
Taille et part du marché des logiciels industriels de traitement d'image
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2020 - 2031 |
|---|---|
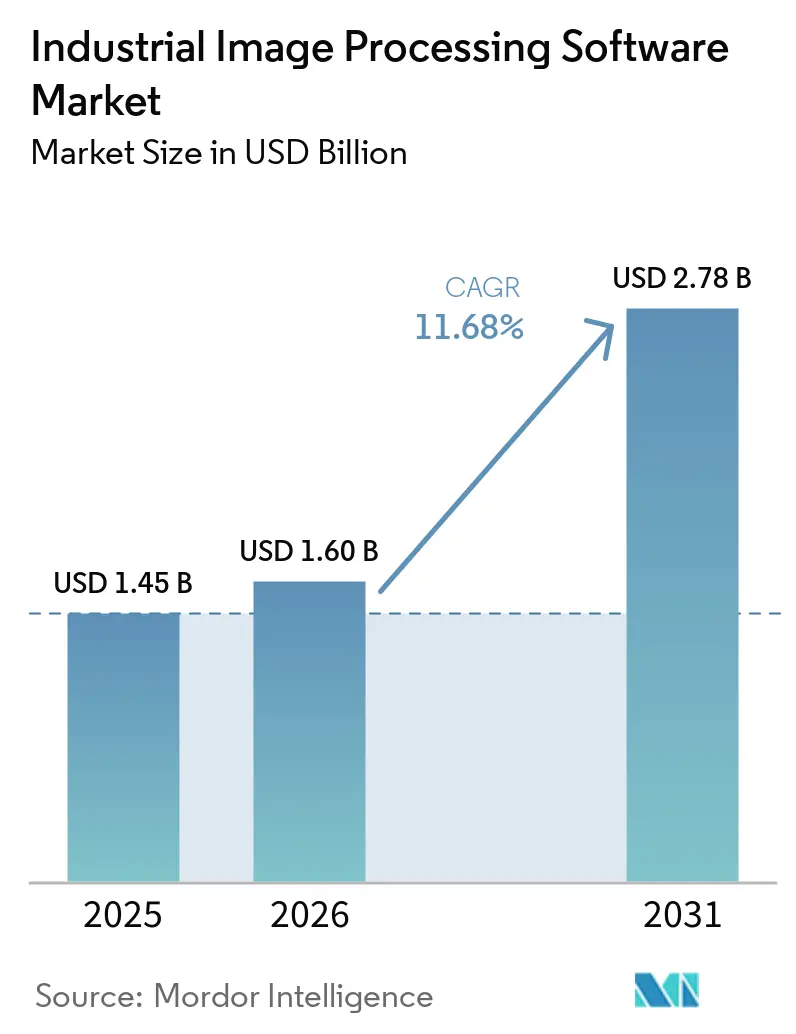
| Taille du Marché (2026) | 1.60 Milliards de dollars |
| Taille du Marché (2031) | 2.78 Milliards de dollars |
| Taux de croissance (2026 - 2031) | 11.68 % |
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Asie-Pacifique |
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché des logiciels industriels de traitement d'image par Mordor Intelligence
La taille du marché des logiciels industriels de traitement d'image était de 1,45 milliard USD en 2025 et devrait croître de 1,60 milliard USD en 2026 pour atteindre 2,78 milliards USD d'ici 2031, à un CAGR de 11,68 % durant la période de prévision (2026-2031). Les fabricants passent de stations d'inspection isolées basées sur des règles à des plateformes logicielles prenant en charge la gestion des modèles d'IA dans plusieurs installations. Ce changement réduit le temps nécessaire à l'introduction de nouvelles applications d'inspection et rend un déploiement plus large plus pratique. L'inspection en temps réel reste centrée sur le site de production, car les lignes à grande vitesse nécessitent des temps de réponse fiables. La concurrence dépend de plus en plus des capacités logicielles, notamment la gouvernance des modèles, le déploiement en périphérie et l'intégration avec les systèmes d'usine. Le marché des logiciels industriels de traitement d'image fait également face à des exigences plus élevées en matière de dossiers d'inspection documentés et d'opérations d'IA contrôlées dans les environnements de fabrication réglementés.
Points clés du rapport
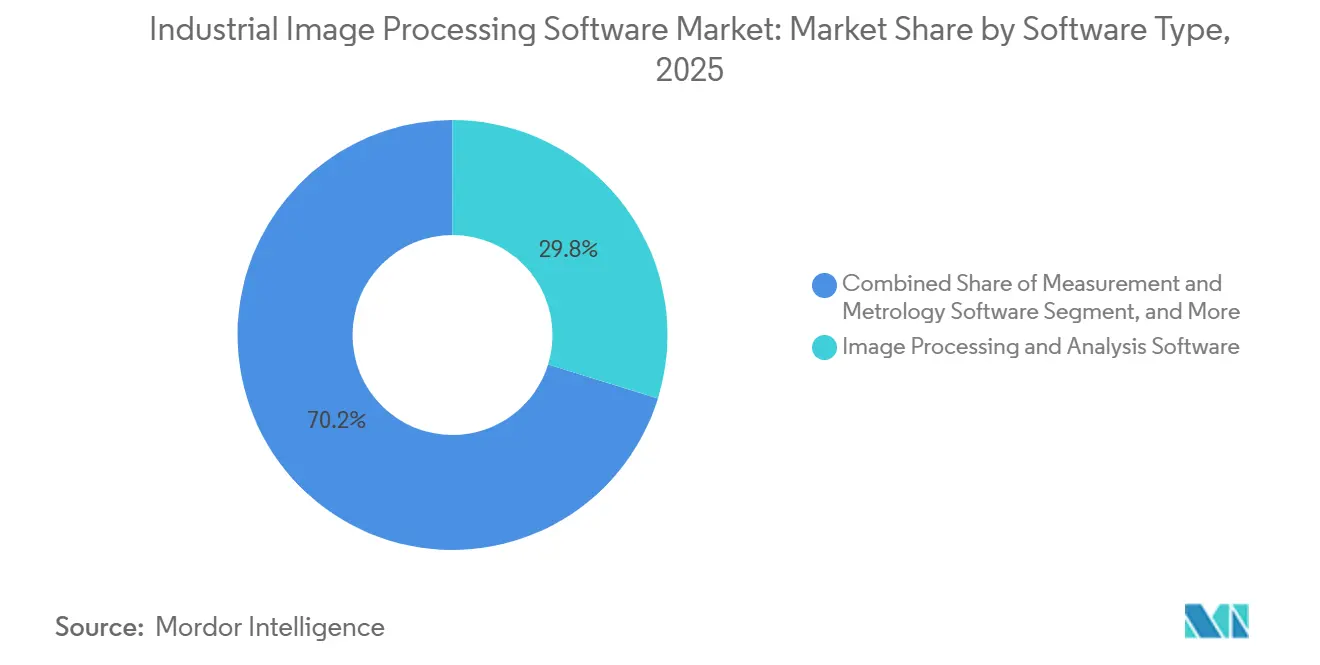
- Par type de logiciel, les logiciels d'analyse d'image et d'extraction de caractéristiques ont représenté 29,78 % de la part de marché des logiciels de traitement d'image industriel en 2025, tandis que les logiciels d'amélioration d'image et de prétraitement devraient se développer à un CAGR de 12,24 % jusqu'en 2031.
- Par modèle de déploiement, les logiciels sur site et en périphérie ont représenté 73,23 % des revenus mondiaux en 2025, tandis que les logiciels basés sur le cloud devraient croître à un CAGR de 12,37 % jusqu'en 2031.
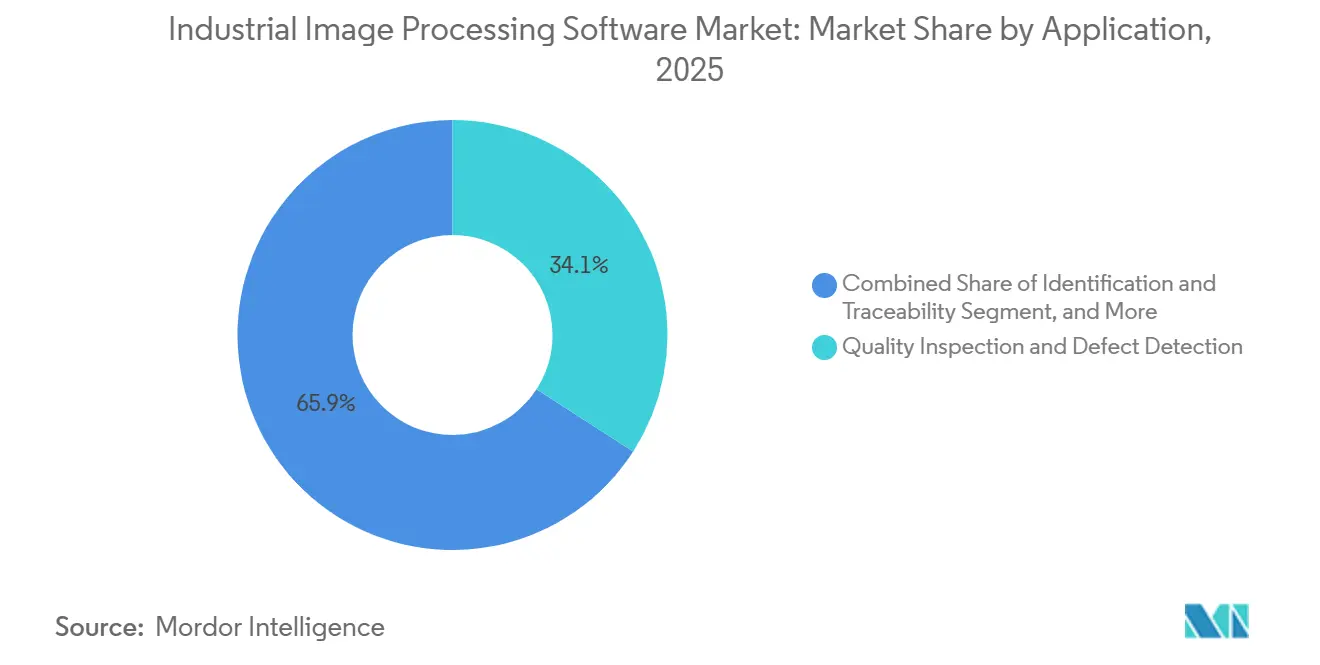
- Par application, l'inspection qualité et la détection de défauts ont représenté 34,11 % du chiffre d'affaires total en 2025, tandis que le guidage robotique et le prélèvement en bac devraient progresser à un CAGR de 12,42 % jusqu'en 2031.
- Par utilisateur final, l'automobile et la mobilité ont représenté 22,15 % du chiffre d'affaires total en 2025, tandis que la fabrication de véhicules électriques et de batteries devrait se développer à un CAGR de 12,39 % jusqu'en 2031.
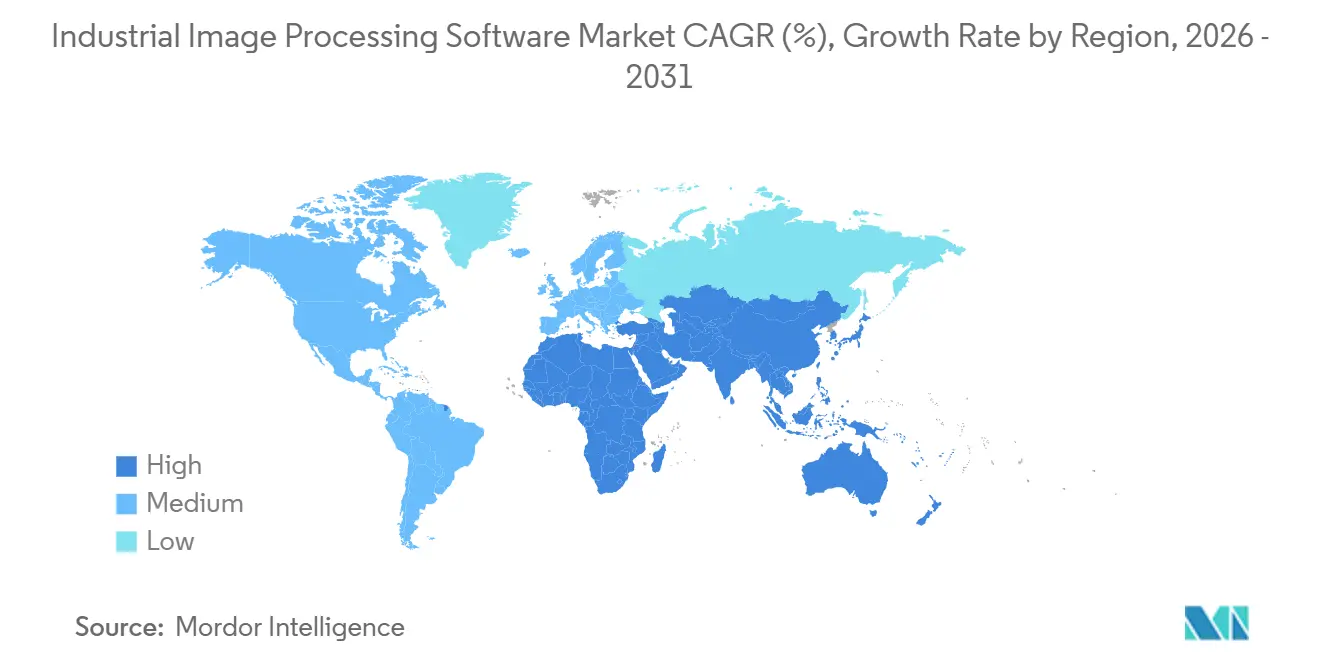
- Par géographie, l'Asie-Pacifique a représenté 36,56 % des revenus mondiaux en 2025 et devrait croître à un CAGR de 12,83 % jusqu'en 2031.
Note : La taille du marché et les prévisions figurant dans ce rapport sont générées à l'aide du cadre d'estimation exclusif de Mordor Intelligence, mis à jour avec les dernières données et informations disponibles en janvier 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Calendrier d'impact |
|---|---|---|---|
| Demande croissante d'inspection qualité automatisée et de fabrication zéro défaut | +3.2% | Mondial | Court terme (≤ 2 ans) |
| Expansion de l'inspection basée sur l'IA et de l'analyse d'image adaptative | +2.8% | Mondial, avec des gains précoces en Amérique du Nord et en Asie-Pacifique | Moyen terme (2-4 ans) |
| Croissance de la robotique guidée par vision et des déploiements d'usines intelligentes | +2.1% | Cœur Asie-Pacifique, extension vers l'Europe et l'Amérique du Nord | Moyen terme (2-4 ans) |
| Complexité de la fabrication en électronique, semi-conducteurs et batteries | +1.6% | Cœur Asie-Pacifique, extension vers l'Amérique du Nord et l'Europe | Moyen terme (2-4 ans) |
| Pénuries persistantes de main-d'œuvre industrielle et pression pour réduire les rebuts | +1.1% | Amérique du Nord et Europe | Court terme (≤ 2 ans) |
| Modèles d'IA en périphérie réutilisables pour les lignes de production existantes | +0.7% | Mondial | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Demande croissante d'inspection qualité automatisée et de fabrication zéro défaut
Les défauts qui traversent plusieurs étapes de production peuvent entraîner des pertes matérielles importantes, car chaque étape ajoute de la valeur à la pièce finie. Cela fait de la détection précoce une exigence opérationnelle importante pour les fabricants. Les systèmes de vision industrielle par IA peuvent inspecter plus de 10 000 pièces par heure tout en maintenant des vitesses d'inférence inférieures à 100 millisecondes, selon les recherches fournies. Cette exigence opérationnelle soutient la demande sur le marché des logiciels industriels de traitement d'image. Volkswagen Group a utilisé plus de 1 200 applications d'IA dans son réseau de fabrication en 2025, y compris des applications de vision par ordinateur pour le contrôle qualité. Une installation a réduit ses coûts énergétiques de 12 % grâce à ces applications, démontrant que l'automatisation de l'inspection peut soutenir des améliorations de processus plus larges. Les exigences des normes ISO 9001 et IATF 16949 soutiennent également la demande de dossiers d'inspection horodatés et auditables sur les lignes de production. Ces exigences sont importantes pour le marché des logiciels industriels de traitement d'image.
Expansion de l'inspection basée sur l'IA et de l'analyse d'image adaptative
Le marché des logiciels industriels de traitement d'image évolue de la programmation fixe basée sur des règles vers des modèles d'apprentissage profond basés sur des exemples. Cette approche aide à traiter les conditions d'éclairage changeantes, les variations de surface et la géométrie complexe qui peuvent limiter les méthodes de vision classiques. En mai 2026, Cognex a déclaré qu'un client a construit et démontré une application d'inspection d'étanchéité avec OneVision en moins d'un jour, contre plus d'un an pour un projet de vision classique comparable. MVTec a publié HALCON 26.05 en mai 2026 avec une inférence de détection d'objets par apprentissage profond jusqu'à 5 fois plus rapide et la prise en charge de l'invite visuelle.[1] Un développement plus rapide peut élargir l'accès aux applications d'inspection qui nécessitaient auparavant une personnalisation approfondie. Les modèles pouvant être mis à jour avec les images de production actuelles peuvent également réduire la charge de maintenance à mesure que les produits et les processus évoluent. Cela rend les fonctionnalités d'IA de plus en plus importantes sur le marché des logiciels industriels de traitement d'image.
Croissance de la robotique guidée par vision et des déploiements d'usines intelligentes
La robotique guidée par vision relie les logiciels de traitement d'image aux opérations automatisées de prélèvement, de manutention et d'assemblage. Cette capacité est particulièrement pertinente lorsque la production implique des pièces variées et que l'automatisation à fixation rigide est difficile à utiliser. La Corée du Sud a lancé l'Alliance M.AX de transformation de la fabrication par l'IA en septembre 2025 et a alloué 491 millions USD pour 2026, avec un objectif de 500 usines équipées d'IA d'ici 2030. L'alliance comptait plus de 1 300 organisations participantes dans les 100 jours suivant son lancement, selon les recherches fournies. ABB et NVIDIA ont décrit la vision robotique comme un point d'entrée vers l'IA physique dans la fabrication de précision dans une publication conjointe en mars 2026. Ce lien entre logiciels et robotique élargit le marché des logiciels industriels de traitement d'image. L'entraînement centralisé des modèles tout en les exécutant localement devient de plus en plus pertinent pour les entreprises qui ont besoin de pratiques cohérentes sur plusieurs sites sans dépendre de la connectivité réseau au niveau de la ligne.
Complexité de la fabrication en électronique, semi-conducteurs et batteries
La production de semi-conducteurs, d'électronique et de batteries nécessite une inspection à de nombreux points, car de petits défauts peuvent affecter le rendement, la sécurité et la traçabilité. La fabrication de semi-conducteurs nécessite une détection submicronique, rendant les logiciels d'inspection directement pertinents pour le contrôle des processus. Onto Innovation a lancé le système d'inspection Dragonfly G5 en mars 2026 avec une sensibilité submicronique jusqu'à 150 nanomètres et une amélioration du débit de plus de 3 fois par rapport à son prédécesseur. Camtek a acquis Visual Layer en avril 2026 pour étendre les capacités d'IA visuelle pour l'inspection de semi-conducteurs. Les usines de batteries utilisent l'inspection pour le revêtement des électrodes, la qualité des soudures laser, la couverture des interfaces thermiques et l'intégrité des joints de pochette. Les exigences IEC 62660 et UN 38.3 soutiennent la demande de dossiers d'inspection connectés aux systèmes d'exécution de fabrication. Ces besoins de fabrication s'ajoutent à la demande sur le marché des logiciels industriels de traitement d'image.
Analyse de l'impact des freins*
| Frein | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Calendrier d'impact |
|---|---|---|---|
| Coût total élevé d'intégration, d'étalonnage et de possession | -2.4% | Mondial | Court terme (≤ 2 ans) |
| Pénurie de compétences en vision industrielle et en IA industrielle | -1.8% | Amérique du Nord et Europe | Moyen terme (2-4 ans) |
| Interopérabilité des systèmes existants et contraintes de qualité des données | -1.2% | Mondial | Long terme (≥ 4 ans) |
| Dérive des ensembles de données due aux changements de gamme de produits et de processus | -0.7% | Mondial | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Coût total élevé d'intégration, d'étalonnage et de possession
Le coût d'un système d'inspection opérationnel peut dépasser le coût combiné de la licence logicielle initiale et du devis matériel. Les fabricants peuvent avoir besoin de middleware d'intégration, de mises à niveau réseau pour les flux d'images, d'équipements informatiques en périphérie et d'un étalonnage pour des conditions d'exploitation difficiles. Ces exigences peuvent constituer un obstacle plus important pour les petites et moyennes entreprises manufacturières disposant de budgets d'investissement limités. Il peut en résulter un schéma d'adoption divisé, les grandes entreprises mettant en œuvre des systèmes avancés tandis que les installations plus petites utilisent des outils plus simples. Des normes telles qu'OPC UA et IEC 62443 peuvent réduire certaines barrières de protocole et de cybersécurité. L'interopérabilité complète reste difficile lorsqu'une usine exploite des équipements de plusieurs fournisseurs et générations.
Pénurie de compétences en vision industrielle et en IA industrielle
Le déploiement de systèmes de vision nécessite une connaissance des processus de production, des données d'image, de l'entraînement des modèles et des contrôles d'usine. Cette combinaison de compétences est difficile à trouver et peut ralentir à la fois la mise en œuvre initiale et la maintenance ultérieure des modèles. Le personnel doit être capable de configurer des flux de travail d'apprentissage profond, de surveiller les performances et d'intégrer les résultats d'inspection dans les systèmes opérationnels. Les pénuries sont plus aiguës dans les centres de fabrication qui font déjà face à une large concurrence pour les travailleurs techniques. Cette contrainte a accru l'intérêt pour les outils sans code et à faible code qui réduisent les connaissances spécialisées requises. Les fournisseurs qui simplifient la configuration et la gestion des modèles peuvent répondre à un obstacle clé sur le marché des logiciels industriels de traitement d'image. Une meilleure accessibilité peut également améliorer la participation au marché des logiciels industriels de traitement d'image.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type de logiciel :
l'adoption de l'IA redéfinit la pile logicielle principaleLes logiciels d'analyse d'image et d'extraction de caractéristiques ont représenté 29,78 % de la part de marché des logiciels de traitement d'image industriel en 2025. Ils fournissent les fonctions de calcul essentielles utilisées dans de nombreuses installations de vision industrielle. Ces fonctions comprennent l'extraction de caractéristiques, la détection de contours, l'analyse de plages et les opérations morphologiques. Les fabricants les utilisent pour la vérification dimensionnelle, la classification de surface et la confirmation de présence. Les lignes de production automobiles, électroniques et pharmaceutiques s'appuient toutes sur ces capacités établies. Les logiciels de traitement d'image à usage général restent importants car ils fournissent une logique d'inspection stable et bien documentée. Les outils d'amélioration d'image et de prétraitement améliorent la qualité de l'image avant l'analyse. Les logiciels de mesure et de métrologie servent les applications nécessitant des contrôles dimensionnels reproductibles. Les bibliothèques de surveillance en temps réel et de détection d'anomalies gagnent également en utilisation à mesure que les usines passent d'un échantillonnage périodique à une supervision continue.
Les logiciels d'amélioration d'image et de prétraitement devraient croître à un CAGR de 12,24 % jusqu'en 2031. L'apprentissage par l'exemple peut être plus adapté que les règles écrites manuellement pour les surfaces complexes et les géométries variables. Les modèles d'apprentissage profond peuvent gérer les variations d'éclairage et les différences de produits susceptibles de perturber les approches classiques. MVTec a publié HALCON 26.05 en mai 2026 avec une inférence de détection d'objets par apprentissage profond jusqu'à 5 fois plus rapide. La version a également ajouté la prise en charge de grands modèles de langage multimodaux avec des invites visuelles. Les implémentations hybrides devraient combiner des outils basés sur des règles pour les défauts connus avec des outils d'intelligence artificielle pour les défaillances inhabituelles. La compression de modèles et l'inférence native en périphérie peuvent rendre cette approche plus pratique sur les sites de production. Ces capacités pourraient remodeler la pile logicielle utilisée dans le secteur des logiciels de traitement d'image industriel.

Par modèle de déploiement :
la périphérie domine, le cloud accélèreLes logiciels sur site et en périphérie représentaient 73,23 % de la taille du marché des logiciels industriels de traitement d'image en 2025. Les lignes de production nécessitent des temps de réponse déterministes, en particulier lorsqu'elles fonctionnent à grande vitesse. L'aller-retour vers le cloud peut introduire des délais inacceptables pour les décisions d'inspection immédiates. Les exigences en matière de souveraineté des données et de cybersécurité encouragent également les installations à conserver les images de production dans leurs propres limites. Les exigences IEC 62443 renforcent la nécessité d'architectures de systèmes industriels contrôlées. Cognex a lancé le contrôleur de vision In-Sight 6900 en avril 2026 avec jusqu'à 157 TOPS de traitement IA en périphérie. Le contrôleur peut exécuter plusieurs modèles d'IA haute résolution en parallèle sans PC externe. Ces conceptions de produits montrent l'importance continue du traitement local pour les travaux en temps réel.
Les logiciels basés sur le cloud devraient croître à un CAGR de 12,37 % jusqu'en 2031. Leur rôle est centré sur le développement centralisé des modèles, le contrôle des versions, la gestion de flotte et le déploiement coordonné sur plusieurs sites. Ils ne nécessitent pas que l'inférence en temps réel quitte le plancher d'usine. Cognex a rendu OneVision généralement disponible en mai 2026 et a signalé des réductions de coûts de mise à l'échelle multi-sites allant jusqu'à 50 % pour les clients manufacturiers mondiaux. La société a également signalé que les utilisateurs sont passés de projets sur une seule ligne à des déploiements mondiaux en quelques jours plutôt qu'en quelques mois. Schneider Electric a utilisé la plateforme dans son réseau d'inspection et a signalé un doublement du rendement avec moins de faux rejets dans les recherches fournies. Les déploiements hybrides peuvent permettre aux entreprises de gérer les modèles de manière centralisée tout en conservant la fiabilité au niveau de la ligne. Cette combinaison soutient les déploiements à l'échelle de l'entreprise sur le marché des logiciels industriels de traitement d'image.
Par application :
l'inspection qualité à grande échelle ancre la demandeL'inspection qualité et la détection de défauts représentaient 34,11 % des revenus mondiaux en 2025. L'application est utilisée dans la fabrication automobile, électronique, alimentaire et des boissons, et pharmaceutique. Elle couvre la détection de défauts de surface, les contrôles dimensionnels, la confirmation d'assemblage et l'identification d'objets étrangers. Le coût d'un défaut non détecté peut dépasser le coût d'un système d'inspection sur toute sa durée de vie opérationnelle. Une revue évaluée par des pairs en 2025 a décrit l'utilisation croissante de modèles d'apprentissage profond pour les tâches d'inspection de fabrication complexes. La mesure et la métrologie fournissent des informations dimensionnelles plus précises. L'identification et la traçabilité relient les inspections aux pièces individuelles et aux dossiers de production. La vérification d'assemblage et la surveillance des processus étendent l'utilisation des logiciels au-delà du rejet des produits défectueux. Ensemble, ces applications soutiennent un rôle plus large dans le contrôle des processus.
Le guidage robotique et le prélèvement en vrac devraient se développer à un CAGR de 12,42 % jusqu'en 2031. Il est utile pour la fabrication à haute diversité où les fixations rigides ne sont pas économiques. KUKA a introduit iiQKA.AI Vision en 2026 pour combiner le traitement d'image 2D et 3D avec des algorithmes d'IA dans son contrôleur de robot.[2] Le logiciel prend en charge les tâches de prélèvement en vrac et d'assemblage sans nécessiter une expertise approfondie en vision de la part des utilisateurs. CASIVIBOT a commencé la livraison en série en juin 2026 pour les applications de fabrication de précision de moteurs électriques, de composants semi-conducteurs et de nouvelles énergies. Le système fonctionne en continu et illustre le passage des stations de caméra fixes aux plateformes d'inspection mobiles. Les exigences de traçabilité IATF 16949 encouragent également les systèmes de vision intégrés aux robots qui se connectent aux données des systèmes d'exécution de fabrication. Cette application élargit la portée opérationnelle du marché des logiciels industriels de traitement d'image.
Par utilisateur final :
l'automobile mène tandis que la fabrication de véhicules électriques et de batteries accélèreL'automobile et la mobilité détenaient 22,15 % des revenus mondiaux du secteur en 2025. La fabrication de véhicules comporte de nombreux points d'inspection sur les panneaux de carrosserie, les composants de groupe motopropulseur, les sièges, l'électronique et l'assemblage final. Les exigences IATF 16949 soutiennent les pratiques d'inspection automatisées et auditables parmi les principaux fournisseurs. Les plateformes de véhicules à définition logicielle augmentent la nécessité de vérifier le placement des connecteurs, la géométrie des cordons d'adhésif et l'étalonnage des capteurs. Ces contrôles doivent souvent avoir lieu à la vitesse de la ligne d'assemblage. L'électronique et les semi-conducteurs représentent une autre base d'utilisateurs finaux importante en raison de leurs tolérances de qualité strictes. Les machines industrielles ont leur propre demande de confirmation dimensionnelle et d'assemblage. Les produits pharmaceutiques et les dispositifs médicaux nécessitent des systèmes traçables et validés, tandis que les opérations alimentaires et des boissons s'appuient sur des inspections pour l'emballage et les contrôles de contamination. Les opérations aérospatiales et de défense nécessitent une grande précision et des contrôles qualité documentés.
La fabrication de véhicules électriques et de batteries devrait croître à un CAGR de 12,39 % jusqu'en 2031. Les opérations de gigafactory nécessitent une inspection pour le revêtement des électrodes, les soudures laser, les interfaces thermiques et les joints de pochette. Un défaut non détecté peut affecter la sécurité des cellules sur de nombreuses unités en aval. SICK a lancé des capacités 3D alimentées par l'IA pour sa plateforme de vision industrielle Nova en août 2026. Le lancement ciblait la vérification d'assemblage de batteries, l'inspection de surface et la classification automobile. Les exigences IEC 62660 et UN 38.3 soutiennent la nécessité de dossiers d'inspection complets liés aux systèmes d'exécution de fabrication. Les fabricants de produits pharmaceutiques et de dispositifs médicaux restent également des utilisateurs favorables car la FDA 21 CFR Part 11 exige des dossiers électroniques contrôlés. Ces besoins donnent au marché des logiciels industriels de traitement d'image plusieurs domaines de demande sensibles à la conformité.
Analyse géographique
Marché des Logiciels de Traitement d'Images Industrielles en Asie-Pacifique
L'Asie-Pacifique détenait 36,56 % de la part de marché des logiciels de traitement d'images industrielles en 2025 et devrait croître à un CAGR de 12,83 % jusqu'en 2031. La Chine est la principale source de demande dans la région en raison de sa vaste base manufacturière. L'Asie a reçu 74 % des 542 000 robots industriels installés dans le monde en 2024, selon la Fédération Internationale de Robotique.[3] La Chine représentait la majorité de ces installations dans les recherches fournies. Cette base installée soutient la demande de logiciels de vision, de systèmes de contrôle et de services associés. La Corée du Sud a lancé l'alliance M.AX en septembre 2025 et a alloué 491 millions USD de financement gouvernemental pour 2026, avec pour objectif 500 usines équipées d'intelligence artificielle d'ici 2030. Le Japon utilise des outils de planification et d'inspection basés sur l'intelligence artificielle pour répondre aux pénuries de main-d'œuvre qualifiée. L'Inde accroît la demande grâce à l'expansion de sa production automobile et pharmaceutique. Les normes de fabrication intelligente de la Chine et les subventions à la productivité du Japon encouragent des déploiements d'inspection plus formels et traçables.
Marché des Logiciels de Traitement d'Images Industrielles en Amérique du Nord et en Europe
L'Amérique du Nord et l'Europe sont des centres technologiquement matures pour le marché des logiciels de traitement d'images industrielles. Ils se caractérisent par des valeurs contractuelles moyennes élevées par établissement et par une utilisation intensive en entreprise de plateformes natives à l'intelligence artificielle. Les investissements de relocalisation industrielle en Amérique du Nord et les contraintes en matière de main-d'œuvre qualifiée soutiennent les achats d'automatisation. L'Europe dispose d'une base dense de fabricants de précision en Allemagne, en Italie et en France. Les exigences des normes DIN, ISO et du marquage CE offrent des conditions structurées pour l'acquisition de logiciels d'inspection. Le Groupe Volkswagen utilisait plus de 1 200 applications d'intelligence artificielle dans son réseau de production en 2025, notamment la vision par ordinateur pour le contrôle qualité. La loi européenne sur l'intelligence artificielle introduit des exigences supplémentaires en matière de documentation et d'audit pour les utilisations à haut risque concernées à partir de 2026. Cela peut favoriser les fournisseurs disposant d'une gouvernance formelle des modèles et de capacités de traçabilité des audits.
Marché des Logiciels de Traitement d'Images Industrielles en Amérique du Sud et au Moyen-Orient et Afrique
L'Amérique du Sud, le Moyen-Orient et l'Afrique représentent des zones de demande plus modestes mais en expansion. En Amérique du Sud, les chaînes d'approvisionnement des équipementiers automobiles et la transformation alimentaire soutiennent une adoption progressive au Brésil et en Argentine. Les fabricants d'équipements d'origine multinationaux peuvent créer de la demande lorsqu'ils exigent de leurs fournisseurs locaux qu'ils respectent les normes de certification qualité. L'Arabie Saoudite et les Émirats Arabes Unis développent des projets d'usines intelligentes sur de nouveaux sites dans le cadre de programmes de diversification industrielle. Les déploiements de plus grande envergure au Moyen-Orient restent concentrés dans la pétrochimie et l'aérospatiale. L'adoption en Afrique est à un stade plus précoce, avec une activité notable en Afrique du Sud, en Égypte et au Nigéria dans les secteurs de l'alimentation, des boissons et de l'emballage. La vérification des étiquetages et l'inspection des contaminations constituent des points d'entrée courants pour ces utilisateurs. Une plus grande intégration dans les chaînes d'approvisionnement multinationales pourrait encourager une utilisation plus large des plateformes de vision standardisées d'ici 2031.
Paysage concurrentiel
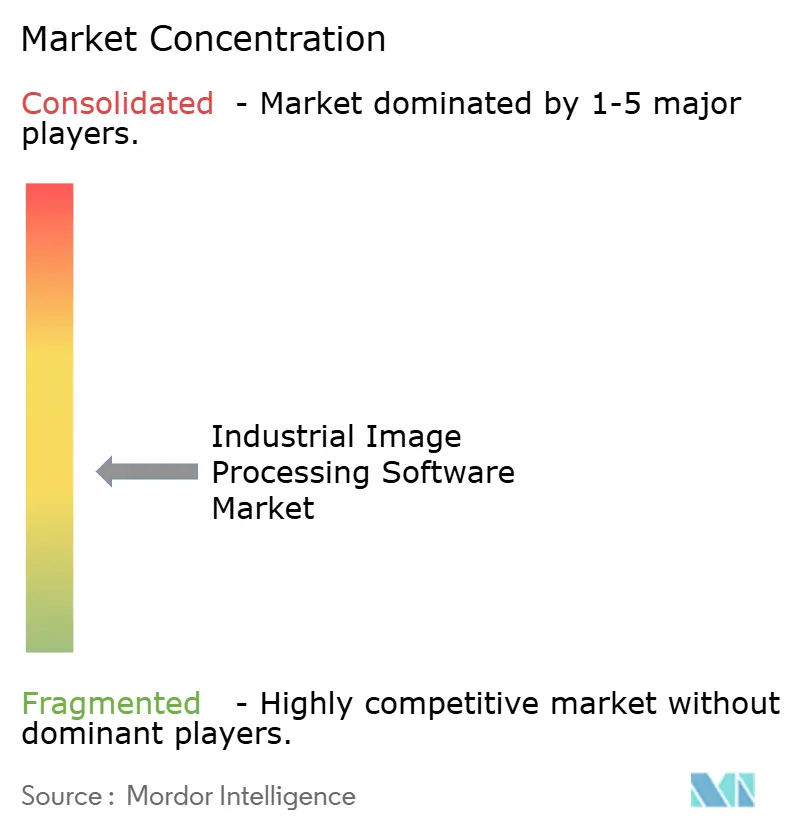
Le marché des logiciels industriels de traitement d'image est modérément fragmenté. Cognex, KEYENCE et Basler AG occupent des positions établies dans les logiciels de vision industrielle. Siemens, ABB, Rockwell Automation et Mitsubishi Electric sont en concurrence via des plateformes d'automatisation industrielle plus larges. Les fournisseurs différencient leurs produits grâce aux outils d'IA et aux modèles d'exploitation cloud-vers-périphérie. Ces capacités aident les clients à gouverner les modèles sur des réseaux de production géographiquement distribués. Cognex a rendu OneVision généralement disponible en mai 2026 et a signalé des réductions de coûts de mise à l'échelle multi-sites allant jusqu'à 50 % pour les fabricants mondiaux. La plateforme comprenait également des clients entreprises tels que 3M dans les recherches fournies. L'activité de brevets augmente autour de la vision basée sur les transformeurs, l'apprentissage à partir de peu d'exemples et la compression de modèles sur appareil. Ce changement accorde une plus grande valeur à l'intelligence logicielle plutôt qu'à la seule résolution de la caméra.
Les entrants axés sur l'IA construisent des couches d'inspection pouvant fonctionner avec le matériel de caméra existant. Cette approche sépare les performances logicielles d'un seul écosystème matériel propriétaire. Elle est particulièrement pertinente dans la fabrication de semi-conducteurs et de batteries, où les utilisateurs valorisent la précision et l'interopérabilité. Camtek a acquis Visual Layer en avril 2026 pour intégrer des capacités d'IA visuelle à grande échelle dans son offre d'inspection.[4] Cette démarche reflète l'intérêt des équipementiers à ajouter des capacités logicielles d'IA par acquisition. MVTec a publié HALCON 26.05 en mai 2026 avec une inférence d'apprentissage profond plus rapide et la prise en charge de l'invite visuelle. Cognex a également introduit le contrôleur de vision In-Sight 6900 en avril 2026 avec un traitement IA en périphérie jusqu'à 157 TOPS. Ces mouvements montrent un investissement continu dans la gestion centralisée et l'exécution locale.
Les exigences de conformité peuvent également influencer la sélection concurrentielle dans les utilisations de fabrication sensibles à la sécurité. Les fournisseurs qui prennent en charge des approches de déploiement conformes à IEC 62443 et une gouvernance traçable des modèles peuvent être mieux positionnés dans les processus d'approvisionnement réglementés. Les fabricants plus petits peuvent continuer à rechercher des approches modulaires et ouvertes qui réduisent les coûts et la complexité de mise en œuvre. Cela crée de la place pour des offres d'abonnement indépendantes du matériel aux côtés de plateformes d'automatisation intégrées. Les grands fournisseurs peuvent utiliser les relations installées et les portefeuilles d'usines de bout en bout pour soutenir l'adoption. Les fournisseurs spécialisés peuvent concurrencer grâce à un développement logiciel ciblé et un déploiement plus rapide des modèles d'IA. Le secteur des logiciels industriels de traitement d'image comprend donc plusieurs approches concurrentielles distinctes. Cette diversité maintient le marché des logiciels industriels de traitement d'image modérément fragmenté.
Leaders du secteur des logiciels industriels de traitement d'image
-
Cognex Corporation
-
Basler AG
-
Keyence Corporation
-
Teledyne Technologies Incorporated
-
OMRON Corporation
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché des Logiciels de Traitement d'Images Industrielles
- Cognex Corporation
- Basler AG
- Keyence Corporation
- Teledyne Technologies Incorporated
- OMRON Corporation
- SICK AG
- National Instruments Corporation
- Allied Vision Technologies GmbH
- LMI Technologies Inc.
- Siemens Aktiengesellschaft
- Rockwell Automation, Inc.
- ABB Ltd.
- Emerson Electric Co.
- Mitsubishi Electric Corporation
- FANUC CORPORATION
- Datalogic S.p.A.
- Baumer Holding AG
- Balluff GmbH
- MVTec Software GmbH
- Stemmer Imaging AG
Recent Industry Developments in Marché des Logiciels de Traitement d'Images Industrielles
- Août 2026 : SICK AG a lancé des capacités d'inspection qualité 3D alimentées par l'IA via sa plateforme de vision industrielle Nova à Lanseria, combinant des réseaux de neurones d'apprentissage profond avec une analyse de données de hauteur 3D de précision dans une configuration d'apprentissage par l'exemple ne nécessitant aucun matériel supplémentaire. Le lancement cible les applications d'électronique, d'assemblage de batteries, de classification automobile et d'inspection de pneus et marque la première capacité d'IA intelligente de SICK pour sa technologie de vision industrielle 3D haute précision.
- Mai 2026 : Cognex Corporation a lancé le système de vision In-Sight 3900, alimenté par les plateformes Qualcomm Dragonwing, prenant en charge des taux d'inspection allant jusqu'à 5 000 pièces par minute à une résolution de 25 MP et ciblant des applications exigeantes dans l'automobile, l'électronique et l'emballage de nouvelle génération sans sacrifier le débit.
- Mai 2026 : MVTec Software GmbH a publié HALCON 26.05, atteignant une inférence d'apprentissage profond jusqu'à 5 fois plus rapide pour la détection d'objets, introduisant la prise en charge de grands modèles de langage multimodaux avec invite visuelle, et élargissant les opérateurs d'augmentation de données pour la personnalisation des pipelines d'apprentissage profond.
- Avril 2026 : Camtek Ltd. a annoncé l'acquisition de Visual Layer, une entreprise d'IA basée à Tel Aviv spécialisée dans l'analyse de données visuelles à grande échelle, pour approfondir les capacités logicielles d'IA dans l'inspection de semi-conducteurs dans les segments d'emballage d'interconnexion avancée, de mémoire, HBM, capteurs d'image CMOS et MEMS.
Portée du rapport mondial sur le marché des logiciels industriels de traitement d'image
Le marché des logiciels industriels de traitement d'image comprend des solutions qui analysent, interprètent et traitent les données visuelles provenant de caméras industrielles et de systèmes d'imagerie. Ces solutions prennent en charge des applications telles que l'inspection qualité, la détection de défauts, la mesure, l'identification et l'automatisation dans les opérations industrielles. Les fabricants utilisent les logiciels industriels de traitement d'image pour améliorer la précision de production, l'efficacité opérationnelle et la qualité des produits.
Le rapport sur le marché des logiciels industriels de traitement d'image est segmenté par type de logiciel (logiciels de traitement d'image à usage général, logiciels d'amélioration et de prétraitement d'image, logiciels d'analyse d'image et d'extraction de caractéristiques, logiciels de mesure et de métrologie, et autres types de logiciels), modèle de déploiement (logiciels sur site/en périphérie, logiciels basés sur le cloud, et logiciels hybrides), application (inspection qualité et détection de défauts, mesure et métrologie, identification et traçabilité, guidage robotique, vérification d'assemblage, et surveillance des processus), utilisateur final (automobile et mobilité, électronique et semi-conducteurs, machines et équipements industriels, fabrication de véhicules électriques et de batteries, produits pharmaceutiques et dispositifs médicaux, alimentation, boissons et emballage, aérospatiale et défense, et autres utilisateurs finaux), et géographie (Amérique du Nord, Amérique du Sud, Europe, Asie-Pacifique, Moyen-Orient, et Afrique). Les prévisions du marché sont fournies en termes de valeur (USD).
Aperçu de la segmentation
| Logiciels de traitement d'image à usage général |
| Logiciels d'amélioration et de prétraitement d'image |
| Logiciels d'analyse d'image et d'extraction de caractéristiques |
| Logiciels de mesure et de métrologie |
| Autres types de logiciels |
| Logiciels sur site / en périphérie |
| Logiciels basés sur le cloud |
| Logiciels hybrides |
| Inspection qualité et détection de défauts |
| Mesure et métrologie |
| Identification et traçabilité |
| Guidage robotique |
| Vérification d'assemblage |
| Surveillance des processus |
| Automobile et mobilité |
| Électronique et semi-conducteurs |
| Machines et équipements industriels |
| Fabrication de véhicules électriques et de batteries |
| Produits pharmaceutiques et dispositifs médicaux |
| Alimentation, boissons et emballage |
| Aérospatiale et défense |
| Autres utilisateurs finaux |
| Amérique du Nord | États-Unis |
| Canada | |
| Mexique | |
| Amérique du Sud | Brésil |
| Argentine | |
| Chili | |
| Reste de l'Amérique du Sud | |
| Europe | Allemagne |
| Royaume-Uni | |
| France | |
| Italie | |
| Espagne | |
| Reste de l'Europe | |
| Asie-Pacifique | Chine |
| Japon | |
| Inde | |
| Corée du Sud | |
| Australie | |
| Reste de l'Asie-Pacifique | |
| Moyen-Orient | Émirats arabes unis |
| Arabie saoudite | |
| Qatar | |
| Reste du Moyen-Orient | |
| Afrique | Afrique du Sud |
| Égypte | |
| Nigeria | |
| Reste de l'Afrique |
| Par type de logiciel | Logiciels de traitement d'image à usage général | |
| Logiciels d'amélioration et de prétraitement d'image | ||
| Logiciels d'analyse d'image et d'extraction de caractéristiques | ||
| Logiciels de mesure et de métrologie | ||
| Autres types de logiciels | ||
| Par modèle de déploiement | Logiciels sur site / en périphérie | |
| Logiciels basés sur le cloud | ||
| Logiciels hybrides | ||
| Par application | Inspection qualité et détection de défauts | |
| Mesure et métrologie | ||
| Identification et traçabilité | ||
| Guidage robotique | ||
| Vérification d'assemblage | ||
| Surveillance des processus | ||
| Par utilisateur final | Automobile et mobilité | |
| Électronique et semi-conducteurs | ||
| Machines et équipements industriels | ||
| Fabrication de véhicules électriques et de batteries | ||
| Produits pharmaceutiques et dispositifs médicaux | ||
| Alimentation, boissons et emballage | ||
| Aérospatiale et défense | ||
| Autres utilisateurs finaux | ||
| Par géographie | Amérique du Nord | États-Unis |
| Canada | ||
| Mexique | ||
| Amérique du Sud | Brésil | |
| Argentine | ||
| Chili | ||
| Reste de l'Amérique du Sud | ||
| Europe | Allemagne | |
| Royaume-Uni | ||
| France | ||
| Italie | ||
| Espagne | ||
| Reste de l'Europe | ||
| Asie-Pacifique | Chine | |
| Japon | ||
| Inde | ||
| Corée du Sud | ||
| Australie | ||
| Reste de l'Asie-Pacifique | ||
| Moyen-Orient | Émirats arabes unis | |
| Arabie saoudite | ||
| Qatar | ||
| Reste du Moyen-Orient | ||
| Afrique | Afrique du Sud | |
| Égypte | ||
| Nigeria | ||
| Reste de l'Afrique | ||
Questions clés auxquelles le rapport répond
Quelle est la taille du secteur des logiciels industriels de traitement d'image ?
La taille du marché des logiciels industriels de traitement d'image est estimée à 1,60 milliard USD en 2026 et devrait atteindre 2,78 milliards USD d'ici 2031, avec un CAGR de 11,68 %.
Qu'est-ce qui stimule la demande de logiciels industriels de traitement d'image ?
La demande est soutenue par l'inspection qualité automatisée, l'analyse d'image basée sur l'IA, la robotique guidée par vision et les exigences complexes de production de semi-conducteurs et de batteries.
Quel type de logiciel connaît la croissance la plus rapide ?
Les logiciels d'amélioration d'image et de prétraitement devraient croître à un CAGR de 12,24 % jusqu'en 2031 car ils peuvent traiter les surfaces variables, l'éclairage et la géométrie des produits.
Pourquoi le déploiement en périphérie reste-t-il important pour l'inspection en usine ?
Le déploiement en périphérie prend en charge une inférence fiable à faible latence et aide les fabricants à conserver les images de production dans les limites de l'installation.
Quelle application devrait connaître la croissance la plus rapide ?
Le guidage robotique et le prélèvement en vrac devraient croître à un CAGR de 12,42 % jusqu'en 2031, soutenu par la fabrication à haute diversité et la manutention automatisée des matériaux.
Quelle région mène la demande de logiciels industriels de traitement d'image ?
L'Asie-Pacifique détenait 36,56 % de la part en 2025 et devrait croître à un CAGR de 12,83 % jusqu'en 2031, soutenu par l'activité manufacturière en Chine, en Corée du Sud, au Japon et en Inde.