
産業用画像処理ソフトウェア市場規模とシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
| 市場規模 (2026) | 1.60 十億米ドル |
| 市場規模 (2031) | 2.78 十億米ドル |
| 成長率 (2026 - 2031) | 11.68 % |
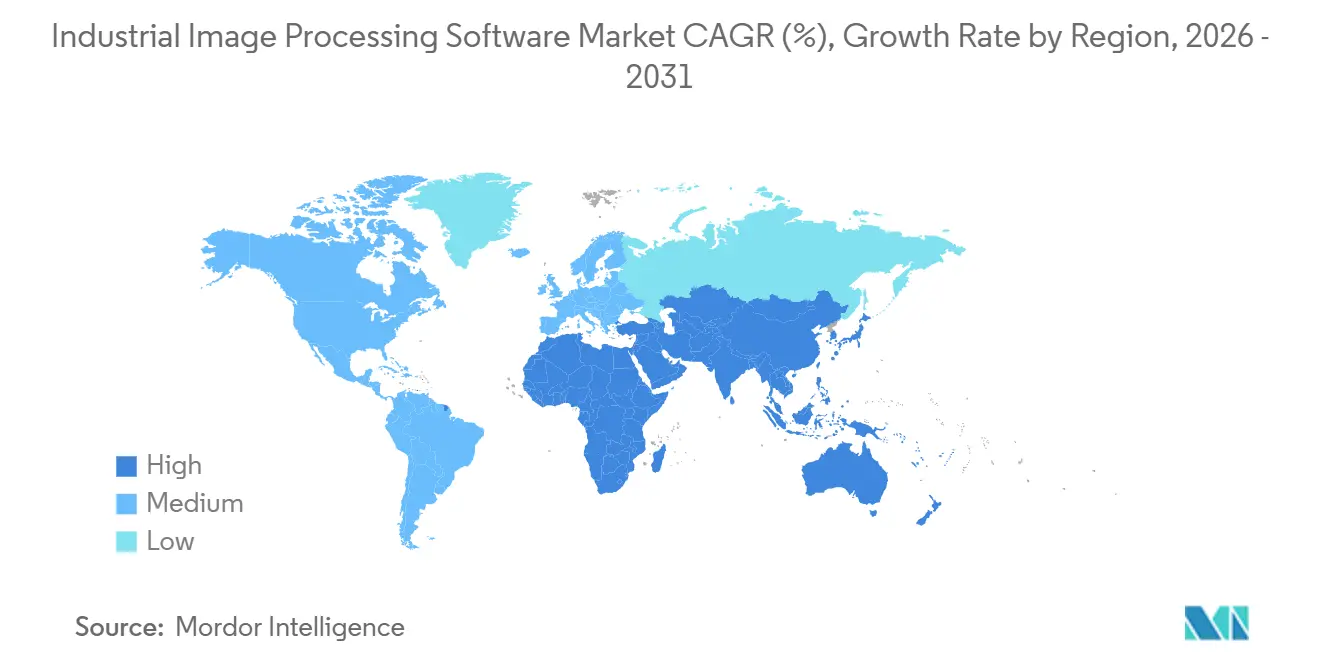
| 最も急速に成長している市場 | アジア太平洋地域 |
| 最大市場 | アジア太平洋地域 |
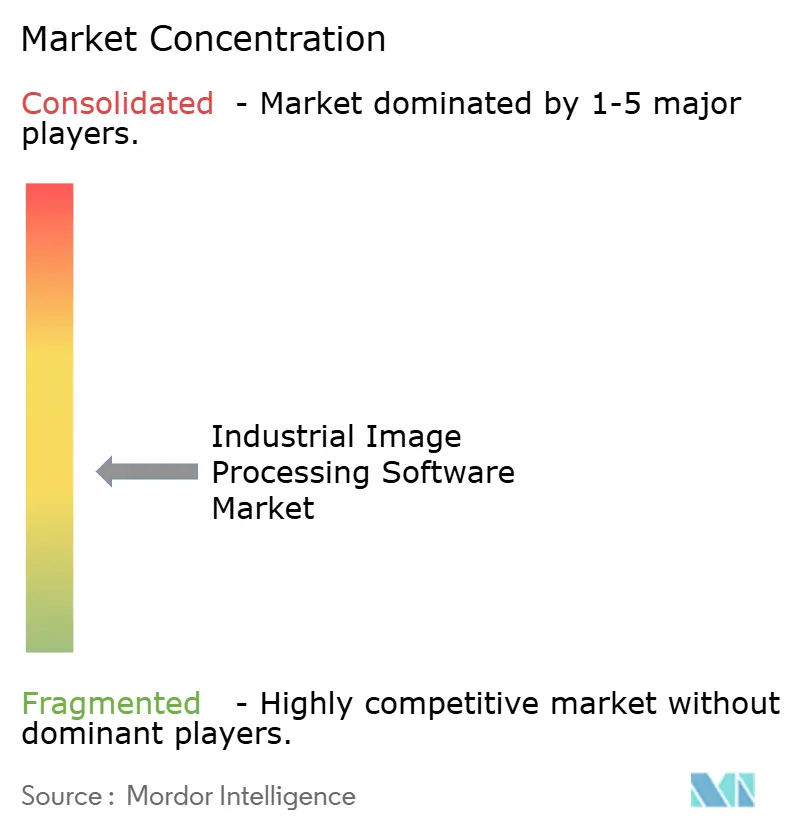
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
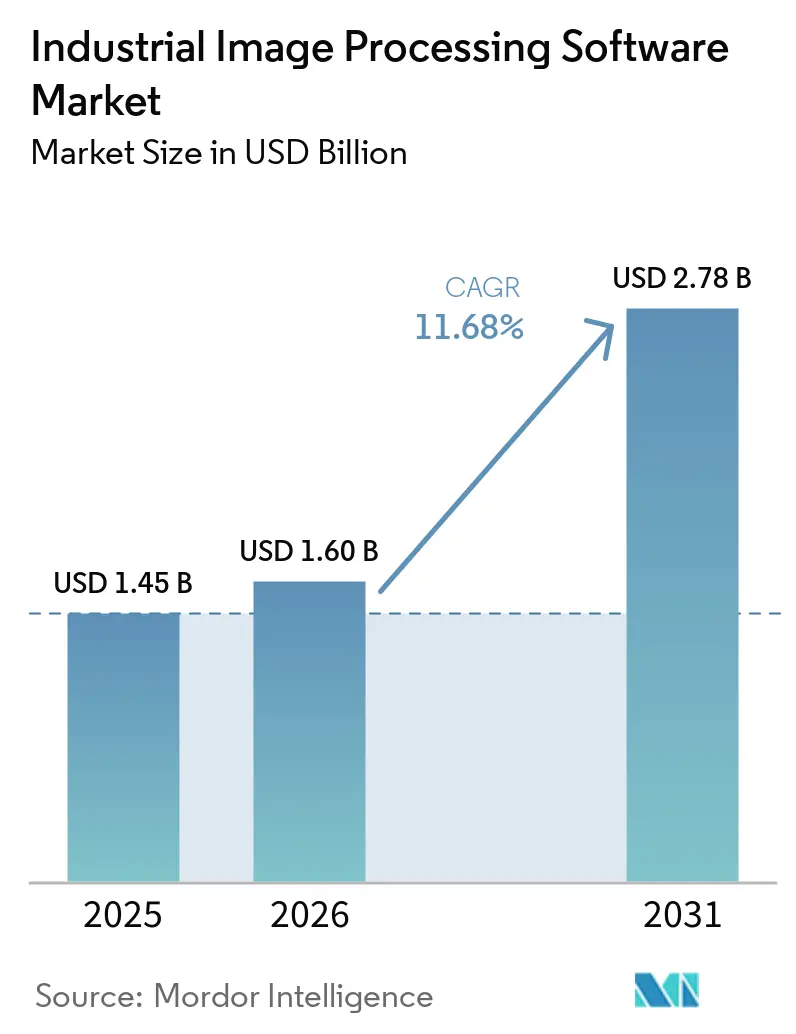
Mordor Intelligenceによる産業用画像処理ソフトウェア市場分析
産業用画像処理ソフトウェア市場規模は2025年に1.45 ビリオン 米ドルであり、2026年の1.60 ビリオン 米ドルから2031年には2.78 ビリオン 米ドルに達すると推定され、予測期間(2026年~2031年)のCAGRは11.68%となっています。製造業者は、孤立したルールベースの検査ステーションから、複数の施設にわたってAIモデル管理をサポートするソフトウェアプラットフォームへと移行しています。この変化により、新しい検査アプリケーションの導入に要する時間が短縮され、より広範な展開が現実的になっています。高速ラインは信頼性の高い応答時間を必要とするため、リアルタイム検査は引き続き生産現場を中心に行われています。競争はますますソフトェア機能に依存するようになっており、モデルガバナンス、エッジデプロイメント、工場システムとの統合が重要な要素となっています。産業用画像処理ソフトウェア市場は、規制された製造環境において、文書化された検査記録と管理されたAI運用に対するより高い要件にも直面しています。
主要レポートのポイント
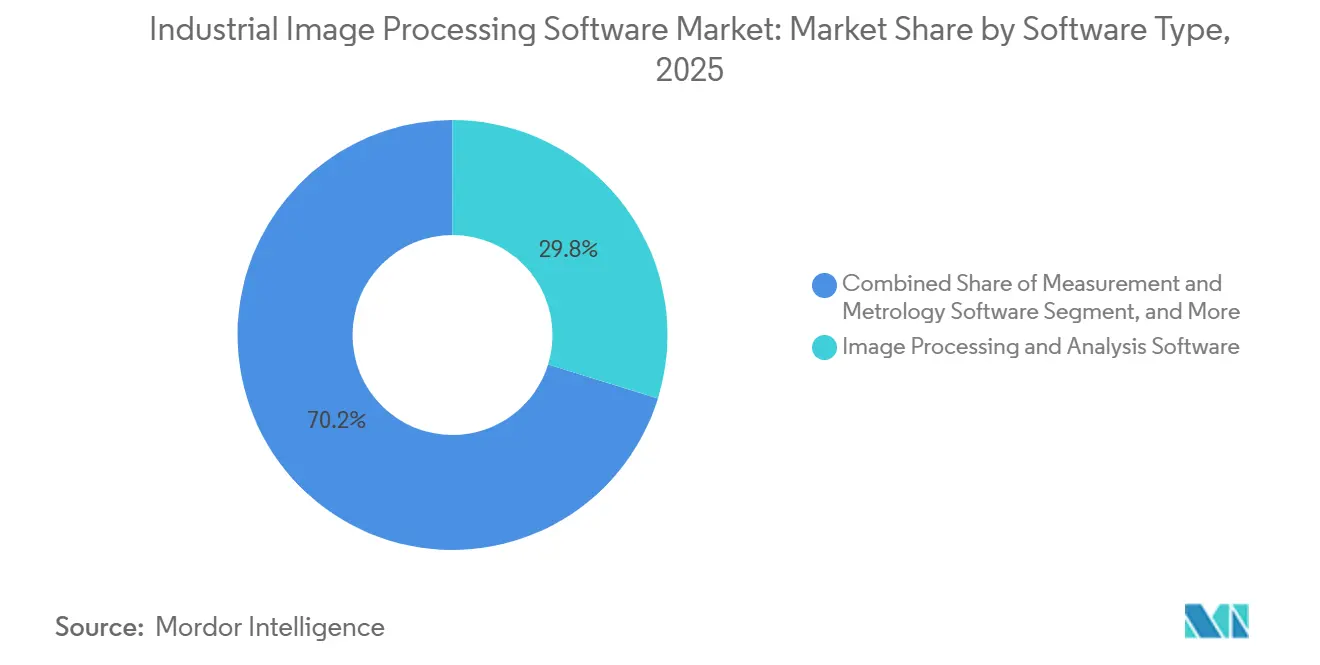
- ソフトウェアタイプ別では、画像分析・特徴抽出ソフトウェアが2025年の産業用画像処理ソフトウェア市場シェアの29.78%を占め、画像強調・前処理ソフトウェアは2031年までに12.24%のCAGRで拡大する見込みです。
- 展開モデル別では、オンプレミスおよびエッジソフトウェアが2025年の世界収益の73.23%を占め、クラウドベースのソフトウェアは2031年までに12.37%のCAGRで成長する見込みです。
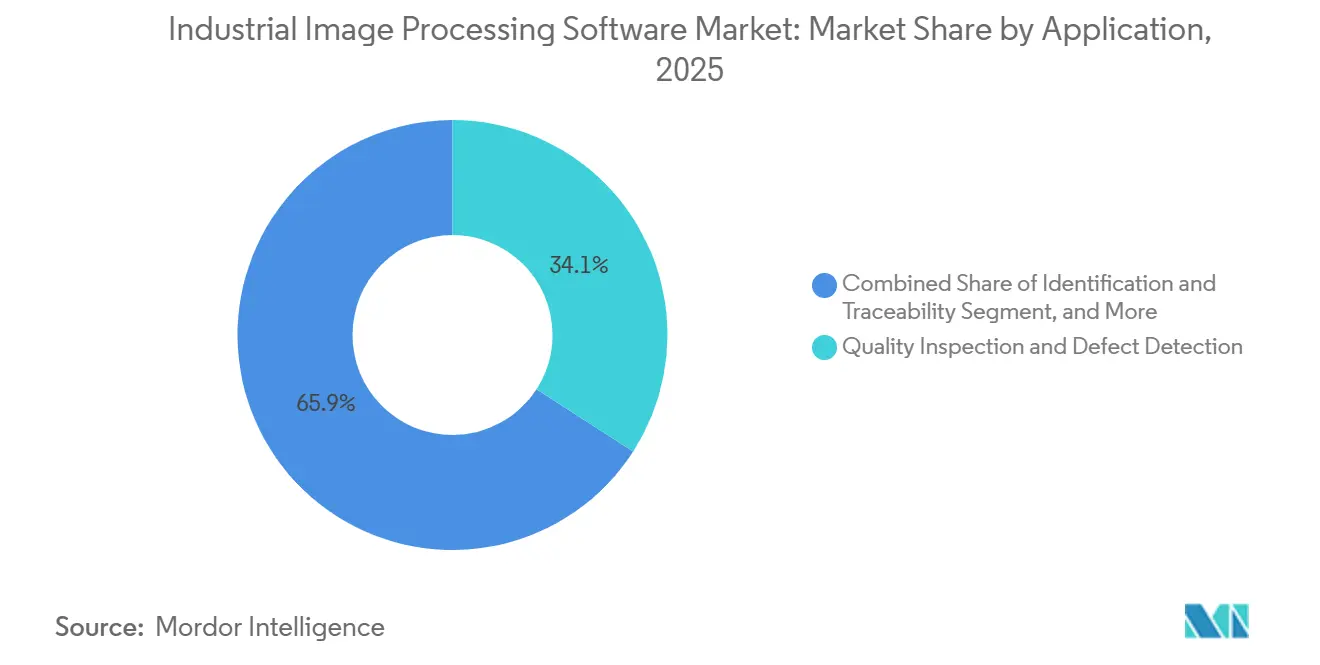
- 用途別では、品質検査・欠陥検出が2025年の総収益の34.11%を占め、ロボットガイダンスおよびビンピッキングは2031年までに12.42%のCAGRで進展する見込みです。
- エンドユーザー別では、自動車・モビリティが2025年の総収益の22.15%を占め、EVおよびバッテリー製造は2031年までに12.39%のCAGRで拡大する見込みです。
- 地域別では、アジア太平洋が2025年の世界収益の36.56%を占め、2031年までに12.83%のCAGRで成長する見込みです。
注:本レポートの市場規模および予測数値は、Mordor Intelligence 独自の推定フレームワークを使用して作成されており、2026年1月時点の最新の利用可能なデータとインサイトで更新されています。
市場動向とインサイト
ドライバーの影響分析*
| ドライバー | CAGRへの影響(概算)% | 地理的関連性 | 影響のタイムライン |
|---|---|---|---|
| 自動化品質検査とゼロ欠陥製造に対する需要の増大 | +3.2% | グローバル | 短期(2年以内) |
| AI対応検査と適応型画像分析の拡大 | +2.8% | グローバル(北米およびアジア太平洋地域での早期成果) | 中期(2〜4年) |
| ビジョンガイドロボティクスとスマートファクトリー展開の成長 | +2.1% | アジア太平洋地域が中核、欧州および北米への波及 | 中期(2〜4年) |
| 電子機器・半導体・バッテリー製造の複雑化 | +1.6% | アジア太平洋地域が中核、北米および欧州への波及 | 中期(2〜4年) |
| 産業における慢性的な労働力不足とスクラップ削減への圧力 | +1.1% | 北米および欧州 | 短期(2年以内) |
| ブラウンフィールド生産ラインのための再利用可能なエッジAIモデル | +0.7% | グローバル | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
自動化品質検査とゼロ欠陥製造に対する需要の増大
複数の生産段階を通過した欠陥は、各段階が完成部品に価値を付加するため、実質的な損失を生じさせる可能性があります。このため、早期検出は製造業者にとって重要な運用要件となっています。提供された調査によると、産業用AIビジョンシステムは100ミリ秒未満の推論速を維持しながら、1時間あたり10,000点以上の部品を検査することができます。この運用要件は、産業用画像処理ソフトウェア市場全体の需要を支えています。Volkswagen Groupは2025年に、品質管理コンピュータビジョンアプリケーションを含む1,200以上のAIアプリケーションを製造ネットワーク全体で活用しました。ある施設ではこれらのアプリケーションによりエネルギーコストを12%削減し、検査自動化が広範なプロセス改善を支援できることを実証しました。ISO 9001およびIATF 16949に基づく要件も、生産ラインにおけるタイムスタンプ付きで監査可能な検査記録への需要を支えています。これらの要件は産業用画像処理ソフトウェア市場にとって重要な意味を持ちます。
AI対応検査と適応型画像分析の拡大
産業用画像処理ソフトウェア市場は、固定されたルールベースのプログラミングから、事例ベースのディープラーニングモデルへとシフトしています。このアプローチは、古典的なビジョン手法を制限する可能性のある変化する照明条件、表面のばらつき、複雑なジオメトリへの対応に役立ちます。2026年5月、Cognexは、顧客がOneVisionを使用してシーリング検査アプリケーションを1日未満で構築・実証したと述べており、これは同等の古典的ビジョンプロジェクトの1年以上と比較されます。MVTec Software GmbHは2026年5月にHALCON 26.05をリリースし、ディープラーニングによる物体検出推論を最大5倍高速化し、ビジュアルプロンプティングによるマルチモーダル大規模言語モデルのサポートを追加しました。[1] 開発の高速化により、以前は大規模なカスタマイズが必要だった検査用途へのアクセスが広がる可能性があります。現在の生産画像で更新できるモデルは、製品やプロセスの変化に伴うメンテナンス負担を軽減することもできます。これにより、AI機能は産業用画像処理ソフトウェア市場においてますます重要になっています。
ビジョンガイドロボティクスとスマートファクトリー展開の成長
ビジョンガイドロボティクスは、画像処理ソフトウェアを自動ピッキング、ハンドリング、組立作業に結びつけます。この機能は、生産に多様な部品が含まれ、固定治具による自動化が困難な場合に特に有効です。韓国は2025年9月にM.AX製造AI変革アライアンスを立ち上げ、2026年に4.91 ビリオン 米ドルを割り当て、2030年までにAI対応工場500拠点を目標としています。提供された調査によると、このアライアンスは発足から100日以内に1,300以上の参加組織を擁しました。ABBとNVIDIAは2026年3月の共同発表において、精密製造における物理的AIへの入口としてロボットビジョンを位置づけました。ソフトウェアとロボティクスのこの連携が、産業用画像処理ソフトウェア市場を拡大しています。モデルを中央でトレーニングしながらローカルで実行することは、ネットワーク接続に依存せずにサイト間で一貫した慣行を必要とする企業にとって、ますます重要になっています。
電子機器・半導体・バッテリー製造の複雑化
半導体、電子機器、バッテリーの生産では、小さな欠陥が歩留まり、安全性、トレーサビリティに影響をえる可能性があるため、多くの工程で検査が必要です。半導体製造ではサブミクロンの検出が必要であり、検査ソフトウェアはプロセス制御に直接関連しています。Onto Innovationは2026年3月に、150ナノメートルまでのサブミクロン感度と前世代比3倍以上のスループット向上を実現したDragonfly G5検査システムを発売しました。Camtekは2026年4月に半導体検査向けのビジュアルAI機能を拡充するためにVisual Layerを買収しました。バッテリー工場では、電極コーティング、レーザー溶接品質、熱界面カバレッジ、パウチシール完全性の検査に検査ソフトウェアを使用しています。IEC 62660およびUN 38.3の要件は、製造実行システムに接続された検査記録への需要を支えています。これらの製造ニーズは、産業用画像処理ソフトウェア市場の需要を高めています。
抑制要因の影響分析*
| 抑制要因 | CAGRへの影響(概算)% | 地理的関連性 | 影響のタイムライン |
|---|---|---|---|
| 高い統合・校正コストおよび総所有コスト | -2.4% | グローバル | 短期(2年以内) |
| マシンビジョンおよび産業用AIスキルの不足 | -1.8% | 北米および欧州 | 中期(2〜4年) |
| レガシーシステムの相互運用性とデータ品質の制約 | -1.2% | グローバル | 長期(4年以上) |
| 製品ミックスおよびプロセス変更によるデータセットドリフト | -0.7% | グローバル | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
高い統合・校正コストおよび総所有コスト
運用可能な検査システムのコストは、元のソフトウェアライセンスとハードウェア見積もりの合計を超える場合があります。製造業者は、統合ミドルウェア、画像ストリーム用のネットワークアップグレード、エッジコンピューティング機器、および困難な動作条件に対する校正が必要になる場合があります。これらの要件は、資本予算が限られている中小規模の製造業者にとってより大きな障壁となる可能性があります。その結果、大企業が高度なシステムを導入する一方で、小規模施設はより簡単なツールを使用するという、二極化した導入パターンが生じる可能性があります。OPC UAやIEC 62443などの標準規格は、プロトコルおよびサイバーセキュリティの障壁の一部を軽減できます。工場が複数のサプライヤーや世代の機器を運用している場合、完全な相互運用性の実現は依然として困難です。
マシンビジョンおよび産業用AIスキルの不足
ビジョンの展開には、生産プロセス、画像データ、モデルトレーニング、工場制御に関する知識が必要です。このスキルの組み合わせは確保が難しく、初期実装とその後のモデルメンテナンスの両方を遅らせる可能性があります。担当者は、ディープラーニングワークフローの設定、パフォーマンスの監視、検査結果の運用システムへの統合ができなければなりません。技術系労働者をめぐる広範な競争にすでに直面している製造拠点では、人材不足がより深刻です。この制約により、必要な専門知識を削減するノーコードおよびローコードツールへの関心が高まっています。セットアップとモデル管理を簡素化するベンダーは、産業用画像処理ソフトウェア市場における主要な障壁に対処できます。アクセシビリティの向上は、産業用画像処理ソフトウェア市場への参加を促進することもできます。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
ソフトウェアタイプ別:
AIの採用がコアソフトウェアスタックを再定義画像分析・特徴抽出ソフトウェアは、2025年の産業用画像処理ソフトウェア市場シェアの29.78%を占めました。このソフトウェアは、多くの産業用ビジョンシステムで使用されるコアとなる演算機能を提供します。これらの機能には、特徴抽出、エッジ検出、ブロブ解析、モルフォロジー演算が含まれます。製造業者はこれらを寸法検証、表面グレーディング、存在確認に活用しています。自動車、電子機器、医薬品の生産ラインはいずれも、これらの確立された機能に依存しています。汎用画像処理ソフトウェアは、安定した文書化された検査ロジックを提供するため、引き続き重要な役割を担っています。画像強調・前処理ツールは、分析前の画像品質を向上させます。計測・メトロロジーソフトウェアは、再現性のある寸法チェックを必要とする用途に対応します。リアルタイム監視および異常検出ライブラリも、工場が定期的なサンプリングから継続的な監視へと移行するにつれて利用が拡大しています。
画像強調・前処理ソフトウェアは、2031年までに12.24%のCAGRで成長する見込みです。複雑な表面や変ジオメトリに対しては、手動で記述されたルールよりも事例ベースのトレーニングが適している場合があります。ディープラーニングモデルは、従来のアプローチを乱す可能性のある照明変動や製品の差異に対応できます。MVTecは2026年5月にHALCON 26.05をリリースし、ディープラーニングによる物体検出推論を最大5倍高速化しました。このリリースでは、ビジュアルプロンプティングを用いたマルチモーダル大規模言語モデルのサポートも追加されました。ハイブリッド実装では、既知の欠陥にはルールベースのツールを、異常な不具合にはAIツールを組み合わせることが期待されています。モデル圧縮とエッジネイティブ推論により、このアプローチは工場フロアでより実用的になる可能性があります。これらの機能は、産業用画像処理ソフトウェア業界で使用されるソフトウェアスタックを再構築する可能性があります。
注記: 個別セグメントのセグメントシェアはレポート購入時に入手可能
デプロイメントモデル別:
エッジが優位、クラウドが加速オンプレミス・エッジソフトウェアは2025年の産業用画像処理ソフトウェア市場規模の73.23%を占めました。生産ラインは、特に高速で稼働する場合、決定論的な応答時間を必要とします。クラウドのラウンドトリップは、即時の検査判断には許容できない遅延を引き起こす可能性があります。データ主権とサイバーセキュリティの要件も、施設が生産画像を自社の境界内に保持することを促しています。IEC 62443の要件は、制御された産業システムアーキテクチャの必要性を強化しています。Cognexは2026年4月に、エッジで最大157 TOPSのAI処理を実現するIn-Sight 6900ビジョンコントローラーを発売しました。このコントローラーは、外部PCなしで複数の高解像度AIモデルを並行して実行できます。これらの製品設計は、リアルタイム作業におけるローカル処理の継続的な重要性を示しています。
クウドベースソフトウェアは2031年までに12.37%のCAGRで成長すると予測されています。その役割は、集中型モデル開発、バージョン管理、フリート管理、およびサイト間の協調展開に集中しています。リアルタイム推論を工場フロアから移動させる必要はありません。Cognexは2026年5月にOneVisionを一般提供開始し、グローバル製造顧客に対してマルチサイトスケーリングコストを最大50%削減したと報告しました。同社はまた、ユーザーが単一ラインプロジェクトからグローバル展開へ数ヶ月ではなく数日で移行したと報告しました。Schneider Electricはこのプラットフォームを検査ネットワーク全体で使用し、提供された調査において誤検出を減らしながら歩留まりを2倍にしたと報告しました。ハイブリッド展開により、企業はラインレベルの信頼性を維持しながらモデルを集中管理できます。この組み合わせは、産業用画像処理ソフトウェア市場におけるエンタープライズ展開を支援します。
アプリケーション別:
大規模な品質検査が需要の基盤品質検査・欠陥検出は2025年のグローバル収益の34.11%を占めました。このアプリケーションは、自動車、電子機器、食品・飲料、製薬製造で使用されています。表面欠陥検出、寸法チェック、組立確認、異物識別をカバーしています。見逃した欠陥のコストは、検査システムの運用寿命全体にわたるコストを超える可能性があります。2025年の査読済みレビューでは、複雑な製造検査タスクへのディープラーニングモデルの利用増加が説明されました。計測・メトロロジーはより精密な寸法情報を提供します。識別とトレーサビリティは、検査を個々の部品と生産記録に結びつけます。組立検証とプロセス監視は、不良品の排除を超えてソフトウェアの使用を拡大します。これらのアプリケーションは合わせて、プロセス制御においてより広い役割を支援します。
ロボットガイダンスおよびビンピッキングは2031年までに12.42%のCAGRで拡大すると予測されています。これは固定治具が経済的でない高ミックス製造に有用です。KUKAは2026年にiiQKA.AI Visionを導入し、ロボットコントローラーで2Dおよび3D画像処理とAIアルゴリズムを組み合わせました。[2] このソフトウェアは、ユーザーに広範なビジョンの専門知識を必要とせずに、ビンピッキングおよび組立タスクをサポートします。CASIVIBOTは2026年6月に、電気モーター、半導体部品、新エネルギー精密製造アプリケーション向けのバッチ納品を開始しました。このシステムは継続的に稼働し、固定カメラステーションからモバイル検査プラットフォームへの移行を示しています。IATF 16949のトレーサビリティ要件も、製造実行システムデータに接続するロボット統合ビジョンシステムを促進しています。このアプリケーションは、産業用画像処理ソフトウェア市場の運用範囲を拡大しています。
注記: 個別セグメントのセグメントシェアはレポート購入時に入手可能
エンドユーザー別:
自動車がリードし、EV・バッテリー製造が加速自動車・モビリティは2025年のグローバル業界収益の22.15%を占めました。車両製造には、ボディパネル、パワートレインコンポーネント、シート、電子機器、最終組立にわたる多くの検査ポイントがあります。IATF 16949の要件は、主要サプライヤー間での自動化された監査可能な検査慣行を支援しています。ソフトウェア定義車両プラットフォームは、コネクタの配置、接着剤ビードのジオメトリ、センサー校正を検証する必要性を高めています。これらのチェックは多くの場合、組立ラインの速度で行われなければなりません。電子機器・半導体は、厳しい品質許容差のために別の重要なエンドユーザー基盤を代表しています。産業機械には寸法および組立確認に対する独自の需要があります。製薬・医療機器はトレーサブルで検証されたシステムを必要とし、食品・飲料業務は包装および汚染チェックの検査に依存しています。航空宇宙・防衛業務は高精度と文書化された品質管理を必要とします。
EV・バッテリー製造は2031年までに12.39%のCAGRで成長すると予測されています。ギガファクトリーの操業では、電極コーティング、レーザー溶接、熱界面、パウチシールの検査が必要です。見逃した欠陥は、多くの下流ユニットにわたってセルの安全性に影響を与える可能性があります。SICK AG は2026年8月にNovaマシンビジョンプラットフォーム向けのAI搭載3D機能を発売しました。この発売は、バッテリー組立検証、表面検査、自動車分類を対象としています。IEC 62660およびUN 38.3の要件は、製造実行システムにリンクされた完全な検査記録の必要性を支援しています。製薬・医療機器メーカーも、FDA 21 CFR Part 11が管理された電子記録を要求するため、引き続き有利なユーザーです。これらのニーズは、産業用画像処理ソフトウェア市場にコンプライアンスに敏感な複数の需要領域を与えています。
地域分析
アジア太平洋地域の産業用画像処理ソフトウェア市場
アジア太平洋地域は2025年の産業用画像処理ソフトウェア市場シェアの36.56%を占め、2031年にかけて12.83%のCAGRで成長すると予測されている。中国は大規模な製造基盤を背景に、同地域における最大の需要源となっている。国際ロボット連盟によると、2024年に世界で設置された54.2万台の産業用ロボットのうち74%がアジアに導入された。[3]提供された調査によれば、これらの設置台数の大半を中国が占めている。この導入基盤は、ビジョンソフトウェア、制御システム、および関連サービスへの需要を支えている。韓国は2025年9月にM.AXアライアンスを発足させ、2026年向けに4億9,100万米ドルの政府資金を提供するとともに、2030年までにAI対応工場500拠点の実現を目標として掲げている。日本は熟練労働者不足への対応としてAIスケジューリングおよび検査ツールを活用している。インドは自動車および医薬品生産の拡大を通じて需要を創出している。中国のスマート製造標準および日本の生産性補助金は、より体系的かつトレーサビリティの高い検査導入を促進している。
北米および欧州の産業用画像処理ソフトウェア市場
北米および欧州は、産業用画像処理ソフトウェア市場において技術的に成熟した中心地である。両地域は施設あたりの平均契約額が高く、AIネイティブプラットフォームのエンタープライズ利用が盛んであることが特徴である。北米における製造業の国内回帰投資および熟練労働者不足は、自動化調達を後押ししている。欧州はドイツ、イタリア、フランスに精密製造業者が集積している。DIN、ISO、およびCEマーキング要件は、検査ソフトウェア調達に向けた体系的な条件を提供している。フォルクスワーゲングループは2025年に品質管理向けのコンピュータービジョンを含む1,200以上のAIアプリケーションを生産ネットワーク全体で活用した。EUのAI法は、2026年以降、連するハイリスク用途に対して追加的な文書化および監査要件を導入する。これにより、正式なモデルガバナンスおよび監査証跡機能を備えたベンダーが優位に立つ可能性がある。
南米およびMEAの産業用画像処理ソフトウェア市場
南米、中東、およびアフリカは、規模は小さいながらも需要が拡大している地域である。南米では、自動車サプライヤーチェーンおよび食品加工がブラジルとアルゼンチンにおける段階的な導入を支えている。多国籍の完成品メーカーは、現地サプライヤーに品質認証基準の遵守を求めることで需要を創出する場合がある。サウジアラビアおよびUAEは、産業多角化プログラムを通じてグリーンフィールドのスマートファクトリープロジェクトを推進している。中東における大規模な導入は、石油化学および航空宇宙分野に集中している。アフリカでの普及は初期段階にあり、南アフリカ、エジプト、ナイジェリアにおいて食品・飲料・包装分野での活動が見られる。ラベル検証および異物混入検査は、これらのユーザーにとって一般的な導入の入口となっている。多国籍サプライチェーンとのより深い統合が、2031年にかけて標準化されたビジョンプラットフォームの幅広い活用を促進する可能性がある。
競合環境
産業用画像処理ソフトウェア市場は中程度に分散しています。Cognex、KEYENCE、Basler AGはマシンビジョンソフトウェアにおいて確立されたポジションを持っています。Siemens、ABB、Rockwell Automation、Mitsubishi Electricは、より広範な産業自動化プラットフォームを通じて競争しています。ベンダーはAIツールとクラウドからエッジへの運用モデルを通じて製品を差別化しています。これらの機能は、顧客が地理的に分散した生産ネットワーク全体でモデルを管理するのに役立ちます。Cognexは2026年5月にOneVisionを一般提供開始し、グローバル製造業者に対してマルチサイトスケーリングコストを最大50%削減したと報告しました。このプラットフォームには、提供された調査において3Mなどのエンタープライズ顧客も含まれていました。特許活動は、トランスフォーマーベースのビジョン、フューショット学習、デバイス上のモデル圧縮を中心に増加しています。このシフトにより、カメラ解像度だけでなく、ソフトウェアインテリジェンスの価値が高まっています。
AI特化した新規参入者は、既存のカメラハードウェアと連携できる検査レイヤーを構築しています。このアプローチは、ソフトウェアのパフォーマンスを単一の独自ハードウェアエコシステムから切り離します。これは、ユーザーが精度と相互運用性を重視する半導体およびバッテリー製造において特に関連性があります。Camtekは2026年4月に、検査・メトロロジー提供に大規模なビジュアルAI機能をもたらすためにVisual Layerを買収しました。[4] この動きは、機器会社が買収を通じてAIソフトウェア機能を追加することへの関心を反映しています。MVTec Software GmbHは2026年5月にHALCON 26.05をリリースし、より高速なディープラーニング推論とビジュアルプロンプティングサポートを追加しました。Cognexはまた、2026年4月にエッジAI処理最大157 TOPSを備えたIn-Sight 6900ビジョンコントローラーを導入しました。これらの動きは、集中管理とローカル実行の両方への継続的な投資を示しています。
コンプライアンス要件は、安全性に敏感な製造用途における競合選定にさらに影響を与える可能性があります。IEC 62443に準拠した展開アプローチとトレーサブルなモデルガバナンスをサポートするベンダーは、規制された調達プロセスにおいてより有利な立場に置かれる可能性があります。小規模製造業者は、コストと実装の複雑さを軽減するモジュール式でオープンなアプローチを引き続き求める可能性があります。これにより、統合された自動化プラットフォームと並んで、ハードウェアに依存しないサブスクリプション提供の余地が生まれます。大手サプライヤーは、設置済みの関係とエンドツーエンドの工場ポートフォリオを活用して採用を支援できます。専門ベンダーは、集中したソフトウェア開発とより迅速なAIモデル展開を通じて競争できます。したがって、産業用画像処理ソフトウェア業界にはいくつかの異なる競合アプローチが含まれています。この多様性により、産業用画像処理ソフトウェア市場は中程度に分散した状態を維持しています。
産業用画像処理ソフトウェア業界リーダー
-
Cognex Corporation
-
Basler AG
-
Keyence Corporation
-
Teledyne Technologies Incorporated
-
OMRON Corporation
- 注:主要企業の掲載順は順位を示すものではありません。
産業用画像理ソフトウェア市場
- Cognex Corporation
- Basler AG
- Keyence Corporation
- Teledyne Technologies Incorporated
- OMRON Corporation
- SICK AG
- National Instruments Corporation
- Allied Vision Technologies GmbH
- LMI Technologies Inc.
- Siemens Aktiengesellschaft
- Rockwell Automation, Inc.
- ABB Ltd.
- Emerson Electric Co.
- Mitsubishi Electric Corporation
- FANUC CORPORATION
- Datalogic S.p.A.
- Baumer Holding AG
- Balluff GmbH
- MVTec Software GmbH
- Stemmer Imaging AG
Recent Industry Developments in 産業用画像理ソフトウェア市場
- 2026年8月:SICK AGは、LanseriaにおいてNovaマシンビジョンプラットフォームを通じてAI搭載3D品質検査機能を発売し、ディープラーニングニューラルネットワークと精密3D高さデータ分析を追加ハードウェア不要の教示例示設定で組み合わせました。この発売は電子機器、バッテリー組立、自動車分類、タイヤ検査アプリケーションを対象とし、高精度3Dマシンビジョン技術向けのSICK初のインテリジェントAI機能を示しています。
- 2026年5月:Cognex Corporationは、Qualcomm Dragonwingプラットフォームを搭載したIn-Sight 3900ビジョンシステムを発売し、25MP解像度で毎分最大5,000部品の検査速度をサポートし、スループットを犠牲にせずに自動車、電子機器、次世代包装における要求の厳しいアプリケーションを対象としています。
- 2026年5月:MVTec Software GmbHはHALCON 26.05をリリースし、物体検出のディープラーニング推論を最大5倍高速化し、ビジュアルプロンプティングによるマルチモーダル大規模言語モデルのサポートを導入し、ディープラーニングパイプラインのカスタマイズのためのデータ拡張オペレーターを拡張しました。
- 2026年4月:Camtek Ltd.は、大規模ビジュアルデータ分析を専門とするテルアビブ拠点のAI企業Visual Layerの買収を発表し、先進インターコネクトパッケージング、メモリ、HBM、CMOSイメージセンサー、MEMSセグメントにわたる半導体検査のAIソフトウェア機能を強化しました。
グローバル産業用画像処理ソフトウェア市場レポートの調査範囲
産業用画像処理ソフトウェア市場は、産業用カメラおよびイメージングシステムからの視覚データを分析、解釈、処理するソリューションで構成されています。これらのソリューションは、産業業務全体にわたる品質検査、欠陥検出、計測、識別、自動化などのアプリケーションをサポートします。製造業者は産業用画像処理ソフトウェアを使用して、生産精度、運用効率、製品品質を向上させます。
産業用画像処理ソフトウェア市場レポートは、ソフトウェアタイプ(汎用画像処理ソフトウェア、画像強調・前処理ソフトウェア、画像分析・特徴抽出ソフトウェア、計測・メトロロジーソフトウェア、その他のソフトウェアタイプ)、デプロイメントモデル(オンプレミス・エッジソフトウェア、クラウドベースソフトェア、ハイブリッドソフトウェア)、アプリケーション(品質検査・欠陥検出、計測・メトロロジー、識別・トレーサビリティ、ロボットガイダンス、組立検証、プロセス監視)、エンドユーザー(自動車・モビリティ、電子機器・半導体、産業機械・設備、EV・バッテリー製造、製薬・医療機器、食品・飲料・包装、航空宇宙・防衛、その他のエンドユーザー)、地域(北米、南米、欧州、アジア太平洋、中東、アフリカ)別にセグメント化されています。市場予測は金額ベース(米ドル)で提供されます。
セグメンテーション概要
| 汎用画像処理ソフトウェア |
| 画像強調・前処理ソフトウェア |
| 画像分析・特徴抽出ソフトウェア |
| 計測・メトロロジーソフトウェア |
| その他のソフトウェアタイプ |
| オンプレミス・エッジソフトウェア |
| クラウドベースソフトウェア |
| ハイブリッドソフトウェア |
| 品質検査・欠陥検出 |
| 計測・メトロロジー |
| 識別・トレーサビリティ |
| ロボットガイダンス |
| 組立検証 |
| プロセス監視 |
| 自動車・モビリティ |
| 電子機器・半導体 |
| 産業機械・設備 |
| EV・バッテリー製造 |
| 製薬・医療機器 |
| 食品・飲料・包装 |
| 航空宇宙・防衛 |
| その他のエンドユーザー |
| 北米 | 米国 |
| カナダ | |
| メキシコ | |
| 南米 | ブラジル |
| アルゼンチン | |
| チリ | |
| その他の南米 | |
| 欧州 | ドイツ |
| 英国 | |
| フランス | |
| イタリア | |
| スペイン | |
| その他の欧州 | |
| アジア太平洋 | 中国 |
| 日本 | |
| インド | |
| 韓国 | |
| オーストラリア | |
| その他のアジア太平洋 | |
| 中東 | アラブ首長国連邦 |
| サウジアラビア | |
| カタール | |
| その他の中東 | |
| アフリカ | 南アフリカ |
| エジプト | |
| ナイジェリア | |
| その他のアフリカ |
| ソフトウェアタイプ別 | 汎用画像処理ソフトウェア | |
| 画像強調・前処理ソフトウェア | ||
| 画像分析・特徴抽出ソフトウェア | ||
| 計測・メトロロジーソフトウェア | ||
| その他のソフトウェアタイプ | ||
| デプロイメントモデル別 | オンプレミス・エッジソフトウェア | |
| クラウドベースソフトウェア | ||
| ハイブリッドソフトウェア | ||
| アプリケーション別 | 品質検査・欠陥検出 | |
| 計測・メトロロジー | ||
| 識別・トレーサビリティ | ||
| ロボットガイダンス | ||
| 組立検証 | ||
| プロセス監視 | ||
| エンドユーザー別 | 自動車・モビリティ | |
| 電子機器・半導体 | ||
| 産業機械・設備 | ||
| EV・バッテリー製造 | ||
| 製薬・医療機器 | ||
| 食品・飲料・包装 | ||
| 航空宇宙・防衛 | ||
| その他のエンドユーザー | ||
| 地域別 | 北米 | 米国 |
| カナダ | ||
| メキシコ | ||
| 南米 | ブラジル | |
| アルゼンチン | ||
| チリ | ||
| その他の南米 | ||
| 欧州 | ドイツ | |
| 英国 | ||
| フランス | ||
| イタリア | ||
| スペイン | ||
| その他の欧州 | ||
| アジア太平洋 | 中国 | |
| 日本 | ||
| インド | ||
| 韓国 | ||
| オーストラリア | ||
| その他のアジア太平洋 | ||
| 中東 | アラブ首長国連邦 | |
| サウジアラビア | ||
| カタール | ||
| その他の中東 | ||
| アフリカ | 南アフリカ | |
| エジプト | ||
| ナイジェリア | ||
| その他のアフリカ | ||
レポートで回答される主要な質問
産業用画像処理ソフトウェアセクターの規模はどのくらいですか?
産業用画像処理ソフトウェア市場規模は2026年に1.60 ビリオン 米ドルと推定され、11.68%のCAGRで成長し、2031年までに2.78 ビリオン 米ドルに達すると予測されています。
産業用画像処理ソフトウェアの需要を牽引しているものは何ですか?
需要は、自動化品質検査、AI対応画像分析、ビジョンガイドロボティクス、および複雑な半導体・バッテリー生産要件によって支えられています。
最も急速に成長しているソフトウェアタイプはどれですか?
画像強調・前処理ソフトウェアは、可変的な表面、照明、および製品ジオメトリに対応できるため、2031年までに12.24%のCAGRで成長する見込みです。
工場検査においてエッジデプロイメントが引き続き重要な理由は何ですか?
エッジデプロイメントは信頼性の高い低レイテンシ推論をサポートし、製造業者が生産画像を施設の境界内に保持するのに役立ちます。
最も急速に成長すると予測されているアプリケーションはどれですか?
ロボットガイダンスおよびビンピッキングは、高ミックス製造と自動化マテリアルハンドリングに支えられ、2031年までに12.42%のCAGRで成長すると予測されています。
産業用画像処理ソフトウェアの需要をリードしている地域はどこですか?
アジア太平洋地域は2025年に36.56%のシェアを占め、中国、韓国、日本、インドの製造活動に支えられ、2031年までに12.83%のCAGRで成長すると予測されています。