
Marktgröße und Marktanteile für satellitengestütztes industrielles Asset-Monitoring
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
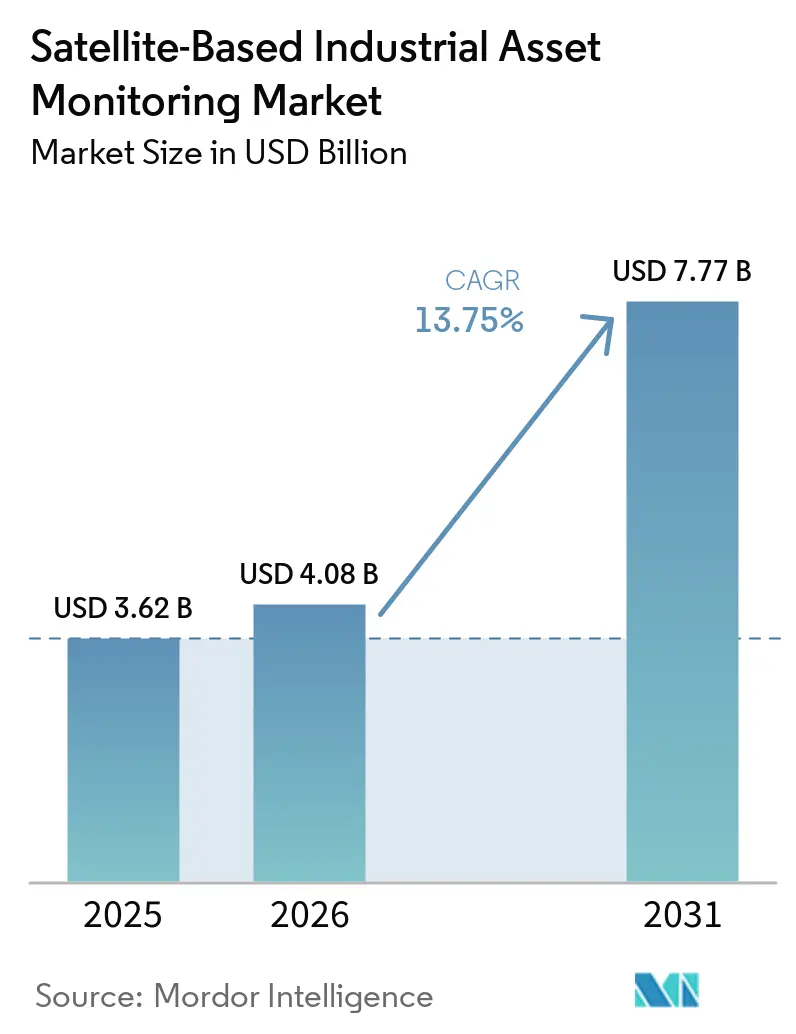
| Marktgröße (2026) | 4.08 Milliarden US-Dollar |
| Marktgröße (2031) | 7.77 Milliarden US-Dollar |
| Growth Rate (2026 - 2031) | 13.75 % |
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Nordamerika |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse für satellitengestütztes industrielles Asset-Monitoring von Mordor Intelligence
Die Marktgröße für satellitengestütztes industrielles Asset-Monitoring wurde im Jahr 2026 auf 4,08 Milliarden USD geschätzt und soll von 4,08 Milliarden USD im Jahr 2026 auf 7,77 Milliarden USD bis 2031 wachsen, bei einer CAGR von 13,75 % während des Prognosezeitraums (2026–2031). Die Nachfrage steigt dort, wo Öl- und Gasunternehmen, Bergbaubetriebe, Versorgungsunternehmen und Infrastrukturbetreiber nicht auf terrestrische Netzwerke angewiesen sein können. Konnektivität wird zunehmend bereits in der Projektplanungsphase festgelegt, was Überwachungsgeräte zu einem Teil der Kapitalausgaben machen kann, anstatt sie als spätere Betriebskosten zu behandeln. Der Markt für satellitengestütztes industrielles Asset-Monitoring entwickelt sich auch in Richtung Software, die Fernmesswerte von Sensoren in Wartungs- und Produktionsabläufe integriert. Vorschriften zur Pipeline-Überwachung, zum Methanmanagement und zur Infrastrukturdokumentation machen eine kontinuierliche Beobachtung für Beschaffungsentscheidungen immer relevanter. Der Wettbewerb konzentriert sich auf geringeren Gerätestromverbrauch, breitere Netzwerkoptionen und eine einfachere Integration in bestehende Betriebssysteme.
Wichtigste Erkenntnisse des Berichts
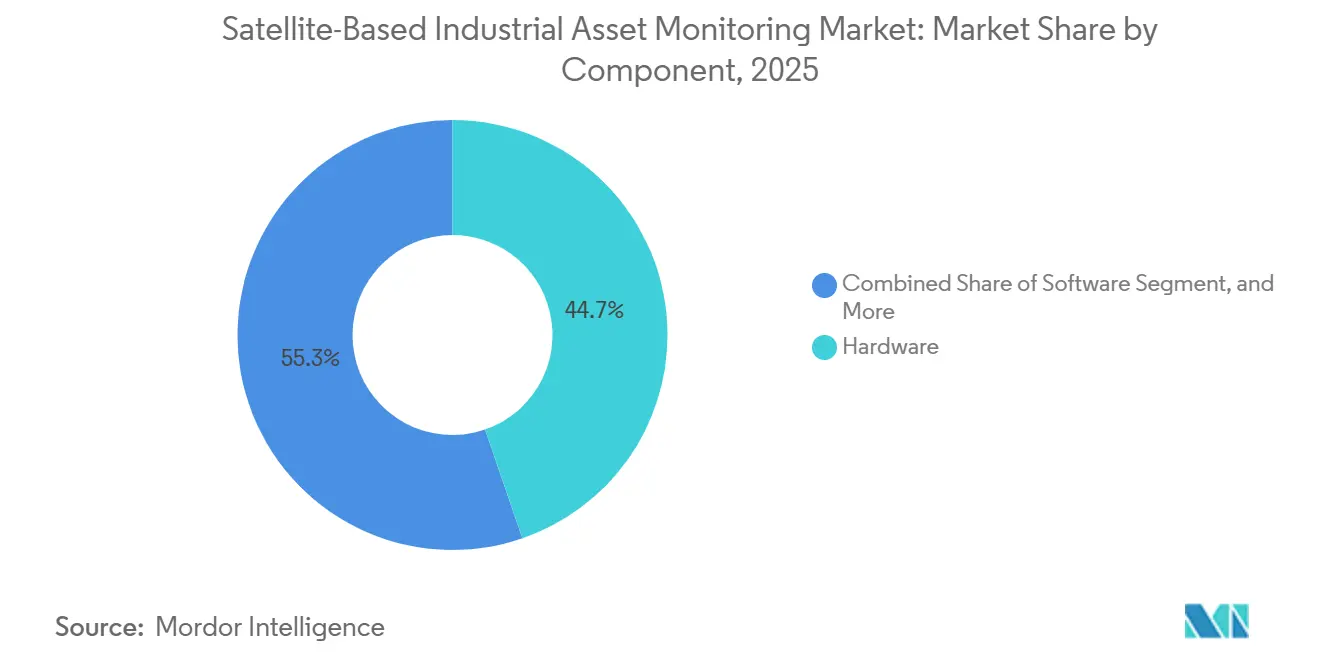
- Nach Komponente entfiel im Jahr 2025 ein Umsatzanteil von 44,73 % auf Hardware im Markt für satellitengestütztes industrielles Asset-Monitoring, während Software bis 2031 voraussichtlich mit einer CAGR von 13,94 % wachsen wird.
- Nach Konnektivitätstyp hielt LEO im Jahr 2025 einen Umsatzanteil von 47,31 %, während Multi-Orbit-Konnektivität bis 2031 voraussichtlich mit einer CAGR von 14,21 % wachsen wird.
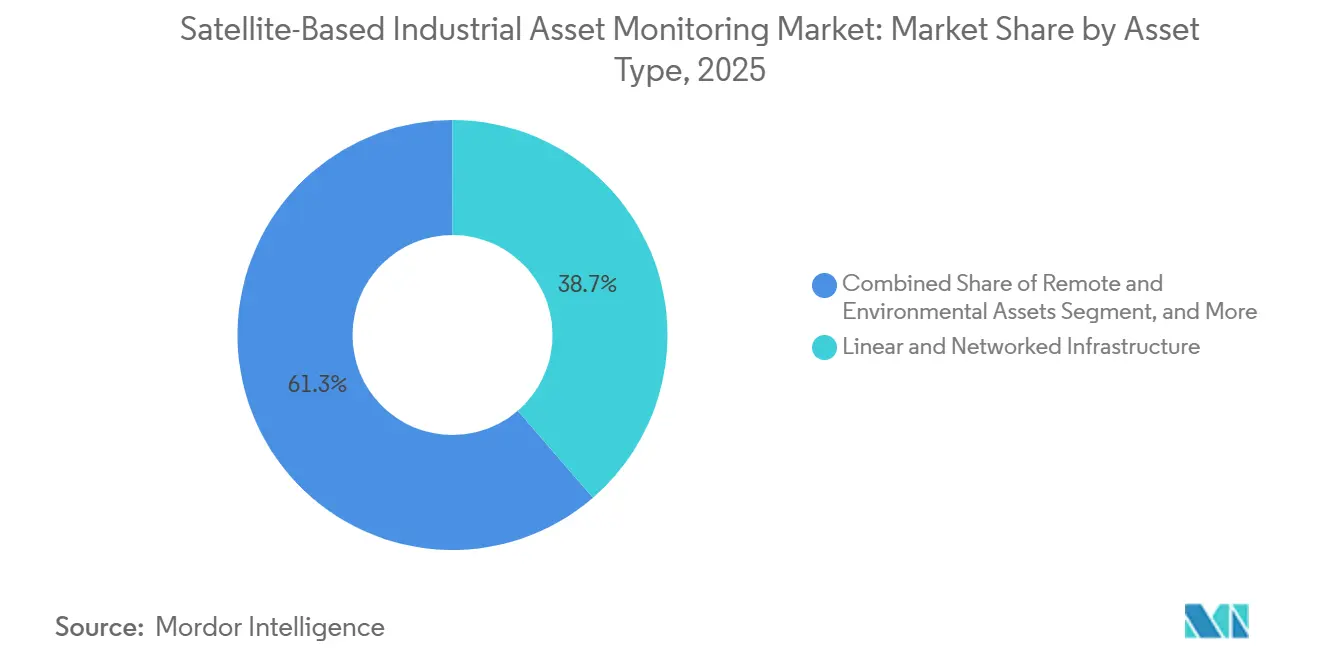
- Nach Asset-Typ entfiel im Jahr 2025 ein Umsatzanteil von 38,67 % auf lineare und vernetzte Infrastruktur im Markt für satellitengestütztes industrielles Asset-Monitoring, während abgelegene und Umwelt-Assets bis 2031 voraussichtlich mit einer CAGR von 14,16 % wachsen werden.
- Nach Endverbraucherbranche entfiel im Jahr 2025 ein Umsatzanteil von 25,83 % auf Öl und Gas im Markt für satellitengestütztes industrielles Asset-Monitoring, während Bergbau und Metalle bis 2031 voraussichtlich mit einer CAGR von 14,27 % wachsen werden.
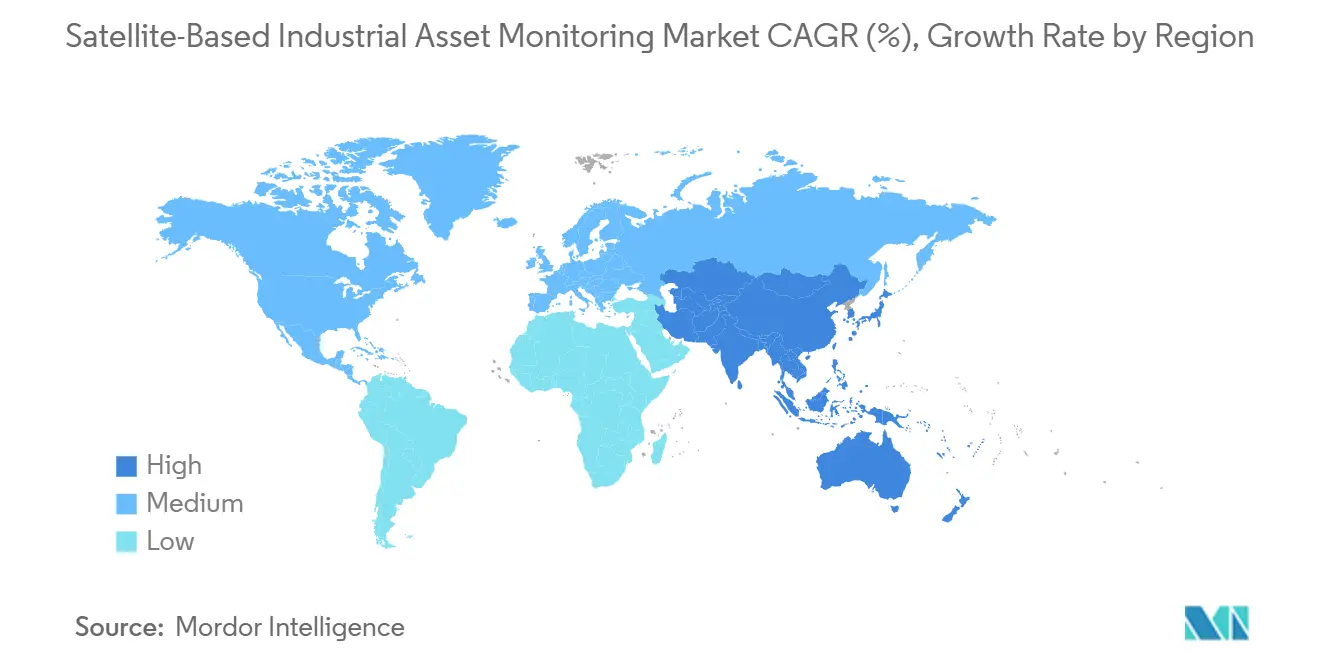
- Nach Geografie hielt Nordamerika im Jahr 2025 einen Umsatzanteil von 34,71 %, während der asiatisch-pazifische Raum bis 2031 voraussichtlich mit einer CAGR von 14,33 % wachsen wird.
Hinweis: Die Marktgröße und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzungsrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen vom Januar 2026 aktualisiert.
Globale Trends und Erkenntnisse im Markt für satellitengestütztes industrielles Asset-Monitoring
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Ausweitung industrieller Aktivitäten über die terrestrische Netzabdeckung hinaus | +3.0% | Global, konzentriert in Nahost und Afrika, Südamerika und abgelegenen Förderkorridoren im asiatisch-pazifischen Raum | Langfristig (≥ 4 Jahre) |
| Verbreitung energiearmer Satelliten-IoT-Geräte | +2.5% | Global | Mittelfristig (2–4 Jahre) |
| Einführung von Predictive Maintenance für abgelegene und kritische Assets | +2.1% | Global, mit früher Konzentration in Nordamerika und Europa | Mittelfristig (2–4 Jahre) |
| Regulatorische Nachfrage nach kontinuierlicher Infrastruktur- und Emissionsüberwachung | +1.8% | Nordamerika und Europa, mit Ausstrahlungseffekten auf Nahost und Afrika sowie den asiatisch-pazifischen Raum | Kurzfristig (≤ 2 Jahre) |
| Integration von Satellitenkonnektivität mit 3GPP-Nicht-terrestrischen Netzwerken | +1.4% | Global | Mittelfristig (2–4 Jahre) |
| Satellitengestützte Erkenntnisse zur Reduzierung von Kosten für Feldbegehungen | +1.1% | Global, konzentriert in Nordamerika und abgelegenen Betrieben im asiatisch-pazifischen Raum | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Ausweitung industrieller Aktivitäten über die terrestrische Netzabdeckung hinaus
Greenfield-LNG-Projekte im Norden Mosambiks und Papua-Neuguineas, Tiefseebohrungen im Südatlantik und Pipeline-Korridore in Zentralasien können Kommunikation jenseits der terrestrischen Abdeckung erfordern. An diesen Standorten fehlen häufig die für eine konventionelle Überwachung erforderlichen Mobilfunk-Repeater-Netzwerke, dennoch müssen die Anlagen weiterhin Betriebs- und Sicherheitsinformationen an zentrale Teams übermitteln. Projekte werden von Anfang an mit Satellitenkonnektivität als primärer Schicht geplant, anstatt diese nachträglich nach der Fertigstellung nachzurüsten. Dieser Ansatz ordnet Überwachungshardware den Kapitalausgaben zu, anstatt sie in separate Budgets für Betriebstechnologie einzuordnen, was interne Genehmigungsschritte verkürzen kann. Betreiber können gemeinsame Gerätestandards für künftige Upgrades an nahegelegenen Brownfield-Standorten festlegen, indem sie robuste LEO-IoT-Terminals verwenden, die eine Latenz von bis zu 15 Minuten tolerieren und im Gegenzug eine breite Abdeckung ohne standortspezifische Mobilfunk-Repeater bieten. Der Markt für satellitengestütztes industrielles Asset-Monitoring kann davon profitieren, wenn abgelegene Projekte von einzelnen Installationen zu standardisierten Überwachungsarchitekturen übergehen.
Verbreitung energiearmer Satelliten-IoT-Geräte
Die Hardware-Unterstützung für 3GPP-Nicht-terrestrische-Netzwerk-Standards reduziert den Energieverbrauch pro übertragenem Datenpunkt. Dies macht Satelliten-Links über einen Gerätelebenszyklus hinweg wettbewerbsfähiger gegenüber terrestrischen energiearmen Weitverkehrsnetzwerken, insbesondere wenn Betreiber 1 Gerät benötigen, das sowohl innerhalb als auch außerhalb der Mobilfunkabdeckung funktioniert. Nordic Semiconductor, Sateliot und Gatehouse Satcom validierten im Oktober 2025 eine 3GPP-NB-NTN-Verbindung über eine LEO-Konstellation mit dem nRF9151-Modem. Myriota stellte im Februar 2026 AssetHawk vor, das dort, wo verfügbar, Mobilfunk-Routing mit HyperPulse-5G-NTN-Satellitenkonnektivität unter 1 Servicevereinbarung kombiniert.[1]Myriota, „Ölfeld-Monitoring: EDGE und Myriotas Satelliten-IoT-Lösung,” Myriota, myriota.com. Das Design reduziert den Bedarf an separaten proprietären Satelliten-Stacks und kann Einkauf, Bereitstellung und Integration für Gerätehersteller vereinfachen. Niedrigere Modulkosten können es Betreibern ermöglichen, ganze Flotten auszurüsten, anstatt Satellitengeräte nur für isolierte Einheiten vorzubehalten.
Einführung von Predictive Maintenance für abgelegene und kritische Assets
Permanente Satellitenkonnektivität kann dort einen hohen Mehrwert bieten, wo ungeplante Ausfallzeiten oder Inspektionsarbeiten kostspielig sind. Offshore-Plattformen, Unterwasser-Pipelines, abgelegene Bohrlochköpfe und Hochspannungstransformatoren in entlegenen Netzkorridoren entsprechen diesem Betriebsprofil, da Feldbesuche möglicherweise speziellen Transport und Vorabplanung erfordern. EDGE Instruments verwendete Myriota-Direct-to-Orbit-Module für die Bohrlochkopfüberwachung in Argentinien, Kolumbien, Brasilien und Bolivien, und Betreiber berichteten nach früherer Anomalieerkennung von einer 40-prozentigen Reduzierung der Reaktionszeiten. Die HiberHilo-Überwachung an abgelegenen Shell-Bohrlöchern identifizierte unerwarteten Druck an inaktiven Bohrlöchern und unterstützte geplante Bohrlochinterventionen.[2]Hiber Global, „Wie Hiber und Shell die Fernbohrlochüberwachung transformieren,” Hiber Global, hiber.global. Diese Anwendungen erweitern die Überwachung auf Bedingungen, die zuvor zu kostspielig für häufige Inspektionen waren, und ermöglichen es Teams, Besuche auf der Grundlage gemeldeter Bedingungen zu priorisieren. Der Markt für satellitengestütztes industrielles Asset-Monitoring gewinnt zusätzliche Nachfrage, wenn Ferntelemetrie Teil des Asset-Health-Managements wird und nicht nur ein grundlegender Ortungsdienst ist.
Regulatorische Nachfrage nach kontinuierlicher Infrastruktur- und Emissionsüberwachung
Regulatorische Programme verleihen der Satellitenüberwachung eine formalere Rolle bei der betrieblichen Compliance. Die EU-Methanverordnung ist seit August 2024 in Kraft und erkennt die Satellitenüberwachung als Tier-3-Verifizierungsmethode für messungsbasierte Lecksuche und -reparatur an.[3]Europäische Kommission, „Methanemissionen,” Europäische Kommission, energy.ec.europa.eu. Ab 2027 müssen Importeure fossiler Gase in der EU eine Methanintensität von unter 0,2 % in den relevanten Lieferketten nachweisen, was die Überwachungsanforderungen auf vorgelagerte Produzenten ausweitet, die Europa beliefern. Die April-2026-Regelgebung der PHMSA hat den Einsatz von Satellitenbildern für Pipeline-Trassenpatrouillen offiziell genehmigt und gibt Pipeline-Betreibern eine anerkannte Option für Überwachungsaktivitäten. Die Internationale Energieagentur verzeichnete im Jahr 2025 mehr als 5 Millionen Tonnen Methan aus sehr großen Emissionsereignissen in Öl- und Gasanlagen, die von Satelliten erfasst wurden. Diese Anforderungen unterstützen eine regelmäßigere Datenerfassung, Dokumentation und Überprüfung bei regulierten Assets.
Analyse der Hemmnisse*
| Hemmnis | (~) % Auswirkung auf CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Hohe Gesamtbetriebskosten für robuste Satelliten-Monitoring-Installationen | -1.5% | Global, am stärksten in Südamerika, Afrika und aufstrebenden Märkten im asiatisch-pazifischen Raum | Mittelfristig (2–4 Jahre) |
| Begrenzte Energiebudgets und Datendurchsatz an abgelegenen Industriestandorten | -1.2% | Global, am stärksten an abgelegenen Förder- und Umweltüberwachungsstandorten | Mittelfristig (2–4 Jahre) |
| Fragmentierte Integration mit SCADA-, CMMS-, ERP- und GIS-Systemen | -0.9% | Global, insbesondere in reifen Industriemärkten in Nordamerika und Europa | Kurzfristig (≤ 2 Jahre) |
| Cybersicherheits- und Datensouveränitätsrisiken bei der Überwachung kritischer Infrastrukturen | -0.7% | Global, konzentriert in regulierten Branchen und regierungsnahen Installationen | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Hohe Gesamtbetriebskosten für robuste Satelliten-Monitoring-Installationen
Die Kosten für industrielles Satelliten-Monitoring umfassen robuste Hardware, mehrjährige Satelliten-Airtime, Ferninstallation, Inbetriebnahme und Datenplattformgebühren. Geräte für extreme Temperaturen, Vibrationen, Feuchtigkeit, funktionale Sicherheit und explosionsgefährdete Umgebungen können in Öl- und Gas-, Chemie- und Bergbauumgebungen weitere Beschaffungsanforderungen hinzufügen. Bei weniger kritischen Assets, die nur periodische Telemetrie erzeugen, können die jährlichen Kosten pro Asset den Wert übersteigen, der bei den aktuellen Terminal-Preisen einer kontinuierlichen Überwachung zugewiesen wird. Der Business Case ist daher ohne regulatorische Anforderung, einen klaren Risikoreduzierungsvorteil oder eine größere Flotte, über die Implementierungskosten verteilt werden können, schwächer. Die Hardwarekosten werden voraussichtlich sinken, wenn 3GPP-Release-18- und Release-19-Chipsätze nach 2027 die Serienproduktion erreichen. Kleinere Betreiber können weiterhin mit Adoptionsgrenzen konfrontiert sein, da sie Installationskosten nicht auf große Asset-Portfolios verteilen können.
Begrenzte Energiebudgets und Datendurchsatz an abgelegenen Industriestandorten
Viele abgelegene Industriestandorte sind auf Solarpanele, thermoelektrische Generatoren oder primäre Lithiumbatterien angewiesen. Diese Energiegrenzen schränken die Übertragungsfrequenz, das Sensor-Sampling und die Art der Daten ein, die von einem Feldstandort gesendet werden können. LEO-Store-and-Forward-Netzwerke sparen Energie, indem sie kurze Datenpakete während Satelliten-Überflugfenstern senden, sind jedoch nicht für die Übertragung großer Dateien oder kontinuierlicher Sensorströme ausgelegt. Der Ansatz tauscht Echtzeittransparenz gegen geringeren Energieverbrauch ein und eignet sich für Assets, bei denen periodische Stichproben ausreichend sind. Sich schnell ändernde Prozesse, einschließlich aktiver Bohrlochproduktion und Hochspannungsschaltungen, können an Wert verlieren, wenn Daten mit Verzögerung eintreffen oder wenn Schmalband-Links nur Nutzlasten im Kilobyte-Bereich unterstützen. Hybride Edge-Satelliten-Systeme können Anomalie-Alarme anstelle von Rohdaten senden, fügen jedoch Systemkomplexität und Vorabkosten hinzu.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Komponente: Hardware stützt den Umsatz, während Software die Aussichten anführt
Hardware entfiel im Jahr 2025 auf 44,73 % des Marktanteils für satellitengestütztes industrielles Asset-Monitoring. Die Nachfrage konzentrierte sich auf robuste Satelliten-Terminals, IoT-Modems und Antennen-Baugruppen, die für extreme Temperaturen, Vibrationen, Feuchtigkeit und Ferninstallationsbedingungen ausgelegt sind. Standard-Verbrauchermodule sind häufig ungeeignet, wenn Geräte über längere Zeiträume ohne lokalen technischen Support zuverlässig betrieben werden müssen. Dienstleistungen umfassen verwaltete Konnektivität, Gerätebereitstellung, Feldwartungsverträge, Installationsunterstützung und laufende Verwaltung für Fernbetreiber. Diese Servicevereinbarungen können den internen technischen Aufwand für verteilte Asset-Portfolios reduzieren.
Software wird voraussichtlich von 2026 bis 2031 mit einer CAGR von 13,94 % wachsen. Betreiber wechseln von der reinen Telemetrieerfassung zu Anwendungen, die Messwerte von Sensoren in Asset-Health-Modelle, Wartungsroutinen, Produktionsoptimierung und Betriebsabläufe integrieren. Die Branche für satellitengestütztes industrielles Asset-Monitoring profitiert, wenn Benutzer Informationen innerhalb etablierter Geschäftsprozesse interpretieren können, anstatt Konnektivität als isolierten Kauf zu behandeln. Analyseanwendungen können Benutzern helfen, normale Betriebsbedingungen von Messwerten zu unterscheiden, die eine Nachverfolgung erfordern. Enterprise-Softwarepakete können satellitengestützte Daten als Betriebsmerkmal und nicht als separaten Dienst einbeziehen. Dies kann die Rolle von Überwachungsdaten in der Wartungsplanung, im Feldeinsatz und bei betrieblichen Entscheidungen erweitern.


Nach Konnektivitätstyp: LEO führt die aktuelle Nutzung an, während Multi-Orbit an Dynamik gewinnt
LEO-Konnektivität hielt im Jahr 2025 einen Umsatzanteil von 47,31 % im Markt für satellitengestütztes industrielles Asset-Monitoring. Dedizierte IoT-Konstellationen unterstützen periodisches Monitoring, das effizienten Energieverbrauch, bescheidene Nutzlasten und eine breite Abdeckung jenseits von Mobilfunknetzen erfordert. Ihr Store-and-Forward-Betriebsmodell eignet sich für Geräte, die kurze Messwerte während Satelliten-Überflugfenstern übertragen können. Kinéis nahm am 1. Juni 2025 den kommerziellen Betrieb auf, nachdem die 25-Satelliten-Konstellation im März 2025 fertiggestellt worden war. Der Dienst zielt auf industrielle Infrastruktur und Umweltüberwachung mit einer Latenz von unter 15 Minuten ab.
MEO- und GEO-Links bedienen Anwendungen, die mehr Bandbreite oder kontinuierliche Datenverbindungen benötigen, einschließlich Offshore-Plattformen, Verarbeitungsanlagen und maritimen Flotten. Diese Links bleiben relevant, wo persistente Kommunikation wichtiger ist als energiearme periodische Telemetrie. Multi-Orbit-Konnektivität wird voraussichtlich von 2026 bis 2031 mit einer CAGR von 14,21 % wachsen, da Betreiber Abdeckung über mehr als 1 Orbitalschicht hinweg anstreben. Deutsche Telekom startete 2026 Multi-Orbit-IoT-Roaming und kombinierte LEO-Dienste von Sateliot und OQ Technology mit GEO-Abdeckung von Skylo. 3GPP-NTN-Standards unterstützen gemeinsamen Gerätezugang über Satelliten- und terrestrische Netzwerke. Dieser Ansatz kann die Abhängigkeit von 1 Netzwerkdesign für kritische Telemetrie reduzieren und gleichzeitig Hardware-Änderungen auf Geräteebene vermeiden.
Nach Asset-Typ: Lineare Netzwerke führen beim Umsatz, während Umwelt-Assets schneller wachsen
Lineare und vernetzte Infrastruktur erzielte im Jahr 2025 einen Umsatzanteil von 38,67 %. Pipelines, Stromübertragungsleitungen und Bahnkorridore erstrecken sich über Entfernungen, bei denen terrestrische Abdeckung schwierig und kostspielig zu installieren ist. Betreiber müssen große Trassenrechte überwachen und dabei mit den Folgen von Eingriffen Dritter, Geräteschäden und unentdeckten Strukturversagen umgehen. Die Marktgröße für satellitengestütztes industrielles Asset-Monitoring für diese Assets wird durch die Notwendigkeit gestützt, lange Korridore von einem zentralen Betriebsstandort aus zu beobachten. Satellitenbeobachtung kann auch die routinemäßige Inspektionsplanung unterstützen, wo der Bodenzugang begrenzt ist.
Feste industrielle Assets und Anlagen bilden eine wesentliche mittlere Ebene und nutzen häufig GEO- oder MEO-Verbindungen in Regionen mit begrenzter Kommunikationsinfrastruktur. Dazu gehören Werke und Verarbeitungsstandorte, die zuverlässige Verbindungen zu Betriebssystemen benötigen. Mobiles Equipment, einschließlich Muldenkipper, autonome Bergbaufahrzeuge und Offshore-Versorgungsschiffe, fügt eine weitere Nachfragekategorie hinzu. Abgelegene und Umwelt-Assets werden voraussichtlich von 2026 bis 2031 mit einer CAGR von 14,16 % wachsen. Umweltauflagen und staatliche Frühwarnnetzwerke für Waldbrände und Infrastrukturverformungen unterstützen diese Nachfrage. Der Markt für satellitengestütztes industrielles Asset-Monitoring ist relevant, wo verteilte Sensoren Abdeckung außerhalb von Mobilfunkversorgungsgebieten benötigen und wo Feldbegehungen schwer zu planen sind.
Nach Endverbraucherbranche: Öl und Gas führt, während Bergbau und Metalle schneller wachsen
Öl und Gas behielt im Jahr 2025 einen Umsatzanteil von 25,83 %. Bohrlochintegritätsüberwachung, Pipeline-Überwachung, Produktionskontrolle und Emissionscompliance stützen die Ausgaben in Bereichen, die von terrestrischen Netzwerken unterversorgt sind. Abgelegene Bohrlöcher und Pipeline-Abschnitte erfordern Informationen, die es Betreibern ermöglichen, Bedingungen zu identifizieren, bevor Feldteams entsandt werden. Die Internationale Energieagentur berichtete, dass Satelliten im Jahr 2025 mehr als 5 Millionen Tonnen Methan aus sehr großen Emissionsereignissen in Öl- und Gasanlagen erfasst haben. Compliance-Programme, einschließlich OGMP 2.0, der EU-Methanverordnung und EPA Subpart W, verstärken den betrieblichen Fokus auf Emissionsdaten.
Energie und Versorgungsunternehmen stellen eine weitere wichtige Nutzergruppe dar, die abgelegene Erzeugung, netzrandnahe erneuerbare Anlagen und Übertragungskorridore umfasst. Schifffahrt und Seeverkehr, Transport und Logistik, Landwirtschaft und Forstwirtschaft, Bauwesen und Infrastruktur sowie Regierung, Verteidigung und öffentliche Sicherheit nutzen ebenfalls Fernüberwachung für verteilte Betriebsassets. Bergbau und Metalle werden voraussichtlich von 2026 bis 2031 mit einer CAGR von 14,27 % wachsen, da die Aktivitäten für Kupfer, Lithium, Nickel und Gold in abgelegene Gebiete ausgeweitet werden. Fleet Space Technologies nutzte seine ExoSphere-Plattform mit Rio Tinto, Barrick Gold, Gold Fields und Maaden auf 5 Kontinenten. Diese Anwendungen erweitern den Satelliteneinsatz von der Geräteverfolgung auf unterirdische Erkenntnisse und unterstützen Betriebsentscheidungen an Standorten ohne terrestrische Kommunikationsinfrastruktur.
Geografische Analyse
Nordamerika hielt im Jahr 2025 einen Marktanteil von 34,71 % im Markt für satellitengestütztes industrielles Asset-Monitoring. US-amerikanische und kanadische Öl- und Gas-Pipeline-Betreiber, unterstützt durch Bundesvorschriften, bildeten eine wichtige Basis der regionalen Nachfrage. Die PHMSA genehmigte in ihrer Regelgebung vom April 2026 offiziell den Einsatz von Satellitenbildern für Pipeline-Trassenpatrouillen und bietet Betreibern eine anerkannte Compliance-Option für lange, schwer zugängliche Korridore. Iridium schloss im Januar 2026 On-Air-Tests von Iridium NTN Direct ab und zielte auf den kommerziellen Dienst für später im Jahr 2026 ab. Etablierte SCADA- und Automatisierungsinfrastruktur kann die Integration von Satellitendaten in bestehende Betriebstechnologiesysteme unterstützen, anstatt Betreiber zu zwingen, völlig separate Überwachungsprozesse zu erstellen.
Der asiatisch-pazifische Raum wird voraussichtlich von 2026 bis 2031 mit einer CAGR von 14,33 % wachsen. Australische Bergbauoperationen, Indiens Arbeit an der Lizenzierung von Satelliten-Schmalband und Chinas LEO-IoT-Kapazität unterstützen die regionale Nachfrage an Standorten mit großen Entfernungen zwischen industriellen Assets und terrestrischen Netzwerken. Satellitenüberwachung wird in australischen Bergbauoperationen eingesetzt, um Haulroad-Bedingungen, Minenwandverformungen und die Integrität von Tailings-Dämmen zu überwachen. Dies kann Hubschrauberbegehungen ersetzen und häufigere Beobachtungen für Sicherheits- und Betriebsteams ermöglichen. Chinas kommerzielle Satelliten-IoT-Anbieter bedienen Kohle-, Seltene-Erden- und Industriebetreiber in abgelegenen Gebieten, während Bergbausicherheitsrichtlinien konsistentere Beschaffungspraktiken in regionalen Betrieben unterstützen.
Europa wird durch Methanvorschriften geprägt, die Satellitenüberwachung als Teil von Compliance-Aktivitäten anerkennen. Ab 2027 müssen EU-Importeure fossiler Gase eine Methanintensität von unter 0,2 % in ihren Lieferketten nachweisen, was die Überwachungsanforderungen auf einige Produzenten ausweitet, die den europäischen Bedarf decken. Der Nahe Osten und Afrika kombinieren Golfstaaten-Investitionen in Öl-, Gas-, Wasserinfrastruktur und Logistik mit der Nachfrage aus abgelegenem Bergbau und Pipeline-Überwachung in Subsahara-Afrika. Sateliot und Datakorum kündigten im Oktober 2025 5G-NB-IoT-Konnektivität für abgelegene Öl-, Gas- und Wasserinfrastruktur in den Vereinigten Arabischen Emiraten an, während Südamerika durch Bohrlochkopfüberwachung in Argentinien, Kolumbien, Brasilien und Bolivien, Kupferbezirke in Chile und Peru sowie Schieferaktivitäten im argentinischen Vaca-Muerta-Becken gestützt wird.

Wettbewerbslandschaft
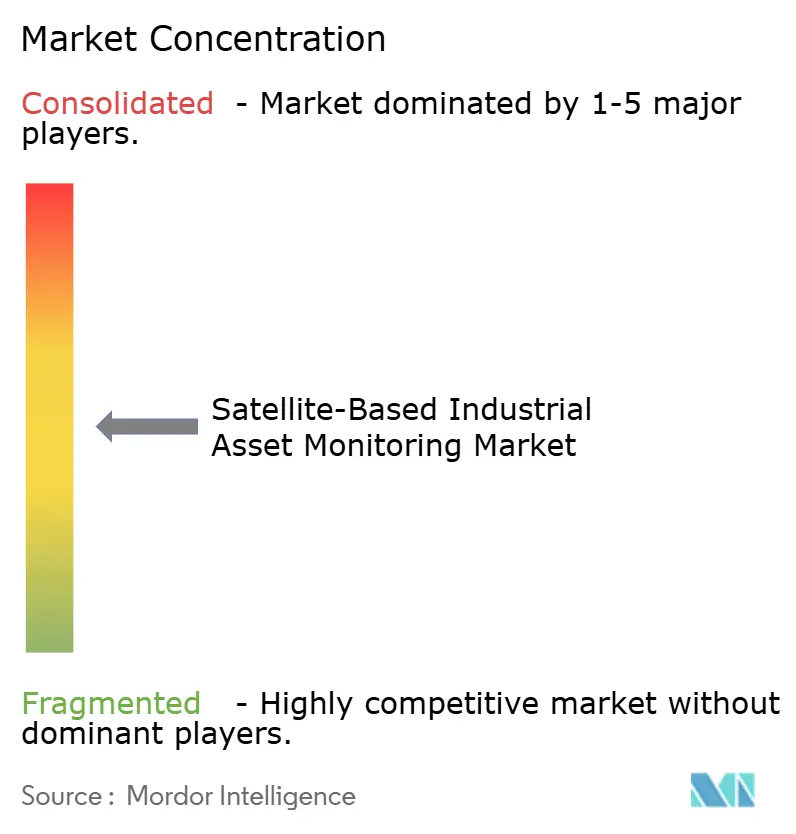
Der Markt für satellitengestütztes industrielles Asset-Monitoring ist mäßig fragmentiert über Betreiber, IoT-Spezialisten und Analyseanbieter. Etablierte Betreiber wie Iridium Communications, Hughes Network Systems, SES und Eutelsat bedienen Hochbandbreiten- und Dauerlinknutzungen, bei denen persistente Übertragung wichtig ist. Dazu gehören Offshore-Öl- und Gasanlagen, abgelegene Einrichtungen und maritime Überwachung. LEO-IoT-Spezialisten, darunter Kinéis, Myriota, Hiber, Astrocast und Kepler Communications, konkurrieren über geringen Energieverbrauch, Gerätekosten und breite Abdeckung für periodische Telemetrie mit niedrigen Datenraten. Der Markt für satellitengestütztes industrielles Asset-Monitoring hat unterschiedliche Lieferantengruppen, da periodische Telemetrie und kontinuierliche Datenlinks unterschiedliche Netzwerke, Terminals und Betriebsmodelle erfordern.
Anbieter legen mehr Wert auf Analysesoftware, Standardskompatibilität und die Fähigkeit, verschiedene Formen von Industrieausrüstung zu verbinden. 3GPP-NTN-Schnittstellen können den Gerätezugang über proprietäre Terminal-Designs hinaus erweitern und den Bedarf an Hardware-Änderungen reduzieren, wenn ein Gerät zwischen Netzwerken wechselt. Iridium und SKYWAVE kündigten im Juli 2026 eine Partnerschaft an, um Iridium Short Burst Data in OGx-IoT-Plattform-Terminals für Hersteller von Schwerlastgeräten zu integrieren. Die kombinierte Satelliten-, Mobilfunk- und WLAN-Lösung unterstützt Fernüberwachung, Predictive Maintenance und Diagnose für Geräte, die unter unterschiedlichen Abdeckungsbedingungen betrieben werden. Kinéis startete im Juni 2025 nach der Konstellationsinstallation auch kommerziell seinen LEO-IoT-Dienst und brachte eine weitere zweckgebaute Option für Nutzer in der industriellen Infrastruktur- und Umweltüberwachung auf den Markt.
Middleware, die Satelliten-Telemetrie direkt in SCADA-, CMMS-, ERP- und GIS-Systeme integriert, bleibt ein wichtiger Bereich für die Produktentwicklung. Solche Software kann den benutzerdefinierten Integrationsaufwand reduzieren und Industrienutzern helfen, Satellitendaten neben ihren bestehenden Asset-Datensätzen, Alarmen und Arbeitsaufträgen anzuzeigen. Regulierte Kunden berücksichtigen bei der Auswahl von Anbietern auch Sicherheitskontrollen und Datensouveränität, was Bodensegmentsicherheit und Standardskonformität neben der Konnektivitätsleistung zu einem Teil der Anbieterbewertung macht. Der Markt für satellitengestütztes industrielles Asset-Monitoring wird daher nicht allein durch Abdeckung definiert, und Anbieter müssen nachweisen, dass ihre Daten zuverlässig in bestehenden industriellen Prozessen genutzt werden können.
Marktführer für satellitengestütztes industrielles Asset-Monitoring
Iridium Communications Inc.
ORBCOMM Inc.
Myriota Pty Ltd
Globalstar, Inc.
Astrocast SA
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert

Aktuelle Branchenentwicklungen
- Juli 2026: Iridium Communications und SKYWAVE, ein ORBCOMM-Unternehmen, kündigten eine Partnerschaft an, um Iridium Short Burst Data direkt in SKYWAVEs OGx-IoT-Plattform-Terminals zu integrieren und Herstellern von Schwerlastgeräten eine integrierte Satelliten-, Mobilfunk- und WLAN-Lösung für Fernüberwachung, Predictive Maintenance und Diagnose bereitzustellen.
- Juni 2026: Kinéis und Dryad Networks installierten während der französischen Waldbrandsaison 2026 eine Lösung zur Früherkennung von Waldbränden und zur Umweltüberwachung unter Verwendung von Kinéis-Nanosatelliten und Dryad-Silvanet-Sensoren und lieferten mehrmals täglich Umweltwarnungen in Gebieten ohne terrestrische Abdeckung.
- Februar 2026: Deutsche Telekom startete den weltweit ersten Multi-Orbit-IoT-Roaming-Dienst und integrierte LEO-Konnektivität von Sateliot und OQ Technology mit GEO-Abdeckung von Skylo, wodurch 3GPP-NB-IoT-Geräte ohne Hardware-Änderungen zwischen terrestrischen und Satellitennetzwerken roamen können.
- Januar 2026: Iridium Communications schloss On-Air-Tests von Iridium NTN Direct ab, einschließlich bidirektionaler Nachrichtenübertragung über seine 66-Satelliten-LEO-Konstellation nach 3GPP-Release-19-NB-IoT-Standards, mit kommerziellem Dienst für die zweite Hälfte des Jahres 2026.


Umfang des globalen Berichts über den Markt für satellitengestütztes industrielles Asset-Monitoring
Der Markt für satellitengestütztes industrielles Asset-Monitoring bezieht sich auf Erdbeobachtungs- und Geoanalyse-Dienste, die optische, SAR- (Synthetic Aperture Radar), thermische, hyperspektrale und Methandetektions-Satellitendaten nutzen, um den Zustand, die Aktivität und die Umgebung von industriellen Assets und Infrastrukturen kontinuierlich zu überwachen.
Der Bericht über den Markt für satellitengestütztes industrielles Asset-Monitoring ist segmentiert nach Komponente (Hardware, Software und Dienstleistungen), Konnektivitätstyp (LEO-Satellitenkonnektivität, MEO-Satellitenkonnektivität, GEO-Satellitenkonnektivität und Multi-Orbit-Satellitenkonnektivität), Asset-Typ (lineare, feste industrielle, mobile und abgelegene Assets), Endverbraucherbranche (Öl und Gas, Energie und Versorgungsunternehmen, Bergbau und Metalle, Transport und Logistik, Schifffahrt und Seeverkehr, Landwirtschaft und Forstwirtschaft, Bauwesen und Infrastruktur sowie Regierung, Verteidigung und öffentliche Sicherheit) und Geografie (Nordamerika, Südamerika, Europa, asiatisch-pazifischer Raum sowie Naher Osten und Afrika). Die Marktprognosen werden in Wertangaben (USD) bereitgestellt.
| Hardware |
| Software |
| Dienstleistungen |
| LEO-Satellitenkonnektivität |
| MEO-Satellitenkonnektivität |
| GEO-Satellitenkonnektivität |
| Multi-Orbit-Satellitenkonnektivität |
| Lineare und vernetzte Infrastruktur |
| Feste industrielle Assets und Anlagen |
| Mobiles Equipment und Schwerlastgeräte |
| Abgelegene und Umwelt-Assets |
| Öl und Gas |
| Energie und Versorgungsunternehmen |
| Bergbau und Metalle |
| Transport und Logistik |
| Schifffahrt und Seeverkehr |
| Landwirtschaft und Forstwirtschaft |
| Bauwesen und Infrastruktur |
| Regierung, Verteidigung und öffentliche Sicherheit |
| Sonstige Endverbraucherbranchen |
| Nordamerika | Vereinigte Staaten | |
| Kanada | ||
| Mexiko | ||
| Südamerika | Brasilien | |
| Argentinien | ||
| Übriges Südamerika | ||
| Europa | Deutschland | |
| Vereinigtes Königreich | ||
| Frankreich | ||
| Italien | ||
| Spanien | ||
| Übriges Europa | ||
| Asiatisch-pazifischer Raum | China | |
| Japan | ||
| Indien | ||
| Südkorea | ||
| ASEAN | ||
| Übriger asiatisch-pazifischer Raum | ||
| Naher Osten und Afrika | Naher Osten | Saudi-Arabien |
| Vereinigte Arabische Emirate | ||
| Türkei | ||
| Übriger Naher Osten | ||
| Afrika | Südafrika | |
| Nigeria | ||
| Übriges Afrika | ||
| Nach Komponente | Hardware | ||
| Software | |||
| Dienstleistungen | |||
| Nach Konnektivitätstyp | LEO-Satellitenkonnektivität | ||
| MEO-Satellitenkonnektivität | |||
| GEO-Satellitenkonnektivität | |||
| Multi-Orbit-Satellitenkonnektivität | |||
| Nach Asset-Typ | Lineare und vernetzte Infrastruktur | ||
| Feste industrielle Assets und Anlagen | |||
| Mobiles Equipment und Schwerlastgeräte | |||
| Abgelegene und Umwelt-Assets | |||
| Nach Endverbraucherbranche | Öl und Gas | ||
| Energie und Versorgungsunternehmen | |||
| Bergbau und Metalle | |||
| Transport und Logistik | |||
| Schifffahrt und Seeverkehr | |||
| Landwirtschaft und Forstwirtschaft | |||
| Bauwesen und Infrastruktur | |||
| Regierung, Verteidigung und öffentliche Sicherheit | |||
| Sonstige Endverbraucherbranchen | |||
| Nach Geografie | Nordamerika | Vereinigte Staaten | |
| Kanada | |||
| Mexiko | |||
| Südamerika | Brasilien | ||
| Argentinien | |||
| Übriges Südamerika | |||
| Europa | Deutschland | ||
| Vereinigtes Königreich | |||
| Frankreich | |||
| Italien | |||
| Spanien | |||
| Übriges Europa | |||
| Asiatisch-pazifischer Raum | China | ||
| Japan | |||
| Indien | |||
| Südkorea | |||
| ASEAN | |||
| Übriger asiatisch-pazifischer Raum | |||
| Naher Osten und Afrika | Naher Osten | Saudi-Arabien | |
| Vereinigte Arabische Emirate | |||
| Türkei | |||
| Übriger Naher Osten | |||
| Afrika | Südafrika | ||
| Nigeria | |||
| Übriges Afrika | |||


Im Bericht beantwortete Schlüsselfragen
Wie groß ist der Markt für satellitengestütztes industrielles Asset-Monitoring?
Die Marktgröße für satellitengestütztes industrielles Asset-Monitoring betrug im Jahr 2026 4,08 Milliarden USD und wird voraussichtlich bis 2031 bei einer CAGR von 13,75 % 7,77 Milliarden USD erreichen. Der Markt für satellitengestütztes industrielles Asset-Monitoring bedient Betreiber, die eine dauerhafte Überwachung außerhalb terrestrischer Abdeckungsgebiete benötigen, insbesondere für Pipelines, abgelegene Anlagen und verteilte Umwelt-Assets, bei denen regelmäßige physische Inspektionen schwer zu organisieren sein können.
Welche Komponente führt bei den Ausgaben für industrielles Fernmonitoring?
Hardware führte im Jahr 2025 mit einem Umsatzanteil von 44,73 %, da industrielle Installationen robuste Terminals, Modems und Antennen-Baugruppen erfordern. Der Markt für satellitengestütztes industrielles Asset-Monitoring ist weiterhin auf diese Ausrüstung an Standorten angewiesen, die anspruchsvollen Umgebungsbedingungen, Vibrationen, Feuchtigkeit und großen Entfernungen vom technischen Support ausgesetzt sind. Geräteentscheidungen beeinflussen auch die Installationsplanung, das Energiemanagement und die Zuverlässigkeit der Felddatenerfassung.
Warum gewinnt Multi-Orbit-Konnektivität an Aufmerksamkeit?
Multi-Orbit-Konnektivität wird voraussichtlich bis 2031 mit einer CAGR von 14,21 % wachsen, da Betreiber Resilienz über Orbitalschichten hinweg für kritische Telemetrie anstreben. Im Markt für satellitengestütztes industrielles Asset-Monitoring kann gemeinsamer Gerätezugang dazu beitragen, die Abhängigkeit von 1 Orbit oder Servicekonfiguration zu reduzieren und die Kommunikation aufrechtzuerhalten, wenn sich die Abdeckungsbedingungen über die Betriebslebensdauer von Industrieausrüstung ändern. Der Markt für satellitengestütztes industrielles Asset-Monitoring kann diese Flexibilität nutzen, wenn keine einzelne Konstellation alle Anforderungen erfüllt.
Welche Endverbraucheranwendung wächst am schnellsten?
Bergbau und Metalle wird voraussichtlich bis 2031 mit einer CAGR von 14,27 % wachsen, da die Aktivitäten für Kupfer, Lithium, Nickel und Gold in abgelegene Gebiete ausgeweitet werden. Der Markt für satellitengestütztes industrielles Asset-Monitoring unterstützt Geräteverfolgung und unterirdische Erkenntnisse in diesen verteilten Betriebsgebieten, wo terrestrische Kommunikationsinfrastruktur begrenzt oder nicht verfügbar ist. Für den Markt für satellitengestütztes industrielles Asset-Monitoring kann die Überwachung auch eine sicherere Planung auf großen Bergbaustandorten mit schwierigem Gelände unterstützen.
Was schränkt die Einführung von Satelliten-Monitoring-Systemen ein?
Robuste Ausrüstung, Airtime, Ferninstallation, begrenzte Energie, Datendurchsatz und Integration mit Legacy-Systemen können Installationskosten und -komplexität erhöhen. Kleinere Teilnehmer im Markt für satellitengestütztes industrielles Asset-Monitoring können es schwierig finden, diese Kosten auf eine große Asset-Basis zu verteilen und gleichzeitig Sicherheits- und Betriebsanforderungen zu erfüllen, insbesondere wenn einzelne Standorte nur gelegentliche Messwerte benötigen.
Welche Region entwickelt sich beim satellitengestützten Asset-Monitoring am schnellsten?
Der asiatisch-pazifische Raum wird voraussichtlich bis 2031 mit einer CAGR von 14,33 % wachsen, unterstützt durch abgelegenen Bergbau, Satellitenlizenzierungsaktivitäten und LEO-IoT-Kapazität. Der Markt für satellitengestütztes industrielles Asset-Monitoring hat regionale Anwendungen in der Bergbausicherheit, Infrastrukturbeobachtung und abgelegener industrieller Kommunikation an Standorten mit eingeschränkter Mobilfunkabdeckung, einschließlich Gebieten, in denen Betreiber Haulroads, Tailings-Dämme, abgelegene Ausrüstung und feste Infrastruktur über große Entfernungen überwachen müssen. Die regionale Nachfrage spiegelt auch die Notwendigkeit wider, Betriebsteams regelmäßig mit Informationen zu versorgen, ohne auf den lokalen Netzwerkausbau angewiesen zu sein.
Seite zuletzt aktualisiert am:



