
Marktgröße und Marktanteile für industrielle Anlagenprüfdienstleistungen in Saudi-Arabien
Marktübersicht
| Studienzeitraum | 2021 - 2032 |
|---|---|
| Prognosedatenzeitraum | 2027 - 2032 |
| Marktgröße im Basisjahr (2026) | 1.46 Milliarden US-Dollar |
| Marktgröße (2027) | 1.57 Milliarden US-Dollar |
| Marktgröße (2032) | 2.46 Milliarden US-Dollar |
| Wachstumsrate (2027 - 2032) | 9.40 % |
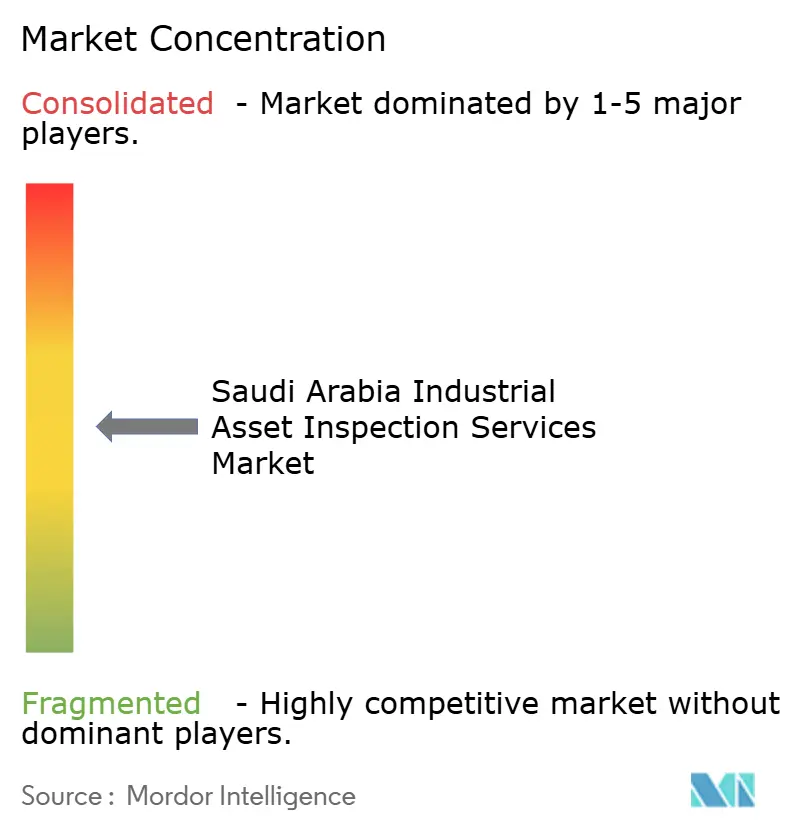
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse für industrielle Anlagenprüfdienstleistungen in Saudi-Arabien von Mordor Intelligence
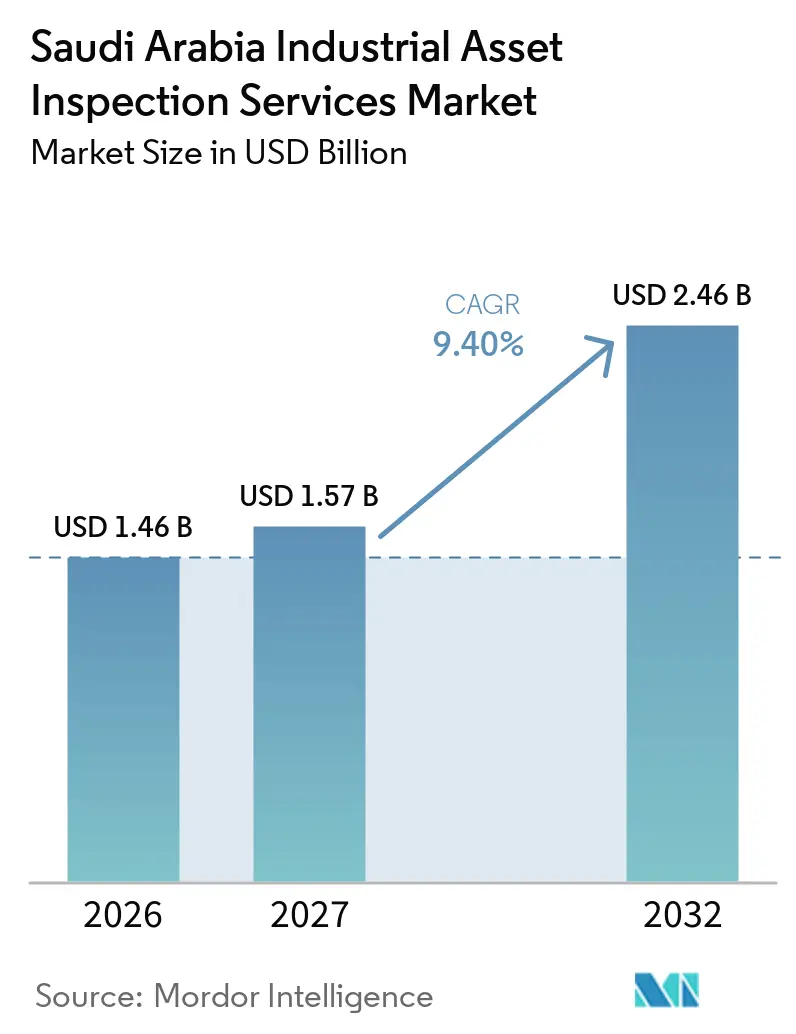
Die Marktgröße für industrielle Anlagenprüfdienstleistungen in Saudi-Arabien wurde im Jahr 2026 auf 1,46 Milliarden USD geschätzt und wird voraussichtlich von 1,57 Milliarden USD im Jahr 2027 auf 2,46 Milliarden USD bis 2032 wachsen, mit einem CAGR von 9,40 % während des Prognosezeitraums (2027–2032).
Der Markt für industrielle Anlagenprüfdienstleistungen in Saudi-Arabien wird durch Industrieinvestitionen, eine große Basis reifer Kohlenwasserstoff- und Versorgungsanlagen sowie strengere Compliance-Anforderungen für Betriebsanlagen gestützt. Saudi-Arabiens Nationale Industriestrategie identifiziert mehr als 800 industrielle Chancen. Sie zielt auf SAR 979 Milliarden (260,99 Milliarden USD) an privatwirtschaftlichen Investitionen bis 2035 ab, was die Basis der Anlagen erweitert, die Inbetriebnahme- und regelmäßige Integritätsarbeiten benötigen. Neue Anlagen fügen Prüfarbeiten bei der Inbetriebnahme und später risikobasierte Integritätsarbeiten hinzu, während bestehende Anlagen wiederkehrende Inspektionen erfordern, wenn die Ausrüstung altert. Der Markt für industrielle Anlagenprüfdienstleistungen in Saudi-Arabien profitiert auch von Prüfanforderungen, die mit Saudi Aramco-Verfahren, SASO-Akkreditierung und den Betriebsregeln der Royal Commission verknüpft sind. Größere Anbieter stärken ihre lokale Belegschaft, Technologieabdeckung und langfristige Kundenvereinbarungen, da diese Fähigkeiten zunehmend die Berechtigung für Großaufträge bestimmen.
Wichtigste Erkenntnisse des Berichts
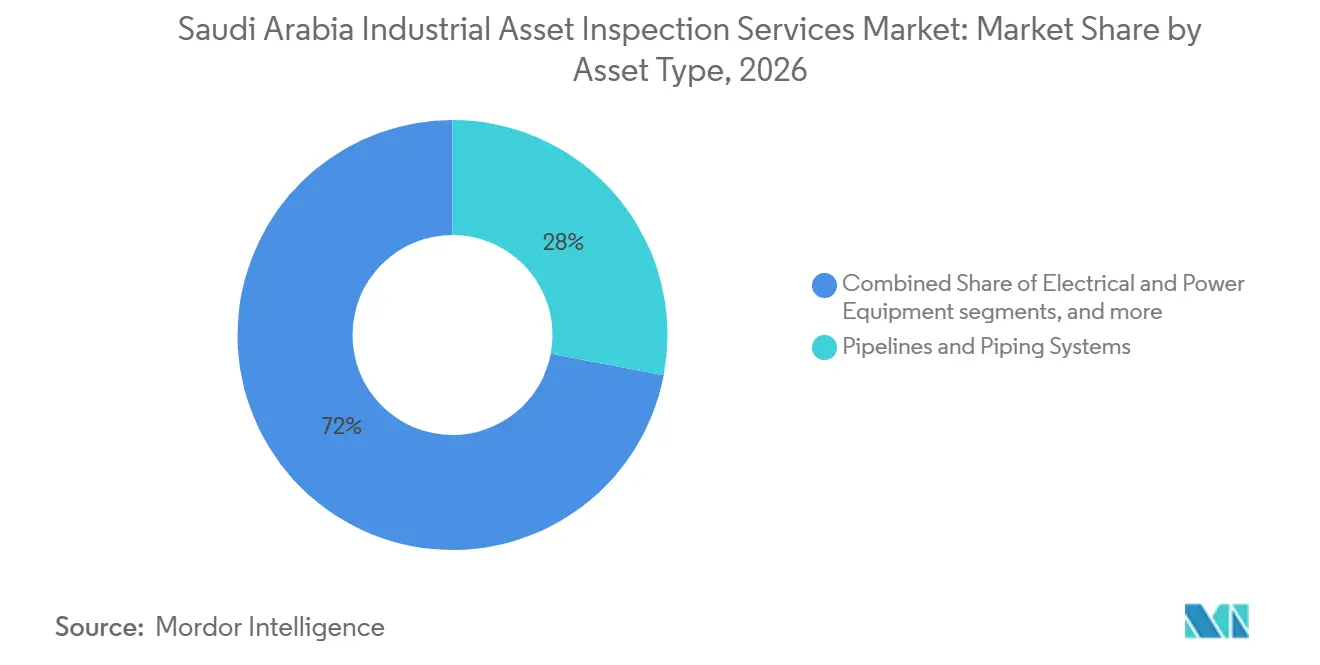
- Nach Anlagentyp hielten Pipelines und Rohrleitungssysteme im Jahr 2026 einen Marktanteil von 28 % am Markt für industrielle Anlagenprüfdienstleistungen in Saudi-Arabien, während elektrische und Stromausrüstung bis 2032 voraussichtlich mit einem CAGR von 10,5 % wachsen wird.
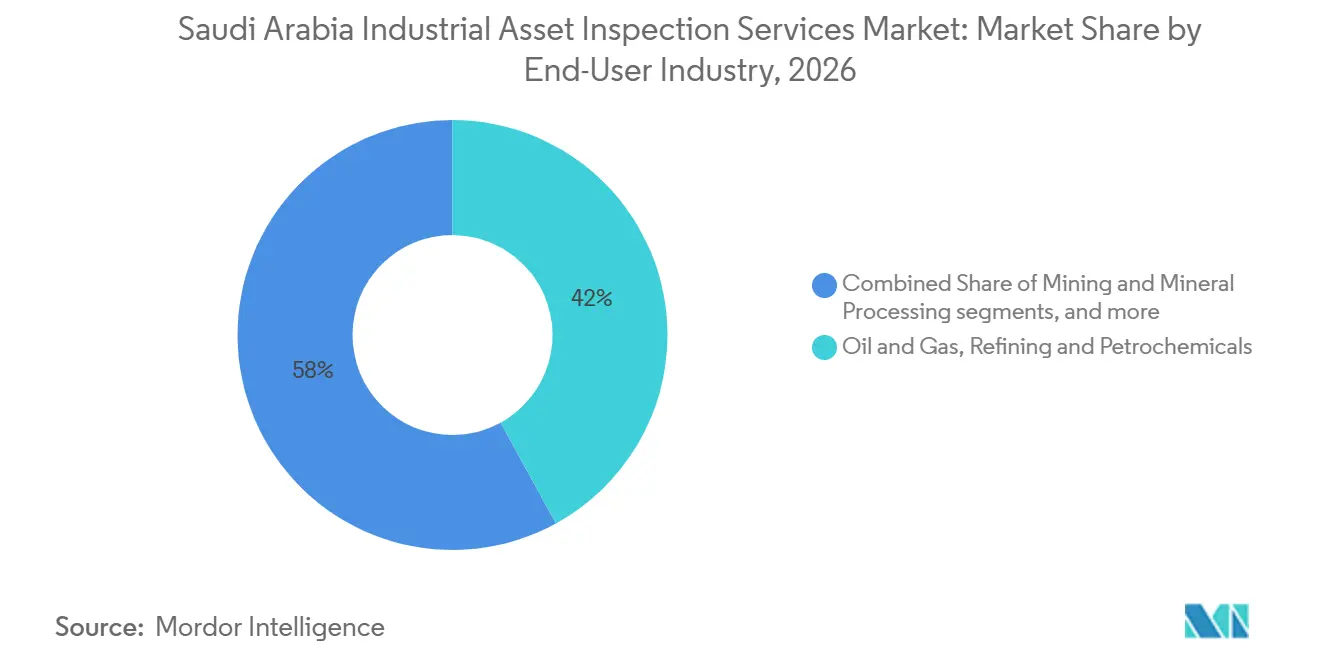
- Nach Endnutzerbranche entfielen Öl und Gas, Raffinierung und Petrochemie im Jahr 2026 auf 42 % der Marktgröße für industrielle Anlagenprüfdienstleistungen in Saudi-Arabien, während Stromerzeugung, erneuerbare Energien und Stromversorgungsunternehmen bis 2032 voraussichtlich mit einem CAGR von 11 % wachsen werden.
Hinweis: Die in diesem Bericht angegebenen Marktzahlen basieren auf dem proprietären Schätzrahmen von Mordor Intelligence, der neun Monate an Ist-Daten mit den Prognosen für das vierte Quartal des Basisjahres 2026 kombiniert.
Markttrends und Erkenntnisse für industrielle Anlagenprüfdienstleistungen in Saudi-Arabien
Analyse der Auswirkungen von Treibern*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Auswirkungs- zeitraum |
|---|---|---|---|
| Ausbau der saudischen Industriekapazität und der Basis kritischer Anlagen | +2.3% | National, konzentriert in der Ostprovinz, Jubail, Yanbu und dem NEOM-Korridor. | Langfristig (≥ 4 Jahre) |
| Alternde Kohlenwasserstoff-, Strom-, Entsalzungs- und Versorgungsanlagen | +1.8% | Ostprovinz, Ras Tanura, Jubail und Yanbu | Kurzfristig (≤ 2 Jahre) |
| Vision 2030 Lokalisierung und IKTVA-Beschaffungsanforderungen | +1.6% | National, konzentriert in der Lieferkette der Ostprovinz von Aramco | Mittelfristig (2–4 Jahre) |
| Saudische Industrie-Megaprojekte und Inbetriebnahme neuer Anlagen | +1.3% | NEOM, Rotes-Meer-Küste, Riad und Jubail | Langfristig (≥ 4 Jahre) |
| Digitalisierung von Prüfunterlagen und Umwelt-Compliance | +0.9% | National, mit stärkerer Aktivität in den Industriezonen von Aramco und RCJY | Mittelfristig (2–4 Jahre) |
| Bergbau, erneuerbare Energien und Diversifizierung der fortgeschrittenen Fertigung | +0.7% | Al Jalamid, Ras Al Khair, Yanbu und die Westprovinz | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Ausbau der saudischen Industriekapazität und der Basis kritischer Anlagen
Saudi-Arabiens Nationale Industriestrategie zielt auf SAR 979 Milliarden (260,99 Milliarden USD) an privatwirtschaftlichen Industrieinvestitionen in mehr als 800 Chancen bis 2035 ab[1]. Der Markt für industrielle Anlagenprüfdienstleistungen in Saudi-Arabien gewinnt an Dynamik, wenn Raffinerie-, Chemie-, Metall- und Fertigungsanlagen von der Bauphase in den Betrieb übergehen. Jubail und Yanbu haben kumulative Investitionen von über 400 Milliarden USD erhalten, was eine breite installierte Basis an Ausrüstung schafft, die Prüf- und Compliance-Arbeiten erfordert. Jede neue Anlage benötigt Inbetriebnahmeprüfungen vor dem Betrieb und später Integritätsinspektionen, wenn sie in den Routinebetrieb übergeht. Dieses Muster unterstützt wiederkehrende Nachfrage über einmalige Bautätigkeiten hinaus.
Alternde Kohlenwasserstoff-, Strom-, Entsalzungs- und Versorgungsanlagen
Ein großer Teil der Kohlenwasserstoff-, Strom-, Entsalzungs- und Versorgungsinfrastruktur Saudi-Arabiens wurde zwischen den späten 1970er und frühen 1990er Jahren in Betrieb genommen. Das Alter dieser Anlagen erhöht die Bedeutung risikobasierter Prüfprogramme für Druckbehälter, Rohrleitungen und Lagertanks. API 580 und API 581 unterstützen Ansätze, die den Prüfumfang mit dem Anlagenzustand und dem Betriebsrisiko verknüpfen. Anlageneigentümer benötigen daher Feldtests, technische Bewertungen und stärkere Prüfunterlagen anstelle einfacher Prüfungen in festen Intervallen. Die Personalqualifikationsanforderungen von Saudi Aramco begünstigen Anbieter, die zertifiziertes ZfP-Personal für diese Arbeiten bereitstellen können.
Vision 2030 Lokalisierung und IKTVA-Beschaffungsanforderungen
Aramco meldete im Jahr 2024 einen IKTVA-Beschaffungswert von 67 % und setzte sich ein Ziel von 70 % bis Ende 2025. Diese Anforderungen machen lokale Beschäftigung, Ausbildungsinvestitionen und inländische Kapazitäten zu wichtigen Faktoren im Markt für industrielle Anlagenprüfdienstleistungen in Saudi-Arabien. Internationale Anbieter, die Aramco-Aufträge anstreben, müssen glaubwürdige Lokalisierungspläne neben technischen Qualifikationen vorweisen. Die ASNT- und ITQAN-Partnerschaft bietet ZfP-Schulungen und Zertifizierungen in Saudi-Arabien für UT, MT, PT, RT und fortgeschrittene Methoden. Das ITQAN-Programm vom Mai 2026 in Al Juaymah bietet saudischen Fachleuten einen lokalen Weg, anerkannte ZfP-Kenntnisse zu erwerben.
Saudische Industrie-Megaprojekte und Inbetriebnahme neuer Anlagen
NEOM, SPARK, grüner Wasserstoff, Bergbau und Projekte der fortgeschrittenen Fertigung fügen dem Markt für industrielle Anlagenprüfdienstleistungen in Saudi-Arabien neue Ausrüstungsklassen hinzu. Sie erfordern Prüfungen für Stahlkonstruktionen, elektrische Systeme, mechanische Ausrüstung, Offshore-Anlagen, Wasserstoffleitungen, Ammoniakbehälter und Materialhandhabungssysteme. Die industrielle Entwicklung von NEOM führt Anlagen ein, die vor und nach der Inbetriebnahme multidisziplinäre Prüfungen benötigen. Baker Hughes gab im November 2025 die Einführung seiner Cordant Asset Performance Management-Suite an vier Aramco-Booster-Gaskompressorstationen bekannt und verknüpfte dabei Erkenntnisse zum Anlagenzustand mit der Wartungsplanung. Ma'aden meldete, dass Phase I von Phosphate 3 im dritten Quartal 2025 zu 50 % abgeschlossen war und weiterhin für eine Produktionshochlaufphase im Jahr 2027 geplant ist.
Analyse der Auswirkungen von Hemmnissen*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Auswirkungs- zeitraum |
|---|---|---|---|
| Mangel an saudisch zertifizierten ZfP- und Anlagenintegritätsspezialisten | -1.8% | National, am stärksten ausgeprägt in der Ostprovinz von Aramco, Jafurah und Offshore-Projekten | Kurzfristig (≤ 2 Jahre) |
| Beschaffungs- fragmentierung und verlängerte Lieferantengenehmigungszyklen | -1.4% | National, mit separaten Genehmigungsverfahren bei Aramco, SEC, SABIC und SWCC | Mittelfristig (2–4 Jahre) |
| Hohe Kosten für fortgeschrittene ZfP-Ausrüstung und strahlungskontrollierte Arbeiten | -1% | National, mit stärkerer Auswirkung auf inländische kleine und mittelgroße Prüfunternehmen | Mittelfristig (2–4 Jahre) |
| Harte Wüstenbedingungen, Zugangsbeschränkungen und Datenqualitätsrisiken | -0.7% | Abgelegene vorgelagerte, Offshore- und Wüstenanlagen in mehreren Regionen | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Mangel an saudisch zertifizierten ZfP- und Anlagenintegritätsspezialisten
Ein Mangel an saudisch zertifizierten ZfP- und Anlagenintegritätsspezialisten schränkt die Geschwindigkeit ein, mit der Anbieter für Prüfaufträge mobilisieren können. Der Markt für industrielle Anlagenprüfdienstleistungen in Saudi-Arabien erfordert Personal, das die Qualifikationsstandards der Kunden und technischen Anforderungen erfüllt, insbesondere bei Aramco-bezogenen Arbeiten. Die für die Zertifizierung erforderliche Ausbildung und beaufsichtigte Feldarbeit nimmt Zeit in Anspruch, auch wenn ITQAN den Zugang zu Schulungen erweitert[2]. Fortgeschrittene Techniken wie Phased-Array-Ultraschallprüfung, Laufzeitbeugung, Geführte-Wellen-Ultraschall und digitale Radiografie erfordern ebenfalls spezialisierte Ausrüstung und geschultes Personal. Die Kosten können kleinere inländische Unternehmen auf konventionelle Prüfarbeiten beschränken und Anbieter begünstigen, die Technologiekosten auf breitere Kundenportfolios verteilen können.
Beschaffungsfragmentierung und verlängerte Lieferantengenehmigungszyklen
Aramco, SABIC, Saudi Electricity Company und Saline Water Conversion Corporation unterhalten separate Lieferantengenehmigungen und Beschaffungsprozesse. Ein neuer Anbieter muss möglicherweise mehrere Qualifikationsverfahren abschließen, bevor er für eine breite Palette von Aufträgen bieten kann. Dies verlängert die Einstiegszeiträume und verschafft etablierten Rahmenvereinbarungen einen klaren Vorteil im Markt für industrielle Anlagenprüfdienstleistungen in Saudi-Arabien. Abgelegene Standorte, Offshore-Lagen, Wüstenhitze, eingeschränkter Zugang und schwierige Datenerfassungsbedingungen erhöhen das Risiko für Prüfprogramme zusätzlich.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Anlagentyp: Pipelines sichern den Umsatz, während Stromausrüstung das Wachstum anführt
Pipelines und Rohrleitungssysteme hielten im Jahr 2026 einen Marktanteil von 28 % am Markt für industrielle Anlagenprüfdienstleistungen in Saudi-Arabien, gestützt durch Saudi-Arabiens vorgelagerte, mittlere, nachgelagerte und Prozessrohrleitungsnetze. Pipelines bleiben eine große Quelle wiederkehrender Arbeiten, da ihr Prüfbedarf sich über Übertragungsleitungen, Prozessrohrleitungen, Offshore-Steigleitungen und Gassammelnetze erstreckt. Baker Hughes erhielt im Januar 2025 einen Auftrag für sechs Gaskompressoreinheiten und sechs Propankompressoren für Phase 3 des Jafurah-Feldes von Aramco.
Elektrische und Stromausrüstung wird voraussichtlich bis 2032 mit einem CAGR von 10,5 % wachsen. Das Segment profitiert von neuen Solar-, Wind-, Elektrolyse- und gasbefeuerten Stromanlagen, die Inbetriebnahmeprüfungen und regelmäßige Zustandsbewertungen erfordern. Transformatoren, Schaltanlagen, Wechselrichter, Hochspannungskabel und verwandte Systeme führen Arbeiten ein, die sich von konventionellen Behälter- oder Rohrleitungsprüfungen unterscheiden. Die Marktgröße für industrielle Anlagenprüfdienstleistungen in Saudi-Arabien für diese elektrischen Anlagen wächst, wenn erneuerbare Energie- und Stromprojekte in Betrieb gehen. Druckbehälter, Kessel, Wärmetauscher, Lagertanks, rotierende Ausrüstung und Industriestrukturen bleiben wichtig aufgrund der Konzentration von Raffinerie-, Petrochemie-, Offshore- und Marineanlagen. Die von Saudi Aramco genehmigte RT-Crawler-Technik von TCR Arabia zeigt den Wert von Technologiegenehmigungen für Pipeline-Prüfmethoden. Akkreditierung und Personalqualifikationen setzen einen einheitlichen Dienstleistungsstandard über alle Anlagenkategorien hinweg, während digitale Zustandsüberwachung prädiktive Auslöser für Kompressoren, Turbinen und Pumpen hinzufügen kann.

Nach Endnutzerbranche: Kohlenwasserstoffe halten den Anteil, während Strom das Wachstum anführt
Öl und Gas, Raffinierung und Petrochemie hielten im Jahr 2026 einen Marktanteil von 42 % am Markt für industrielle Anlagenprüfdienstleistungen in Saudi-Arabien. Stromerzeugung, erneuerbare Energien und Stromversorgungsunternehmen werden voraussichtlich bis 2032 mit einem CAGR von 11 % wachsen. Kohlenwasserstoffe behalten ihre führende Rolle, da die große Anlagenbasis von Saudi Aramco und die Struktur der genehmigten Lieferanten erhebliche Prüfausgaben auf qualifizierte Anbieter lenken. Die Jafurah-Entwicklung fügt Arbeiten über Bohrlochfertigstellungen, Sammelnetze, Verarbeitungsanlagen und Kompressionsausrüstung hinzu. Diese Basis bietet einen kontinuierlichen Strom von Integritäts- und Compliance-Aufträgen für etablierte Dienstleistungsunternehmen.
Das schnellere Wachstum bei Strom- und erneuerbaren Energieanlagen spiegelt den Ausbau der operativen erneuerbaren Kapazität und die Hinzufügung von Anlagen für grünen Wasserstoff wider. Vision 2030 meldete bis Mitte 2025 eine operative erneuerbare Energiekapazität von 6,5 GW. Die Anlage der NEOM Green Hydrogen Company soll 2027 mit der kommerziellen Produktion beginnen und Elektrolyseure, Hochdruck-Wasserstoffleitungen und Ammoniaksyntheseanlagen hinzufügen. Bergbau, chemische Fertigung, Metalle, Wasser und Abwasser, Lebensmittel und Getränke, Pharmazeutika und Transport fügen inkrementelle Nachfrage hinzu, was die Marktgröße für industrielle Anlagenprüfdienstleistungen in Saudi-Arabien über die beiden wichtigsten Endnutzergruppen hinaus verbreitert. Ihre kleineren, aber vielfältigen Anforderungen helfen, die Kundenbasis zu diversifizieren, wenn sich der Projektzeitplan in einem Hauptsektor ändert.[3]
Geografische Analyse
Der Markt für industrielle Anlagenprüfdienstleistungen in Saudi-Arabien ist primär inländisch, aber der Umsatz konzentriert sich auf eine begrenzte Anzahl von Industriekorridoren. Die Ostprovinz hält den größten Anteil an Prüfaktivitäten, da sie Dhahran, Dammam, Al Khobar, Ras Tanura und Jubail umfasst. Jubail verfügt über mehr als 540 Industrieanlagen und eine jährliche Produktionskapazität von über 500 Millionen Tonnen. Diese Konzentration unterstützt Arbeiten an Raffinerien, Petrochemie, Pipelines, Tanks, rotierender Ausrüstung und Versorgungssystemen.
Jafurah fügt in der Ostprovinz Greenfield-Nachfrage für Sammelnetze, Kompressorstationen und Gasverarbeitungsanlagen hinzu. Baker Hughes und Aramco gaben im Oktober 2025 eine Vereinbarung zur Ausweitung integrierter Coiled-Tubing-Bohroperationen über saudische Erdgasfelder bekannt. Yanbu ist ein weiterer wichtiger Prüfknotenpunkt aufgrund seiner Raffineriebasis und seiner wachsenden Rolle in der Wasserstoffentwicklung. Die Marktgröße für industrielle Anlagenprüfdienstleistungen in Saudi-Arabien in diesen Gebieten wird durch installierte Prozessanlagen sowie neue Bau- und Inbetriebnahmearbeiten gestützt. Die Industriepläne von RCJY deuten auf eine kontinuierliche Entwicklung in den verwalteten Städten hin.
Das NEOM-Gebiet in der Provinz Tabuk ist die am schnellsten wachsende Geografie für die Inbetriebnahme neuer Anlagen, mit Prüfbedarf für Strukturen, Offshore-Anlagen, mechanische Ausrüstung und elektrische Systeme. Riad expandiert als Nicht-Kohlenwasserstoff-Zentrum durch Industriegebiete, die Lebensmittel-, Pharma- und fortgeschrittene Fertigungsaktivitäten bedienen. Die SASO-Konformitätsanforderungen erweitern die Prüfberührungspunkte für regulierte Ausrüstung und Betriebsanlagen. Bergbaugebiete wie Al Jalamid, Ras Al Khair und der breitere Arabische Schild schaffen neue Arbeiten an abgelegenen Wüsten- und Küstenstandorten. SGS begann 2025 mit der Einführung von Geochemie-Probenvorbereitungsdiensten in Saudi-Arabien und stärkte damit die lokale Unterstützung für Bergbau- und Explorationskunden.
Wettbewerbslandschaft
Der Markt für industrielle Anlagenprüfdienstleistungen in Saudi-Arabien ist auf der obersten Ebene mäßig konzentriert. SGS Saudi Arabia, Bureau Veritas, Intertek, DNV Saudi Arabia, TÜV Rheinland Arabia, TÜV NORD, Applus+ Velosi und Baker Hughes Inspection Technologies sind durch Genehmigungen, lokale Kapazitäten und mehrjährige Kundenbeziehungen für große Aramco- und Megaprojektaufträge positioniert. Diese Unternehmen konkurrieren über die Breite der Dienstleistungen, Compliance-Systeme, qualifiziertes Personal und digitale Prüfwerkzeuge. Sie profitieren auch von etablierten Kundendaten, die dort wertvoll sind, wo Genehmigungsanforderungen umfangreich sind.
Technologie ist zu einem sichtbaren Teil der Wettbewerbspositionierung geworden. Baker Hughes gab im November 2025 seine erste unternehmensweite Cordant Asset Performance Management-Einführung in Saudi-Arabien bekannt, die vier Booster-Gaskompressorstationen im Rahmen der Phase-3-Erweiterung des Master Gas System abdeckt. Die Plattform integriert Anlagenzustand, Strategie und Werkzeuge zur Fehlerbehebung in das Gasinfrastrukturmanagement. Diese Art von Einführung kann die Kundenerwartungen an prädiktive Erkenntnisse, strukturierte Prüfdaten und Verbindungen zur Wartungsplanung erhöhen. Lokalisierung ist ein weiterer wichtiger Faktor, da Aramco auf seinem IKTVA-Forum 2025 145 Vereinbarungen und Absichtserklärungen im Wert von 9 Milliarden USD unterzeichnete. Internationale Unternehmen benötigen Einstellungen, Schulungen und Technologietransfer im Königreich, während inländische und regionale Anbieter durch stärkere Lokalisierungswerte und Kundennähe konkurrieren können.
TCR Arabia bietet ein Beispiel für gezielte Innovation durch seine RT-Crawler-Technik, die die Genehmigung von Saudi Aramco für Pipeline-Radiografieanwendungen erhalten hat. ACES International erwarb im Januar 2025 Inspection Technology Company und fügte seinem Dienstleistungsportfolio von Aramco genehmigte ZfP-Kapazitäten hinzu. Es bleibt Raum für spezialisierte Anbieter in den Bereichen Umwelt-Compliance, Korrosion, strukturelle Integrität und KI-gestützte Fehlererkennung. Der Markt für industrielle Anlagenprüfdienstleistungen in Saudi-Arabien belohnt Unternehmen, die technische, digitale und lokale Inhaltsanforderungen erfüllen und gleichzeitig zuverlässige Arbeiten über verteilte Standorte hinweg liefern können.
Marktführer für industrielle Anlagenprüfdienstleistungen in Saudi-Arabien
-
SGS Saudi Arabia
-
Bureau Veritas Saudi Arabia Co. Ltd.
-
Intertek Saudi Arabia Ltd.
-
Applus+ Velosi Arabia Ltd.
-
TCR Arabia Company Limited
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Aktuelle Branchenentwicklungen
- Mai 2026: Applus+ demonstrierte drohnengestützte Ultraschallprüfung (UT), Trockenschichtdickenmessung und gepulste Wirbelstromprüfung (PEC) für erhöhte Tankoberflächen und isolierte Rohrleitungen bei einem großen saudischen Öl- und Gasunternehmen. Verifizierte Messwerte zeigten eine enge Korrelation mit konventionellen Messungen. Der Ansatz reduzierte die Abhängigkeit von Gerüsten und Seilzugang und verringerte die Exposition des Personals gegenüber Arbeiten in der Höhe.
- November 2025: Baker Hughes gab einen mehrjährigen Vertrag mit CPECC im Auftrag von Aramco bekannt, um seine Cordant Asset Performance Management-Suite an vier Booster-Gaskompressorstationen im Rahmen der Phase-3-Erweiterung des Master Gas System einzusetzen. Der Umfang umfasst die Module Anlagenzustand, Anlagenstrategie und Anlagenfehlerbehebung. Es ist die erste unternehmensweite Cordant-Einführung des Unternehmens in Saudi-Arabien und etabliert einen digitalen Anlagenverwaltungs-Referenzfall für Prüfanalytik im Königreich.
- Oktober 2025: SGS eröffnete in Zusammenarbeit mit Golden Compass ein geochemisches Analyselabor in Dschidda. Die Einrichtung bietet Gold-, Basismetall- und Multielement-Analysen für Bergbau- und Explorationskunden in Saudi-Arabien. Sie reduziert die Abhängigkeit von exportbasierter geochemischer Prüfung und unterstützt die Bergbauentwicklungsziele des Königreichs. SGS ist an sieben saudischen Standorten tätig.
Berichtsumfang für den Markt für industrielle Anlagenprüfdienstleistungen in Saudi-Arabien
| Pipelines und Rohrleitungssysteme | Öl-, Gas- und industrielle Übertragungspipelines |
| Prozessrohrleitungen und industrielle Versorgungsrohrleitungen | |
| Offshore-Pipelines, Steigleitungen und Fließleitungen | |
| Druckbehälter, Kessel und Wärmetauscher | Druckbehälter und Prozessreaktoren |
| Industriekessel und Dampfsysteme | |
| Wärmetauscher und druckbeaufschlagte Wärmeanlagen | |
| Lagertanks und Auffangsysteme | Oberirdische und unterirdische industrielle Lagertanks |
| Industrielle Auffang- und Massenlagerungssysteme | |
| Rotierende und mechanische Ausrüstung | Pumpen, Kompressoren und industrielle Turbinen |
| Förderer, Antriebe und stationäre Produktionsmaschinen | |
| Sonstige installierte mechanische Ausrüstung | |
| Elektrische und Stromausrüstung | Transformatoren, Schaltanlagen und Stromverteilungsausrüstung |
| Generatoren und elektrische Installationen | |
| Stromübertragung und elektrische Versorgungsanlagen | |
| Industriestrukturen und stationäre Installationen | Industrieller Stahlbau und Ausrüstungsträger |
| Offshore-Plattformen und stationäre Energieinstallationen | |
| Industrietürme, Schornsteine und Tragstrukturen | |
| Sonstige stationäre Industrieanlagen | Prozessöfen und Feuerfestsysteme |
| Industrielle Instrumentierung und Steuerungsinstallationen | |
| Sonstige spezialisierte installierte Industrieanlagen |
| Öl und Gas, Raffinierung und Petrochemie |
| Stromerzeugung, erneuerbare Energien und Stromversorgungsunternehmen |
| Chemische Fertigung (ohne Petrochemie) |
| Metalle und sonstige industrielle Fertigung |
| Bergbau und Mineralverarbeitung |
| Wasser- und Abwasserversorgungsunternehmen |
| Lebensmittel- und Getränkeverarbeitung |
| Pharmazeutika und Bioverarbeitung |
| Transport, Logistik und Hafenbetrieb |
| Sonstige industrielle Endnutzer |
| Nach Anlagentyp | Pipelines und Rohrleitungssysteme | Öl-, Gas- und industrielle Übertragungspipelines |
| Prozessrohrleitungen und industrielle Versorgungsrohrleitungen | ||
| Offshore-Pipelines, Steigleitungen und Fließleitungen | ||
| Druckbehälter, Kessel und Wärmetauscher | Druckbehälter und Prozessreaktoren | |
| Industriekessel und Dampfsysteme | ||
| Wärmetauscher und druckbeaufschlagte Wärmeanlagen | ||
| Lagertanks und Auffangsysteme | Oberirdische und unterirdische industrielle Lagertanks | |
| Industrielle Auffang- und Massenlagerungssysteme | ||
| Rotierende und mechanische Ausrüstung | Pumpen, Kompressoren und industrielle Turbinen | |
| Förderer, Antriebe und stationäre Produktionsmaschinen | ||
| Sonstige installierte mechanische Ausrüstung | ||
| Elektrische und Stromausrüstung | Transformatoren, Schaltanlagen und Stromverteilungsausrüstung | |
| Generatoren und elektrische Installationen | ||
| Stromübertragung und elektrische Versorgungsanlagen | ||
| Industriestrukturen und stationäre Installationen | Industrieller Stahlbau und Ausrüstungsträger | |
| Offshore-Plattformen und stationäre Energieinstallationen | ||
| Industrietürme, Schornsteine und Tragstrukturen | ||
| Sonstige stationäre Industrieanlagen | Prozessöfen und Feuerfestsysteme | |
| Industrielle Instrumentierung und Steuerungsinstallationen | ||
| Sonstige spezialisierte installierte Industrieanlagen | ||
| Nach Endnutzerbranche | Öl und Gas, Raffinierung und Petrochemie | |
| Stromerzeugung, erneuerbare Energien und Stromversorgungsunternehmen | ||
| Chemische Fertigung (ohne Petrochemie) | ||
| Metalle und sonstige industrielle Fertigung | ||
| Bergbau und Mineralverarbeitung | ||
| Wasser- und Abwasserversorgungsunternehmen | ||
| Lebensmittel- und Getränkeverarbeitung | ||
| Pharmazeutika und Bioverarbeitung | ||
| Transport, Logistik und Hafenbetrieb | ||
| Sonstige industrielle Endnutzer | ||
Im Bericht beantwortete Schlüsselfragen
Wie groß ist der Markt für industrielle Anlagenprüfdienstleistungen in Saudi-Arabien im Jahr 2026?
Der Sektor wird im Jahr 2026 auf 1,46 Milliarden USD geschätzt und soll bis 2032 2,46 Milliarden USD erreichen, mit einem CAGR von 9,4 %. Der Ausblick spiegelt neue Industrieanlagen, reife Ausrüstung und strengere Qualifikationsanforderungen wider.
Welche Anlagenkategorie hat den größten Umsatzanteil?
Pipelines und Rohrleitungssysteme führen mit einem Umsatzanteil von 28 % im Jahr 2026. Die Kategorie umfasst Übertragungsnetze, Prozessrohrleitungen, Offshore-Steigleitungen und Gasinfrastruktur, die Inbetriebnahme- und wiederkehrende Integritätsarbeiten benötigen.
Welcher Endnutzersektor wächst am schnellsten?
Stromerzeugung, erneuerbare Energien und Stromversorgungsunternehmen werden voraussichtlich bis 2032 mit einem CAGR von 11 % wachsen. Neue Solar-, Wind-, Elektro-, Wasserstoff- und Gasanlagen schaffen Prüfbedarf, der sich von traditionellen Raffinerieaufträgen unterscheidet.
Warum werden Prüfdienstleistungen für reife saudische Anlagen benötigt?
Reife Kohlenwasserstoff-, Strom-, Entsalzungs- und Versorgungsanlagen benötigen detailliertere Integritätsbewertungen, wiederkehrende Inspektionen und qualifizierte ZfP-Arbeiten. Risikobasierte Prüfung hilft Anlageneigentümern, den Prüfumfang mit dem Ausrüstungszustand und dem Betriebsrisiko abzustimmen.
Wie beeinflusst die Lokalisierung Dienstleistungsanbieter?
Das IKTVA-Programm von Aramco macht lokale Einstellung, Schulung und inländische Kapazitäten für Lieferanten, die Großaufträge anstreben, wichtig. Anbieter mit zertifizierten saudischen Teams und glaubwürdigen Schulungsprogrammen sind besser positioniert, um Beschaffungserwartungen zu erfüllen.
Welche Technologien prägen die Anlagenprüfarbeit?
Fortgeschrittene ZfP-Methoden, digitale Radiografie, prädiktive Zustandsüberwachung und Asset Performance Management-Systeme werden zunehmend eingesetzt. Diese Werkzeuge helfen Betreibern, Prüfergebnisse mit geplanter Wartung und Fehlerbehebungsaktivitäten zu verknüpfen.