
Größe und Marktanteil des vietnamesischen Projektladungslogistikmarkts
Marktübersicht
| Studienzeitraum | 2021 - 2032 |
|---|---|
| Prognosedatenzeitraum | 2027 - 2032 |
| Marktgröße im Basisjahr (2026) | 3.53 Milliarden US-Dollar |
| Marktgröße (2027) | 3.77 Milliarden US-Dollar |
| Marktgröße (2032) | 5.15 Milliarden US-Dollar |
| Wachstumsrate (2027 - 2032) | 6.46 % |
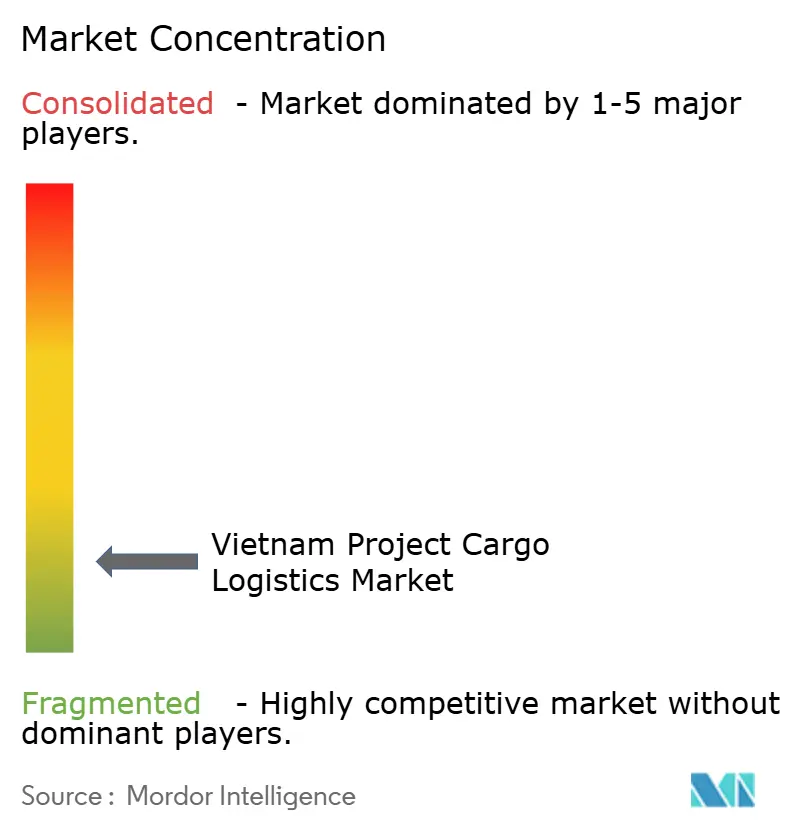
| Marktkonzentration | Niedrig |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Analyse des vietnamesischen Projektladungslogistikmarkts von Mordor Intelligence
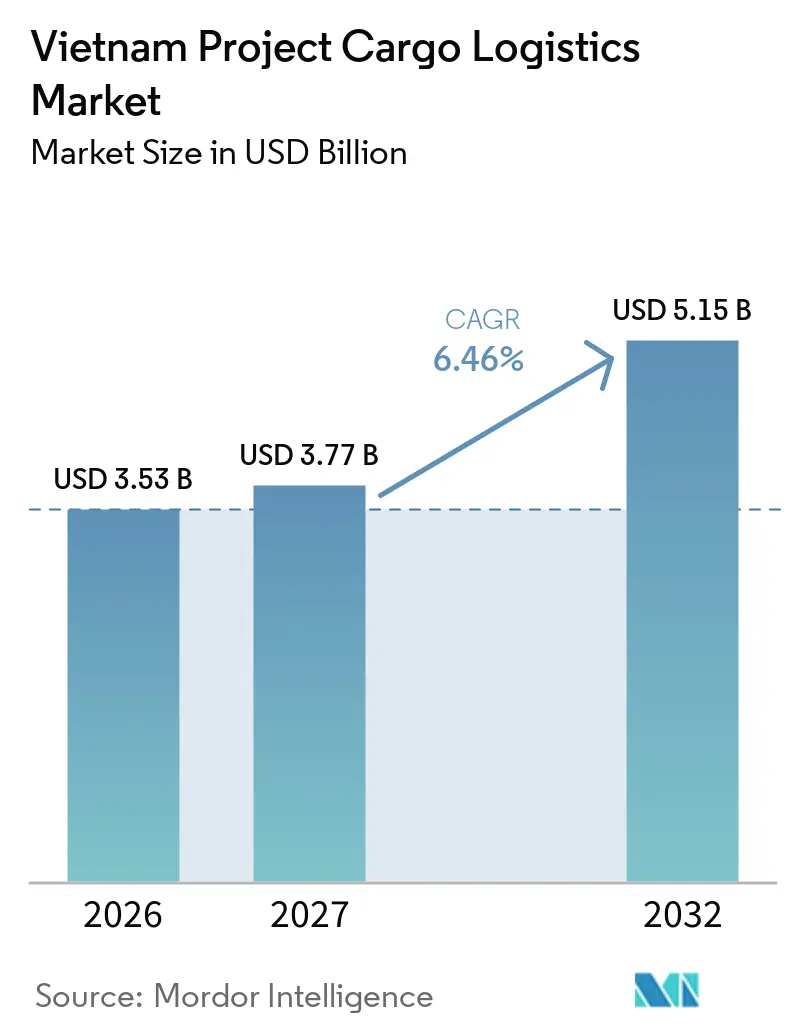
Die Marktgröße des vietnamesischen Projektladungslogistikmarkts wird im Jahr 2026 auf 3,53 Milliarden USD geschätzt und soll von 3,77 Milliarden USD im Jahr 2027 auf 5,15 Milliarden USD bis 2032 wachsen, bei einer CAGR von 6,46 % während des Prognosezeitraums 2027–2032.
Die Nachfrage wird durch Fertigungsinvestitionen, die Entwicklung erneuerbarer Energien, den Ausbau von Häfen und Transportinfrastrukturprojekte gestützt, die spezialisierte Ausrüstung, Streckenplanung, Genehmigungen und koordiniertes Ladungshandling erfordern. Vietnams gesamte registrierte ausländische Direktinvestitionen beliefen sich im ersten Halbjahr 2026 auf 34,65 Milliarden USD, einschließlich neu registrierter Investitionen, angepasstem Kapital und ausländischen Anteilserwerben. Projekte im Bereich erneuerbare Energien und Infrastrukturentwicklung schaffen ebenfalls Nachfrage nach übergroßen und Schwerlast-Ladungsdienstleistungen. Im Juni 2025 transportierte und lud PPL eine Offshore-Unterstation mit einem Gewicht von fast 4.000 Tonnen im PV Shipyard Port in Vung Tau aus, unter Verwendung von 156 SPMT-Achslinien. Diese Operation demonstriert die technischen Fähigkeiten, die für komplexe Ladungsbewegungen in Vietnam erforderlich sind.
Wichtigste Erkenntnisse des Berichts
- Nach Dienstleistung entfallen im Jahr 2026 63,27 % der Marktgröße des vietnamesischen Projektladungslogistikmarkts auf den Transport, während Mehrwertdienste und sonstige Leistungen bis 2032 voraussichtlich eine CAGR von 8,23 % verzeichnen werden.
- Nach Ladungstyp entfallen im Jahr 2026 43,87 % des Marktanteils des vietnamesischen Projektladungslogistikmarkts auf übergroße/Out-of-Gauge-Ladung, während Schwerlastladung bis 2032 voraussichtlich eine CAGR von 7,54 % verzeichnen wird.
- Nach Endverbraucherbranche entfällt im Jahr 2026 auf das Segment Fertigung und Industrieanlagen ein Anteil von 35,13 % der Marktgröße des vietnamesischen Projektladungslogistikmarkts, während Energieerzeugung und -übertragung, einschließlich erneuerbarer Energien, bis 2032 voraussichtlich eine CAGR von 8,57 % verzeichnen wird.
- Nach Region entfällt im Jahr 2026 auf Südvietnam ein Anteil von 42,49 % des Marktanteils des vietnamesischen Projektladungslogistikmarkts, während Zentralvietnam bis 2032 voraussichtlich eine CAGR von 8,46 % verzeichnen wird.
Hinweis: Die in diesem Bericht angegebenen Marktzahlen basieren auf dem proprietären Schätzrahmen von Mordor Intelligence, der neun Monate an Ist-Daten mit den Prognosen für das vierte Quartal des Basisjahres 2026 kombiniert.
Trends und Erkenntnisse im vietnamesischen Projektladungslogistikmarkt
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Fertigungs-Direktinvestitionen steigern die Nachfrage nach spezialisierter Ladung | +1.8% | Nordvietnam, mit Ausstrahlungseffekten auf Südvietnam | Mittelfristig (2–4 Jahre) |
| Infrastrukturinvestitionen erhöhen die Anforderungen an den Schwertransport | +0.9% | National, konzentriert entlang des Nord-Süd-Korridors und des südlichen Logistikgürtels. | Langfristig (4 Jahre oder mehr) |
| Projekte im Bereich erneuerbare Energien steigern übergroße Ladungsbewegungen | +1.4% | Zentral- und Südvietnam, einschließlich der südlichen Küstengebiete | Kurzfristig (2 Jahre oder weniger) |
| Multimodale Integration unterstützt komplexe Projektlogistik | +0.6% | National, insbesondere wichtige Hafen- und Industriekorridore | Mittelfristig (2–4 Jahre) |
| Offshore-Windenergie- entwicklung erhöht Schwerlast-Hafenkapazitätsanforderungen | +1.1% | Südvietnam und die Zentralküste | Kurzfristig (2 Jahre oder weniger) |
| Digitales Strecken- engineering verbessert die Ladungstransparenz | +0.4% | National, angeführt von wichtigen Hafen- und Industriekorridoren | Kurzfristig (2 Jahre oder weniger) |
| Quelle: Mordor Intelligence | |||
Fertigungs-Direktinvestitionen steigern die Nachfrage nach spezialisierter Ladung
Fertigungsinvestitionen unterstützen die Nachfrage nach Projektlogistik, indem sie Anforderungen für den Transport von Produktionsmaschinen, Industrieausrüstung, Präzisionskomponenten und vollständigen Produktionslinienmodulen schaffen. Im ersten Halbjahr 2026 verzeichnete Vietnam insgesamt 34,65 Milliarden USD an registrierten ausländischen Direktinvestitionen in allen gemeldeten Investitionskategorien. Investitionen in die Elektronik- und andere kapitalintensive Industrien können Nachfrage nach spezialisiertem Handling, Schutzverpackung, Streckenerhebungen, Genehmigungen und koordinierter Lieferung an Industrieanlagen erzeugen. Nordvietnam ist ein wichtiges Gebiet für die Elektronikmontage, während Südvietnam eine breite Industrie- und Fertigungsbasis unterstützt. Diese Anforderungen begünstigen Anbieter, die internationale Fracht, Hafenabfertigung, Binnentransport und Standortlieferung koordinieren können.
Projekte im Bereich erneuerbare Energien steigern übergroße Ladungsbewegungen
Onshore-Wind-, Offshore-Wind- und Utility-Scale-Solarprojekte erfordern die Bewegung von Ausrüstung, die die Standardcontainerabmessungen oder die konventionellen Straßentransportgrenzen überschreiten kann. Turbinenschaufeln, Turmabschnitte, Transformatoren und elektrische Infrastruktur können spezialisierte Anhänger, Hebeausrüstung, Begleitfahrzeuge, Streckenplanung und sorgfältig geplante Bereitstellungsbereiche erfordern. Vietnams energiepolitischer Rahmen entwickelte sich 2026 weiter. Das Dekret 272/2026/ND-CP, das am 4. Juli 2026 in Kraft trat, enthält Umsetzungsdetails für die Mechanismen gemäß Resolution 253/2025/QH15 zur nationalen Energieentwicklung im Zeitraum 2026–2030[1]. Im Juni 2025 schloss PPL die Standortbewegung und den Ladevorgang einer Offshore-Unterstation mit einem Gewicht von fast 4.000 Tonnen in Vung Tau ab. Das Projekt demonstriert die Bedeutung spezialisierter Ingenieursleistungen und Schwerlastkapazitäten zur Unterstützung der Offshore-Energieinfrastruktur.
Offshore-Windenergieentwicklung erhöht Schwerlast-Hafenkapazitätsanforderungen
Der Bau von Offshore-Windenergieanlagen erfordert Häfen und Bereitstellungsbereiche, die in der Lage sind, große Strukturkomponenten, Offshore-Unterstation-Module und andere schwere Ausrüstung zu handhaben. Geeignete Einrichtungen benötigen ausreichende Kaibelastungskapazität, Lager- und Umschlagflächen, Zugang für spezialisierte Transportfahrzeuge sowie Koordination zwischen Fertigungsanlagen und Seetransportbetreibern. PPLs Ladevorgang einer fast 4.000 Tonnen schweren Offshore-Unterstation in Vung Tau im Juni 2025 liefert ein dokumentiertes Beispiel für diese Fähigkeit. Mit dem Fortschritt von Offshore-Energieprojekten könnten Logistikanbieter mit Ingenieurskompetenz und Zugang zu geeigneter Hafeninfrastruktur besser positioniert sein, um komplexe Ladungen zu handhaben.
Infrastrukturinvestitionen erhöhen die Anforderungen an den Schwertransport
Vietnams Entwicklung der Transportinfrastruktur verbessert die Verbindungen zwischen Häfen, Industriezentren und Projektstandorten. Das Bauministerium berichtete im Januar 2026, dass das Land sein Ziel von 3.000 Kilometern Schnellstraßen bis Ende 2025 übertroffen hatte[2]. Der Straßenausbau kann den Zugang zu Industrie- und Infrastrukturprojekten verbessern, aber übergroße Transporte erfordern weiterhin Streckenbewertungen, Brücken- und Fahrbahnprüfungen, Überfahrtshöhenverifizierungen und Koordination mit lokalen Behörden. Anbieter müssen Straßengeometrie, Verkehrsbeschränkungen, Bautätigkeit sowie die physischen Abmessungen und Gewichtsverteilung einzelner Ladungen berücksichtigen.
Analyse der Hemmnisse*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Fragmentierte spezialisierte Kapazität begrenzt komplexe Ausführung | -1.5% | National, insbesondere Standorte mit eingeschränktem Zugang zu spezialisierten Auftragnehmern | Mittelfristig (2–4 Jahre) |
| Infrastruktureinschränkungen beeinträchtigen die Effizienz übergroßer Ladungstransporte | -1.2% | National, einschließlich Zentralvietnam und Binnenprovinzen | Langfristig (4 Jahre oder mehr) |
| Komplexität der Genehmigungsverfahren erhöht Projektverzögerungen | -0.8% | National, einschließlich Routen, die mehrere Provinzen durchqueren | Mittelfristig (2–4 Jahre) |
| Fachkräftemangel schränkt Schwerlastoperationen ein | -0.9% | National | Kurzfristig (2 Jahre oder weniger) |
| Quelle: Mordor Intelligence | |||
Fragmentierte spezialisierte Kapazität begrenzt die Ausführung komplexer Projekte
Projektladungsoperationen erfordern eine Kombination aus Ingenieurswesen, spezialisierter Transportausrüstung, Hebefachkenntnissen, Streckenplanung und Koordination vor Ort. Diese Fähigkeiten sind nicht mit gewöhnlicher Frachtspedition oder allgemeinem Straßentransport austauschbar. Wenn mehrere Energie-, Industrie- oder Infrastrukturprojekte gleichzeitig dieselbe spezialisierte Ausrüstung oder dasselbe technische Personal benötigen, können Kapazitätsengpässe die Terminplanung erschweren und den Bedarf an Unterauftragsvergabe erhöhen. Anbieter müssen möglicherweise auch die lokale Ausführung mit internationalen Projektinhabern, Ingenieursauftragnehmern und Ausrüstungslieferanten koordinieren. Die Fähigkeit des Marktes, zunehmend komplexe Sendungen zu bewältigen, hängt daher vom Zugang zu qualifiziertem Personal, geeigneter Ausrüstung und zuverlässigen lokalen Partnern ab.
Infrastruktureinschränkungen beeinträchtigen die Effizienz übergroßer Ladungstransporte
Trotz des laufenden Straßen- und Hafenausbaus können einzelne Routen für übergroße oder überschwere Ladungen noch ungeeignet sein. Brücken, schmale Straßen, Kurvenradien, Freileitungen, schwacher Fahrbahnbelag und begrenzte Bereitstellungsflächen können zusätzliche Erhebungen oder alternative Transportpläne erfordern. Provinzübergreifende Transporte können je nach Sendung und Route auch die Koordination mit mehreren Behörden erfordern. Diese Faktoren können die Vorbereitungszeit verlängern und Lieferpläne erschweren, insbesondere für Windturbinenkomponenten und große Industriemodule.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Dienstleistung: Transport führt, während Mehrwertdienste expandieren
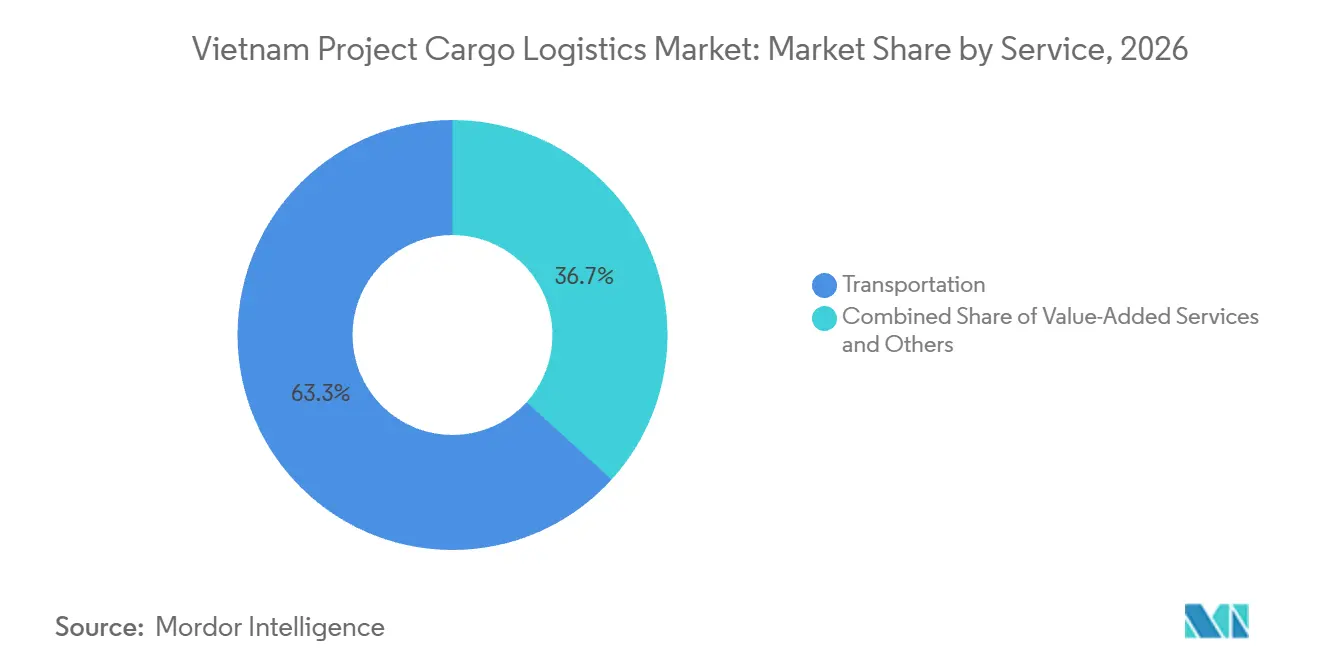
Der Transport entfällt im Jahr 2026 auf 63,27 % des Marktanteils des vietnamesischen Projektladungslogistikmarkts. Dieses Segment umfasst die physische Bewegung von übergroßer, schwerer oder anderweitig spezialisierter Ladung zwischen Fertigungsstandorten, Häfen, Lagerplätzen und Projektstandorten. Seefracht und Binnenwasserstraßen können für den Transport großer Strukturen und Ausrüstungen wichtig sein, während für die letzte Lieferetappe häufig spezialisierter Straßentransport erforderlich ist. Die Ausführung umfasst Ladungssicherung, Ausrüstungsauswahl, Streckenbewertung, Genehmigungen sowie Koordination mit Lade- und Entladeteams. Der führende Anteil des Segments spiegelt die zentrale Rolle der physischen Ladungsbewegung innerhalb der Projektlogistik wider.
Mehrwertdienste und sonstige Leistungen werden bis 2032 voraussichtlich eine CAGR von 8,23 % verzeichnen. Diese Kategorie umfasst Dienstleistungen wie Ladungstechnik, Streckenerhebungen, Hebepläne, Projektkoordination, temporäre Lagerung und spezialisiertes Handling. Auftragnehmer für Engineering, Beschaffung und Bau können davon profitieren, diese Aktivitäten über einen einzigen Logistikanbieter zu koordinieren. Im Juli 2026 berichtete Portcoast über den Einsatz eines digitalen Zwillings für das Hafensystem Cai Mep–Thi Vai, was ein Beispiel dafür liefert, wie digitale Werkzeuge die Hafenplanung und betriebliche Koordination unterstützen können.
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Nach Ladungstyp: Übergroße/Out-of-Gauge-Ladung führt, während Schwerlastladung wächst
Übergroße/Out-of-Gauge-Ladung entfällt im Jahr 2026 auf 43,87 % der Marktgröße des vietnamesischen Projektladungslogistikmarkts. Diese Kategorie umfasst Ausrüstungen und Strukturen, deren Abmessungen die Standardcontainergrenzen überschreiten, wie Windturbinenschaufeln, Transformatoren, Industriemaschinen und große vorgefertigte Module. Je nach Sendung kann die Bewegung spezialisierte Anhänger, Ladungssicherung, Begleitfahrzeuge, Streckenerhebungen und temporäre Lagerung erfordern. Genaue Messungen und Informationen zur Lastverteilung sind unerlässlich, um geeignete Transportausrüstung auszuwählen und die Streckentauglichkeit zu bestätigen. Diese betrieblichen Anforderungen machen übergroße Ladung zu einem wichtigen Bestandteil der Projektlogistiknachfrage.
Schwerlastladung wird bis 2032 voraussichtlich eine CAGR von 7,54 % verzeichnen. Dieses Segment umfasst außergewöhnlich schwere Strukturen und Ausrüstungen, die spezialisierte Hebe-, Lade- oder modulare Transportsysteme erfordern. Im Juni 2025 bewegte und lud PPL eine Offshore-Unterstation mit einem Gewicht von fast 4.000 Tonnen in Vung Tau aus, unter Verwendung von 156 SPMT-Achslinien. Die Operation veranschaulicht die Ingenieursanforderungen, die mit großen Energiesektormodulen verbunden sind[3].
Nach Endverbraucherbranche: Fertigung verankert die Nachfrage, während Energie an Dynamik gewinnt
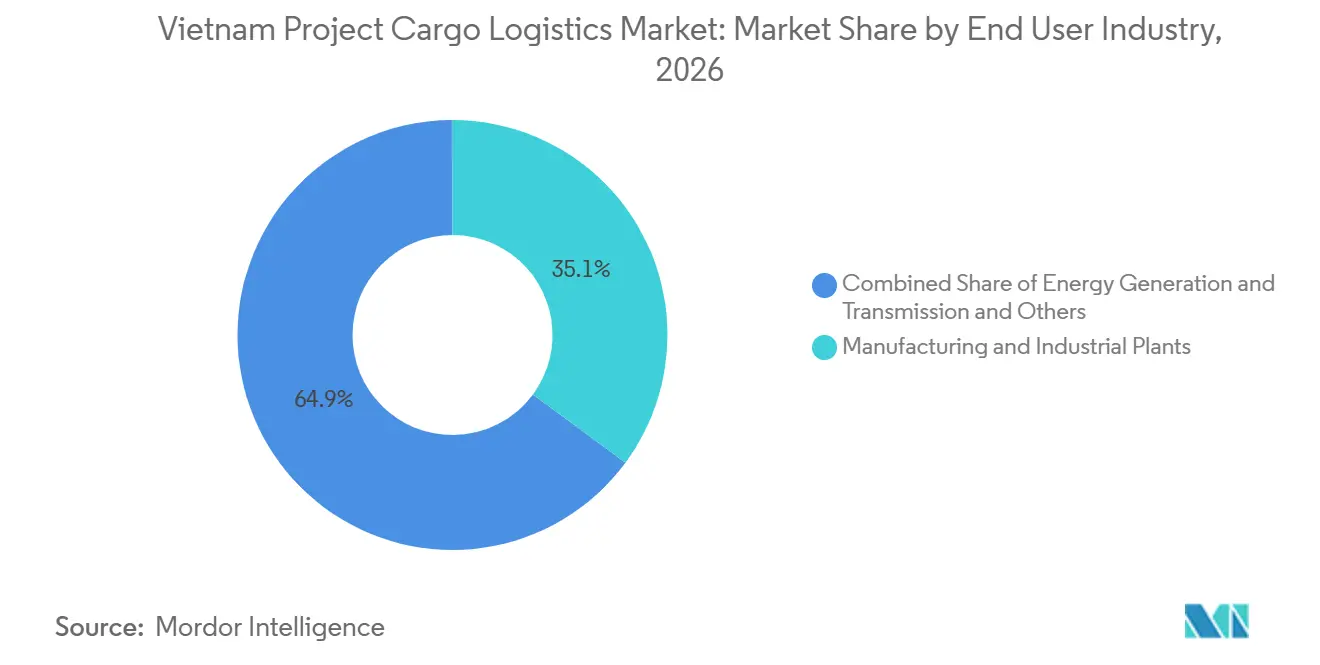
Fertigung und Industrieanlagen entfallen im Jahr 2026 auf 35,13 % des Marktanteils des vietnamesischen Projektladungslogistikmarkts. Fertigungsprojekte erfordern die Lieferung von Produktionsmaschinen, Verarbeitungsausrüstung, Fabrikmodulen und unterstützender Infrastruktur. Elektronik- und andere Industrieinvestitionen können Sendungen erzeugen, die schützende Handhabung und sorgfältig geplante Endlieferung an Produktionsanlagen erfordern. Projektzeitpläne hängen häufig von der Koordination des internationalen Transports mit der Standortbereitschaft, Installationsauftragnehmern und Inbetriebnahmeaktivitäten ab. Diese Anforderungen unterstützen die Nachfrage nach Logistikanbietern, die die Bewegung vom Hafen oder Lieferanten zum endgültigen Industriestandort verwalten können.
Energieerzeugung und -übertragung, einschließlich erneuerbarer Energien, wird bis 2032 voraussichtlich eine CAGR von 8,57 % verzeichnen. Das Segment umfasst Ausrüstungen für Wind- und Solarprojekte, Umspannwerke, Übertragungsinfrastruktur und andere Stromerzeugungsanlagen. Solche Projekte können übergroße Komponenten, Schwerlastoperationen, spezialisierte Anhänger und hafenbasierte Bereitstellung erfordern. PPLs Offshore-Unterstation-Operation im Juni 2025 liefert ein dokumentiertes Beispiel für den Umfang der Ausrüstung, die möglicherweise gehandhabt werden muss. Bau- und andere Infrastrukturprojekte erzeugen ebenfalls Nachfrage nach der Bewegung von Brückenkomponenten, Industriemodulen und großen Maschinen.
Geografische Analyse
Südvietnam entfiel im Jahr 2026 auf 42,49 % des Marktes. Die Region profitiert vom Tiefwasserhafen-Cluster Cai Mep–Thi Vai, Industrieanlagen rund um Ho-Chi-Minh-Stadt und benachbarte Provinzen sowie etablierten Logistikverbindungen für Fertigungs- und Energieprojekte. Vung Tau bietet zudem einen wichtigen Standort für spezialisierte Offshore-Energieoperationen. Im April 2026 begannen Gemadept und CMA CGM mit dem Bau der zweiten Phase des Gemalink-Tiefseehafens. Die Erweiterung soll die Gesamtkapazität des Hafens nach Fertigstellung auf mehr als 3 Millionen TEU jährlich erhöhen.
Nordvietnam profitiert von der Hafeninfrastruktur rund um Hai Phong und seiner Nähe zu wichtigen Fertigungs- und Elektronik-Clustern. Im Juni 2026 berichtete das Regierungsportal Vietnams, dass das Hateco Hai Phong International Container Terminal in seinem ersten Betriebsjahr mehr als 800.000 TEU abgefertigt hatte, mit einem Ziel von 1,4 Millionen TEU für 2026. Industrieinvestitionen können Nachfrage nach spezialisierten Ausrüstungslieferungen erzeugen, aber Umfang und Zeitpunkt der Projektladungsbewegungen hängen von einzelnen Fertigungsprojekten und deren Beschaffungsplänen ab.
Zentralvietnam wird voraussichtlich das schnellste regionale Wachstum verzeichnen, mit einer CAGR von 8,46 % bis 2032. Das Potenzial der Region ist mit der Hafenentwicklung, Industrieinvestitionen, Transportinfrastruktur und potenziellen Energieprojekten entlang der Küste verbunden. Diese Entwicklungen könnten die Rolle der Region als Fertigungs- und Handelszentrum stärken und eine größere Nachfrage nach Frachttransport, Lagerung und Distributionsdienstleistungen schaffen. Verbesserte Konnektivität zwischen Industriezonen, Häfen und Binnenmärkten könnte auch Logistikinvestitionen anziehen und integrierte Lieferketten unterstützen.
Wettbewerbslandschaft
Der vietnamesische Projektladungslogistikmarkt ist fragmentiert und umfasst inländische Spezialisten, integrierte Logistikanbieter, Hafenbetreiber und internationale Frachtmanagementunternehmen. Inländische Anbieter wie Vietranstimex und PPL sind für Schwertransport und spezialisierte Ladungsoperationen relevant, während Hafen- und Logistikgruppen komplementären Zugang zu maritimer Infrastruktur und Binnendistribution bieten. Internationale Anbieter, darunter CEVA Logistics, DHL, DSV, Kuehne+Nagel, Maersk, Nippon Express und Rhenus, bieten internationale Netzwerke und umfassendere Frachtmanagementfähigkeiten.
Im Dezember 2025 gab CEVA Logistics eine Vereinbarung zur Übernahme von 100 % der Fagioli Group bekannt, einem Spezialisten für Projektlogistik, Schwerlasthebung und spezialisierten Transport. CEVA schloss die Übernahme im März 2026 nach Erhalt der erforderlichen Genehmigungen ab. Fagliolis Ingenieurskompetenz und Schwerlastanlagen ergänzen CEVAs Projektlogistikoperationen und erweitern seine Fähigkeit, komplexe Sendungen zu koordinieren. Im Juli 2026 erneuerten Vietnam Post Logistics und DSV Contract Logistics Vietnam ihre B2B-Lieferkettenpartnerschaft, was ein weiteres Beispiel für die Zusammenarbeit zwischen einem internationalen Logistiknetzwerk und einem inländischen Betreiber liefert.
Hafeninfrastruktur, Ingenieurskompetenz und digitale Koordination sind wichtige Wettbewerbsbereiche. Im Juli 2026 berichtete Portcoast über den Einsatz eines digitalen Zwillings für das Hafensystem Cai Mep–Thi Vai[4]. Im April 2026 starteten Gemadept und CMA CGM die zweite Phase des Gemalink-Tiefseehafens. Anbieter, die sich differenzieren möchten, können sich auf Ingenieurskompetenz, Zugang zu geeigneten Umschlaganlagen, Projektmanagement, spezialisierte Ausrüstung und Koordination entlang der Transportkette konzentrieren.
Marktführer in der vietnamesischen Projektladungslogistikbranche
-
Vietranstimex Multimodal Transport Joint Stock Company
-
CJ Logistics
-
Transimex Corporation
-
deugro Vietnam
-
DSV
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Jüngste Branchenentwicklungen
- Juli 2026: DSV Contract Logistics Vietnam und Vietnam Post Logistics unterzeichneten eine 3-jährige Erneuerung der B2B-Lieferkettenpartnerschaft, die DSVs globales Netzwerk mit über 80 Ländern mit den lokalen Ausführungskapazitäten von Vietnam Post Logistics kombiniert und auf Megaprojekte und neue Möglichkeiten abzielt, da ausländische Direktinvestitionen in die Hightech-Fertigung zunehmen.
- Juli 2026: DHL Supply Chain legte den Grundstein für den DHL North Logistics Campus in der Provinz Hung Yen, eine Anlage der Klasse A mit einer Fläche von 82.500 m² und einem Gesamtinvestitionsvolumen von 1,9 Billionen VND (76 Millionen USD). Phase 1 soll im ersten Halbjahr 2027 fertiggestellt werden, Phase 2 im zweiten Halbjahr 2028. Der Campus integriert Dachsolarenergie und Infrastruktur für elektrische Materialhandhabungsgeräte.
- Juni 2026: CEVA Logistics startete einen Frachtflugdienst Hanoi–Chicago mit einer Boeing 777, dreimal wöchentlich, mit Abholung in Hanoi, Da Nang und Ho-Chi-Minh-Stadt für zeitkritische Projekt- und Industrieladung.
- April 2026: Gemadept und CMA CGM begannen mit dem Bau der zweiten Phase des Gemalink-Tiefseehafens mit einem Investitionsvolumen von 6 Billionen VND (240 Millionen USD). Das Projekt soll im vierten Quartal 2027 fertiggestellt werden und eine Kapazität von über 3 Millionen TEU pro Jahr erreichen.
Berichtsumfang des vietnamesischen Projektladungslogistikmarkts
| Transport | Straße |
| Schiene | |
| Luft | |
| See / Binnenschiff | |
| Lagerung, Distribution und Bestandsmanagement | |
| Mehrwertdienste und sonstige Leistungen |
| Übergroße / Out-of-Gauge-Ladung |
| Schwerlastladung |
| Stückgut-Projektladung |
| Sonstige spezialisierte Projektladung |
| Öl und Gas, Bergbau und Steinbruch |
| Energieerzeugung und -übertragung (einschließlich erneuerbarer Energien) |
| Bau und Infrastruktur |
| Fertigung und Industrieanlagen |
| Luft- und Raumfahrt sowie Verteidigung |
| Sonstige (Schifffahrt und Schiffbau, Telekommunikation usw.) |
| Nordvietnam |
| Zentralvietnam |
| Südvietnam |
| Nach Dienstleistung | Transport | Straße |
| Schiene | ||
| Luft | ||
| See / Binnenschiff | ||
| Lagerung, Distribution und Bestandsmanagement | ||
| Mehrwertdienste und sonstige Leistungen | ||
| Nach Ladungstyp | Übergroße / Out-of-Gauge-Ladung | |
| Schwerlastladung | ||
| Stückgut-Projektladung | ||
| Sonstige spezialisierte Projektladung | ||
| Nach Endverbraucherbranche | Öl und Gas, Bergbau und Steinbruch | |
| Energieerzeugung und -übertragung (einschließlich erneuerbarer Energien) | ||
| Bau und Infrastruktur | ||
| Fertigung und Industrieanlagen | ||
| Luft- und Raumfahrt sowie Verteidigung | ||
| Sonstige (Schifffahrt und Schiffbau, Telekommunikation usw.) | ||
| Nach Region | Nordvietnam | |
| Zentralvietnam | ||
| Südvietnam |
Im Bericht beantwortete Schlüsselfragen
Wie groß ist der vietnamesische Projektladungslogistikmarkt?
Der Markt wird im Jahr 2026 auf 3,53 Milliarden USD geschätzt und soll bis 2032 5,15 Milliarden USD erreichen.
Welche Dienstleistung ist die größte im Bereich der vietnamesischen Projektladungslogistik?
Transport ist das größte Dienstleistungssegment und entfällt im Jahr 2026 auf 63,27 % des Marktes.
Was treibt die Nachfrage nach Projektladungsdienstleistungen in Vietnam an?
Fertigungsinvestitionen, Projekte im Bereich erneuerbare Energien, Hafenentwicklung und Transportinfrastruktur schaffen Nachfrage nach spezialisierter Ladungsbewegung, Streckenengineering, Schwerlasthandling und koordinierter Lieferung.
Welche Ladungskategorie wird voraussichtlich am schnellsten wachsen?
Schwerlastladung wird bis 2032 voraussichtlich eine CAGR von 7,54 % verzeichnen.
Welche Region hat die stärksten Wachstumsaussichten?
Zentralvietnam wird voraussichtlich das schnellste regionale Wachstum verzeichnen, mit einer CAGR von 8,46 % bis 2032.
Welche Einschränkungen beeinflussen die Ausführung von Projektladungen in Vietnam?
Zu den wichtigsten Einschränkungen gehören der Zugang zu spezialisierter Transportausrüstung und technischem Personal, Streckenbeschränkungen, Genehmigungskoordination sowie die Verfügbarkeit geeigneter Hafen- und Bereitstellungsinfrastruktur.