
Marktgröße und Marktanteil im Bereich Transport von überdimensionalen und schweren Projektladungen
Marktübersicht
| Studienzeitraum | 2021 - 2032 |
|---|---|
| Marktgröße (2027) | 172.73 Milliarden US-Dollar |
| Marktgröße (2032) | 220.74 Milliarden US-Dollar |
| Wachstumsrate (2027 - 2032) | 5.03 % |
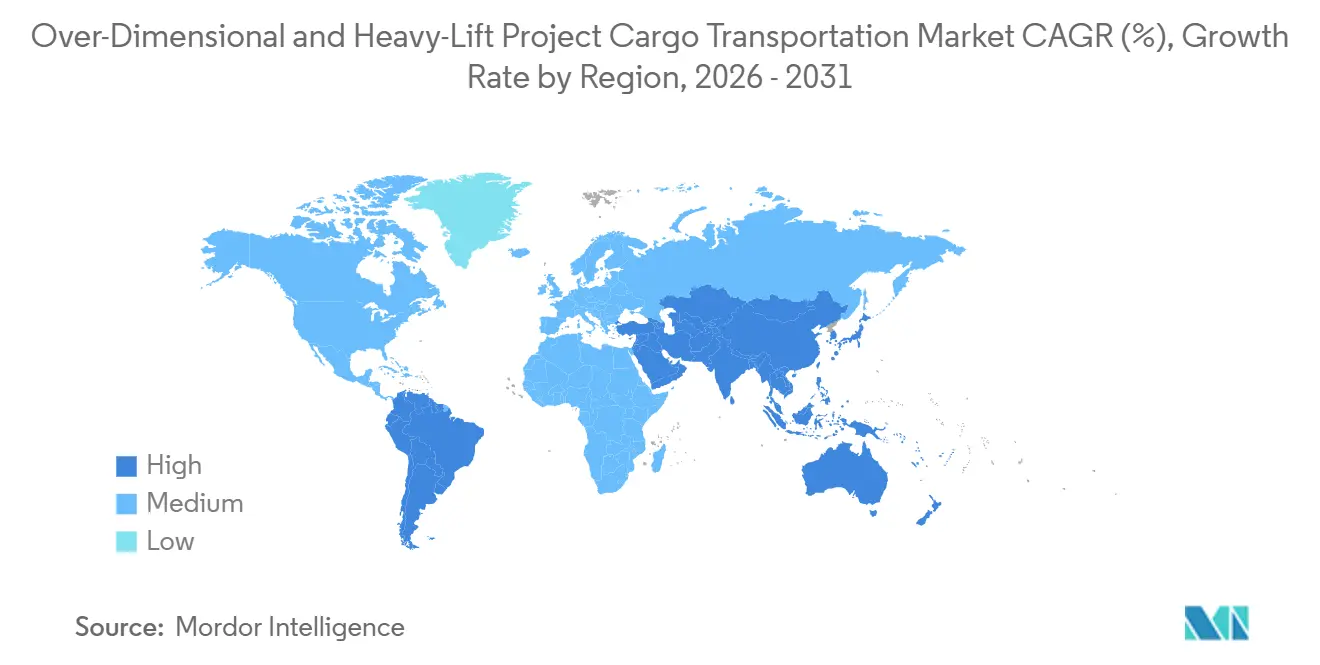
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Asien-Pazifik |
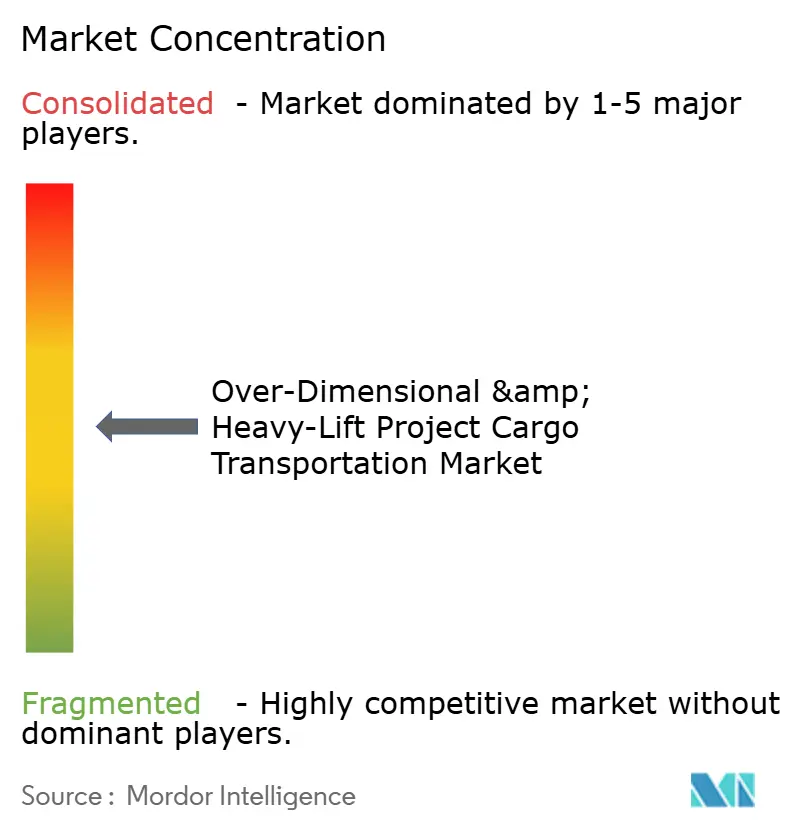
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse für den Transport von überdimensionalen und schweren Projektladungen von Mordor Intelligence
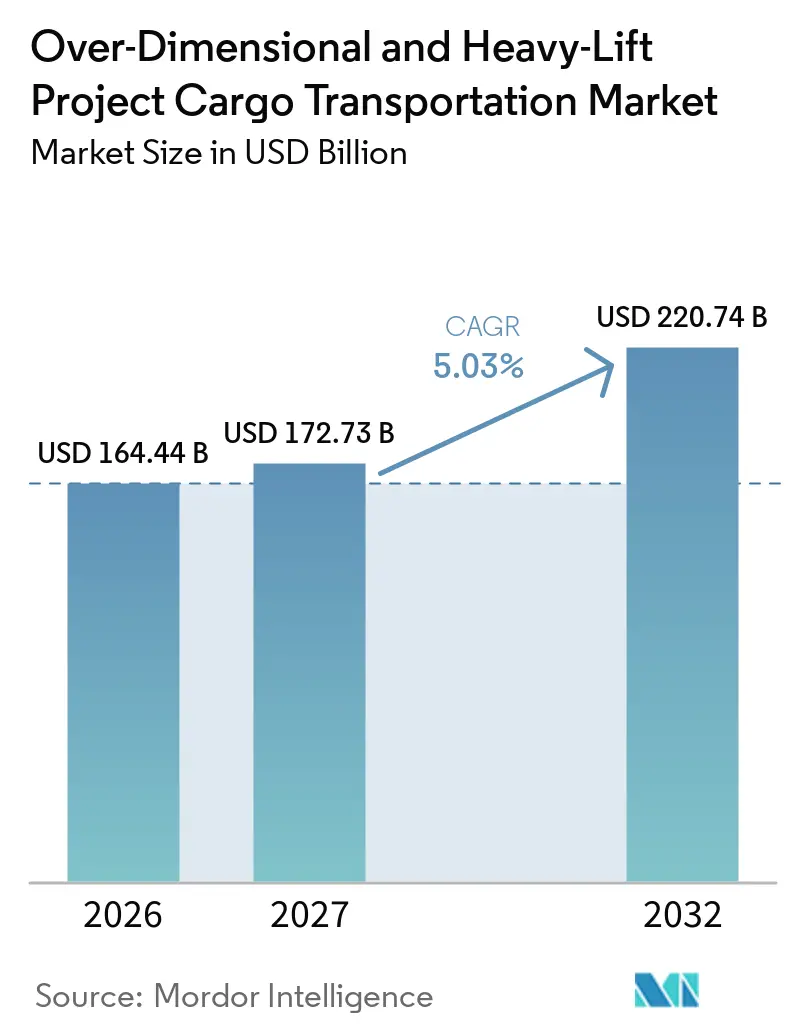
Die Marktgröße für den Transport von überdimensionalen und schweren Projektladungen wird im Jahr 2026 auf 164,44 Milliarden USD geschätzt und soll von 172,73 Milliarden USD im Jahr 2027 auf 220,74 Milliarden USD bis 2032 wachsen, bei einem CAGR von 5,03 % während des Prognosezeitraums (2027–2032).
Der Markt für den Transport von überdimensionalen und schweren Projektladungen wird durch Energie-, Infrastruktur- und fortschrittliche Fertigungsprojekte gestützt, die Ausrüstungen erfordern, die über die Kapazitäten konventioneller Frachtnetze hinausgehen. Zubau erneuerbarer Kapazitäten, industrielle Modularisierung und der Bau komplexer Anlagen erhöhen den Bedarf an technisch geplanten Straßen-, Schienen-, Wasserstraßen- und Schiffstransporten. Betreiber mit Kränen, selbstfahrenden Modulartransportern, Halbunterseefahrzeugen und Streckenplanungskapazitäten sind besser positioniert, um Festpreisprojektumfänge zu verwalten. Der Markt für den Transport von überdimensionalen und schweren Projektladungen sieht sich zudem mit Termin- und Kostendruck durch Genehmigungskoordination, Infrastrukturengpässe, Kraftstoffkosten, Schiffsverfügbarkeit und maritime Störungen konfrontiert. Die Breite der Kapitalausgaben in den Bereichen Energie, Bauwesen und Technologiefertigung verleiht der Nachfrage eine widerstandsfähigere Basis als ein Projektzyklus in einer einzelnen Branche.
Wichtigste Erkenntnisse des Berichts
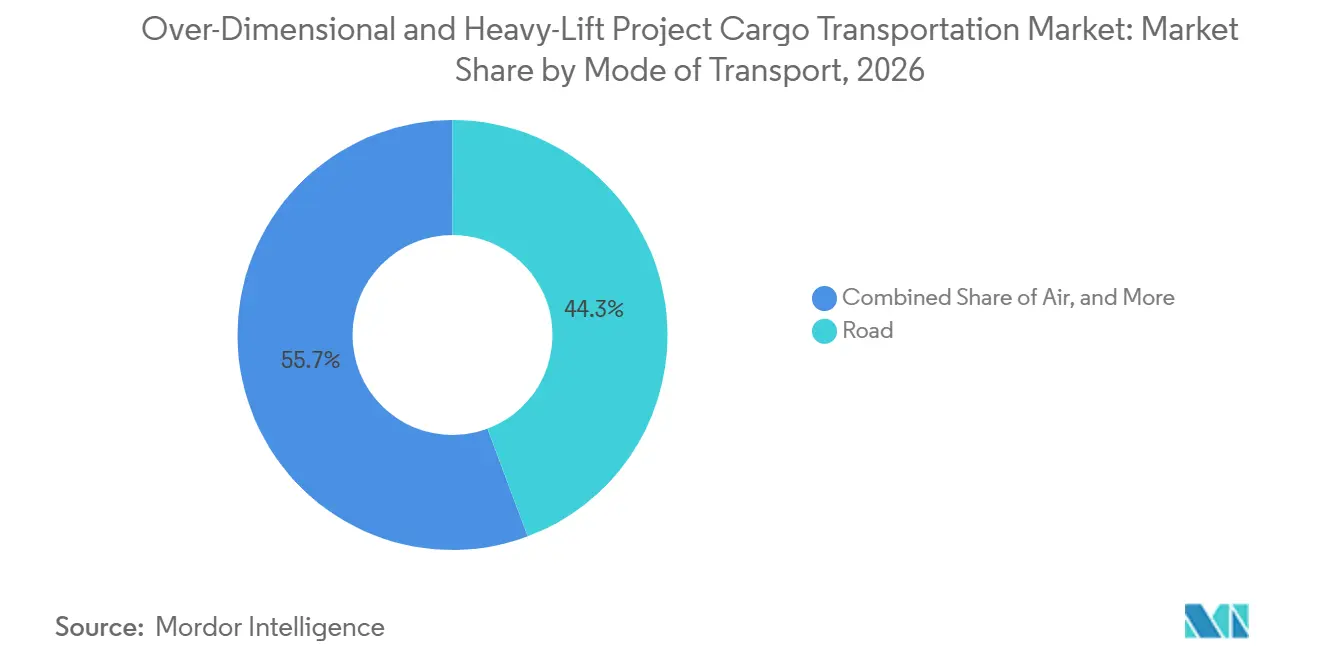
- Nach Transportmodus entfiel auf die Straße im Jahr 2029 ein Anteil von 44,30 % am Markt für den Transport von überdimensionalen und schweren Projektladungen, während der Lufttransport bis 2032 voraussichtlich mit einem CAGR von 6,59 % wachsen wird.
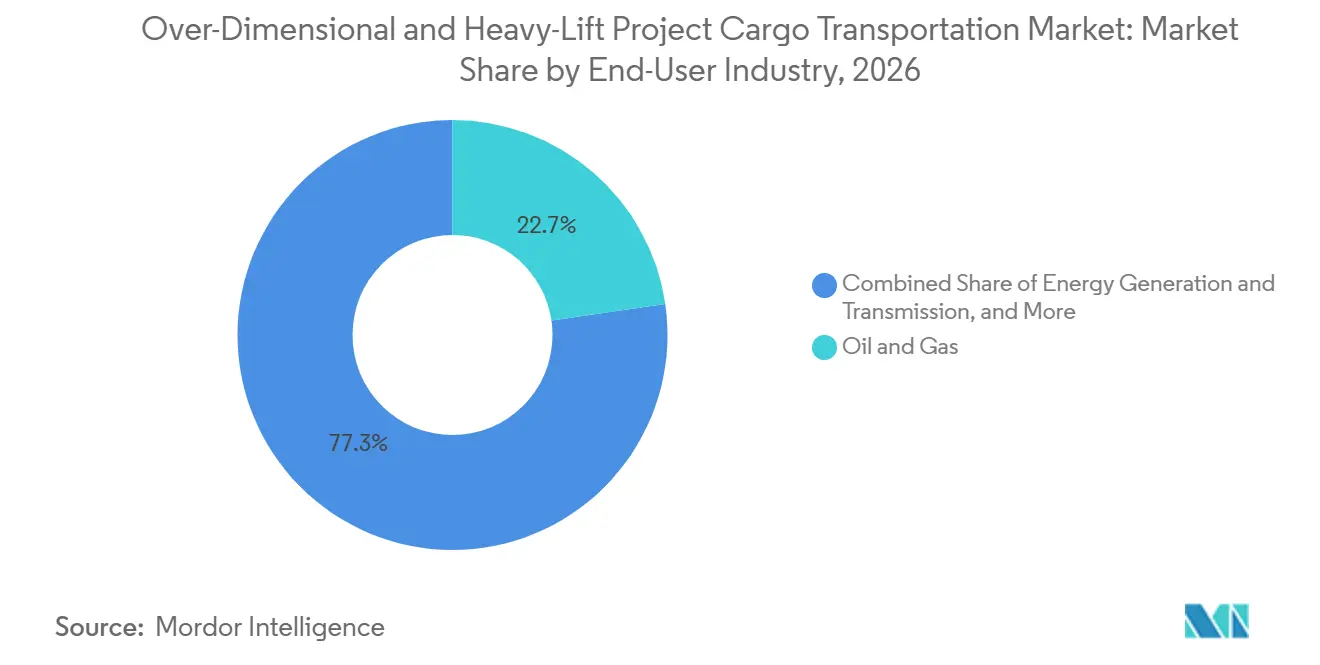
- Nach Endverbraucherbranche entfiel auf Öl und Gas im Jahr 2026 ein Anteil von 22,70 % an der Marktgröße für den Transport von überdimensionalen und schweren Projektladungen, während Energieerzeugung und -übertragung, einschließlich erneuerbarer Energien, bis 2032 voraussichtlich einen CAGR von 6,93 % verzeichnen wird.
- Nach Geografie entfiel auf Asien-Pazifik im Jahr 2026 ein Anteil von 31,80 % am Markt für den Transport von überdimensionalen und schweren Projektladungen, und die Region wird bis 2032 voraussichtlich einen CAGR von 7,01 % verzeichnen.
Hinweis: Die in diesem Bericht angegebenen Marktzahlen basieren auf dem proprietären Schätzrahmen von Mordor Intelligence, der neun Monate an Ist-Daten mit den Prognosen für das vierte Quartal des Basisjahres 2026 kombiniert.
Markttrends und Einblicke
Analyse der Auswirkungen von Treibern*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Expansion der Komponenten für erneuerbare Energien | +2.1% | Global, mit der höchsten Intensität in Asien-Pazifik, Europa und Nordamerika | Mittelfristig (2–4 Jahre) |
| Mega-Infrastruktur- und modulare Bauprojekte | +1.5% | Global, mit Asien-Pazifik, dem Nahen Osten, Nordamerika und Europa als primären Zentren für Kapitalausgaben | Langfristig (≥ 4 Jahre) |
| LNG-, Petrochemie- und Offshore-Energieentwicklung | +1.3% | Nordamerika, Naher Osten, Südostasien und Westafrika | Mittelfristig (2–4 Jahre) |
| Aufbau von Halbleiter-, Batteriefabriken und Rechenzentren | +1.0% | Nordamerika, Asien-Pazifik und Europa | Mittelfristig (2–4 Jahre) |
| Investitionen in multimodale Korridore und Hafen-Schienen-Konnektivität | +0.7% | Asien-Pazifik, Südamerika, Naher Osten und Zentralasien | Langfristig (≥ 4 Jahre) |
| Einführung von technisch geplantem Schwerlasttransport und digitaler Streckenoptimierung | +0.5% | Global, mit früher Einführung in Europa, Nordamerika und entwickelten Asien-Pazifik-Märkten | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
Expansion der Komponenten für erneuerbare Energien
Der globale Zubau erneuerbarer Energien erreichte 2025 mit 692 GW neuer Kapazität, darunter 158,7 GW Windkapazität, einen Rekordwert. China baute 2025 119,4 GW Windkapazität zu, während Indien 6,3 GW hinzufügte, was die Transportnachfrage in wichtigen asiatischen Korridoren konzentriert.[1] Die IEA erwartet, dass der Zubau von Onshore-Windkapazität von 2025 bis 2030 732 GW erreichen wird, was 45 % über dem Zubau des vorangegangenen 5-Jahres-Zeitraums liegt. Der Markt für den Transport von überdimensionalen und schweren Projektladungen erfordert spezialisierte Transporte für Rotorblätter, Gondeln und Turmabschnitte, die Standardtransporteure nicht bewältigen können. Rotorblätter über 115 Meter und Gondeln über 650 Tonnen benötigen speziell gebaute Anhänger, Halbunterseefahrzeuge und kompatible Installationsanlagen. Der daraus resultierende Engpass bei Schiffen und Ausrüstungen kann den Pool qualifizierter Anbieter einengen, da sich der Einsatz von 15-MW-Turbinen im Prognosezeitraum ausweitet.
Mega-Infrastruktur- und modulare Bauprojekte
Der modulare Bau verlagert Arbeiten von Projektstandorten in kontrollierte Fertigungswerkstätten, bevor fertige Module per See, Fluss, Straße oder Schiene transportiert werden. Module können 1.000 Tonnen überschreiten und 70 Meter in der Länge erreichen, was den Bedarf an präzisen Hebeplänen, Streckenuntersuchungen und multimodaler Koordination erhöht. Der Markt für den Transport von überdimensionalen und schweren Projektladungen profitiert, wenn ein einzelner Transport ein großes Volumen an Feldarbeit ersetzt und einen hochpräzisen Hebevorgang erfordert. Reuters berichtete im September 2025, dass US-amerikanische LNG-Bauunternehmen den modularen Bau nutzten, um den Spitzenbedarf an Feldarbeitern bei vergleichbaren Projekten von bis zu 10.000 auf weniger als 2.000 Arbeiter zu reduzieren. INEOS Project One erforderte Lieferungen aus mehr als 20 Ländern über 5 Jahre, darunter eine 1.040 Tonnen schwere Unterstation, die im Dezember 2025 innerhalb von 85.500 Kubikmetern Ladung geliefert wurde. Bergbauanlagen, Offshore-Strukturen, Rechenzentrumsinfrastruktur und Energieanlagen erweitern diesen Bedarf auf industrielle Bauprogramme.
LNG-, Petrochemie- und Offshore-Energieentwicklung
LNG-Exportprojekte, Petrochemieanlagen und Offshore-Energieanlagen erzeugen eine mehrjährige Nachfrage nach komplexem Projekttransport. Jedes Projekt kann Modulverladungen, dedizierte Schiffscharterverträge, technisch geplante Bargen, Konfigurationen selbstfahrender Modulartransporter und maßgeschneiderte Versicherungsvereinbarungen erfordern. Der Markt für den Transport von überdimensionalen und schweren Projektladungen ist daher einem Projektprofil ausgesetzt, das sich von Spotfracht unterscheidet, da Planungs- und Ausführungsrisiken zentral für den Vertrag sind. Im September 2025 lieferte deugro Canada ein 1.334 Tonnen schweres LNG-Modul auf eine Deckbarge im Hafen von Corpus Christi für ein kanadisches LNG-Projekt. Der Transport nutzte maßgeschneiderte Grillage-Technik von dteq Transport Engineering Solutions, was die für eine einzelne Modullieferung erforderliche Koordination verdeutlicht. Calcasieu Pass 2 begann im Juni 2025 mit den Standortarbeiten und strebt die erste LNG-Produktion Ende 2027 an, während Offshore-Programme im Nahen Osten und Tiefseeprogramme in Westafrika die Nachfrage nach dynamisch positionierten Kranschiffen und Halbunterseefahrzeugen erhöhen.
Aufbau von Halbleiter-, Batteriefabriken und Rechenzentren
Halbleiterfabriken, Batterieanlagen und hypergroße Rechenzentren erfordern große Prozess- und Versorgungsanlagen, die häufig die Straßenachslastgrenzen überschreiten. Abscheidekammern, Lithografiesysteme, Versorgungsmodule und Transformatortresore können spezialisierte Kräne, technisch geplante Hebegutachten und Konfigurationen selbstfahrender Modulartransporter erfordern. Micron begann im Januar 2026 mit dem Bau seines Halbleitercampus in Clay, New York, mit einer Investition von bis zu 100 Milliarden USD über mehr als 20 Jahre, wobei Bechtel als Partner für Planung, Beschaffung und Bau fungiert. Der Markt für den Transport von überdimensionalen und schweren Projektladungen gewinnt durch Fertigungsprojekte, die modularen Bau und überdimensionierte Ausrüstungen nutzen, eine langfristige Auftragspipeline. Diese Nachfrage kann sich über mehrere Phasen des Standortbaus und der Ausrüstungsinstallation erstrecken. Sie erfordert auch die Koordination zwischen Herstellern, Projektauftragnehmern und spezialisierten Transportbetreibern.
Analyse der Auswirkungen von Hemmnissen*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Genehmigungskoordination über mehrere Rechtsbereiche und Koordination von Schwertransporten | -0.8% | Global, mit akuten Problemen in den USA, Europa und Entwicklungsländern | Mittelfristig (2–4 Jahre) |
| Kapitalintensität bei spezialisierten Flotten, qualifizierten Besatzungen und Ausrüstungen | -0.7% | Global, mit konzentrierter Wirkung im Bereich Offshore-Wind und LNG | Langfristig (≥ 4 Jahre) |
| Infrastrukturengpässe in Häfen, an Brücken, bei Tiefgang und auf der Ersten und Letzten Meile | -0.6% | Global, mit schwerwiegenden Einschränkungen in Süd- und Südostasien, Subsahara-Afrika sowie in Binnenkorridoren Nordamerikas und Europas | Langfristig (≥ 4 Jahre) |
| Volatilität bei Kraftstoff, Charterraten, geopolitischen Faktoren und Wetter | -0.5% | Global, verstärkt an maritimen Engpässen und unter Dekarbonisierungs-Compliance-Rahmen | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
Genehmigungskoordination über mehrere Rechtsbereiche und Koordination von Schwertransporten
Der Straßentransport von Schwertransporten unterliegt weiterhin fragmentierten Vorschriften, die Projektzeitpläne um Wochen verlängern und direkte Kosten erhöhen können. In den USA stellen einzelne Bundesstaaten separate Genehmigungen für überdimensionierte oder übergewichtige Ladungen aus und können unabhängige Strukturbewertungen verlangen. Indiana änderte im Juni 2025 seine Genehmigungsvorschriften für übergewichtige teilbare Lasten und führte einen formalen Gebührenplan gemäß 105 IAC 10-4-3.5 ein.[2] Der Koordinationsaufwand steigt, wenn Routen mehrere Bundesstaaten oder Länder mit unterschiedlichen Eskorte-, Brückenbewertungs- und Genehmigungsanforderungen durchqueren. Betreiber müssen den Genehmigungszeitplan mit der Ausrüstungsverfügbarkeit und dem geplanten Transportfenster abstimmen. Diese Anforderungen können Projektbudgets belasten, bevor die Ladung ihre Route beginnt.
Infrastrukturengpässe in Häfen, an Brücken, bei Tiefgang und auf der Ersten und Letzten Meile
Hafenliegeplätze, Binnenwasserstraßen, Straßenbrücken und Routen der Letzten Meile können den Ladungsdurchsatz begrenzen und Projektkosten erhöhen. Diese Hindernisse erfordern physische Infrastrukturinvestitionen und können nicht vollständig durch betriebliche Maßnahmen behoben werden. Schwerlastschiffe operieren unter engen Charterratensstrukturen, sodass Hafenverzögerungen die Haltekosten erhöhen können. Die Federal Maritime Commission stellte fest, dass das Tonnagevolumen im Suezkanal Anfang Mai 2025 aufgrund der Umleitung durch das Rote Meer 70 % unter dem Durchschnitt von 2023 lag. Der reduzierte Verkehr schränkte die Schiffsverfügbarkeit ein und erhöhte die Positionierungskosten für spezialisierte Anlagen.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Transportmodus:
Straße dominiert den Marktanteil, Luft verzeichnet das schnellste WachstumDer Straßentransport hielt im Jahr 2026 einen Anteil von 44,30 % an der Marktgröße für den Transport von überdimensionalen und schweren Projektladungen, da er die erforderliche Verbindung auf der Ersten und Letzten Meile zu Standorten ohne direkten Wasserstraßen- oder Schienenzugang bietet. Der Modus stützt sich auf selbstfahrende Modulartransporter, Tiefbettanhänger, Rotorblattträger und Mehrachskonfigurationen. Diese Anlagen können Turmabschnitte über 80 Meter und Module über 1.000 Tonnen transportieren, wenn die Infrastrukturvorbereitung vor dem Transport abgeschlossen ist. Die Branche für den Transport von überdimensionalen und schweren Projektladungen ist auf den Straßentransport angewiesen, wenn Schienenterminals und Häfen den Endstandort nicht erreichen können. Google Maps Platform stellte 2025 das Large Vehicle Routing allgemein zur Verfügung, um eine einschränkungsbewusste Routenplanung für gewerbliche Flotten zu unterstützen. Das System berücksichtigt Höhe, Gewicht, Länge und Achsparameter und verbessert die Compliance-Planung für Schwerlasttransporte.
Der Lufttransport wird bis 2032 voraussichtlich einen CAGR von 6,59 % verzeichnen, was seine wachsende Rolle bei zeitkritischen Projektladungstransporten widerspiegelt. Obwohl der Lufttransport nach Wert der kleinste Transportmodus bleibt, bedient er Halbleiter-, Luft- und Raumfahrt- sowie zeitkritische Energieprojekte, bei denen Inbetriebnahmepläne nicht verschoben werden können. Schienen-, See- und Binnenwasserstraßentransport unterstützen längere Projektkorridore, wobei die Schiene Tiefseehäfen mit Industriezonen im Binnenland in Deutschland, Indien und der US-amerikanischen Golfküste verbindet. Binnenwasserstraßen bleiben für ultrachwere Module kostenwettbewerbsfähig, wo Tiefgang und Schleusendurchfahrtsbedingungen ausreichend sind. Diese Modi reduzieren die für überdimensionierte Ladungen erforderliche Straßendistanz, obwohl eine straßenbasierte Lieferung am Ursprungs- oder Bestimmungsort weiterhin notwendig ist. Der Markt für den Transport von überdimensionalen und schweren Projektladungen nutzt den Lufttransport daher selektiv für Ladungen, bei denen die Liefergeschwindigkeit einen Aufpreis rechtfertigt.
Nach Endverbraucherbranche:
Öl und Gas führt, Energieerzeugung und -übertragung wächst am schnellstenÖl und Gas hielt im Jahr 2026 einen Anteil von 22,70 % am Markt für den Transport von überdimensionalen und schweren Projektladungen. LNG-Verflüssigungsmodule, schwimmende Produktions-, Lager- und Entladeeinheiten, Offshore-Plattformaufbauten und Pipelineausrüstungen erzeugen die schwersten Einzelhübe des Sektors. Diese Projekte nutzen spezialisierte Schiffe, Bargentransporte, Kranoperationen und Streckenuntersuchungen, die sich über mehrere Jahre erstrecken können. Ihre großen einzelnen Ladungsstücke machen die Ausführungskompetenz ebenso wichtig wie die Transportkapazität. Das Segment zieht auch Nachfrage aus petrochemischen Erweiterungen und Offshore-Infrastruktur. Projektzeitpläne können daher die Nachfrage aufrechterhalten, auch wenn konventionelle Frachtvolumina unsicher sind.
Energieerzeugung und -übertragung, einschließlich erneuerbarer Energien, wird bis 2032 voraussichtlich einen CAGR von 6,93 % verzeichnen. Das Segment umfasst erneuerbare Erzeugung, konventionelle Energieausrüstungen und Hochspannungsgleichstrom-Übertragungssysteme. Windanlagen werden immer größer, während Solar- und Übertragungsprojekte Systemausrüstungen für den Ausgleich und Langstreckentransportplanung erfordern. IRENA bestätigte, dass der globale Windzubau 2025 158,7 GW erreichte, darunter 119,4 GW in China. Bauwesen und Infrastruktur, Bergbau und Metalle, Fertigung und Industrieanlagen sowie Luft- und Raumfahrt und Verteidigung stützen ebenfalls die Nachfrage. Die Branche für den Transport von überdimensionalen und schweren Projektladungen bedient diese Sektoren, da nationale Politiken Investitionen in Fabriken, Chemieanlagen und andere fortschrittliche Produktionskapazitäten lenken.
Geografische Analyse
APAC-Markt für überdimensionale und schwere Projektladungstransporte
Der asiatisch-pazifische Raum hielt im Jahr 2026 einen Anteil von 31,80 % am Markt für überdimensionale und schwere Projektladungstransporte und wird voraussichtlich bis 2032 eine CAGR von 7,01 % verzeichnen. Chinas Wind- und Solarproduktion sowie die damit verbundenen Ausbauaktivitäten erzeugen das größte länderspezifische Volumen an Turbinentransportbewegungen in der Region. Gemäß dem Renewables-2025-Ausblick prognostizierte die IEA, dass China nahezu 60 % des weltweiten Wachstums der erneuerbaren Energiekapazitäten beisteuern würde.[3] Indonesien, Vietnam und die Philippinen entwickeln ebenfalls Industrieanlagen, LNG-Importterminals und Rechenzentrumscampusse. Diese Projekte erzeugen Nachfrage über Windanlagentransporte hinaus. Japans speziell für den Offshore-Windanlagenbau konzipiertes Errichterschiff, das derzeit bei Seatrium in Singapur gebaut wird, soll Ende 2028 ausgeliefert werden.
Nordamerika-Markt für überdimensionale und schwere Projektladungstransporte
Nordamerika verzeichnete im Jahr 2025 eine erhebliche Nachfrage, angeführt von der Ausweitung des LNG-Exports, der Entwicklung von Onshore-Windenergie und dem Halbleiterbau in den Vereinigten Staaten. Der Golf-Küstenkorridor in Texas und Louisiana erforderte bis 2025 bargebasierte Modultransporte, Semi-Submersible-Charter und Transporte mit selbstfahrenden Modulartransportern. Kanadische LNG-Projekte erhöhten die Frachtvolumina, während die industrielle Expansion in Mexiko die Ausrüstungsbewegungen auf Straßen- und Schienenkorridoren steigerte. Der Markt für überdimensionale und schwere Projektladungstransporte verfügt in den Vereinigten Staaten über eine umfangreiche Pipeline für den Transport von Halbleiterausrüstungen. Anlagen in Clay, Taylor und Phoenix erfordern den fortlaufenden Transport von Reinraumsystemen, Abscheidungsanlagen und Versorgungsmodulen. Diese Standorte verdeutlichen, wie inländische Fertigungsinvestitionen eine Nachfrage erzeugen können, die über den normalen Lieferzeitraum eines einzelnen Projekts hinausgeht.
EMEA- und Südamerika-Markt für überdimensionale und schwere Projektladungstransporte
Europa, der Nahe Osten und Afrika sowie Südamerika weisen innerhalb des Marktes für überdimensionale und schwere Projektladungstransporte unterschiedliche Nachfragemuster auf. Europas Offshore-Windprogramme in der Nordsee, der Ostsee und im Atlantik stützen die Nachfrage nach Installationsschiffen und Decksfrachtträgern. DEME übernahm Havfram im Jahr 2025 für 900 Millionen USD, was das Kapitalengagement für Offshore-Installationskapazitäten angesichts wachsender Turbinenbedarfe widerspiegelt. Der Nahe Osten wird durch industrielle Programme Saudi-Arabiens und der Vereinigten Arabischen Emirate gestützt, während die AD Ports Group im Mai 2026 ein schienengebundenes Binnenlogistiknetzwerk in den gesamten Vereinigten Arabischen Emiraten ankündigte. Die Bergbauaktivitäten in Südamerika in Brasilien, Chile und Peru unterstützen den Transport von Verarbeitungsanlagen. Das Schienenfrachtportfolio der Weltbank in Höhe von 4,5 Milliarden USD, das im August 2025 über 15 aktive Projekte umfasste, verweist ebenfalls auf Vorhaben zur Verbesserung industrieller Frachtkorridore.[4]
Wettbewerbslandschaft
Der Markt für den Transport von überdimensionalen und schweren Projektladungen weist eine moderate Konzentration auf, wobei anlagengestützte Spezialisten mit diversifizierten Logistikgruppen konkurrieren. Mammoet, Sarens Group, Fagioli S.p.A., BigLift Shipping, SAL Heavy Lift und Deugro gehören zu den wichtigsten Marktteilnehmern. Ihre Kräne, selbstfahrenden Modulartransporter und Halbunterseefahrzeuge ermöglichen es ihnen, sowohl die Ladungstechnik als auch den Transport zu verwalten. Diese Fähigkeit unterstützt Festpreis-Turnkey-Projektumfänge, bei denen Kunden Terminsicherheit benötigen. Allgemeine Spediteure können einem größeren Spotpreisrisiko ausgesetzt sein und verfügen möglicherweise nicht über die für Verladungen oder Streckenplanung erforderlichen Anlagen. Der Unterschied wird immer wichtiger, da Turbinengondeln und Rotorblätter die Grenzen der Standardausrüstung überschreiten.
COSCO SHIPPING Specialized Carriers Co., Ltd. schloss im Juni 2025 eine Bareboat-Charter-Vereinbarung über 310 Millionen USD für 6 neue Mehrzweck-Schwerlastschiffe ab, die bei der Chengxi Shipyard gebaut werden sollen. Die Verträge laufen 189 bis 195 Monate und zeigen eine Präferenz für langfristige Kapazitätsvereinbarungen. SAL Heavy Lift GmbH & Co. KG vereinbarte im September 2025 den Erwerb von MV Sun Shine und MV Sun Rise von Pan Ocean. Die Akquisition verdoppelte die Kapazität an Halbunterseefahrzeug-Deckträgern und erweiterte die Bandbreite der bedienbaren Projektumfänge. Eine wissenschaftliche Analyse von 2025 zu Mehrzweck-Schwerlastschiffsflotten ergab, dass Methanol unter den bewerteten Übergangskraftstoffen im Rahmen der Emissionshandelssysteme der Europäischen Union, FuelEU Maritime und der Compliance-Kosten der Internationalen Seeschifffahrtsorganisation am kompatiblesten ist. Diese Flottenentscheidungen stützen den Markt für den Transport von überdimensionalen und schweren Projektladungen und stehen im Einklang mit der Nachfrage aus Offshore-Wind-, LNG-, Halbleiter- und Industriebauprojekten.
Offene Bereiche für den Markt für den Transport von überdimensionalen und schweren Projektladungen umfassen emissionsärmere Schiffsoperationen, digital gestützte Streckenplanung auf der Ersten und Letzten Meile sowie integrierte Turnkey-Dienstleistungen in Süd- und Südostasien. Die lokale Schwerlastinfrastruktur in diesen Gebieten kann weniger entwickelt sein, als die Projektpipeline erfordert. Betreiber, die Streckenuntersuchungen, Live-Lastüberwachung und digitales Genehmigungsmanagement kombinieren, können den Koordinationsaufwand für Planungs-, Beschaffungs- und Baukunden reduzieren. Die Weltbank beabsichtigt, ihr aktives Schienengüterverkehrsinvestitionsportfolio von 4,5 Milliarden USD auf mehr als 6 Milliarden USD über 5 Jahre auszubauen. Verbesserte Schienenverbindungen können den Bedarf reduzieren, Straßenkorridore über ihre Auslegungskapazität hinaus zu nutzen. Der Markt für den Transport von überdimensionalen und schweren Projektladungen wird weiterhin durch die Verfügbarkeit spezialisierter Anlagen und die Fähigkeit zur Koordination komplexer multimodaler Transporte geprägt.
Marktführer im Bereich Transport von überdimensionalen und schweren Projektladungen
-
DHL Group
-
DSV A/S
-
Kuehne+Nagel
-
A.P. Moller - Maersk
-
GEODIS
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Markt für überdimensionale und schwere Projektladungstransporte Unternehmen in diesem Bericht
- DHL Group
- DSV A/S
- Kuehne+Nagel
- A.P. Moller - Maersk
- CEVA Logistics AG
- GEODIS
- Rhenus Group
- Nippon Express Holdings, Inc.
- C.H. Robinson Worldwide, Inc.
- Trans Global Projects
- Mammoet
- Sarens Group
- Sinotrans Limited
- deugro group
- COSCO SHIPPING Specialized Carriers Co., Ltd.
- BigLift Shipping B.V.
- SAL Heavy Lift GmbH & Co. KG
- UNITED HEAVY LIFT GmbH
- Roll Group
- AAL Shipping
- Express Global Logistics
- Bahri Logistics
- Bertling Group
- Blue Water Shipping A/S
- Kerry Logistics Network Limited
Neueste Industrielle Entwicklungen in Markt für überdimensionale und schwere Projektladungstransporte
- Mai 2026: AD Ports Group kündigte die Einrichtung eines konsolidierten multimodalen Binnenlogistiknetzwerks aus schienengebundenen Trockenhäfen und Ladungsdepots in den gesamten Vereinigten Arabischen Emiraten an und unterzeichnete Absichtserklärungen mit Emirates Global Aluminum, EMSTEEL Group, Al Ghurair Iron and Steel und Tenaris als Anker-Industrieladungskunden, die Khalifa Port und Fujairah Terminals mit den Industriezonen der Vereinigten Arabischen Emirate verbinden.
- Januar 2026: DP World, Pakistan Railways und die National Logistics Corporation begannen mit dem Bau des Dedicated Freight Corridor und Multimodal Logistics Park in Pipri und integrierten einen 52 Kilometer langen Schienenkorridor vom Hafen Karachi zum Pipri Marshalling Yard mit einem multimodalen Logistikzentrum für Lagerhaltung, Ladungskonsolidierung und industrielle Distribution.
- September 2025: Deugro Canada und DTEQ Transport Engineering Solutions lieferten ein 1.334 Tonnen schweres LNG-Modul auf eine Deckbarge im Hafen von Corpus Christi im Rahmen eines großen kanadischen LNG-Projekts, wobei maßgeschneiderte Grillage-Technik und koordinierte Bargenvorbereitung in Port Ingleside erforderlich waren, was die technische Komplexität mehrerer Unternehmen für einen einzelnen LNG-Modultransport verdeutlicht.
- Juni 2025: ENERCON investierte in einen Liebherr LR 11000 Raupenkran mit 1.000 Tonnen Kapazität und einer maximalen Hakenhöhe von 200 Metern für seine E-175 EP5 E2 Turbineninstallationen und ergänzte damit eine bestehende Flotte, die 22 Schwerlasttransportanhänger und eine dedizierte Schubbare für den Rotorblatttransport auf Binnenwasserstraßen umfasst.
Berichtsumfang des globalen Marktes für den Transport von überdimensionalen und schweren Projektladungen
Segmentierungsübersicht
| Straße |
| Schiene |
| Luft |
| See- und Binnenwasserstraßentransport |
| Öl und Gas |
| Bergbau und Metalle |
| Energieerzeugung und -übertragung (einschließlich erneuerbarer Energien) |
| Bauwesen und Infrastruktur |
| Fertigung und Industrieanlagen |
| Luft- und Raumfahrt und Verteidigung |
| Sonstige (Maritime Wirtschaft und Schiffbau, Telekommunikation usw.) |
| Nordamerika | Vereinigte Staaten |
| Kanada | |
| Mexiko | |
| Südamerika | Brasilien |
| Argentinien | |
| Peru | |
| Chile | |
| Übriges Südamerika | |
| Europa | Deutschland |
| Vereinigtes Königreich | |
| Frankreich | |
| Italien | |
| Spanien | |
| Russland | |
| Nordische Länder (Dänemark, Finnland, Island, Norwegen und Schweden) | |
| Übriges Europa | |
| Asien-Pazifik | China |
| Indien | |
| Japan | |
| Südkorea | |
| Australien | |
| Südostasien (ASEAN) | |
| Übriger Asien-Pazifik-Raum | |
| Naher Osten und Afrika | Saudi-Arabien |
| Vereinigte Arabische Emirate | |
| Katar | |
| Südafrika | |
| Nigeria | |
| Ägypten | |
| Übriger Naher Osten und Afrika |
| Nach Transportmodus | Straße | |
| Schiene | ||
| Luft | ||
| See- und Binnenwasserstraßentransport | ||
| Nach Endverbraucherbranche | Öl und Gas | |
| Bergbau und Metalle | ||
| Energieerzeugung und -übertragung (einschließlich erneuerbarer Energien) | ||
| Bauwesen und Infrastruktur | ||
| Fertigung und Industrieanlagen | ||
| Luft- und Raumfahrt und Verteidigung | ||
| Sonstige (Maritime Wirtschaft und Schiffbau, Telekommunikation usw.) | ||
| Nach Geografie | Nordamerika | Vereinigte Staaten |
| Kanada | ||
| Mexiko | ||
| Südamerika | Brasilien | |
| Argentinien | ||
| Peru | ||
| Chile | ||
| Übriges Südamerika | ||
| Europa | Deutschland | |
| Vereinigtes Königreich | ||
| Frankreich | ||
| Italien | ||
| Spanien | ||
| Russland | ||
| Nordische Länder (Dänemark, Finnland, Island, Norwegen und Schweden) | ||
| Übriges Europa | ||
| Asien-Pazifik | China | |
| Indien | ||
| Japan | ||
| Südkorea | ||
| Australien | ||
| Südostasien (ASEAN) | ||
| Übriger Asien-Pazifik-Raum | ||
| Naher Osten und Afrika | Saudi-Arabien | |
| Vereinigte Arabische Emirate | ||
| Katar | ||
| Südafrika | ||
| Nigeria | ||
| Ägypten | ||
| Übriger Naher Osten und Afrika | ||
Im Bericht beantwortete Schlüsselfragen
Was treibt die Nachfrage nach dem Transport von überdimensionalen und schweren Projektladungen an?
Der Zubau erneuerbarer Energien, modularer LNG- und Industriebau sowie Halbleiterprojekte erhöhen die Nachfrage nach technisch geplanten Frachttransporten.
Wie groß ist der Markt für den Transport von überdimensionalen und schweren Projektladungen?
Der Markt soll von 164,44 Milliarden USD im Jahr 2026 und 172,73 Milliarden USD im Jahr 2027 auf 220,74 Milliarden USD bis 2032 wachsen, was einem CAGR von 5,03 % für 2027 bis 2032 entspricht.
Welcher Transportmodus führt beim Projekttransport?
Die Straße führte 2026 mit einem Anteil von 44,30 %, da sie die letzte Verbindung zwischen Häfen oder Schienenterminals und Projektstandorten herstellt. Sie wird durch spezialisierte Anhänger, Rotorblattträger und selbstfahrende Modulartransporter unterstützt.
Welches Endverbrauchersegment wächst am schnellsten?
Energieerzeugung und -übertragung, einschließlich erneuerbarer Energien, wird bis 2032 voraussichtlich einen CAGR von 6,93 % verzeichnen. Größere Windanlagen, Systemausrüstungen für den Ausgleich bei Solarprojekten und Übertragungsprojekte stützen die Logistikanforderungen. Diese Projekte sind auch auf die rechtzeitige Lieferung von Komponenten an abgelegene oder netzgebundene Standorte angewiesen.
Welche Region wächst am schnellsten bei Schwerlasttransportdienstleistungen?
Asien-Pazifik führte 2026 mit einem Anteil von 31,80 % und wird bis 2032 voraussichtlich einen CAGR von 7,01 % verzeichnen. Chinas Einsatz erneuerbarer Energien und der breitere Industriebau in Südostasien stützen die regionale Ladungsnachfrage.
Was sind die wichtigsten operativen Hindernisse für Schwerlasttransportbetreiber?
Genehmigungsfragmentierung, Infrastrukturengpässe, Kosten für spezialisierte Anlagen sowie Volatilität bei Kraftstoff, Charterraten, geopolitischen Faktoren und Wetter können Transporte verzögern oder Kosten erhöhen. Hafenstaus und maritime Umleitungen können die Schiffskapazität weiter einschränken, während separate Genehmigungsverfahren Transporte über Bundes- oder Landesgrenzen hinweg erschweren können.