
Boutique-Hotel-Marktgröße und Marktanteil
Marktübersicht
| Studienzeitraum | 2022 - 2032 |
|---|---|
| Marktgröße (2027) | 32.13 Milliarden US-Dollar |
| Marktgröße (2032) | 45.16 Milliarden US-Dollar |
| Wachstumsrate (2027 - 2032) | 7.05 % |
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Nordamerika |
| Marktkonzentration | Niedrig |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Boutique-Hotel-Marktanalyse von Mordor Intelligence
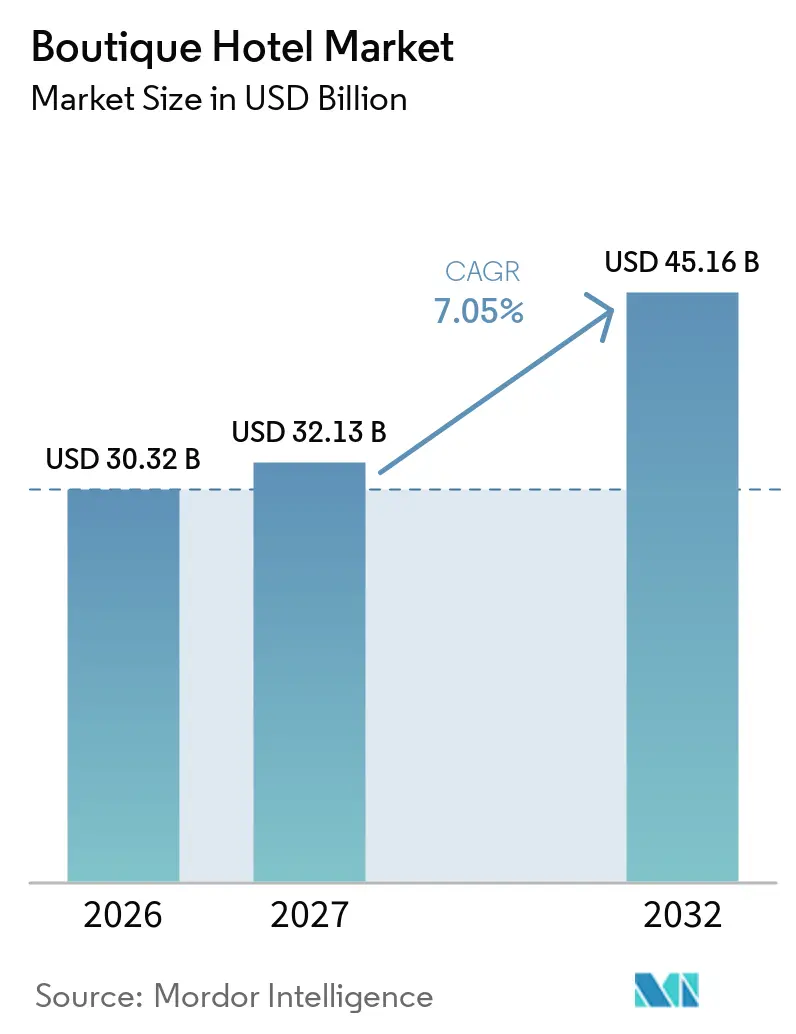
Der globale Boutique-Hotel-Markt wurde im Jahr 2026 auf 30,32 Milliarden USD geschätzt und soll von 32,13 Milliarden USD im Jahr 2027 auf 45,16 Milliarden USD bis 2032 wachsen, bei einem CAGR von 7,05 % während des Prognosezeitraums (2027–2032). Der globale Boutique-Hotel-Markt wird von Reisenden angetrieben, die die Unterkunft als Teil des Reiseerlebnisses betrachten und Wert auf Design, lokalen Charakter und personalisierten Service legen. Die Nachfrage nach Boutique-Hotels in den Vereinigten Staaten stieg in der ersten Hälfte des Jahres 2025 um 1,6 %, verglichen mit 0,6 % bei vergleichbaren konventionellen Hotels[1]. Betreiber verbessern ihr Speisen- und Getränkeangebot, Wellnessbereiche und Gästeservice-Tools, um unverwechselbare Aufenthalte zu schaffen. Marktchancen liegen in der Beibehaltung der lokalen Identität bei gleichzeitiger Stärkung direkter Gästebeziehungen und operativer Disziplin. Kostensteigerungen und die Abhängigkeit von Drittanbieter-Buchungskanälen bleiben jedoch erhebliche Einschränkungen, insbesondere für unabhängige Immobilien ohne Skaleneffekte.
Wichtigste Erkenntnisse des Berichts
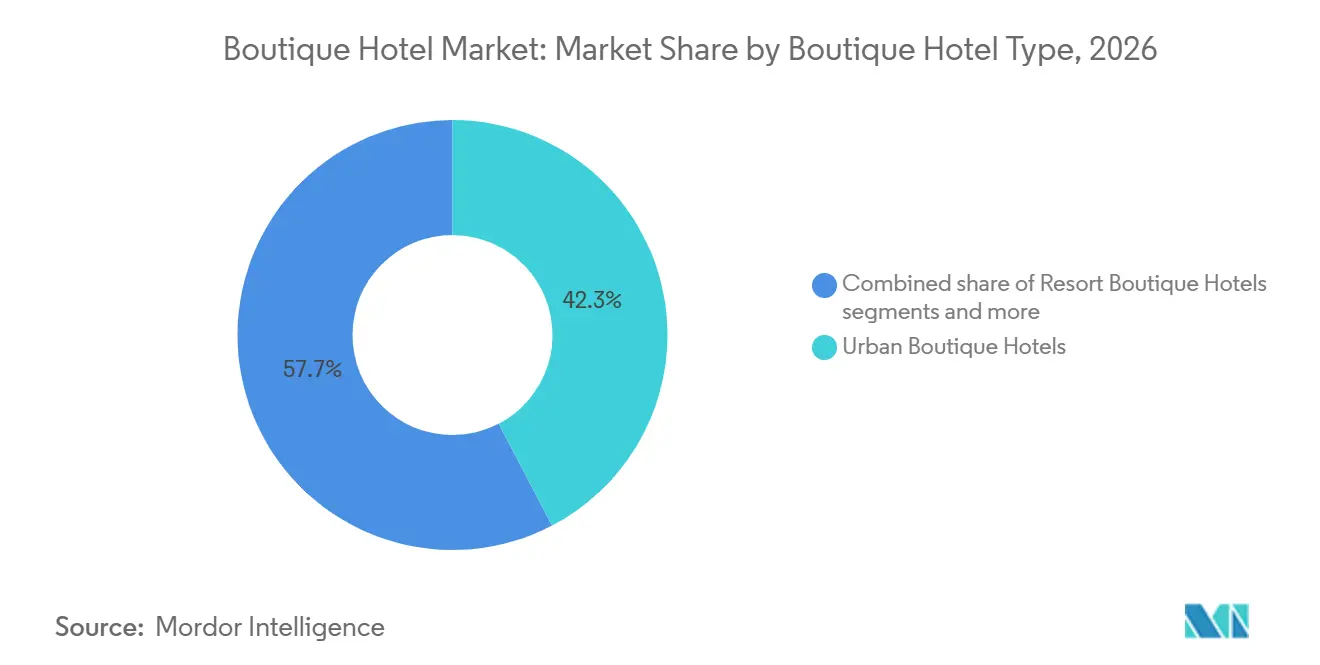
- Nach Boutique-Hotel-Typ entfielen auf Urbane Boutique-Hotels im Jahr 2026 42,31 % des globalen Boutique-Hotel-Marktumsatzes, während Resort-Boutique-Hotels bis 2032 voraussichtlich mit einem CAGR von 9,22 % wachsen werden.
- Nach Serviceart entfielen auf Luxus-Boutique-Hotels im Jahr 2026 46,93 % des globalen Boutique-Hotel-Marktumsatzes, während Upper-Upscale-Boutique-Hotels bis 2032 voraussichtlich mit einem CAGR von 8,85 % wachsen werden.
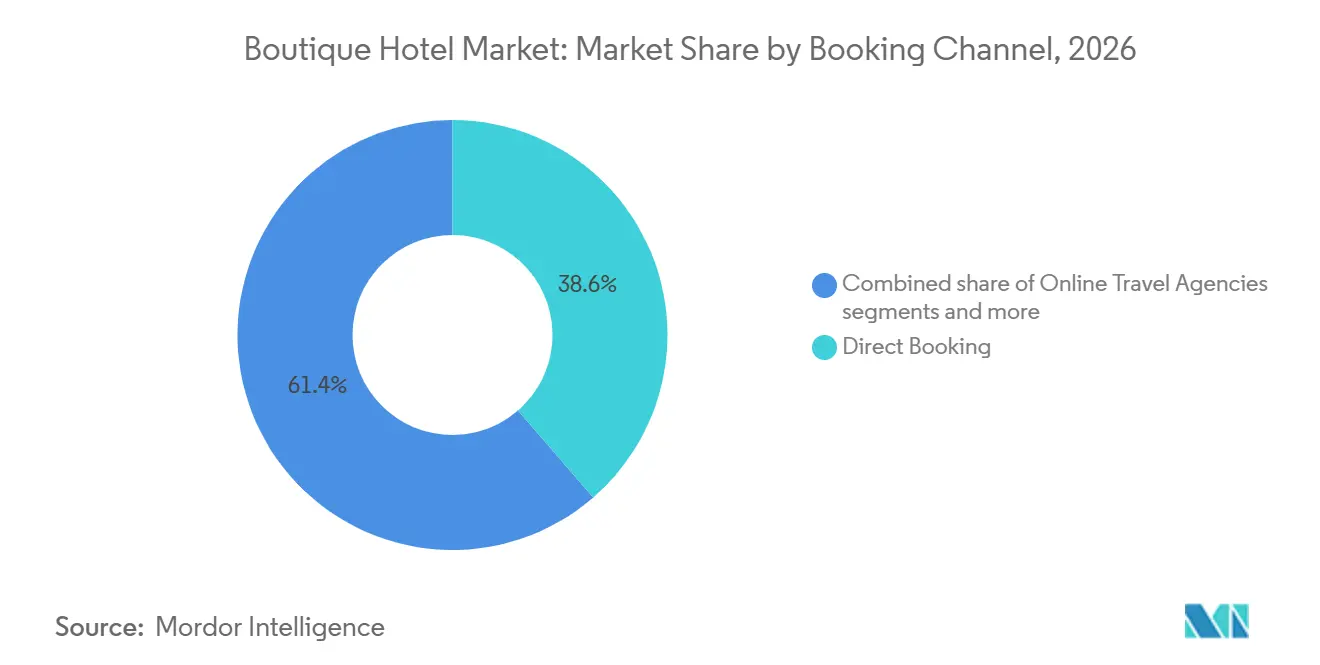
- Nach Buchungskanal entfiel auf die Direktbuchung im Jahr 2026 ein Anteil von 38,64 % am globalen Boutique-Hotel-Marktumsatz, während Online-Reisebüros bis 2032 voraussichtlich mit einem CAGR von 8,64 % wachsen werden.
- Nach Touristentyp entfielen auf Inlandstouristen im Jahr 2026 59,72 % des globalen Boutique-Hotel-Marktumsatzes, während internationale Touristen bis 2032 voraussichtlich mit einem CAGR von 9,12 % wachsen werden.
- Nach Geografie entfiel auf Nordamerika im Jahr 2026 ein Anteil von 34,23 % am globalen Boutique-Hotel-Marktumsatz, während Asien-Pazifik bis 2032 voraussichtlich mit einem CAGR von 8,97 % wachsen wird.
Hinweis: Die in diesem Bericht angegebenen Marktzahlen basieren auf dem proprietären Schätzrahmen von Mordor Intelligence, der neun Monate an Ist-Daten mit den Prognosen für das vierte Quartal des Basisjahres 2026 kombiniert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Nachfrage nach erlebnisorientierten und authentischen Reisen | +1.5% | Global, am stärksten in Nordamerika, Europa und urbanen Märkten im Asien-Pazifik-Raum | Langfristig (≥ 4 Jahre) |
| Erweiterung von Lifestyle- und Soft-Brand-Portfolios | +1.2% | Global, konzentriert in Nordamerika und Asien-Pazifik | Mittelfristig (2–4 Jahre) |
| Digitale Entdeckung und Online-Hotelbuchungen | +1.0% | Global, mit starker Kanalverlagerung in Asien-Pazifik und Südamerika | Mittelfristig (2–4 Jahre) |
| Ausgaben wohlhabender Reisender der Millennials und der Generation Z | +0.8% | Nordamerika, Europa und urbane Korridore im Asien-Pazifik-Raum | Langfristig (≥ 4 Jahre) |
| Adaptive Wiederverwendung von Kultur- und ungenutzten Immobilien | +0.5% | Europa, Naher Osten, Südasien und Sekundärstädte der Vereinigten Staaten | Langfristig (≥ 4 Jahre) |
| Designorientierte Speisen, Getränke, Wellness und Community-Umsätze | +0.5% | Global, hauptsächlich im Upper-Upscale- und Luxus-Boutique-Segment | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Wachsende Nachfrage nach erlebnisorientierten und authentischen Reisen
Der globale Boutique-Hotel-Markt profitiert von der wachsenden Nachfrage nach unverwechselbaren, erlebnisorientierten und nachhaltigen Unterkünften. Reisende priorisieren zunehmend einzigartiges Design, lokalen Charakter und personalisierte Dienstleistungen. Die TakeUp-Umfrage 2025 unter Reisenden, die in unabhängigen Unterkünften übernachten, ergab, dass personalisierte Angebote 95 % der US-amerikanischen Befragten eher dazu veranlassen würden, ein unabhängiges Hotel zu buchen, während 66 % es vorzogen, direkt bei der Unterkunft zu buchen. Die Nachfrage nach authentischen Erlebnissen prägt die Strategien zur Kundengewinnung und -verteilung. Unverwechselbare Designs und starke lokale Identitäten können die Sichtbarkeit durch von Gästen erstellte Inhalte und die Einbindung in sozialen Medien erhöhen. Während Online-Buchungsplattformen weiterhin wichtig sind, stärken Betreiber zunehmend ihre digitale Präsenz und Direktbuchungskanäle. Lokale Küche, kulturelle Erlebnisse und Gemeinschaftspartnerschaften differenzieren Immobilien weiter, insbesondere in Kulturstädten und Freizeitdestinationen, wo regionales Erbe, Küche und Nachbarschaftscharakter das Gästeerlebnis prägen.
Erweiterung von Lifestyle- und Soft-Brand-Hotelportfolios
Hotelgruppen haben ihre Lifestyle- und Soft-Brand-Portfolios durch Akquisitionen und Entwicklungsvereinbarungen erweitert. IHG Hotels & Resorts erwarb Ruby Hotels im Februar 2025 für 110,5 Millionen EUR (116 Millionen USD) und plant, die Marke innerhalb von 10 Jahren auf mehr als 120 Hotels auszubauen[2]. Marriott International erwarb citizenM im Juli 2025 für 355 Millionen USD und fügte damit 37 Hotels und 8.789 Zimmer in mehr als 20 Städten hinzu. Hyatt erwarb im Oktober 2024 Standard International und die meisten seiner verbundenen Unternehmen und fügte The Standard und Bunkhouse Hotels hinzu. Unabhängige Betreiber konkurrieren mit Gruppen, die unterschiedliche Marken, Reservierungssysteme und Treueprogramme kombinieren. IHG gab im März 2025 Ruby-Unterzeichnungen in Berlin und Kopenhagen bekannt. Unabhängige Kulturimmobilien und Boutique-Marken können sich durch regionale Architektur, Küche und kulturelle Erlebnisse differenzieren und dabei Distribution, Service und lokale Identität in Einklang bringen.
Wachstum bei der digitalen Entdeckung und Online-Hotelbuchungen
Digitale Kanäle spielen eine wichtige Rolle dabei, wie Reisende Boutique-Hotels entdecken, vergleichen und buchen. Online-Reisebüros (OTAs) bieten Zugang zu einer breiten Kundenbasis, während Hotel-Websites Direktbuchungen unterstützen. Der D-EDGE Hotel Direct Distribution Report 2025 ergab, dass Hotels, die mit seiner Plattform arbeiten, durchschnittliche direkte Vertriebskosten von 3,5 % verursachen, verglichen mit OTA-Provisionen von 12 % bis 28 %. Intuitive Websites, zuverlässige mobile Buchung, transparente Preisgestaltung und reaktionsschnelle Kommunikation können die Konversion verbessern und Vertriebskosten steuern. KI-gestützte Such- und Reiseplanungstools beeinflussen, wie Reisende Unterkünfte bewerten. Genaue Immobilieninformationen, aktuelle Preise und konsistente Einträge sind daher wichtig. OTAs helfen Boutique-Hotels, internationale Zielgruppen zu erreichen, während direkte Kanäle Gästebeziehungen unterstützen und die Abhängigkeit von Dritten reduzieren. Eine effektive digitale Strategie integriert Entdeckung, Buchung und Kommunikation nach dem Aufenthalt und bewahrt dabei die Identität jeder Immobilie.
Steigende Ausgaben wohlhabender Reisender der Millennials und der Generation Z
Millennials und die Generation Z prägen die Reisenachfrage durch ihre Vorlieben für erlebnisorientierte, flexible und lokal immersive Reisen. Sie suchen Unterkünfte mit unverwechselbartem Design, authentischer lokaler Kultur und Zugang zu Speisen, Wellness und Freizeitaktivitäten. Boutique-Hotels können diesen Präferenzen durch personalisierten Service und stärkere Verbindungen zu lokalen Reisezielen gerecht werden. Die Gewinnung jüngerer und wohlhabender Reisender erfordert mehr als nur unverwechselbares Design. Speisen- und Getränkeangebote, digitale Dienstleistungen, konsistente Servicequalität und transparente Preisgestaltung können Wiederholungsbesuche fördern. Der globale Boutique-Hotel-Markt bietet Chancen für Upper-Upscale-Immobilien mit unverwechselbaren Gästeerlebnissen. Boutique-Hotels können sich auch durch regionale Architektur, lokale Küche, Kulturerbe und kuratierte kulturelle Aktivitäten differenzieren. Konsistenter Service und Wert bleiben für den Aufbau von Gästeloyalität unerlässlich.
Analyse der Hemmnisauswirkungen*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Arbeits-, Renovierungs- und designintensive Betriebskosten | -1.2% | Global, am stärksten in Nordamerika, Westeuropa und Australasien | Mittelfristig (2–4 Jahre) |
| Provisionen von Online-Reisebüros und Gästeakquisitionskosten | -0.8% | Global, am stärksten für unabhängige Betreiber ohne Treueprogramme | Kurzfristig (≤ 2 Jahre) |
| Begrenzte Betriebsgröße und inkonsistente Serviceerbringung | -0.6% | Sekundär- und Tertiärmärkte weltweit, insbesondere in Schwellenländern | Langfristig (≥ 4 Jahre) |
| Markenverwässerung durch schnelle Lifestyle-Hotel-Expansion | -0.4% | Nordamerika, Westeuropa und Asien-Pazifik-Gatewaystädte | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Hohe Arbeits-, Renovierungs- und designintensive Betriebskosten
Steigende Arbeitskosten schränken den Betrieb von Boutique-Hotels ein. Ein Bericht zeigt, dass Gehälter, Löhne und Sozialleistungen für Mitarbeiter in 2.600 Hotels in den Vereinigten Staaten im Jahr 2024 um 4,8 % gestiegen sind. Versicherungsprämien stiegen um 17,4 %, während die Grundsteuer um 4,3 % zunahm[3]. Boutique-Hotels sind stärker exponiert, da personalisierter Service mehr Arbeitskräfte erfordert und designorientierte Immobilien möglicherweise häufige Renovierungen benötigen. Begrenzte Zimmerkapazitäten schränken auch ihre Fähigkeit ein, unerwartete Kosten durch Gruppenbuchungen oder Banketteinnahmen auszugleichen, was die Margen beeinträchtigt, selbst wenn die Zimmerpreise stabil bleiben. Unabhängige Immobilien verfügen oft nicht über kettenweite Einkaufsvorteile und gemeinsame Servicesysteme. Renovierungspläne müssen den Charakter einer Immobilie bewahren und gleichzeitig Ausfallzeiten und Investitionsausgaben begrenzen. Kultur- und Neubau-Boutique-Hotels müssen auch Lohn-, Energie-, Wartungs- und Restaurierungskosten verwalten. Effektives Personalmanagement, Beschaffung und Anlagenwartung sind unerlässlich, um das Gästeerlebnis und die Rentabilität zu schützen.
OTA-Provisionskosten und steigende Gästeakquisitionsausgaben
Die Abhängigkeit von Online-Reisebüros (OTAs) kann den Netto-Zimmerumsatz für unabhängige Hotels reduzieren. Untersuchungen zeigten, dass OTAs Provisionen von 15 % bis 25 % pro Buchung berechneten, während Sichtbarkeitsprodukte und Mitgliederrabatte die effektiven Kosten auf über 30 % treiben konnten. Eine im Jahr 2025 veröffentlichte begutachtete Studie ergab, dass Preisparitätsvereinbarungen die Fähigkeit der Hotels einschränkten, über direkte Kanäle niedrigere Preise anzubieten. Die OTA-Abhängigkeit hielt auch Gästepräferenzen und Daten zu Wiederholungsbuchungen bei der Plattform, was den personalisierten Service einschränkte. Viele Betreiber benötigten weiterhin die Reichweite von Drittanbietern, um die Auslastung aufrechtzuerhalten. Die Vertriebsanalyse von D-EDGE zeigte eine erhebliche Kostenlücke zwischen Direktbuchungen und OTA-Provisionen. Unabhängige Boutique-Hotels können eine ausgewogene Kanalmischung aufrechterhalten, klaren Mehrwert für Direktgäste bieten, zuverlässige digitale Dienste anbieten und geltende Datenpraktiken einhalten, während sie die internationale Sichtbarkeit bewahren.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Analyse des Verbraucherverhaltens
Die Gästepräferenzen im globalen Boutique-Hotel-Markt bevorzugen zunehmend authentische kulturelle Erlebnisse und lokale Gemeinschaftsvorteile. Die Booking.com-Umfrage 2025 unter 32.000 Reisenden in 34 Ländern ergab, dass 77 % authentische lokale Erlebnisse suchten, während 73 % wollten, dass ihre Ausgaben lokalen Gemeinschaften zugutekommen. Boutique-Hotels können diesen Präferenzen durch regionale Küche, kulturerbe-inspiriertes Design und lokal geführte Aktivitäten gerecht werden. Transparente Preisgestaltung, verifizierte Bewertungen und klare Stornierungsrichtlinien können das Vertrauen der Gäste stärken.
Die Vertriebsstrategie hilft Boutique-Hotels, hochwertigere Buchungen zu sichern und gleichzeitig die OTA-Reichweite zu erhalten. Die Analyse von SiteMinder über mehr als 125 Millionen Buchungen ergab, dass direkte Website-Buchungen im Jahr 2024 durchschnittlich 519 USD betrugen, gegenüber 320 USD über OTAs – ein Unterschied von 62 %. Hotels können OTAs zur Entdeckung nutzen und Direktbuchungen durch exklusive Pakete, mobilfreundliche Buchung und sichere Zahlungen fördern.
Leistungsintelligenz für Boutique-Hotels
Die Leistung von Boutique-Hotels hängt davon ab, Auslastung, Zimmerpreise und Nebeneinnahmen in Einklang zu bringen und dabei ein unverwechselbares Gästeerlebnis zu bieten. In den Vereinigten Staaten verzeichneten Boutique-Hotels im Jahr 2024 eine Auslastung von 57 % bis 71 % und durchschnittliche Tagesraten (ADR) von 141 USD bis 440 USD über verschiedene Segmente hinweg. Boutique-Immobilien können den Umsatz durch differenzierte Zimmer, Speisen und Getränke, Wellnessdienstleistungen und lokal kuratierte Erlebnisse während der Hauptfreizeit- und Veranstaltungszeiten steigern.
Der Schutz der Margen bleibt entscheidend, da Vertriebs- und Betriebskosten die Rentabilität beeinflussen. Der D-EDGE Hotel Direct Distribution Report 2025 schätzte die direkten Vertriebskosten für Partnerhotels auf 3,5 %, gegenüber OTA-Provisionen von 12 % bis 28 % in Europa und Asien-Pazifik. Obwohl diese Zahlen keine universellen Benchmarks sind, zeigen sie den Wert von Direktbuchungen. Hotels können den Nettoumsatz durch mobilfreundliche Websites, Angebote für Stammgäste, effizientes Personalmanagement und gezieltes Marketing verbessern und dabei OTAs zur Kundengewinnung nutzen.
Segmentanalyse
Nach Boutique-Hotel-Typ:
Urbane Formate führen, während Resort-Formate schneller wachsenUrbane Boutique-Hotels entfielen im Jahr 2026 auf 42,31 % des globalen Boutique-Hotel-Marktes und stellten das größte Segment dar. Dieser Anteil spiegelt die ganzjährige Nachfrage von Geschäfts- und Freizeitreisenden in innerstädtischen Lagen wider. Diese Immobilien profitieren von der Nähe zu Geschäftsvierteln, Kultureinrichtungen, Restaurants und Verkehrsnetzen. Vorstädtische Stadtzentren entwickeln sich ebenfalls zu einem sekundären Bereich des Entwicklerinteresses und bieten Nachbarschaftsumgebungen mit Zugang zur städtischen Nachfrage.
Resort-Boutique-Hotels werden voraussichtlich bis 2032 mit einem CAGR von 9,22 % wachsen, angetrieben durch die Nachfrage nach immersiven Aufenthalten in naturnahen oder kulturell einzigartigen Umgebungen. Historische und Kulturerbe-Boutique-Hotels unterstützen diese Nachfrage durch adaptive Wiederverwendung und lokalen Kontext. Lifestyle- und Design-Boutique-Hotels können durch erkennbare Identitäten Wiederholungsaufenthalte fördern. Andere Formate bleiben kleiner, spiegeln aber die Nachfrage nach differenzierten, erlebnisorientierten Unterkünften wider.

Nach Serviceart:
Luxus führt beim Umsatz, während Upper-Upscale-Formate schneller wachsenLuxus-Boutique-Hotels entfielen im Jahr 2026 auf 46,93 % des Umsatzes im globalen Boutique-Hotel-Markt. Ihre Position spiegelt die Fähigkeit wider, intime Größe, Design und personalisierten Service für Gäste zu kombinieren, die bereit sind, höhere Preise zu zahlen. Diese Hotels unterstützen auch höhere Ausgaben für Gastronomie, Wellness und maßgeschneiderte Erlebnisse. Dieses Segment profitiert von widerstandsfähigen durchschnittlichen Tagesraten. Die Aufrechterhaltung einer dem Preis entsprechenden Servicequalität bleibt unerlässlich.
Upper-Upscale-Boutique-Hotels werden voraussichtlich bis 2032 mit einem CAGR von 8,85 % wachsen. Sie richten sich an Reisende, die Design und Speisen- und Getränkeerlebnisse schätzen, ohne ein traditionelles Luxuszimmerprodukt zu benötigen. Dieses Format spricht jüngere Gäste an, die soziale und lokal verbundene Aufenthalte suchen. Mittelklasse- und Economy-/Budget-Boutique-Hotels bedienen kostenbewusste Inlandsfreizeit- und Wochenendreisende, insbesondere in Sekundärmärkten. Diese Formate zeigen, dass der Boutique-Hotel-Markt über den Luxusbereich hinausgeht und dabei ein klares Erlebnisversprechen erfordert.
Nach Buchungskanal:
Direktbuchung führt, während Online-Reisebüros schneller expandierenDie Direktbuchung entfiel im Jahr 2026 auf 38,64 % des globalen Boutique-Hotel-Marktumsatzes. Dieser Anteil spiegelt den Wert direkter Gästebeziehungen und stärkerer Einheitsökonomie aus direkten Reservierungen wider. Direkte Kanäle ermöglichen es Hotels, Immobiliendetails, Pakete und Dienstleistungen zu kommunizieren, ohne sich ausschließlich auf Vermittler zu verlassen. Sie geben Betreibern auch eine größere Kontrolle über Gästedaten, vorbehaltlich geltender Datenschutzanforderungen, und helfen dabei, die erste Entdeckung in Wiederholungsnachfrage umzuwandeln.
Online-Reisebüros werden voraussichtlich bis 2032 mit einem CAGR von 8,64 % wachsen und unterstützen Entdeckung, mobile Buchungen und internationale Reichweite. Reisebüros und Reiseveranstalter bleiben für komplexe internationale Freizeitreisen und kuratierte Reiserouten relevant. Andere Kanäle umfassen Unternehmenspreisvereinbarungen und aufkommende Social-Commerce-Buchungswege. Eine effektive Kanalmischung schützt direkte Beziehungen und erhält gleichzeitig die Sichtbarkeit zur Gewinnung neuer Gäste.
Nach Touristentyp:
Inlandsnachfrage unterstützt Stabilität, während internationale Nachfrage schneller wächstInlandstouristen entfielen im Jahr 2026 auf 59,72 % des globalen Boutique-Hotel-Marktumsatzes. Diese Nachfrage kann Boutique-Immobilien dabei helfen, Störungen im internationalen Reiseverkehr abzumildern. Es wurde beobachtet, dass 78 % der Boutique-Hotel-Nutzer Wochenendausflüge bevorzugen und 65 % inländische Reiserouten bevorzugen[4]. Urbane und Resort-Boutique-Formate passen zu diesem Kurzreisemuster. Für Betreiber kann der nahe gelegene Freizeitreiseverkehr die Auslastung außerhalb der Hauptreisezeiten für internationale Reisende unterstützen.
Das Segment der internationalen Touristen wird voraussichtlich bis 2032 mit einem CAGR von 9,12 % wachsen. Das Wachstum spiegelt die Erholung des Langstreckenfreizeitreiseverkehrs, die Ausweitung des Outbound-Tourismus aus Indien und Südostasien sowie die innereuropäische Mobilität wider. Einkommensstarke Reisende machen einen wachsenden Anteil der Abreisen aus und bevorzugen oft internationale Reiserouten. Hotels benötigen mehrsprachige Informationen, Bewertungsmanagement und Vertrieb über internationale Kanäle. Immobilien müssen ihre lokale Identität klar an Gäste kommunizieren, die von außerhalb planen.
Geografische Analyse
Boutique-Hotel-Markt Nordamerika
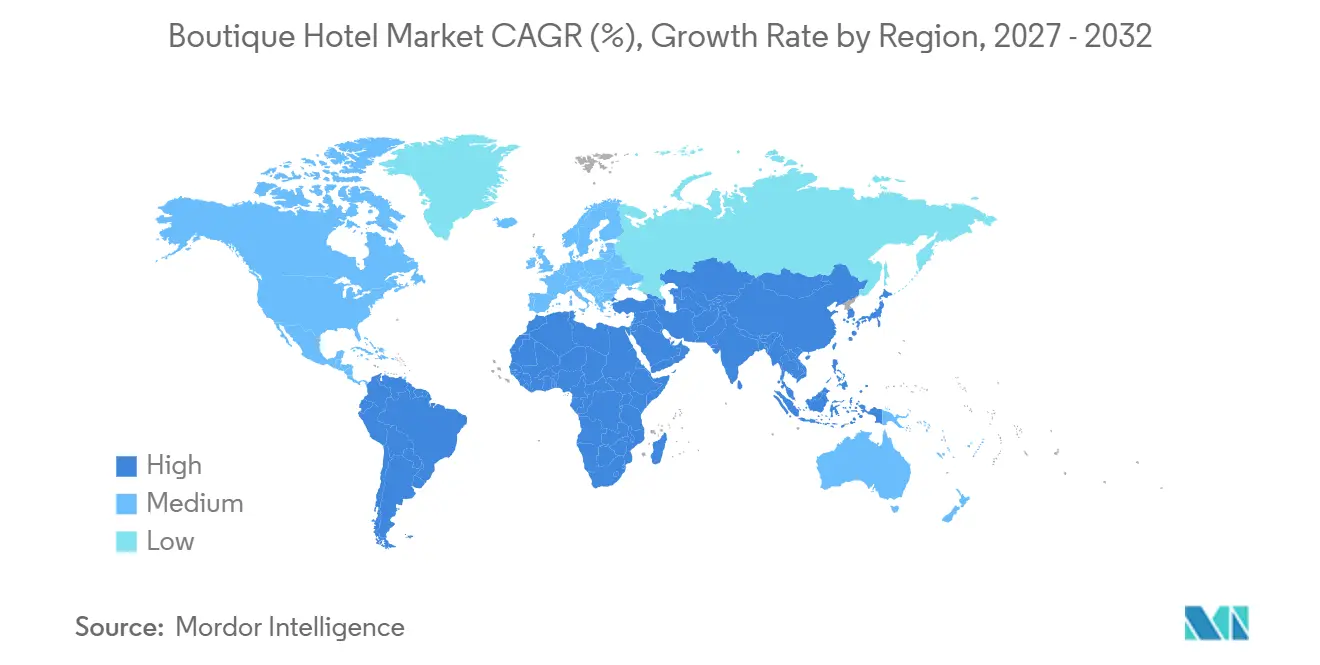
Nordamerika hielt im Jahr 2026 einen Umsatzanteil von 34,23 % und war damit der größte regionale Beitrag zum globalen Boutique-Hotel-Markt. Die Region profitiert von einer hohen Konzentration an Lifestyle-Immobilien in wichtigen US-amerikanischen Gateway-Städten sowie einer etablierten unabhängigen Reisenachfrage. Der Bericht „Boutique Hotels: Mid-Year 2025” der Highland Group zeigte, dass die Nachfrage nach Boutique-Hotels im ersten Halbjahr 2025 um 1,6 % wuchs, verglichen mit 0,6 % bei vergleichbaren konventionellen Hotels. Kanada weitet seine Aktivitäten in städtischen Zentren und Bergresorts aus, während mexikanische Kulturerbestädte, darunter Oaxaca, San Miguel de Allende und Mérida, Boutique-Investitionen anziehen. Die FIFA-Weltmeisterschaft 2026, die gemeinsam von den Vereinigten Staaten, Kanada und Mexiko ausgerichtet wird, schuf Nachfragechancen für markante Immobilien, die internationale Besucher bedienen.
Boutique-Hotel-Markt Europa, Naher Osten und Südamerika
Europa bleibt mit kulturerbegeprägter Boutique-Hotellerie und adaptiver Umnutzung verbunden. Sein historischer Gebäudebestand und das Denkmalschutzumfeld begünstigen Hotels mit architektonischer Besonderheit. Die Übernahme von Ruby Hotels durch IHG zielte auf das urbane Mikro-Boutique-Segment durch europäische Immobilien und eine Entwicklungspipeline ab. Der Nahe Osten erweitert sein Boutique- und Luxusangebot durch Projekte im Rahmen von Saudi-Arabiens Vision 2030, darunter Shura Island und das Al-Balad-Viertel in Dschidda. Südamerika bleibt ein kleinerer Beitragsgeber, bietet jedoch Chancen in Peru, Chile und Brasilien für Immobilien, die auf lokaler Kultur und eingehendem Tourismus aufbauen.
Boutique-Hotel-Markt Asien-Pazifik
Asien-Pazifik wird voraussichtlich bis 2032 mit einem CAGR von 8,97 % wachsen, der schnellsten regionalen Rate im globalen Boutique-Hotel-Markt. Das Wachstum wird durch Entwicklungspipelines, steigenden inländischen Wohlstand sowie eingehende und ausgehende asiatische Reisen angetrieben. Indiens Hotel-Pipeline erreichte im zweiten Quartal 2025 761 Projekte und 99.195 Zimmer, ein Anstieg von 25 % im Jahresvergleich gemessen an der Projektanzahl. Indien-spezifische Chancen sind dort am stärksten, wo kulturelle Ressourcen, Freizeitnachfrage und glaubwürdige Servicebetriebe zusammentreffen.
Angebots- und Entwicklungsintelligenz für Boutique-Hotels
Das Boutique-Hotel-Angebot expandiert über die wichtigsten Gatewaystädte hinaus, da Entwickler Freizeit-, Kultur- und Sekundärdestinationen anvisieren. Weltweit erreichte die Hotel-Baupipeline am Ende des zweiten Quartals 2025 einen Rekordwert von 15.871 Projekten und 2.436.225 Zimmern, ein Anstieg von 3 % bei Projekten und 2 % bei Zimmern im Jahresvergleich. Die Pipeline zeigt Chancen jenseits der Metropolmärkte, aber Entwickler müssen Saisonalität, Konnektivität, Personalbesetzung und erzielbare Zimmerpreise bewerten, bevor sie Kapital einsetzen.
Adaptive Wiederverwendung und Lifestyle-Marken-Expansion gestalten Entwicklungsstrategien neu. Marriott erwarb citizenM im Jahr 2025 und fügte 37 Hotels und 8.789 Zimmer in mehr als 20 Städten hinzu. IHG erwarb Ruby Hotels für 110,5 Millionen EUR (116 Millionen USD) und fügte 20 Betriebshotels und eine Pipeline von 10 Hotels hinzu. Diese Transaktionen unterstreichen den Wert von unverwechselbarem Design und raumeffizienten Konzepten. Unabhängige Entwickler können durch Denkmalpflege, lokale Identität und disziplinierte Renovierungsbudgets konkurrieren.
Wettbewerbslandschaft
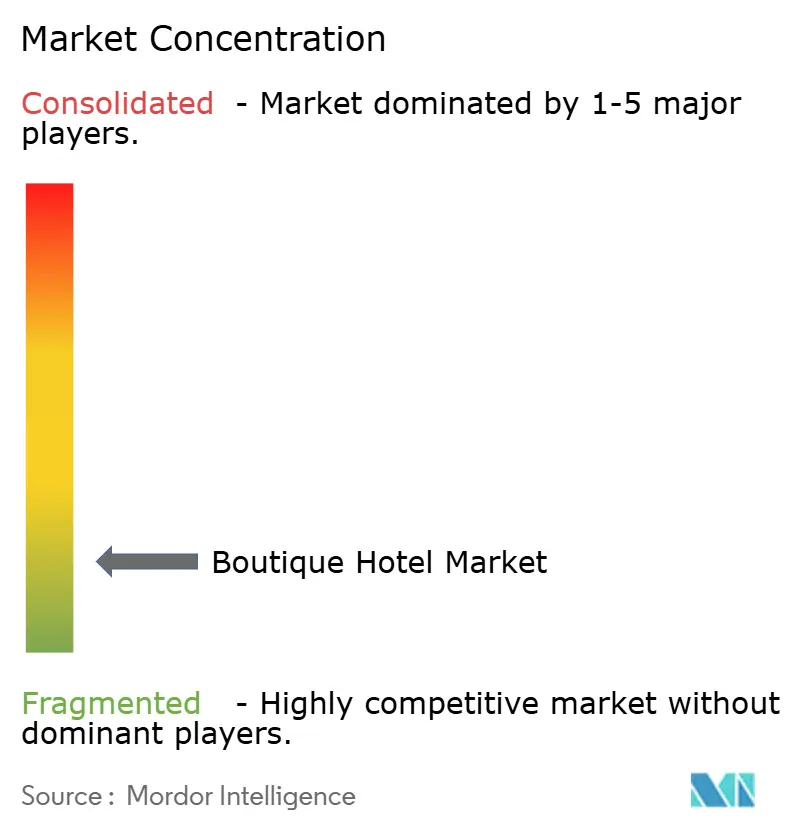
Der globale Boutique-Hotel-Markt hat einen Konzentrationsgrad von 2 und bleibt stark fragmentiert. Unabhängige Immobilien, regionale Boutique-Kollektionen, kleine Luxusgruppen und kettenangebundene Soft-Brands nutzen unterschiedliche Betriebsmodelle. Marriott International, Accor, Hilton Worldwide Holdings, Hyatt Hotels Corporation und InterContinental Hotels Group haben ihre Lifestyle-Portfolios erweitert; die lokale Identität bleibt jedoch ein entscheidender Faktor bei der Gästewahl.
Die Position eines unabhängigen Hotels hängt von mehr als der Markengröße ab. Design, Service, Lage und Gästebeziehungen müssen einen klaren Grund für den Aufenthalt bieten. Seit 2024 haben Akquisitionen durch große Hotelgruppen, darunter Hyatt, IHG und Marriott, ihre Präsenz im Lifestyle-Hospitality-Segment ausgebaut. Diese strategischen Schritte stärken die Markenreichweite, den Vertrieb und die Loyalitätsintegration und schaffen Wettbewerbsvorteile gegenüber unabhängigen Betreibern.
Technologie und operative Disziplin sind zunehmend wichtige Wettbewerbsfaktoren. Kleinere Immobilien können digitale Buchungs-, Preismanagement- und Gästekommunikationstools nutzen, um die kommerzielle Ausführung zu verbessern und dabei ihre Identität zu bewahren. Chancen bestehen in Sekundär- und Tertiärstädten in Asien-Pazifik und dem Nahen Osten, wo die inländische Kaufkraft wächst und das Angebot an erlebnisorientierten Unterkünften begrenzt ist. Unabhängige Betreiber können durch die Kombination von lokalem Storytelling, zuverlässigem Service und direkten digitalen Beziehungen konkurrieren. Adaptive Wiederverwendung kann die Entwicklung unterstützen, wenn Betreiber Finanzierung, Genehmigungen, Denkmalschutzstandards und Betriebsanforderungen verwalten.
Branchenführer im Boutique-Hotel-Bereich
-
Marriott International, Inc.
-
Accor
-
Hilton Worldwide Holdings Inc.
-
Hyatt Hotels Corporation
-
InterContinental Hotels Group PLC
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Boutique-Hotel-Markt Unternehmen in diesem Bericht
- Marriott International, Inc.
- Accor
- Hilton Worldwide Holdings Inc.
- Hyatt Hotels Corporation
- InterContinental Hotels Group PLC
- Rosewood Hotel Group
- Four Seasons Hotels and Resorts
- Jumeirah Group
- Mandarin Oriental Hotel Group
- Minor Hotels
- Kerzner International
- Ace Hotel Group
- Graduate Hotels
- Firmdale Hotels
- Lore Group
- Soho House & Co. Inc.
- Ovolo Group
- Proper Hospitality
- Aman Group
- The Doyle Collection
Neueste Industrielle Entwicklungen in Boutique-Hotel-Markt
- Juni 2026: Die Ruby Hotels-Marke von IHG gab ihre zweite Hotelunterzeichnung in den Vereinigten Staaten in New York City bekannt, nach Chicago. Beide Immobilien sollen 2027 eröffnen und den urbanen Lifestyle-Fußabdruck von Ruby in den Vereinigten Staaten erweitern.
- Oktober 2025: IHG Hotels & Resorts fügte neun voco-Hotels (fünf Unterzeichnungen und vier Eröffnungen) in Frankreich, Italien, Portugal, Spanien und der Türkei hinzu, mit über 1.000 Zimmern und unterstützte das Wachstum im Lifestyle-Segment in Südeuropa.
- Juli 2025: Marriott International schloss seine Übernahme von citizenM für 355 Millionen USD ab und fügte 37 Hotels und 8.789 Zimmer in über 20 Städten hinzu. Die Übernahme stärkt Marriotts Select-Service-Lifestyle-Portfolio und könnte den Wettbewerb für unabhängige Boutique-Betreiber intensivieren.
- April 2025: Accor trat in exklusive Verhandlungen ein, um 17 Hotelmanagementverträge in Nord- und Südamerika von der Royal Holiday Group für 79 Millionen USD zu erwerben, darunter sechs All-Inclusive-Resorts in Mexiko. Drei Resorts sind nach Renovierungen für eine Umbenennung als Rixos Hotels geplant.
Umfang des globalen Boutique-Hotel-Marktberichts
Der globale Boutique-Hotel-Marktbericht untersucht designorientierte, unabhängig betriebene und markierte Boutique-Hotels in wichtigen Hospitality-Märkten weltweit. Der Markt ist segmentiert nach Boutique-Hotel-Typ (Urban, Resort, Historisch und Kulturerbe, Lifestyle und Design sowie Sonstige), Serviceart (Luxus, Upper-Upscale, Mittelklasse und Economy/Budget), Buchungskanal, Touristentyp und Geografie. Die Studie analysiert wichtige Treiber, darunter die Nachfrage nach authentischen Reiseerlebnissen, die Erweiterung von Lifestyle- und Soft-Brand-Hotels, digitale Buchungen, steigende Reiseausgaben, adaptive Wiederverwendung von Kulturimmobilien sowie Umsatzdiversifizierung durch Speisen, Getränke und Wellnessdienstleistungen. Hemmnisse umfassen hohe Betriebs- und Renovierungskosten, OTA-Provisionen, begrenzte Betriebsgröße und Markenverwässerung. Der Bericht bewertet das Hotelangebot und den Zimmerbestand, Auslastungsraten, durchschnittliche Tagesraten, Verbraucherpräferenzen, das regulatorische Umfeld, den technologischen Ausblick und die Wettbewerbsintensität anhand des Fünf-Kräfte-Rahmens von Porter. Er liefert Marktgröße und Wachstumsprognosen, Wettbewerbslandschaftsanalyse, Marktkonzentration, strategische Schritte, Marktanteilsanalyse und Profile führender Hotelbetreiber. Die Studie bewertet auch Chancen bei der Umwandlung von Kulturimmobilien und technologiegestützten, gemeinschaftsorientierten Boutique-Hotels. Der Bericht bietet Marktgröße und Prognosen für den globalen Boutique-Hotel-Markt in Werten (USD) für alle oben genannten Segmente.
Segmentierungsübersicht
Im Bericht beantwortete Schlüsselfragen
Was treibt das Wachstum im globalen Boutique-Hotel-Markt an?
Die Nachfrage nach einzigartigen, erlebnisorientierten Reisen, direkte digitale Beziehungen und die Erweiterung von Lifestyle-Hotels unterstützen das Wachstum.
Wie hoch ist die prognostizierte Wachstumsrate für Boutique-Hotels?
Der globale Boutique-Hotel-Markt wird voraussichtlich von 2027 bis 2032 mit einem CAGR von 7,05 % wachsen.
Welches Boutique-Hotel-Format hat den größten Umsatzanteil?
Urbane Boutique-Hotels führen nach Typ mit 42,31 % des Umsatzes im Jahr 2026.
Welcher Buchungskanal ist für Boutique-Hotels am wichtigsten?
Die Direktbuchung führt mit 38,64 % des Umsatzes im Jahr 2026, während Online-Reisebüros die Entdeckung neuer Gäste unterstützen.
Warum stehen Boutique-Hotel-Betreiber unter Kostendruck?
Arbeitskosten, Versicherung, Renovierung und Provisionen von Online-Reisebüros können die Margen reduzieren, insbesondere bei unabhängigen Immobilien.
Welche Region wächst im globalen Boutique-Hotel-Markt am schnellsten?
Asien-Pazifik wird voraussichtlich mit der schnellsten Rate wachsen, mit einem CAGR von 8,97 % von 2027 bis 2032.