
Marktgröße und Marktanteil für die Lagerung gefährlicher Chemikalien
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
| Marktgröße (2026) | 42.5 Milliarden US-Dollar |
| Marktgröße (2031) | 53.39 Milliarden US-Dollar |
| Wachstumsrate (2026 - 2031) | 4.67 % |
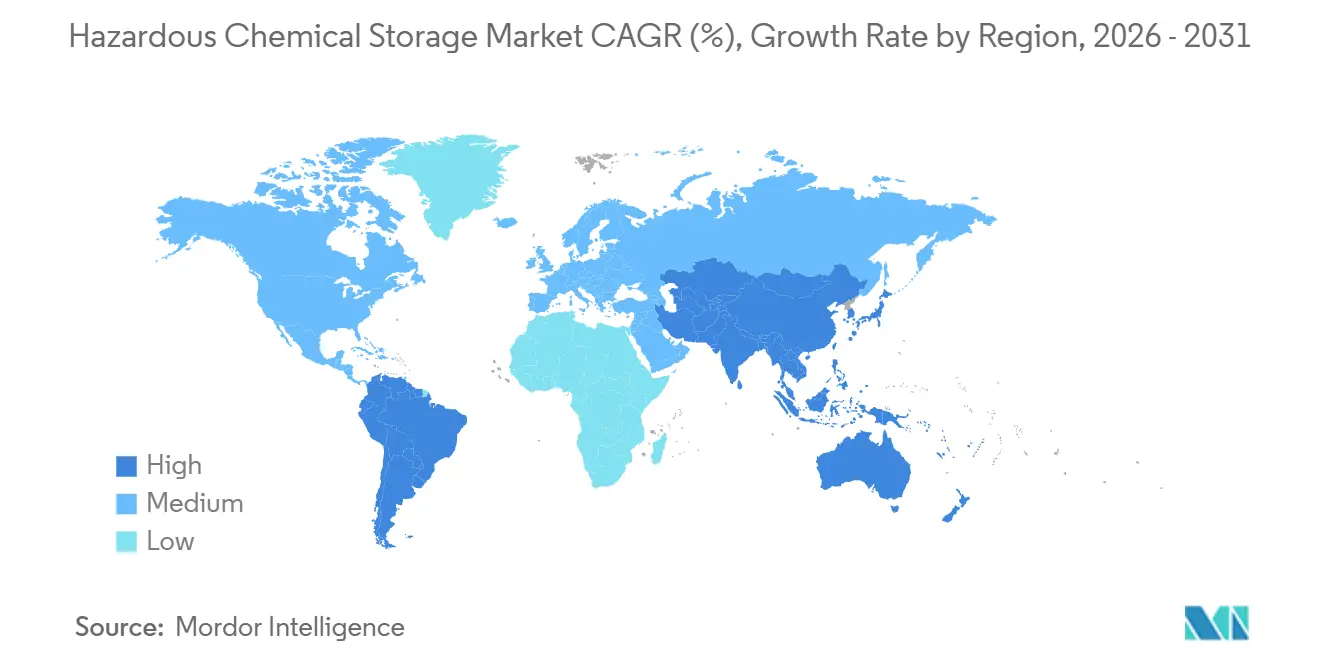
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Nordamerika |
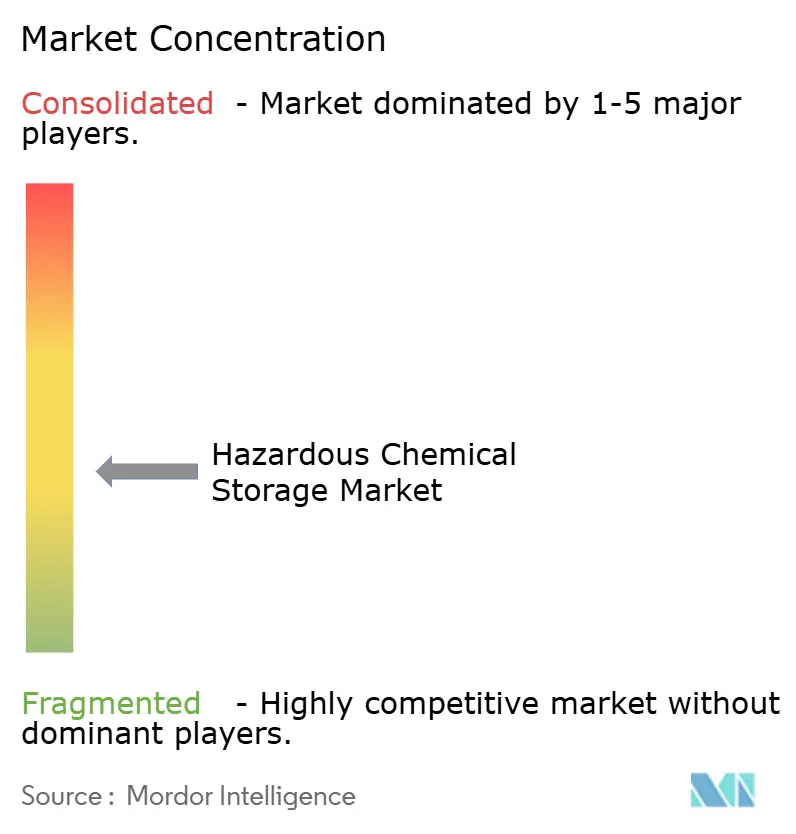
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse für die Lagerung gefährlicher Chemikalien von Mordor Intelligence
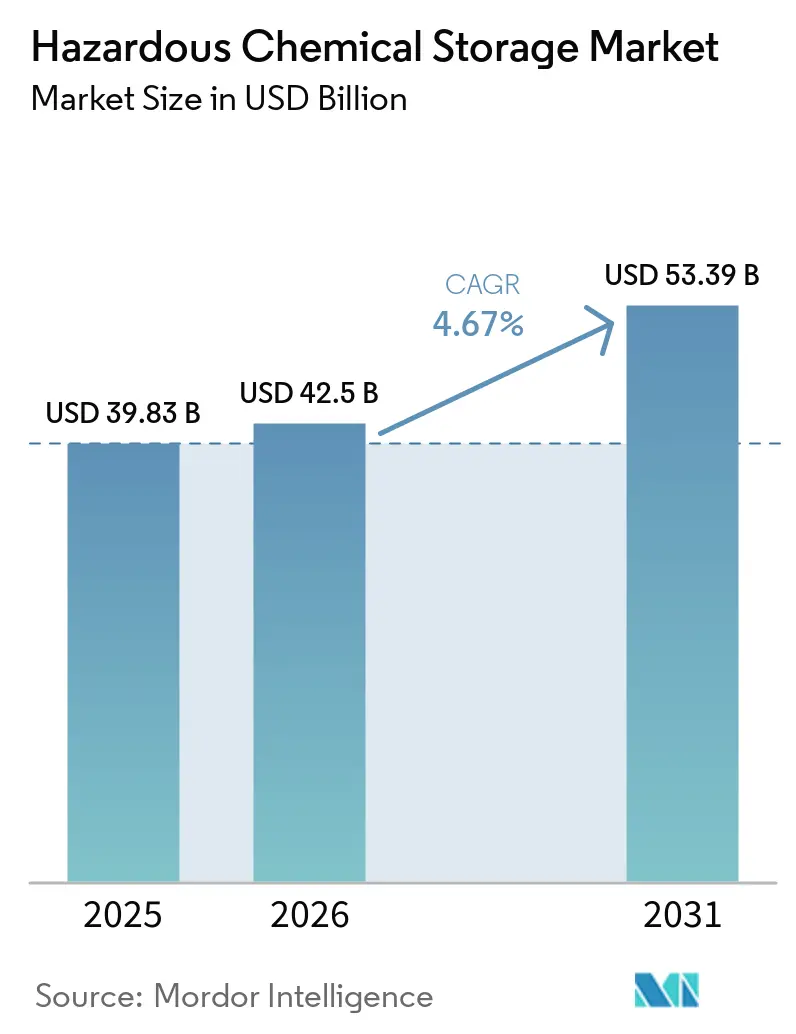
Die Marktgröße für die Lagerung gefährlicher Chemikalien wurde im Jahr 2025 auf 39,83 Milliarden USD geschätzt und soll von 42,50 Milliarden USD im Jahr 2026 auf 53,39 Milliarden USD bis 2031 wachsen, bei einer CAGR von 4,67 % während des Prognosezeitraums (2026–2031).
Der Markt für die Lagerung gefährlicher Chemikalien wird durch strengere Vorschriften zur chemischen Klassifizierung, Segregation, Kennzeichnung und Bestandsberichterstattung gestützt. Der überarbeitete Hazard Communication Standard der OSHA setzte verlängerte Compliance-Fristen bis zum 19. Mai 2026 für bestimmte Hersteller und bis zum 20. November 2026 für Arbeitgeber fest, was Einrichtungen dazu veranlasst, Lagerlayouts und Aufzeichnungen zu überprüfen.[1] Die EPCRA-Regel der EPA von 2026 erweiterte die Berichterstattungspflicht für gefährliche Chemikalieninventare auf 118 OSHA-konforme Gefahrenkategorien, gültig ab dem 21. August 2026, wobei die überarbeiteten Kategorien ab dem 1. Januar 2028 für die Berichterstattung erforderlich sind. Kapazitätserweiterungen bei Chemikalien, die Produktion von Batteriematerialien und die Hafenlogistik weiten den Bedarf an konformer Eindämmung aus, während Kapitalkosten, Qualifikationslücken und Zertifizierungszeiträume die Einführung an einigen Standorten verlangsamen. Lieferanten reagieren mit modularen Systemen, rückverfolgbaren Verpackungen, kontrollierter Batterielagerung und Einrichtungen in der Nähe von Chemikalienproduktion und Häfen.
Wichtigste Erkenntnisse des Berichts
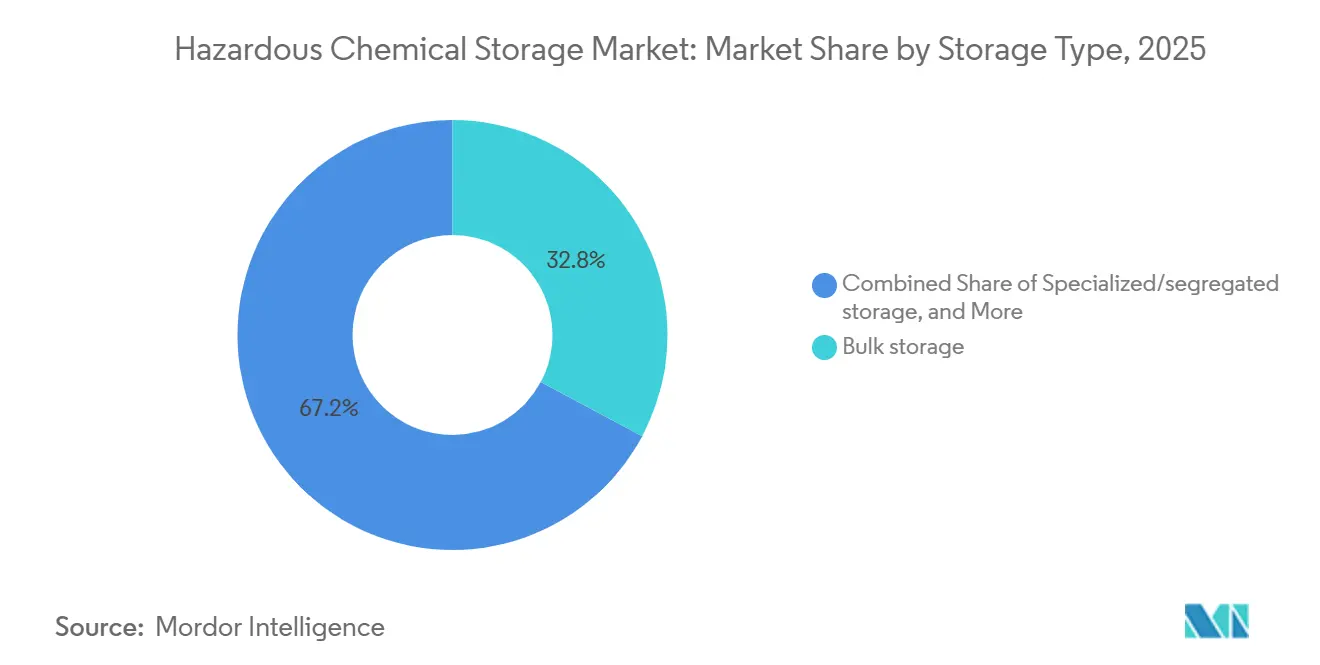
- Nach Lagertyp hielt Schüttgutlagerung im Jahr 2025 einen Marktanteil von 32,80 % am Markt für die Lagerung gefährlicher Chemikalien, während spezialisierte und segregierte Lagerung bis 2031 voraussichtlich mit einer CAGR von 6,28 % wachsen wird.
- Nach Art der gefährlichen Chemikalie entfielen entzündliche Chemikalien im Jahr 2025 auf 34,60 % der Marktgröße für die Lagerung gefährlicher Chemikalien, während reaktive und wasserreaktive Chemikalien bis 2031 voraussichtlich mit einer CAGR von 6,61 % expandieren werden.
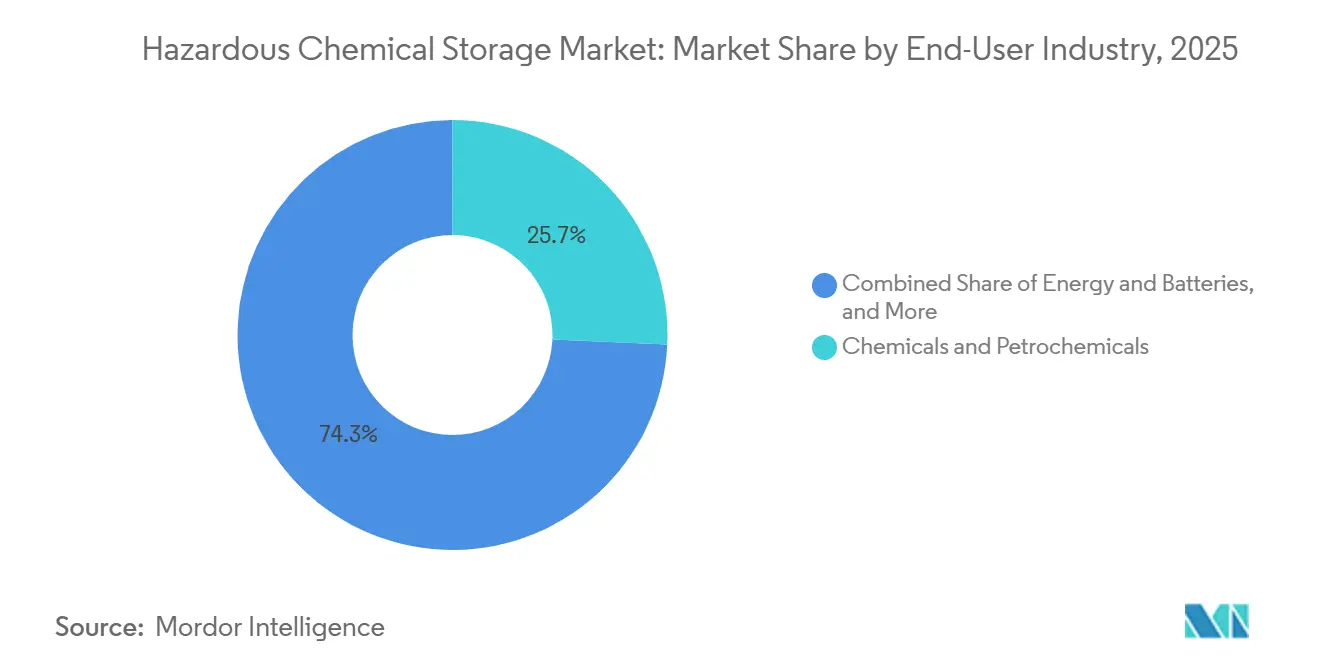
- Nach Endverbraucherbranche repräsentierten Chemikalien und Petrochemikalien im Jahr 2025 25,70 % des Gesamtumsatzes, während Energie und Batterien bis 2031 voraussichtlich mit einer CAGR von 6,44 % wachsen werden.
- Nach Geografie hielt Nordamerika im Jahr 2025 31,30 % des Gesamtumsatzes, während Asien-Pazifik bis 2031 voraussichtlich mit einer CAGR von 6,20 % wachsen wird.
Hinweis: Die Marktgröße und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzungsrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen vom Januar 2026 aktualisiert.
Globale Trends und Erkenntnisse im Markt für die Lagerung gefährlicher Chemikalien
Analyse der Auswirkungen von Treibern*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Strengere Anforderungen an Segregation, Kennzeichnung und Inspektion gefährlicher Chemikalien | +1.2% | Nordamerika und Europa, mit Auswirkungen im Asien-Pazifik-Raum, dem Nahen Osten und Afrika | Kurzfristig (≤ 2 Jahre) |
| Erweiterung der Kapazitäten in der Chemie-, Pharma- und Spezialchemiebranche | +1.0% | Global, konzentriert in Asien-Pazifik und Nordamerika | Langfristig (≥ 4 Jahre) |
| Wachstum im grenzüberschreitenden Handel mit gefährlichen Chemikalien und hafennaher Lagerung | +0.8% | Global, konzentriert in Asien-Pazifik-Häfen, Antwerpen und Ruwais | Mittelfristig (2–4 Jahre) |
| Herstellung von Batteriechemikalien und Elektrolyten mit Anforderungen an kontrollierte Lagerung | +0.7% | Asien-Pazifik, Nordamerika und Europa | Mittelfristig (2–4 Jahre) |
| Digitalisierung der Compliance und prüfungssichere chemische Rückverfolgbarkeit | +0.5% | Nordamerika und Europa, mit frühen Gewinnen in industriellen Zonen des Asien-Pazifik-Raums | Mittelfristig (2–4 Jahre) |
| Ersatz veralteter Lagerung durch zertifizierte, modulare Systeme | +0.4% | Nordamerika, Asien-Pazifik sowie der Nahe Osten und Afrika | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Strengere Anforderungen an Segregation, Kennzeichnung und Inspektion gefährlicher Chemikalien
Der Markt für die Lagerung gefährlicher Chemikalien profitiert von einem erweiterten Satz anerkannter physikalischer Gefahren gemäß dem Hazard Communication Standard der OSHA von 2024. Der überarbeitete Standard umfasst Aerosole, Chemikalien unter Druck, desensibilisierte Explosivstoffe und chemisch instabile Gase, von denen jede spezifische Handhabungs- und Kommunikationsanforderungen mit sich bringt. Die EPA hat die Berichterstattung gemäß den EPCRA-Abschnitten 311 und 312 im November 2025 an die überarbeitete OSHA-Struktur angepasst. Einrichtungen müssen Chemikalien auf einer detaillierteren Ebene trennen und dokumentieren, was den Bedarf an klassifizierten Buchten, Kennzeichnungen und sekundärer Eindämmung erhöht. Der Wechsel von 24 meldepflichtigen Kategorien zu 112 Gefahrenklassen und Unterklassen begünstigt spezialisierte und segregierte Formate gegenüber der gemeinsamen Lagerung unverträglicher Stoffe. Die verlängerte Übergangsfrist der OSHA bis November 2026 hält auch einen Neuzertifizierungszyklus für Systeme an nordamerikanischen und europäischen Industriestandorten aufrecht.
Erweiterung der Kapazitäten in der Chemie-, Pharma- und Spezialchemiebranche
Neue Kapazitäten in der Chemie- und Pharmaindustrie schaffen langfristige Nachfrage nach Lagerinfrastruktur an Produktionsstandorten. BASF eröffnete im März 2026 seinen 8,7 Milliarden EUR (10,23 Milliarden USD) teuren Zhanjiang Verbund-Standort mit 18 Anlagen und mehr als 70 Produkten, die während der Verarbeitung und Logistik einer Eindämmung bedürfen. Der Standort umfasst einen Steamcracker mit einer jährlichen Ethylenkapazität von 1 Million Tonnen, was den Umfang der in einem integrierten Komplex verarbeiteten Materialien verdeutlicht. Clariant erweiterte im März 2026 die Herstellung von pharmazeutischem Polyethylenglykol an seinem Standort in Clear Lake, Texas, um pharmazeutische Kunden in Nordamerika und Lateinamerika zu bedienen. Pharmazeutische Standorte benötigen kontrollierte Umgebungen, die Temperatur, Luftfeuchtigkeit und Kreuzkontamination neben den Anforderungen an Gefahrstoffe berücksichtigen. Dies schafft Nachfrage nach Lagerkonzepten, die sich von Standard-Schüttguttanks und allgemeinen Lagerhäusern unterscheiden.
Wachstum im grenzüberschreitenden Handel mit gefährlichen Chemikalien und hafennaher Lagerung
Grenzüberschreitende Chemikalienbewegungen erhöhen die Bedeutung hafennaher Gefahrstofflagerung im Markt für die Lagerung gefährlicher Chemikalien. Bertschi eröffnete 2025 sein Antwerp Zomerweg Terminal, eine 60.000 m² große Einrichtung für Gefahrgut- und Nicht-Gefahrgut-Tankcontainer. Das Terminal fasst mehr als 2.500 TEU, darunter 1.290 dedizierte Gefahrgut-TEU, und verbindet Schienen-, Binnenschiffs- und Straßentransport. Hafeneinrichtungen müssen mehrere Transportrahmenwerke gleichzeitig verwalten, darunter ADR, den IMDG-Code und die IATA-Gefahrgutvorschriften. Die IMDG-Code-Änderung 42-24 wurde ab Januar 2026 verbindlich und fügte Anforderungen hinzu, die für Batterie-Energiespeichersysteme relevant sind.[2] Diese kombinierten Verpflichtungen begünstigen Lieferanten, die Lagerkonzepte und Dokumentationen anbieten können, die für mehrere Transportcodes geeignet sind.
Herstellung von Batteriechemikalien und Elektrolyten mit Anforderungen an kontrollierte Lagerung
Batteriematerialien schaffen einen separaten Bereich kontrollierter Lagernachfrage im Markt für die Lagerung gefährlicher Chemikalien. Elektrolyte, Lithiumsalze, organische Carbonate und Natrium-Ionen-Chemien können Feuchtigkeitskontrolle, Stickstoffabdeckung und kontinuierliche atmosphärische Überwachung erfordern. Die EU-Batterieverordnung führte Batteriepass-Anforderungen für Industriebatterien über 2 kWh ein, die ab Februar 2027 gelten, und erhöht die Informationsanforderungen zu Batteriezusammensetzung und Lebenszyklusmerkmalen entlang der gesamten Wertschöpfungskette.[3] Die IMDG-Code-Änderung 42-24 fügte Bestimmungen für Batterie-Energiespeichersysteme hinzu und behielt die Ladezustandsanforderung für den Seetransport von Lithium-Ionen-Batterien bei. Die 67. Ausgabe der IATA-Gefahrgutvorschriften bietet ebenfalls aktuelle Leitlinien für den Transport von Lithiumbatterien im Jahr 2026. Infolgedessen benötigen Betreiber zunehmend zertifizierte Infrastruktur, die Batteriechemikalien und umfassendere industrielle Chemikalienkontrollen am selben Standort abdecken kann.
Analyse der Auswirkungen von Hemmnissen*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Hohe Kapital- und Standortmodifikationskosten für konforme Lagerung | -0.9% | Global, am stärksten in aufstrebenden Märkten in Asien-Pazifik und Südamerika | Langfristig (≥ 4 Jahre) |
| Mangel an qualifizierten Gefahrstoffbetreibern und Wartungspersonal | -0.6% | Nordamerika und Europa, mit wachsender Relevanz im Asien-Pazifik-Raum | Langfristig (≥ 4 Jahre) |
| Zertifizierungs- und Qualifikationsengpässe für neue Lagerkonzepte | -0.4% | Global, am ausgeprägtesten in Nordamerika und Europa | Mittelfristig (2–4 Jahre) |
| Chemische Verträglichkeit, Permeation und Materialabbaurisiko | -0.3% | Global | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Hohe Kapital- und Standortmodifikationskosten für konforme Lagerung
Hohe Compliance-Kosten können Projekte im Markt für die Lagerung gefährlicher Chemikalien verzögern, insbesondere für mittelgroße Betreiber und Standorte in kostensensiblen Regionen. Die Anforderungen an die sekundäre Eindämmung variieren je nach Material und Regulierungsprogramm; anwendbare bundesstaatliche, staatliche und lokale Anforderungen sollten herangezogen werden, um die erforderliche Eindämmungskapazität zu bestimmen.[4] Einrichtungen, die hochgefährliche Chemikalien oberhalb von Schwellenwerten lagern, können auch unter die OSHA-Anforderungen zum Prozesssicherheitsmanagement fallen, einschließlich Prozessgefahrenanalyse, Programme zur mechanischen Integrität und Vorinbetriebnahmeprüfungen. Diese Verpflichtungen weiten die Ausgaben über die Lagerstruktur hinaus auf Ingenieurwesen, Inspektion, Wartung und Aufzeichnungsführung aus. Modulare Einheiten können den Bauaufwand vor Ort reduzieren, unterliegen jedoch weiterhin den Verpflichtungen zur Verhinderung und Eindämmung von Verschüttungen gemäß den Bundesvorschriften. Kleinere Einrichtungen können daher Upgrades aufschieben, selbst wenn der Sicherheits- und regulatorische Fall für Investitionen eindeutig ist.
Mangel an qualifizierten Gefahrstoffbetreibern und Wartungspersonal
Ein begrenztes Angebot an ausgebildeten Arbeitskräften kann den praktischen Einsatz fortschrittlicher Lagersysteme einschränken. Der HAZWOPER-Standard der OSHA schreibt definierte Schulungen, Auffrischungsunterricht und medizinische Überwachung für Personal vor, das an Gefahrstoffoperationen und Notfallmaßnahmen beteiligt ist. Diese Anforderungen können nicht vollständig durch verkürzte oder rein online-basierte Schulungen ersetzt werden. Erfahrene Betreiber verfügen zudem über Kenntnisse zu Altanlagen, Wartungsrisiken und Reaktionsverfahren, die sich durch routinemäßiges Onboarding nur schwer übertragen lassen. Der Mangel ist relevant, wenn Einrichtungen sensorgestützte Systeme einführen, die Personal erfordern, das Alarme interpretieren, Geräte warten und prüfungssichere Aufzeichnungen erstellen kann. Kapitalinvestitionen können daher weniger Wert liefern, wenn die Betriebskompetenz nicht mit dem installierten System Schritt hält.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Lagertyp: Segregierte Systeme gewinnen gegenüber der Dominanz der Schüttgutlagerung an Boden
Die Schüttgutlagerung machte im Jahr 2025 32,80 % des Gesamtumsatzes aus. Sie bleibt zentral für die petrochemische, agrochemische und industrielle Chemikalienproduktion, wo große Rohstoffmengen an Produktionsstandorten und Verteilungsstandorten gelagert werden. Säuren, Lösungsmittel, Ätznatron und Chlor sind Beispiele für Materialien, die häufig in Großvolumensystemen gelagert werden. Chemikalien und Petrochemikalien liefern einen Großteil dieser Nachfrage, insbesondere an der Golfküste der Vereinigten Staaten und in wachsenden Asien-Pazifik-Clustern. Die Tanklagerung ergänzt Schüttgutsysteme für druckbeaufschlagte oder temperatursensible Einzelproduktströme. Die Verpacktlagerung eignet sich besser für gemischte Bestände in kleineren Einrichtungen, Labors und Verteilungszentren.
Spezialisierte und segregierte Lagerung soll von 2026 bis 2031 mit einer CAGR von 6,28 % wachsen. Im Markt für die Lagerung gefährlicher Chemikalien wird dieses Format durch neue Gefahrenunterkategorien gestützt, die eine physische Trennung von Aerosolen, instabilen Gasen, pyrophoren Flüssigkeiten und reaktiven Stoffen erfordern. Die Produktion von Batteriechemikalien benötigt zudem feuchtigkeitskontrollierte und stickstoffgespülte Gehäuse. Die EPA-Vorschriften zur Verhinderung von Verschüttungen gelten sowohl für modulare als auch für feste Systeme, sodass Betreiber werkseitig zertifizierte Einheiten wählen können, ohne ihre Compliance-Verpflichtungen zu ändern. Vorgefertigte modulare Einheiten können die Inbetriebnahme im Vergleich zu individuellen Bauten verkürzen. Dieser Zeitvorteil ist in Batterie- und Halbleiterlieferketten nützlich, wo Lagerbedarf schnell entstehen kann.


Nach Art der gefährlichen Chemikalie: Reaktive Chemien definieren die Wachstumsgrenze
Entzündliche Chemikalien machten im Jahr 2025 34,60 % des Marktanteils im Markt für die Lagerung gefährlicher Chemikalien aus. Ihre führende Position spiegelt den umfangreichen Einsatz in der Erdölraffination, bei Beschichtungen, der Handhabung pharmazeutischer Lösungsmittel und der Spezialchemikalienproduktion wider. Die OSHA begrenzt die Lagerung entzündlicher Flüssigkeiten in Sicherheitsschränken und legt Anforderungen für größere Mengen fest, die in dedizierten Lagerräumen aufbewahrt werden. Diese Vorschriften stützen die anhaltende Nachfrage nach feuerfesten Schränken und kontrollierten Lagerräumen. Ätzende Chemikalien sind eine weitere große Kategorie, da Halbleiterfertigung, Wasseraufbereitung und Metallbearbeitung Säuren und Laugen benötigen. Toxische und oxidierende Chemikalien bleiben regulierte Segmente, die eine Trennung von unverträglichen Materialien erfordern.
Reaktive und wasserreaktive Chemikalien sollen von 2026 bis 2031 mit einer CAGR von 6,61 % wachsen. Der Markt für die Lagerung gefährlicher Chemikalien wird durch Lithiumhexafluorophosphat, organische Carbonatlösungsmittel und natriumbasierte Elektrolyte geprägt, die feuchtigkeitsempfindlich sind. Diese Materialien benötigen feuchtigkeitskontrollierte Umgebungen, Stickstoffabdeckung und kontinuierliche atmosphärische Überwachung. Aktuelle Seefrachtvorschriften erkennen Batterie-Energiespeichersysteme an und legen Transportbestimmungen fest, die für Lithium-Ionen-Batterien relevant sind. Die IATA-Leitlinien für 2026 befassen sich ebenfalls mit dem Transport von Lithiumbatterien. Die vor dem Versand erforderlichen Kontrollen verstärken die Nachfrage nach konformer Vorverladelagerung.
Nach Endverbraucherbranche: Energie und Batterien stören die etablierte Nachfragehierarchie
Chemikalien und Petrochemikalien repräsentierten im Jahr 2025 25,70 % der Marktgröße für die Lagerung gefährlicher Chemikalien. Der Sektor produziert und verbraucht gefährliche Stoffe über die gesamte Rohstofflagerung, Zwischenprodukthandhabung und Fertigproduktlagerung hinweg. Öl und Gas sind die zweitgrößten Endverbraucher, da Raffinerien, vorgelagerte Verarbeitungsanlagen und Verteilungsterminals entzündliche, ätzende und toxische Bestände lagern. Pharmazeutische und Life-Sciences-Standorte müssen Gefahrstoffanforderungen neben den Anforderungen der guten Herstellungspraxis erfüllen. Clariants Erweiterung der pharmazeutischen Polyethylenglykolproduktion in Texas veranschaulicht die breitere pharmazeutische Kapazitätsentwicklung, die eine kontrollierte Materialhandhabung erfordert. Agrochemikalien, Düngemittel, Bergbau und Metalle, Farben und Beschichtungen sowie Automobilanwendungen liefern stabile Nachfrage auf Basis etablierter Betriebsanforderungen.
Energie und Batterien sollen von 2026 bis 2031 mit einer CAGR von 6,44 % wachsen. Im Markt für die Lagerung gefährlicher Chemikalien erfordert dieses Segment die Lagerung von Elektrolytvorläufern und anderen kontrollierten Batteriematerialien. Die EU-Batteriepass-Anforderungen erhöhen die Dokumentationserwartungen für Industriebatterien über 2 kWh und gelten entlang der relevanten Lieferkette. Elektronik und Halbleiter erfordern ebenfalls hochreine Säuren und Speziallösungsmittel in dedizierten, kontaminationskontrollierten Systemen. Diese Einrichtungen benötigen häufig eine Echtzeit-Atmosphärenüberwachung zusätzlich zur physischen Eindämmung. Die daraus resultierenden Anforderungen schaffen Nachfrage nach Systemen, die Umgebungskontrolle, Segregation und rückverfolgbare Aufzeichnungen kombinieren.
Geografische Analyse
Nordamerika hielt im Jahr 2025 31,30 % des globalen Umsatzes. Der Markt für die Lagerung gefährlicher Chemikalien in der Region operiert unter einem umfassenden Durchsetzungssystem, das OSHA, EPA, RCRA und staatliche Umweltbehörden umfasst. Die Golfküste konzentriert Produktions- und Logistikaktivitäten, die eine chemische Eindämmung an eng beieinander liegenden Standorten erfordern. Die OSHA-Compliance-Fristen für 2026 treiben eine aktive Überprüfung von Segregationskonfigurationen und Dokumentationssystemen voran. Shintech kündigte 2025 eine Investition von 3,4 Milliarden USD an, um die PVC-, Vinylchloridmonomer- und Ätznatronproduktion in Louisiana zu erweitern. Die geplante Erweiterung der jährlichen Ethylenkapazität um 625.000 Tonnen deutet auf zusätzlichen Eindämmungsbedarf am Standort Plaquemine hin.
Asien-Pazifik soll von 2026 bis 2031 mit einer CAGR von 6,20 % wachsen. Die Marktgröße für die Lagerung gefährlicher Chemikalien in der Region ist mit Investitionen in die Chemie-, Pharma- und Batteriefertigung in China, Indien und Südostasien verknüpft. BASFs Zhanjiang Verbund-Standort nahm Ende 2025 die Produktion auf und wurde im März 2026 offiziell eingeweiht. Sein integriertes Produktionsmodell zeigt, warum Lagerung häufig in der Nähe von Fertigungsanlagen errichtet wird. Die Region benötigt auch kontrollierte Systeme für reaktive und feuchtigkeitsempfindliche Batteriematerialien. Südamerika bleibt kleiner, aber brasilianische Agrochemikalien und chilenischer Lithiumbergbau liefern fokussierte Nachfrage nach ätzender und reaktiver Chemikalienlagerung.
Europa bleibt ein wichtiger Markt für die Lagerung gefährlicher Chemikalien aufgrund des Antwerpen-Rotterdam-Amsterdam-Chemieclusters, der deutschen Chemiebasis und strenger Anforderungen für Großgefahren. Der Markt für die Lagerung gefährlicher Chemikalien in der Region wird durch Einrichtungen gestützt, die Produktion, Verpackung und Logistik in denselben Industriegebieten verwalten müssen. Bertschis Antwerpen-Terminal demonstriert Investitionen in Lagerung, die mit Schienen-, Binnenschiffs- und LKW-Verbindungen für Gefahrgut verknüpft ist. Der Nahe Osten und Afrika entwickelt sich als hafenbasierter Chemikalienlagerstandort, der asiatische und afrikanische Exportrouten bedient. Diese Projekte benötigen Lagerung, die Transportcompliance neben der anlagenseitigen Eindämmung verwalten kann. Co-Lokation und Mehrcode-Compliance sind daher sowohl in Europa als auch im Nahen Osten und Afrika relevant.

Wettbewerbslandschaft
Der Markt für die Lagerung gefährlicher Chemikalien weist eine mäßig fragmentierte Wettbewerbsintensität auf, wobei Sicherheitsproduktspezialisten, Anbieter von Ingenieurslagerlösungen und Industrieverpackungsunternehmen überlappende Bedürfnisse bedienen. DENIOS und Justrite Safety Group konkurrieren durch zertifizierte Sicherheitsschränke, Auffangprodukte und Batterielagerprodukte. Justrite brachte 2025 den Utili-Guard+ Sicherheitsschrank für entzündliche Stoffe mit FM-Zulassung und erklärter Konformität mit OSHA-, NFPA- und International Fire Code-Standards auf den Markt. Das Produkt umfasst eine 2-Zoll-dichte Auffangwanne für die Lagerung gefährlicher Flüssigkeiten. Industrieverpackungslieferanten fügen Containern ebenfalls Rückverfolgbarkeit hinzu. Greif führte 2025 in Europa ein Track-and-Trace-System ein, das einen Datenmatrixcode zur Identifikation auf Trommeleben und zum Zugriff auf Produktionsdaten verwendet.
Der Wettbewerb im Markt für die Lagerung gefährlicher Chemikalien konzentriert sich zunehmend auf modulares Design, Zertifizierung und Lieferzeiten statt allein auf den Preis. Vorgefertigte Systeme können die Bautätigkeit vor Ort reduzieren und die Inbetriebnahme für Betreiber mit dringendem Kapazitätsbedarf vereinfachen. Zertifizierte Container- und Schrankprodukte helfen Käufern, die Übereinstimmung mit Sicherheits- und Eindämmungsanforderungen nachzuweisen. Rückverfolgbarkeit macht das Lagerobjekt auch zu einem Teil eines umfassenderen Dokumentationssystems für die Chemikalienhandhabung. Lieferanten, die reaktive Chemikalien und Batterieelektrolyte unterstützen können, stehen vor einer anspruchsvolleren technischen Anforderung als Lieferanten, die sich auf konventionelle Schüttgutlagerung konzentrieren. Dies schafft Chancen in Asien-Pazifik-Batterielieferketten und in Hafeneinrichtungen, die mehrere internationale Transportcodes einhalten müssen.
Der Markt für die Lagerung gefährlicher Chemikalien bewegt sich auch in Richtung vernetzter Überwachung von Temperatur, Gaskonzentration und Eindämmungsintegrität. Diese Systeme können Betreibern helfen, Aufzeichnungen für Inspektionen und Bestandsberichterstattung vorzubereiten. Der Bedarf ist am stärksten dort, wo fortschrittliche Geräte mit ausgebildetem Personal kombiniert werden, das Sensoren warten und auf Alarme reagieren kann. Greifs Datenerfassungssystem auf Trommeleben bietet ein Beispiel dafür, wie die Identifikation näher an die Verpackung selbst rückt. Bertschis Antwerpen-Terminal bietet ein weiteres Beispiel durch dedizierte Gefahrgutkapazität, die mit mehreren Transportmodi verknüpft ist. Justrites Schrankeinführung 2025 zeigt die anhaltende Produktentwicklung rund um Brand- und Flüssigkeitseindämmung.
Branchenführer im Bereich der Lagerung gefährlicher Chemikalien
-
DENIOS AG
-
Justrite Safety Group
-
asecos GmbH
-
Kewaunee Scientific Corporation
-
Securall Products
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert

Aktuelle Branchenentwicklungen
- März 2026: BASF eröffnete offiziell seinen 8,7 Milliarden EUR (10,23 Milliarden USD) teuren Zhanjiang Verbund-Standort in China, seinen weltweit drittgrößten Produktionsstandort, mit 18 Anlagen, die mehr als 70 Produkte herstellen, darunter ein Steamcracker mit einer Kapazität von 1 Million Tonnen pro Jahr, der vollständig mit erneuerbarer Energie betrieben wird.
- März 2026: Clariant kündigte die Erweiterung der Herstellung von pharmazeutischem Polyethylenglykol nach Nordamerika an und errichtete eine GMP-konforme Produktionsanlage an seinem Standort in Clear Lake, Texas, die pharmazeutische Hersteller in Nordamerika und Lateinamerika bedient.
- März 2026: Shintech, die US-amerikanische Tochtergesellschaft von Shin-Etsu Chemical, kündigte eine Investition von 3,4 Milliarden USD an, um die PVC-, VCM- und Ätznatronproduktion an seinem Standort in Plaquemine, Louisiana, zu erweitern, mit einer Erweiterung der jährlichen Ethylenkapazität um 625.000 Tonnen und 310.000 Tonnen Ätznatron mit erwartetem Abschluss gegen Ende 2030.
- September 2025: Justrite Safety Group brachte den Utili-Guard+ Sicherheitsschrank für entzündliche Stoffe auf den Markt, mit FM-Zulassung und erklärter Übereinstimmung mit OSHA-, NFPA- und International Fire Code-Standards, einschließlich einer 2-Zoll-dichten Auffangwanne.


Berichtsumfang des globalen Marktberichts für die Lagerung gefährlicher Chemikalien
| Schüttgutlagerung |
| Verpacktlagerung |
| Tanklagerung |
| Spezialisierte/segregierte Lagerung |
| Entzündliche Chemikalien |
| Ätzende Chemikalien |
| Toxische Chemikalien |
| Oxidierende Chemikalien |
| Reaktive und wasserreaktive Chemikalien |
| Sonstige gefährliche Chemikalien |
| Chemikalien und Petrochemikalien |
| Öl und Gas |
| Pharmazeutika und Life Sciences |
| Agrochemikalien und Düngemittel |
| Farben, Beschichtungen, Klebstoffe und Tinten |
| Bergbau und Metalle |
| Elektronik und Halbleiter |
| Energie und Batterien |
| Automobil |
| Sonstige Endverbraucherbranchen |
| Nordamerika | Vereinigte Staaten |
| Kanada | |
| Mexiko | |
| Südamerika | Brasilien |
| Argentinien | |
| Peru | |
| Chile | |
| Übriges Südamerika | |
| Europa | Deutschland |
| Vereinigtes Königreich | |
| Frankreich | |
| Italien | |
| Spanien | |
| Russland | |
| Nordische Länder (Dänemark, Finnland, Island, Norwegen und Schweden) | |
| Übriges Europa | |
| Asien-Pazifik | China |
| Indien | |
| Japan | |
| Südkorea | |
| Australien | |
| Südostasien (ASEAN) | |
| Übriger Asien-Pazifik-Raum | |
| Naher Osten und Afrika | Saudi-Arabien |
| Vereinigte Arabische Emirate | |
| Katar | |
| Südafrika | |
| Nigeria | |
| Ägypten | |
| Übriger Naher Osten und Afrika |
| Nach Lagertyp | Schüttgutlagerung | |
| Verpacktlagerung | ||
| Tanklagerung | ||
| Spezialisierte/segregierte Lagerung | ||
| Nach Art der gefährlichen Chemikalie | Entzündliche Chemikalien | |
| Ätzende Chemikalien | ||
| Toxische Chemikalien | ||
| Oxidierende Chemikalien | ||
| Reaktive und wasserreaktive Chemikalien | ||
| Sonstige gefährliche Chemikalien | ||
| Nach Endverbraucherbranche | Chemikalien und Petrochemikalien | |
| Öl und Gas | ||
| Pharmazeutika und Life Sciences | ||
| Agrochemikalien und Düngemittel | ||
| Farben, Beschichtungen, Klebstoffe und Tinten | ||
| Bergbau und Metalle | ||
| Elektronik und Halbleiter | ||
| Energie und Batterien | ||
| Automobil | ||
| Sonstige Endverbraucherbranchen | ||
| Nach Geografie | Nordamerika | Vereinigte Staaten |
| Kanada | ||
| Mexiko | ||
| Südamerika | Brasilien | |
| Argentinien | ||
| Peru | ||
| Chile | ||
| Übriges Südamerika | ||
| Europa | Deutschland | |
| Vereinigtes Königreich | ||
| Frankreich | ||
| Italien | ||
| Spanien | ||
| Russland | ||
| Nordische Länder (Dänemark, Finnland, Island, Norwegen und Schweden) | ||
| Übriges Europa | ||
| Asien-Pazifik | China | |
| Indien | ||
| Japan | ||
| Südkorea | ||
| Australien | ||
| Südostasien (ASEAN) | ||
| Übriger Asien-Pazifik-Raum | ||
| Naher Osten und Afrika | Saudi-Arabien | |
| Vereinigte Arabische Emirate | ||
| Katar | ||
| Südafrika | ||
| Nigeria | ||
| Ägypten | ||
| Übriger Naher Osten und Afrika | ||


Im Bericht beantwortete Schlüsselfragen
Wie hoch ist der prognostizierte Wert der Lagerung gefährlicher Chemikalien im Jahr 2031?
Der Markt für die Lagerung gefährlicher Chemikalien soll bis 2031 53,39 Milliarden USD erreichen und ab 2026 mit einer CAGR von 4,67 % wachsen. Regulatorische Upgrades, Kapazitätserweiterungen bei Chemikalien und kontrollierte Batteriemateriallagerung stützen dieses Wachstum.
Welcher Lagertyp führt die Nachfrage nach der Lagerung gefährlicher Chemikalien an?
Die Schüttgutlagerung führte im Jahr 2025 mit einem Anteil von 32,80 %, was ihren Einsatz in großvolumigen Chemikalien-, Petrochemikalien- und Agrochemikalienoperationen widerspiegelt. Der Markt für die Lagerung gefährlicher Chemikalien nutzt Schüttgutsysteme auch für großvolumige Rohstoffe.
Welche Chemikalienkategorie wächst am schnellsten?
Reaktive und wasserreaktive Chemikalien sollen bis 2031 mit einer CAGR von 6,61 % wachsen, da Batterieelektrolyte und verwandte Materialien kontrollierte Lagerung benötigen.
Warum gewinnen segregierte Lagersysteme an Nachfrage?
Der Markt für die Lagerung gefährlicher Chemikalien erfordert mehr physische Trennung, Kennzeichnung und kontrollierte Eindämmung, da sich Gefahrenklassifizierungen erweitern und unverträgliche Chemikalienkombinationen identifiziert werden.
Welche Region expandiert bis 2031 am schnellsten?
Asien-Pazifik soll mit einer CAGR von 6,20 % wachsen, gestützt durch Investitionen in die Chemie-, Pharma- und Batteriefertigung in China, Indien und Südostasien.
Was begrenzt die Einführung konformer Lagersysteme für gefährliche Chemikalien?
Hohe Standortmodifikationskosten und ein Mangel an qualifizierten Betreibern können Upgrades verzögern, insbesondere bei kleineren oder kostensensiblen Einrichtungen, die Ingenieurwesen, Inspektion, Wartung, Schulung und Aufzeichnungsführung finanzieren müssen.


 Ihre Daten sind sicher und werden niemals verkauft oder weitergegeben.
