
Golf von Mexiko Öl- und Gasmarkt Größe und Marktanteil
Marktübersicht
| Studienzeitraum | 2021 - 2031 |
|---|---|
| Prognosedatenzeitraum | 2026 - 2031 |
| Historischer Datenzeitraum | 2021 - 2024 |
| Wachstumsrate | 2.64 % |
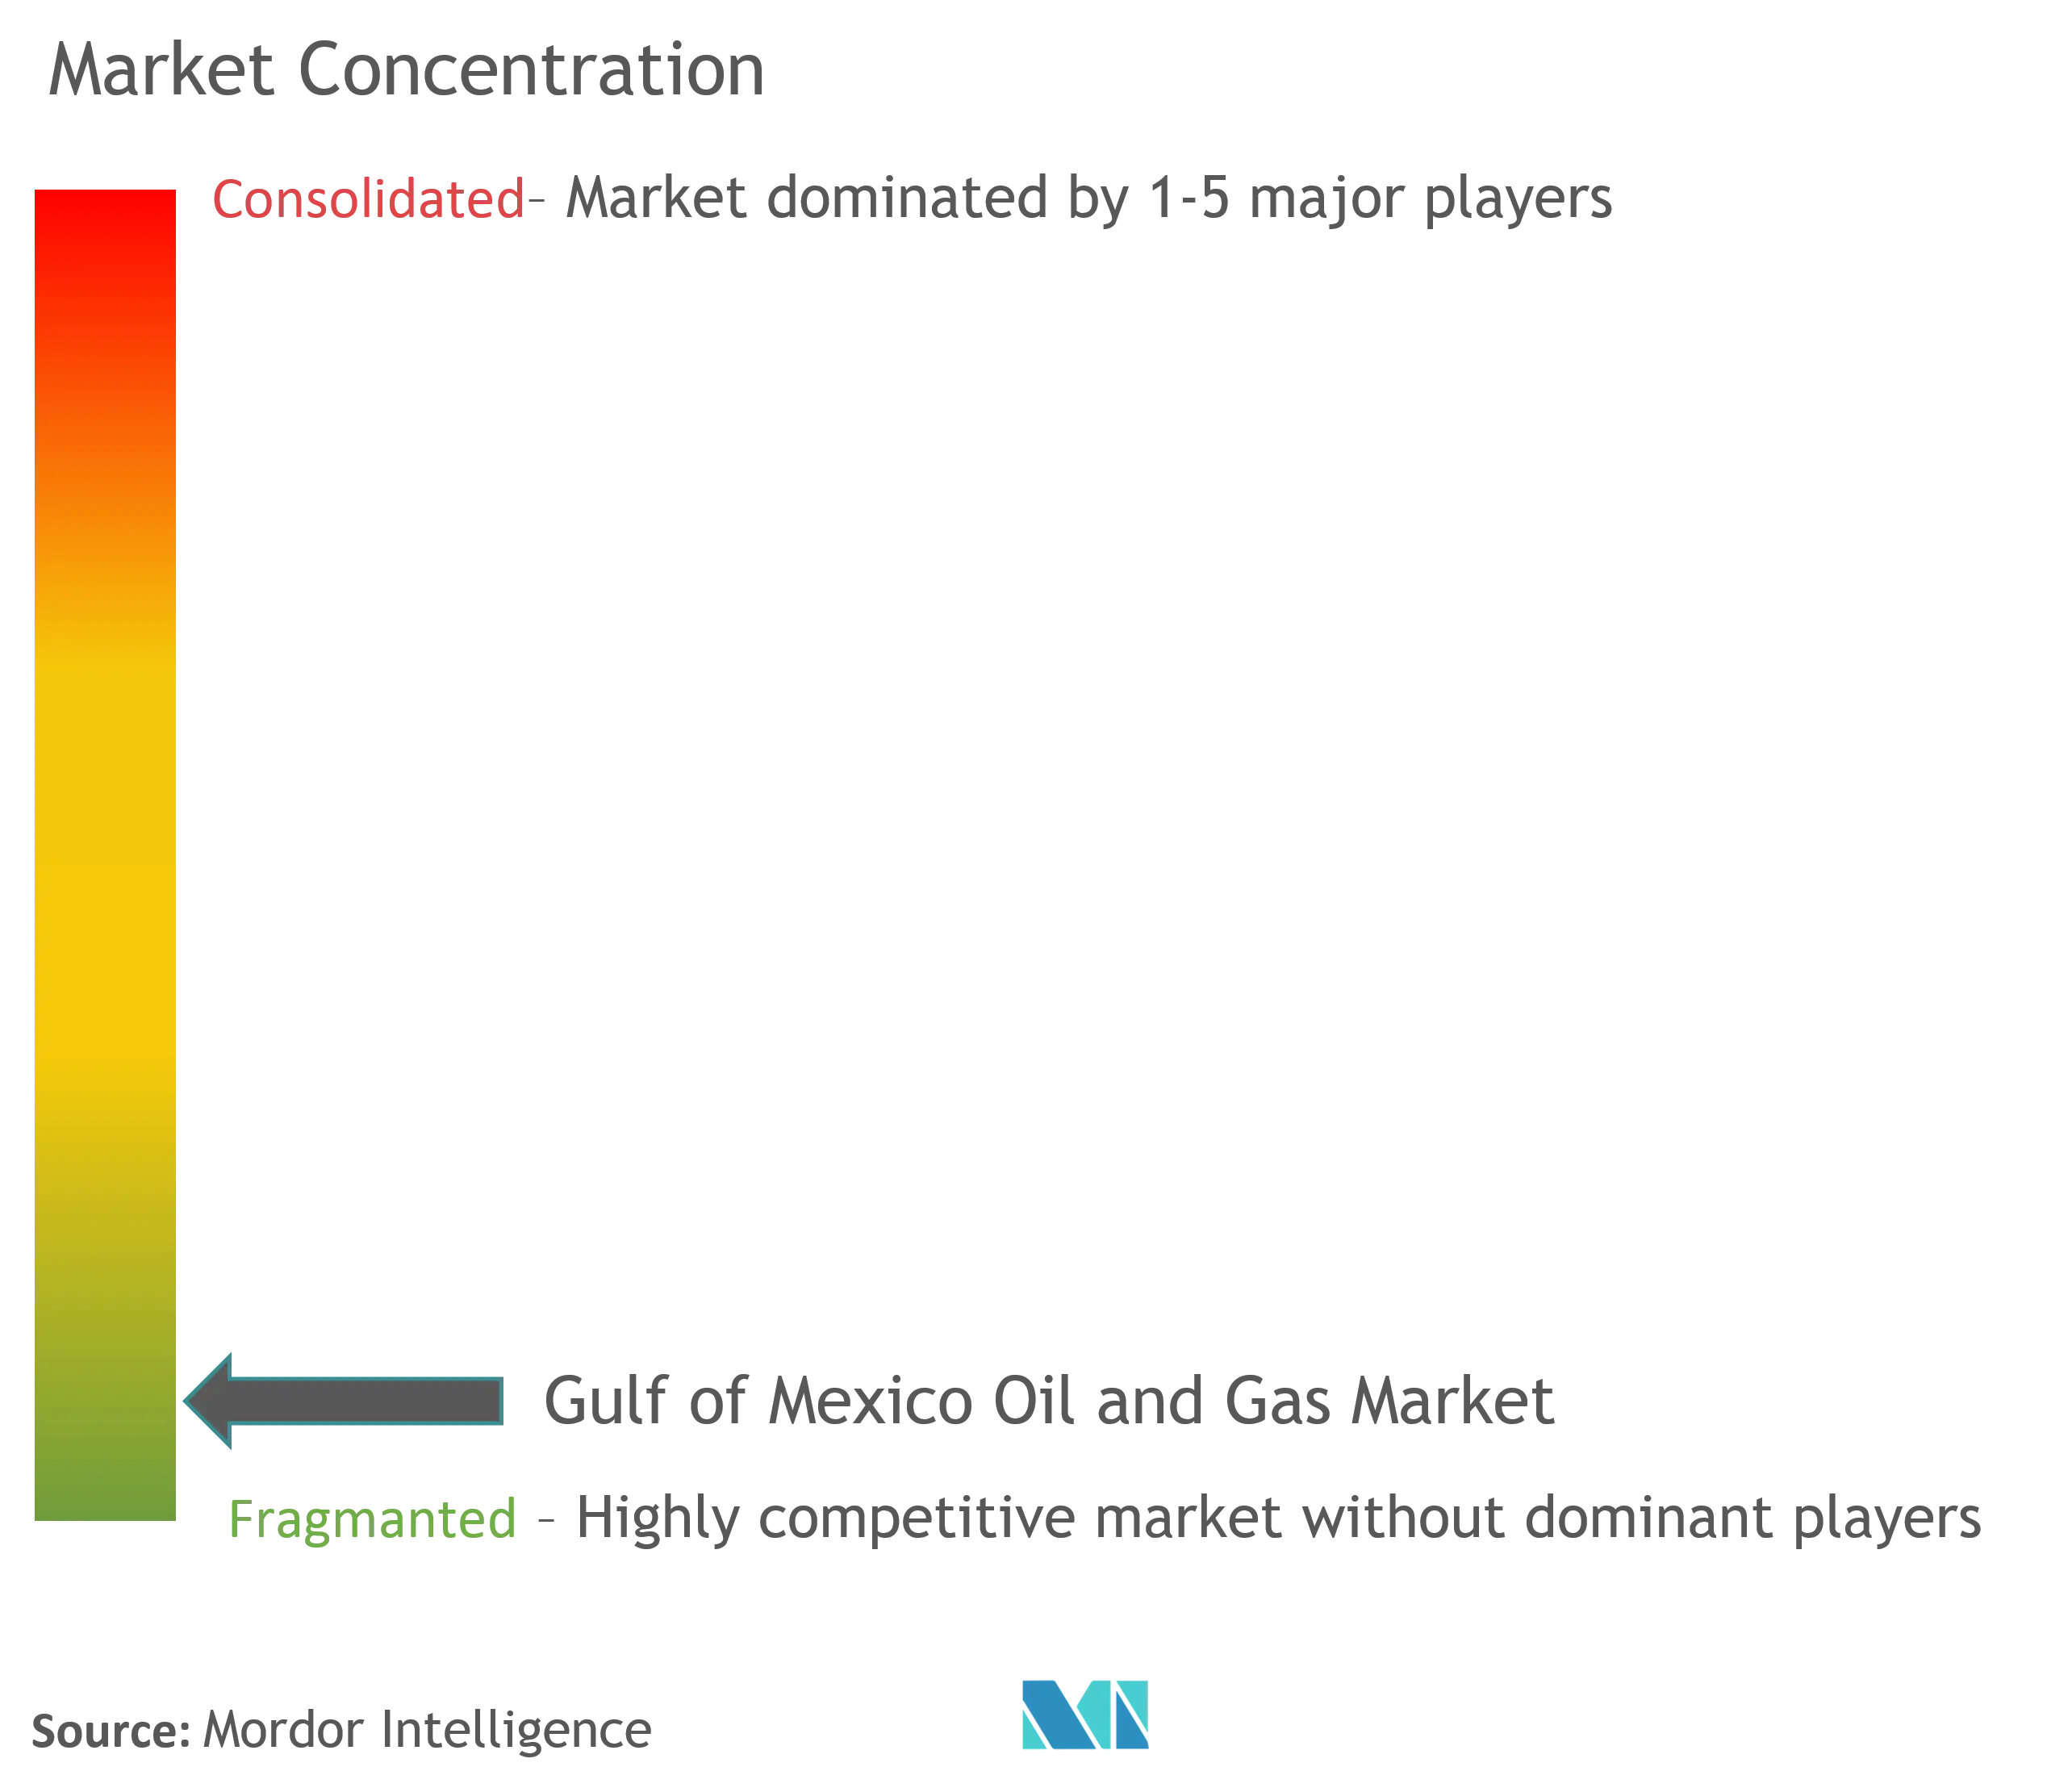
| Marktkonzentration | Niedrig |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Golf von Mexiko Öl- und Gasmarkt Analyse von Mordor Intelligence
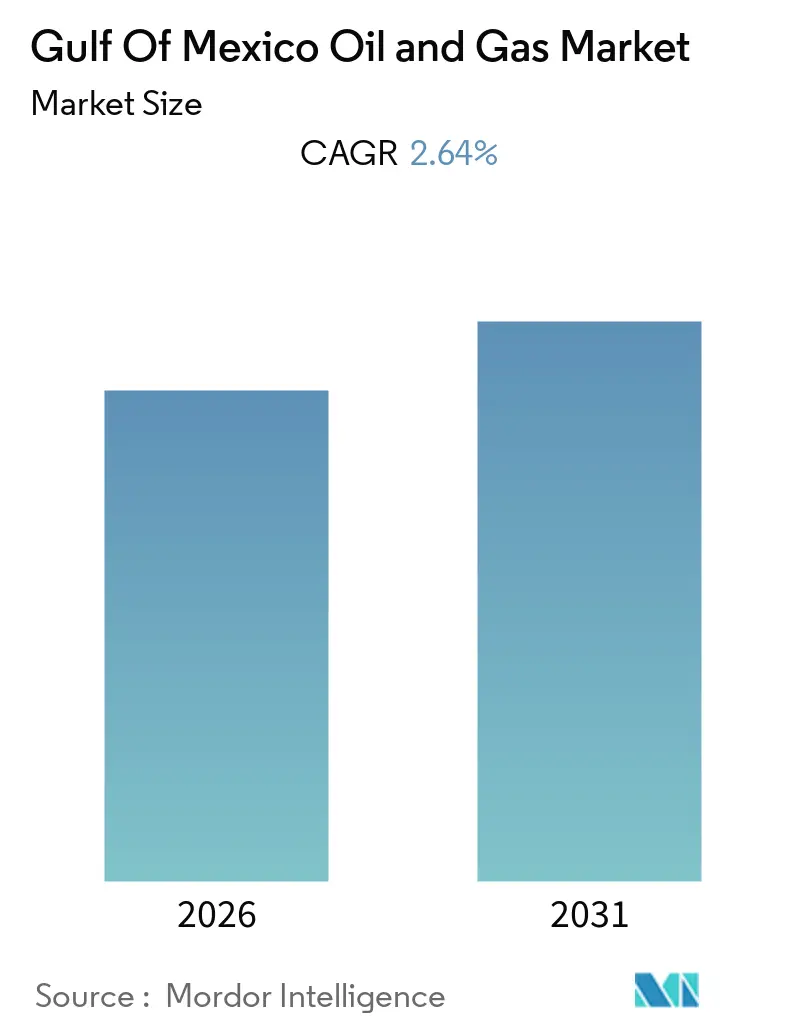
Die Marktgröße des Öl- und Gasmarkts im Golf von Mexiko wird voraussichtlich im Prognosezeitraum (2026–2031) einen CAGR von 2,64 % verzeichnen.
- Mittelfristig wird erwartet, dass der Öl- und Gasmarkt im Golf von Mexiko in den kommenden Jahren aufgrund des hohen Ressourcenpotenzials in großen Öl- und Gasreserven sowie einer hohen Anzahl aktiver Bohranlagen florieren wird.
- Andererseits wird erwartet, dass die weltweite Volatilität der Öl- und Gaspreise das Marktwachstum in naher Zukunft hemmen wird.
- Dennoch bietet die Region vielversprechende Aussichten für die Tiefseeexploration und -produktion, was im Prognosezeitraum voraussichtlich erhebliche Chancen schaffen wird.
Hinweis: Die Marktgrößen- und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen bis 2026 aktualisiert.
Golf von Mexiko Öl- und Gasmarkt Trends und Einblicke
Vorgelagertes Segment wird voraussichtlich den Markt dominieren
- Der Golf von Mexiko verfügt über bedeutende Öl- und Gasreserven in Flachwasser- und Tiefwassergebieten. Die Region hat eine lange Geschichte von Explorations- und Produktionsaktivitäten, und es gibt noch ungenutztes Potenzial, insbesondere in Tief- und Ultratiefseeregionen. Die Exploration und Erschließung dieser Reserven treibt die Dominanz des Golf von Mexiko Öl- und Gas Upstream-Segments im Golf-von-Mexiko-Markt voran.
- In den letzten Jahren, da die Onshore-Ölfelder gereift sind, haben Offshore-Explorations- und Produktionsaktivitäten (E&P) einen merklichen Anstieg verzeichnet. Die Golf-von-Mexiko-Region hat über vier Jahrzehnte hinweg ein kontinuierliches Wachstum bei der Rohöl- und Erdgasproduktion erlebt.
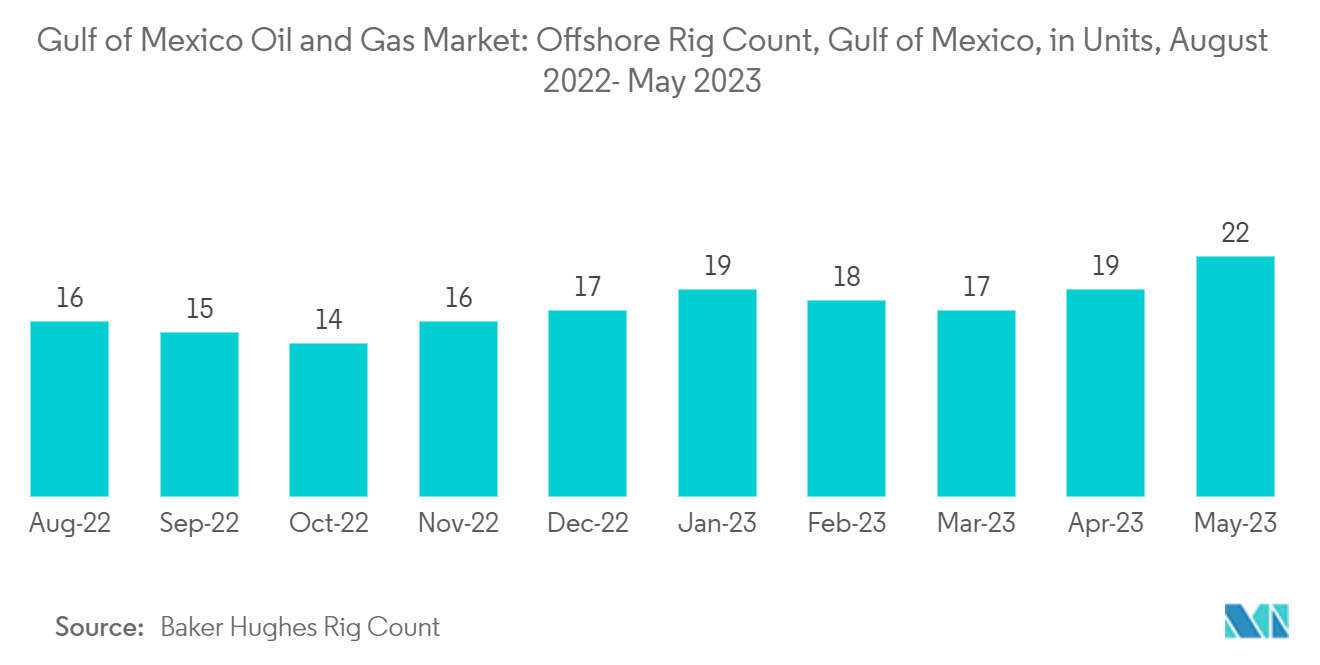
- Dieses Wachstum ist auf bedeutende Entdeckungen von Öl- und Gasreserven sowohl in Flachwasser- als auch in Tiefwassergebieten des Golfs sowie auf technologische Fortschritte bei Offshore-Bohroperationen zurückzuführen. Im Mai 2023 hatte die Anzahl der Offshore-Bohrinseln im Golf von Mexiko 22 erreicht, was die anhaltende Ausweitung der E&P-Aktivitäten in der Region belegt.
- Darüber hinaus haben die Ausweitung und Explorationsaktivitäten zu verschiedenen regionalen Entdeckungen geführt, was den Markt weiter antreibt. So identifizierte beispielsweise im Januar 2023 Talos Energy, ein in Houston ansässiges Unternehmen, erfolgreich bedeutende Öl- und Erdgasreserven bei zwei Tiefwasserentdeckungen im US-Golf von Mexiko. Das Unternehmen beabsichtigt, diese Entdeckungen durch die Einrichtung von Subsea-Tie-backs zu seiner bestehenden Ram-Powell-Tension-Leg-Plattform (TLP) zu erschließen.
- Da die Tief- und Ultratiefseeaktivitäten im Golf von Mexiko weiter zunehmen, wird erwartet, dass die Produktion aus diesen Feldern in drei Jahren 7,6 Millionen Barrel pro Tag und in achtzehn Jahren 9 Millionen pro Tag erreichen wird. Infolgedessen wird ein erwarteter Anstieg der Nachfrage nach Subsea-Produktionssystemen erwartet, der den Markt weiter vorantreiben wird.
- Aufgrund der oben genannten Punkte wird erwartet, dass das Upstream-Segment den Golf-von-Mexiko-Öl- und Gasmarkt während des Prognosezeitraums dominieren wird.
Bundesweiter Offshore-Bereich des Golfs von Mexiko bzw. der US-amerikanische Teil wird voraussichtlich den Markt dominieren
- Die Vereinigten Staaten verfügen über eine bedeutende Küstenlinie entlang des Golfs von Mexiko, die direkten Zugang zu den Öl- und Gasreserven der Region bietet. Diese Nähe verschafft US-amerikanischen Unternehmen einen logistischen Vorteil bei Explorations-, Produktions- und Transportaktivitäten.
- Die Vereinigten Staaten verfügen über ein umfangreiches Netz von Pipelines, Plattformen und Supportdienstleistungen, das bereits im Golf von Mexiko etabliert ist. Diese Infrastruktur ermöglicht eine effiziente Förderung, Verarbeitung und Verteilung von Öl- und Gasressourcen und trägt zur Dominanz der USA auf dem Markt bei.
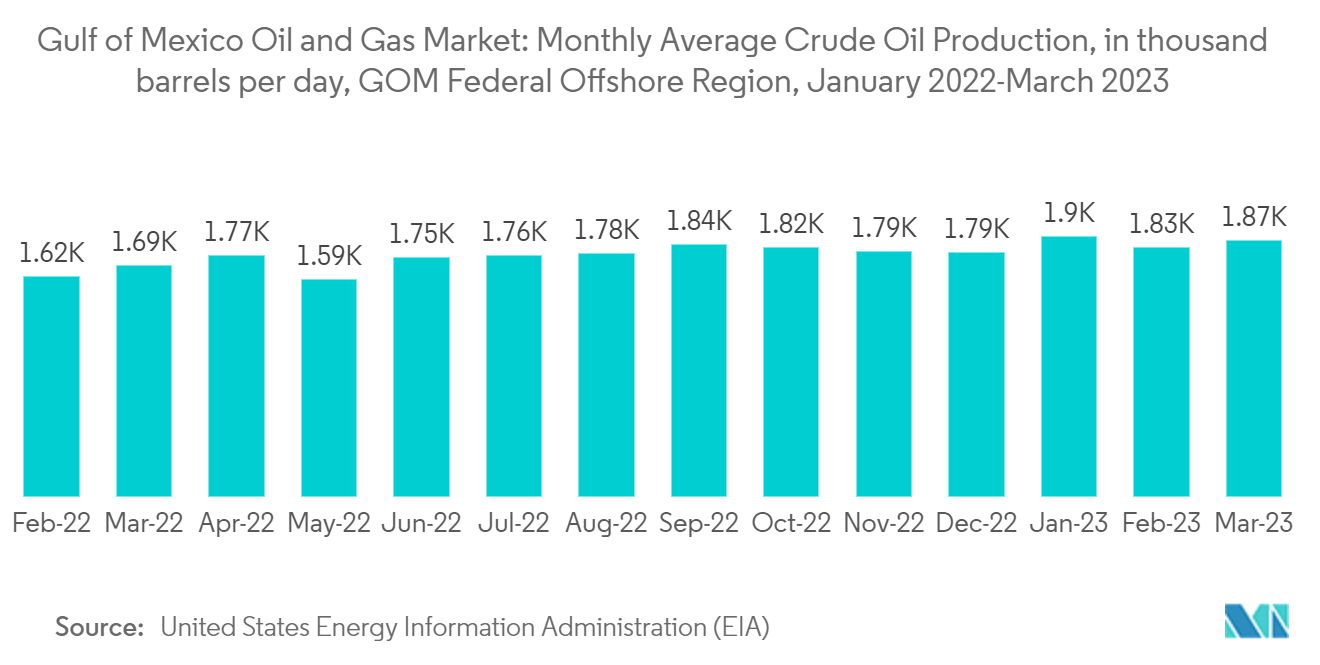
- Gemäß der Energieinformationsbehörde der Vereinigten Staaten (EIA) erreichte die durchschnittliche Rohölproduktion der bundesweiten Offshore-Region des Golfs von Mexiko im Jahr 2022 täglich 1.742 Tausend Barrel. Es wird erwartet, dass diese Zahl in den kommenden Jahren eine positive Entwicklung verzeichnen wird, was hauptsächlich durch mehrere bevorstehende Projekte in Offshore-Gewässern angetrieben wird.
- So gab beispielsweise BP im April 2023 bekannt, dass es erfolgreich die Ölproduktion auf seiner Argos-Offshore-Plattform aufgenommen hat, was zu einem entscheidenden Zeitpunkt kommt und BPs Status als bedeutender Produzent in der Tiefseeregion des US-amerikanischen Golfs von Mexiko stärkt. Argos, BPs fünfte Plattform im Golf von Mexiko, verfügt über eine Bruttoproduktionskapazität von bis zu 140.000 Barrel Öl pro Tag. Bemerkenswert ist, dass es sich um BPs erste neu betriebene Produktionsanlage in der Region seit 2008 handelt.
- Darüber hinaus genehmigte Shell Plc im März 2023, ein bedeutender Akteur in der Ölindustrie, die Erschließung des Dover-Offshore-Ölfelds im Golf von Mexiko. Shell gab auch seine Absicht bekannt, das Projekt als Subsea-Tieback zur Appomattox-Offshore-Produktionsplattform von Shell einzurichten. Das Projekt zielt darauf ab, bis Ende 2024 die Produktion aufzunehmen, wobei die Spitzenraten voraussichtlich 21.000 Barrel Öläquivalent pro Tag (boe/d) erreichen werden.
- Solche Entwicklungen werden voraussichtlich die Öl- und Gasproduktion in der bundesweiten Offshore-Region des Golfs von Mexiko in naher Zukunft beschleunigen.
Regulatorisches Umfeld
Im US-amerikanischen Teil des Golfs von Mexiko (Outer Continental Shelf) werden Offshore-Öl- und Gas-Verpachtungen, Genehmigungen und Betriebsabläufe hauptsächlich vom Bureau of Ocean Energy Management (BOEM) und dem Bureau of Safety and Environmental Enforcement (BSEE) im Rahmen des OCS-Regulierungsrahmens (einschließlich 30 CFR 250/550/551) überwacht. Im Jahr 2026 betonte die von US-Innenministerium referenzierte politische Richtung Überarbeitungen, die den administrativen Aufwand reduzieren sollen, während die Einhaltung von Umwelt- und Sicherheitsvorschriften gewährleistet bleibt, was das Tempo und die Kosten des Übergangs von Pachtverträgen zu genehmigten Entwicklungsplänen beeinflusst.
Der Verpachtungsrhythmus wird zudem durch vorgeschriebene Gulf-of-America-Lease-Sales im Rahmen des One Big Beautiful Bill Act formalisiert, mit halbjährlichen Verkäufen im März und August bis 2032. BOEM hat außerdem Aktualisierungen der Anforderungen an finanzielle Sicherheiten für Offshore-Aktivitäten durch eine im März 2026 veröffentlichte Bekanntmachung eines vorgeschlagenen Regelungsverfahrens vorangetrieben, und BSEE begann mit der Überarbeitung von Elementen der Blowout Preventer Systems and Well Control Rule von 2023, um Berichts- und Dokumentationspflichten im Zusammenhang mit BOP-Konformität zu vereinfachen.
Wertschöpfungskettenanalyse
Die Wertschöpfungskette der Öl- und Gasindustrie im Golf von Mexiko basiert auf Offshore-Verpachtung und Genehmigung (BOEM), Sicherheit und betrieblicher Compliance (BSEE) sowie der Durchführung von Upstream-Projekten durch Betreiber und Partner, die Bohr-, Subsea- und Marinelogistikdienstleistungen beauftragen. Upstream-Aktivitäten umfassen Exploration, Bewertung, Erschließungsbohrungen, Subsea-Produktionssysteme sowie schwimmende Produktionseinheiten und -knotenpunkte, mit wachsender Abhängigkeit von Hochdruck-Hochtemperatur-(HPHT-)Fähigkeiten, da Projekte in tiefere und technisch anspruchsvollere Lagerstätten vordringen.
Die Midstream-Konnektivität ist ein wichtiger Wegbereiter, der neue Tiefwasserentwicklungen mit bestehenden Offshore-Knotenpunkten und Onshore-Verarbeitungs- und Exportnetzen über Öl- und Gaspipelines verbindet. Aktuelle Beispiele, die die Verknüpfungen von Lieferkette und Infrastruktur verdeutlichen, sind die Genehmigung des US-Innenministeriums für bps Tiefwasserprojekt Kaskida (März 2026) und damit verbundene Investitionen in Offshore-Pipelines, einschließlich Enbridges genehmigtem Projekt zur Erweiterung der Ölexport- und Gassammelkapazität zur Unterstützung von Kaskida, sowie das Joint Venture von Enbridge und Shell Pipeline (Oceanus Pipeline Company, LLC) zur Entwicklung neuer Öl- und Gaspipelines für das Sparta-Vorhaben. Downstream- und Exportwege umfassen die Verarbeitung von Rohöl und Gas sowie die Lieferung an Inlandsmärkte und LNG-Exportinfrastruktur, wobei offshore-orientierte LNG-Ansätze (z. B. Delfin LNG) die Kette in Richtung Verflüssigung und Seetransport erweitern.
Wettbewerbslandschaft
Der Öl- und Gasmarkt im Golf von Mexiko ist fragmentiert. Zu den wichtigsten Akteuren (in keiner bestimmten Reihenfolge) gehören Chevron Corporation, Shell PLC, BP PLC, ExxonMobil Corp. und Delfin LNG LLC, unter anderem.
Golf von Mexiko Öl- und Gas Branchenführer
-
Chevron Corporation
-
Shell Plc.
-
BP Plc.
-
Exxon Mobil Corp
-
Delfin LNG LLC
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert


Marktchancen und Zukunftsaussichten
Die Genehmigung und Freigabe von Tiefwasserprojekten im US-Golf schafft kurz- und mittelfristige Chancen für Subsea-Produktionssysteme, HPHT-Ausrüstung, Bohrdienstleistungen und Tieback-Engineering, die die Zykluszeit bis zur ersten Ölförderung verkürzen können. Ein wichtiger Beleg dafür ist die Genehmigung des Tiefwasserprojekts Kaskida von bp durch das US-Innenministerium im März 2026, das auf 20.000-psi-Technologie basiert und die Nachfrage nach spezialisiertem Bohrlochdesign, Subsea-Steuerungen sowie hochspezifizierten Komplettierungs- und Interventionsdienstleistungen entlang des Paleogen-Trends unterstützt.
Infrastrukturgetriebene Chancen sind zudem mit dem Ausbau von Pipelines und Exportkapazitäten verbunden, die neue Felder mit Knotenpunkten verbinden und Begleitgas monetarisieren. Enbridges genehmigte Investition zur Unterstützung von Kaskida und das Joint Venture von Enbridge und Shell Pipeline für Sparta verdeutlichen den kommerziellen Bedarf an neuer Öl- und Gasabtransportkapazität sowie an Integrationsarbeiten in Bestandsfeldern im Golf. Bei der Gasmonetarisierung bietet Delfin LNGs Schritt hin zur endgültigen Investitionsentscheidung für ein Offshore-FLNG-Schiff einen konkreten Weg für zusätzliche Midstream-Dienstleistungen, die Nutzung von Offshore-Pipelines und LNG-bezogene Marinelogistik im Zusammenhang mit der Golf-Produktion.
Aktuelle Branchenentwicklungen
- Juli 2026: Delfin Midstream ging eine Partnerschaft mit EIGs MidOcean Energy ein, um sein zweites FLNG-Schiff voranzubringen, wodurch MidOcean bis zu 50 % Eigenkapitalbeteiligung erwerben kann, und erteilte Siemens Energy einen Limited Notice to Proceed für die Beschaffung von Langläuferausrüstung. Dieser Schritt formalisiert Lieferantenverpflichtungen und die Abstimmung der Finanzierung für zusätzliche Offshore-Verflüssigungskapazität im Golf und stärkt den Projektumsetzungspfad im Hinblick auf eine angestrebte endgültige Investitionsentscheidung bis Ende 2026.
- April 2025: Chevron gab die Aufnahme der Ölförderung an der Anlage Whale im Tiefwasser des US-Golfs von Mexiko bekannt, mit Shell Offshore Inc. als Betreiber. Die Inbetriebnahme eines großen neuen Knotenpunkts unterstützt den regionalen Durchsatz und schafft Folgebedarf für Subsea-Tiebacks, Wartung und Offshore-Logistikdienstleistungen rund um die Produktionsanlagen.
- August 2024: Chevron begann mit der Produktion aus dem Anchor-Projekt, das als erste Tiefwasserentwicklung im Golf von Mexiko mit 20.000-psi-Drucktechnologie beschrieben wird. Dieser Meilenstein bestätigte Ultra-HPHT-Ausrüstung und Betriebspraktiken im großen Maßstab und erweitert die Zahl der technisch anspruchsvollen Lagerstätten für zukünftige Entwicklungen und die Servicenachfrage.


Rahmen der Forschungsmethodik und Umfang des Berichts
Marktdefinition und Abdeckung
Für diese Studie ist der Golf-von-Mexiko-Öl- und Gasmarkt definiert als der Umsatz, der aus Öl- und Gasaktivitäten in der gesamten Golfregion generiert wird, erfasst über die Upstream-, Midstream- und Downstream-Wertschöpfungskette und innerhalb der definierten Golf-Geografie gezählt.
Ausschlüsse aus dem Umfang: Onshore-Raffinerie- und Petrochemieaktivitäten außerhalb der Golf-von-Mexiko-Geografie sowie breitere US-weite Energiedienstleistungen, die nicht mit Golf-Projekten verbunden sind, werden nicht berücksichtigt.
Segmentierungsübersicht
- Standort
- Onshore
- Offshore
- Betrieb
- Vorgelagert
- Nachgelagert
- Mittelgelagert
- Geografische regionale Marktanalyse {Marktgröße und Nachfrageprognose bis 2028 (nur für Regionen)}
- Bundesweiter Offshore-Bereich des Golfs von Mexiko bzw. US-amerikanischer Teil
- Mexikanischer Teil
- Kubanischer Teil
Datenquellen, Marktgrößenbestimmung und Validierung
Desk Research
Die Desk Research beginnt mit dem Aufbau eines klaren Bildes davon, wie viel Aktivität im Golf stattfindet und wo sie in der Wertschöpfungskette angesiedelt ist. Wir haben öffentliche Quellen wie die US Energy Information Administration (EIA), das Bureau of Ocean Energy Management (BOEM) und das US Bureau of Safety and Environmental Enforcement (BSEE) für Produktions-, Pacht- und Offshore-Betriebssignale herangezogen, die helfen, den Nachfragepool zu verankern.
Wir haben auch Quellen wie Daten der US International Trade Commission, USGS-Veröffentlichungen, wo relevant, und begutachtete technische Fachbeiträge verwendet, um typische Entwicklungsmuster und Asset-Verhalten zu überprüfen. Daneben haben wir Jahresberichte von Unternehmen, Investorenpräsentationen und Protokolle von Earnings Calls ausgewertet, um Projektzeitpläne und operative Änderungen zu verfolgen. Für selektive Querprüfungen haben wir kostenpflichtige Abonnements genutzt, die Unternehmensfinanzdaten und -informationen, Nachrichten und Finanzdaten sowie Patentdatenbanken unterstützen, um Eigentümerwechsel und Technologieadoption zu klären. Diese Beispiele sind nicht erschöpfend, und viele weitere öffentliche und kostenpflichtige Quellen wurden ebenfalls für die Datenerhebung, Validierung und Klärung herangezogen.
Primärinterviews und Umfragen
Primärarbeit wurde genutzt, um die Aktivitätssignale in Größenbestimmungseingaben umzuwandeln und die Annahmen hinter dem Modell einem Stresstest zu unterziehen. Wir haben mit einer Mischung aus Betreibern, Auftragnehmern, Ausrüstungs- und Dienstleistungsanbietern, Logistikteilnehmern und Fachspezialisten im gesamten Golf gesprochen, damit die endgültigen Zahlen Vertragsmuster und Projektabläufe widerspiegeln und nicht nur veröffentlichte Pläne.
Verteilung der Befragten in der Primärforschung
| Unternehmenstyp | Position des Befragten |
|---|---|
| Obere Ebene: 31 % | Vorstandsvorsitzende und Geschäftsführer: 15 % |
| Mittlere Ebene: 54 % | Funktions-/Bereichsleiter: 40 % |
| Kleinere Akteure: 15 % | Manager: 45 % |
Marktgrößenbestimmung und Prognose
Die Größenbestimmung beginnt mit einem Top-down-Aufbau, bei dem Produktions- und Investitionssignale in Umsatzpools für Golf-Aktivitäten übersetzt und dann entlang der Wertschöpfungskette aufgeteilt werden, basierend darauf, wie Ausgaben typischerweise in Upstream-, Midstream- und Downstream-Arbeiten anfallen. Um die Gesamtwerte realistisch zu halten, werden die Ergebnisse mit selektiven Bottom-up-Annäherungen gegengeprüft, wie z. B. Stichproben-Projektökonomien, einigen Lieferantenumsatz-Zusammenfassungen und einfachen Volumen-mal-Preis-Prüfungen in Teilen der Kette, wo öffentliche Daten klarer sind.
Zu den wichtigsten Eingaben, die wir verfolgen, gehören Offshore-Rohöl- und Gasproduktionsniveaus, aktive Pacht- und Entwicklungspipeline-Transparenz, Projektsanktionszeitpunkte, Bohr- und Fertigstellungsaktivitätsrichtung sowie Rohstoffpreisannahmen, die die Betreiberbudgets beeinflussen. Wir überwachen auch Auslastungstyp-Indikatoren, wie z. B. wie angespannt sich Dienstleistungen und Offshore-Logistik im Feld anfühlen, da dies die realisierten Preise und das Arbeitstempo beeinflusst. Für die Prognose wird eine Szenarioanalyse verwendet, damit das Modell unterschiedliche Ölpreis- und Projektzeitplanergebnisse widerspiegeln kann, und die Szenarien werden durch das gefiltert, was Interviewpartner als den wahrscheinlichsten Entwicklungspfad betrachten.
Datenvalidierung und Aktualisierungszyklus
Die Validierung erfolgt durch mehrere Prüfungen, die leicht zu wiederholen und zu erklären sind. Wir vergleichen die Modellausgaben mit unabhängigen Signalen wie veröffentlichten Produktionsreihen, Offshore-Projektmeilensteinen und sichtbaren Pacht- und Genehmigungsaktivitäten und untersuchen dann etwaige starke Abweichungen vor der Freigabe.
Eine zweite Analystenprüfung wird durchgeführt, um zu bestätigen, dass Annahmen, Umrechnungen und Jahres-zu-Jahres-Bewegungen konsistent sind, und ungewöhnliche Änderungen lösen eine Nachverfolgung aus, um zu klären, was sich verändert hat. Berichte werden jährlich aktualisiert, mit Zwischenaktualisierungen bei wesentlichen Ereignissen, und ein abschließender Durchgang vor der Lieferung wird durchgeführt, damit Kunden die aktuellste verfügbare Ansicht zu diesem Zeitpunkt erhalten.
Vergleich der Golf-von-Mexiko-Öl- und Gasmarktgröße von Mordor Intelligence mit anderen veröffentlichten Schätzungen
Veröffentlichte Werte für den Golf-von-Mexiko-Öl- und Gasmarkt unterscheiden sich häufig, weil der geografische Ausschnitt und der Umfang der Wertschöpfungskette nicht aufeinander abgestimmt sind und weil die Mathematik hinter Preisgestaltung und Aktivitätszeitplanung nicht immer klar dargestellt wird. Wir halten das Modell auf reale Nachfragesignale zurückverfolgbar und vermeiden es, Golf-Projektökonomien mit breiteren US-Energieausgaben zu vermischen.
Einige veröffentlichte Zahlen beziehen einen breiteren Downstream- und Verarbeitungs-Fußabdruck der Golfküste ein, und das allein kann die Gesamtsumme erheblich anheben. Bei Mordor Intelligence ist die Zahl auf Umsätze beschränkt, die mit Golf-von-Mexiko-Aktivitäten über die definierte Upstream-, Midstream- und Downstream-Kette verbunden sind, und sie wird durch Projektzeitplanprüfungen und grundlegende Preiskonsistenztests gefiltert, damit ein Jahr nicht aufgrund vorübergehender Preisspitzen überschätzt wird.
Benchmark-Vergleich
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 22,56 Mrd. USD (2023) | |
| Branchenpublisher A | 68,40 Mrd. USD (2026) | Verwendet ein späteres Startjahr und scheint einen breiteren Wertschöpfungsketten-Fußabdruck der Golfküste einzubeziehen (Raffinierung und Verarbeitung im Zusammenhang mit der Region), was die Gesamtwerte im Vergleich zu direkt mit Golf-Projekten verbundenen Aktivitäten aufbläht. |
| Globale Unternehmensberatung B | 22,67 Mrd. USD (2024) | Konzentriert sich nur auf Upstream, sodass die Gesamtsumme in manchen Jahren ähnlich aussehen kann, aber Midstream- und Downstream-Umsatzpools ausschließt, die in einer vollständigen Wertschöpfungskettenbetrachtung berücksichtigt werden. |
Die Streuung in der Tabelle ergibt sich hauptsächlich daraus, was gezählt wird und wann es gezählt wird, nicht nur aus der Wachstumsrate. Indem wir den Umfang an Golf-Aktivitäten gebunden halten und klare Aktivitäts- und Preiseingaben verwenden, die jedes Jahr erneut überprüft werden können, bleibt unsere Schätzung leichter mit Produktions-, Projektzeitplan- und Ausgabensignalen abzugleichen.


Im Bericht beantwortete Schlüsselfragen
Wie groß ist der aktuelle Öl- und Gasmarkt im Golf von Mexiko?
Der Öl- und Gasmarkt im Golf von Mexiko wird voraussichtlich im Prognosezeitraum (2026–2031) einen CAGR von 2,64 % verzeichnen.
Wer sind die wichtigsten Akteure im Öl- und Gasmarkt im Golf von Mexiko?
Chevron Corporation, Shell Plc., BP Plc., Exxon Mobil Corp und Delfin LNG LLC sind die wichtigsten Unternehmen, die im Öl- und Gasmarkt im Golf von Mexiko tätig sind.
Welche Jahre deckt dieser Bericht über den Öl- und Gasmarkt im Golf von Mexiko ab?
Der Bericht deckt die historische Marktgröße des Öl- und Gasmarkts im Golf von Mexiko für die Jahre 2020, 2021, 2022, 2023 und 2024 ab. Der Bericht prognostiziert außerdem die Marktgröße des Öl- und Gasmarkts im Golf von Mexiko für die Jahre 2026, 2027, 2028, 2029, 2030 und 2031.


 Ihre Daten sind sicher und werden niemals verkauft oder weitergegeben.

