
Mundwasser-Marktgröße und -Marktanteil
Marktübersicht
| Studienzeitraum | 2021 - 2031 |
|---|---|
| Marktgröße (2026) | 6.78 Milliarden US-Dollar |
| Marktgröße (2031) | 9.43 Milliarden US-Dollar |
| Growth Rate (2026 - 2031) | 6.76 % |
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Nordamerika |
| Marktkonzentration | Mittel |
Hauptakteure
*Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. |
|
Mundwasser-Marktanalyse von Mordor Intelligence
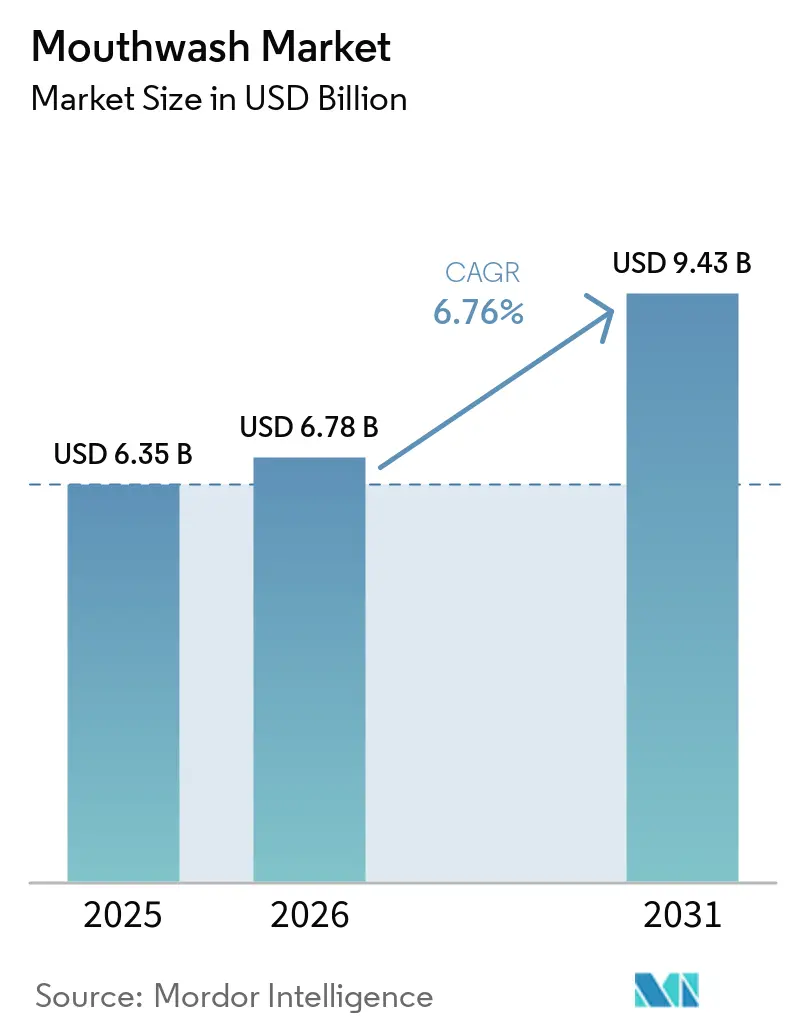
Die Marktgröße für Mundspülungsmittel wurde im Jahr 2025 auf 6,35 Milliarden USD geschätzt und soll im Jahr 2026 auf 6,78 Milliarden USD anwachsen und bis 2031 einen Wert von 9,43 Milliarden USD erreichen, bei einer CAGR von 6,76 % während des Prognosezeitraums (2026–2031). Dieses Wachstum unterstreicht die stetige Expansion des Marktes, die durch veränderte Verbraucherpräferenzen und sich weiterentwickelnde Vorschriften angetrieben wird. Therapeutische Mundspülungsprodukte verzeichnen eine höhere Nachfrage, da staatliche Fluoridprogramme und verstärkte Empfehlungen von Zahnärzten die Verbraucher dazu veranlassen, von kosmetischen Spülungen auf Produkte mit gesundheitlichem Nutzen umzusteigen. Der Trend zur Premiumisierung gewinnt an Dynamik, da Verbraucher zunehmend klinisch erprobte Formulierungen bevorzugen, die Vorteile wie Krankheitsprävention, Zahnaufhellung und Atemfrische bieten. Die Forschungs- und Entwicklungsaktivitäten intensivieren sich und konzentrieren sich auf Innovationen wie alkoholfreie Formulierungen, natürliche Inhaltsstoffe und fortschrittliche Verabreichungssysteme. Diese Entwicklungen gestalten die Wettbewerbslandschaft des Marktes neu. Globale Kampagnen zur Mundgesundheit spielen ebenfalls eine bedeutende Rolle bei der Förderung der täglichen Verwendung von Mundspülungsmitteln als wesentlichen Bestandteil des allgemeinen Wohlbefindens und nicht nur als optionalen Hygieneschritt. Der Mundspülungsmittel-Markt ist mäßig konsolidiert, wobei wichtige Marktteilnehmer Innovation und Wettbewerb vorantreiben.
Wichtigste Erkenntnisse des Berichts
- Nach Produkttyp führten kosmetische Varianten im Jahr 2025 mit einem Marktanteil von 64,12 % im Mundspülungsmittel-Markt, während therapeutische Lösungen bis 2031 mit einer CAGR von 7,18 % wachsen.
- Nach Art machten konventionelle Formulierungen im Jahr 2025 86,22 % der Marktgröße für Mundspülungsmittel aus; organische Optionen expandieren bis 2031 mit einer CAGR von 7,77 %.
- Nach Endnutzer erfassten Erwachsene im Jahr 2025 88,30 % des Marktanteils für Mundspülungsmittel, während Formulierungen für Kinder bis 2031 voraussichtlich mit einer CAGR von 8,96 % wachsen werden.
- Nach Verpackung behielten Flaschen im Jahr 2025 einen Anteil von 66,92 % an der Marktgröße für Mundspülungsmittel; Beutel erzielen mit 7,03 % CAGR bis 2031 das schnellste Wachstum.
- Nach Vertriebskanal dominierten Supermärkte/Hypermärkte im Jahr 2025 mit einem Marktanteil von 36,10 % im Mundspülungsmittel-Markt, aber der Online-Einzelhandel wächst bis 2031 mit einer CAGR von 9,03 %.
- Nach Geografie entfiel im Jahr 2025 ein Anteil von 35,20 % der Marktgröße für Mundspülungsmittel auf Nordamerika; der asiatisch-pazifische Raum expandiert bis 2031 mit einer CAGR von 8,53 %.
Hinweis: Die Marktgrößen- und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen bis 2026 aktualisiert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| TREIBER | (~) % AUSWIRKUNG AUF DIE CAGR-PROGNOSE | GEOGRAFISCHE RELEVANZ | AUSWIRKUNGSZEITRAUM |
|---|---|---|---|
| Wachsendes Bewusstsein für Mundgesundheit | +0.8% | Global, mit stärkeren Auswirkungen in Nordamerika und Europa | Mittelfristig (2–4 Jahre) |
| Staatliche Fluorid- und Mundgesundheitsinitiativen in öffentlichen Schulen | +0.6% | Nordamerika und Europa als Kern, Ausweitung auf Asien-Pazifik | Langfristig (≥ 4 Jahre) |
| Wachsende Nachfrage nach kosmetischer und ästhetischer Mundpflege | +0.7% | Global, angeführt von Nordamerika und städtischen Asien-Pazifik-Märkten | Kurzfristig (≤ 2 Jahre) |
| Innovation bei Produktformulierungen | +0.5% | Global, mit Forschungs- und Entwicklungskonzentration in Nordamerika und Europa | Mittelfristig (2–4 Jahre) |
| Wechsel zu alkoholfreien und pflanzlichen Formulierungen | +0.4% | Global, am stärksten in Europa und städtischen Asien-Pazifik-Gebieten | Mittelfristig (2–4 Jahre) |
| Zunahme professioneller Zahnarztempfehlungen | +0.6% | Nordamerika und Europa als Kern, Ausweitung auf Naher Osten und Afrika | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Wachsendes Bewusstsein für Mundgesundheit
Das Bewusstsein für Mundgesundheit nimmt stetig zu, unterstützt durch verschiedene staatliche Programme und Kampagnen im Bereich der öffentlichen Gesundheit. Diese Initiativen umfassen die Schulung von Gesundheitspersonal mit detaillierten Leitfäden, die die Bedeutung der Aufrechterhaltung der Mundhygiene durch Praktiken wie regelmäßiges Zähneputzen und die Verwendung von Mundspülungsmitteln zur Vorbeugung von Zahnproblemen betonen. Weltweit sind laut Angaben der Weltgesundheitsorganisation jährlich etwa 3,7 Milliarden Menschen von Munderkrankungen betroffen, was den dringenden Bedarf an präventiven Mundpflegelösungen unterstreicht[1]Quelle: Weltgesundheitsorganisation, "Mundgesundheit", who.int. Das Interesse der Verbraucher an Mundgesundheit wächst, wobei aktuelle Daten der Oral Health Foundation zeigen, dass 93 % der Erwachsenen im Vereinigten Königreich im Jahr 2024 es als angenehm empfinden, mit Familie und Freunden über ihre Mundgesundheit zu sprechen[2]Quelle: Oral Health Foundation, "Neue Daten zeigen, dass 93 % der Erwachsenen im Vereinigten Königreich bereit sind, über ihre Mundgesundheit zu sprechen", dentalhealth.org. Dies deutet auf einen kulturellen Wandel hin, bei dem Mundhygiene zu einem wichtigen Bestandteil der allgemeinen Gesundheit und des Wohlbefindens wird. Diese gemeinsamen Bemühungen helfen den Menschen, die Bedeutung der Mundpflege zu verstehen.
Staatliche Fluorid- und Mundgesundheitsinitiativen in öffentlichen Schulen
Staatliche Fluoridprogramme spielen eine Schlüsselrolle bei der Gestaltung der Entwicklung und Vermarktung von Mundpflegeprodukten für Kinder, insbesondere Mundspülungsmitteln. In den Vereinigten Staaten sind öffentliche Schulen verpflichtet, Fluorid-Mundspülprogramme mit Richtlinien für altersgerechte Fluoridkonzentrationen umzusetzen. So schreibt beispielsweise der Revised Code von Ohio vor, dass Schulpersonal oder Freiwillige einem Schüler kein Fluorid-Mundspülmittel verabreichen dürfen, ohne zuvor ein unterzeichnetes Einwilligungsformular der Eltern oder des Erziehungsberechtigten des Schülers erhalten zu haben. Dadurch wird sichergestellt, dass die Eltern in die Entscheidungen zur Mundpflege ihres Kindes einbezogen werden. Diese Vorschriften verpflichten Unternehmen zur Durchführung klinischer Tests, was für neue Marken, die in den Markt eintreten wollen, eine Herausforderung darstellt. Darüber hinaus ergriff die Food and Drug Administration (FDA) im März 2025 Maßnahmen, um nicht zugelassene ingestierbare verschreibungspflichtige Fluorid-Arzneimittelprodukte für Kinder vom Markt zu nehmen[3]Quelle: Food and Drug Administration, "FDA leitet Maßnahmen zur Entfernung nicht zugelassener ingestierbarer verschreibungspflichtiger Fluorid-Arzneimittelprodukte für Kinder vom Markt ein", fda.gov. Dieser Schritt unterstreicht den wachsenden Fokus auf Sicherheit und Wirksamkeit in der pädiatrischen Mundpflege.
Zunahme professioneller Zahnarztempfehlungen
Empfehlungen von Zahnärzten spielen eine bedeutende Rolle bei der Steigerung der Verwendung therapeutischer Mundspülungsmittel. Zahnärzte verschreiben häufig bestimmte Arten von Mundspülungsmitteln, wie solche, die auf Zahnfleischerkrankungen, Gingivitis oder Fluoridschutz abzielen, basierend auf den individuellen Bedürfnissen ihrer Patienten. Eine im Mai 2024 von Scientific Research Publishing durchgeführte Umfrage ergab, dass 49 % der Befragten Mundspülungsmittel zur Bekämpfung von Mundgeruch verwendeten, 37 % zur Behandlung von Zahnfleischerkrankungen und 10 % zur Linderung von Halsunbehagen[4]Quelle: Scientific Research Publishing, "Wissen und Einstellung zur Verwendung von Mundspülungsmitteln unter zwei ausgewählten Oberschulen in Kumasi", scirp.org. Zahnärzte geben häufig diese Empfehlungen ab und ermutigen Patienten, therapeutischen Vorteilen gegenüber kosmetischen Merkmalen Vorrang einzuräumen. Große Marken investieren in Bildungsprogramme und klinische Forschung, um Zahnärzte informiert und engagiert zu halten. Dies stellt sicher, dass Zahnärzte weiterhin ihre Produkte empfehlen und diesen Marken helfen, ihre Marktpräsenz auszubauen. Da Verbraucher bei Mundpflegeprodukten häufig auf Expertenrat vertrauen, fördert dieser professionelle Einfluss das Wachstum des therapeutischen Mundspülungsmittel-Segments erheblich.
Innovation bei Produktformulierungen
Innovation bei Produktformulierungen spielt eine bedeutende Rolle beim Antreiben des Wachstums des Mundwasser-Marktes. Marken konzentrieren sich auf fortschrittliche Technologien, um die Wirksamkeit, Sicherheit und allgemeine Attraktivität ihrer Produkte zu verbessern. Techniken wie Einkapselung, pH-Balancierung und Multi-Ionen-Komplexe wie Zink-Amin-Fluorid werden eingesetzt, um die Abgabe von Wirkstoffen zu verbessern, Reizungen zu reduzieren und die Haltbarkeit der Produkte zu erhöhen. So führte beispielsweise Kenvue im Oktober 2023 die Listerine® Clinical Solutions-Linie ein, die die Rapid Fusion Technology nutzt, um die Fluoridaufnahme zu steigern und die Zähne zu stärken. Ähnlich führte Lion Corporation im April 2024 seine OCH-TUNE-Mundwasserlinie ein, die pH-balancierende Formulierungen für eine personalisierte Mundpflege enthält. Diese Fortschritte machen Produkte nicht nur effektiver, sondern schaffen auch einen Wettbewerbsvorteil für etablierte Marken.
Analyse der Hemmnisse*
| HEMMNIS | (~) % AUSWIRKUNG AUF DIE CAGR-PROGNOSE | GEOGRAFISCHE RELEVANZ | AUSWIRKUNGSZEITRAUM |
|---|---|---|---|
| Starker Wettbewerb durch Alternativen | -0.9% | Global, besonders intensiv in preissensiblen Märkten | Kurzfristig (≤ 2 Jahre) |
| Bedenken hinsichtlich alkoholbasierter Formulierungen | -0.5% | Global, stärkste Auswirkungen bei gesundheitsbewussten Bevölkerungsgruppen | Mittelfristig (2–4 Jahre) |
| Preissensibilität in Entwicklungsregionen | -0.7% | Asien-Pazifik, Naher Osten und Afrika sowie Lateinamerika als Kernmärkte | Langfristig (≥ 4 Jahre) |
| Wahrnehmung von Mundwasser als nicht wesentlich | -0.4% | Global, variierend je nach kulturellen Mundhygienepraktiken | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Starker Wettbewerb durch Alternativen
Der Mundwasser-Markt erfährt wachsenden Wettbewerb durch alternative Mundpflegeprodukte wie Wasserflossen und probiotische Lutschtabletten. Diese Alternativen werden bei Verbrauchern, die nach innovativen oder natürlichen Wegen zur Aufrechterhaltung der Mundhygiene suchen, immer beliebter. Viele dieser Produkte werden durch klinische Studien gestützt, die ihre Wirksamkeit belegen, was traditionelle kosmetische Mundwässer unter Druck setzt, ihren Mehrwert zu beweisen. Produkte ohne therapeutischen Nutzen oder wissenschaftliche Grundlage laufen Gefahr, als weniger effektiv wahrgenommen zu werden, insbesondere in Online-Marktplätzen, wo Verbraucher Funktionen und Bewertungen leicht vergleichen können. Um dieser Herausforderung zu begegnen und Marktanteile zu behalten, führen Unternehmen gebündelte Angebote ein, die Mundwasser mit anderen Mundpflegeprodukten wie Zahnbürsten und Zahnseide kombinieren. Diese Bündel fördern die Markentreue, indem sie eine umfassende Mundpflegelösung innerhalb einer einzigen Plattform schaffen.
Bedenken hinsichtlich alkoholbasierter Formulierungen
Bedenken hinsichtlich alkoholbasierter Mundwasserformulierungen verlangsamen das Marktwachstum, da Forschungen die übermäßige Verwendung mit Problemen wie Reizungen der Mundschleimhaut und potenziellen Krebsrisiken in Verbindung gebracht haben. Diese Erkenntnisse haben zu vorsichtigeren Empfehlungen in professionellen Leitlinien geführt. Einzelhändler und Versicherungsanbieter werden ebenfalls zurückhaltender darin, Mundwässer mit hohem Alkoholgehalt zu bevorraten oder zu bewerben, es sei denn, sicherere Alternativen sind verfügbar. Um diesen Herausforderungen zu begegnen, konzentrieren sich Unternehmen zunehmend auf die Entwicklung alkoholfreier Mundwasseroptionen. Diese Alternativen verwenden Inhaltsstoffe wie ätherische Öle oder quaternäre Ammoniumverbindungen, um ähnliche antimikrobielle Vorteile ohne die mit Alkohol verbundenen Risiken zu bieten. Marken unternehmen Schritte, um Verbraucher durch klare und transparente Kennzeichnung auf der Produktverpackung aufzuklären. Sie starten auch eigene Bildungswebseiten, um das Bewusstsein für die Sicherheit und die Vorteile alkoholfreier Formulierungen zu schärfen.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Produkttyp:
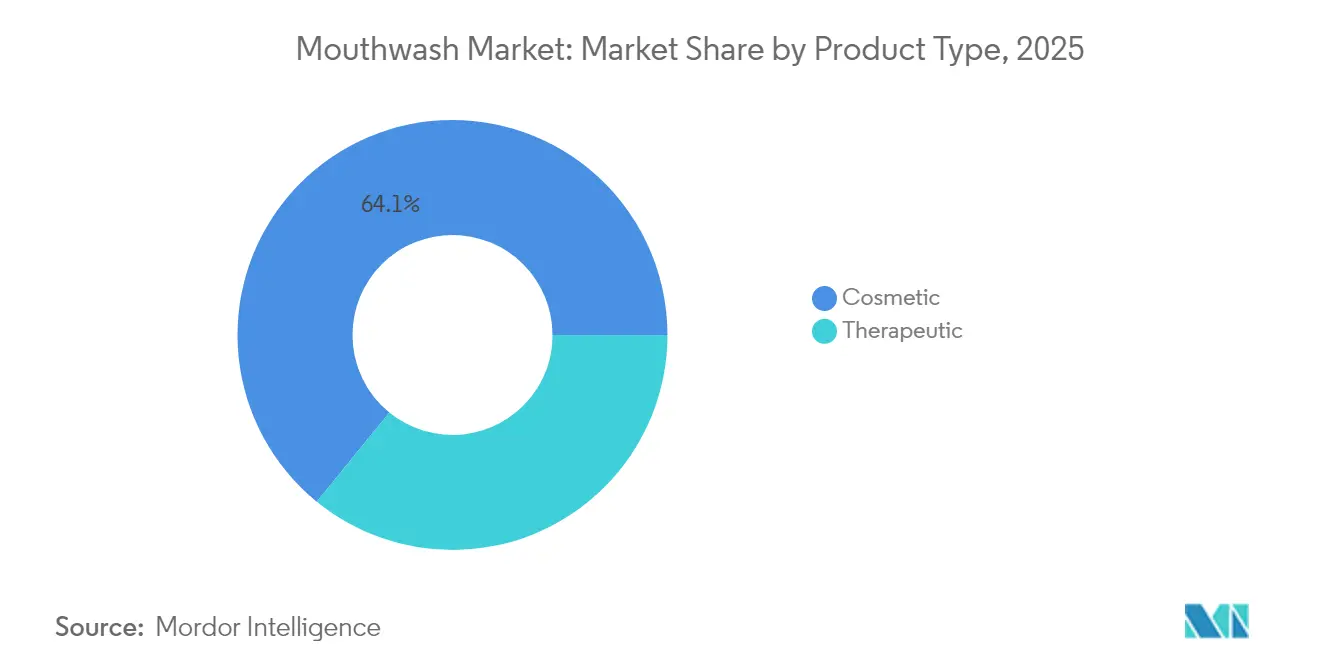
Therapeutische Produkte gewinnen an Boden trotz kosmetischer DominanzKosmetische Mundspülungsmittel führten im Jahr 2025 den Mundspülungsmittel-Markt an und machten 64,12 % des gesamten Marktanteils aus. Die Beliebtheit dieses Segments wird durch die Verbraucherpräferenz für Produkte getrieben, die Zahnaufhellungsvorteile und lang anhaltende Atemfrische bieten. Die breite Verfügbarkeit dieser Produkte über Offline- und Online-Einzelhandelskanäle, kombiniert mit ansprechenden Aromen und attraktiver Verpackung, macht sie für viele zu einer bequemen Wahl. Marketingkampagnen, die ästhetische Vorteile betonen, steigern die Nachfrage zusätzlich. Trotz des wachsenden Bewusstseins für Mundgesundheit bleiben kosmetische Mundspülungsmittel eine bevorzugte Option für Verbraucher, die schnelle und sichtbare Ergebnisse in ihrer täglichen Mundpflegeroutine suchen.
Therapeutische Mundspülungsmittel gewinnen rasch an Bedeutung und sollen das am schnellsten wachsende Segment sein, mit einer prognostizierten CAGR von 7,18 % zwischen 2026 und 2031. Dieses Wachstum wird in erster Linie durch zunehmende Zahnarztempfehlungen für Produkte mit antimikrobiellen und fluoridhaltigen Inhaltsstoffen zur Behandlung von Problemen wie Gingivitis, Plaque und Parodontalerkrankungen angetrieben. Verbraucher vertrauen zunehmend auf fortschrittliche Formulierungen mit klinisch nachgewiesenen Vorteilen, was die Akzeptanz fördert. Wachsendes Gesundheitsbewusstsein, Tele-Zahnheilkunde-Konsultationen und Kampagnen zur Mundgesundheit fördern die Verwendung therapeutischer Mundspülungsmittel. Dieser Wandel unterstreicht einen wachsenden Trend, bei dem Verbraucher Mundspülungsmittel als wesentlichen Bestandteil der präventiven Mundpflege und nicht nur als kosmetisches Produkt betrachten.


Nach Art:
Organisches Segment wächst trotz konventioneller Führungsposition starkKonventionelle Mundwasserformulierungen dominierten den Markt im Jahr 2025 und machten 86,22 % des gesamten Marktanteils aus. Ihre Beliebtheit ist größtenteils auf ihre weite Verfügbarkeit im Einzelhandel, den etablierten Markenruf und die Vertrautheit der Verbraucher mit traditionellen Aromen und Inhaltsstoffen zurückzuführen. Diese Produkte werden oft als zuverlässige und wirksame Lösungen für die tägliche Mundhygiene vermarktet, was bei einem breiten Publikum Anklang findet. Ihre Erschwinglichkeit und Benutzerfreundlichkeit machen sie für Verbraucher, die grundlegende Mundpflege suchen, zu einer praktischen Wahl. Trotz des Aufkommens neuer Trends sind konventionelle Mundwässer weltweit weiterhin die bevorzugte Option für viele Haushalte.
Andererseits gewinnen organische Mundwässer schnell an Beliebtheit und werden voraussichtlich bis 2031 mit einem robusten CAGR von 7,77 % wachsen. Dieses Wachstum wird durch das zunehmende Verbraucherinteresse an natürlichen und nachhaltigen Produkten sowie die Präferenz für alkohol- und chemikalienfreie Formulierungen angetrieben. Organische Mundwässer enthalten oft pflanzenbasierte Inhaltsstoffe und umweltfreundliche Verpackungen, die umweltbewusste Käufer ansprechen. Gesundheitsorientierte Verbraucher werden auch von diesen Produkten wegen ihrer sanften, aber wirksamen Mundpflegevorteile angezogen. Da das Bewusstsein für Clean-Label- und nachhaltige Praktiken wächst, schaffen organische Mundwässer eine bedeutende Nische im Markt und ziehen sowohl neue als auch bestehende Nutzer an.
Nach Endverbraucher:
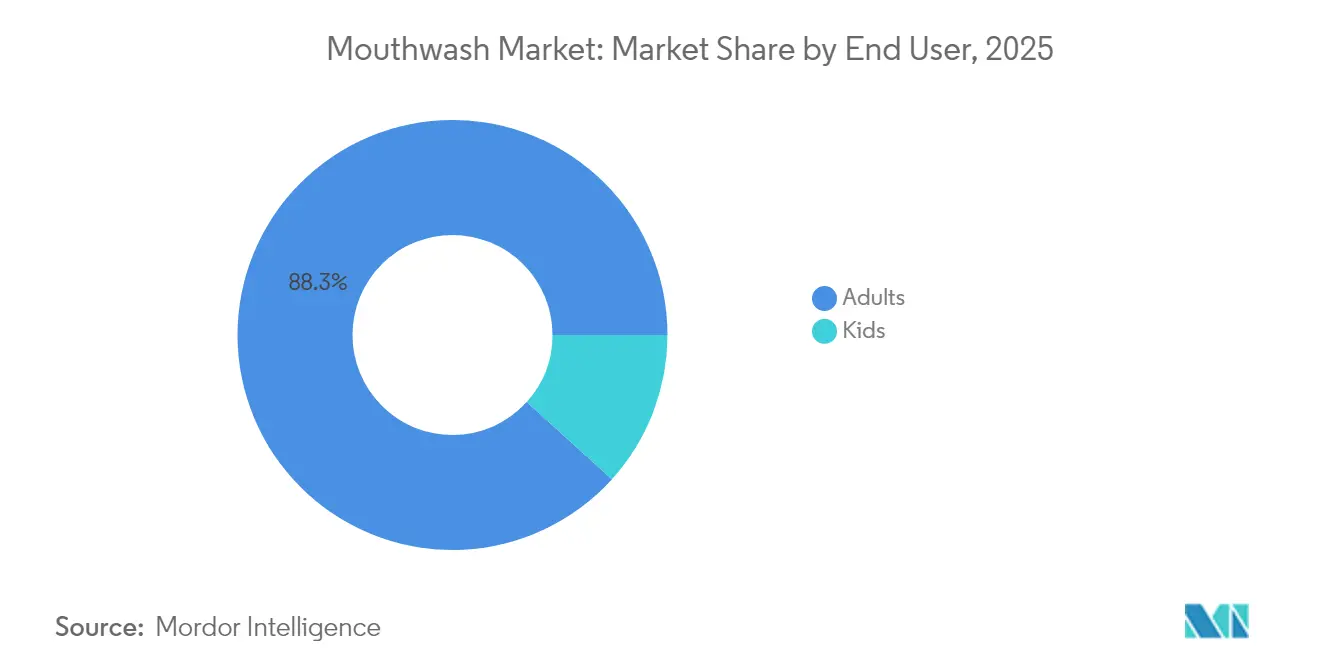
Stabilität des Erwachsenenmarktes steht im Kontrast zur Innovation im KindersegmentIm Jahr 2025 stellten Erwachsene das größte Segment im Mundspülungsmittel-Markt dar und machten 88,30 % des gesamten Marktanteils aus. Diese Dominanz ist in erster Linie auf die weit verbreitete Verwendung von Mundspülungsmitteln als Teil der täglichen Mundpflegeroutine bei Erwachsenen zurückzuführen. Die Verfügbarkeit verschiedener Produkte, die auf spezifische Mundgesundheitsbedürfnisse wie Zahnfleischpflege und Atemfrische ausgerichtet sind, hat dieses Segment weiter gestärkt. Vertrauenswürdige Marken, vertraute Aromen und effektive Marketingkampagnen, die Bequemlichkeit und Mundgesundheitsvorteile betonen, sprechen weiterhin erwachsene Verbraucher an. Das wachsende Bewusstsein für die Aufrechterhaltung einer langfristigen Mundhygiene hat die Bedeutung von Mundspülungsmitteln in der Mundpflege von Erwachsenen gefestigt.
Das Segment der Mundspülungsmittel für Kinder hingegen soll bis 2031 mit einer prognostizierten CAGR von 8,96 % erheblich wachsen. Dieses Wachstum wird durch das zunehmende elterliche Bewusstsein für die Bedeutung früher Mundhygienegewohnheiten angetrieben. Kinderzahnärzte empfehlen aktiv Mundspülungsmittel für Kinder zur Vorbeugung von Karies und zur Förderung gesunder Zähne. Um dieser Nachfrage gerecht zu werden, führen Unternehmen Produkte mit kinderfreundlichen Aromen, bunter Verpackung und interaktiven Designs ein, um die Mundpflege für Kinder attraktiver zu gestalten. Diese Bemühungen zielen darauf ab, Kinder zu ermutigen, frühzeitig gute Mundhygienegewohnheiten zu entwickeln, und gleichzeitig die steigende Nachfrage nach sicheren und wirksamen Produkten zu befriedigen, die speziell für jüngere Nutzer entwickelt wurden.
Nach Verpackungstyp:
Nachhaltigkeit treibt das Wachstum von Beuteln trotz Dominanz von Flaschen voranMundspülungsmittel in Flaschenformat waren im Jahr 2025 die führende Wahl auf dem Markt und hielten 66,92 % des gesamten Marktanteils. Ihre Beliebtheit resultiert aus ihrer Benutzerfreundlichkeit, Langlebigkeit und Verfügbarkeit in Einzelhandelsgeschäften wie Supermärkten und Apotheken. Verbraucher finden Mundspülungsmittel in Flaschen für die tägliche Mundpflege praktisch, da das Design eine einfache Dosierung und gleichmäßige Anwendung ermöglicht. Die robuste Verpackung gewährleistet zudem die Produktqualität und stärkt das Vertrauen in etablierte Marken. Diese Faktoren machen Flaschenformate zu einer zuverlässigen und bevorzugten Option für eine breite Palette von Nutzern, die nach wirksamen Mundhygienelösungen suchen.
Beutelformate hingegen gewinnen rasch an Beliebtheit und sollen bis 2031 mit einer CAGR von 7,03 % wachsen. Ihr leichtes und kompaktes Design macht sie kosteneffizient für den Versand und entspricht der wachsenden Nachfrage nach nachhaltiger Verpackung. Viele Marken vermarkten Beutel als umweltfreundliche Alternativen, die umweltbewusste Verbraucher ansprechen. Ihre nachfüllbare Eigenschaft bietet Nutzern eine praktische und budgetfreundliche Option, die Abfall reduziert und gleichzeitig die Mundhygiene aufrechterhält. Dieses aufkommende Segment bietet Marken die Möglichkeit, Verbraucher anzusprechen, die sowohl Bequemlichkeit als auch Nachhaltigkeit bei ihren Mundpflegeprodukten suchen.
Nach Vertriebskanal:
E-Commerce verändert traditionelle EinzelhandelsmusterSupermärkte/Hypermärkte waren im Jahr 2025 die führenden Vertriebskanäle im Mundspülungsmittel-Markt und hielten 36,10 % des gesamten Marktanteils. Diese Geschäfte ziehen aufgrund ihrer Bequemlichkeit und Zugänglichkeit eine große Anzahl von Kunden an. Produkte werden strategisch in den Regalen platziert, um Impulskäufe zu fördern, was es Verbrauchern erleichtert, Mundspülungsmittel bei routinemäßigen Einkäufen mitzunehmen. Aktionen, Rabatte und Werbung im Geschäft steigern den Umsatz in diesen Einzelhandelsformaten zusätzlich. Das Vertrauen und die Vertrautheit, die mit Supermärkten und Hypermärkten verbunden sind, machen sie zu einer bevorzugten Wahl für den Kauf von Mundpflegeprodukten.
Der Online-Einzelhandel wächst jedoch rasch und soll bis 2031 eine CAGR von 9,03 % erreichen. Dieses Wachstum wird durch die zunehmende Beliebtheit von Abonnementdiensten, die eine regelmäßige Lieferung von Produkten gewährleisten, und zielgerichtete Online-Werbung, die auf individuelle Präferenzen eingeht, angetrieben. E-Commerce-Plattformen bieten zudem Bequemlichkeit, da Verbraucher von zu Hause aus einkaufen und auf ein breiteres Produktangebot zugreifen können, einschließlich exklusiver Angebote und Bundles. Hersteller nutzen diese Plattformen, um direkt mit Kunden in Kontakt zu treten, personalisierte Aktionen anzubieten und die Markentreue zu stärken. Infolgedessen wird der Online-Einzelhandel zu einem wesentlichen Kanal für die Erweiterung der Reichweite von Mundspülungsmitteln.
Geografische Analyse
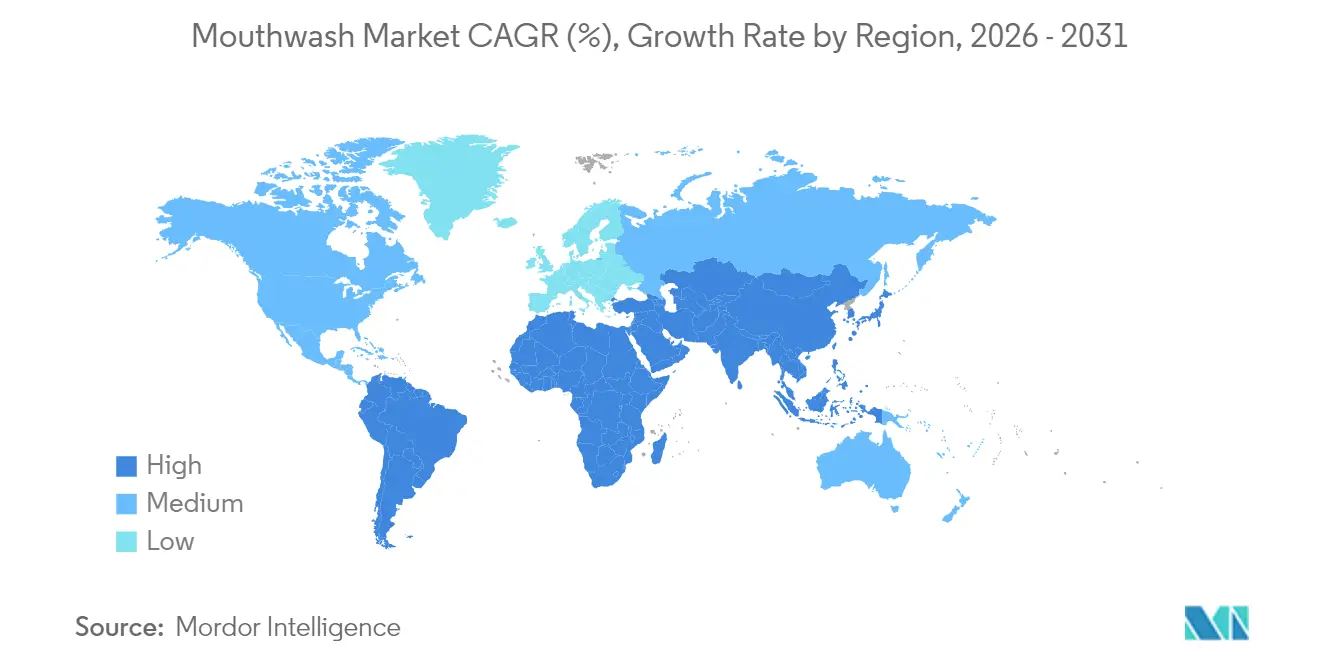
Nordamerika Mundspülungsmittel-Markt
Nordamerika hielt im Jahr 2025 einen bedeutenden Marktanteil von 35,20 % am Mundspülungsmittel-Markt, angetrieben durch hohe Konsumausgaben, starke Empfehlungen von Zahnärzten und klare regulatorische Richtlinien zur Fluoridverwendung und Produktaussagen. Obwohl der Markt in dieser Region weiter wächst, hat sich das Tempo aufgrund der weit verbreiteten Akzeptanz und Marktsättigung verlangsamt. Um dieser Herausforderung zu begegnen, führen Unternehmen innovative therapeutische Produkte ein, wie beispielsweise Lösungen für Mundtrockenheit (Xerostomie) und periimplantäre Pflege, um spezifische Verbraucherbedürfnisse zu erfüllen und neue Umsatzmöglichkeiten zu erschließen.
Asien-Pazifik Mundspülungsmittel-Markt
Die asiatisch-pazifische Region verzeichnet das schnellste Wachstum mit einer prognostizierten CAGR von 8,53 %. Dieses Wachstum wird durch die wachsende Mittelschicht in städtischen Gebieten, den zunehmenden Zugang zu Zahnversicherungen und den Einfluss sozialer Medien bei der Förderung besserer Mundhygienegewohnheiten unterstützt. Länder wie China und Indien treiben diese Nachfrage an, wobei Chinas expandierende Städte der zweiten Ebene und Indiens schulbasierte Mundgesundheitsinitiativen eine bedeutende Rolle spielen. Die Verbraucherpräferenz für alkoholfreie und pflanzliche Formulierungen, wie Grüntee- oder Nelken-basierte Aromen, veranlasst globale Marken dazu, ihre Produkte an lokale Geschmäcker und Präferenzen anzupassen.
EMEA und LATAM Mundspülungsmittel-Markt
In Europa wächst der Markt stetig, da umweltbewusste Verbraucher zunehmend recycelbare Verpackungen und biologische Inhaltsstoffe bevorzugen, im Einklang mit den strengen Kosmetikvorschriften der Europäischen Union. Im Nahen Osten und in Afrika variieren die Adoptionsraten stark. Die wohlhabenderen Länder des Golfkooperationsrats übernehmen Premiumprodukte ähnlich wie westliche Märkte, während ländliche Gebiete in Afrika Mundspülungsmittel nach wie vor als nicht wesentliches Produkt betrachten. In Lateinamerika zeigt der Markt gemischte Trends. Brasiliens wachsende kieferorthopädische Behandlungen steigern die Nachfrage nach therapeutischen Mundspülungsmitteln, jedoch schränken wirtschaftliche Herausforderungen und Währungsschwankungen in anderen Ländern die Preisflexibilität und das allgemeine Marktwachstum ein.

Regulatorisches Umfeld
Die Regulierung von Mundspülungen richtet sich nach den Produktangaben und der beabsichtigten Verwendung, was Produkte unter unterschiedliche Aufsichtswege stellen kann. In den Vereinigten Staaten müssen therapeutische Mundspülungen, die mit einem Nutzen gegen Karies positioniert werden, den FDA-OTC-Monographieanforderungen entsprechen (zum Beispiel OTC-Monographie M021 für kariesvorbeugende Arzneimittel), während umfassendere Mundpflege-Arzneimittel unter die endgültigen behördlichen Anordnungen der FDA fallen, die gemäß Abschnitt 505G des FD&C Act erlassen wurden (einschließlich M022 für Mundpflege-Arzneimittel zur rezeptfreien Anwendung beim Menschen). Wenn eine Mundspülung so positioniert wird, dass sie die Plaqueanhaftung durch einen physikalischen Mechanismus verringert, stuft die FDA sie als Medizinprodukt der Klasse II ein, und sie kann eine 510(k)-Zulassung gemäß den Leitlinien der Behörde zu besonderen Kontrollen für plaquehemmende Mundspülungen erfordern.
Die regulatorische Prüfung erstreckt sich auch darauf, wie Werbeaussagen gegenüber Verbrauchern kommuniziert werden. Die FDA hat die primäre Zuständigkeit für die Kennzeichnung, während die US-amerikanische Federal Trade Commission (FTC) die Werbung überwacht und gemäß ihrer Health Products Compliance Guidance kompetente und zuverlässige wissenschaftliche Nachweise für gesundheitsbezogene Angaben verlangt. Diese Leitplanken haben Markenanbieter dazu veranlasst, konforme Kennzeichnungen und Einträge aufrechtzuerhalten (zum Beispiel werden Produktkennzeichnungen von Colgate-Palmolive im DailyMed/NLM-Ökosystem geführt) und die klinische und wissenschaftliche Absicherung für therapeutische, pädiatrische und sensitivitätsbezogene Positionierungen zu stärken.
Wettbewerbslandschaft
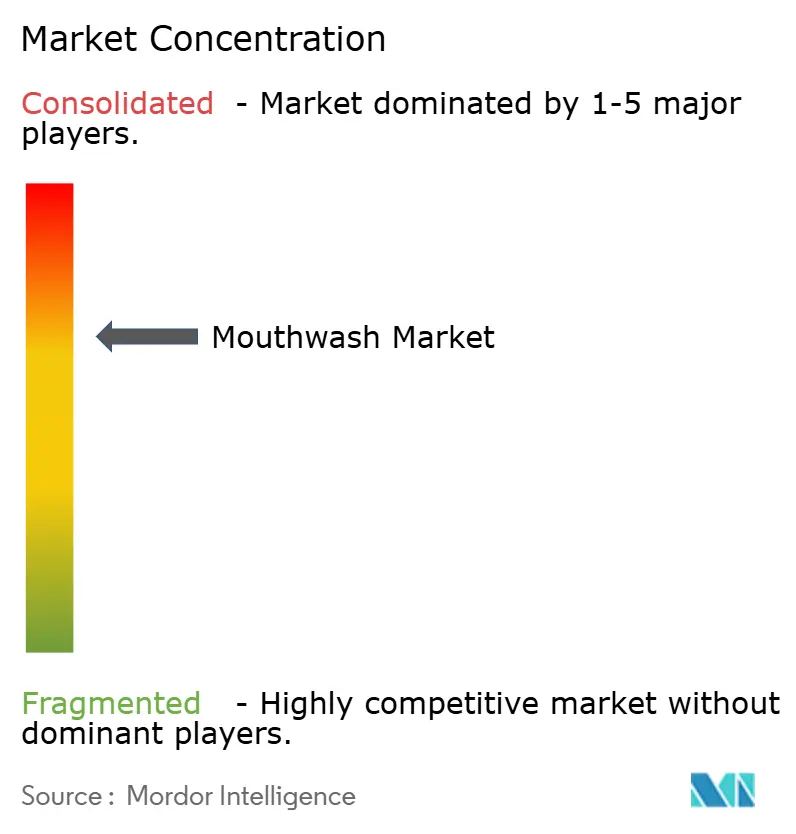
Der Mundwasser-Markt ist mäßig konsolidiert, wobei die Top-5-Unternehmen ungefähr 70 % des gesamten Marktanteils ausmachen. Große multinationale Unternehmen profitieren von Größenvorteilen in Forschung, Entwicklung und Marketing. So erweiterte beispielsweise die Übernahme von TheraBreath durch Church & Dwight für 580 Millionen USD das Portfolio an therapeutischen Produkten und stärkte seine Marktposition. Ähnlich konzentriert sich Colgate-Palmolive auf die Entwicklung proprietärer Inhaltsstoffe, wie Cetylpyridinium-Fluorid-Mischungen, um Partnerschaften mit Zahnärzten zu stärken und den Wettbewerb durch Handelsmarken zu reduzieren.
Innovation im Markt konzentriert sich zunehmend auf spezialisierte Mundwasserprodukte, die für spezifische Erkrankungen entwickelt wurden, wie post-implantäre Heilung, Plaqueentdeckung oder Speicheldiagnostik. Start-ups nutzen schnellere klinische Studien, um diese Nischenprodukte einzuführen. E-Commerce-fokussierte Marken nutzen Abonnementmodelle und Datenanalysen, um Geschmacksoptionen und Dosierungsempfehlungen anzupassen und so die Dominanz traditioneller Einzelhandelsspieler herauszufordern. Nachhaltigkeit wird ebenfalls zu einem zentralen Fokus, wobei Unternehmen wie Lion sich verpflichten, bis 2026 vollständig recycelbare Verpackungen einzuführen, da ökologische Verantwortung nun als Standarderwartung und nicht mehr als einzigartiges Verkaufsargument gilt.
Kapitalinvestitionen in der Branche sind auf fortschrittliche Technologien ausgerichtet, wie Mikroverkapselung für eine bessere Wirkstoffabgabe, KI-gesteuerte Geschmacksentwicklung und Anlagen für Verpackungen mit Recyclingmaterial nach Verbrauchergebrauch (PCR). Unternehmen priorisieren auch die Validierung von Produktaussagen durch begutachtete Studien und Realwelt-Evidenz, da Verbraucher zunehmend Transparenz und wissenschaftliche Grundlage einfordern. Um das Vertrauen informierter und forschungsorientierter Käufer zu gewinnen, stärken Unternehmen die Zusammenarbeit mit Universitäten und veröffentlichen Open-Access-Studien, die für die Erlangung eines Wettbewerbsvorteils wichtiger werden als traditionelle Werbung.
Marktführer im Mundwasser-Bereich
-
Colgate-Palmolive Company
-
Kenvue Inc.
-
Procter & Gamble Company
-
GlaxoSmithKline plc
-
Unilever plc
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Mundspülungsmittel-Markt
- Colgate-Palmolive Company
- Kenvue Inc.
- Procter & Gamble Company
- GlaxoSmithKline plc
- Curasept S.p.A
- Unilever plc
- Sunstar Group
- Oral Care Australia Pty Ltd (Denta Med)
- Kao Corporation
- Lion Corporation
- Church & Dwight Co., Inc.
- Dabur India Ltd
- Himalaya Global Holdings Ltd
- LG Corporation
- Perrigo Company plc
- Alticor Inc.
- Triumph Pharmaceuticals Inc.
- L'Oréal SA (Aesop)
- Venture Life Group (Dendron Brands)
- Grants of Australia

Marktchancen und Zukunftsaussichten
Die therapeutische Positionierung schafft weiterhin Raum für Marken, die über Märkte hinweg compliance-konforme, klinisch belegte Aussagen aufrechterhalten können. Dies ist eng mit dem Wandel von kosmetischen Spülungen hin zu präventionsorientierten Vorteilen (Anti-Gingivitis, Kariesprävention, Plaquekontrolle) und zahnärztlich geleiteten Empfehlungen verbunden. In den Vereinigten Staaten unterstützt die klarere Trennung zwischen OTC-Arzneimittel-Monographie-Aussagen zur Mundpflege (FDA) und den Erwartungen an die Werbeabsicherung (FTC) Chancen für Unternehmen, die in Absicherung, Kennzeichnungsdisziplin und systembasierte Mundpflege-Sets investieren, die Zahnpasta, Zahnbürste und Mundspülung kombinieren, um tägliche Nutzungsgewohnheiten zu stärken und die Konversion im Einzelhandel und E-Commerce zu verbessern.
Innovationen bei Verpackung und Darreichungsformat sind ein weiterer Chancenbereich, unterstützt durch Kategorieverschiebungen hin zu alkoholfreien Formulierungen, Portabilität und Nachhaltigkeit. Nachfüllbeutel und Monomaterial-Verpackungskonzepte reagieren auf den Druck von Verbrauchern und Einzelhändlern, Kunststoff zu reduzieren, während unterwegs nutzbare Formate zusätzliche Anwendungsanlässe über das heimische Badezimmer hinaus schaffen. Direktvertrieb an Verbraucher und abonnementbasierter Vertrieb verringern zudem die Abhängigkeit von traditionellen Apothekennetzwerken und geben Herausforderermarken sowie etablierten Anbietern die Möglichkeit, Nischenformulierungen (zum Beispiel alkoholfreie Systeme, ätherische Ölsysteme und fortschrittliche Wirkstoffe) mit schnelleren Feedback-Schleifen und gezielter Personalisierung zu testen, insbesondere in wachstumsstarken urbanen Märkten im asiatisch-pazifischen Raum, wo Präferenzen für alkoholfreie und pflanzliche Produkte bereits erkennbar sind.
Recent Industry Developments in Mundspülungsmittel-Markt
- Mai 2026: Kenvue berichtete über eine globale Neupositionierung von Listerine, einschließlich der Einführung einer neuen Produktreihe und der Listerine On-The-Go Alcohol Free Mouthwash Sachets, die im Update zum ersten Quartal 2026 hervorgehoben wurden. Die Änderung erweitert die Nutzungsanlässe durch Portabilität und verstärkt den Trend zu alkoholfreien Angeboten innerhalb etablierter Marken.
- Februar 2025: Colgate-Palmolive kündigte die Markteinführung des Colgate Total Active Prevention System an, das eine Mundspülung enthält, die um CPC- und Zink-Technologie für verlängerten antibakteriellen Schutz positioniert ist. Der systembasierte Ansatz verbindet Mundspülung mit angrenzenden Mundpflegeschritten und unterstützt Premiumisierung sowie eine höhere Regimen-Treue über alle Kanäle hinweg.
- September 2024: Colgate-Palmolive brachte die Mundspülung Colgate PerioGard Protect in Kanada auf den Markt und erweiterte damit das PerioGard-Zahnfleischpflegesystem. Diese Einführung stärkt die Spezialisierung auf Zahnfleischgesundheit in einem reifen Markt und fügt eine weitere therapeutische Option hinzu, die über zahnärztliche Fachkräfte und apothekengeführte Vertriebswege genutzt werden kann.


Mundspülungsmittel-Markt Berichtsumfang und Forschungsmethodik
Marktdefinition und Abdeckung
Dieser Markt umfasst den Wert von Mundspülungsmitteln (Mundspülungen), die für die Mundhygiene verkauft werden, einschließlich kosmetischer und therapeutischer Spülungen, über Einzel- und professionelle Kaufpunkte, gemessen in USD auf globaler Ebene.
Ausschlüsse aus dem Umfang: Zahnpasta, Zahnbürsten, Zahnseide, Aufhellungsstreifen und ausschließlich verschreibungspflichtige medizinische Spülungen sind von dieser Marktgröße ausgeschlossen.
Segmentierungsübersicht
-
Nach Produkttyp
- Therapeutisch
- Kosmetisch
-
Nach Art
- Organisch
- Konventionell
-
Nach Endverbraucher
- Kinder
- Erwachsene
-
Nach Verpackungstyp
- Flaschen
- Beutel
- Sonstige
-
Nach Vertriebskanal
- Supermärkte/Hypermärkte
- Apotheken/Drogerien
- Online-Einzelhandelsgeschäfte
- Sonstige Kanäle
-
Nach Geografie
-
Nordamerika
- Vereinigte Staaten
- Kanada
- Mexiko
- Übriges Nordamerika
-
Südamerika
- Brasilien
- Kolumbien
- Chile
- Peru
- Argentinien
- Übriges Südamerika
-
Europa
- Vereinigtes Königreich
- Deutschland
- Frankreich
- Italien
- Spanien
- Polen
- Belgien
- Schweden
- Übriges Europa
-
Asien-Pazifik
- China
- Japan
- Indien
- Australien
- Indonesien
- Südkorea
- Thailand
- Singapur
- Übriger Asien-Pazifik-Raum
-
Naher Osten und Afrika
- Südafrika
- Saudi-Arabien
- Vereinigte Arabische Emirate
- Nigeria
- Ägypten
- Marokko
- Türkei
- Übriger Naher Osten und Afrika
-
Nordamerika
Datenquellen, Marktgröße und Validierung
Desk Research
Desk Research wurde verwendet, um die Kategoriengrenzen festzulegen und einen klaren Nachfragekontext aufzubauen, bevor mit der Modellierung begonnen wurde. Wir haben in der Regel öffentliche Gesundheits- und Verbrauchsindikatoren sowie Produktstandards und Kennzeichnungssprache überprüft, damit die gezählten Produkte der Art und Weise entsprechen, wie Mundspülungsmittel verkauft und verwendet werden.
Zu den häufig genutzten öffentlichen Quellen gehörten unter anderem die Weltgesundheitsorganisation, die Seiten der US-amerikanischen Seuchenschutzbehörde (CDC) zur Mundgesundheit, die Monographien und Kennzeichnungsrichtlinien der US-amerikanischen Lebens- und Arzneimittelbehörde (FDA), soweit relevant, Veröffentlichungen der Europäischen Kommission und nationaler Gesundheitsbehörden sowie Handelsstatistiken von UN Comtrade. Wir haben auch Jahresberichte von Unternehmen, Investorenpräsentationen, seriöse Kommentare zu Einzel- und Apothekenkanälen sowie einige kostenpflichtige Abonnements herangezogen, die bei Unternehmensfinanzdaten, Nachrichtenverfolgung und Patentrecherchen zu Formulierungsaktivitäten helfen. Diese Beispiele sind nicht erschöpfend, und viele weitere Quellen wurden ebenfalls für die Datenerhebung, Validierung und Klärung während der Studie verwendet.
Primärinterviews und Umfragen
Primärarbeit wurde verwendet, um zu validieren, wie die Nachfrage gebildet wird und wie sich die Preise nach Region bewegen, insbesondere dort, wo öffentliche Daten nicht direkt auf Mundspülungsmittel abgebildet sind. Wir haben mit einer Mischung aus Herstellern, Distributoren, Einzel- und Apothekenkanalakteuren sowie Zahn- und Mundpflegepraktikern in der Region Asien-Pazifik, EMEA und Amerika gesprochen. Ihre Beiträge wurden dann verwendet, um Annahmen wie die Packungsgrößenmischung, die Premiumisierung und die Aufteilung zwischen kosmetischen und therapeutischen Anwendungsfällen zu überprüfen.
Verteilung der Befragten der primären Forschungsfeldarbeit
| Unternehmenstyp | Position des Befragten | Region |
|---|---|---|
| Obere Ebene: 37 % | Führungskräfte (CXOs): 12 % | Asien-Pazifik: 46 % |
| Mittlere Ebene: 48 % | Funktions-/Bereichsleiter: 41 % | EMEA: 32 % |
| Kleinere Marktteilnehmer: 15 % | Manager: 47 % | Amerika: 22 % |
Marktgröße und Prognose
Für die Größenbestimmung verwendeten wir einen Top-down-Ansatz, bei dem Ausgaben für Mundpflege sowie Handels- und Verbrauchsindikatoren in einen Nachfragepool für Mundspülungsmittel umgerechnet und dann nach wichtigen Nutzungsmustern und Kanalgegebenheiten für jede Region aufgeteilt wurden. Um die Gesamtwerte realistisch zu halten, wurden die Ergebnisse durch selektive Bottom-up-Näherungen bestätigt, wie z. B. Stichproben von Preisbändern nach Packungsgröße, Einzelhändler- und Apotheken-Regalbenchmarks sowie eine begrenzte Zusammenfassung der gemeldeten Kategorienexposition aus relevanten Unternehmensveröffentlichungen.
Das Modell wurde durch einen praktischen Satz leicht prüfbarer Eingaben gesteuert, darunter Signale zur Penetration der Mundhygiene, Inzidenz- und Bewusstseinsindikatoren für Zahnfleischgesundheit und Halitose-Bedürfnisse, die Anteilsverschiebung hin zu alkoholfreier und natürlicher Positionierung, Annahmen zur durchschnittlichen Packungsgröße und Kaufhäufigkeit sowie regionale Preisentwicklung, die an Inflation und Premium-Mix gebunden ist. Wo direkte Volumenproxys lückenhaft waren, haben wir Lücken durch die Verwendung der nächstverfügbaren öffentlichen Reihen geschlossen und diese dann mit Interview-Feedback einem Stresstest unterzogen, bevor die Annahmen festgelegt wurden.
Für die Prognose wurde eine Szenarioanalyse rund um die nachfrageseitigen Treiber und die Preisgestaltung angewendet und dann mithilfe von Zeitreihenprüfungen geglättet, damit Spitzen in einzelnen Jahren die Entwicklung von 2026 bis 2031 nicht verzerren. Die Annahmen wurden erst nach Abschluss festgelegt, nachdem sie mit den Beschreibungen der Befragten zu Kanalwachstum, Promotionsintensität und der Einführung von Premiumprodukten übereinstimmten.
Datenvalidierung und Aktualisierungszyklus
Die Validierung erfolgte durch den Vergleich modellierter Ergebnisse mit unabhängigen Signalen wie dem Wachstum der Mundpflegekategorie, regionalen Handelsmustern, soweit zutreffend, und beobachteten Preisbewegungen über wichtige Kanäle hinweg. Wir haben auch Varianzprüfungen über Regionen hinweg durchgeführt, damit der implizierte Pro-Kopf-Ausgaben und die Wachstumsraten innerhalb plausibler Bereiche blieben, angesichts von Einkommen, Vertriebsreichweite und Produktmix.
Vor der Freigabe durchläuft das Arbeitsbuch eine mehrstufige Analystenprüfung, und Ausreißer lösen eine erneute Überprüfung der Eingaben aus. Bei Bedarf haben wir Befragte erneut kontaktiert, um zu bestätigen, was sich in ihrer Kanal- oder Preisansicht geändert hat. Berichte werden jährlich aktualisiert, mit Zwischenaktualisierungen bei wesentlichen Ereignissen, und ein abschließender Durchgang vor der Lieferung wird abgeschlossen, damit Kunden die aktuellste Ansicht erhalten.
Vergleich der globalen Mundspülungsmittel-Marktgröße von Mordor Intelligence mit anderen veröffentlichten Schätzungen
Veröffentlichte Marktzahlen für Mundspülungsmittel können unterschiedlich aussehen, selbst wenn das Thema identisch klingt, da nicht jeder dieselben Produkte, Kanäle oder Preispunkte zählt. Unterschiede treten auch auf, wenn die Wahl des Basisjahres variiert oder wenn ein Herausgeber Annahmen häufiger aktualisiert als ein anderer.
Ausschließlich verschreibungspflichtige medizinische Spülungen liegen außerhalb des Umfangs von Mordor Intelligence, und dieser einzelne Ausschluss erklärt häufig, warum einige höhere Zahlen, die Apotheken-Arzneimittelkategorien bündeln, nicht mit einem Gesamtwert für Verbraucher-Mundspülungsmittel übereinstimmen. Neben dem Umfang sind die größten Treiber von Lücken in der Regel, ob Werte auf Einzelhandels- oder Werksebene gezählt werden, wie Premium-Mix und Packungsgrößen beim Aufbau des durchschnittlichen Verkaufspreises behandelt werden und ob die Währungsumrechnung einen Jahresdurchschnitt oder einen mehrjährigen Glättungsansatz verwendet.
Benchmark-Vergleich
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 6,63 Milliarden USD (2026) | |
| Fachzeitschrift A | 5,66 Milliarden USD (2024) | Verwendet ein früheres Basisjahr mit begrenzter Sichtbarkeit auf Premium-Preisstufen und neigt dazu, konservative Preisannahmen über Regionen hinweg anzuwenden, was den Wert unterschätzen kann, wenn die Premiumisierung zunimmt. |
| Branchenkurzinformation B | 9,35 Milliarden USD (2024) | Vermischt häufig angrenzende Mundspülungskategorien und wendet möglicherweise Preise auf Einzelhandelsebene an, ohne verschreibungspflichtige und nicht verschreibungspflichtige therapeutische Produkte klar zu trennen, was einen reinen Mundspülungsmittel-Gesamtwert aufbläht. |
Der Vergleich weist auf zwei praktische Probleme hin, nämlich Kategoriengrenzen und Preisbasis. Indem die gezählten Produkte an Verbraucher-Mundspülungsmittel gebunden und Preis- und Mixverschiebungen mit Kanal-Feedback validiert werden, bleibt der Endwert auf wiederholbare Eingaben und klare Prüfungen zurückführbar.


Im Bericht beantwortete Schlüsselfragen
Wie groß ist der globale Mundwasser-Markt im Jahr 2026?
Der Mundspülungsmittel-Markt beläuft sich im Jahr 2026 auf 6,78 Milliarden USD und soll bis 2031 bei einer CAGR von 6,76 % einen Wert von 9,43 Milliarden USD erreichen.
Welche Region wächst beim Mundwasserabsatz am schnellsten?
Der asiatisch-pazifische Raum verzeichnet bis 2031 die höchste CAGR von 8,53 %, angetrieben durch Urbanisierung und wachsendes Bewusstsein für Mundgesundheit.
Welches Segment zeigt das schnellste Wachstum im Mundwasserbereich?
Therapeutische Formulierungen expandieren mit einer CAGR von 7,18 % aufgrund von Zahnarztempfehlungen und der Positionierung im Bereich der Präventivpflege.
Wie verändert E-Commerce die Kategorie?
Der Online-Einzelhandel wächst mit einer CAGR von 9,03 %, da Abonnementmodelle, personalisierte Empfehlungen und Direktvertriebsstrategien an Popularität gewinnen.
Seite zuletzt aktualisiert am:



