
Marktgröße und Marktanteil der Direktvertrieb-Frischkost-Bausatz- und Verderbliche-Lebensmittel-Logistik
Marktübersicht
| Studienzeitraum | 2021 - 2032 |
|---|---|
| Marktgröße (2027) | 24.5 Milliarden US-Dollar |
| Marktgröße (2032) | 35.95 Milliarden US-Dollar |
| Wachstumsrate (2027 - 2032) | 7.97 % |
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Nordamerika |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse der Direktvertrieb-Frischkost-Bausatz- und Verderbliche-Lebensmittel-Logistik von Mordor Intelligence
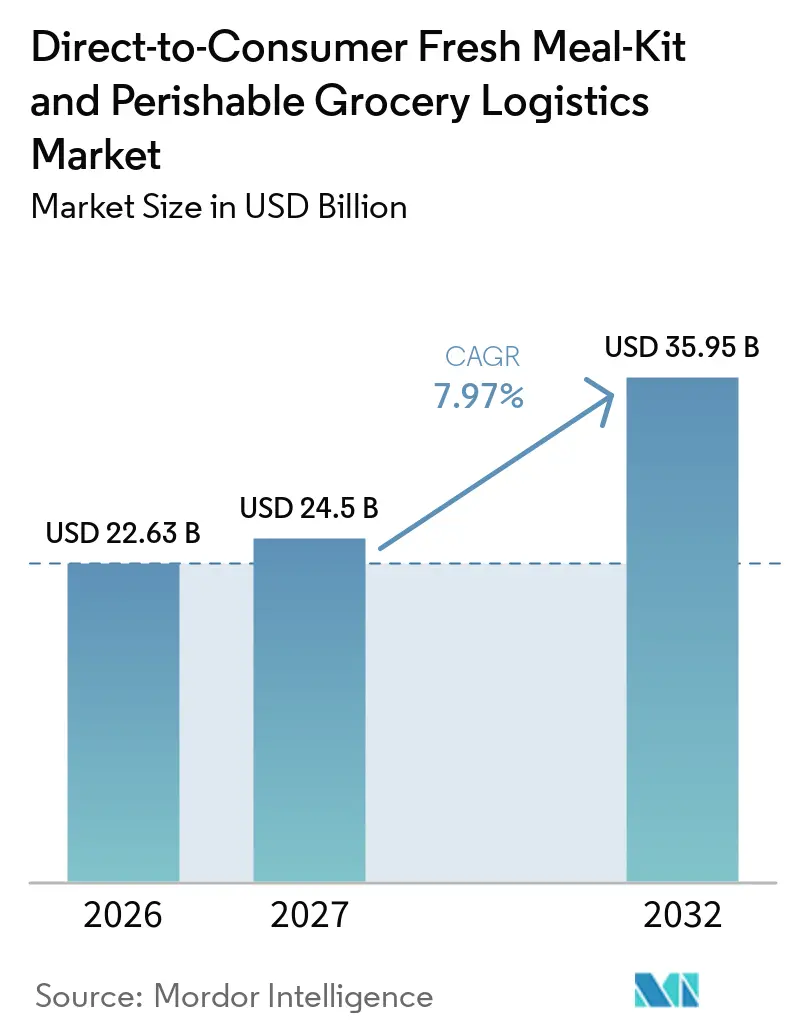
Die Marktgröße der Direktvertrieb-Frischkost-Bausatz- und Verderbliche-Lebensmittel-Logistik wird im Jahr 2026 auf 22,63 Milliarden USD geschätzt und soll von 24,50 Milliarden USD im Jahr 2027 auf 35,95 Milliarden USD bis 2032 wachsen, was einer CAGR von 7,97 % zwischen 2027 und 2032 entspricht.
Der Markt für Direktvertrieb-Frischkost-Bausatz- und Verderbliche-Lebensmittel-Logistik wird durch städtische Haushalte geprägt, die eine einfachere Lebensmittelplanung und eine zuverlässige Lieferung verderblicher Lebensmittel benötigen. Abonnementmodelle verbinden die Menüauswahl mit der Lieferung, wodurch Anbieter eine Rolle über den reinen Lebensmitteltransport hinaus einnehmen und die Servicequalität zum Bestandteil des Lebensmittelangebots wird. Die Kühlkettenkapazität bleibt für den Markt für Direktvertrieb-Frischkost-Bausatz- und Verderbliche-Lebensmittel-Logistik von zentraler Bedeutung, da frische Proteine, Milchprodukte, Frischprodukte und zubereitete Mahlzeiten eine kontrollierte Handhabung vom Fulfillment-Center bis zur Haustür erfordern, häufig über mehrere operative Übergabepunkte hinweg. Große Lebensmittelplattformen, Lieferplattformen und Kühllageranbieter erweitern ihre Kapazitäten, erhöhen die Erwartungen an die Liefergeschwindigkeit und üben gleichzeitig Druck auf die Margen aus, während der Wert zuverlässiger Kapazitäten steigt. Der Markt für Direktvertrieb-Frischkost-Bausatz- und Verderbliche-Lebensmittel-Logistik profitiert auch von der Nachfrage nach ernährungsspezifischen Angeboten und verzehrfertigen Lebensmitteln, die flexiblere Fulfillment-Abläufe erfordern. Investitionsentscheidungen im Markt hängen zunehmend davon ab, ob Anbieter Komfort mit Lebensmittelsicherheit, Bestellgenauigkeit und vorhersehbaren Lieferfenstern verbinden können.
Wichtigste Erkenntnisse des Berichts
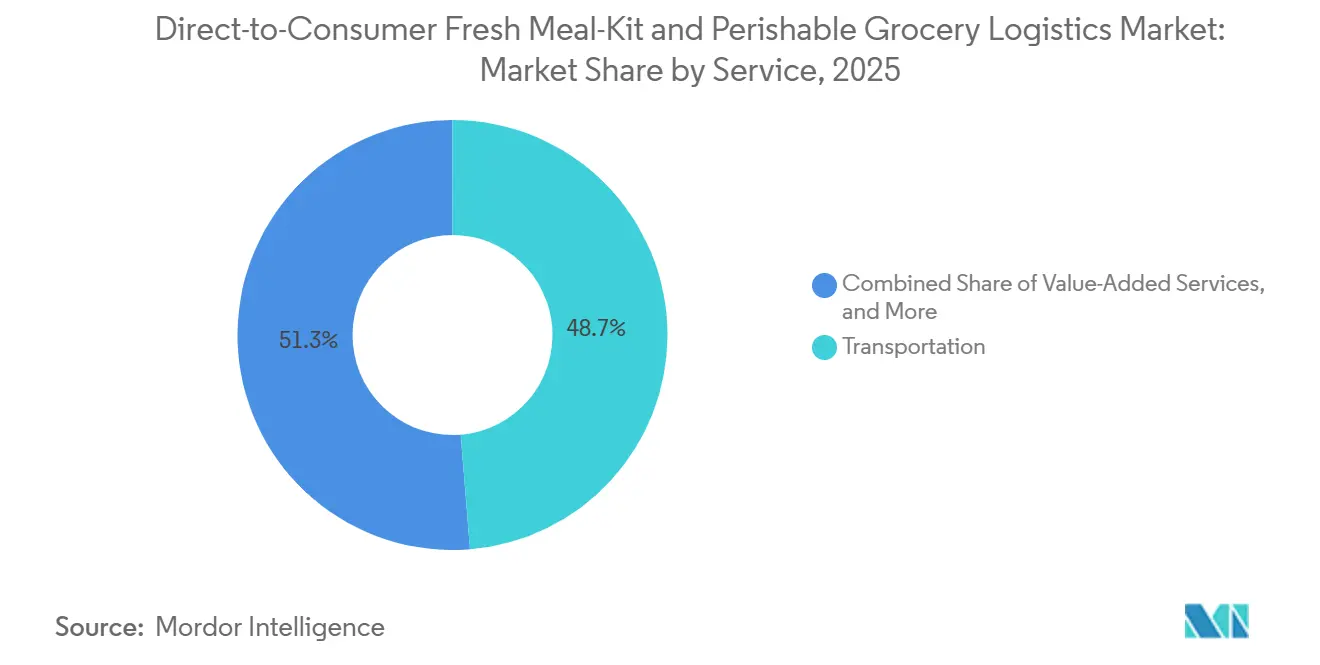
- Nach Dienstleistung hielt Transport im Jahr 2026 einen Marktanteil von 48,70 % am Markt für Direktvertrieb-Frischkost-Bausatz- und Verderbliche-Lebensmittel-Logistik, während Mehrwertdienste bis 2032 die höchste prognostizierte CAGR von 9,48 % verzeichneten.
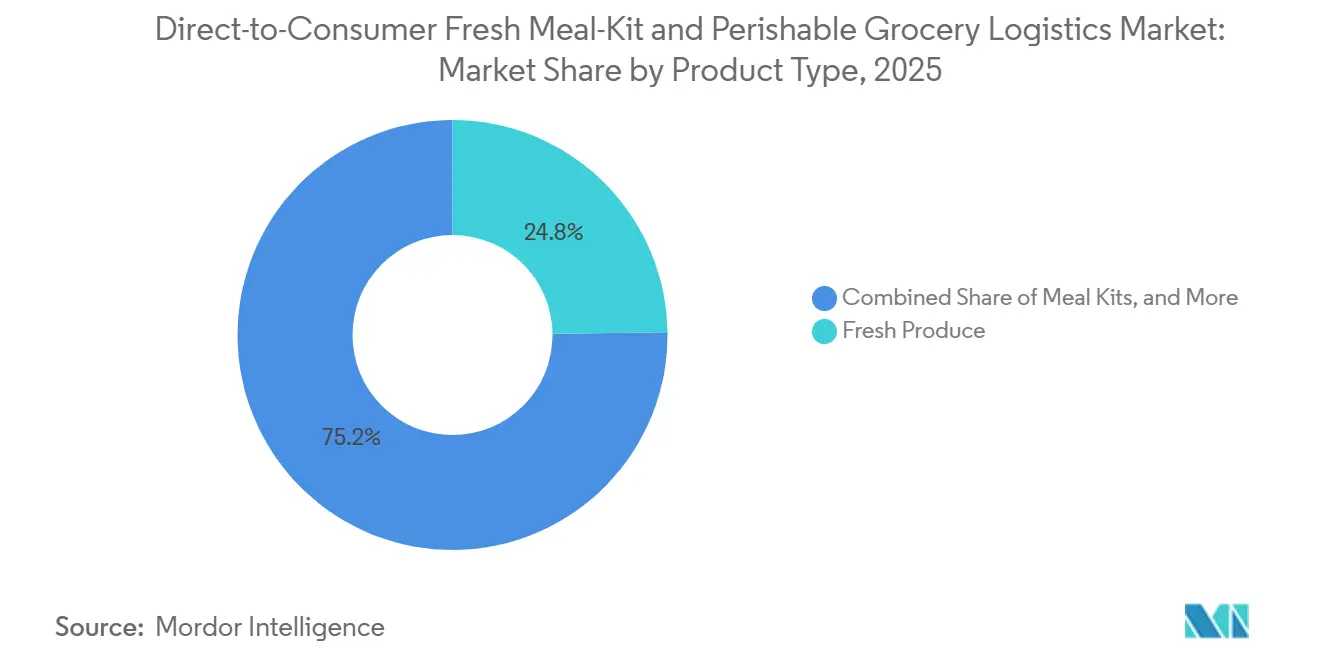
- Nach Produkttyp hielt Frischprodukte im Jahr 2026 einen Marktanteil von 24,80 % am Markt für Direktvertrieb-Frischkost-Bausatz- und Verderbliche-Lebensmittel-Logistik, während zubereitete und verzehrfertige Lebensmittel bis 2032 die höchste prognostizierte CAGR von 9,67 % verzeichneten.
- Nach Temperatur hielt die temperaturgeführte Logistik im Jahr 2026 einen Marktanteil von 83,60 % am Markt für Direktvertrieb-Frischkost-Bausatz- und Verderbliche-Lebensmittel-Logistik, während die nicht temperaturgeführte Logistik bis 2032 die höchste prognostizierte CAGR von 10,01 % verzeichnete.
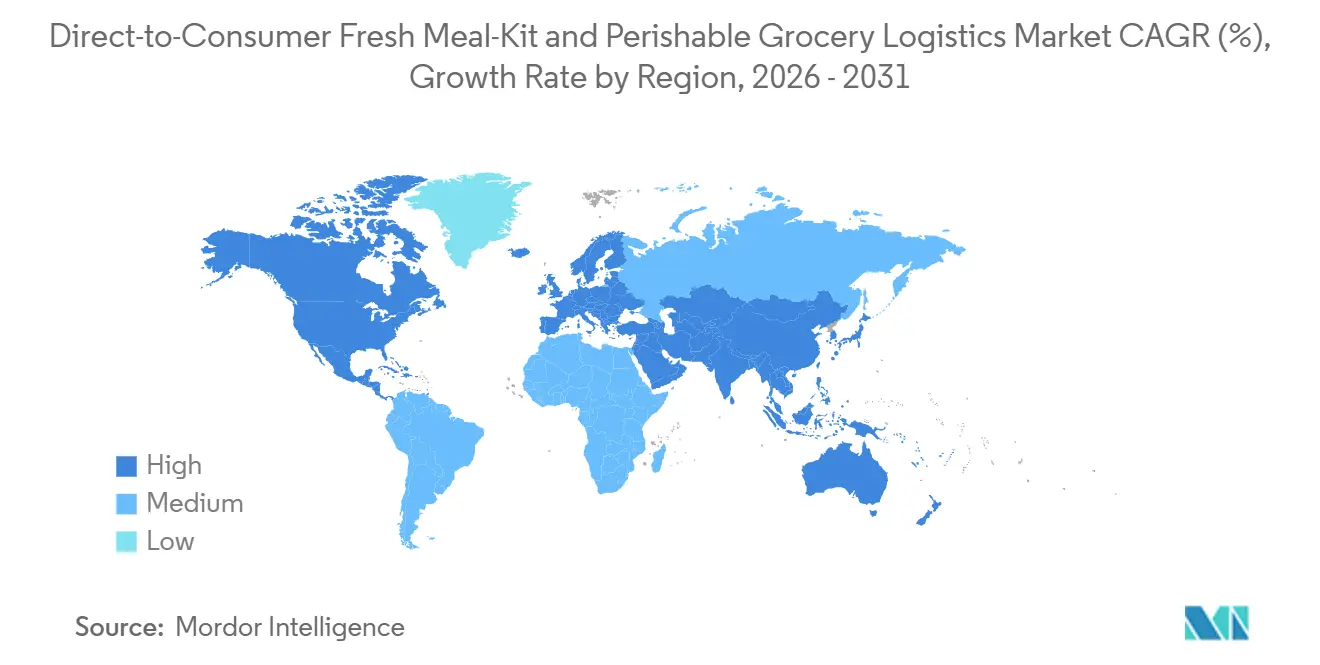
- Nach Geografie hielt Nordamerika im Jahr 2026 einen Marktanteil von 37,40 % am Markt für Direktvertrieb-Frischkost-Bausatz- und Verderbliche-Lebensmittel-Logistik, während Asien-Pazifik bis 2032 die höchste prognostizierte CAGR von 9,78 % verzeichnete.
Hinweis: Die in diesem Bericht angegebenen Marktzahlen basieren auf dem proprietären Schätzrahmen von Mordor Intelligence, der neun Monate an Ist-Daten mit den Prognosen für das vierte Quartal des Basisjahres 2026 kombiniert.
Markttrends und Einblicke
Analyse der Auswirkungen von Treibern*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Komfort und Zeitmangel in städtischen Haushalten | +1.8% | Global, konzentriert auf Nordamerika, Europa und Metropolkorridore in Ostasien | Kurzfristig (≤ 2 Jahre) |
| Ausbau der temperaturgeführten Kapazität für die letzte Meile | +1.6% | Global, mit Kapitalkonzentration in Nordamerika, Deutschland, dem Vereinigten Königreich, Japan, Südkorea und den Vereinigten Arabischen Emiraten | Langfristig (≥ 4 Jahre) |
| Einführung digitaler Abonnements und mobiler Handel | +1.3% | Nordamerika und Europa als Kern, mit rascher Ausbreitung in den Asien-Pazifik-Raum sowie den Nahen Osten und Afrika | Mittelfristig (2–4 Jahre) |
| Nachfrage nach personalisierten Gesundheits- und ernährungsspezifischen Mahlzeiten | +1.1% | Nordamerika, Europa, Australien, Südkorea, mit Wachstum in städtischen Gebieten Indiens und Chinas | Mittelfristig (2–4 Jahre) |
| Überschuss-zu-Verbraucher-Routing zur Reduzierung von Lebensmittelabfällen bei verderblichen Waren | +0.6% | Nordamerika und Europäische Union als Kern, mit regulatorischem Druck im Vereinigten Königreich und den nordischen Ländern | Mittelfristig (2–4 Jahre) |
| Temperaturdatengestützte adaptive Verpackung und Auftragsabwicklung | +0.5% | Nordamerika, Nordeuropa und Japan | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Komfort und Zeitmangel in städtischen Haushalten
Städtische Haushalte sind eine wichtige Nachfragequelle für den Markt für Direktvertrieb-Frischkost-Bausatz- und Verderbliche-Lebensmittel-Logistik, da Lebensmittelplanung und Essenszubereitung mit Arbeit, Pendeln und Familienpflichten konkurrieren. Das Statistikamt für Arbeit der Vereinigten Staaten berichtete, dass seine Zeitverwendungserhebung die Zeit erfasst, die Menschen für die Essenszubereitung und damit verbundene Haushaltsaktivitäten aufwenden[1]. Vorportionierte Bausätze und gekühlte zubereitete Mahlzeiten adressieren den Zeitaufwand für Menüplanung, Einkauf, Zubereitung der Zutaten und die Verwaltung einer wöchentlichen Einkaufsliste. Das Wertversprechen geht über schnellere Lieferung hinaus, da ein Abonnement die Notwendigkeit beseitigen kann, für mehrere Mahlzeiten zu entscheiden, was zu kaufen ist, und eine wiederholbare Struktur in den Haushaltsbetrieb bringen kann. Die Lieferung von Lebensmitteln am selben Tag kann den Gang in ein Geschäft reduzieren, organisiert jedoch keine wöchentlichen Mahlzeitenentscheidungen und verringert nicht die Last der Rezeptauswahl. Anbieter, die kuratierte Menüs, zuverlässige Lieferfenster und kontrollierte Lebensmittelhandhabung kombinieren, können daher eine eigenständige Rolle im Markt für Direktvertrieb-Frischkost-Bausatz- und Verderbliche-Lebensmittel-Logistik behalten.
Einführung digitaler Abonnements und mobiler Handel
Digitale Abonnements geben Betreibern einen direkten Kanal für Bestellungen, wiederkehrende Lieferpläne und Änderungen der Haushaltspräferenzen. Diese breitere digitale Basis unterstützt app-basierte Lebensmittelbestellungen in Großstädten und kleineren städtischen Zentren, wo die Serviceverfügbarkeit zunimmt. Bestelldaten helfen Anbietern auch dabei, Lieferfenster zuzuweisen, Bestände zu positionieren, fehlgeschlagene Lieferungen zu begrenzen und wiederkehrende Nachfragemuster zu identifizieren, bevor ein Versand geplant wird. Im Markt für Direktvertrieb-Frischkost-Bausatz- und Verderbliche-Lebensmittel-Logistik sind diese betrieblichen Verbesserungen nützlicher, wenn der Anbieter eine große und wiederkehrende Kundenbasis mit ausreichender Routendichte bedient, um auf die Daten reagieren zu können. Mobile Bestellungen erleichtern es Abonnenten auch, Bestellungen zu pausieren, fortzusetzen oder anzupassen, was die Reibung bei einem Dienst reduzieren kann, der auf regelmäßiger Haushaltsbeteiligung beruht.[2]
Nachfrage nach personalisierten Gesundheits- und ernährungsspezifischen Mahlzeiten
Ernährungsspezifische Lebensmittelentscheidungen erhöhen den Bedarf an einer stärker individualisierten Produktauswahl und an Fulfillment-Prozessen. Der Internationale Rat für Lebensmittelinformationen berichtete in seiner Umfrage von 2025, dass 5 % der Amerikaner eine ketogene oder fettreiche Ernährung und 3 % eine pflanzenbasierte Ernährung verfolgten[3]. Diese Präferenzen schaffen eine Nachfrage nach Mahlzeiten mit definierten Zutaten, Nährwertprofilen, Portionsgrößen und klareren Informationen am Bestellpunkt. Hungryroot berichtete, dass seine SmartCart-Mahlzeitenempfehlungen Akzeptanzraten von über 60 % erzielten und etwa 1,5 Millionen Verbraucher in 700.000 Haushalten bedienten. Personalisierte Bestellungen erfordern von Betreibern die Verwaltung kleinerer und vielfältigerer Kommissioniermengen als bei Standard-Lebensmittellieferungen, was die Bedeutung genauer Bestands- und Verpackungsentscheidungen erhöht. Der Markt für Direktvertrieb-Frischkost-Bausatz- und Verderbliche-Lebensmittel-Logistik benötigt daher flexible Kühlketten-Kommissionierung, Verpackung und Bestandsprozesse statt nur hochvolumiger standardisierter Montage.
Ausbau der temperaturgeführten Kapazität für die letzte Meile
Temperaturgeführte Kapazität bestimmt, wie viel verderbliches Volumen durch den Markt für Direktvertrieb-Frischkost-Bausatz- und Verderbliche-Lebensmittel-Logistik bewegt werden kann, ohne die Produktqualität zu beeinträchtigen. Americold schloss im August 2026 ein Gemeinschaftsunternehmen im Wert von 1,3 Milliarden USD mit EQT ab und fügte 12 Einrichtungen in den Vereinigten Staaten mit etwa 124 Millionen Kubikfuß temperaturgeführter Kapazität und mehr als 400.000 Palettenstellplätzen hinzu. Die Investition zeigt, dass großflächige Kühllagerung eine wesentliche Voraussetzung für den Direktvertrieb verderblicher Waren und für die Ausweitung des Dienstleistungsangebots auf größere Liefergebiete bleibt. Kapitalintensive Anbieter können Lager-, Verpackungs- und Routeninfrastruktur besitzen, während kapitalleichte Anbieter Software zur Koordination von Bestellungen und Transportunternehmen nutzen können. Im September 2026 gab Grip Shipping an, 80 % der Bevölkerung der Vereinigten Staaten innerhalb von 24 Stunden über 5 Einrichtungen und seine Auftragsverwaltungstechnologie zu erreichen. Dieser Unterschied zwischen eigener Infrastruktur und technologiegeführter Koordination könnte weiterhin die Betriebsmodelle im Markt für Direktvertrieb-Frischkost-Bausatz- und Verderbliche-Lebensmittel-Logistik beeinflussen.
Analyse der Auswirkungen von Hemmnissen*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Premiumpreise im Vergleich zum konventionellen Lebensmitteleinkauf | -1.1% | Global; am stärksten in Südamerika, dem Nahen Osten und Afrika sowie Südostasien | Kurzfristig (≤ 2 Jahre) |
| Kundenakquisitionskosten und Abonnementkündigung | -0.8% | Nordamerika und Europa, wo der Abonnementmarkt am stärksten gesättigt ist | Mittelfristig (2–4 Jahre) |
| Variabilität von Thermoverpackungen und Kühlmitteln in Liefernetzwerken | -0.7% | Global; am stärksten ausgeprägt in der letzten Meile im Asien-Pazifik-Raum und in südamerikanischen Korridoren der mittleren Meile mit inkonsistenter Kühllagerungsdichte | Mittelfristig (2–4 Jahre) |
| Stauprobleme bei städtischen Lieferfenstern und Kosten fehlgeschlagener Zustellungen | -0.6% | Hochdichte Metropolmärkte – New York, London, Tokio, Mumbai, São Paulo und vergleichbare Tier-1-Städte weltweit | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
Premiumpreise im Vergleich zum konventionellen Lebensmitteleinkauf
Premiumpreise begrenzen die Reichweite abonnementbasierter Angebote im Markt für Direktvertrieb-Frischkost-Bausatz- und Verderbliche-Lebensmittel-Logistik. Ein Haushalt, der ein Mahlzeiten-Bausatz-Abonnement mit Lebensmitteleinkäufen vergleicht, berücksichtigt sowohl den Lebensmittelpreis als auch die im Paket enthaltenen Komfortleistungen, einschließlich Menüplanung, Portionierung, Verpackung und Lieferung. Dieser Vergleich wird für Betreiber schwieriger, wenn Lieferung am selben Tag und Abholung am Straßenrand den konventionellen Lebensmitteleinkauf bequemer und vertrauter machen. Die Einschränkung ist stärker in Märkten, in denen Haushaltsbudgets weniger Spielraum für Premium-Lebensmitteldienstleistungen lassen und wo Abonnementgewohnheiten weniger etabliert sind. Günstigere Marken haben dieses Problem angegangen, indem sie Lieferketten entwickelt haben, die auf einen niedrigeren Preispunkt ausgelegt sind, anstatt einfach ein Premium-Angebot zu rabattieren. Überschuss-zu-Verbraucher-Routing und eine bessere Nutzung adaptiver Verpackungen können Abfall reduzieren und die Liefereffizienz unterstützen, beseitigen jedoch nicht das grundlegende Erschwinglichkeitsproblem.
Kundenakquisitionskosten und Abonnementkündigung
Die Kundenbindung bleibt eine wesentliche Herausforderung für den Markt für Direktvertrieb-Frischkost-Bausatz- und Verderbliche-Lebensmittel-Logistik, da ein Abonnement Marketing-, Lebensmittel-, Verpackungs- und Fulfillment-Kosten über mehrere Bestellungen hinweg amortisieren muss. HelloFresh berichtete, dass die Marketingausgaben im Jahr 2025 21,8 % des Umsatzes ausmachten. Abonnenten können nach Einführungsangeboten, Änderungen im Haushaltsplan oder einem Wechsel zu Lebensmittellieferalternativen, die einfacher zu nutzen erscheinen, abwandern. Das Bindungsprofil kann je nach Akquisitionskanal variieren, insbesondere wenn Wellness-Programme oder Beziehungen zu Krankenversicherungen Lebensmittelentscheidungen in einen gesundheitsorientierten Kontext stellen statt in eine kurzfristige Promotion. Betreiber können die Wirtschaftlichkeit der Kundenakquisition verbessern, indem sie ernährungsbezogene Relevanz, zuverlässige Lieferung, wiederkehrenden Menüwert und Servicekommunikation kombinieren, die eine regelmäßige Nutzung fördern. Der Markt für Direktvertrieb-Frischkost-Bausatz- und Verderbliche-Lebensmittel-Logistik könnte für dieses Problem sensibel bleiben, da wiederkehrende Nachfrage notwendig ist, um Kühlkettenanlagen effizient zu nutzen.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Dienstleistung:
Transport dominiert, während Mehrwertdienste aufholenTransport hielt im Jahr 2026 einen Marktanteil von 48,70 % am Markt für Direktvertrieb-Frischkost-Bausatz- und Verderbliche-Lebensmittel-Logistik, was die Investitionen widerspiegelt, die erforderlich sind, um Lebensmittel über temperatursensible Lieferrouten und verteilte Haushaltszustellzonen zu transportieren. Amazon gab im August 2025 bekannt, dass sein Frischkost-Lieferservice am selben Tag mehr als 1.000 Städte in den Vereinigten Staaten erreicht hatte und bis Ende des Jahres für mehr als 2.300 Städte geplant war. Schnelle Lieferverpflichtungen erfordern Routendichte, isolierte Verpackung, zuverlässige Übergaben und koordinierte Lagerhaltung, die Bestellungen zusammenstellen kann, ohne die endgültige Lieferung zu verzögern. Americold gab an, dass seine Direktvertrieb-Fulfillment-Plattform etwa 99,5 % der Bevölkerung der Vereinigten Staaten innerhalb von 2 Tagen von 5 Standorten aus erreichen kann.
Mehrwertdienste verzeichneten von 2027 bis 2032 eine CAGR von 9,48 %, die schnellste Rate unter den Dienstleistungssegmenten. Lohnverpackung, einzelhandelsfertige Etikettierung, Abonnementverwaltung, Retourenabwicklung und Datendienste erweitern die Rolle von Logistikanbietern über Lagerung und Transport hinaus. Grip Shipping berichtete, dass sein Auftragsverwaltungssystem die Versandkosten um bis zu 30 % und Versandausfälle um 25 % durch wettersensitive Routingentscheidungen reduzieren kann. Diese Dienste helfen Anbietern, Routen anzupassen, Abfall durch fehlgeschlagene Lieferungen zu begrenzen und Marken ein stärker integriertes Betriebsmodell anzubieten. Die Branche für Direktvertrieb-Frischkost-Bausatz- und Verderbliche-Lebensmittel-Logistik entwickelt sich hin zu Serviceplattformen, die Fulfillment-Anlagen mit Auftragsverwaltungstools kombinieren.

Nach Produkttyp:
Frischprodukte führen, während zubereitete Lebensmittel zulegenFrischprodukte machten im Jahr 2026 24,80 % der Marktgröße der Direktvertrieb-Frischkost-Bausatz- und Verderbliche-Lebensmittel-Logistik aus, unterstützt durch häufige Haushaltsnachfrage und die Notwendigkeit, kurzlebige Produkte aufzufüllen. Direktbeschaffung von Bauernhöfen und Überschuss-Routing-Modelle können Verderb zwischen der Quelle und dem Verbraucher reduzieren, während sorgfältige Verpackung und Lieferzeitplanung den Produktzustand schützen. Milchprodukte und Eier sowie Fleisch, Geflügel und Meeresfrüchte bleiben wichtig, da ihr hoher Wert pro Einheit und strenge Handhabungsanforderungen den Fall für spezialisierte Direktlogistik stärken. Diese Kategorien benötigen eine zuverlässige Kühlkettenkontrolle von der Kommissionierung bis zur Lieferung auf der letzten Meile.
Zubereitete und verzehrfertige Lebensmittel verzeichneten von 2027 bis 2032 eine CAGR von 9,67 % und sind damit die am schnellsten wachsende Produktkategorie. HelloFresh eröffnete im Mai 2026 eine Fabrikproduktionsanlage in Verden, Deutschland, für die Produktion verzehrfertiger Lebensmittel für 5 europäische Märkte. Die Anlage erweiterte die europäische Produktionskapazität für verzehrfertige Lebensmittel des Unternehmens um das 8-Fache und zeigt die operative Reaktion auf die Nachfrage nach vollständigen Mahlzeiten. Mahlzeiten-Bausätze bedienen weiterhin Kunden, die kochen möchten, aber verzehrfertige Lebensmittel wachsen schneller innerhalb desselben Lieferökosystems. Anbieter mit beiden Formaten können verschiedene Mahlzeitengelegenheiten unterstützen und mehr Haushaltslebensmittelausgaben im Markt für Direktvertrieb-Frischkost-Bausatz- und Verderbliche-Lebensmittel-Logistik binden.
Nach Temperatur:
Gekühlte und gefrorene Waren treiben Kühlketteninvestitionen voran, während Umgebungstemperatur zunimmtTemperaturgeführte Logistik erfasste im Jahr 2026 83,60 % des Marktanteils der Direktvertrieb-Frischkost-Bausatz- und Verderbliche-Lebensmittel-Logistik, was die Handhabungsanforderungen für frische Proteine, Milchprodukte, Frischprodukte und zubereitete Mahlzeiten widerspiegelt. Gekühlte Produkte bei 2 °C bis 8 °C decken eine breite Palette von Alltagsprodukten ab, während die Gefrierhandhabung Lebensmittel unterstützt, die für längere Lagerung und Auffüllzyklen konzipiert sind. Die US-amerikanische Behörde für Lebensmittel- und Arzneimittelsicherheit gibt an, dass die Lebensmittel-Rückverfolgbarkeitsregel zusätzliche Anforderungen an die Rückverfolgbarkeitsaufzeichnungen für bestimmte Lebensmittel festgelegt hat und das Einhaltungsdatum auf Juli 2028 verlängert wurde[4]. Diese Anforderungen erhöhen den Betriebsstandard für Anbieter, die abgedeckte Frischprodukte, Meeresfrüchte und Käse handhaben.
Nicht temperaturgeführte Logistik verzeichnete von 2027 bis 2032 eine CAGR von 10,01 %. Das Segment umfasst trockene Umgebungslebensmittel und Vorratsprodukte, die zu gekühlten Abonnementboxen hinzugefügt werden und den Lebensmittelwert pro Lieferung erhöhen können. Betreiber nutzen Mehrtemperatur-Routenbündelung, um Umgebungs-, Kühl- und Gefrierware im selben Fahrzeug durch separate isolierte Verpackungen zu transportieren. Dieses Modell kann die Kosten für das Hinzufügen haltbarer Artikel zur Kühllieferung senken und hilft Anbietern, gemischte Bestellungen im Markt für Direktvertrieb-Frischkost-Bausatz- und Verderbliche-Lebensmittel-Logistik zu verwalten. Temperaturdatengestützte Verpackung hilft auch dabei, wechselnde Lieferbedingungen zu bewältigen, ohne jeden Artikel auf eine dedizierte temperaturgeführte Route zu legen.
Geografische Analyse
Nordamerika-Markt für Direct-to-Consumer-Frischkost-Meal-Kit- und verderbliche Lebensmittellogistik
Nordamerika hatte im Jahr 2026 einen Anteil von 37,40 % am Marktvolumen für Direct-to-Consumer-Frischkost-Meal-Kit- und verderbliche Lebensmittellogistik, gestützt durch etablierte Abonnements, Kühlketteninfrastruktur und große Lieferplattformen. Walmart erklärte im Jahr 2025, dass es 95 % der Bevölkerung der Vereinigten Staaten innerhalb von 3 Stunden beliefern könne. Die Wing-Partnerschaft wurde im Jahr 2025 auf 100 Filialen in 5 Bundesstaaten ausgeweitet, mit einem geplanten Netzwerk von 270 Standorten bis 2027. Kanada baut Kapazitäten für verzehrfertige Mahlzeiten aus, während grenzüberschreitende Logistikkorridore umfangreichere Kühlketteninvestitionen unterstützen. Die Größe der Region begünstigt den anhaltenden Wettbewerb zwischen Lebensmittelhändlern, Marktplätzen und spezialisierten Fulfillment-Anbietern.
APAC- und MEA-Markt für Direct-to-Consumer-Frischkost-Meal-Kit- und verderbliche Lebensmittellogistik
Asien-Pazifik verzeichnete von 2027 bis 2032 eine CAGR von 9,78 % – die höchste regionale Wachstumsrate im Markt für Direct-to-Consumer-Frischkost-Meal-Kit- und verderbliche Lebensmittellogistik. Urbanisierung, steigende verfügbare Einkommen und mobilfirstbasierter Lebensmittelhandel stützen die Nachfrage in China, Indien, Südkorea und Südostasien. Ocado und Lotte eröffneten im August 2026 ihr erstes automatisiertes Kundenfulfillment-Center in Busan, das 4 Millionen Haushalte in der Region Yeongnam versorgt. Im September 2026 meldete Yoshikei eine kumulierte Auslieferung von rund 3,1 Milliarden Mahlzeiten an etwa 500.000 Haushalte über ein Auftragsfertigungsmodell. Der Nahe Osten und Afrika entwickeln sich weiter, da die Nachfrage nach Premium-Lieferungen in den Vereinigten Arabischen Emiraten und Saudi-Arabien zunimmt; Investitionen in Lagerung, Automatisierung und Routenplanung werden das regionale Wachstum prägen.
Europa-Markt für Direct-to-Consumer-Frischkost-Meal-Kit- und verderbliche Lebensmittellogistik
Europa hält einen erheblichen Anteil am globalen Wert, wobei das Vereinigte Königreich, Deutschland und die nordischen Länder eine hohe Abonnementdichte aufweisen. Gousto trat im Februar 2025 in die Republik Irland ein, durch Vereinbarungen mit Bond Freeze für Kühllagerung und DPD für die letzte Liefermeile, mit mehr als 150 monatlichen Rezepten und der Verpflichtung, mehr als ein Drittel der Zutaten von der irischen Insel zu beziehen. Ocado und Asda schlossen im Mai 2026 eine E-Commerce-Partnerschaft, um die Ocado Smart Platform ab Anfang 2027 in Asda-Filialen und Dark Stores einzusetzen. Deutschland profitiert vom Hub-Modell von HelloFresh und der erweiterten Produktion verzehrfertiger Mahlzeiten in Verden, während Lebensmittelsicherheits- und Rückverfolgbarkeitspraktiken disziplinierte Kühlkettenabläufe stärken.
Wettbewerbslandschaft
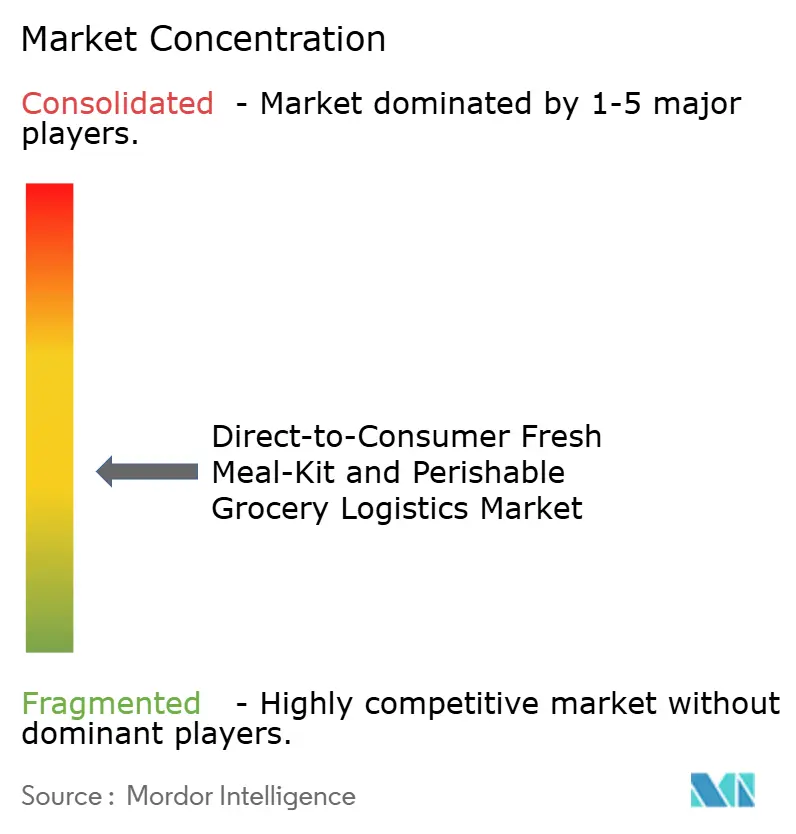
Der Markt für Direktvertrieb-Frischkost-Bausatz- und Verderbliche-Lebensmittel-Logistik ist mäßig fragmentiert, und kein einzelner Teilnehmer hält mehr als 15 % des globalen Umsatzes. Der Wettbewerb ist aufgeteilt zwischen vertikal integrierten Mahlzeiten-Bausatz-Anbietern, die Menüs und Auftragsabwicklung kontrollieren, und Plattformen, die den Kundenzugang über Einzelhandelspartnerschaften und Drittlogistik verwalten. HelloFresh und Hungryroot verbinden Menüentwicklung, Lebensmittelbeschaffung, Auftragsabwicklung und Lieferung, während Amazon Fresh, Instacart und DoorDash die Lebensmittellieferung über breitere Verbraucherplattformen ausweiten. DoorDash erweiterte seine Kroger-Beziehung im September 2025 auf fast 2.700 Filialen. Lieferabdeckung und Einzelhandelspartnerschaften sind daher zentral für den Wettbewerb im Markt für Direktvertrieb-Frischkost-Bausatz- und Verderbliche-Lebensmittel-Logistik.
DoorDash weitete die Lieferung am selben Tag von allen Costco-Lagerhäusern in den Vereinigten Staaten im Jahr 2026 aus. Instacart erwarb Instaleap im April 2026, um Einzelhandelsbeziehungen in etwa 30 Ländern hinzuzufügen und das internationale Wachstum seiner Unternehmensplattform zu unterstützen. Americold gab an, dass seine SmarTrakr-Plattform Direktvertriebsmarken Bestandstransparenz und Fulfillment-Informationen bietet. Diese Schritte zeigen, dass Skalierung durch Einzelhandelszugang, Kühlkettenkapazität und zuverlässige digitale Koordination aufgebaut wird.
Spezialisierte Fulfillment-Unternehmen bedienen Marken, die keine temperaturgeführte Infrastruktur besitzen. Grip Shipping berichtete von einem kumulierten Versand von verderblichen Waren im Wert von mehr als 3 Milliarden USD seit seiner Gründung. Die Abhängigkeit von einem einzigen Produktions- und Lieferpartner kann zu Störungen führen, daher werden belastbare Kapazitäten und Notfallplanung zunehmend wichtiger. Echtzeit-Verderbnisvorhersage, Mehrtemperatur-Routenbündelung und verbraucherseitige Sendungsverfolgung sind relevante Betriebsfähigkeiten, aber kein Unternehmen hat sie alle im globalen Maßstab etabliert. Die Branche für Direktvertrieb-Frischkost-Bausatz-Logistik bleibt offen für Unternehmen, die Technologie, Lebensmittelsicherheit und physische Lieferung verbinden, ohne die Servicekonsistenz zu beeinträchtigen.
Marktführer der Direktvertrieb-Frischkost-Bausatz- und Verderbliche-Lebensmittel-Logistik
-
Instacart
-
Walmart, Inc.
-
Blue Apron Holdings, Inc.
-
HelloFresh SE
-
The Kroger Co.
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Markt für Direct-to-Consumer-Frischkost-Meal-Kit- und verderbliche Lebensmittellogistik Unternehmen in diesem Bericht
- HelloFresh SE
- Blue Apron Holdings, Inc.
- The Kroger Co.
- Marley Spoon Group SE
- Gousto Group Ltd.
- Purple Carrot, Inc.
- Hungryroot, Inc.
- Daily Harvest, Inc.
- Fresh Direct LLC
- Instacart
- Amazon Fresh
- Walmart Inc.
- DoorDash, Inc.
- Misfits Market
- Americold Realty Trust
- Grip Shipping
- Gordon Delivery
- Ocado Group plc
- Tesco PLC
Neueste Industrielle Entwicklungen in Markt für Direct-to-Consumer-Frischkost-Meal-Kit- und verderbliche Lebensmittellogistik
- September 2026: DoorDash und Costco weiteten ihre Lieferpartnerschaft in den Vereinigten Staaten aus, um alle Costco-Lagerhäuser in den Vereinigten Staaten für den Lieferservice am selben Tag abzudecken. Die Erweiterung verbreiterte die Abdeckung von DoorDash auf 8 der 10 größten Lebensmittelhändler in Nordamerika.
- September 2026: Walmart schloss eine Restaurantliefervereinbarung mit Inspire Brands. Dunkin' wird zunächst über 150 Walmart-Filialen eingeführt, bevor es auf die Mehrheit seiner etwa 10.000 Standorte in den Vereinigten Staaten ausgeweitet wird.
- August 2026: Americold schloss sein nordamerikanisches Kühllager-Gemeinschaftsunternehmen im Wert von 1,3 Milliarden USD mit EQT ab. Das Unternehmen fügte 12 Einrichtungen in den Vereinigten Staaten hinzu, mit insgesamt etwa 124 Millionen Kubikfuß temperaturgeführter Kapazität und mehr als 400.000 Palettenstellplätzen.
- Mai 2026: Ocado und Asda schlossen eine Partnerschaft, um die Ocado Smart Platform ab Anfang 2027 in Asda-Filialen und Dark Stores einzusetzen.
Berichtsumfang des globalen Marktes für Direktvertrieb-Frischkost-Bausatz- und Verderbliche-Lebensmittel-Logistik
Segmentierungsübersicht
| Transport |
| Lagerung und Auftragsabwicklung |
| Mehrwertdienste |
| Mahlzeiten-Bausätze |
| Frischprodukte |
| Fleisch, Geflügel und Meeresfrüchte |
| Milchprodukte und Eier |
| Zubereitete und verzehrfertige Lebensmittel |
| Sonstige verderbliche Lebensmittel |
| Temperaturgeführt | Umgebungstemperatur |
| Gekühlt | |
| Gefroren | |
| Nicht temperaturgeführt |
| Nordamerika | Vereinigte Staaten |
| Kanada | |
| Mexiko | |
| Südamerika | Brasilien |
| Argentinien | |
| Peru | |
| Chile | |
| Übriges Südamerika | |
| Europa | Deutschland |
| Vereinigtes Königreich | |
| Frankreich | |
| Italien | |
| Spanien | |
| Russland | |
| Nordische Länder (Dänemark, Finnland, Island, Norwegen und Schweden) | |
| Übriges Europa | |
| Asien-Pazifik | China |
| Indien | |
| Japan | |
| Südkorea | |
| Australien | |
| Südostasien (ASEAN) | |
| Übriger Asien-Pazifik-Raum | |
| Naher Osten und Afrika | Saudi-Arabien |
| Vereinigte Arabische Emirate | |
| Katar | |
| Südafrika | |
| Nigeria | |
| Ägypten | |
| Übriger Naher Osten und Afrika |
| Nach Dienstleistung | Transport | |
| Lagerung und Auftragsabwicklung | ||
| Mehrwertdienste | ||
| Nach Produkttyp | Mahlzeiten-Bausätze | |
| Frischprodukte | ||
| Fleisch, Geflügel und Meeresfrüchte | ||
| Milchprodukte und Eier | ||
| Zubereitete und verzehrfertige Lebensmittel | ||
| Sonstige verderbliche Lebensmittel | ||
| Nach Temperatur | Temperaturgeführt | Umgebungstemperatur |
| Gekühlt | ||
| Gefroren | ||
| Nicht temperaturgeführt | ||
| Nach Geografie | Nordamerika | Vereinigte Staaten |
| Kanada | ||
| Mexiko | ||
| Südamerika | Brasilien | |
| Argentinien | ||
| Peru | ||
| Chile | ||
| Übriges Südamerika | ||
| Europa | Deutschland | |
| Vereinigtes Königreich | ||
| Frankreich | ||
| Italien | ||
| Spanien | ||
| Russland | ||
| Nordische Länder (Dänemark, Finnland, Island, Norwegen und Schweden) | ||
| Übriges Europa | ||
| Asien-Pazifik | China | |
| Indien | ||
| Japan | ||
| Südkorea | ||
| Australien | ||
| Südostasien (ASEAN) | ||
| Übriger Asien-Pazifik-Raum | ||
| Naher Osten und Afrika | Saudi-Arabien | |
| Vereinigte Arabische Emirate | ||
| Katar | ||
| Südafrika | ||
| Nigeria | ||
| Ägypten | ||
| Übriger Naher Osten und Afrika | ||
Im Bericht beantwortete Schlüsselfragen
Wie hoch ist der Wert des Sektors für Direktvertrieb-Frischkost-Bausatz- und Verderbliche-Lebensmittel-Logistik im Jahr 2026?
Der Sektor wird im Jahr 2026 auf 22,63 Milliarden USD geschätzt und soll bis 2032 mit einer CAGR von 7,97 % 35,95 Milliarden USD erreichen.
Welche Dienstleistung hat den größten Anteil im Markt für Direktvertrieb-Frischkost-Bausatz- und Verderbliche-Lebensmittel-Logistik?
Transport führte im Jahr 2026 mit einem Anteil von 48,70 %, da die Kühlkettenlieferung an verteilte Haushalte erhebliche Routen- und Handhabungskapazitäten erfordert.
Welche Lebensmittelkategorie wächst in diesem Sektor am schnellsten?
Zubereitete und verzehrfertige Lebensmittel sind die am schnellsten wachsende Produktkategorie mit einer prognostizierten CAGR von 9,67 % von 2027 bis 2032.
Warum ist temperaturgeführte Lieferung für Mahlzeiten-Bausätze und verderbliche Lebensmittel wichtig?
Temperaturgeführte Logistik hielt im Jahr 2026 einen Anteil von 83,60 %, da frische Produkte und zubereitete Mahlzeiten kontrollierte Lagerung und Transport benötigen.
Welche Region expandiert am schnellsten im Markt für Direktvertrieb-Frischkost-Bausatz- und Verderbliche-Lebensmittel-Logistik?
Asien-Pazifik verzeichnete von 2027 bis 2032 eine CAGR von 9,78 %, unterstützt durch Urbanisierung und mobilen Lebensmittelhandel.
Was sind die wichtigsten Hindernisse für Mahlzeiten-Bausatz-Abonnements?
Premiumpreise im Vergleich zu konventionellen Lebensmitteln, Kundenakquisitionskosten und Abonnentenkündigung können eine breitere Akzeptanz einschränken und die Stückkosten unter Druck setzen.