
Größe und Marktanteil des Marktes für Direct-to-Consumer-Marketingdienstleistungen
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
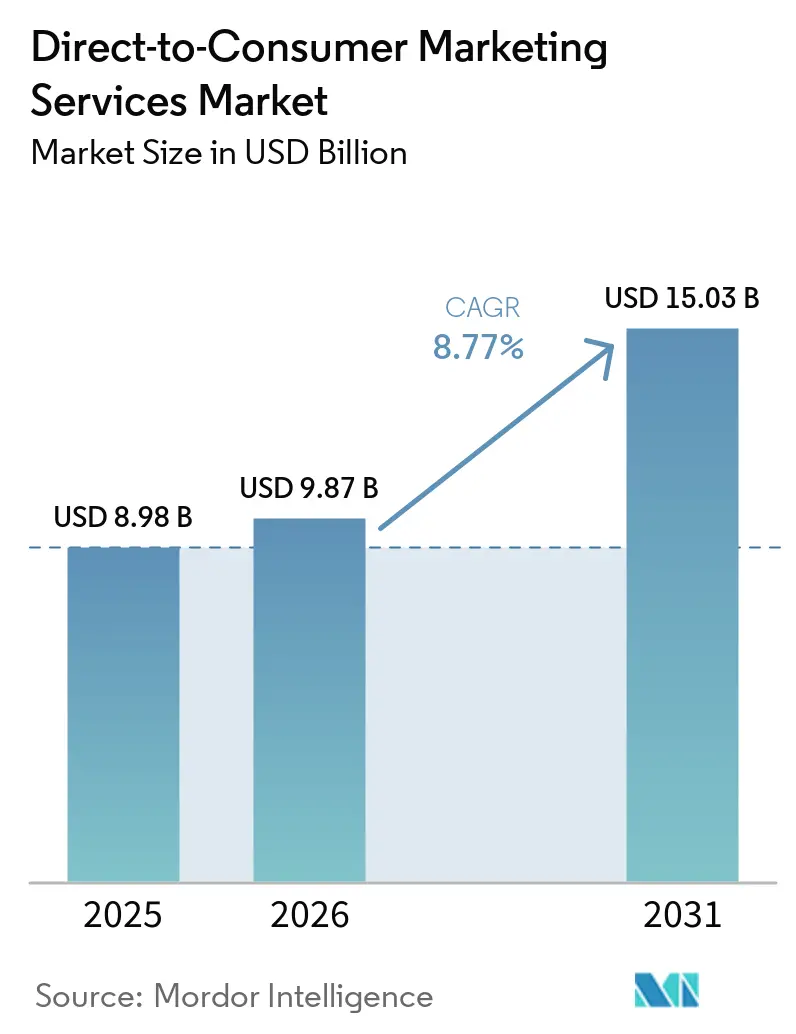
| Marktgröße (2026) | 9.87 Milliarden US-Dollar |
| Marktgröße (2031) | 15.03 Milliarden US-Dollar |
| Wachstumsrate (2026 - 2031) | 8.77 % |
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Nordamerika |
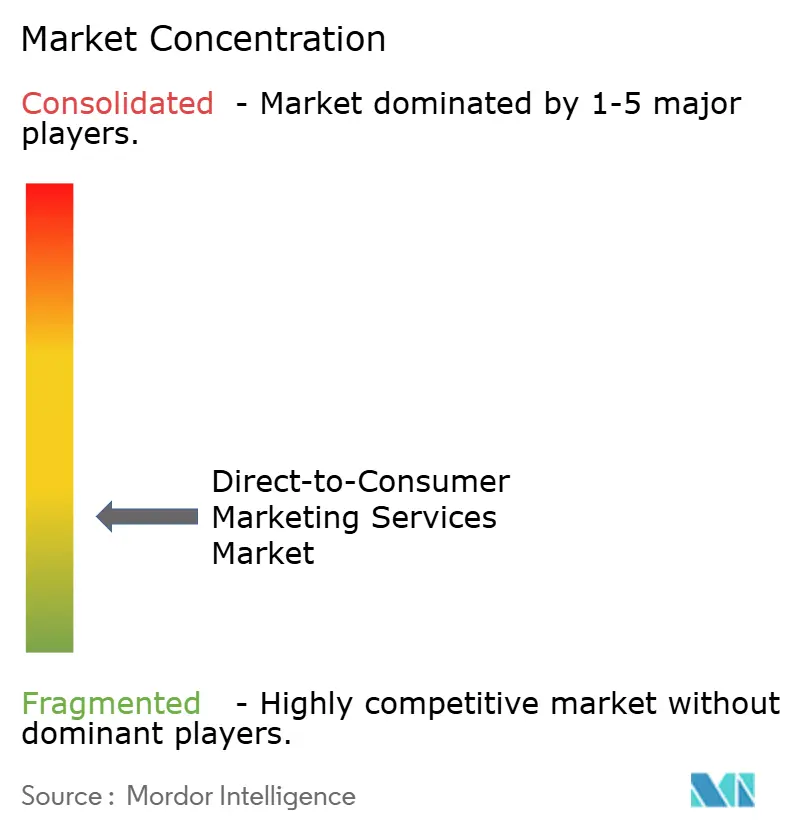
| Marktkonzentration | Niedrig |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse für Direct-to-Consumer-Marketingdienstleistungen von Mordor Intelligence
Die Marktgröße für Direct-to-Consumer-Marketingdienstleistungen wird für 2025 auf 8,98 Milliarden USD, für 2026 auf 9,87 Milliarden USD geschätzt und soll bis 2031 15,03 Milliarden USD erreichen, mit einer CAGR von 8,77 % von 2026 bis 2031. Der Markt für D2C-Marketingdienstleistungen wird durch den Wechsel von Drittanbietersignalen zu eingewilligten First-Party- und Zero-Party-Daten neu gestaltet. Marken lenken mehr Ausgaben in Kundendaten, E-Mail, SMS und Bindungssysteme, da die Akquisition weiterhin auf zuverlässigere Zielgruppen- und Ereignisdaten angewiesen ist. KI-gestützte Kampagnentools verkürzen die Zeit, die für die Planung, Personalisierung und Verwaltung der kanalübergreifenden Interaktion benötigt wird. Diese Veränderung begünstigt Anbieter, die Datenverwaltung, Inhalte, Aktivierung und Messung innerhalb einer vernetzten Plattform kombinieren. Abonnementmüdigkeit und fehlgeschlagene Zahlungen bleiben wesentliche Risiken für Marken, die auf Nachfüll- und Mitgliedschaftseinnahmen angewiesen sind.
Wichtigste Erkenntnisse des Berichts
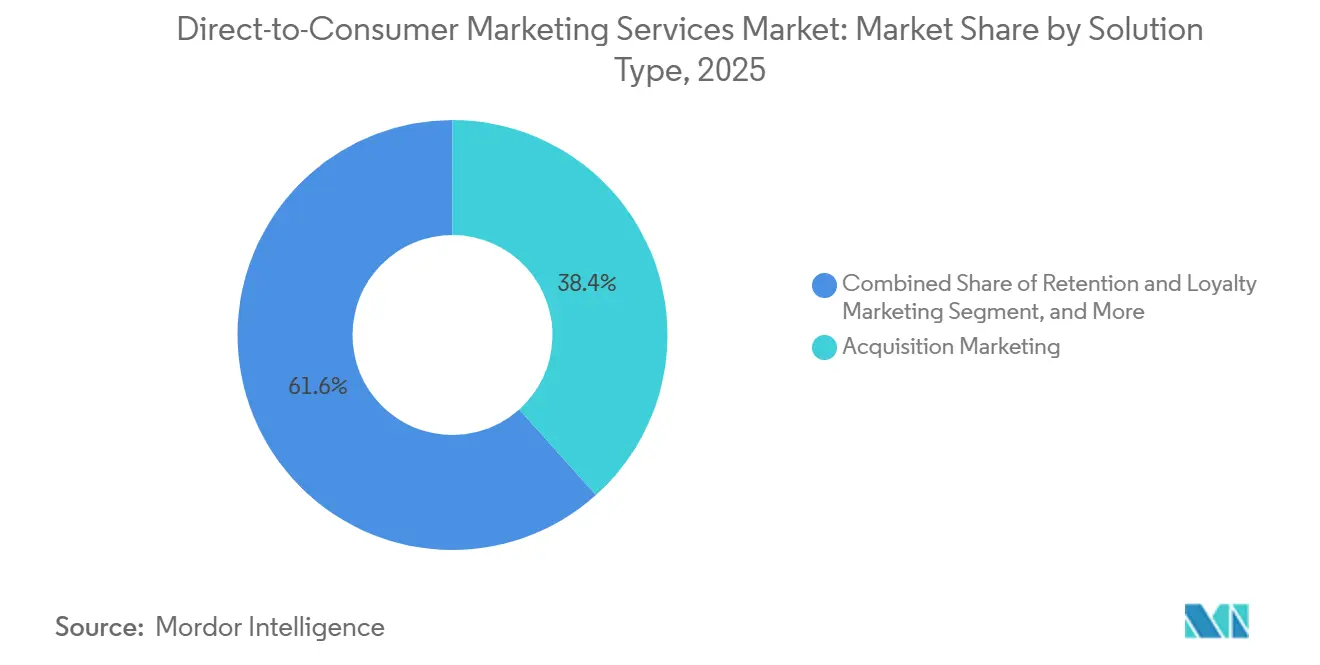
- Nach Lösungstyp hielt Akquisitionsmarketing im Jahr 2025 einen Anteil von 38,36 % am Markt für Direct-to-Consumer-Marketingdienstleistungen, während Lebenszyklus- und CRM-Orchestrierung bis 2031 voraussichtlich mit einer CAGR von 9,21 % wachsen wird.
- Nach Unternehmensgröße hielten Großunternehmen im Jahr 2025 einen Umsatzanteil von 58,74 %, während kleine und mittlere Unternehmen bis 2031 voraussichtlich mit einer CAGR von 9,73 % wachsen werden.
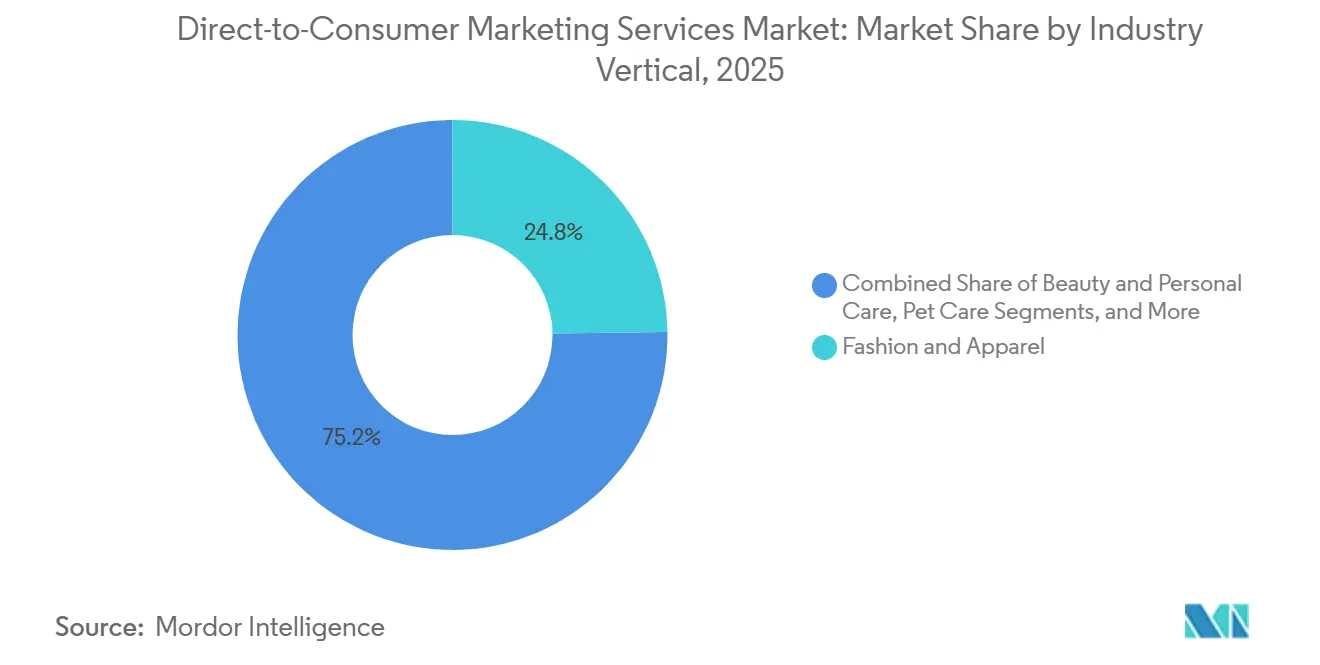
- Nach Branchenvertikale hielt Mode und Bekleidung im Jahr 2025 einen Umsatzanteil von 24,77 %, während Gesundheit und Wellness bis 2031 voraussichtlich mit einer CAGR von 9,55 % wachsen wird.
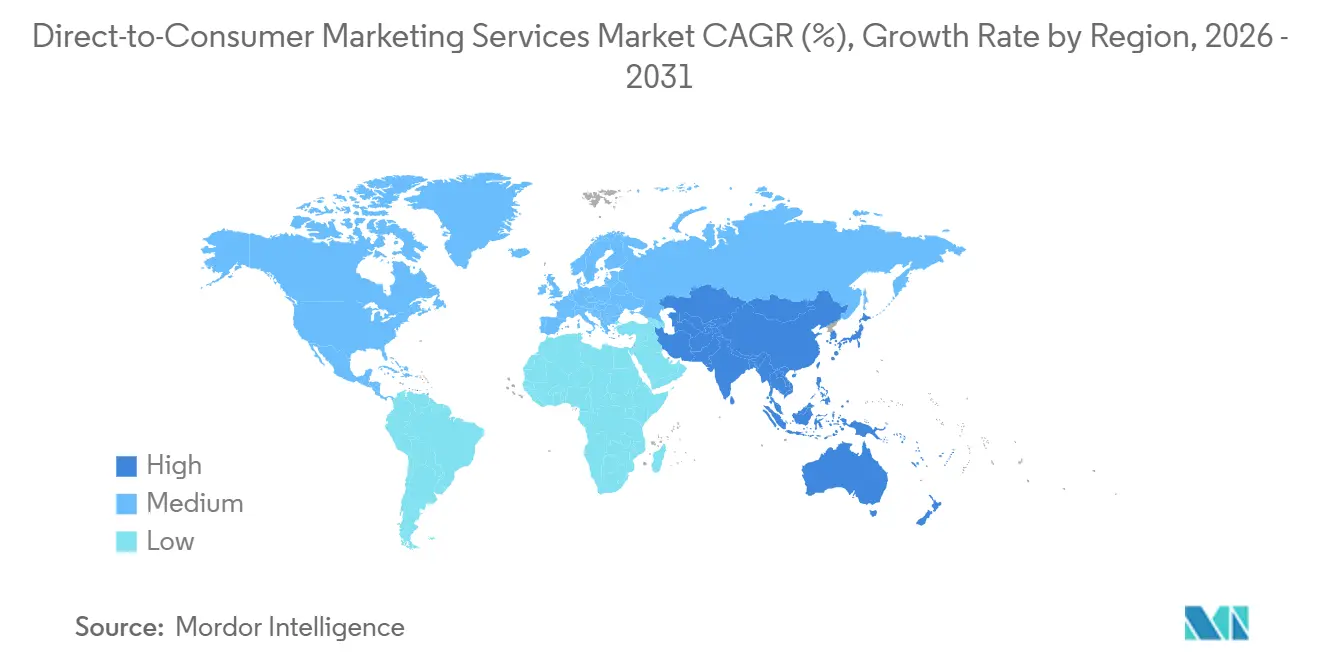
- Nach Geografie entfiel auf Nordamerika im Jahr 2025 ein Umsatzanteil von 36,83 %, während Asien-Pazifik bis 2031 voraussichtlich mit einer CAGR von 9,88 % wachsen wird.
Hinweis: Die Marktgröße und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzungsrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen vom Januar 2026 aktualisiert.
Globale Trends und Erkenntnisse zum Markt für Direct-to-Consumer-Marketingdienstleistungen
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Zunehmende Aktivierung von First-Party- und Zero-Party-Daten | +2.5% | Global, am stärksten konzentriert in Nordamerika und Europa, wo die Durchsetzung von Datenschutzvorschriften am stärksten ist | Mittelfristig (2–4 Jahre) |
| KI-native Personalisierung und Journey-Automatisierung | +2.2% | Global, mit früher Einführung in Nordamerika, Westeuropa und den Kernmärkten Asien-Pazifik | Kurzfristig (≤ 2 Jahre) |
| Omnichannel-Bindungsfokus bei steigenden Kundenakquisitionskosten | +1.8% | Global, am stärksten ausgeprägt in Nordamerika und Westeuropa, wo die Inflation bei bezahlten Medien am stärksten ist | Kurzfristig (≤ 2 Jahre) |
| Umsatzexpansion durch Abonnements und Nachfüllprogramme | +1.2% | Nordamerika und Europa, mit aufkommender Einführung in Asien-Pazifik und dem Nahen Osten | Mittelfristig (2–4 Jahre) |
| Konvergenz der Performance von Retail-Media und Creator-Commerce | +0.8% | Nordamerika, Europa und Asien-Pazifik, mit Ausweitung auf den Nahen Osten und Afrika durch Retail-Media-Netzwerke | Mittelfristig (2–4 Jahre) |
| Optimierung der KI-Suche und der Agentic-Commerce-Auffindbarkeit | +0.6% | Global, mit Nordamerika und Asien-Pazifik als primären Einführungszentren | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Zunehmende Aktivierung von First-Party- und Zero-Party-Daten
Der Markt für Direct-to-Consumer-Marketingdienstleistungen profitiert von einem dauerhaften Wandel hin zu Daten, die Marken mit Kundenzustimmung erheben. Datenschutzvorschriften haben Einwilligungsnachweise, Präferenzzentren, Umfragen und Wunschlisten zu wertvolleren Eingaben für Marketingprogramme gemacht. Diese Eingaben können relevantere Botschaften unterstützen und Marken gleichzeitig klarere Belege dafür liefern, wie Kundendaten erhoben wurden. Der Wandel erhöht auch die Nachfrage nach serverseitigem Ereignis-Tracking und nach Integrationen mit Plattformen wie der Meta Conversions API und Google Enhanced Conversions. Anbieter, die Einwilligung, Identität und Aktivierung in einem einzigen Workflow verbinden, können den operativen Aufwand für DTC-Teams reduzieren. Das Ergebnis ist eine stärkere Rolle der eigenen Dateninfrastruktur bei Akquisitions- und Bindungsentscheidungen.
KI-native Personalisierung und Journey-Automatisierung
KI-basierte Tools verkürzen den Aufwand für den Aufbau und die Anpassung von Customer Journeys im Markt für Direct-to-Consumer-Marketingdienstleistungen. Salesforce hat Brand Center, Real-Time Offer Management und Einstein Studio in seinem Marketing Cloud Summer '26-Release allgemein verfügbar gemacht und damit Governance und Modellflexibilität für Kampagnenoperationen hinzugefügt.[1] Bloomreach berichtete, dass ein erheblicher Anteil seiner Markenkunden KI-Agenten nutzte. Das Unternehmen berichtete auch von einem deutlichen Anstieg des Umsatzes pro E-Mail für Sideshow während der Ferienzeit. Diese Tools erzielen die besten Ergebnisse, wenn Identitätsdatensätze und Kundenereignisse vollständig sind, was die Datenqualität zu einem entscheidenden Faktor für bessere Ergebnisse macht. Infolgedessen sind Plattformen, die Kundendaten mit Orchestrierung kombinieren, besser positioniert als isolierte Einzellösungen.
Omnichannel-Bindungsfokus bei steigenden Kundenakquisitionskosten
Der Markt für D2C-Marketingdienstleistungen legt mehr Gewicht auf Kundenbindung, da die Gewinnung neuer Kunden nachhaltige Investitionen erfordert. Marken nutzen E-Mail-, SMS-, Loyalitäts-, Service- und Nachfüllprogramme, um den nach der ersten Bestellung geschaffenen Wert zu steigern. Chewy berichtete, dass sein Autoship-Programm den Großteil seines Nettoumsatzes generierte, was einen stärkeren Beitrag im Zeitverlauf widerspiegelt. Diese Leistung zeigt, warum wiederkehrende Kaufprogramme stabilere Einnahmen liefern können, wenn sie Teil des Kundenerlebnisses und nicht eine separate Aktion sind. Marketinganbieter müssen daher Post-Purchase-Signale mit Loyalitäts- und Service-Journeys verbinden. Dieser Wandel unterstützt Ausgaben für Tools, die Botschaften über eigene Kanäle hinweg koordinieren.
Umsatzexpansion durch Abonnements und Nachfüllprogramme
Im Markt für D2C-Marketingdienstleistungen erhöhen Abonnement- und Nachfüllprogramme den Bedarf an Marketingdienstleistungen, die den richtigen Zeitpunkt für eine Erinnerung, ein Angebot oder eine Rückgewinnungsnachricht identifizieren können. Shopify hat seine Predictive Commerce API im Januar 2026 eingeführt, und das System verarbeitete monatlich mehr als 2,3 Millionen automatisierte Nachfüllbestellungen.[2] RRecharge berichtete, dass Protein- und Sättigungsabonnementprodukte im betreffenden Zeitraum schneller wuchsen als die plattformweite Kohorte, während auch das Abonnement-GMV zunahm. Diese Muster sind besonders relevant für Marken aus den Bereichen Gesundheit, Wellness, Lebensmittel und Tierpflege mit wiederkehrenden Kaufzyklen. Sie erhöhen auch den Wert von Systemen, die Zahlungsrückgewinnung, Produktverfügbarkeit, Kundenpräferenzen und Kampagnenzeitplanung verknüpfen. Anbieter, die diese Verbindungen unterstützen, können mehr Bindungsausgaben erfassen, da Marken ihre Technologie-Stacks vereinfachen.
Analyse der Hemmnisse*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Datenschutzbedingte Signalverluste und höhere Kundenakquisitionskosten | -1.5% | Global, am stärksten ausgeprägt in Nordamerika und Europa, mit wachsenden Auswirkungen in Asien-Pazifik, da lokale Datenschutzrahmen reifen | Mittelfristig (2–4 Jahre) |
| Fragmentierung des Tech-Stacks und Integrationskomplexität | -1.0% | Global | Mittelfristig (2–4 Jahre) |
| Verschlechterung der Zustellbarkeit und Identitätsauflösung | -0.7% | Global, verstärkt in Märkten mit hoher iOS-Nutzerverbreitung | Kurzfristig (≤ 2 Jahre) |
| Unfreiwillige Abonnementkündigung und Zahlungsausfälle | -0.5% | Nordamerika und Europa, wo die Abonnementdurchdringung am höchsten ist | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Datenschutzbedingte Signalverluste und höhere Kundenakquisitionskosten
Datenschutzbedingte Signalverluste können es für Marken schwieriger machen, Kunden zu identifizieren, bezahlte Medien zu messen und das Budget kanalübergreifend zuzuweisen. Der California Consumer Privacy Act und seine Änderungen durch den California Privacy Rights Act verpflichten Unternehmen, Einwilligungen zu dokumentieren und Daten zu verwalten, die für kontextübergreifende Verhaltenswerbung verwendet werden. Diese Compliance-Arbeit kann zusätzliche Engineering-Ressourcen erfordern, insbesondere für kleinere DTC-Betreiber. Sie macht auch First-Party-Messsysteme wichtiger, aber der Übergang kann kostspielig und langsam sein. Der Markt für Direct-to-Consumer-Marketingdienstleistungen muss daher sowohl Leistungsanforderungen als auch die praktischen Anforderungen der Datenverwaltung berücksichtigen. Anbieter mit klaren Einwilligungskontrollen und zuverlässigen Datenverbindungen können diese Belastung für ihre Kunden reduzieren.
Fragmentierung des Tech-Stacks und Integrationskomplexität
Viele DTC-Marken verwenden separate Systeme für E-Mail, SMS, Loyalität, Abonnements, Bewertungen, Kundendaten und Attribution. Unterschiedliche Ereignisstrukturen und Programmierschnittstellen können die Übertragung eines Abwanderungssignals von einem System zum anderen verzögern. Diese Verzögerung kann verhindern, dass ein Bindungsprogramm einen Kunden zum günstigsten Zeitpunkt erreicht. Der Markt für Direct-to-Consumer-Marketingdienstleistungen reagiert mit vernetzten Daten- und Aktivierungsprodukten, die es Teams ermöglichen, schneller auf Kundensignale zu reagieren. Vollständige Interoperabilität wird Zeit in Anspruch nehmen, da Technologie-Stacks bereits komplex sind. Anbieter, die geschlossene Datensilos aufrechterhalten, können einem größeren Ersatzrisiko ausgesetzt sein, da Marken der Integration mehr Gewicht beimessen.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Lösungstyp: Akquisitionsmarketing führt, während Lebenszyklus-Orchestrierung voranschreitet
Akquisitionsmarketing hielt im Jahr 2025 einen Anteil von 38,36 % am Markt für Direct-to-Consumer-Marketingdienstleistungen. Marken benötigen weiterhin einen stetigen Zustrom neuer Kunden, um Abwanderung auszugleichen und Loyalitäts- oder Abonnementprogramme aufrechtzuerhalten. Höhere Akquisitionskosten haben die Nachfrage nach diesem Lösungstyp nicht beseitigt. Stattdessen haben sie die Nachfrage nach Tools erhöht, die Zielgruppen, Konversionspfade und Messungen verbessern. Anbieter werden auch gebeten, Akquisitionsaktivitäten mit Daten aus eigenen Kanälen zu verbinden, anstatt bezahlte Medien als separaten Prozess zu behandeln. Bindungs- und Loyalitätsmarketing war die zweitgrößte Lösungskategorie, da Marken mehr Budget in Programme verlagerten, die Wiederholungskäufe unterstützen. Dies spiegelt die Notwendigkeit wider, den Kundenwert nach der ersten Transaktion zu schützen. Abonnement- und Nachfüllmarketing gewinnt auch bei Konsumgütermarken an Bedeutung, die eine zeitnahe Kundenkommunikation benötigen.
Lebenszyklus- und CRM-Orchestrierung wird voraussichtlich mit einer CAGR von 9,21 % von 2026 bis 2031 wachsen, der höchsten Rate unter den Lösungstypen im Markt für D2C-Marketingdienstleistungen. KI-Agenten können bestehende Abläufe überprüfen, Lücken identifizieren und Änderungen über E-Mail, SMS und andere Kanäle hinweg unterstützen. Klaviyo führte im März 2026 Composer als agentisches Erlebnis zur Generierung und Optimierung von Kampagnen und Abläufen aus einer Eingabeaufforderung ein. Salesforce startete Marketing Cloud Next im Juni 2025 als Plattform, die auf Data Cloud für B2B- und B2C-Marketing aufgebaut ist. Diese Releases zeigen, dass Lebenszyklus-Tools über Batch-Kampagnen hinaus zu einer kontinuierlicheren Interaktion übergehen. Der Wert dieser Systeme hängt von einheitlichen Kundendatensätzen und zuverlässigen Ereignisdaten ab. Dies verlagert das Budget hin zu umfassenderen Interaktions-Suites, die Daten, Workflow-Management und Zustellung zusammenführen.


Nach Unternehmensgröße: Großunternehmen führen, während KMU schneller wachsen
Großunternehmen erzielten im Jahr 2025 einen Umsatzanteil von 58,74 %. Ihre Position im Markt für Direct-to-Consumer-Marketingdienstleistungen spiegelt die Investitionen wider, die erforderlich sind, um umfangreiche Marketing-Technologieumgebungen über mehrere Kanäle und Teams hinweg einzusetzen. Größere Marken verfügen häufig über dedizierte Data-Engineering-Ressourcen, die Personalisierung, Identitätsauflösung und prädiktive Modelle unterstützen können. Diese Ressourcen ermöglichen es ihnen, komplexe Software von Anbietern wie Salesforce, Adobe und Oracle zu nutzen. Ihr derzeitiger Vorsprung garantiert keinen dauerhaften Vorteil, da kleinere Plattformen aus einer breiten Kundenbasis mehr First-Party-Verhaltensdaten ansammeln. Große Organisationen müssen auch komplexere Integrationen und Governance-Anforderungen verwalten. Dies macht die einfache Bereitstellung zu einem bedeutenden Wettbewerbsfaktor, selbst in Unternehmenskonten.
Kleine und mittlere Unternehmen werden bis 2031 voraussichtlich mit einer CAGR von 9,73 % wachsen. Dieses Wachstum spiegelt ein niedrigeres Ausgangsniveau der Einführung und die breitere Verfügbarkeit gestaffelter Softwarepreise wider. Klaviyo bediente im Jahr 2026 mehr als 196.000 zahlende Kunden und bot mehr als 350 Integrationen an. KI-gestützte Einrichtung kann kleineren Teams helfen, Abläufe, Segmente und Kampagnen ohne tiefes Fachwissen aufzubauen. Im Markt für Direct-to-Consumer-Marketingdienstleistungen senkt dies die Hürde für Marken, die bisher auf einfache Einzellösungen angewiesen waren. HubSpot startete Agent Hub im Juli 2026 in der öffentlichen Beta-Phase, um die Entwicklung und Verwaltung von Agenten in den Bereichen Vertrieb, Marketing und Service zu zentralisieren. Diese Art von Produkt richtet sich an mittelständische Marken, die über Einzellösungen hinausgewachsen sind, aber keine großen technischen Teams haben.
Nach Branchenvertikale: Mode und Bekleidung führt, während Gesundheit und Wellness expandiert
Mode und Bekleidung erzielte im Jahr 2025 einen Umsatzanteil von 24,77 %. Das Segment profitiert von häufigen Transaktionen, vielfältigen kreativen Formaten und einer reifen Basis von DTC-Marken mit etablierten Kundendatenbanken. Modeunternehmen können Produkt-Drops, saisonale Aktivitäten, Bewertungen und Loyalitätsprogramme nutzen, um regelmäßige Interaktionen zu unterstützen. Im Markt für Direct-to-Consumer-Marketingdienstleistungen unterstützen diese Eigenschaften die Nachfrage nach Kampagnentools und Kundendatensystemen. Schönheit und Körperpflege folgte als wichtige Kategorie, da Nachfüllzyklen und Produktentdeckung wiederkehrende Kommunikation unterstützen. Lebensmittel und Getränke, Unterhaltungselektronik, Heim und Möbel sowie Tierpflege haben unterschiedliche Kaufzeitpunkte und Anforderungen an die Customer Journey. Dies macht eine branchenspezifische Segmentierung wichtig, wenn Anbieter Kampagnen und Bindungsprogramme gestalten. Unterhaltungselektronik und Heim und Möbel können trotz geringerer Nachfüllhäufigkeit von der Sammlung von Post-Purchase-Bewertungen und Loyalitätsbemühungen profitieren.
Gesundheit und Wellness wird voraussichtlich mit einer CAGR von 9,55 % von 2026 bis 2031 wachsen und damit die am schnellsten wachsende Vertikale im Markt für Direct-to-Consumer-Marketingdienstleistungen sein. Diese Vertikale entwickelt sich zu einer wichtigen Nachfragequelle für den Markt für Direct-to-Consumer-Marketingdienstleistungen. Die Nachfrage wird durch GLP-1-nahe Nahrungsergänzungsmittel, wiederkehrende Käufe und digitale Gesundheitsmarken unterstützt, die eine koordinierte Lebenszykluskommunikation benötigen. Recharge berichtete von einem starken Wachstum des Abonnement-GMV für Protein- und Sättigungsprodukte sowie einem Anstieg des durchschnittlichen Bestellwerts pro Abonnementbestellung. Tierpflege zeigt ähnliche Abonnementdynamiken durch Chewys Autoship-Programm, das einen erheblichen Anteil des Nettoumsatzes generierte. Diese Kategorien erfordern Systeme, die auf Produktnutzungs-, Abrechnungs- und Kundenpräferenzsignale reagieren können. Unternehmen können Loyalität und Datenerhebung verbessern, um Wiederholungskäufe zu fördern, wenn sie diese Fähigkeiten in die Kundenbeziehung integrieren. Infolgedessen steigt die Nachfrage nach Plattformen, die Abonnements, Zahlungsrückgewinnung und personalisiertes Marketing verbinden.
Geografische Analyse
Nordamerika entfiel im Jahr 2025 auf einen Umsatzanteil von 36,83 %. Die Region verfügt über eine dichte Konzentration von DTC-nativen Marken und ein reifes Ökosystem für Kundendaten, E-Mail, SMS und Retail-Media. Die Vereinigten Staaten treiben einen Großteil der regionalen Nachfrage an, da Datenschutzanforderungen die Ausgaben für Einwilligungsmanagement, Identitätsauflösung und First-Party-Messung erhöhen. Der vorgeschlagene American Data Privacy and Protection Act befand sich Mitte 2026 noch in der parlamentarischen Prüfung, sodass Marken eine Mischung aus bundesstaatlichen Anforderungen verwalten mussten. Kanada übernimmt viele US-amerikanische Technologie-Stacks, während Mexiko Investitionen in Mode, Schönheit und Lebensmittel anzieht, da digitaler Einzelhandel und Zahlungsverkehr sich entwickeln. Südamerika wird von Brasilien angeführt, wo Instagram und WhatsApp Social Commerce und bidirektionale Kundenbindung unterstützen. Argentinien, Chile und Kolumbien entwickeln ebenfalls DTC-Ökosysteme in Mode, Schönheit und Lebensmitteln. Diese regionale Tiefe macht Nordamerika zu einer wichtigen Basis für den Markt für Direct-to-Consumer-Marketingdienstleistungen.
Asien-Pazifik wird bis 2031 voraussichtlich mit einer CAGR von 9,88 % wachsen, der höchsten geografischen Rate im Markt für Direct-to-Consumer-Marketingdienstleistungen. Diese geografische Expansion stärkt den Markt für Direct-to-Consumer-Marketingdienstleistungen über diverse lokale Kanäle hinweg. Die Region kombiniert lokale Kanalanforderungen mit der Nachfrage nach Plattformen, die in mehreren Märkten operieren können. Japans D2C-Sektor erreichte 3 Billionen JPY, entsprechend 19,4 Milliarden USD, und das jährliche Wachstum wurde mit 15–20 % angegeben. Dentsu Digital und Dentsu starteten im Juni 2025 TikTok-Shop-Beratungsdienstleistungen in Japan. Südkorea benötigt Marketingsysteme, die mit KakaoTalk als eigenem Kanal arbeiten können. China ist stark von Douyin-Livestream-Commerce und dem geschlossenen Ökosystem von WeChat abhängig. Indien, Australien und Südostasien gewinnen an Dynamik, da Logistik und digitale Zahlungen mehr DTC-Aktivitäten unterstützen.
Europa wird durch die DSGVO-Compliance geprägt, die Marken dazu veranlasste, frühzeitig in Einwilligungsmanagement und E-Mail-SMS-Lebenszyklusprogramme zu investieren. Deutschland, das Vereinigte Königreich und Frankreich sind die größten europäischen Märkte, während Italien und Spanien sich in Mode, Schönheit und Lebensmitteln entwickeln. Der Nahe Osten erhöht die Investitionen in Schönheit, Gesundheit und Unterhaltungselektronik im Rahmen nationaler Programme für die digitale Wirtschaft in den Vereinigten Arabischen Emiraten und Saudi-Arabien. Afrika befindet sich noch in einem früheren Stadium, aber die Retail-Media-Infrastruktur wird in wichtigen Märkten sichtbarer. Südafrika, Ägypten und Nigeria bieten adressierbare Chancen, da der mobile Internetzugang zunimmt. Diese lokalen Unterschiede erfordern, dass der Markt für Direct-to-Consumer-Marketingdienstleistungen Kanalunterstützung bietet, die zu den regionalen Kauf- und Kommunikationsgewohnheiten passt.

Wettbewerbslandschaft
Der Markt für Direct-to-Consumer-Marketingdienstleistungen ist fragmentiert, da Unternehmenssoftwareunternehmen und DTC-fokussierte Spezialisten in mehreren Produktkategorien konkurrieren. Salesforce, Adobe und Oracle bauen Systeme für KI-gestützte Kampagnenplanung, Inhalte, Aktivierung und Optimierung auf. Klaviyo, Braze und Bloomreach reagieren darauf, indem sie mehr Lebenszyklus-Funktionen zu Plattformen hinzufügen, die für Konsumgütermarken konzipiert sind. Bloomreach überschritt im Jahr 2025 260 Millionen USD an jährlich wiederkehrenden Einnahmen und berichtete, dass fast die Hälfte seiner Kundenbasis mindestens einen KI-Agenten nutzte.[3] Braze machte BrazeAI Operator, BrazeAI Agent Console und Braze Creative Studio im April 2026 allgemein verfügbar. Adobe führte Brand Intelligence im April 2026 als kontinuierlich lernende Marken-Governance-Engine ein, die in Co-Entwicklung mit Xfinity erstellt wurde. Diese Schritte legen mehr Wert auf proprietäre Daten, Produktintegration und markenspezifisches Lernen.
Der Mittelstand ist eine wichtige Wettbewerbschance, da viele Marken mit einem DTC-Umsatz von 10 Millionen bis 100 Millionen USD über eigenständige Tools hinausgewachsen sind, aber keine Engineering-Kapazitäten auf Unternehmensebene haben. Criteo hat seine Retail-Media-Position durch seine im September 2025 angekündigte Google-Onsite-Retail-Media-Partnerschaft ausgebaut. Yotpo, ActiveCampaign und Bloomreach bieten Loyalität, Bewertungen, SMS und verwandte Funktionen zu Preisen an, die für kleinere Marken zugänglich sein sollen. Dieser Wettbewerb verringert den Abstand zwischen Funktionen, die einst großen Unternehmensplattformen vorbehalten waren. Er erhöht auch den Druck auf Anbieter, die keine starken Datenverbindungen oder Ökosystemreichweite vorweisen können. Der Markt für Direct-to-Consumer-Marketingdienstleistungen belohnt daher Anbieter, die Spezialfunktionen mit einer integrierten Kundendatenbasis kombinieren können.
Klaviyo erweiterte seine Social-Marketing-Fähigkeiten im Jahr 2026, um Marken dabei zu helfen, Social-Engagement-Signale in sein B2C-CRM einzubringen. Salesforce stimmte der Übernahme von Contentful zu, einer composable Content-Management-Plattform, die von mehr als 4.800 Marken genutzt wird, um Inhaltsproduktion und Marketing-Aktivierung enger zu verbinden. Bloomreach vertiefte auch seine Databricks-Beziehung im Juni 2026 durch die CustomerLake-Integration, die es ermöglicht, verwaltete warehouse-native Kundendaten zur Unterstützung der kanalübergreifenden Personalisierung ohne Duplizierung zu nutzen. Diese Maßnahmen zeigen, dass sich der Markt hin zu umfassenderen Kundenbindungsumgebungen und nicht zu isolierten Kampagnentools bewegt. Die Differenzierung wird bei grundlegenden Funktionen wie der Optimierung des Sendezeitpunkts und der prädiktiven Abwanderungsbewertung schwieriger. Anbieter reagieren durch Partnerschaften, Übernahmen und eine breitere Produktabdeckung.
Marktführer der Direct-to-Consumer-Marketingdienstleistungsbranche
-
Adobe Inc.
-
Salesforce, Inc.
-
Shopify Inc.
-
Klaviyo, Inc.
-
Intuit Inc.
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert

Aktuelle Branchenentwicklungen
- Juli 2026: Criteo gab eine Retail-Media-Partnerschaft mit Massmart, Walmarts südafrikanischer Tochtergesellschaft, bekannt, die mehr als 280 Filialen in Südafrika abdeckt und Sponsored Product Ads sowie Onsite Display Ads auf Makro.co.za einführt. Die Vereinbarung erweiterte Criteos globalen Einzelhändler-Fußabdruck auf 235 Partner, darunter 75 % der 30 größten US-amerikanischen Einzelhändler.
- Juli 2026: HubSpot startete Agent Hub und Agent Builder in der öffentlichen Beta-Phase für alle Professional- und Enterprise-Kunden und stellte eine einheitliche Konsole bereit, um KI-Agenten in den Bereichen Vertrieb, Marketing und Service mit gemeinsamem Kundenkontext zu erstellen, zu überwachen und zu verwalten. Der Umsatz im ersten Quartal 2026 erreichte 881 Millionen USD, ein Anstieg von 23 % im Jahresvergleich, wobei Enterprise-Deals über 120.000 USD an jährlich wiederkehrenden Einnahmen um 64 % zunahmen.
- Juni 2026: Klaviyo startete Social Marketing als allgemein verfügbares Produkt, das DTC-Marken ermöglicht, Social-Engagement-Signale, einschließlich Kommentare, Direktnachrichten und Tags, als eigene Daten in seinem B2C-CRM zu erfassen. Das Unternehmen verschob auch seinen Composer-KI-Marketing-Agenten in die öffentliche Beta-Phase.
- Juni 2026: Bloomreach gab eine Launch-Partnerschaft mit Databricks CustomerLake bekannt, die seine Loomi-KI-Personalisierungsplattform über E-Mail, Web und andere Kanäle hinweg erweitert und dabei verwaltete warehouse-native Kundendaten ohne Duplizierung nutzt.


Globaler Berichtsumfang des Marktes für Direct-to-Consumer-Marketingdienstleistungen
Der Markt für Direct-to-Consumer-Marketingdienstleistungen bezieht sich auf Agenturen, Beratungsunternehmen und Dienstleister, die Marken dabei helfen, direkt an Endkunden zu verkaufen und zu vermarkten, ohne auf Großhändler, Einzelhändler oder andere Zwischenhändler angewiesen zu sein. Er umfasst Performance-Media, kreative Leistungen, Lebenszyklus-E-Mail/SMS, SEO, Influencer-Programme, Konversionsoptimierung und Kundenanalysen für DTC-Marken.
Der Bericht über den Markt für Direct-to-Consumer-Marketingdienstleistungen ist segmentiert nach Lösungstyp (Akquisitionsmarketing, Bindungs- und Loyalitätsmarketing, Lebenszyklus- und CRM-Orchestrierung sowie Abonnement- und Nachfüllmarketing), Unternehmensgröße (Großunternehmen sowie kleine und mittlere Unternehmen), Branchenvertikale (Mode und Bekleidung, Schönheit und Körperpflege, Lebensmittel und Getränke, Unterhaltungselektronik, Heim und Möbel, Gesundheit und Wellness sowie Tierpflege) und Geografie (Nordamerika, Südamerika, Europa, Asien-Pazifik, Naher Osten und Afrika). Die Marktprognosen werden in Wertangaben (USD) bereitgestellt.
| Akquisitionsmarketing |
| Bindungs- und Loyalitätsmarketing |
| Lebenszyklus- und CRM-Orchestrierung |
| Abonnement- und Nachfüllmarketing |
| Sonstige Lösungstypen |
| Großunternehmen |
| Kleine und mittlere Unternehmen |
| Mode und Bekleidung |
| Schönheit und Körperpflege |
| Lebensmittel und Getränke |
| Unterhaltungselektronik |
| Heim und Möbel |
| Gesundheit und Wellness |
| Tierpflege |
| Sonstige Branchenvertikalen |
| Nordamerika | Vereinigte Staaten |
| Kanada | |
| Mexiko | |
| Südamerika | Brasilien |
| Argentinien | |
| Chile | |
| Übriges Südamerika | |
| Europa | Deutschland |
| Vereinigtes Königreich | |
| Frankreich | |
| Italien | |
| Spanien | |
| Übriges Europa | |
| Asien-Pazifik | China |
| Japan | |
| Indien | |
| Südkorea | |
| Australien | |
| Übriges Asien-Pazifik | |
| Naher Osten | Saudi-Arabien |
| Vereinigte Arabische Emirate | |
| Katar | |
| Übriger Naher Osten | |
| Afrika | Südafrika |
| Ägypten | |
| Nigeria | |
| Übriges Afrika |
| Nach Lösungstyp | Akquisitionsmarketing | |
| Bindungs- und Loyalitätsmarketing | ||
| Lebenszyklus- und CRM-Orchestrierung | ||
| Abonnement- und Nachfüllmarketing | ||
| Sonstige Lösungstypen | ||
| Nach Unternehmensgröße | Großunternehmen | |
| Kleine und mittlere Unternehmen | ||
| Nach Branchenvertikale | Mode und Bekleidung | |
| Schönheit und Körperpflege | ||
| Lebensmittel und Getränke | ||
| Unterhaltungselektronik | ||
| Heim und Möbel | ||
| Gesundheit und Wellness | ||
| Tierpflege | ||
| Sonstige Branchenvertikalen | ||
| Nach Geografie | Nordamerika | Vereinigte Staaten |
| Kanada | ||
| Mexiko | ||
| Südamerika | Brasilien | |
| Argentinien | ||
| Chile | ||
| Übriges Südamerika | ||
| Europa | Deutschland | |
| Vereinigtes Königreich | ||
| Frankreich | ||
| Italien | ||
| Spanien | ||
| Übriges Europa | ||
| Asien-Pazifik | China | |
| Japan | ||
| Indien | ||
| Südkorea | ||
| Australien | ||
| Übriges Asien-Pazifik | ||
| Naher Osten | Saudi-Arabien | |
| Vereinigte Arabische Emirate | ||
| Katar | ||
| Übriger Naher Osten | ||
| Afrika | Südafrika | |
| Ägypten | ||
| Nigeria | ||
| Übriges Afrika | ||


Im Bericht beantwortete Schlüsselfragen
Wie groß ist der Markt für Direct-to-Consumer-Marketingdienstleistungen?
Der Markt für Direct-to-Consumer-Marketingdienstleistungen wurde im Jahr 2025 auf 8,98 Milliarden USD geschätzt und wird für 2026 auf 9,87 Milliarden USD geschätzt. Es wird prognostiziert, dass er bis 2031 bei einer CAGR von 8,77 % 15,03 Milliarden USD erreichen wird.
Was treibt die Nachfrage nach Direct-to-Consumer-Marketingdienstleistungen an?
Der Wandel zu First-Party-Daten, KI-basierter Personalisierung und stärkeren Bindungsprogrammen erhöht die Nachfrage nach vernetzten Kundenbindungstools.
Welcher Lösungstyp führt bei Direct-to-Consumer-Marketingdienstleistungen?
Akquisitionsmarketing führte im Jahr 2025 mit einem Umsatzanteil von 38,36 %. Lebenszyklus- und CRM-Orchestrierung wird voraussichtlich die schnellste Expansion mit einer CAGR von 9,21 % bis 2031 verzeichnen.
Welches Unternehmensgrößensegment expandiert am schnellsten?
Kleine und mittlere Unternehmen werden bis 2031 voraussichtlich mit einer CAGR von 9,73 % wachsen, da KI-gestütztes Onboarding und gestaffelte Preisgestaltung die Einführung fortschrittlicher Tools erleichtern.
Welche Vertikale hat die höchste prognostizierte Expansion?
Gesundheit und Wellness wird bis 2031 voraussichtlich mit einer CAGR von 9,55 % wachsen, unterstützt durch Abonnement-Nachfüllmodelle und die Nachfrage nach koordinierten Lebenszyklusprogrammen.
Welche Region wird voraussichtlich am schnellsten expandieren?
Asien-Pazifik wird bis 2031 voraussichtlich mit einer CAGR von 9,88 % wachsen, unterstützt durch Social Commerce, lokalisierte Kanäle, digitale Zahlungen und sich entwickelnde DTC-Ökosysteme.


 Ihre Daten sind sicher und werden niemals verkauft oder weitergegeben.
