
Marktgröße und Marktanteile der Geschäftsreiseversicherung
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
| Marktgröße (2026) | 8.32 Milliarden US-Dollar |
| Marktgröße (2031) | 11.07 Milliarden US-Dollar |
| Growth Rate (2026 - 2031) | 5.86 % |
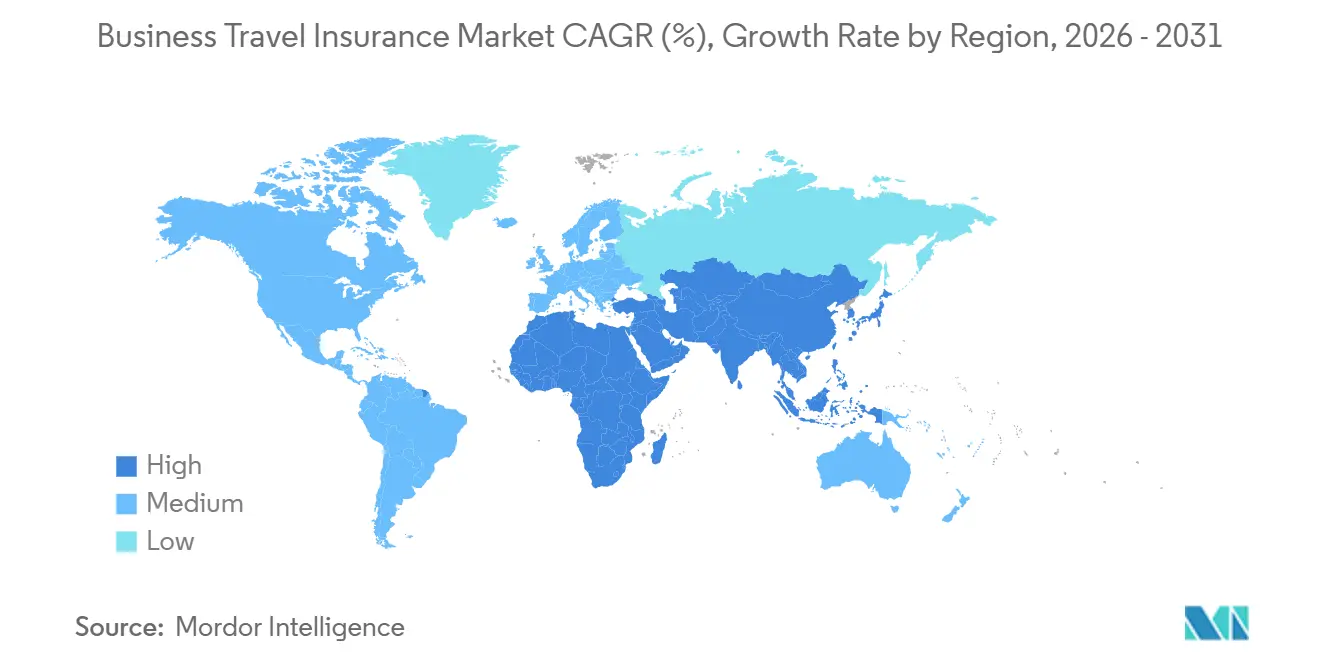
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Nordamerika |
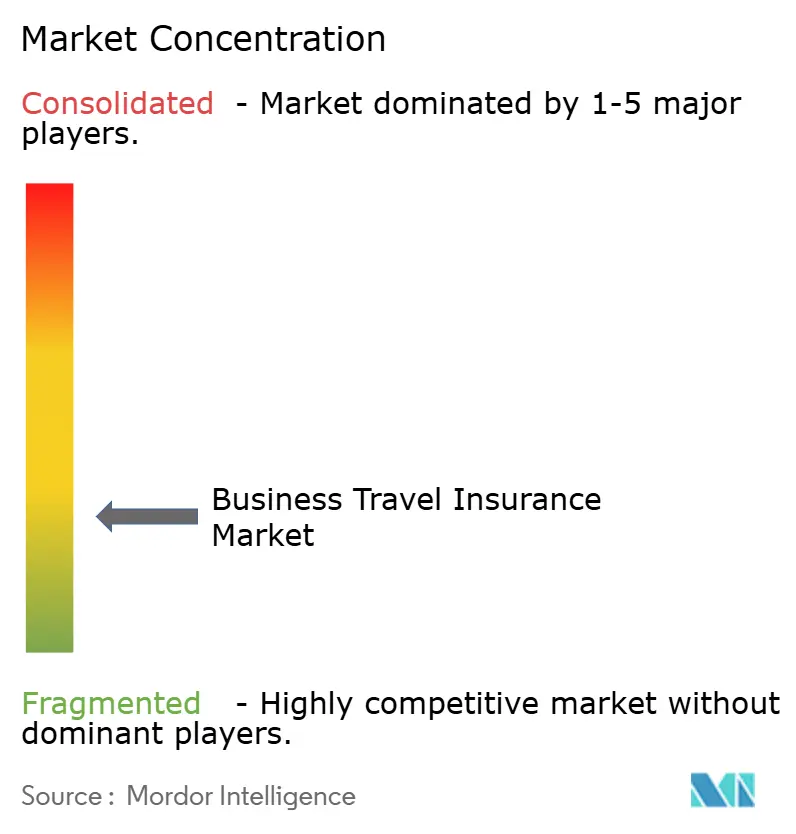
| Marktkonzentration | Niedrig |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse der Geschäftsreiseversicherung von Mordor Intelligence
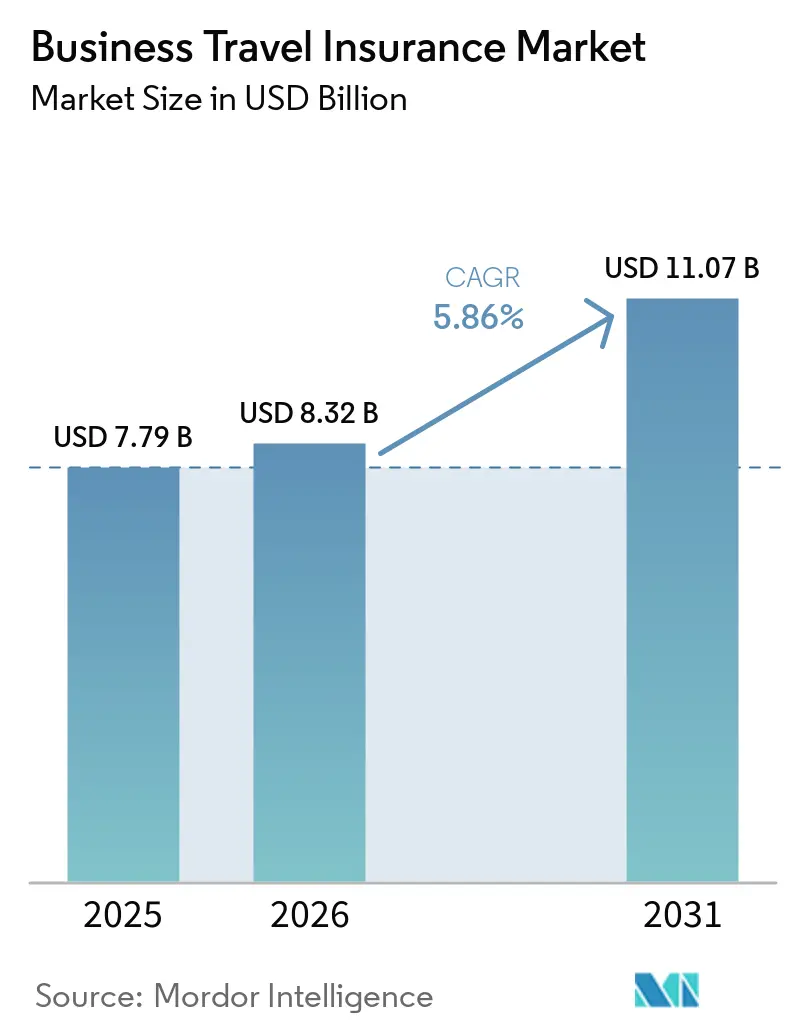
Die Marktgröße der Geschäftsreiseversicherung wird voraussichtlich von 7,79 Milliarden USD im Jahr 2025 auf 8,32 Milliarden USD im Jahr 2026 steigen und bis 2031 einen Wert von 11,07 Milliarden USD erreichen, mit einer CAGR von 5,86 % über den Zeitraum 2026–2031.
Die Ausgaben für Geschäftsreisen erreichten im Jahr 2025 1,59 Billionen USD und werden für 2026 auf 1,71 Billionen USD prognostiziert, was eine breitere Basis versicherter Unternehmensreiseaktivitäten unterstützt. Die Zahl der internationalen Passagiere in der Premium-Klasse belief sich im Jahr 2025 auf 109,7 Millionen, ein Anstieg von 4,5 % gegenüber 2024, und dieses Reisemuster erhöht das finanzielle Risiko im Zusammenhang mit internationalen Entsendungen. Die durchschnittlichen Kosten einer Geschäftsreise betrugen im Jahr 2025 1.128 USD, was die finanziellen Auswirkungen einer gestörten oder medizinisch komplexen Reise für Arbeitgeber bedeutsamer macht. Unternehmenskunden legen zunehmend Wert auf klare Deckungsbedingungen, Assistenzkapazitäten und Policengestaltungen, die an unterschiedliche Reisendprofile angepasst werden können. Der Markt für Geschäftsreiseversicherungen begünstigt daher Versicherer, die reaktionsschnelle Assistance, verständliche Policensprache und effiziente Schadensprozesse miteinander verbinden.
Wichtigste Erkenntnisse des Berichts
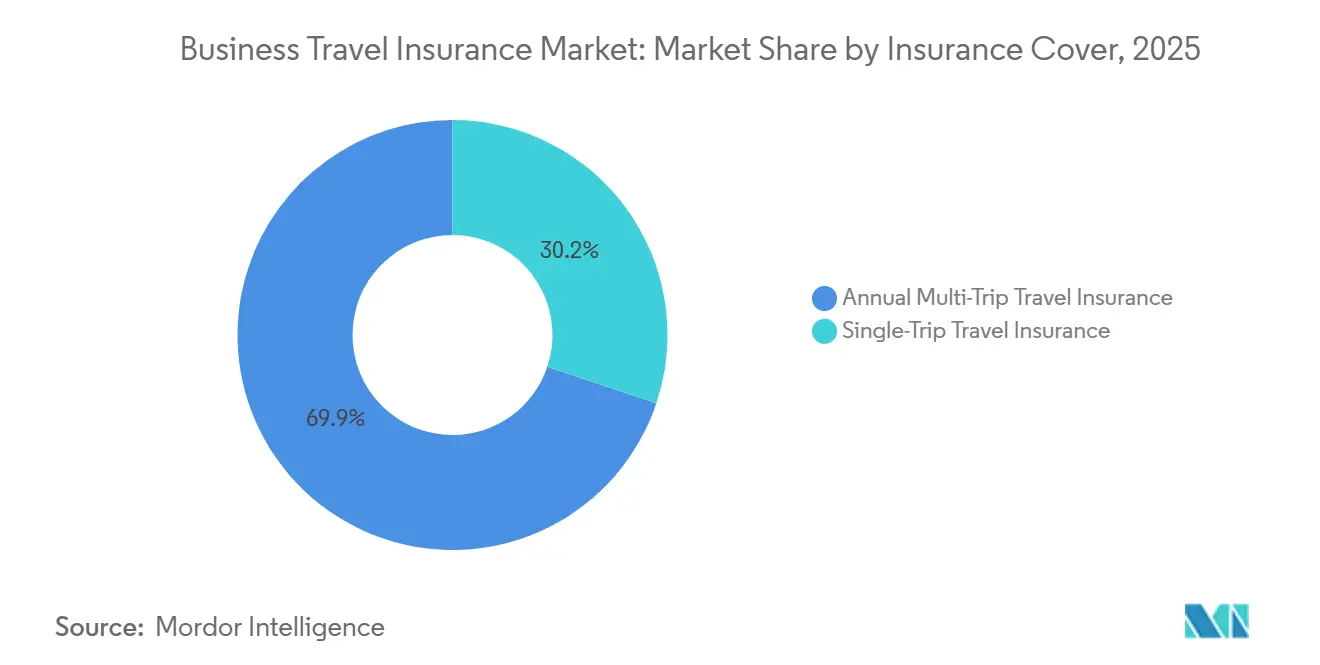
- Nach Versicherungsschutz entfiel auf die Jahres-Mehrfachreise-Reiseversicherung im Jahr 2025 ein Marktanteil von 69,9 % am Markt für Geschäftsreiseversicherungen, während die Einzelreise-Reiseversicherung bis 2031 voraussichtlich mit einer CAGR von 7,1 % wachsen wird.
- Nach Deckungsart entfielen auf Krankheitskosten, Evakuierung und Rückführung im Jahr 2025 53,5 % des Marktanteils der Geschäftsreiseversicherung, während politische und sicherheitsbedingte Evakuierung sowie andere im Geltungsbereich enthaltene Erweiterungen bis 2031 voraussichtlich mit einer CAGR von 10,3 % wachsen werden.
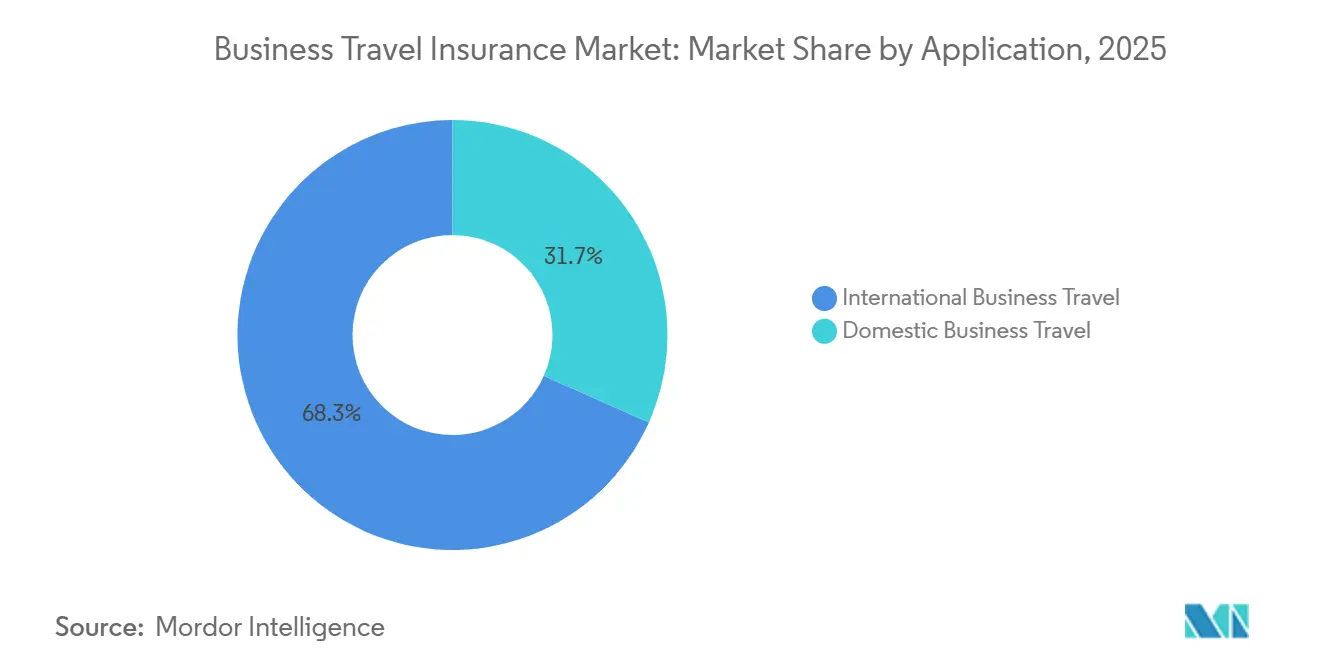
- Nach Anwendung entfielen auf internationale Geschäftsreisen im Jahr 2025 68,3 % des Marktanteils der Geschäftsreiseversicherung, während inländische Geschäftsreisen bis 2031 voraussichtlich mit einer CAGR von 7,2 % wachsen werden.
- Nach Vertriebskanal hielten Versicherungsmakler und -vertreter im Jahr 2025 einen Marktanteil von 46,7 % an der Geschäftsreiseversicherung, während Reisemanagementsgesellschaften, Fluggesellschaften, Online-Reisebüros und andere Buchungspfad-Partner bis 2031 voraussichtlich mit einer CAGR von 7,9 % wachsen werden.
- Nach Geografie entfiel auf Nordamerika im Jahr 2025 ein Marktanteil von 34,2 % an der Geschäftsreiseversicherung, während der asiatisch-pazifische Raum bis 2031 voraussichtlich mit einer CAGR von 8,0 % wachsen wird.
Hinweis: Die Marktgröße und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzungsrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen vom Januar 2026 aktualisiert.
Globale Trends und Erkenntnisse im Markt für Geschäftsreiseversicherungen
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Wachstum grenzüberschreitender Geschäftsreisen | +1.2% | Global, mit dem stärksten Auftrieb im asiatisch-pazifischen Raum und Nordamerika | Mittelfristig (2–4 Jahre) |
| Anforderungen an die unternehmerische Fürsorgepflicht | +1.1% | Global, mit der größten Relevanz in Nordamerika und Europa | Langfristig (≥ 4 Jahre) |
| Reiseunterbrechungen, medizinische Notfälle und Sicherheitsrisiken | +0.9% | Global, mit hoher Relevanz im Nahen Osten, im asiatisch-pazifischen Raum und in Lateinamerika | Kurzfristig (≤ 2 Jahre) |
| Nachfrage nach umfassendem Schutz und Assistance | +0.7% | Nordamerika, Europa und der asiatisch-pazifische Raum, mit Ausweitung in den Nahen Osten und nach Afrika | Mittelfristig (2–4 Jahre) |
| Digitaler Vertrieb und Policenverwaltung | +0.4% | Global, mit frühen Gewinnen im asiatisch-pazifischen Raum und in Nordamerika | Langfristig (≥ 4 Jahre) |
| Nachfrage nach standardisierter Mehrfachreise-Deckung | +0.2% | Nordamerika und Europa | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Wachstum der internationalen und grenzüberschreitenden Geschäftsreisetätigkeit
Der Markt für Geschäftsreiseversicherungen profitiert von steigenden Reiseausgaben und dem größeren finanziellen Risiko, das mit jeder Unternehmensreise verbunden ist. Die GBTA prognostiziert 1,84 Milliarden Geschäftsreisen im Jahr 2026, wobei die Ausgaben um 7,2 % auf 1,71 Billionen USD steigen werden[1]Global Business Travel Association, „Globale Geschäftsreiseausgaben sollen 2026 einen Rekordwert von 1,71 Billionen USD erreichen, während die Reisezahl 1,84 Milliarden beträgt, so die GBTA-Prognose,” Global Business Travel Association, gbta.org.. Die Prognose führt diesen Anstieg auf höhere Flugpreise und längere durchschnittliche Reiserouten zurück, nicht allein auf höhere Reisendenzahlen. Die Unternehmensreiseausgaben im asiatisch-pazifischen Raum werden für 2026 auf 701 Milliarden USD prognostiziert, unterstützt durch ein Ausgabenwachstum von 11,5 % in Australien, 11,3 % in Südkorea und 10,0 % in Japan. Diese Reiseströme erhöhen den Wert von Policen, die Mitarbeiter über Grenzen und verschiedene Gesundheitssysteme hinweg absichern können. Versicherer mit etabliertem Vertrieb und Assistenzkapazitäten in den wichtigsten Reisezentren des asiatisch-pazifischen Raums sind besser positioniert, um Unternehmen zu bedienen, die in der Region Reiserisikomanagementsysteme formalisieren.
Stärkung der unternehmerischen Fürsorgepflicht und der Anforderungen an das Reisesicherheitsmanagement
Der Markt für Geschäftsreiseversicherungen wird von Arbeitgebern gestützt, die das Wohlergehen der Reisenden als eine operative und personalwirtschaftliche Angelegenheit betrachten. Die Umfrage von Zurich aus dem Jahr 2026 unter 4.000 internationalen Geschäftsreisenden in 8 Ländern ergab, dass 60 % einen Arbeitgeber verlassen würden, der ihre Sicherheit nicht priorisiert[2]Zurich Insurance Group, „Business Travel Outlook 2026, Wie man eine neue Ära der Disruption navigiert,” Zurich Insurance Group, zurich.com.. Dieselbe Umfrage ergab, dass 58 % der Befragten der Meinung waren, ihre Arbeitgeber könnten mehr zum Schutz der Reisendensicherheit tun. Diese Erwartungen machen den Reiseschutz für Entscheidungen in den Bereichen Personalwesen, Risikomanagement und Beschaffung relevant. Zurich berichtete, dass Luftambulanz-Evakuierungen in der Regel 150.000 USD übersteigen, während komplexe Fälle 1 Million USD überschreiten können. Arbeitgeber, die diese Kosten nicht absorbieren können, haben einen Grund, sowohl das Versicherungslimit als auch die operative Assistance zu prüfen, die im Rahmen einer Police verfügbar ist.
Steigende Nachfrage nach umfassendem Unternehmensreiseschutz und Assistance-Dienstleistungen
Der Markt für Geschäftsreiseversicherungen spiegelt auch die Nachfrage nach Policen wider, die mehrere reisebezogene Absicherungen in einem einzigen Programm zusammenfassen. Krankheitskosten, Evakuierung, Reiseunterbrechung und Unterstützungsleistungen können wichtig sein, wenn ein Arbeitgeber Mitarbeiter an mehrere Reiseziele entsendet. Eine umfassendere Police kann Arbeitgebern helfen, separate Regelungen für routinemäßige Störungen und schwerwiegende Notfälle zu vermeiden. Umfassende Programme sind besonders relevant für Organisationen mit häufigen grenzüberschreitenden Entsendungen und unterschiedlichen Risikoprofilen der Reisenden. Sie ermöglichen es Arbeitgebern auch, einen einheitlicheren Schutzstandard für alle Mitarbeitergruppen anzuwenden. Diese Präferenz unterstützt Produkte, die Versicherungsschutz mit Assistance kombinieren, die während einer Reise aktiviert werden kann.
Digitalisierung des Vertriebs und der Policenverwaltung in der Geschäftsreiseversicherung
Der digitale Vertrieb erweitert die Möglichkeiten, mit denen der Markt für Geschäftsreiseversicherungen kleinere Unternehmen und gelegentliche Unternehmensreisende erreicht. Chubb lancierte Travel Pro im Oktober 2025 als parametrisches Reiseschutz-Paket, das über Chubb Studio in die Buchungsabläufe von Fluggesellschaften und Online-Reisebüros integriert werden kann[3]Chubb Limited, „Chubb lanciert Travel Pro, einen neuen digitalen Schutz für Reiseunterbrechungen,” Chubb News, news.chubb.com.. Das Produkt bietet automatische Schadenregulierung für Ereignisse wie Verspätungen, Gepäckstörungen, Wetterereignisse und medizinische Notfälle. Der Buchungspfad-Vertrieb kann die Schritte zur Ausstellung einer Deckung reduzieren und den Schutz während der Reiseplanung sichtbar machen. Die digitale Policenverwaltung kann Reisenden auch einen schnelleren Zugang zu Policendokumenten und Assistance-Details ermöglichen. Der Ansatz ist am nützlichsten, wenn digitale Prozesse klar bleiben und Reisende die Grenzen des angebotenen Versicherungsschutzes verstehen. Er gibt Versicherern einen weiteren Weg, Käufer zu bedienen, die für jede Reise möglicherweise keinen traditionellen Makler nutzen.
Analyse der Hemmnisse*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Kosten für umfassenden Versicherungsschutz und Hochrisikodeckung | -1.0% | Global, mit der stärksten Auswirkung auf kleine und mittelständische Unternehmen und Schwellenmärkte | Kurzfristig (≤ 2 Jahre) |
| Deckungsausschlüsse und Policenkomplexität | -0.9% | Global, mit größerer Auswirkung in Hochrisikozielen | Mittelfristig (2–4 Jahre) |
| Begrenzte Bekanntheit und Akzeptanz bei kleinen und mittelständischen Unternehmen | -0.6% | Aufstrebende Märkte im asiatisch-pazifischen Raum, Lateinamerika, der Nahe Osten und Afrika | Mittelfristig (2–4 Jahre) |
| Regulatorische und grenzüberschreitende Compliance-Komplexität | -0.3% | Europa, der asiatisch-pazifische Raum und Märkte mit intransparenten Zulassungsrahmen | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Hohe Kosten für umfassenden Versicherungsschutz und Hochrisiko-Geschäftsreisedeckung
Die Erschwinglichkeit von Prämien ist eine direkte Hürde für kleinere Organisationen im Markt für Geschäftsreiseversicherungen. Kleine und mittelständische Unternehmen reisen möglicherweise nicht häufig genug, um ein umfassendes Jahresprogramm als notwendige Betriebskosten zu betrachten. Umfassender Schutz kann medizinische Evakuierung, politische Evakuierung und Unterbrechungsleistungen umfassen, was die Genehmigung des Programms unter engen Budgets erschweren kann. Die durchschnittlichen Kosten einer Geschäftsreise betrugen im Jahr 2025 1.128 USD, sodass Arbeitgeber sowohl einem höheren potenziellen Verlustrisiko als auch einer stärkeren Ausgabenprüfung ausgesetzt sind[4]Globale Geschäftsreiseausgaben sollen 2025 inmitten von Handelspolitikunsicherheit und wirtschaftlichem Risiko 1,57 Billionen USD erreichen, laut neuer GBTA-Prognose – Global Business Travel Association – GBTA. Modulare und Pay-per-Trip-Optionen können die Bewertung von Deckungen für Organisationen mit weniger vorhersehbaren Reisen erleichtern. Eine klare Erläuterung der Unterschiede zwischen formalem Unternehmensversicherungsschutz und grundlegenden Zahlungskartenleistungen ist ebenfalls wichtig bei der Kaufentscheidung.
Deckungsausschlüsse und Komplexität in Geschäftsreiseversicherungspolicen
Policenkomplexität kann das Vertrauen von Käufern einschränken, die den Markt für Geschäftsreiseversicherungen bewerten. Arbeitgeber müssen verstehen, wie Bedingungen auf Stornierung, medizinische Ereignisse, Sicherheitsrisiken und Reisen in verschiedene Rechtssysteme angewendet werden. Krieg, zivile Unruhen und Einreiseverweigerungsklauseln können größere Aufmerksamkeit erhalten, wenn Unternehmen Reisen zu Zielen mit sich ändernden Bedingungen planen. Unklare Policensprache kann eine Lücke zwischen den Erwartungen eines Käufers und dem tatsächlichen Leistungsumfang der Police schaffen. Versicherer können diese Reibung reduzieren, indem sie Kunden Zusammenfassungen in verständlicher Sprache und klare Erläuterungen zu zielspezifischen Anforderungen bereitstellen. Makler bleiben ebenfalls relevant, wenn ein Unternehmen Hilfe beim Vergleich von Deckungslimits, Ausschlüssen und verfügbaren Erweiterungen benötigt.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Versicherungsschutz: Jahrespolicen treiben die Standardisierung von Unternehmensprogrammen voran
Die Jahres-Mehrfachreise-Reiseversicherung entfiel im Jahr 2025 auf 69,9 % des Marktanteils der Geschäftsreiseversicherung und ist damit das führende Format. Multinationale Arbeitgeber nutzen häufig pauschale Jahresprogramme, um anspruchsberechtigte Mitarbeiter über eine einzige Rahmenpolice abzusichern. Diese Struktur reduziert den Verwaltungsaufwand pro Reise und kann einen einheitlichen Schutz über verschiedene Buchungsmuster hinweg aufrechterhalten. Große Käufer vergleichen üblicherweise Preis, Servicekapazität und die Fähigkeit, Reisen über verschiedene Rechtssysteme hinweg zu unterstützen. Jahres-Mehrfachreise-Policen bleiben daher wichtig für Versicherer, die Unternehmenskonten anstreben, und für Makler, die formelle Beschaffungsverfahren verwalten.
Die Einzelreise-Reiseversicherung wird bis 2031 voraussichtlich mit einer CAGR von 7,1 % wachsen, der schnellsten Rate innerhalb des Versicherungsschutzsegments. Das Format eignet sich für gelegentliche Geschäftsreisende und Organisationen, die kein ausreichendes Reisevolumen für eine Mehrfachreise-Vereinbarung haben. Es kann auch unabhängige Fachleute ansprechen, die für Kundenaufträge reisen und eine Deckung für eine definierte Reise benötigen. Digitale Buchungspfad-Angebote machen den Einzelreiseschutz zugänglicher, wenn eine Reise bestätigt wird. Die Marktgröße der Geschäftsreiseversicherung wird durch die Nachfrage sowohl bei gelegentlichen als auch bei häufigen Reisemustern gestützt, wobei Einzelreise- und Jahres-Mehrfachreise-Policen komplementäre Bedürfnisse bedienen, anstatt direkt zu konkurrieren.


Nach Deckungsart: Medizinische Evakuierung sichert Umsatz, geopolitische Extraktion beschleunigt sich
Krankheitskosten, Evakuierung und Rückführung entfielen im Jahr 2025 auf 53,5 % des Marktanteils der Geschäftsreiseversicherung nach Deckungsart. Die Kategorie wird durch die potenziellen Kosten schwerwiegender medizinischer Ereignisse außerhalb des Heimatorts eines Mitarbeiters gestützt. Zurich erklärte, dass Luftambulanz-Evakuierungen in der Regel 150.000 USD übersteigen und dass komplexe Fälle 1 Million USD überschreiten können. Reisestornierung, -unterbrechung, -verzögerung und verpasste Abflüge sind weitere wichtige Kategorien, da Reiseunterbrechungen mehrere Reisende betreffen können. Gepäck, Geld, Dokumente, Geschäftsausstattung, Personenunfall und Unfalltod & Verstümmelung vervollständigen das breitere Deckungsportfolio.
Politische und sicherheitsbedingte Evakuierung sowie andere im Geltungsbereich enthaltene Erweiterungen werden bis 2031 voraussichtlich mit einer CAGR von 10,3 % wachsen, der schnellsten Rate unter den Deckungskategorien. Die Kategorie spiegelt die Arbeitgebernachfrage nach Schutz vor komplexeren Sicherheitsbedingungen bei grenzüberschreitenden Reisen wider. Sie unterscheidet sich von der routinemäßigen medizinischen Erstattung, da sie Echtzeit-Informationen, koordinierten Transport und Sicherheitsunterstützung erfordern kann. Sich ändernde geopolitische Bedingungen machen es für Käufer wichtig zu beurteilen, ob Policen relevante Erweiterungen enthalten und die anwendbaren Auslöser zu verstehen. Die Marktgröße der Geschäftsreiseversicherung wird zunehmend durch Policen gestützt, die neben der traditionellen Entschädigung stärker auf Assistance und koordinierte Reaktion setzen.
Nach Anwendung: Internationale Reisen dominieren bei Prämien, inländische Reisen werden formalisiert
Internationale Geschäftsreisen entfielen im Jahr 2025 auf 68,3 % des Marktanteils der Geschäftsreiseversicherung nach Anwendung. Grenzüberschreitende Entsendungen umfassen häufig längere Reisezeiträume, höhere versicherte Werte und komplexere medizinische oder Evakuierungsanforderungen. IATA verzeichnete im Jahr 2025 109,7 Millionen internationale Passagiere in der Premium-Klasse, ein Anstieg von 4,5 % gegenüber dem Vorjahr. Nordamerika hatte einen Premium-Klasse-Anteil von 10,4 % an den Gesamtpassagieren, was auf eine erhebliche Basis hochwertiger Unternehmensreisen hindeutet. GBTA berichtete, dass 42 % der Geschäftsreisenden typischerweise in Premium-Klassen reisen.
Inländische Geschäftsreisen werden zwischen 2026 und 2031 voraussichtlich mit einer CAGR von 7,2 % wachsen, der schnellsten Rate innerhalb des Anwendungssegments. Arbeitgeber wenden Fürsorgepflicht-Praktiken zunehmend auch auf Reisen innerhalb des Heimatlandes eines Mitarbeiters sowie auf internationale Entsendungen an. Dies ist besonders relevant in großen Ländern, wo interne Unternehmensreisen häufig sind und große Entfernungen umfassen können. Formelle Versicherungsprogramme können einen einheitlicheren Ansatz zum Mitarbeiterschutz bei inländischen und internationalen Reisen bieten. Die Marktgröße der Geschäftsreiseversicherung kann sich daher ausweiten, wenn Arbeitgeber bestehende Reisestandards auf inländische Reisen ausweiten.
Nach Vertriebskanal: Makler behalten Komplexitätsprämie, Buchungspfad-Kanäle beschleunigen sich
Versicherungsmakler und -vertreter hielten im Jahr 2025 einen Marktanteil von 46,7 % an der Geschäftsreiseversicherung nach Vertriebskanalsegment, was ihre Rolle bei der Gestaltung, Verhandlung und Verwaltung von Unternehmensreiseprogrammen widerspiegelt, die sich über mehrere Länder und Versicherer erstrecken können. Makler können Genehmigungen für Hochrisikoziele, Schadeneskalation und Vergleiche spezialisierter Policenbedingungen unterstützen. Ihre Beratungsrolle bleibt wertvoll, wenn Kunden politische Evakuierung, Reaktion auf Cybervorfälle oder andere nicht standardmäßige Erweiterungen benötigen. Komplexe multinationale Konten können ein Serviceniveau erfordern, das standardmäßige digitale Kaufprozesse möglicherweise nicht bieten.
Reisemanagementsgesellschaften, Fluggesellschaften, Online-Reisebüros und andere Buchungspfad-Partner werden zwischen 2026 und 2031 voraussichtlich mit einer CAGR von 7,9 % wachsen. Ihr Wachstum wird durch eingebettete Versicherungen unterstützt, die in Unternehmens-Buchungsabläufe integriert sind. Chubbs Travel Pro bietet ein Beispiel durch API-basierten Vertrieb und automatische Regulierungsoptionen. Buchungspfad-Partner können Versicherern helfen, kleine Unternehmen und gelegentliche Reisende zu erreichen, die traditionelle Makler möglicherweise nicht wirtschaftlich bedienen. Die Marktgröße der Geschäftsreiseversicherung wird auch durch diese expandierenden digitalen Vertriebsmodelle gestützt, während Versicherungsverwalter und delegierte Zeichner, Affinity- und Bancassurance-Programme sowie der Direktverkauf durch Versicherer andere Beschaffungsbedürfnisse bedienen.
Geografische Analyse
Nordamerika hielt im Jahr 2025 einen Marktanteil von 34,2 % an der Geschäftsreiseversicherung, gestützt durch die Vereinigten Staaten, wo die Unternehmensreiseausgaben für 2026 auf 423 Milliarden USD prognostiziert werden. Die Region verfügt über ein maklergeführtes Beschaffungsmodell, das den Reiseschutz häufig in umfassendere Unternehmensrisikoprogramme einbettet. Ein etabliertes Fürsorgepflicht-Umfeld unterstützt die Nachfrage nach Policen auch ohne obligatorische Kaufanforderungen. Mexiko trägt durch nearshoring-bedingte grenzüberschreitende Unternehmensreisen bei. Die Nutzung von Firmenkreditkarten erreichte in der Region im Jahr 2025 69 %, während nur die Hälfte der Karteninhaber verpflichtet war, die Karten für Dienstreisen zu verwenden, was Maklern Raum lässt, Lücken im Reiseschutz zu identifizieren.
Europa bleibt ein bedeutendes Umsatzgebiet für den Markt für Geschäftsreiseversicherungen aufgrund des dichten grenzüberschreitenden Reiseverkehrs zwischen europäischen Ländern. GBTA prognostiziert die europäischen Geschäftsreiseausgaben für 2026 auf 389,9 Milliarden EUR (405,5 Milliarden USD) und für 2027 auf 414,5 Milliarden EUR (431,1 Milliarden USD). IATA verzeichnete im Jahr 2025 39,7 Millionen Business- und First-Class-Passagiere in Europa und machte es damit zur größten internationalen Premium-Klasse-Reiseregion. DORA und NIS2 prägen, wie europäische Arbeitgeber operative Resilienz und Vorfallmeldung berücksichtigen. Südamerika zeigte ebenfalls steigende Unternehmensreisetätigkeit, da IATA im Jahr 2025 ein Wachstum von 22,1 % bei südamerikanischen Premium-Klasse-Passagieren verzeichnete, den höchsten regionalen Zuwachs.
Der asiatisch-pazifische Raum wird zwischen 2026 und 2031 voraussichtlich mit einer CAGR von 8,0 % wachsen, der schnellsten geografischen Rate im Markt für Geschäftsreiseversicherungen. Die Unternehmensreiseausgaben in der Region werden für 2026 auf 701 Milliarden USD prognostiziert, was mehr als 40 % der globalen Ausgaben entspricht. Australien, Südkorea und Japan werden für 2026 voraussichtlich ein Ausgabenwachstum von 11,5 %, 11,3 % bzw. 10,0 % verzeichnen. Indien und Südostasien bauen größere Volumina versicherbarer Unternehmensreisen auf. Die Marktgröße der Geschäftsreiseversicherung wird durch diese expandierenden Reiseströme gestützt, obwohl die Wachstumsaussichten je nach Markt variieren. Der Nahe Osten und Afrika sehen sich unterschiedlichen Bedingungen gegenüber, da GBTA erwartet, dass das Geschäftsreisevolumen im Nahen Osten im Jahr 2026 aufgrund regionaler Konflikte um 12,3 % zurückgehen wird.

Wettbewerbslandschaft
Der Markt für Geschäftsreiseversicherungen weist eine fragmentierte Konzentration unter globalen Versicherern mit Skalierung in Vertrieb, Assistance-Betrieb und Rückversicherung auf. Allianz Partners, Zurich Cover-More, Chubb, Generali Global Assistance und AXA Partners haben etablierte Positionen im Unternehmensreiseschutz. Ihre Leistungsfähigkeit beruht auf 24/7-Assistance-Zentren und der Fähigkeit, große Kundenprogramme länderübergreifend zu unterstützen. Zurich schloss im Dezember 2024 die Übernahme des globalen Privatreiseversicherungsgeschäfts von AIG für 600 Millionen USD ab, einschließlich Travel Guard. Der kombinierte Betrieb bediente jährlich mehr als 20 Millionen Kunden über 200 Vertriebspartner und hatte jährliche gebuchte Bruttoprämien von rund 2 Milliarden USD.
Führende Unternehmen verfolgen unterschiedliche Betriebsmodelle innerhalb des Marktes für Geschäftsreiseversicherungen. Chubb hat sich auf eingebettete parametrische Produkte über Chubb Studio konzentriert, einschließlich der Einführung von Travel Pro im Oktober 2025. Tokio Marine gab im März 2026 eine strategische Partnerschaft mit Berkshire Hathaway bekannt, im Rahmen derer Berkshire Hathaway einen Anteil von 2,49 % für 1,8 Milliarden USD erwarb. Die Partnerschaft identifizierte kollaborative globale Fusions- und Übernahmeaktivitäten in der Rückversicherung und im Versicherungsbereich, wobei Australien und Kanada zu den Prioritätsgebieten gehören. Sompo schloss im Februar 2026 die Übernahme von Aspen Insurance für 3,5 Milliarden USD ab und erweiterte damit seine internationale Gewerbe- und Rückversicherungsplattform.
Der Markt für Geschäftsreiseversicherungen bietet Chancen bei einfacheren Produkten für kleine Unternehmen und bei Dienstleistungen, die Schutz, Reisedaten und Evakuierungsunterstützung kombinieren. Der Buchungspfad-Vertrieb kann Anbietern helfen, Reisende zu bedienen, die für jede Reise keinen Makler nutzen. Größere Versicherer haben einen Vorteil bei der globalen Assistance-Kapazität, während digitale Anbieter bei unkomplizierten Kauf- und Schadenerfahrungen konkurrieren können. Mittelgroße regionale Versicherer können einem größeren Druck ausgesetzt sein, wenn sie weder globale Reichweite noch digitale Effizienz erreichen können. Policenklarheit bleibt ein Wettbewerbsfaktor, da Unternehmenskäufer Ausschlüsse und Erweiterungen bei der Bewertung von Reiserisiken genauer vergleichen.
Marktführer der Geschäftsreiseversicherungsbranche
Allianz SE
American International Group, Inc.
AXA S.A.
Zurich Insurance Group Ltd.
Chubb Limited
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert

Aktuelle Branchenentwicklungen
- August 2026: Travel Guard Singapur schloss seinen Zeichnungsübergang zu Zurich Insurance Group nach Zurichs Übernahme des globalen Privatreisegeschäfts von AIG für 600 Millionen USD im Dezember 2024 ab. Das überarbeitete Produktangebot unter Travel Guard Direct bietet bis zu 2 Millionen SGD (1,48 Millionen USD) an Auslandskrankenversicherungsschutz und unbegrenzte Notfallevakuierung bei Premium-Tarifen, was Zurich Cover-Mores Absicht signalisiert, im asiatisch-pazifischen Raum bei der Leistungstiefe zu konkurrieren.
- März 2026: Berkshire Hathaway gab eine strategische Partnerschaft mit Tokio Marine Holdings bekannt und erwarb einen Anteil von ca. 2,49 % für 1,8 Milliarden USD. Die Partnerschaft zielt auf kollaborative globale Fusionen und Übernahmen in der Rückversicherung und im Versicherungsbereich ab, wobei Australien und Kanada als vorrangige Expansionsmärkte für Tokio Marines internationale Wachstumsambitionen identifiziert wurden.
- Februar 2026: Sompo Holdings schloss die Übernahme von Aspen Insurance für 3,5 Milliarden USD ab und erweiterte damit seine Rückversicherungskapazität und internationale Gewerbe-Plattform erheblich. Sompos Auslands-Versicherungs- und Rückversicherungsumsatz stieg im Geschäftsjahr 2025 um 9,6 % auf 15 Milliarden USD, und die Aspen-Integration soll das Wachstum der Nicht-Inlandsumsätze im Geschäftsjahr 2026 beschleunigen.
- Oktober 2025: Chubb lancierte Travel Pro auf dem World Aviation Festival in Lissabon, ein parametrisches, digital-first Reiseversicherungspaket, das über eine API in die Buchungsabläufe von Fluggesellschaften und Online-Reisebüros über Chubb Studio® eingebettet ist. Travel Pro bietet automatische Schadenregulierung für Flugverspätungen, Gepäckstörungen, widrige Wetterbedingungen und medizinische Notfälle, zahlbar über Flugmeilen, Lounge-Zugang, virtuelle Karten oder Lastschrift.


Berichtsumfang des globalen Marktes für Geschäftsreiseversicherungen
| Einzelreise-Reiseversicherung |
| Jahres-Mehrfachreise-Reiseversicherung |
| Krankheitskosten, Evakuierung und Rückführung |
| Reisestornierung, -unterbrechung, -verzögerung und verpasster Abflug |
| Gepäck, Geld, Dokumente und Geschäftsausstattung |
| Personenunfall / Unfalltod und Verstümmelung |
| Politische / sicherheitsbedingte Evakuierung und andere im Geltungsbereich enthaltene Reisepolicen-Erweiterungen |
| Inländische Geschäftsreisen |
| Internationale Geschäftsreisen |
| Direktverkauf durch Versicherer |
| Versicherungsmakler und -vertreter |
| Versicherungsverwalter, Deckungsinhaber und andere delegierte Zeichner |
| Reisemanagementsgesellschaften, Fluggesellschaften, Online-Reisebüros und andere Buchungspfad-Partner |
| Affinity-, Firmenkreditkarten- und Bancassurance-Programme |
| Nordamerika | Vereinigte Staaten |
| Kanada | |
| Mexiko | |
| Südamerika | Brasilien |
| Argentinien | |
| Übriges Südamerika | |
| Europa | Vereinigtes Königreich |
| Deutschland | |
| Frankreich | |
| Italien | |
| Spanien | |
| Übriges Europa | |
| Asiatisch-pazifischer Raum | China |
| Japan | |
| Indien | |
| Südkorea | |
| Australien | |
| Indonesien | |
| Thailand | |
| Malaysia | |
| Singapur | |
| Vietnam | |
| Übriger asiatisch-pazifischer Raum | |
| Naher Osten und Afrika | Saudi-Arabien |
| Vereinigte Arabische Emirate | |
| Türkei | |
| Südafrika | |
| Ägypten | |
| Übriger Naher Osten und Afrika |
| Nach Versicherungsschutz | Einzelreise-Reiseversicherung | |
| Jahres-Mehrfachreise-Reiseversicherung | ||
| Nach Deckungsart | Krankheitskosten, Evakuierung und Rückführung | |
| Reisestornierung, -unterbrechung, -verzögerung und verpasster Abflug | ||
| Gepäck, Geld, Dokumente und Geschäftsausstattung | ||
| Personenunfall / Unfalltod und Verstümmelung | ||
| Politische / sicherheitsbedingte Evakuierung und andere im Geltungsbereich enthaltene Reisepolicen-Erweiterungen | ||
| Nach Anwendung | Inländische Geschäftsreisen | |
| Internationale Geschäftsreisen | ||
| Nach Vertriebskanal | Direktverkauf durch Versicherer | |
| Versicherungsmakler und -vertreter | ||
| Versicherungsverwalter, Deckungsinhaber und andere delegierte Zeichner | ||
| Reisemanagementsgesellschaften, Fluggesellschaften, Online-Reisebüros und andere Buchungspfad-Partner | ||
| Affinity-, Firmenkreditkarten- und Bancassurance-Programme | ||
| Nach Geografie | Nordamerika | Vereinigte Staaten |
| Kanada | ||
| Mexiko | ||
| Südamerika | Brasilien | |
| Argentinien | ||
| Übriges Südamerika | ||
| Europa | Vereinigtes Königreich | |
| Deutschland | ||
| Frankreich | ||
| Italien | ||
| Spanien | ||
| Übriges Europa | ||
| Asiatisch-pazifischer Raum | China | |
| Japan | ||
| Indien | ||
| Südkorea | ||
| Australien | ||
| Indonesien | ||
| Thailand | ||
| Malaysia | ||
| Singapur | ||
| Vietnam | ||
| Übriger asiatisch-pazifischer Raum | ||
| Naher Osten und Afrika | Saudi-Arabien | |
| Vereinigte Arabische Emirate | ||
| Türkei | ||
| Südafrika | ||
| Ägypten | ||
| Übriger Naher Osten und Afrika | ||


Im Bericht beantwortete Schlüsselfragen
Welchen prognostizierten Wert wird die Geschäftsreiseversicherung bis 2031 erreichen?
Der Sektor wird bis 2031 voraussichtlich einen Wert von 11,07 Milliarden USD erreichen, ausgehend von 8,32 Milliarden USD im Jahr 2026 bei einer CAGR von 5,9 %.
Welche Art von Geschäftsreiseversicherung hat den größten Marktanteil?
Die Jahres-Mehrfachreise-Reiseversicherung führte den Versicherungsschutz mit einem Anteil von 69,9 % im Jahr 2025 an.
Welche Deckungsart wächst für Unternehmensreisende am schnellsten?
Politische und sicherheitsbedingte Evakuierung sowie andere im Geltungsbereich enthaltene Erweiterungen werden zwischen 2026 und 2031 voraussichtlich mit einer CAGR von 10,3 % wachsen.
Warum kaufen Arbeitgeber Unternehmensreiseschutz?
Arbeitgeber nutzen ihn, um medizinische Notfälle, Evakuierungsbedarf, Reiseunterbrechungen und Fürsorgepflichten gegenüber reisenden Mitarbeitern abzudecken.
Welche Region wächst beim Reiseschutz am schnellsten?
Der asiatisch-pazifische Raum wird zwischen 2026 und 2031 voraussichtlich mit einer CAGR von 8,0 % wachsen, gestützt durch Unternehmensreiseausgaben, die für 2026 auf 701 Milliarden USD prognostiziert werden.
Wie erreichen Versicherer kleine Geschäftsreisende?
Anbieter nutzen Buchungspfad-Vertrieb, eingebettete Angebote, modulare Deckungen und digitale Schadenprozesse, um kleinere Unternehmen und gelegentliche Reisende zu erreichen.
Seite zuletzt aktualisiert am:



