
Marktgröße und Marktanteil für Glaskernsubstrate
Marktübersicht
| Studienzeitraum | 2022 - 2032 |
|---|---|
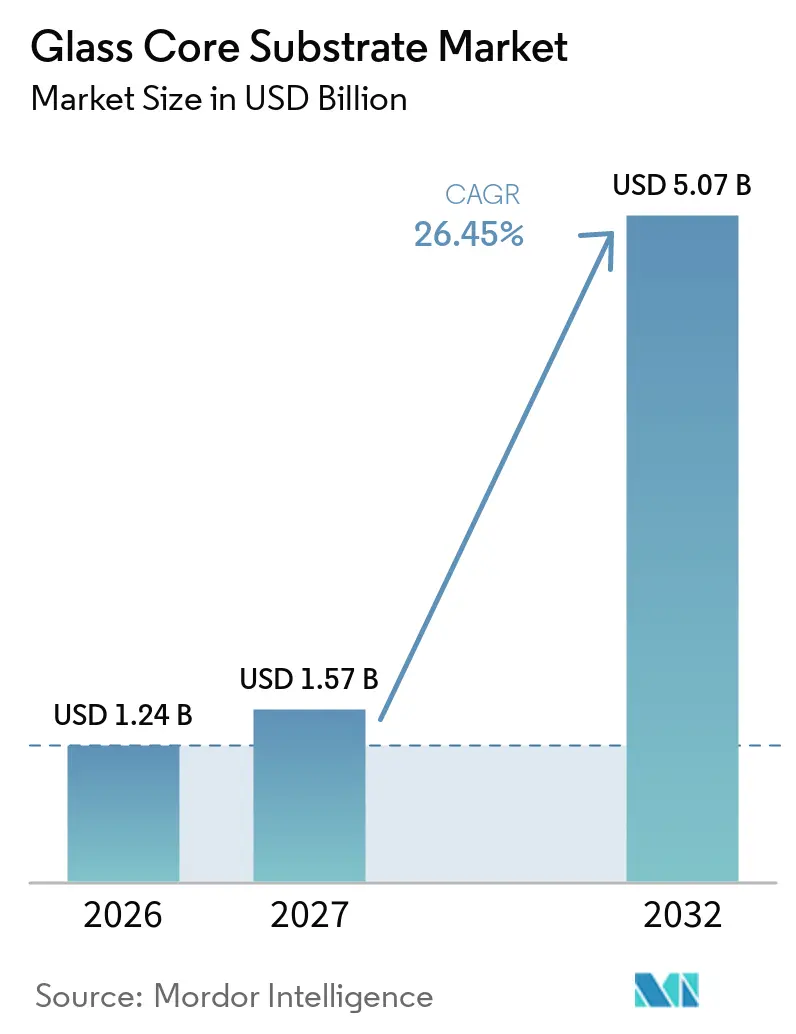
| Marktgröße (2027) | 1.57 Milliarden US-Dollar |
| Marktgröße (2032) | 5.07 Milliarden US-Dollar |
| Wachstumsrate (2027 - 2032) | 26.45 % |
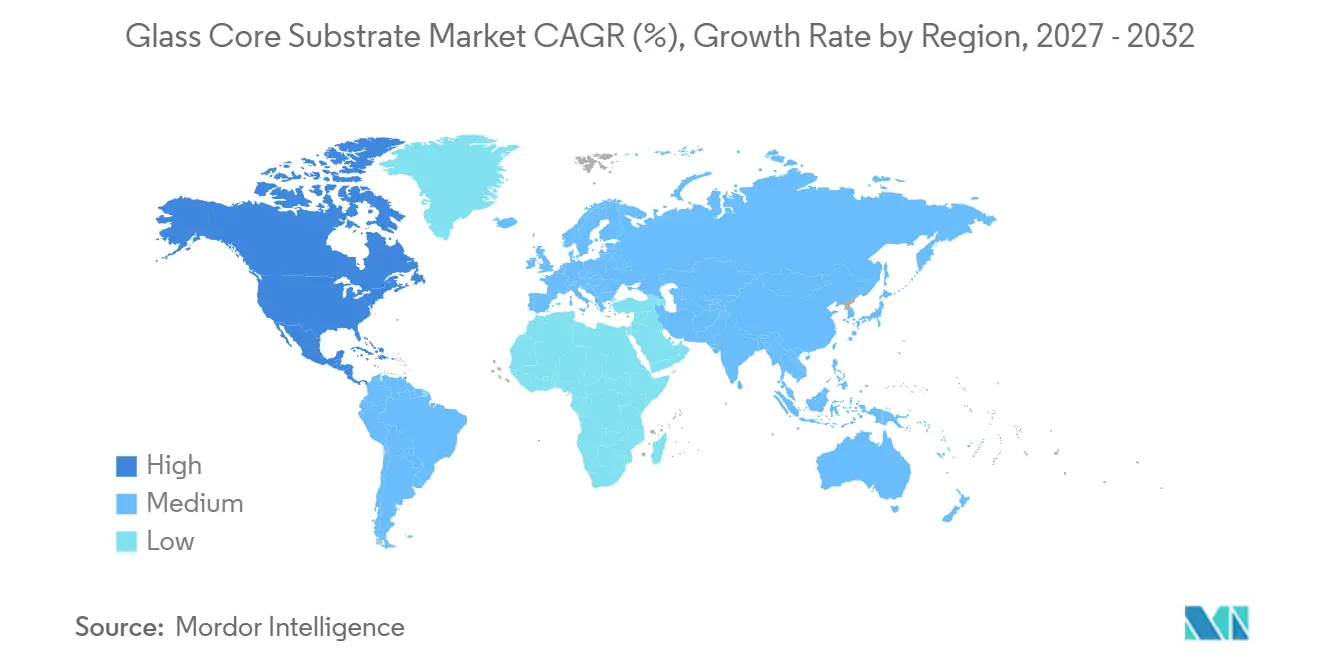
| Schnellstwachsender Markt | Nordamerika |
| Größter Markt | Asien-Pazifik |
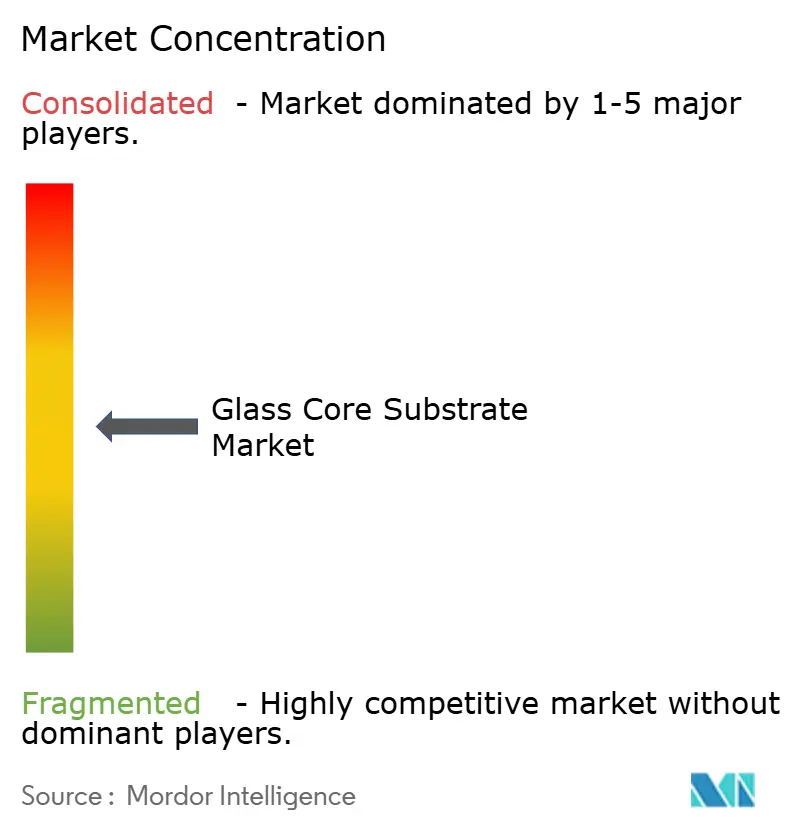
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse für Glaskernsubstrate von Mordor Intelligence
Die Marktgröße für Glaskernsubstrate wurde im Jahr 2026 auf 1,24 Milliarden USD geschätzt und soll von 1,57 Milliarden USD im Jahr 2027 auf 5,07 Milliarden USD bis 2032 wachsen, bei einer CAGR von 26,45 % während des Prognosezeitraums (2027–2032). Das Wachstum im Markt für Glaskernsubstrate spiegelt den Bedarf an flacheren, dimensional stabilen Substraten wider, da KI-Beschleunigerpakete mehr Dies und Hochbandbreitenspeicher in größeren Paketflächen integrieren, was den Druck auf jede Schicht der Verpackungslieferkette erhöht, Präzision im großen Maßstab aufrechtzuerhalten. Organische Kerne sind zunehmend mit Verwölbungs- und Überlagerungsgrenzen konfrontiert, wenn die Paketabmessungen steigen, was Glas zu einer praktischen Option für fortschrittliche Umverteilungsschichten macht, wenn Designer eine engere Die-Platzierung, zuverlässige Ausrichtung, stabiles Paketverhalten über thermische Verarbeitungsschritte hinweg und vorhersehbare Leistung während der Montage benötigen. Die Panelverarbeitung bietet dem Markt für Glaskernsubstrate auch einen Weg zu einer besseren Materialnutzung und niedrigeren Paketkosten im großen Maßstab, da große Formate mehrere Pakete durch die Bildung von Durchgangsglasvias (TGV), Kupferfüllung, Umverteilungsschicht-Musterung und Inspektion innerhalb desselben Produktionszyklus führen können, wodurch der Bedarf an wiederholten Einrichtungen reduziert wird. Der Wettbewerb hängt vom Zugang zu Glas mit niedrigem thermischen Ausdehnungskoeffizienten, Produktionsausbeuten und erfolgreicher Kundenqualifizierung ab, und nicht allein von der Endnutzernachfrage, da der Aufbau neuer Schmelzkapazitäten Zeit erfordert und Zuverlässigkeitsnachweise für jede Kundenanwendung, jedes Paketdesign und jede Betriebsumgebung entwickelt werden müssen. Der kommerzielle Zeitplan bleibt ungewiss, da die Prozessreife von TGV und die Kundenadoption eine breite Produktion bis 2029 oder später verschieben könnten. Die Lücke zwischen der zugesagten KI-Nachfrage und dem qualifizierten Angebot bedeutet, dass kurzfristige Gewinne von der Ausbeute, dem Zugang zu Materialien, der Prozessgleichmäßigkeit über große Panels hinweg und dem Tempo der Kundengenehmigungen abhängen. Kundenentscheidungen spiegeln ein Gleichgewicht zwischen Materialleistung, Gerätebereitschaft, Qualifizierungsnachweisen, stabilem Angebot, nachgewiesener Fertigungskontrolle und Vertrauen in die langfristige Prozesswiederholbarkeit für hochwertige Pakete wider.
Wichtigste Erkenntnisse des Berichts
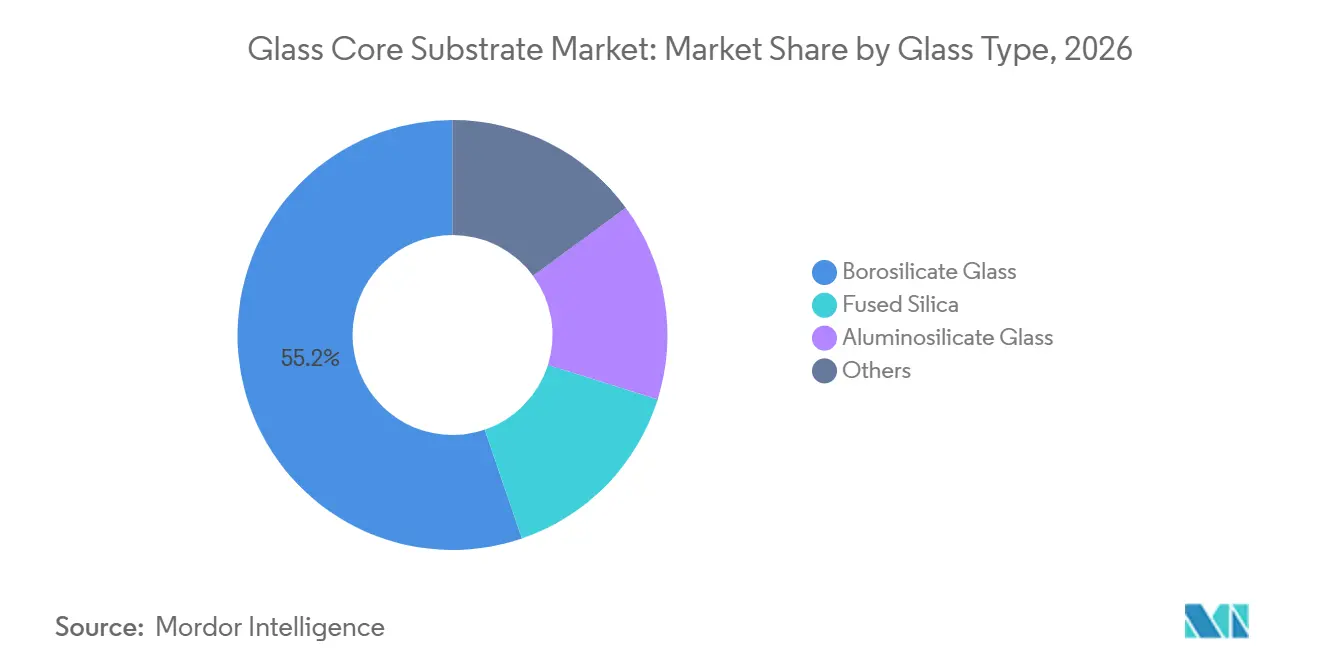
- Nach Glastyp hielt Borosilikatglas im Jahr 2026 einen Marktanteil von 55,23 %, während Aluminosilikatglas bis 2032 mit einer CAGR von 28,57 % wachsen soll.
- Nach Substratformat hielten panelbasierende Glaskernsubstrate im Jahr 2026 einen Marktanteil von 55,72 % und sollen bis 2032 mit einer CAGR von 27,14 % wachsen.
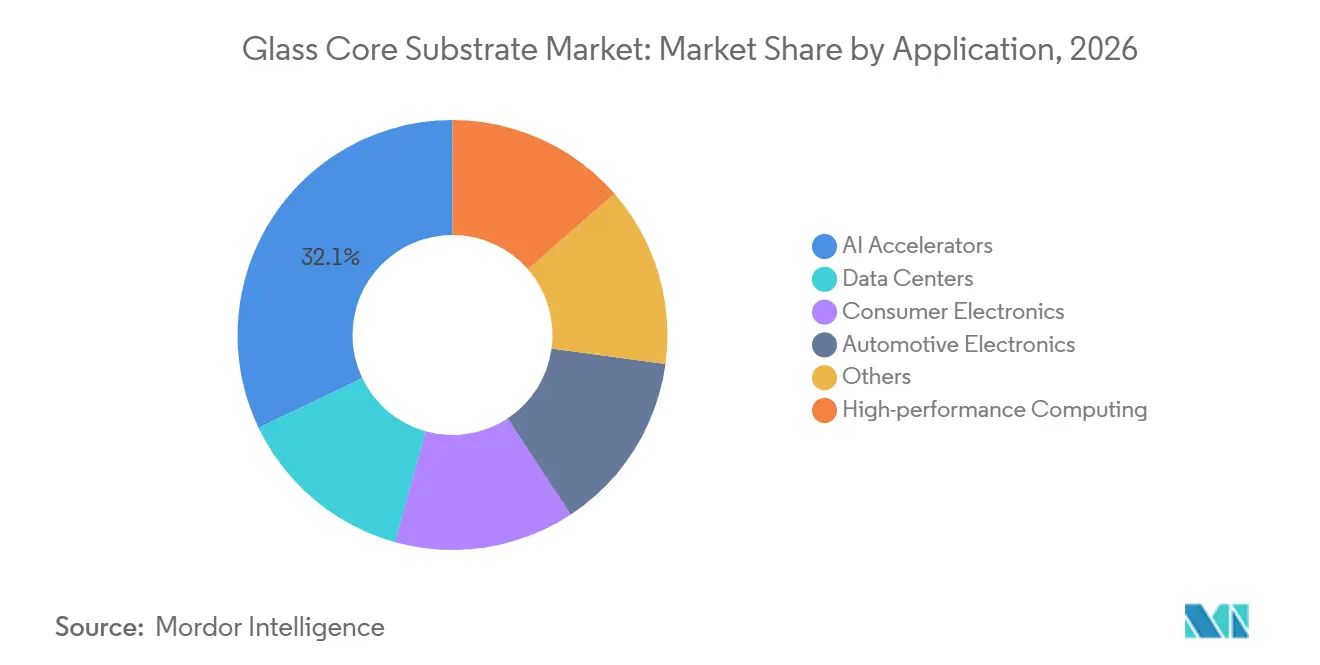
- Nach Anwendung entfielen auf KI-Beschleuniger im Jahr 2026 ein Marktanteil von 32,11 %, während Hochleistungsrechnen bis 2032 mit einer CAGR von 29,62 % expandieren soll.
- Nach Geografie hielt Asien-Pazifik im Jahr 2026 einen Marktanteil von 36,88 %, während Nordamerika bis 2032 mit einer CAGR von 27,94 % expandieren soll.
Hinweis: Die in diesem Bericht angegebenen Marktzahlen basieren auf dem proprietären Schätzrahmen von Mordor Intelligence, der neun Monate an Ist-Daten mit den Prognosen für das vierte Quartal des Basisjahres 2026 kombiniert.
Globale Markttrends und Erkenntnisse für Glaskernsubstrate
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| KI- und HPC-Paketskalierung | +9.0% | Global | Kurzfristig (≤ 2 Jahre) |
| Verwölbungs- und Überlagerungsgrenzen organischer Substrate | +5.5% | Global, konzentriert in APAC-Verpackungszentren | Mittelfristig (2–4 Jahre) |
| Wirtschaftlichkeit der Verpackung auf Panelebene | +4.5% | APAC-Kern, Ausweitung auf Nordamerika | Langfristig (≥ 4 Jahre) |
| Nachfrage nach kopaketierter Optik und Hochgeschwindigkeitsverbindungen | +3.5% | Nordamerika und APAC-Rechenzentrumscluster | Langfristig (≥ 4 Jahre) |
| Reifung von Glasmaterial und TGV-Prozess | +2.5% | Global | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
KI- und HPC-Paketskalierung
Der Markt für Glaskernsubstrate reagiert auf KI-Chiphersteller, die Pakete entwerfen, die mehrere Rechen-Dies und Hochbandbreitenspeicherstapel innerhalb eines einzigen Substrats platzieren. Diese Designs erfordern eine enge Ebenheit und dimensionale Kontrolle, die laminierte organische Kerne bei großen Abmessungen nur schwer liefern können, insbesondere wenn Routing-Dichte, Speicherintegration und Paketfläche gemeinsam zunehmen müssen, ohne die Fertigungsausbeute zu verringern. TSMC erklärte, dass Advanced Packaging im Jahr 2025 8 % seines Umsatzes ausmachte und voraussichtlich 2026 10 % übersteigen wird, was darauf hindeutet, dass mehr Halbleiterwert in die Paketarchitektur verlagert wird. Der Markt für Glaskernsubstrate profitiert davon, weil Glas feine Umverteilungsschichten unterstützen kann, während dimensionale Bewegungen über ein großes Paket hinweg begrenzt werden. Die Kosten eines Chip-on-Wafer-on-Substrate (CoWoS)-verpackten Wafers haben sich denen eines 7-nm-Prozessknotens angenähert, was den Fall für Alternativen stärkt, die Dichte nach der Qualifizierung zu geringeren Kosten unterstützen können. NVIDIA und Broadcom evaluieren Glasinterposer- und Glaskern-Roadmaps und verbinden die Substratentwicklung direkter mit der KI-Paketnachfrage.
Verwölbungs- und Überlagerungsgrenzen organischer Substrate
Organische Kerne haben eine mechanische Einschränkung, die mit zunehmender Paketfläche deutlicher wird, da der kumulierte Effekt der Materialbewegung schwerer zu korrigieren ist, nachdem Umverteilungsschichten und Chiplets platziert wurden. Auf der IEEE ECTC 2025 vorgestellte Forschungsergebnisse ergaben, dass Glaskerne im Vergleich zu Alternativen mit organischem Kern eine geringere Verwölbung und eine bessere Positionsgenauigkeit aufwiesen[1]. Diese Leistung unterstützt Leitungs- und Raumabmessungen der Umverteilungsschicht unter 2 µm, während organische Materialien bei den für KI-Chiplets erforderlichen Abmessungen schwerer zu kontrollieren werden. Organische Laminate dehnen sich auch anders aus und ziehen sich anders zusammen als Silizium, sodass die dimensionale Drift mit zunehmender Paketgröße zunimmt. Diese Drift erzwingt konservativere Designregeln und kann die Verbindungsdichte in 2,5D-Architekturen begrenzen. Da sich Via-Abstände unter 50 µm bewegen, könnten engere Verwölbungstoleranzen Glas zu einem praktikableren Weg zur Spezifikationskonformität für fortschrittliche Pakete machen.
Wirtschaftlichkeit der Verpackung auf Panelebene
Im Markt für Glaskernsubstrate ist die Panelverarbeitung wichtig, weil ihr Kostenvorteil eher aus dem Maßstab als allein aus den Glasmaterialeigenschaften resultiert und weil größere Formate jeden Prozessschritt über eine größere nutzbare Paketfläche verteilen können. Die herkömmliche 300-mm-Waferverarbeitung nutzt 45 % der verfügbaren Fläche, während die Großpanelverarbeitung 81 % nutzen kann. Lieferanten bieten jetzt Glas in den Formaten 510 × 515 mm und 550 × 650 mm an, die es ermöglichen, mehrere Pakete in einem einzigen Zyklus durch TGV-Bildung, Metallisierung, Umverteilungsschicht-Musterung und Inspektion zu führen. Dieses Modell verteilt die fixen Verarbeitungskosten auf eine größere nutzbare Fläche, wenn die Paketgrößen zunehmen. Der Markt für Glaskernsubstrate hat daher einen Kostenpfad, der weniger von der eingeschränkten Kapazität bei Siliziuminterposern abhängig ist. SEMI erwartet, dass die Akzeptanz nach 2028 zunehmen wird, wenn mehrere Qualifizierungsprogramme gleichzeitig voranschreiten.
Nachfrage nach kopaketierter Optik und Hochgeschwindigkeitsverbindungen
Kopakettierte Optik ist ein hochwertiger Anwendungsfall für den Markt für Glaskernsubstrate, da Glas elektrische und optische Funktionen innerhalb eines einzigen Pakets kombinieren kann, was Designern ermöglicht, eine engere photonische Integration anzustreben, wenn die Anforderungen an die Datenbewegung steigen. Im Jahr 2026 veröffentlichte Forschungsergebnisse berichteten, dass TGV- und Umverteilungsschichtstrukturen auf Glas Bandbreiten von bis zu 110 GHz und Leitungsdichten von über 500 Leitungen pro mm bei einer 2-µm-Leitungsraumkonfiguration erreichen können. Dieselbe Arbeit berichtete von Wellenleiterausbreitungsverlusten von nur 0,034 dB/cm unter Verwendung von Ionenaustauschverarbeitung. Diese Eigenschaften können eine engere Integration von photonischen und elektronischen Schaltkreisen unterstützen und den Bedarf an separaten photonischen Paketen reduzieren. Für Rechenzentren können geringere Anforderungen an die elektrisch-optische Umwandlung den Leistungsbedarf von Netzwerk-Switches reduzieren. AT&S identifiziert kopakettierte Optik als kurzfristigen kommerziellen Schwerpunkt für sein Glaskernsubstratprogramm.
Analyse der Hemmnisse*
| Hemmnisse | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Hohe Qualifizierungs- und Zuverlässigkeitsanforderungen | -5.5% | Global, mit verstärkten Auswirkungen in Nordamerika und Europa für Automobilendmärkte | Langfristig (≥ 4 Jahre) |
| TGV-, Metallisierungs-, Vereinzelungsausbeuteverluste und Handhabungskomplexität | -4.5% | Global, konzentriert in APAC-Fertigungszentren | Kurzfristig (≤ 2 Jahre) |
| Sprödigkeit, SeWaRe und Handhabungskomplexität | -3.0% | Global | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
Hohe Qualifizierungs- und Zuverlässigkeitsanforderungen
Im Markt für Glaskernsubstrate schaffen Qualifizierungsanforderungen unterschiedliche Adoptionspfade für jeden Endmarkt, da jeder Kunde das Materialverhalten, die Prozesskonsistenz und die Zuverlässigkeit unter seinen eigenen Betriebsbedingungen bewerten muss. Rechenzentrumskunden konzentrieren sich auf Paketkosten, Ausbeute und Designzyklusgeschwindigkeit, sodass ihre Adoption in erster Linie von der Materialbereitschaft abhängt. Automobilkunden erfordern Tests zur Temperaturwechselbeständigkeit, Feuchtigkeits-, Vibrations- und Metallisierungszuverlässigkeit, was die Adoption um 18 bis 36 Monate über Rechenzentrumsprogramme hinaus verlängern kann. Jeder Lieferant muss Qualifizierungsdaten für jeden Kunden und jede Anwendung aufbauen, da Glas ein neues Kernmaterial und keine geringfügige Prozessänderung ist. Dies erhöht die Ingenieurkosten und begünstigt Lieferanten, die dedizierte Zuverlässigkeitsarbeit finanzieren können. Intels lizenzorientierter Ansatz für geistiges Eigentum im Bereich Glaskernsubstrate zeigt auch, dass die Kommerzialisierung nachhaltige Investitionen erfordert, bevor breite Einnahmen erzielt werden können.
Durchgangsglasvias (TGV), Metallisierungs-, Vereinzelungsausbeuteverluste und Handhabungskomplexität
Der Markt für Glaskernsubstrate steht noch vor technischen Hürden beim Bohren von Durchgangsglasvias (TGV), der Kupfermetallisierung, der Glasvereinzelung und der Handhabung, da ein Defekt in jeder Phase die Ausbeute reduzieren und die Großpanelverarbeitung unwirtschaftlich machen kann. Forschungsergebnisse der IEEE Electronic Components and Technology Conference (ECTC) beschrieben SeWaRe als rückseitige Spaltung, die auftritt, wenn laminierte Aufbauschichten die vereinzelte Kante erreichen und sich Spannungen um kleine Oberflächendefekte konzentrieren. Die Forschung ergab, dass ein Rückzugsansatz dieses Reißen verhindern kann, aber Änderungen am Aufbauschichtstapeldesign über die Produktionsabläufe der Lieferanten hinweg erfordert. Die TGV-Bildung auf Panelebene erfordert auch eine enge Ätzgleichmäßigkeit über große Formate hinweg, was die Ausbeitekontrolle erschwert. Eine Überprüfung aus dem Jahr 2025 beschrieb TGV-Durchmesser von 20 µm bis 150 µm auf Panels bis zu 550 × 650 mm und zeigte die Bandbreite der in der Entwicklung befindlichen Prozesse. Arbeiten zur auf maschinellem Lernen basierenden Überlagerungskorrektur deuten ferner darauf hin, dass Produktionsmethoden noch verfeinert werden, um gleichzeitig Genauigkeit und Durchsatz zu erreichen.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Glastyp: Etablierte Chemie führt, Spezialqualitäten beschleunigen
Borosilikatglas hielt im Jahr 2026 55,23 % des globalen Umsatzes. Seine Prozesschemie ist in der Halbleiterverpackung gut charakterisiert, und der Markt für Glaskernsubstrate hat sich auf Materialauswahlen gestützt, die Kunden mit größerer Sicherheit qualifizieren können. Sein Profil des thermischen Ausdehnungskoeffizienten eignet sich auch für eine breite Palette von Paket-zu-Leiterplatten (PCB)-Montagebedingungen. SCHOTT und Corning bieten mehrere Produktfamilien in Wafer- und Panelformaten an, was frühen Programmen Zugang zu etablierten Materialoptionen verschafft. Viele frühe Kundenqualifizierungen verwenden Borosilikat, weil es in kommerzieller Reinheit und mit dimensionalen Spezifikationen verfügbar ist. Diese Verfügbarkeit unterstützt die Nachfrage auch dann, wenn ein Kunde keine Premium-Materialleistung benötigt, da die Materialauswahl in frühen Programmen von Vertrautheit, Reinheit, dimensionaler Kontrolle und Zugang zu etablierten Prozessdaten beeinflusst wird. Die führende Position spiegelt daher die Angebotsbereitschaft ebenso sehr wider wie die technische Eignung.
Aluminosilikatglas im Markt für Glaskernsubstrate soll bis 2032 mit einer CAGR von 28,57 % wachsen, unterstützt durch seine mechanische Festigkeit, den niedrigeren thermischen Ausdehnungskoeffizienten und die Kratzfestigkeit. Diese Eigenschaften sind für Automobilelektronik und hochzuverlässige Rechenpakete relevant, die wiederholten Temperaturwechseln ausgesetzt sind. Quarzglas spielt aufgrund seines niedrigen dielektrischen Verlustes in kopaketierter Optik und Millimeterwellen-Hochfrequenz (HF)-Systemen eine kleinere, aber technisch wichtige Rolle. Technisch entwickelte Spezial- und fotosensitive Gläser werden für den Einsatz in eingebetteten Wellenleitern und passiven Komponenten untersucht. Die Glaskernsubstratbranche muss nachweisen, dass die Leistung von Aluminosilikat seine höheren Produktionskosten im großen Maßstab rechtfertigt. Eine schnellere Automobil- und Photoniknachfrage nach 2028 könnte die aktuelle, von Borosilikat dominierte Mischung bis 2031 verschieben.


Nach Substratformat: Panelverarbeitung schreibt Kostenbenchmarks neu
Panelbasierende Glaskernsubstrate hielten im Jahr 2026 einen Anteil von 55,72 % und sollen bis 2032 mit einer CAGR von 27,14 % wachsen. Dasselbe Format unterstützt sowohl den aktuellen Maßstab als auch die zukünftige Expansion, da größere Panels die nutzbare Verarbeitungsfläche erhöhen. Die Verarbeitung von Panels mit 510 × 515 mm oder größer bietet einen Durchsatzvorteil gegenüber 300-mm-Wafern, wenn Produktionslinien konsistente Ausbeuten erzielen. Dieser Vorteil wird bedeutsamer, wenn die Paketabmessungen zunehmen und jedes Panel mehrere hochwertige Pakete trägt. Panelformate unterstützen auch die Stapelverarbeitung von TGV-Bildung, Kupferfüllung, Umverteilungsschichten und Inspektion. Die Marktgröße für Glaskernsubstrate bei Panelsubstraten kann daher sowohl mit einer breiteren Akzeptanz als auch mit zunehmender Paketkomplexität wachsen.
AGC liefert Panels bis zu 550 × 650 mm, und Nippon Electric Glass hat die Musterversorgung für 515 × 510 mm-Substrate unter Verwendung von lasermodifizierten, geätzten oder Kohlendioxidlaser-verarbeiteten Substraten erweitert, was die Material- und Prozessoptionen für den Markt für Glaskernsubstrate verbreitert. Diese Angebote verbreitern die Panelversorgungsbasis und reduzieren die Abhängigkeit von einer einzigen Quelle. Waferbasierendes Glas bleibt nützlich für Qualifizierungsprogramme und Niedrigmengenproduktion, die vorhandene 300-mm-Ausrüstung nutzen können. Es ist auch ein praktischer Ausgangspunkt für Lieferanten ohne Panelverarbeitungsinfrastruktur im Jahr 2026. Wenn sich Panelausbeutedaten aus Pilotlinien ansammeln, könnte der Kostenunterschied zwischen den Formaten die meisten größeren Pakete in Richtung Panelverarbeitung drängen. Der Umsatz im Waferformat kann in absoluten Zahlen noch wachsen, aber sein Anteil am Gesamtumsatz könnte sinken, wenn Panelprogramme in die Produktion eintreten.
Nach Anwendung: KI-Infrastruktur verankert die kurzfristige Nachfrage
KI-Beschleuniger machten im Jahr 2026 32,11 % des Marktanteils für Glaskernsubstrate aus und sind damit der deutlichste kurzfristige Nachfragetreiber für Lieferanten, die in der Lage sind, anspruchsvolle Paketanforderungen zu erfüllen. GPU-, anwendungsspezifische integrierte Schaltkreis (ASIC)- und kundenspezifische Siliziumpackungen erfordern Umverteilungsschichtbreiten unter 2 µm und eine enge Platzierung von Hochbandbreitenspeicher neben Rechen-Dies. Diese Käufer können Qualifizierungskosten während der Vorskalierungsphase absorbieren, da Paketleistung und -dichte kommerziell wertvoll sind. Ihre Bereitschaft, neue Substratplattformen zu qualifizieren, beschleunigt die Entwicklung von Materialien und Prozessen. Hochleistungsrechnen soll bis 2032 mit einer CAGR von 29,62 % wachsen, unterstützt durch KI-Trainingscluster und wissenschaftliche Rechensysteme. Die Rechenzentrumsnachfrage überschneidet sich mit diesem Segment, da Glas eine höhere Verbindungsdichte und die Integration von kopaketierter Optik ermöglicht.
Unterhaltungselektronik und Automobilelektronik stellen längerfristige Chancen für den Markt für Glaskernsubstrate dar. Smartphone- und Wearable-Hersteller benötigen Stückkosten, die nahe an denen reifer organischer Substrate liegen, bevor sie etablierte Hochmengenlieferketten ändern. Automobilpakete müssen Anforderungen an Temperaturwechselbeständigkeit, Feuchtigkeit und Vibration erfüllen, was den kommerziellen Zeitplan trotz des Wertes von Glas für Sensoren für fortschrittliche Fahrerassistenzsysteme (ADAS) und fahrzeuginterne Rechenmodule verlängert. Qualifizierungsaktivitäten für heterogene Integration in Automobilqualität haben begonnen, aber der Einsatz in Serienfahrzeugen bleibt eine mittelfristige Perspektive. Weitere Anwendungen umfassen HF- und Millimeterwellenmodule, 5G- und 6G-Infrastruktur sowie Luft- und Raumfahrtelektronik. Diese Nischen können Premium-Preise unterstützen, wo niedriger dielektrischer Verlust und thermische Stabilität wichtiger sind als die Substratkosten.
Geografische Analyse
Asien-Pazifik hielt im Jahr 2026 36,88 % des Marktanteils für Glaskernsubstrate und bleibt das primäre Zentrum für frühe Produktion und Entwicklung, unterstützt durch eine dichte Basis von Materiallieferanten, Verpackungsunternehmen und Fertigungsexpertise. Japan liefert mehrere Glieder in der Lieferkette, wobei AGC, Nippon Electric Glass und SCHOTT Spezialglas liefern, während Ibiden, Shinko Electric und TOPPAN etablierte Positionen in der Verpackung innehaben. Diese Unternehmen geben der Region eine installierte Basis für den Übergang von organischen Kernen zu Glasformaten. Südkorea erweitert die Kapazität durch das GlaSSEM-Gemeinschaftsunternehmen zwischen Samsung Electro-Mechanics und Dongwoo Fine-Chem, einer Tochtergesellschaft von Sumitomo Chemical. Das Unternehmen hat ein Gesamtinvestitionsvolumen von 480 Milliarden KRW (~0,35 Milliarden USD) und strebt eine Produktion ab der zweiten Hälfte des Jahres 2027 an[2]. Taiwan trägt Kenntnisse in der Großflächenglasherstellung bei, die von der Displayproduktion auf die fortschrittliche Verpackung umgelenkt werden können.
Nordamerika soll bis 2032 mit einer CAGR von 27,94 % wachsen, da der Markt für Glaskernsubstrate eine lokalere Materialien- und Technologiebasis entwickelt. Inländische Kapazitätsprogramme, Glasmaterialfähigkeiten und frühe Führerschaft beim geistigen Eigentum für Glaskernsubstrate unterstützen dieses Wachstum. Corning plant eine Expansion von 315 Millionen USD in Canton, New York, unterstützt durch eine abgeschlossene CHIPS-Programmförderung von 32 Millionen USD für die Produktion von hochreinem Quarzglas und Glas mit ultraniedriger Ausdehnung. Intel hat mehr als 1 Milliarde USD in die Forschung zu Glaskernsubstraten und die Entwicklung der Lieferkette investiert. Seine fortlaufenden Anmeldungen zu TGV-Spannungsreduzierung, Keimschichtabscheidung und mehrschichtigem Glasstapeln deuten auf laufende Forschungsaktivitäten hin, auch wenn sich sein kommerzieller Ansatz weiterentwickelt. Anforderungen an inländische Inhalte könnten Hyperscaler und Verteidigungskunden dazu veranlassen, nordamerikanische Lieferanten zu qualifizieren.
Europa trägt zum Markt für Glaskernsubstrate durch Spezialglas, Laserverarbeitungsanlagen und Forschungsinfrastruktur bei, die die Materialentwicklung und Präzision bei der Fertigung unterstützen. SCHOTT liefert Spezialgläser aus Deutschland, während LPKFs Laser-Induced Deep Etching (LIDE)-Prozess zur Bildung von Vias mit hohem Aspektverhältnis verwendet wird. AT&S treibt die Arbeit an Glaskernsubstraten in seinem Kompetenzzentrum in Leoben im Rahmen des EU-Wichtigen Vorhabens von gemeinsamem europäischem Interesse – Mikroelektronik und Kommunikationstechnologien (IPCEI ME/CT) voran. Diese Rolle gibt Europa Einfluss auf Material- und Prozessfähigkeiten, auch ohne den gleichen Verpackungsmaßstab wie Asien-Pazifik. Südamerika, der Nahe Osten und Afrika haben begrenzte direkte Fertigungsaktivitäten im Markt für Glaskernsubstrate. Ihr Engagement wird wahrscheinlich zunehmen, wenn die Nachfrage nach KI und Cloud-Rechenzentren steigt und sich die Lieferketten über Asien-Pazifik hinaus diversifizieren.

Wettbewerbslandschaft
Der Markt für Glaskernsubstrate ist mäßig fragmentiert über Glasmaterialien, Substratfertigung, Ausrüstung und geistiges Eigentum. Die vorgelagerte Materialstufe ist stärker konzentriert, da Corning, AGC und SCHOTT starke Positionen beim Schmelzen von Glas mit niedrigem thermischen Ausdehnungskoeffizienten und bei der Formulierungsexpertise innehaben, was den Pool qualifizierter Materialquellen begrenzt. Neue Schmelzöfen erfordern eine Vorlaufzeit von 12 bis 18 Monaten, was bedeutet, dass das Angebot nicht schnell auf einen Anstieg der Substratnachfrage reagieren kann. Bevorzugte Vereinbarungen mit großen Glaslieferanten bieten daher einen Wettbewerbsvorteil, der mit der Verarbeitungsfähigkeit vergleichbar ist.
Absolics hält eine frühe Position bei der kommerziellen Qualifizierung. Gleichzeitig signalisiert GlaSSEM, dass Samsung Electro-Mechanics beabsichtigt, eine konkurrierende integrierte Lieferkette im Markt für Glaskernsubstrate aufzubauen, mit dem Ziel, ab der zweiten Hälfte des Jahres 2027 Glaskernsubstrate zu produzieren. Intel hat seinen Fokus auch auf die Lizenzierung eines breiten Portfolios von Durchgangsglasvias (TGV) und geistigem Eigentum für Glaskernsubstrate verlagert. Eine Patentgewährung aus dem Jahr 2026 schützt ein mehrschichtiges Glaskernsubstrat, während separate Anmeldungen Paketstrukturen und Verarbeitungsmethoden abdecken. Dieser Lizenzierungsansatz kann die Eintrittsbarrieren für qualifizierte Prozessoren senken, macht aber auch die Kosten für geistiges Eigentum zu einem wiederkehrenden Bestandteil der Lieferantenökonomie. Es verringert die Wahrscheinlichkeit, dass ein einzelner Prozessor den gesamten Technologiestapel durch proprietäre Methoden allein kontrolliert.
Im Markt für Glaskernsubstrate konkurrieren Lieferanten durch die Sicherung des Materialzugangs, die Verbesserung der Ausbeuten und den Aufbau von Qualifizierungs- und Inspektionsfähigkeiten für die Fertigung im Panelmaßstab, da Kunden eine zuverlässige Lieferung ebenso sorgfältig bewerten wie die technische Leistung. Eine ungenutzte Chance besteht bei kopaketierter Optik, da kein Lieferant eine Glasplattform kommerzialisiert hat, die integrierte optische Wellenleiter mit hochdichter TGV-Metallisierung im Produktionsmaßstab kombiniert. Ausrüstungsanbieter haben ebenfalls Einfluss, da Nassverarbeitung, physikalische Gasphasenabscheidung (PVD)-Keimschichten, Metrologie und Glasvereinzelung das Prozessfenster definieren, das Substratproduzenten zur Verfügung steht. AT&S hat kopakettierte Optik zum Schwerpunkt seines Glaskernsubstratprogramms gemacht und seine Arbeit mit KI-, Hochleistungsrechen- und Photonikanwendungen verknüpft. Nippon Electric Glass erweiterte die Verfügbarkeit von Mustern für große TGV-Glaskernsubstrate und unterstützte die Kundenbewertung laserbasierter Verarbeitungsrouten. Lieferanten, die Zuverlässigkeitsinfrastruktur aufbauen, bevor die Kundennachfrage den Produktionsmaßstab erreicht, werden besser positioniert sein, um lange Qualifizierungszyklen zu erfüllen.
Marktführer in der Glaskernsubstratbranche
-
Corning Incorporated
-
LPKF Laser & Electronics SE
-
Absolics Inc.
-
SAMSUNG ELECTRO-MECHANICS
-
AGC Inc.
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert

Jüngste Branchenentwicklungen
- September 2026: AUO und Corning präsentierten auf der SEMICON Taiwan 2026 ein gemeinsam entwickeltes Glaskernsubstrat im Format 510 × 515 mm. Die Zusammenarbeit kombiniert Cornings Spezialglas in Halbleiterqualität und Präzisionslaser-Via-Bildungstechnologie mit AUOs Expertise in der Großflächenglasherstellung, die durch die LCD-Produktion entwickelt wurde. Kopakettierte Optik wurde als kurzfristiges kommerzielles Anwendungsziel für Glaskernsubstrate identifiziert.
- September 2026: SKC verpflichtete sich, 590 Milliarden KRW (~421 Millionen USD) aus seiner Bezugsrechtsemission 2026 über drei Jahre in sein Glaskernsubstratgeschäft zu investieren. Die Erlöse werden hauptsächlich über seine Absolics-Tochtergesellschaft geleitet, um die Produktionskapazität für Glaskernsubstrate zu erweitern und Qualifizierungsprogramme für KI-Halbleiteranwendungen voranzutreiben.


Globaler Berichtsumfang für den Markt für Glaskernsubstrate
Glaskernsubstrat ist ein grundlegendes Material, das in der Halbleiterverpackung verwendet wird, um integrierte Schaltkreischips mit Leiterplatten (PCBs) zu verbinden und zu montieren, wobei herkömmliche organische Harzkerne ersetzt werden. Das Material bietet dimensionale Stabilität, geringen Signalverlust und hohe Wärmebeständigkeit, was es für fortschrittliche Halbleiterverpackungsanwendungen geeignet macht.
Der Markt für Glaskernsubstrate ist nach Glastyp, Substratformat, Anwendung und Geografie segmentiert. Nach Glastyp ist der Markt in Borosilikatglas, Quarzglas, Aluminosilikatglas und sonstige segmentiert. Nach Substratformat ist der Markt in waferbasierte Glaskernsubstrate und panelbasierte Glaskernsubstrate segmentiert. Nach Anwendung ist der Markt in KI-Beschleuniger, Hochleistungsrechnen, Rechenzentren, Unterhaltungselektronik, Automobilelektronik und sonstige segmentiert. Der Bericht deckt auch die Marktgröße und Prognosen für Glaskernsubstrate in 15 Ländern in den wichtigsten Regionen ab. Die Marktgrößen und Prognosen werden in Wertangaben (USD) bereitgestellt.
| Borosilikatglas |
| Quarzglas |
| Aluminosilikatglas |
| Sonstige |
| Waferbasierte Glaskernsubstrate |
| Panelbasierte Glaskernsubstrate |
| KI-Beschleuniger |
| Hochleistungsrechnen |
| Rechenzentren |
| Unterhaltungselektronik |
| Automobilelektronik |
| Sonstige |
| Asien-Pazifik | China |
| Indien | |
| Japan | |
| Südkorea | |
| Übriges Asien-Pazifik | |
| Nordamerika | Vereinigte Staaten |
| Kanada | |
| Mexiko | |
| Europa | Deutschland |
| Vereinigtes Königreich | |
| Frankreich | |
| Italien | |
| Übriges Europa | |
| Südamerika | Brasilien |
| Argentinien | |
| Übriges Südamerika | |
| Naher Osten und Afrika | Saudi-Arabien |
| Südafrika | |
| Übriger Naher Osten und Afrika |
| Nach Glastyp | Borosilikatglas | |
| Quarzglas | ||
| Aluminosilikatglas | ||
| Sonstige | ||
| Nach Substratformat | Waferbasierte Glaskernsubstrate | |
| Panelbasierte Glaskernsubstrate | ||
| Nach Anwendung | KI-Beschleuniger | |
| Hochleistungsrechnen | ||
| Rechenzentren | ||
| Unterhaltungselektronik | ||
| Automobilelektronik | ||
| Sonstige | ||
| Nach Geografie | Asien-Pazifik | China |
| Indien | ||
| Japan | ||
| Südkorea | ||
| Übriges Asien-Pazifik | ||
| Nordamerika | Vereinigte Staaten | |
| Kanada | ||
| Mexiko | ||
| Europa | Deutschland | |
| Vereinigtes Königreich | ||
| Frankreich | ||
| Italien | ||
| Übriges Europa | ||
| Südamerika | Brasilien | |
| Argentinien | ||
| Übriges Südamerika | ||
| Naher Osten und Afrika | Saudi-Arabien | |
| Südafrika | ||
| Übriger Naher Osten und Afrika | ||


Im Bericht beantwortete Schlüsselfragen
Wie groß ist die aktuelle Marktgröße des Marktes für Glaskernsubstrate?
Die Marktgröße für Glaskernsubstrate wurde im Jahr 2026 auf 1,24 Milliarden USD geschätzt und soll von 1,57 Milliarden USD im Jahr 2027 auf 5,07 Milliarden USD bis 2032 wachsen, bei einer CAGR von 26,45 % während des Prognosezeitraums (2027–2032).
Welcher Glastyp führt die Nachfrage heute an?
Borosilikatglas führte im Jahr 2026 mit einem Anteil von 55,23 % aufgrund seiner etablierten, weit verbreiteten Prozesschemie.
Warum wachsen panelbasierte Substrate schneller als Waferformate?
Große Panels erhöhen die nutzbare Verarbeitungsfläche und können die Stückverarbeitungskosten senken, sobald sich die Produktionsausbeuten stabilisieren.
Welche Anwendungen wachsen am schnellsten?
Hochleistungsrechnen soll bis 2032 mit einer CAGR von 29,62 % wachsen, während KI-Beschleuniger im Jahr 2026 einen Anteil von 32,11 % hielten.


 Ihre Daten sind sicher und werden niemals verkauft oder weitergegeben.
