
ガラスコア基板市場規模とシェア
市場概要
| 調査期間 | 2022 - 2032 |
|---|---|
| 市場規模 (2027) | 1.57 十億米ドル |
| 市場規模 (2032) | 5.07 十億米ドル |
| 成長率 (2027 - 2032) | 26.45 % |
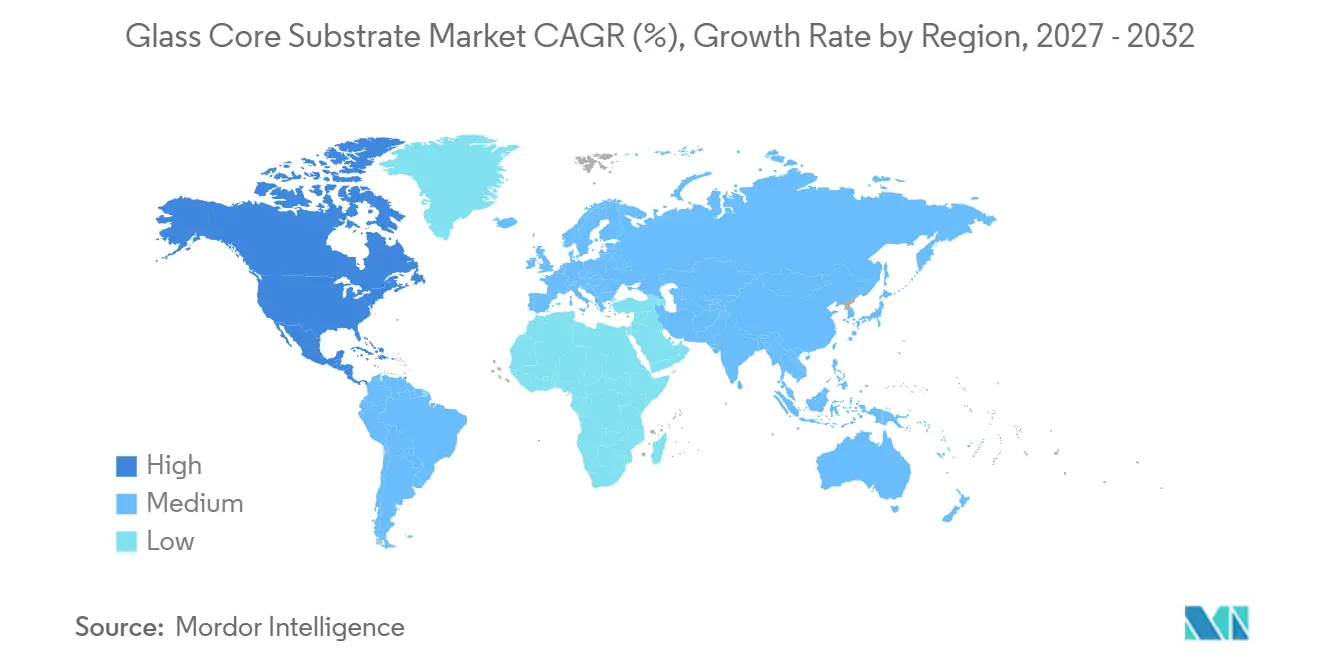
| 最も急速に成長している市場 | 北米 |
| 最大市場 | アジア太平洋地域 |
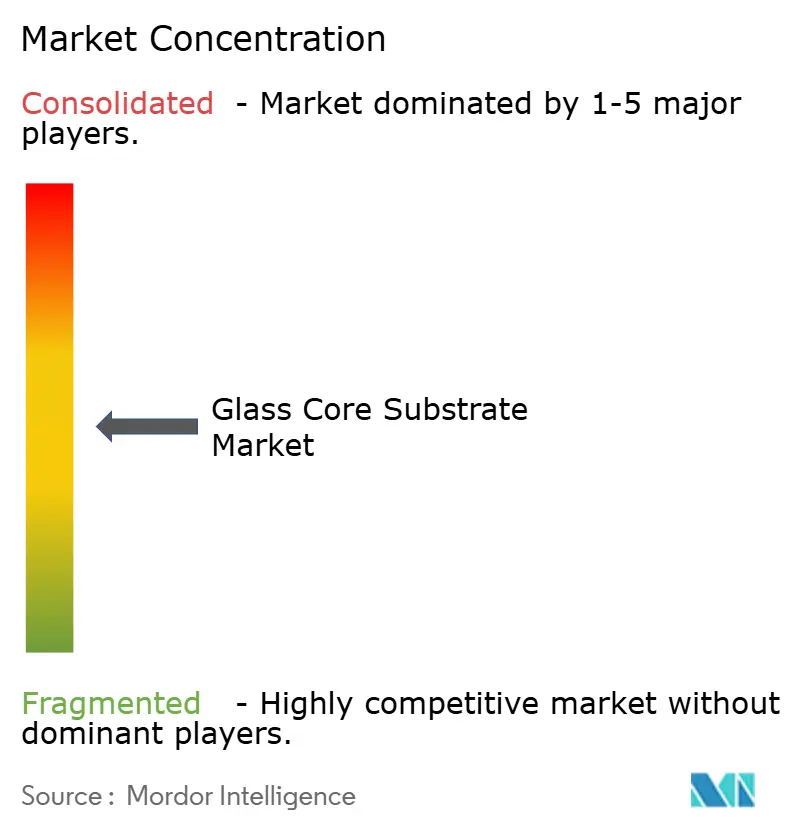
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるガラスコア基板市場分析
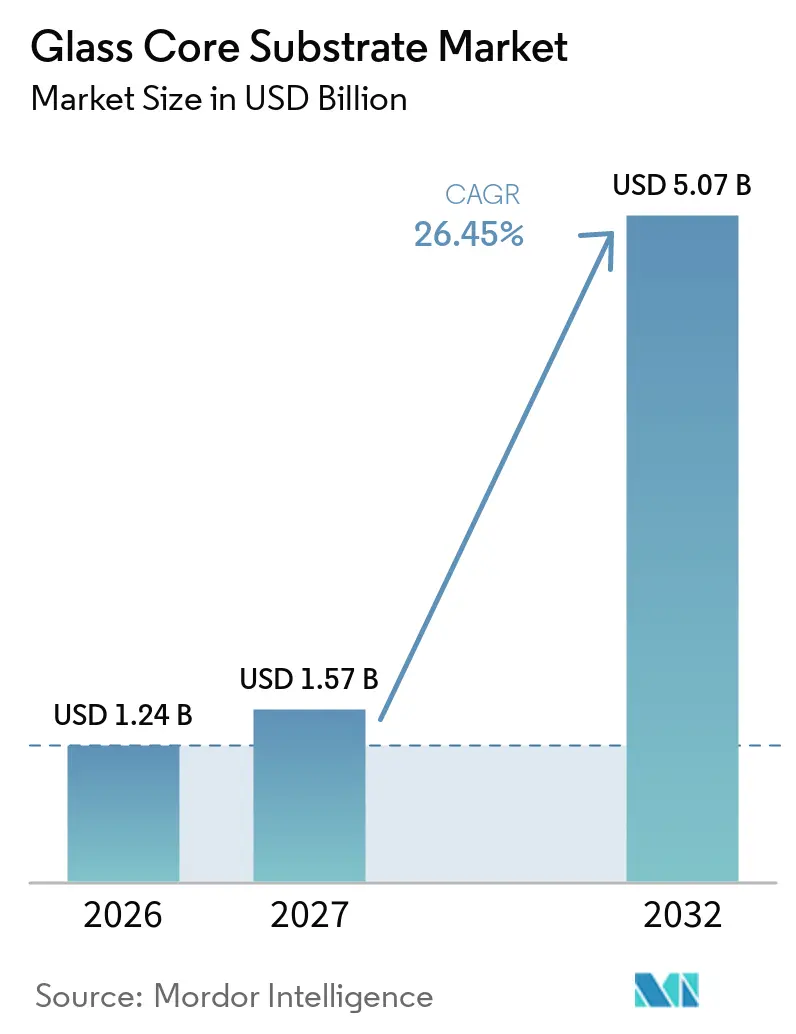
ガラスコア基板市場規模は2026年に1.24 ビリオン 米ドルと評価され、2027年の1.57 ビリオン 米ドルから2032年には5.07 ビリオン 米ドルへと、予測期間(2027年~2032年)においてCAGR 26.45%で成長すると推定されています。ガラスコア基板市場の成長は、AIアクセラレーターパッケージがより多くのダイと高帯域幅メモリをより大きなパッケージフットプリント内に統合するにつれて、より平坦で寸法安定性の高い基板への需要を反映しており、パッケージングサプライチェーンのあらゆる層においてスケールでの精度維持への圧力が高まっています。オーガニックコアは、パッケージ寸法の拡大に伴いワーページとオーバーレイの限界が増大しており、設計者がより近いダイ配置、信頼性の高いアライメント、熱処理ステップ全体にわたる安定したパッケージ挙動、および組み立て中の予測可能なパフォーマンスを必要とする場合に、ガラスが高度な再配線層の実用的な選択肢となっています。パネル処理もまた、ガラスコア基板市場に対してスケールでの材料使用効率の向上とパッケージコスト低減への道筋を提供しています。大型フォーマットは、スルーガラスビア(TGV)形成、銅充填、再配線層パターニング、および検査を同一の生産サイクル内で複数のパッケージに適用できるため、繰り返しのセットアップの必要性を低減します。競争は、低熱膨張係数ガラスへのアクセス、生産歩留まり、および顧客認定の成功に依存しており、エンドユーザー需要だけに依存するわけではありません。新たな溶融能力の構築には時間を要し、各顧客アプリケーション、パッケージ設計、および動作環境に対して信頼性の証拠を開発する必要があります。TGVプロセスの成熟度と顧客採用が広範な生産を2029年以降に先送りする可能性があるため、商業化のタイミングは依然として不確実です。コミットされたAI需要と認定済み供給の間のギャップは、近期の利益が歩留まりパフォーマンス、材料へのアクセス、大型パネル全体のプロセス均一性、および顧客承認のペースに依存することを意味します。顧客の意思決定は、材料性能、設備の準備状況、認定の証拠、安定した供給、実証された製造管理、および高価値パッケージに対する長期的なプロセス再現性への信頼のバランスを反映しています。
レポートの主要なポイント
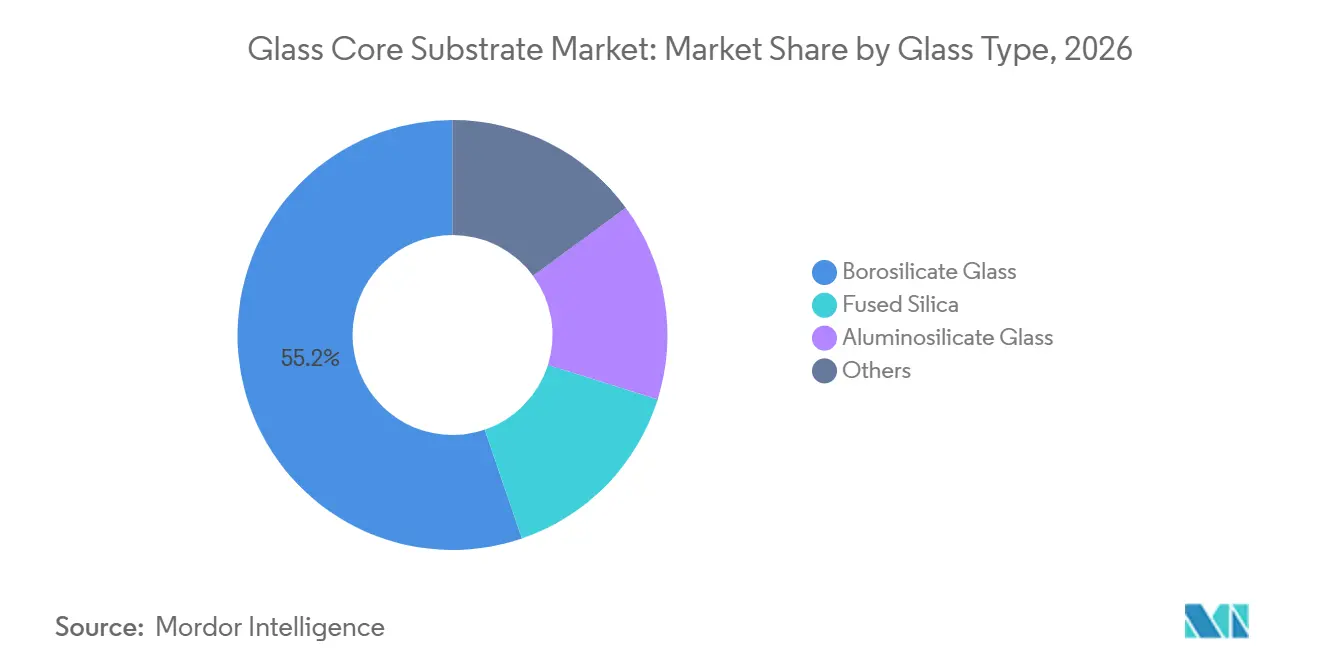
- ガラスタイプ別では、ホウケイ酸ガラスが2026年に55.23%の市場シェアを占め、アルミノシリケートガラスは2032年にかけてCAGR 28.57%で成長すると予測されています。
- 基板フォーマット別では、パネルベースのガラスコア基板が2026年に55.72%の市場シェアを占め、2032年にかけてCAGR 27.14%で成長すると予測されています。
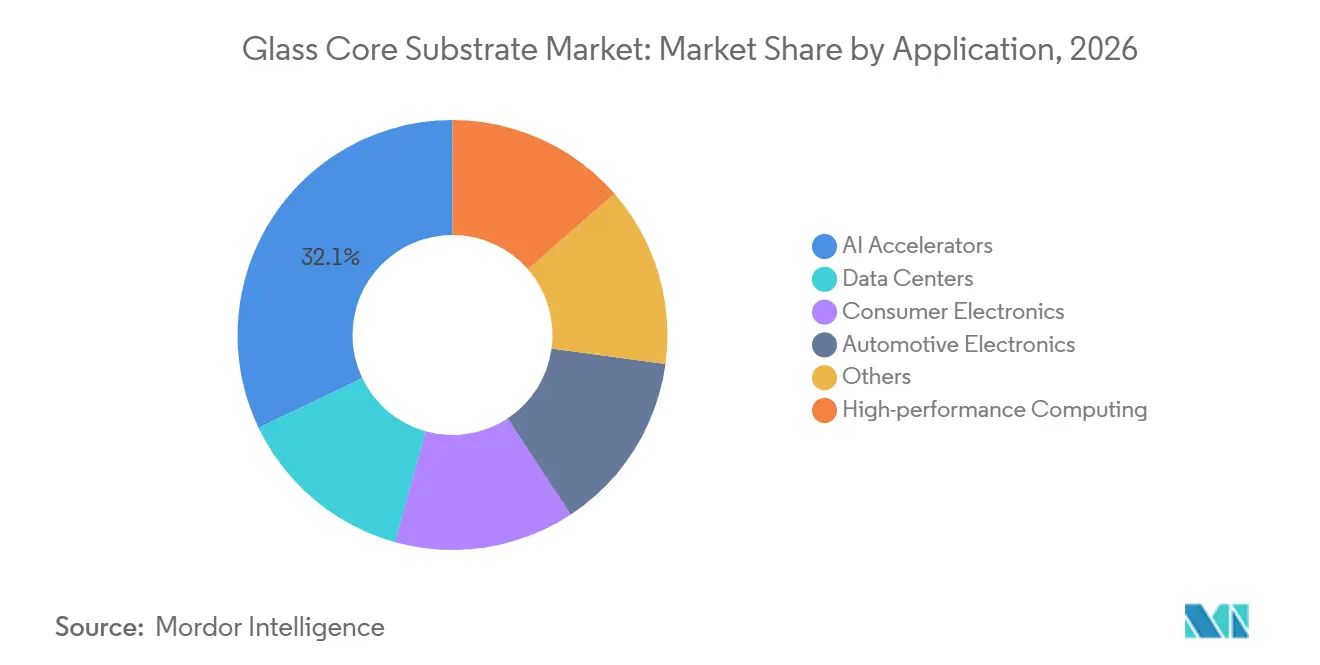
- アプリケーション別では、AIアクセラレーターが2026年に32.11%の市場シェアを占め、ハイパフォーマンスコンピューティングは2032年にかけてCAGR 29.62%で拡大すると予測されています。
- 地域別では、アジア太平洋が2026年に36.88%の市場シェアを占め、北米は2032年にかけてCAGR 27.94%で拡大すると予測されています。
注:本レポートの市場数値は、基準年2026年における9か月間の実績データと第4四半期の予測を組み合わせたMordor Intelligence独自の推定フレームワークに基づいています。
グローバルガラスコア基板市場のトレンドとインサイト
ドライバーの影響分析*
| ドライバー | (~)% CAGRへの影響予測 | 地理的関連性 | 影響タイムライン |
|---|---|---|---|
| AIおよびHPCパッケージのスケーリング | +9.0% | グローバル | 短期(2年以内) |
| オーガニック基板のワーページとオーバーレイの限界 | +5.5% | グローバル、APACパッケージングセンターに集中 | 中期(2~4年) |
| パネルレベルパッケージングの経済性 | +4.5% | APACコア、北米への波及 | 長期(4年以上) |
| コパッケージドオプティクスおよび高速インターコネクト需要 | +3.5% | 北米およびAPACデータセンタークラスター | 長期(4年以上) |
| ガラス材料およびTGVプロセスの成熟 | +2.5% | グローバル | 短期(2年以内) |
| 情報源: Mordor Intelligence | |||
AIおよびHPCパッケージのスケーリング
ガラスコア基板市場は、AIチップメーカーが複数のコンピュートダイと高帯域幅メモリスタックを単一の基板内に配置するパッケージを設計していることに対応しています。これらの設計は、積層オーガニックコアが大型サイズで実現困難な厳密な平坦性と寸法制御を必要とします。特に、ルーティング密度、メモリ統合、およびパッケージ面積を製造歩留まりを低下させることなく同時に増大させる必要がある場合に顕著です。TSMCは、先進パッケージングが2025年の売上高の8%を占め、2026年には10%を超えると予想されると述べており、より多くの半導体価値がパッケージアーキテクチャに移行していることを示しています。ガラスコア基板市場は、ガラスが大型パッケージ全体の寸法変動を抑制しながら微細な再配線層をサポートできるため、恩恵を受けています。チップオンウェーハオンサブストレート(CoWoS)パッケージウェーハのコストは7nmプロセスノードのコストに近づいており、認定後に低コストで密度をサポートできる代替手段の採用を強化しています。NVIDIAとBroadcomはガラスインターポーザーおよびガラスコアのロードマップを評価しており、基板開発をAIパッケージ需要とより直接的に結びつけています。
オーガニック基板のワーページとオーバーレイの限界
オーガニックコアには、パッケージ面積が拡大するにつれてより顕著になる機械的制約があります。材料の動きの累積効果は、再配線層とチップレットが配置された後に修正することがより困難になるためです。2025年のIEEE ECTCで発表された研究では、ガラスコアがオーガニックコアの代替品よりも低いワーページと優れた位置精度を示したことが報告されています[1]。このパフォーマンスは、2µm未満の再配線層ライン・スペース寸法をサポートしますが、オーガニック材料はAIチップレットが必要とする寸法での制御が困難になっています。オーガニックラミネートはシリコンとは異なる膨張・収縮を示すため、パッケージサイズが大きくなるにつれて寸法ドリフトが増大します。このドリフトにより、より保守的な設計ルールが強制され、2.5Dアーキテクチャにおけるインターコネクト密度が制限される可能性があります。ビアピッチが50µm未満に移行するにつれて、より厳しいワーページ許容差により、先進パッケージの仕様適合においてガラスがより実行可能な経路となる可能性があります。
パネルレベルパッケージングの経済性
ガラスコア基板市場において、パネル処理が重要なのは、そのコスト優位性がガラス材料特性だけでなくスケールから生まれるためであり、また大型フォーマットが各プロセスステップをより大きな使用可能パッケージ面積に分散できるためです。従来の300mmウェーハ処理では使用可能面積の45%しか利用できませんが、大型パネル処理では81%を利用できます。サプライヤーは現在、510×515mmおよび550×650mmフォーマットのガラスを提供しており、複数のパッケージをTGV形成、金属化、再配線層パターニング、および検査を単一サイクルで処理できます。このモデルは、パッケージサイズが増大するにつれて固定処理コストをより大きな使用可能面積に分散します。したがって、ガラスコア基板市場は、シリコンインターポーザーの制約された能力に依存しないコスト経路を持っています。SEMIは、複数の認定プログラムが同時に進行するにつれて、2028年以降に採用が拡大すると予想しています。
コパッケージドオプティクスおよび高速インターコネクト需要
コパッケージドオプティクスは、ガラスコア基板市場にとって高価値なユースケースです。ガラスが単一パッケージ内で電気的機能と光学的機能を組み合わせることができ、データ移動要件が増大するにつれて設計者がより近い光子統合を追求できるためです。2026年に発表された研究では、ガラス上のTGVおよび再配線層構造が最大110GHzの帯域幅と2µmライン・スペース構成で1mmあたり500ラインを超えるライン密度を達成できることが報告されました。同研究では、イオン交換処理を使用した導波路伝播損失が0.034dB/cmという低さを達成したことも報告されました。これらの特性は、フォトニクスと電子回路のより近い統合をサポートし、別個のフォトニクスパッケージの必要性を低減できます。データセンターにとって、電気・光変換要件の低減はネットワークスイッチの電力需要を削減する可能性があります。AT&Sは、コパッケージドオプティクスをそのガラス基板プログラムの近期商業的焦点として位置づけています。
制約要因の影響分析*
| 制約要因 | (~)% CAGRへの影響予測 | 地理的関連性 | 影響タイムライン |
|---|---|---|---|
| 高い認定・信頼性負担 | -5.5% | グローバル、自動車エンドマーケットにおける北米および欧州での影響が高い | 長期(4年以上) |
| TGV、金属化、ダイシング歩留まり損失、およびハンドリングの複雑性 | -4.5% | グローバル、APACの製造センターに集中 | 短期(2年以内) |
| 脆弱性、SeWaRe、およびハンドリングの複雑性 | -3.0% | グローバ | 短期(2年以内) |
| 情報源: Mordor Intelligence | |||
高い認定・信頼性負担
ガラスコア基板市場において、認定要件は各エンドマーケットに対して異なる採用経路を生み出します。各顧客は自身の動作条件下での材料挙動、プロセス一貫性、および信頼性を評価する必要があるためです。データセンター顧客はパッケージコスト、歩留まり、および設計サイクル速度に焦点を当てるため、その採用は主に材料の準備状況に依存します。自動車顧客は熱サイクル、湿度、振動、および金属化信頼性テストを必要とし、データセンタープログラムを18~36ヶ月超えて採用を延長する可能性があります。ガラスは軽微なプロセス変更ではなく新しいコア材料であるため、各サプライヤーは各顧客およびアプリケーションに対して認定データを構築する必要があります。これにより、エンジニアリングコストが増大し、専用の信頼性作業に資金を提供できるサプライヤーが有利になります。Intelのガラス基板知的財産に対するライセンス指向のアプローチも、広範な収益を生み出す前に商業化には持続的な投資が必要であることを示しています。
スルーガラスビア(TGV)、金属化、ダイシング歩留まり損失、およびハンドリングの複雑性
ガラスコア基板市場は、スルーガラスビア(TGV)ドリリング、銅金属化、ガラスシンギュレーション、およびハンドリングにおける技術的障壁に依然として直面しており、いずれかの段階での欠陥が歩留まりを低下させ、大型パネル処理を非経済的にする可能性があります。IEEE電子部品・技術会議(ECTC)の研究では、SeWaReを、積層ビルドアップ層がシンギュレートされたエッジに達し、小さな表面欠陥周辺に応力が集中する際に発生する裏面割れとして説明しています。研究では、プルバックアプローチがこの亀裂を防止できることが判明しましたが、サプライヤーの生産フロー全体でビルドアップスタック設計の変更が必要です。パネルレベルのTGV形成も大型フォーマット全体で厳密なエッチング均一性を必要とし、歩留まり管理を困難にしています。2025年のレビューでは、550×650mmまでのパネル上で20µmから150µmのTGV直径が記述されており、開発中のプロセスの範囲を示しています。機械学習ベースのオーバーレイ補正に関する研究は、同時精度とスループットを達成するために生産方法がまだ改良中であることをさらに示しています。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
ガラスタイプ別:確立された化学が主導し、特殊グレードが加速
ホウケイ酸ガラスは2026年のグローバル収益の55.23%を占めました。そのプロセス化学は半導体パッケージング全体で十分に特性評価されており、ガラスコア基板市場は顧客がより高い信頼性で認定できる材料選択に依存してきました。その熱膨張係数プロファイルも、幅広いパッケージからプリント回路基板(PCB)への組み立て条件に適しています。SCHOTTとCorningはウェーハおよびパネルフォーマットで複数の製品ファミリーを提供しており、初期プログラムに確立された材料オプションへのアクセスを提供しています。多くの初期顧客認定では、商業的純度と寸法仕様で入手可能なホウケイ酸ガラスが使用されています。この入手可能性は、顧客がプレミアム材料性能を必要としない場合でも需要をサポートします。初期プログラムでの材料選択は、親しみやすさ、純度、寸法制御、および確立されたプロセスデータへのアクセスによって影響を受けるためです。したがって、主導的な地位は技術的適合性と同様に供給準備状況を反映しています。
ガラスコア基板市場におけるアルミノシリケートガラスは、その機械的強度、低熱膨張係数、および耐傷性に支えられ、2032年にかけてCAGR 28.57%で成長すると予測されています。これらの特性は、繰り返しの熱サイクルにさらされる自動車エレクトロニクスおよび高信頼性コンピューティングパッケージに関連しています。溶融シリカは、コパッケージドオプティクスおよびミリ波無線周波数(RF)システムにおける低誘電損失により、より小さいながらも技術的に重要な役割を果たしています。エンジニアリング特殊ガラスおよび感光性ガラスは、埋め込み導波路および受動部品への使用が研究されています。ガラスコア基板産業は、アルミノシリケートの性能がスケールでの高い生産コストを正当化することを実証する必要があります。2028年以降の自動車およびフォトニクス需要の加速により、現在のホウケイ酸ガラス主導の構成が2031年までに変化する可能性があります。
注記: すべての個別セグメントのセグメントシェアはレポート購入時に入手可能
基板フォーマット別:パネル処理がコストベンチマークを書き換える
パネルベースのガラスコア基板は2026年に55.72%のシェアを占め、2032年にかけてCAGR 27.14%で成長すると予測されています。同じフォーマットが現在のスケールと将来の拡張の両方をサポートしており、より大型のパネルは使用可能な処理面積を増大させます。生産ラインが一貫した歩留まりを達成した場合、510×515mm以上のパネルの処理は300mmウェーハよりもスループット上の優位性を提供します。この優位性は、パッケージ寸法が増大し、各パネルが複数の高価値パッケージを搭載するにつれてより重要になります。パネルフォーマットはまた、スルーガラスビア(TGV)形成、銅充填、再配線層、および検査のバッチ処理をサポートします。したがって、パネル基板のガラスコア基板市場規模は、より広い採用とパッケージの複雑性の増大の両方とともに成長できます。
AGCは550×650mmまでのパネルを供給しており、Nippon Electric Glassはレーザー改質、エッチング、または二酸化炭素レーザー処理基板を使用した515×510mm基板のサンプル供給を追加し、ガラスコア基板市場で利用可能な材料とプロセスのオプションを拡大しています。これらの提供はパネル供給基盤を広げ、単一ソースへの依存を低減します。ウェーハベースのガラスは、既存の300mm設備を使用できる認定プログラムおよび低出力生産に引き続き有用です。また、2026年にパネル処理インフラを持たないサプライヤーにとっての実用的な出発点でもあります。パイロットラインからパネル歩留まりデータが蓄積されるにつれて、フォーマット間のコスト差により、ほとんどの大型パッケージがパネル処理に移行する可能性があります。ウェーハフォーマットの収益は絶対値では成長し続ける可能性がありますが、パネルプログラムが生産に入るにつれて総収益に占めるシェア低下する可能性があります。
アプリケーション別:AIインフラが近期需要を牽引
AIアクセラレーターは2026年のガラスコア基板市場シェアの32.11%を占め、厳格なパッケージ要件を満たすことができるサプライヤーにとって最も明確な近期需要ドライバーとなっています。GPU、特定用途向け集積回路(ASIC)、およびカスタムシリコンパッケージは、2µm未満の再配線層幅とコンピュートダイの隣への高帯域幅メモリの近接配置を必要とします。これらのバイヤーは、パッケージ性能と密度が商業的に価値があるため、プレスケールフェーズ中に認定コストを吸収できます。新しい基板プラットフォームを認定する意欲が材料とプロセスの開発を加速します。ハイパフォーマンスコンピューティングは、AIトレーニングクラスターと科学計算システムに支えられ、2032年にかけてCAGR 29.62%で成長すると予測されています。データセンター需要はこのセグメントと重複しており、ガラスがより高いインターコネクト密度とコパッケージドオプティクスの統合を可能にするためです。
コンシューマーエレクトロニクスと自動車エレクトロニクスは、ガラスコア基板市場にとってより長期的な機会を表しています。スマートフォンおよびウェアラブルメーカーは、確立された高出力サプライチェーンを変更する前に、成熟したオーガニック基板のコストに近いユニットコストを必要とします。自動車パッケージは熱サイクル、湿度、および振動要件を満たす必要があり、先進運転支援システム(ADAS)センサーおよび車載コンピューティングモジュールにとってのガラスの価値にもかかわらず、商業化のタイミングを延長します。自動車グレードのヘテロジニアス統合の認定活動は始まっていますが、量産車への展開は中期的な見通しにとどまっています。その他のアプリケーションには、RFおよびミリ波モジュール、5Gおよび6Gインフラ、ならびに航空宇宙エレクトロニクスが含まれます。これらのニッチは、低誘電損失と熱安定性が基板コストよりも重要な場合にプレミアム価格をサポートできます。
注記: すべての個別セグメントのセグメントシェアはレポート購入時に入手可能
地域分析
アジア太平洋は2026年のガラスコア基板市場シェアの36.88%を占め、材料サプライヤー、パッケージング企業、および製造専門知識の密な基盤に支えられ、初期生産と開発の主要センターであり続けています。日本はサプライチェーンのいくつかのリンクを提供しており、AGC、Nippon Electric Glass、およびSCHOTTが特殊ガラスを供給し、Ibiden、Shinko Electric、およびTOPPANがパッケージングにおいて確立された地位を保持しています。これらの企業は、オーガニックコアからガラスフォーマットへの移行のための設備基盤を地域に提供しています。韓国は、Samsung Electro-MechanicsとSumitomo Chemicalの子会社であるDongwoo Fine-Chemとの合弁会社GlaSSEMを通じて能力を拡大しています。この合弁会社の総投資額は4,800億韓国ウォン(約0.35 ビリオン 米ドル)で、2027年下半期からの生産を目標としています[2]。台湾は、ディスプレイ生産から先進パッケージングに転用できる大面積ガラス製造の知識を提供しています。
北米は、ガラスコア基板市場がより地域的な材料・技術基盤を発展させるにつれて、2032年にかけてCAGR 27.94%で成長すると予測されています。国内能力プログラム、ガラス材料能力、およびガラス基板知的財産における初期リーダーシップがこの成長を支えています。Corningはニューヨーク州カントンで3億1,500万米ドルの拡張を計画しており、高純度溶融シリカおよび超低膨張ガラスの生産に対して確定した3,200万米ドルのCHIPSプログラム助成金に支えられています。Intelはガラス基板研究とサプライチェーン開発に10億米ドル以上を投資しています。TGV応力低減、シード堆積、および多層ガラス積層に関する継続的な特許出願は、商業的アプローチが進化する中でも継続的な研究活動を示しています。国内コンテンツ要件により、ハイパースケーラーおよび防衛顧客が北米供給を認定するよう促される可能性があります。
欧州は、特殊ガラス、レーザー処理設備、および研究インフラを通じてガラスコア基板市場に貢献しており、材料開発と製造における精度をサポートしています。SCHOTTはドイツから特殊ガラスを供給し、LPKFのレーザー誘起深部エッチング(LIDE)プロセスは高アスペクト比ビアの形成に使用されています。AT&SはEU重要共通欧州利益プロジェクト – マイクロエレクトロニクスおよび通信技術(IPCEI ME/CT)フレームワークの下、レオーベンのコンピテンスセンターでガラスコア作業を推進しています。この役割により、欧州はアジア太平洋と同じパッケージングスケールを持たなくても、材料とプロセス能力に影響力を持っています。南米、中東、およびアフリカは、ガラスコア基板市場における直接的な製造活動が限られています。AIおよびクラウドデータセンター需要が拡大し、サプライチェーンがアジア太平洋を超えて多様化するにつれて、これらの地域のエクスポージャーが増加する可能性が高いです。
競合環境
ガラスコア基板市場は、ガラス材料、基板製造、設備、および知的財産にわたって適度に分散しています。上流の材料層はより集中しており、Corning、AGC、およびSCHOTTが低熱膨張係数ガラスの溶融と配合の専門知識において強固な地位を保持しており、認定済み材料ソースのプールを制限しています。新しい溶融炉には12~18ヶ月のリードタイムが必要であり、基板需要の急増に供給が迅速に対応できないことを意味します。したがって、主要ガラスサプライヤーとの優先協定は、処理能力に匹敵する競争上の優位性を提供します。
Absolicsは商業的認定において早期の地位を保持しています。同時に、GlaSSEMはSamsung Electro-Mechanicsがガラスコア基板市場内で競合する統合サプライチェーンを構築する意図を示しており、2027年下半期からのガラスコア基板の生産を目標としています。Intelはまた、スルーガラスビア(TGV)およびガラス基板知的財産の広範なポートフォリオのライセンスに焦点を移しています。2026年の特許は多層ガラス基板の保護を付与し、別個の出願はパッケージ構造と処理方法をカバーしています。このライセンスアプローチは認定プロセッサーの参入障壁を下げる可能性がありますが、知的財産コストをサプライヤー経済の繰り返しコンポーネントにもします。これにより、単一のプロセッサーが独自の方法のみでフルテクノロジースタックを制御する可能性が低下します。
ガラスコア基板市場において、サプライヤーは材料アクセスの確保、歩留まりの改善、およびパネルスケール製造のための認定・検査能力の構築によって競争しています。顧客は技術性能と同様に信頼性の高い納品を評価するためです。コパッケージドオプティクスには未対応の機会が残っており、統合光学導波路と高密度TGV金属化を生産スケールで組み合わせたガラスプラットフォームを商業化したサプライヤーはまだいません。設備プロバイダーも影響力を持っており、湿式処理、物理気相堆積(PVD)シード層、計測、およびガラスシンギュレーションが基板生産者が利用できるプロセスウィンドウを定義しています。AT&Sはコパッケージドオプティクスをそのガラス基板プログラムの焦点とし、AI、ハイパフォーマンスコンピューティング、およびフォトニクスアプリケーションとの関連付けを行っています。Nippon Electric Glassは大型TGVガラス基板のサンプル提供を拡大し、レーザーベースの処理経路の顧客評価をサポートしています。顧客需要が生産スケールに達する前に信頼性インフラを構築するサプライヤーは、長い認定サイクルに対応するためのより良い位置に立つことができます。
ガラスコア基板産業のリーダー
-
Corning Incorporated
-
LPKF Laser & Electronics SE
-
Absolics Inc.
-
SAMSUNG ELECTRO-MECHANICS
-
AGC Inc.
- 注:主要企業の掲載順は順位を示すものではありません。
最近の産業動向
- 2026年9月:AUOとCorningは、SEMICON Taiwan 2026において共同開発した510×515mmのガラスコア基板を展示しました。このコラボレーションは、Corningの半導体グレード特殊ガラスと精密レーザービア形成技術と、AUOのLCD生産を通じて培われた大面積ガラス製造の専門知識を組み合わせています。コパッケージドオプティクスは、ガラスコア基板の近期商業的アプリケーションターゲットとして特定されています。
- 2026年9月:SKCは、2026年の株主割当増資から5,900億韓国ウォン(約4億2,100万米ドル)を3年間にわたってガラスコア基板事業に充当することを確約しました。収益は主にAbsolics子会社を通じてガラスコア基板の生産能力拡大とAI半導体アプリケーションの認定プログラムの推進に充てられます。
グローバルガラスコア基板市場レポートの範囲
ガラスコア基板は、半導体パッケージングにおいて集積回路チップをプリント回路基板(PCB)に実装・接続するために使用される基礎材料であり、従来のオーガニック樹脂コアを置き換えるものです。この材料は寸法安定性、低信号損失、および高熱抵抗を提供し、先進半導体パッケージングアプリケーションに適しています。
ガラスコア基板市場は、ガラスタイプ、基板フォーマット、アプリケーション、および地域によってセグメント化されています。ガラスタイプ別では、市場はホウケイ酸ガラス、溶融シリカ、アルミノシリケートガラス、およびその他にセグメント化されています。基板フォーマット別では、市場はウェーハベースのガラスコア基板とパネルベースのガラスコア基板にセグメント化されています。アプリケーション別では、市場はAIアクセラレーター、ハイパフォーマンスコンピューティング、データセンター、コンシューマーエレクトロニクス、自動車エレクトロニクス、およびその他にセグメント化されています。レポートはまた、主要地域の15カ国におけるガラスコア基板の市場規模と予測もカバーしています。市場規模と予測は金額(米ドル)で提供されます。
| ホウケイ酸ガラス |
| 溶融シリカ |
| アルミノシリケートガラス |
| その他 |
| ウェーハベースのガラスコア基板 |
| パネルベースのガラスコア基板 |
| AIアクセラレーター |
| ハイパフォーマンスコンピューティング |
| データセンター |
| コンシューマーエレクトロニクス |
| 自動車エレクトロニクス |
| その他 |
| アジア太平洋 | 中国 |
| インド | |
| 日本 | |
| 韓国 | |
| アジア太平洋その他 | |
| 北米 | 米国 |
| カナダ | |
| メキシコ | |
| 欧州 | ドイツ |
| 英国 | |
| フランス | |
| イタリア | |
| 欧州その他 | |
| 南米 | ブラジル |
| アルゼンチン | |
| 南米その他 | |
| 中東・アフリカ | サウジアラビア |
| 南アフリカ | |
| 中東・アフリカその他 |
| ガラスタイプ別 | ホウケイ酸ガラス | |
| 溶融シリカ | ||
| アルミノシリケートガラス | ||
| その他 | ||
| 基板フォーマット別 | ウェーハベースのガラスコア基板 | |
| パネルベースのガラスコア基板 | ||
| アプリケーション別 | AIアクセラレーター | |
| ハイパフォーマンスコンピューティング | ||
| データセンター | ||
| コンシューマーエレクトロニクス | ||
| 自動車エレクトロニクス | ||
| その他 | ||
| 地域別 | アジア太平洋 | 中国 |
| インド | ||
| 日本 | ||
| 韓国 | ||
| アジア太平洋その他 | ||
| 北米 | 米国 | |
| カナダ | ||
| メキシコ | ||
| 欧州 | ドイツ | |
| 英国 | ||
| フランス | ||
| イタリア | ||
| 欧州その他 | ||
| 南米 | ブラジル | |
| アルゼンチン | ||
| 南米その他 | ||
| 中東・アフリカ | サウジアラビア | |
| 南アフリカ | ||
| 中東・アフリカその他 | ||
レポートで回答される主要な質問
ガラスコア基板市場の現在の市場規模は?
ガラスコア基板市場規模は2026年に1.24 ビリオン 米ドルと評価され、2027年の1.57 ビリオン 米ドルから2032年には5.07 ビリオン 米ドルへと、予測期間(2027年~2032年)においてCAGR 26.45%で成長すると推定されています。
現在の需要をリードするガラスタイプは?
ホウケイ酸ガラスは2026年に55.23%のシェアを占め、確立された広く利用可能なプロセス化学によるものです。
パネルベース基板がウェーハフォーマットよりも速く成長している理由は?
大型パネルは使用可能な処理面積を増大させ、生産歩留まりが安定した後にユニット処理コストを低下させることができます。
最も速く成長しているアプリケーションは?
ハイパフォーマンスコンピューティングは2032年にかけてCAGR 29.62%で成長すると予測されており、AIアクセラレーターは2026年に32.11%のシェアを占めました。