
Taille et part du marché des substrats à cœur en verre
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2022 - 2032 |
|---|---|
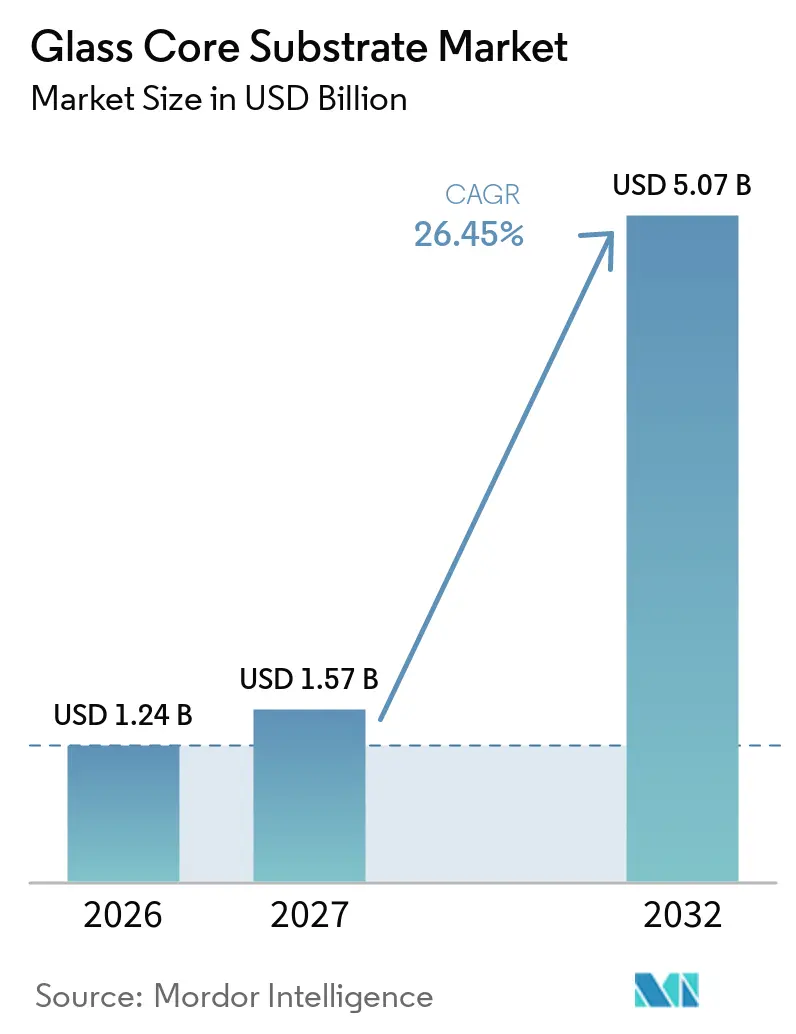
| Taille du Marché (2027) | 1.57 Milliards de dollars |
| Taille du Marché (2032) | 5.07 Milliards de dollars |
| Taux de croissance (2027 - 2032) | 26.45 % |
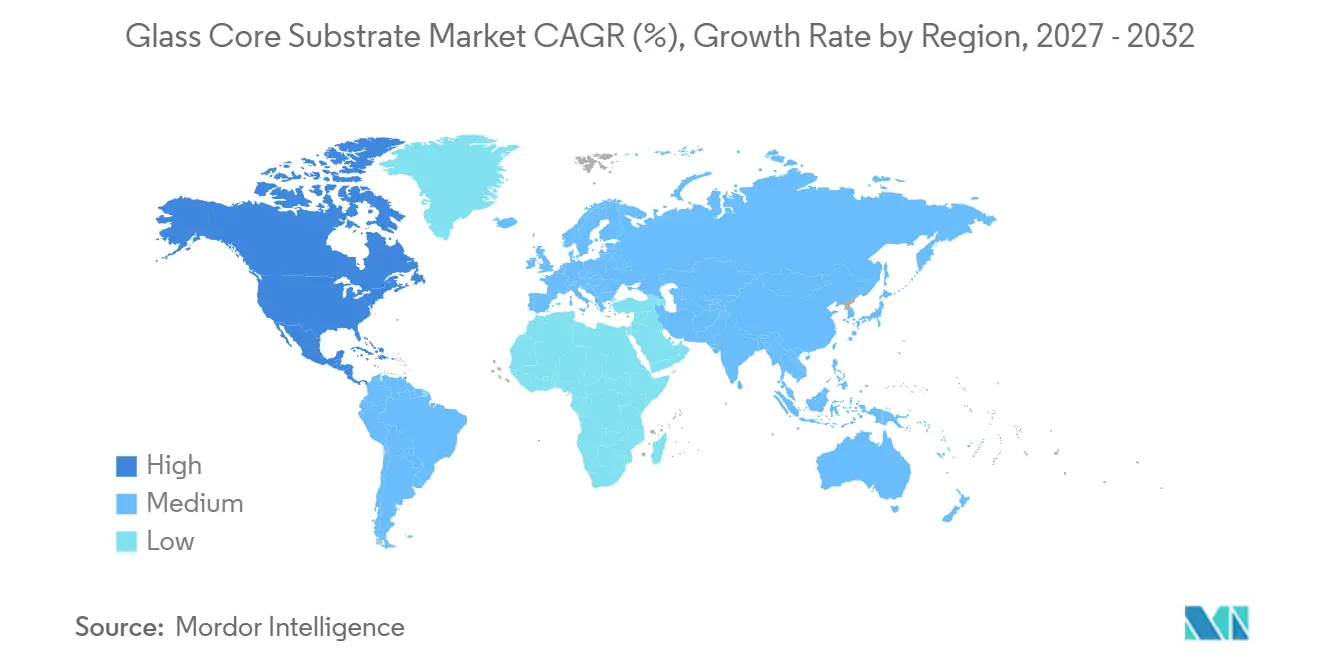
| Marché à la Croissance la Plus Rapide | Amérique du Nord |
| Plus Grand Marché | Asie-Pacifique |
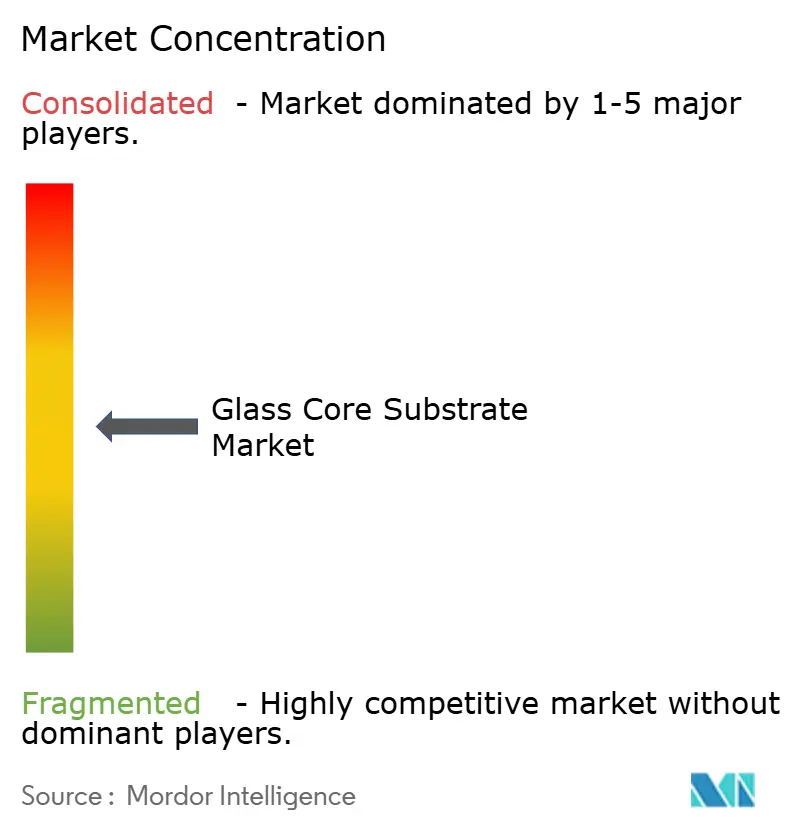
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché des substrats à cœur en verre par Mordor Intelligence
La taille du marché des substrats à cœur en verre était évaluée à 1,24 milliard USD en 2026 et devrait croître de 1,57 milliard USD en 2027 à 5,07 milliards USD d'ici 2032, à un CAGR de 26,45 % durant la période de prévision (2027-2032). La croissance du marché des substrats à cœur en verre reflète le besoin de substrats plus plats et dimensionnellement stables, à mesure que les boîtiers d'accélérateurs d'IA intègrent davantage de puces et de mémoires à haute bande passante dans des empreintes de boîtiers plus grandes, augmentant la pression sur chaque couche de la chaîne d'approvisionnement en packaging pour maintenir la précision à grande échelle. Les cœurs organiques font face à des limites croissantes de gauchissement et de superposition à mesure que les dimensions des boîtiers augmentent, faisant du verre une option pratique pour les couches de redistribution avancées lorsque les concepteurs exigent un placement plus rapproché des puces, un alignement fiable, un comportement stable du boîtier lors des étapes de traitement thermique et des performances prévisibles durant l'assemblage. Le traitement sur panneau offre également au marché des substrats à cœur en verre une voie vers une meilleure utilisation des matériaux et des coûts de boîtier réduits à grande échelle, car les grands formats peuvent faire passer plusieurs boîtiers par la formation de vias traversants en verre (TGV), le remplissage de cuivre, la structuration des couches de redistribution et l'inspection au sein d'un même cycle de production, réduisant ainsi la nécessité de configurations répétées. La compétitivité dépend de l'accès au verre à faible coefficient de dilatation thermique, des rendements de production et de la qualification réussie auprès des clients, plutôt que de la seule demande des utilisateurs finaux, car la nouvelle capacité de fusion prend du temps à construire et les preuves de fiabilité doivent être développées pour chaque application client, conception de boîtier et environnement d'exploitation. Le calendrier commercial reste incertain car la maturité du procédé TGV et l'adoption par les clients pourraient reporter la production à grande échelle vers 2029 ou au-delà. L'écart entre la demande engagée en IA et l'offre qualifiée signifie que les gains à court terme dépendent des performances de rendement, de l'accès aux matériaux, de l'uniformité des procédés sur de grands panneaux et du rythme des approbations des clients. Les décisions des clients reflètent un équilibre entre les performances des matériaux, la disponibilité des équipements, les preuves de qualification, la stabilité de l'approvisionnement, le contrôle démontré de la fabrication et la confiance dans la répétabilité à long terme des procédés pour les boîtiers à haute valeur ajoutée.
Points clés du rapport
- Par type de verre, le verre borosilicaté détenait 55,23 % de part de marché en 2026, tandis que le verre aluminosilicaté devrait croître à un CAGR de 28,57 % jusqu'en 2032.
- Par format de substrat, les substrats à cœur en verre sur panneau détenaient 55,72 % de part de marché en 2026 et devraient croître à un CAGR de 27,14 % jusqu'en 2032.
- Par application, les accélérateurs d'IA représentaient 32,11 % de part de marché en 2026, tandis que l'informatique haute performance devrait se développer à un CAGR de 29,62 % jusqu'en 2032.
- Par géographie, l'Asie-Pacifique détenait 36,88 % de part de marché en 2026, tandis que l'Amérique du Nord devrait se développer à un CAGR de 27,94 % jusqu'en 2032.
Remarque : Les chiffres du marché présentés dans ce rapport reposent sur le cadre d'estimation exclusif de Mordor Intelligence, qui combine neuf mois de données réelles avec les projections du quatrième trimestre pour l'année de référence 2026.
Tendances et perspectives du marché mondial des substrats à cœur en verre
Analyse de l'impact des moteurs*
| Moteurs | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Mise à l'échelle des boîtiers IA et informatique haute performance | +9.0% | Mondial | Court terme (≤ 2 ans) |
| Limites de gauchissement et de superposition des substrats organiques | +5.5% | Mondial, concentré dans les centres de packaging en Asie-Pacifique | Moyen terme (2-4 ans) |
| Économie du packaging au niveau panneau | +4.5% | Cœur Asie-Pacifique, débordement vers l'Amérique du Nord | Long terme (≥ 4 ans) |
| Demande en optique co-packagée et interconnexions haute vitesse | +3.5% | Clusters de centres de données en Amérique du Nord et en Asie-Pacifique | Long terme (≥ 4 ans) |
| Maturation des matériaux en verre et du procédé TGV | +2.5% | Mondial | Court terme (≤ 2 ans) |
| Source: Mordor Intelligence | |||
Mise à l'échelle des boîtiers IA et informatique haute performance
Le marché des substrats à cœur en verre répond aux concepteurs de puces IA qui conçoivent des boîtiers intégrant plusieurs puces de calcul et des piles de mémoire à haute bande passante au sein d'un seul substrat. Ces conceptions exigent une planéité et un contrôle dimensionnel stricts que les cœurs organiques stratifiés peinent à assurer pour les grandes dimensions, notamment lorsque la densité de routage, l'intégration mémoire et la surface du boîtier doivent augmenter simultanément sans réduire le rendement de fabrication. TSMC a déclaré que le packaging avancé a contribué à hauteur de 8 % de son chiffre d'affaires en 2025 et devrait dépasser 10 % en 2026, indiquant qu'une plus grande valeur des semi-conducteurs se déplace vers l'architecture de boîtier. Le marché des substrats à cœur en verre en bénéficie car le verre peut supporter des couches de redistribution fines tout en limitant les mouvements dimensionnels sur un grand boîtier. Le coût d'une tranche packagée par la technologie Chip on Wafer on Substrate (CoWoS) s'est rapproché de celui d'un nœud de procédé 7 nm, renforçant l'argument en faveur d'alternatives capables de supporter la densité à un coût inférieur après qualification. NVIDIA et Broadcom évaluent des feuilles de route d'interposeurs en verre et de cœurs en verre, reliant plus directement le développement des substrats à la demande en boîtiers IA.
Limites de gauchissement et de superposition des substrats organiques
Les cœurs organiques présentent une contrainte mécanique qui devient plus apparente à mesure que la surface du boîtier augmente, car l'effet cumulé du mouvement des matériaux devient plus difficile à corriger après la pose des couches de redistribution et des chiplets. Des recherches présentées à l'IEEE ECTC en 2025 ont montré que les cœurs en verre présentaient un gauchissement plus faible et une meilleure précision de positionnement que les alternatives à cœur organique[1]. Ces performances permettent d'atteindre des dimensions de lignes et d'espaces des couches de redistribution inférieures à 2 µm, tandis que les matériaux organiques deviennent plus difficiles à contrôler aux dimensions requises par les chiplets IA. Les stratifiés organiques se dilatent et se contractent également différemment du silicium, de sorte que la dérive dimensionnelle augmente avec la taille du boîtier. Cette dérive impose des règles de conception plus conservatrices et peut limiter la densité d'interconnexion dans les architectures 2,5D. À mesure que les pas de vias descendent en dessous de 50 µm, des tolérances de gauchissement plus strictes pourraient faire du verre une voie plus viable vers la conformité aux spécifications pour les boîtiers avancés.
Économie du packaging au niveau panneau
Dans le marché des substrats à cœur en verre, le traitement sur panneau est important car son avantage en termes de coût provient de l'échelle plutôt que des seules propriétés du matériau verre, et parce que les grands formats peuvent répartir chaque étape de traitement sur une plus grande surface de boîtier utilisable. Le traitement traditionnel sur tranche de 300 mm utilise 45 % de la surface disponible, tandis que le traitement sur grand panneau peut en utiliser 81 %. Les fournisseurs proposent désormais du verre en formats 510 × 515 mm et 550 × 650 mm, ce qui permet à plusieurs boîtiers de passer par la formation de TGV, la métallisation, la structuration des couches de redistribution et l'inspection en un seul cycle. Ce modèle répartit les coûts de traitement fixes sur une plus grande surface utilisable à mesure que les dimensions des boîtiers augmentent. Le marché des substrats à cœur en verre dispose donc d'une voie de réduction des coûts moins dépendante de la capacité contrainte des interposeurs en silicium. SEMI s'attend à ce que l'adoption s'élargisse après 2028, à mesure que plusieurs programmes de qualification progressent simultanément.
Demande en optique co-packagée et interconnexions haute vitesse
L'optique co-packagée est un cas d'usage à haute valeur ajoutée pour le marché des substrats à cœur en verre, car le verre peut combiner des fonctions électriques et optiques au sein d'un seul boîtier, permettant aux concepteurs de poursuivre une intégration photonique plus étroite à mesure que les exigences de transfert de données augmentent. Des recherches publiées en 2026 ont rapporté que les structures TGV et de couches de redistribution sur verre peuvent atteindre des largeurs de bande allant jusqu'à 110 GHz et des densités de lignes supérieures à 500 lignes par mm dans une configuration de ligne-espace de 2 µm. Le même travail a rapporté des pertes de propagation de guide d'onde aussi faibles que 0,034 dB/cm en utilisant un traitement par échange d'ions. Ces propriétés peuvent favoriser une intégration plus étroite des circuits photoniques et électroniques et réduire le besoin de boîtiers photoniques séparés. Pour les centres de données, des exigences de conversion électrique-optique réduites peuvent diminuer la consommation d'énergie des commutateurs réseau. AT&S identifie l'optique co-packagée comme un axe commercial à court terme pour son programme de substrats en verre.
Analyse de l'impact des freins*
| Freins | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Charge élevée de qualification et de fiabilité | -5.5% | Mondial, avec un impact accru en Amérique du Nord et en Europe pour les marchés finaux automobiles | Long terme (≥ 4 ans) |
| Pertes de rendement liées aux TGV, à la métallisation, au découpage et complexité de manipulation | -4.5% | Mondial, concentré dans les centres de fabrication en Asie-Pacifique | Court terme (≤ 2 ans) |
| Fragilité, SeWaRe et complexité de manipulation | -3.0% | Mondial | Court terme (≤ 2 ans) |
| Source: Mordor Intelligence | |||
Charge élevée de qualification et de fiabilité
Dans le marché des substrats à cœur en verre, les exigences de qualification créent des voies d'adoption différentes pour chaque marché final, car chaque client doit évaluer le comportement des matériaux, la cohérence des procédés et la fiabilité dans ses propres conditions d'exploitation. Les clients des centres de données se concentrent sur le coût du boîtier, le rendement et la rapidité du cycle de conception, de sorte que leur adoption dépend principalement de la disponibilité des matériaux. Les clients automobiles exigent des tests de cyclage thermique, d'humidité, de vibration et de fiabilité de la métallisation, ce qui peut prolonger l'adoption de 18 à 36 mois au-delà des programmes destinés aux centres de données. Chaque fournisseur doit constituer des données de qualification pour chaque client et chaque application, car le verre est un nouveau matériau de cœur plutôt qu'un simple changement de procédé mineur. Cela augmente les coûts d'ingénierie et favorise les fournisseurs capables de financer des travaux de fiabilité dédiés. L'approche d'Intel axée sur la concession de licences pour la propriété intellectuelle liée aux substrats en verre indique également que la commercialisation nécessite un investissement soutenu avant de pouvoir générer des revenus à grande échelle.
Via traversant en verre (TGV), métallisation, pertes de rendement au découpage et complexité de manipulation
Le marché des substrats à cœur en verre fait encore face à des obstacles techniques dans le perçage des vias traversants en verre (TGV), la métallisation au cuivre, la singulation du verre et la manipulation, car un défaut à n'importe quelle étape peut réduire le rendement et rendre le traitement sur grand panneau non rentable. Des recherches présentées à la Conférence IEEE sur les composants électroniques et la technologie (ECTC) ont décrit le SeWaRe comme une fissuration en face arrière qui se produit lorsque les couches de construction stratifiées atteignent le bord singulé et que les contraintes se concentrent autour de petits défauts de surface. Les recherches ont montré qu'une approche de retrait peut prévenir cette fissuration, mais elle nécessite des modifications de la conception de la pile de construction dans les flux de production des fournisseurs. La formation de TGV au niveau panneau exige également une uniformité de gravure stricte sur de grands formats, ce qui rend le contrôle du rendement difficile. Une revue de 2025 a décrit des diamètres de TGV allant de 20 µm à 150 µm sur des panneaux allant jusqu'à 550 × 650 mm, montrant l'éventail des procédés en cours de développement. Les travaux sur la correction de superposition basée sur l'apprentissage automatique indiquent en outre que les méthodes de production sont encore en cours d'affinement pour atteindre simultanément précision et débit.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type de verre : la chimie établie domine, les grades spéciaux s'accélèrent
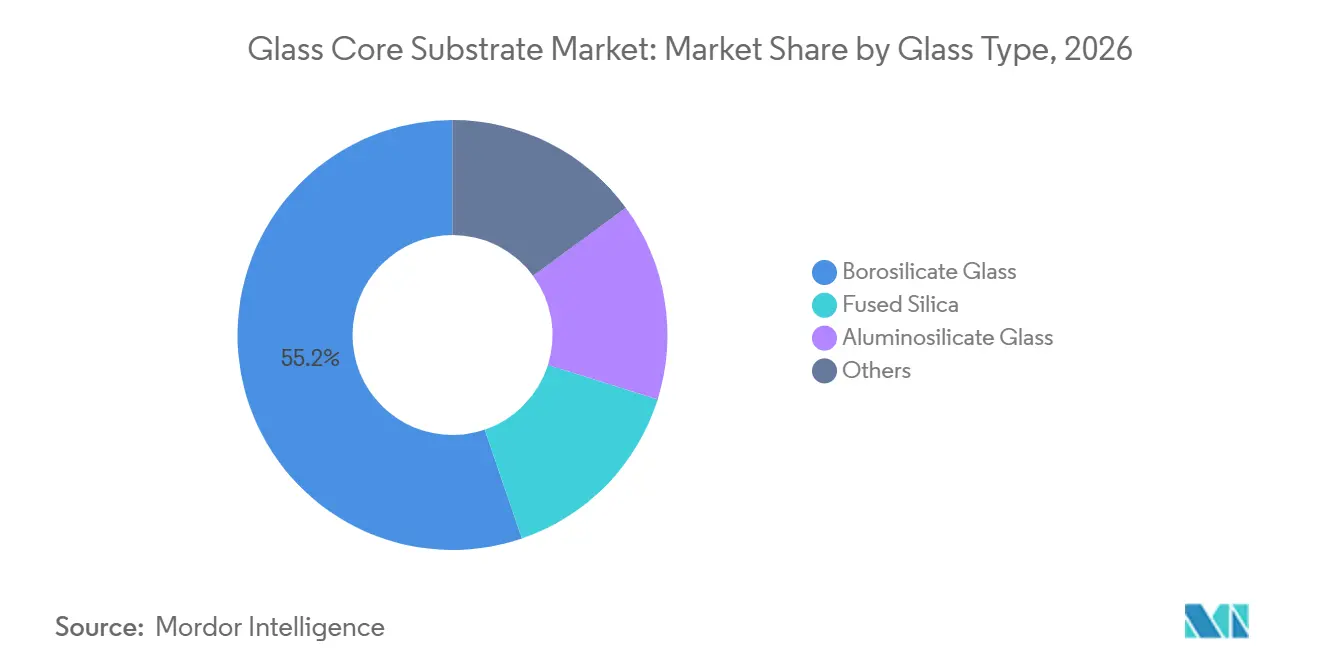
Le verre borosilicaté détenait 55,23 % du chiffre d'affaires mondial en 2026. Sa chimie de procédé est bien caractérisée dans le domaine du packaging de semi-conducteurs, et le marché des substrats à cœur en verre s'est appuyé sur des choix de matériaux que les clients peuvent qualifier avec une plus grande confiance. Son profil de coefficient de dilatation thermique convient également à une large gamme de conditions d'assemblage boîtier-carte de circuit imprimé (PCB). SCHOTT et Corning proposent plusieurs familles de produits en formats tranche et panneau, offrant aux premiers programmes l'accès à des options de matériaux établies. De nombreuses premières qualifications clients utilisent le borosilicaté car il est disponible aux spécifications de pureté commerciale et de contrôle dimensionnel. Cette disponibilité soutient la demande même lorsqu'un client n'exige pas de performances matérielles premium, car la sélection des matériaux lors des premiers programmes est influencée par la familiarité, la pureté, le contrôle dimensionnel et l'accès aux données de procédé établies. La position dominante reflète donc autant la disponibilité de l'offre que l'adéquation technique.
Le verre aluminosilicaté dans le marché des substrats à cœur en verre devrait croître à un CAGR de 28,57 % jusqu'en 2032, soutenu par sa résistance mécanique, son coefficient de dilatation thermique plus faible et sa résistance aux rayures. Ces propriétés sont pertinentes pour l'électronique automobile et les boîtiers informatiques haute fiabilité exposés à des cyclages thermiques répétés. La silice fondue joue un rôle plus modeste mais techniquement important en raison de ses faibles pertes diélectriques dans les systèmes d'optique co-packagée et de radiofréquence (RF) en ondes millimétriques. Des verres spéciaux et photosensibles sont à l'étude pour une utilisation dans des guides d'onde intégrés et des composants passifs. Le secteur des substrats à cœur en verre devra démontrer que les performances de l'aluminosilicaté justifient son coût de production plus élevé à grande échelle. Une demande plus rapide dans les secteurs automobile et photonique après 2028 pourrait modifier la composition actuelle dominée par le borosilicaté d'ici 2031.

Par format de substrat : le traitement sur panneau redéfinit les références de coût
Les substrats à cœur en verre sur panneau détenaient 55,72 % de part en 2026 et devraient croître à un CAGR de 27,14 % jusqu'en 2032. Le même format prend en charge à la fois l'échelle actuelle et l'expansion future, car les panneaux plus grands augmentent la surface de traitement utilisable. Le traitement de panneaux de 510 × 515 mm ou plus offre un avantage de débit par rapport aux tranches de 300 mm lorsque les lignes de production atteignent des rendements cohérents. Cet avantage devient plus significatif à mesure que les dimensions des boîtiers augmentent et que chaque panneau porte plusieurs boîtiers à haute valeur ajoutée. Les formats panneau prennent également en charge le traitement par lots de la formation de vias traversants en verre (TGV), du remplissage de cuivre, des couches de redistribution et de l'inspection. La taille du marché des substrats à cœur en verre pour les substrats sur panneau peut donc croître à la fois avec une adoption plus large et une complexité croissante des boîtiers.
AGC fournit des panneaux jusqu'à 550 × 650 mm, et Nippon Electric Glass a ajouté une offre d'échantillons pour des substrats de 515 × 510 mm utilisant des substrats traités par laser modifié, gravés ou traités au laser à dioxyde de carbone, élargissant les options de matériaux et de procédés disponibles pour le marché des substrats à cœur en verre. Ces offres élargissent la base d'approvisionnement en panneaux et réduisent la dépendance à une source unique. Les substrats en verre sur tranche restent utiles pour les programmes de qualification et la production à faible volume pouvant utiliser les équipements 300 mm existants. C'est également un point de départ pratique pour les fournisseurs sans infrastructure de traitement sur panneau en 2026. À mesure que les données de rendement sur panneau s'accumulent à partir des lignes pilotes, la différence de coût entre les formats pourrait pousser la plupart des boîtiers de grande taille vers le traitement sur panneau. Le chiffre d'affaires en format tranche peut encore croître en termes absolus, mais sa part du chiffre d'affaires total pourrait diminuer à mesure que les programmes sur panneau entrent en production.
Par application : l'infrastructure IA ancre la demande à court terme
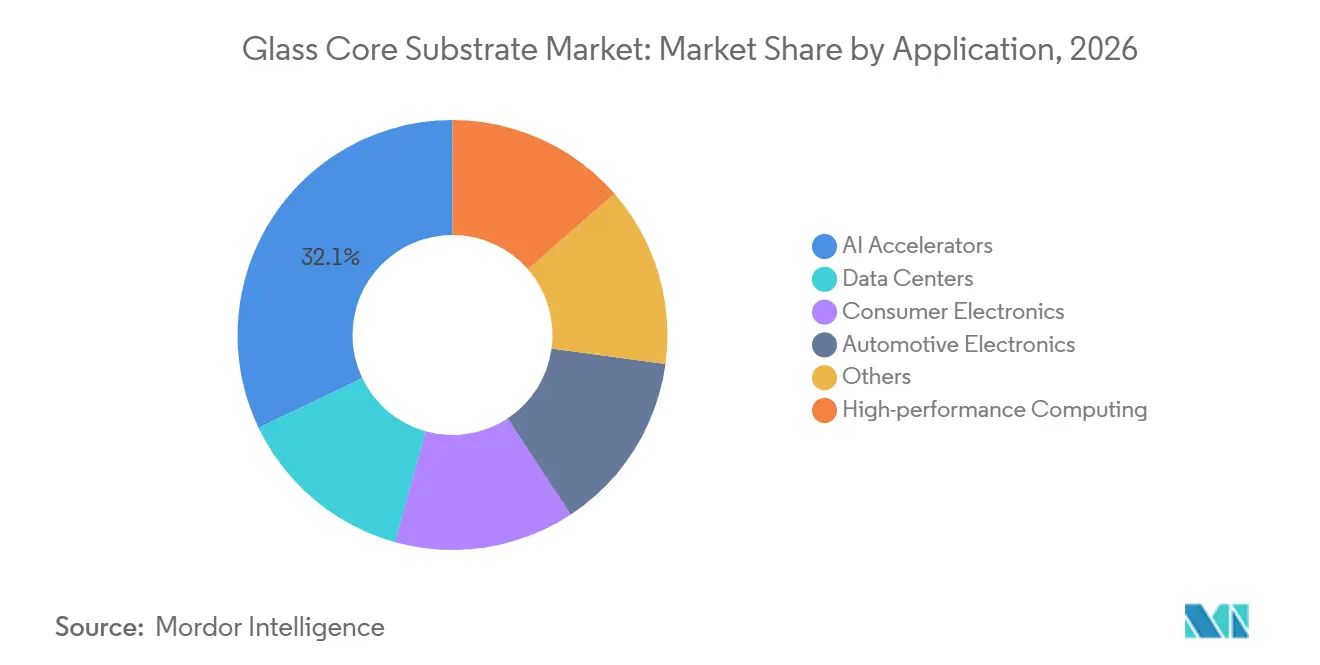
Les accélérateurs d'IA représentaient 32,11 % de la part du marché des substrats à cœur en verre en 2026, ce qui en fait le moteur de demande à court terme le plus évident pour les fournisseurs capables de répondre à des exigences de boîtiers exigeantes. Les boîtiers GPU, de circuits intégrés spécifiques à une application (ASIC) et de silicium personnalisé nécessitent des largeurs de couches de redistribution inférieures à 2 µm et un placement rapproché de la mémoire à haute bande passante à côté des puces de calcul. Ces acheteurs peuvent absorber les coûts de qualification durant la phase de pré-mise à l'échelle car les performances et la densité des boîtiers ont une valeur commerciale. Leur volonté de qualifier de nouvelles plateformes de substrats accélère le développement des matériaux et des procédés. L'informatique haute performance devrait croître à un CAGR de 29,62 % jusqu'en 2032, soutenue par les clusters d'entraînement IA et les systèmes d'informatique scientifique. La demande des centres de données chevauche ce segment car le verre permet une densité d'interconnexion plus élevée et l'intégration de l'optique co-packagée.
L'électronique grand public et l'électronique automobile représentent des opportunités à plus long terme pour le marché des substrats à cœur en verre. Les fabricants de smartphones et d'appareils portables exigent des coûts unitaires proches de ceux des substrats organiques matures avant de modifier des chaînes d'approvisionnement à haut volume bien établies. Les boîtiers automobiles doivent satisfaire aux exigences de cyclage thermique, d'humidité et de vibration, ce qui prolonge le calendrier commercial malgré la valeur du verre pour les capteurs de systèmes avancés d'aide à la conduite (ADAS) et les modules d'informatique embarquée. L'activité de qualification pour l'intégration hétérogène de qualité automobile a commencé, mais le déploiement dans les véhicules de production reste une perspective à moyen terme. D'autres applications comprennent les modules RF et en ondes millimétriques, l'infrastructure 5G et 6G, et l'électronique aérospatiale. Ces niches peuvent soutenir une tarification premium là où les faibles pertes diélectriques et la stabilité thermique importent plus que le coût du substrat.
Analyse géographique
L'Asie-Pacifique détenait 36,88 % de la part du marché des substrats à cœur en verre en 2026 et demeure le principal centre de production précoce et de développement, soutenu par une base dense de fournisseurs de matériaux, d'entreprises de packaging et d'expertise en fabrication. Le Japon fournit plusieurs maillons de la chaîne d'approvisionnement, AGC, Nippon Electric Glass et SCHOTT fournissant du verre spécial, tandis qu'Ibiden, Shinko Electric et TOPPAN occupent des positions établies dans le packaging. Ces entreprises donnent à la région une base installée pour la transition des cœurs organiques vers les formats en verre. La Corée du Sud développe ses capacités grâce à la coentreprise GlaSSEM entre Samsung Electro-Mechanics et Dongwoo Fine-Chem, une filiale de Sumitomo Chemical. La coentreprise représente un investissement total de 480 milliards KRW (~0,35 milliard USD) et vise une production à partir du second semestre 2027[2]. Taïwan apporte une expertise en fabrication de verre grand format qui peut être réorientée de la production d'écrans vers le packaging avancé.
L'Amérique du Nord devrait croître à un CAGR de 27,94 % jusqu'en 2032, à mesure que le marché des substrats à cœur en verre développe une base de matériaux et de technologies plus locale. Les programmes de capacité nationale, les capacités en matériaux verriers et le leadership précoce dans la propriété intellectuelle liée aux substrats en verre soutiennent cette croissance. Corning prévoit une expansion de 315 millions USD à Canton, dans l'État de New York, soutenue par une attribution finalisée de 32 millions USD dans le cadre du programme CHIPS pour la production de silice fondue de haute pureté et de verre à très faible dilatation. Intel a investi plus de 1 milliard USD dans la recherche sur les substrats en verre et le développement de la chaîne d'approvisionnement. Ses dépôts continus de brevets sur la réduction des contraintes TGV, le dépôt de couche d'amorçage et l'empilement de verre multicouche indiquent une activité de recherche continue, même si son approche commerciale évolue. Les exigences de contenu national pourraient encourager les hyperscalers et les clients de défense à qualifier l'approvisionnement nord-américain.
L'Europe contribue au marché des substrats à cœur en verre par le biais du verre spécial, des équipements de traitement laser et de l'infrastructure de recherche, qui soutiennent le développement des matériaux et la précision de la fabrication. SCHOTT fournit des verres spéciaux depuis l'Allemagne, tandis que le procédé de gravure profonde induite par laser (LIDE) de LPKF est utilisé pour former des vias à rapport d'aspect élevé. AT&S fait progresser ses travaux sur les cœurs en verre dans son centre de compétences de Leoben dans le cadre du programme européen Important Project of Common European Interest – Microelectronics and Communication Technologies (IPCEI ME/CT). Ce rôle donne à l'Europe une influence sur les capacités en matériaux et en procédés, même sans la même échelle de packaging que l'Asie-Pacifique. L'Amérique du Sud, le Moyen-Orient et l'Afrique ont une activité de fabrication directe limitée dans le marché des substrats à cœur en verre. Leur exposition est plus susceptible d'augmenter à mesure que la demande en IA et en centres de données cloud se développe et que les chaînes d'approvisionnement se diversifient au-delà de l'Asie-Pacifique.
Paysage concurrentiel
Le marché des substrats à cœur en verre est modérément fragmenté entre les matériaux verriers, la fabrication de substrats, les équipements et la propriété intellectuelle. Le niveau amont des matériaux est plus concentré, Corning, AGC et SCHOTT occupant des positions solides dans la fusion du verre à faible coefficient de dilatation thermique et l'expertise en formulation, ce qui limite le nombre de sources de matériaux qualifiées. Les nouveaux fours de fusion nécessitent un délai de 12 à 18 mois, ce qui signifie que l'offre ne peut pas répondre rapidement à une hausse soudaine de la demande en substrats. Les accords préférentiels avec les principaux fournisseurs de verre constituent donc un avantage concurrentiel comparable à la capacité de traitement.
Absolics occupe une position précoce dans la qualification commerciale. Dans le même temps, GlaSSEM signale que Samsung Electro-Mechanics entend construire une chaîne d'approvisionnement intégrée concurrente dans le marché des substrats à cœur en verre, visant une production de substrats à cœur en verre à partir du second semestre 2027. Intel a également réorienté son attention vers la concession de licences d'un large portefeuille de propriété intellectuelle liée aux vias traversants en verre (TGV) et aux substrats en verre. Un brevet accordé en 2026 protège un substrat en verre multicouche, tandis que des dépôts séparés couvrent les structures de boîtiers et les méthodes de traitement. Cette approche de concession de licences peut abaisser les barrières à l'entrée pour les processeurs qualifiés, mais elle fait également des coûts de propriété intellectuelle une composante récurrente de l'économie des fournisseurs. Elle réduit la probabilité qu'un seul processeur contrôle l'ensemble de la pile technologique par des méthodes propriétaires exclusives.
Dans le marché des substrats à cœur en verre, les fournisseurs se font concurrence en sécurisant l'accès aux matériaux, en améliorant les rendements et en développant des capacités de qualification et d'inspection pour la fabrication à l'échelle panneau, car les clients évaluent la fiabilité de la livraison aussi attentivement que les performances techniques. Une opportunité non exploitée subsiste dans l'optique co-packagée, car aucun fournisseur n'a commercialisé une plateforme en verre combinant des guides d'onde optiques intégrés avec une métallisation TGV haute densité à l'échelle de production. Les fournisseurs d'équipements détiennent également un levier, car le traitement par voie humide, les couches d'amorçage par dépôt physique en phase vapeur (PVD), la métrologie et la singulation du verre définissent la fenêtre de procédé disponible pour les producteurs de substrats. AT&S a fait de l'optique co-packagée un axe de son programme de substrats en verre, reliant ses travaux aux applications d'IA, d'informatique haute performance et de photonique. Nippon Electric Glass a élargi la disponibilité d'échantillons pour les grands substrats en verre TGV, soutenant l'évaluation par les clients des voies de traitement basées sur le laser. Les fournisseurs qui développent une infrastructure de fiabilité avant que la demande des clients n'atteigne l'échelle de production seront mieux positionnés pour répondre aux longs cycles de qualification.
Leaders du secteur des substrats à cœur en verre
-
Corning Incorporated
-
LPKF Laser & Electronics SE
-
Absolics Inc.
-
SAMSUNG ELECTRO-MECHANICS
-
AGC Inc.
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Développements récents du secteur
- Septembre 2026 : AUO et Corning ont présenté un substrat à cœur en verre de 510 × 515 mm développé conjointement lors de SEMICON Taiwan 2026. La collaboration combine le verre spécial de qualité semi-conducteur et la technologie de formation de vias laser de précision de Corning avec l'expertise d'AUO en fabrication de verre grand format développée dans la production LCD. L'optique co-packagée a été identifiée comme une cible d'application commerciale à court terme pour les substrats à cœur en verre.
- Septembre 2026 : SKC a engagé 590 milliards KRW (~421 millions USD) issus de son offre de droits 2026 dans son activité de substrats à cœur en verre sur trois ans. Les produits sont acheminés principalement via sa filiale Absolics pour développer la capacité de production de substrats à cœur en verre et faire progresser les programmes de qualification pour les applications de semi-conducteurs IA.
Portée du rapport mondial sur le marché des substrats à cœur en verre
Le substrat à cœur en verre est un matériau fondamental utilisé dans le packaging de semi-conducteurs pour monter et connecter des puces de circuits intégrés aux cartes de circuits imprimés (PCB), remplaçant les cœurs en résine organique traditionnels. Le matériau offre une stabilité dimensionnelle, de faibles pertes de signal et une haute résistance thermique, le rendant adapté aux applications avancées de packaging de semi-conducteurs.
Le marché des substrats à cœur en verre est segmenté par type de verre, format de substrat, application et géographie. Par type de verre, le marché est segmenté en verre borosilicaté, silice fondue, verre aluminosilicaté et autres. Par format de substrat, le marché est segmenté en substrats à cœur en verre sur tranche et substrats à cœur en verre sur panneau. Par application, le marché est segmenté en accélérateurs d'IA, informatique haute performance, centres de données, électronique grand public, électronique automobile et autres. Le rapport couvre également la taille du marché et les prévisions pour les substrats à cœur en verre dans 15 pays à travers les principales régions. Les tailles et prévisions du marché sont fournies en termes de valeur (USD).
| Verre borosilicaté |
| Silice fondue |
| Verre aluminosilicaté |
| Autres |
| Substrats à cœur en verre sur tranche |
| Substrats à cœur en verre sur panneau |
| Accélérateurs d'IA |
| Informatique haute performance |
| Centres de données |
| Électronique grand public |
| Électronique automobile |
| Autres |
| Asie-Pacifique | Chine |
| Inde | |
| Japon | |
| Corée du Sud | |
| Reste de l'Asie-Pacifique | |
| Amérique du Nord | États-Unis |
| Canada | |
| Mexique | |
| Europe | Allemagne |
| Royaume-Uni | |
| France | |
| Italie | |
| Reste de l'Europe | |
| Amérique du Sud | Brésil |
| Argentine | |
| Reste de l'Amérique du Sud | |
| Moyen-Orient et Afrique | Arabie saoudite |
| Afrique du Sud | |
| Reste du Moyen-Orient et de l'Afrique |
| Par type de verre | Verre borosilicaté | |
| Silice fondue | ||
| Verre aluminosilicaté | ||
| Autres | ||
| Par format de substrat | Substrats à cœur en verre sur tranche | |
| Substrats à cœur en verre sur panneau | ||
| Par application | Accélérateurs d'IA | |
| Informatique haute performance | ||
| Centres de données | ||
| Électronique grand public | ||
| Électronique automobile | ||
| Autres | ||
| Par géographie | Asie-Pacifique | Chine |
| Inde | ||
| Japon | ||
| Corée du Sud | ||
| Reste de l'Asie-Pacifique | ||
| Amérique du Nord | États-Unis | |
| Canada | ||
| Mexique | ||
| Europe | Allemagne | |
| Royaume-Uni | ||
| France | ||
| Italie | ||
| Reste de l'Europe | ||
| Amérique du Sud | Brésil | |
| Argentine | ||
| Reste de l'Amérique du Sud | ||
| Moyen-Orient et Afrique | Arabie saoudite | |
| Afrique du Sud | ||
| Reste du Moyen-Orient et de l'Afrique | ||
Questions clés auxquelles répond le rapport
Quelle est la taille actuelle du marché des substrats à cœur en verre ?
La taille du marché des substrats à cœur en verre était évaluée à 1,24 milliard USD en 2026 et devrait croître de 1,57 milliard USD en 2027 à 5,07 milliards USD d'ici 2032, à un CAGR de 26,45 % durant la période de prévision (2027-2032).
Quel type de verre domine la demande aujourd'hui ?
Le verre borosilicaté était en tête avec une part de 55,23 % en 2026, grâce à sa chimie de procédé établie et largement disponible.
Pourquoi les substrats sur panneau croissent-ils plus vite que les formats sur tranche ?
Les grands panneaux augmentent la surface de traitement utilisable et peuvent réduire les coûts de traitement unitaires une fois que les rendements de production se stabilisent.
Quelles applications connaissent la croissance la plus rapide ?
L'informatique haute performance devrait croître à un CAGR de 29,62 % jusqu'en 2032, tandis que les accélérateurs d'IA détenaient une part de 32,11 % en 2026.