
Tamaño y Participación del Mercado de Sustratos de Núcleo de Vidrio
Visión General del Mercado
| Período de Estudio | 2022 - 2032 |
|---|---|
| Tamaño del Mercado (2027) | 1.57 Mil millones de dólares |
| Tamaño del Mercado (2032) | 5.07 Mil millones de dólares |
| Tasa de crecimiento (2027 - 2032) | 26.45 % |
| Mercado de Crecimiento Más Rápido | América del Norte |
| Mercado Más Grande | Asia-Pacífico |
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Sustratos de Núcleo de Vidrio por Mordor Intelligence
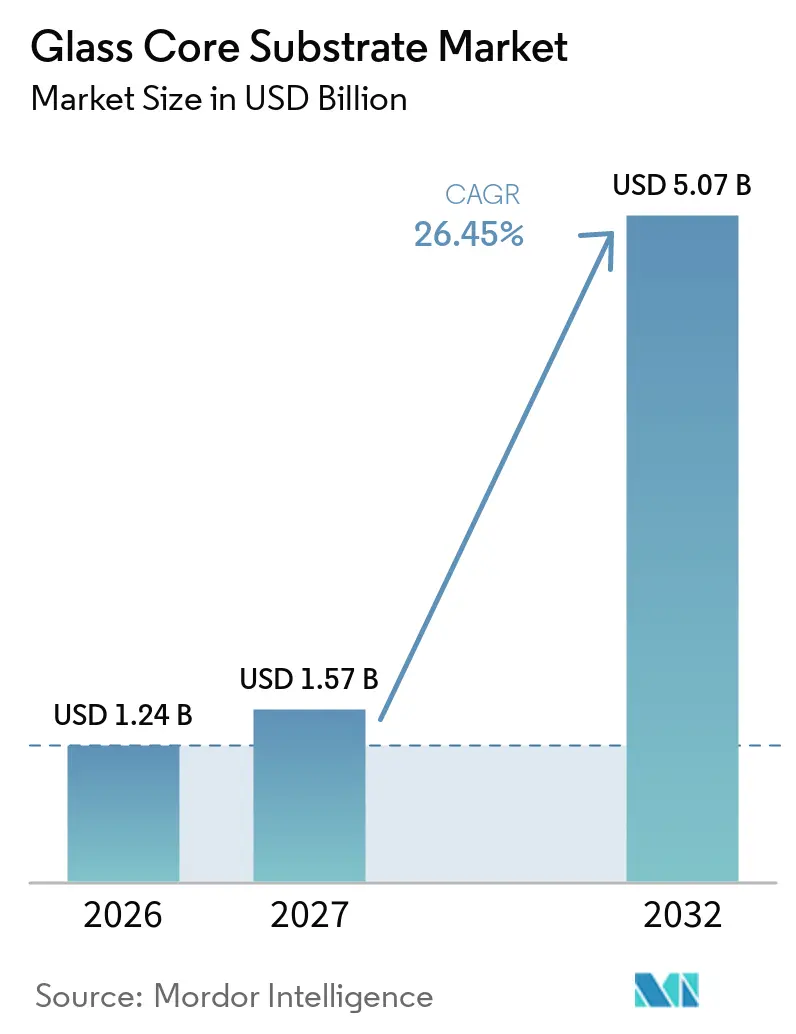
El tamaño del mercado de sustratos de núcleo de vidrio fue valorado en 1,24 mil millones de USD en 2026 y se estima que crecerá desde 1,57 mil millones de USD en 2027 hasta 5,07 mil millones de USD en 2032, a una CAGR del 26,45% durante el período de pronóstico (2027-2032). El crecimiento en el mercado de sustratos de núcleo de vidrio refleja la necesidad de sustratos más planos y dimensionalmente estables a medida que los paquetes de aceleradores de IA integran más chips y memoria de alto ancho de banda dentro de huellas de paquetes más grandes, aumentando la presión sobre cada capa de la cadena de suministro de empaquetado para mantener la precisión a escala. Los núcleos orgánicos enfrentan límites crecientes de alabeo y superposición a medida que aumentan las dimensiones del paquete, lo que convierte al vidrio en una opción práctica para capas de redistribución avanzadas cuando los diseñadores requieren una colocación más cercana de los chips, alineación confiable, comportamiento estable del paquete a través de los pasos de procesamiento térmico y rendimiento predecible durante el ensamblaje. El procesamiento en panel también ofrece al mercado de sustratos de núcleo de vidrio un camino hacia un mejor uso del material y menores costos de paquete a escala, ya que los formatos grandes pueden llevar varios paquetes a través de la formación de Vías a Través del Vidrio (TGV), el relleno de cobre, el trazado de capas de redistribución y la inspección dentro del mismo ciclo de producción, reduciendo la necesidad de configuraciones repetidas. La competencia depende del acceso a vidrio con bajo coeficiente de expansión térmica, los rendimientos de producción y la calificación exitosa de los clientes, más que de la demanda del usuario final por sí sola, ya que la nueva capacidad de fusión tarda tiempo en construirse y la evidencia de confiabilidad debe desarrollarse para cada aplicación del cliente, diseño de paquete y entorno operativo. El momento comercial sigue siendo incierto porque la madurez del proceso TGV y la adopción por parte de los clientes podrían diferir la producción amplia hacia 2029 o más tarde. La brecha entre la demanda comprometida de IA y el suministro calificado significa que las ganancias a corto plazo dependen del rendimiento de producción, el acceso a materiales, la uniformidad del proceso en paneles grandes y el ritmo de las aprobaciones de los clientes. Las decisiones de los clientes reflejan un equilibrio entre el rendimiento del material, la disponibilidad del equipo, la evidencia de calificación, el suministro estable, el control de fabricación demostrado y la confianza en la repetibilidad del proceso a largo plazo para paquetes de alto valor.
Conclusiones Clave del Informe
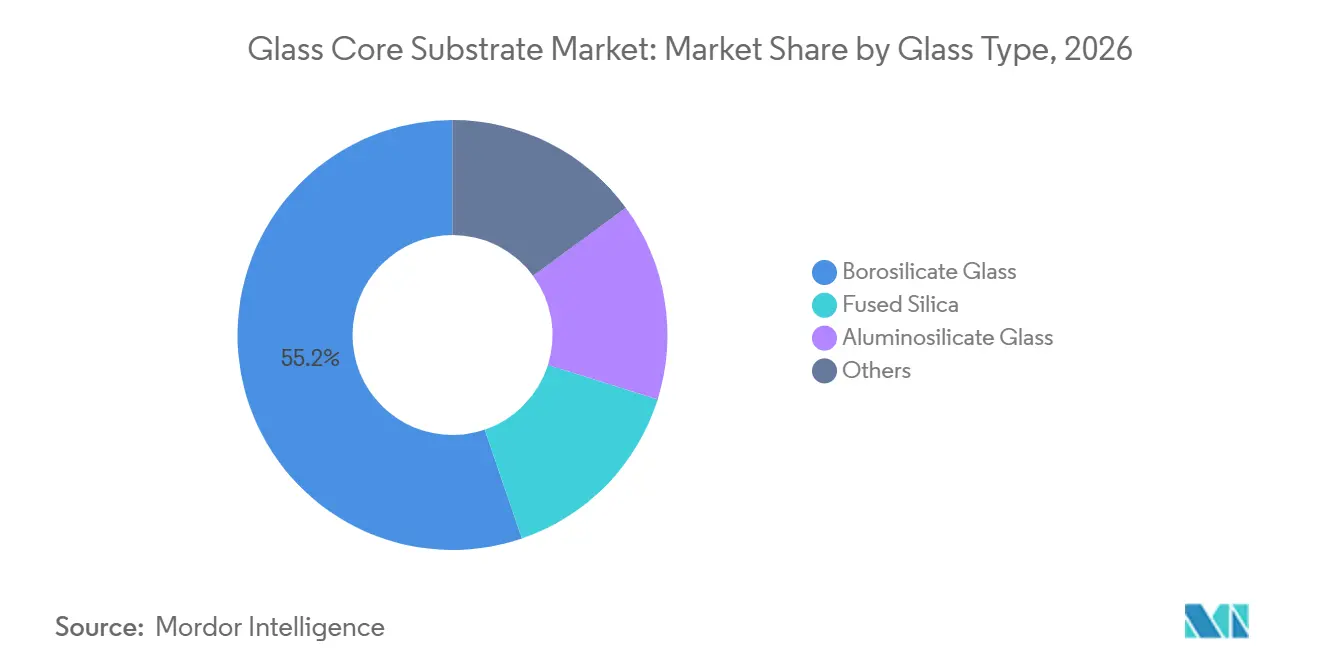
- Por tipo de vidrio, el vidrio borosilicato tuvo una participación de mercado del 55,23% en 2026, mientras que se pronostica que el vidrio aluminosilicato crecerá a una CAGR del 28,57% hasta 2032.
- Por formato de sustrato, los sustratos de núcleo de vidrio basados en paneles tuvieron una participación de mercado del 55,72% en 2026 y se pronostica que crecerán a una CAGR del 27,14% hasta 2032.
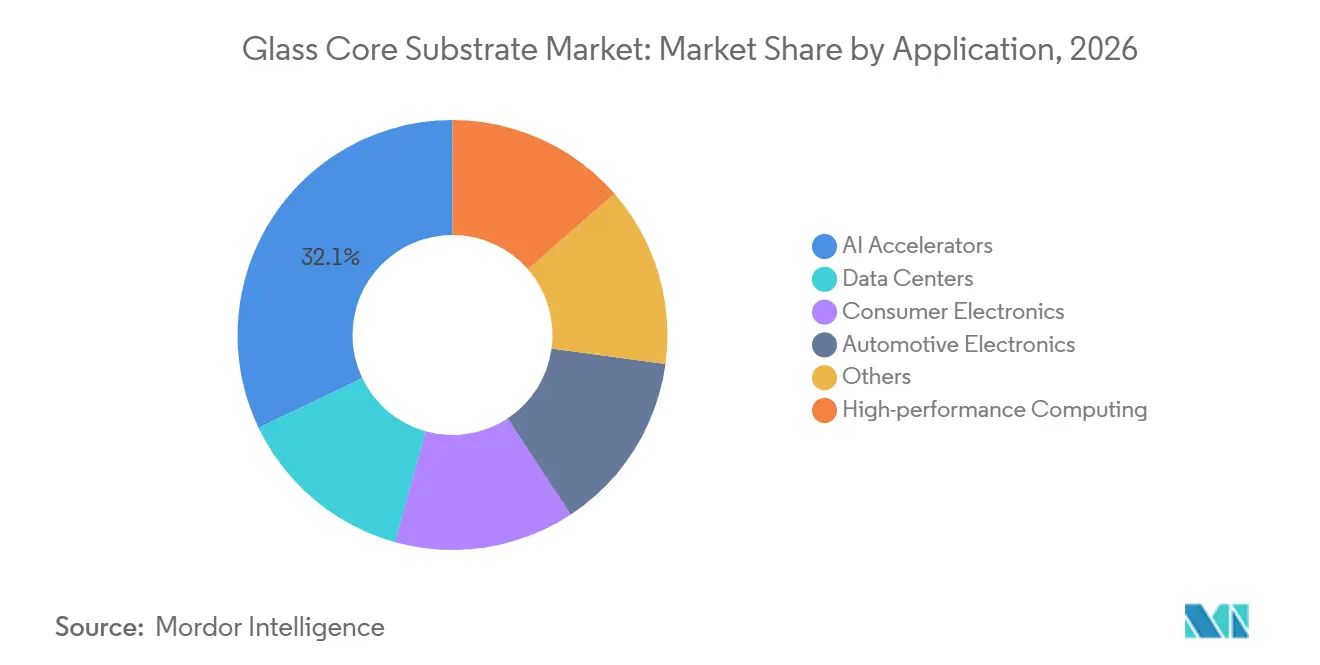
- Por aplicación, los aceleradores de IA representaron el 32,11% de la participación de mercado en 2026, mientras que se pronostica que la computación de alto rendimiento se expandirá a una CAGR del 29,62% hasta 2032.
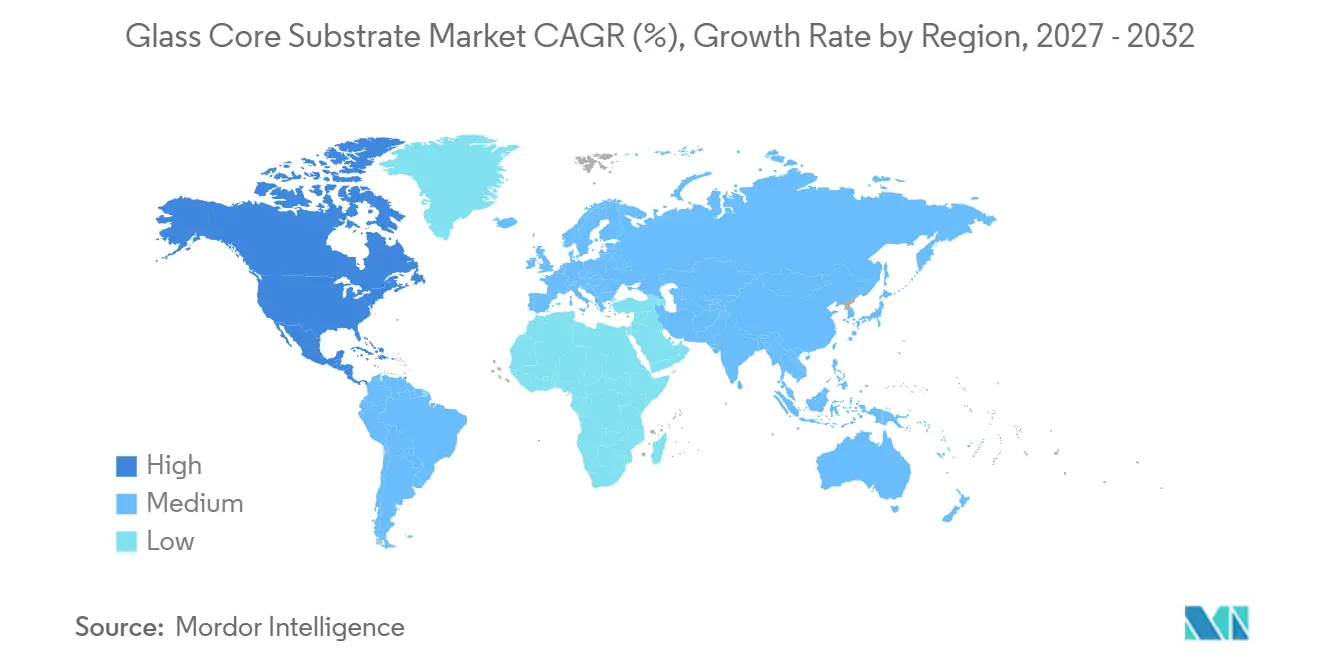
- Por geografía, Asia-Pacífico tuvo una participación de mercado del 36,88% en 2026, mientras que se pronostica que América del Norte se expandirá a una CAGR del 27,94% hasta 2032.
Nota: Las cifras de mercado de este informe se basan en el marco de estimación propietario de Mordor Intelligence, que combina nueve meses de datos reales con proyecciones del cuarto trimestre para el año base 2026.
Tendencias e Información del Mercado Global de Sustratos de Núcleo de Vidrio
Análisis del Impacto de los Impulsores*
| Impulsores | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Escalado de Paquetes de IA y HPC | +9.0% | Global | Corto plazo (≤ 2 años) |
| Límites de Alabeo y Superposición de Sustratos Orgánicos | +5.5% | Global, concentrado en centros de empaquetado de APAC | Mediano plazo (2-4 años) |
| Economía del Empaquetado a Nivel de Panel | +4.5% | Núcleo APAC, expansión hacia América del Norte | Largo plazo (≥ 4 años) |
| Demanda de Óptica Co-Empaquetada e Interconexión de Alta Velocidad | +3.5% | Clústeres de centros de datos de América del Norte y APAC | Largo plazo (≥ 4 años) |
| Maduración del Material de Vidrio y el Proceso TGV | +2.5% | Global | Corto plazo (≤ 2 años) |
| Fuente: Mordor Intelligence | |||
Escalado de Paquetes de IA y HPC
El mercado de sustratos de núcleo de vidrio está respondiendo a los fabricantes de chips de IA que diseñan paquetes que colocan múltiples chips de cómputo y pilas de memoria de alto ancho de banda dentro de un único sustrato. Estos diseños requieren un control estricto de planitud y dimensiones que los núcleos orgánicos laminados tienen dificultades para lograr en tamaños grandes, particularmente cuando la densidad de enrutamiento, la integración de memoria y el área del paquete deben aumentar juntos sin reducir el rendimiento de fabricación. TSMC declaró que el empaquetado avanzado contribuyó con el 8% de sus ingresos en 2025 y se espera que supere el 10% en 2026, lo que indica que más valor semiconductor se está trasladando a la arquitectura de paquetes. El mercado de sustratos de núcleo de vidrio se beneficia porque el vidrio puede soportar capas de redistribución finas mientras limita el movimiento dimensional en un paquete grande. El costo de una oblea empaquetada con Chip on Wafer on Substrate (CoWoS) se ha acercado al de un nodo de proceso de 7 nm, fortaleciendo el argumento a favor de alternativas que puedan soportar densidad a un menor costo después de la calificación. NVIDIA y Broadcom están evaluando hojas de ruta de interpositor de vidrio y núcleo de vidrio, conectando el desarrollo de sustratos más directamente con la demanda de paquetes de IA.
Límites de Alabeo y Superposición de Sustratos Orgánicos
Los núcleos orgánicos tienen una restricción mecánica que se vuelve más evidente a medida que crece el área del paquete, porque el efecto acumulado del movimiento del material se vuelve más difícil de corregir después de que se colocan las capas de redistribución y los chiplets. La investigación presentada en IEEE ECTC en 2025 encontró que los núcleos de vidrio exhibieron menor alabeo y mejor precisión posicional que las alternativas de núcleo orgánico[1]. Este rendimiento soporta dimensiones de línea y espacio de capa de redistribución por debajo de 2 µm, mientras que los materiales orgánicos se vuelven más difíciles de controlar en las dimensiones requeridas por los chiplets de IA. Los laminados orgánicos también se expanden y contraen de manera diferente al silicio, por lo que la deriva dimensional aumenta a medida que crece el tamaño del paquete. Esa deriva obliga a reglas de diseño más conservadoras y puede limitar la densidad de interconexión en arquitecturas 2.5D. A medida que los pasos de vía se mueven por debajo de 50 µm, tolerancias de alabeo más estrictas podrían hacer del vidrio una ruta más viable hacia el cumplimiento de especificaciones para paquetes avanzados.
Economía del Empaquetado a Nivel de Panel
En el mercado de sustratos de núcleo de vidrio, el procesamiento en panel es importante porque su ventaja de costo proviene de la escala más que de las propiedades del material de vidrio por sí solas, y porque los formatos más grandes pueden distribuir cada paso del proceso en un área de paquete utilizable más grande. El procesamiento tradicional de obleas de 300 mm utiliza el 45% del área disponible, mientras que el procesamiento de paneles grandes puede utilizar el 81%. Los proveedores ahora ofrecen vidrio en formatos de 510 × 515 mm y 550 × 650 mm, que permiten que varios paquetes pasen por la formación de TGV, la metalización, el trazado de capas de redistribución y la inspección en un solo ciclo. Este modelo distribuye los costos de procesamiento fijos en un área utilizable más grande a medida que aumentan los tamaños de los paquetes. El mercado de sustratos de núcleo de vidrio, por lo tanto, tiene una trayectoria de costos que depende menos de la capacidad restringida en los interposores de silicio. SEMI espera que la adopción se expanda después de 2028 a medida que varios programas de calificación avancen simultáneamente.
Demanda de Óptica Co-Empaquetada e Interconexión de Alta Velocidad
La óptica co-empaquetada es un caso de uso de alto valor para el mercado de sustratos de núcleo de vidrio porque el vidrio puede combinar funciones eléctricas y ópticas dentro de un único paquete, lo que permite a los diseñadores buscar una integración fotónica más cercana a medida que aumentan los requisitos de movimiento de datos. La investigación publicada en 2026 informó que las estructuras TGV y de capa de redistribución en vidrio pueden alcanzar anchos de banda de hasta 110 GHz y densidades de línea superiores a 500 líneas por mm en una configuración de línea-espacio de 2 µm. El mismo trabajo reportó pérdidas de propagación de guía de onda tan bajas como 0,034 dB/cm utilizando procesamiento de intercambio de iones. Estas propiedades pueden soportar una integración más estrecha de circuitos fotónicos y electrónicos y reducir la necesidad de paquetes fotónicos separados. Para los centros de datos, los menores requisitos de conversión eléctrica a óptica pueden reducir la demanda de energía de los conmutadores de red. AT&S identifica la óptica co-empaquetada como un enfoque comercial a corto plazo para su programa de sustratos de vidrio.
Análisis del Impacto de las Restricciones*
| Restricciones | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Alta Carga de Calificación y Confiabilidad | -5.5% | Global, con mayor impacto en América del Norte y Europa para mercados finales automotrices | Largo plazo (≥ 4 años) |
| Pérdidas de Rendimiento en TGV, Metalización y Corte, y Complejidad de Manejo | -4.5% | Global, concentrado en centros de fabricación de APAC | Corto plazo (≤ 2 años) |
| Fragilidad, SeWaRe y Complejidad de Manejo | -3.0% | Global | Corto plazo (≤ 2 años) |
| Fuente: Mordor Intelligence | |||
Alta Carga de Calificación y Confiabilidad
Dentro del mercado de sustratos de núcleo de vidrio, los requisitos de calificación crean diferentes trayectorias de adopción para cada mercado final, ya que cada cliente debe evaluar el comportamiento del material, la consistencia del proceso y la confiabilidad bajo sus propias condiciones operativas. Los clientes de centros de datos se centran en el costo del paquete, el rendimiento y la velocidad del ciclo de diseño, por lo que su adopción depende principalmente de la disponibilidad de materiales. Los clientes automotrices requieren pruebas de ciclado térmico, humedad, vibración y confiabilidad de metalización, lo que puede extender la adopción entre 18 y 36 meses más allá de los programas de centros de datos. Cada proveedor debe construir datos de calificación para cada cliente y aplicación porque el vidrio es un nuevo material de núcleo en lugar de un cambio menor de proceso. Esto aumenta los costos de ingeniería y favorece a los proveedores que pueden financiar trabajo de confiabilidad dedicado. El enfoque orientado a licencias de Intel sobre la propiedad intelectual de sustratos de vidrio también indica que la comercialización requiere una inversión sostenida antes de que se puedan generar ingresos amplios.
Vías a Través del Vidrio (TGV), Metalización, Pérdidas de Rendimiento en Corte y Complejidad de Manejo
El mercado de sustratos de núcleo de vidrio aún enfrenta barreras técnicas en la perforación de vías a través del vidrio (TGV), la metalización de cobre, la singulación del vidrio y el manejo, ya que un defecto en cualquier etapa puede reducir el rendimiento y hacer que el procesamiento de paneles grandes sea antieconómico. La investigación de la Conferencia de Componentes Electrónicos y Tecnología IEEE (ECTC) describió SeWaRe como una división en la parte posterior que ocurre cuando las capas de construcción laminadas alcanzan el borde singulado y el estrés se concentra alrededor de pequeños defectos superficiales. La investigación encontró que un enfoque de retroceso puede prevenir este agrietamiento, pero requiere cambios en el diseño de la pila de construcción en los flujos de producción de los proveedores. La formación de TGV a nivel de panel también requiere una uniformidad de grabado estricta en formatos grandes, lo que dificulta el control del rendimiento. Una revisión de 2025 describió diámetros de TGV de 20 µm a 150 µm en paneles de hasta 550 × 650 mm, mostrando el rango de procesos en desarrollo. El trabajo sobre la corrección de superposición basada en aprendizaje automático indica además que los métodos de producción aún se están refinando para lograr precisión y rendimiento simultáneos.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tipo de Vidrio: La Química Establecida Lidera, las Calidades Especiales se Aceleran
El vidrio borosilicato tuvo el 55,23% de los ingresos globales en 2026. Su química de proceso está bien caracterizada en el empaquetado de semiconductores, y el mercado de sustratos de núcleo de vidrio ha dependido de opciones de materiales que los clientes pueden calificar con mayor confianza. Su perfil de coeficiente de expansión térmica también se adapta a una amplia gama de condiciones de ensamblaje de paquete a placa de circuito impreso (PCB). SCHOTT y Corning ofrecen varias familias de productos en formatos de oblea y panel, dando a los programas tempranos acceso a opciones de materiales establecidas. Muchas calificaciones tempranas de clientes utilizan borosilicato porque está disponible con pureza comercial y especificaciones dimensionales. Esta disponibilidad respalda la demanda incluso cuando un cliente no requiere un rendimiento de material premium, ya que la selección de materiales durante los programas tempranos está influenciada por la familiaridad, la pureza, el control dimensional y el acceso a datos de proceso establecidos. La posición líder, por lo tanto, refleja la disponibilidad de suministro tanto como refleja la adecuación técnica.
Se pronostica que el vidrio aluminosilicato en el mercado de sustratos de núcleo de vidrio crecerá a una CAGR del 28,57% hasta 2032, respaldado por su resistencia mecánica, menor coeficiente de expansión térmica y resistencia a los arañazos. Estas propiedades son relevantes para la electrónica automotriz y los paquetes de computación de alta confiabilidad que están expuestos a ciclos térmicos repetidos. La sílice fundida desempeña un papel menor pero técnicamente importante debido a su baja pérdida dieléctrica en óptica co-empaquetada y sistemas de radiofrecuencia (RF) de ondas milimétricas. Los vidrios especiales diseñados y fotosensibles están siendo estudiados para su uso en guías de onda integradas y componentes pasivos. La industria de sustratos de núcleo de vidrio necesitará demostrar que el rendimiento del aluminosilicato justifica su mayor costo de producción a escala. Una demanda automotriz y fotónica más rápida después de 2028 podría cambiar la mezcla actual liderada por borosilicato para 2031.


Por Formato de Sustrato: El Procesamiento en Panel Reescribe los Puntos de Referencia de Costos
Los sustratos de núcleo de vidrio basados en paneles tuvieron una participación del 55,72% en 2026 y se proyecta que crecerán a una CAGR del 27,14% hasta 2032. El mismo formato soporta tanto la escala actual como la expansión futura, ya que los paneles más grandes aumentan el área de procesamiento utilizable. El procesamiento de paneles de 510 × 515 mm o más grandes ofrece una ventaja de rendimiento sobre las obleas de 300 mm cuando las líneas de producción logran rendimientos consistentes. Esta ventaja se vuelve más significativa a medida que aumentan las dimensiones del paquete y cada panel lleva múltiples paquetes de alto valor. Los formatos de panel también soportan el procesamiento por lotes de la formación de vías a través del vidrio (TGV), el relleno de cobre, las capas de redistribución y la inspección. El tamaño del mercado de sustratos de núcleo de vidrio para sustratos de panel puede, por lo tanto, crecer tanto con una adopción más amplia como con una mayor complejidad de los paquetes.
AGC suministra paneles de hasta 550 × 650 mm, y Nippon Electric Glass ha añadido suministro de muestras para sustratos de 515 × 510 mm utilizando sustratos procesados con láser modificado, grabado o láser de dióxido de carbono, ampliando las opciones de material y proceso disponibles para el mercado de sustratos de núcleo de vidrio. Estas ofertas amplían la base de suministro de paneles y reducen la dependencia de una única fuente. El vidrio basado en obleas sigue siendo útil para programas de calificación y producción de bajo volumen que pueden utilizar equipos de 300 mm existentes. También es un punto de partida práctico para los proveedores sin infraestructura de procesamiento de paneles en 2026. A medida que se acumulan datos de rendimiento de paneles de líneas piloto, la diferencia de costo entre formatos puede empujar a la mayoría de los paquetes más grandes hacia el procesamiento en panel. Los ingresos en formato de oblea aún pueden crecer en términos absolutos, pero su participación en los ingresos totales puede disminuir a medida que los programas de panel entren en producción.
Por Aplicación: La Infraestructura de IA Ancla la Demanda a Corto Plazo
Los aceleradores de IA representaron el 32,11% de la participación del mercado de sustratos de núcleo de vidrio en 2026, convirtiéndolos en el impulsor de demanda a corto plazo más claro para los proveedores capaces de cumplir con los exigentes requisitos de los paquetes. Los paquetes de GPU, circuito integrado de aplicación específica (ASIC) y silicio personalizado requieren anchos de capa de redistribución por debajo de 2 µm y una colocación cercana de memoria de alto ancho de banda junto a los chips de cómputo. Estos compradores pueden absorber los costos de calificación durante la fase previa a la escala porque el rendimiento y la densidad del paquete tienen valor comercial. Su disposición a calificar nuevas plataformas de sustratos acelera el desarrollo de materiales y procesos. Se pronostica que la computación de alto rendimiento crecerá a una CAGR del 29,62% hasta 2032, respaldada por clústeres de entrenamiento de IA y sistemas de computación científica. La demanda de centros de datos se superpone con este segmento porque el vidrio permite una mayor densidad de interconexión y la integración de óptica co-empaquetada.
La electrónica de consumo y la electrónica automotriz representan oportunidades a largo plazo para el mercado de sustratos de núcleo de vidrio. Los productores de teléfonos inteligentes y dispositivos portátiles requieren costos unitarios cercanos a los de los sustratos orgánicos maduros antes de cambiar las cadenas de suministro de alta producción establecidas. Los paquetes automotrices deben cumplir con los requisitos de ciclado térmico, humedad y vibración, lo que extiende el momento comercial a pesar del valor del vidrio para los sensores de sistemas avanzados de asistencia al conductor (ADAS) y los módulos de computación en el vehículo. La actividad de calificación para la integración heterogénea de grado automotriz ha comenzado, pero el despliegue en vehículos de producción sigue siendo una perspectiva a mediano plazo. Otras aplicaciones incluyen módulos de RF y ondas milimétricas, infraestructura 5G y 6G, y electrónica aeroespacial. Estos nichos pueden soportar precios premium donde la baja pérdida dieléctrica y la estabilidad térmica importan más que el costo del sustrato.
Análisis Geográfico
Asia-Pacífico tuvo el 36,88% de la participación del mercado de sustratos de núcleo de vidrio en 2026 y sigue siendo el principal centro de producción y desarrollo temprano, respaldado por una densa base de proveedores de materiales, empresas de empaquetado y experiencia en fabricación. Japón proporciona varios eslabones en la cadena de suministro, con AGC, Nippon Electric Glass y SCHOTT suministrando vidrio especial, mientras que Ibiden, Shinko Electric y TOPPAN tienen posiciones establecidas en empaquetado. Estas empresas dan a la región una base instalada para la transición de núcleos orgánicos a formatos de vidrio. Corea del Sur está expandiendo la capacidad a través de la empresa conjunta GlaSSEM entre Samsung Electro-Mechanics y Dongwoo Fine-Chem, una subsidiaria de Sumitomo Chemical. La empresa tiene una inversión total de 480 mil millones de KRW (~0,35 mil millones de USD) y apunta a la producción desde la segunda mitad de 2027[2]. Taiwán aporta conocimiento de fabricación de vidrio de gran área que puede redirigirse desde la producción de pantallas hacia el empaquetado avanzado.
Se pronostica que América del Norte crecerá a una CAGR del 27,94% hasta 2032, a medida que el mercado de sustratos de núcleo de vidrio desarrolla una base de materiales y tecnología más local. Los programas de capacidad doméstica, las capacidades de materiales de vidrio y el liderazgo temprano en propiedad intelectual de sustratos de vidrio respaldan este crecimiento. Corning planea una expansión de 315 millones de USD en Canton, Nueva York, respaldada por un premio del Programa CHIPS de 32 millones de USD finalizado para la producción de sílice fundida de alta pureza y vidrio de ultra baja expansión. Intel ha invertido más de 1.000 millones de USD en investigación de sustratos de vidrio y desarrollo de la cadena de suministro. Sus presentaciones continuas sobre reducción de estrés en TGV, deposición de semilla y apilamiento de vidrio multicapa indican actividad de investigación en curso, incluso a medida que su enfoque comercial evoluciona. Los requisitos de contenido doméstico pueden alentar a los hiperescaladores y clientes de defensa a calificar el suministro norteamericano.
Europa contribuye al mercado de sustratos de núcleo de vidrio a través de vidrio especial, equipos de procesamiento láser e infraestructura de investigación, que respaldan el desarrollo de materiales y la precisión en la fabricación. SCHOTT suministra vidrios especiales desde Alemania, mientras que el proceso de Grabado Profundo Inducido por Láser (LIDE) de LPKF se utiliza para formar vías de alta relación de aspecto. AT&S está avanzando en el trabajo de núcleo de vidrio en su centro de competencia de Leoben bajo el marco del Proyecto Importante de Interés Europeo Común en Microelectrónica y Tecnologías de Comunicación (IPCEI ME/CT) de la UE. Este papel le da a Europa influencia sobre las capacidades de materiales y procesos, incluso sin la misma escala de empaquetado que Asia-Pacífico. América del Sur, Oriente Medio y África tienen actividad de fabricación directa limitada en el mercado de sustratos de núcleo de vidrio. Su exposición es más probable que aumente a medida que la demanda de IA y centros de datos en la nube se expanda y las cadenas de suministro se diversifiquen más allá de Asia-Pacífico.

Panorama Competitivo
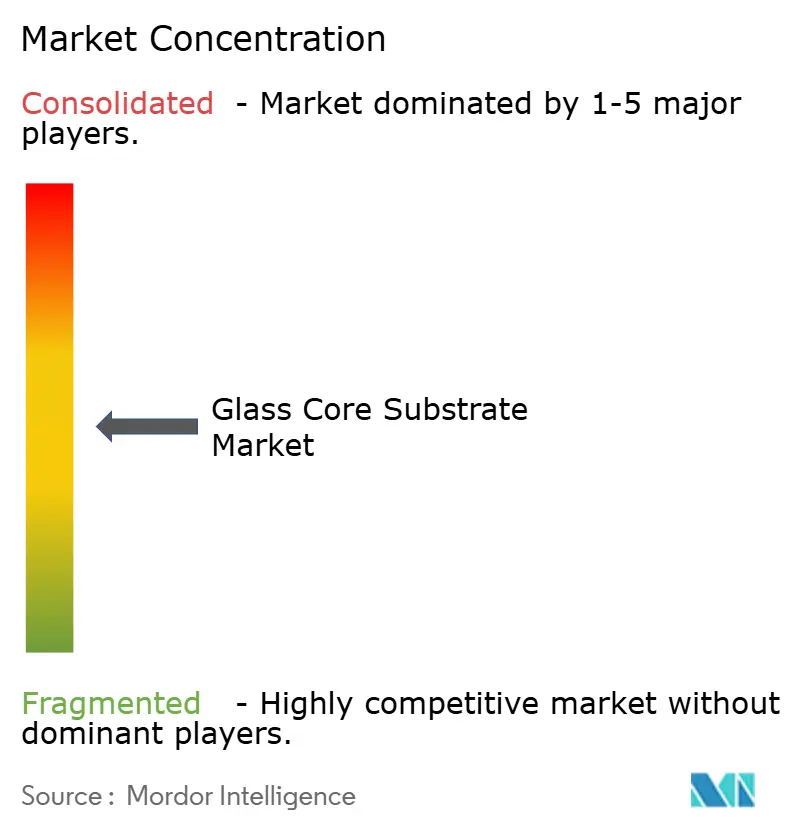
El mercado de sustratos de núcleo de vidrio está moderadamente fragmentado entre materiales de vidrio, fabricación de sustratos, equipos y propiedad intelectual. El nivel de materiales aguas arriba está más concentrado, ya que Corning, AGC y SCHOTT tienen posiciones sólidas en la fusión de vidrio con bajo coeficiente de expansión térmica y experiencia en formulación, lo que limita el grupo de fuentes de materiales calificadas. Los nuevos hornos de fusión requieren entre 12 y 18 meses de tiempo de entrega, lo que significa que el suministro no puede responder rápidamente a un aumento en la demanda de sustratos. Los acuerdos preferentes con los principales proveedores de vidrio, por lo tanto, proporcionan una ventaja competitiva comparable a la capacidad de procesamiento.
Absolics tiene una posición temprana en la calificación comercial. Al mismo tiempo, GlaSSEM señala que Samsung Electro-Mechanics tiene la intención de construir una cadena de suministro integrada competidora dentro del mercado de sustratos de núcleo de vidrio, apuntando a la producción de sustratos de núcleo de vidrio a partir de la segunda mitad de 2027. Intel también ha trasladado su enfoque hacia la concesión de licencias de una amplia cartera de propiedad intelectual de vías a través del vidrio (TGV) y sustratos de vidrio. Una patente de 2026 otorga protección para un sustrato de vidrio multicapa, mientras que presentaciones separadas cubren estructuras de paquetes y métodos de procesamiento. Este enfoque de licencias puede reducir las barreras de entrada para los procesadores calificados, pero también hace que los costos de propiedad intelectual sean un componente recurrente de la economía de los proveedores. Reduce la probabilidad de que cualquier procesador único controle la pila tecnológica completa a través de métodos propietarios exclusivamente.
En el mercado de sustratos de núcleo de vidrio, los proveedores compiten asegurando el acceso a materiales, mejorando los rendimientos y construyendo capacidades de calificación e inspección para la fabricación a escala de panel, ya que los clientes evalúan la entrega confiable con tanto cuidado como evalúan el rendimiento técnico. Una oportunidad no abordada permanece en la óptica co-empaquetada, ya que ningún proveedor ha comercializado una plataforma de vidrio que combine guías de onda ópticas integradas con metalización TGV de alta densidad a escala de producción. Los proveedores de equipos también tienen influencia, ya que el procesamiento húmedo, las capas de semilla de deposición física de vapor (PVD), la metrología y la singulación del vidrio definen la ventana de proceso disponible para los productores de sustratos. AT&S ha hecho de la óptica co-empaquetada un enfoque de su programa de sustratos de vidrio, vinculando su trabajo con aplicaciones de IA, computación de alto rendimiento y fotónica. Nippon Electric Glass amplió la disponibilidad de muestras para sustratos de vidrio TGV grandes, apoyando la evaluación por parte de los clientes de las rutas de procesamiento basadas en láser. Los proveedores que construyan infraestructura de confiabilidad antes de que la demanda de los clientes alcance la escala de producción estarán mejor posicionados para cumplir con los largos ciclos de calificación.
Líderes de la Industria de Sustratos de Núcleo de Vidrio
-
Corning Incorporated
-
LPKF Laser & Electronics SE
-
Absolics Inc.
-
SAMSUNG ELECTRO-MECHANICS
-
AGC Inc.
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial

Desarrollos Recientes de la Industria
- Septiembre de 2026: AUO y Corning presentaron un sustrato de núcleo de vidrio de 510 × 515 mm desarrollado conjuntamente en SEMICON Taiwán 2026. La colaboración combina el vidrio especial de grado semiconductor y la tecnología de formación de vías láser de precisión de Corning con la experiencia de fabricación de vidrio de gran área de AUO desarrollada a través de la producción de LCD. La óptica co-empaquetada ha sido identificada como un objetivo de aplicación comercial a corto plazo para los sustratos de núcleo de vidrio.
- Septiembre de 2026: SKC comprometió 590 mil millones de KRW (~421 millones de USD) de su oferta de derechos de 2026 para su negocio de sustratos de núcleo de vidrio durante tres años. Los ingresos se canalizan principalmente a través de su subsidiaria Absolics para expandir la capacidad de producción de sustratos de núcleo de vidrio y avanzar en los programas de calificación para aplicaciones de semiconductores de IA.


Alcance del Informe Global del Mercado de Sustratos de Núcleo de Vidrio
El sustrato de núcleo de vidrio es un material fundamental utilizado en el empaquetado de semiconductores para montar y conectar chips de circuitos integrados a placas de circuito impreso (PCB), reemplazando los núcleos de resina orgánica tradicionales. El material ofrece estabilidad dimensional, baja pérdida de señal y alta resistencia térmica, lo que lo hace adecuado para aplicaciones avanzadas de empaquetado de semiconductores.
El mercado de sustratos de núcleo de vidrio está segmentado por tipo de vidrio, formato de sustrato, aplicación y geografía. Por tipo de vidrio, el mercado está segmentado en vidrio borosilicato, sílice fundida, vidrio aluminosilicato y otros. Por formato de sustrato, el mercado está segmentado en sustratos de núcleo de vidrio basados en obleas y sustratos de núcleo de vidrio basados en paneles. Por aplicación, el mercado está segmentado en aceleradores de IA, computación de alto rendimiento, centros de datos, electrónica de consumo, electrónica automotriz y otros. El informe también cubre el tamaño del mercado y los pronósticos para sustratos de núcleo de vidrio en 15 países de las principales regiones. Los tamaños y pronósticos del mercado se proporcionan en términos de valor (USD).
| Vidrio Borosilicato |
| Sílice Fundida |
| Vidrio Aluminosilicato |
| Otros |
| Sustratos de Núcleo de Vidrio Basados en Obleas |
| Sustratos de Núcleo de Vidrio Basados en Paneles |
| Aceleradores de IA |
| Computación de Alto Rendimiento |
| Centros de Datos |
| Electrónica de Consumo |
| Electrónica Automotriz |
| Otros |
| Asia-Pacífico | China |
| India | |
| Japón | |
| Corea del Sur | |
| Resto de Asia-Pacífico | |
| América del Norte | Estados Unidos |
| Canadá | |
| México | |
| Europa | Alemania |
| Reino Unido | |
| Francia | |
| Italia | |
| Resto de Europa | |
| América del Sur | Brasil |
| Argentina | |
| Resto de América del Sur | |
| Oriente Medio y África | Arabia Saudita |
| Sudáfrica | |
| Resto de Oriente Medio y África |
| Por Tipo de Vidrio | Vidrio Borosilicato | |
| Sílice Fundida | ||
| Vidrio Aluminosilicato | ||
| Otros | ||
| Por Formato de Sustrato | Sustratos de Núcleo de Vidrio Basados en Obleas | |
| Sustratos de Núcleo de Vidrio Basados en Paneles | ||
| Por Aplicación | Aceleradores de IA | |
| Computación de Alto Rendimiento | ||
| Centros de Datos | ||
| Electrónica de Consumo | ||
| Electrónica Automotriz | ||
| Otros | ||
| Por Geografía | Asia-Pacífico | China |
| India | ||
| Japón | ||
| Corea del Sur | ||
| Resto de Asia-Pacífico | ||
| América del Norte | Estados Unidos | |
| Canadá | ||
| México | ||
| Europa | Alemania | |
| Reino Unido | ||
| Francia | ||
| Italia | ||
| Resto de Europa | ||
| América del Sur | Brasil | |
| Argentina | ||
| Resto de América del Sur | ||
| Oriente Medio y África | Arabia Saudita | |
| Sudáfrica | ||
| Resto de Oriente Medio y África | ||


Preguntas Clave Respondidas en el Informe
¿Cuál es el tamaño actual del Mercado de Sustratos de Núcleo de Vidrio?
El tamaño del mercado de sustratos de núcleo de vidrio fue valorado en 1,24 mil millones de USD en 2026 y se estima que crecerá desde 1,57 mil millones de USD en 2027 hasta 5,07 mil millones de USD en 2032, a una CAGR del 26,45% durante el período de pronóstico (2027-2032).
¿Qué tipo de vidrio lidera la demanda hoy?
El vidrio borosilicato lideró con una participación del 55,23% en 2026, debido a su química de proceso establecida y ampliamente disponible.
¿Por qué los sustratos basados en paneles crecen más rápido que los formatos de oblea?
Los paneles grandes aumentan el área de procesamiento utilizable y pueden reducir los costos de procesamiento unitario una vez que los rendimientos de producción se estabilicen.
¿Qué aplicaciones están creciendo más rápido?
Se proyecta que la computación de alto rendimiento crecerá a una CAGR del 29,62% hasta 2032, mientras que los aceleradores de IA tuvieron una participación del 32,11% en 2026.


 Sus datos están seguros y nunca se venden ni se comparten.
