
Tamanho e Participação do Mercado de Substratos de Núcleo de Vidro
Visão Geral do Mercado
| Período de Estudo | 2022 - 2032 |
|---|---|
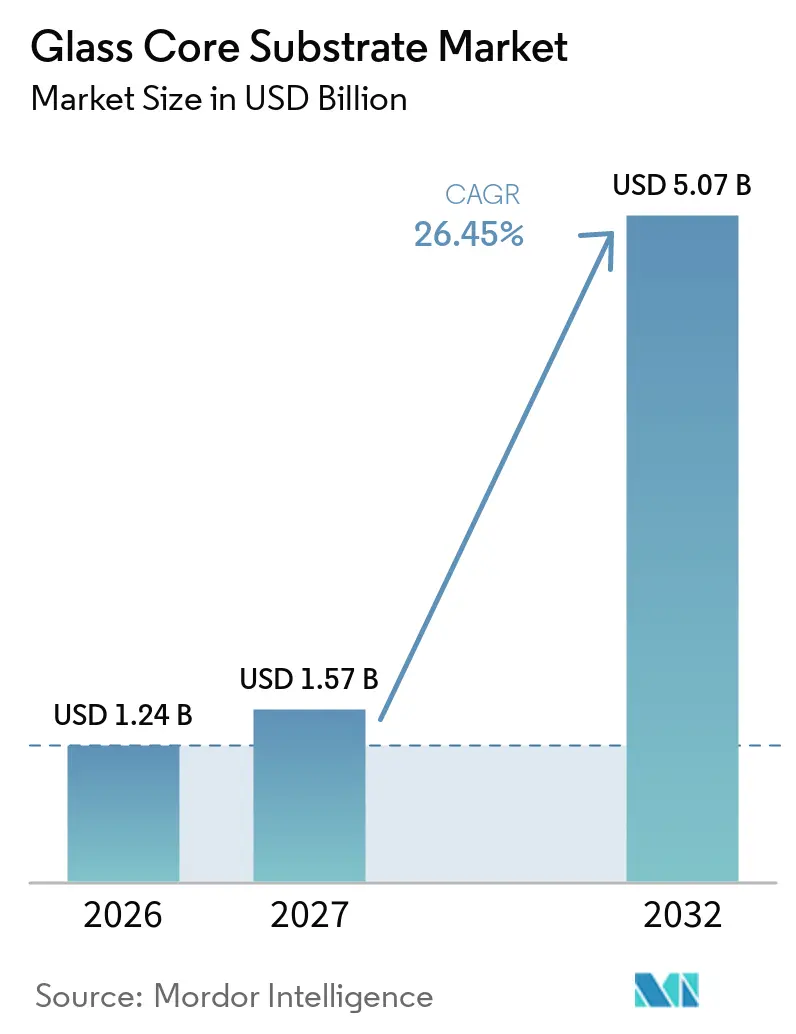
| Tamanho do Mercado (2027) | 1.57 Bilhões de dólares |
| Tamanho do Mercado (2032) | 5.07 Bilhões de dólares |
| Taxa de crescimento (2027 - 2032) | 26.45 % |
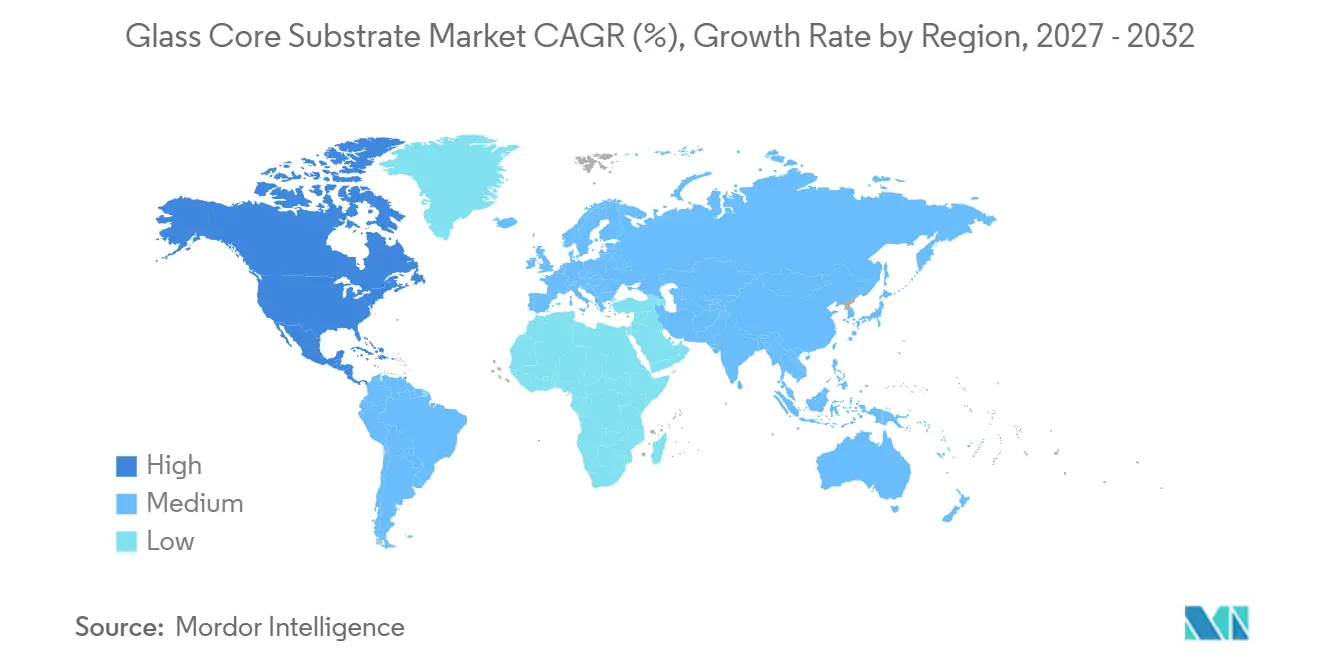
| Mercado de Crescimento Mais Rápido | América do Norte |
| Maior Mercado | Ásia-Pacífico |
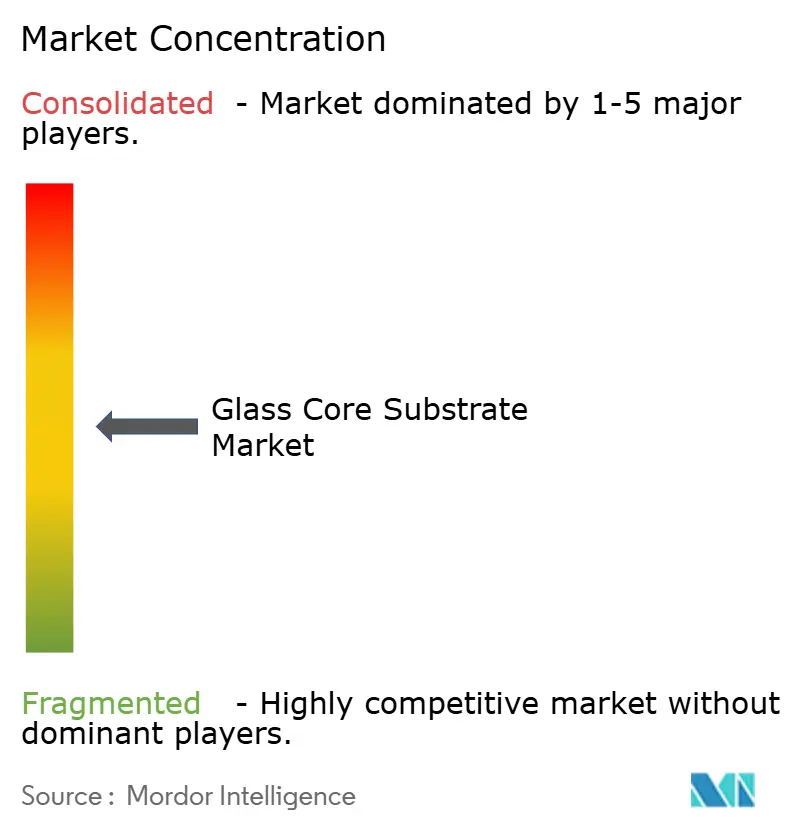
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Substratos de Núcleo de Vidro pela Mordor Intelligence
O tamanho do mercado de substratos de núcleo de vidro foi avaliado em 1,24 bilhões de USD em 2026 e estima-se que cresça de 1,57 bilhões de USD em 2027 para 5,07 bilhões de USD até 2032, a um CAGR de 26,45% durante o período de previsão (2027-2032). O crescimento no mercado de substratos de núcleo de vidro reflete a necessidade de substratos mais planos e dimensionalmente estáveis, à medida que os pacotes de aceleradores de IA integram mais dies e memória de alta largura de banda em footprints de pacotes maiores, aumentando a pressão sobre cada camada da cadeia de suprimentos de embalagem para manter a precisão em escala. Os núcleos orgânicos enfrentam limites crescentes de empenamento e sobreposição à medida que as dimensões dos pacotes aumentam, tornando o vidro uma opção prática para camadas de redistribuição avançadas quando os projetistas exigem posicionamento mais próximo dos dies, alinhamento confiável, comportamento estável do pacote durante as etapas de processamento térmico e desempenho previsível durante a montagem. O processamento em painel também oferece ao mercado de substratos de núcleo de vidro um caminho para melhor utilização de material e menores custos de pacote em escala, pois grandes formatos podem conduzir vários pacotes por meio de formação de Via Através do Vidro (TGV), preenchimento de cobre, padronização de camadas de redistribuição e inspeção dentro do mesmo ciclo de produção, reduzindo a necessidade de configurações repetidas. A competição depende do acesso a vidro com baixo coeficiente de expansão térmica, rendimentos de produção e qualificação bem-sucedida de clientes, em vez de apenas da demanda do usuário final, pois a nova capacidade de fusão leva tempo para ser construída e evidências de confiabilidade devem ser desenvolvidas para cada aplicação de cliente, design de pacote e ambiente operacional. O cronograma comercial permanece incerto porque a maturidade do processo TGV e a adoção pelos clientes podem adiar a produção ampla para 2029 ou mais tarde. A lacuna entre a demanda comprometida de IA e o fornecimento qualificado significa que os ganhos de curto prazo dependem do desempenho de rendimento, acesso a materiais, uniformidade de processo em grandes painéis e do ritmo de aprovações dos clientes. As decisões dos clientes refletem um equilíbrio entre desempenho do material, prontidão do equipamento, evidências de qualificação, fornecimento estável, controle de fabricação demonstrado e confiança na repetibilidade do processo a longo prazo para pacotes de alto valor.
Principais Conclusões do Relatório
- Por tipo de vidro, o vidro borossilicato detinha 55,23% de participação de mercado em 2026, enquanto o vidro aluminossilicato tem previsão de crescer a um CAGR de 28,57% até 2032.
- Por formato de substrato, os substratos de núcleo de vidro baseados em painel detinham 55,72% de participação de mercado em 2026 e têm previsão de crescer a um CAGR de 27,14% até 2032.
- Por aplicação, os aceleradores de IA representavam 32,11% de participação de mercado em 2026, enquanto a computação de alto desempenho tem previsão de expandir a um CAGR de 29,62% até 2032.
- Por geografia, a Ásia-Pacífico detinha 36,88% de participação de mercado em 2026, enquanto a América do Norte tem previsão de expandir a um CAGR de 27,94% até 2032.
Nota: Os números de mercado apresentados neste relatório são baseados na estrutura de estimativa proprietária da Mordor Intelligence, que combina nove meses de dados reais com projeções do quarto trimestre para o ano base de 2026.
Tendências e Perspectivas do Mercado Global de Substratos de Núcleo de Vidro
Análise de Impacto dos Impulsionadores*
| Impulsionadores | Impacto (~) % na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Escalonamento de Pacotes de IA e HPC | +9.0% | Global | Curto prazo (≤ 2 anos) |
| Limites de Empenamento e Sobreposição de Substratos Orgânicos | +5.5% | Global, concentrado nos centros de embalagem da APAC | Médio prazo (2-4 anos) |
| Economia do Empacotamento em Nível de Painel | +4.5% | Núcleo APAC, expansão para a América do Norte | Longo prazo (≥ 4 anos) |
| Demanda por Óptica Co-Empacotada e Interconexão de Alta Velocidade | +3.5% | Clusters de centros de dados da América do Norte e APAC | Longo prazo (≥ 4 anos) |
| Maturação do Material de Vidro e do Processo TGV | +2.5% | Global | Curto prazo (≤ 2 anos) |
| Fonte: Mordor Intelligence | |||
Escalonamento de Pacotes de IA e HPC
O mercado de substratos de núcleo de vidro está respondendo aos fabricantes de chips de IA que projetam pacotes que posicionam múltiplos dies de computação e pilhas de memória de alta largura de banda em um único substrato. Esses designs exigem planicidade rigorosa e controle dimensional que os núcleos orgânicos laminados têm dificuldade em fornecer em tamanhos grandes, particularmente quando a densidade de roteamento, a integração de memória e a área do pacote devem aumentar juntas sem reduzir o rendimento de fabricação. A TSMC declarou que o empacotamento avançado contribuiu com 8% de sua receita em 2025 e deve superar 10% em 2026, indicando que mais valor de semicondutores está migrando para a arquitetura de pacotes. O mercado de substratos de núcleo de vidro se beneficia porque o vidro pode suportar camadas de redistribuição finas enquanto limita o movimento dimensional em um pacote grande. O custo de um wafer empacotado com Chip on Wafer on Substrate (CoWoS) se aproximou do de um nó de processo de 7 nm, fortalecendo o argumento para alternativas que possam suportar densidade a um custo menor após a qualificação. NVIDIA e Broadcom estão avaliando roteiros de interposer de vidro e núcleo de vidro, conectando o desenvolvimento de substratos mais diretamente com a demanda de pacotes de IA.
Limites de Empenamento e Sobreposição de Substratos Orgânicos
Os núcleos orgânicos têm uma restrição mecânica que se torna mais aparente à medida que a área do pacote cresce, porque o efeito acumulado do movimento do material se torna mais difícil de corrigir após o posicionamento das camadas de redistribuição e chiplets. Pesquisa apresentada no IEEE ECTC em 2025 constatou que os núcleos de vidro exibiram menor empenamento e melhor precisão posicional do que as alternativas de núcleo orgânico[1]. Esse desempenho suporta dimensões de linha e espaço da camada de redistribuição abaixo de 2 µm, enquanto os materiais orgânicos se tornam mais difíceis de controlar nas dimensões exigidas pelos chiplets de IA. Os laminados orgânicos também se expandem e contraem de forma diferente do silício, de modo que a deriva dimensional aumenta à medida que o tamanho do pacote cresce. Essa deriva força regras de design mais conservadoras e pode limitar a densidade de interconexão em arquiteturas 2,5D. À medida que os pitches de via se movem abaixo de 50 µm, tolerâncias de empenamento mais rígidas podem tornar o vidro uma rota mais viável para conformidade com especificações em pacotes avançados.
Economia do Empacotamento em Nível de Painel
No mercado de substratos de núcleo de vidro, o processamento em painel é importante porque sua vantagem de custo vem da escala, e não apenas das propriedades do material de vidro, e porque formatos maiores podem distribuir cada etapa do processo por uma área de pacote utilizável maior. O processamento tradicional de wafer de 300 mm usa 45% da área disponível, enquanto o processamento de painel grande pode usar 81%. Os fornecedores agora oferecem vidro nos formatos 510 × 515 mm e 550 × 650 mm, que permitem que vários pacotes passem pela formação de TGV, metalização, padronização de camadas de redistribuição e inspeção em um único ciclo. Esse modelo distribui os custos fixos de processamento por uma área utilizável maior à medida que os tamanhos dos pacotes aumentam. O mercado de substratos de núcleo de vidro, portanto, tem um caminho de custo menos dependente da capacidade restrita em interposers de silício. A SEMI espera que a adoção se expanda após 2028, à medida que vários programas de qualificação progridam simultaneamente.
Demanda por Óptica Co-Empacotada e Interconexão de Alta Velocidade
A óptica co-empacotada é um caso de uso de alto valor para o mercado de substratos de núcleo de vidro porque o vidro pode combinar funções elétricas e ópticas em um único pacote, permitindo que os projetistas busquem integração fotônica mais próxima à medida que os requisitos de movimentação de dados aumentam. Pesquisa publicada em 2026 relatou que as estruturas TGV e de camada de redistribuição em vidro podem atingir larguras de banda de até 110 GHz e densidades de linha acima de 500 linhas por mm em uma configuração de linha-espaço de 2 µm. O mesmo trabalho relatou perdas de propagação de guia de onda tão baixas quanto 0,034 dB/cm usando processamento de troca iônica. Essas propriedades podem suportar integração mais próxima de circuitos fotônicos e eletrônicos e reduzir a necessidade de pacotes fotônicos separados. Para centros de dados, menores requisitos de conversão elétrica para óptica podem reduzir a demanda de energia dos comutadores de rede. A AT&S identifica a óptica co-empacotada como um foco comercial de curto prazo para seu programa de substrato de vidro.
Análise de Impacto das Restrições*
| Restrições | Impacto (~) % na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Alta Carga de Qualificação e Confiabilidade | -5.5% | Global, com impacto elevado na América do Norte e Europa para mercados finais automotivos | Longo prazo (≥ 4 anos) |
| Perdas de Rendimento em TGV, Metalização e Corte, e Complexidade de Manuseio | -4.5% | Global, concentrado nos centros de fabricação da APAC | Curto prazo (≤ 2 anos) |
| Fragilidade, SeWaRe e Complexidade de Manuseio | -3.0% | Global | Curto prazo (≤ 2 anos) |
| Fonte: Mordor Intelligence | |||
Alta Carga de Qualificação e Confiabilidade
No mercado de substratos de núcleo de vidro, os requisitos de qualificação criam diferentes caminhos de adoção para cada mercado final, pois cada cliente deve avaliar o comportamento do material, a consistência do processo e a confiabilidade sob suas próprias condições operacionais. Os clientes de centros de dados focam no custo do pacote, rendimento e velocidade do ciclo de design, portanto, sua adoção depende principalmente da prontidão dos materiais. Os clientes automotivos exigem testes de ciclagem térmica, umidade, vibração e confiabilidade de metalização, o que pode estender a adoção em 18 a 36 meses além dos programas de centros de dados. Cada fornecedor deve construir dados de qualificação para cada cliente e aplicação porque o vidro é um novo material de núcleo, e não uma mudança de processo menor. Isso aumenta os custos de engenharia e favorece fornecedores que podem financiar trabalhos dedicados de confiabilidade. A abordagem orientada a licenciamento da Intel para propriedade intelectual de substratos de vidro também indica que a comercialização requer investimento sustentado antes que receitas amplas possam ser geradas.
Via Através do Vidro (TGV), Metalização, Perdas de Rendimento no Corte e Complexidade de Manuseio
O mercado de substratos de núcleo de vidro ainda enfrenta barreiras técnicas na perfuração de via através do vidro (TGV), metalização de cobre, singulação de vidro e manuseio, pois um defeito em qualquer estágio pode reduzir o rendimento e tornar o processamento em painel grande antieconômico. A pesquisa da Conferência IEEE de Componentes Eletrônicos e Tecnologia (ECTC) descreveu o SeWaRe como uma divisão na face posterior que ocorre quando as camadas de construção laminadas atingem a borda singulada e a tensão se concentra em torno de pequenos defeitos de superfície. A pesquisa constatou que uma abordagem de recuo pode prevenir essa rachadura, mas requer mudanças no design da pilha de construção nos fluxos de produção dos fornecedores. A formação de TGV em nível de painel também requer uniformidade de gravura rigorosa em grandes formatos, o que torna o controle de rendimento difícil. Uma revisão de 2025 descreveu diâmetros de TGV de 20 µm a 150 µm em painéis de até 550 × 650 mm, mostrando a gama de processos em desenvolvimento. O trabalho sobre correção de sobreposição baseada em aprendizado de máquina indica ainda que os métodos de produção ainda estão sendo refinados para alcançar precisão e throughput simultâneos.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo de Vidro: Química Estabelecida Lidera, Graus Especiais Aceleram
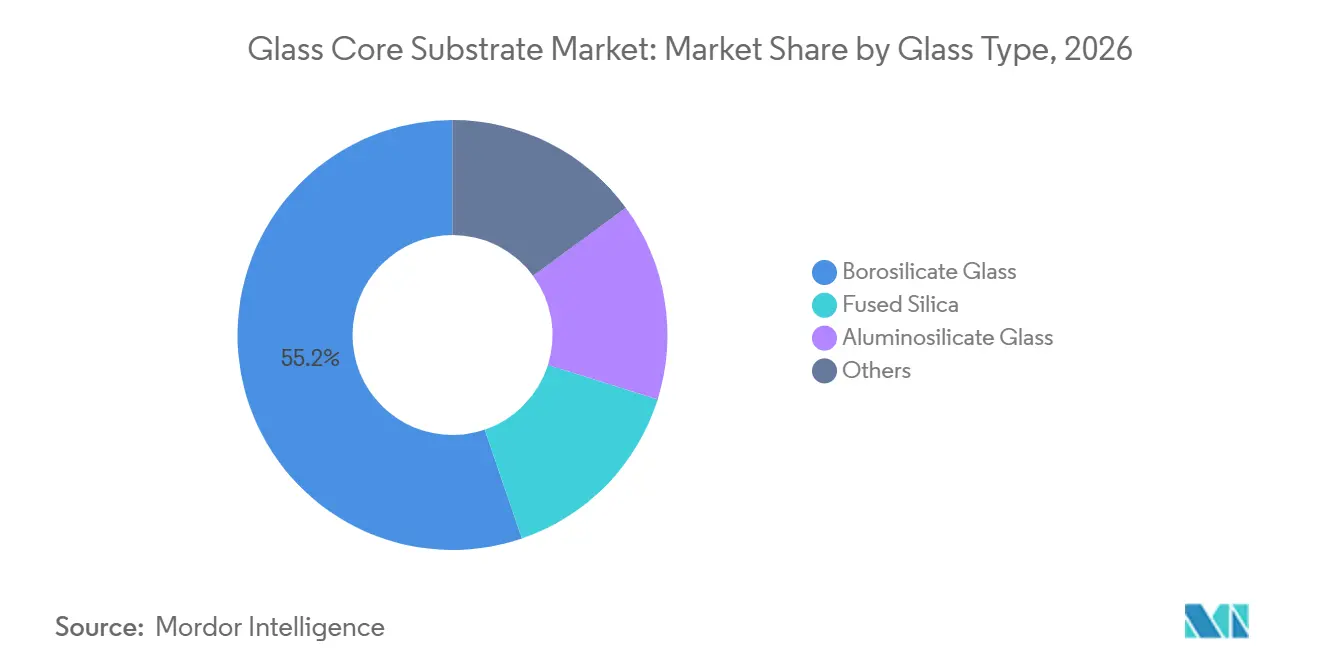
O vidro borossilicato detinha 55,23% da receita global em 2026. Sua química de processo é bem caracterizada no empacotamento de semicondutores, e o mercado de substratos de núcleo de vidro tem se baseado em escolhas de materiais que os clientes podem qualificar com maior confiança. Seu perfil de coeficiente de expansão térmica também se adapta a uma ampla gama de condições de montagem de pacote para placa de circuito impresso (PCB). SCHOTT e Corning oferecem várias famílias de produtos em formatos de wafer e painel, dando aos programas iniciais acesso a opções de materiais estabelecidas. Muitas qualificações iniciais de clientes usam borossilicato porque está disponível em pureza comercial e especificações dimensionais. Essa disponibilidade sustenta a demanda mesmo quando um cliente não requer desempenho de material premium, pois a seleção de material durante os programas iniciais é influenciada pela familiaridade, pureza, controle dimensional e acesso a dados de processo estabelecidos. A posição de liderança, portanto, reflete a prontidão do fornecimento tanto quanto reflete a adequação técnica.
O vidro aluminossilicato no mercado de substratos de núcleo de vidro tem previsão de crescer a um CAGR de 28,57% até 2032, sustentado por sua resistência mecânica, menor coeficiente de expansão térmica e resistência a arranhões. Essas propriedades são relevantes para eletrônicos automotivos e pacotes de computação de alta confiabilidade expostos a ciclagem térmica repetida. A sílica fundida desempenha um papel menor, mas tecnicamente importante, devido à sua baixa perda dielétrica em óptica co-empacotada e sistemas de radiofrequência (RF) de ondas milimétricas. Vidros especiais e fotossensíveis projetados estão sendo estudados para uso em guias de onda embutidos e componentes passivos. O setor de substratos de núcleo de vidro precisará demonstrar que o desempenho do aluminossilicato justifica seu maior custo de produção em escala. Uma demanda automotiva e fotônica mais rápida após 2028 poderia mudar a mistura atual liderada pelo borossilicato até 2031.


Por Formato de Substrato: O Processamento em Painel Reescreve os Benchmarks de Custo
Os substratos de núcleo de vidro baseados em painel detinham 55,72% de participação em 2026 e têm projeção de crescer a um CAGR de 27,14% até 2032. O mesmo formato suporta tanto a escala atual quanto a expansão futura, pois painéis maiores aumentam a área de processamento utilizável. O processamento de painéis de 510 × 515 mm ou maiores oferece uma vantagem de throughput sobre wafers de 300 mm quando as linhas de produção atingem rendimentos consistentes. Essa vantagem se torna mais significativa à medida que as dimensões dos pacotes aumentam e cada painel carrega múltiplos pacotes de alto valor. Os formatos de painel também suportam o processamento em lote de formação de via através do vidro (TGV), preenchimento de cobre, camadas de redistribuição e inspeção. O tamanho do mercado de substratos de núcleo de vidro para substratos em painel pode, portanto, crescer tanto com a adoção mais ampla quanto com o aumento da complexidade dos pacotes.
A AGC fornece painéis de até 550 × 650 mm, e a Nippon Electric Glass adicionou fornecimento de amostras para substratos de 515 × 510 mm usando substratos processados por laser modificado, gravados ou processados por laser de dióxido de carbono, ampliando as opções de material e processo disponíveis para o mercado de substratos de núcleo de vidro. Essas ofertas ampliam a base de fornecimento de painéis e reduzem a dependência de uma única fonte. O vidro baseado em wafer permanece útil para programas de qualificação e produção de baixo volume que podem usar equipamentos de 300 mm existentes. Também é um ponto de partida prático para fornecedores sem infraestrutura de processamento em painel em 2026. À medida que os dados de rendimento de painéis se acumulam nas linhas piloto, a diferença de custo entre os formatos pode empurrar a maioria dos pacotes maiores para o processamento em painel. A receita no formato wafer ainda pode crescer em termos absolutos, mas sua participação na receita total pode diminuir à medida que os programas de painel entram em produção.
Por Aplicação: A Infraestrutura de IA Ancora a Demanda de Curto Prazo
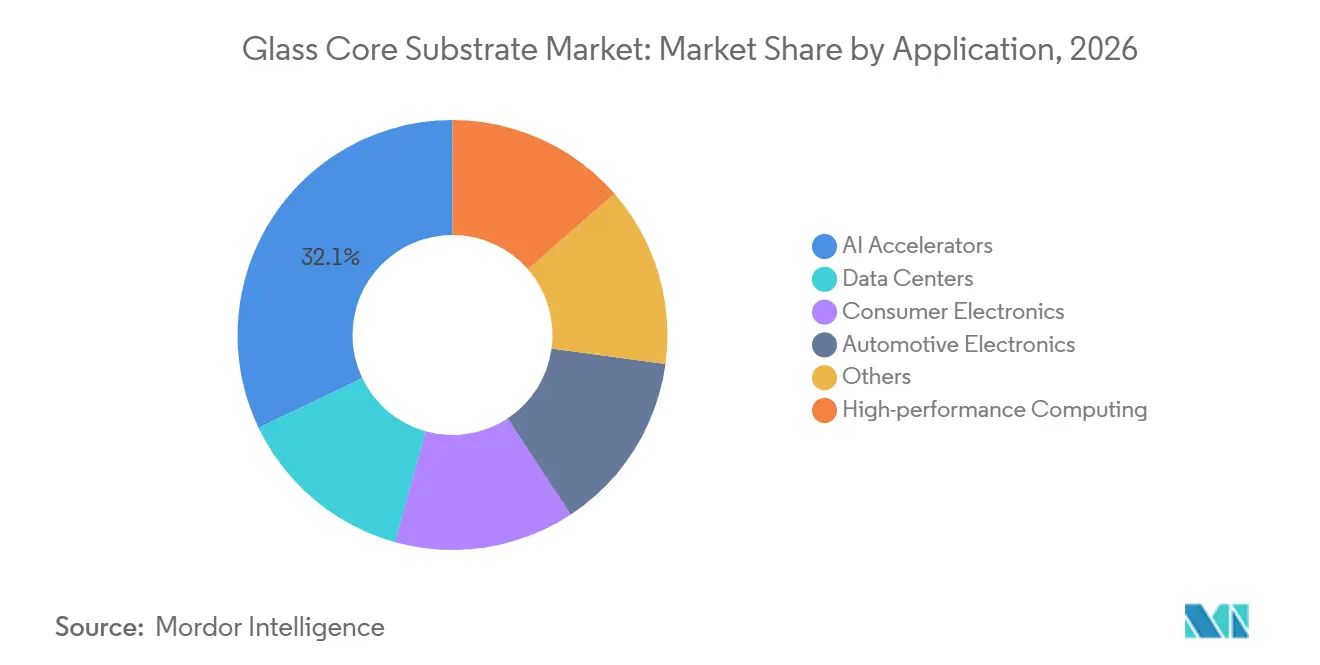
Os aceleradores de IA representavam 32,11% da participação do mercado de substratos de núcleo de vidro em 2026, tornando-os o impulsionador de demanda de curto prazo mais claro para fornecedores capazes de atender a requisitos exigentes de pacotes. Os pacotes de GPU, circuito integrado de aplicação específica (ASIC) e silício personalizado requerem larguras de camada de redistribuição abaixo de 2 µm e posicionamento próximo de memória de alta largura de banda ao lado dos dies de computação. Esses compradores podem absorver os custos de qualificação durante a fase de pré-escala porque o desempenho e a densidade do pacote têm valor comercial. Sua disposição em qualificar novas plataformas de substrato acelera o desenvolvimento de materiais e processos. A computação de alto desempenho tem previsão de crescer a um CAGR de 29,62% até 2032, sustentada por clusters de treinamento de IA e sistemas de computação científica. A demanda de centros de dados se sobrepõe a este segmento porque o vidro permite maior densidade de interconexão e a integração de óptica co-empacotada.
Os eletrônicos de consumo e os eletrônicos automotivos representam oportunidades de longo prazo para o mercado de substratos de núcleo de vidro. Os produtores de smartphones e dispositivos vestíveis exigem custos unitários próximos aos dos substratos orgânicos maduros antes de mudar as cadeias de suprimentos de alta produção estabelecidas. Os pacotes automotivos devem atender aos requisitos de ciclagem térmica, umidade e vibração, o que estende o cronograma comercial apesar do valor do vidro para sensores de sistemas avançados de assistência ao motorista (ADAS) e módulos de computação no veículo. A atividade de qualificação para integração heterogênea de grau automotivo começou, mas a implantação em veículos de produção permanece uma perspectiva de médio prazo. Outras aplicações incluem módulos de RF e ondas milimétricas, infraestrutura 5G e 6G e eletrônicos aeroespaciais. Esses nichos podem suportar preços premium onde a baixa perda dielétrica e a estabilidade térmica importam mais do que o custo do substrato.
Análise Geográfica
A Ásia-Pacífico detinha 36,88% da participação do mercado de substratos de núcleo de vidro em 2026 e permanece o principal centro para produção e desenvolvimento iniciais, sustentada por uma densa base de fornecedores de materiais, empresas de embalagem e expertise em fabricação. O Japão fornece vários elos na cadeia de suprimentos, com AGC, Nippon Electric Glass e SCHOTT fornecendo vidro especial, enquanto Ibiden, Shinko Electric e TOPPAN detêm posições estabelecidas no empacotamento. Essas empresas dão à região uma base instalada para a transição de núcleos orgânicos para formatos de vidro. A Coreia do Sul está expandindo a capacidade por meio da joint venture GlaSSEM entre Samsung Electro-Mechanics e Dongwoo Fine-Chem, uma subsidiária da Sumitomo Chemical. A joint venture tem um investimento total de KRW 480 bilhões (~USD 0,35 bilhões) e tem como alvo a produção a partir do segundo semestre de 2027[2]. Taiwan contribui com conhecimento de fabricação de vidro de grande área que pode ser redirecionado da produção de displays para o empacotamento avançado.
A América do Norte tem previsão de crescer a um CAGR de 27,94% até 2032, à medida que o mercado de substratos de núcleo de vidro desenvolve uma base de materiais e tecnologia mais local. Programas de capacidade doméstica, capacidades de materiais de vidro e liderança inicial em propriedade intelectual de substratos de vidro sustentam esse crescimento. A Corning planeja uma expansão de USD 315 milhões em Canton, Nova York, apoiada por um prêmio finalizado do Programa CHIPS de USD 32 milhões para a produção de sílica fundida de alta pureza e vidro de expansão ultrabaixa. A Intel investiu mais de USD 1 bilhão em pesquisa de substratos de vidro e desenvolvimento da cadeia de suprimentos. Seus depósitos contínuos sobre redução de tensão em TGV, deposição de semente e empilhamento de vidro multicamadas indicam atividade de pesquisa em andamento, mesmo à medida que sua abordagem comercial evolui. Os requisitos de conteúdo doméstico podem encorajar os hyperscalers e clientes de defesa a qualificar o fornecimento norte-americano.
A Europa contribui para o mercado de substratos de núcleo de vidro por meio de vidro especial, equipamentos de processamento a laser e infraestrutura de pesquisa, que suportam o desenvolvimento de materiais e a precisão na fabricação. A SCHOTT fornece vidros especiais da Alemanha, enquanto o processo de Gravação Profunda Induzida por Laser (LIDE) da LPKF é usado para formar vias de alta razão de aspecto. A AT&S está avançando o trabalho com núcleo de vidro em seu centro de competência em Leoben sob o quadro do Projeto Importante de Interesse Europeu Comum – Microeletrônica e Tecnologias de Comunicação (IPCEI ME/CT) da UE. Esse papel dá à Europa influência sobre as capacidades de material e processo, mesmo sem a mesma escala de empacotamento que a Ásia-Pacífico. A América do Sul, o Oriente Médio e a África têm atividade de fabricação direta limitada no mercado de substratos de núcleo de vidro. Sua exposição provavelmente aumentará à medida que a demanda de IA e centros de dados em nuvem se expandir e as cadeias de suprimentos se diversificarem além da Ásia-Pacífico.

Cenário Competitivo
O mercado de substratos de núcleo de vidro é moderadamente fragmentado entre materiais de vidro, fabricação de substratos, equipamentos e propriedade intelectual. O nível de material upstream é mais concentrado, pois Corning, AGC e SCHOTT detêm posições fortes em fusão de vidro com baixo coeficiente de expansão térmica e expertise em formulação, limitando o conjunto de fontes de material qualificadas. Novos fornos de fusão requerem de 12 a 18 meses de prazo de entrega, o que significa que o fornecimento não pode responder rapidamente a um aumento na demanda de substratos. Acordos preferenciais com os principais fornecedores de vidro, portanto, fornecem uma vantagem competitiva comparável à capacidade de processamento.
A Absolics detém uma posição inicial na qualificação comercial. Ao mesmo tempo, a GlaSSEM sinaliza que a Samsung Electro-Mechanics pretende construir uma cadeia de suprimentos integrada concorrente no mercado de substratos de núcleo de vidro, visando a produção de substratos de núcleo de vidro a partir do segundo semestre de 2027. A Intel também mudou seu foco para o licenciamento de um amplo portfólio de propriedade intelectual de via através do vidro (TGV) e substrato de vidro. Uma concessão de patente de 2026 protege um substrato de vidro multicamadas, enquanto depósitos separados cobrem estruturas de pacotes e métodos de processamento. Essa abordagem de licenciamento pode reduzir as barreiras de entrada para processadores qualificados, mas também torna os custos de propriedade intelectual um componente recorrente da economia dos fornecedores. Reduz a probabilidade de que qualquer processador único controle toda a pilha de tecnologia por meio de métodos proprietários exclusivos.
No mercado de substratos de núcleo de vidro, os fornecedores competem garantindo acesso a materiais, melhorando os rendimentos e construindo capacidades de qualificação e inspeção para fabricação em escala de painel, pois os clientes avaliam a entrega confiável com tanto cuidado quanto avaliam o desempenho técnico. Uma oportunidade não atendida permanece na óptica co-empacotada, pois nenhum fornecedor comercializou uma plataforma de vidro que combine guias de onda ópticos integrados com metalização TGV de alta densidade em escala de produção. Os fornecedores de equipamentos também detêm alavancagem, pois o processamento úmido, as camadas de semente de deposição física de vapor (PVD), a metrologia e a singulação de vidro definem a janela de processo disponível para os produtores de substratos. A AT&S tornou a óptica co-empacotada um foco de seu programa de substrato de vidro, vinculando seu trabalho a aplicações de IA, computação de alto desempenho e fotônica. A Nippon Electric Glass expandiu a disponibilidade de amostras para substratos de vidro TGV grandes, apoiando a avaliação pelos clientes de rotas de processamento baseadas em laser. Os fornecedores que constroem infraestrutura de confiabilidade antes que a demanda dos clientes atinja a escala de produção estarão melhor posicionados para atender a longos ciclos de qualificação.
Líderes do Setor de Substratos de Núcleo de Vidro
-
Corning Incorporated
-
LPKF Laser & Electronics SE
-
Absolics Inc.
-
SAMSUNG ELECTRO-MECHANICS
-
AGC Inc.
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica

Desenvolvimentos Recentes do Setor
- Setembro de 2026: AUO e Corning apresentaram um substrato de núcleo de vidro de 510 × 515 mm desenvolvido conjuntamente na SEMICON Taiwan 2026. A colaboração combina o vidro especial de grau semicondutor e a tecnologia de formação de via a laser de precisão da Corning com a expertise de fabricação de vidro de grande área da AUO desenvolvida por meio da produção de LCD. A óptica co-empacotada foi identificada como um alvo de aplicação comercial de curto prazo para substratos de núcleo de vidro.
- Setembro de 2026: A SKC comprometeu KRW 590 bilhões (~USD 421 milhões) de sua oferta de direitos de 2026 para seu negócio de substratos de núcleo de vidro ao longo de três anos. Os recursos são canalizados principalmente por meio de sua subsidiária Absolics para expandir a capacidade de produção de substratos de núcleo de vidro e avançar os programas de qualificação para aplicações de semicondutores de IA.


Escopo do Relatório Global do Mercado de Substratos de Núcleo de Vidro
O substrato de núcleo de vidro é um material fundamental usado no empacotamento de semicondutores para montar e conectar chips de circuito integrado a placas de circuito impresso (PCBs), substituindo os núcleos de resina orgânica tradicionais. O material oferece estabilidade dimensional, baixa perda de sinal e alta resistência térmica, tornando-o adequado para aplicações avançadas de empacotamento de semicondutores.
O mercado de substratos de núcleo de vidro é segmentado por tipo de vidro, formato de substrato, aplicação e geografia. Por tipo de vidro, o mercado é segmentado em vidro borossilicato, sílica fundida, vidro aluminossilicato e outros. Por formato de substrato, o mercado é segmentado em substratos de núcleo de vidro baseados em wafer e substratos de núcleo de vidro baseados em painel. Por aplicação, o mercado é segmentado em aceleradores de IA, computação de alto desempenho, centros de dados, eletrônicos de consumo, eletrônicos automotivos e outros. O relatório também cobre o tamanho do mercado e as previsões para substratos de núcleo de vidro em 15 países nas principais regiões. Os tamanhos e previsões de mercado são fornecidos em termos de valor (USD).
| Vidro Borossilicato |
| Sílica Fundida |
| Vidro Aluminossilicato |
| Outros |
| Substratos de Núcleo de Vidro Baseados em Wafer |
| Substratos de Núcleo de Vidro Baseados em Painel |
| Aceleradores de IA |
| Computação de Alto Desempenho |
| Centros de Dados |
| Eletrônicos de Consumo |
| Eletrônicos Automotivos |
| Outros |
| Ásia-Pacífico | China |
| Índia | |
| Japão | |
| Coreia do Sul | |
| Restante da Ásia-Pacífico | |
| América do Norte | Estados Unidos |
| Canadá | |
| México | |
| Europa | Alemanha |
| Reino Unido | |
| França | |
| Itália | |
| Restante da Europa | |
| América do Sul | Brasil |
| Argentina | |
| Restante da América do Sul | |
| Oriente Médio e África | Arábia Saudita |
| África do Sul | |
| Restante do Oriente Médio e África |
| Por Tipo de Vidro | Vidro Borossilicato | |
| Sílica Fundida | ||
| Vidro Aluminossilicato | ||
| Outros | ||
| Por Formato de Substrato | Substratos de Núcleo de Vidro Baseados em Wafer | |
| Substratos de Núcleo de Vidro Baseados em Painel | ||
| Por Aplicação | Aceleradores de IA | |
| Computação de Alto Desempenho | ||
| Centros de Dados | ||
| Eletrônicos de Consumo | ||
| Eletrônicos Automotivos | ||
| Outros | ||
| Por Geografia | Ásia-Pacífico | China |
| Índia | ||
| Japão | ||
| Coreia do Sul | ||
| Restante da Ásia-Pacífico | ||
| América do Norte | Estados Unidos | |
| Canadá | ||
| México | ||
| Europa | Alemanha | |
| Reino Unido | ||
| França | ||
| Itália | ||
| Restante da Europa | ||
| América do Sul | Brasil | |
| Argentina | ||
| Restante da América do Sul | ||
| Oriente Médio e África | Arábia Saudita | |
| África do Sul | ||
| Restante do Oriente Médio e África | ||


Principais Perguntas Respondidas no Relatório
Qual é o tamanho atual do Mercado de Substratos de Núcleo de Vidro?
O tamanho do mercado de substratos de núcleo de vidro foi avaliado em 1,24 bilhões de USD em 2026 e estima-se que cresça de 1,57 bilhões de USD em 2027 para 5,07 bilhões de USD até 2032, a um CAGR de 26,45% durante o período de previsão (2027-2032).
Qual tipo de vidro lidera a demanda atualmente?
O vidro borossilicato liderou com uma participação de 55,23% em 2026, devido à sua química de processo estabelecida e amplamente disponível.
Por que os substratos baseados em painel estão crescendo mais rápido do que os formatos de wafer?
Painéis grandes aumentam a área de processamento utilizável e podem reduzir os custos de processamento unitário assim que os rendimentos de produção se estabilizarem.
Quais aplicações estão crescendo mais rapidamente?
A computação de alto desempenho tem projeção de crescer a um CAGR de 29,62% até 2032, enquanto os aceleradores de IA detinham uma participação de 32,11% em 2026.


 Seus dados estão seguros e nunca são vendidos ou compartilhados.
