
Größe und Marktanteil des deutschen Marktes für die Stilllegung von Kernkraftreaktoren
Marktübersicht
| Studienzeitraum | 2021 - 2031 |
|---|---|
| Prognosedatenzeitraum | 2026 - 2031 |
| Historischer Datenzeitraum | 2021 - 2024 |
| Growth Rate | 3.41 % |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Analyse des deutschen Marktes für die Stilllegung von Kernkraftreaktoren durch Mordor Intelligence
Die Größe des deutschen Marktes für die Stilllegung von Kernkraftreaktoren wird voraussichtlich während des Prognosezeitraums einen CAGR von mehr als 3,41 % verzeichnen.
- Das Segment der kommerziellen Leistungsreaktoren wird voraussichtlich die schnellste Stilllegungsrate aufweisen, da in diesem Bereich bevorstehende Stilllegungsprojekte im Land geplant sind.
- Die starke Unterstützung der neuen deutschen Bundesregierung für den Atomausstieg bis 2022 ist die größte Chance für den Markt. Das Land hat bis 2021 rund die Hälfte seiner Kernkraftwerksflotte mit beschleunigter staatlicher Unterstützung stillgelegt, und drei kommerzielle Kraftwerke werden bis 2022 außer Betrieb genommen.
- Das hohe Wachstum der erneuerbaren Energien im Stromerzeugungssektor wird voraussichtlich den Markt für die Stilllegung von Kernkraftreaktoren in naher Zukunft beflügeln.
Hinweis: Die Marktgrößen- und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen bis 2026 aktualisiert.
Trends und Erkenntnisse des deutschen Marktes für die Stilllegung von Kernkraftreaktoren
Kommerzielle Leistungsreaktoren erwarten signifikantes Wachstum
- Vor einem Jahrzehnt verfügte Deutschland über eine beträchtliche installierte Kapazität zur Kernstromerzeugung mit allen Arten von Kernkraftreaktoren – kommerziellen Reaktoren, Prototyp-Leistungsreaktoren und Forschungsreaktoren. Mit dem Auftreten der Nuklearkatastrophe von Fukushima in Japan begannen viele europäische Länder, den Anteil der Kernenergie am Strommix nicht weiter zu erhöhen, und Deutschland bildete dabei keine Ausnahme.
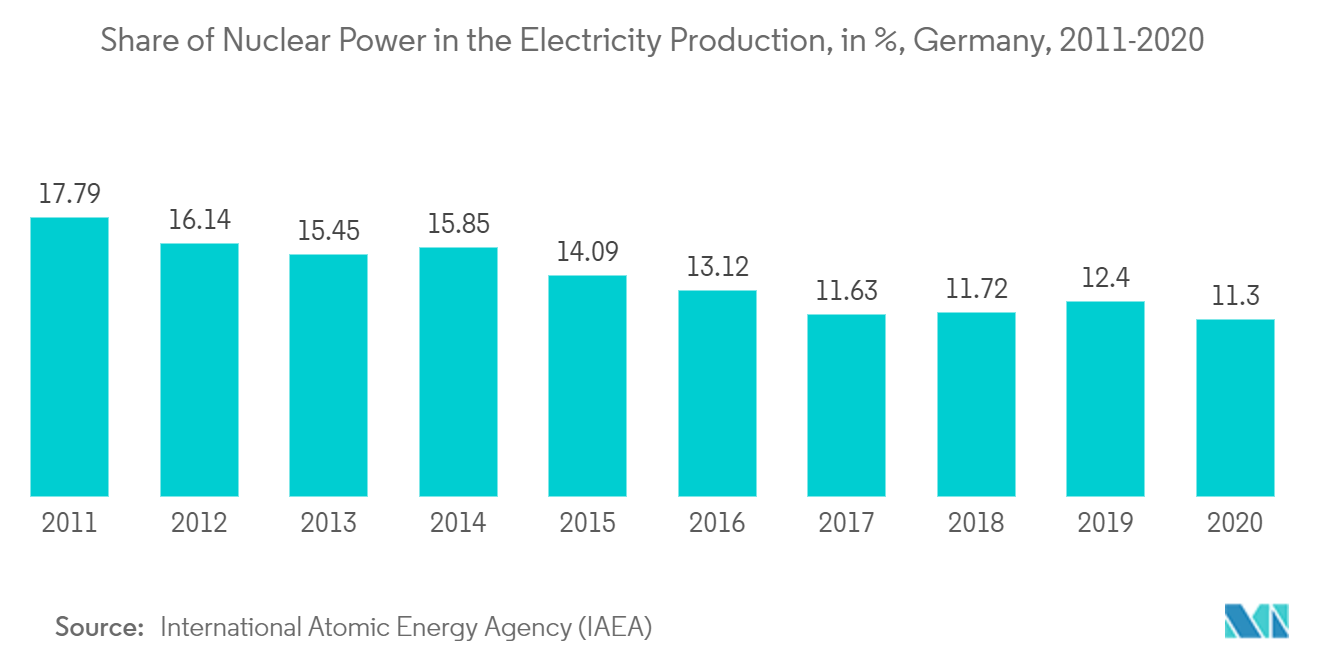
- Laut der Internationalen Atomenergiebehörde verzeichnete der Beitrag der Kernenergie zum Strommix einen drastischen Rückgang von rund 17 % auf 11 % im Jahr 2020. Die deutsche Bundesregierung hat sich verpflichtet, die Kernenergie bis 2022 vollständig abzuschalten. Nur noch drei kommerzielle Kernkraftwerke müssen stillgelegt werden.
- Die drei derzeit in Betrieb befindlichen Anlagen sind Isar-2, Emsland und Neckarwestheim 2. Die kombinierte Gesamtkapazität der Kraftwerke beträgt 4304 MWe. Die Stilllegung der Kernkraftwerke ist von den jeweiligen Betreibern für 2022 geplant.
- Die zügige Stilllegung der kommerziellen Kraftwerke wird auch durch das derzeit im Bau befindliche Endlager für nukleare Abfälle unterstützt. Diese äußerst wichtige Aufgabe wird von der Kommission zur Lagerung hochradioaktiver Abfallstoffe übernommen. Das Endlager soll bis Ende 2022 fertiggestellt werden.
- Derartige Entwicklungen werden voraussichtlich die Stilllegung kommerzieller Kernkraftwerke in den kommenden Jahren vorantreiben.
Wachstum der erneuerbaren Energien wird den Markt voraussichtlich antreiben
- Erneuerbare Energiequellen haben in den letzten zehn Jahren ihren Anteil an der Stromerzeugung des Landes stetig erhöht. Die technologische Entwicklung sowie die günstigen Politiken und Programme der Bundesregierung waren die wesentlichen Treiber dieses starken Wachstums.
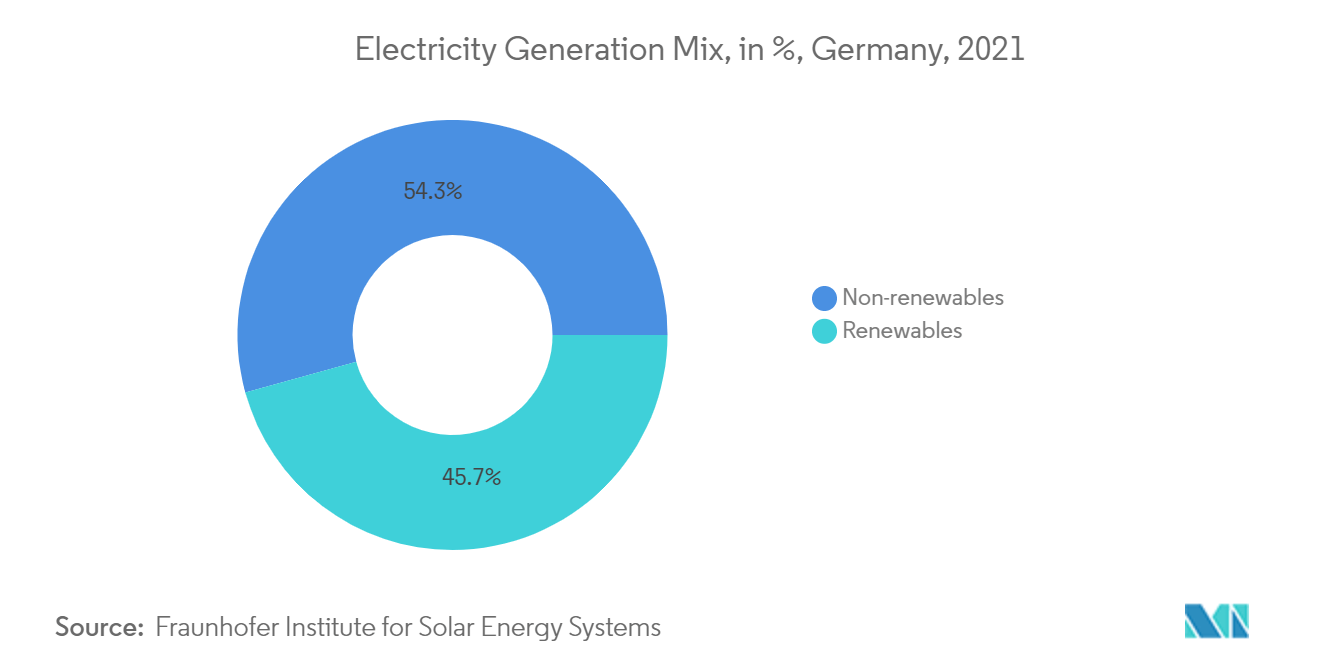
- Der Anteil der erneuerbaren Energien am Nettostromerzeugungs-Mix wurde 2021 mit 45,7 % erfasst. Die deutsche Bundesregierung hat sich das Ziel gesetzt, bis 2045 Klimaneutralität zu erreichen und den Anteil der erneuerbaren Energien an der Stromerzeugung bis 2030 auf 80 % auszubauen.
- Wind- und Solarenergiequellen haben aufgrund der konkreten Maßnahmen der Bundesregierung das schnellste Wachstum im erneuerbaren Energieportfolio des Landes verzeichnet. Als Beispiel sei genannt, dass die Europäische Union im Juli 2021 neue Rechtsvorschriften einführte, um ihre Zusage zu erfüllen, die Treibhausgasemissionen in diesem Jahrzehnt um 55 % zu reduzieren. Der Plan umfasst auch den Ausbau der Solar- und Windenergie in der Nordseeregion, um die Treibhausgasemissionen im Energiesektor zu senken.
- Das Erneuerbare-Energien-Gesetz (EEG) trat im Januar 2021 in Kraft. Das Gesetz zielt darauf ab, bis 2050 eine 100-prozentige Versorgung mit erneuerbarem Strom und einen 100-prozentigen Verbrauch von erneuerbarem Strom sicherzustellen, weitgehend mit Hilfe der Windenergienutzung. Das Gesetz begünstigt die Zuweisung von mehr Flächen für Onshore-Windenergieprojekte, um die Ziele für erneuerbare Energien zu erreichen.
- Solche Entwicklungen werden voraussichtlich den Markt für die Stilllegung von Kernkraftreaktoren in den kommenden Jahren beflügeln.
Regulatorisches Umfeld
Der deutsche Rahmen für den Rückbau von Kernkraftwerken ist im Atomgesetz (AtG) verankert, wobei Rückbaugenehmigungen als Genehmigungsverfahren nach § 7 Abs. 3 behandelt werden und nicht über ein eigenständiges Rückbaugesetz. Die Bundesaufsicht wird vom Bundesamt für die Sicherheit der nuklearen Entsorgung (BASE) und dem Bundesministerium für Umwelt, Naturschutz, nukleare Sicherheit und Verbraucherschutz (BMUV) geführt, während Genehmigung und laufende Aufsicht durch die zuständigen Landesbehörden erfolgen und sich am etablierten Leitfaden zur Stilllegung orientieren.
Die regulatorische Praxis bevorzugt den direkten Abbau als Standardweg, während der sichere Einschluss nur in Ausnahmefällen zulässig ist, was die Projektabfolge und Beschaffung auf kurzfristigen Abbau und Abfallbehandlung ausrichtet. Parallel dazu wird die technische Normsetzung durch den Kerntechnischen Ausschuss (KTA) fortgeführt, einschließlich Arbeiten, die für 2026 zu Sicherheitsregeln für Anlagen in Stilllegung ohne Brennelemente geplant sind, was zu einheitlicheren Erwartungen für Anlagen nach der Entbrennstoffung an verschiedenen Standorten beiträgt.
Wertschöpfungskettenanalyse
Die Wertschöpfungskette des Rückbaus von Kernkraftwerken in Deutschland beginnt mit betreiberseitiger Planung, Charakterisierung und Genehmigung (typischerweise ein mehrjähriger Prozess), gefolgt von Entbrennstoffung, Dekontamination, Abbau konventioneller und kerntechnisch relevanter Systeme sowie Standortsanierung und Entlassung aus der atomrechtlichen Aufsicht. In der Praxis wird die Kette zunehmend durch Aktivitäten nach der Betriebsphase über eine große installierte Basis getrieben: Zum 31. Dezember 2024 befanden sich 33 Kernkraftwerksblöcke in Stilllegung, wobei eine kleinere Anzahl bereits aus der atomrechtlichen Aufsicht entlassen wurde, was eine anhaltende Nachfrage nach Projektmanagement, radiologischen Dienstleistungen, Segmentierung und Zerschneidung, Verpackung sowie Dokumentation für Freigabe- oder Entsorgungswege schafft.
Nachgelagert ist die Abfallwirtschaft ein zentraler Organisationsknoten, der die Konditionierung und Zwischenlagerung vor Ort, die Transportvorbereitung sowie die Schnittstelle zu nationalen Entsorgungsprojekten (einschließlich Konrad für nicht wärmeentwickelnde Abfälle) umfasst. Aktuelle Meilensteine verdeutlichen den operativen Ablauf und die Engpässe: Brokdorf schloss die Entbrennstoffung seines Lagerbeckens im Februar 2026 ab, indem Brennelemente in die Zwischenlagerung vor Ort überführt wurden, um die nächste Rückbauphase zu ermöglichen, und BASE meldete den Abschluss der endgültigen Rückführung von Wiederaufarbeitungsabfallbehältern nach Brokdorf im Juni 2026. Neben diesen Schritten unterstreicht die Inbetriebnahme zusätzlicher Zwischenlagerkapazitäten für schwach- und mittelradioaktive Abfälle an Standorten wie Isar (2022), Brunsbüttel (2024) und Emsland (2025) die Bedeutung von Lagerverfügbarkeit und Logistikkapazität für den Takt der Abbauprogramme.
Wettbewerbslandschaft
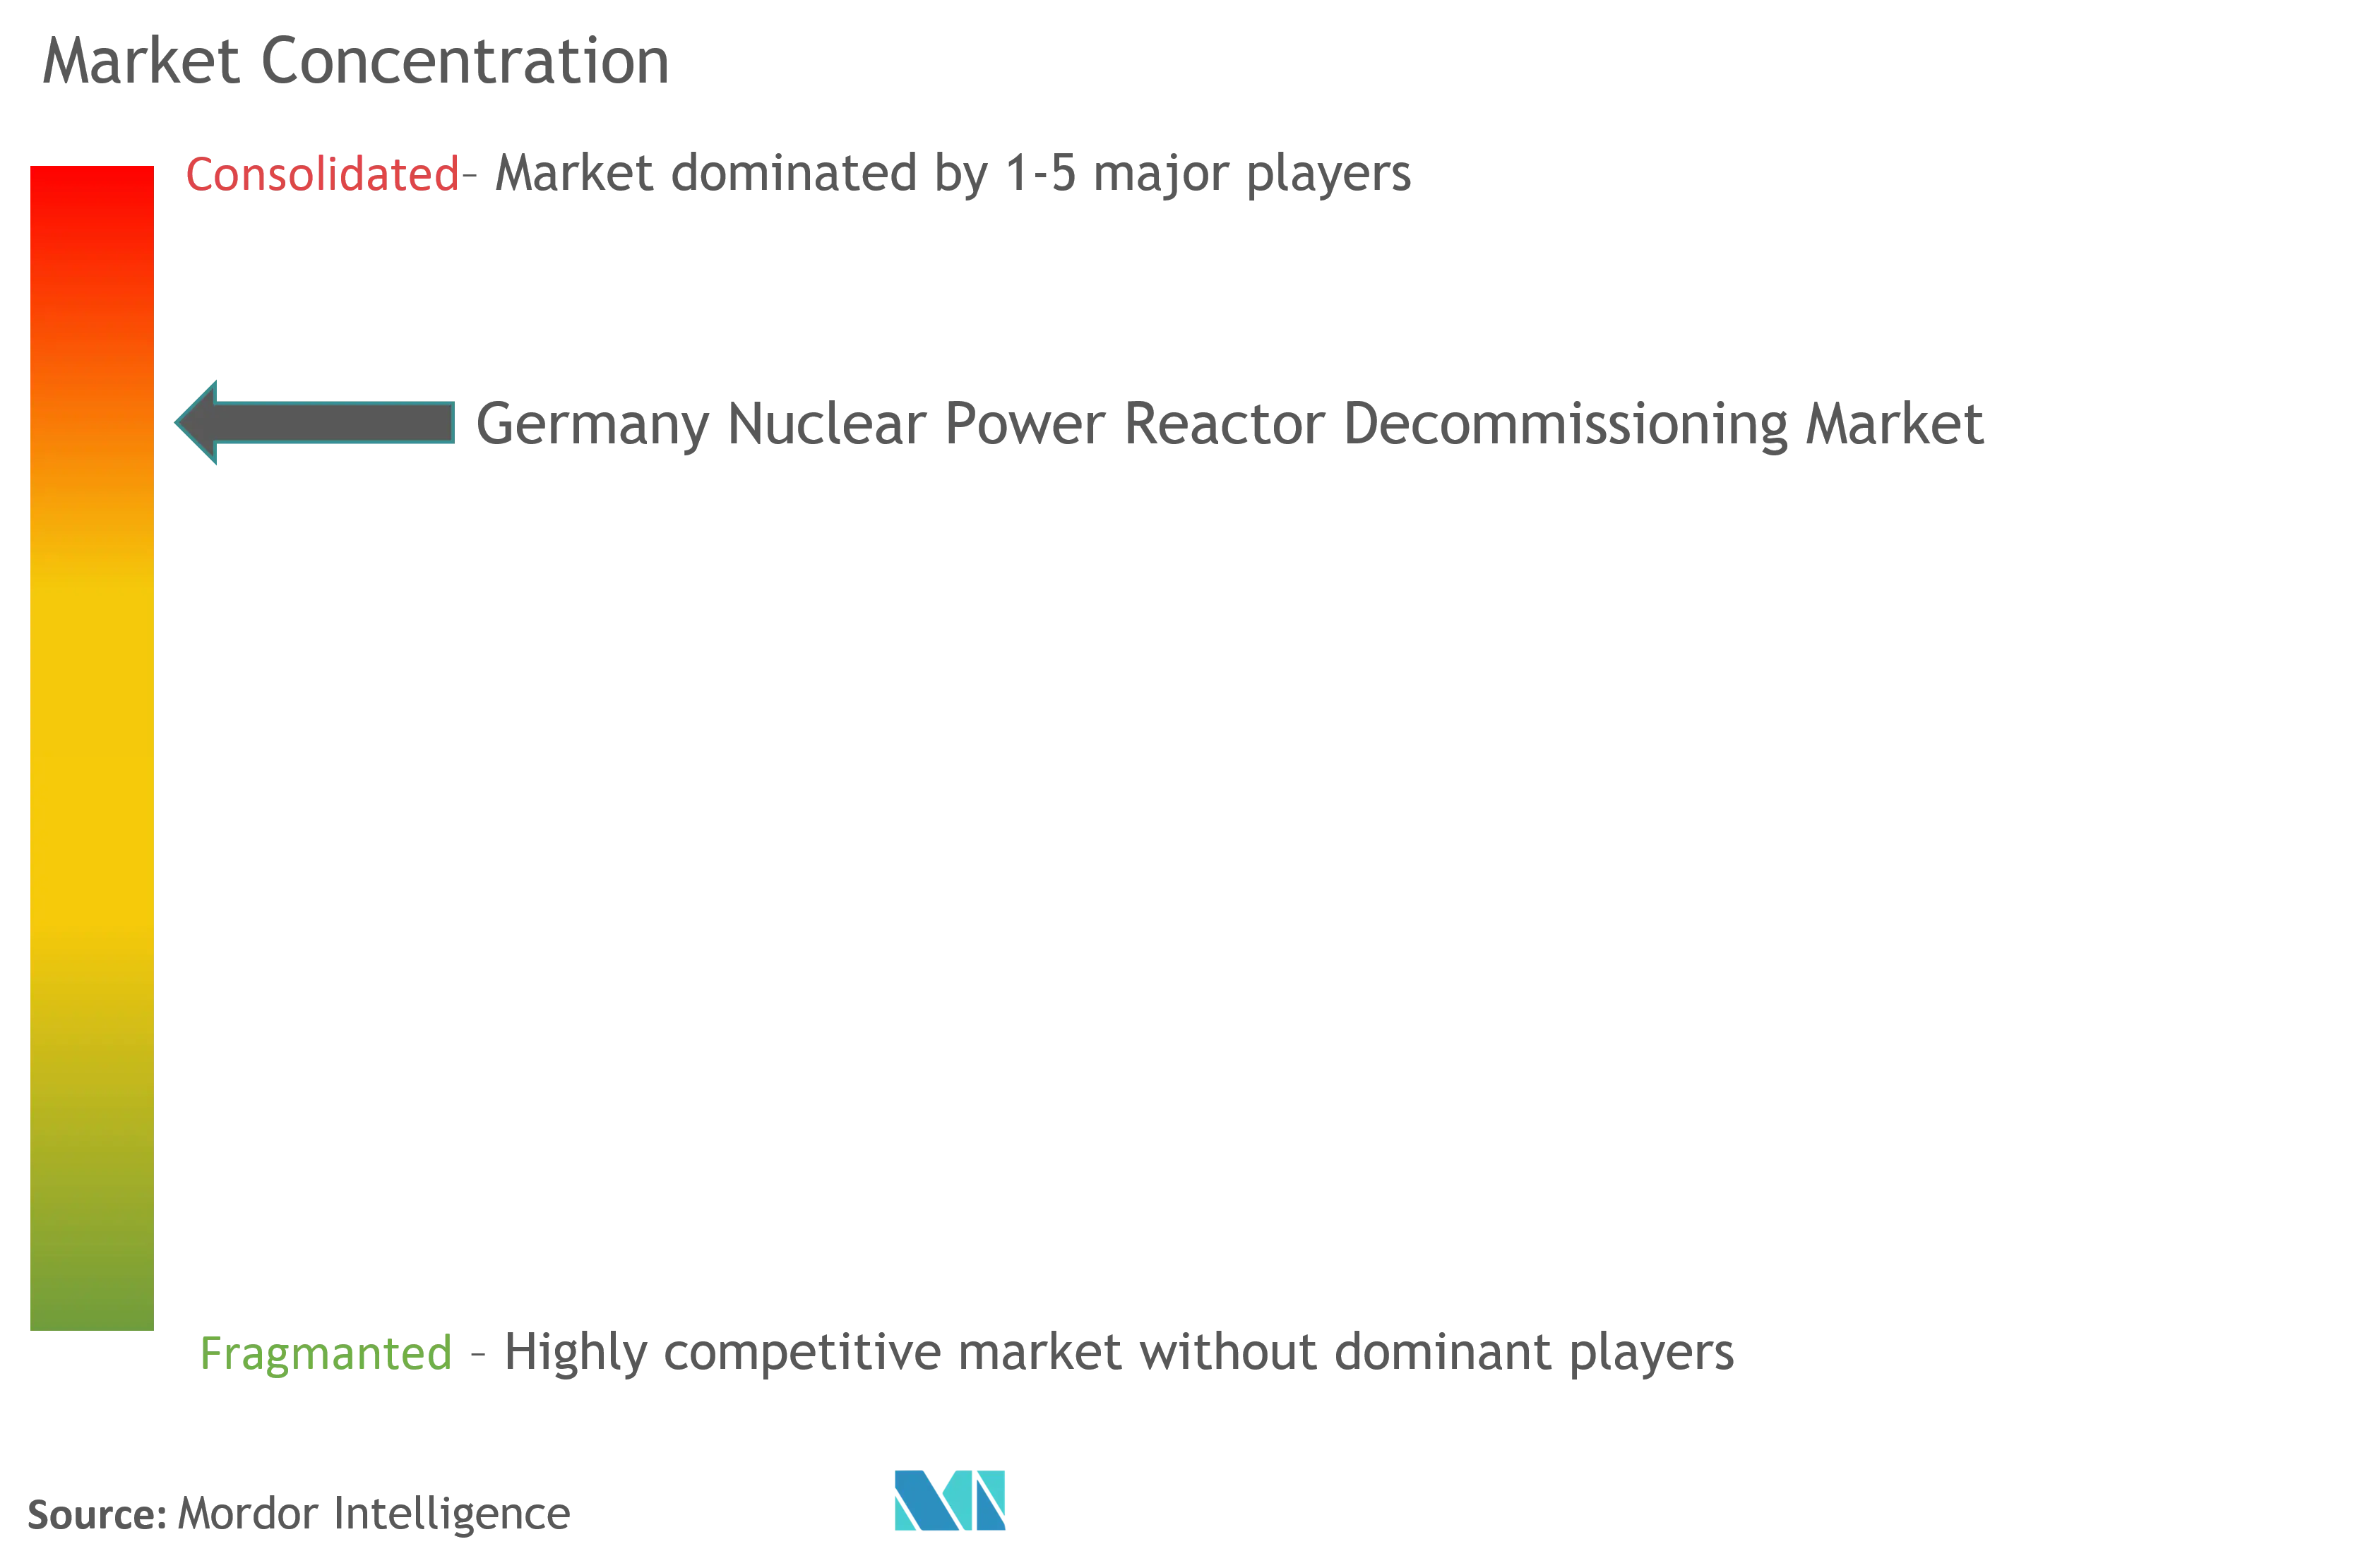
Der deutsche Markt für die Stilllegung von Kernkraftreaktoren ist mäßig konsolidiert. Zu den wichtigsten Akteuren in diesem Markt gehören RWE AG, EnBW Energie Baden-Württemberg AG, Energiewerke Nord GmbH (EWN), Orano Group und E.ON SE.
Marktführer in der deutschen Branche für die Stilllegung von Kernkraftreaktoren
EnBW Energie Baden-Württemberg AG
Energiewerke Nord GmbH (EWN)
Orano Group
E.ON SE
RWE AG
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert


Marktchancen und Zukunftsaussichten
Da die kommerzielle Stromerzeugung beendet ist und eine große Flotte bereits im Abbau befindlich ist, konzentriert sich die Marktaktivität in Deutschland auf ausführungsintensive Leistungsumfänge: radiologische Charakterisierung und Dekontamination, Segmentierung und Abbau von Primärsystemen, Abfallkonditionierung und -verpackung, Logistik der Zwischenlagerung sowie Dokumentation für Freigabe und Standortentlassung gemäß AtG und Strahlenschutzanforderungen. Der Umfang der laufenden Arbeiten wird durch die BASE-Meldung von 33 Kernkraftwerksblöcken in Stilllegung zum 31. Dezember 2024 unterstrichen, was eine erhebliche Pipeline mehrjähriger Projekte über kommerzielle und andere reaktorbezogene Anlagen hinweg aufrechterhält.
Kurzfristige Freiräume für Dienstleister und Technologieanbieter zeigen sich rund um genehmigungsgetriebene Phasenwechsel und die Beschleunigung nach der Entbrennstoffung, bei denen Standorte von Vorbereitungsarbeiten in größere strukturelle Abbau- und Abfallströme übergehen. Beispiele hierfür sind RWE, das im September 2024 eine Genehmigung für die Stilllegung und den Abbau des Kraftwerks Emsland erhielt, und PreussenElektra, das im Dezember 2025 eine Genehmigung für die zweite Abbauphase in Brunsbüttel erhielt, wobei beide den adressierbaren Leistungsumfang für spezialisierte Auftragsvergabe und Ausrüstung erweitern. Der Abschluss wichtiger Logistikschritte bei der Abfallentsorgung im Jahr 2026, wie die endgültige Rückführung hochradioaktiver Abfallbehälter zum Zwischenlager Brokdorf, verstärkt ebenfalls die Nachfrage nach Transport-, Handhabungs- und konformen Zwischenlagerungsdienstleistungen, die einen kontinuierlichen Abbaufortschritt ermöglichen.
Aktuelle Branchenentwicklungen
- Juni 2026: PreussenElektra schloss die endgültige Rückführung hochradioaktiver Abfallbehälter aus dem Vereinigten Königreich (Sellafield) zum Zwischenlager Brokdorf ab. Der Abschluss dieses internationalen Rückführungsprogramms verringert offene Logistikabhängigkeiten und stärkt die Bereitschaft des Standorts für spätere Abbauschritte, die die Intensität der Abfallhandhabung erhöhen.
- Mai 2026: PreussenElektra erhielt vom Niedersächsischen Ministerium für Umwelt, Energie und Klimaschutz die zweite und letzte Abbaugenehmigung für das Kernkraftwerk Grohnde. Die Genehmigung ermöglicht umfassendere Abbauaktivitäten über frühere Phasen hinaus und unterstützt den Übergang von Vorbereitungsarbeiten zu einer höheren Volumenentnahme von Komponenten und Abfallkonditionierung.
- September 2024: RWE erhielt die Genehmigung für die Stilllegung und den Abbau des Kernkraftwerks Emsland. Die Genehmigung formalisierte den Übergang in die geregelte Abbauausführung und erweiterte die ausschreibbaren Leistungsumfänge für Dekontaminations-, Abbau- und Abfallmanagementdienstleistungen im Zusammenhang mit dem Standort.


Rahmen der Forschungsmethodik und Umfang des Berichts
Marktdefinition und Abdeckung
Dieser Markt umfasst die kostenpflichtigen Dienstleistungen und Projektarbeiten, die für die sichere Abschaltung, den Abbau und die Sanierung von Kernkraftreaktoren in Deutschland erforderlich sind, einschließlich Planung, Genehmigungsunterstützung, Dekontamination, Abbau und Standortwiederherstellungsarbeiten im Zusammenhang mit dem Reaktorrückbau.
Umfangsausschlüsse: Von der Marktgrößenbestimmung ausgeschlossen sind langfristige externe Entsorgungsdienstleistungen für abgebrannte Brennelemente sowie die Stilllegung nicht-reaktorbezogener kerntechnischer Anlagen, die nicht direkt mit einem Reaktorstandort verbunden sind.
Übersicht der Segmentierung
- Reaktortyp
- Druckwasserreaktor
- Schwerwasserdruckreaktor
- Siedewasserreaktor
- Hochtemperaturreaktor mit Gaskühlung
- Flüssigmetall-Schnellbrüter
- Sonstige Reaktortypen
- Anwendung
- Kommerzieller Leistungsreaktor
- Prototyp-Leistungsreaktor
- Forschungsreaktor
- Kapazität
- Unter 100 MW
- 100–1000 MW
- Über 1000 MW
Datenquellen, Marktgrößenbestimmung und Validierung
Sekundärforschung
Die Sekundärforschung wurde genutzt, um die Faktenbasis rund um die Abschaltzeitpläne deutscher Reaktoren, den Rückbaustatus und die Regeln, die die Abfolge der Arbeiten und die zulässigen Methoden bestimmen, aufzubauen. Wir stützten uns auf öffentliche und offizielle Quellen wie das Bundesministerium für Umwelt, Naturschutz, nukleare Sicherheit und Verbraucherschutz (BMUV), das Bundesamt für die Sicherheit der nuklearen Entsorgung (BASE) sowie Berichte der Internationalen Atomenergie-Organisation (IAEA), um Terminologie, Meilensteine und typische Projektphasen abzustimmen.
Wir überprüften auch Offenlegungen von Betreibern und Auftragnehmern wie Jahresberichte, Investorenpräsentationen und Pressemitteilungen, um Projektfortschrittssignale, Budgetbereiche, soweit offengelegt, und Auftragnehmerrollen über Arbeitspakete hinweg zu identifizieren. Zur Gegenprüfung nutzten wir frei zugängliche Quellen wie Veröffentlichungen der Kernenergie-Agentur der OECD (NEA) und Energiestatistiken von Eurostat, um Anlagenlisten, Kapazitätsreferenzen und Abschaltungen konsistent zu halten. Wir ergänzten dies durch kostenpflichtige Unternehmensfinanzdaten und ein Nachrichtenabonnement sowie eine Patentdatenbank, um Veränderungen bei Technologie und Dienstleistungsintensität im Zeitverlauf zu verfolgen. Diese Quellen sind nicht erschöpfend, und viele weitere öffentliche Dokumente wurden zur Datenerhebung, Validierung und Klärung herangezogen.
Primärinterviews und Umfragen
Die Primärforschung konzentrierte sich auf die Validierung des Tempos und der Kostenintensität wichtiger Rückbauschritte in Deutschland, insbesondere dort, wo öffentliche Offenlegungen begrenzt waren oder in unterschiedlichen Formaten vorlagen. Wir sprachen mit einer Mischung aus Rückbaudienstleistern, Ingenieur- und Projektmanagementspezialisten, Partnern der Abfallhandhabung sowie informierten Stakeholdern, die Genehmigungs- und Standortaktivitäten verfolgen. Ihre Beiträge halfen uns, Annahmen zu Zeitplänen, Stückkosten und realistischen Produktivitätsbereichen zu festigen.
Da es sich um einen Einzelländermarkt handelt, priorisierte unsere Ansprache in Deutschland ansässige Teilnehmer, und die Antworten wurden verwendet, um zu bestätigen, welcher Anteil der Ausgaben im Untersuchungszeitraum wahrscheinlich auf welche Projektphase fällt.
Verteilung der Befragten der Primärforschung im Feld
| Unternehmenstyp | Position der Befragten |
|---|---|
| Top-Tier: 27% | CXOs: 15% |
| Mid-Tier: 54% | Funktions-/Bereichsleiter: 27% |
| Kleinere Akteure: 19% | Manager: 58% |
Marktgrößenbestimmung & Prognose
Die Größenbestimmung beginnt mit einem Top-down-Ansatz, der den Nachfragepool aus den Rückbauzeitplänen deutscher Reaktoren, den Kapazitätsklassen der Einheiten und der erwarteten Abfolge der Arbeitsphasen rekonstruiert und diesen Aktivitätspfad dann in jährliche Ausgaben umwandelt. In der Praxis folgt das Modell dem Projektablauf von der Vorbereitung nach der Abschaltung über den Abbau bis zur Standortsanierung, die dann anhand phasenbezogener Kostenintensität und typischer Dauerbereiche in einen jahresweisen Marktwert übersetzt werden.
Um realistische Gesamtwerte zu gewährleisten, werden die Ergebnisse durch selektive Bottom-up-Prüfungen bestätigt. Wir haben hauptsächlich bekannte Projektpakete stichprobenartig untersucht, den beobachteten Leistungsumfang in ungefähre Werte für Arbeitskräfte, Ausrüstung und Dienstleistungen übersetzt und dies dann gegen einen plausiblen jährlichen Durchsatz geprüft. Zu den im Modell verwendeten Eingangsgrößen zählen die Anzahl der Reaktoreinheiten in Stilllegung, die Kapazitätskategorie (unter 100 MW, 100 bis 1000 MW und über 1000 MW), die erwartete Dauer von Dekontamination und Abbau, die Intensität der Abfallhandhabung und -konditionierung sowie inflationsbereinigte Dienstleistungspreise, soweit Verträge und öffentliche Referenzen dies zulassen. Wenn zu einem Projekt keine vollständigen öffentlichen Details vorliegen, füllen wir Lücken anhand in Interviews bestätigter Bandbreiten und wenden konservative Mittelwerte an, bis ein neuer Meilenstein oder eine neue Offenlegung eine Anpassung rechtfertigt.
Für die Prognose verwenden wir eine Szenarioanalyse, unterstützt durch eine einfache Zeitreihenglättungsprüfung, damit Stufenänderungen durch Häufungen von Projektmeilensteinen erfasst werden, ohne auf Einzeljahresspitzen überzureagieren. Annahmen zum Zeitpunkt von Meilensteinen und zur Kostenentwicklung werden erst finalisiert, wenn sie mit dem Genehmigungstakt, Bereitschaftssignalen vor Ort und dem, was Praktiker als erreichbares Ausführungstempo beschreiben, übereinstimmen.
Datenvalidierung & Aktualisierungszyklus
Die Validierung erfolgt durch Gegenprüfungen zwischen den Modellergebnissen und unabhängigen Signalen, einschließlich des öffentlich verfolgten Reaktorstatus, Ankündigungen von Rückbaumeilensteinen und der implizierten jährlichen Ausgaben pro Einheitenkapazität für vergleichbare deutsche Projekte. Ausreißer werden markiert, wenn Jahreswerte ohne eine entsprechende Meilensteinänderung springen, und anschließend werden die zugrunde liegenden Treiber wie Phasenmix, Dauer oder Preisgestaltung überprüft und korrigiert.
Vor der Freigabe durchlaufen die Schätzungen eine mehrstufige Analystenprüfung, bei der die Annahmen auf interne Konsistenz über die Jahre hinweg und gegen das, was Befragte als machbare Personal- und Ausführungsbereiche angegeben haben, geprüft werden. Die Berichte werden jährlich aktualisiert, und zwischenzeitliche Aktualisierungen werden ausgelöst, wenn wesentliche Ereignisse eintreten (zum Beispiel eine wichtige Genehmigungsentscheidung, eine Terminverschiebung oder die Ankündigung eines großen Vertrags). Vor der Auslieferung wird ein abschließender Durchlauf durchgeführt, um sicherzustellen, dass die neuesten öffentlichen Aktualisierungen in den Zahlen und im Text berücksichtigt sind.
Marktgröße des deutschen Rückbaumarkts für Kernkraftreaktoren von Mordor Intelligence im Vergleich zu anderen veröffentlichten Schätzungen
Veröffentlichte Marktwerte für den Rückbau deutscher Reaktoren können weit voneinander abweichen, da die berücksichtigten Ausgaben nicht immer dieselben sind und der Zeitpunkt der Ausgabenerfassung je nach Herausgeber variiert. Unterschiede ergeben sich meist daraus, was im Zusammenhang mit der Abfallhandhabung einbezogen wird, wie mehrjährige Projekte über Kalenderjahre verteilt werden und wie schnell das Modell nach neuen Genehmigungs- oder Zeitplanaktualisierungen aktualisiert wird.
Langfristige externe Entsorgung abgebrannter Brennelemente und nationale Endlagerprogramme sind ein wesentlicher Treiber für die Streubreite, da manche Schätzungen diese Kosten in den Rückbau einbeziehen, obwohl sie sich wie eigenständige, politisch getriebene Programme verhalten. Eine weitere Lücke ergibt sich daraus, ob Prototyp- und Forschungsreaktoren zusammen mit kommerziellen Einheiten gezählt werden und ob die Preisentwicklung anhand der allgemeinen Inflation oder anhand einer projektphasenspezifischen Kostenentwicklung fortgeschrieben wird. In unserem Fall wird der Fortschreibungsansatz anhand von Praktikereingaben und nicht nur anhand von Schreibtischannahmen überprüft.
Benchmark-Vergleich
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 0,00 Mrd. USD (2026) | |
| Branchenverband A | 0,00 Mrd. USD (2026) | Vermischt häufig den Reaktorabbau mit umfassenderen Ausgaben für nukleare Abfallprogramme, was langfristige Kosten für Endlager und Transport einbeziehen kann, die nicht die jährliche Rückbautätigkeit vor Ort widerspiegeln. |
| Globale Beratungsgesellschaft B | 0,00 Mrd. USD (2027) | Kann mehrjährige Ausgaben zu stark glätten und eine einheitliche Preissteigerung anwenden, was meilensteingetriebene Spitzen unterschätzen kann, wenn Abbauarbeiten und Abfallkonditionierung hochgefahren werden. |
Die Tabelle zeigt, dass die meiste Abweichung dadurch erklärt wird, was als Rückbau gegenüber angrenzenden Abfallprogrammen gezählt wird, sowie dadurch, wie die Ausgaben über den Projektkalender zeitlich verteilt werden. Die externe Entsorgung abgebrannter Brennelemente liegt außerhalb des Anwendungsbereichs von Mordor Intelligence, wodurch die Schätzung an die Rückbauarbeiten auf Anlagenebene gebunden bleibt, die sich anhand von Meilensteinen, Phasenmix und Prüfungen der Dienstleistungspreise nachvollziehen lassen.


Im Bericht beantwortete Schlüsselfragen
Wie groß ist der aktuelle deutsche Markt für die Stilllegung von Kernkraftreaktoren?
Der deutsche Markt für die Stilllegung von Kernkraftreaktoren wird voraussichtlich während des Prognosezeitraums (2026–2031) einen CAGR von 3,41 % verzeichnen.
Wer sind die wichtigsten Akteure im deutschen Markt für die Stilllegung von Kernkraftreaktoren?
EnBW Energie Baden-Württemberg AG, Energiewerke Nord GmbH (EWN), Orano Group, E.ON SE und RWE AG sind die wichtigsten Unternehmen, die im deutschen Markt für die Stilllegung von Kernkraftreaktoren tätig sind.
Welche Jahre deckt dieser Bericht über den deutschen Markt für die Stilllegung von Kernkraftreaktoren ab?
Der Bericht deckt die historische Marktgröße des deutschen Marktes für die Stilllegung von Kernkraftreaktoren für die Jahre 2020, 2021, 2022, 2023 und 2024 ab. Der Bericht prognostiziert außerdem die Marktgröße des deutschen Marktes für die Stilllegung von Kernkraftreaktoren für die Jahre 2026, 2027, 2028, 2029, 2030 und 2031.
Seite zuletzt aktualisiert am:



