
GCC-Länder Destination-Hochzeitsmarkt Größe und Marktanteil
Marktübersicht
| Studienzeitraum | 2021 - 2031 |
|---|---|
| Prognosedatenzeitraum | 2026 - 2031 |
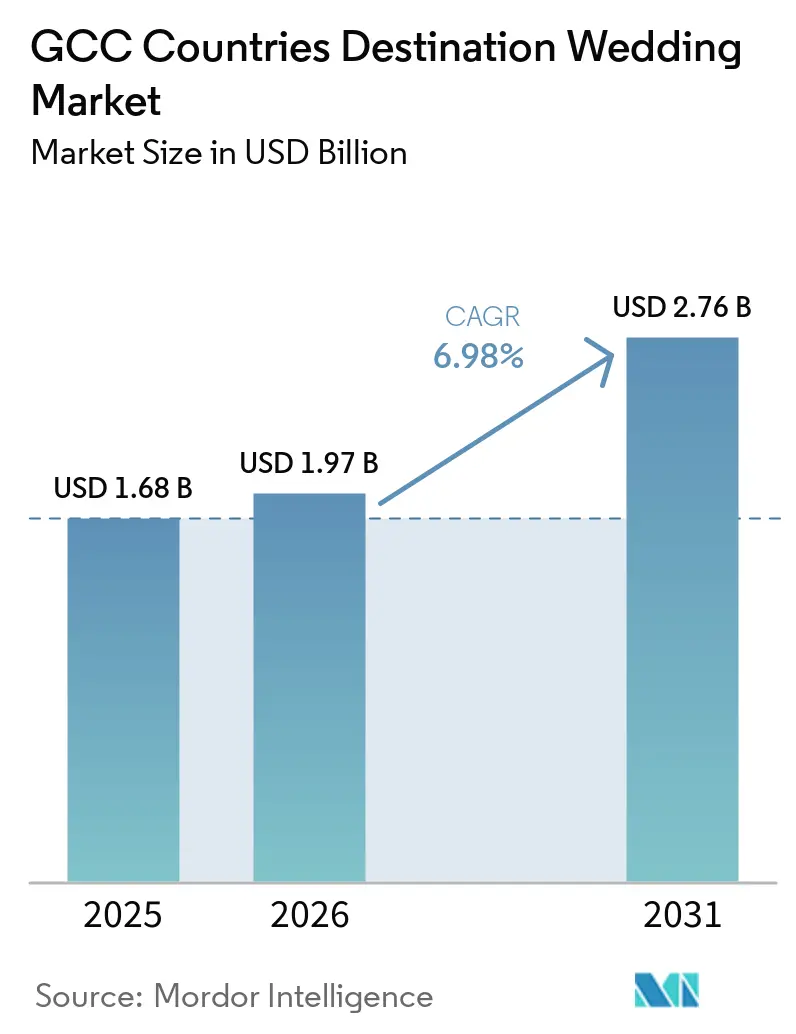
| Marktgröße im Basisjahr (2025) | 1.68 Milliarden US-Dollar |
| Marktgröße (2026) | 1.97 Milliarden US-Dollar |
| Marktgröße (2031) | 2.76 Milliarden US-Dollar |
| Wachstumsrate (2026 - 2031) | 6.98 % |
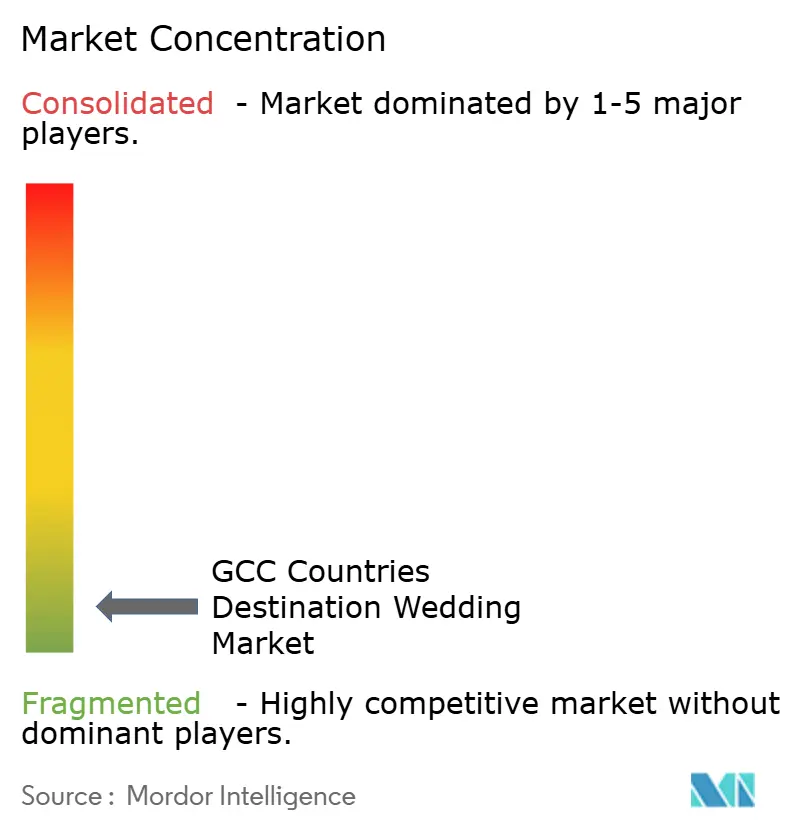
| Marktkonzentration | Niedrig |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
GCC-Länder Destination-Hochzeitsmarkt Analyse von Mordor Intelligence
Der GCC-Destination-Hochzeitsmarkt wird voraussichtlich von 1,68 Milliarden USD im Jahr 2025 auf 1,97 Milliarden USD im Jahr 2026 wachsen und soll bis 2031 bei einem CAGR von 6,98 % über 2026–2031 2,76 Milliarden USD erreichen. Das Wachstum wird durch Investitionen in den Luxustourismus, eine bedeutende Expatriate-Bevölkerung mit Kaufkraft sowie verbesserten Reisezugang für Paare, Gäste und Anbieter angetrieben. Die VAE, insbesondere Dubai, verzeichneten 2025 eine starke Nachfrage mit 19,59 Millionen Übernachtungsgästen und einem durchschnittlichen täglichen Hotelpreis von AED 579 (USD 157,62), einem Anstieg von 8 % gegenüber 2024[1]. Saudi-Arabien wird das schnellste Wachstum erwartet, da resort-geführte Destinationen die Veranstaltungsoptionen über die VAE hinaus erweitern und hochwertige Zeremonien anziehen. Der Markt bleibt fragmentiert, wobei integrierte hotelgeführte Betreiber von der Bündelung von Veranstaltungszugang, Genehmigungen, Unterkunft und Planungsdienstleistungen profitieren. Das Wachstum steht vor Herausforderungen wie begrenzten Buchungssaisons im Freien aufgrund extremer Sommerhitze, Veranstaltungsbeschränkungen bezüglich Alkohol in einigen Märkten sowie Margendruck bei Anbietern durch steigende Beschaffungskosten, die die Kundenpreise übersteigen.
Wichtigste Erkenntnisse des Berichts
- Nach Typ hielten inländische Destination-Hochzeiten im Jahr 2025 einen Marktanteil von 55,92 % am GCC-Länder Destination-Hochzeitsmarkt, während internationale Destination-Hochzeiten bis 2031 den schnellsten CAGR von 8,92 % verzeichnen sollen.
- Nach Hochzeitsgröße entfiel auf das mittlere Segment im Jahr 2025 ein Marktanteil von 46,71 % am GCC-Länder Destination-Hochzeitsmarkt, während das intime oder Mikro-Segment bis 2031 mit dem schnellsten CAGR von 8,75 % wachsen soll.
- Nach Ausgaben oder Budget hielten Mittelklasse-Hochzeiten im Jahr 2025 einen Marktanteil von 41,84 % am GCC-Länder Destination-Hochzeitsmarkt, während Luxushochzeiten bis 2031 den schnellsten CAGR von 9,12 % verzeichnen sollen.
- Nach Serviceart hielten Veranstaltungsort und Unterkunft im Jahr 2025 einen Marktanteil von 30,12 % am GCC-Länder Destination-Hochzeitsmarkt, während Dekoration und Themengestaltung bis 2031 den schnellsten CAGR von 9,84 % verzeichnen soll.
- Nach Geografie entfielen auf die VAE im Jahr 2025 35,97 % des Marktanteils am GCC-Länder Destination-Hochzeitsmarkt, während Saudi-Arabien bis 2031 den schnellsten CAGR von 9,54 % verzeichnen soll.
Hinweis: Die Marktgröße und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzungsrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen vom Januar 2026 aktualisiert.
GCC-Länder Destination-Hochzeitsmarkt Trends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Steigende verfügbare Einkommen und aufwendige Hochzeitskultur | +1.8% | Konzentriert in den Vereinigten Arabischen Emiraten und Saudi-Arabien | Kurzfristig (≤ 2 Jahre) |
| Ausweitung der Visa-bei-Einreise-Regelung und regionale Konnektivität | +1.0% | Vereinigte Arabische Emirate als Kern, Ausstrahlungseffekte auf Katar und Oman | Kurzfristig (≤ 2 Jahre) |
| Staatliche Förderung von Luxustourismus und MICE | +1.3% | Saudi-Arabien, Vereinigte Arabische Emirate, Katar | Mittelfristig (2–4 Jahre) |
| Zunahme intimer Hochzeiten unter ansässigen Expatriates | +0.7% | Vereinigte Arabische Emirate und Katar | Kurzfristig (≤ 2 Jahre) |
| Immersive hybride Zeremonien für Diaspora-Familien | +0.5% | Vereinigte Arabische Emirate, Ausstrahlungseffekte auf Oman und Bahrain | Mittelfristig (2–4 Jahre) |
| Erweiterung von Megaprojekt-Veranstaltungsorten | +0.8% | Saudi-Arabien | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Steigende verfügbare Einkommen und aufwendige Hochzeitskultur
Die Ausgabenmuster in den GCC-Ländern unterstreichen die Bedeutung hochwertiger Hochzeiten, die Familienstatus, Gastfreundschaft und Gästeerlebnis betonen. Die Budgets bleiben trotz Verschiebungen zwischen inländischen und internationalen Buchungen stabil. Im Destination-Hochzeitsmarkt beruht das Umsatzwachstum auf einer steigenden Anzahl von Veranstaltungen und der Erhöhung der Ticketgrößen durch mehrtägige Events, Unterhaltung und maßgeschneiderte Produktionen. Inländische Hochzeiten haben historisch gesehen den Umsatz dominiert, angetrieben durch die Nachfrage wohlhabender Staatsangehöriger und Langzeitbewohner, noch bevor internationale Beiträge berücksichtigt werden. Dieser Trend erklärt, warum Veranstaltungsbetreiber und Luxusimmobilien aktiv das Hochzeitsgeschäft anstreben, da höhere Ausgaben pro Veranstaltung die Rentabilität unterstützen und gebündelte Dienstleistungen wie Planung, Catering, Dekoration und Unterkunft ermöglichen.
Ausweitung der Visa-bei-Einreise-Regelung und regionale Konnektivität
Reisepolitische Änderungen in den VAE haben die Planung für Paare, Gäste, Entertainer, Fotografen und Veranstaltungsspezialisten vereinfacht. Die Einführung neuer Besuchsvisumkategorien im Jahr 2025, die Unterhaltung, Veranstaltungen, maritimen Tourismus und KI-Spezialisten abdecken, hat die Flexibilität für Destination-Feiern erhöht. Dubais Konnektivität mit direktem Zugang zu zahlreichen Städten stärkt seine Position im GCC-Destination-Hochzeitsmarkt. Die hohe Besucherintensität steigerte in jenem Jahr erheblich die Übernachtungsankünfte und unterstützte Zeremonien, die auf pünktliche Gästeanreisen aus Indien, Europa und Asien angewiesen sind. Diese Konnektivität verbessert die Veranstaltungsortauswahl und die Nebenausgaben, da kürzere Koordinationszyklen dazu beitragen, Absichten in bestätigte Buchungen für Hotels, Transport, Gastronomie und feierlichkeitsbezogene Freizeitaktivitäten umzuwandeln.
Staatliche Förderung von Luxustourismus und MICE
Staatlich geförderte Initiativen erweitern den GCC-Destination-Hochzeitsmarkt durch die Vergrößerung der physischen Angebotsgrundlage. In den VAE unterstützt die starke Tourismusleistung Zimmererweiterungen und höhere Preise. Saudi-Arabien schafft neue Destinationscluster im Einklang mit Vision 2030. Jumeirah's Mission-2030-Plan, einschließlich Portfoliowachstum in Dubai und dem bevorstehenden Jumeirah The Red Sea, verdeutlicht, wie regionale Betreiber diese Chancen nutzen. Viele neue Immobilien sind Mehrzweckobjekte, die Freizeitreisende, Unternehmensveranstaltungen und Hochzeiten innerhalb derselben Infrastruktur beherbergen. Dieser Ansatz verbessert die betriebliche Effizienz und diversifiziert die Veranstaltungsoptionen, die von intimen Villen bis hin zu großen Strandabschnitten und Ballsälen reichen[2].
Zunahme intimer Hochzeiten unter ansässigen Expatriates
Ansässige Expatriates beeinflussen die Hochzeitsnachfrage anders als traditionelle große Familienfeiern, insbesondere in städtischen Zentren wie Dubai, Abu Dhabi und Doha. Diese Paare bevorzugen kleinere Gästelisten, mehr Gestaltungskontrolle und rechtlich unkomplizierte Zeremonien, um die Komplexität grenzüberschreitender Familienbewegungen zu vermeiden. Dies steht im Einklang mit dem GCC-Destination-Hochzeitsmarkt, der auf Bewohner ausgerichtet ist, die lokale Luxusumgebungen suchen. Abu Dhabis Reformen bei der Zivilehe haben die Optionen für Paare unterschiedlicher Nationalitäten erweitert, während Dubai aufgrund seiner umfangreichen Hotelinfrastruktur vielfältige Veranstaltungsorte bietet, darunter Strände, Wüsten und Kulturerbestätten. Intime, bewohnergeführte Hochzeiten ersetzen keine größeren Veranstaltungen, tragen aber zu einem stetigen Strom kürzerer, designorientierter Buchungen bei und verringern die Abhängigkeit von Großfeiern in der Hochsaison.
Analyse der Hemmnisse*
| Hemmnisse | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Extreme Sommerhitze schränkt Außenveranstaltungsorte ein | -0.3% | Alle GCC-Länder, am stärksten in Kuwait, Katar, Vereinigte Arabische Emirate | Kurzfristig (≤ 2 Jahre) |
| Veranstaltungs- und Alkoholvorschriften in ausgewählten GCC-Staaten | -0.3% | Hauptsächlich Saudi-Arabien, teilweise Einschränkungen in Kuwait | Mittelfristig (2–4 Jahre) |
| Währungsbindungsrisiko gegenüber importierter Inflation | -0.2% | Alle GCC-Länder | Mittelfristig (2–4 Jahre) |
| Mangel an spezialisierten multikulturellen Hochzeitsplanern | -0.2% | Vereinigte Arabische Emirate und Katar, höchste multinationale Hochzeitsdichte | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
Extreme Sommerhitze schränkt Außenveranstaltungsorte ein
Der GCC-Destination-Hochzeitsmarkt steht vor Herausforderungen durch das Klima, da die beliebten Veranstaltungsorte der Region häufig im Freien, am Wasser, in der Wüste oder in Gartenanlagen liegen. Hohe Sommertemperaturen begrenzen die Saison für Außenzeremonien auf den Zeitraum von Oktober bis April. Diese Einschränkung erhöht die Nachfrage nach Veranstaltungsorten, treibt die Preise in den Spitzenmonaten in die Höhe und verlängert die Buchungsvorlaufzeiten für Immobilien mit Strandlage oder Freiluftcharakter. Hotels begegnen diesem Problem durch das Angebot von Innenballsälen und klimatisierten Räumen. Atlantis The Palm beispielsweise bewirbt Veranstaltungsorte mit großer Kapazität für eine erhebliche Gästeanzahl. Die Hitze bleibt jedoch ein Problem, da Kunden beim Vergleich der GCC-Länder mit Insel- oder Mittelmeerzielen häufig die Wettereignung über Servicequalität, Dekoration oder Gastgewerbestandards stellen.
Veranstaltungs- und Alkoholvorschriften in ausgewählten GCC-Staaten
Regulatorische Unterschiede innerhalb der GCC-Länder schaffen ungleiche Bedingungen im Destination-Hochzeitsmarkt. In Saudi-Arabien beeinflusst das alkoholfreie Umfeld das Getränkeangebot und wirkt sich darauf aus, wie Planer Gastfreundschaftspakete gestalten, insbesondere für internationale Paare, die an vielfältige Speisen- und Getränkeoptionen gewöhnt sind. Betreiber passen sich diesen Bedingungen an. Das Four Seasons Resort and Residences Red Sea beispielsweise konzentriert sein Hochzeitsangebot auf das Destinationserlebnis statt auf alkoholfokussierte Feiern. Vorschriften eliminieren die Nachfrage nicht, sondern formen Kundenpräferenzen, Veranstaltungsdesigns und die Umsatzverteilung unter Anbietern um. Immobilien und Planer, die die lokale Compliance in ihr Dienstleistungsangebot integrieren, werden wahrscheinlich bessere Ergebnisse erzielen als jene, die Vorschriften als Hindernisse behandeln, die erst spät im Planungsprozess angegangen werden[3].
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Art der Destination-Hochzeit: Inländische Buchungen stützen den Umsatz, während internationale Buchungen an Fahrt gewinnen
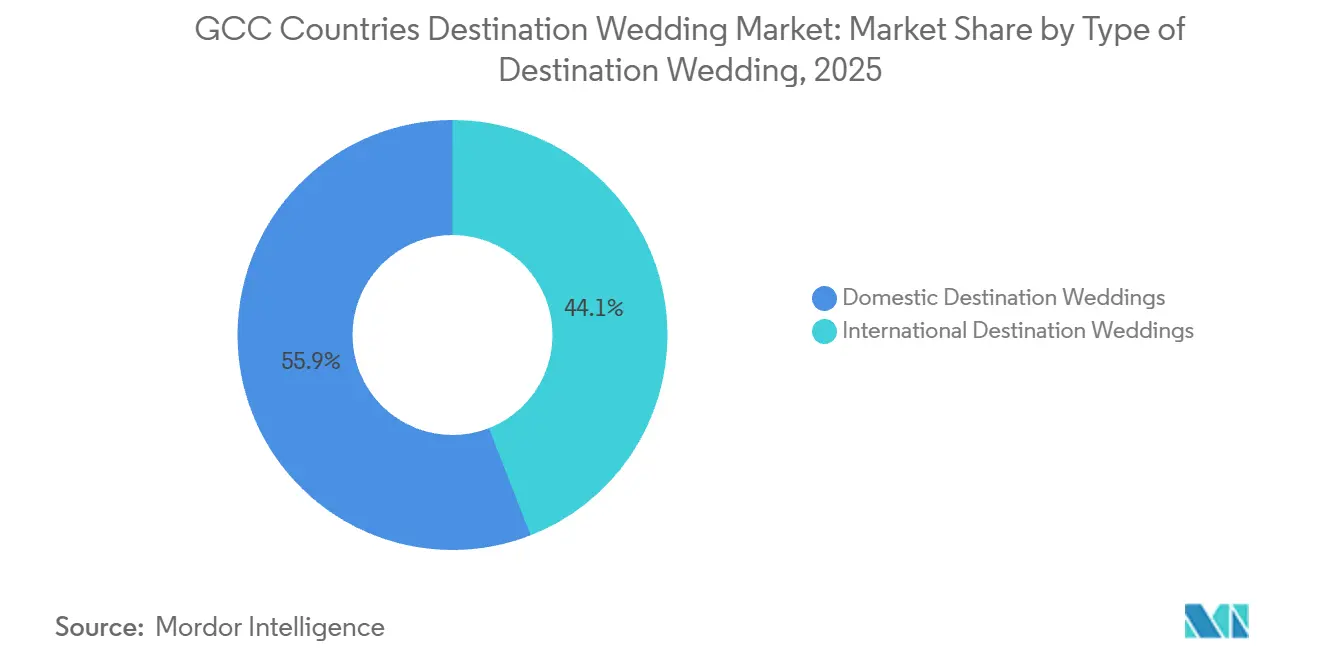
Inländische Destination-Hochzeiten machten im Jahr 2025 55,92 % des Marktanteils am GCC-Destination-Hochzeitsmarkt aus und unterstreichen die Bedeutung bewohnergeführter Feiern. Dieses Segment profitiert von wohlhabenden GCC-Staatsangehörigen, Langzeitexpatriates und Familien, die es vorziehen, Veranstaltungen lokal auszurichten. Wesentliche Vorteile sind die Vertrautheit mit dem Veranstaltungsort, reibungslosere Gästelogistik und bessere Kontrolle über die Anbieterqualität. Diese Faktoren treiben die Ausgaben für Unterhaltung, Unterkunft und mehrtägige Veranstaltungsdesigns an, selbst bei kleineren Gästelisten. Inländische Hochzeiten bilden die Umsatzbasis für Hotels, Planer, Dekorateure und Cateringpartner das ganze Jahr über.
Internationale Destination-Hochzeiten sollen bis 2031 mit einem CAGR von 8,92 % wachsen und sind damit das am schnellsten wachsende Segment. Das Wachstum wird durch Paare aus Südasien, Europa und Ostasien angetrieben, die GCC-Veranstaltungsorte zunehmend als Luxusalternativen zu traditionellen Destinationen betrachten. Vivaah Weddings veranschaulicht diesen Trend durch die Ausrichtung einer dreitägigen Feier an mehreren Veranstaltungsorten, darunter Hilton Al Habtoor City, Delano Dubai, Four Seasons Jumeirah Beach und Atlantis The Royal. Dies zeigt, wie Mehrveranstaltungsort-Events und erweiterte Gsteiterare den Umsatz steigern. Der GCC-Destination-Hochzeitsmarkt operiert auf zwei Ebenen: Inländische Buchungen bieten Stabilität und Skalierung, während internationale Buchungen Wachstum und Sichtbarkeit vorantreiben. Diese doppelte Nachfrage erfordert segmentierte Positionierungsstrategien, da sich Serviceanforderungen, Verkaufszyklen und Veranstaltungsortprioritäten zwischen lokalen und internationalen Kunden unterscheiden[4].


Nach Hochzeitsgröße: Mittlere Größe dominiert den Markt, während Mikroformate strategische Relevanz gewinnen
Das mittlere Segment (50–200 Gäste) machte im Jahr 2025 46,71 % der Marktgröße des GCC-Destination-Hochzeitsmarkts aus und ist damit ein zentraler Fokus für Betreiber in der Region. Dieses Format entspricht den sozialen Normen der GCC-Familien und der Diaspora und bietet eine bedeutungsvolle Gästebeteiligung ohne die Komplexität von Großveranstaltungen. Hotels profitieren von mittleren Hochzeiten, da sie eine effiziente Verwaltung von Bankettinventaren, Zimmerkontingenten und Transportplanung im Vergleich zu größeren Veranstaltungen ermöglichen. Diese Kombination aus kultureller Relevanz, logistischer Praktikabilität und Ausgabenkapazität macht die mittlere Kategorie sowohl für etablierte Veranstaltungsorte als auch für Neueinsteiger im GCC-Destination-Hochzeitsmarkt attraktiv.
Die intime oder Mikro-Kategorie soll bis 2031 mit einem CAGR von 8,75 % wachsen, was sich verändernden Käuferpräferenzen widerspiegelt. Jüngere ansässige Paare und Paare unterschiedlicher Nationalitäten reduzieren die Gästezahlen, während sie die Ausgaben für Personalisierung, Speisequalität, Dekoration und kuratierte Erlebnisse erhöhen. Dieses Format profitiert auch von Wochentagspreisstrategien und Rechtsreformen in den VAE, die kleinere Zivil- oder gemischtkulturelle Feiern vereinfachen. Obwohl kleiner als mittlere Hochzeiten, sind Mikro-Hochzeiten für den GCC-Destination-Hochzeitsmarkt bedeutsam. Sie nutzen effektiv Villa-, Terrassen-, Garten- und Boutique-Veranstaltungsortinventare und diversifizieren die Nachfrage über traditionelle große Familienempfänge hinaus.
Nach Ausgaben/Budget: Mittelklasse hat strukturelles Gewicht, während Luxus überlegene Renditen liefert
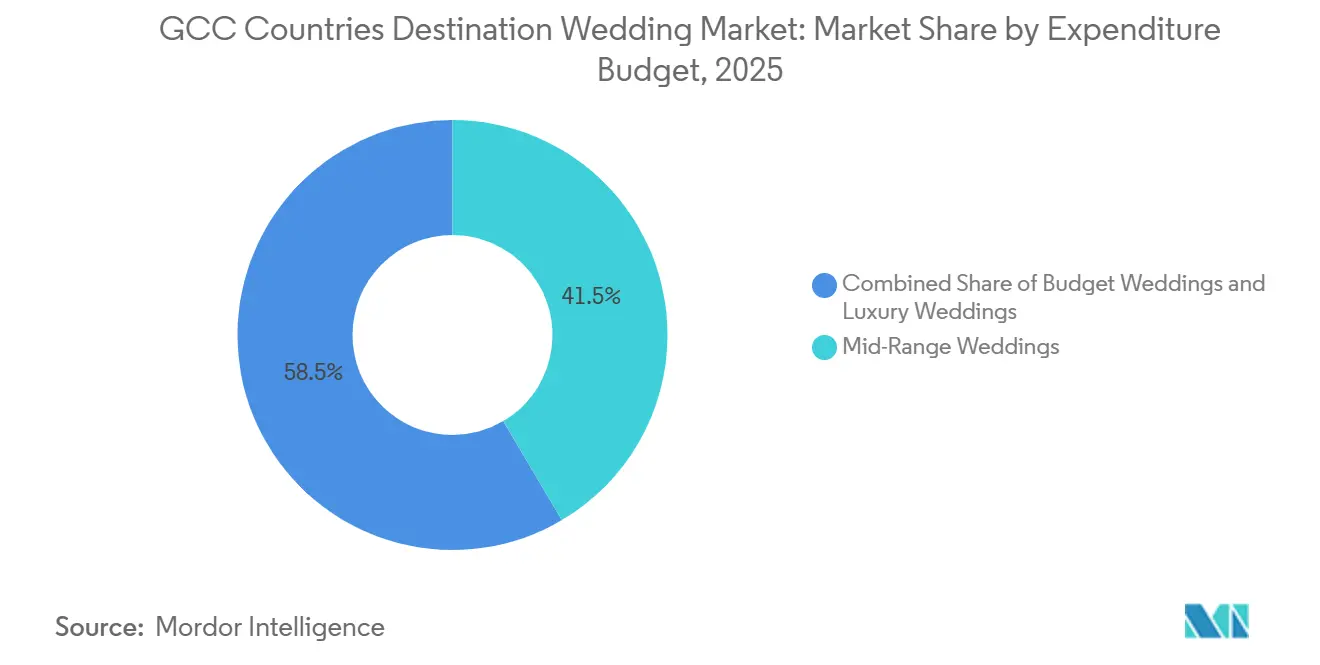
Mittelklasse-Hochzeiten machten im Jahr 2025 41,84 % des Umsatzes aus und sind damit ein Schlüsselsegment im GCC-Destination-Hochzeitsmarkt. Diese Kategorie wird von ansässigen Expatriates und oberen Mitteleinkommenshaushalten angetrieben, die Budgets sorgfältig auf Veranstaltungsorte, Fotografie, Gästebewirtung und Dekoration verteilen. Die VAE, Katar und Bahrain mit ihren bedeutenden Expatriate-Bevölkerungen halten eine stetige Nachfrage für dieses Segment aufrecht. Mittelklasse-Kunden priorisieren zuverlässige Veranstaltungsorte und Gästekomfort gegenüber Exklusivität, was Hotels mit starker Veranstaltungsinfrastruktur wettbewerbsfähig hält. Trotz der Aufmerksamkeit, die Ultra-Luxus-Hochzeiten erhalten, haben Mittelklasse-Hochzeiten strukturelle Bedeutung im Markt.
Luxushochzeiten sollen bis 2031 mit einem CAGR von 9,12 % wachsen, dem schnellsten innerhalb dieser Segmentierung. Das Wachstum wird durch ein zunehmendes Angebot an hochwertigen Veranstaltungsorten unterstützt, wie jenen am Roten Meer und in AlUla, die höhere Veranstaltungsbudgets ermöglichen. Kempinski's Hochzeits- und Flitterwochenprogramm, das im September 2025 eingeführt wurde, veranschaulicht, wie Hospitality-Marken sich auf feierlichkeitsorientiertes Reisen statt auf allgemeinen Veranstaltungsverkauf konzentrieren. Der GCC-Destination-Hochzeitsmarkt für Luxusformate expandiert aufgrund der Entwicklung zweckgebauter oder neu positionierter Veranstaltungsorte für wohlhabende Kunden. Budget-Hochzeiten sind weiterhin präsent, stehen jedoch aufgrund hoher Grundkosten durch lizenzierte Veranstaltungsorte und importierte Veranstaltungskomponenten vor Wachstumsbeschränkungen.
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Nach Serviceart/Anbieter: Veranstaltungsortausgaben dominieren, während Dekoration an Tempo gewinnt
Veranstaltungsorte und Unterkünfte repräsentierten im Jahr 2025 30,12 % der Marktgröße des GCC-Destination-Hochzeitsmarkts und unterstreichen die zentrale Rolle der Veranstaltungsortauswahl bei der Budgetplanung. Ein Veranstaltungsort umfasst häufig Gästezimmer, Genehmigungen, Veranstaltungsräume, Verpflegungsdienstleistungen, Brautvorbereitungsbereiche und Planungsunterstützung. Hotelbetreiber behalten einen Wettbewerbsvorteil gegenüber unabhängigen Planern, insbesondere bei größeren oder mehrtägigen Veranstaltungen. Sobald Paare eine Immobilie auswählen, folgen verwandte Käufe häufig innerhalb desselben Betreibernetzwerks, was den veranstaltungsortgeführten Charakter des Marktes verstärkt.
Dekoration und Themengestaltung soll bis 2031 mit einem CAGR von 9,84 % wachsen und ist damit das am schnellsten wachsende Servicesegment. Paare bevorzugen zunehmend immersive Veranstaltungsortumgestaltungen gegenüber standardmäßigen Blumen- und Beleuchtungsaufbauten. Dieser Trend verlagert die Ausgaben hin zu kreativer Leitung, maßgefertigter Herstellung, fortschrittlicher Beleuchtung und Erlebnisdesign und treibt die Spezialisierung der Anbieter voran. Dekoration entwickelt sich von einer unterstützenden Rolle zu einem zentralen Identitätselement im GCC-Destination-Hochzeitsmarkt. In Städten wie Dubai und Riad hat visuelle Differenzierung an Bedeutung gewonnen. Für Anbieter bestehen Chancen, aber das Margenmangement erfordert disziplinierte Beschaffung aufgrund der Abhängigkeit von importierten Lieferketten für viele Dekorationskomponenten.
Geografische Analyse
Die VAE hielten im Jahr 2025 35,97 % des Marktanteils am GCC-Destination-Hochzeitsmarkt und behaupteten ihre führende Position. Dies war auf globale Luftkonnektivität, eine hohe Dichte an Luxushotels, flexible Zeremonieformate und internationale Bekanntheit zurückzuführen. Dubai verzeichnete 2025 19,59 Millionen internationale Übernachtungsgäste mit 154.264 Hotelzimmern in 827 Betrieben und bot damit unübertroffene Veranstaltungsort- und Unterkunftsoptionen. Dubais Hotel-RevPAR erreichte 2025 AED 467 (USD 127) und festigte damit die zentrale Rolle der VAE im GCC-Destination-Hochzeitsmarkt durch vielfältige Optionen mit logistischer Bequemlichkeit.
Saudi-Arabien soll bis 2031 mit einem CAGR von 9,54 % wachsen und ist damit die am schnellsten wachsende Geografie im GCC-Destination-Hochzeitsmarkt. Das Wachstum wird durch neue Tourismusbezirke, Luxusküstenprojekte und Kulturerbestätten angetrieben. Entwicklungen wie NEOMs Sindalah und Red-Sea-Projekte führen neue Destinationskategorien ein, während Banyan Tree AlUla eine Wüsten- und Kulturerbeumgebung hinzufügt. Jumeirah's bevorstehendes Red-Sea-Objekt unterstreicht die anhaltende Nachfrage nach Hochzeitsveranstaltungsorten in Saudi-Arabien.
Katar, Oman, Kuwait und Bahrain tragen kleinere Umsatzanteile bei, bieten aber unterschiedliche Nischen. Katar profitiert von integrierten Resorts und spricht südasiatische und GCC-Diaspora-Feiern an. Oman ist bekannt für große Resort-Hochzeiten mit großen Ballsälen und Strandveranstaltungsorten wie dem Al Bustan Palace. Bahrain konzentriert sich auf intimen Luxus und Wasserfront-Veranstaltungsorte, unterstützt durch Projekte wie Kempinski Harbour Heights. Die regionale Handelsintegration bleibt bedeutsam, wobei die Gulf Bride Show 2026 in Abu Dhabi die grenzüberschreitende Zusammenarbeit von Anbietern und die Dienstleistungserbringung fördert.
Wettbewerbslandschaft
Der GCC-Destination-Hochzeitsmarkt ist fragmentiert, wobei die führenden Akteure gemeinsam einen kleinen Anteil des Gesamtumsatzes halten. Vivaah Weddings, Atlantis The Palm, Jumeirah Group, Four Seasons Hotels and Resorts und QnA International gehören zu den wichtigsten Beitragenden. Diese Verteilung unterstreicht das Fehlen eines dominanten Akteurs, wobei der Markt unter globalen Luxushotels, regionalen Hospitality-Gruppen, spezialisierten Planern und unabhängigen Anbietern aufgeteilt ist. Die Struktur spiegelt die Nachfrage nach Individualisierung, kultureller Ausrichtung und Veranstaltungsstil neben der Markenbekanntheit wider.
Veranstaltungsortgebundene Betreiber haben einen Wettbewerbsvorteil gegenüber unabhängigen Planern, insbesondere bei größeren Formaten. Atlantis The Palm bietet mehrere Veranstaltungsorte und erhebliche Gästekapazität, was es für externe Planer ohne Hotelpartnerschaften herausfordernd macht. Jumeirah erweitert sein hochzeitsbezogenes Angebot durch neue Entwicklungen in Dubai und sein bevorstehendes Red-Sea-Objekt, um vielfältige Anforderungen zu erfüllen. Kempinski hat ein dediziertes Hochzeits- und Flitterwochensegment in seinen Immobilien eingeführt, das sich auf integrierte Veranstaltungslösungen konzentriert, die Veranstaltungsort, Unterkunft und Erlebnisdesign kombinieren.
Unabhängige und spezialisierte Planer bleiben aufgrund ihrer Fähigkeit zur kreativen Leitung, multikulturellen Koordination und Flexibilität bei der Nutzung mehrerer Veranstaltungsorte relevant. Die Teilnahme von Vivaah Celebrations an der EWPC 2025 RAK 2.0 zeigt Bemühungen, Anbieternetzwerke und grenzüberschreitende Relevanz aufzubauen. Die Rolle von Arabia Weddings beim Dubai-Stopp der WIM Tour 2026 unterstreicht die wachsende Aktivität in professionellen Ökosystemen für Planung, Beschaffung und Partnerschaften. Dem Markt fehlt jedoch eine saudi-arabische Planungsmarke mit regionaler kultureller Expertise und Skalierung. Diese Lücke bietet lokal verankerten Betreibern Chancen, Technologie, mehrsprachige Dienstleistungen und Veranstaltungsortpartnerschaften zu nutzen, um die fragmentierte Landschaft effektiv zu adressieren.
GCC-Länder Destination-Hochzeitsbranche Marktführer
-
Vivaah Weddings
-
Atlantis The Palm (Kerzner)
-
Jumeirah Group
-
Four Seasons Hotels & Resorts
-
QnA International
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert

Aktuelle Branchenentwicklungen
- September 2025: Die Bundesbehörde der VAE für Identität, Staatsbürgerschaft, Zoll und Hafensicherheit (ICP) führte vier Besuchsvisumkategorien für KI-Spezialisten, Unterhaltung, Veranstaltungen sowie Kreuzfahrtschiff- und Freizeitboottourismus ein. Jede Kategorie erfordert einen in den VAE ansässigen Sponsor oder eine Gasteinrichtung, die im jeweiligen Sektor lizenziert ist.
- September 2025: Kempinski Hotels stellte seine globale Hochzeits- und Flitterwochenkollektion vor und bietet kuratierte romantische Pakete an historischen und Luxusdestinationen an. Das Programm umfasst Vor-Ort-Planungsunterstützung für personalisierte Veranstaltungen und beinhaltet ein Portfolio aus Alpenresorts und Tropenresorts, die auf Paare zugeschnitten sind.
- April 2025: Dubai Holding und Jumeirah Group kündigten drei Luxusprojekte an, darunter das Jumeirah Asora Bay Resort auf La Mer South, das 2029 eröffnen soll. Als Teil der „Mission 2030”-Strategie zur Verdoppelung von Jumeirah's Portfolio wurde die Expansion auf der Arabian Travel Market (ATM 2025) vorgestellt, um Dubais Luxushospitalitysektor zu stärken.
- Februar 2025: Vivaah Celebrations nahm vom 26. bis 28. Februar 2025 in Ras Al Khaimah an der 14. Exotic Wedding Planning Conference (EWPC 2025 RAK 2.0) teil, um internationale Kooperationen aufzubauen, sein GCC-Anbieternetzwerk zu erweitern und die Standards für Luxus-Destination-Hochzeiten zu verbessern.


GCC-Länder Destination-Hochzeitsmarkt Berichtsumfang
| Inländische Destination-Hochzeiten |
| Internationale Destination-Hochzeiten |
| Intim / Mikro (weniger als 50 Gäste) |
| Mittel (50–200 Gäste) |
| Groß/Grand (mehr als 200 Gäste) |
| Budget-Hochzeiten |
| Mittelklasse-Hochzeiten |
| Luxushochzeiten |
| Veranstaltungsort und Unterkunft |
| Reise und Transport |
| Eventplanung und Koordination |
| Catering und Getränke |
| Unterhaltung und Fotografie |
| Dekoration und Themengestaltung |
| Saudi-Arabien |
| Vereinigte Arabische Emirate |
| Katar |
| Kuwait |
| Oman |
| Bahrain |
| Nach Art der Destination-Hochzeit | Inländische Destination-Hochzeiten |
| Internationale Destination-Hochzeiten | |
| Nach Hochzeitsgröße | Intim / Mikro (weniger als 50 Gäste) |
| Mittel (50–200 Gäste) | |
| Groß/Grand (mehr als 200 Gäste) | |
| Nach Ausgaben/Budget | Budget-Hochzeiten |
| Mittelklasse-Hochzeiten | |
| Luxushochzeiten | |
| Nach Serviceart/Anbieter | Veranstaltungsort und Unterkunft |
| Reise und Transport | |
| Eventplanung und Koordination | |
| Catering und Getränke | |
| Unterhaltung und Fotografie | |
| Dekoration und Themengestaltung | |
| Nach Geografie | Saudi-Arabien |
| Vereinigte Arabische Emirate | |
| Katar | |
| Kuwait | |
| Oman | |
| Bahrain |


Im Bericht beantwortete Schlüsselfragen
Wie groß ist der GCC-Destination-Hochzeitssektor im Jahr 2026?
Die Größe des GCC-Destination-Hochzeitsmarkts wird im Jahr 2026 auf 1,97 Milliarden USD geschätzt und soll bis 2031 bei einem CAGR von 6,98 % 2,76 Milliarden USD erreichen.
Welches Land führt die Hochzeitsnachfrage in den GCC-Ländern an?
Die VAE führten die Region im Jahr 2025 mit einem Umsatzanteil von 35,97 % an, unterstützt durch starke internationale Luftverbindungen, ein umfangreiches Hotelangebot und flexible Zeremonieformate.
Welche Destination wächst bis 2031 am schnellsten?
Saudi-Arabien soll am schnellsten expandieren, mit einem prognostizierten CAGR von 9,54 %, angetrieben durch neue Luxusresorts, die Entwicklung des Roten Meeres und den Ausbau der Tourismusinfrastruktur.
Sind inländische oder internationale Zeremonien heute umsatzstärker?
Inländische Destination-Hochzeiten führten im Jahr 2025 mit 55,92 % des Umsatzes, obwohl internationale Destination-Hochzeiten bis 2031 mit einem CAGR von 8,92 % schneller wachsen sollen.
Welche Servicekategorie erfasst den größten Ausgabenanteil?
Veranstaltungsort und Unterkunft hielten im Jahr 2025 30,12 % der Ausgaben und spiegeln die Bedeutung gebündelter Hotel-, Veranstaltungsraum- und Gästeübernachtungspakete in der Region wider.
Was sind die Hauptrisiken, die das Wachstum in den GCC-Hochzeitsdestinationen beeinflussen?
Die Haupthemmnisse sind extreme Sommerhitze, uneinheitliche Veranstaltungs- und Alkoholvorschriften in den Märkten, importierte Kosteninflation und ein Mangel an Planern mit starker multikultureller Umsetzungskompetenz.


 Ihre Daten sind sicher und werden niemals verkauft oder weitergegeben.
