
Marktgröße und Marktanteil der Frontline-Worker-Technologie im Einzel- und E-Commerce
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
| Marktgröße (2026) | 4.03 Milliarden US-Dollar |
| Marktgröße (2031) | 10.62 Milliarden US-Dollar |
| Wachstumsrate (2026 - 2031) | 21.38 % |
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Nordamerika |
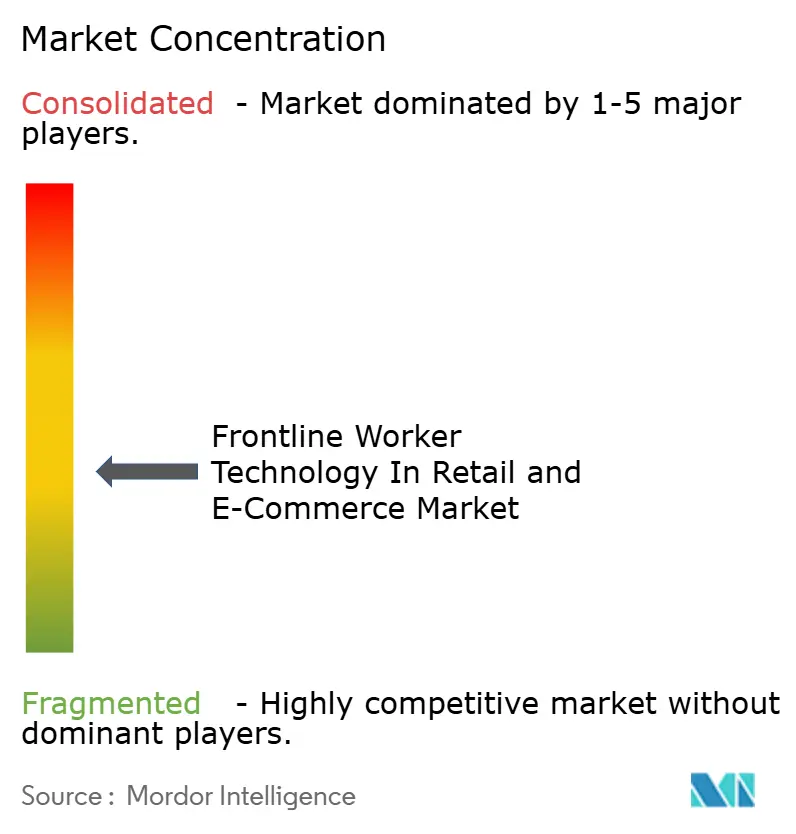
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |

Marktanalyse der Frontline-Worker-Technologie im Einzel- und E-Commerce von Mordor Intelligence
Die Marktgröße für Frontline-Worker-Technologie im Einzel- und E-Commerce erreichte im Jahr 2025 3,46 Milliarden USD und wird voraussichtlich bis 2031 auf 10,62 Milliarden USD anwachsen, mit einer CAGR von 21,38 % im Zeitraum 2026–2031. Das Wachstum wird durch höhere Arbeitskosten, den breiteren Einsatz von KI im täglichen Filialbetrieb sowie den wachsenden Druck geprägt, physische Filialen und die digitale Auftragsabwicklung über dieselbe Belegschaft zu betreiben. Einzelhändler behandeln Frontline-Plattformen nicht länger als eigenständige HR-Tools, da diese Systeme nun Dienstplanung, Aufgabenausführung, Schulung, Filial-Compliance und die Bearbeitung von Same-Day-Bestellungen im gesamten Betriebsmodell beeinflussen. Die Beschaffung hat sich innerhalb der Einzelhandelsorganisationen ebenfalls nach oben verlagert, wobei Führungsteams eine direktere Rolle übernehmen, da Workforce-Technologie nun die Margenkontrolle, die Arbeitsproduktivität und die Ausführungskonsistenz in großen Filialnetzen beeinflusst. Softwareplattformen bilden weiterhin den Kern der Ausgaben, während die Nachfrage nach Dienstleistungen steigt, da die Implementierungsarbeit komplexer wird, wenn Einzelhändler neue Anwendungen mit älteren POS-, ERP- und Workforce-Management-Umgebungen verbinden. Die Akzeptanz breitet sich über große Ketten hinaus aus, da die Cloud-basierte Bereitstellung die Einstiegshürden senkt, obwohl die Einführungsgeschwindigkeit nach wie vor je nach Infrastrukturbereitschaft, Reife der Datenverwaltung und der Fähigkeit der Einzelhändler, den operativen Wandel auf Filialebene zu steuern, variiert.
Wichtigste Erkenntnisse des Berichts
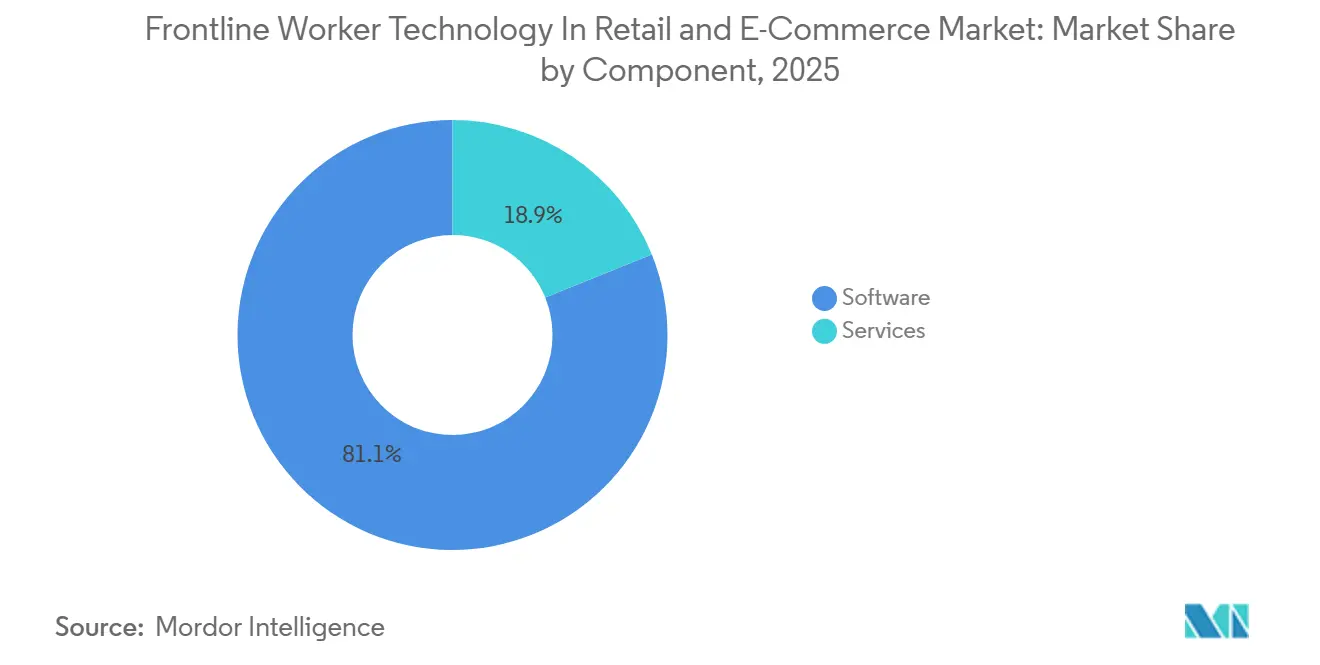
- Nach Komponente entfiel im Jahr 2025 ein Umsatzanteil von 81,11 % auf Software im Markt für Frontline-Worker-Technologie im Einzel- und E-Commerce, während Dienstleistungen bis 2031 voraussichtlich mit einer CAGR von 22,41 % wachsen werden.
- Nach Bereitstellungsmodus entfiel im Jahr 2025 ein Umsatzanteil von 77,61 % auf Cloud-basierte Plattformen im Markt für Frontline-Worker-Technologie im Einzel- und E-Commerce, und es wird erwartet, dass sie bis 2031 mit einer CAGR von 23,88 % wachsen.
- Nach Unternehmensgröße entfielen im Jahr 2025 69,66 % des Umsatzanteils im Markt für Frontline-Worker-Technologie im Einzel- und E-Commerce auf Großunternehmen, während KMU bis 2031 voraussichtlich mit einer CAGR von 24,19 % wachsen werden.
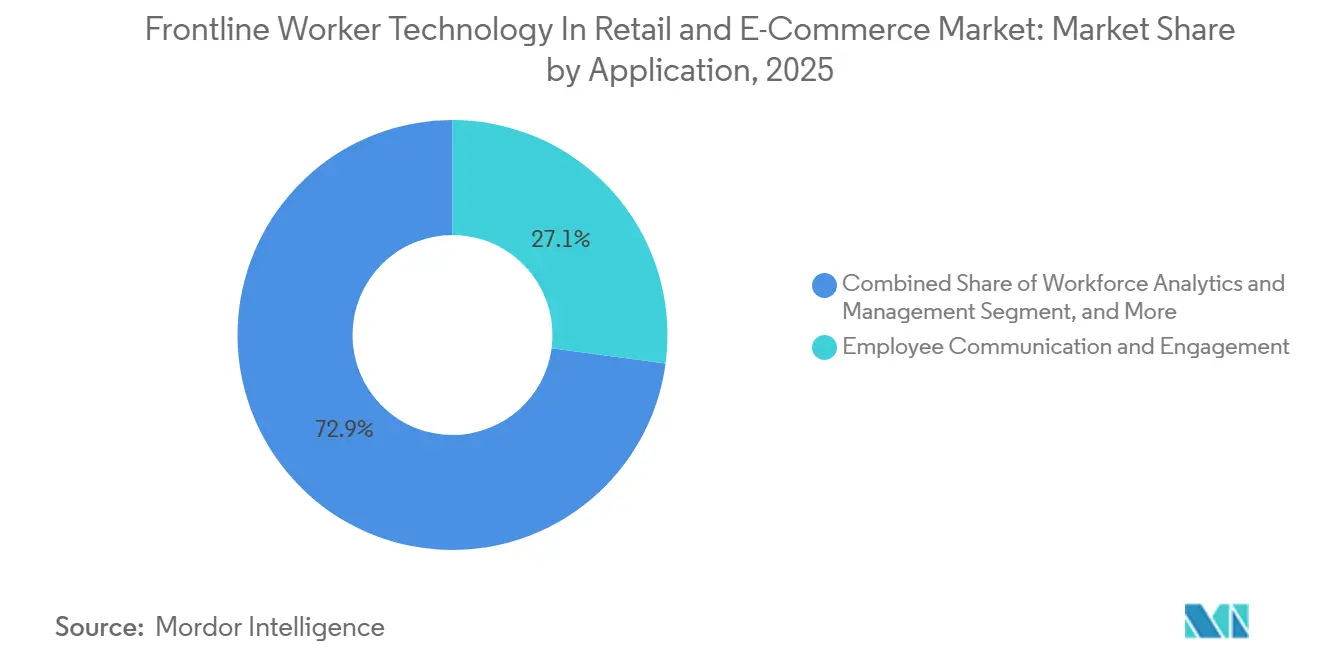
- Nach Anwendung hielt Mitarbeiterkommunikation und -engagement im Jahr 2025 einen Umsatzanteil von 27,11 % im Markt für Frontline-Worker-Technologie im Einzel- und E-Commerce, während Workforce-Analysen und Leistungsmanagement bis 2031 voraussichtlich mit einer CAGR von 26,33 % wachsen werden.
- Nach Endnutzer entfielen im Jahr 2025 37,11 % des Umsatzanteils im Markt für Frontline-Worker-Technologie im Einzel- und E-Commerce auf Supermärkte und Verbrauchermärkte, während Convenience-Stores bis 2031 voraussichtlich mit einer CAGR von 27,33 % wachsen werden.
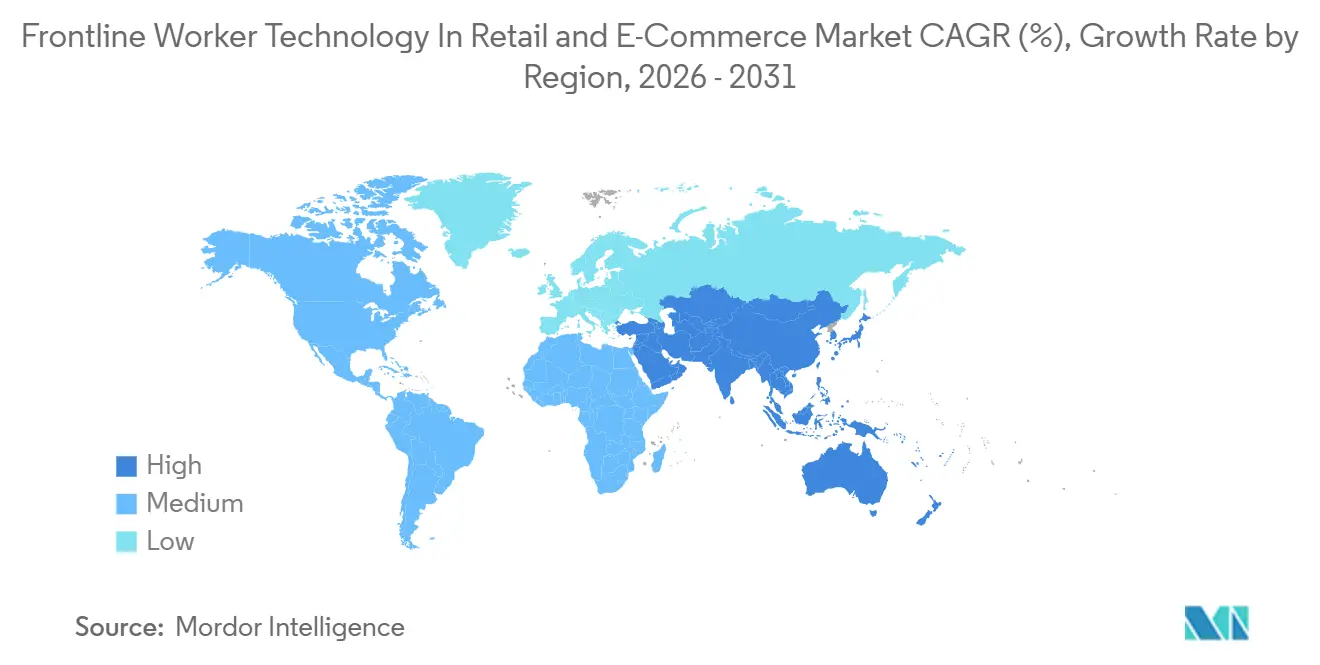
- Nach Geografie hielt Nordamerika im Jahr 2025 einen Anteil von 38,11 % am Markt für Frontline-Worker-Technologie im Einzel- und E-Commerce, während der asiatisch-pazifische Raum bis 2031 voraussichtlich mit einer CAGR von 27,44 % wachsen wird.
Hinweis: Die Marktgröße und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzungsrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen vom Januar 2026 aktualisiert.
Markttrends und Einblicke
Analyse der Auswirkungen von Treibern*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Steigende Nachfrage nach Echtzeit-Aufgabenorchestrierung in Filialnetzen | +3.5% | Global, mit höchster Intensität in Nordamerika und Europa | Mittelfristig (2–4 Jahre) |
| Verlagerung hin zu KI-gestützter Arbeitskräfteprognose und Dienstplanung | +3.2% | Global, mit Nordamerika und dem asiatisch-pazifischen Raum als Vorreiter bei der Einführung | Mittelfristig (2–4 Jahre) |
| Notwendigkeit zur Reduzierung von Arbeitsverschwendung und Verbesserung der Margenkontrolle | +2.8% | Global, mit höherem Handlungsdruck in Hochlohnmärkten in Nordamerika und Europa | Kurzfristig (≤ 2 Jahre) |
| Omnichannel-Fulfillment-Druck in Einzelhandelsfilialen | +2.5% | Global, mit Nordamerika und Europa in einem früheren Skalierungsstadium | Kurzfristig (≤ 2 Jahre) |
| Ausweitung von Mobile-First-Frontline-Kollaborationstools | +2.2% | Global, mit Beschleunigung im asiatisch-pazifischen Raum sowie im Nahen Osten und Afrika | Mittelfristig (2–4 Jahre) |
| Zunehmende Einführung von Computer Vision für die Ausführung im Regalbereich | +1.8% | Nordamerika, Europa und der asiatisch-pazifische Raum | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Steigende Nachfrage nach Echtzeit-Aufgabenorchestrierung in Filialnetzen
Der Markt für Frontline-Worker-Technologie im Einzel- und E-Commerce verzeichnet eine stärkere Nachfrage nach Plattformen, die Aufgaben in Echtzeit über große Filialnetze hinweg zuweisen und neu priorisieren können. Einzelhändler benötigen nun Systeme, die schnell reagieren können, wenn Bestandslücken auftreten, die Verfügbarkeit von Arbeitskräften sich ändert oder die Durchführung von Aktionen auf Filialebene hinter dem Plan zurückbleibt. Dies hat Frontline-Software von einer Kommunikationsschicht in eine Betriebsschicht verwandelt, die Dateneingaben mit sofortigen Maßnahmen auf der Verkaufsfläche verbindet. Zebra führte 2026 Workcloud Integration and Orchestration mit mehr als 250 sofort einsatzbereiten Integrationen ein und demonstrierte damit, wie Anbieter Systeme aufbauen, die POS-, Bestands-, Aufgaben- und Arbeitsdaten in einer einzigen Workflow-Schicht zusammenführen.[1] Zebra berichtete 2026 auch, dass 51 % der Einzelhändler KI für die Bestandsoptimierung und 45 % für die Kostenoptimierung pilotierten, was die Bewegung hin zur Live-Aufgabenorchestrierung im gesamten Sektor unterstützt. Mit zunehmender Verbreitung bevorzugt der Markt für Frontline-Worker-Technologie im Einzel- und E-Commerce zunehmend Plattformen, die den Kreislauf zwischen Filialbedingungen, Arbeitskräftezuweisung und Ausführungsgeschwindigkeit schließen können, ohne auf manuelle Eingriffe warten zu müssen.
Verlagerung hin zu KI-gestützter Arbeitskräfteprognose und Dienstplanung
Der Markt für Frontline-Worker-Technologie im Einzel- und E-Commerce wird auch durch eine deutliche Verlagerung von fester Dienstplanung hin zu einer adaptiveren Personalplanung vorangetrieben. Einzelhändler rücken von wöchentlichen Personalbesetzungsmethoden ab, die auf historischen Durchschnittswerten und dem Urteil von Managern beruhten, da sich die Filialnachfrage durch Aktionen, digitale Bestellströme und Servicebedürfnisse im Geschäft nun schneller verändert. KI-gestützte Tools gewinnen an Bedeutung, da sie Nachfragesignale mit Arbeitsregeln kombinieren können, um Dienstplanänderungen zu generieren, die schneller und einfacher in großem Maßstab angewendet werden können. UKG erweiterte sich 2026 in diese Richtung, indem eine Orchestrierungsschicht mit Echtzeit-Workforce-Intelligenz und Live-Dienstplananpassungen hinzugefügt wurde, was widerspiegelt, wie sich die Kategorie innerhalb des Arbeitstages von der Planung zur Ausführung bewegt.[2] Walmart zeigte 2025 auch, dass KI-gesteuerte Schichtplanung die Planungszeit von Teamleitern in Pilotprojekten zur nächtlichen Bestandsauffüllung von 90 Minuten auf 30 Minuten pro Zyklus reduzieren konnte, was den praktischen Wert schnellerer Personalentscheidungen unterstreicht. Mit der Expansion des Marktes für Frontline-Worker-Technologie im Einzel- und E-Commerce werden Anbieter, die die Reaktionsfähigkeit bei der Dienstplanung verbessern, ohne die Arbeitsbelastung der Manager zu erhöhen, voraussichtlich weiterhin stärker nachgefragt werden.
Notwendigkeit zur Reduzierung von Arbeitsverschwendung und Verbesserung der Margenkontrolle
Der Markt für Frontline-Worker-Technologie im Einzel- und E-Commerce profitiert von einem stärkeren Fokus auf Margensteuerung im gesamten Einzelhandelsbetrieb. Arbeitseffizienz ist nun enger mit der Filialrentabilität verknüpft, da Einzelhändler Lohndruck, Bestandsverluste und den zusätzlichen Aufwand durch die digitale Auftragsabwicklung bewältigen müssen. Dies macht Personalplanung, Aufgabensequenzierung und Schichtausführung wichtiger als in Zeiten, in denen Filialen mit weniger betrieblicher Komplexität arbeiteten. Walmarts Pilotprojekt aus dem Jahr 2025 zeigte, dass KI-Tools die Schichtplanungszeit von 90 Minuten auf 30 Minuten pro Zyklus reduzieren konnten, was Managern mehr Zeit für wertschöpfende Filialaktivitäten gibt und verschwendeten Aufwand in Planungsroutinen reduziert.[3] Kyndryl berichtete 2026 auch, dass viele Einzelhändler ihre Omnichannel-Systeme noch nicht vollständig ausschöpfen, was darauf hindeutet, dass Produktivitätsgewinne nicht nur von Softwarekäufen abhängen, sondern auch davon, wie gut das Betriebsumfeld eine bessere Arbeitsausführung unterstützt. In diesem Umfeld rückt der Markt für Frontline-Worker-Technologie im Einzel- und E-Commerce näher an den Kernbetrieb des Einzelhandels heran, da Arbeitsverschwendung nun einen direkteren Einfluss auf Serviceniveaus und Margenergebnisse hat.
Omnichannel-Fulfillment-Druck in Einzelhandelsfilialen
Der Markt für Frontline-Worker-Technologie im Einzel- und E-Commerce wird auch durch den betrieblichen Druck angetrieben, der entsteht, wenn Filialen gleichzeitig physisches Einkaufen und die digitale Auftragsabwicklung bewältigen. Filialteams werden nun erwartet, Waren zu kommissionieren, bereitzustellen, aufzufüllen und Kunden zu bedienen, ohne die Servicestandards während des Tages zu beeinträchtigen. Dies erhöht die Komplexität der Personalkoordination, da sich Aufgabenprioritäten schnell ändern können, wenn Online-Bestellwarteschlangen und Filialverkehr in verschiedene Richtungen tendieren. Im Jahr 2026 stellte Kyndryl fest, dass nur 15 % der Einzelhandelsführer glaubten, ihre Omnichannel-Systeme vollständig auszuschöpfen, was unterstreicht, wie schwierig es nach wie vor ist, die Filialausführung auf eine praktikable Weise mit der Omnichannel-Nachfrage zu verbinden.[4] Der Bedarf beschränkt sich nicht mehr nur auf Transparenz, da Einzelhändler zunehmend Systeme benötigen, die Mitarbeiter innerhalb derselben Schicht mit weniger Reibung zwischen Kundenservice und Fulfillment-Arbeit wechseln lassen können. Dieser Druck erweitert die Rolle des Marktes für Frontline-Worker-Technologie im Einzel- und E-Commerce von der Workforce-Kommunikation hin zur Echtzeit-Koordination von Arbeitskräften, Beständen und Fulfillment-Aktivitäten.
Analyse der Auswirkungen von Hemmnissen*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Integrationskomplexität mit Legacy-POS-, WFM- und ERP-Systemen | -3.5% | Global, am stärksten ausgeprägt in Nordamerika und Europa mit großen Legacy-Beständen | Mittelfristig (2–4 Jahre) |
| Adoptionsreibung bei Frontline-Mitarbeitern durch Veränderungsmüdigkeit und geringe digitale Kompetenz | -3.0% | Global, mit unterschiedlicher Schwere je nach Mitarbeiterdemografie und Betriebszugehörigkeit | Kurzfristig (≤ 2 Jahre) |
| Datenschutz- und Überwachungsbedenken bei Arbeitnehmern | -2.2% | Nordamerika und Europa, mit regulatorischer Relevanz im Rahmen der DSGVO und US-amerikanischer Landesgesetze | Langfristig (≥ 4 Jahre) |
| Fragmentierter Einzelhandelsbestand und ungleichmäßige Konnektivität in den Filialen | -1.8% | Global, am stärksten ausgeprägt in Südamerika, dem Nahen Osten und Afrika sowie in Sekundärmärkten im asiatisch-pazifischen Raum | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Integrationskomplexität mit Legacy-POS-, WFM- und ERP-Systemen
Der Markt für Frontline-Worker-Technologie im Einzel- und E-Commerce steht nach wie vor vor einer großen Hürde in Form schwieriger Integration mit Legacy-Einzelhandelssystemen. Viele Einzelhändler betreiben Bestände, bei denen POS-, HR-, Workforce-Management-, Bestands- und Finanzsysteme im Laufe der Zeit hinzugefügt wurden und nicht dafür ausgelegt waren, Daten auf einfache Weise auszutauschen. Dies verlangsamt die Bereitstellung, erhöht die Servicekosten und schränkt den Pool an Anbietern ein, die in der Lage sind, einen funktionsfähigen Rollout über ein großes Filialnetz hinweg zu liefern. Kyndryl berichtete 2026, dass nur 15 % der Einzelhandelsführer glaubten, Omnichannel-Systeme vollständig auszuschöpfen, und dass fast ein Drittel angab, dass unternehmenskritische Netzwerke, Speicher und Server das Ende ihrer Nutzungsdauer erreicht hatten. Zebras Einführung einer Orchestrierungsschicht mit mehr als 250 Integrationen im Jahr 2026 unterstreicht ebenfalls die starke Nachfrage nach vorgefertigten Konnektoren, die Bereitstellungsreibung reduzieren. Dennoch wird der Markt für Frontline-Worker-Technologie im Einzel- und E-Commerce weiterhin ungleichmäßig wachsen, da Einzelhändler mit höherer technischer Schuld mehr Zeit und höhere Implementierungsausgaben benötigen werden, um dieselbe Betriebsfähigkeit zu erreichen.
Adoptionsreibung bei Frontline-Mitarbeitern durch Veränderungsmüdigkeit und geringe digitale Kompetenz
Der Markt für Frontline-Worker-Technologie im Einzel- und E-Commerce steht auch auf Filialebene vor einer praktischen Herausforderung, da der Rollout-Erfolg davon abhängt, wie komfortabel Mitarbeiter neue Tools in der täglichen Arbeit einsetzen können. In Einzelhandelsumgebungen werden häufig mehrere Anwendungen für Kommunikation, Aufgaben, Schulung und Dienstplanung eingeführt, was zu Verwirrung führen kann, wenn Benutzeroberflächen und Workflows nicht vereinheitlicht sind. Die Akzeptanz verbessert sich, wenn Plattformen den App-Wechsel reduzieren und die Betriebsarbeit auf eine Weise präsentieren, die für Mitarbeiter, die nicht für technologieintensive Aufgaben eingestellt wurden, einfach erscheint. Microsofts Bericht aus dem Jahr 2025 über den Rollout von AEON Retail zeigte, dass das Unternehmen einen KI-Assistenten einsetzte, um betriebliches Wissen für Frontline-Teams zu standardisieren und die Lernbelastung für neue Mitarbeiter zu reduzieren, was die Bedeutung der Benutzerfreundlichkeit für den Bereitstellungserfolg unterstreicht. WorkJams Plattform-Update aus dem Jahr 2026 konzentrierte sich ebenfalls auf eingebettete KI-Workflows, Visual-Merchandising-Tools und anpassbare Dashboards, was die anhaltenden Bemühungen des Anbieters widerspiegelt, Ausführungstools für den Live-Filialbetrieb einfacher nutzbar zu machen. Aus diesem Grund ist der Markt für Frontline-Worker-Technologie im Einzel- und E-Commerce nicht nur eine Geschichte des Softwarekaufs, sondern auch eine Geschichte der Filialadoption, bei der Vereinfachung genauso wichtig ist wie Funktionalität.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Komponente:
Software führt, während Dienstleistungen mit der Integrationsarbeit zunehmenSoftware entfiel im Jahr 2025 auf 81,11 % des Umsatzes und war damit die führende Komponente im Markt für Frontline-Worker-Technologie im Einzel- und E-Commerce. Diese Dominanz spiegelt die Verlagerung hin zu SaaS-Plattformen wider, die als Hauptschicht für Kommunikation, Dienstplanung, Analysen und Aufgabenausführung im gesamten Einzelhandelsbetrieb fungieren. Einzelhändler entscheiden sich zunehmend für breitere Plattformen gegenüber engen Einzellösungen, da Führungsteams weniger Systeme, weniger Anmeldungen und eine bessere Transparenz über die Filialaktivitäten wünschen. Dies treibt die Softwareausgaben in die Höhe, da der Wert nun in der Anwendungsschicht liegt, die Arbeit organisiert, Daten erfasst und Frontline-Mitarbeiter mit den Filialprioritäten verbindet. Der Markt für Frontline-Worker-Technologie im Einzel- und E-Commerce ist daher plattformgeführter geworden, wobei Software den Hauptanteil der Wertschöpfung trägt, da Einzelhändler Betriebsprozesse modernisieren.
Dienstleistungen werden voraussichtlich mit einer CAGR von 22,41 % im Zeitraum 2026–2031 wachsen, was zeigt, dass die Rollout-Komplexität parallel zur Plattformakzeptanz zunimmt. Implementierungsarbeit wird zunehmend wichtiger, da Einzelhändler nach der Unterzeichnung des Softwarevertrags häufig Integrationsunterstützung, Konfiguration, Change-Management und laufende Schulungen benötigen. Kyndryls Erkenntnisse aus dem Jahr 2026 über nicht ausgeschöpfte Omnichannel-Systeme und alternde Infrastruktur unterstützen dieses Muster, da sie auf den Umfang der Arbeit hinweisen, die auf der Anwendungsschicht noch erforderlich ist, bevor Einzelhändler neue Tools vollständig nutzen können. Zebras Erweiterung seines Integrations- und Orchestrierungs-Stacks im Jahr 2026 signalisiert ebenfalls, dass Anbieter Bereitstellungsdienstleistungen als dauerhaften Teil des Umsatzmix betrachten, nicht als vorübergehenden Zusatz. In der Praxis bleibt die Marktgröße für Frontline-Worker-Technologie im Einzel- und E-Commerce für Software größer, während die Dienstleistungsschicht an Bedeutung gewinnt, da die Ausführungsqualität nun bestimmt, wie schnell Einzelhändler Lizenzen in Betriebsgewinne umwandeln.
Nach Bereitstellungsmodus:
Cloud-basierte Plattformen bauen ihre Führung ausDie Cloud-basierte Bereitstellung hielt im Jahr 2025 77,61 % des Umsatzes und blieb das größte Bereitstellungsmodell im Markt für Frontline-Worker-Technologie im Einzel- und E-Commerce. Einzelhändler bevorzugen die Cloud-Bereitstellung, da Filialen und Fulfillment-Workflows nun einen schnellen Datenaustausch zwischen Aufgabensystemen, Personaltools und Auftragsumgebungen erfordern, die sich im Laufe des Tages ändern. Cloud-Plattformen erleichtern auch Updates, da Anbieter neue Funktionen ohne die langen Upgrade-Zyklen veröffentlichen können, die mit On-Premises-Systemen verbunden sind. Dies unterstützt einen schnelleren Rollout von KI-Funktionen, Dienstplanänderungen, Compliance-Einstellungen und mobilen Workflows in großen Filialnetzen. Infolgedessen definieren Cloud-basierte Plattformen nun das Standard-Kaufmodell für die meisten neuen Bereitstellungen im Markt für Frontline-Worker-Technologie im Einzel- und E-Commerce.
Die Cloud-basierte Bereitstellung wird voraussichtlich auch mit einer CAGR von 23,88 % im Zeitraum 2026–2031 wachsen, was darauf hindeutet, dass dieses Segment noch aus aktiver Akzeptanz und nicht aus Sättigung wächst. UKGs Ergänzung von Echtzeit-Workforce-Intelligenz und Live-Dienstplananpassungsfunktionen zu seiner Cloud-Plattform im Jahr 2026 unterstreicht, warum Einzelhändler Cloud-Umgebungen für operative Entscheidungen bevorzugen, die nicht auf Batch-Updates warten können. Die Cloud-Bereitstellung ist besonders wertvoll, wenn Einzelhändler eine einheitliche Betriebsansicht über Filialen, Arbeitskräftepools und digitale Bestellströme hinweg wünschen, ohne separate lokale Umgebungen an jedem Standort verwalten zu müssen. Hybride und On-Premises-Modelle bleiben relevant, wenn Datenspeicherung oder interne IT-Richtlinien eine engere lokale Kontrolle erfordern, aber sie bestimmen nicht mehr das Tempo der Produktentwicklung. In diesem Sinne bleibt der Marktanteil der Frontline-Worker-Technologie im Einzel- und E-Commerce fest auf Cloud ausgerichtet, da er dem Bedarf an Geschwindigkeit, Skalierung und kontinuierlicher Produktverbesserung entspricht.
Nach Unternehmensgröße:
Großunternehmen legen die Basis, während KMU Schwung hinzufügenGroßunternehmen entfielen im Jahr 2025 auf 69,66 % des Umsatzes und waren damit die größte Käufergruppe im Markt für Frontline-Worker-Technologie im Einzel- und E-Commerce. Ihr Vorsprung ergibt sich aus der Filialskala, breiteren IT-Budgets und der Tatsache, dass Arbeitsineffizienzen sichtbarer werden, wenn der Betrieb sich über Hunderte oder Tausende von Standorten erstreckt. Diese Einzelhändler verfügen in der Regel auch über dedizierte Technologie-, HR- und Betriebsteams, die die Unternehmensbereitstellung und laufende Optimierung unterstützen können. Da der Business Case in großem Maßstab klarer ist, sind große Ketten die Hauptquelle des aktuellen Umsatzes für die Kategorie geblieben. Dies hält die Umsatzbasis des Marktes für Frontline-Worker-Technologie im Einzel- und E-Commerce bei Einzelhändlern konzentriert, die umfassende operative Transformationsprogramme rechtfertigen können.
KMU werden voraussichtlich mit einer CAGR von 24,19 % im Zeitraum 2026–2031 wachsen, was zeigt, dass sich die Nachfragebasis ausweitet. Kleinere Einzelhändler erhalten Zugang zu leistungsfähigeren Cloud-nativen Tools, die nicht mehr denselben Implementierungsaufwand erfordern, der fortschrittliche Workforce-Technologie einst auf größere Ketten beschränkte. Sie stehen auch unter Druck, die Arbeitsproduktivität und Filialkonsistenz zu verbessern, da größere Wettbewerber die Betriebsstandards bei Dienstplanung, Fulfillment und Filialausführung anheben. Anbieter reagieren, indem sie mehr Funktionen in Mobile-First-Plattformen bündeln, die Kommunikation, Dienstplanung und Aufgabenmanagement in einer einzigen Erfahrung kombinieren, anstatt kleinere Einzelhändler zu bitten, mehrere Systeme zusammenzufügen. Dies macht Frontline-Worker-Technologie im Einzel- und E-Commerce für regionale und mittelgroße Betreiber zugänglicher, die Unternehmensqualität ohne Unternehmenskomplexität wünschen.
Nach Anwendung:
Kommunikation behält die Führung, während Analysen an Geschwindigkeit gewinnenMitarbeiterkommunikation und -engagement hielten im Jahr 2025 27,11 % des Umsatzes und blieben der größte Anwendungsbereich im Markt für Frontline-Worker-Technologie im Einzel- und E-Commerce. Dieses Segment führt, weil Kommunikation im Mittelpunkt der täglichen Filialausführung steht, von Richtlinienaktualisierungen und Schichtbenachrichtigungen bis hin zu Schulungsinhalten und Aufgabenabstimmung. Einzelhändler haben gelernt, dass die operative Konsistenz schwieriger aufrechtzuerhalten ist, wenn Frontline-Teams Anweisungen über fragmentierte Kanäle oder verzögerte Manager-Übergaben erhalten. Mobile Kommunikationsplattformen helfen, diese Lücke zu schließen, indem sie Updates direkt und in einem schnelleren, besser nachverfolgbaren Format an Mitarbeiter liefern. Deshalb ist Kommunikation zum Einstiegspunkt für viele Bereitstellungen im Markt für Frontline-Worker-Technologie im Einzel- und E-Commerce geworden.
Workforce-Analysen und Leistungsmanagement werden voraussichtlich mit einer CAGR von 26,33 % im Zeitraum 2026–2031 wachsen und sind damit der am schnellsten wachsende Anwendungsbereich. Einzelhändler wollen nun mehr als Transparenz, da sie beginnen, Systeme zu erwarten, die zeigen können, welche Arbeitsmuster, Aufgabensequenzen und Schulungsreaktionen bessere Filialkennzahlen fördern. UKGs Schritt im Jahr 2026 hin zu Echtzeit-Intelligenz und dynamischen Workforce-Operationen spiegelt diese Verlagerung vom Reporting hin zu Live-Betriebsführung wider. Zebras Erweiterung KI-gestützter Workcloud-Tools im Jahr 2026 weist in dieselbe Richtung, indem operative Signale mit Maßnahmen an der Frontline verknüpft werden. Die Marktgröße für Frontline-Worker-Technologie im Einzel- und E-Commerce für Analysen bleibt heute kleiner als Kommunikation, aber ihre Wachstumsrate zeigt, dass Einzelhändler zunehmend Systeme wünschen, die Entscheidungen verbessern können, nicht nur Informationen verteilen.

Nach Endnutzer:
Supermärkte und Verbrauchermärkte führen, während Convenience-Stores schneller wachsenSupermärkte und Verbrauchermärkte entfielen im Jahr 2025 auf 37,11 % des Umsatzes und stellten die größte Endnutzergruppe im Markt für Frontline-Worker-Technologie im Einzel- und E-Commerce dar. Ihr Vorsprung ist mit hohen Mitarbeiterzahlen, Mehrabteilungsbetrieb und der Notwendigkeit verbunden, Nachschub, Compliance, Aktionen und Kundenservice innerhalb desselben Filialumfelds zu koordinieren. Diese Formate stehen auch täglich unter Ausführungsdruck, da Lebensmittel, Frischkategorien und hohe Besuchervolumina wenig Spielraum für Arbeitsineffizienz lassen. Infolgedessen ist der operative Wert von Workforce-Kommunikation, Dienstplanung und Aufgabenmanagement in lebensmittelgeführten Formaten leichter nachzuweisen als in vielen kleineren Einzelhandelsmodellen. Dies hält Supermärkte und Verbrauchermärkte im Mittelpunkt der aktuellen Nachfrage im Markt für Frontline-Worker-Technologie im Einzel- und E-Commerce.
Convenience-Stores werden voraussichtlich mit einer CAGR von 27,33 % im Zeitraum 2026–2031 wachsen, was auf eine schnellere nächste Adoptionswelle hindeutet. Der Wachstumsfall ist mit Arbeitskräftemangel, verlängerten Betriebszeiten und der Notwendigkeit verbunden, Service und Compliance mit schlanken Personalmodellen aufrechtzuerhalten. In diesen Umgebungen können selbst kleine Verbesserungen bei der Dienstplangenauigkeit oder Aufgabenpriorisierung einen spürbaren Einfluss auf die Filialleistung haben, da Personalreserven begrenzt sind. Die Kategorie profitiert auch von Mobile-First-Tools, die sich an schnelle operative Rhythmen anpassen und den Bedarf an zusätzlichen Managementebenen reduzieren. Dieses Muster deutet darauf hin, dass der Markt für Frontline-Worker-Technologie im Einzel- und E-Commerce weiterhin über Einzelhandelsformate hinaus wachsen wird, da Einzelhändler mit kleineren Arbeitskräftepools eine diszipliniertere Ausführung anstreben.
Geografische Analyse
Technologie für Frontline-Mitarbeiter im Einzel- und E-Commerce-Markt in Nordamerika
Nordamerika hielt im Jahr 2025 einen Umsatzanteil von 38,11 % und blieb das größte regionale Segment im Markt für Technologie für Frontline-Mitarbeiter im Einzel- und E-Commerce-Bereich. Die Region profitiert von einer hohen Konzentration großer Einzelhandelsketten, die Unternehmensimplementierungen über weitreichende Filialnetzwerke finanzieren und diese Systeme mit etablierten digitalen Betriebsabläufen verbinden können. Die Vereinigten Staaten geben weiterhin das Tempo vor, da große Einzelhändler Workforce-Technologie tiefer in den täglichen Betrieb integrieren, anstatt sie auf der Ebene von Kommunikation oder Planung allein zu belassen. Walmarts Einführung KI-gestützter Tools im Jahr 2025 für 1,5 Millionen Mitarbeiter – darunter eine Schichtplanungsanwendung, die die Planungszeit in Pilotprojekten reduzierte – veranschaulicht den Maßstab, in dem große US-amerikanische Einzelhändler Frontline-KI nun operationalisieren. Die Gesetzgebungsaktivitäten Kaliforniens in den Jahren 2025–2026 zur Überwachung am Arbeitsplatz und zu Arbeitnehmerdaten zeigen zudem, dass Governance zu einem aktiven Gestaltungsthema für Anbieter und Käufer in der Region wird. Diese Kombination aus starker Nachfrage und wachsender Compliance-Kontrolle hält Nordamerika sowohl hinsichtlich der aktuellen Größe als auch der zukünftigen Gestaltungsrichtung des Marktes für Technologie für Frontline-Mitarbeiter im Einzel- und E-Commerce-Bereich zentral.
Technologie für Frontline-Mitarbeiter im Einzel- und E-Commerce-Markt in Europa
Europa bleibt eine wichtige regionale Säule im Markt für Technologie für Frontline-Mitarbeiter im Einzel- und E-Commerce-Bereich, da Einzelhändler in der Region weiterhin in Arbeitsproduktivität, Filialausführung und compliance-orientierte digitale Tools investiert haben. Große Lebensmittel-, Kaufhaus- und Modeketten im Vereinigten Königreich, in Deutschland und Frankreich haben die Akzeptanz gefördert, indem sie eine engere Kontrolle über Planung, Kommunikation und filialübergreifende Konsistenz anstreben. Die Region legt zudem größeren Wert auf Datenverarbeitung und Arbeitsvorschriften, was die Konfiguration von Plattformen und die Einführung von KI-Funktionen in operative Arbeitsabläufe beeinflusst. Dies macht Europa zu einem Markt, in dem Funktionalität allein selten ausreicht, da das Implementierungsdesign auch lokale Governance-Anforderungen widerspiegeln muss. In der Praxis bleibt der Markt für Technologie für Frontline-Mitarbeiter im Einzel- und E-Commerce-Bereich in Europa attraktiv für Anbieter, die operative Tiefe mit stärkerer Compliance-Disziplin verbinden können.
Technologie für Frontline-Mitarbeiter im Einzel- und E-Commerce-Markt in APAC, Südamerika und MEA
Asien-Pazifik wird voraussichtlich mit einem CAGR von 27,44 % im Zeitraum 2026–2031 wachsen und ist damit die am schnellsten wachsende Region im Markt für Technologie für Frontline-Mitarbeiter im Einzel- und E-Commerce-Bereich. Das Wachstum wird durch eine Kombination aus fortgeschrittenen Implementierungen in Japan, einer schnellen digitalen Einzelhandelsexpansion in China und einem breiteren regionalen Bestreben angetrieben, die Frontline-Ausführung zu standardisieren, da Filial- und Fulfillment-Modelle zunehmend komplexer werden. AEON Retail in Japan führte bis Juni 2025 einen KI-Assistenten in nahezu 390 Filialen ein und stattete in der ersten Phase 10.000 Mitarbeiter mit KI-fähigen Geräten aus, mit dem Plan, bis zum Ende des Geschäftsjahres 2026 50.000 Geräte zu erreichen. Dieser Rollout konzentrierte sich auf die Standardisierung von Betriebswissen und die Reduzierung der Einarbeitungsbelastung für neue Mitarbeiter, was für die Rolle von Frontline-Plattformen in großen Einzelhandelsumgebungen unmittelbar relevant ist. Südamerika sowie der Nahe Osten und Afrika bleiben Märkte in einem früheren Entwicklungsstadium, doch der Markt für Technologie für Frontline-Mitarbeiter im Einzel- und E-Commerce-Bereich in diesen Regionen wird sich voraussichtlich festigen, da moderner Handel, mobile Arbeitsabläufe und der Bedarf an verteiltem Filialmanagement weiter zunehmen.
Wettbewerbslandschaft
Der Markt für Frontline-Worker-Technologie im Einzel- und E-Commerce bleibt an der Spitze mäßig konzentriert, wobei eine begrenzte Gruppe von Unternehmenssoftware- und Betriebstechnologieanbietern die stärksten Positionen in großen Einzelhandelskonten hält. Der Wettbewerb wird durch eine Mischung aus Unternehmenssuiten, Workforce-Spezialisten und Filialoperationsplattformen geprägt, die alle auf eine breitere operative Abdeckung hinarbeiten. Die Grenzen zwischen Kommunikation, Dienstplanung, Analysen und Aufgabenmanagement werden weniger deutlich, da Einzelhändler zunehmend integrierte Plattformen gegenüber isolierten Tools bevorzugen. Dies hat den Markt für Frontline-Worker-Technologie im Einzel- und E-Commerce in Richtung Konsolidierung im Produktumfang gedrängt, auch wenn die Anbieterbasis vielfältig bleibt.
Strategische Produktbewegungen im Jahr 2026 zeigen, wie Anbieter um diese breitere Rolle konkurrieren. UKG fügte im Juni 2026 eine Orchestrierungsschicht zu seiner Workforce Operating Platform hinzu, was das Unternehmen weiter vom traditionellen Workforce-Management weg und tiefer in Echtzeit-Ausführung und operative Intelligenz bewegte. Zebra führte im Januar 2026 Workcloud BI, Workcloud IO und Zebra Nucleus ein, wobei Workcloud IO als Unternehmensorchestrierungsschicht positioniert wurde, die Frontline-Aufgabenmanagement mit POS und Kerngeschäftssystemen verbindet. Honeywell startete im Januar 2026 auch eine KI-gestützte Smart-Shopping-Plattform mit Google Cloud und demonstrierte damit, dass Geräte- und Automatisierungsanbieter ebenfalls eine größere softwaregeführte Relevanz in Frontline-Einzelhandelsumgebungen aufbauen. Diese Schritte deuten darauf hin, dass der Markt für Frontline-Worker-Technologie im Einzel- und E-Commerce zunehmend durch Plattformbreite, Integrationstiefe und Live-Ausführungsfähigkeit umkämpft wird.
Die Wettbewerbsdifferenzierung verlagert sich nun weg von grundlegenden Funktionslisten hin zur Qualität der Integration, Workflow-Benutzerfreundlichkeit und Governance-Bereitschaft. Einzelhandelskäufer wünschen Systeme, die in bestehende Operationen passen, die Arbeitsbelastung der Manager reduzieren und KI-Nutzung unterstützen, ohne neue Risiken rund um Arbeitnehmerdaten oder undurchsichtige Entscheidungsfindung zu schaffen. Kaliforniens Gesetzgebung zu Arbeitnehmerdaten und Überwachung macht dieses Thema sichtbarer, da Anbieter erklären müssen, wie operative Daten in KI-unterstützten Umgebungen gesammelt, verarbeitet und verwendet werden. Gleichzeitig deutet Microsofts Bericht über die Bereitstellung des KI-Assistenten von AEON Retail darauf hin, dass Käufer auch dem praktischen Wert der Standardisierung von Frontline-Wissen und der Reduzierung von Onboarding-Reibung große Aufmerksamkeit schenken. Dies hält Raum für sowohl große Unternehmensanbieter als auch fokussiertere Spezialisten offen, aber der Markt für Frontline-Worker-Technologie im Einzel- und E-Commerce wird voraussichtlich Anbieter belohnen, die Filialausführung, Arbeitskräftetransparenz und operative Einfachheit innerhalb einer kohärenten Plattform verbinden können.
Branchenführer im Markt für Frontline-Worker-Technologie im Einzel- und E-Commerce
-
Zebra Technologies Corporation
-
Honeywell International Inc.
-
UKG Inc.
-
WorkJam Inc.
-
YOOBIC SAS
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Technologie für Frontline-Mitarbeiter im Einzel- und E-Commerce-Markt Unternehmen in diesem Bericht
- Zebra Technologies Corporation
- Honeywell International Inc.
- UKG Inc.
- WorkJam Inc.
- YOOBIC SAS
- Logile, Inc.
- Reflexis Systems, Inc.
- Task Management Group, Inc.
- Movista, Inc.
- Quinyx AB
- Legion Technologies
- PTC Inc.
- Microsoft Corporation
- Salesforce, Inc.
- Oracle Corporation
- SAP SE
- ServiceNow, Inc.
- Shopworks, Inc.
- Peak Technologies, Inc.
- Fujitsu Limited
Neueste Industrielle Entwicklungen in Technologie für Frontline-Mitarbeiter im Einzel- und E-Commerce-Markt
- Juni 2026: UKG führte eine agentische Orchestrierungsschicht in seine Workforce Operating Platform ein, einschließlich des Workforce Intelligence Hub und Dynamic Workforce Operations, die darauf ausgelegt sind, Echtzeit-Arbeitskräfteintelligenz zu liefern und Live-Dienstplananpassungen zu ermöglichen, was eine strukturelle Verlagerung in der Positionierung des Unternehmens von der Planung zur Echtzeit-Ausführung markiert.
- Januar 2026: UKG führte eine agentische Orchestrierungsschicht in seine Workforce Operating Platform ein, einschließlich des Workforce Intelligence Hub und Dynamic Workforce Operations, die darauf ausgelegt sind, Echtzeit-Arbeitskräfteintelligenz zu liefern und Live-Dienstplananpassungen zu ermöglichen, was eine strukturelle Verlagerung in der Positionierung des Unternehmens von der Planung zur Echtzeit-Ausführung markiert.
- Januar 2026: Honeywell startete seine KI-gestützte Smart-Shopping-Plattform in Zusammenarbeit mit Google Cloud auf der NRF 2026 und wurde entwickelt, um E-Commerce-ähnliche Suche, personalisierte Empfehlungen und Filialnavigationsfähigkeiten über Honeywell-Mobilgeräte in den physischen Filialbetrieb zu bringen, mit allgemeiner Verfügbarkeit ab Februar 2026.
- Januar 2026: WorkJam veröffentlichte ein umfangreiches Plattform-Update mit eingebetteten KI-Workflows, geplanter Agent-zu-Agent-Orchestrierung, Visual-Merchandising-Tools mit Bildannotation und benutzerdefinierten KPI-Dashboard-Widgets; die Plattform ergänzte die HIPAA-Compliance zu ihren bestehenden ISO-27001-, SOC-II-Typ-2- und CSA-Star-Zertifizierungen.
Globaler Berichtsumfang des Marktes für Frontline-Worker-Technologie im Einzel- und E-Commerce
Der Markt für Frontline-Worker-Technologie im Einzel- und E-Commerce bezieht sich auf das spezialisierte Ökosystem aus Software und Dienstleistungen, das darauf ausgelegt ist, Nicht-Schreibtischmitarbeiter in physischen Einzelhandelsumgebungen und E-Commerce-Fulfillment-Centern zu befähigen. Dazu gehören Tools, die auf Filialmitarbeiter, Lagerpersonal und Logistikpersonal zugeschnitten sind, um Kommunikation, Aufgabenausführung, Schichtplanung, Wissensaustausch und Leistungsverfolgung zu erleichtern. Der Markt umfasst Cloud-basierte, On-Premises- und Hybridlösungen, die von Organisationen verschiedener Größen eingesetzt werden, um branchenspezifische Herausforderungen wie Bestandsmanagement, Kundenhilfe im Geschäft und schnelle Auftragsabwicklung zu bewältigen. Letztendlich zielen diese Technologien darauf ab, die Kommunikationslücke zwischen dem Unternehmensmanagement und dem Personal vor Ort zu schließen und dadurch die operative Effizienz zu verbessern, Sicherheit und Compliance zu gewährleisten und das gesamte Kundenerlebnis zu verbessern.
Der Bericht über den Markt für Frontline-Worker-Technologie im Einzel- und E-Commerce ist segmentiert nach Komponente (Software und Dienstleistungen), Bereitstellung (Cloud-basiert, Hybrid und On-Premises), Unternehmensgröße (Großunternehmen sowie kleine und mittlere Unternehmen), Anwendung (Mitarbeiterkommunikation und -engagement, Workforce-Ausführung und Aufgabenmanagement, Workforce-Planung und -Koordination, Lernen und Wissensvermittlung, Workforce-Analysen und Leistungsmanagement, Sicherheits- und Compliance-Management sowie weitere Anwendungen), Endnutzer (Supermärkte und Verbrauchermärkte, Fachgeschäfte, Kaufhäuser, Convenience-Stores und E-Commerce-Fulfillment-Operationen) sowie Geografie (Nordamerika, Südamerika, Europa, asiatisch-pazifischer Raum sowie Naher Osten und Afrika). Die Marktprognosen werden in Wertangaben (USD) bereitgestellt.
Segmentierungsübersicht
| Software |
| Dienstleistungen |
| Cloud-basiert |
| Hybrid |
| On-Premises |
| Großunternehmen |
| Kleine und mittlere Unternehmen |
| Mitarbeiterkommunikation und -engagement |
| Workforce-Ausführung und Aufgabenmanagement |
| Workforce-Planung und -Koordination |
| Lernen und Wissensvermittlung |
| Workforce-Analysen und Leistungsmanagement |
| Sicherheits- und Compliance-Management |
| Weitere Anwendungen |
| Supermärkte und Verbrauchermärkte |
| Fachgeschäfte |
| Kaufhäuser |
| Convenience-Stores |
| E-Commerce-Fulfillment-Operationen |
| Nordamerika | Vereinigte Staaten | |
| Kanada | ||
| Mexiko | ||
| Südamerika | Brasilien | |
| Argentinien | ||
| Übriges Südamerika | ||
| Europa | Deutschland | |
| Vereinigtes Königreich | ||
| Frankreich | ||
| Italien | ||
| Spanien | ||
| Russland | ||
| Übriges Europa | ||
| Asiatisch-pazifischer Raum | China | |
| Indien | ||
| Japan | ||
| Südkorea | ||
| Australien | ||
| Übriger asiatisch-pazifischer Raum | ||
| Naher Osten und Afrika | Naher Osten | Saudi-Arabien |
| Vereinigte Arabische Emirate | ||
| Übriger Naher Osten | ||
| Afrika | Südafrika | |
| Nigeria | ||
| Übriges Afrika | ||
| Nach Komponente | Software | ||
| Dienstleistungen | |||
| Nach Bereitstellung | Cloud-basiert | ||
| Hybrid | |||
| On-Premises | |||
| Nach Unternehmensgröße | Großunternehmen | ||
| Kleine und mittlere Unternehmen | |||
| Nach Anwendung | Mitarbeiterkommunikation und -engagement | ||
| Workforce-Ausführung und Aufgabenmanagement | |||
| Workforce-Planung und -Koordination | |||
| Lernen und Wissensvermittlung | |||
| Workforce-Analysen und Leistungsmanagement | |||
| Sicherheits- und Compliance-Management | |||
| Weitere Anwendungen | |||
| Nach Endnutzer | Supermärkte und Verbrauchermärkte | ||
| Fachgeschäfte | |||
| Kaufhäuser | |||
| Convenience-Stores | |||
| E-Commerce-Fulfillment-Operationen | |||
| Nach Geografie | Nordamerika | Vereinigte Staaten | |
| Kanada | |||
| Mexiko | |||
| Südamerika | Brasilien | ||
| Argentinien | |||
| Übriges Südamerika | |||
| Europa | Deutschland | ||
| Vereinigtes Königreich | |||
| Frankreich | |||
| Italien | |||
| Spanien | |||
| Russland | |||
| Übriges Europa | |||
| Asiatisch-pazifischer Raum | China | ||
| Indien | |||
| Japan | |||
| Südkorea | |||
| Australien | |||
| Übriger asiatisch-pazifischer Raum | |||
| Naher Osten und Afrika | Naher Osten | Saudi-Arabien | |
| Vereinigte Arabische Emirate | |||
| Übriger Naher Osten | |||
| Afrika | Südafrika | ||
| Nigeria | |||
| Übriges Afrika | |||
Im Bericht beantwortete Schlüsselfragen
Wie groß ist der aktuelle und prognostizierte Markt für Frontline-Worker-Technologie im Einzel- und E-Commerce?
Der Markt für Frontline-Worker-Technologie im Einzel- und E-Commerce erreichte im Jahr 2025 3,46 Milliarden USD und wird voraussichtlich bis 2031 bei einer CAGR von 21,38 % im Zeitraum 2026–2031 auf 10,62 Milliarden USD anwachsen.
Welche Komponente generiert in diesem Bereich den meisten Umsatz?
Software führte im Jahr 2025 mit 81,11 % des Umsatzes, da Einzelhändler plattformbasierte Tools für Kommunikation, Dienstplanung, Analysen und Aufgabenausführung priorisieren.
Warum gewinnen Cloud-Bereitstellungen bei Einzelhändlern so stark an Bedeutung?
Cloud-basierte Plattformen hielten im Jahr 2025 77,61 % des Umsatzes und werden voraussichtlich mit einer CAGR von 23,88 % wachsen, da sie Echtzeit-Updates, schnelleren Rollout und einfachere Integration über Filialen und digitale Operationen hinweg unterstützen.
Welcher Anwendungsbereich wächst bei Frontline-Tools am schnellsten?
Workforce-Analysen und Leistungsmanagement werden voraussichtlich bis 2031 mit einer CAGR von 26,33 % wachsen, da Einzelhändler von grundlegendem Reporting hin zu Live-Betriebsführung und Leistungsverbesserung übergehen.
Welches Einzelhandelsformat erzeugt heute die stärkste Nachfrage?
Supermärkte und Verbrauchermärkte führten im Jahr 2025 mit 37,11 % des Umsatzes, da sie mit höherer Personalbesetzungskomplexität, Mehrabteilungsausführungsanforderungen und konstantem Betriebsdruck konfrontiert sind.
Welche Region wird bis 2031 voraussichtlich am schnellsten wachsen?
Der asiatisch-pazifische Raum wird voraussichtlich bis 2031 mit einer CAGR von 27,44 % wachsen, unterstützt durch groß angelegte Bereitstellungen in Märkten wie Japan und eine breitere digitale Einzelhandelsexpansion in der gesamten Region.