
Marktgröße und Marktanteil der Technologie für Frontline-Mitarbeiter im Gesundheitswesen und in den Biowissenschaften
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
| Marktgröße (2026) | 2.32 Milliarden US-Dollar |
| Marktgröße (2031) | 6.32 Milliarden US-Dollar |
| Wachstumsrate (2026 - 2031) | 22.19 % |
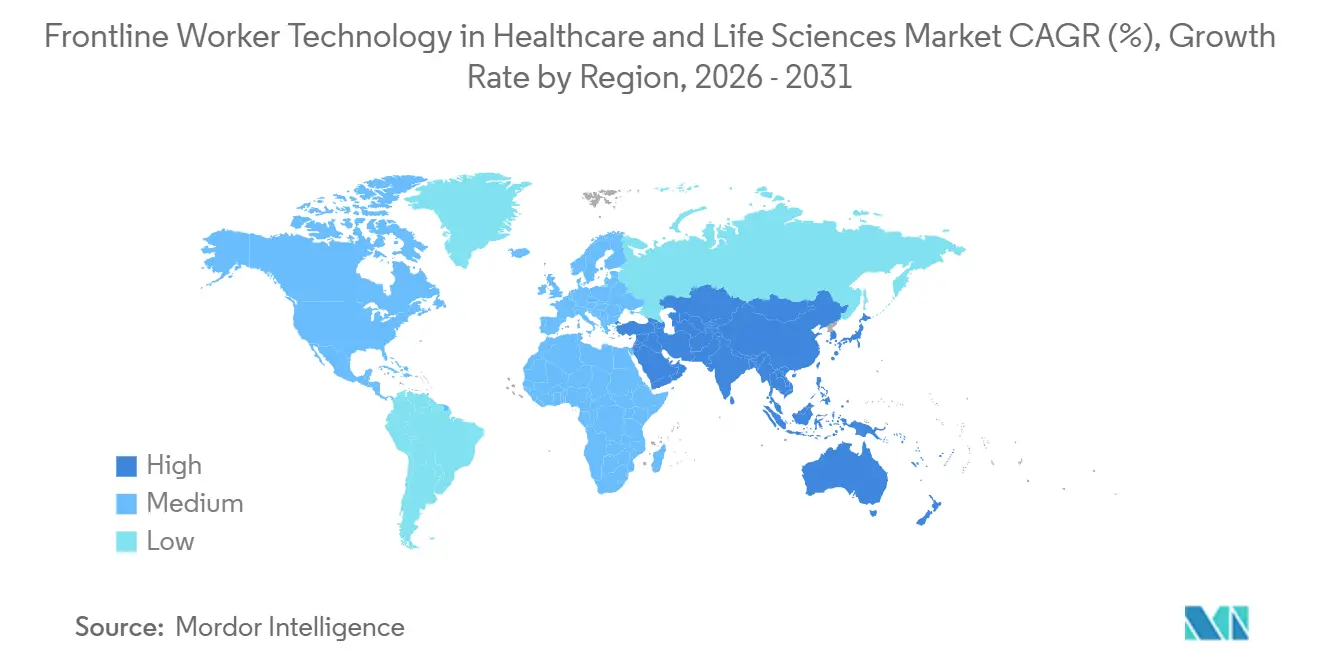
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Nordamerika |
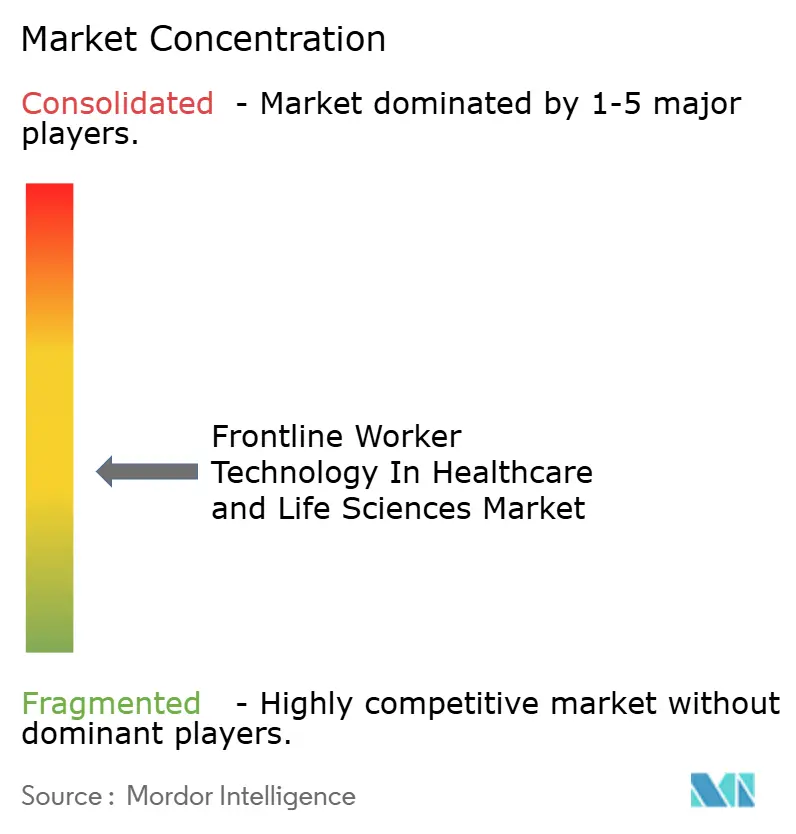
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse für Technologie für Frontline-Mitarbeiter im Gesundheitswesen und in den Biowissenschaften von Mordor Intelligence
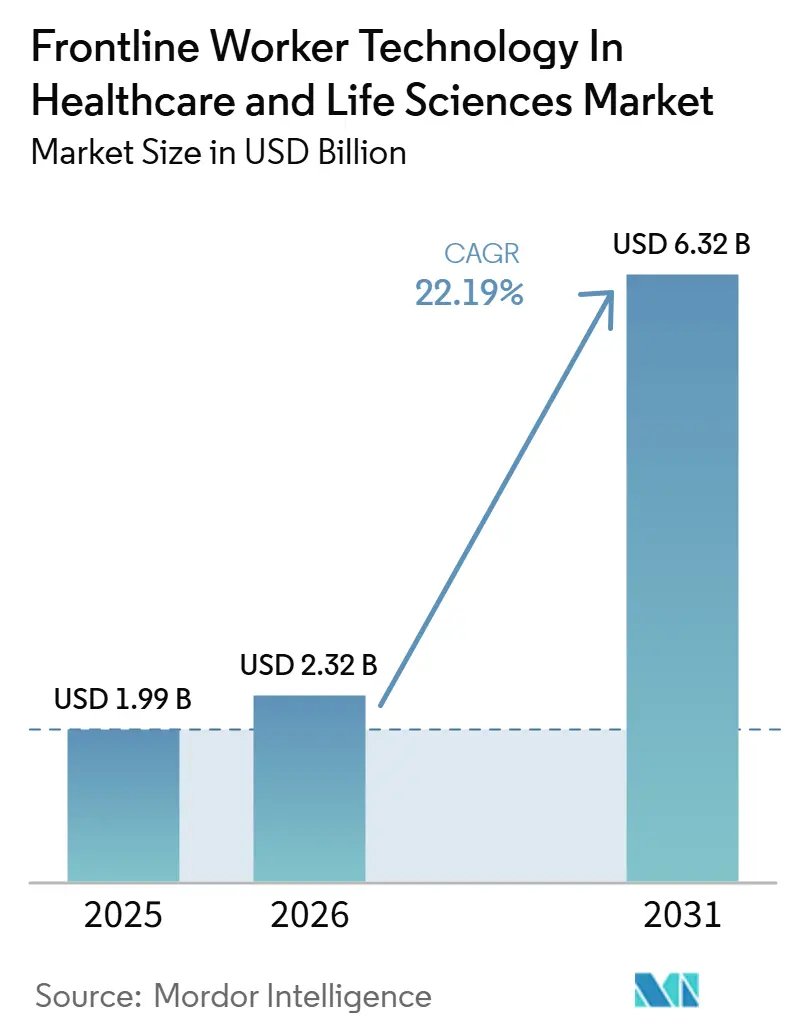
Die Marktgröße für Technologie für Frontline-Mitarbeiter im Gesundheitswesen und in den Biowissenschaften wird voraussichtlich von 1,99 Milliarden USD im Jahr 2025 auf 2,32 Milliarden USD im Jahr 2026 steigen und bis 2031 einen Wert von 6,32 Milliarden USD erreichen, mit einer CAGR von 22,19 % über den Zeitraum 2026–2031. Das Expansionstempo spiegelt einen tiefgreifenden Wandel wider, wie Gesundheitsdienstleister und Biowissenschaftsorganisationen Pflegekräfte, Pflegeteams und Außendienstmitarbeiter unterstützen, die am nächsten an Patienten und am Ort der Leistungserbringung arbeiten. Die Nachfrage steigt, weil Dokumentationsdruck, Personalengpässe und Koordinationslücken weiterhin die Pflegequalität, die Personalstabilität und die Betriebskosten im gesamten Markt für Technologie für Frontline-Mitarbeiter im Gesundheitswesen und in den Biowissenschaften belasten. Der Markt geht auch über eine einfache Digitalisierung hinaus, da Organisationen nun erwarten, dass diese Tools mit bestehenden klinischen Arbeitsabläufen verbunden werden, repetitive Aufgaben reduzieren und sauberere operative Daten für Personal- und Leistungsentscheidungen liefern. Der Wettbewerb konzentriert sich auf softwaregeführte Plattformen, Workflow-Integration und klinische Benutzerfreundlichkeit, während sich Adoptionsmöglichkeiten in der häuslichen Pflege, kleineren Anbieterumgebungen und digitalen Außendienstoperationen ausweiten. Selbst angesichts regulatorischer, cybersicherheitsbezogener und schulungsbedingter Hürden bleibt die langfristige Ausrichtung des Marktes für Technologie für Frontline-Mitarbeiter im Gesundheitswesen und in den Biowissenschaften günstig, da der Personaldruck struktureller und nicht zyklischer Natur ist.
Wichtigste Erkenntnisse des Berichts
- Nach Komponente hielt Software im Jahr 2025 einen Anteil von 81,22 %, während Dienstleistungen bis 2031 voraussichtlich mit einer CAGR von 23,14 % wachsen werden.
- Nach Bereitstellung erfasste die Cloud-basierte Bereitstellung im Jahr 2025 einen Anteil von 78,61 %, während dasselbe Segment bis 2031 voraussichtlich das schnellste Wachstum mit einer CAGR von 24,39 % verzeichnen wird.
- Nach Unternehmensgröße entfielen im Jahr 2025 71,11 % des Marktanteils auf Großunternehmen, während KMU bis 2031 voraussichtlich mit einer CAGR von 25,66 % wachsen werden.
- Nach Anwendung führte Mitarbeiterkommunikation und -engagement im Jahr 2025 mit einem Anteil von 24,99 %, während Personalanalytik und Leistungsmanagement bis 2031 voraussichtlich mit einer CAGR von 26,81 % wachsen werden.
- Nach Endnutzerbranche hielten Krankenhäuser und Gesundheitssysteme im Jahr 2025 einen Anteil von 33,24 %, während häusliche Pflegedienste bis 2031 voraussichtlich mit einer CAGR von 23,12 % expandieren werden.
- Nach Geografie hielt Nordamerika im Jahr 2025 41,11 % des Marktes für Technologie für Frontline-Mitarbeiter im Gesundheitswesen und in den Biowissenschaften, während Asien-Pazifik bis 2031 voraussichtlich die höchste CAGR von 27,99 % verzeichnen wird.
Hinweis: Die Marktgröße und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzungsrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen vom Januar 2026 aktualisiert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Zunehmende Einführung freihändiger klinischer Workflow-Tools | +5.8% | Global, konzentriert in Nordamerika und Europa | Kurzfristig (≤ 2 Jahre) |
| Personaldruck und Notwendigkeit zur Reduzierung von Burnout | +5.2% | Global, am stärksten ausgeprägt in Nordamerika und Westeuropa | Kurzfristig (≤ 2 Jahre) |
| Interoperabilität mit EHR, RTLS und Medikamentensicherheitssystemen | +4.1% | Nordamerika und EU, Ausstrahlungseffekte auf APAC | Mittelfristig (2–4 Jahre) |
| Sprach-, Bild- und Sensorfusion für Produktivität am Krankenbett | +3.6% | Nordamerika, APAC-Kernregion, aufkommend im Nahen Osten und Afrika | Mittelfristig (2–4 Jahre) |
| Anforderungen an Infektionskontrolle und Gerätesanierung | +2.4% | Global, konzentriert in der Akutversorgung | Kurzfristig (≤ 2 Jahre) |
| Ausweitung dezentralisierter Studien und Außendienstoperationen in den Biowissenschaften | +1.8% | Nordamerika, EU, Ausstrahlungseffekte auf APAC | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Zunehmende Einführung freihändiger klinischer Workflow-Tools
Freihändige Workflow-Unterstützung rückt in den praktischen Kern des Marktes für Technologie für Frontline-Mitarbeiter im Gesundheitswesen und in den Biowissenschaften, weil Pflegekräfte und Pflegeteams schnellere Möglichkeiten benötigen, Informationen zu erfassen, ohne sich von patientennahen Aufgaben zu entfernen. Eine Studie aus dem Jahr 2026 in JMIR Nursing zeigte, dass ein sprachbasiertes Pflegedokumentationssystem, das auf Spracherkennung und großen Sprachmodellen aufbaut, einen F1-Score von 0,82 für die strukturierte Datensatzerstellung erzielte und die wahrgenommene Dokumentationsbelastung während der Routineversorgung reduzierte.[1] Dieses Ergebnis ist bedeutsam, weil Dokumentationsqualität und -geschwindigkeit Schichtübergaben, Vollständigkeit der Patientenakte und Pflegekoordination beeinflussen, was die Benutzerfreundlichkeit am Krankenbett im Markt für Technologie für Frontline-Mitarbeiter im Gesundheitswesen und in den Biowissenschaften wichtiger macht als eine breite Funktionsanzahl. Deutsche Telekom stellte 2025 eine KI-gestützte Pflegedokumentationslösung vor, die Spracheingabe am Krankenbett und strukturierte Berichtserstellung innerhalb deutscher Rechenzentren ermöglichte, und demonstrierte damit, dass freihändige Dokumentation an strenge Anforderungen an die Verarbeitung von Gesundheitsdaten angepasst wird, anstatt als verbraucherorientiertes Zusatzprodukt behandelt zu werden. Mayo Clinic schlug 2025 eine ähnliche Richtung ein, indem ein virtueller Pflegeassistent in das EHR-System integriert wurde, was unterstreicht, dass klinische Teams Tools bevorzugen, die in das bereits im täglichen Betrieb genutzte Dokumentationssystem eingebettet sind, anstatt separate, eigenständige Anwendungen. Infolgedessen tendiert der Markt für Technologie für Frontline-Mitarbeiter im Gesundheitswesen und in den Biowissenschaften zu Lösungen, die manuelle Eingaben reduzieren und gleichzeitig die Workflow-Kontinuität und klinische Kontrolle wahren.[2]
Personaldruck und Notwendigkeit zur Reduzierung von Burnout
Personalbelastung bleibt einer der deutlichsten Wachstumstreiber für den Markt für Technologie für Frontline-Mitarbeiter im Gesundheitswesen und in den Biowissenschaften, da Anbieter versuchen, die Versorgungsqualität mit schlanker Personalbesetzung und hohem Dokumentationsaufwand aufrechtzuerhalten. Im Jahr 2025 berichtete Incredible Health auf Basis von Daten von mehr als 1 Million Pflegefachkräften in den Vereinigten Staaten, dass 71 % der Pflegekräfte angaben, Unterbesetzung beeinträchtige die Pflegequalität.[3] Dieser Druck verändert die Bewertung digitaler Ausgaben, da Workflow-Tools nun nicht nur nach Effizienzgewinnen, sondern auch nach ihrer Fähigkeit beurteilt werden, die Mitarbeiterbindung zu verbessern, vermeidbare Arbeitsbelastung zu reduzieren und sicherere Personalentscheidungen zu unterstützen. Im Markt für Technologie für Frontline-Mitarbeiter im Gesundheitswesen und in den Biowissenschaften hat dies das Interesse an Planungstools, Workflow-Koordination, mobiler Dokumentation und Analysen gesteigert, die Managern helfen, Belastungspunkte zu erkennen, bevor sie zu Fehlzeiten oder Fluktuation führen. Die gleiche Dynamik zeigt sich in Krankenhäusern, Kliniken und häuslichen Pflegeeinrichtungen, da jedes Umfeld auf Mitarbeiter angewiesen ist, die mehr Aufgaben in kürzerer Zeit erledigen müssen und dabei Qualitäts- und Compliance-Standards einhalten. Dies hält die Nachfrage im gesamten Markt für Technologie für Frontline-Mitarbeiter im Gesundheitswesen und in den Biowissenschaften breit aufgestellt, selbst wenn die Anbieterbudgets selektiv sind.
Interoperabilität mit EHR, RTLS und Medikamentensicherheitssystemen
Interoperabilität wird zu einer praktischen Anforderung im Markt für Technologie für Frontline-Mitarbeiter im Gesundheitswesen und in den Biowissenschaften, da Frontline-Anwendungen nur begrenzten Nutzen bieten, wenn das Personal Daten weiterhin in separaten Systemen neu eingeben muss. Das Evangelische Krankenhaus Wesel in Deutschland startete 2025 ein geschlossenes digitales Medikamentenmanagement mit Dokumentationsintegration für den klinischen Frontline-Einsatz und demonstrierte damit, dass Medikamentensicherheits-Workflows auf vernetzten Systemen statt auf isolierten Tools basieren.[4] Der virtuelle Pflegeassistent der Mayo Clinic wurde 2025 ebenfalls in das EHR integriert, was bestätigt, dass die Akzeptanz steigt, wenn Dokumentation und Informationsabruf im bereits von Pflegeteams genutzten System verbleiben. In der Praxis wünschen sich Anbieter Kommunikations-, Aufgabenausführungs-, Medikamenten- und Personalplanungstools, die mit Patientenakten, klinischen Protokollen und operativen Systemen zusammenarbeiten können, ohne zusätzlichen manuellen Abgleich zu erfordern. Diese Erwartung erhöht die Eintrittsbarriere im Markt für Technologie für Frontline-Mitarbeiter im Gesundheitswesen und in den Biowissenschaften, da Anbieter nun neben Produktfunktionen auch Workflow-Kompatibilität, Datenstriktur und Implementierungstiefe nachweisen müssen. Es begünstigt auch Plattformen, die sowohl die Versorgungserbringung als auch die operative Transparenz aus derselben vernetzten Umgebung heraus unterstützen können.
Sprach-, Bild- und Sensorfusion für Produktivität am Krankenbett
Der Markt für Technologie für Frontline-Mitarbeiter im Gesundheitswesen und in den Biowissenschaften wird auch durch einen Wandel hin zu multimodaler Mitarbeiterunterstützung geprägt, bei der Spracherfassung, strukturierte Dokumentation und kontextbezogene Unterstützung näher ans Krankenbett gebracht werden. Die JMIR-Nursing-Studie von 2026 zeigte, dass sprachbasierte Dokumentation strukturierte Pflegeprotokolle mit hoher Genauigkeit erstellen kann, was den Fall für berührungsarme klinische Eingaben in schnelllebigen Versorgungsumgebungen unterstützt. Die Pflegedokumentationslösung von Deutsche Telekom aus dem Jahr 2025 demonstrierte weiterhin, dass sprachgesteuerte Berichterstattung an Umgebungen auf Anbieterebene mit kontrollierter Datenverarbeitung angepasst werden kann, was für eine breitere Einführung in Krankenhäusern mit sensiblen Patientendaten wichtig ist. Im Markt für Technologie für Frontline-Mitarbeiter im Gesundheitswesen und in den Biowissenschaften liegt der Wert dieser Tools darin, den Gerätewechsel zu reduzieren, die Zeit für die Notizerfassung zu verkürzen und dem Personal zu ermöglichen, sich auf den Patienten zu konzentrieren und dabei nutzbare digitale Aufzeichnungen zu erstellen. Mit der Zeit kann diese Architektur über Sprache hinaus zu einer umfassenderen Unterstützungsschicht ausgebaut werden, die Aktionen am Krankenbett, Workflow-Hinweise und klinischen Kontext enger verknüpft als ältere mobile Punktlösungen. Diese Richtung unterstützt eine tiefere Akzeptanz im gesamten Markt für Technologie für Frontline-Mitarbeiter im Gesundheitswesen und in den Biowissenschaften, da sie mit den alltäglichen Realitäten hochdynamischer klinischer Arbeit übereinstimmt.
Analyse der Hemmnisauswirkungen*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Hohe Validierungsanforderungen in klinischen und regulierten Umgebungen | -3.8% | Global, am restriktivsten in Nordamerika und der EU | Langfristig (≥ 4 Jahre) |
| Komplexität von Cybersicherheit, Datenschutz und Identitäts-Governance | -3.2% | Global, konzentriert in Nordamerika | Mittelfristig (2–4 Jahre) |
| Workflow-Unterbrechungen während des Change-Managements und der Schulung | -2.1% | Global, am stärksten ausgeprägt bei großen Unternehmensimplementierungen | Kurzfristig (≤ 2 Jahre) |
| Kompromisse bei Akkulaufzeit, Gerätehaltbarkeit und Sanierung | -1.4% | Global, insbesondere in der Akutversorgung | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
Hohe Validierungsanforderungen in klinischen und regulierten Umgebungen
Die Validierung bleibt ein bedeutendes Hemmnis für den Markt für Technologie für Frontline-Mitarbeiter im Gesundheitswesen und in den Biowissenschaften, da Gesundheitstools in Umgebungen eingesetzt werden, in denen Dokumentationsqualität, Zuverlässigkeit und Geräteverhalten Pflegeentscheidungen beeinflussen können. Die Berichterstattung über die FDA-Qualitätsmanagementsystemverordnung im Jahr 2026 stellte fest, dass die Regelung ISO 13485:2016 einbezieht und die Einbeziehung der Cybersicherheitsvalidierung in den Qualitätsrahmen für Medizinprodukte klarstellt, was den Compliance-Standard für vernetzte klinische Software und Wearables erhöht. Dies ist bedeutsam, weil selbst Produkte mit starkem Workflow-Nutzen längere Bereitstellungszyklen durchlaufen können, wenn Krankenhäuser Nachweise über Designkontrollen, Testdisziplin und Risikomanagement vor der Beschaffung verlangen. Im Markt für Technologie für Frontline-Mitarbeiter im Gesundheitswesen und in den Biowissenschaften begünstigt diese Belastung Anbieter mit etablierten Qualitätssystemen, stärkerer regulatorischer Dokumentation und Implementierungsteams, die die Validierungsanforderungen im stationären Bereich verstehen. Kleinere Anbieter können weiterhin konkurrieren, haben jedoch oft einen langsameren Markteintritt in stark regulierten Anbieterumgebungen und gewinnen möglicherweise zunächst in weniger komplexen Umgebungen an Boden. Infolgedessen beeinflusst die Compliance-Bereitschaft nicht nur die Zeit bis zur Umsatzgenerierung, sondern auch, welche Anwendungsfälle und Kundengruppen zuerst erreicht werden können.
Komplexität von Cybersicherheit, Datenschutz und Identitäts-Governance
Cybersicherheit und Identitäts-Governance verlangsamen Teile des Marktes für Technologie für Frontline-Mitarbeiter im Gesundheitswesen und in den Biowissenschaften, da immer mehr Frontline-Tools sensible Patienten- und Betriebsdaten am Rand erfassen oder übertragen. Die Diskussion über die FDA-Cybersicherheitserwartungen für 2026 hob die Notwendigkeit standardisierter Software-Stücklisten-Praktiken für vernetzte Geräte hervor, was Dokumentations- und Lebenszyklusüberwachungsanforderungen für Anbieter in klinischen Umgebungen hinzufügt. Das praktische Problem besteht darin, dass Krankenhäuser nicht nur Funktionen kaufen, sondern auch Sicherheitsstatus, Patch-Disziplin, Benutzerzugriffskontrollen und Prüfbarkeit über mobile und tragbare Endpunkte hinweg. Im Markt für Technologie für Frontline-Mitarbeiter im Gesundheitswesen und in den Biowissenschaften kann dies die Beschaffung verzögern, wenn IT- und klinische Teams prüfen müssen, ob ein Tool zu bestehenden Datenschutz-, Zugriffs- und Geräteverwaltungsrichtlinien passt. Es erhöht auch die Implementierungskosten, da Sicherheitsüberprüfungen, Gerätebereitstellung und rollenbasiertes Kontrolldesign abgeschlossen sein müssen, bevor eine Skalierung im Frontline-Bereich erfolgen kann. Diese Anforderungen reduzieren den langfristigen Bedarf nicht, machen aber Verkaufszyklen und Bereitstellungsentscheidungen komplexer.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Komponente:
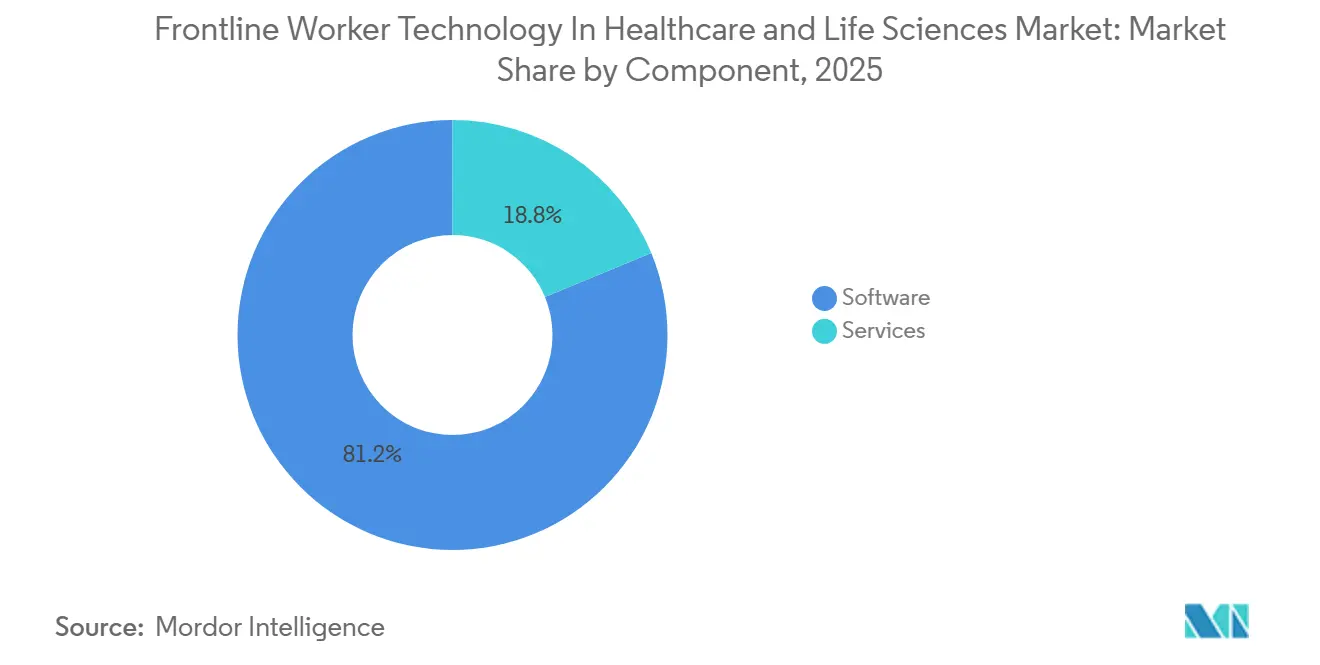
Software führt, während Dienstleistungen die Akzeptanz vertiefenSoftware machte im Jahr 2025 81,22 % des Marktes aus und war damit die zentrale kommerzielle Schicht im gesamten Markt für Technologie für Frontline-Mitarbeiter im Gesundheitswesen und in den Biowissenschaften. Diese Führungsposition spiegelt wider, wie Workflow-Anwendungen, Kommunikationsplattformen, Analyse-Dashboards und Dokumentationstools auf vorhandenen Geräten eingeführt werden können, ohne auf einen umfangreichen Hardware-Erneuerungszyklus warten zu müssen. Software bleibt auch in vielen Anbieterumgebungen der erste Kauf, da Krankenhäuser und Pflegenetzwerke in der Regel sichtbare Workflow-Gewinne erzielen möchten, bevor sie sich zu umfassenderen Geräte- oder Infrastrukturänderungen verpflichten. Im Markt für Technologie für Frontline-Mitarbeiter im Gesundheitswesen und in den Biowissenschaften verschafft dies Software-Anbietern eine frühe Position in Kundenkonten und eine breitere Möglichkeit zur Modulerweiterung im Laufe der Zeit. Es erklärt auch, warum der Markt weiterhin eine starke Software-Konzentration aufweist, selbst wenn andere Teile des Angebots wichtiger werden.
Dienstleistungen werden bis 2031 voraussichtlich mit einer CAGR von 23,14 % wachsen und sind damit das am schnellsten wachsende Segment dieses Marktes. Dieses Tempo deutet darauf hin, dass Anbieter zunehmend verstehen, dass Akzeptanzprobleme oft in Workflow-Design, Schulung, Integration und Change-Management verwurzelt sind und nicht allein in fehlenden Produktfunktionen. Eine systematische Überprüfung aus dem Jahr 2026 in BMC Health Services Research stellte fest, dass Technostress, Workflow-Auswirkungen und Aufgabendynamik zentral für eine erfolgreiche EHR-Anpassung waren, was den Bedarf an tieferer Implementierungsunterstützung in klinischen Umgebungen unterstützt. In der Branche für Technologie für Frontline-Mitarbeiter im Gesundheitswesen und in den Biowissenschaften helfen Dienstleistungen dabei, Software in die tägliche Praxis zu überführen, indem Tools auf Personalmodelle, klinische Rollen und lokale Betriebsroutinen abgestimmt werden. Langfristig wird die Dienstleistungsintensität wahrscheinlich ein wettbewerbsdifferenzierendes Merkmal bleiben, da Anbieter messbare Workflow-Verbesserungen und nicht nur Zugang zu einer Plattform wünschen.
Nach Bereitstellung:
Cloud-basierte Architektur wird zum StandardDie Cloud-basierte Bereitstellung hielt im Jahr 2025 einen Anteil von 78,61 % und lag damit deutlich vor hybriden und On-Premises-Modellen im gesamten Markt für Technologie für Frontline-Mitarbeiter im Gesundheitswesen und in den Biowissenschaften. Diese Dominanz spiegelt einen praktischen Bedarf an Echtzeit-Koordination wider, da verteilte Teams aktuelle Zeitpläne, Aufgaben, Benachrichtigungen und Zugang zur Dokumentation über Schichten und Pflegestandorte hinweg benötigen. Die Cloud-basierte Bereitstellung passt auch besser zu den Budgetmustern in vielen Gesundheitseinrichtungen, da sie den Kapitalbedarf reduziert und es Organisationen ermöglicht, Funktionen hinzuzufügen, ohne eine umfangreiche Infrastrukturüberholung vorzunehmen. Im Markt für Technologie für Frontline-Mitarbeiter im Gesundheitswesen und in den Biowissenschaften ist diese Flexibilität besonders nützlich, wo Anbieter sowohl einrichtungsbasierte als auch außendienstbasierte Teams aus einem gemeinsamen Betriebsmodell heraus unterstützen. Das Ergebnis ist, dass Cloud-Architektur nicht mehr als Nischenoption betrachtet wird; sie ist zunehmend der normale Ausgangspunkt für neue Bereitstellungen.
Dasselbe Segment wird bis 2031 voraussichtlich mit einer CAGR von 24,39 % wachsen und ist damit sowohl in Umfang als auch in Dynamik führend. Diese Kombination zeigt, dass neue Käufer und bestehende Kunden weiterhin in dieselbe Richtung tendieren, anstatt zu Legacy-Hosting-Modellen zurückzukehren. Anbieter wünschen sich schnellere Implementierung, einfachere Updates und breiteren mobilen Zugang, und diese Anforderungen stimmen eng mit dem Cloud-geführten Plattformdesign im Markt für Technologie für Frontline-Mitarbeiter im Gesundheitswesen und in den Biowissenschaften überein. Hybride Bereitstellungen behalten weiterhin eine Rolle, wo Datenhaltung, Legacy-Systeme oder interne Governance einen langsameren Übergangspfad erfordern. Dennoch zeigt die breitere Entwicklung in Richtung Cloud-nativer Betriebsmodelle als bevorzugte Grundlage für Kommunikations-, Analyse-, Planungs- und Frontline-Ausführungstools.
Nach Unternehmensgröße:
Großunternehmen dominieren weiterhin, KMU holen aufGroßunternehmen machten im Jahr 2025 71,11 % des Marktes aus, was ihre stärkeren IT-Budgets, größeren Belegschaften und größere Fähigkeit zur Validierung und Steuerung von Mehrstandortbereitstellungen widerspiegelt. Große Gesundheitssysteme und Großunternehmen in den Biowissenschaften können Implementierungskosten auf breitere Betriebsabläufe verteilen, was es einfacher macht, Investitionen in Workflow- und Personalmanagementtechnologie zu rechtfertigen. Sie verfügen auch tendenziell über eine ausgereiftere digitale Governance, was bei der Anbieterbewertung, Integrationsplanung und Compliance-Überprüfung im Markt für Technologie für Frontline-Mitarbeiter im Gesundheitswesen und in den Biowissenschaften hilft. Diese Position hält sie im Mittelpunkt der Nachfrage, insbesondere für Plattformen, die Kommunikation, Dokumentation, Aufgabenmanagement und Analysen über große klinische Netzwerke hinweg kombinieren. Es bedeutet auch, dass Unternehmenskäufer weiterhin die Produkterwartungen hinsichtlich Benutzerfreundlichkeit, Sicherheit und Interoperabilität prägen.
KMU werden bis 2031 voraussichtlich mit einer CAGR von 25,66 % expandieren und sind damit das am schnellsten wachsende Segment nach Unternehmensgröße. Dieses Wachstum zeigt, dass kleinere Krankenhäuser, Fachkliniken und spezialisierte Pflegeanbieter nicht mehr darauf warten, dass groß angelegte Unternehmensmodelle auf sie heruntersickern, bevor sie digitale Frontline-Tools einführen. Nutzungsbasierte Software-Preisgestaltung, modulare Bereitstellung und gezieltere Workflow-Vorlagen helfen KMU, in den Markt für Technologie für Frontline-Mitarbeiter im Gesundheitswesen und in den Biowissenschaften mit geringerem Kapitalaufwand und weniger betrieblichen Störungen einzutreten. In der Branche für Technologie für Frontline-Mitarbeiter im Gesundheitswesen und in den Biowissenschaften verbreitert diese Verschiebung die Kundenbasis und reduziert die Abhängigkeit von wenigen sehr großen Käufern. Es deutet auch auf ein stärkeres Wachstum bei Anbieterangeboten hin, die einfacher bereitzustellen, zu schulen und ohne ein großes internes IT-Team zu verwalten sind.
Nach Anwendung:
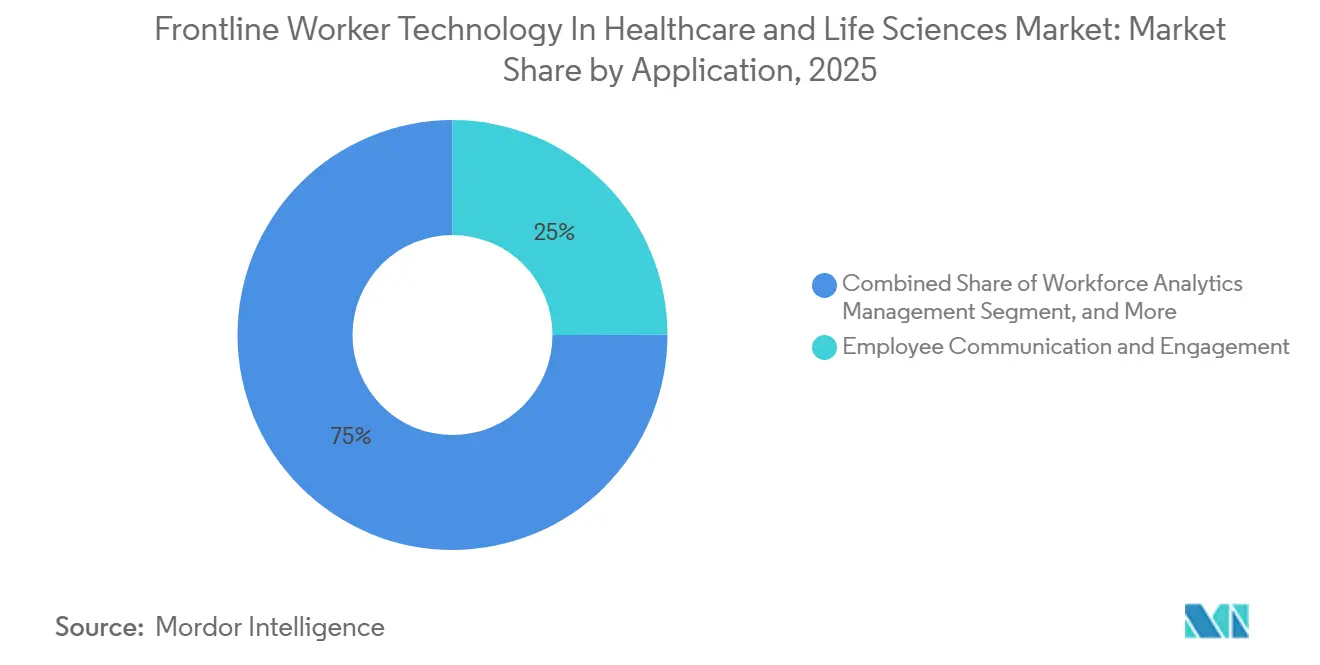
Kommunikation bildet die Basis, Analytik treibt die nächste WelleMitarbeiterkommunikation und -engagement machten im Jahr 2025 einen Anteil von 24,99 % an der Marktgröße für Technologie für Frontline-Mitarbeiter im Gesundheitswesen und in den Biowissenschaften aus. Dieses Segment führt, weil Kommunikation oft der erste Reibungspunkt ist, den Organisationen zu beheben versuchen, wenn sie Frontline-Operationen digitalisieren. Das Personal benötigt schnellere Updates, klarere Aufgabentransparenz, einfachere Eskalation und zuverlässigere Teamkoordination, bevor fortschrittlichere Workflow-Tools ihren vollen Wert entfalten können. Im Markt für Technologie für Frontline-Mitarbeiter im Gesundheitswesen und in den Biowissenschaften dienen Kommunikationsplattformen oft als erste operative Schicht, die später Planungs-, Analyse- und Ausführungsmodule unterstützt. Diese Grundlage hält das Segment auch dann groß, wenn der Markt in speziellere Anwendungsfälle reift.
Personalanalytik und Leistungsmanagement wird bis 2031 voraussichtlich mit einer CAGR von 26,81 % expandieren und ist damit die am schnellsten wachsende Anwendung in diesem Segment. Eine Studie aus dem Jahr 2026 in Scientific Reports zeigte, dass ein KI-gesteuertes Personalverwaltungssystem für Krankenhäuser die Aufgabenerfüllung und die Arbeitszufriedenheit von Pflegekräften im Vergleich zu statischen regelbasierten Planungsmethoden verbesserte. Diese Erkenntnisse unterstützen die wachsende Ansicht, dass Anbieter Tools wünschen, die nicht nur Mitarbeiter verbinden, sondern auch Führungskräften helfen, Bereitstellungsqualität, Arbeitsbelastungsintensität und Leistungsmuster zu verstehen. Im Markt für Technologie für Frontline-Mitarbeiter im Gesundheitswesen und in den Biowissenschaften gewinnt Analytik an Bedeutung, weil sie Finanz-, Pflege- und Betriebsleitern klarere Erkenntnisse über die Personaleffektivität und Workflow-Engpässe liefert. Deshalb bleibt Kommunikation heute der größte Anwendungsfall, während Analytik die nächste Phase der Wertschöpfung gestaltet.

Nach Endnutzerbranche:
Krankenhäuser führen beim Umsatz, häusliche Pflege treibt die ExpansionKrankenhäuser und Gesundheitssysteme hielten im Jahr 2025 einen Anteil von 33,24 % und behielten die breiteste installierte Basis im Markt für Technologie für Frontline-Mitarbeiter im Gesundheitswesen und in den Biowissenschaften. Ihre Führungsposition spiegelt Personalstärke, höhere Versorgungsvolumina, stärkere digitale Infrastruktur und die Betriebskosten schlechter Koordination in komplexen klinischen Umgebungen wider. Krankenhäuser stehen auch vor ständigen Anforderungen an Dokumentation, Medikamentenverwaltung, Personalplanung und Übergaben, was mehrere Einstiegspunkte für Frontline-Technologie innerhalb desselben Kontos schafft. Im Markt für Technologie für Frontline-Mitarbeiter im Gesundheitswesen und in den Biowissenschaften führt dies zu einer tieferen Plattformdurchdringung, da eine Anbieterorganisation möglicherweise Kommunikationstools, Dokumentationsunterstützung, Analysen und Sicherheits-Workflows gemeinsam einführt. Diese Kontotiefe erklärt, warum Krankenhäuser für viele Anbieter der Umsatzanker bleiben.
Häusliche Pflegedienste werden bis 2031 voraussichtlich mit einer CAGR von 23,12 % wachsen, was sie zum am schnellsten expandierenden Endnutzersegment macht. Das Wachstum wird durch die breitere Verlagerung chronischer, post-akuter und einiger akuter Pflegeaktivitäten in häusliche Umgebungen unterstützt, wo Koordination und Unterstützung für Außendienstmitarbeiter unerlässlich sind. Da sich die Pflege nach außen verlagert, erstreckt sich der Markt für Technologie für Frontline-Mitarbeiter im Gesundheitswesen und in den Biowissenschaften über standortgebundene Personalprobleme hinaus auf routenbasierte Planung, Fernzugriff auf Dokumentation und Aufgabenausführung auf Außendienstebene. Dies schafft Nachfrage nach Tools, die verteilten Mitarbeitern helfen, mit Pflegeplänen, Dokumentationserwartungen und Serviceterminen ohne ständige direkte Aufsicht in Einklang zu bleiben. Die langfristige Implikation ist, dass auf häusliche Pflege ausgerichtete Bereitstellungsmodelle zu einer sichtbareren Wachstumsquelle werden, auch wenn Krankenhäuser das derzeit größte Nachfragezentrum bleiben.
Geografische Analyse
Nordamerika Frontline-Worker-Technologie im Gesundheitswesen und in den Biowissenschaften Markt
Nordamerika hielt im Jahr 2025 einen Marktanteil von 41,11 % und stellte die größte regionale Basis innerhalb des Marktes für Frontline-Worker-Technologie im Gesundheitswesen und in den Biowissenschaften dar. Die Region profitiert von höheren Ausgaben der Krankenhäuser für Technologie, einer breiteren Nutzung digitaler Patientenakten und einem akuten Arbeitskräftedruck, der die Produktivität der Frontline-Worker zu einem strategischen Thema macht und nicht zu einem eng gefassten IT-Anliegen. Sie verfügt zudem über eine große installierte Basis an unternehmensweiten Gesundheitssystemen, die eine breitere Einführung von Workflow-, Dokumentations- und Personalbesetzungsanwendungen unterstützen können, sobald frühe Anwendungsfälle einen operativen Mehrwert belegen. Im Markt für Frontline-Worker-Technologie im Gesundheitswesen und in den Biowissenschaften begünstigt diese Kombination sowohl den wiederholten Einsatz innerhalb großer Systeme als auch die anhaltende Nachfrage nach spezialisierten Anwendungen. Selbst bei strengeren Sicherheits- und Compliance-Prüfungen bleibt Nordamerika das deutlichste kurzfristige Umsatzzentrum.
Europa Frontline-Worker-Technologie im Gesundheitswesen und in den Biowissenschaften Markt
Europa bleibt eine wichtige, aber gemischte Chance, da sich Finanzierungsmodelle der Leistungserbringer, Datenschutzvorschriften und das Implementierungstempo von Land zu Land unterscheiden. Deutschland hat bei der Digitalisierung von Krankenhäusern sichtbare Fortschritte erzielt, und die Einführung des geschlossenen Medikationsmanagements im Evangelischen Krankenhaus Wesel im Jahr 2025 zeigte, wie Frontline-Dokumentations- und Medikationsprozesse in Versorgungseinrichtungen enger miteinander verknüpft werden. Die KI-gestützte Pflegedokumentationslösung der Deutschen Telekom aus dem Jahr 2025 zeigte ebenfalls, dass europäische Leistungserbringer Produktivitätswerkzeuge am Krankenbett verfolgen, die den inländischen Anforderungen an die Datenverarbeitung entsprechen. Dies bedeutet, dass der Markt für Frontline-Worker-Technologie im Gesundheitswesen und in den Biowissenschaften in Europa mit großem Interesse voranschreitet, jedoch mit stärkerem Schwerpunkt auf lokalisierten Bereitstellungsmodellen und der Einhaltung von Governance-Anforderungen.
APAC und MEA Frontline-Worker-Technologie im Gesundheitswesen und in den Biowissenschaften Markt
Asien-Pazifik wird voraussichtlich bis 2031 mit einer CAGR von 27,99 % wachsen und ist das am schnellsten wachsende regionale Segment im Markt für Frontline-Worker-Technologie im Gesundheitswesen und in den Biowissenschaften. Die Nationale Gesundheitskommission Chinas und andere Ministerien veröffentlichten Ende 2025 Umsetzungsleitlinien für KI im Gesundheitswesen, die die KI-gestützte Diagnose und Workflow-Abdeckung auf eine deutlich solidere politische Grundlage für die kommenden Jahre stellten. China verzeichnete 2026 auch skalierte Krankenhauseinsätze, darunter ein KI-gestütztes Patientennavigationssystem im Xiangya Jiangxi Hospital, was zeigt, dass Frontline-KI zunehmend in den operativen Betrieb übergeht. Indien und Südostasien tragen zur regionalen Perspektive bei, da smartphone-gestützte Workflows und Telemedizin-Infrastruktur praktische Einstiegspunkte für Kommunikation, Terminplanung und die Koordination von Außendienstmitarbeitern schaffen. Der Nahe Osten und Afrika bleiben umsatzmäßig kleiner, doch gezielte digitale Investitionen in die Gesundheitssysteme der Golfstaaten geben dem Markt für Frontline-Worker-Technologie im Gesundheitswesen und in den Biowissenschaften dort langfristig eine bedeutende Perspektive.
Wettbewerbslandschaft
Der Markt für Technologie für Frontline-Mitarbeiter im Gesundheitswesen und in den Biowissenschaften bleibt mäßig fragmentiert, wobei diversifizierte Technologieunternehmen, klinische Software-Spezialisten, Workflow-Anbieter und von Anbietern entwickelte Lösungen alle um Akzeptanz konkurrieren. Diese Struktur spiegelt die Tatsache wider, dass sich Frontline-Bedürfnisse nicht auf eine einzige Produktklasse konzentrieren, da Anbieter möglicherweise Kommunikationstools, Dokumentationsunterstützung, Personalanalytik, Sicherheitssysteme oder Aufgabenausführungsplattformen von verschiedenen Anbietern kaufen. Große Unternehmen konkurrieren in der Regel auf Basis von Integrationstiefe, Sicherheitsstatus und Bereitstellungsumfang, während kleinere Unternehmen oft auf Workflow-Kompatibilität, Pflegebenutzerfreundlichkeit und Konfigurationsgeschwindigkeit setzen. Im Markt für Technologie für Frontline-Mitarbeiter im Gesundheitswesen und in den Biowissenschaften schafft das Raum für sowohl breite Plattformen als auch engere Spezialisten, um Aufträge zu gewinnen. Der Wettbewerb hängt daher ebenso sehr von klinischer Eignung und Implementierungsqualität ab wie von der Produktbreite.
Mehrere strategische Schritte zeigen, wie sich Anbieter und Anbieterorganisationen positionieren. Deutsche Telekom stellte auf der DMEA 2025 eine KI-basierte Pflegedokumentationslösung vor, die strukturierte Spracheingabe am Krankenbett innerhalb deutscher Rechenzentren verarbeitet, was einen klaren Vorstoß hin zu klinisch relevanten Workflow-Tools signalisiert, die auf lokalem Vertrauen und Datenanforderungen aufgebaut sind. Provation lancierte im März 2026 Provation Mira Documentation Assist innerhalb seiner Cloud-basierten GI-Verfahrensplattform, was eine Strategie widerspiegelt, sprachgesteuerte Dokumentation direkt in einen etablierten Fach-Workflow einzubetten, anstatt sie als losgelöstes Produktivitätstool anzubieten. Die Bereitstellung des intern entwickelten virtuellen Pflegeassistenten der Mayo Clinic im Jahr 2025 zeigte einen weiteren Weg zum Wettbewerb, bei dem führende Anbieter Tools entwickeln und verfeinern, die auf ihre eigenen Pflege-Workflows und EHR-Umgebungen zugeschnitten sind, bevor sie breiter skaliert oder repliziert werden. Diese Beispiele zeigen, dass der Markt für Technologie für Frontline-Mitarbeiter im Gesundheitswesen und in den Biowissenschaften operative Relevanz und vertrauenswürdige Workflow-Platzierung mehr belohnt als generische digitale Funktionserweiterung.
Die Wettbewerbslandschaft deutet auch darauf hin, dass vernetzte Dokumentation, Personalintelligenz und Workflow-Unterstützung am Versorgungsort konvergieren. Anbieter, die Frontline-Aktionen mit strukturierten operativen Daten verknüpfen können, sind besser positioniert, um von einem einzelnen Anwendungsfall in breitere Personalmanagement- oder klinische Koordinationsschichten zu expandieren. Gleichzeitig werden Anbieter-Käufer selektiver, sodass Produktversprechen allein weniger überzeugend sind als echte Nachweise für Benutzerfreundlichkeit und Workflow-Kompatibilität in realen Pflegeumgebungen. Im Markt für Technologie für Frontline-Mitarbeiter im Gesundheitswesen und in den Biowissenschaften begünstigt dies Unternehmen, die klinische Validierung, sicheres Bereitstellungsdesign und einen glaubwürdigen Weg vom Piloteinsatz zur Unternehmensroutine nachweisen können. Das Ergebnis ist ein Markt, in dem Breite hilft, aber Vertrauen, Implementierungsdisziplin und alltägliche klinische Nützlichkeit die stärkeren langfristigen Differenzierungsmerkmale bleiben.
Marktführer in der Branche für Technologie für Frontline-Mitarbeiter im Gesundheitswesen und in den Biowissenschaften
-
Zebra Technologies Corporation
-
Securitas Healthcare LLC
-
CenTrak, Inc.
-
Sonitor Technologies AS
-
TeleTracking Technologies, Inc.
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Frontline-Worker-Technologie im Gesundheitswesen und in den Biowissenschaften Markt Unternehmen in diesem Bericht
- 36Zero Group Ltd.
- Aatmunn, Inc.
- Aetheer, Inc.
- Augmentir, Inc.
- Epicore Biosystems, Inc.
- Garmin Ltd.
- Hexagon AB
- Honeywell International Inc.
- Abridge Inc.
- Librestream Technologies Inc.
- MākuSafe Inc.
- Microsoft Corporation
- PTC Inc.
- UKG Inc.
- RealWear Inc.
- Hippocratic AI
- Siemens AG
- SlateSafety, Inc.
- Zebra Technologies Corporation
- Vuzix Corporation
Neueste Industrielle Entwicklungen in Frontline-Worker-Technologie im Gesundheitswesen und in den Biowissenschaften Markt
- April 2026: Zebra Technologies Corporation und Aiva Health gaben eine Partnerschaft bekannt, um den KI-gestützten Pflegeassistenten von Aiva auf den medizinischen Mobilcomputern HC20/HC50 von Zebra und dem neuen tragbaren Badge WS101-H einzusetzen. Die Integration ermöglicht vollständig freihändige Pflege-Workflows, einschließlich sprachgesteuerter klinischer Dokumentation und Serviceanfragen, ohne Gerätebedienung, selbst beim Tragen von Handschuhen.
- März 2025: Provation lancierte Provation Mira Documentation Assist, eine sprachgesteuerte Dokumentationsfunktion innerhalb seiner Cloud-basierten GI-Verfahrensplattform, die es Klinikern ermöglicht, während Eingriffen in Echtzeit durch Sprechen zu dokumentieren und die Belastung durch nachträgliche Erinnerung durch strukturierte KI-generierte klinische Aufzeichnungen zu eliminieren.
- März 2026: Speech Processing Solutions lancierte Philips SpeechLive Health AI Assistant, eine KI-gestützte klinische Dokumentationsplattform für Gesundheitsfachkräfte in verschiedenen Pflegeumgebungen. Sie wurde mit dem Philips SpeechMike Ambient Wearable AI Assistant gepaart, einem tragbaren Gerät mit mehreren Mikrofonen und KI-basierter Sprachfilterung für geschäftige klinische Umgebungen, was die Erweiterung professioneller Diktiertechnologie in die freihändige klinische Dokumentation markiert.
- Februar 2026: Die Qualitätsmanagementsystemverordnung der FDA trat am 2. Februar 2026 vollständig in Kraft und integrierte ISO 13485:2016 in den regulatorischen Rahmen für Medizinprodukte, einschließlich vernetzter klinischer Software und Wearables. Die Verordnung verankerte Anforderungen zur Cybersicherheitsvalidierung und obligatorische Einreichungen von Software-Stücklisten in standardmäßige Vormarktzulassungswege und erhöhte damit die Compliance-Anforderungen für vernetzte klinische Frontline-Geräte erheblich.
Globaler Marktbericht zur Technologie für Frontline-Mitarbeiter im Gesundheitswesen und in den Biowissenschaften – Berichtsumfang
Der Markt für Technologie für Frontline-Mitarbeiter im Gesundheitswesen und in den Biowissenschaften bezieht sich auf das Ökosystem aus Software und Dienstleistungen, das darauf ausgelegt ist, nicht-schreibtischgebundene Gesundheitsfachkräfte zu befähigen, darunter Pflegekräfte, Kliniker, Techniker und Hilfspersonal, die in dynamischen klinischen und pflegerischen Umgebungen tätig sind. Dazu gehören Tools, die auf die Erleichterung sicherer Kommunikation, Aufgabenausführung, Schichtplanung, Wissensaustausch sowie strenges Sicherheits- und Compliance-Management zugeschnitten sind. Der Markt umfasst Cloud-basierte, On-Premises- und Hybridlösungen, die von Gesundheitsorganisationen unterschiedlicher Größe eingesetzt werden, von großen Krankenhaussystemen bis hin zu kleinen Kliniken und häuslichen Pflegediensten. Diese Technologien zielen darauf ab, die Kommunikationslücke zwischen administrativem Management und medizinischem Personal vor Ort zu schließen, um letztendlich den Verwaltungsaufwand zu reduzieren, die Pflegekoordination zu verbessern, die Einhaltung gesetzlicher Vorschriften sicherzustellen und die Patientenergebnisse insgesamt zu verbessern.
Der Bericht über den Markt für Technologie für Frontline-Mitarbeiter im Gesundheitswesen und in den Biowissenschaften ist segmentiert nach Komponente (Software und Dienstleistungen), Bereitstellung (Cloud-basiert, Hybrid und On-Premises), Unternehmensgröße (Großunternehmen sowie kleine und mittlere Unternehmen), Anwendung (Mitarbeiterkommunikation und -engagement, Personalausführung und Aufgabenmanagement, Personalplanung und -koordination, Lernen und Wissensvermittlung, Personalanalytik und Leistungsmanagement, Sicherheits- und Compliance-Management sowie weitere Anwendungen), Endnutzerbranche (Krankenhäuser und Gesundheitssysteme, Kliniken und ambulante Versorgungszentren, Langzeitpflege- und Fachpflegeeinrichtungen, häusliche Pflegedienste sowie Senioren- und betreute Wohneinrichtungen) sowie Geografie (Nordamerika, Südamerika, Europa, Asien-Pazifik sowie Naher Osten und Afrika). Die Marktprognosen werden in Wertangaben (USD) bereitgestellt.
Segmentierungsübersicht
| Software |
| Dienstleistungen |
| Cloud-basiert |
| Hybrid |
| On-Premises |
| Großunternehmen |
| Kleine und mittlere Unternehmen |
| Mitarbeiterkommunikation und -engagement |
| Personalausführung und Aufgabenmanagement |
| Personalplanung und -koordination |
| Lernen und Wissensvermittlung |
| Personalanalytik und Leistungsmanagement |
| Sicherheits- und Compliance-Management |
| Weitere Anwendungen |
| Krankenhäuser und Gesundheitssysteme |
| Kliniken und ambulante Versorgungszentren |
| Langzeitpflege- und Fachpflegeeinrichtungen |
| Häusliche Pflegedienste |
| Senioren- und betreute Wohneinrichtungen |
| Nordamerika | Vereinigte Staaten | |
| Kanada | ||
| Mexiko | ||
| Südamerika | Brasilien | |
| Argentinien | ||
| Übriges Südamerika | ||
| Europa | Deutschland | |
| Vereinigtes Königreich | ||
| Frankreich | ||
| Italien | ||
| Spanien | ||
| Russland | ||
| Übriges Europa | ||
| Asien-Pazifik | China | |
| Indien | ||
| Japan | ||
| Südkorea | ||
| Australien | ||
| Übriger Asien-Pazifik-Raum | ||
| Naher Osten und Afrika | Naher Osten | Saudi-Arabien |
| Vereinigte Arabische Emirate | ||
| Übriger Naher Osten | ||
| Afrika | Südafrika | |
| Nigeria | ||
| Übriges Afrika | ||
| Nach Komponente | Software | ||
| Dienstleistungen | |||
| Nach Bereitstellung | Cloud-basiert | ||
| Hybrid | |||
| On-Premises | |||
| Nach Unternehmensgröße | Großunternehmen | ||
| Kleine und mittlere Unternehmen | |||
| Nach Anwendung | Mitarbeiterkommunikation und -engagement | ||
| Personalausführung und Aufgabenmanagement | |||
| Personalplanung und -koordination | |||
| Lernen und Wissensvermittlung | |||
| Personalanalytik und Leistungsmanagement | |||
| Sicherheits- und Compliance-Management | |||
| Weitere Anwendungen | |||
| Nach Endnutzerbranche | Krankenhäuser und Gesundheitssysteme | ||
| Kliniken und ambulante Versorgungszentren | |||
| Langzeitpflege- und Fachpflegeeinrichtungen | |||
| Häusliche Pflegedienste | |||
| Senioren- und betreute Wohneinrichtungen | |||
| Nach Geografie | Nordamerika | Vereinigte Staaten | |
| Kanada | |||
| Mexiko | |||
| Südamerika | Brasilien | ||
| Argentinien | |||
| Übriges Südamerika | |||
| Europa | Deutschland | ||
| Vereinigtes Königreich | |||
| Frankreich | |||
| Italien | |||
| Spanien | |||
| Russland | |||
| Übriges Europa | |||
| Asien-Pazifik | China | ||
| Indien | |||
| Japan | |||
| Südkorea | |||
| Australien | |||
| Übriger Asien-Pazifik-Raum | |||
| Naher Osten und Afrika | Naher Osten | Saudi-Arabien | |
| Vereinigte Arabische Emirate | |||
| Übriger Naher Osten | |||
| Afrika | Südafrika | ||
| Nigeria | |||
| Übriges Afrika | |||
Im Bericht beantwortete Schlüsselfragen
Wie groß ist der aktuelle und prognostizierte Markt für Technologie für Frontline-Mitarbeiter im Gesundheitswesen und in den Biowissenschaften?
Der Markt für Technologie für Frontline-Mitarbeiter im Gesundheitswesen und in den Biowissenschaften wurde im Jahr 2025 auf 1,99 Milliarden USD geschätzt, wird für 2026 auf 2,32 Milliarden USD geschätzt und soll bis 2031 bei einer CAGR von 22,19 % einen Wert von 6,32 Milliarden USD erreichen.
Was treibt die Einführung von Frontline-Technologie in Gesundheitswesen und Biowissenschaften voran?
Die wichtigsten Nachfragetreiber sind Personalengpässe, der Bedarf zur Reduzierung von Burnout, schnellere Dokumentation und die Notwendigkeit, Frontline-Arbeit effektiver in Krankenhäusern, Kliniken und häuslichen Pflegeumgebungen zu koordinieren.
Welche Komponentenkategorie führt die Nachfrage heute an?
Software führte den Markt im Jahr 2025 mit einem Anteil von 81,22 %, da Organisationen in der Regel mit Workflow-Anwendungen, Kommunikationstools, Dokumentationsunterstützung und Analysen beginnen, bevor sie die Dienstleistungsintensität ausbauen.
Welcher Anwendungsbereich wächst bis 2031 am schnellsten?
Personalanalytik und Leistungsmanagement wird bis 2031 voraussichtlich mit einer CAGR von 26,81 % wachsen, da Anbieter eine bessere Transparenz über Personalbereitstellung, Arbeitsbelastung und operative Leistung anstreben.
Warum sind Krankenhäuser weiterhin die größte Endnutzergruppe?
Krankenhäuser und Gesundheitssysteme hielten im Jahr 2025 einen Anteil von 33,24 %, da sie dichte Belegschaften, komplexe Pflegekoordination und hohen Dokumentationsdruck verwalten, was mehrere Anwendungsfälle für Frontline-Tools schafft.
Welche Region bietet die stärksten Wachstumsaussichten?
Asien-Pazifik wird bis 2031 voraussichtlich die höchste CAGR von 27,99 % verzeichnen, unterstützt durch Krankenhausdigitalisierung, alternde Bevölkerung und eine breitere Nutzung KI-gesteuerter Frontline-Pflege-Workflows.