
Fettsäuremethylester-Sulfonat-Marktgröße und Marktanteil
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
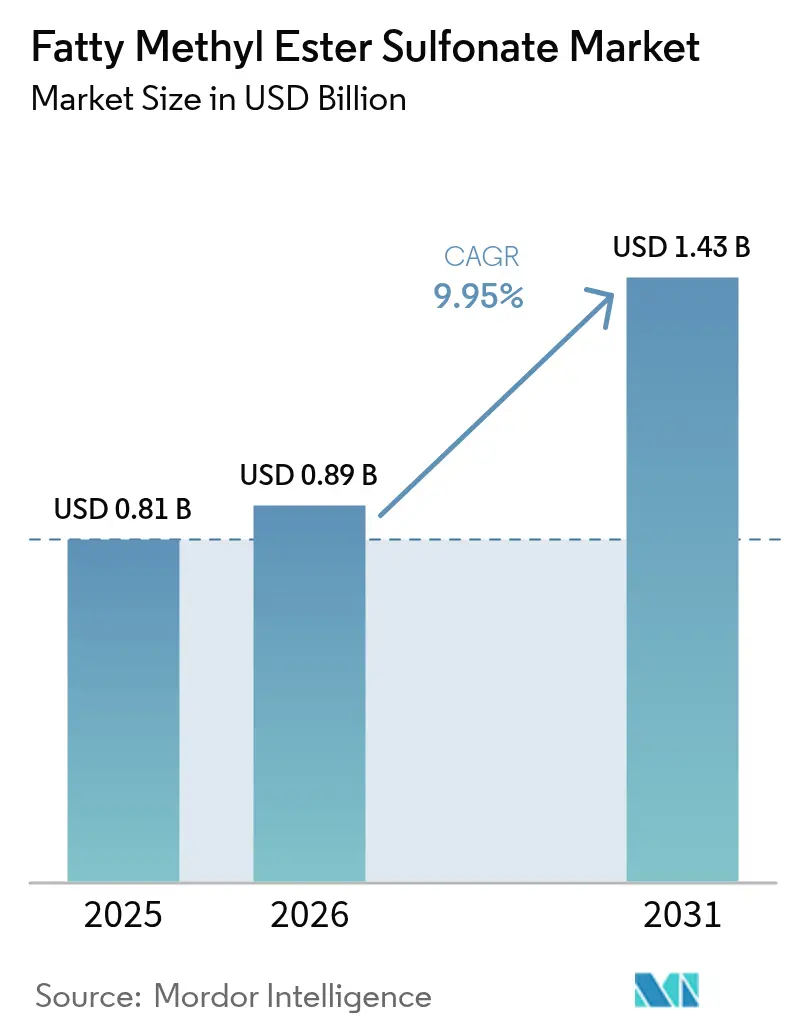
| Marktgröße (2026) | 0.89 Milliarden US-Dollar |
| Marktgröße (2031) | 1.43 Milliarden US-Dollar |
| Growth Rate (2026 - 2031) | 9.95 % |
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Asien-Pazifik |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Fettsäuremethylester-Sulfonat-Marktanalyse von Mordor Intelligence
Die Marktgröße für Fettsäuremethylester-Sulfonat wird voraussichtlich von 0,81 Milliarden USD im Jahr 2025 auf 0,89 Milliarden USD im Jahr 2026 wachsen und bis 2031 mit einer CAGR von 9,95 % über den Zeitraum 2026–2031 einen Wert von 1,43 Milliarden USD erreichen. Dieser solide Wachstumstrend spiegelt die globale Hinwendung zu biobasierten Tensiden, strengeren Umweltvorschriften und den Kosteneinsparungen moderner oleochemischer Prozesse wider. Reichliche Palmkern- und Kokosnussölversorgung in Südostasien, anhaltende Kapitalinvestitionen in Sulfonierungskapazitäten sowie die Präferenz für kompakte Waschmittelformate tragen weiterhin zur Ausweitung der kommerziellen Akzeptanz bei. Der Fettsäuremethylester-Sulfonat-Markt profitiert nun von unternehmerischen Dekarbonisierungsverpflichtungen, die erneuerbare Rohstoffe bevorzugen, von steigenden Preisaufschlägen für milde und nicht reizende Inhaltsstoffe sowie von Zertifizierungsprogrammen, die rückverfolgbare Lieferketten honorieren. Trotz Rohstoffpreisschwankungen und hoher Einstiegskosten für spezialisierte Anlagen hält die anhaltende Nachfrage aus dem Waschmittelbereich und aus dem Premiumsegment der Körperpflege die Gesamtstimmung positiv.
Wichtigste Erkenntnisse des Berichts
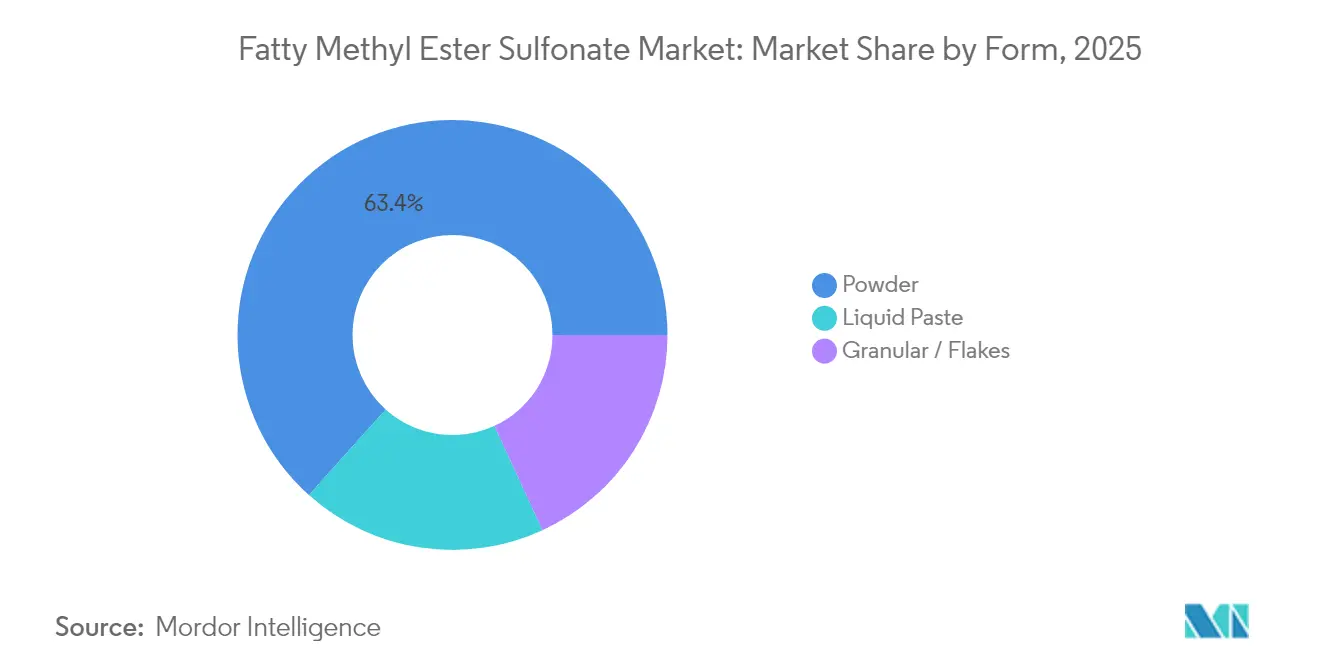
- Nach Form entfielen auf Pulverprodukte im Jahr 2025 ein Marktanteil von 63,36 % am Fettsäuremethylester-Sulfonat-Markt; flüssige Pastenvarianten werden bis 2031 voraussichtlich eine CAGR von 10,86 % verzeichnen.
- Nach Rohstoffquelle entfiel auf Palmkernöl im Jahr 2025 ein Anteil von 81,68 % an der Marktgröße für Fettsäuremethylester-Sulfonat; Kokosnussöl ist der am schnellsten wachsende Rohstoff mit einer CAGR von 11,31 %.
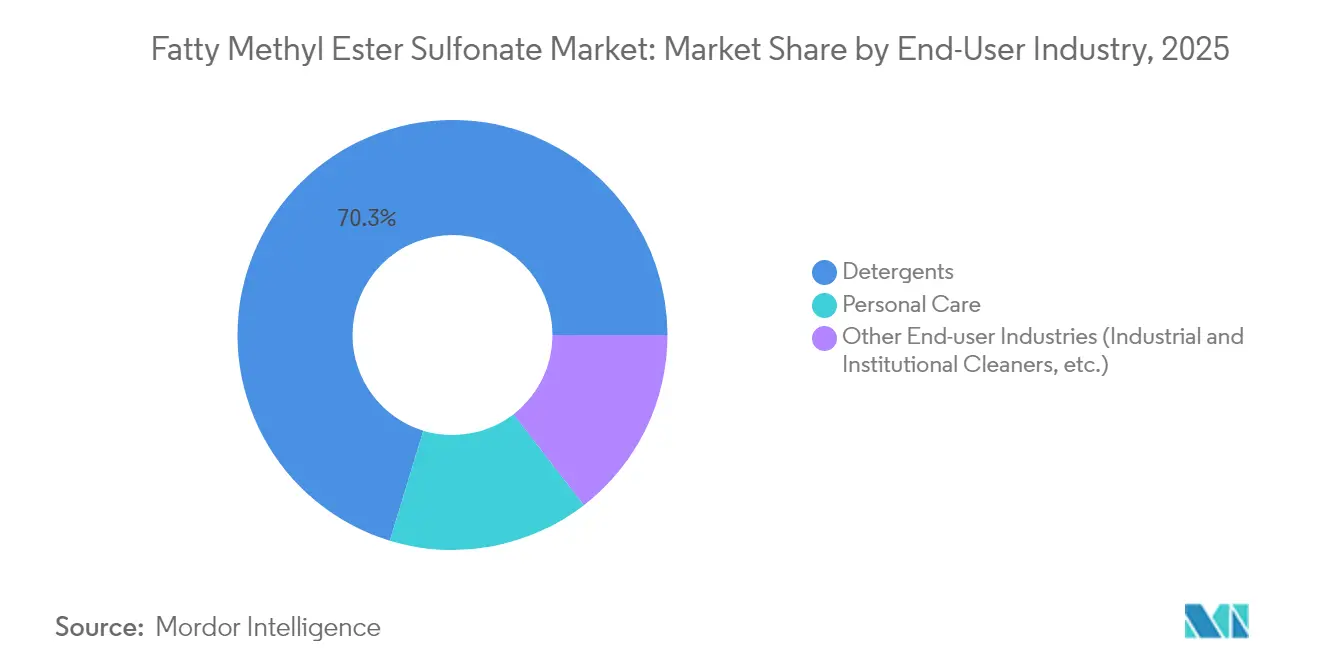
- Nach Endverbraucherbranche führten Waschmittel im Jahr 2025 mit einem Umsatzanteil von 70,29 %, während Körperpflege bis 2031 voraussichtlich mit einer CAGR von 11,02 % expandieren wird.
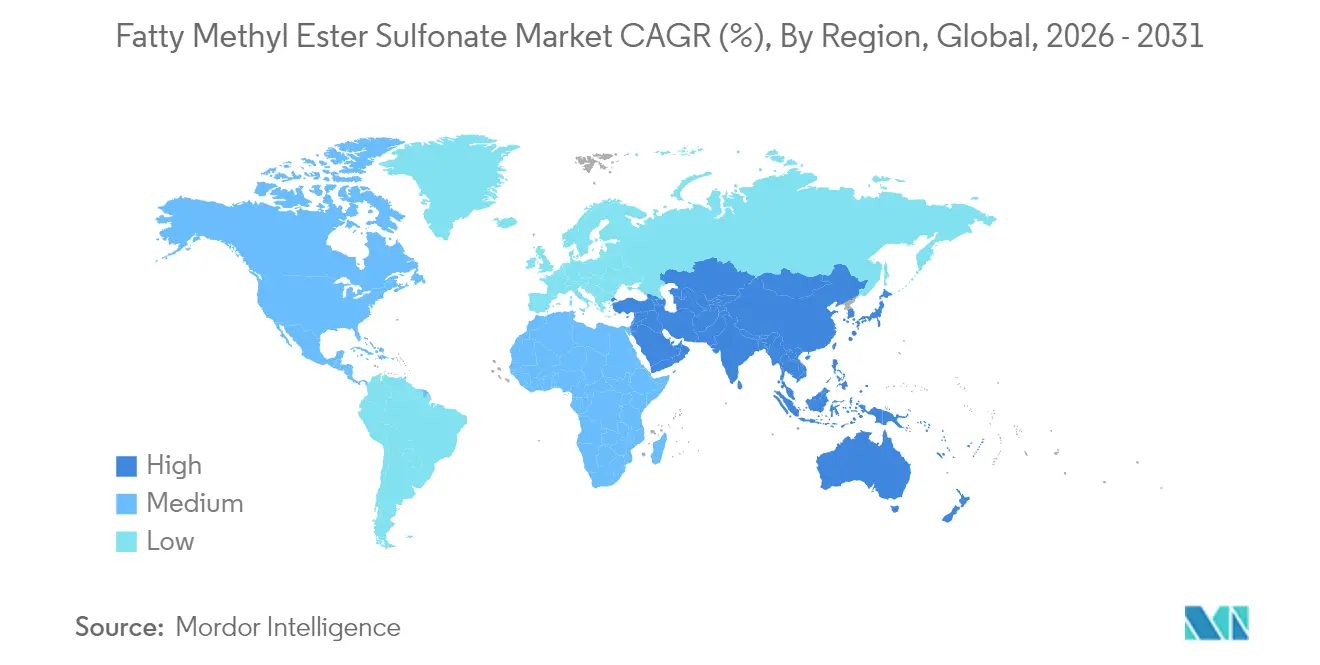
- Nach Geographie entfielen auf Asien-Pazifik 57,26 % der Umsätze im Jahr 2025; die Region wird bis 2031 voraussichtlich mit einer CAGR von 10,82 % wachsen.
Hinweis: Die Marktgrößen- und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen bis 2026 aktualisiert.
Markttrends und Einblicke
Treiber-Auswirkungsanalyse*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Auswirkungszeitraum |
|---|---|---|---|
| Steigende Nachfrage nach biobasierten Tensiden | +2.8% | Global, mit Asien-Pazifik und Europa als führende Regionen bei der Einführung | Mittelfristig (2–4 Jahre) |
| Rasche Durchdringung durch Premium-Kompaktpulver | +1.9% | Nordamerika und Europa als Kernmärkte, Ausweitung auf Asien-Pazifik | Kurzfristig (≤ 2 Jahre) |
| Wachsende Nachfrage aus der Körperpflegebranche | +2.1% | Asien-Pazifik als Kernmarkt, Ausweitung auf Nordamerika | Langfristig (≥ 4 Jahre) |
| Steigende Nachfrage nach milden und nicht reizenden Tensiden | +1.6% | Global, mit Premiummärkten in entwickelten Regionen | Mittelfristig (2–4 Jahre) |
| Expansion des Reinigungsmittelmarktes | +1.4% | Asien-Pazifik als Fertigungszentrum, globale Distribution | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
Steigende Nachfrage nach biobasierten Tensiden
Der Wechsel zu biobasierten Tensiden hat sich von einer Nischenanwendung zu einem Mainstream-Trend entwickelt, da Regulierungsbehörden niedrigere CO₂-Fußabdrücke vorschreiben und Verbraucher Produkte mit erneuerbarem Inhalt bevorzugen. Der Sektor der erneuerbaren Chemikalien, der auch Tenside umfasst, wird bis 2030 jährlich um 19,11 % wachsen und so die nachgelagerte Nachfrage nach Fettsäuremethylester-Sulfonaten verstärken. Multinationale Konzerne erweitern Biomassen-Bilanzierungsansätze; BASF hat seiner EcoBalanced-Linie kokosöl-basierte Betain-Qualitäten hinzugefügt, um die Nachhaltigkeitsprämie zu erschließen[1]BASF SE, "Erweiterung des EcoBalanced-Portfolios," basf.com. Institutionelle Bemühungen wie das EU-geförderte Programm SurfToGreen, das auf Tenside mit einem Bioanteil von mehr als 95 % abzielt, institutionalisieren die Nachfrage weiter[2]Circular Bio-based Europe, "SurfToGreen-Projektübersicht," europa.eu. Diese sich gegenseitig verstärkenden Kräfte stützen ein dauerhaftes Aufwärtspotenzial für den Fettsäuremethylester-Sulfonat-Markt.
Rasche Durchdringung durch Premium-Kompaktpulver
Konzentrierte Wäscheformate erfordern Tenside, die in geringen Mengen einen hohen Schaumanteil aufrechterhalten – ein Bereich, in dem Fettsäuremethylester-Sulfonate besonders gut abschneiden. Hersteller kombinieren FMES mit neuartigen Öko-Enzymen, um die Fleckentfernung zu verbessern und gleichzeitig die Anforderungen an die Waschtemperatur zu senken, wodurch der Energieverbrauch gesenkt wird. Verbraucher akzeptieren zunehmend höhere Stückpreise im Austausch gegen kleinere, leichtere Verpackungen, die Transportemissionen reduzieren und mit Zero-Waste-Zielen in Einklang stehen. Der in Europa und Nordamerika entstandene Trend breitet sich auf das aufstrebende Asien aus, da Einzelhändler kompakte Produktlinien einführen, um die Regalfläche zu optimieren. Diese weitverbreitete Akzeptanz stärkt das Mengenwachstum im Fettsäuremethylester-Sulfonat-Markt.
Wachsende Nachfrage aus der Körperpflegebranche
Körperpflege-Formulierer sehen FMES als natürlich gewonnene, sulfatfreie Alternative, die sanfte Reinigung und schnellen biologischen Abbau bietet. BASFs Einführung von Dehyton PK45, gewonnen aus Rainforest-Alliance-zertifiziertem Kokosnussöl, veranschaulicht die Lieferanteninnovation, die auf Premium-Hautpflege abzielt. Asiens wachsende Mittelschicht fördert den Absatz von Premium-Haar- und Hautpflegeprodukten, wobei China und Indien die Verbrauchszuwächse anführen. Premium-Preisklassen in diesen Segmenten gleichen Produktionskostendruck aus und stützen die Margenausweitung im Fettsäuremethylester-Sulfonat-Markt.
Steigende Nachfrage nach milden und nicht reizenden Tensiden
Inhaltsstoffbewusste Verbraucher prüfen Produktsicherheit und Hautverträglichkeit genau, was milde Tenside wie FMES aufwertet. Das Safer-Choice-Programm der US-amerikanischen Umweltschutzbehörde (EPA) unterstützt schadstoffarme Alternativen und beschleunigt Markenreformulierungs-Roadmaps in Nordamerika[3]Umweltschutzbehörde der Vereinigten Staaten, "Kriterien des Safer-Choice-Programms," epa.gov. Parallel laufende Forschungs- und Entwicklungsarbeiten zu Glykolipid-Hydrotropen, einschließlich Heptylglucosid, signalisieren einen branchenweiten Vorstoß hin zu hautfreundlichen Reinigungsgrundlagen[4]Amerikanische Gesellschaft der Ölchemiker (American Oil Chemists' Society), "Heptylglucosid als nachhaltiges Hydrotrop," aocs.org. Zusammen genommen erweitern diese Entwicklungen die Relevanz von FMES über Waschmittel hinaus auf Haushalts- und Tierpflegelinien und vertiefen die Durchdringung des Fettsäuremethylester-Sulfonat-Marktes.
Hemmnis-Auswirkungsanalyse*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Auswirkungszeitraum |
|---|---|---|---|
| Rohstoffpreisvolatilität | -1.8% | Asien-Pazifik-Produktionszentren, globale Lieferketten | Kurzfristig (≤ 2 Jahre) |
| Hydrolyse- und Viskositätsprobleme bei flüssigen Waschmitteln mit hohem Wassergehalt | -0.9% | Globale Märkte für flüssige Waschmittel, insbesondere Nordamerika und Europa | Mittelfristig (2–4 Jahre) |
| Hohe Produktionskosten | -1.4% | Globale Fertigung, insbesondere neue Marktteilnehmer | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Rohstoffpreisvolatilität
Palm- und Kokosnussöl machen fast zwei Drittel der gesamten FMES-Herstellungskosten aus, sodass steigende Preise die Margen belasten. Indonesiens B40-Biodieselmandat hat die Rohpalmöl-Futures im Jahr 2025 in Richtung 5.000 MYR pro Tonne getrieben und damit den Beschaffungsdruck für Tensidproduzenten erhöht. Kokosnussöl steht unter Aufwärtsdruck, da die Philippinen vor einer Verknappung des globalen Angebots warnen und Exportbeschränkungen erwägen. Klimafaktoren, einschließlich El-Niño-bedingter Dürren, verstärken die Volatilität und erschweren die langfristige Rohstoffabsicherung, was den Fettsäuremethylester-Sulfonat-Markt belastet.
Hohe Produktionskosten
FMES-Anlagen erfordern spezialisierte Sulfonierungsreaktoren, korrosionsbeständige Legierungen und kontinuierliche Neutralisationssysteme, die die Kapitalintensität erhöhen. Nach einer mehrere Millionen Dollar umfassenden Optimierung meldete Stepan Company einen EBITDA-Anstieg von 39 % und jährliche Einsparungen von 48 Millionen USD, was den erforderlichen Maßstab zur Senkung der Stückkosten verdeutlicht. Kleinere Marktteilnehmer haben oft Schwierigkeiten, solche Effizienzgrade zu erreichen, insbesondere wenn sie Compliance-Upgrades für Abwasser, Emissionen und Arbeitssicherheit finanzieren müssen. Infolgedessen bleiben neue Kapazitätserweiterungen moderat und dämpfen das kurzfristige Angebotswachstum im Fettsäuremethylester-Sulfonat-Markt.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Form:
Innovation erweitert die Aussichten für flüssige PastePulverprodukte machten im Jahr 2025 63,36 % der Marktgröße für Fettsäuremethylester-Sulfonat aus – eine Position, die durch Stabilität, Lagerfähigkeit und die einfache Massentransportmöglichkeit gesichert wird. Auf FMES zugeschnittene Sprühtrocknungslinien ermöglichen es Waschmittelherstellern, Enzyme ohne Denaturierung einzuarbeiten und so die Leistung bei hohen Lagertemperaturen zu schützen. Dennoch haben Durchbrüche in der Forschung und Entwicklung zur Rheologiekontrolle flüssige Pastenqualitäten auf eine CAGR von 10,86 % angetrieben und stellen damit die Dominanz von Pulver in Frage. Neue Neutralisationsverfahren verbessern die Hydrolysebeständigkeit und ergeben transparente Konzentrate, mit denen Marken „Kaltwasch”-Flüssigwaschmittel vermarkten können.
Granulat- und Flockenvarianten bedienen gewerbliche Wäschereien, die eine kontrollierte Auflösung in Tunnelwaschmaschinen erfordern, während Gelformate in Autowaschmittelzusätzen verwendet werden, die eine hohe Schaumretention erfordern. Von Evonik eingeführte fermentationsbasierte Rhamnolipide verdeutlichen, wie alternative Biotensid-Technologien traditionelle Formgrenzen verwischen. Mit zunehmender Verbreitung des Prozess-Know-hows werden Hersteller voraussichtlich Partikelgröße, Feuchtigkeit und Wirkstoffgehalt für spezifische Anwendungsanforderungen feinabstimmen und so den formbasierten Wettbewerb innerhalb des Fettsäuremethylester-Sulfonat-Marktes festigen.


Nach Rohstoffquelle:
Nachhaltigkeit verändert BeschaffungsstrategienPalmkernöl bildet nach wie vor die Grundlage von 81,68 % der weltweiten FMES-Produktion, dank robuster Plantagen, zuverlässiger Fettsäureprofile und integrierter oleochemischer Zentren in Malaysia und Indonesien. Mühlen-Upgrades im Rahmen des malaysischen Standards für nachhaltiges Palmöl 2.0 fördern Rückverfolgbarkeit und Treibhausgasaudits, was zertifizierten Lieferanten ermöglicht, höhere Margen zu erzielen. Allerdings wächst das Kokosnussölangebot, das auf den Philippinen und in Indonesien konzentriert ist, jährlich um 11,31 %, da Marken sein entwaldungsfreies Image und seinen angenehmen Geruch in Abspülprodukten schätzen. Zertifizierungsprogramme wie Rainforest Alliance beschleunigen diesen Wandel, indem sie transparente Landwirtschaftspraktiken honorieren.
Produzenten erproben auch Soja- und Talgmethylester in regionalen Mischungen, um Kostenrisiken abzusichern und die lokale Landwirtschaft zu unterstützen. Unilevers Partnerschaft mit Genomatica im Wert von 120 Millionen USD zur Entwicklung palmfreier Tensid-Rohstoffe veranschaulicht den strategischen Druck zur Diversifizierung. In diesem sich wandelnden Kontext bestimmen Lieferketten-Resilienz und glaubwürdige Zertifizierung zunehmend den Wettbewerbsvorteil und verankern Rohstoff-Policy-Debatten in Vorstandsetagen, die mit dem Fettsäuremethylester-Sulfonat-Markt verbunden sind.
Nach Endverbraucherbranche:
Mengenstabilität und Margen-AufwärtspotenzialWaschmittel erzeugen weiterhin den größten Umsatzblock und hielten im Jahr 2025 70,29 % der Gesamtnachfrage. Kompakte Pulverwaschmittel bleiben in diesem Ankersegment zentral, da FMES auch in Niedrigdosierungsformaten hohen Schaum und leichtes Spülen bietet. Enzymatische Verstärker führender Marken verbessern die Waschleistung weiter und stärken die Position des Fettsäuremethylester-Sulfonat-Marktes bei Massenmarkt-Wäscheprodukten. Die institutionelle Reinigung, die Gastronomie- und Gesundheitseinrichtungen abdeckt, schätzt FMES für seinen schnellen biologischen Abbau und seine sicherheitstechnischen Eigenschaften, die Betreibern helfen, Hygienvorschriften einzuhalten. Im Gegensatz dazu verzeichnet die Körperpflege-Nachfrage – obwohl volumenmäßig kleiner – die schnellste CAGR von 11,02 %, da Verbraucher zu sulfatfreien Shampoos und milden Reinigungsmitteln tendieren, die zweistellige Preisaufschläge gegenüber herkömmlichen Tensiden erzielen.
Körperpflege-Formulierer nutzen das ausgewogene hydrophil-lipophile Profil von FMES, um klare Shampoos und cremige Gesichtsreiniger mit minimaler Reizwirkung zu gestalten. Premium-Marken heben kokosnussölbasierte Rohstoffe auf der Vorderseite der Verpackung hervor und fügen einen Storytelling-Mehrwert hinzu, der bei umweltbewussten Käufern Anklang findet. Der Industrie- und Institutionsreinigungssektor nutzt FMES in konzentrierten Desinfektionsmitteln und profitiert dabei von seiner Kompatibilität mit chlorbasierten Wirkstoffen. Insgesamt diversifizieren diese Wachstumsnischen die Umsatzströme und helfen, zyklische Schwankungen bei Waschmittelmengen abzumildern, was die Widerstandsfähigkeit des Fettsäuremethylester-Sulfonat-Marktes unterstreicht.
Geografische Analyse
APAC-Markt für Fettsäuremethylester-Sulfonat
Asien-Pazifik hielt 2025 einen Anteil von 57,26 % an den weltweiten Umsätzen und entwickelt sich bis 2031 mit einer CAGR von 10,82 % weiter. Reichliche Palmkernvorräte, eine installierte Basis an Sulfonierungstürmen und die lokale Nachfrage der chinesischen Waschmittelkonzerne halten die Auslastungsraten hoch. Malaysia und Indonesien verfeinern weiterhin oleochemische Cluster, die Vorteile bei Rohstoffen, Energie und Logistik bündeln. KLK's Entscheidung, die Verarbeitungskapazität in China auszubauen, unterstreicht die doppelte Rolle der Region als Produzent und Verbraucher. Diese räumliche Nähe senkt die Frachtkosten und verkürzt die Auftrags- und Lieferzyklen, was den Wettbewerbsvorteil Asiens im Markt für Fettsäuremethylester-Sulfonat weiter vertieft.
Nordamerika-Markt für Fettsäuremethylester-Sulfonat
Nordamerika verzeichnet ein langsameres Gesamtwachstum, profitiert jedoch von regulatorischen Rahmenbedingungen wie dem EPA Safer Choice Program, das Einkäufe auf erneuerbare, schadstoffarme Einsatzstoffe lenkt. Stepan's neue Alkoxylierungsanlage in Pasadena, Texas, demonstriert das Engagement für lokale Kapazitäten, da Marken eine sichere inländische Versorgung anstreben. Die hohe Zahlungsbereitschaft der Verbraucher für Clean-Label-Körperpflegeprodukte stützt zusätzliche FMES-Mengen trotz vergleichsweise höherer Rohstoffkosten gegenüber Asien.
Europa-Markt für Fettsäuremethylester-Sulfonat
Europas Entwicklung wird durch strenge chemikalienpolitische Reformen geprägt, darunter aktualisierte REACH-Dossiers und die Überarbeitung der Detergenzienverordnung, die die Anforderungen an Biologisch abbaubarkeit und Kennzeichnung verschärfen. Regierungen investieren in Kreislauf-Biowirtschaftsinitiativen wie SurfToGreen, um Tenside aus landwirtschaftlichen Nebenströmen zu beziehen, und verankern FMES damit weiter in regionalen Lieferketten. Osteuropa bietet aufstrebende Produktionsstandorte für den Export in den Binnenmarkt und gleicht damit die höheren Arbeits- und Energiekosten Westeuropas aus. Zusammen verleihen diese Muster dem Markt für Fettsäuremethylester-Sulfonat mehr Tiefe und stärken gleichzeitig den Preisaufschlag für zertifizierte, rückverfolgbare Produkte.

Wertschöpfungskettenanalyse
Die Wertschöpfungskette von Fettsäuremethylestersulfonat (FMES) beginnt mit vorgelagerten Ölsaaten- und Plantagenökonomien, die stark auf der Beschaffung von Palmkernöl und Kokosöl basieren, die überwiegend in Südostasien konzentriert ist. Diese Rohstoffe durchlaufen Pressung und Raffination zu Laurinölen und werden anschließend durch Umesterung in Fettsäuremethylester (FAME) umgewandelt. Der Prozess wird mit Sulfonierung, Neutralisation und Ausformulierung zu Pulver-, Flocken-/Granulat- oder Pastenqualitäten fortgesetzt, die an Formulierer von Waschmitteln, Körperpflegeprodukten und industriellen/institutionellen (I&I) Anwendungen verkauft werden. Vertikal integrierte Oleochemie-Konzerne können Anlagen von Plantagen über Oleochemikalien bis hin zu nachgelagerten Tensiden abdecken, während nicht integrierte FMES-Hersteller in der Regel auf Laurinöle oder Methylester von Drittanbietern angewiesen sind und stärker Schwankungen bei Rohstoffen und Logistik ausgesetzt bleiben.
Die nachgelagerte Verarbeitung ist kapital- und know-how-intensiv, wobei Sulfonierungsreaktoren, korrosionsbeständige Materialien, Versorgungseinrichtungen und Abwasserbehandlung die Kostenstruktur prägen und als praktische Eintrittsbarrieren wirken. Die deutlichsten Engpässe sind (i) der Zugang zu konstanter, rückverfolgbarer Palmkern- und Kokosversorgung und (ii) die betriebliche Effizienz bei kontinuierlichen Verarbeitungsschritten, bei denen Energie- und Versorgungskosten die Stückwirtschaft beeinflussen. Der nachgelagerte Vertrieb teilt sich üblicherweise zwischen Massenlieferungen an Waschmittelhersteller und Spezialverpackungen für Vertriebskanäle von Körperpflegeinhaltsstoffen. In diesen anspruchsvolleren Anwendungen verschärfen Anforderungen an Farbe, Geruch und Milde die Qualitätskontrolle und können ohne strenge Prozessdisziplin das Ablehnungsrisiko erhöhen.
Wettbewerbslandschaft
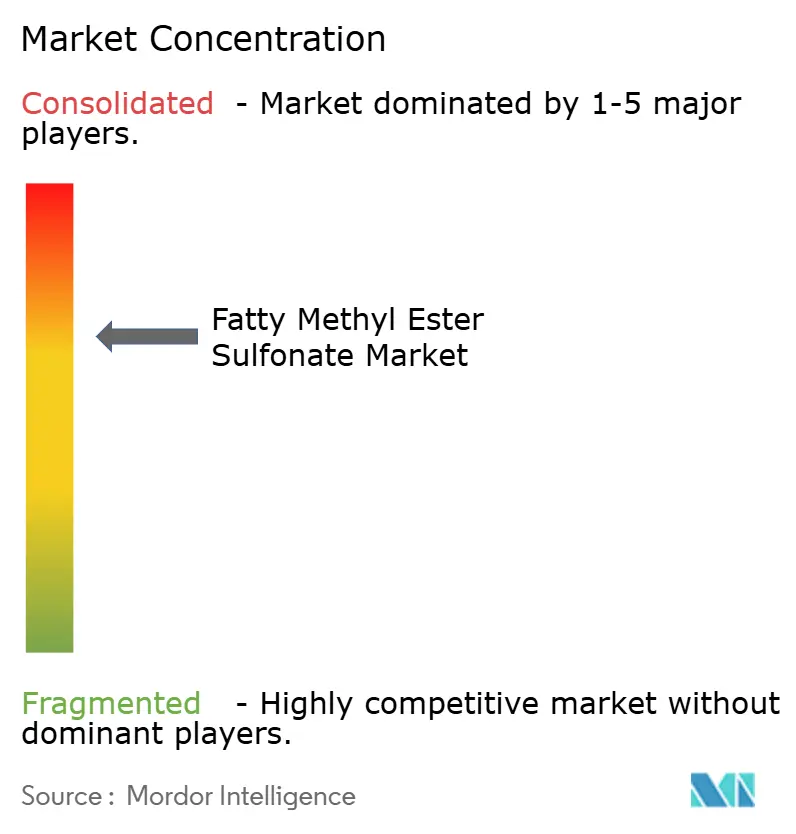
Der Fettsäuremethylester-Sulfonat-Markt ist mäßig konzentriert. BASF, Stepan Company, KLK Oleo, Wilmar International und Lion Corporation halten zusammen einen bedeutenden Marktanteil, indem sie integrierte Rohstoffressourcen mit proprietärem Sulfonierungswissen kombinieren. Strategisch setzen führende Unternehmen verstärkt auf Nachhaltigkeitszertifizierung, Treibhausgasbilanzierung und rückverfolgbare Beschaffung, um Preisaufschläge zu verteidigen. Die digitale Überwachung der Chargenqualität und die vorausschauende Instandhaltung von Sulfonierungslinien reduzieren Ausfallzeiten und gewährleisten konsistente Farbe und Wirkstoffgehalt – Schlüsselspezifikationen bei Premium-Körperpflegequalitäten. Forschungs- und Entwicklungsrennen konzentrieren sich auf umweltfreundlichere Sulfonierungschemie, verbesserte Katalysatorrückgewinnung und vollständig palmfreie Rohstoffe, was auf fortlaufende Innovationszyklen im Fettsäuremethylester-Sulfonat-Markt hinweist.
Branchenführer im Bereich Fettsäuremethylester-Sulfonat
Emery Oleochemicals
KLK Oleo
Lion Corporation
Stepan Company
Wilmar International Ltd
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Markt für Fettsäuremethylester-Sulfonat
- BASF
- Chemithon Corporation
- Emery Oleochemicals
- FENCHEM
- KLK Oleo
- KPL International Ltd
- Lion Corporation
- PT Ecogreen Oleochemicals
- Sinopec Jinling Petrochemical
- Stepan Company
- Surface Chemical Industry Co Ltd
- Wilmar International Ltd
Lesen Sie die Analyse der Fettsäuremethylester-Sulfonat-Unternehmen

Marktchancen und Zukunftsaussichten
FMES-Anbieter haben eine Chance dort, wo rückverfolgbare erneuerbare Rohstoffe auf Premiumformulierungen treffen, insbesondere bei Kompaktpulvern und sulfatfreien Körperpflegeprodukten, die sowohl Nachhaltigkeitsaussagen als auch Leistung erfordern. Da Palmkernöl 81,68 % der FMES-Produktion 2025 ausmacht, können Angebote, die auf zertifizierten oder alternativen Laurinquellen basieren (einschließlich kokosbezogener Zertifizierungsprogramme führender Anbieter), die Portfoliosegmentierung nach Qualität, Dokumentationspaket und Anforderungen an die Rückverfolgbarkeit unterstützen. Parallel dazu verstärken Beschaffungskriterien in Nordamerika über das EPA Safer Choice Program und europäische Initiativen zur Förderung von Tensiden mit hohem Biogehalt, wie das EU-finanzierte SurfToGreen-Programm, den kommerziellen Wert von Dokumentationen zu biologischer Abbaubarkeit und erneuerbarem Gehalt.
Fertigungschancen konzentrieren sich auf Engpassbeseitigung und Zuverlässigkeitsverbesserungen, die Umwandlungskosten bei Sulfonierung und Ausformulierung senken, da hohe Produktionskosten und Rohstoffvolatilität weiterhin wesentliche Einschränkungen darstellen. Gleichzeitig skalieren substituierende biobasierte Tenside in Wasch- und Reinigungsmitteln sowie Körperpflege, wobei Evonik im Mai 2024 eine Anlage für Rhamnolipid-Biotenside in der Slowakei eingeweiht hat. Dies erhöht die Erwartungen an FMES-Anbieter hinsichtlich Milde, Anwendungsleistung und Nachhaltigkeitsnarrativen und steigert den Wert von Anwendungsentwicklungen wie Mischungen, Kaltwaschkompatibilität und Rheologiekontrolle für flüssige Pastenqualitäten, um Formulierungsanteile zu schützen. Es gibt auch Freiraum bei Strategien der Doppelbeschaffung und Regionalisierung, da globale Formulierer die Abhängigkeit von Laurin-Lieferketten mit einem einzigen Ursprungsort verringern möchten. Dies unterstützt die Nachfrage nach Mehrstandort-Produktion, flexiblen Rohstoffrezepturen, soweit machbar (einschließlich anderer Pflanzenöle), und technischem Service, der Reformulierungszyklen verkürzen kann.
Recent Industry Developments in Markt für Fettsäuremethylester-Sulfonat
- Juni 2026: Stepan Company hob in seinen Unternehmensmitteilungen den anhaltenden Investitionsfokus auf Spezialtenside und Prozessfähigkeiten hervor und stärkte damit seine Positionierung in höherwertigen, leistungsorientierten Formulierungen. Dies unterstützt nachgelagerte Kunden, die konstante Qualität und Dokumentation für erneuerbare und milde Tensidsysteme in Wasch- und Körperpflegeprodukten benötigen.
- Juni 2025: Wilmar International Limited schritt zum Erwerb der verbleibenden 50%-Beteiligung an seinem nigerianischen Gemeinschaftsunternehmen PZ Wilmar von PZ Cussons plc und übernahm damit die vollständige Kontrolle über das Geschäft. Eine stärkere Integration rund um palmölbasierte Aktivitäten stärkt den Zugang zu Rohstoffen, die für Oleochemie-Ketten relevant sind, die biobasierte Tensidzwischenprodukte liefern.
- Februar 2025: KLK Oleo expandierte nach Indien mit einem neuen Vertretungsbüro in Mumbai, KLK Oleo India (KLKOI), um die lokale Präsenz für sein Oleochemie-Portfolio zu stärken. Der Schritt verbessert den Kundenzugang und die technisch-kommerzielle Abdeckung in einer wachsenden Fertigungsbasis für Wasch- und Körperpflegeprodukte, die biobasierte Tenside und deren Zwischenprodukte verbraucht.


Markt für Fettsäuremethylester-Sulfonat Berichtsumfang und Forschungsmethodik
Marktdefinition und Abdeckung
Dieser Markt umfasst Fettsäuremethylestersulfonat (FMES), das als anionisches Tensid für reinigungsbezogene Anwendungen verkauft wird, gemessen als Umsatz auf Herstellerebene aus allen wichtigen Produktionsregionen und gehandelten Volumina, die Endverbraucher erreichen.
Ausschlüsse aus dem Geltungsbereich: Erdölbasierte Alkylbenzolsulfonate und nicht sulfonierte Fettsäuremethylester sind ausgeschlossen, auch wenn sie in ähnlichen Waschmittelformulierungen verwendet werden.
Übersicht der Segmentierung
- Nach Form
- Pulver
- Granulat / Flocken
- Flüssige Paste
- Nach Rohstoffquelle
- Palmkernöl
- Kokosnussöl
- Sonstige pflanzliche Öle (z. B. Talg, Soja)
- Nach Endverbraucherbranche
- Waschmittel
- Körperpflege
- Sonstige Endverbraucherbranchen (Industrie- und Institutionsreiniger usw.)
- Nach Geographie
- Asien-Pazifik
- China
- Indien
- Japan
- Südkorea
- Übriges Asien-Pazifik
- Nordamerika
- Vereinigte Staaten
- Kanada
- Mexiko
- Europa
- Deutschland
- Vereinigtes Königreich
- Italien
- Frankreich
- Übriges Europa
- Südamerika
- Brasilien
- Argentinien
- Übriges Südamerika
- Naher Osten und Afrika
- Saudi-Arabien
- Südafrika
- Übriger Naher Osten und Afrika
- Asien-Pazifik
Datenquellen, Marktdimensionierung und Validierung
Schreibtischrecherche
Für die Ausgangsstruktur haben wir öffentliche Datensätze geprüft, die erklären, wie sich Tenside durch die Wertschöpfungskette von Chemikalien und Reinigungsmitteln bewegen. Nützliche Anhaltspunkte lieferten Quellen wie die Handelsstatistiken von UN Comtrade, die Datentools der US International Trade Commission, die Chemie- und Fertigungsstatistiken von Eurostat sowie FAOSTAT-Indikatoren, die helfen, die Verfügbarkeit von Laurinöl zu kontextualisieren.
Um das Modell realistisch zu halten, wurden zusätzliche Schreibtischeingaben aus Geschäftsberichten und Investorenpräsentationen von Unternehmen, in seriöser Presse zitierten Zoll- und Hafenmeldungen sowie technischen Fachartikeln in peer-reviewten Fachzeitschriften entnommen, die Sulfonierungsausbeuten und typische Formfaktoren (Pulver, Flocken, Paste) beschreiben. Wo nötig, wurden kostenpflichtige Abonnements für Unternehmensfinanzdaten, Patente und Import-Export-Prüfungen auf Sendungsebene genutzt, damit Kapazitäten und kommerzielle Zeitpläne kreuzvalidiert werden konnten. Die hier aufgeführten Schreibtischquellen sind beispielhaft, und viele weitere öffentliche Materialien wurden ebenfalls für Erfassung, Validierung und Klärung verwendet.
Primärinterviews und Umfragen
Primärarbeit wurde genutzt, um zu prüfen, was wir in öffentlichen Daten gesehen haben, und anschließend Lücken zu schließen, die typischerweise bei Preisgestaltung, Qualitätsmix und regionaler Akzeptanz bestehen. Wir sprachen mit Herstellern, Vertriebshändlern, Waschmittelformulierern sowie Beschaffungs- und Technikverantwortlichen in APAC, EMEA und Amerika, damit Annahmen zu Nachfragetreibern und Angebotsbeschränkungen klar überprüft werden konnten.
Verteilung der Befragten der Primärforschung im Feld
| Unternehmenstyp | Position der Befragten | Region |
|---|---|---|
| Top-Ebene: 32 % | CXOs: 12 % | APAC: 44 % |
| Mittlere Ebene: 52 % | Funktions-/Bereichsleiter: 29 % | EMEA: 32 % |
| Kleinere Akteure: 16 % | Manager: 59 % | Amerika: 24 % |
Marktdimensionierung & Prognose
Das Kernmodell beginnt mit einem Top-down-Ansatz, der den FMES-Nachfragepool aus Produktionsindikatoren für Wasch- und Reinigungsmittel, Handelsströmen relevanter Chemikalienkategorien und der beobachteten Durchdringung biobasierter anionischer Tenside in wichtigen Formulierungen rekonstruiert. Diese Gesamtwerte werden dann durch selektive Bottom-up-Prüfungen bestätigt, wie beispielsweise stichprobenbasierte Diskussionen zu Produzentenkapazität und -auslastung, Kanalprüfungen der durchschnittlichen Verkaufspreise und einen Plausibilitätstest anhand regionaler Volumenbedarfe multipliziert mit realistischen Preisbändern.
Zu den als wichtige Stellgrößen behandelten Inputs zählen die Verfügbarkeit von Laurinöl-Rohstoffen (Palmkern und Kokos), Kapazitätserweiterungen und -stilllegungen bei der Sulfonierung, Verschiebungen im Formmix zwischen Pulver, Flocken und Paste, Trends bei Waschmittelformulierungen im Zusammenhang mit phosphatfreien Produkten sowie regionale Preisspannen, die sich mit Frachtkosten und Wechselkurszeitpunkten verändern. Wenn kleine Produzenten oder informelle Lieferungen schwer zu quantifizieren sind, wird dies durch konservative Lückenfaktoren gehandhabt, die durch Vertriebshändlerinterviews und Import-Export-Signale validiert werden.
Für die Prognose wurde eine Szenarioanalyse bevorzugt, da Rohstoffschwankungen und Kapazitätsprojekte den Markt schneller verändern können als eine glatte Trendlinie. Die Vorwärtsbetrachtung wird durch Aktualisierung jedes Treibers erstellt und anschließend gegen Expertenerwartungen zu Akzeptanz und Preisgestaltung geprüft, damit die endgültige Kurve Jahr für Jahr plausibel bleibt.
Datenvalidierung & Aktualisierungszyklus
Jeder Modelllauf wird gegen unabhängige Signale geprüft, einschließlich Handelsrichtung, angekündigter Kapazitätsänderungen und ob die implizierten Preise innerhalb der von Marktteilnehmern gehörten Bandbreite liegen. Ausreißer werden in einem zweiten Durchgang überprüft, und wenn eine Abweichung nicht durch ein bekanntes Ereignis erklärt werden kann, werden die relevanten Annahmen überarbeitet und die richtigen Befragten erneut kontaktiert.
Vor der endgültigen Freigabe wird die Arbeit in Schritten überprüft, damit Berechnungslogik, Einheiten und Währungsbehandlung über alle Regionen hinweg konsistent sind. Berichte werden jährlich aktualisiert, und Zwischenaktualisierungen erfolgen bei wesentlichen Ereignissen, wie großen Kapazitätserweiterungen, Rohstoffstörungen oder politischen Änderungen, die die Waschmittelnachfrage verändern. Kurz vor der Lieferung wird ein abschließender Durchgang durchgeführt, damit Kunden die aktuellste Sicht erhalten.
Vergleich der Marktgröße für Fettsäuremethylestersulfonat von Mordor Intelligence mit anderen veröffentlichten Schätzungen
Es ist üblich, unterschiedliche Marktwerte für FMES zu sehen, da Publizisten nicht immer denselben Produktumfang zählen, unterschiedliche Basisjahre verwenden können und häufig unterschiedliche Preislogiken bei der Umrechnung von Volumina in USD anwenden. Wir sehen auch Lücken, wenn eine Schätzung sich stark auf eine einzelne Wachstumsrate stützt, ohne diese gegen Angebotsbeschränkungen zu stresstesten.
Erdölbasierte Alkylbenzolsulfonate bleiben außerhalb des Geltungsbereichs von Mordor Intelligence, und dieser einzelne Ausschluss kann Gesamtwerte stark erhöhen oder senken, wenn ein Publizist breitere anionische Tenside in eine einzige Zahl mischt. Weitere Unterschiede ergeben sich in der Regel daraus, ob Flocken- und Pastenformen vollständig gezählt werden, wie schnell angenommen wird, dass sich durchschnittliche Verkaufspreise mit den Laurinölkosten ändern, und ob Wechselkurse aus dem Basisjahr entnommen oder über das Jahr gemittelt werden.
Benchmark-Vergleich
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 0,89 Mrd. USD (2026) | |
| Branchenbeobachtungsstelle A | 1,03 Mrd. USD (2024) | Verwendet ein früheres Basisjahr und scheint FMES mit angrenzenden Umsätzen aus biobasierten Tensiden zu vermischen, was Gesamtwerte aufblähen kann, wenn eine schnellere Waschmittelreformulierung angenommen wird als tatsächlich beobachtet. |
| Globale Unternehmensberatung B | 1,49 Mrd. USD (2024) | Verwendet eine breitere Definition, die wahrscheinlich mehrere Methylestersulfonat-Derivate einschließt, und nutzt eine aggressive Preisentwicklung mit begrenzt sichtbaren Prüfungen gegen Rohstoff- und Sulfonierungskapazitätsbeschränkungen. |
Insgesamt lässt sich die Spanne hauptsächlich dadurch erklären, was mit FMES eingeschlossen wird und wie Preisgestaltung und Wechselkurszeitpunkt behandelt werden. Durch die Rückbindung der Gesamtsumme an Waschmittelnachfragesignale, Kapazitätsrealitäten und interviewvalidierte Preisbänder bleibt die Schätzung nachvollziehbar für Variablen, die überprüft und bei sich ändernden Bedingungen aktualisiert werden können.


Im Bericht beantwortete Schlüsselfragen
Was ist die aktuelle Marktgröße für Fettsäuremethylester-Sulfonat?
Der Fettsäuremethylester-Sulfonat-Markt steht im Jahr 2026 bei 0,89 Milliarden USD und wird voraussichtlich bis 2031 einen Wert von 1,43 Milliarden USD erreichen.
Welches Segment erzeugt die größte Nachfrage nach Fettsäuremethylester-Sulfonaten?
Waschmittel dominieren und machen im Jahr 2025 70,29 % des Umsatzes aus, bedingt durch die Kompatibilität von FMES mit Kompaktpulver-Formulierungen.
Welche Region führt das Wachstum im Fettsäuremethylester-Sulfonat-Markt an?
Asien-Pazifik hält 57,26 % des globalen Umsatzes und expandiert bis 2031 mit einer CAGR von 10,82 % auf Basis der Rohstoffverfügbarkeit und des boomenden Waschmittelmarktes.
Was sind die wichtigsten Hemmnisse für das Wachstum des FMES-Marktes?
Rohstoffpreisschwankungen und hohe Kapitalkosten für spezialisierte Sulfonierungsanlagen belasten die Margen und begrenzen eine rasche Kapazitätserweiterung.
Seite zuletzt aktualisiert am:



