
Servo-Pressen-Marktgröße und Marktanteil
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
| Marktgröße (2026) | 3.80 Milliarden US-Dollar |
| Marktgröße (2031) | 5.40 Milliarden US-Dollar |
| Wachstumsrate (2026 - 2031) | 7.28 % |
| Schnellstwachsender Markt | Naher Osten und Afrika |
| Größter Markt | Asien-Pazifik |
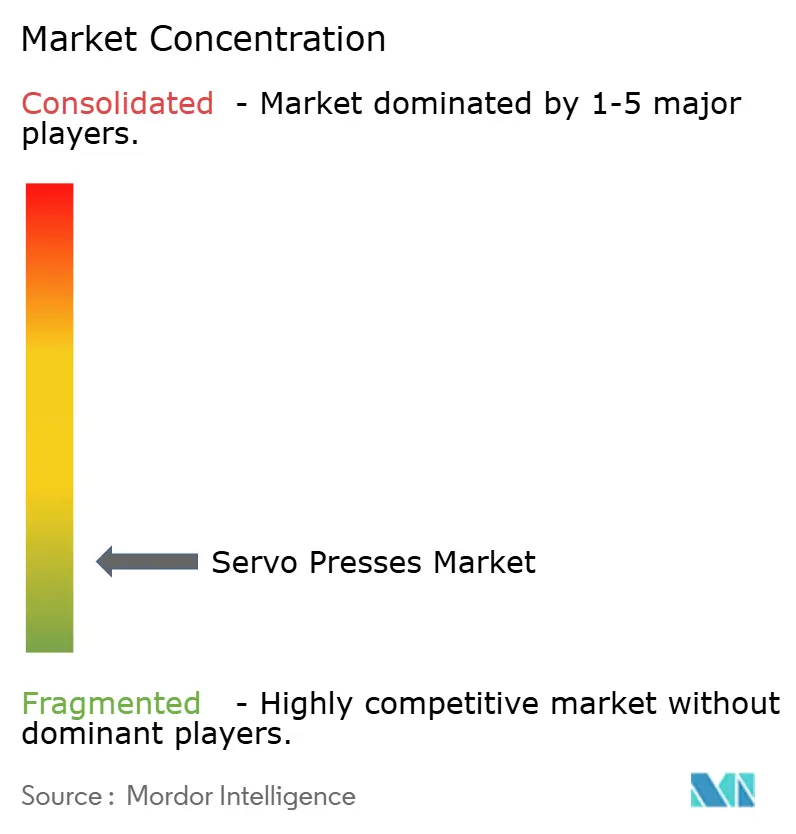
| Marktkonzentration | Niedrig |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Servo-Pressen-Marktanalyse von Mordor Intelligence
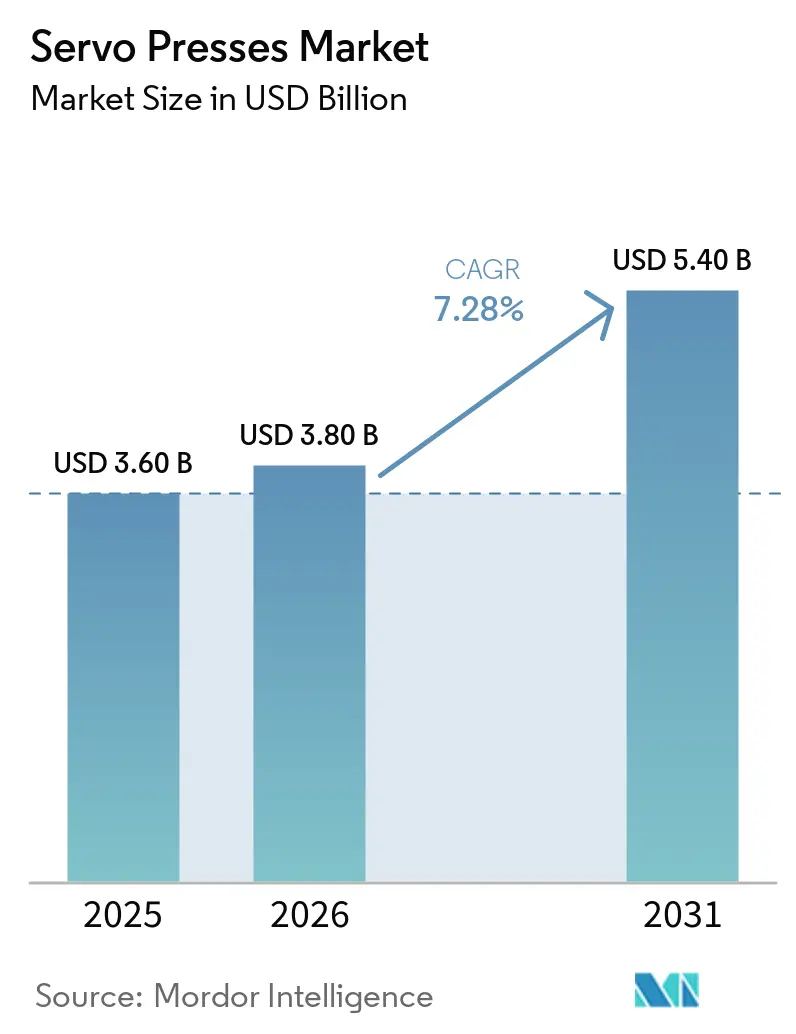
Die Servo-Pressen-Marktgröße wurde im Jahr 2025 auf 3,60 Milliarden USD geschätzt und wird voraussichtlich von 3,80 Milliarden USD im Jahr 2026 auf 5,40 Milliarden USD bis 2031 wachsen, mit einem CAGR von 7,28 % während des Prognosezeitraums (2026–2031).
Die Nachfrage nach Servo-Pressen steigt, da Hersteller eine größere Kontrolle über Stößelbewegung, Umformgeschwindigkeit, Kraft und Verweilzeit bei der Verarbeitung hochfester Stähle, Aluminium und anderer schwer umformbarer Materialien anstreben. Programmierbare Umformprofile ermöglichen die Herstellung komplexer Geometrien, verbessern die Maßhaltigkeit und reduzieren Material- und Werkzeugverluste. Steigende Stromkosten stärken das Wertversprechen servo-gesteuerter Systeme, die den Leerlaufenergieverbrauch reduzieren, indem sie Energie entsprechend dem Umformzyklus bereitstellen, anstatt kontinuierlich ein Schwungrad zu betreiben. Die Ausweitung der Elektrofahrzeugproduktion schafft zusätzliche Anwendungen für Servo-Pressen bei Batteriegehäusen, Anschlüssen, Motorkomponenten und leichten Strukturteilen, bei denen Präzision und Wiederholgenauigkeit unerlässlich sind. Darüber hinaus unterstützen vernetzte Steuerungen, automatisierter Werkzeugwechsel, Zustandsüberwachung und Produktionsdatenerfassung die Integration von Servo-Pressen in automatisierte Fertigungszellen. Hohe Anschaffungskosten, der Bedarf an spezialisierten Programmier- und Wartungskapazitäten sowie lange Pressenersatzzyklen schränken die Akzeptanz jedoch weiterhin ein, insbesondere bei kleinen und mittelständischen Herstellern.
Wichtigste Erkenntnisse des Berichts
- Nach Rahmen-/Strukturkonfiguration hielten Ständerrahmen- oder H-Rahmen-Servo-Pressen im Jahr 2025 einen Marktanteil von 45 % am Servo-Pressen-Markt und werden bis 2031 voraussichtlich auch mit einem CAGR von 8,50 % wachsen.
- Nach Servo-Pressen-Technologie/Systemtyp hielten servo-mechanische Metallumformpressen im Jahr 2025 einen Marktanteil von 48 % am Servo-Pressen-Markt, während elektromechanische/elektrische Servo-Montagepressen bis 2031 voraussichtlich mit einem CAGR von 11,6 % wachsen werden.
- Nach Presskraft/Kapazität hielt das Segment über 100–500 Tonnen im Jahr 2025 einen Marktanteil von 32 % am Servo-Pressen-Markt, während das Segment über 1.000 Tonnen bis 2031 voraussichtlich mit einem CAGR von 10,7 % wachsen wird.
- Nach Anwendung hielten Stanzen, Ausschneiden und Lochen im Jahr 2025 einen Marktanteil von 34 % am Servo-Pressen-Markt, während andere Präzisions- und Spezialpressen-Anwendungen bis 2031 voraussichtlich mit einem CAGR von 11,4 % wachsen werden.
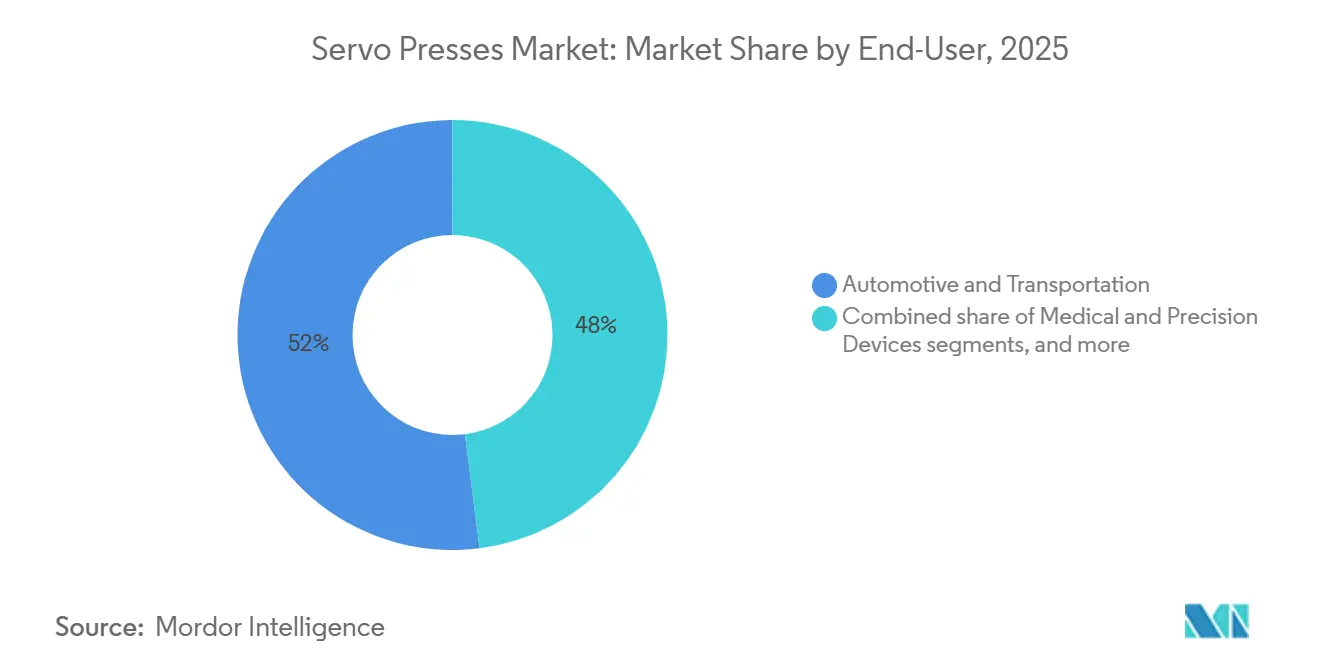
- Nach Endverbraucher hielten Automobil und Transport im Jahr 2025 einen Marktanteil von 52 % am Servo-Pressen-Markt, während Medizin- und Präzisionsgeräte bis 2031 voraussichtlich mit einem CAGR von 14,8 % wachsen werden.
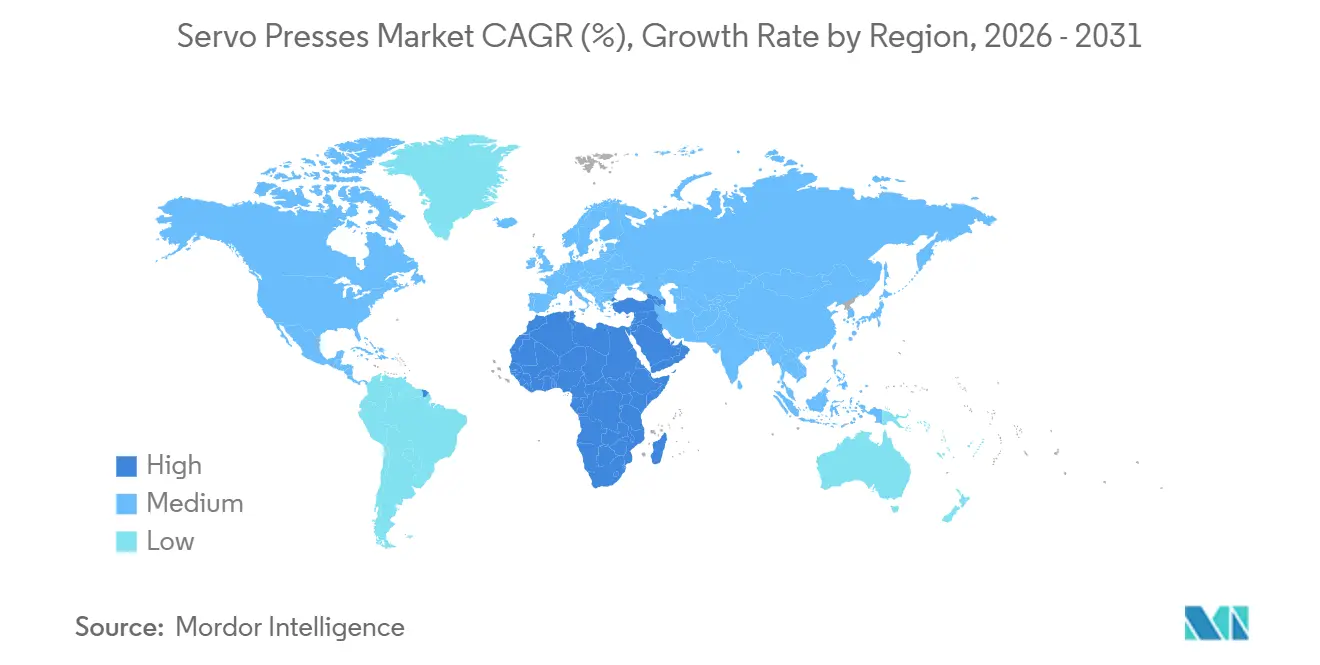
- Nach Geografie hielt Asien-Pazifik im Jahr 2025 einen Marktanteil von 52,48 % am Servo-Pressen-Markt, während der Nahe Osten und Afrika bis 2031 voraussichtlich mit einem CAGR von 9 % wachsen werden.
Hinweis: Die Marktgröße und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzungsrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen vom Januar 2026 aktualisiert.
Globale Servo-Pressen-Markttrends und Erkenntnisse
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Auswirkungszeitraum |
|---|---|---|---|
| Energieeffizienz und niedrigere Gesamtbetriebskosten | +1.5% | Global, konzentriert in der EU, Japan und energieintensiven Fertigungszentren im Asien-Pazifik-Raum | Kurzfristig (≤ 2 Jahre) |
| Elektrifizierung des Automobils und Fertigung leichter Komponenten | +1.3% | Global, am stärksten in China, Deutschland und den nordamerikanischen EV-Produktionskorridoren | Mittelfristig (2–4 Jahre) |
| Steigende Nachfrage nach hochpräziser Metallumformung | +1.1% | Global, mit Asien-Pazifik und Nordamerika als führende Regionen in Elektronik- und Halbleiterlieferketten | Mittelfristig (2–4 Jahre) |
| Industrie 4.0-Integration und rückverfolgbare Qualitätskontrolle | +0.9% | Nordamerika und die EU sind primär, während die Akzeptanz im Asien-Pazifik-Raum zunimmt. | Mittelfristig (2–4 Jahre) |
| Wachstum in der Elektronik- und Präzisionskomponentenfertigung | +0.7% | Asien-Pazifik, insbesondere China, Südkorea und Taiwan, mit Expansion nach Südostasien | Langfristig (≥ 4 Jahre) |
| Ersatz und Modernisierung des konventionellen Pressen-Bestands | +0.5% | Global, mit Nordamerika und Europa als führende Regionen beim Alter des installierten Bestands | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Energieeffizienz und niedrigere Gesamtbetriebskosten
Energieeffizienz wurde 2025 zu einem stärkeren Kaufkriterium, da die industriellen Stromkosten und die Anforderungen an die CO₂-Berichterstattung stiegen. Servo-Systeme nutzen Energie während aktiver Umformzyklen und können die konstanten Pumpenverluste hydraulischer Anlagen vermeiden. Tolomatic berichtete, dass elektromechanische Aktuatoren in den von ihm bewerteten Anwendungen 4,4-mal weniger Energie benötigten als hydraulische Gegenstücke. Im Januar 2026 stellte ANDRITZ Schuler HFA plus+ Feinschneidanlagen mit servo-gesteuerten Hydraulikpumpenantrieben und zweistelligen Energieeffizienzverbesserungen vor. Diese Betriebseinsparungen können die Amortisationszeit für stark genutzte Linien verkürzen und eine breitere Akzeptanz des Servo-Pressen-Marktes unterstützen.[1]ANDRITZ, "Mehr Energieeffizienz und Leistung: ANDRITZ Schuler entwickelt HFA-Feinschneidpressen gemeinsam mit Feintool weiter," ANDRITZ Newsroom, andritz.com.
Elektrifizierung des Automobils und Fertigung leichter Komponenten
Die Elektrofahrzeugproduktion erfordert Teile, die sich von denen konventioneller Antriebsstränge unterscheiden. Batteriegehäuse, Aluminiumverkleidungen und ultrahochfeste Stahlstrukturen benötigen Bewegungsprofile, die Rückfederung und Umformbarkeit bewältigen können. Eine Studie über eine schwere Servo-Presse mit 25.000 kN ergab, dass der Drehmomentsvorhersagefehler nach der Kalibrierung bei der Produktion von Automobiltürpaneelen von 7,6 % auf 1,4 % sank. Servo-Pressenlinien reduzieren den Energieverbrauch im Vergleich zu konventionellem hydraulischem Stanzen auch um 30–45 %. AIDA Engineering installierte im Januar 2026 eine Direktantrieb-Servo-Presse mit 300 Tonnen im Werk von Wiegel in Silao, Mexiko, für EV-Sammelschienen, Anschlüsse, Leadframes und Verbinder. Diese Anforderungen erweitern den Servo-Pressen-Markt über den reinen Ersatzbedarf hinaus.
Steigende Nachfrage nach hochpräziser Metallumformung
Hersteller in der Medizintechnik, Luft- und Raumfahrt, Elektronik und Halbleiterindustrie benötigen eine engere Kontrolle der Teilegeometrie. Servo-Pressen verwenden geschlossene Kraft- und Positionsregelung, und die bereitgestellte Forschung identifiziert eine Hubgenauigkeit von ±0,01 mm für Mikrostanzarbeiten. Diese Fähigkeit unterstützt Komponenten wie SAW-Filter, MEMS-Aktuatorkappen und Kristallgerätedeckel, die in sehr hohen Stückzahlen produziert werden. Luft- und Raumfahrtlieferanten benötigen Produktionsnachweise auf Teileebene, um die AS9100-Rückverfolgbarkeitsanforderungen zu erfüllen. Der Servo-Pressen-Markt profitiert dort, wo konventionelle mechanische Pressen die erforderliche Genauigkeit und Dokumentation nicht konsistent liefern können.
Industrie 4.0-Integration und rückverfolgbare Qualitätskontrolle
Vernetzte Produktionszellen benötigen Pressen, die Daten von jedem Hub erfassen und teilen können. Diese Fähigkeit unterstützt die Qualitätsprüfung, Wartungsplanung und den Nachweis der Prozesskontrolle. Eine 2025 veröffentlichte IEEE-Studie ergab, dass ein IoT-fähiges digitales Zwillingsframework die Rückverfolgungszeit um 85,6 % und die inspektionsbedingten CO₂-Emissionen um 23,4 % reduzierte. Automobilzulieferer stehen unter ähnlichem Druck, da IATF 16949 der Prozessrückverfolgbarkeit große Bedeutung beimisst. Digitale Aufzeichnungen können auch die Wechselkosten erhöhen, sobald eine Presse in Qualitäts- und Produktionssysteme integriert ist.
Analyse der Hemmnisauswirkungen*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Auswirkungszeitraum |
|---|---|---|---|
| Höhere Anfangsinvestitionskosten | -0.9% | Global, am stärksten in KMU-geprägten Regionen Südostasiens, Südamerikas und Osteuropas | Kurzfristig (≤ 2 Jahre) |
| Programmier-, Inbetriebnahme- und Fachkräfteanforderungen | -0.7% | Global, mit besonderer Schwere in Nordamerika und Westeuropa | Mittelfristig (2–4 Jahre) |
| Lange Ersatzzyklen für bestehende mechanische und hydraulische Pressen | -0.5% | Nordamerika und die EU, wo mittelständische Anlagen oft mehr als 20 Jahre alt sind | Langfristig (≥ 4 Jahre) |
| Einschränkungen bei Ultrahochtonnen-Anwendungen | -0.3% | Schwerindustriesegmente weltweit, insbesondere Schmieden, Konstruktionsstahl und Tiefziehen mit schwerem Blech | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Höhere Anfangsinvestitionskosten
Servo-Pressen kosten mehr als vergleichbare konventionelle Systeme, da sie Präzisionsmotoren, Encoder, regenerative Antriebe und Mehrachsregler verwenden. Dieser Unterschied ist ein wesentliches Hindernis für kleine und mittelständische Hersteller mit begrenzten Kapitalbudgets. Sicherheitshardware, Zertifizierung und Integrationsarbeiten erhöhen die Anschaffungskosten bei einigen Installationen. ISO 16092-2:2025 legt Sicherheitsanforderungen für mechanische Pressen, einschließlich Servo-Antriebssysteme, fest. Der Servo-Pressen-Markt wird davon abhängen, dass Lieferanten nachweisen, dass niedrigere Lebenszyklusbetriebskosten die anfängliche Prämie rechtfertigen.
Programmier-, Inbetriebnahme- und Fachkräfteanforderungen
Servo-Anlagen erfordern Personal, das Bewegungsprofile programmieren und elektronische Steuerungssysteme warten kann. Diese Anforderungen sind komplexer als der routinemäßige Betrieb schwungradbasierter mechanischer Pressen. Das United States Bureau of Labor Statistics prognostizierte einen Rückgang der Beschäftigung von Metall- und Kunststoffmaschinenarbeitern um 7 % von 2024 bis 2034, trotz 87.900 jährlicher Stellenangebote, hauptsächlich aus Ersatzbedarf. Die Behörde verzeichnete 2025 56.060 Schneid-, Stanz- und Pressmaschinenführer in der Herstellung von Metallerzeugnissen. Schulungs- und Inbetriebnahmeunterstützung wird für das Tempo der Markteinführung von Servo-Pressen weiterhin wichtig sein.[2]"Metall- und Kunststoffmaschinenarbeiter," Occupational Outlook Handbook, bls.gov.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Rahmen-/Strukturkonfiguration: Ständerrahmen führen bei hochkräftiger Präzisionsarbeit
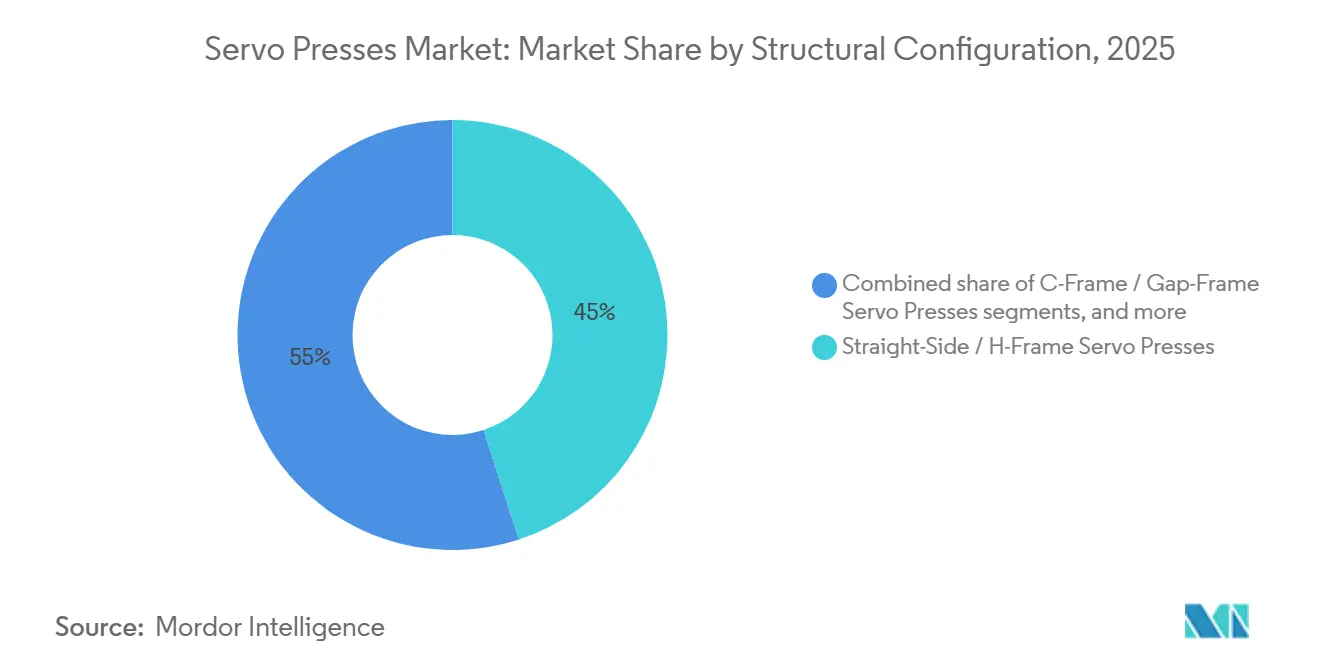
Ständerrahmen- oder H-Rahmen-Pressen hielten im Jahr 2025 einen Marktanteil von 45 % am Servo-Pressen-Markt und werden bis 2031 voraussichtlich auch mit einem CAGR von 8,50 % wachsen. Ihre starre Konstruktion begrenzt die Winkelauslenkung unter exzentrischer Belastung. Dies ist wichtig für Automobil-Karosserieteile und Stanzteile aus schwerem Blech, die mehrstufige Werkzeuge verwenden. Das Segment verzeichnete auch das höchste prognostizierte Wachstum unter den Rahmentypen bis 2031. Größere Tischflächen und synchronisierte Tandemlinien verstärken die Nachfrage nach dieser Konfiguration in der Fahrzeugproduktion.
C-Rahmen- oder Ausschnittrahmenpressen bedienen weiterhin die Elektronikmontage, Haushaltsgeräteumformung und mittlere Präzisionsarbeiten mit mittlerer Tonnage. Säulen- und Ständersysteme unterstützen engere Anwendungen in der Luft- und Raumfahrt, Pulververdichtung und im Maschinenbau. Kleinere Geräteanbieter können diese Nachfrage nutzen, um Medizin- und Elektronikkunden anzusprechen. Ständerrahmensysteme bleiben dennoch der Kern der Servo-Pressen-Marktgröße für hochkräftige, hochpräzise Anwendungen. Die Rahmenauswahl ist eng mit dem Belastungsmuster und dem auf einer Produktionslinie verwendeten Werkzeug verknüpft. Ständerrahmensysteme eignen sich für Arbeiten, bei denen ein langer Tisch, ein großes Werkzeug und eine stabile Führung erforderlich sind. Dies macht sie relevant für größere einteilige Automobil-Stanzteile und Tandemlinien-Upgrades. C-Rahmen-Anlagen bieten einfacheren Zugang für Bediener und Automatisierung bei kleineren Präzisionsanwendungen. Säulen- und Ständerdesigns bleiben geeignet, wo spezialisierte Umformbedingungen Vorrang vor breitem Produktionsvolumen haben.


Nach Servo-Pressen-Technologie / Systemtyp: Servo-mechanische Systeme führen, elektrische Montagesysteme expandieren am schnellsten
Servo-mechanische Metallumformpressen hielten im Jahr 2025 einen Marktanteil von 48 % am Servo-Pressen-Markt. Sie sind im Hochgeschwindigkeitsstanzen für Automobile und Haushaltsgeräte etabliert. Ihre installierte Position spiegelt den Bedarf an zuverlässiger Leistung in Hochvolumenoperationen wider. Servo-Hydraulikpressen bleiben für Tiefziehen und andere hochkräftige Arbeiten relevant. Die HFA plus+-Systeme von ANDRITZ Schuler zeigen, wie servo-gesteuerte Hydraulikpumpenantriebe die Effizienz in dieser Kategorie verbessern können. Hybrid-Servo-Pressen kombinieren einen Servo-Primärantrieb mit hydraulischen Werkzeugkissen für anspruchsvolle Automobilstahlsorten. Die Servo-Pressen-Marktbranche trennt sich in hochkräftige Produktionssysteme und Präzisionsmontagesysteme. Montageanlagen expandieren schneller, da Hersteller kontrollierte Füge- und rückverfolgbare Produktionsschritte hinzufügen.
Elektromechanische oder elektrische Servo-Montagepressen werden bis 2031 voraussichtlich mit einem CAGR von 11,6 % wachsen. Batteriemodulfügen, Leadframe-Umformung, Medizingerätemontage und Verbindersteckung unterstützen dieses schnellere Wachstum. Die Technologie spiegelt auch die Produktionsumgebung wider und nicht nur die Tonnage. Hochgeschwindigkeitsstanzlinien erfordern konsistente Zyklusleistung und Integration mit Folgeverbundwerkzeugen. Montagelinien benötigen präzise Kraftkontrolle, damit empfindliche Komponenten beim Fügen nicht beschädigt werden. Servo-Hydraulikanlagen bleiben wertvoll, wo Tiefziehen und anspruchsvolle Materialien hydraulische Krafteigenschaften erfordern. Hybridanlagen bieten Flexibilität, wo ein kontrollierter Primärhub und Werkzeugkissenunterstützung beide benötigt werden. Diese Auswahl ermöglicht es Lieferanten, sowohl etablierte Stanzwerke als auch neuere Präzisionsmontagelinien zu bedienen. Die Wahl ist besonders wichtig, wenn Kunden eine neue Presse mit vorhandener Materialhandhabung und Werkzeugausstattung kombinieren möchten.
Nach Presskraft / Kapazität: Der Bereich 100–500 Tonnen verankert die Nachfrage
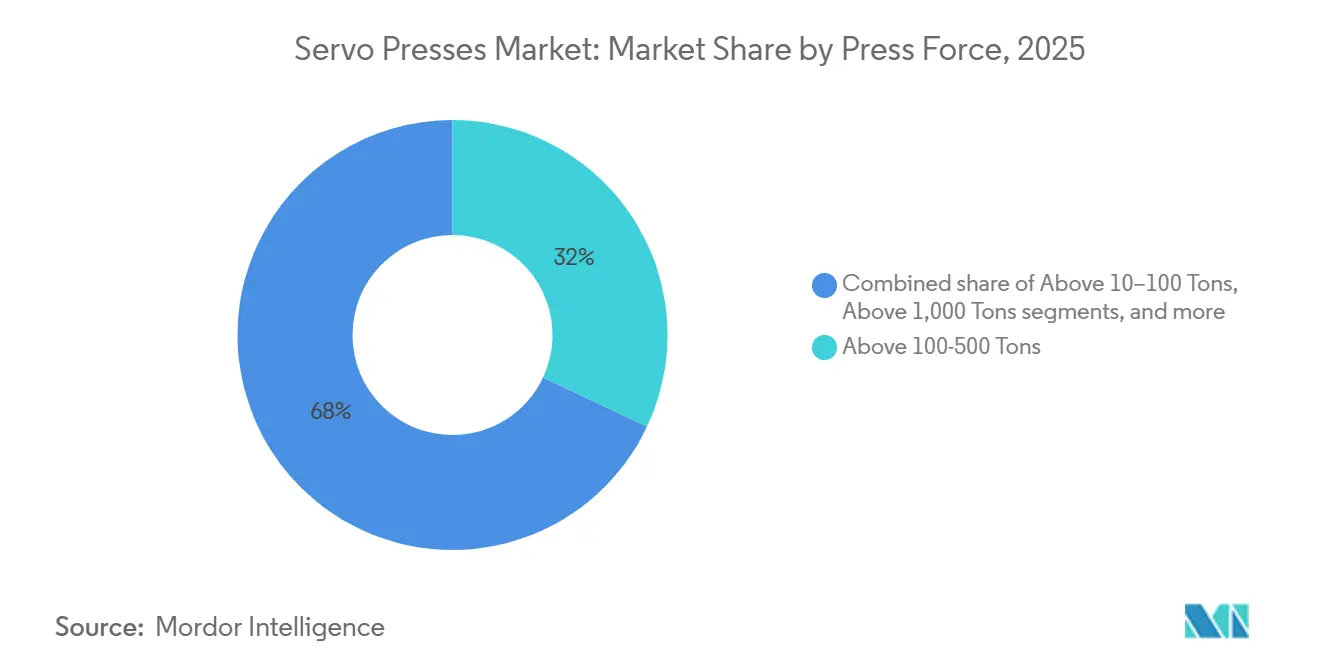
Das Segment über 100–500 Tonnen hielt im Jahr 2025 einen Marktanteil von 32 % am Servo-Pressen-Markt. Dieser Bereich wird häufig für das Stanzen von Automobil-Karosserieteilen verwendet. Er bietet ausreichend Kraft für Struktur- und Außenteile und unterstützt gleichzeitig Folgeverbundwerkzeuge, die von Tier-1-Lieferanten verwendet werden. Die Bereiche bis zu 10 Tonnen und über 10–100 Tonnen bedienen Elektronik-, Medizin- und Präzisionsmontagearbeiten. Ihr Umsatzbeitrag ist geringer, aber sie unterstützen Anwendungen mit strengen Kraft- und Positionierungsanforderungen. Der Bereich 100–500 Tonnen bleibt der praktische Schwerpunkt für Automobil-Stanzinvestitionen. Über 5.000 kN behalten konventionelle Hydraulikpressen eine Rolle beim Schwerschmieden und Tiefziehen. Diese Aufteilung hält die Kapazitätsauswahl eng an das Teil, das Material und den Produktionsprozess gebunden.
Über 1.000 Tonnen wird bis 2031 voraussichtlich mit einem CAGR von 10,7 % wachsen. EV-Strukturen, große Batteriegehäuse und Verteidigungskomponenten unterstützen den Anstieg. Kapazitätsentscheidungen spiegeln mehr als die Größe des fertigen Bauteils wider. Käufer berücksichtigen auch Materialdicke, Werkzeugdesign, die erforderliche Ziehtiefe und die Anzahl der pro Hub produzierten Teile. Automobilzulieferer verwenden den Bereich 100–500 Tonnen, da er eine breite Palette von Blech- und Strukturarbeiten abdeckt. Kleinere Kraftbereiche bleiben wichtig, wo kontrolliertes Fügen oder Mikroumformen Wert schafft. Die größten Systeme dienen spezialisierten Projekten, die hohe Kraft und stabile Bewegung über eine große Arbeitsfläche benötigen. Lieferanten müssen daher eine breite Kapazitätspalette anbieten und gleichzeitig die von Servo-Steuerungen erwartete Genauigkeit aufrechterhalten. Die Verwendung von Folgeverbundwerkzeugen macht wiederholbare Bewegung im Kern-Automobilbereich wichtig. Batteriegehäusearbeiten erfordern auch ausreichend Kraft bei gleichzeitiger Kontrolle über komplexe Formen.
Nach Anwendung: Stanzen führt beim Umsatz, spezialisiertes Pressen wächst am schnellsten
Stanzen, Ausschneiden und Lochen erfassten im Jahr 2025 einen Marktanteil von 34 % am Servo-Pressen-Markt. Automobil-, Haushaltsgeräte- und Elektronikhersteller sind auf diese Prozesse für Hochgeschwindigkeits-Blecharbeiten angewiesen. Tiefziehen und Blechumformung bleiben wichtig für Verkleidungen und EV-Batteriegehäuse. Montage, Einpressen und Fügen expandieren, da Hersteller Pressen mit Roboterzellen verbinden. Schmieden und Kaltumformen profitieren auch von servo-hydraulischen Hybridkonfigurationen für EV-Antriebsstrangteile nahe der Endform. Eine 2025 durchgeführte Studie zur Integration von Roboterpressen unterstützte den Wert der vernetzten Prozessrückverfolgbarkeit in Stanzlinien. Diese Anwendungen erweitern den Servo-Pressen-Markt über das konventionelle Blechstanzen hinaus.[3]Chien-Yi Yu et al., "Integration eines schnellen und zuverlässigen Roboter-Einhängesystems für verbesserte Stanzpressenprozesse in der intelligenten Fertigung," Automation, mdpi.com.
Andere Präzisions- und Spezialpressen-Anwendungen werden bis 2031 voraussichtlich mit einem CAGR von 11,4 % wachsen. Diese Kategorie umfasst mikrogeprägte Verbinder, Pulvermetallurgie-Verdichtung und Medizingeräteumformung. Rückverfolgbarkeitsanforderungen stärken den Einsatz programmierbarer Servo-Anlagen in diesen Anwendungen. Anwendungsanforderungen prägen den Wert, der der Servo-Fähigkeit beigemessen wird. Hochvolumenstanzen profitiert von programmierbarer Bewegung, die auf das Material und das Werkzeug abgestimmt werden kann. Präzisionsanwendungen profitieren von kontrollierter Kraft, wiederholbarer Positionierung und Produktionsaufzeichnungen. Roboterzellen können diese Aufzeichnungen nutzen, um eine stärker vernetzte Montagesequenz zu unterstützen. Tiefziehen und Schmieden erfordern Anlagen, die anspruchsvolles Materialverhalten bewältigen können, ohne die Prozesskontrolle zu verlieren. Die Bandbreite der Anwendungen gibt Pressenbauern mehrere Wege, mit Kunden zu wachsen. Ein Hersteller kann mit konventionellem Stanzen beginnen und später Füge- oder Präzisionsumformkapazität hinzufügen. Dies kann Nachfrage nach verschiedenen Pressentypen innerhalb desselben Werks erzeugen. Der Trend zu Roboterzellen macht auch die Steuerungssystemkompatibilität zu einem wichtigen Kaufkriterium. Anlagen, die Produktionsdaten auf Hubebene bereitstellen können, haben dort Wert, wo Qualitätsaufzeichnungen erforderlich sind. Lieferanten, die Umformkompetenz mit Automatisierungsunterstützung kombinieren, sind besser positioniert, um diese Anwendungsanforderungen zu erfüllen.
Nach Endverbraucher: Automobil führt, Medizin- und Präzisionsgeräte wachsen am schnellsten
Automobil und Transport hielten im Jahr 2025 einen Marktanteil von 52 % am Servo-Pressen-Markt. Fahrzeughersteller verwenden diese Pressen für konventionelle Antriebsstrangteile und EV-Strukturen. Das Segment profitiert von anhaltender Nachfrage nach Karosserieteilen, Batteriegehäusen, Sammelschienen und Strukturkomponenten. Die Nachfrage nach Elektrik und Elektronik wird durch 5G-Infrastruktur, KI-Rechenzentrumshardware und Verbrauchergeräte unterstützt. Luft- und Raumfahrt- sowie Verteidigungskunden benötigen rückverfolgbare Umformung für Befestigungselemente, Titanbügel und Strukturteile. Maschinenbau und allgemeine Fertigung bieten eine breitere Nachfragebasis über Kapitalzyklen hinweg. Haushaltsgeräte und Konsumgüter ersetzen ältere mechanische Linien, um Produktivität und Energieverbrauch zu verbessern. Die Servo-Pressen-Marktbranche wird daher weniger abhängig von der Automobilnachfrage allein.
Medizin- und Präzisionsgeräte werden bis 2031 voraussichtlich mit einem CAGR von 14,8 % wachsen. Miniaturisierung, Biokompatibilität und Prozesskontrollanforderungen unterstützen dieses Wachstum. Die Anforderungen der Endverbraucher unterscheiden sich hinsichtlich des Niveaus an Kraft, Geschwindigkeit, Rückverfolgbarkeit und Sauberkeit, das sie verlangen. Automobilwerke priorisieren Leistung, Werkzeugkompatibilität und zuverlässige Handhabung von Strukturmaterialien. Medizingerätehersteller legen größeren Wert auf wiederholbare Kraft und aufgezeichnete Prozessdaten. Elektronikhersteller benötigen Präzision bei kleinen Teilen, die in hohen Stückzahlen produziert werden können. Luft- und Raumfahrt- sowie Verteidigungslieferanten benötigen Rückverfolgbarkeit für spezialisierte Komponenten und Materialien. Diese Vielfalt hilft, die Kundenbasis für Servo-Pressenlieferanten zu erweitern. Sie reduziert auch die Auswirkungen eines Abschwungs in einer einzelnen Endverbrauchergruppe. Automobil bleibt die größte Umsatzquelle, aber das schnellere Wachstum bei Medizin- und Präzisionsgeräten verändert den Nachfragemix. Lieferanten müssen ihren Vertriebs- und Serviceansatz an Kunden anpassen, die unterschiedliche Produktionsvolumina und Qualitätsstandards verwenden. Anwendungen in der Elektronik und Medizintechnik können kleinere Systeme mit fortschrittlichen Steuerungsfähigkeiten erfordern. Die Endverbraucherbasis wird daher Lieferanten bevorzugen, die sowohl Hochvolumenlinien als auch spezialisierte Produktionsumgebungen bedienen können.
Geografische Analyse
Asien-Pazifik hielt im Jahr 2025 einen Marktanteil von 52,48 % am Servo-Pressen-Markt. China unterstützt die Nachfrage durch Automobilproduktion, Elektronikfertigung und Investitionen in Halbleiterkapazitäten. Japan bleibt wichtig, da mehrere Servo-Pressen-OEMs dort ihren Hauptsitz haben. Südkorea und Taiwan fügen Nachfrage aus Halbleiter-, Display- und Präzisionselektronik-Lieferketten hinzu. Nidec Drive Technology eröffnete am 15. April 2026 eine neue Pressmaschinen-Montagefabrik in Ritto, Präfektur Shiga, und verdoppelte die inländische Kapazität von 60 auf 120 Pressen jährlich und erweiterte die maximale Maschinengröße von 150 auf 330 Tonnen. Indien, Thailand, Vietnam und Indonesien unterstützen ebenfalls die regionale Nachfrage, da Automobil- und Elektronik-Lieferketten expandieren.
Europa hielt im Jahr 2025 eine bedeutende Umsatzposition, angeführt von Deutschlands Automobil- und Tier-1-Lieferantenbasis. Italiens Präzisionsmechaniksektor und Frankreichs Luft- und Raumfahrtfertigungsbasis tragen zur regionalen Nachfrage bei. Die EU-Maschinenverordnung wird am 20. Januar 2027 verbindlich und unterstützt Entscheidungen zur Gerätemodernisierung. ANDRITZ Schuler erweiterte sein HFA plus+-Feinschneidangebot im Januar 2026. Fagor Arrasate und Funditec gründeten im März 2026 Primus Robotics, um industrielle humanoide Roboter für die Präzisionsfertigung zu entwickeln. Polen, die Tschechische Republik und Ungarn fügen Nachfrage hinzu, da Automobilzulieferer die Produktion lokalisieren.
Nordamerika verzeichnete im Jahr 2025 eine konsistente Nachfrage, wobei die Vereinigten Staaten durch Midwest-Automobil-Stanzen, Reshoring-Aktivitäten und Elektronikmontage unterstützt wurden. Mexiko gewann durch neue Komponentenproduktion an Bedeutung in EV- und E-Mobilitäts-Lieferketten. Der Nahe Osten und Afrika werden bis 2031 voraussichtlich mit einem CAGR von 9 % wachsen, der höchsten regionalen Rate in der bereitgestellten Forschung. Saudische industrielle Diversifizierung, UAE-Programme für fortschrittliche Fertigung und südafrikanische Automobilmontage unterstützen diesen Ausblick. Südamerika hält die Nachfrage durch Brasiliens Automobilbasis aufrecht, obwohl hohe Zinssätze die Kapitalausgaben im Jahr 2025 einschränkten. Regionale Strategien im Servo-Pressen-Markt müssen Anlagenkapazität, Serviceabdeckung und Automatisierungsbedarf an lokale Bedingungen anpassen.

Wettbewerbslandschaft
Der Servo-Pressen-Markt ist fragmentiert um japanische, europäische und taiwanesische OEMs, wobei chinesische Hersteller Preisdruck in mittleren Kapazitätsbereichen ausüben. AIDA Engineering, ANDRITZ Schuler und Komatsu Industries konkurrieren durch Direktantriebstechnologie, Automobilkundenbeziehungen und globale Servicenetzwerke. Ihre Position ist am stärksten, wo Käufer hohe Präzision, komplexe Automatisierung oder etablierten technischen Support benötigen. Chinesische Lieferanten konkurrieren direkter in Standard-Kapazitätsbereichen, wo der Kaufpreis größeres Gewicht hat. Der Wettbewerb hängt von der Ingenieurskapazität, der Servicereaktionsfähigkeit und der Fähigkeit ab, zuverlässige Produktionssysteme bereitzustellen.
Führende Lieferanten bieten zunehmend komplette Pressraumpakete an, die die Presse, Servo-Vorschub, automatischen Werkzeugwechsel und Datenverwaltungssteuerungen kombinieren. Dieser Ansatz kann Premiumpreise unterstützen und Beziehungen zu Automobil-Kapitalinvestitionskunden vertiefen. Im Januar 2025 stimmte AMADA zu, 100 % der H&F Corporation für 116 Millionen USD zu erwerben und expandierte damit in Großformatpressen, Transferanlagen und Laserblanking. Im Januar 2026 erweiterten ANDRITZ Schuler und Feintool ihre Zusammenarbeit bei HFA plus+-Feinschneidpressensystemen. Diese Schritte zeigen, dass Unternehmen ihr Systemangebot erweitern, anstatt sich auf eigenständige Pressenverkäufe zu verlassen.
Digitale Nachrüstungen sind eine relevante Chance für ältere servo-fähige Pressen, denen IIoT-Konnektivität fehlt. Hochkräftige servo-hydraulische Hybride bieten auch eine Chance in Anwendungen, wo konventionelle Hydraulik noch dominiert. Komponentenlieferanten können versuchen, durch Elektronik, Steuerungen und Software mehr Wert zu erfassen, während Pressenbauer ihre Rolle durch integrierte Systeme schützen.
Servo-Pressen-Branchenführer
AIDA Engineering, Ltd.
ANDRITZ Metals Forming / ANDRITZ Schuler
Komatsu Industries Corp.
Nidec Press & Automation (einschließlich Minster und ARISA)
AMADA Group – AMADA PRESS SYSTEM / H&F Corporation
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert

Aktuelle Branchenentwicklungen
- April 2026: AIDA-America unterstützte die Installation einer 400-Tonnen-Direktantrieb-Servo-Presse mit einheitlichem Rahmen bei Graham Stamping Company in deren Werk in Hermitage, Pennsylvania. Die Installation unterstützt Hochvolumen-Automobil- und Bergbauaufträge, arbeitet in Pendelbewegung mit bis zu 50 Hüben pro Minute und ermöglicht die Mehrfachteile-Werkzeugproduktion.
- April 2026: Nidec Drive Technology Corporation eröffnete seine neue Pressmaschinen-Montagefabrik in Ritto, Präfektur Shiga, Japan. Die Fabrik verdoppelte die inländische Produktionskapazität von 60 auf 120 Pressen jährlich und erweiterte die maximale Maschinengröße von 150 auf 330 Tonnen.
- Januar 2026: ANDRITZ Schuler und Feintool erweiterten ihre Zusammenarbeit bei HFA plus+-Feinschneidpressensystemen. Die Systeme verwenden servo-gesteuerte Hydraulikpumpenantriebe, liefern zweistellige Energieeffizienzverbesserungen und bieten Kraftoptionen von 3.200 bis 15.500 kN.


Globaler Servo-Pressen-Marktbericht Umfang
Der Servo-Pressen-Marktbericht ist segmentiert nach Rahmen (C-Rahmen, H-Rahmen und weitere), nach Systemtyp (Servo-Hydraulikpressen und weitere), nach Presskraft (bis zu 10 Tonnen und weitere), nach Anwendung (Schmieden und Kaltumformen und weitere), nach Endverbraucherbranche (Automobil und Transport und weitere) sowie nach Geografie (Asien-Pazifik, Europa und weitere). Der Bericht bietet Marktgröße und Prognosen in Wert (USD) für alle oben genannten Segmente.
| C-Rahmen / Ausschnittrahmen-Servo-Pressen |
| Ständerrahmen / H-Rahmen-Servo-Pressen |
| Säulen- / Ständertyp-Servo-Pressen |
| Andere Servo-Pressen-Konfigurationen |
| Servo-mechanische Metallumformpressen |
| Elektromechanische / elektrische Servo-Montagepressen |
| Servo-Hydraulikpressen |
| Hybrid-Servo-Pressen |
| Bis zu 10 Tonnen |
| Über 10–100 Tonnen |
| Über 100–500 Tonnen |
| Über 500–1.000 Tonnen |
| Über 1.000 Tonnen |
| Stanzen, Ausschneiden und Lochen |
| Tiefziehen und Blechumformung |
| Schmieden und Kaltumformen |
| Montage, Einpressen und Fügen |
| Pulververdichtung |
| Andere Präzisions- und Spezialpressen-Anwendungen |
| Automobil und Transport |
| Elektrik und Elektronik |
| Luft- und Raumfahrt sowie Verteidigung |
| Medizin- und Präzisionsgeräte |
| Maschinenbau und allgemeine Fertigung |
| Haushaltsgeräte und Konsumgüter |
| Andere Endverbraucherbranchen |
| Nordamerika | Vereinigte Staaten |
| Kanada | |
| Mexiko | |
| Südamerika | Brasilien |
| Argentinien | |
| Rest von Südamerika | |
| Europa | Deutschland |
| Italien | |
| Frankreich | |
| Vereinigtes Königreich | |
| Russland | |
| Spanien | |
| Rest von Europa | |
| Asien-Pazifik | China |
| Japan | |
| Indien | |
| Südkorea | |
| Taiwan | |
| ASEAN (Singapur, Malaysia, Indonesien, Thailand, Vietnam, Philippinen, Myanmar, Kambodscha, Laos und Brunei) | |
| Rest von Asien-Pazifik | |
| Naher Osten und Afrika | Saudi-Arabien |
| Vereinigte Arabische Emirate | |
| Türkei | |
| Südafrika | |
| Ägypten | |
| Nigeria | |
| Rest von Naher Osten und Afrika |
| Nach Rahmen / Strukturkonfiguration | C-Rahmen / Ausschnittrahmen-Servo-Pressen | |
| Ständerrahmen / H-Rahmen-Servo-Pressen | ||
| Säulen- / Ständertyp-Servo-Pressen | ||
| Andere Servo-Pressen-Konfigurationen | ||
| Nach Servo-Pressen-Technologie / Systemtyp | Servo-mechanische Metallumformpressen | |
| Elektromechanische / elektrische Servo-Montagepressen | ||
| Servo-Hydraulikpressen | ||
| Hybrid-Servo-Pressen | ||
| Nach Presskraft / Kapazität | Bis zu 10 Tonnen | |
| Über 10–100 Tonnen | ||
| Über 100–500 Tonnen | ||
| Über 500–1.000 Tonnen | ||
| Über 1.000 Tonnen | ||
| Nach Anwendung | Stanzen, Ausschneiden und Lochen | |
| Tiefziehen und Blechumformung | ||
| Schmieden und Kaltumformen | ||
| Montage, Einpressen und Fügen | ||
| Pulververdichtung | ||
| Andere Präzisions- und Spezialpressen-Anwendungen | ||
| Nach Endverbraucher | Automobil und Transport | |
| Elektrik und Elektronik | ||
| Luft- und Raumfahrt sowie Verteidigung | ||
| Medizin- und Präzisionsgeräte | ||
| Maschinenbau und allgemeine Fertigung | ||
| Haushaltsgeräte und Konsumgüter | ||
| Andere Endverbraucherbranchen | ||
| Nach Geografie | Nordamerika | Vereinigte Staaten |
| Kanada | ||
| Mexiko | ||
| Südamerika | Brasilien | |
| Argentinien | ||
| Rest von Südamerika | ||
| Europa | Deutschland | |
| Italien | ||
| Frankreich | ||
| Vereinigtes Königreich | ||
| Russland | ||
| Spanien | ||
| Rest von Europa | ||
| Asien-Pazifik | China | |
| Japan | ||
| Indien | ||
| Südkorea | ||
| Taiwan | ||
| ASEAN (Singapur, Malaysia, Indonesien, Thailand, Vietnam, Philippinen, Myanmar, Kambodscha, Laos und Brunei) | ||
| Rest von Asien-Pazifik | ||
| Naher Osten und Afrika | Saudi-Arabien | |
| Vereinigte Arabische Emirate | ||
| Türkei | ||
| Südafrika | ||
| Ägypten | ||
| Nigeria | ||
| Rest von Naher Osten und Afrika | ||


Im Bericht beantwortete Schlüsselfragen
Wie hoch ist die prognostizierte Wachstumsrate für Servo-Pressen bis 2031?
Der Servo-Pressen-Markt wird voraussichtlich mit einem CAGR von 7,3 % von 2026 bis 2031 wachsen und bis 2031 5,4 Milliarden USD erreichen. Das Wachstum wird durch Energieeffizienz, EV-Komponentenproduktion, Präzisionsumformung und vernetzte Qualitätssysteme an Fertigungsstandorten weltweit unterstützt.
Welche Servo-Pressen-Technologie wächst am schnellsten?
Elektromechanische oder elektrische Servo-Montagepressen werden bis 2031 voraussichtlich mit einem CAGR von 11,6 % wachsen. Das Wachstum wird durch Batteriemodulfügen, Leadframe-Umformung, Medizingerätemontage und Präzisionsverbindersteckung unterstützt.
Welcher Endverbraucher kauft die meisten Servo-Pressen?
Automobil und Transport hielten im Jahr 2025 einen Marktanteil von 52 % an der Marktgröße. Der Sektor verwendet Servo-Pressen für Karosserieteile, Strukturteile, Batteriegehäuse, Sammelschienen, Anschlüsse und andere EV-bezogene Komponenten.
Warum setzen Hersteller Servo-Pressen ein?
Käufer suchen nach geringerem Energieverbrauch, programmierbarer Umformsteuerung, Präzision und Datenerfassung für Qualität und Rückverfolgbarkeit. Servo-Systeme können auch bei der Handhabung schwieriger Materialien und komplexer Geometrien bei anspruchsvollen Umformoperationen helfen.
Welche Region führt bei der Nachfrage nach Servo-Pressen?
Asien-Pazifik hielt im Jahr 2025 einen Anteil von 52,48 % am globalen Umsatz. China, Japan, Südkorea und Taiwan unterstützen die Nachfrage durch Automobil, Elektronik, Halbleiter, Präzisionsfertigung und die Präsenz wichtiger Pressen-OEMs.
Was schränkt die Akzeptanz von Servo-Pressen-Anlagen ein?
Höhere Anfangskosten, Fachkräftebedarf, lange Ersatzzyklen und Einschränkungen bei den höchsten Kraftanwendungen können die Akzeptanz verlangsamen. Kleine Hersteller können Kapitalverpflichtungen und Programmieranforderungen als besonders schwierig zu bewältigen empfinden.
Seite zuletzt aktualisiert am:



