
Marktgröße und Marktanteil hydraulische Pressen Europa
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
| Prognosedatenzeitraum | 2026 - 2031 |
| Marktgröße im Basisjahr (2025) | 593 Millionen US-Dollar |
| Marktgröße (2026) | 620 Millionen US-Dollar |
| Marktgröße (2031) | 761.60 Millionen US-Dollar |
| Growth Rate (2026 - 2031) | 4.20 % |
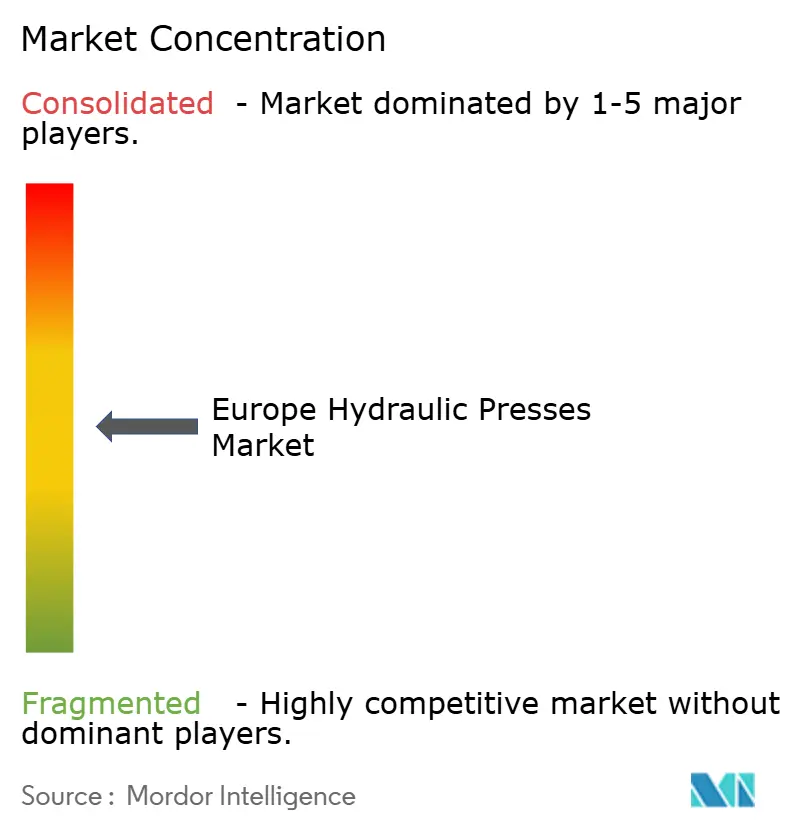
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse hydraulische Pressen Europa von Mordor Intelligence
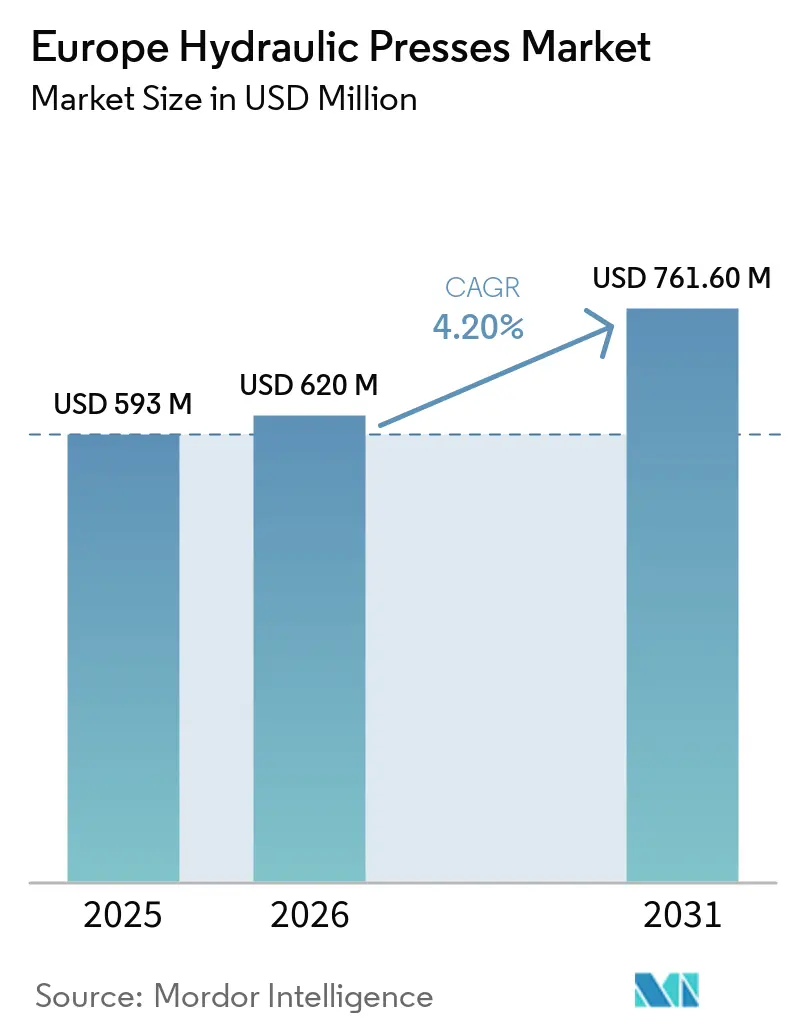
Die Marktgröße für hydraulische Pressen in Europa wurde im Jahr 2025 auf 593,0 Millionen USD geschätzt und soll von 620,0 Millionen USD im Jahr 2026 auf 761,6 Millionen USD bis 2031 wachsen, bei einer CAGR von 4,20 % während des Prognosezeitraums (2026–2031).
Die Elektrifizierung des Automobils verändert die Investitionspläne in Presswerken, da Batteriewannen, Unterbodenstrukturen und Teile aus Mischwerkstoffen dedizierte Umformkapazitäten erfordern. Eine höhere Verteidigungsbeschaffung und eine sich erholende Flugzeugproduktion stützen die Nachfrage nach großen, spezialisierten Systemen mit strengen Qualitätskontrollen. Europäische Anbieter kombinieren Steuerungs- und Werkzeugkompetenz in Deutschland, Italien und Spanien mit neuen Kapazitätsinvestitionen in Mittel- und Osteuropa. Energieeffiziente Servo-Hydraulik-Nachrüstungen bieten Anbietern zudem einen Weg, etablierte Werke zu bedienen, die vorhandene Anlagen modernisieren. Hohe Anschaffungskosten, Compliance-Anforderungen und ein Mangel an qualifizierten Technikern werden einige Kaufentscheidungen weiterhin verlangsamen.
Wichtigste Erkenntnisse des Berichts
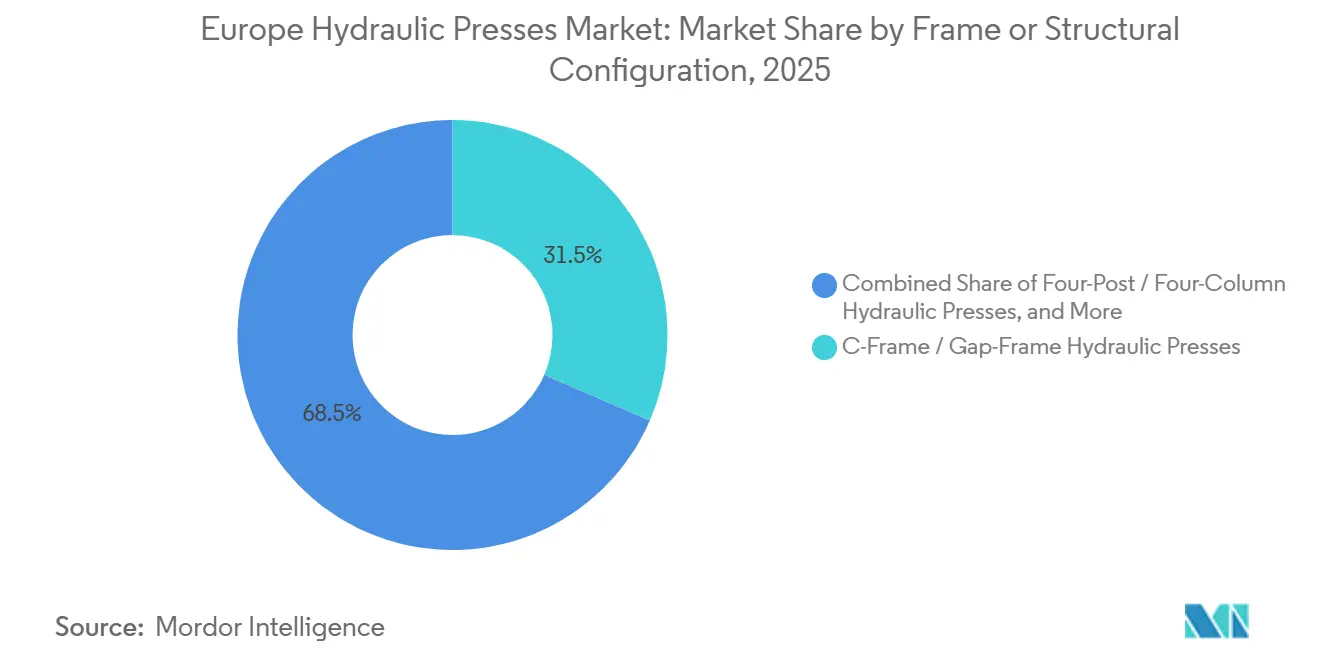
- Nach Rahmenkonfiguration hielten C-Rahmen- und Spaltrahmenpressen im Jahr 2025 einen Anteil von 31,5 % am Markt für hydraulische Pressen in Europa, während andere spezialisierte Konfigurationen bis 2031 mit einer CAGR von 5,1 % wachsen sollen.
- Nach Tonnage entfiel auf die Klasse 101–500 Tonnen im Jahr 2025 ein Anteil von 34 % an der Marktgröße für hydraulische Pressen in Europa, während Pressen über 2.000 Tonnen bis 2031 mit einer CAGR von 5,2 % expandieren sollen.
- Nach Anwendung hielten Blechumformung und Tiefziehen im Jahr 2025 einen Anteil von 24,5 % am Markt für hydraulische Pressen in Europa, während Hydroforming bis 2031 mit einer CAGR von 5,5 % wachsen soll.
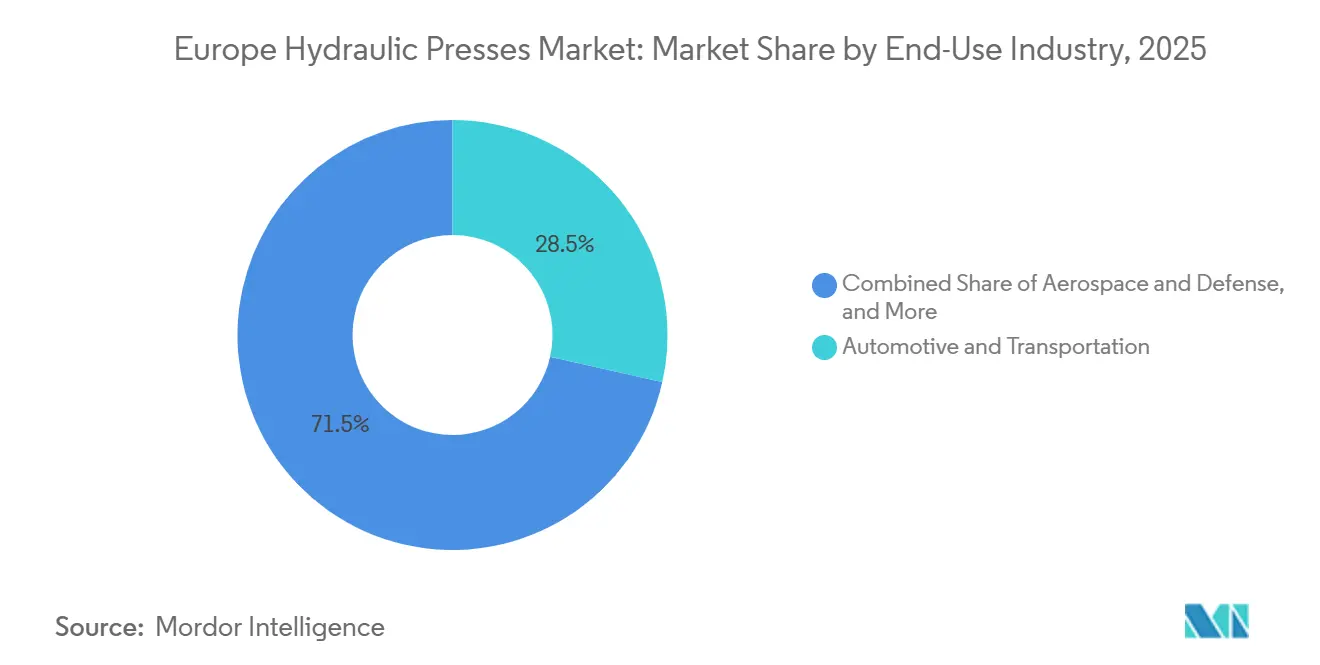
- Nach Endverbrauchsbranche hielten Automobil und Transport im Jahr 2025 einen Anteil von 28,5 % am Markt für hydraulische Pressen in Europa, während Luft- und Raumfahrt sowie Verteidigung bis 2031 mit einer CAGR von 5,6 % wachsen sollen.
- Nach Geografie hielt Deutschland im Jahr 2025 einen Anteil von 25,5 % am Marktumsatz, während Spanien bis 2031 mit einer CAGR von 5 % das stärkste Wachstum verzeichnen soll.
Hinweis: Die Marktgröße und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzungsrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen vom Januar 2026 aktualisiert.
Trends und Erkenntnisse im Markt für hydraulische Pressen in Europa
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Umrüstung von EV-Batterien und Strukturbauteilen | +1.2% | Deutschland, Polen, Slowakei, Tschechische Republik und Spanien | Mittelfristig (2–4 Jahre) |
| Presswerk-Automatisierung und vorausschauende Wartung | +0.9% | Deutschland, Frankreich, Italien | Kurzfristig (≤ 2 Jahre) |
| Kapazitätsinvestitionen in Mittel- und Osteuropa | +0.7% | Polen, Rumänien, Tschechische Republik, Slowakei und Ungarn | Mittelfristig (2–4 Jahre) |
| Nachfrage nach Luft- und Raumfahrt, Verteidigung und hochintegrem Schmieden | +0.5% | Frankreich, Vereinigtes Königreich, Deutschland, Spanien und Österreich | Langfristig (≥ 4 Jahre) |
| Energieeffiziente Servo-Hydraulik-Nachrüstungen | +0.4% | Europäische Union, insbesondere Deutschland und Benelux | Kurzfristig (≤ 2 Jahre) |
| Pressformen von Verbundwerkstoffen und Hochleistungswerkstoffen | +0.3% | Frankreich, Vereinigtes Königreich und Deutschland | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Umrüstung von EV-Batterien, Leichtbau und Strukturbauteilen
Die Plattformelektrifizierung erhöht die Nachfrage nach Investitionen in hydraulische Pressen in den europäischen Automobillieferketten. PowerCo nahm 2025 seine Salzgitter-Anlage für einheitliche Zellen in Betrieb und schuf damit lokalen Bedarf an Batteriegehäusen und strukturellen Unterbodenträgern, die neue Werkzeuge und Umformprozesse erfordern. Großformatige prismatische Zellen und Cell-to-Pack-Designs erfordern Batteriestrukturen mit anderen Geometrien als bei Fahrzeugen mit Verbrennungsmotor. Aluminium-Karosseriepaneele und Schwellerstrukturen aus hochfestem Stahl erfordern ebenfalls unterschiedliche Kraft-, Tisch- und Niederhaltereinstellungen. Presswerke können diese Anforderungen nicht immer durch einfache Änderungen an vorhandenen Werkzeugen erfüllen. Hydraulische Systeme bieten programmierbare Kraft und Geschwindigkeit über den Arbeitshub, was die Umformung komplexer Strukturbauteile unterstützt. Dies verschafft dem Markt für hydraulische Pressen in Europa eine dauerhafte Ersatzmöglichkeit, die über normale Veränderungen in den Fahrzeugproduktionsvolumina hinausgeht.
Presswerk-Automatisierung gemäß Industrie 4.0 und vorausschauende Wartung
Digitale Systeme haben sich in europäischen Presswerken im Jahr 2025 stärker etabliert. Das Smart Press Shop in Halle nutzt Metris Visual Die Protection, um Werkzeuge mit Kameras zu überwachen und Linien zu stoppen, wenn Fremdkörper, Schrottansammlungen oder Risse erkannt werden. Das System hilft, Werkzeugschäden zu verhindern, bevor sie zu einer längeren Produktionsunterbrechung führen. Die SEAT- und CUPRA-Anlage in Martorell erzeugt 3.000 Datenpunkte pro Stanzzyklus und nutzt diese zur Unterstützung der Produktionsüberwachung, während sich das Werk auf die vollständige Produktion von batterieelektrischen Fahrzeugen ab 2026 vorbereitet. Eine im Jahr 2026 veröffentlichte Studie zeigte, dass hybride Modelle, die Pressensensordaten verwenden, die verbleibende Nutzungsdauer kritischer Umformkomponenten schätzen können.[1]Raoua Zerrad, Kamar Diaz, Akram Chhaybi, et al., "Maintenance 4.0 for Automotive Press Machines: Hybrid RUL Estimation of Critical Component," Life Cycle Reliability and Safety Engineering, doi.org. Diese Fähigkeiten machen Werkzeugschutz, automatischen Werkzeugwechsel und vernetzte Überwachung in neuen Pressenkonfigurationen immer wichtiger. Sie erhöhen auch den Wert von Anbietern, die Maschinen, Steuerungen und laufenden Support kombinieren können.
Reshoring und Kapazitätsinvestitionen in Mittel- und Osteuropa
Mittel- und Osteuropa zieht weiterhin Fertigungskapazitäten an, die mittelgroße hydraulische Pressen benötigen. RTX investierte im September 2026 25 Millionen USD, um seine Anlage in Niepołomice, Polen, für Präzisionsteile und komplexe Rohrbaugruppen für zivile und militärische Triebwerke zu erweitern. Das Unternehmen kündigte außerdem eine Erweiterung in Rzeszów für 100 Millionen USD für isotherm geschmiedete Luft- und Raumfahrtkomponenten an. Hyundai Mobis eröffnete 2025 ein Elektromotorwerk für Elektrofahrzeuge in der Slowakei mit einer Jahreskapazität von 280.000 PE-Systemen. Diese Projekte erhöhen die Nachfrage nach Metallumformung bei Komponentenherstellern, die ihre Produktion näher an europäische Fahrzeug- und Luft- und Raumfahrtkunden verlagern. Der Markt für hydraulische Pressen in Europa wird daher voraussichtlich einen Großteil dieser Investitionen im Bereich von 100–500 Tonnen verzeichnen. Diese Käufer benötigen moderne Steuerungssysteme und zuverlässigen lokalen Service, auch wenn sie keine Hochdruckpressen in Luft- und Raumfahrtqualität benötigen.
Nachfrage aus Luft- und Raumfahrt, Verteidigung und hochintegrem Schmieden
Luft- und Raumfahrt- sowie Verteidigungsprogramme schaffen hochwertige Möglichkeiten für hydraulische Pressen mit langen Beschaffungszyklen. Safran Aircraft Engines kündigte im April 2026 eine Investition von 150 Millionen EUR (176,45 Millionen USD) für eine 30.000-Tonnen-Hydraulikpresse in Gennevilliers an. Die Presse soll ab ihrer Inbetriebnahme im Jahr 2029 jährlich 14.000 strategische Teile für LEAP-, Rafale-, Mirage- und A400M-Programme produzieren. Breitenfeld Edelstahl nahm 2026 in Österreich eine 40-MN-Schmiedepresse für Energietechnik, Luftfahrt und Sondermaschinenanwendungen in Betrieb. Die Anlage kann Wellen bis zu 10 Metern und Blöcke bis zu 25 Tonnen schmieden. Die Rückverfolgbarkeitsanforderungen der Luft- und Raumfahrt und Pressensicherheitsstandards begünstigen Anbieter, die anspruchsvolle Anforderungen an Materialintegrität und Dokumentation erfüllen können. Der Markt für hydraulische Pressen in Europa profitiert davon, da diese Anwendungen spezialisierte Ausrüstung erfordern, die nicht ohne Weiteres durch Alternativen mit geringerer Kraft ersetzt werden kann.
Analyse der Hemmnisse*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Hohe Investitionskosten und lange Ersatzzyklen | -0.8% | Europäische Union, insbesondere Süd-, Mittel- und Osteuropa | Langfristig (≥ 4 Jahre) |
| Mangel an qualifizierten Fachkräften für Hydraulik, Steuerung und Wartung | -0.6% | Europäische Union, insbesondere Deutschland, Frankreich und Italien | Mittelfristig (2–4 Jahre) |
| Versorgungsrisiken bei CNC, Leistungselektronik und hochwertigem Stahl | -0.4% | Europäische Union, konzentriert in Deutschland und Benelux | Kurzfristig (≤ 2 Jahre) |
| Wettbewerb durch alternative Umformtechnologien | -0.3% | Deutschland, Italien, Skandinavien | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Hohe Investitionskosten und lange Ersatzzyklen
Industrielle Hydraulikpressen erfordern erhebliche Kapitalaufwendungen in allen Tonnageklassen. Mittelgroße Systeme kosten Hunderttausende von Euro, während Luft- und Raumfahrt- sowie Schmiedesysteme Investitionen in zweistelliger Millionenhöhe erfordern können. Safrans Verpflichtung von 150 Millionen EUR (176,45 Millionen USD) in Gennevilliers verdeutlicht das Ausmaß der möglichen Ausgaben für strategisch wichtige Schmiedekapazitäten. Die Verordnung (EU) 2023/1230 gilt ab dem 20. Januar 2027 und identifiziert Kaltumformpressen als Hochrisiko-Maschinenkategorien, die Konformitätsbewertungsanforderungen unterliegen.[2]Europäische Agentur für Sicherheit und Gesundheitsschutz am Arbeitsplatz, "Verordnung 2023/1230/EU: Maschinen," EU-OSHA-Rechtsportal, osha.europa.eu. Die Einhaltung kann Ingenieursarbeiten, Zertifizierungskosten und Inbetriebnahmezeit zu neuen Projekten hinzufügen. Kleine und mittlere Hersteller verzögern häufig den Ersatz, wenn Anschaffungskosten und Qualifikationsanforderungen gleichzeitig steigen. Hydraulikpressen können 20–30 Jahre in Betrieb bleiben, was die Nachfrage, die allein auf normalen Ersatzzyklen basiert, begrenzt.
Mangel an qualifizierten Fachkräften für Hydraulik, Steuerung und Wartung
Ein Mangel an Hydraulikingenieuren, Steuerungsprogrammierern und Wartungstechnikern schränkt die Geräteinstallation und die effektive Auslastung ein. Die Europäische Arbeitsbehörde identifizierte in ihrem im Juni 2026 veröffentlichten Bericht für 2025 Fertigung und Ingenieurwesen als Berufe mit anhaltenden Engpässen in den Mitgliedstaaten.[3]Europäische Arbeitsbehörde, "Arbeitskräftemangel und -überschüsse in Europa 2025," EURES-Jahresbericht, employment-social-affairs.ec.europa.eu. Sie verknüpfte die Engpässe mit dem demografischen Wandel, Qualifikationsmismatches und eingeschränkter Arbeitnehmermobilität. Eurostat berichtete im Februar 2026, dass Fertigungsarbeiter zwischen 2019 und 2023 den größten Anstieg der Stellenbesetzungsquoten unter den Berufsgruppen verzeichneten, mit einem Anstieg von 4,2 Prozentpunkten.[4]Eurostat, "Stellenbesetzungsquote: Wichtigste Anstiege und Rückgänge nach Berufsgruppe," Eurostat-Nachrichten, ec.europa.eu. Cedefop erwartet, dass der Ersatzbedarf durch Renteneintritte den Druck in Metallumformungs- und Wartungsberufen bis Mitte der 2030er Jahre verstärken wird. Für Käufer und Geräteanbieter kann der Mangel Installationspläne verlängern, die frühe Maschinenauslastung verringern und die Abhängigkeit von spezialisierten Serviceteams erhöhen. Die Umschulung der Belegschaft ist wichtig, aber ihre Vorteile werden länger dauern als ein typischer Gerätebeschaffungszyklus.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Rahmen- / Strukturkonfiguration: C-Rahmen führt, während Spezialpressen an Bedeutung gewinnen
C-Rahmen- und Spaltrahmenpressen hielten im Jahr 2025 einen Anteil von 31,5 % an der Marktgröße für hydraulische Pressen in Europa. Ihr offener, dreiseitiger Zugang unterstützt allgemeines Stanzen, Montagearbeiten, Automobilkarosseriepaneele und andere Anwendungen, die eine effiziente Materialhandhabung erfordern. Dieses Layout unterstützt auch schnelle Werkzeugwechsel in Werken mit häufigen Produktionswechseln. H-Rahmen- und Geradseiten-Pressen dienen Arbeiten, die eine höhere Steifigkeit und wiederholbare Plattenausrichtung erfordern. Sie werden für Präzisionsstanzen, Tiefziehen und das Stapeln von Elektromotorlamellen verwendet. Vier-Säulen-Pressen verteilen die Kraft über größere Platten für Schmieden und Verbundstoffformen. Zwei-Säulen- und Tischpressen bleiben für Werkzeugräume, Montagearbeiten und Produktion mit geringerer Kraft relevant.
Andere spezialisierte Konfigurationen sollen bis 2031 mit einer CAGR von 5,1 % in der europäischen Hydraulikpressenbranche wachsen. Zu diesen Systemen gehören kundenspezifische mehrachsige Transferpressen, hybride hydraulisch-elektrische Anlagen und Heizplattendesigns für Luft- und Raumfahrtarbeiten. Ihr Wachstum spiegelt steigende Teilekomplexität wider, nicht die höchsten Stückzahlen. Spezialpressen helfen Anwendern, komplexe Werkstoffe, unterschiedliche Produktionsabläufe und anwendungsspezifische Qualitätsanforderungen zu bewältigen. Verbundstoff- und Hochleistungswerkstoffprogramme benötigen kontrollierte Temperatur, Schließgeschwindigkeit und Druck über den gesamten Umformzyklus. Dieser Bedarf unterstützt kundenspezifische Pressendesigns, die Standardkatalogssysteme nicht immer bieten können. Anbieter mit Anwendungstechnik-Expertise sind besser positioniert, um bei diesen Projekten zu konkurrieren. Der Markt für hydraulische Pressen in Europa hat daher ein wachsendes Premiumsegment neben seiner breiteren Basis an Allzweckpressen.


Nach Tonnage / Presskraft: Mittlere Tonnage dominiert, während Hochdruckpressen zulegen
Die Klasse 101–500 Tonnen hielt im Jahr 2025 einen Anteil von 34 % an der Marktgröße für hydraulische Pressen in Europa. Dieser Bereich umfasst Automobilkarosseriepaneele, Strukturbauteile, Industriemaschinenbauteile und allgemeine Fertigung. Er bedient die breiteste Gruppe von Produktionsvolumina in der europäischen Fertigung. Pressen bis zu 100 Tonnen unterstützen kleineres Stanzen, elektrische Komponenten und Laborbetrieb. Die Klassen 501–1.000 Tonnen und 1.001–2.000 Tonnen dienen schwereren Fahrzeugstrukturen, Schienenkomponenten und Baumaschinenteilen. Käufer in diesen Bereichen wägen Kraftanforderungen gegen Stellfläche, Taktzeit und Werkzeugbedarf ab. Der Bereich entspricht auch der Nachfrage wachsender Anbieter in Mittel- und Osteuropa.
Pressen über 2.000 Tonnen sollen bis 2031 mit einer CAGR von 5,2 % in der europäischen Hydraulikpressenbranche expandieren. Die Nachfrage kommt aus dem Luft- und Raumfahrtschmieden, großen Verbundstoffteilen und anderen Anwendungen, die erhebliche Kraft und Plattenkapazität erfordern. Safrans geplante 30.000-Tonnen-Presse verdeutlicht den in diesen größeren Projekten konzentrierten Wert. Diese Käufe beinhalten lange Vorlaufzeiten, technische Spezifikationen und erweiterte Servicevereinbarungen. Kunden erwarten auch Materialrückverfolgbarkeit und etablierte Qualitätssysteme. Hersteller mit Engineering-to-Order-Ansatz haben einen Vorteil, da Katalogsysteme nicht jede Hochdruckanforderung erfüllen. Dies macht das Hochdrucksegment abhängiger von einer begrenzten Gruppe qualifizierter Anbieter. Es gibt dem Markt für hydraulische Pressen in Europa auch eine Quelle des Wertwachstums, selbst wenn die Auftragsvolumina begrenzt bleiben.
Nach Anwendung / Umformprozess: Tiefziehen verankert die Nachfrage, während Hydroforming an Bedeutung gewinnt
Blechumformung und Tiefziehen hielten im Jahr 2025 einen Anteil von 24,5 % an der Marktgröße für hydraulische Pressen in Europa. Automobilkarosseriebetriebe nutzen diese Prozesse für Türinnenteile, Dachpaneele, Karosserieteile und Bodengruppen aus hochfestem Stahl und Aluminium. Ihre etablierte Produktionsbasis unterstützt einen stabilen Bedarf an konventionellen Umformanlagen. Schmieden spielt eine wichtige Rolle bei Hochtonnagenwendungen für Fahrwerke, Triebwerksteile, Antriebsstränge und Verteidigungsstrukturen. Biegen und Richten dienen der Stahlbaufertigung, der Schienenwartung und der Rohrformgebung. Stanzen, Ausschneiden und Prägen unterstützen die präzise Herstellung von Elektro-, Elektronik- und Befestigungsteilen. Pulververdichtung und Einpressen unterstützen weiterhin Keramik, Pulvermetallurgie und industrielle Montage.
Hydroforming soll bis 2031 mit einer CAGR von 5,5 % im Markt für hydraulische Pressen in Europa wachsen. Hohle Schwellerpaneele, Crashmanagement-Rohre und Längsträger für Batteriegehäuse können einen Gewichtsvorteil von 15–25 % gegenüber gestanzten und geschweißten Baugruppen erzielen. Leichtere Strukturen unterstützen die Reichweitenziele von Elektrofahrzeugen und reduzieren die Anzahl der Fügeschritte bei einigen Komponenten. Pressformen gewinnt auch für Sheet-Molding-Compound- und thermoplastische Teile in Fahrzeugen, Schienenfahrzeugen und Windenergieanwendungen an Bedeutung. Das Fraunhofer IPT stellte im Oktober 2025 MatriXpress vor, mit bis zu 800 Tonnen Kraft und 60 Hüben pro Minute in einer Maschine mit einem Gewicht von weniger als 10 Tonnen. Das System zielt auf die Bipolarplattenformgebung für die Produktion von Wasserstoff-Brennstoffzellen und Elektrolyseuren ab. Diese Anwendungen erfordern eine genaue Kontrolle von Temperatur, Geschwindigkeit und Haltedruck. Der Markt für hydraulische Pressen in Europa kann davon profitieren, wenn Hersteller Anlagen für neuere Energie- und Mobilitätskomponenten skalieren.
Nach Endverbrauchsbranche: Automobil bleibt Kernbereich, während Luft- und Raumfahrtausgaben steigen
Automobil und Transport hielten im Jahr 2025 einen Anteil von 28,5 % am Markt für hydraulische Pressen in Europa. Batterieelektrische Fahrzeugarchitekturen benötigen Strukturrahmen, Batterieböden und Gehäuse, die dedizierte Umformvorgänge erfordern. Dies unterstützt die Nachfrage nach neuen Anlagen und nach Änderungen an bestehenden Pressenlinien. Industriemaschinen und allgemeine Fertigung bieten eine stabile mittlere Ebene durch Jobshop-Schmieden, Werkzeugkomponenten und allgemeine Metallbearbeitung. Die Nachfrage aus Elektrik und Elektronik ist mit lokalisierten elektrischen Antriebssträngen, Motorlamellen, Steckverbindern und Batteriekomponenten verbunden. Kunststoffe, Gummi und Verbundwerkstoffe gewinnen in Automobilinnenräumen, Schienenfahrzeugen und Windturbinengondeln an Bedeutung. Energie- und Stromanlagen erfordern Pressen für Transformatorlamellen, Windturmflansche und Kabelkomponenten.
Luft- und Raumfahrt sowie Verteidigung sollen bis 2031 mit einer CAGR von 5,6 % im Markt für hydraulische Pressen in Europa wachsen. Verteidigungsbeschaffung, kommerzielle Flugzeugproduktion und Versorgungssicherheit bei Werkstoffen unterstützen inländische Schmied- und Umforminvestitionen. Hochintegre Komponenten haben anspruchsvolle Anforderungen an Rückverfolgbarkeit, Wiederholbarkeit und Verarbeitungsdokumentation. Schiene, Marine, Pulvermetallurgie, Keramik und Hochleistungswerkstoffe fügen spezialisierten Bedarf hinzu, der mit Infrastruktur- und strategischen Werkstoffprogrammen verbunden ist. Diese Kundengruppen benötigen häufig Anlagen, die für einen bestimmten Prozess ausgelegt sind, anstatt einer weitgehend standardisierten Presse. Ihre Projekte können in der Anzahl kleiner, aber hoch im Wert und technischen Inhalt sein. Anbieter, die Design, Werkzeuge, Steuerungen und Service kombinieren können, haben eine stärkere Position in diesen Endverbrauchsbereichen. Der Markt für hydraulische Pressen in Europa behält seine Automobilbasis, während er weitere Möglichkeiten in Luft- und Raumfahrt sowie Verteidigung entwickelt.
Geografische Analyse
Deutschland hielt im Jahr 2025 einen Anteil von 25,5 % am Markt für hydraulische Pressen in Europa. Seine Position spiegelt eine dichte Presswerk-Aktivität in Bayern und Baden-Württemberg sowie eine große Maschinenbaubasis wider. Das Land kombiniert Inlandsnachfrage mit einer etablierten Lieferbasis für Werkzeuge, Steuerungen und Pressenanlagen. Das Smart Press Shop in Halle integriert Echtzeit-Werkzeugschutz, autonome Werkzeugkranbewegungen und digitale Produktionssysteme für Aluminium- und Stahlpaneele. Die Anlage liefert laut ANDRITZ Paneele für Porsche, Tesla, Mercedes und BMW. Italien und Frankreich bilden ein zweites Nachfragecluster, basierend auf Präzisionstechnik, Spezialfertigung und Luft- und Raumfahrtinvestitionen.
Spanien soll bis 2031 mit einer CAGR von 5,0 % im Markt für hydraulische Pressen in Europa wachsen. Sein Wachstum ist mit dem Automobilkorridor Martorell und dem Übergang zur Produktion batterieelektrischer Fahrzeuge verbunden. Die 3.000 Datenpunkte pro Stanzzyklus der Anlage unterstützen die Produktionsüberwachung, während sich das Elektrofahrzeugprogramm entwickelt. Frankreich hat durch Safrans geplantes Gennevilliers-Projekt eine wachsende Hochtonnagemöglichkeit. Das Vereinigte Königreich bleibt durch Luft- und Raumfahrt-, Verteidigungs- und Automobillieferketten relevant. Finnland bedient eine kleinere, qualitätsorientierte Basis in Papiermaschinen, Energieanlagen und Schiffbau. Russlands adressierbarer kommerzieller Markt für europäische Anbieter bleibt durch Handelsbeschränkungen und Lieferkettenabschottung eingeschränkt.
Polen, die Tschechische Republik, Rumänien, die Slowakei und Ungarn bilden das sich beschleunigende mittel- und osteuropäische Cluster. RTXs bestätigte Investition in Niepołomice und seine Rzeszów-Erweiterung stärken Polens Rolle in der Präzisions-Luft- und Raumfahrtfertigung. Hyundai Mobis' slowakisches Werk fügt einen weiteren Elektrofahrzeug-Anker für die nachgelagerte Metallumformnachfrage hinzu. Die Region kombiniert EU-regulatorische Ausrichtung mit neuer Kapazitätsentwicklung in Automobil- und Verteidigungslieferketten. Dies schafft Nachfrage nach mittelgroßen Pressen, modernen Steuerungen und lokaler Servicekapazität. Der Markt für hydraulische Pressen in Europa hat eine breite geografische Basis, aber Mittel- und Osteuropa ist der Bereich, in dem neue Greenfield-Projekte am sichtbarsten sind. Deutschland, Frankreich und Spanien bleiben wichtig für höherwertige Automatisierungs-, Luft- und Raumfahrt- sowie Fahrzeugplattforminvestitionen.
Wettbewerbslandschaft
Der Markt für hydraulische Pressen in Europa ist mäßig fragmentiert, wobei große europäische Originalgerätehersteller starke Positionen in Hochtonnen- und Servo-Hydraulik-Systemen halten. Deutsche Anbieter profitieren von etablierter Steuerungskompetenz und installierten Beziehungen zu Automobil- und Luft- und Raumfahrtkunden. ANDRITZ Schuler brachte im Januar 2026 die HFA plus+ Feinschneidpressenserie mit servo-gesteuerten Hydraulikpumpenantrieben, standardmäßigen vernetzten Überwachungsschnittstellen und Hubzahlen bis zu 85 Hüben pro Minute auf den Markt. Die Serie umfasst Presskräfte von 3.200 bis 15.500 kN. Das Unternehmen kooperierte 2026 auch mit WF Maschinenbau für ein Rohrumformsystem für Verteidigungsanwendungen. Diese Schritte stärken seine Position in Energieeffizienz, vernetztem Betrieb und spezialisierter Verteidigungsnachfrage.
Italienische Hersteller, darunter Mecolpress und Mecomec F.P., sind in Schmiede- und Verbundstoffanwendungen tätig, bei denen werkstoffspezifisches Werkzeugwissen wichtig ist. Fagor Arrasate und LASCO Umformtechnik konkurrieren in mittelgroßen Automobillieferkettenanwendungen, bei denen Lieferzeit und Servicebereitschaft wichtig sind. DORST Technologies hat eine differenzierte Position bei Pulververdichtungspressen für Hochleistungskeramik und technische Werkstoffe. Diese Nische hat ein begrenztes Substitutionsrisiko im Vergleich zu Allzweck-Umformanlagen. Ein großer Teil der installierten Pressenbasis stammt aus der Zeit vor drehzahlvariablen Pumpensystemen und modernen Servo-Hydraulik-Steuerungen. Dies schafft Möglichkeiten für Nachrüstanbieter und regionale Servicespezialisten. Die Verordnung (EU) 2023/1230 wird ab Januar 2027 erneuerte Konformitätsbewertungsanforderungen für wesentliche Änderungen anwenden.
Nachrüstprojekte können im Vergleich zum vollständigen Ersatz niedrigere Vorabkosten bieten und gleichzeitig den Energieverbrauch und die Produktivität verbessern. Sie erfordern auch sorgfältige technische Überprüfungen, wenn Änderungen den Sicherheits- oder Konformitätsstatus von Altsystemen verändern. Vernetzte Sensorhardware und Presswerk-Analysen erhöhen den Wettbewerb bei Wartungsdienstleistungen, die früher hauptsächlich von Geräteherstellern erbracht wurden. Käufer werden voraussichtlich Lebenszyklus-Support, Softwarefähigkeit und Compliance-Kenntnisse neben der Pressenleistung bewerten. Große Anbieter haben Vorteile bei Hochdruckprojekten, die Engineering-to-Order erfordern.
Branchenführer hydraulische Pressen Europa
ANDRITZ Schuler Group
SMS group GmbH
Siempelkamp
Fagor Arrasate
LASCO Umformtechnik GmbH
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert

Aktuelle Branchenentwicklungen
- September 2026: Pratt & Whitney von RTX investierte 25 Millionen USD, um seine Anlage in Niepołomice, Polen, für komplexe Rohrbaugruppen und Präzisionskomponenten für GTF-, F135- und PW800-Triebwerksprogramme zu erweitern. Die Erweiterung, unterstützt durch Polens Investitionszonenprogramm, wird mehr als 120 Arbeitsplätze schaffen und 2028 in Betrieb gehen. Die Investition ergänzt die separat angekündigte Erweiterung in Rzeszów für 100 Millionen USD für isotherm geschmiedete Luft- und Raumfahrtkomponenten und macht Polen mit mehr als 9.500 RTX-Mitarbeitern im Land zum primären Präzisionsfertigungszentrum von Pratt & Whitney in Mittel- und Osteuropa.
- April 2026: Safran Aircraft Engines kündigte eine Investition von 150 Millionen EUR (176,45 Millionen USD) für den Erwerb einer 30.000-Tonnen-Hydraulikpresse für seinen Standort in Gennevilliers an. Das Projekt schafft ab 2026 130 Arbeitsplätze und zielt auf die Betriebsbereitschaft bis 2029 ab. Die Presse wird jährlich 14.000 strategische Teile für CFM LEAP-, Rafale-, Mirage-, A400M- und GE90-Programme produzieren und die Standortproduktionskapazität über Triebwerksfamilien bis 2035 nahezu verdoppeln.
- Januar 2026: ANDRITZ Schuler brachte die HFA plus+ Feinschneidpressenserie auf den Markt. Sie verwendet servo-gesteuerte Hydraulikpumpenantriebe für zweistellige Energieeffizienzgewinne, bietet Presskräfte von 3.200 bis 15.500 kN, erreicht bis zu 85 Hübe pro Minute und umfasst standardmäßige vernetzte Überwachungsschnittstellen.
- Oktober 2025: Das Fraunhofer IPT stellte MatriXpress vor, ein kompaktes Pressensystem mit einem Gewicht von weniger als 10 Tonnen, das bis zu 800 Tonnen Kraft liefert und 60 Hübe pro Minute erreicht. Das System zielt auf die Bipolarplattenformgebung für die Produktion von Wasserstoff-Brennstoffzellen und Elektrolyseuren ab.


Berichtsumfang Markt für hydraulische Pressen in Europa
| C-Rahmen- / Spaltrahmen-Hydraulikpressen |
| H-Rahmen- / Geradseiten- / Führungsleisten-Hydraulikpressen |
| Vier-Säulen-Hydraulikpressen |
| Zwei-Säulen-Hydraulikpressen |
| Tisch- / Werkstatt-Hydraulikpressen |
| Sonstige spezialisierte Hydraulikpressenkonfigurationen |
| Bis zu 100 Tonnen |
| 101–500 Tonnen |
| 501–1.000 Tonnen |
| 1.001–2.000 Tonnen |
| Über 2.000 Tonnen |
| Blechumformung und Tiefziehen |
| Schmieden |
| Biegen und Richten |
| Stanzen, Ausschneiden und Prägen |
| Pressformen |
| Pulververdichtung |
| Hydroforming |
| Montage, Einpressen und allgemeines Pressen |
| Sonstige spezialisierte Anwendungen |
| Automobil und Transport |
| Luft- und Raumfahrt sowie Verteidigung |
| Industriemaschinen und allgemeine Fertigung |
| Elektrik und Elektronik |
| Kunststoffe, Gummi und Verbundwerkstoffe |
| Bau und Schwermaschinenbau |
| Energie- und Stromanlagen |
| Schiene und Marine |
| Pulvermetallurgie, Keramik und Hochleistungswerkstoffe |
| Sonstige Endverbrauchsbranchen |
| Deutschland |
| Italien |
| Frankreich |
| Vereinigtes Königreich |
| Spanien |
| Russland |
| Finnland |
| Übriges Europa |
| Nach Rahmen- / Strukturkonfiguration | C-Rahmen- / Spaltrahmen-Hydraulikpressen |
| H-Rahmen- / Geradseiten- / Führungsleisten-Hydraulikpressen | |
| Vier-Säulen-Hydraulikpressen | |
| Zwei-Säulen-Hydraulikpressen | |
| Tisch- / Werkstatt-Hydraulikpressen | |
| Sonstige spezialisierte Hydraulikpressenkonfigurationen | |
| Nach Tonnage / Presskraft | Bis zu 100 Tonnen |
| 101–500 Tonnen | |
| 501–1.000 Tonnen | |
| 1.001–2.000 Tonnen | |
| Über 2.000 Tonnen | |
| Nach Anwendung / Umformprozess | Blechumformung und Tiefziehen |
| Schmieden | |
| Biegen und Richten | |
| Stanzen, Ausschneiden und Prägen | |
| Pressformen | |
| Pulververdichtung | |
| Hydroforming | |
| Montage, Einpressen und allgemeines Pressen | |
| Sonstige spezialisierte Anwendungen | |
| Nach Endverbrauchsbranche | Automobil und Transport |
| Luft- und Raumfahrt sowie Verteidigung | |
| Industriemaschinen und allgemeine Fertigung | |
| Elektrik und Elektronik | |
| Kunststoffe, Gummi und Verbundwerkstoffe | |
| Bau und Schwermaschinenbau | |
| Energie- und Stromanlagen | |
| Schiene und Marine | |
| Pulvermetallurgie, Keramik und Hochleistungswerkstoffe | |
| Sonstige Endverbrauchsbranchen | |
| Nach Geografie | Deutschland |
| Italien | |
| Frankreich | |
| Vereinigtes Königreich | |
| Spanien | |
| Russland | |
| Finnland | |
| Übriges Europa |


Im Bericht beantwortete Schlüsselfragen
Wie hoch ist die prognostizierte Wachstumsrate für hydraulische Pressen in Europa?
Der Markt für hydraulische Pressen in Europa soll von 2026 bis 2031 mit einer CAGR von 4,2 % wachsen und 761,6 Millionen USD erreichen.
Welche Presskraftkategorie führt die Nachfrage in Europa an?
Die Kategorie 101–500 Tonnen führte im Jahr 2025 mit einem Anteil von 34,0 %, da sie die Automobil-, Fertigungs- und Industriemaschinenbauproduktion bedient.
Warum sind hydraulische Pressen für Elektrofahrzeuge wichtig?
Batteriewannen, Strukturrahmen und Teile aus Mischwerkstoffen erfordern kontrollierte Kraft und Umformprofile, die hydraulische Systeme bereitstellen können.
Welche Anwendung soll bis 2031 am schnellsten wachsen?
Hydroforming soll mit einer CAGR von 5,5 % wachsen, unterstützt durch leichte Strukturteile für Elektrofahrzeuge.
Welcher Endverbrauchssektor wächst für Hydraulikpressenanbieter schnell?
Luft- und Raumfahrt sowie Verteidigung sollen bis 2031 mit einer CAGR von 5,6 % wachsen, unterstützt durch Schmiede- und strategische Werkstoffanforderungen.
Welches Land hat die größte regionale Nachfragebasis?
Deutschland hielt im Jahr 2025 einen Anteil von 25,5 %, unterstützt durch Automobilpresswerke und sein Maschinenbau-Ökosystem.
Seite zuletzt aktualisiert am:



