
Marktübersicht
| Studienzeitraum | 2021 - 2031 |
|---|---|
| Prognosedatenzeitraum | 2026 - 2031 |
| Historischer Datenzeitraum | 2021 - 2024 |
| Marktgröße (2026) | 2.65 Milliarden US-Dollar |
| Marktgröße (2031) | 3.25 Milliarden US-Dollar |
| Wachstumsrate (2026 - 2031) | 4.17 % |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Analyse des europäischen Marktes für landwirtschaftliche Sprühgeräte von Mordor Intelligence
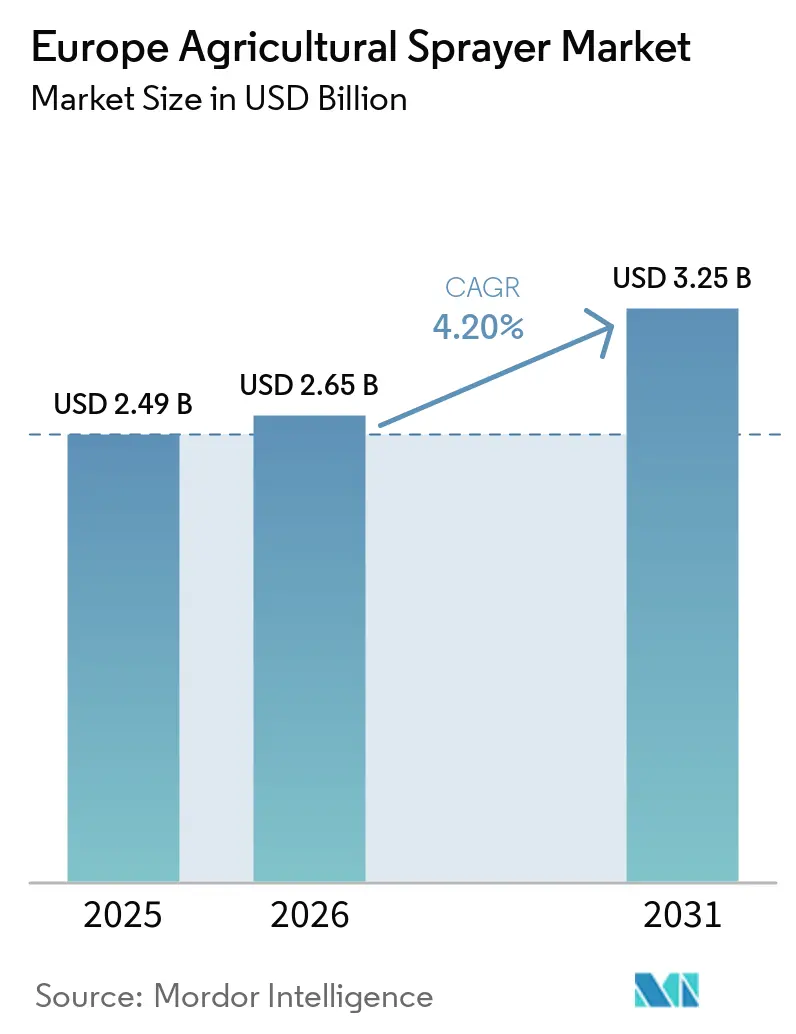
Die Marktgröße des europäischen landwirtschaftlichen Sprühgerätemarkts wird im Jahr 2026 auf 2,65 Milliarden USD geschätzt und soll mit einer CAGR von 4,17 % wachsen, um bis 2031 einen Wert von 3,25 Milliarden USD zu erreichen. Landwirte beschleunigen Geräteaufrüstungen als Reaktion auf das Pestizidreduktionsmandat der Europäischen Union im Rahmen der Farm-to-Fork-Strategie, steigende Arbeitskräftemangel und erhöhte Betriebsmittelkosten. Präzisionssprühung, die maschinelle Bildverarbeitung zur Unkrauterkennung nutzt, reduziert Herbizidmengen um bis zu 80 %, während stabile Erträge aufrechterhalten werden. Batterie-elektrische und hybride Plattformen gewinnen an Bedeutung, da Öko-Regelungen der Gemeinsamen Agrarpolitik bis zu 40 % der Anschaffungskosten für förderfähige Geräte erstatten. Gleichzeitig erschließen Drohnensprühgeräte neue Umsatzpotenziale bei Weinberg- und Obstgartenbetreibern, die auf steilem Gelände die Einhaltung von Abdriftreduzierungsvorschriften anstreben. Die Wettbewerbsintensität bleibt ausgeprägt, da etablierte Anbieter darum wetteifern, Führung durch künstliche Intelligenz, Kohlenstoffgutschriften-Datenprotokollierung und halbautonomen Betrieb zu integrieren, um einen Anteil am sich rasch modernisierenden europäischen landwirtschaftlichen Sprühgerätemarkt zu sichern.
Zentrale Erkenntnisse des Berichts
- Nach Typ führten traktorgebundene Sprühgeräte mit einem Marktanteil von 40 % im Jahr 2025, während Drohnensprühgeräte bis 2031 voraussichtlich mit einer CAGR von 22,0 % wachsen werden.
- Nach Kapazität hielten Sprühgeräte im Bereich von 500–1.500 Litern im Jahr 2025 einen Marktanteil von 43 % und werden voraussichtlich auch das am schnellsten wachsende Segment sein, das von 2026 bis 2031 mit einer CAGR von 8,0 % wächst.
- Nach Verwendungszweck erzielten Feldsprühgeräte im Jahr 2025 einen Marktanteil von 55 %, und Luftsprühgeräte werden voraussichtlich bis 2031 mit einer CAGR von 18,5 % wachsen.
- Nach Antriebsquelle hielten kraftstoffbetriebene Geräte im Jahr 2025 einen Anteil von 46 % am Europa Markt für landwirtschaftliche Sprühgeräte, während für batteriebetriebene Geräte von 2026 bis 2031 eine CAGR von 12,0 % prognostiziert wird.
- Nach Technologieniveau erzielten konventionelle Sprühgeräte im Jahr 2025 einen Marktanteil von 52 %, während KI-gestützte und autonome Sprühgeräte zwischen 2026 und 2031 mit einer CAGR von 15 % wachsen.
- Nach Geografie führte Deutschland im Jahr 2025 mit einem Anteil von 22,4 % an der Marktgröße des Europa Marktes für landwirtschaftliche Sprühgeräte, und Polen ist der am schnellsten wachsende nationale Markt mit einer CAGR von 4,6 % bis 2031.
Hinweis: Die Marktgröße und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzungsrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen vom Januar 2026 aktualisiert.
Markttrends und Einblicke
Analyse der Einflussfaktoren auf Treiber*
| Treiber | (~) % Einfluss auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Pestizidreduzierungsmandate der Farm-to-Fork-Strategie der Europäischen Union (EU) | +1.8% | Frankreich, Niederlande und Dänemark | Mittelfristig (2–4 Jahre) |
| Zunehmende Verbreitung von GPS-gestütztem Präzisionssprühen (Global Positioning System) | +1.5% | Deutschland, Frankreich, das Vereinigte Königreich und Belgien | Kurzfristig (≤ 2 Jahre) |
| Förderungen aus Säule II der Gemeinsamen Agrarpolitik (GAP) für batterie- und hybridbetriebene Sprühgeräte | +1.2% | Alle Mitgliedstaaten, am stärksten in Deutschland, Österreich und Finnland | Mittelfristig (2–4 Jahre) |
| Arbeitskräftemangel beschleunigt die Einführung autonomer Sprühgeräte | +1.0% | Westeuropa | Langfristig (≥ 4 Jahre) |
| Umrüstung von Obstgarten- und Weinbergsprühgeräten zur Abdriftreduzierung | +0.4% | Spanien, Italien, Frankreich und Griechenland | Kurzfristig (≤ 2 Jahre) |
| CO₂-Gutschriftprogramme zur Belohnung von variablen Aufwandmengen | +0.3% | Niederlande, Dänemark und Deutschland | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Pestizidreduzierungsmandate der Farm-to-Fork-Strategie der Europäischen Union (EU)
Die verbindliche Reduzierung des Pestizideinsatzes um 50 % bis 2030 gestaltet die Investitionszyklen neu, da Betriebe die Compliance-Anforderungen erfüllen müssen, um ihre Subventionsberechtigung zu erhalten [1]. Teilbreitenabschaltung und Pulsweitenmodulations-Düsen ermöglichen es Betreibern, Chemikalienmengen um 20 % bis 40 % zu reduzieren, ohne die Erträge zu beeinträchtigen. Frankreich und die Niederlande verlangen mittlerweile digitale Sprühprotokolle, die nur von GPS-fähigen Maschinen (Global Positioning System) geliefert werden können, was Betriebe mit mehr als 50 Hektar faktisch zum Aufrüsten zwingt. Die Gerätelebenszyklen haben sich in Westeuropa von 10–12 Jahren auf 6–8 Jahre verkürzt, da der Austausch sich beschleunigt. Das Mandat treibt auch die Entwicklung von Künstlicher-Intelligenz-Punktsprühgeräten voran, wie der ARA-Plattform, die behandelte Unkräuter für Prüfpfade kartiert.
Zunehmende Verbreitung von GPS-gestütztem Präzisionssprühen (Global Positioning System)
Bedarfsgerechte Aufwandmengen reduzieren die Betriebsmittelkosten um 10 % bis 30 %, was bei Getreide und Ölsaaten EUR 15 bis EUR 40 (USD 16,50 bis USD 44) je Hektar entspricht. Bereits mehr als 60 % der deutschen Betriebe mit mehr als 100 Hektar nutzen GPS-fähige Sprühgeräte (Global Positioning System) und profitieren von hochgenauen Korrektursignalen. Amortisationszeiträume von drei bis vier Jahren verbessern sich weiter, da CO₂-Gutschriftprogramme dokumentierte Einsparungen vergüten [2]. Hersteller kaskadieren den Funktionsumfang in günstigere Marktsegmente; mittelpreisige gezogene Sprühgeräte werden jetzt mit Präzisionsausstattungen unter EUR 1 Million (USD 1,1 Millionen) gebündelt.
Förderungen aus Säule II der Gemeinsamen Agrarpolitik (GAP) für batterie- und hybridbetriebene Sprühgeräte
Öko-Regelungen erstatten bis zu 40 % der Kosten für emissionsarme Sprühgeräte, mit einer Obergrenze von EUR 80.000 (USD 88.000) in Österreich, Finnland und Deutschland. Batterie-elektrische Sprühgeräte reduzieren Dieselabgase und senken den Lärmpegel um 70 %, ein Vorteil für stadtnahe und ökologische Betriebe [3]. Hardis Alpha-Evo-Serie bietet Laufzeiten von 6–8 Stunden und 90-minütiges Schnellladen, was gut zu den Einsatzzyklen im Weinbau passt. Osteuropa hinkt noch hinterher, da weniger als 40 % der Betriebe über Dreiphasenstrom-Anschlüsse verfügen, sodass hybride Architekturen, die zwischen Diesel und elektrischem Antrieb wechseln, die Lücke schließen.
Arbeitskräftemangel beschleunigt die Einführung autonomer Sprühgeräte
Das Durchschnittsalter der Betriebsleiter steigt, wobei mehr als 30 % der deutschen, französischen und italienischen Landwirte 65 Jahre oder älter sind. Autonome Sprühgeräte arbeiten Tag und Nacht und ermöglichen es einem Bediener, mehrere Einheiten gleichzeitig zu überwachen, was den Arbeitskräftebedarf auf großen Betrieben halbiert. Die Änderung des deutschen Straßenverkehrsgesetzes von 2024 erlaubt nun fahrerlose Fahrzeuge auf Privatgelände und ausgewiesenen ländlichen Strecken. Kleinere Roboter-Sprühgeräte wie der ARA von Ecorobotix reduzieren die manuelle Unkrautbekämpfungskosten um 70 %, was die Einführung auf ökologisch wirtschaftenden Betrieben im Umstellungsstadium erschließt.
Analyse der Einflussfaktoren auf Hemmnisse*
| Hemmnis | (~) % Einfluss auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Hohe Anschaffungskosten für fortschrittliche Sprühgeräte | −0.8% | Spanien, Italien, Polen, Rumänien und Bulgarien | Kurzfristig (≤ 2 Jahre) |
| Fragmentierte Drohnenflugvorschriften der Europäischen Union (EU) | −0.5% | Alle Mitgliedstaaten, am stärksten ausgeprägt in Deutschland, Frankreich und Italien | Mittelfristig (2–4 Jahre) |
| Begrenzte ländliche Ladeinfrastruktur für Batterie-Einheiten | −0.3% | Polen, Rumänien, Bulgarien und Ungarn | Mittelfristig (2–4 Jahre) |
| Mangel an zertifizierten Kalibriertechnikern | −0.2% | Spanien, Polen und Rumänien | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
Hohe Anschaffungskosten für fortschrittliche Sprühgeräte
Selbstfahrende Präzisionssprühgeräte mit GPS, Teilbreitenabschaltung und Technologie für variable Aufwandmengen kosten EUR 2 Millionen bis EUR 3,5 Millionen (USD 2,2 Millionen bis USD 3,85 Millionen), ein Niveau, das für die meisten Betriebe unter 50 Hektar nicht erschwinglich ist. Die Kreditgenehmigungsraten sind in Süd- und Osteuropa um 20 % niedriger als in Deutschland und Frankreich, was den Zugang zu Finanzierungen einschränkt. Maschinenkooperativen senken die Investitionsbarrieren, verringern aber auch die Direktverkäufe. Gezogene Sprühgeräte mit einem Preis unter EUR 50.000 (USD 55.000) dominieren das Volumen, verfügen aber nicht über die Funktionen, die für bevorstehende regulatorische Prüfungen erforderlich sind, was die Technologielücke vergrößert.
Fragmentierte Drohnenflugvorschriften der Europäischen Union (EU)
Trotz eines Rahmens der Europäischen Agentur für Flugsicherheit von 2024 unterscheiden sich die Höhenbegrenzungen: Deutschland begrenzt auf 25 Meter, Frankreich auf 50 Meter, und Italien verhängt strenge Anforderungen an den Sichtflugbereich. Die gegenseitige Anerkennung von Pilotlizenzen ist noch unvollständig, was Betreiber zwingt, mehrere Prüfungen abzulegen. Spaniens flugverbotszone für Schutzgebiete schließt 30 % der landwirtschaftlichen Nutzfläche von Drohnenbehandlungen aus, was Dienstleister einschränkt. Hersteller verschieben europaweite Markteinführungen bis zur Verbesserung der Harmonisierung, was das erwartete Wachstum von 18,5 % bei Drohnen-Sprühgeräten dämpft.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Typ:
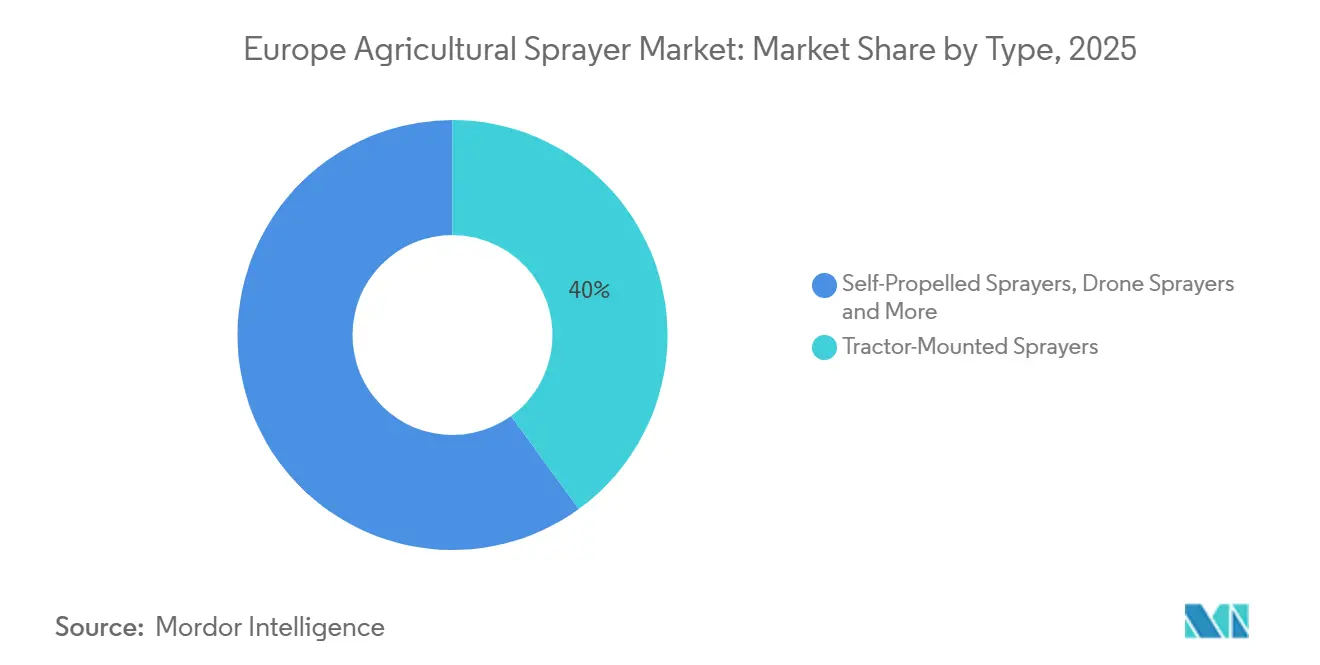
Drohnenbasierte Plattformen übertreffen traditionelle FormateTraktormontierte Sprühgeräte blieben das führende Format und machten im Jahr 2025 40 % des Marktanteils des europäischen Marktes für landwirtschaftliche Sprühgeräte aus, aufgrund ihrer Kompatibilität mit bestehenden Traktorflotten und niedrigeren Anschaffungskosten im Vergleich zu selbstfahrenden Geräten. Präzisionsaufrüstungen treiben diese Geräte voran; werksseitig eingebaute GPS-Führung und Teilbreitenabschaltung auf Modellen unter EUR 1 Million (USD 1,1 Millionen) ermöglichen es mittelgroßen Betrieben jetzt, die digitalen Protokollanforderungen der Farm-to-Fork-Strategie zu erfüllen. Drohnen-Sprühgeräte bilden heute eine kleinere Basis, repräsentieren jedoch den am schnellsten wachsenden Typ, der von 2026 bis 2031 voraussichtlich einen CAGR von 22,0 % verzeichnen wird, da Weinberge und Obstgärten Abdriftkontrolle und Arbeitseinsparungen anstreben. Ihre Fähigkeit, auf steilen Hängen, über wassergestättigten Böden und in schmalen Reihen zu arbeiten, weitet die Einführung in Sonderkulturbereichen aus.
Selbstfahrende Maschinen hielten im Jahr 2025 einen bedeutenden Anteil, dominiert von Großbetrieben und Dienstleistern, die höhere Feldgeschwindigkeiten und 24-Stunden-Autonomie schätzen, um Investitionen von EUR 2 Millionen bis EUR 3,5 Millionen (USD 2,2 Millionen bis USD 3,85 Millionen) zu rechtfertigen. Handgeführte und Rückensprühgeräte machten einen Anteil von 18 % aus und wechseln auf Batterieantrieb mit elektronischer Druckregelung, um eine gleichmäßige Tropfengröße zu liefern, insbesondere für Gewächshaus- und hochwertige Gemüseanbauer. Gezogene Sprühgeräte machten den verbleibenden begrenzten Anteil aus und bieten einen wirtschaftlichen Einstiegspunkt für Betriebe in Süd- und Osteuropa, wo Nachrüstsätze mit Preisen von EUR 5.000 bis EUR 15.000 (USD 5.500 bis USD 16.500) grundlegende Präzisionsfunktionen hinzufügen. Zusammen veranschaulichen diese Formate ein Spektrum an Kosten-, Kapazitäts- und Compliance-Abwägungen, die Erzeuger ausbalancieren, während die Vorschriften sich verschärfen und Arbeitskräfte knapp bleiben.


Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Nach Kapazität:
Mittelgroße Tanks dominieren MischbetriebeSprühgeräte im Bereich von 500 bis 1.500 Litern erzielten im Jahr 2025 43 % der Marktgröße des europäischen Marktes für landwirtschaftliche Sprühgeräte – den größten Nachfrageanteil –, da sie Produktivität und Manövrierfähigkeit auf den kleinstrukturierten Mischbetrieben des Kontinents ausbalancieren. Dieses Segment wird ebenfalls als das am schnellsten wachsende prognostiziert und soll von 2026 bis 2031 mit einem CAGR von 8,0 % vorrücken, da kooperative Eigentumsmodelle und Nachrüst-Präzisionssätze das Format für mittelgroße Betreiber erschwinglich machen. Hersteller führen weiterhin werksseitig integrierte GPS- (Global Positioning System) und Teilbreitenabschaltungs-Pakete für diese Geräte ein, die es Erzeugern ermöglichen, die digitalen Protokollanforderungen der Farm-to-Fork-Strategie zu erfüllen, ohne auf teurere selbstfahrende Geräte umzurüsten. Die Förderfähigkeit batterie-elektrischer Versionen steigert die Nachfrage zusätzlich, insbesondere bei Weinbergen und stadtnahen Betrieben, die lärmarme, emissionsfreie Geräte benötigen.
Geräte unter 500 Litern hielten im Jahr 2025 einen bedeutenden Anteil und sind in Obstgärten, Gewächshäusern und steilen Weinbergen weiterhin beliebt, wo kompakte Abmessungen Bodenverdichtung verhindern und den Zugang zum Blätterdach erleichtern. Viele dieser kompakten Sprühgeräte wechseln auf Batterieantrieb mit elektronischer Druckregelung, die bei kurzen, sich wiederholenden Sprühzyklen eine gleichmäßige Tropfengröße liefert. Großkapazitätsgeräte über 1.500 Litern machten einen bedeutenden Anteil aus, dominiert von Dienstleistern und Getreideerzeugern, die weniger Nachfüllstopps auf ausgedehnten Feldern schätzen. Hybrid-Diesel-Elektro-Antriebe und autonome Lenkung werden jetzt diesen Hochvolumen-Maschinen hinzugefügt, doch höhere Anschaffungskosten und verschärfte Achsgewichtsvorschriften dämpfen ihr Wachstum im Vergleich zur mittleren Kapazitätskategorie.
Nach Verwendungszweck:
Luftsprühgeräte boomen bei SonderkulturenFeldsprühgeräte führten den europäischen Markt für landwirtschaftliche Sprühgeräte mit einem Anteil von 55 % im Jahr 2025 an, eine Position, die durch die ausgedehnten Getreide-, Ölsaat- und Zuckerrübenflächen der Region gesichert wird, die Auslegerlängen von 36 bis 42 Metern für eine schnelle Flächenabdeckung bevorzugen. Ihre Dominanz wird durch Präzisionsaufrüstungen gestärkt, wie etwa maschinengestützte Unkrauterkennung, die den Herbizideinsatz um bis zu 80 % reduziert und gleichzeitig eine hohe Feldkapazität beibehält. Luftsprühgeräte, obwohl nur ein relativ kleiner Erlösanteil, stellen das am schnellsten wachsende Verwendungssegment dar und werden von 2026 bis 2031 voraussichtlich einen CAGR von 18,5 % verzeichnen, da Weinberge und Obstgärten Luftplattformen zur Abdriftkontrolle auf steilem Gelände einsetzen. Geringerer Arbeitskräftebedarf und die Möglichkeit, über wassergestättigte oder druckempfindliche Böden zu fliegen, stärken zusätzlich den Einführungsfall für Drohnen in Sonderkulturbereichen.
Boden-Sprühgeräte für Obstgärten und Weinberge machten im Jahr 2025 einen bedeutenden Anteil aus, wobei Axialgebläse- und Turmdesigns eingesetzt werden, um dichte Blätterdächer zu durchdringen und gleichzeitig die neu ausgeweiteten 20-Meter-Pufferzonenregeln in Spanien und Italien zu erfüllen. Garten- und Gewächshaus-Einheiten hielten einen angemessenen Anteil und wechseln stetig auf batteriebetriebene Rückengeräte mit elektronischer Druckregelung, die in geschützten Umgebungen eine gleichmäßige Tropfengröße liefern. Drohnentechnologie bewegt sich nun über Weinberge hinaus in die Punkt-Behandlung von Randstreifen-Unkräutern in Getreide- und Ölsaatfeldern, obwohl fragmentierte nationale Flugvorschriften den grenzüberschreitenden Einsatz von Dienstleistern noch behindern. Zusammen veranschaulichen diese verbleibenden Segmente, wie spezialisierte Betriebsbedingungen und regulatorische Besonderheiten die Gerätepräferenzen in Europas vielfältiger Produktionslandschaft prägen.
Nach Antriebsquelle:
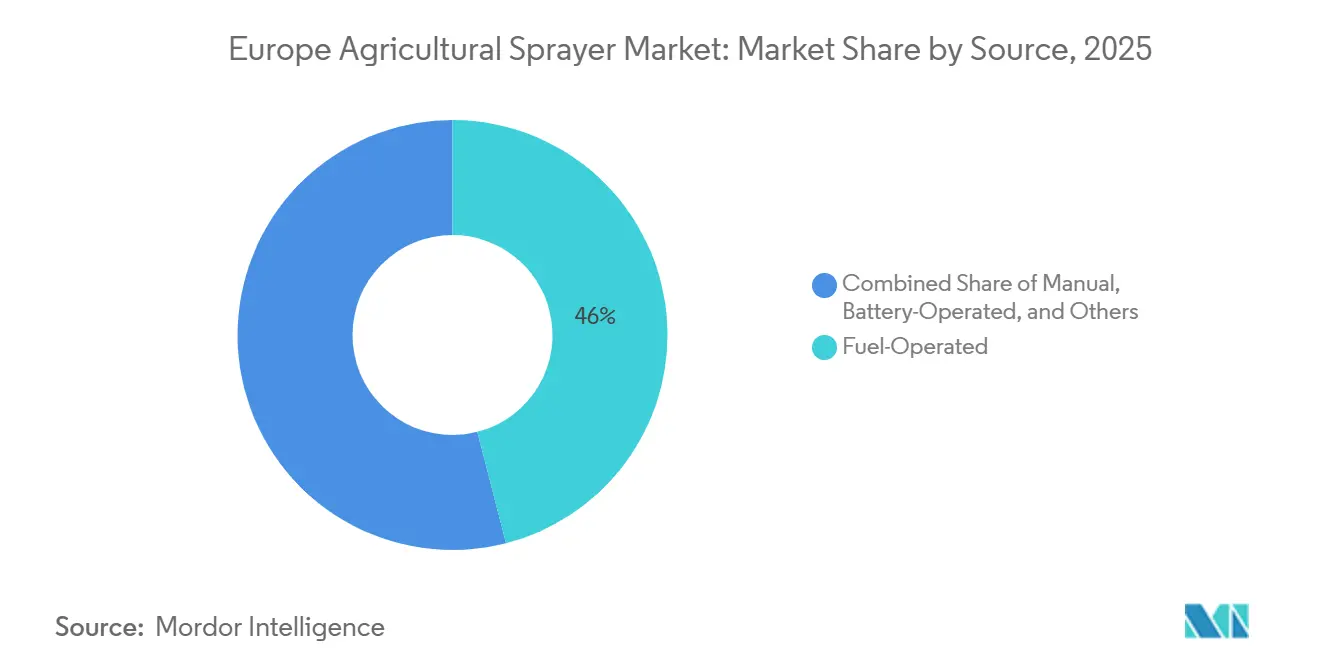
Batterie-Einheiten gewinnen trotz Diesel-DominanzKraftstoffbetriebene Sprühgeräte erzielten im Jahr 2025 46 % des europäischen Marktes für landwirtschaftliche Sprühgeräte, verankert durch die Kompatibilität mit weit verbreiteten Traktor-Zapfwellensystemen und etablierten Servicenetzwerken. Batterie-Einheiten werden bis 2031 voraussichtlich einen CAGR von 12,0 % verzeichnen, angetrieben durch Öko-Regelungen, die 40 % der Kosten erstatten, und den Bedarf von Weinbergbetreibern, leisere emissionsfreie Maschinen in Wohngebieten einzusetzen. Manuelle Rückensprühgeräte hielten einen bedeutenden Anteil, gehen aber weiter zurück, da die Arbeitskosten steigen und ergonomische Richtlinien sich verschärfen. Solarbetriebene Geräte bleiben ein Nischenmarkt, begrenzt durch die geringe Energiedichte, die die Tankvolumina unter 200 Liter beschränkt.
Die Verfügbarkeit von Dreiphasenladen, in Osteuropa noch unter 40 %, schränkt die Batteriekapazität während kritischer Sprühfenster ein. Solarbetriebene Carports überbrücken einen Teil der Lücke, verlängern aber die Amortisationszeiträume. Manuelle Einheiten halten sich in Gewächshäusern, doch batteriebetriebene Rückengeräte mit elektronischer Druckregelung beginnen, pumpenbetriebene Modelle zu verdrängen. Hybrid-Diesel-Elektro-Sprühgeräte, die an Vorgewenden auf Elektrobetrieb umschalten, sind für Teilförderungen qualifiziert, behalten dabei aber die Diesel-Reichweite für die Großflächenbearbeitung bei, was ihre Attraktivität während der Übergangsphase stärkt.

Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Nach Technologieniveau:
Autonome Systeme beschleunigen den UpgradezyklenKonventionelle Sprühgeräte blieben mit 52 % des Marktanteils des europäischen Marktes für landwirtschaftliche Sprühgeräte im Jahr 2025 die größte Gruppe, bevorzugt von kleinen und mittelgroßen Betrieben, die fortschrittliche Elektronik noch nicht rechtfertigen können. Die am schnellsten wachsende Kategorie ist die Kategorie der KI-gestützten und autonomen Geräte, die von 2026 bis 2031 voraussichtlich mit einem CAGR von 15,0 % vorrücken wird, da Arbeitskräftemangel Großbetriebe zu einem rund-um-die-Uhr-Betrieb ohne Fahrer drängt. Frühzeitige Anwender berichten von 40 % Arbeitseinsparungen und 95 % Genauigkeit beim Punktsprühen, was eine Amortisation innerhalb von drei Saisons bei Hochintensivkulturen ermöglicht. Nationale Vorschriften, die jetzt fahrerlose Geräte auf privatem Farmgelände in Deutschland und den Niederlanden erlauben, beschleunigen die Einführung durch den Abbau regulatorischer Unsicherheit.
Präzisions- und GPS-gesteuerte Sprühgeräte hielten im Jahr 2025 einen bedeutenden Anteil und werden voraussichtlich mit einem soliden CAGR wachsen, da die Farm-to-Fork-Compliance digitale Ausbringungsprotokolle und den Nachweis von Einsparreduktionen erfordert. Nachrüstsätze für EUR 5.000 bis EUR 15.000 (USD 5.500 bis USD 16.500) ermöglichen schrittweise Aufrüstungen an bestehenden Auslegern, insbesondere in Spanien, Italien und Osteuropa, wo Finanzierungsmöglichkeiten begrenzt sind. Hersteller bündeln jetzt Satellitenkorrekturdienste und dreijährige agronomische Software-Abonnements, die den Return on Investment verbessern und Erzeuger an proprietäre Ökosysteme binden. Zusammen veranschaulichen diese Technologieniveaus einen schrittweisen Modernisierungsweg, wobei Präzisionssysteme als Brücke zwischen einfacher Hardware und vollständig autonomen, sichtgesteuerten Plattformen dienen.
Geografische Analyse
Markt für landwirtschaftliche Sprühgeräte in Deutschland und Polen
Deutschland führte die regionale Marktlandschaft im Jahr 2025 mit einem Marktanteil von 22,4 % an, eine Position, die durch größere durchschnittliche Betriebsgrößen, eine dichte Korrektursignalabdeckung und günstige Vorschriften gestützt wird, die nun fahrerloses Gerät auf Privatgelände erlauben. Die Präzisionslandwirtschaft hat bereits mehr als 60 % der Betriebe über 100 Hektar erfasst, was die Ersatzzyklen lebhaft hält und die Nachfrage nach Ersatzteilen hoch. Polen ist das am schnellsten wachsende Land und wird voraussichtlich von 2026 bis 2031 mit einer CAGR von 4,6 % wachsen, da die Betriebskonsolidierung den Kreditzugang verbessert und Fördermittel der Europäischen Union Präzisionsaufrüstungen subventionieren. Die unterschiedlichen Wachstumsraten dieser beiden Märkte verdeutlichen, wie strukturelle Betriebsgröße und Förderverfügbarkeit das Tempo der Technologieakzeptanz auf dem gesamten Kontinent beeinflussen.
Europäischer Markt für landwirtschaftliche Sprühgeräte
Frankreich liegt knapp hinter Deutschland und kombiniert große Getreidebetriebe im Pariser Becken mit hochwertigen Weinbergen, die frühe Anwender von abdriftreduzierenden Düsen und Drohnensprühen zur Einhaltung der Pufferzonenvorschriften sind. Das Vereinigte Königreich lenkt Post-Brexit-Agrarzahlungen auf messbare Umweltergebnisse um, was Präzisionssprühgeräte als wichtiges Compliance-Werkzeug positioniert. Spanien und Italien rüsten weiterhin Obstgarten- und Weinbergflotten mit Tunnelsprühgeräten und Luftplattformen um, die auf steilen Terrassen navigieren und gleichzeitig die ausgeweiteten 20-Meter-Pufferregeln erfüllen. Skandinavien, die Niederlande und Österreich konzentrieren sich auf batterie-elektrische Modelle, um Lärm und Emissionen in stadtnahen Zonen zu reduzieren, wo Betriebe mit Wohngebieten koexistieren.
Mit Blick auf die Zukunft wird Westeuropa weiterhin die Grenzen in den Bereichen Autonomie und KI-gestützte Unkrauterkennung vorantreiben, unterstützt durch gut ausgebaute Telematik- und Serviceinfrastrukturen. Von den mittel- und osteuropäischen Mitgliedstaaten wird erwartet, dass sie Geräteersetzungen beschleunigen, da Aufrüstungen des ländlichen Stromnetzes und Genossenschaften mit gemeinsamem Eigentum die Hürden für die Einführung von Batterie- und Präzisionstechnologien senken. Die Harmonisierung der Drohnenflugregeln und die Ausweitung von Kohlenstoffgutschriftenprogrammen dürften die Nachfrage nach Luftsprühgeräten in verschiedenen Klimazonen ankurbeln und die Technologielücke zwischen frühen und späten Anwendern verringern. Insgesamt werden diese regionalen Dynamiken einen stetigen Aufrüstungszyklus aufrechterhalten, der die für den gesamten europäischen landwirtschaftlichen Sprühgerätemarkt bis 2031 prognostizierte CAGR von 4,17 % stützt.
Regulatorisches Umfeld
Landwirtschaftliche Sprühgeräte in Europa unterliegen dem EU-Rahmen für die nachhaltige Verwendung von Pestiziden, einschließlich der Anforderungen der Richtlinie 2009/128/EG, die von den Mitgliedstaaten für die regelmäßige Kontrolle von im Einsatz befindlichen Pflanzenschutzgeräten umzusetzen sind. Die Einhaltung wird üblicherweise durch harmonisierte Prüf- und Leistungsnormen nachgewiesen (zum Beispiel die von nationalen Prüfsystemen referenzierte ISO-16122-Reihe), was Flotten in Richtung kalibrierter, driftbewusster Hardware und GPS-gestützter Dokumentation drängt, sofern digitale Spritzprotokolle vorgeschrieben sind.
Im Bereich der Maschinenkonformität richten Hersteller ihre Entwicklungs- und Konformitätsprozesse an der EU-Maschinenverordnung (EU) 2023/1230 aus, die ab Januar 2027 gilt und die Marktzugangsanforderungen für Landmaschinen verschärft. Im März 2026 aktualisierte ein Durchführungsrechtsakt der Europäischen Kommission (Durchführungsbeschluss (EU) 2026/546) die Sammlung harmonisierter Normen zur Unterstützung grundlegender Sicherheits- und Umweltanforderungen für land- und forstwirtschaftliche Maschinen und stärkte damit die normbasierte Konformität für land- und forstwirtschaftliche Geräte, die auf dem EU-Markt in Verkehr gebracht werden.
Wettbewerbslandschaft
Marktkonzentration
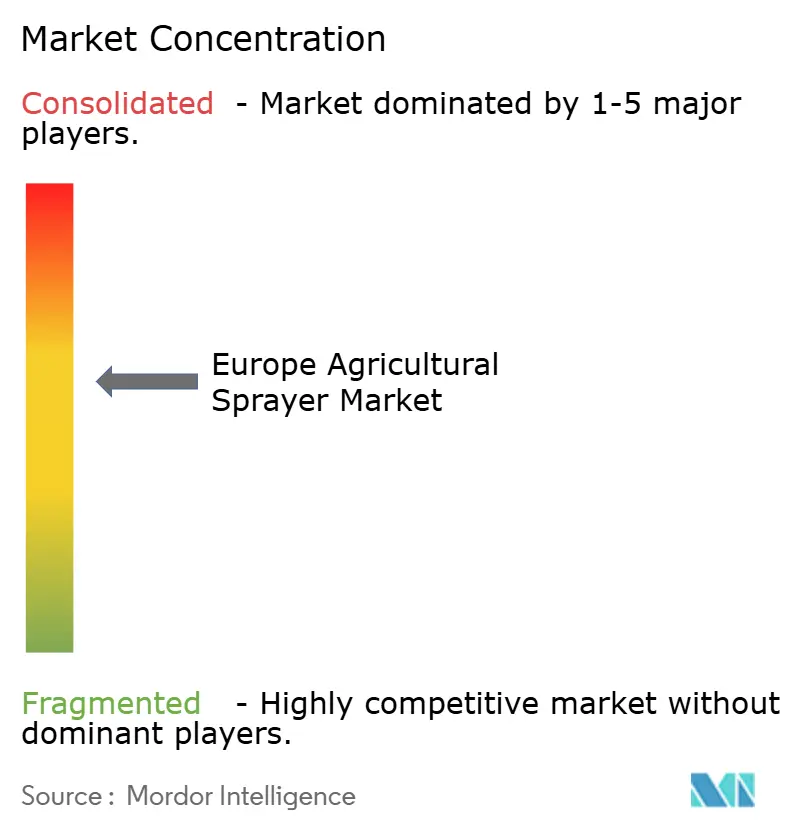
Exel Industries und Deere and Company setzen das Wettbewerbstempo in Europa, gestützt auf Mehrmarken-Portfolios und dichte Händlernetzwerke, die während kritischer Sprühfenster Teileunterstützung innerhalb von 24 Stunden bieten. Beide bieten werksseitig integrierte maschinengestützte Erkennungssysteme, die Herbizidmengen um bis zu 80 % reduzieren, die Farm-to-Fork-Compliance erfüllen und die Betriebskosten senken. Ihre laufenden Investitionen in Batterie-Antriebsstränge und Over-the-Air-Software-Updates verankern die Markentreue bei Großbetrieben und Dienstleistern. Zusammen mit drei weiteren führenden Lieferanten kontrollieren die fünf größten Unternehmen den Großteil der regionalen Erlöse, was auf eine moderate Konzentration im europäischen Markt für landwirtschaftliche Sprühgeräte hindeutet.
Kuhn Group, CNH Industrial und Amazonen-Werke ergänzen die Spitzengruppe und nutzen Präzisions-Software-Ökosysteme zur Differenzierung in preissensiblen Regionen. Kuhn fügt Hybrid-Diesel-Elektro-Antriebe hinzu, die für Öko-Schema-Förderungen in Frage kommen, ohne die Feldreichweite zu beeinträchtigen. CNH Industrial nutzt die Raven-Autonomie-Plattform, damit ein Bediener mehrere Sprühgeräte von einer einzigen Konsole aus steuern kann, was den Arbeitskräftebedarf auf großen Betrieben um 40 % reduziert. Amazonen-Werke ergänzt Hochkapazitätsausleger mit Nachrüst-Teilbreitenabschaltungs-Sätzen, die Mischkultur-Erzeugern helfen, digitale Protokollpflichten zu erfüllen, und das bei geringeren Anschaffungskosten.
Insgesamt werden Forschungsbudgets für KI-gestützte Unkrauterkennung, autonome Navigation und abonnementbasierte agronomische Entscheidungsunterstützung bereitgestellt. Zwischen 2024 und 2025 angemeldete Patente umfassen abdriftreduzierende Düsen, Batteriemanagementsoftware und Algorithmen des maschinellen Lernens, was einen Wettlauf um die Sicherung proprietärer Vorteile verdeutlicht. Lieferanten erweitern ihr Geschäft zudem durch strategische Partnerschaften mit Kohlenstoffgutschriftenplattformen und ländlichen Kreditgebern, die Gerätefinanzierung mit Nachhaltigkeitsanreizen bündeln. Es wird erwartet, dass diese Initiativen die Technologieakzeptanz ausweiten und die jährliche Wachstumsrate des Marktes von 4,17 % bis 2031 aufrechterhalten.
Branchenführer des europäischen Marktes für landwirtschaftliche Sprühgeräte
-
Exel Industries SA
-
Deere and Company
-
Kuhn Group (Bucher Industries AG)
-
CNH Industrial N.V.
-
Amazonen-Werke H. Dreyer GmbH & Co. KG
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Europäischer Markt für landwirtschaftliche Sprühgeräte Unternehmen in diesem Bericht
- Exel Industries SA
- Deere and Company
- CNH Industrial N.V.
- AGCO Corporation
- Kuhn Group
- Amazonen-Werke H. Dreyer GmbH & Co. KG
- HORSCH Maschinen GmbH
- Lemken GmbH & Co. KG
- Kverneland AS
- Chafer Machinery Ltd
- Knight Farm Machinery Ltd
- Grim S.r.l.
- Bargam S.p.A.
- Pulverizadores Fede S.L.
- DJI Technology Co., Ltd.
Lesen Sie die Analyse der Europäischer Markt für landwirtschaftliche Sprühgeräte-Unternehmen
Marktchancen und Zukunftsaussichten
Präzisionsnachrüstungen und Automatisierung im Obstanbau bleiben eine konkret nutzbare Lücke, da viele Betriebe Nachweisbarkeit und Ergebnisse zur Reduzierung des Betriebsmitteleinsatzes benötigen, ohne ganze Flotten zu ersetzen. Finanzierungs- und Validierungsaktivitäten unterstützen diese Richtung: Im April 2026 sammelte das niederländische Start-up BBLeap 5 Millionen EUR ein, um seinen modularen Ansatz zur Pulsweitenmodulations-Düsensteuerung zu skalieren, und positionierte damit nachrüstbare Präzisionskomponenten als schnelleren Weg zur Reduzierung des Chemikalieneinsatzes bei bestehenden Sprühgerätebeständen. Dies ergänzt den beobachteten Trend hin zu GPS-gestütztem Sprühen und digitaler Spritzprotokollierung in Märkten wie Frankreich und den Niederlanden.
Sonderkulturen bieten ebenfalls klares Potenzial für bildgestütztes und laubwandadaptives Sprühen, bei dem Baumgeometrie und Driftbeschränkungen die Gerätewahl bestimmen. Im Januar 2026 berichtete Munckhof über den Abschluss der Feldforschung für seine Vision-Spray-Technik im Obstbau, die eine automatisierte Anpassung der Ausbringung basierend auf der Laubwandstruktur demonstriert. Parallel dazu konzentriert sich europaweite Forschung und Entwicklung auf luftgestützte und Ultra-Low-Volume-Ansätze: Das FAUVE-Projekt (Rovensa Next mit der Université de Technologie de Compiègne) soll im Juli 2026 abgeschlossen werden, mit Schwerpunkt auf Drohnen- und Ultra-Low-Volume-Sprühen zur Reduzierung der Abdrift, im Einklang mit den Anforderungen zur Driftreduzierung in Weinbergen und Obstplantagen sowie der Pflicht zur Dokumentation von Nachhaltigkeitsergebnissen.
Neueste Industrielle Entwicklungen in Europäischer Markt für landwirtschaftliche Sprühgeräte
- Juni 2026: Deere and Company kündigte umfangreiche Aktualisierungen seiner selbstfahrenden Sprühgeräteserie 500R für das Modelljahr 2027 an, darunter eine neue Flaggschiff-Konfiguration mit 6.000 l und Gestängebreiten von bis zu 42 m. Die Aktualisierungen zielen auf eine höhere Tagesleistung innerhalb enger werdender Spritzfenster ab, wobei werksintegrierte Präzisionsfunktionen zentral für konformitätsgetriebene Upgrades in großen Ackerbaubetrieben bleiben.
- Juni 2026: Kuhn stellte auf der Cereals 2026 in Großbritannien die neue Anhängespritzenreihe Karan vor, mit Tankkapazitäten von 4.500 l bis 8.000 l und Gestängebreiten von 18 m bis 45 m. Die Positionierung einer leistungsstarken Anhängeplattform erweitert die Optionen für Betriebe und Lohnunternehmer, die eine nahezu selbstfahrende Produktivität ohne den Wechsel in die höchsten Preisklassen anstreben.
- August 2025: Deere and Company schloss die vollständige Übernahme des Herstellers autonomer Sprühgeräte GUSS Automation ab und behielt dabei die Marke sowie die Produktionsstätten in Kingsburg, Kalifornien, bei. Die Transaktion stärkt Deeres Autonomietechnologie für das Sprühen in Sonderkulturen und unterstützt Lösungen, die auf Arbeitskräfteengpässe sowie wiederholbare, datenreiche Ausbringungsabläufe abzielen.
Europäischer Markt für landwirtschaftliche Sprühgeräte Berichtsumfang und Forschungsmethodik
Marktdefinition und Abdeckung
Dieser Markt umfasst Umsätze aus landwirtschaftlichen Sprühgeräten, die in Europa verkauft und eingesetzt werden, um Pflanzenschutzmittel, Düngemittel und ähnliche Flüssigkeiten auf landwirtschaftlichen Betrieben und kontrollierten Anbauumgebungen auszubringen.
Ausschlüsse vom Geltungsbereich: Ausgeschlossen sind die chemischen Betriebsmittel selbst, separat verkaufte Ersatzteile und Verbrauchsmaterialien sowie eigenständige Lohnspritzgebühren, sofern diese nicht mit Geräteverkäufen gebündelt sind.
Segmentierungsübersicht
- Nach Antriebsquelle
- Manuell
- Batteriebetrieben
- Kraftstoffbetrieben
- Solarbetrieben
- Nach Verwendungszweck
- Feldsprühgeräte
- Obstgarten-/Weinbergsprühgeräte
- Garten- und Gewächshaus-Sprühgeräte
- Luftsprühgeräte
- Nach Kapazität
- Weniger als 500 L
- 500 bis 1.500 L
- Mehr als 1.500 L
- Nach Typ
- Selbstfahrende Sprühgeräte
- Traktormontierte Sprühgeräte
- Gezogene / anhängerbasierte Sprühgeräte
- Handgeführte und Rückensprühgeräte
- Drohnen-Sprühgeräte
- Nach Technologieniveau
- Konventionell
- Präzisions- und GPS-gesteuert
- KI-gestützt und Autonom
- Geografie
- Deutschland
- Frankreich
- Vereinigtes Königreich
- Spanien
- Italien
- Übriges Europa
Datenquellen, Marktgröße und Validierung
Desk Research
Desk Research wurde verwendet, um die Ausgangsstruktur des Marktes aufzubauen und wichtige Annahmen in öffentlichen Datenreihen zu verankern. Wir stützten uns auf Quellen aus dem Bereich Landwirtschaft und Ausrüstung, wie Eurostat-Statistiken zur Betriebsstruktur und Anbaufläche, FAOSTAT-Indikatoren zu Ernte und Betriebsmitteln, Veröffentlichungen der Europäischen Kommission zur GAP und zur Pestizidpolitik sowie ECHA-Leitlinien zu Wirkstoffen und Anwendungsbeschränkungen. Handels- und Produktionssignale wurden zudem über Eurostat-COMEXT-Import- und Exporttabellen sowie Zollzusammenfassungen ausgewertet, soweit verfügbar.
Um die Nachfrage mit dem tatsächlichen Kaufverhalten zu verknüpfen, haben wir Geschäftsberichte, Investorenpräsentationen, Produktkataloge und glaubwürdige Presseberichte zu neuen Sprühgeräteeinführungen und -upgrades gesichtet. In einigen Fällen halfen kostenpflichtige Abonnements für Unternehmensfinanzdaten und -informationen sowie für Import- und Exportdaten auf Sendungsebene dabei, Eigentumsstrukturen und grenzüberschreitende Geräteströme zu verifizieren. Diese Beispiele sind nicht abschließend, und viele weitere öffentliche Quellen wurden zur Datenerhebung, Validierung und Klärung herangezogen.
Primärinterviews und Umfragen
Die Primärarbeit konzentrierte sich auf die Validierung, welche Sprühgeräte tatsächlich gekauft werden, wie sich Ersatzzyklen verändern und wie sich die Preisgestaltung mit technologischen Merkmalen entwickelt. Wir sprachen mit einer Mischung aus Geräteherstellern, Händlern und Distributoren, großen Betrieben und Genossenschaften sowie Pflanzenbauberatern in den wichtigsten europäischen Märkten. Nachfragen wurden genutzt, um Lücken bei der Technologieakzeptanz, compliance-bedingten Upgrades und länderspezifischen Unterschieden in den Nachfragemustern zu schließen.
Verteilung der Befragten in der Primärforschung
| Unternehmenstyp | Position des Befragten |
|---|---|
| Obere Ebene: 35 % | Führungskräfte (CXOs): 12 % |
| Mittlere Ebene: 43 % | Bereichs-/Abteilungsleiter: 29 % |
| Kleinere Marktteilnehmer: 22 % | Manager: 59 % |
Marktgröße und Prognose
Das Kernmodell beginnt mit einem Top-down-Nachfragepool, der aus der Anbaufläche auf Länderebene, dem Kulturpflanzenmix und der Sprühgeräteintensität neu aufgebaut und anschließend mit typischen Ersatzzeitpunkten und Neukaufauslösern verknüpft wird. Um die Gesamtwerte realistisch zu halten, werden die Ergebnisse durch selektive Bottom-up-Prüfungen bestätigt, wie etwa Händlerkanalprüfungen, Stichproben zu durchschnittlichen Verkaufspreisen nach Sprühgeräteklasse sowie eine vereinfachte Zusammenfassung der sichtbaren Lieferantenerlösexposition gegenüber Europa.
Zu den im Rahmen der Größenbestimmung und Prognose verwendeten Eingangsgrößen gehören beispielhaft: Acker- und Dauerkulturfläche nach Land, die Aufteilung zwischen Feld- und Obst- bzw. Weinbauanwendung, Tankkapazitätspräferenzen, die die Stückwerte beeinflussen, der Anteil selbstfahrender gegenüber gezogenen und angehängten Formaten sowie das Adoptionsniveau von Präzisionsfunktionen wie GPS-Führung und variablen Ausbringungsmengen. Wir haben auch politische Druckpunkte verfolgt, die Upgrades beeinflussen, darunter Anforderungen zur Abdriftreduzierung und Ziele zur Reduzierung des Pestizideinsatzes, die die Nachfrage tendenziell in Richtung neuerer, besser kontrollierter Ausbringungssysteme lenken.
Prognosen wurden mithilfe von Szenarioanalysen erstellt, die durch Expertenmeinungen zu Subventionskontinuität, Betriebsrentabilität und Arbeitskräfteverfügbarkeit unterstützt wurden und anschließend in Durchdringungs- und Ersatzanpassungen übersetzt wurden. Wo Bottom-up-Belege für kleinere Länder dünn waren, verwendeten wir kalibrierte Proxys auf Basis von Anbaufläche und Mechanisierungsähnlichkeit und überprüften die Ergebnisse anschließend anhand regionaler Handelsrichtungen und Preistrends.
Datenvalidierung und Aktualisierungszyklus
Die Validierung erfolgte durch den Abgleich der modellierten Werte mit unabhängigen Signalen wie Gerätelieferungen und Handelsrichtungen, sichtbaren Preisspannen nach Sprühgerätekategorie sowie Indikatoren zur landwirtschaftlichen Aktivität auf Länderebene. Größere Sprünge wurden vor der Freigabe der Zahlen auf Stückmixverschiebungen, Währungszeitpunkte und einmalige politische Effekte überprüft, und wir nahmen erneut Kontakt zu Quellen auf, wenn eine Annahme den Markt wesentlich beeinflusste.
Jeder Bericht wird in einem jährlichen Zyklus aktualisiert, und Zwischenaktualisierungen werden vorgenommen, wenn wesentliche Ereignisse eintreten, wie etwa eine bedeutende regulatorische Änderung oder ein deutlicher Wandel bei der Technologieakzeptanz. Vor der Auslieferung wird ein abschließender Analysedurchgang durchgeführt, damit die Kunden die aktuellste Ansicht mit konsistenten Definitionen über alle Jahre hinweg erhalten.
Schätzung von Mordor Intelligence für den europäischen Markt für landwirtschaftliche Sprühgeräte im Vergleich mit anderen veröffentlichten Schätzungen
Veröffentlichte Werte für diesen Markt können weit auseinanderliegen, selbst wenn sie über dieselbe Region sprechen, da sich die Berechnungen je nachdem ändern, was als Sprühgerät gezählt wird, welche Jahre als Basis verwendet werden und ob die Schätzung stärker auf der Stücknachfrage oder auf Umsatzproxys basiert.
Die Hauptlücke ergibt sich aus der Abgrenzung des Geltungsbereichs und der Basisjahranpassung: Mordor Intelligence erfasst europäische landwirtschaftliche Sprühgeräte über das vollständige Spektrum der wichtigsten Sprühgeräteformate (einschließlich Handgeräte und Drohnensprühgeräte) und verankert den aktuellen Marktwert am Größenbestimmungsjahr 2026, während andere Quellen häufig von früheren Basisjahren ausgehen und möglicherweise nur eine engere Auswahl von Kategorien oder Vertriebskanälen berücksichtigen.
Benchmark-Vergleich
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 2,65 Milliarden USD (2026) | |
| Globales Beratungsunternehmen A | 1,93 Milliarden USD (2023) | Verwendet ein früheres Basisjahr und ein anderes Prognosefenster; der veröffentlichte Geltungsbereich scheint stärker von ausgewählten Typgruppierungen und Kanalverfolgung abhängig zu sein, was technologiegetriebene Upgrades in späteren Jahren unterschätzen kann. |
| Regionales Beratungsunternehmen B | 4,75 Milliarden USD (2022) | Beginnt von einem anderen Basisjahr und kann breitere Kategorien und Technologiegruppierungen einschließen, die angrenzende Gerätedefinitionen einbeziehen können, was die Gesamtwerte im Vergleich zu einer engeren gerätespezifischen Betrachtung erhöht. |
Die Tabelle zeigt, dass die meisten Unterschiede durch die Jahreswahl und die Breite der Gerätedefinition bei der Umsatzaddition erklärt werden. Indem die Eingangsgrößen an Anbaufläche, Formatmix und Technologieakzeptanz gebunden bleiben, ist die endgültige Schätzung auf praktische Nachfragetreiber zurückführbar und kann wiederholt werden, wenn neue Datenpunkte entstehen.
Im Bericht beantwortete Schlüsselfragen
Wie groß ist der europäische Markt für landwirtschaftliche Sprühgeräte heute?
Der Markt erzielte im Jahr 2026 einen Umsatz von 2,65 Milliarden USD und ist auf dem Weg, bis 2031 3,25 Milliarden USD zu erreichen.
Wie hoch ist die prognostizierte Wachstumsrate für europäische landwirtschaftliche Sprühgeräte?
Der Umsatz wird voraussichtlich zwischen 2026 und 2031 mit einer jährlichen Wachstumsrate von 4,17 % steigen.
Welche Antriebsquelle expandiert in europäischen Sprühgeräten am schnellsten?
Batteriebetriebene Einheiten verzeichnen aufgrund von Öko-Schema-Förderungen und Emissionsvorteilen einen CAGR von 12,0 %.
Welche Politik prägt die Geräteinvestitionsentscheidungen?
Die Farm-to-Fork-Strategie der Europäischen Union schreibt eine Reduzierung des Pestizideinsatzes um 50 % bis 2030 vor, was Betriebe dazu zwingt, Präzisionssprühtechnologien einzuführen.