
Marktgröße und Marktanteil für Elektrofahrzeug-Batteriekühlmittel
Marktübersicht
| Studienzeitraum | 2019 - 2031 |
|---|---|
| Marktgröße (2026) | 2.06 Milliarden US-Dollar |
| Marktgröße (2031) | 2.57 Milliarden US-Dollar |
| Growth Rate (2026 - 2031) | 4.50 % |
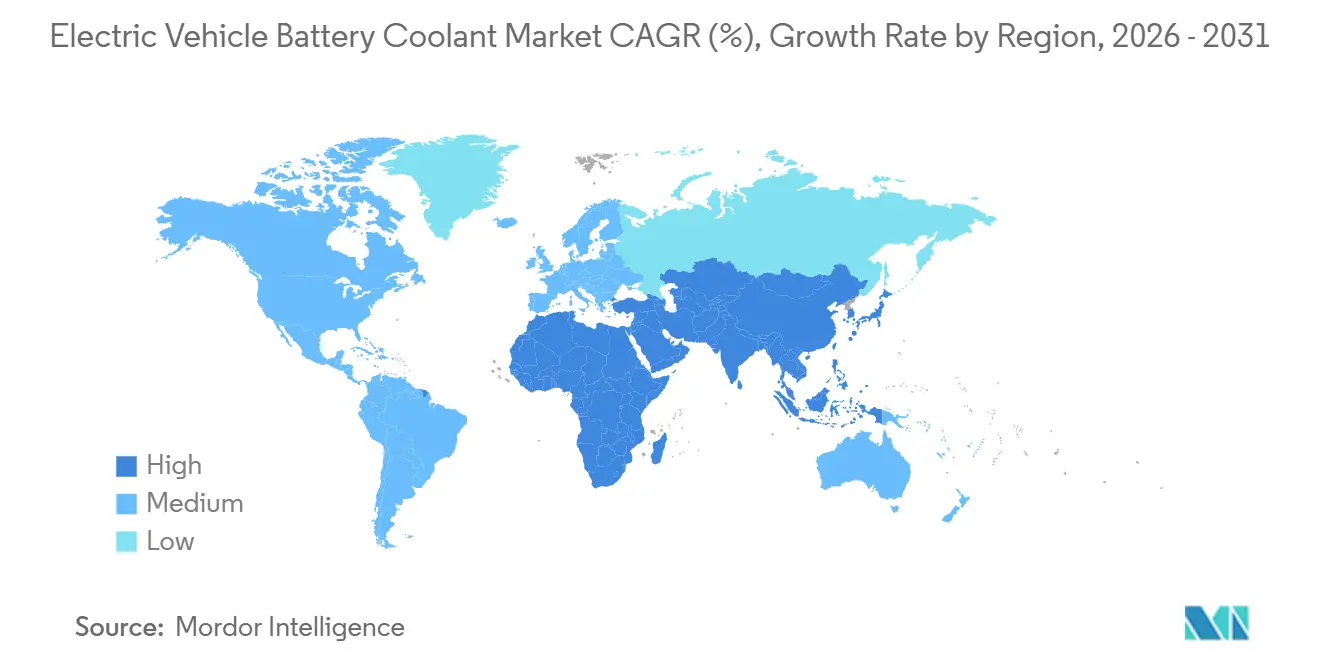
| Schnellstwachsender Markt | Naher Osten und Afrika |
| Größter Markt | Asien-Pazifik |
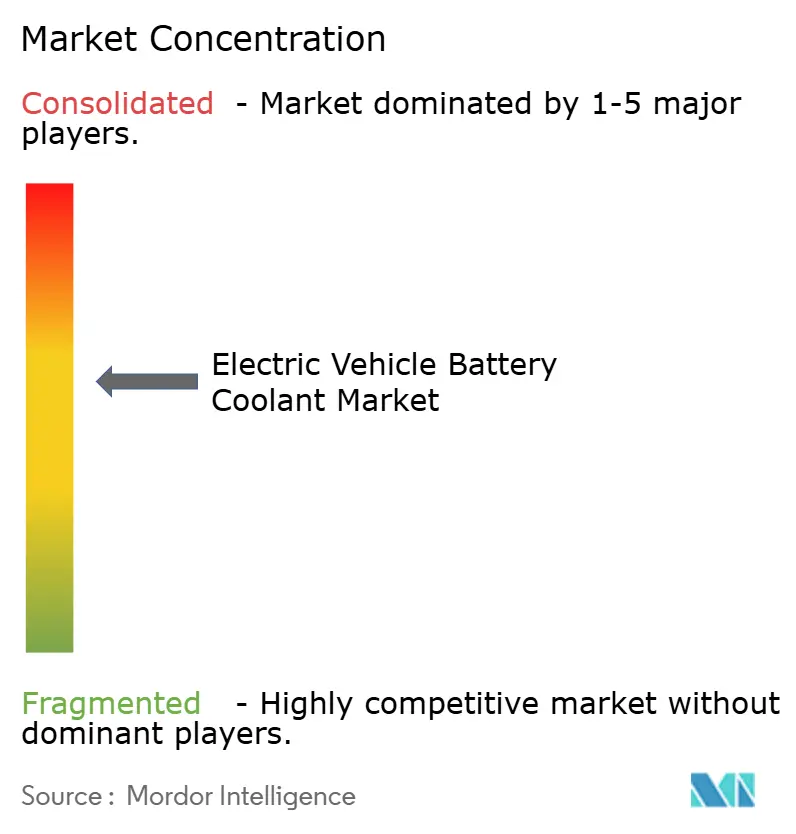
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse für Elektrofahrzeug-Batteriekühlmittel von Mordor Intelligence
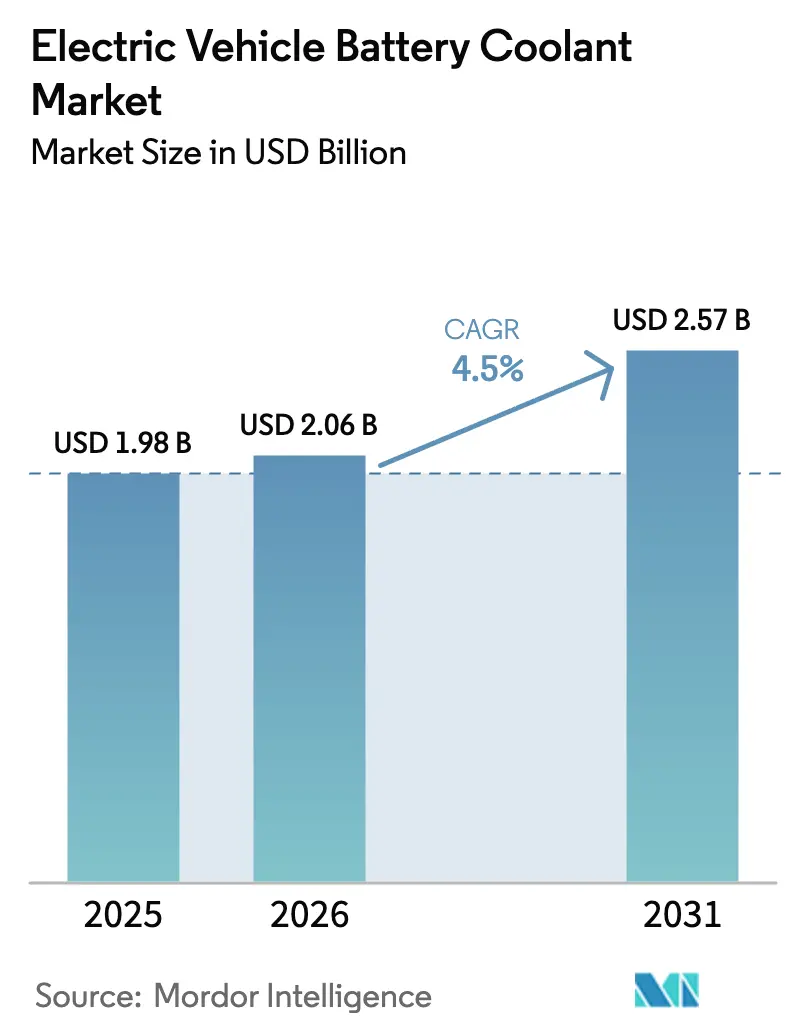
Die Marktgröße für Elektrofahrzeug-Batteriekühlmittel wurde im Jahr 2025 auf USD 1,98 Milliarden geschätzt und soll von USD 2,06 Milliarden im Jahr 2026 auf USD 2,57 Milliarden bis 2031 wachsen, bei einer CAGR von 4,50 % während des Prognosezeitraums (2026–2031). Die moderate Wachstumskurve spiegelt die breite Abhängigkeit der Erstausrüster von etablierten Wasser-Glykol-Chemikalien wider, selbst während sich die globalen Elektrofahrzeugauslieferungen beschleunigen. Der kommerzielle Schwerpunkt liegt nun auf hochpreisigen dielektrischen Formulierungen und Nanofluid-Formulierungen, die 800-Volt-Plattformen, ultraschnelles Laden und strenge Vorschriften zur Vermeidung von Wärmedurchgehen unterstützen. Der asiatisch-pazifische Raum erwirtschaftet fast die Hälfte des weltweiten Umsatzes aufgrund der Marktführerschaft Chinas und des Sicherheitsmandats GB 38031, während der Nahe Osten und Afrika als die am schnellsten wachsende Region hervortreten, da Golfstaatenflotten unter extremer Hitze elektrifiziert werden. Die Wettbewerbsintensität steigt, da Schmierstoffkonzerne die Glykolbeschaffung im Raffineriemassstab nutzen, um die Preisführerschaft zu verteidigen, während Nischenanbieter Tauchkühlungs- und Graphen-Nanofluid-Technologien vermarkten, um hochmargige Verträge zu sichern. Die Volatilität der Rohstoffe und das langfristige Versprechen von Festkörperbatterien dämpfen die Erwartungen an die Wertschöpfung, behindern jedoch nicht die kurzfristige Nachfrage nach zweckgebundenen Flüssigkeiten, die Batteriegarantien schützen und zehnminütiges Laden ermöglichen.
Wichtigste Erkenntnisse des Berichts
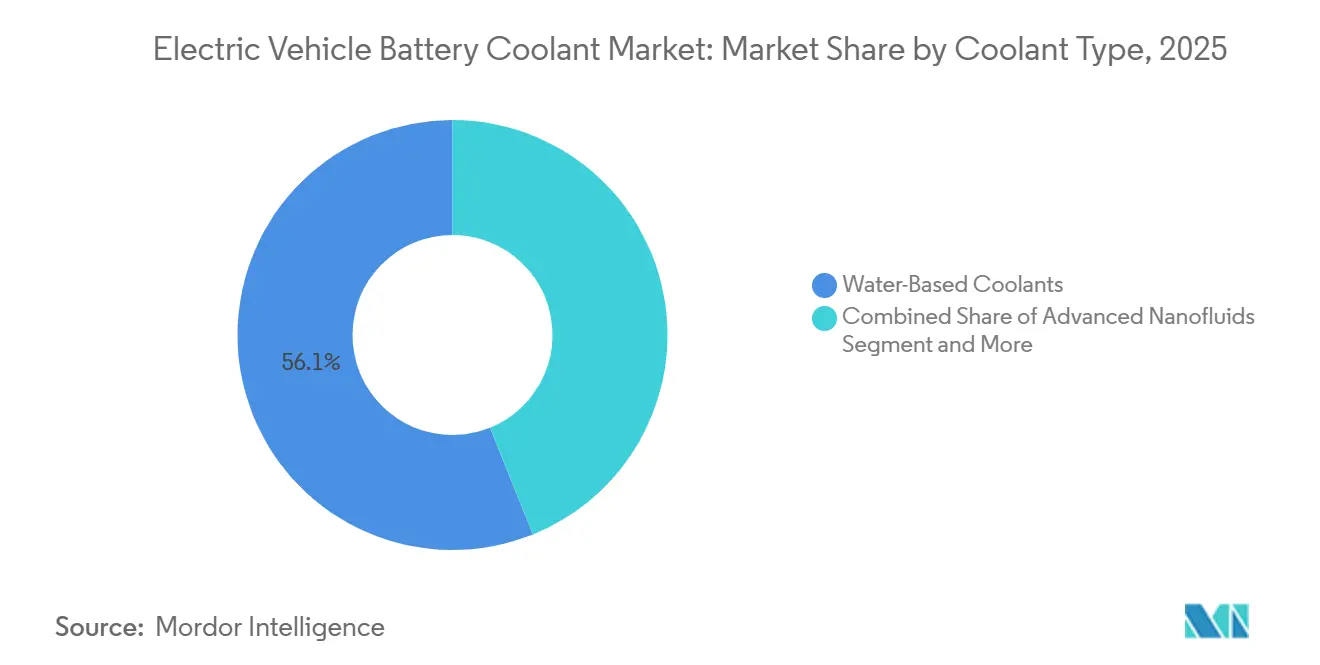
- Nach Kühlmitteltyp hielten wasserbasierte Mischungen im Jahr 2025 einen Marktanteil von 56,10 % am Markt für Elektrofahrzeug-Batteriekühlmittel, während fortschrittliche Nanofluide bis 2031 voraussichtlich mit einer CAGR von 7,18 % wachsen werden.
- Nach Antriebstyp entfielen im Jahr 2025 73,12 % des Umsatzanteils auf batterieelektrische Fahrzeuge; brennstoffzellenelektrische Fahrzeuge weisen die höchste prognostizierte CAGR von 10,36 % bis 2031 auf.
- Nach Fahrzeugtyp entfielen im Jahr 2025 59,18 % des Marktanteils an der Marktgröße für Elektrofahrzeug-Batteriekühlmittel auf Personenkraftwagen, während geländegängige Elektrofahrzeuge mit einer CAGR von 6,85 % bis 2031 wachsen.
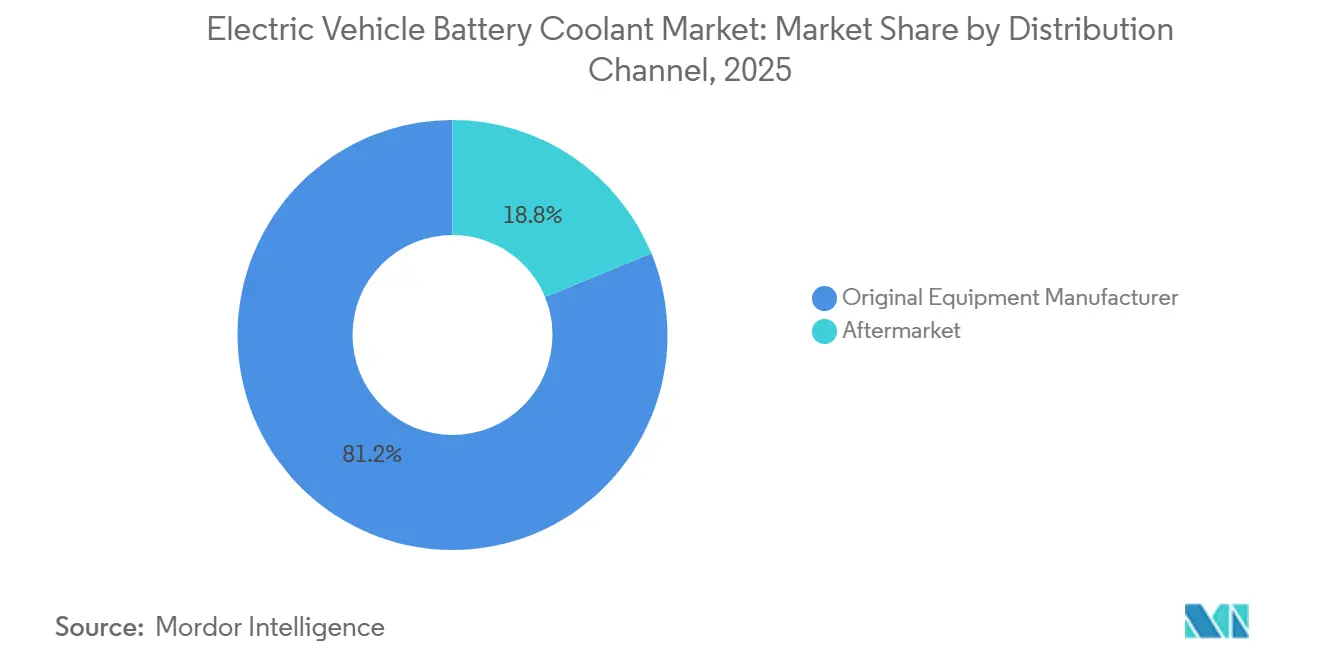
- Nach Vertriebskanal kontrollierten Erstausrüster-Lieferwege im Jahr 2025 81,20 % des Umsatzes, aber der Aftermarket ist mit einer CAGR von 7,52 % positioniert, da Garantiezeiträume ablaufen.
- Nach Endanwendung absorbierten Batteriepakete 87,45 % des Umsatzes im Jahr 2025; Motoren und Leistungselektronik sollen bis 2031 mit einer CAGR von 5,41 % wachsen.
- Nach Geografie dominierte der asiatisch-pazifische Raum mit einem Anteil von 46,13 % im Jahr 2025, während die Region Naher Osten und Afrika bis 2031 voraussichtlich mit einer CAGR von 6,15 % wachsen wird.
Hinweis: Die Marktgröße und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzungsrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen vom Januar 2026 aktualisiert.
Markttrends und Einblicke
Analyse der Auswirkungen von Treibern*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Beschleunigung der Elektrofahrzeugproduktion | +0.8% | China, Europa, Nordamerika | Mittelfristig (2–4 Jahre) |
| Wechsel zu flüssigkeitsgekühlten Batterien | +0.6% | Nordamerika, Europa, China | Mittelfristig (2–4 Jahre) |
| Ausbau der Schnellladeinfrastruktur | +0.5% | Europa, China, Nordamerika | Mittelfristig (2–4 Jahre) |
| Strenge Vorschriften zum Wärmedurchgehen | +0.4% | China, Europa, weiterer asiatisch-pazifischer Raum | Kurzfristig (≤ 2 Jahre) |
| 800-V-Architekturen treiben die Nachfrage an | +0.4% | Europa, Nordamerika, Südkorea | Langfristig (≥ 4 Jahre) |
| Boom bei Zwei-/Dreirad-Elektrofahrzeugen | +0.3% | Indien, Indonesien, Vietnam, Thailand | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
Beschleunigung der globalen Produktionsvolumina für Elektrofahrzeuge
Im Jahr 2025 verzeichnete die weltweite Produktion von leichten Elektrofahrzeugen ein erhebliches Wachstum, was zu einem entsprechenden Anstieg der Kühlmittelnachfrage proportional zur installierten Batteriekapazität führte. Kühlmittel sind für die Aufrechterhaltung der Batterieleistung unerlässlich, wobei jede Kapazitätseinheit ein bestimmtes Flüssigkeitsvolumen erfordert. Trotz des Produktionsanstiegs hat das Umsatzwachstum jedoch nicht Schritt gehalten. Dies ist in erster Linie darauf zurückzuführen, dass die Mehrheit der Plattformen weiterhin margenarme Glykolmischungen verwendet. Ein führender Elektrofahrzeughersteller, BYD, veranschaulicht diesen Trend durch die Abhängigkeit von herkömmlichen Kühlmitteln und verdeutlicht die Lücke zwischen Produktionsvolumen und Umsatzgenerierung. Infolgedessen verlagern Lieferanten ihren Fokus vom reinen Volumenwachstum hin zur Verbesserung von Produkteigenschaften wie Wärmeleitfähigkeit und dielektrischer Festigkeit. Diese Verlagerung ist besonders in europäischen und nordamerikanischen Märkten erkennbar, wo Erstausrüster bereit sind, in hochwertige Flüssigkeiten zu investieren, die schnelles Laden ermöglichen. Dies hat eine gespaltene Marktlandschaft geschaffen, in der Mengenexpansion und Wertschöpfung zunehmend entkoppelt sind.
Wechsel der Erstausrüster zu flüssigkeitsgekühlten Batteriepaketen
Um Reichweiten- und Ladeerwartungen zu erfüllen, haben Automobilhersteller weitgehend auf luftgekühlte Pakete verzichtet. Die Ultium-Plattform von General Motors lässt Glykol-Wasser durch Kühlplatten zirkulieren, was Hochleistungs-Gleichstromladen mit einem leichten Anstieg der Materialkosten pro Fahrzeug ermöglicht[1]"Ultium Platform Overview 2024," General Motors, gm.com. Teslas strukturelles 4680-Paket verwendet Kühlmittelkanäle zwischen zylindrischen Zellen und erreicht so eine reduzierte Masse und eine verlängerte Zykluslebensdauer. Ford und Volkswagen übernehmen ähnliche Designs, während BASF einen Vertrag für eine proprietäre Mischung für MEB-basierte Modelle abschließt. Flüssigkeitskühlung hat sich zu einer Garantieabsicherung entwickelt und sorgt für eine konsistente Nachfrage über Industriezyklen hinweg.
Ausbau der Schnellladeinfrastruktur
Im Jahr 2024 verzeichnete Europa ein erhebliches Wachstum bei ultraschnellen Ladestationen, was Fortschritte in der Ladeinfrastruktur widerspiegelt. Diese Standorte verfügen über Hochleistungsverteiler, die Wärmeflüsse erzeugen, die herkömmliche Kühlmittelgrenzen überschreiten. Porsches Taycan setzt fortschrittliche dielektrische Flüssigkeitstechnologie ein, um schnelles Laden innerhalb von Minuten zu erreichen. Ebenso nutzt BYDs Han-Limousine innovative Graphen-Nanofluid-Lösungen, um die Ladezeiten zu verkürzen, was den anhaltenden Wettbewerb zwischen Infrastrukturentwicklung und Kühlmitteleffizienz verdeutlicht.
Strenge Sicherheitsvorschriften zur Eindämmung von Wärmedurchgehen
Chinas GB 38031 und Europas UN ECE R100 schreiben vor, dass sich eine Zelle im Wärmedurchgehen fünf Minuten lang nicht ausbreiten darf, was die Einführung von flammgehemmten Wasser-Glykol-Kühlmitteln vorantreibt [2]"GB 38031-2020 Safety Requirements for EV Power Storage Systems," Ministerium für Industrie und Informationstechnologie, miit.gov.cn. Shells phosphatverbessertes E-Thermal Fluid G erhöht die Selbstzündungstemperatur auf 320 °C gegenüber 180 °C für reines Propylenglykol. Regulatorische Rückrufe, wie die Kona-Electric-Kampagne in Südkorea, lösen unmittelbare Flüssigkeitsaustauschspitzen aus, die unabhängig von Neufahrzeugverkäufen sind.
Analyse der Auswirkungen von Hemmnissen*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Hohe Kosten für spezialisierte Kühlmittel | −0.3% | Indien, Südostasien, Südamerika | Kurzfristig (≤ 2 Jahre) |
| Volatile Glykolpreise | −0.2% | Vom Nahen Osten abhängige Regionen | Kurzfristig (≤ 2 Jahre) |
| Kein universeller Leitfähigkeitsstandard | −0.2% | China, Europa, Nordamerika | Mittelfristig (2–4 Jahre) |
| Festkörperbatterien reduzieren die Wärmelast | −0.2% | Japan, Europa, Nordamerika | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Hohe Stückkosten für spezialisierte Elektrofahrzeug-Kühlmittel
Dielektrische Produkte und Nanofluid-Produkte sind deutlich teurer als Glykol, was ihre Einführung in preissensiblen Märkten einschränkt. BitCool von Engineered Fluids ist zu einem Preis erhältlich, der sich hauptsächlich in Renn- oder Tauchkühlanwendungen rechtfertigt, wo Garantierisiken erhöht sind. Erstausrüster werden einen solchen Aufpreis kaum akzeptieren, es sei denn, die Flüssigkeit kann nachweislich die Ladezeit erheblich verkürzen oder die Batterielebensdauer wesentlich verlängern – Vorteile, die derzeit nur im Labor validiert sind. Während BASF mit seinem G40 EV zu einem vergleichsweise niedrigeren Preis Fortschritte macht, führt es in Märkten, in denen die Erschwinglichkeit Kaufentscheidungen stark beeinflusst, dennoch zu einem Anstieg der gesamten Fahrzeugmaterialkosten.
Volatile Glykolrohstoffpreise
Im Jahr 2024 stiegen die Spotpreise für Ethylen- und Propylenglykole – wichtige Komponenten, die einen erheblichen Teil der Endkühlmittelkosten ausmachen – aufgrund von Ausfällen in Saudi-Arabien stark an. Dieser Anstieg verengte die Lieferantenmargen bei kurzfristigen Verträgen. Die Produzenten standen vor einem Dilemma: die Verluste absorbieren oder Preiserhöhungen zur Jahresmitte durchsetzen, was wahrscheinlich zur Unzufriedenheit von Erstausrüstern führen würde, die an feste Fahrzeug-UVPs gebunden sind. Als Beleg für die Auswirkungen zeigte Shells Jahresbericht 2024 einen bemerkenswerten Rückgang der Bruttomarge, der auf die Rohstoffvolatilität zurückzuführen ist. Als Reaktion darauf beschleunigt das Unternehmen seine Pilotprojekte für biobasiertes Glykol in Texas und São Paulo.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Kühlmitteltyp:
Glykolmischungen sichern das Volumen, Nanofluide streben nach LeistungWasserbasierte Mischungen sicherten sich 56,10 % des Umsatzes im Jahr 2025, da Automobilhersteller ausgereifte Lieferketten und niedrige Preispunkte bevorzugten. Dielektrische Flüssigkeiten erzielten einen bemerkenswerten Anteil für 800-Volt-Architekturen, während fortschrittliche Nanofluide mit einer CAGR von 7,18 % aufgestellt sind, da Graphen-Additive die Wärmeleitfähigkeit erhöhen und eine Premiumnische erschließen [3]"Graphene Nanofluid Thermal Conductivity Study," IEEE, ieee.org. Die Marktgröße für Elektrofahrzeug-Batteriekühlmittel für Nanofluide soll bis 2031 erheblich steigen, was eine leistungsgetriebene Einführung unterstreicht. Die langfristige Akzeptanz hängt von Stabilisatorchemikalien ab, die eine Partikelagglomeration über zehnjährige Betriebszyklen verhindern.
Sekundär steht der Markt für Elektrofahrzeug-Batteriekühlmittel vor einem Entwicklungspfad, bei dem die schrittweise Einführung von Nanopartikeln in Glykolmatrizen die Leitfähigkeit steigert, ohne die Risikoschwellen für Filterverblockung der Erstausrüster zu überschreiten. Lieferanten, die validierte 3.000-Stunden-Dispersionsdaten anbieten, können frühe Verträge gewinnen, aber der Nachweis erweiterter Haltbarkeit bleibt der entscheidende Faktor für vollständige Rollouts.


Nach Antriebstyp:
Batterieelektrische Fahrzeuge dominieren, brennstoffzellenelektrische Fahrzeuge benötigen spezielle FlüssigkeitenBatterieelektrische Fahrzeuge machten 73,12 % der Nachfrage im Jahr 2025 aus, was einer Marktgröße für Elektrofahrzeug-Batteriekühlmittel entspricht, die im Einklang mit den globalen Elektrofahrzeugauslieferungen wächst. Brennstoffzellenelektrische Fahrzeuge werden trotz ihrer Nischenstellung die höchste CAGR von 10,36 % erzielen, da Wasserstoff-Lkw und -Busse dielektrische Flüssigkeiten benötigen. Diese Dynamik sichert überproportionale Margen für Spezialchemielieferanten, auch wenn die absoluten Liter bescheiden bleiben. Plug-in-Hybridfahrzeuge schrumpfen über den Prognosezeitraum, was die Vorrangstellung batterieelektrischer Fahrzeuge beim Kühlmittelvolumen stärkt.
Die inhärente Stapelspannung und die höhere Abwärmeerzeugung machen brennstoffzellenelektrische Fahrzeuge auf fluorkohlenstoffbasierte Dielektrika angewiesen, was frühe Akteure mit patentgeschützten Formulierungen in die Lage versetzt, einen überproportionalen Anteil zukünftiger Verträge zu gewinnen.
Nach Fahrzeugtyp:
Personenkraftwagen führen, Elektrifizierung im Geländebereich beschleunigt sichPersonenkraftwagen erzielten im Jahr 2025 59,18 % des Umsatzes, was einer erheblichen Marktgröße für Elektrofahrzeug-Batteriekühlmittel entspricht. Geländegängige Elektrofahrzeuge, obwohl nur ein nominaler Anteil am Volumen, erzeugen einen überdurchschnittlichen Verbrauch pro Einheit, da das Paket eines Bergbau-Lkw mehr als 25 Liter Flüssigkeit enthält. Die prognostizierte CAGR von 6,85 % spiegelt die verschärften europäischen Stufe-V-Vorschriften und Kaliforniens Null-Emissions-Mandate für Geländefahrzeuge wider, was die Einführung versiegelter dielektrischer Kreisläufe vorantreibt, die Staub und Vibrationen standhalten können.
Die Flüssigkeitskühlung bei Zweirädern bleibt auf Premium-Roller in städtischen Gebieten Indiens und Vietnams beschränkt, aber steigende Umgebungstemperaturen und Garantieverlängerungen könnten nach 2028 eine breitere Akzeptanz vorantreiben.
Nach Vertriebskanal:
Erstausrüster-Bindung dominiert, Aftermarket erwachtErstausrüster-Kanäle erzielten im Jahr 2025 81,20 % des Umsatzes und untermauern Lieferantenstrategien, die auf mehrjährige Homologationsverträge ausgerichtet sind, die die anfängliche Werksbefüllung einschließen. Mit der Reifung der globalen Elektrofahrzeugflotte sollte die Aftermarket-Nachfrage jährlich um 7,52 % wachsen, angetrieben durch 10-jährige Serviceintervalle und unabhängige Werkstätten, die universelle Flüssigkeiten bevorraten, die Händlerpreise unterbieten.
Flottenoperatoren führen eine dritte Kanalschicht ein. Amazon demonstriert durch die interne Wartung von Rivian-Transportern, wie Großkäufer strategisch Einzelhandelsaufschläge umgehen, ihre Kaufkraft nutzen und die Lieferantenmargen erheblich beeinflussen können.
Nach Endanwendung:
Batteriepakete absorbieren die Mehrheit, Leistungselektronik gewinnt an BedeutungBatteriepakete verbrauchten 87,45 % des Kühlmittelumsatzes im Jahr 2025; die zunehmende Verbreitung von Siliziumkarbid-Wechselrichtern hebt jedoch Leistungselektronikkreisläufe auf eine CAGR von 5,41 %. Mit der zunehmenden Einführung von Doppelkreislauf-Architekturen wird die Rolle elektronikfokussierter Flüssigkeiten im Markt für Elektrofahrzeug-Batteriekühlmittel voraussichtlich erheblich wachsen.
Diese Flüssigkeiten werden zunehmend kritisch, da integrierte Thermalsysteme an Bedeutung gewinnen und eine Lösung bieten, die Leitfähigkeit und Widerstandsfähigkeit effektiv in einer einzigen Formulierung ausbalanciert. Diese Verschiebung verdeutlicht eine Wettbewerbslandschaft, in der Formulierer bestrebt sind, fortschrittliche Lösungen zu entwickeln, die den sich wandelnden Anforderungen von Elektrofahrzeugplattformen gerecht werden.
Geografische Analyse
APAC-Markt für Elektrofahrzeug-Batteriekühlmittel
Der asiatisch-pazifische Raum erwirtschaftete 2025 46,13 % des Umsatzes, gestützt durch Chinas bedeutende Elektrofahrzeug-Verkäufe (EV) und die GB-38031-Norm, die Flüssigkühlung für Akkupacks über 50 kWh vorschreibt. BYD bezieht kostengünstiges Glykol von Sinopec und setzt ausländische Lieferanten unter Preisdruck, während Indiens FAME-II-Programm die Flüssigkühlung in Premium-Zweiräder treibt, die Sommertemperaturen über 40 °C standhalten müssen. Japan bleibt eine Nischendrehscheibe für dielektrische Kühlmittel in Brennstoffzellenbussen, und das südkoreanische Unternehmen GS Caltex sichert sich eine gebundene Nachfrage durch Hyundai-Kia-800-Volt-Modelle.
Markt für Elektrofahrzeug-Batteriekühlmittel in Europa und Nordamerika
Europa erzielte 2025 einen bemerkenswerten Anteil am globalen Umsatz, da CO₂-Flottenstrafen und PFAS-freie Vorschriften die Kosten pro Liter erhöhten und Lieferanten mit konformen Chemikalien begünstigten. Die bedeutenden regionalen Elektrofahrzeug-Verkäufe von Volkswagen stützen eine Liefervereinbarung mit BASF, die Volumengarantien bietet, jedoch enge Leitfähigkeitsgrenzen vorschreibt. Nordamerika steuerte einen erheblichen Anteil bei; die Inhaltsvorschriften des Inflation Reduction Act lenken Erstausrüster zu inländischen Glykolanlagen in Texas und Ontario, beschleunigen Reshoring-Investitionen und schützen die Margen vor Importvolatilität.
Markt für Elektrofahrzeug-Batteriekühlmittel im Nahen Osten und Afrika sowie in Südamerika
Der Nahe Osten und Afrika, obwohl 2025 nur mit einem nominalen Volumenanteil vertreten, verzeichnen eine CAGR von 6,15 %, da die Elektrifizierung von Taxis in den Golfstaaten Kühlmittel mit hoher Temperaturstabilität erfordert. Die saudi-arabische Finanzierung von Lucids Werk in Dschidda schafft eine regionale Mischgelegenheit für frühe Marktteilnehmer. Südamerika trägt 3 % zum Umsatz bei, wobei Brasiliens Ethanol-Tradition die Entwicklung von biobasiertem Propylenglykol vorantreibt, das die Abhängigkeit von fossilen Rohstoffen verringert und lokale Wertschöpfungsketten stärkt.

Regulatorisches Umfeld
EV-Batteriekühlmittel befinden sich an der Schnittstelle von Batteriesicherheitsvorschriften und kühlmittelspezifischen Anforderungen an Leitfähigkeit und Kompatibilität. In China formalisiert GB 29743.2-2025, das im Oktober 2025 in Kraft trat, die Leistungsanforderungen für EV-Kühlmittel, einschließlich eines maximalen elektrischen Leitfähigkeitsgrenzwerts von 100 µS/cm und erweiterter Indikatorsätze (einschließlich Multi-Metall-Kompatibilität für gängige Aluminiumlegierungen). Dies verschärft die Qualifizierungswege für Anbieter von Kühlmitteln mit niedriger elektrischer Leitfähigkeit (LECC).
Weltweit schreitet die Standardisierung voran, bleibt jedoch über OEM-Spezifikationen und Testmethoden hinweg fragmentiert. ASTM hat EV-relevante Leitfähigkeitsrichtlinien für Kühlmittel veröffentlicht (ASTM D8566 nennt einen Grenzwert von 100 µS/cm für frische Kühlmittel in Batterie-EV-Anwendungen), während ISO- und SAE-Dokumente weiterhin Praktiken für das thermische Management von Batterien und Umweltprüfungen festlegen (einschließlich SAE J3073). Die uneinheitliche Harmonisierung hält den Validierungsaufwand hoch und erhöht die Bedeutung von Drittprüfungen und Dokumentation während der OEM-Homologationszyklen.
Wertschöpfungskettenanalyse
Die Wertschöpfungskette beginnt mit vorgelagerten Rohstoffen (Ethylen-/Propylenglykol oder Grundölen für dielektrische Flüssigkeiten), Additivpaketen (Korrosionsinhibitoren, Stabilisatoren, Antischaummittel und Chemikalien zur Leitfähigkeitssteuerung) sowie zunehmend spezialisierten Vorprodukten für fortschrittliche Flüssigkeiten, wie Nanopartikeldispersionen für Nanofluide. Formulierer mischen und führen Qualitätskontrollen gegen strenge Vorgaben für Leitfähigkeit und Materialkompatibilität durch und versorgen anschließend OEM-Werksbefüllungsprogramme und Tier-1-Integratoren thermischer Systeme. OEM-Kanäle dominieren die Volumina, da die Kühlmittelauswahl während der Plattformvalidierung und der Garantiefreigabe des Batteriepacks festgelegt wird.
Nachgelagert schaffen Validierung und Zertifizierung einen Engpass, der Lieferanten an Testeinrichtungen, Engineering-Partner und regulierungsorientierte Zertifizierungswege bindet. BASF hat die Produktion seiner Kühlmittel mit niedriger elektrischer Leitfähigkeit in Shanghai angesiedelt, wobei die Zertifizierung auf Stellen wie SGS und RATTC im Rahmen des chinesischen Verkehrsministeriums verweist, während Shell Kooperationen mit HORIBA MIRA für Tests von Wärmeträgerflüssigkeiten hervorgehoben hat. Da sich die Architekturen hin zu integrierten thermischen Kreisläufen entwickeln, die Batterie, Motor und Leistungselektronik umfassen, entwickeln Kühlmittellieferanten, Tier-1-Zulieferer und OEMs zunehmend gemeinsam Spezifikationen. Dieses Muster begünstigt Unternehmen mit globalen Labors und wiederholbaren Qualitätssystemen und hält die Wechselkosten hoch.
Wettbewerbslandschaft
Die fünf größten Lieferanten – ExxonMobil, Shell, TotalEnergies, BASF und Valvoline – beherrschen einen bemerkenswerten Anteil und charakterisieren den Markt für Elektrofahrzeug-Batteriekühlmittel als mäßig konzentriert. Shell sichert sich Volumen durch mehrjährige Erstausrüster-Verträge und opfert dabei Marge für Skalierung, während BASF vertikale Integration anstrebt, um proprietäre Additive einzubetten, die erhebliche Preisaufschläge unterstützen.
Engineered Fluids und XING Mobility stören den Markt mit Tauchkühlungs- und Graphen-Nanofluid-Patenten und zielen auf Segmente ab, in denen herkömmliches Glykol die Anforderungen für zehnminütiges Laden oder 150 °C Siliziumkarbid-Sperrschichtgrenzen nicht erfüllen kann. Castrol's Dual-Funktion ON EV Getriebeflüssigkeit veranschaulicht die Konsolidierung von Wechselrichter- und Antriebsstrangkühlung in einem einzigen Produkt, was die Kreislaufkomplexität reduziert und den Wert pro Liter steigert.
Regionale Herausforderer, insbesondere GS Caltex in Südkorea und Prestone im nordamerikanischen Aftermarket, nutzen gebundene Erstausrüster-Bindungen oder universelle Spezifikationsformulierungen, um den Marktanteil der etablierten Anbieter zu erodieren. Biobasierte Glykolinitiativen von Valvoline und Braskem kündigen eine ESG-getriebene Differenzierung an, da Regulierungsbehörden die Kohlenstoffbilanzierung von der Wiege bis zur Bahre verschärfen.
Marktführer im Bereich Elektrofahrzeug-Batteriekühlmittel
Exxon Mobil Corporation
BASF SE
Shell plc
Castrol Limited (BP p.l.c.)
Valvoline Inc.
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Markt für Elektrofahrzeug-Batteriekühlmittel
- Exxon Mobil Corporation
- BASF SE
- Shell plc
- Castrol Limited (BP p.l.c.)
- Valvoline Inc.
- TotalEnergies SE
- FUCHS SE
- Prestone Products Corporation
- Arteco NV
- Dober
- GS Caltex Corporation
- Engineered Fluids
- XING Mobility
- Motul S.A.

Marktchancen und Zukunftsaussichten
Ein bedeutender Freiraum entsteht, da die Branche von konventionellem Glykol-Wasser hin zu Kühlmitteln mit niedriger elektrischer Leitfähigkeit und dielektrischen Flüssigkeiten wechselt, die sicher in der Nähe von Hochspannungskomponenten und dem Wärmefluss beim Schnellladen arbeiten können. Chinas Einführung von GB 29743.2-2025, umgesetzt im Oktober 2025, bietet einen klaren Compliance-Anreiz für LECC-Produkte. Anbieter mit lokalisierter Fertigung und Zertifizierungswegen haben einen schnelleren Zugang zu Zulassungen für neue Plattformen, und BASFs GLYSANTIN ELECTRIFIED-Produktionsstandort in Shanghai ist ein Beispiel für Kapazitäten, die auf dieses regulatorische und OEM-Qualifizierungsumfeld abgestimmt sind.
Eine weitere Chance ergibt sich aus dem thermischen Management mit einem einzigen Kreislauf für mehrere Komponenten, bei dem eine Flüssigkeit das Batteriepack, den Motor und die Leistungselektronik unterstützt, um die Fahrzeugverrohrung zu vereinfachen und die Anzahl der Teile zu reduzieren. Shells Positionierung der EV-Plus Thermal Fluid als All-in-One-Lösung für das thermische Management, konzipiert für Ladevorgänge unter zehn Minuten, spiegelt wider, wie Produkt-Roadmaps auf Anwendungen mit höherem Wert pro Liter statt auf Standard-Glykollieferungen ausgerichtet sind. Anbieter, die Flüssigkeitschemie mit Testpartnerschaften und dokumentierter Haltbarkeit in Umgebungen mit gemischten Metallen und niedriger Leitfähigkeit kombinieren, sind am besten positioniert, um Aufträge für integrierte Kreislaufdesigns zu gewinnen.
Recent Industry Developments in Markt für Elektrofahrzeug-Batteriekühlmittel
- Juli 2026: Hyundai WIA gab eine Investition von 500 Milliarden Won bekannt, um die Technologie des thermischen Managements für zukünftige Fahrzeuge voranzutreiben. Der Rollout umfasst Upgrades für Kühlmittelproduktionslinien in seinem Werk in der Slowakei und Komponenten für das thermische Management in seinem Werk in Chennai, Indien, wodurch die interne Kühlkapazität erweitert und die Lieferung für EVs lokalisiert wird.
- November 2025: Shell plc kündigte EV-Plus Thermal Fluid als All-in-One-Lösung für das thermische Management von BEV-Antriebssträngen an, die schnelles Laden ermöglicht. Die Entwicklung unterstützt Ladevorgänge unter 10 Minuten und Sicherheitsverbesserungen bei der BEV-Kühlung.
- November 2025: Castrol Limited (BP p.l.c.) / Lion Smart arbeiteten zusammen, um ein Batteriemodul mit direkter Batteriekühlungstechnologie für Hochleistungs-EVs zu entwickeln. Die Zusammenarbeit treibt die direkte Batteriekühlungstechnologie für Hochleistungs-EVs voran.


Markt für Elektrofahrzeug-Batteriekühlmittel Berichtsumfang und Forschungsmethodik
Marktdefinition und Abdeckung
Dieser Markt umfasst Kühlmittel, die zur Regelung der Batterietemperatur in Elektrofahrzeugen verwendet werden, einschließlich Flüssigkeiten, die in indirekten Kühlkreisläufen und, soweit zutreffend, in Ansätzen mit direktem Kontakt eingesetzt werden. Werte werden auf Kühlmittelproduktebene über OEM-Befüllung und Aftermarket hinweg für alle wichtigen EV-Antriebskategorien erfasst.
Ausgeschlossener Umfang: Wir schließen Kältemittel für die Kabinen-Klimatisierung, thermische Interface-Pads und -Gele sowie Hardware wie Pumpen, Kühlplatten, Kühler und Wärmetauscher aus.
Übersicht der Segmentierung
- Nach Kühlmitteltyp
- Wasserbasierte Kühlmittel
- Dielektrische Flüssigkeiten (nicht leitende Öle)
- Fortschrittliche Nanofluide
- Nach Antriebstyp
- Batterieelektrische Fahrzeuge
- Hybridfahrzeuge
- Plug-in-Hybridfahrzeuge
- Brennstoffzellenelektrische Fahrzeuge
- Nach Fahrzeugtyp
- Zweiräder
- Dreiräder
- Personenkraftwagen
- Nutzfahrzeuge
- Geländegängige Elektrofahrzeuge
- Nach Vertriebskanal
- Erstausrüster
- Aftermarket
- Nach Endanwendung
- Batteriepakete
- Motoren und Leistungselektronik
- Nach Geografie
- Nordamerika
- Vereinigte Staaten
- Kanada
- Übriges Nordamerika
- Südamerika
- Brasilien
- Argentinien
- Übriges Südamerika
- Europa
- Deutschland
- Vereinigtes Königreich
- Frankreich
- Italien
- Spanien
- Übriges Europa
- Asiatisch-pazifischer Raum
- China
- Indien
- Japan
- Südkorea
- Übriger asiatisch-pazifischer Raum
- Naher Osten und Afrika
- Vereinigte Arabische Emirate
- Saudi-Arabien
- Südafrika
- Türkei
- Übriger Naher Osten und Afrika
- Nordamerika
Datenquellen, Marktdimensionierung und Validierung
Schreibtischrecherche
Die Schreibtischarbeit wurde verwendet, um das Modell an beobachtbare EV-Aktivität und Kühlmittel-Nachfragetreiber zu verankern und die Annahmen dann nach Region realistisch zu halten. Wir stützten uns auf öffentliche Quellen wie die International Energy Agency (EV-Ausblick und Bestand), Veröffentlichungen des U.S. DOE und der NREL zum thermischen Management von Batterien, politische Veröffentlichungen der Europäischen Kommission und der UNECE sowie nationale Fahrzeugzulassungsstatistiken, soweit verfügbar.
Auf der Angebotsseite verwiesen wir auf Quellen wie UN Comtrade-Handelsströme für relevante Chemikalienkategorien, Chemikalienrichtlinien der EPA und ECHA (einschließlich Sicherheits- und Umweltbeschränkungen, die Formulierungen umgestalten können) sowie von Experten begutachtete Fachzeitschriften, die Leitfähigkeitsvorgaben und für die Batteriesicherheit erforderliche Temperaturbereiche beschreiben. Wir haben auch Unternehmensunterlagen, Investorenpräsentationen und vertrauenswürdige Presseberichte auf Kapazitätserweiterungen und Produktpositionierung hin überprüft und kostenpflichtige Abonnements für Unternehmensfinanzen und Patentdatenbanken genutzt, um das Risiko zu verringern, kleinere, aber schnell wachsende Chemieaktivitäten zu übersehen. Die hier aufgeführten Quellen sind beispielhaft, und für die Datenerhebung, Gegenprüfung und Klärung wurden weitere öffentliche und kostenpflichtige Referenzen verwendet.
Primärinterviews und Befragungen
Primärgespräche halfen uns, die EV-Bauaktivität dem Kühlmittelwert zuzuordnen, indem Nutzungsraten, Serviceintervalle und Preisbewegungen nach Chemie validiert wurden, bevor endgültige Annahmen festgelegt wurden. Wir sprachen mit einer Mischung aus Kühlmittelformulierern, Distributoren und Teilnehmern des Fahrzeug- und Komponenten-Ökosystems in APAC, EMEA und Amerika, um regionale Unterschiede zu testen, und glichen dann die festgestellten Lücken mit den Schreibtischindikatoren ab.
Verteilung der Befragten der Primärforschung im Feld
| Unternehmenstyp | Position der Befragten | Region |
|---|---|---|
| Top-Tier: 32 % | CXOs: 17 % | APAC: 49 % |
| Mid-Tier: 47 % | Funktions-/Bereichsleiter: 24 % | EMEA: 29 % |
| Kleinere Akteure: 21 % | Manager: 59 % | Amerika: 22 % |
Marktdimensionierung und Prognose
Die Dimensionierung beginnt mit einem Top-down-Aufbau des Nachfragepools, bei dem EV-Produktion, EV-Bestand und thermische Designentscheidungen für Batteriepacks in Kühlmittelverbrauch und Ersatzbedarf übersetzt werden und anschließend anhand beobachteter Preisspannen in Werte umgerechnet werden. In der Praxis unterteilen wir die Nachfrage in OEM-Befüllung und Aftermarket-Ersatz und wenden dann eine regionsspezifische Adoption für Flüssigkeitskühlung und dielektrische Direktkontaktflüssigkeiten an, gefolgt von einer Umrechnung in USD.
Um die Gesamtwerte fundiert zu halten, werden die Ergebnisse durch selektive Bottom-up-Prüfungen bestätigt, wie z. B. stichprobenartige Umsatzexposition von Lieferanten gegenüber EV-Kühlmitteln, Kanalprüfungen zu gängigen Kühlmittelvolumina pro Fahrzeug und ASP-Bereiche nach Chemie, die für Konzentration und Verpackungsmix angepasst werden. Zu den wichtigsten im Modell verwendeten Eingaben gehören BEV- und PHEV-Bauvolumen, Trends bei der durchschnittlichen Packgröße, die die Wärmelasten beeinflussen, der Anteil flüssigkeitsgekühlter Batteriesysteme, Ablass- und Nachfüllintervalle sowie Verschiebungen im Chemiemix zwischen glykolbasierten und dielektrischen Flüssigkeiten, die Preispunkte auch bei stabilen Volumina verändern können. Wo direkte Unternehmensangaben nicht verfügbar waren, wurden Lücken durch Proxy-Anteile aus Handelsströmen, die Richtung der Patentaktivität und interviewgestützte, stresstestierte Bandbreiten geschlossen.
Die Prognose verwendet Szenarioanalysen, die durch multivariate Regression zu EV-Verkaufswachstum und Durchdringung von Kühlsystemen unterstützt werden, mit separaten Annahmen für Premium-Hochspannungsplattformen, die tendenziell fortschrittlichere Kühlmittelanforderungen erfordern. Wir wendeten außerdem eine konservative Preisentwicklungslogik nach Region an, damit Inflation, Rohstoffschwankungen und Formulierungsänderungen im Wachstum nicht doppelt gezählt werden.
Datenvalidierung und Aktualisierungszyklus
Die Ergebnisse wurden durch stufenweise Prüfungen validiert, die die modellierte Kühlmittelnachfrage mit unabhängigen EV-Signalen vergleichen, einschließlich Fahrzeugbauten, Trends beim Batterieeinsatz und regionalen Indikatoren für die Aftermarket-Intensität. Jede große Abweichung, die nicht durch eine klare Veränderung im Chemiemix, im Serviceintervall oder in der Geografie erklärt werden konnte, wurde zur Analystenprüfung markiert und dann mit Folgekontakten zu relevanten Befragten erneut getestet.
Vor der Freigabe führen wir interne Konsistenzprüfungen über verwandte Märkte im EV-Thermalökosystem durch, und ein zweiter Analyst überprüft die Logik der Tabellenkalkulation, um Probleme bei der Einheiten- oder Währungshandhabung zu erkennen. Die Berichte werden jährlich aktualisiert, mit Zwischenaktualisierungen bei wichtigen Ereignissen wie starken Revisionen der EV-Volumina, regulatorischen Änderungen, die Formulierungen betreffen, oder plötzlichen Preisverschiebungen. Kurz vor der Auslieferung wird eine erneute Durchsicht durchgeführt, damit die Kunden eine aktualisierte Sicht erhalten, die den neuesten verfügbaren Erkenntnissen entspricht.
Marktgröße für EV-Batteriekühlmittel von Mordor Intelligence im Vergleich zu anderen veröffentlichten Schätzungen
Es ist normal, unterschiedliche Marktwerte für EV-Batteriekühlmittel zu sehen, da Verlage möglicherweise von unterschiedlichen EV-Nachfragesignalen ausgehen und Preisgestaltung sowie Währungszeitpunkte auch unterschiedlich behandeln können. Selbst wenn die Themenbezeichnung gleich aussieht, ändern sich die Details oft, etwa ob die Schätzung eher auf OEM-Befüllung oder Aftermarket ausgerichtet ist, oder ob fortschrittliche dielektrische Kühlmittel einheitlich gezählt werden.
Die Spanne wird in der Regel durch die Aktualisierungshäufigkeit und die verwendete aktuelle Preisbasis bestimmt, da sich die ASPs von Kühlmitteln mit Rohstoffkosten und Verschiebungen im Chemiemix ändern können. In dieser Studie wurden das FX-Timing und jahresbezogene ASP-Prüfungen nahe am Bewertungsjahr aktualisiert, und dieser Aktualisierungszyklus ist ein Hauptgrund dafür, dass der Gesamtwert für 2025 an einigen Stellen abweicht — eine von Mordor Intelligence angewandte Modellierungsentscheidung.
Vergleichsanalyse
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 1,98 Mrd. USD (2025) | |
| Fachzeitschrift A | 2,07 Mrd. USD (2024) | Verwendet eine Basis von 2024 und trennt die OEM-Befüllung nicht klar von der Ersatznachfrage, was den Wert verändern kann, wenn Wachstum des EV-Bestands und Serviceintervalle vermischt werden. |
| Branchennachrichtenredaktion B | 2,12 Mrd. USD (2024) | Berichtet eine einzelne Schätzung für 2024 mit begrenzter Transparenz hinsichtlich des Zeitpunkts der Währungsumrechnung und der Annahmen zum Chemiemix, was die ASPs im Vergleich zu einem jahresspezifischen Preisaufbau aufblähen oder komprimieren kann. |
Betrachtet man alle drei Zahlen zusammen, ergeben sich die größten Unterschiede daraus, wie die Preisgestaltung für das laufende Jahr gehandhabt wird und ob die Ersatznachfrage separat von der Erstbefüllung modelliert wird. Indem wir das Modell an EV-Volumenindikatoren, die Kühlmitteldurchdringung und eine klare ASP-Logik nach Chemie gebunden halten, können wir jeden Schritt erklären und die Dimensionierung wiederholen, sobald neue EV- und Preisdaten verfügbar werden, ohne den Umfang zwischendurch zu ändern.


Wichtige im Bericht beantwortete Fragen
Wie hoch ist der aktuelle Wert des Marktes für Elektrofahrzeug-Batteriekühlmittel?
Der Markt beläuft sich im Jahr 2026 auf USD 2,06 Milliarden und soll bis 2031 USD 2,57 Milliarden erreichen.
Welcher Kühlmitteltyp führt den globalen Umsatz an?
Wasserbasierte Glykolmischungen hielten einen Anteil von 56,10 %, da sie ausgereifte Lieferketten und niedrige Kosten bieten.
Warum gewinnen dielektrische Kühlmittel an Bedeutung?
800-Volt-Architekturen und zehnminütiges Schnellladen erfordern nicht leitende Flüssigkeiten, die elektrische Lichtbögen verhindern und gleichzeitig hohe Wärmelasten ableiten.
Welche Region wächst am schnellsten?
Der Nahe Osten und Afrika verzeichnen eine CAGR von 6,15 %, da Golfstaaten Taxi- und Busflotten unter extremen Umgebungstemperaturen elektrifizieren.
Seite zuletzt aktualisiert am:



