
Marktgröße und Marktanteile des Reverse-Logistics-Marktes in Saudi-Arabien
Marktübersicht
| Studienzeitraum | 2021 - 2032 |
|---|---|
| Prognosedatenzeitraum | 2027 - 2032 |
| Marktgröße im Basisjahr (2026) | 1.51 Milliarden US-Dollar |
| Marktgröße (2027) | 1.65 Milliarden US-Dollar |
| Marktgröße (2032) | 2.33 Milliarden US-Dollar |
| Wachstumsrate (2027 - 2032) | 7.18 % |
| Marktkonzentration | Niedrig |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse des Reverse-Logistics-Marktes in Saudi-Arabien von Mordor Intelligence
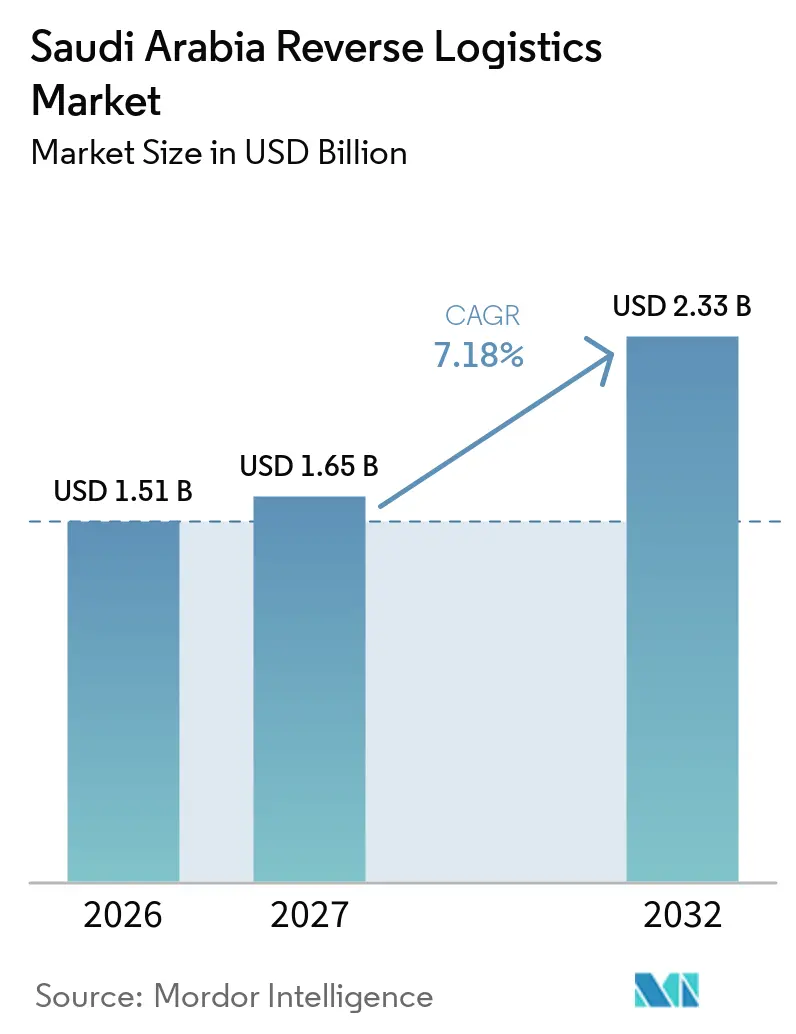
Der Reverse-Logistics-Markt in Saudi-Arabien wird im Jahr 2026 auf 1,51 Milliarden USD bewertet und soll von 1,65 Milliarden USD im Jahr 2027 auf 2,33 Milliarden USD bis 2032 wachsen, bei einem CAGR von 7,18 % während des Prognosezeitraums (2027–2032).
Der Reverse-Logistics-Markt in Saudi-Arabien entwickelt sich über die einfache Rücknahme von Retouren hinaus hin zu Wiedergewinnung, Wiederverkauf und ordnungsgemäßer Entsorgung. Der E-Commerce erhöht das Volumen und die geografische Streuung von Retouren, während Einzelhändler schnelleren Erstattungen und der Wiedergewinnung von Lagerbeständen einen höheren Stellenwert beimessen. Neue Fulfillment-Kapazitäten, digitale Adressabdeckung und Kreislaufwirtschaftsinfrastruktur verbessern die Voraussetzungen für organisierte Rückflüsse. Der Reverse-Logistics-Markt in Saudi-Arabien bietet daher die größten Chancen für Anbieter, die Abholung, Inspektion, Wiedereinlagerung und Wiedergewinnung kombinieren, anstatt nur beim Abholpreis zu konkurrieren.
Wichtigste Erkenntnisse des Berichts
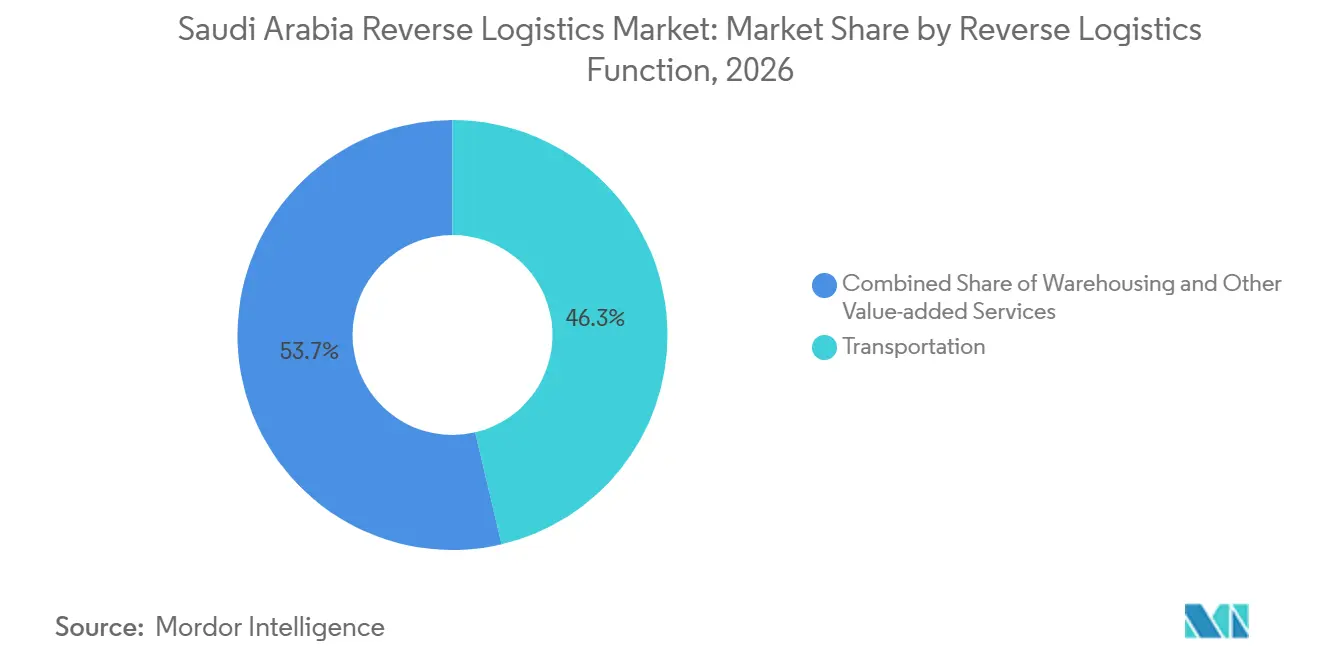
- Nach Reverse-Logistics-Funktion entfallen im Jahr 2026 46,34 % des Marktanteils des Reverse-Logistics-Marktes in Saudi-Arabien auf den Transport, während sonstige Mehrwertdienstleistungen bis 2032 einen CAGR von 9,87 % verzeichnen sollen.
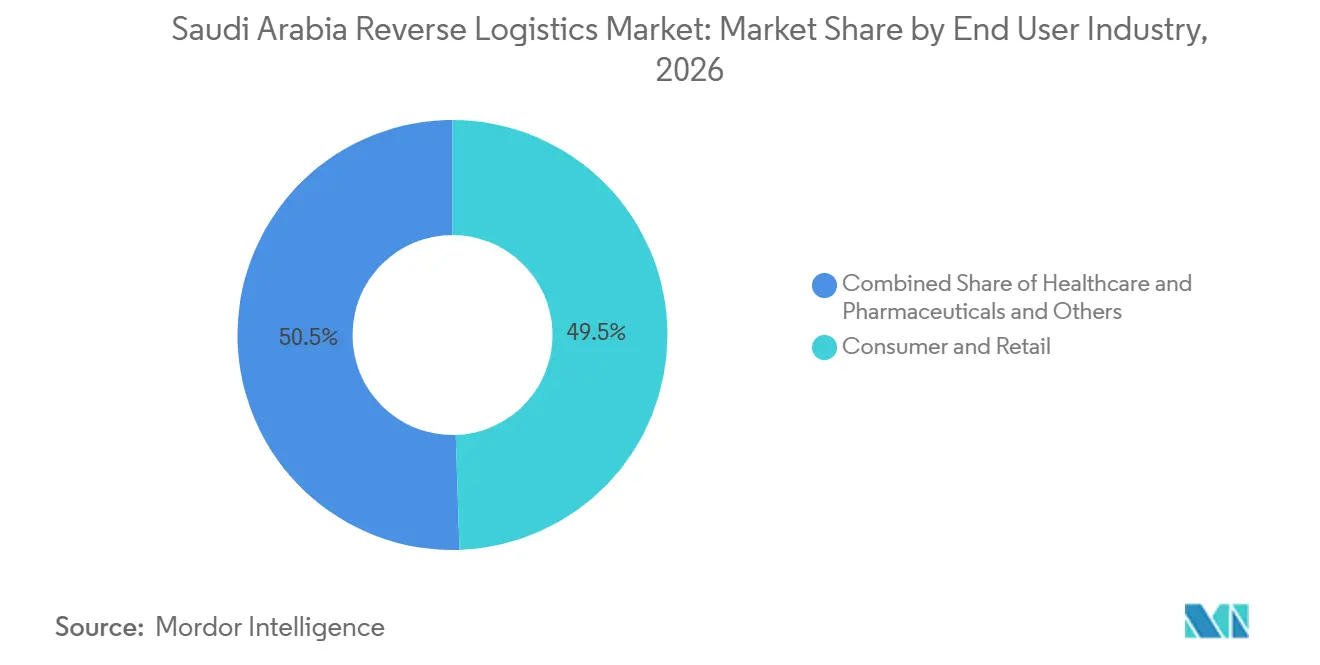
- Nach Endverbraucherbranche entfallen im Jahr 2026 49,48 % der Marktgröße des Reverse-Logistics-Marktes in Saudi-Arabien auf Konsumgüter und Einzelhandel, während Gesundheitswesen und Pharmazeutika bis 2032 voraussichtlich mit einem CAGR von 8,98 % wachsen werden.
- Nach Geografie entfallen im Jahr 2026 38,63 % der Marktgröße des Reverse-Logistics-Marktes in Saudi-Arabien auf die Zentralregion, während die Ostprovinz bis 2032 voraussichtlich einen CAGR von 9,85 % verzeichnen wird.
Hinweis: Die in diesem Bericht angegebenen Marktzahlen basieren auf dem proprietären Schätzrahmen von Mordor Intelligence, der neun Monate an Ist-Daten mit den Prognosen für das vierte Quartal des Basisjahres 2026 kombiniert.
Trends und Erkenntnisse des Reverse-Logistics-Marktes in Saudi-Arabien
Analyse der Auswirkungen von Treibern*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| E-Commerce-Wachstum erhöht das Rücksendevolumen von Produkten | +2.1% | National, mit Schwerpunkt in Riad, Dschidda und Dammam | Kurzfristig (≤ 2 Jahre) |
| Steigende Verbrauchererwartungen an Komfort weiten die Nachfrage nach Rücksendeservices aus | +1.1% | National, am stärksten in städtischen Zentral- und Westregionen | Kurzfristig (≤ 2 Jahre) |
| Ausbau des Fulfillment-Netzwerks stärkt die Reichweite der Reverse Logistics | +1.0% | National, mit frühen Gewinnen in Riad, Dschidda, Dammam und SPARK in der Ostprovinz | Mittelfristig (2–4 Jahre) |
| Kreislaufwirtschaftsinitiativen unterstützen Produktwiedergewinnungsaktivitäten | +0.8% | National, mit früher Infrastruktur im Hafen von Dschidda und in Industriezonen in Riad | Langfristig (≥ 4 Jahre) |
| Wachstum bei Geräte-Inzahlungnahmen weitet die Nachfrage nach Recommerce-Logistik aus | +0.7% | National, mit höchster Durchdringung in Zentral- und Westregionen | Mittelfristig (2–4 Jahre) |
| Wachstum des Wiedergewinnungswerts verbessert die Wirtschaftlichkeit von Rückflüssen | +0.6% | GCC-weit, mit Saudi-Arabien als wichtigstem Ursprungsmarkt | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
E-Commerce-Wachstum erhöht das Rücksendevolumen von Produkten
Der Reverse-Logistics-Markt in Saudi-Arabien verzeichnet ein höheres Rücksendevolumen, da der Online-Handel Kunden über die größten Städte hinaus erreicht. Mobilgerätegestütztes Einkaufen kann Größenfehler und Produkterwartungslücken erhöhen, insbesondere in den Bereichen Mode und Schuhe. Diese Kategorien erfordern auch eine schnelle Sortierung, da zurückgesendete Lagerbestände an Wert verlieren, wenn Wiederverkaufsfenster schließen. Eine breitere Lieferabdeckung verlagert den Ursprungspunkt von Retouren von Riad und Dschidda in kleinere Städte. Anbieter mit konsolidierten Sammelstellen und lokalen Übergabepunkten können die Kosten für die Aufnahme dieser Pakete in ihre Netzwerke senken. Dies macht das E-Commerce-Wachstum zu einem Nachfragetreiber für den Reverse-Logistics-Markt in Saudi-Arabien und zu einem Test der Stückkosten der Anbieter.
Steigende Verbrauchererwartungen an Komfort weiten die Nachfrage nach Rücksendeservices aus
Unkomplizierte Retouren werden zunehmend Teil des Einkaufserlebnisses und nicht mehr nur ein Back-Office-Service. Einzelhändler sind zunehmend an Abholung, sichtbarem Tracking, schneller Inspektion und zügigeren Erstattungen interessiert. Diese Dienstleistungen erfordern, dass Reverse-Logistics-Betreiber Kuriere, Lagerhäuser und Einzelhändlersysteme miteinander verbinden. Lokale Fulfillment-Kapazitäten können die Verarbeitung näher an den ursprünglichen Lieferpunkt verlagern. Dies kann Inspektions- und Wiedereinlagerungszyklen für zurückgesendete Waren verkürzen. Ähnliche Betriebsmodelle stärken den Reverse-Logistics-Markt in Saudi-Arabien, indem sie eine zuverlässige Kundenkommunikation und Lagerbestandstransparenz unterstützen.
Kreislaufwirtschaftsinitiativen unterstützen Produktwiedergewinnungsaktivitäten
Der Reverse-Logistics-Markt in Saudi-Arabien gewinnt an Wert, wenn zurückgesendete Produkte repariert, wiederverwendet, weiterverkauft oder in formale Recyclingkanäle geleitet werden. Dies erhöht die Bedeutung von Klassifizierung, Rückverfolgbarkeit und kontrollierter Entsorgung nach der Abholung. Basatne erwarb Cartlow im März 2025, um das zirkuläre Gerätemanagement im Nahen Osten auszubauen. Die Übernahme brachte die Aufarbeitungs- und Wiederverkaufsfähigkeiten von Cartlow in das Closed-Loop-Modell von Basatne ein. Im Juni 2025 führten Basatne MENA und Likewize „Upgrade & Protect” ein, ein Abonnementprogramm, das Geräteabholung, Inzahlungnahme, Klassifizierung, Aufarbeitung und Wiederverkauf kombiniert. Solche Programme unterstützen strukturiertere Wiedergewinnungsflüsse und verringern die Abhängigkeit von informellen Kanälen[1].
Ausbau des Fulfillment-Netzwerks stärkt die Reichweite der Reverse Logistics
Neue Logistikanlagen erweitern die verfügbaren Einrichtungen für die Aufbewahrung, Inspektion und Weiterleitung zurückgesendeter Waren. DHL Supply Chain unterzeichnete im November 2025 einen 26-jährigen Mietvertrag für ein 78.000 m² großes Multi-User-Lager in der Special Integrated Logistics Zone in der Nähe des King Khalid International Airport. Die Investition in Höhe von 130 Millionen EUR (152,92 Millionen USD) ist für die Fertigstellung im zweiten Quartal 2027 geplant und wird Kunden aus den Bereichen Technologie, Einzelhandel, Automobil, Energie und E-Commerce bedienen. ASMO und Arcapita vereinbarten im Februar 2026 die Entwicklung einer 1,4 Millionen m² großen Logistikanlage bei SPARK. Temperaturkontrollierte Bereiche, Zolllager und Bestandssysteme innerhalb solcher Standorte können die Kontrolle über zurückgesendete Waren verbessern. Der Reverse-Logistics-Markt in Saudi-Arabien kann diese Anlagen für Konsolidierung, Aufarbeitung und Entsorgung nutzen.
Analyse der Auswirkungen von Hemmnissen*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Hohe Abholkosten in abgelegenen Gebieten erhöhen die Kosten der Reverse Logistics | -1.2% | Nordregionen, Südregionen und Sekundärstädte in allen Provinzen | Kurzfristig (≤ 2 Jahre) |
| Fragmentierte Retourendaten verringern die Verarbeitungseffizienz | -0.8% | National | Kurzfristig (≤ 2 Jahre) |
| Begrenzte Aufarbeitungskapazität schränkt Wiedergewinnungsoperationen ein | -0.7% | National, mit einem Engpass in der Zentralregion | Mittelfristig (2–4 Jahre) |
| Komplexität der grenzüberschreitenden Compliance erhöht die Kosten der Retourenverarbeitung | -0.6% | National, mit dem stärksten Effekt auf grenzüberschreitende E-Commerce-Korridore | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Hohe Abholkosten in abgelegenen Gebieten erhöhen die Kosten der Reverse Logistics
Die große geografische Ausdehnung Saudi-Arabiens und die ungleichmäßige Verteilung der Abholinfrastruktur erhöhen die Kosten der Reverse Logistics, insbesondere für E-Commerce-Retouren, die außerhalb der großen Städte entstehen. Im Vergleich zu Riad, Dschidda und Dammam verfügen Standorte mit geringerer Dichte in den Nord- und Südregionen möglicherweise über weniger Rückgabestellen und weniger Möglichkeiten zur Konsolidierung von Paketen auf Routen. Dies kann die Abholentfernungen, den Kraftstoffverbrauch und die Arbeitskosten pro zurückgesendeter Sendung erhöhen und einzelne Retouren wirtschaftlich weniger rentabel machen. Reverse-Logistics-Anbieter müssen daher eine landesweite Retouren-Abdeckung mit Abholeffizienz in Einklang bringen, indem sie regionale Abgabepunkte, gemeinsame Abholnetzwerke und lokale Fulfillment-Hubs nutzen. Die Fähigkeit, zurückgesendete Pakete zu konsolidieren und die Kosten der First-Mile-Abholung zu managen, bleibt wichtig für die Verbesserung der betrieblichen Effizienz und wirtschaftlichen Tragfähigkeit des Reverse-Logistics-Marktes in Saudi-Arabien.
Fragmentierte Retourendaten verringern die Verarbeitungseffizienz
Retouren erfordern genaue Informationen über den Artikel, den Zustand, den Grund für die Rücksendung und die beabsichtigte Entsorgung. Wenn die Informationen verspätet oder unvollständig eintreffen, werden Inspektion, Weiterleitung und Wiedereinlagerung reaktiv; Mobile Commerce und Nachnahmetransaktionen können die Komplexität erhöhen, wenn Datenfelder zwischen Kunde, Spediteur und Lager inkonsistent sind. Das Netzwerk von OTO integriert mehr als 400 Lieferanbieter im Nahen Osten, in Nordafrika und der Türkei und schafft damit eine breite Verbindungsschicht für Sendungsinformationen. Salasa skaliert außerdem KI-gesteuerte Fulfillment-Infrastruktur nach seiner Series-B-Finanzierungsrunde über 30 Millionen USD im August 2025[2]. Der Reverse-Logistics-Markt in Saudi-Arabien wird davon profitieren, wenn diese Arten von Verbindungen gemeinsame Retourendatensätze statt isolierter Spediteursdaten erzeugen.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Reverse-Logistics-Funktion: Transport führt, während Mehrwertdienstleistungen an Dynamik gewinnen
Der Transport entfällt auf 46,34 % der Marktgröße des Reverse-Logistics-Marktes in Saudi-Arabien im Jahr 2026. Das Segment spiegelt das hohe Volumen der Last-Mile-Abholung über eine große nationale Geografie wider. Der Straßengüterverkehr ist der wichtigste Modus für die inländische Reverse-Abholung, da er Verbraucher, Servicepunkte, Fulfillment-Center und Sortierfazilitäten verbindet. Luftdienste sind relevanter für hochwertige und zeitkritische Artikel, einschließlich Elektronik und Pharmazeutika. Die Lagerhaltung bietet die Halte- und Konsolidierungsschicht für Waren, die auf Inspektion und Entsorgung warten. DHLs geplante 53.000 m² große SILZ-Anlage zeigt die fortlaufende Erweiterung der Multi-User-Kapazität in der Nähe von Riad. Ihre Lage in der Nähe des King Khalid International Airport kann integrierte Transport- und Lagerflüsse unterstützen[3]. Der Reverse-Logistics-Markt in Saudi-Arabien ist auf diese physische Schicht angewiesen, bevor ein Wertwiedergewinnungsprozess beginnen kann.
Sonstige Mehrwertdienstleistungen sollen bis 2032 einen CAGR von 9,87 % verzeichnen, die schnellste Rate in dieser Funktionsgruppe. Diese Kategorie umfasst Retourenverarbeitung, Wiedereinlagerung, Aufarbeitung und Entsorgung. Einzelhändler nutzen diese Dienstleistungen, um Lagerbestände wiederherzustellen, Materialien zurückzugewinnen und Verluste bei Produkten zu begrenzen, die nicht direkt wieder in den Verkauf gelangen können. Basatnes Cartlow-Übernahme brachte Aufarbeitungsprozesse näher an eine strukturierte Wiederverkaufsroute. Cartlow Wholesale verarbeitete im Jahr 2025 monatlich 50.000 Einheiten innerhalb eines umfassenderen Workflows für Aufarbeitung, Diagnose, Logistik und Rückverfolgbarkeit. Automatisierte Diagnose und Klassifizierung können die Zeit zwischen Retouren-Eingang und Wiederverkaufsbereitschaft verkürzen. Die Reverse-Logistics-Branche in Saudi-Arabien profitiert, wenn diese Dienstleistungen in Einzelhändlerkanäle eingebettet sind, anstatt informellen Wiederverkaufsaktivitäten überlassen zu werden.

Nach Endverbraucherbranche: Konsumgüter und Einzelhandel führen, während das Gesundheitswesen das schnellste Wachstum verzeichnet
Konsumgüter und Einzelhandel entfallen auf 49,48 % des Marktanteils des Reverse-Logistics-Marktes in Saudi-Arabien im Jahr 2026. Mode, Elektronik, Haushaltsgeräte und Schönheitsprodukte erzeugen regelmäßige Retouren im Konsumgüterhandel. Jede Produktgruppe erfordert eine unterschiedliche Handhabung, da das Wiederverkaufspotenzial und die Beschädigungsrisiken stark variieren. Retouren aus dem Bereich Wohnen und Einrichtung können sperrig sein und Transportschäden oder Maßabweichungsreklamationen beinhalten. FMCG-Retouren erfordern eine schnelle Abwicklung, wenn sie Produkte mit nahendem Ablaufdatum, Rückrufe oder Überbestände betreffen. Konsumgüterkategorien erfordern daher flexible Paket-, Lager- und Bestandskontrollen. Dies macht den Reverse-Logistics-Markt in Saudi-Arabien sensibel gegenüber den Rückgaberichtlinien und dem Produktmix der Einzelhändler. Es schafft auch Nachfrage nach Betreibern, die den Wiederverkaufswert zurückgewinnen können, ohne die Kundenerstattung zu verzögern.
Gesundheitswesen und Pharmazeutika sollen bis 2032 mit einem CAGR von 8,98 % wachsen. Dies ist das am schnellsten wachsende Endverbrauchersegment, da Retouren und Rückrufe die Produktintegrität und Dokumentation wahren müssen. Im Juni 2025 führten die Saudi Food and Drug Authority und die General Transport Authority die Temperatur- und Feuchtigkeitsverfolgung über die Wasel-Plattform für Lebensmittel- und Arzneimittelfahrzeuge ein. Diese Anforderung erhöht die erforderliche Kontrolle über den Pharmatransport und die Retourenabwicklung. AJEX eröffnete im Oktober 2025 ein 3.000 m² großes GMP-GxP-konformes Depot in Riad mit überwachten temperaturkontrollierten Kammern und einer Dokumentation, die den SFDA-Anforderungen entspricht. Retouren aus dem Gesundheitswesen, Biologika und direkte Patientenversorgungsketten erfordern eine speziellere Handhabung als allgemeine Konsumgüter. Die Reverse-Logistics-Branche in Saudi-Arabien kann aus diesen Dienstleistungen einen höheren Wert erzielen, wenn Betreiber konforme Temperaturaufzeichnungen und eine rückverfolgbare Entsorgung nachweisen können. Dies unterstützt einen Wandel hin zu zertifizierten Handhabungskapazitäten.
Geografische Analyse
Die Zentralregion entfällt auf 38,63 % des Marktanteils des Reverse-Logistics-Marktes in Saudi-Arabien im Jahr 2026. Riad fungiert als Handels- und Logistikzentrum, was der Region einen dichten Zugang zu Einzelhändlern, Dienstleistern und Fulfillment-Anlagen verschafft. DHLs SILZ-Lagerinvestition fügt einen wichtigen Multi-User-Standort in der Nähe des Flughafens der Stadt hinzu. Lokale Fulfillment-Kapazitäten können die Entfernung zwischen Abholung, Inspektion und Wiedereinlagerung verringern. Die Zentralregion profitiert sowohl von einer hohen Verbrauchernachfrage als auch von der Konzentration logistischer Entscheidungsträger. Diese Position unterstützt ihren führenden Umsatzbeitrag innerhalb des Reverse-Logistics-Marktes in Saudi-Arabien.
Die Westregion ist ein weiteres wichtiges Retourenabwicklungszentrum, da sie Dschidda und das wichtigste Importtor des Landes umfasst. Sie verzeichnet auch saisonale Verbraucherströme im Zusammenhang mit Hadsch und Umra in Mekka und Medina. Betreiber benötigen flexible Kapazitäten in diesen Zeiträumen, da die Nachfrage stark schwanken kann. Automatisierte Paketsortierkapazitäten am Gateway können eine konsistente Abwicklung hoher Volumina unterstützen. Der Reverse-Logistics-Markt in Saudi-Arabien kann solche Knotenpunkte nutzen, um Retourenpakete konsistenter zu verarbeiten. Die Infrastruktur der Westregion unterstützt auch Flüsse zwischen Importverteilung und inländischen Retouren.
Die Ostprovinz soll bis 2032 einen CAGR von 9,85 % verzeichnen, die höchste Rate unter den geografischen Segmenten. Logistikinvestitionen rund um Dammam, Jubail und SPARK unterstützen das Wachstum der regionalen Logistikaktivitäten. ASMOs und Arcapitas 1,4 Millionen m² großes SPARK-Projekt erweitert die prospektive Logistikbasis der Region. Die Region kann Energiesektor-Lieferketten, Häfen, Industrieaktivitäten und GCC-Transportkorridore verbinden. Nord- und Südregionen bleiben kleinere Umsatzbasen und stehen vor schwierigeren Abholkosten. Ihre geringere Dichte schafft eine Öffnung für Anbieter, die gebündelte Abholpunkte und optimierte Routen aufbauen können. Der Reverse-Logistics-Markt in Saudi-Arabien wird geografisch ausgewogener, wenn diese Netzwerke wirtschaftlich tragfähig werden.
Wettbewerbslandschaft
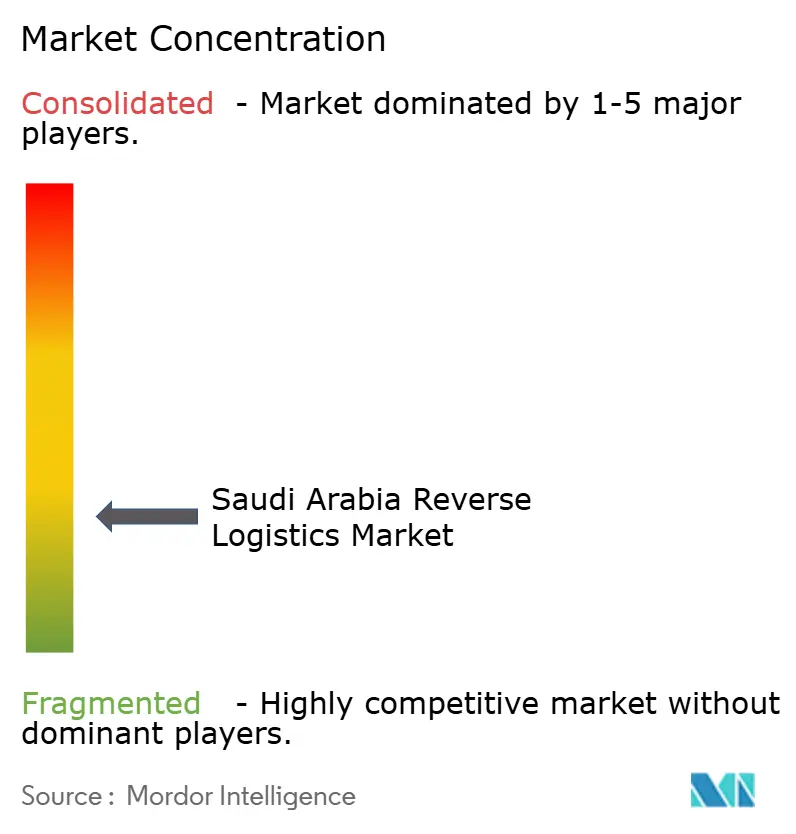
Der Reverse-Logistics-Markt in Saudi-Arabien ist fragmentiert, da kein einzelner Betreiber gleichzeitig Transport, Lagerhaltung, Aufarbeitung und Recommerce anführt. Globale Integratoren, inländische Expressunternehmen und Recommerce-Plattformen konkurrieren häufig bei angrenzenden Dienstleistungen. Skalierung im Pakettransport schafft nicht automatisch einen Vorteil bei der Produktklassifizierung oder Reparatur. DSV schloss die Integration der DB Schenker-Aktivitäten in Saudi-Arabien im Februar 2026 ab und vereinte die beiden Organisationen unter der Marke DSV. Der kombinierte Betrieb umfasst 29 Einrichtungen und 1.150 Logistikspezialisten im Königreich. Dies fügt eine Vertragslogistikskala hinzu, die mittelgroße Lageranbieter unter Druck setzen kann. Der Wettbewerb im Reverse-Logistics-Markt in Saudi-Arabien ist daher am stärksten, wo physische Netzwerkskala und Technologie kombiniert werden.
Es gibt noch Raum für spezialisierte Anbieter in der zertifizierten Pharmahandhabung, breiteren Recommerce-Kategorien und der Abholung in abgelegenen Gebieten. AJEX eröffnete eine Life-Sciences-Einrichtung mit GMP-GxP-Kontrollen, was einen klaren Positionierungsvorteil bei regulierten Retouren schafft. DHL eCommerce schloss im August 2025 eine Minderheitsbeteiligung an AJEX ab und erhielt damit einen Sitz im Vorstand sowie eine Option zur Aufstockung auf eine Mehrheitsbeteiligung[4]. Die Partnerschaft kombiniert DHLs internationale E-Commerce-Fähigkeiten mit AJEXs inländischem Netzwerk. Basatne bietet ein weiteres Beispiel durch seine Übernahme von Cartlow und seinen Fokus auf Gerätewiedergewinnung und -wiederverkauf. Diese Maßnahmen zeigen, dass Wettbewerbsvorteile durch lokalen Netzwerkzugang, zertifizierte Handhabung oder Wiedergewinnungsfähigkeiten aufgebaut werden können. Der Reverse-Logistics-Markt in Saudi-Arabien belohnt Unternehmen, die diese Stärken in einem einzigen Serviceangebot verbinden können.
Technologieinvestitionen prägen auch die Servicequalität und Betriebskosten. Starlinks und Geekplus schlossen im August 2025 die RoboShuttle8-Implementierung in Riad ab und setzten dabei 39 RoboShuttle8-, 126 P40- und 90 S20C-Roboter ein. Geekplus berichtete von einer 3-fachen Kommissioniergeschwindigkeit, einer 4-fachen Lagerdichte und nahezu perfekter Kommissioniergenauigkeit aus der Implementierung. NAQEL Express verband sich im September 2026 mit Anchanto, um Fulfillment, Retouren und Sendungsverfolgung über Auftrags-, Lager- und Paketsysteme zu automatisieren. Anbieter, die Spediteur-, Lager- und Einzelhändlerdaten verbinden, können manuelle Übergaben bei der Retourenverarbeitung reduzieren. Reine Transportdienstleistungen können einem stärkeren Preisdruck ausgesetzt sein, wo Netzwerke sich überschneiden. Mehrwertdienstleistungen können mehr Preisflexibilität bieten, wenn sie Wiedergewinnungszyklen verkürzen oder regulierten Anforderungen entsprechen.
Marktführer der Reverse-Logistics-Branche in Saudi-Arabien
-
Saudi Post | SPL (including NAQEL Express)
-
SMSA Express Transportation Company Ltd
-
Saudi Investment Recycling Company (SIRC)
-
DHL Group
-
DSV A/S (including DB Schenker)
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Jüngste Branchenentwicklungen
- September 2026: NAQEL Express ging eine Partnerschaft mit Anchanto ein, um sich mit dessen Auftragsverwaltungs-, Lagerverwaltungs- und Paktverfolgungsplattformen zu verbinden.
- Februar 2026: DSV schloss die Integration der DB Schenker-Aktivitäten in Saudi-Arabien ab und führte die kombinierte Organisation unter der Marke DSV ein.
- Februar 2026: ASMO und Arcapita vereinbarten die Entwicklung einer 1,4 Millionen m² großen Logistikanlage bei SPARK in der Ostprovinz.
- November 2025: DHL Supply Chain unterzeichnete einen 26-jährigen Grundstücksmietvertrag in der Special Integrated Logistics Zone und verpflichtete sich zu einer Investition von 130 Millionen EUR (152,92 Millionen USD) für ein 78.000 m² großes Lager in der Nähe des King Khalid International Airport.
Berichtsumfang des Reverse-Logistics-Marktes in Saudi-Arabien
| Transport | Straße |
| Luft | |
| Sonstige Transportmodi | |
| Lagerhaltung (Lagerung, Distribution, Konsolidierung) | |
| Sonstige Mehrwertdienstleistungen (Retourenverarbeitung, Wiedereinlagerung, Aufarbeitung, Entsorgung) |
| Konsumgüter und Einzelhandel |
| Wohnen und Einrichtung |
| Gesundheitswesen und Pharmazeutika |
| FMCG |
| Sonstige Endverbraucher |
| Zentral (Riad, Al-Qassim und Hail) |
| Ost (Ash-Sharqiyah) |
| West (Al-Bahah, Mekka, Medina und Tabuk) |
| Nord (Al-Jouf und Arar) |
| Süd (Asir, Jazan und Najran) |
| Nach Reverse-Logistics-Funktion | Transport | Straße |
| Luft | ||
| Sonstige Transportmodi | ||
| Lagerhaltung (Lagerung, Distribution, Konsolidierung) | ||
| Sonstige Mehrwertdienstleistungen (Retourenverarbeitung, Wiedereinlagerung, Aufarbeitung, Entsorgung) | ||
| Nach Endverbraucherbranche | Konsumgüter und Einzelhandel | |
| Wohnen und Einrichtung | ||
| Gesundheitswesen und Pharmazeutika | ||
| FMCG | ||
| Sonstige Endverbraucher | ||
| Nach Region | Zentral (Riad, Al-Qassim und Hail) | |
| Ost (Ash-Sharqiyah) | ||
| West (Al-Bahah, Mekka, Medina und Tabuk) | ||
| Nord (Al-Jouf und Arar) | ||
| Süd (Asir, Jazan und Najran) |
Im Bericht beantwortete Schlüsselfragen
Wie groß ist der Reverse-Logistics-Markt in Saudi-Arabien?
Die Marktgröße des Reverse-Logistics-Marktes in Saudi-Arabien wird für 2027 auf 1,65 Milliarden USD geschätzt und soll bis 2032 auf 2,33 Milliarden USD wachsen, bei einem CAGR von 7,18 %.
Welche Reverse-Logistics-Funktion führt in Saudi-Arabien?
Der Transport führt mit einem Umsatzanteil von 46,34 % im Jahr 2026, während sonstige Mehrwertdienstleistungen mit einem prognostizierten CAGR von 9,87 % bis 2032 das höchste Wachstum aufweisen.
Welches Endverbrauchersegment wächst in der Reverse Logistics in Saudi-Arabien am schnellsten?
Gesundheitswesen und Pharmazeutika sollen bis 2032 einen CAGR von 8,98 % verzeichnen, unterstützt durch den Bedarf an kontrollierter und rückverfolgbarer Handhabung.
Welche saudi-arabische Region verzeichnet das schnellste Wachstum in der Reverse Logistics?
Die Ostprovinz soll bis 2032 einen CAGR von 9,85 % verzeichnen, unterstützt durch den Ausbau der Logistikinfrastruktur und industrielle Aktivitäten.
Was treibt die Nachfrage nach Rücksendeservices in Saudi-Arabien an?
E-Commerce-Aktivitäten, die Verbrauchernachfrage nach komfortablen Retouren, Fulfillment-Investitionen, zirkuläre Wiedergewinnungsprogramme und Geräte-Inzahlungnahmeaktivitäten unterstützen die Servicenachfrage.
Wie wettbewerbsintensiv ist der Reverse-Logistics-Sektor in Saudi-Arabien?
Der Sektor ist fragmentiert, da globale Integratoren, inländische Spezialisten und Recommerce-Plattformen auf verschiedenen Serviceschichten konkurrieren.