
Marktgröße und Marktanteile der DMARC-Verwaltungsdienste
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
| Marktgröße (2026) | 1.45 Milliarden US-Dollar |
| Marktgröße (2031) | 2.61 Milliarden US-Dollar |
| Wachstumsrate (2026 - 2031) | 12.40 % |
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Nordamerika |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse der DMARC-Verwaltungsdienste von Mordor Intelligence
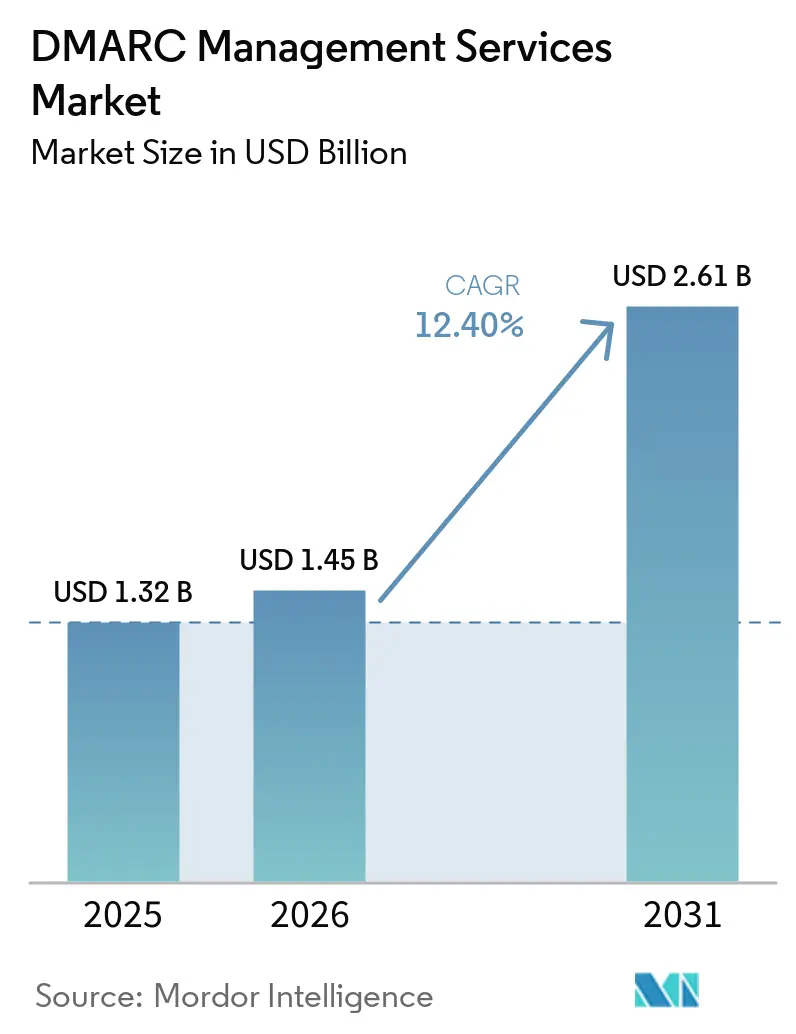
Die Marktgröße für DMARC-Verwaltungsdienste wurde im Jahr 2025 auf 1,32 Milliarden USD geschätzt und soll von 1,45 Milliarden USD im Jahr 2026 auf 2,61 Milliarden USD bis 2031 wachsen, mit einer CAGR von 12,40 % von 2026 bis 2031. Steigende Verluste durch Business-E-Mail-Kompromittierung drängen die E-Mail-Authentifizierung in die zentrale Sicherheitsplanung. Anforderungen an Massenversender und Zahlungssicherheitsverpflichtungen haben die DMARC-Implementierung für viele Organisationen zu einer unmittelbareren Priorität gemacht. Die Hauptchance liegt darin, Domains von Überwachungs- auf Durchsetzungsrichtlinien umzustellen, ohne legitime E-Mails zu beeinträchtigen. Anbieter reagieren mit verwalteter Überwachung, Richtlinienunterstützung, Bedrohungsintelligenz und Integrationen mit umfassenderen Sicherheitstools. Der Wettbewerb hängt zunehmend von der Fähigkeit ab, komplexe Absenderumgebungen, Multi-Domain-Programme und verwaltete Dienstleister zu unterstützen.
Wichtigste Erkenntnisse des Berichts
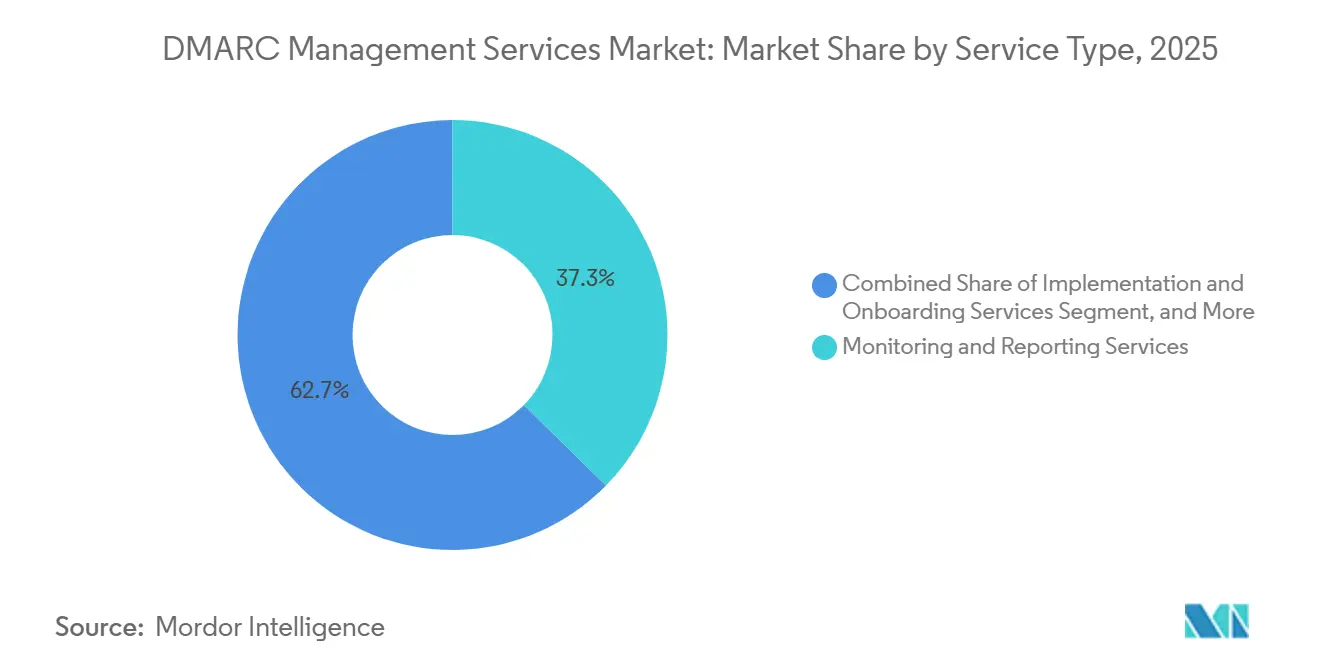
- Nach Dienstleistungstyp hielten Überwachungs- und Berichtsdienste im Jahr 2025 einen Marktanteil von 37,34 % am Markt für DMARC-Verwaltungsdienste, während Bedrohungserkennungs- und Incident-Response-Dienste bis 2031 voraussichtlich mit einer CAGR von 13,44 % wachsen werden.
- Nach Unternehmensgröße hielten Großunternehmen im Jahr 2025 einen Marktanteil von 70,29 % am Markt für DMARC-Verwaltungsdienste, während kleine und mittlere Unternehmen bis 2031 voraussichtlich mit einer CAGR von 13,72 % wachsen werden.
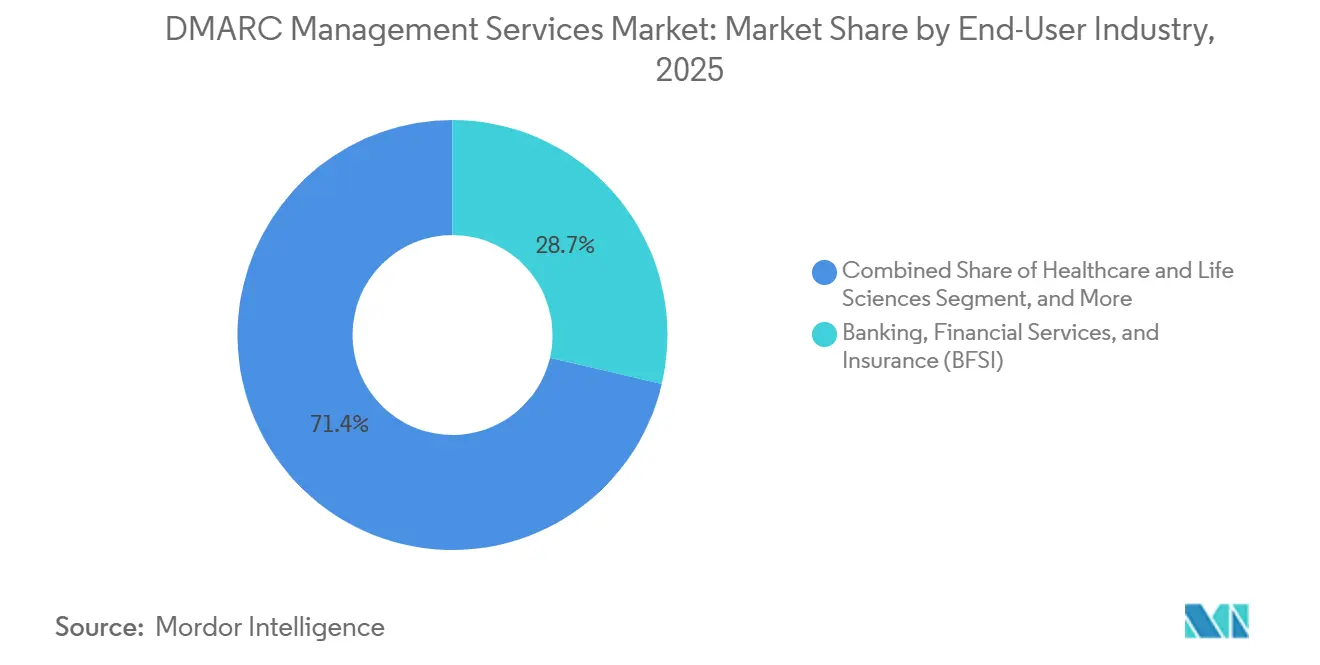
- Nach Endnutzerbranche hielt BFSI im Jahr 2025 einen Marktanteil von 28,65 % am Markt für DMARC-Verwaltungsdienste, während das Gesundheitswesen und die Biowissenschaften bis 2031 voraussichtlich mit einer CAGR von 12,89 % wachsen werden.
- Nach Geografie hielt Nordamerika im Jahr 2025 einen Marktanteil von 36,78 % am Markt für DMARC-Verwaltungsdienste, während der asiatisch-pazifische Raum bis 2031 voraussichtlich mit einer CAGR von 13,21 % wachsen wird.
Hinweis: Die Marktgröße und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzungsrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen vom Januar 2026 aktualisiert.
Globale Trends und Erkenntnisse im Markt für DMARC-Verwaltungsdienste
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Zunehmende E-Mail-basierte Phishing-, Spoofing- und Domain-Impersonation-Bedrohungen | +4.2% | Global | Kurzfristig (≤ 2 Jahre) |
| Zunehmende Einführung von DMARC-Durchsetzungsrichtlinien | +2.8% | Nordamerika und Europa, Ausweitung auf den asiatisch-pazifischen Raum | Mittelfristig (2–4 Jahre) |
| Wachsende Komplexität von E-Mail-Ökosystemen in Unternehmen | +1.9% | Global, konzentriert in Nordamerika | Mittelfristig (2–4 Jahre) |
| Zunehmende Anforderungen an Multi-Domain- und Multi-Marken-Management | +1.3% | Nordamerika und Europa | Langfristig (≥ 4 Jahre) |
| Wachsende Nachfrage nach verwalteten Cybersicherheitsdiensten | +1.1% | Global | Kurzfristig (≤ 2 Jahre) |
| Ausweitung der E-Mail-Authentifizierungsanforderungen auf digitale Kommunikationskanäle | +0.7% | Nordamerika und Europa | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Zunehmende E-Mail-basierte Phishing-, Spoofing- und Domain-Impersonation-Bedrohungen
Das FBI verzeichnete im Jahr 2025 Verluste durch Business-E-Mail-Kompromittierung in Höhe von 3,04 Milliarden USD. Diese Zahl lag 10 % höher als die für 2024 gemeldeten 2,77 Milliarden USD, basierend auf 21.442 Beschwerden. Business-E-Mail-Kompromittierung umfasst häufig betrügerische Überweisungsanweisungen und Lieferantenimitationen, was die Domain-Authentifizierung für Finanzkontrollen relevant macht. Die Anti-Phishing Working Group verzeichnete im ersten Quartal 2026 971.181 Phishing-Angriffe, gegenüber 853.244 im vierten Quartal 2025. Das Angriffsvolumen erhöht die operative Belastung für Sicherheitsteams, die legitime Absender von betrügerischen Domains unterscheiden müssen. Der Markt für DMARC-Verwaltungsdienste profitiert, wenn Organisationen eine kontinuierliche Absenderanalyse, Richtlinienunterstützung und Incident-Handling anstelle periodischer Datensatzprüfungen benötigen.
Zunehmende Einführung von DMARC-Durchsetzungsrichtlinien
Anforderungen von Postfachanbietern haben DMARC von einer optionalen Sicherheitspraxis zu einer praktischen Versandanforderung für viele Organisationen gemacht. Google und Yahoo begannen im Februar 2024 mit der Anwendung von Massenversenderanforderungen, und Microsoft begann am 5. Mai 2025 mit der Durchsetzung vergleichbarer Anforderungen für Hochvolumen-Outlook.com-Versender.[1] Diese Anforderungen verlangen einen veröffentlichten DMARC-Datensatz sowie abgestimmte SPF- und DKIM-Kontrollen für Domains, die den Volumenschwellenwert erreichen. PCI DSS v4.0 wurde 2025 verbindlich und stärkte die Grundlage für die Einhaltung von Phishing-Kontrollen. Eine p=none-Richtlinie bietet Transparenz, verhindert jedoch nicht, dass nicht autorisierte Nachrichten von einer Domain gesendet werden. Verwaltete Anbieter können Kunden durch Quarantäne- und Ablehnungsrichtlinien führen und dabei legitime E-Mail-Flüsse schützen. Der Markt für DMARC-Verwaltungsdienste gewinnt wiederkehrende Aufgaben durch Richtlinien-Staging, Absendervalidierung und Compliance-Berichterstattung.
Wachsende Komplexität von E-Mail-Ökosystemen in Unternehmen
Große Organisationen verwenden häufig Dutzende von Drittanbieteranwendungen, um Nachrichten über Unternehmensdomains zu versenden. Marketingplattformen, Tools für das Kundenbeziehungsmanagement, Abrechnungssysteme, Personalverwaltungssoftware und Kundensupportplattformen erfordern jeweils eine ordnungsgemäße Authentifizierung. SPF hat ein DNS-Limit von 10 Lookups, sodass ein wachsender Absender-Stack zu Authentifizierungsfehlern führen kann, wenn er nicht sorgfältig verwaltet wird. Das Bundesamt für Sicherheit in der Informationstechnik identifizierte SPF-Konfigurationsprobleme und die fortgesetzte Verwendung von p=none-Richtlinien als wichtige E-Mail-Sicherheitsschwächen in seiner Leitlinie vom Mai 2025. Das Problem ist komplexer für Organisationen, die Unternehmen übernommen haben, Tochtergesellschaften betreiben oder separate Marken verwalten. Der Markt für DMARC-Verwaltungsdienste profitiert von dieser Komplexität, da Absenderermittlung und Richtlinienpflege zu laufenden Sicherheitsaufgaben werden. Anbieter im Markt für DMARC-Verwaltungsdienste können den Weg von der Überwachung zur Durchsetzung durch Automatisierung dieser Aufgaben verkürzen.
Wachsende Nachfrage nach verwalteten Cybersicherheitsdiensten
Die Nachfrage nach ausgelagerten Sicherheitsoperationen erweitert den Kundenstamm für verwaltete E-Mail-Authentifizierungsdienste. Viele Domains veröffentlichen DMARC-Datensätze, verbleiben jedoch im Überwachungsmodus, weil interne Teams nicht die Zeit oder die spezialisierten Fähigkeiten haben, auf Berichtsdaten zu reagieren. Dies schafft einen wiederkehrenden Bedarf an Absenderüberwachung, Alert-Triage, Richtlinien-Staging und Management-Berichterstattung. Verwaltete Dienstleister können diese Aufgaben zusammen mit anderen Sicherheitsdiensten für Organisationen bündeln, die kein dediziertes E-Mail-Sicherheitsteam betreiben. Barracuda berichtete, dass Analysten im Januar 2026 Bedrohungen in mehr als 3,1 Milliarden E-Mails verarbeiteten, was den Arbeitsumfang zeigt, dem Sicherheitsteams gegenüberstehen. DMARC-Telemetrie kann mit Workflows für Sicherheitsinformations- und Ereignismanagement verbunden werden, was Dienste begünstigt, die Domain-Authentifizierung mit kontinuierlicher Überprüfung und Reaktion kombinieren.
Analyse der Hemmnisauswirkungen*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Komplexität der DMARC-Implementierung in Legacy- und Drittanbieter-E-Mail-Infrastrukturen | -2.1% | Global, ausgeprägt in Asien-Pazifik und Südamerika | Mittelfristig (2–4 Jahre) |
| Verfügbarkeit kostengünstiger und kostenloser DMARC-Überwachungstools | -1.6% | Global | Kurzfristig (≤ 2 Jahre) |
| Begrenzte interne Sensibilisierung und technisches Fachwissen | -1.4% | Asien-Pazifik, Südamerika und Afrika | Mittelfristig (2–4 Jahre) |
| Risiko der Unterbrechung legitimer E-Mails während der Richtlinien- durchsetzung | -0.9% | Global | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
Komplexität der DMARC-Implementierung in Legacy- und Drittanbieter-E-Mail-Infrastrukturen
Legacy-Mailserver, übernommene Infrastrukturen und Software-als-Dienst-Kommunikationstools können die DMARC-Implementierung verlangsamen. Jede sendende Domain benötigt eine Abstimmung über SPF, DKIM und DMARC, während Drittanbieter möglicherweise gemeinsame IP-Adressen verwenden oder nur eingeschränkte Signierungsunterstützung bieten. Organisationen mit 10 oder mehr Domains stehen vor dieser Arbeit für jede Domain-Absender-Beziehung. Valimail berichtete, dass 78 % der verfolgten Domains im Jahr 2026 einen DMARC-Datensatz veröffentlicht hatten, aber nur 42 % zur aktiven Durchsetzung übergegangen waren. Die Lücke zeigt, dass die Veröffentlichung nicht immer zu einem wirksamen Schutz führt, während mehrmonatige Projekte Käufe verzögern können, wenn Käufer den erforderlichen Aufwand unterschätzen. Anbieter im Markt für DMARC-Verwaltungsdienste können diese Hürde durch verbesserte Absenderermittlung und Verwaltung von SPF-Einschränkungen verringern.
Verfügbarkeit kostengünstiger und kostenloser DMARC-Überwachungstools
Kostenlose und kostengünstige Tools begrenzen die Umsatzmöglichkeiten für Organisationen mit einer einzigen Domain und einfachen Versandanforderungen. Diese Angebote können grundlegende Datensatzvalidierung, Aggregatberichtsanalyse und Richtlinienberatung bieten. Der Wettbewerb ist am stärksten, wenn ein Kunde nur Transparenz benötigt und eine begrenzte operative Komplexität aufweist. Verwaltete Anbieter müssen Funktionen anbieten, die kostenlose Tools nicht bieten, darunter Multi-Domain-Governance, Absenderermittlung, BIMI-Unterstützung, Integration in Sicherheitsoperationen und Behebungs-Workflows. Kostenlose Tools können versteckte Absenderprobleme aufdecken, wenn eine Organisation DMARC-Berichte überprüft, was Käufer dazu veranlasst, bezahlte Hilfe zu suchen, wenn ihre Richtlinien- und Infrastrukturanforderungen wachsen. Der Markt für DMARC-Verwaltungsdienste kann die Nachfrage aufrechterhalten, wenn seine Angebote auf Durchsetzung und laufende Betriebsabläufe ausgerichtet sind.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Dienstleistungstyp: Überwachung führt, während Bedrohungserkennung die Wertmigration vorantreibt
Überwachungs- und Berichtsdienste hielten im Jahr 2025 einen Anteil von 37,34 %. Das Segment bietet Aggregatberichtsanalyse, Absendervisualisierung und Ausrichtungsdiagnostik, die die Systeme aufdecken, die im Namen einer Domain senden. Diese Funktionen initiieren typischerweise ein unternehmensweites DMARC-Programm und liefern Sicherheitsteams die Nachweise, die zur Identifizierung legitimer Absender benötigt werden. Eine große Überwachungsbasis zeigt auch, dass viele Kunden die Durchsetzung noch nicht abgeschlossen haben, da keine der Richtlinien Berichte sammelt, ohne Empfängerserver anzuweisen, nicht autorisierte E-Mails unter Quarantäne zu stellen oder abzulehnen. Diese Position schafft einen praktischen Weg innerhalb des Marktes für DMARC-Verwaltungsdienste für Richtliniendurchsetzungs- und Optimierungsdienste, die legitime Absender testen, Ausrichtungsprobleme lösen und die Richtlinie stärken.
Bedrohungserkennungs- und Incident-Response-Dienste werden voraussichtlich bis 2031 mit einer CAGR von 13,44 % wachsen. Innerhalb des Marktes für DMARC-Verwaltungsdienste nutzt diese Kategorie forensische DMARC-Daten, Bedrohungsintelligenz und Lookalike-Domain-Überwachung, um den Missbrauch einer Marke oder Domain zu identifizieren, und bietet eine operative Reaktionsebene über die routinemäßige Berichterstattung hinaus. Die Richtliniendurchsetzung kann Monate stufenweiser Arbeit erfordern, da sich E-Mail-Umgebungen ändern, was wiederkehrende Einnahmen und Compliance-Nachweise für regulierte Organisationen unterstützt. Implementierungs- und Onboarding-Dienste bleiben für neue Implementierungen wichtig, da sie Domain-Inventare, Erstkonfiguration und Richtliniengestaltung abdecken. EasyDMARC startete im September 2026 seine E-Mail-Vertrauensplattform mit agentischer Beobachtbarkeit, was die Nachfrage nach kontinuierlicher Governance anstelle einer einmaligen Konfiguration widerspiegelt.
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar


Nach Unternehmensgröße: Umsatzbasis bei Großunternehmen und Wachstumsgrenze bei KMU
Großunternehmen hielten im Jahr 2025 einen Anteil von 70,29 %. Ihre Ausgaben spiegeln Multi-Domain-Umgebungen, größere E-Mail-Programme und Compliance-Pflichten im Zusammenhang mit HIPAA, SOX, PCI DSS v4.0 und dem NIST Cybersecurity Framework 2.0 wider. Große Käufer im Markt für DMARC-Verwaltungsdienste sind einem größeren Risiko durch Markenimitationen und Betrug ausgesetzt, da sie kundenorientierte Domains in großem Maßstab betreiben. EasyDMARC berichtete, dass mehr als 80 % der Fortune-500-Unternehmen Anfang 2026 über die Überwachungsphase hinausgegangen waren. Höhere Durchsetzungsraten verlagern die Unternehmensnachfrage hin zu Response-Retainern, BIMI-Projekten und der Integration mit Security Operations Centern, während DigiCert im Juni 2026 die Valimail-Überwachung in UltraDNS für Unternehmensportfolios integrierte.
Kleine und mittlere Unternehmen werden voraussichtlich bis 2031 mit einer CAGR von 13,72 % wachsen. Diese Organisationen verfügen häufig nicht über dediziertes Sicherheitspersonal, auch wenn mehrere Cloud-Anwendungen Kunden-E-Mails über ihre Domains versenden. Erschwingliche Abonnements und die Bereitstellung verwalteter Dienste haben die Kosten für professionelle Implementierungen gesenkt, mit monatlichen Preisen zwischen 49 USD und 499 USD pro Domain, was den Kauf zu einem Betriebsaufwand macht. Die Absenderanforderungen von Google, Yahoo und Microsoft haben kleineren Organisationen klare Gründe gegeben, sich mit der Authentifizierung zu befassen, während verwaltete Dienstleister den Dienst über mehrere Kundendomains hinweg implementieren und verwalten können. EasyDMARC berichtete, dass es mehr als 3.000 Partner unter verwalteten Dienstleistern unterstützt, was dem Markt für DMARC-Verwaltungsdienste einen breiteren Pool an verwalteten Dienstkunden verschafft.
Nach Endnutzerbranche: BFSI verankert die Nachfrage, während das Gesundheitswesen schneller wächst
BFSI hielt im Jahr 2025 einen Anteil von 28,65 %. Finanzinstitute sind Business-E-Mail-Kompromittierung, Zahlungsumleitungen und Spoofing-Angriffen ausgesetzt, die auf Verbraucher- und Unternehmensmarken abzielen. Das FBI meldete Verluste durch Business-E-Mail-Kompromittierung in Höhe von 3,046 Milliarden USD im Jahr 2025. Allure Security stellte fest, dass Bank- und Finanzmarken im Jahr 2025 mehr als 120 Phishing- und Imitationsangriffe pro Tag ausgesetzt waren. PCI DSS v4.0 bietet eine Compliance-Grundlage für Authentifizierungskontrollen, während Multi-Marken-Programme, Tochtergesellschaftsdomains und Korrespondenzbeziehungen die Nachfrage nach verwalteten Durchsetzungsdiensten unterstützen.
Das Gesundheitswesen und die Biowissenschaften werden voraussichtlich bis 2031 mit einer CAGR von 12,89 % wachsen. Valimail berichtete von einer Durchsetzungsrate von 57,42 % im Gesundheitswesen im Jahr 2026, über dem globalen Durchschnitt, doch viele Domains blieben ohne aktiven Schutz.[2] Der Sektor verarbeitet Patientendaten gemäß HIPAA, und das US-amerikanische Ministerium für Gesundheit und Soziale Dienste hat Business-E-Mail-Kompromittierung als anhaltende Bedrohung für Gesundheitsorganisationen identifiziert. IT und Telekommunikation, Regierung und öffentliche Verwaltung, Einzel- und E-Commerce, Fertigung, Bildung und Medien schaffen ebenfalls Nachfrage. Regierungsnutzer reagieren auf formelle Richtlinien, während Einzel- und Medienunternehmen einen stärkeren Markenschutz benötigen und Bildungseinrichtungen häufig große Domains mit begrenzten Sicherheitsbudgets verwalten, was die Endnutzerbasis für den Markt für DMARC-Verwaltungsdienste erweitert.
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Geografische Analyse
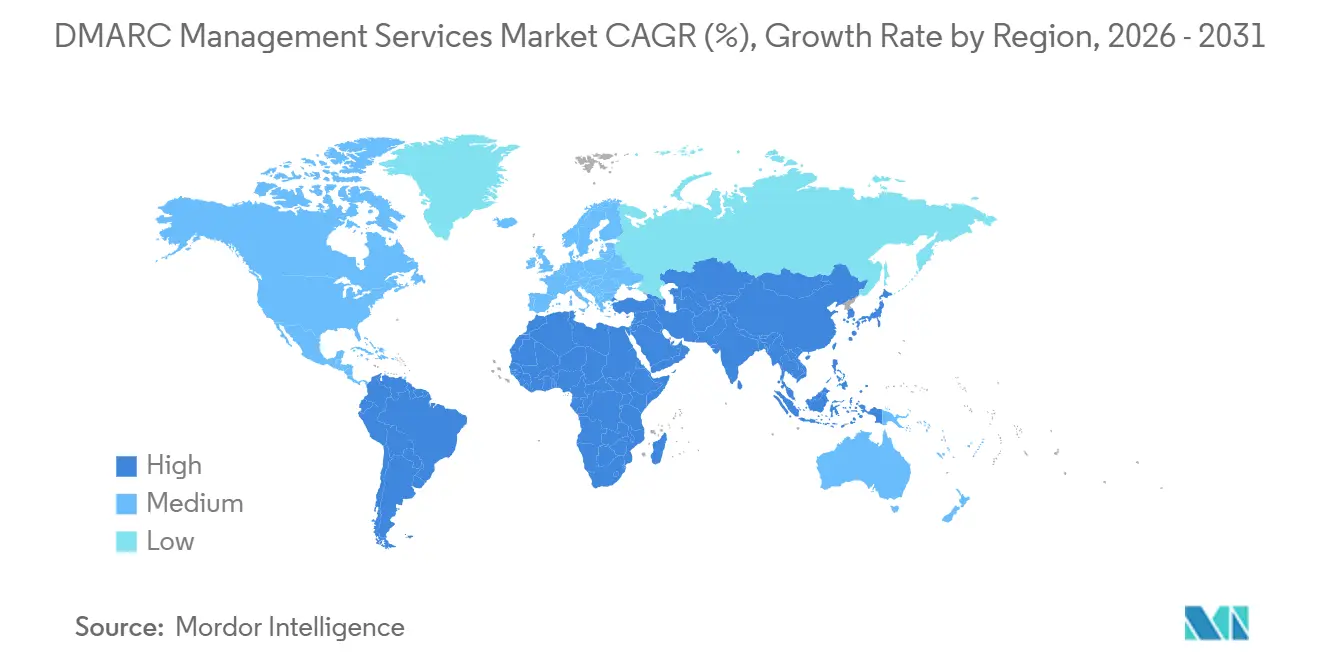
Nordamerika hielt im Jahr 2025 einen Anteil von 36,78 %. Der nordamerikanische Markt für DMARC-Verwaltungsdienste kombiniert eine große Unternehmensbasis mit Verpflichtungen, die mit CISA-Leitlinien, NIST Cybersecurity Framework 2.0, HIPAA, SOX und PCI DSS v4.0 verbunden sind. Die für 2025 gemeldeten Verluste durch Business-E-Mail-Kompromittierung in Höhe von 3,046 Milliarden USD geben Organisationen einen klaren finanziellen Grund, verwaltete E-Mail-Authentifizierung zu finanzieren. US-amerikanische Fortune-500-Unternehmen hatten Anfang 2026 Durchsetzungsraten von über 80 %, was darauf hindeutet, dass reife Käufer auf Optimierungs- und Response-Dienste umsteigen. Kanada profitiert von grenzüberschreitenden Compliance-Anforderungen, während Südamerika in seinem Einführungszyklus früher bleibt, da multinationale Unternehmen globale Richtlinien auf regionale Domains ausweiten.
Der asiatisch-pazifische Raum wird voraussichtlich bis 2031 mit einer CAGR von 13,21 % wachsen. Japan hat eine große Chance, da die Datensatzveröffentlichung die Durchsetzung überholt hat, mit einer DMARC-Einführungsrate von 37,2 % bei JP-Domains im Dezember 2025. TwoFive stellte im November 2025 eine Datensatzeinführungsrate von 94,2 % bei Nikkei-225-Unternehmen fest, aber nur 63,6 % hatten eine Richtlinie auf Durchsetzungsebene. Indien hatte eine p=reject-Einführungsrate von 50 % bei Forbes-Asien-Pazifik-Unternehmen, während 83 % der Fortune-Südostasien-500-Unternehmen keinen p=reject-Schutz hatten.[3] Der asiatisch-pazifische Markt für DMARC-Verwaltungsdienste bleibt von multinationalen Standards und Postfachanbieteranforderungen abhängig, da es keinen einheitlichen regionalen Rahmen gibt.
Deutschland hatte im Jahr 2025 eine DMARC-Datensatzeinführungsrate von 67,2 %, aber nur 17,5 % der Domains hatten eine p=reject-Richtlinie, was die verbleibende Durchsetzungslücke in Europa verdeutlicht. NIS2, DSGVO und DORA machen E-Mail-Kontrollen für die Governance wesentlicher und kritischer Einrichtungen relevanter. Das BSI forderte Organisationen im Mai 2025 auf, SPF, DKIM und DMARC zu implementieren. Der europäische Markt für DMARC-Verwaltungsdienste wird durch sektorspezifische Anforderungen im Vereinigten Königreich, Frankreich, Italien und Spanien unterstützt, während der Nahe Osten und Afrika noch frühere Phasen bei der Einführung ausgelagerter Cybersicherheit darstellen.

Wettbewerbslandschaft
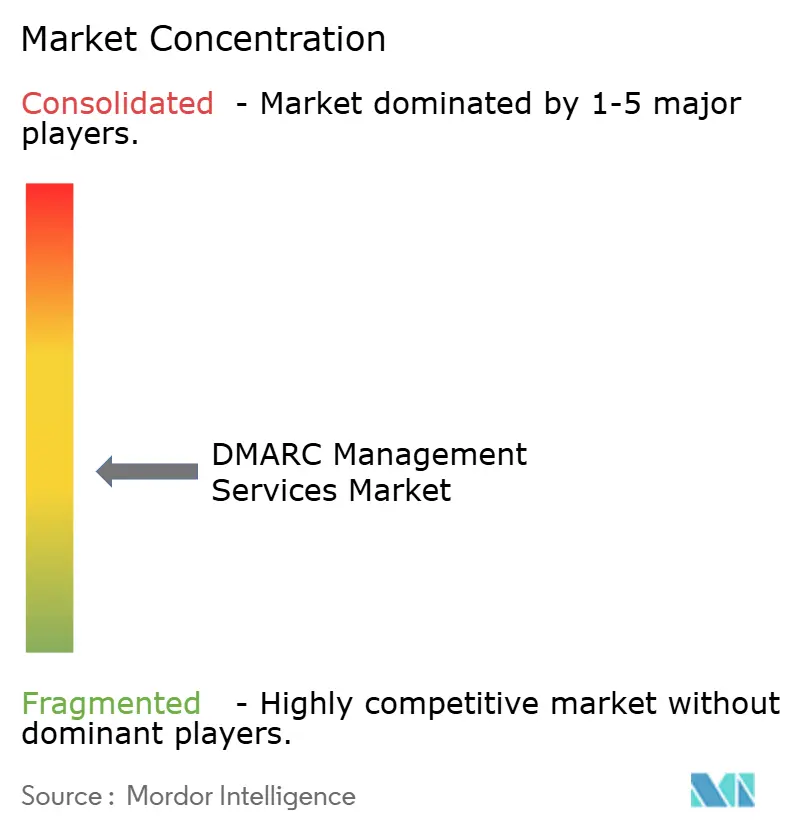
Der Markt für DMARC-Verwaltungsdienste ist mäßig fragmentiert. Reine Anbieter umfassen dmarcian, PowerDMARC, EasyDMARC, Sendmarc, Fraudmarc und DMARC Advisor, die durch Authentifizierungstiefe, Implementierungsunterstützung, Reichweite bei verwalteten Dienstleistern und Plattformbenutzerfreundlichkeit konkurrieren. Größere Anbieter wie Proofpoint und Mimecast bündeln DMARC-Funktionen mit eingehendem Bedrohungsschutz. Ihre umfassenderen Produktangebote schaffen Cross-Selling-Möglichkeiten und können die Kundenbindung stärken, während sich Spezialisten durch tiefere Absendertransparenz und Richtliniendurchsetzung differenzieren.
Partnerschaften und Integrationen sind wichtige Wettbewerbsinstrumente. Red Sift wurde Cloudflares bevorzugter DMARC-Partner, erweiterte seine Beziehung zur Microsoft Intelligent Security Association durch eine OnDMARC-Integration mit Microsoft Sentinel und ging im Juni 2026 eine Partnerschaft mit GMO GlobalSign ein, um die DMARC-Durchsetzung mit der BIMI-Aktivierung zu verknüpfen. DigiCert übernahm Valimail im September 2025 und integrierte die Valimail-Überwachung im Juni 2026 in UltraDNS. Diese Schritte bringen DNS, Authentifizierung, Zertifikate und Sicherheitsoperationen für Unternehmenskäufer näher zusammen. Der Markt für DMARC-Verwaltungsdienste wird voraussichtlich Anbieter belohnen, die sich an bestehende Sicherheits- und Domain-Management-Workflows anpassen.
KI-gestützte Operationen sind ein wichtiger Bereich der Produktdifferenzierung im Markt für DMARC-Verwaltungsdienste. PowerDMARC startete seinen Model-Context-Protocol-Server im Mai 2026, Red Sift stellte in seiner Frühjahrsversion 2026 einen Brand-Trust-KI-Agenten vor, und EasyDMARC startete im September 2026 seine E-Mail-Vertrauensplattform mit agentischer Beobachtbarkeit. Die grundlegende Überwachung steht unter dem Druck kostenloser Tools, was den Wert einfacher Datensatzprüfungen verringert. Anbieter reagieren mit KI-gestützter Absenderermittlung, Multi-Domain-Kontrollen, Bedrohungsintelligenz und Behebungs-Workflows. Die stärksten Chancen verbleiben in verwalteten Diensten für kleine und mittlere Unternehmen sowie in Durchsetzungsprojekten im asiatisch-pazifischen Raum.
Branchenführer der DMARC-Verwaltungsdienste
-
Valimail, Inc.
-
Red Sift Ltd.
-
Proofpoint, Inc.
-
Validity, Inc.
-
EasyDMARC Inc.
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert

Jüngste Branchenentwicklungen
- September 2026: EasyDMARC, dem mehr als 90.000 Organisationen in 130 Ländern vertrauen, startete am 23. September 2026 seine E-Mail-Vertrauensplattform und führte agentische Beobachtbarkeit sowie ein zentralisiertes Betriebsmodell für E-Mail-Infrastrukturen ein. Die Plattform ermöglicht eine kontinuierliche Überwachung des Verhaltens der E-Mail-Infrastruktur und bewegt Organisationen von einer einmaligen DMARC-Konfiguration hin zu aktiver Governance – eine bedeutende Neupositionierung des Produkts hin zu autonomen verwalteten Diensten in einem Markt, der zuvor durch statische Überwachungstools definiert wurde.
- Juni 2026: DigiCert gab am 18. Juni 2026 die Integration der Valimail-DMARC-Überwachungsfunktionen direkt in DigiCert UltraDNS bekannt und ermöglichte damit die Ein-Klick-Aktivierung der DMARC-Überwachung für UltraDNS-Kunden. Durch die Kombination von DNS-Verwaltung und E-Mail-Authentifizierungsüberwachung in einer einzigen Plattform konvergiert DigiCert zwei bisher getrennte Verwaltungs-Workflows – ein Schritt, der den Vertriebszyklus für die Unternehmens-DMARC-Implementierung erheblich verkürzen könnte, indem die Beschaffung eines separaten Überwachungstools entfällt.
- Juni 2026: Red Sift und GMO GlobalSign gaben am 15. Juni 2026 eine strategische Partnerschaft bekannt, durch die Red Sift OnDMARC über das GlobalSign-Portfolio verfügbar gemacht wird. Die Partnerschaft bietet Organisationen einen integrierten Weg von der DMARC-Durchsetzung zur BIMI-Aktivierung mithilfe eines GlobalSign Verified Mark Certificate oder Common Mark Certificate und reduziert einen Prozess, der zuvor die Koordination über mehrere Anbieter erforderte, auf eine Einzelanbieter-Zusammenarbeit.
- Mai 2026: PowerDMARC startete am 11. Mai 2026 seinen Model-Context-Protocol-Server und ermöglichte es KI-Assistenten und MCP-kompatiblen Clients, Live-DMARC-Kontodaten zu lesen und darauf zu reagieren. Die Funktion ermöglicht es Kunden und verwalteten Dienstleistern, KI-Workflows direkt mit DMARC-Telemetrie zu verbinden, und markiert eine der ersten Instanzen der KI-Agenten-Integration mit Live-E-Mail-Authentifizierungsdaten im Segment der verwalteten Dienste.


Globaler Berichtsumfang des Marktes für DMARC-Verwaltungsdienste
Der Markt für DMARC-Verwaltungsdienste umfasst verwaltete und professionelle Dienste, die Organisationen bei der Implementierung, Überwachung, Optimierung und Durchsetzung von Domain-based Message Authentication, Reporting, and Conformance (DMARC)-Richtlinien in ihren E-Mail-Ökosystemen unterstützen. Diese Dienste helfen Organisationen, die E-Mail-Authentifizierung zu stärken, Domain-Spoofing zu verhindern, Phishing- und Business-E-Mail-Kompromittierungs-Angriffe (BEC) zu mindern, die E-Mail-Zustellbarkeit zu verbessern und die Einhaltung von Branchen- und regulatorischen Anforderungen durch laufende Überwachung, Berichterstattung, Richtlinienverwaltung und Bedrohungsreaktion aufrechtzuerhalten.
Der Marktbericht für DMARC-Verwaltungsdienste ist segmentiert nach Dienstleistungstyp (Implementierungs- und Onboarding-Dienste, Überwachungs- und Berichtsdienste, Richtliniendurchsetzungs- und Optimierungsdienste, Bedrohungserkennungs- und Incident-Response-Dienste, verwaltete Authentifizierungs- und Compliance-Dienste sowie sonstige Dienstleistungstypen), Unternehmensgröße (kleine und mittlere Unternehmen sowie Großunternehmen), Endnutzerbranche (Banken, Finanzdienstleistungen und Versicherungen [BFSI], IT und Telekommunikation, Gesundheitswesen und Biowissenschaften, Regierung und öffentliche Verwaltung, Einzel- und E-Commerce, Industrielle Fertigung, Bildungs- und Forschungseinrichtungen, Medien und Unterhaltung sowie sonstige Endnutzerbranchen) sowie Geografie (Nordamerika, Südamerika, Europa, asiatisch-pazifischer Raum, Naher Osten und Afrika). Die Marktprognosen werden in Wertangaben (USD) bereitgestellt.
| Implementierungs- und Onboarding-Dienste |
| Überwachungs- und Berichtsdienste |
| Richtliniendurchsetzungs- und Optimierungsdienste |
| Bedrohungserkennungs- und Incident-Response-Dienste |
| Verwaltete Authentifizierungs- und Compliance-Dienste |
| Sonstige Dienstleistungstypen |
| Kleine und mittlere Unternehmen |
| Großunternehmen |
| Banken, Finanzdienstleistungen und Versicherungen (BFSI) |
| IT und Telekommunikation |
| Gesundheitswesen und Biowissenschaften |
| Regierung und öffentliche Verwaltung |
| Einzel- und E-Commerce |
| Industrielle Fertigung |
| Bildungs- und Forschungseinrichtungen |
| Medien und Unterhaltung |
| Sonstige Endnutzerbranchen |
| Nordamerika | Vereinigte Staaten |
| Kanada | |
| Südamerika | Brasilien |
| Argentinien | |
| Mexiko | |
| Übriges Südamerika | |
| Europa | Vereinigtes Königreich |
| Deutschland | |
| Frankreich | |
| Italien | |
| Spanien | |
| Übriges Europa | |
| Asiatisch-pazifischer Raum | China |
| Japan | |
| Indien | |
| Südkorea | |
| Australien | |
| Singapur | |
| Übriger asiatisch-pazifischer Raum | |
| Naher Osten | Vereinigte Arabische Emirate |
| Saudi-Arabien | |
| Türkei | |
| Israel | |
| Übriger Naher Osten | |
| Afrika | Südafrika |
| Nigeria | |
| Ägypten | |
| Übriges Afrika |
| Nach Dienstleistungstyp | Implementierungs- und Onboarding-Dienste | |
| Überwachungs- und Berichtsdienste | ||
| Richtliniendurchsetzungs- und Optimierungsdienste | ||
| Bedrohungserkennungs- und Incident-Response-Dienste | ||
| Verwaltete Authentifizierungs- und Compliance-Dienste | ||
| Sonstige Dienstleistungstypen | ||
| Nach Unternehmensgröße | Kleine und mittlere Unternehmen | |
| Großunternehmen | ||
| Nach Endnutzerbranche | Banken, Finanzdienstleistungen und Versicherungen (BFSI) | |
| IT und Telekommunikation | ||
| Gesundheitswesen und Biowissenschaften | ||
| Regierung und öffentliche Verwaltung | ||
| Einzel- und E-Commerce | ||
| Industrielle Fertigung | ||
| Bildungs- und Forschungseinrichtungen | ||
| Medien und Unterhaltung | ||
| Sonstige Endnutzerbranchen | ||
| Nach Geografie | Nordamerika | Vereinigte Staaten |
| Kanada | ||
| Südamerika | Brasilien | |
| Argentinien | ||
| Mexiko | ||
| Übriges Südamerika | ||
| Europa | Vereinigtes Königreich | |
| Deutschland | ||
| Frankreich | ||
| Italien | ||
| Spanien | ||
| Übriges Europa | ||
| Asiatisch-pazifischer Raum | China | |
| Japan | ||
| Indien | ||
| Südkorea | ||
| Australien | ||
| Singapur | ||
| Übriger asiatisch-pazifischer Raum | ||
| Naher Osten | Vereinigte Arabische Emirate | |
| Saudi-Arabien | ||
| Türkei | ||
| Israel | ||
| Übriger Naher Osten | ||
| Afrika | Südafrika | |
| Nigeria | ||
| Ägypten | ||
| Übriges Afrika | ||


Im Bericht beantwortete Schlüsselfragen
Wie groß ist der Markt für DMARC-Verwaltungsdienste?
Der Markt für DMARC-Verwaltungsdienste wurde im Jahr 2025 auf 1,32 Milliarden USD geschätzt und soll bis 2031 2,61 Milliarden USD erreichen, mit einer CAGR von 12,40 % von 2026 bis 2031.
Was treibt die Nachfrage nach verwalteten DMARC-Diensten an?
Verluste durch Business-E-Mail-Kompromittierung, Phishing-Volumen, Absenderanforderungen großer Postfachanbieter und die Komplexität von Multi-Plattform-E-Mail-Umgebungen steigern die Nachfrage.
Welcher Dienstleistungstyp führt bei den DMARC-Verwaltungsdiensten?
Überwachungs- und Berichtsdienste führten im Jahr 2025 mit einem Anteil von 37,34 %, während Bedrohungserkennungs- und Incident-Response-Dienste voraussichtlich am schnellsten mit einer CAGR von 13,44 % bis 2031 wachsen werden.
Warum benötigen Organisationen Hilfe beim Übergang von p=none zu p=reject?
Organisationen müssen jeden legitimen Absender identifizieren und die SPF- und DKIM-Ausrichtung vor der Durchsetzung sicherstellen. Verwaltete Anbieter helfen, das Risiko der Blockierung gültiger E-Mails zu reduzieren.
Welche Kundengruppe wächst am schnellsten?
Kleine und mittlere Unternehmen werden voraussichtlich bis 2031 mit einer CAGR von 13,72 % wachsen, da Abonnementdienste und verwaltete Dienstleister die Implementierungshürden senken.
Welche Region wird voraussichtlich am schnellsten wachsen?
Der asiatisch-pazifische Raum wird voraussichtlich bis 2031 mit einer CAGR von 13,21 % wachsen, unterstützt durch große Lücken zwischen der Datensatzveröffentlichung und der aktiven Durchsetzung in mehreren Volkswirtschaften.


 Ihre Daten sind sicher und werden niemals verkauft oder weitergegeben.
