
DMARCマネジメントサービス市場規模とシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
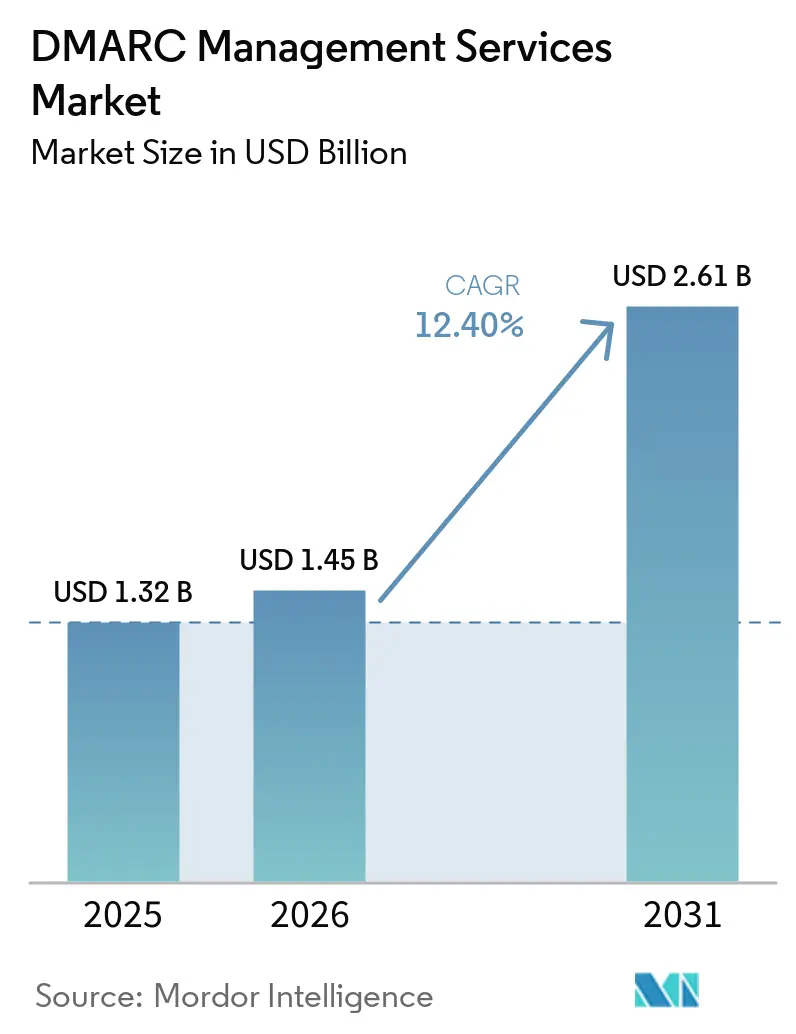
| 市場規模 (2026) | 1.45 十億米ドル |
| 市場規模 (2031) | 2.61 十億米ドル |
| 成長率 (2026 - 2031) | 12.40 % |
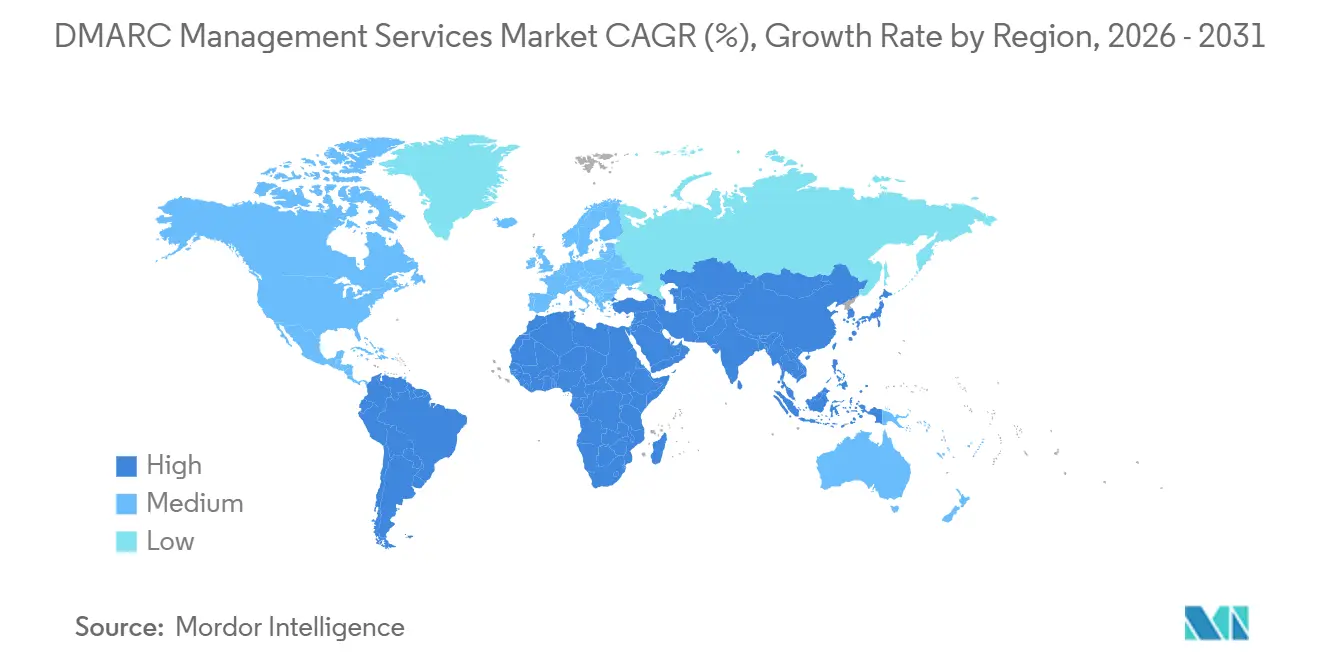
| 最も急速に成長している市場 | アジア太平洋地域 |
| 最大市場 | 北米 |
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor IntelligenceによるDMARCマネジメントサービス市場分析
DMARCマネジメントサービス市場規模は2025年に1.32 ビリオン 米ドルと評価され、2026年の1.45 ビリオン 米ドルから2031年には2.61 ビリオン 米ドルに達すると推定され、2026年から2031年にかけてCAGR 12.40%で成長する見込みです。ビジネスメール詐欺による損失の増大が、メール認証をコアセキュリティ計画の中心に押し上げています。一括送信者要件および決済セキュリティ義務により、多くの組織でDMARC導入がより緊急の優先事項となっています。主な機会は、正規メールを妨げることなく、ドメインを監視ポリシーから強制ポリシーへ移行させることにあります。プロバイダーは、マネジメント型監視、ポリシーサポート、脅威インテリジェンス、およびより広範なセキュリティツールとの統合で対応しています。競争は、複雑な送信者環境、マルチドメインプログラム、およびマネジメントサービスプロバイダーをサポートする能力にますます依存しています。
レポートの主要ポイント
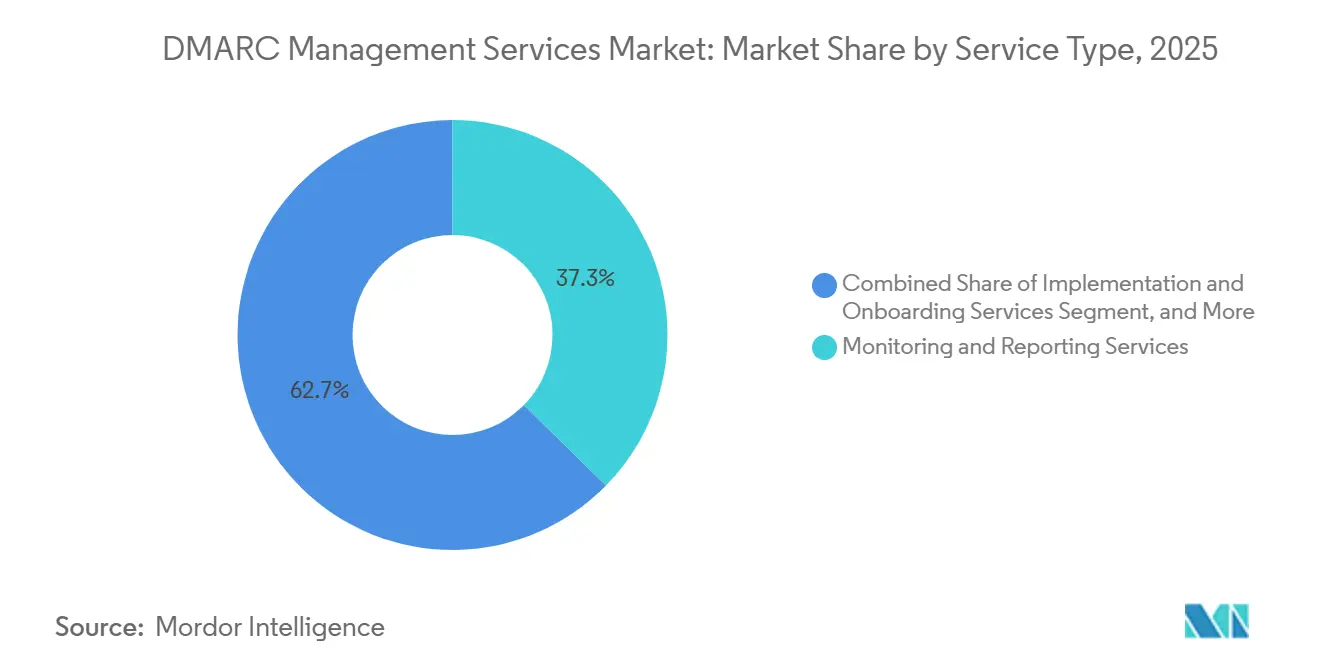
- サービスタイプ別では、監・レポーティングサービスが2025年のDMARCマネジメントサービス市場シェアの37.34%を占め、脅威検出およびインシデント対応サービスは2031年にかけてCAGR 13.44%で拡大する見込みです。
- 組織規模別では、大企業が2025年のDMARCマネジメントサービス市場シェアの70.29%を占め、中小企業は2031年にかけてCAGR 13.72%で拡大する見込みです。
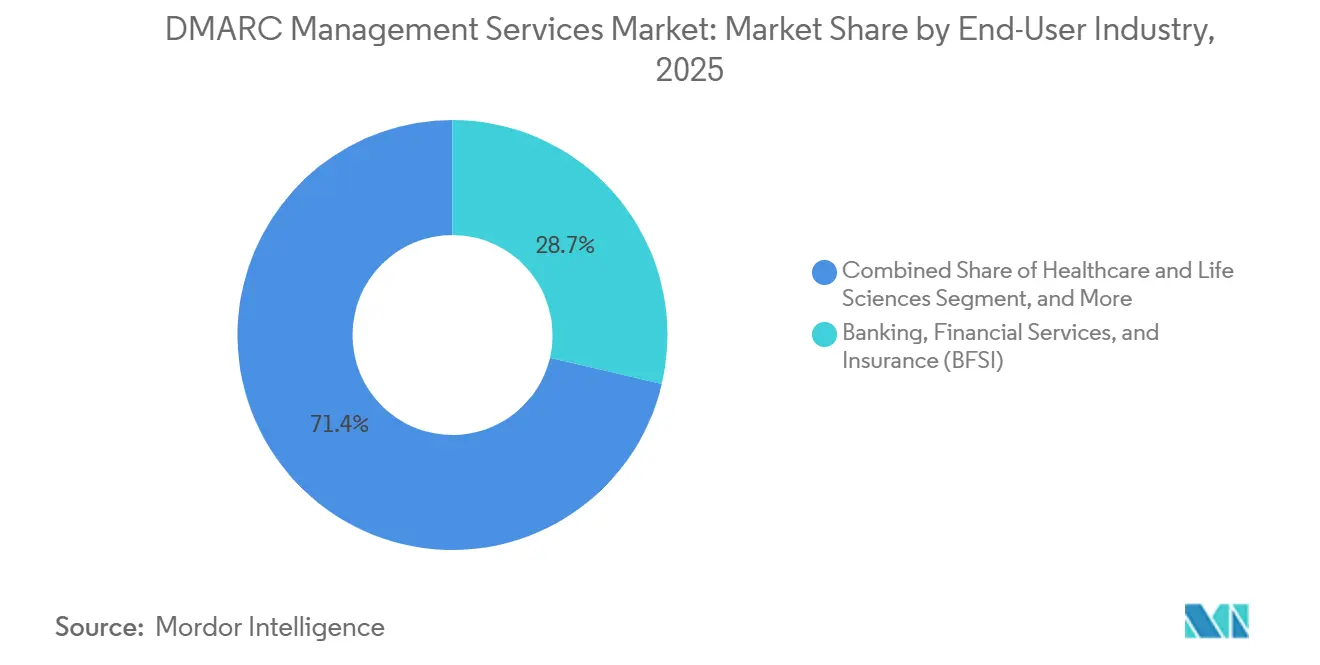
- エンドユーザー産業別では、BFSIが2025年のDMARCマネジメントサービス市場シェアの28.65%を占め、ヘルスケアおよびライフサイエンスは2031年にかけてCAGR 12.89%で拡大する見込みです。
- 地域別では、北米が2025年のDMARCマネジメントサービス市場シェアの36.78%を占め、アジア太平洋地域は2031年にかけてCAGR 13.21%で拡大する見込みです。
注記:本レポートの市場規模および予測値は、Mordor Intelligence の独自推定フレームワークを使用して算出され、2026年時点で入手可能な最新のデータと洞察に基づいて更新されています。
市場動向とインサイト
促進要因の影響分析*
| 促進要因 | CAGRへの影響(概算%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| メールベースのフィッシング、スプーフィング、ドメインなりすまし脅威の増大 | +4.2% | グローバル | 短期(2年以内) |
| DMARC強制ポリシーの採用拡大 | +2.8% | 北米およびヨーロッパ、アジア太平洋への波及 | 中期(2〜4年) |
| エンタープライズメールエコシステムの複雑化の進展 | +1.9% | グローバル、北米に集中 | 中期(2〜4年) |
| マルチドメインおよびマルチブランド管理要件の増大 | +1.3% | 北米およびヨーロッパ | 長期(4年以上) |
| マネジメント型サイバーセキュリティサービスへの需要拡大 | +1.1% | グローバル | 短期(2年以内) |
| デジタルコミュニケーションチャネル全体でのメール認証要件の拡大 | +0.7% | 北米およびヨーロッパ | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
メールベースのフィッシング、スプーフィング、ドメインなりすまし脅威の増大
FBIは2025年のビジネスメール詐欺による損失として3.04 ビリオン 米ドルを記録しました。この数字は、21,442件の苦情に基づき、2024年に報告された2.77 ビリオン 米ドルより10%高い水準です。ビジネスメール詐欺は一般的に不正な送金指示やベンダーなりすましを伴うため、ドメイン認証が財務管理に関連します。フィッシング対策ワーキンググループは2026年第1四半期に971,181件のフィッシング攻撃を記録し、2025年第4四半期の853,244件から増加しました。攻撃件数の増加は、正規の送信者と不正ドメインを区別しなければならないセキュリティチームの運用負担を増大させます。DMARCマネジメントサービス市場は、組織が定期的なレコード確認ではなく、継続的な送信者分析、ポリシーサポート、インシデント対応を必要とする場合に恩恵を受けます。
DMARC強制ポリシーの採用拡大
メールボックスプロバイダーの要件により、DMARCはオプションのセキュリティ慣行から多くの組織にとって実質的な送信要件へと変わりました。GoogleとYahooは2024年2月に一括送信者要件の適用を開始し、Microsoftは2025年5月5日に大量送信のOutlook.com送信者に対して同等の要件の適用を開始しました。[1] これらの要件は、ボリューム閾値を満たすドメインに対して、公開されたDMARCレコードと整合したSPFおよびDKIMコントロールを義務付けています。PCI DSS v4.0は2025年に必須となり、フィッシングコントロールへのコンプライアンスの根拠を強化しました。p=noneポリシーは可視性を提供しますが、ドメインから不正なメッセージが送信されることを防ぐことはできません。マネジメドプロバイダーは、正規のメールフローを保護しながら、顧客を隔離および拒否ポリシーへと導くことができます。DMARCマネジメントサービス市場は、ポリシーのステージング、送信者検証、コンプライアンスレポーティングを通じて継続的な業務を獲得します。
エンタープライズメールエコシステムの複雑化の進展
大規模な組織は、企業ドメインを通じてメッセージを送信するために数十のサードパーティアプリケーションを使用することが多くあります。マーケティングプラットフォーム、顧客関係管理ツール、請求システム、人事ソフトウェア、カスタマーサポートプラットフォームはそれぞれ適切な認証を必要とします。SPFにはDNSルックアップが10回までという制限があるため、送信者スタックが増加すると、適切に管理されていない場合に認証失敗を引き起こす可能性があります。ドイツ連邦情報セキュリティ局は、2025年5月のガイダンスにおいて、SPF設定の問題とp=noneポリシーの継続使用を重要なメールセキュリティの弱点として特定しました。この問題は、企業を買収した組織、子会社を運営する組織、または別々のブランドを管理する組織にとってより複雑です。DMARCマネジメントサービス市場は、送信者の発見とポリシーのメンテナンスが継続的なセキュリティタスクとなるため、この複雑さから恩恵を受けます。DMARCマネジメントサービス市場のプロバイダーは、これらのタスクを自動化することで、監視から強制への移行を短縮できます。
マネジメント型サイバーセキュリティサービスへの需要拡大
アウトソーシングされたセキュリティオペレーションへの需要は、マネジメント型メール認証サービスの顧客基盤を拡大します。多くのドメインがDMARCレコードを公開していますが、内部チームがレポーティングデータに基づいて行動する時間や専門スキルを欠いているため、監視モードのままとなっています。これにより、送信者監視、アラートトリアージ、ポリシーステージング、マネジメントレポーティングへの継続的なニーズが生まれます。マネジメドサービスプロバイダーは、専任のメールセキュリティチームを持たない組織向けに、これらのタスクを他のセキュリティサービスと組み合わせてパッケージ化できます。Barracudaは、2026年1月にアナリストが31 ビリオン通以上のメールにわたる脅威を処理したと報告しており、セキュリティチームが直面する業務の規模を示しています。DMARCテレメトリーはセキュリティ情報・イベント管理ワークフローと連携でき、ドメイン認証と継続的なレビューおよび対応を組み合わせたサービスが有利となります。
抑制要因の影響分析*
| 抑制要因 | CAGRへの影響(概算%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| レガシーおよびサードパーティメールインフラ全体でのDMARC導入の複雑さ | -2.1% | グローバル、アジア太平洋および南米で顕著 | 中期(2〜4年) |
| 低コストおよび無料のDMARC監視ツールの利用可能性 | -1.6% | グローバル | 短期(2年以内) |
| 社内での認識と技術的専門知識の不足 | -1.4% | アジア太平洋、南米、アフリカ | 中期(2〜4年) |
| ポリシー強制中における正規メール障害のリスク | -0.9% | グローバル | 短期(2年以内) |
| 情報源: Mordor Intelligence | |||
レガシーおよびサードパーティメールインフラ全体でのDMARC導入の複雑さ
レガシーメールサーバー、買収したインフラ、およびサービスとしてのソフトウェアによるコミュニケーションツールは、DMARC実装を遅らせる可能性があります。各送信ドメインはSPF、DKIM、DMARCにわたる整合が必要ですが、サードパーティプロバイダーは共有IPアドレスを使用したり、署名サポートが限定的であったりする場合があります。10以上のドメインを持つ組織は、すべてのドメインと送信者の関係においてこの作業に直面します。Valimailは、2026年に追跡対象ドメインの78%がDMARCレコードを公開していたが、アクティブな強制に移行していたのは42%のみであったと報告しました。このギャップは、公開が必ずしも効果的な保護につながらないことを示しており、買い手が関与する作業を過小評価した場合、数ヶ月にわたるプロジェクトが購入を遅らせる可能性があります。DMARCマネジメントサービス市場のプロバイダーは、送信者の発見を改善し、SPFの制約を管理することで、この障壁を低減できます。
低コストおよび無料のDMARC監視ツールの利用可能性
無料および低コストのツールは、単一ドメインでシンプルな送信構成を持つ組織の収益機会を制限します。これらのツールは、基本的なレコード検証、集計レポートの解析、ポリシーガイダンスを提供できます。競争は、顧客が可視性のみを必要とし、運用上の複雑さが限られている場合に最も激しくなります。マネジメドプロバイダーは、マルチドメインガバナンス、送信者の発見、BIMIサポート、セキュリティオペレーション統合、修復ワークフローなど、無料ツールが欠く機能を提供する必要があります。無料ツールは、組織がDMARCレポートを確認する際に隠れた送信者の問題を明らかにし、ポリシーおよびインフラのニーズが拡大するにつれて有料サービスを求めるよう購入者を促すことがあります。DMARCマネジメントサービス市場は、その提供内容が強制と継続的な運用に焦点を当てている場合に需要を維持できます。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
サービスタイプ別:
監視がリードし、脅威検出が価値移行を牽引監視・レポーティングサービスは2025年に37.34%のシェアを占めました。このセグメントは、集計レポートの解析、送信者の可視化、およびドメインに代わって送信しているシステムを明らかにする整合診断を提供します。これらの機能は通常、企業のDMARCプログラムを開始し、セキュリティチームに正規の送信者を特定するために必要な証拠を提供します。大規模な監視基盤はまた、多くの顧客が強制を完了していないことを示しています。なぜなら、受信者サーバーに未承認のメールを隔離または拒否するよう指示せずにレポートを収集するポリシーは存在しないからです。この状況は、DMARCマネジメントサービス市場内で、正規の送信者をテストし、整合の問題を解決し、ポリシーを強化するポリシー強制および最適化サービスへの実践的な道筋を生み出します。
脅威検出およびインシデント対応サービスは、2031年にかけてCAGR 13.44%で拡大する見込みです。DMARCマネジメントサービス市場内で、このカテゴリーはフォレンジックDMARCデータ、脅威インテリジェンス、およびルックアライクドメイン監視を使用して、ブランドまたはドメインの悪用を特定し、定期的なレポーティングを超えた運用対応レイヤーを提供します。ポリシーの強制は、メール環境が変化するにつれて数ヶ月にわたるステージング作業を必要とする場合があり、規制対象組織の継続的な収益とコンプライアンス証拠をサポートします。導入とオンボーディングは、ドメインインベントリ、初期設定、ポリシー設計をカバーするため、新規導入において引き続き重要です。EasyDMARCは2026年9月にエージェンティック・オブザーバビリティを備えたメールトラストプラットフォームを立ち上げ、静的な監視ツールではなく継続的なガバナンスへの需要を反映しています。


注記: すべての個別セグメントのセグメントシェアはレポート購入時に入手可能
組織規模別:
エンタープライズの収益基盤と中小企業の成長フロンティア大企業は2025年に70.29%のシェアを占めました。その支出は、マルチドメイン環境、大規模なメールプログラム、およびHIPAA、SOX、PCI DSS v4.0、NISTサイバーセキュリティフレームワーク2.0に関連するコンプライアンス義務を反映しています。DMARCマネジメントサービス市場の大規模な購入者は、顧客向けドメインを大規模に運用しているため、ブランドなりすましや詐欺へのエクスポージャーが大きくなります。EasyDMARCは、2026年初頭までにFortune 500企業の80%以上が監視を超えた段階に移行したと報告しました。強制率の上昇により、エンタープライズの需要は対応リテイナー、BIMIプロジェクト、セキュリティオペレーションセンターとの統合へとシフトし、DigiCertは2026年6月にエンタープライズポートフォリオ向けにValimailの監視をUltraDNSに統合しました。
中小企業は2031年にかけてCAGR 13.72%で拡大する見込みです。これらの組織は、複数のクラウドアプリケーションが自社ドメインを通じて顧客メールを送信している場合でも、専任のセキュリティスタッフを欠いていることが多くあります。手頃なサブスクリプションとマネジメドサービスの提供により、専門的な導入コストが低下し、ドメインあたり月額49米ドルから499米ドルの価格設定で、購入が運用費用へとシフトしています。Google、Yahoo、Microsoftの送信者要件により、小規模な組織が認証に取り組む明確な理由が生まれ、マネジメドサービスプロバイダーは複数のクライアントドメインにわたってサービスを導入・管理できます。EasyDMARCは3,000以上のマネジメドサービスプロバイダーパートナーをサポートしていると報告しており、DMARCマネジメントサービス市場にマネジメドサービス顧客のより広いプールをもたらしています。
エンドユーザー産業別:
BFSIが需要を支え、ヘルスケアが急速に拡大BFSIは2025年に28.65%のシェアを占めました。金融機関は、消費者および企業ブランドを標的とするビジネスメール詐欺、支払いリダイレクト、スプーフィング攻撃に直面しています。FBIは2025年のビジネスメール詐欺による損失として3.046 ビリオン 米ドルを報告しました。Allure Securityは、2025年に銀行・金融ブランドが1日あたり120件以上のフィッシングおよびなりすまし攻撃に直面したことを発見しました。PCI DSS v4.0は認証コントロールのコンプライアンス根拠を提供し、マルチブランドプログラム、子会社ドメイン、コルレス関係がマネジメド強制サービスへの需要を支えています。
ヘルスケアおよびライフサイエンスは2031年にかけてCAGR 12.89%で拡大する見込みです。Valimailは2026年のヘルスケアにおける強制率が57.42%であり、グローバル平均を上回っていると報告しましたが、多くのドメインはアクティブな保護なしのままでした。[2] このセクターはHIPAAの下で患者データを扱っており、米国保健福祉省はビジネスメール詐欺をヘルスケア組織への持続的な脅威として特定しています。ITおよび通信、政府および公共行政、小売および電子商取引、製造業、教育、メディアも需要を生み出しています。政府ユーザーは正式な指令に対応し、小売業者やメディア企業はより強力なブランド保護を必要とし、教育機関は限られたセキュリティ予算で大規模なドメインを管理することが多く、DMARCマネジメントサービス市場のエンドユーザー基盤を広げています。

注記: すべての個別セグメントのセグメントシェアはレポート購入時に入手可能
地域分析
南北アメリカのDMARCマネジメントサービス市場
北米は2025年に36.78%のシェアを占めた。北米のDMARCマネジメントサービス市場は、大規模な企業基盤と、CISAガイダンス、NISTサイバーセキュリティフレームワーク2.0、HIPAA、SOX、およびPCI DSS v4.0に関連する義務を組み合わせている。2025年に報告されたビジネスメール詐欺による損失3.046 ビリオン 米ドルは、組織がマネージドメール認証に資金を投じる明確な財務的理由を与えている。米国のフォーチュン500企業は2026年初頭に80%を超える強制適用率を示しており、成熟した購買層が最適化および対応サービスへとシフトしていることを示している。カナダは国境を越えたコンプライアンスニーズの恩恵を受けており、南米は多籍企業がグローバルポリシーを地域ドメインに拡張するにつれて、導入サイクルの初期段階にとどまっている。
アジア太平洋地域のDMARCマネジメントサービス市場
アジア太平洋地域は2031年までに13.21%のCAGRで拡大すると予測されている。日本は、レコードの公開が強制適用を上回っており、2025年12月時点でJPドメイン全体のDMARC導入率が37.2%であることから、大きな機会を有している。TwoFiveは2025年11月に日経225企業の94.2%がレコードを導入していることを確認したが、強制適用レベルのポリシーを持つ企業は63.6%にとどまっていた。インドではフォーブスアジア太平洋企業のうちp=rejectの導入率が50%であった一方、フォーチュン東南アジア500社の83%がp=rejectによる保護を欠いていた。[3] アジア太平洋地域のDMARCマネジメントサービス市場は、統一された地域的枠組みを欠いているため、多国籍企業の基準およびメールボックスプロバイダーの要件に依存し続けている。
EMEAのDMARCマネジメントサービス市場
ドイツは2025年にDMARCレコードの導入率が67.2%に達したが、p=rejectポリシーを持つドメインはわずか17.5%にとどまり、欧州における強制適用のギャップが依然として残っていることを示している。NIS2、GDPR、およびDORAは、重要エンティティおよび重大エンティティのガバナンスにおいてメール管理をより重要なものとしている。ドイツのBSIは2025年5月に、組織がSPF、DKIM、およびDMARCを実装するよう求めた。欧州のDMARCマネジメントサービス市場は、英国、フランス、イタリア、およびスペインにおけるセクター固有の要件によって支えられており、中東およびアフリカはアウトソーシングされたサイバーセキュリティ導入においてより初期段階の地域にとどまっている。
競合環境
市場集中度
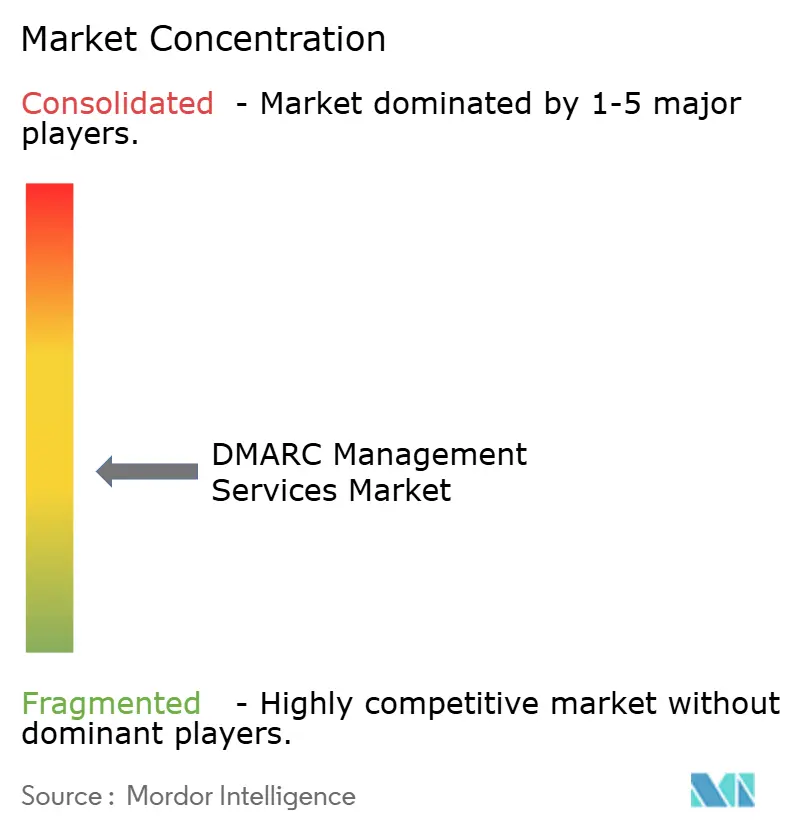
DMARCマネジメントサービス市場は適度に分散しています。純粋なプレイヤーには、DMARCian、PowerDMARC、EasyDMARC、Sendmarc、Fraudmarc、DMARC Advisorが含まれ、認証の深さ、導入サポート、マネジメドサービスプロバイダーへのリーチ、プラットフォームの使いやすさで競争しています。ProofpointやMimecastなどの大手ベンダーは、DMARC機能をインバウンド脅威保護とパッケージ化しています。より広範な製品提供はクロスセルの機会を生み出し、リテンションを強化できる一方、スペシャリストはより深い送信者の可視性とポリシー強制によって差別化しています。
パートナーシップと統合は重要な競争ツールです。Red SiftはCloudflareの優先DMARCパートナーとなり、Microsoft Sentinelとのオンダイナミックス統合を通じてMicrosoftインテリジェントセキュリティアソシエーションとの関係を拡大し、2026年6月にGMO GlobalSignとパートナーシップを結んでDMARC強制とBIMIアクティベーションを連携させました。DigiCertは2025年9月にValimailを買収し、2026年6月にValimailの監視をUltraDNSに統合しました。これらの動きにより、エンタープライズ購入者向けにDNS、認証、証明書、セキュリティオペレーションが一体化されます。DMARCマネジメントサービス市場は、既存のセキュリティおよびドメイン管理ワークフローと連携するプロバイダーを優遇する可能性が高いです。
AI支援オペレーションは、DMARCマネジメントサービス市場における製品差別化の重要な領域です。PowerDMARCは2026年5月にモデルコンテキストプロトコルサーバーを立ち上げ、Red Siftは2026年春のリリースでブランドトラストAIエージェントを導入し、EasyDMARCは2026年9月にエージェンティック・オブザーバビリティを備えたメールトラストプラットフォームを立ち上げました。基本的な監視は無料ツールからの圧力を受けており、単純なレコード確認の価値が低下しています。プロバイダーは、AI支援による送信者の発見、マルチドメインコントロール、脅威インテリジェンス、修復ワークフローで対応しています。最も強い機会は、中小企業向けのマネジメドサービスとアジア太平洋の強制プロジェクトにあります。
DMARCマネジメントサービス業界リーダー
-
Valimail, Inc.
-
Red Sift Ltd.
-
Proofpoint, Inc.
-
Validity, Inc.
-
EasyDMARC Inc.
- 注:主要企業の掲載順は順位を示すものではありません。
DMARCマネジメントサービス市場 このレポートでカバーされる企業
- Valimail, Inc.
- Red Sift Ltd.
- dmarcian, Inc.
- PowerDMARC Inc.
- EasyDMARC Inc.
- Proofpoint, Inc.
- Mimecast Limited
- Fortra, LLC
- Sendmarc (Pty) Ltd.
- Fraudmarc, Inc.
- CTM360 Cybersecurity Sdn. Bhd.
- Postmastery AB
- Validity, Inc.
- DMARC Advisor B.V.
- URIports
- DMARCLY
- MxToolBox, Inc.
- Mailhardener B.V.
- DMARC25
- Agari, Inc.
最近の産業開発事情 DMARCマネジメントサービス市場
- 2026年9月:130カ国の90,000以上の組織から信頼されるEasyDMARCは、2026年9月23日にメールトラストプラットフォームを立ち上げ、エージェンティック・オブザーバビリティとメールインフラの集中運用モデルを導入しました。このプラットフォームはメールインフラの動作を継続的に監視し、組織を一度限りのDMARC設定からアクティブなガバナンスへと移行させます。これは、静的な監視ツールによって定義されていた市場において、自律的なマネジメドサービスへの重要な製品ポジショニングのシフトです。
- 2026年6月:DigiCertは2026年6月18日に、ValimailのDMARC監視機能をDigiCert UltraDNSに直接統合し、UltraDNSの顧客がワンクリックでDMARC監視を有効化できるようにすると発表しました。DNSマネジメントとメール認証監視を単一プラットフォームに統合することで、DigiCertは以前は別々だった2つの管理ワークフローを統合しており、この動きは別の監視ツールのベンダー調達を不要にすることで、エンタープライズDMARC導入の販売サイクルを大幅に短縮する可能性があります。
- 2026年6月:Red SiftとGMO GlobalSignは2026年6月15日に戦略的パートナーシップを発表し、Red Sift OnDMARCをGlobalSignポートフォリオを通じて提供できるようにしました。このパートナーシップにより、組織はGlobalSignの認証済みマーク証明書またはコモンマーク証明書を使用して、DMARC強制からBIMIアクティベーションへの統合された経路を得ることができ、以前は複数のベンダーにわたる調整が必要だったプロセスを単一プロバイダーとの関与に簡素化します。
- 2026年5月:PowerDMARCは2026年5月11日にモデルコンテキストプロトコルサーバーを立ち上げ、AIアシスタントおよびMCP対応クライアントがライブDMARCアカウントデータを読み取り、それに基づいて行動できるようにしました。この機能により、顧客およびマネジメドサービスプロバイダーはAIワークフローをDMARCテレメトリーに直接接続でき、マネジメドサービスセグメントにおけるライブメール認証データとのAIエージェント統合の最初の事例の一つとなっています。
グローバルDMARCマネジメントサービス市場レポートの範囲
DMARCマネジメントサービス市場は、組織がメールエコシステム全体でドメインベースのメッセージ認証・レポーティング・適合性(DMARC)ポリシーを実装、監視、最適化、強制するのを支援するマネジメドおよびプロフェッショナルサービスで構成されています。これらのサービスは、組織がメール認証を強化し、ドメインスプーフィングを防止し、フィッシングおよびビジネスメール詐欺(BEC)攻撃を軽減し、メール到達性を向上させ、継続的な監視、レポーティング、ポリシー管理、脅威対応を通じて業界および規制要件へのコンプライアンスを維持するのに役立ちま。
DMARCマネジメントサービス市場レポートは、サービスタイプ(導入およびオンボーディングサービス、監視・レポーティングサービス、ポリシー強制および最適化サービス、脅威検出およびインシデント対応サービス、認証・コンプライアンスマネジメントサービス、その他のサービスタイプ)、組織規模(中小企業、大企業)、エンドユーザー産業(銀行・金融サービス・保険〔BFSI〕、ITおよび通信、ヘルスケアおよびライフサイエンス、政府および公共行政、小売および電子商取引、産業製造、教育および研究機関、メディアおよびエンターテインメント、その他のエンドユーザー産業)、地域(北米、南米、ヨーロッパ、アジア太平洋、中東、アフリカ)別にセグメント化されています。市場予測は金額ベース(米ドル)で提供されます。
セグメンテーション概要
| 導入およびオンボーディングサービス |
| 監視・レポーティングサービス |
| ポリシー強制および最適化サービス |
| 脅威検出およびインシデント対応サービス |
| 認証・コンプライアンスマネジメントサービス |
| その他のサービスタイプ |
| 中小企業 |
| 大企業 |
| 銀行・金融サービス・保険(BFSI) |
| ITおよび通信 |
| ヘルスケアおよびライフサイエンス |
| 政府および公共行政 |
| 小売および電子商取引 |
| 産業製造 |
| 教育および研究機関 |
| メディアおよびエンターテインメント |
| その他のエンドユーザー産業 |
| 北米 | 米国 |
| カナダ | |
| 南米 | ブラジル |
| アルゼンチン | |
| メキシコ | |
| その他の南米 | |
| ヨーロッパ | 英国 |
| ドイツ | |
| フランス | |
| イタリア | |
| スペイン | |
| その他のヨーロッパ | |
| アジア太平洋 | 中国 |
| 日本 | |
| インド | |
| 韓国 | |
| オーストラリア | |
| シンガポール | |
| その他のアジア太平洋 | |
| 中東 | アラブ首長国連邦 |
| サウジアラビア | |
| トルコ | |
| イスラエル | |
| その他の中東 | |
| アフリカ | 南アフリカ |
| ナイジェリア | |
| エジプト | |
| その他のアフリカ |
| サービスタイプ別 | 導入およびオンボーディングサービス | |
| 監視・レポーティングサービス | ||
| ポリシー強制および最適化サービス | ||
| 脅威検出およびインシデント対応サービス | ||
| 認証・コンプライアンスマネジメントサービス | ||
| その他のサービスタイプ | ||
| 組織規模別 | 中小企業 | |
| 大企業 | ||
| エンドユーザー産業別 | 銀行・金融サービス・保険(BFSI) | |
| ITおよび通信 | ||
| ヘルスケアおよびライフサイエンス | ||
| 政府および公共行政 | ||
| 小売および電子商取引 | ||
| 産業製造 | ||
| 教育および研究機関 | ||
| メディアおよびエンターテインメント | ||
| その他のエンドユーザー産業 | ||
| 地域別 | 北米 | 米国 |
| カナダ | ||
| 南米 | ブラジル | |
| アルゼンチン | ||
| メキシコ | ||
| その他の南米 | ||
| ヨーロッパ | 英国 | |
| ドイツ | ||
| フランス | ||
| イタリア | ||
| スペイン | ||
| その他のヨーロッパ | ||
| アジア太平洋 | 中国 | |
| 日本 | ||
| インド | ||
| 韓国 | ||
| オーストラリア | ||
| シンガポール | ||
| その他のアジア太平洋 | ||
| 中東 | アラブ首長国連邦 | |
| サウジアラビア | ||
| トルコ | ||
| イスラエル | ||
| その他の中東 | ||
| アフリカ | 南アフリカ | |
| ナイジェリア | ||
| エジプト | ||
| その他のアフリカ | ||
レポートで回答される主要な質問
DMARCマネジメントサービス市場の規模はどのくらいですか?
DMARCマネジメントサービス市場は2025年に1.32 ビリオン 米ドルと評価され、2026年から2031年にかけてCAGR 12.40%で2031年までに2.61 ビリオン 米ドルに達すると予測されています。
マネジメドDMARCサービスへの需要を牽引しているものは何ですか?
ビジネスメール詐欺による損失、フィッシングの件数、主要メールボックスプロバイダーからの送信者要件、およびマルチプラットフォームメール環境の複雑さが需要を増大させています。
DMARCマネジメントサービスをリードするサービスタイプはどれですか?
監視・レポーティングサービスが2025年に37.34%のシェアでリードし、脅威検出およびインシデント対応サービスは2031年にかけてCAGR 13.44%で最も速く成長すると予測されています。
組織がp=noneからp=rejectへの移行に支援を必要とするのはなぜですか?
組織は強制前にすべての正規の送信者を特定し、SPFとDKIMの整合を維持する必要があります。マネジメドプロバイダーは有効なメールをブロックするリスクを低減するのに役立ちます。
最も速く成長している顧客グループはどれですか?
中小企業は、サブスクリプションサービスとマネジメドサービスプロバイダーが導入の障壁を低下させるにつれて、2031年にかけてCAGR 13.72%で拡大すると予測されています。
最も速く成長すると予想される地域はどこですか?
アジア太平洋地域は、複数の経済圏でレコード公開とアクティブな強制の間に大きなギャップがあることを背景に、2031年にかけてCAGR 13.21%で拡大すると予測されています。