
Marktgröße und Marktanteil für verwaltete Schutzdienstleistungen gegen Executive- und Marken-Impersonation
Marktübersicht
| Studienzeitraum | 2021 - 2032 |
|---|---|
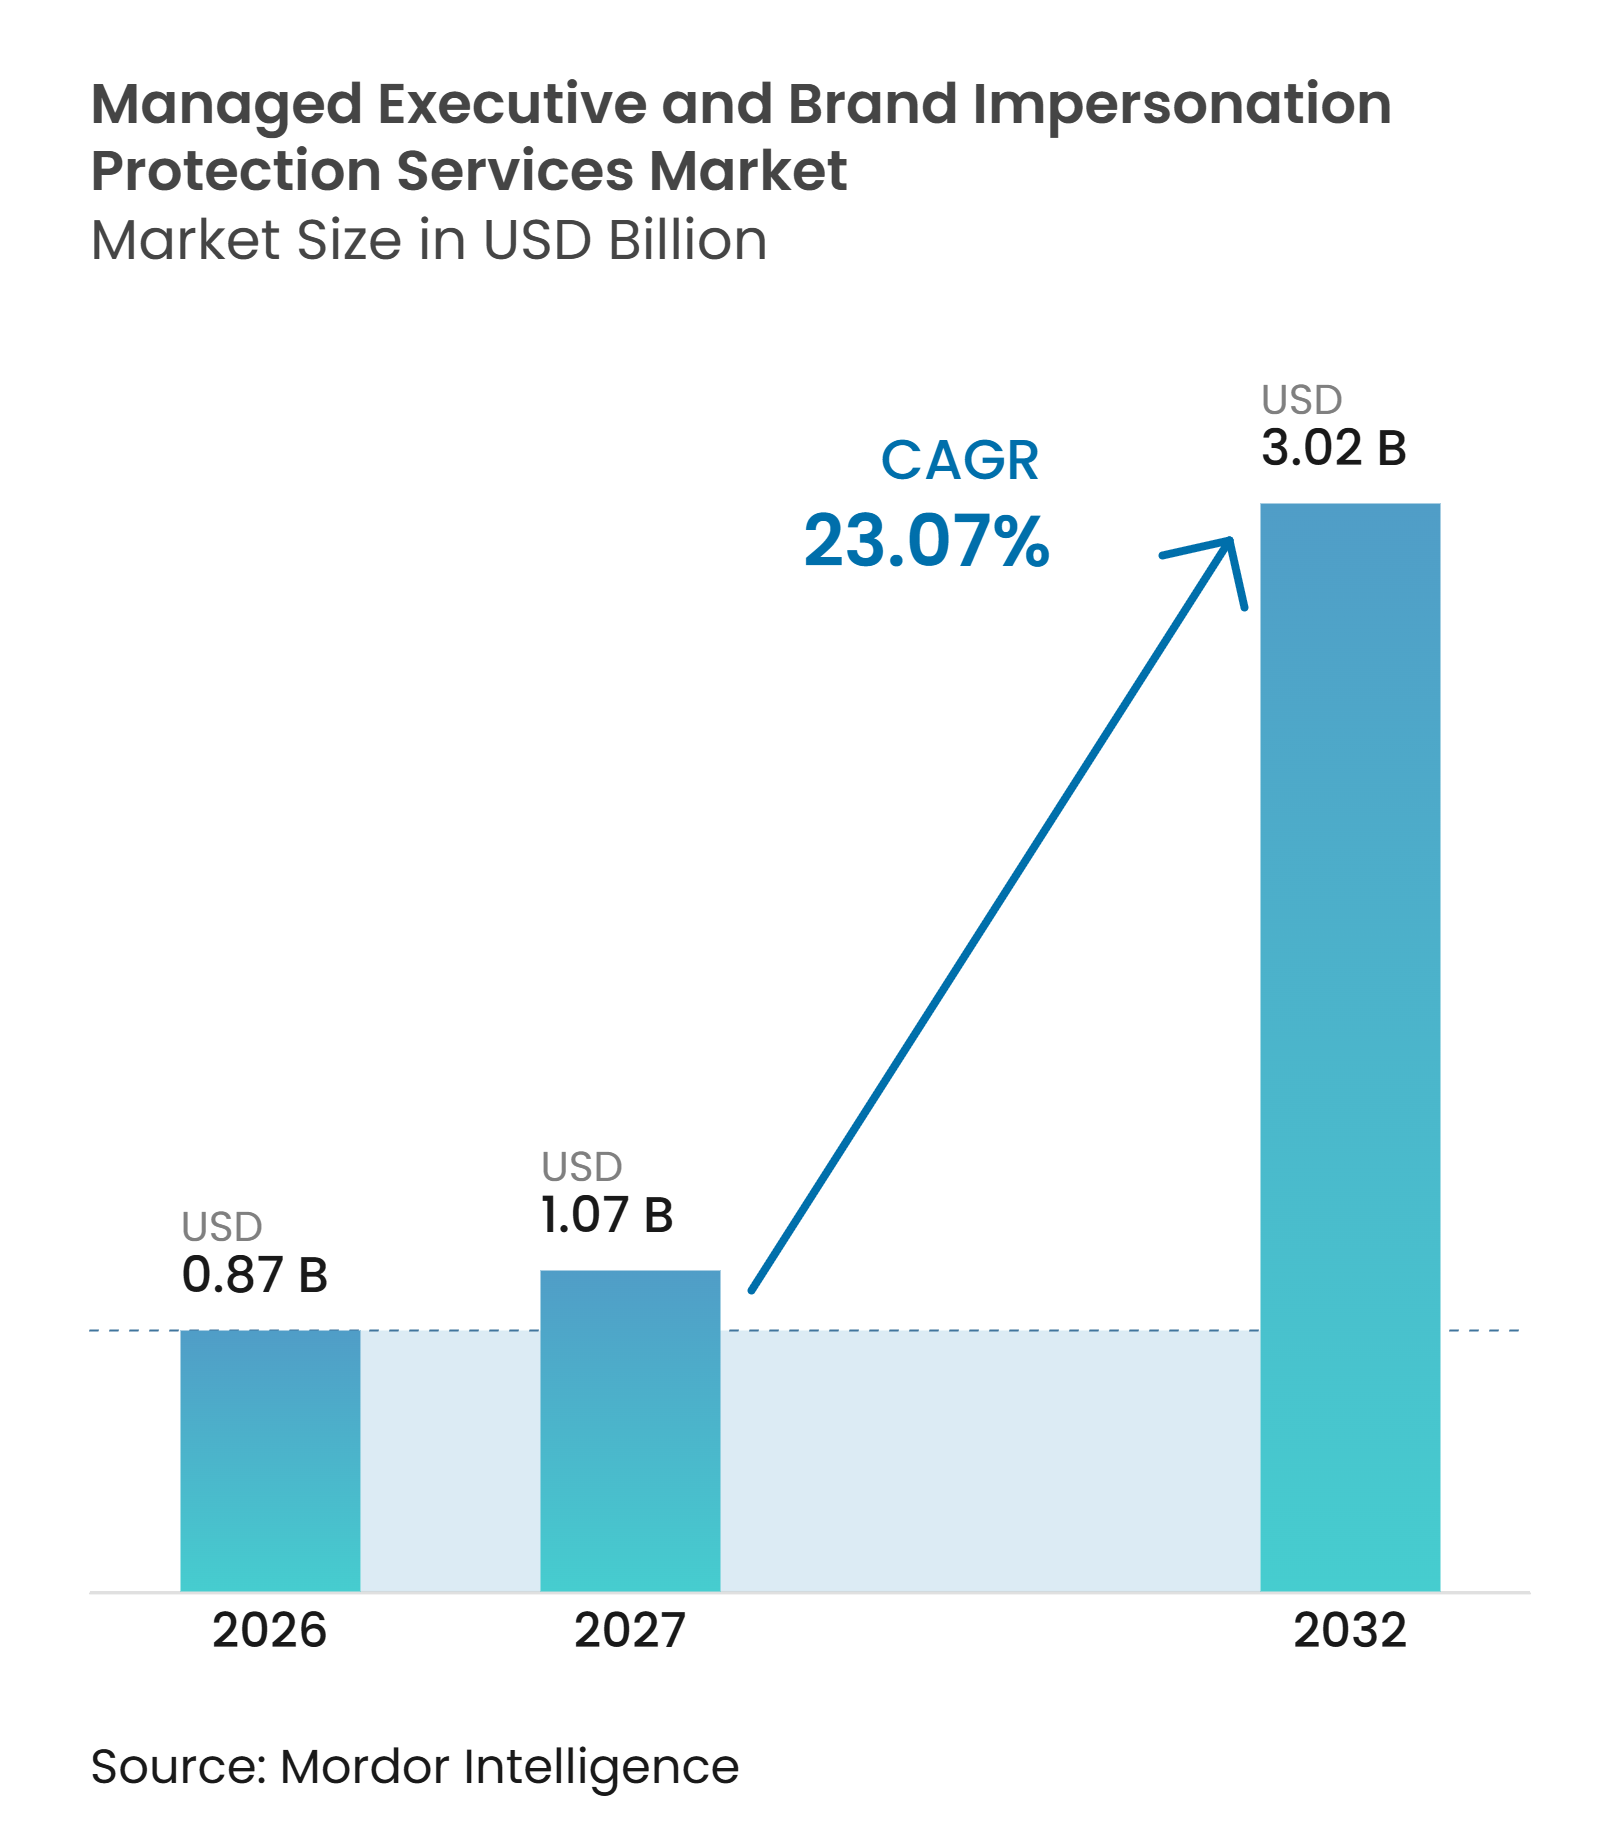
| Marktgröße (2027) | 1.07 Milliarden US-Dollar |
| Marktgröße (2032) | 3.02 Milliarden US-Dollar |
| Wachstumsrate (2027 - 2032) | 23.07 % |
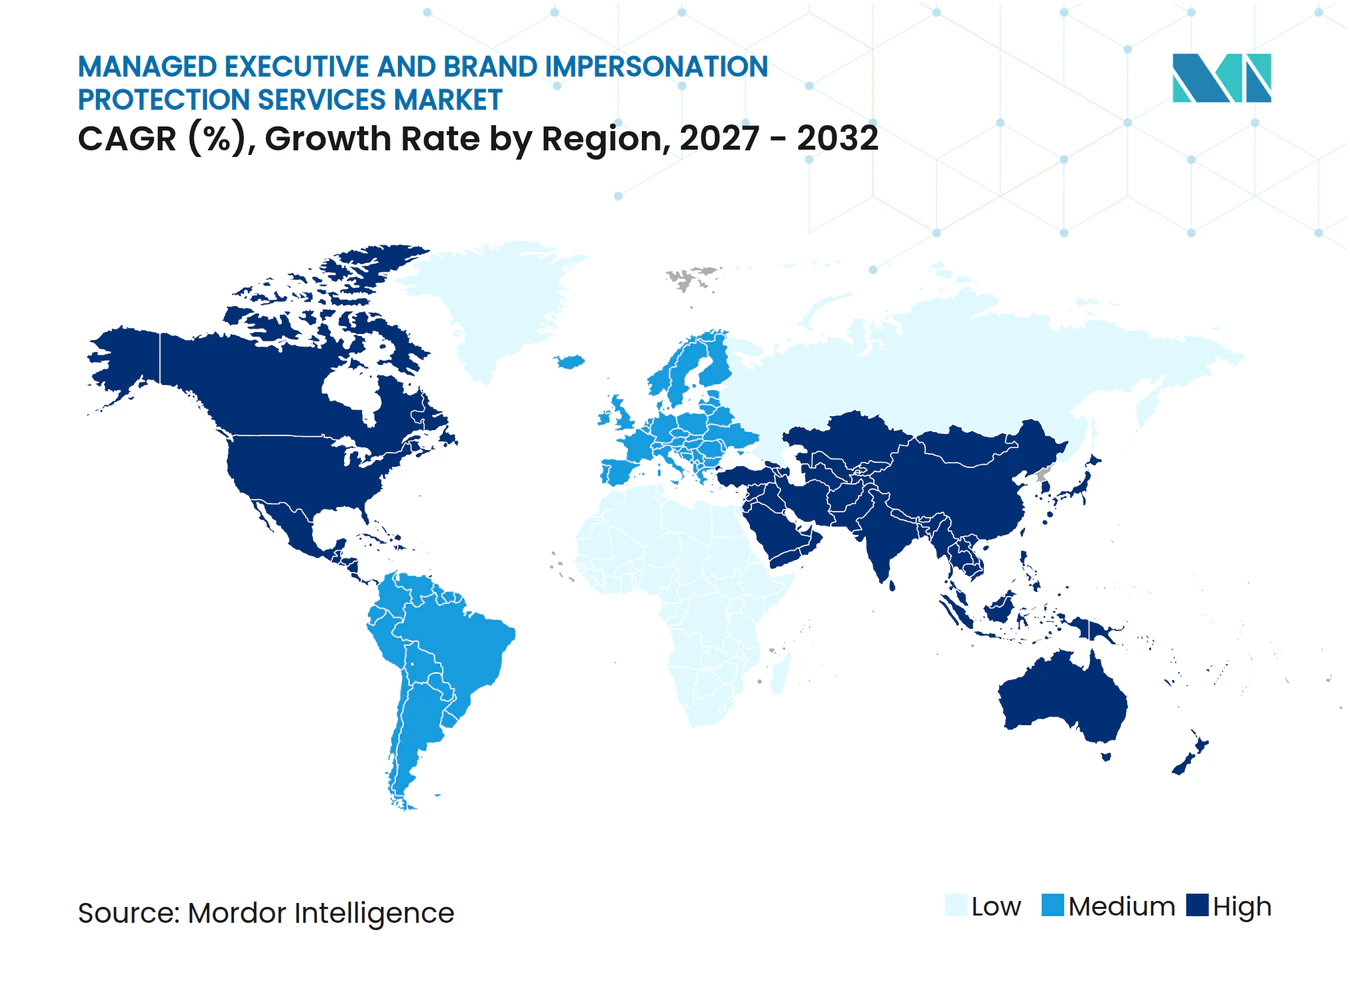
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Nordamerika |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse für verwaltete Schutzdienstleistungen gegen Executive- und Marken-Impersonation von Mordor Intelligence
Die Marktgröße für verwaltete Schutzdienstleistungen gegen Executive- und Marken-Impersonation wird voraussichtlich von 0,87 Milliarden USD im Jahr 2026 und 1,07 Milliarden USD im Jahr 2027 auf 3,02 Milliarden USD bis 2032 anwachsen, mit einem CAGR von 23,07 % zwischen 2027 und 2032. Finanzielle Verluste durch Business-E-Mail-Kompromittierung und Impersonation machen dedizierte Überwachungs- und Störungsdienstleistungen zu einem sichtbareren Sicherheitskauf. Generative KI hat überzeugende Sprach-, Bild- und Video-Impersonation leichter produzierbar gemacht, was das Volumen der Bedrohungen erhöht, die Unternehmen überprüfen müssen. Regulatorische Anforderungen verknüpfen das digitale Risikomanagement zudem mit der Meldung von Vorfällen, der Haftung für Zahlungsbetrug und dem Kundenschutz. Die Nachfrage verlagert sich hin zu verwalteten Anbietern, da viele Organisationen nicht genügend Personal mit den erforderlichen Cyber- und Digital-Trust-Fähigkeiten einstellen können. Der Markt für verwaltete Schutzdienstleistungen gegen Executive- und Marken-Impersonation verlagert sich zudem hin zu umfassenderen Programmen, die Überwachung, Beweisvalidierung, Takedowns und Bedrohungsintelligenz kombinieren.
Wichtigste Erkenntnisse des Berichts
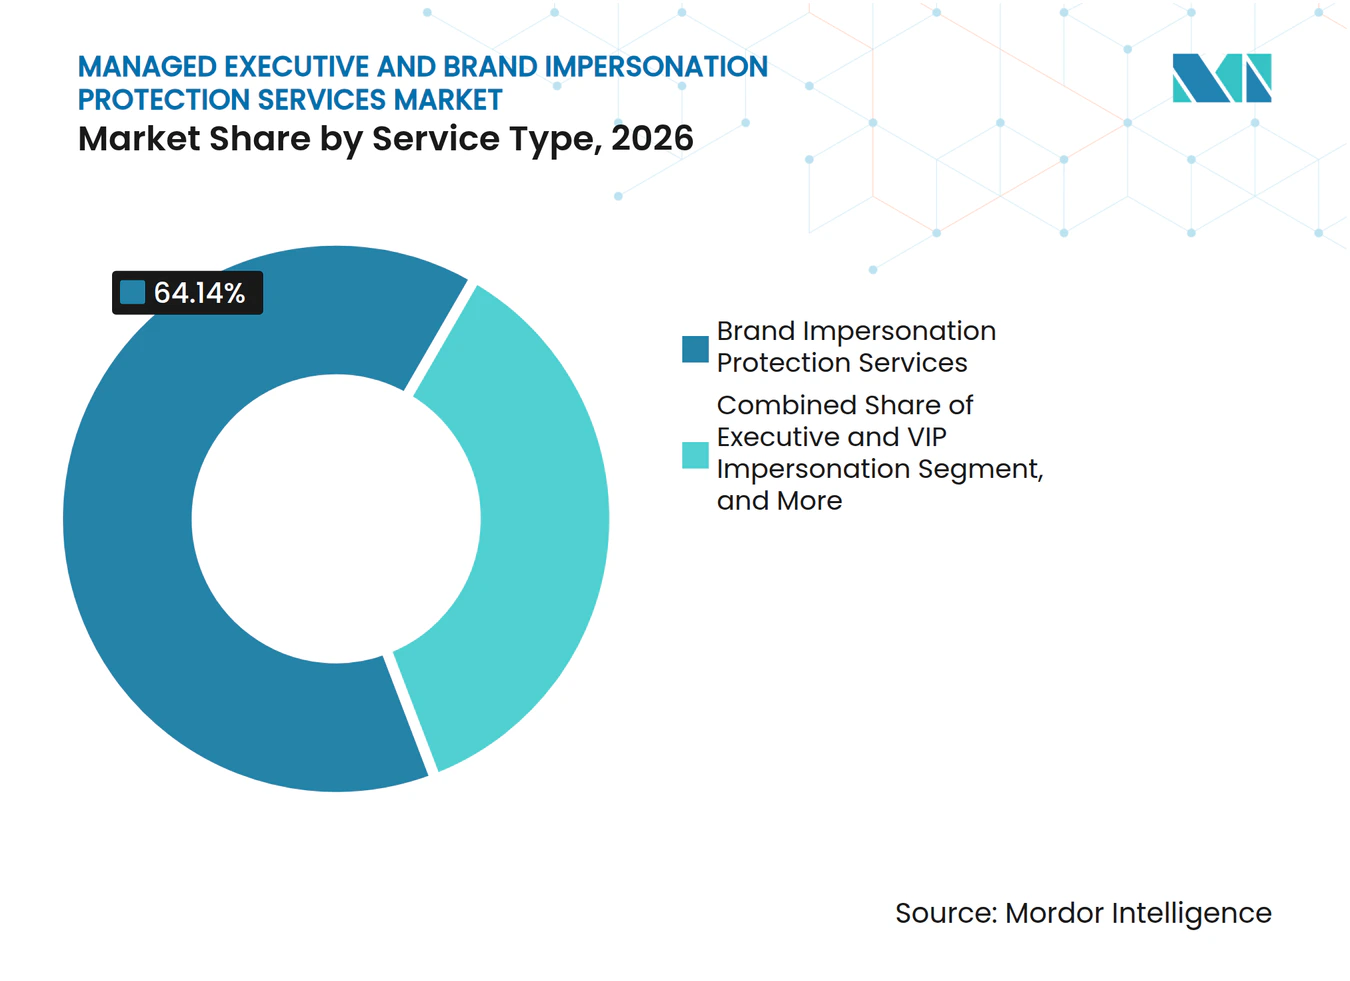
- Nach Dienstleistungstyp hielten Schutzdienstleistungen gegen Marken-Impersonation im Jahr 2026 einen Marktanteil von 64,14 % am Markt für verwaltete Schutzdienstleistungen gegen Executive- und Marken-Impersonation, während Schutzdienstleistungen gegen Executive- und VIP-Impersonation bis 2032 voraussichtlich mit einem CAGR von 24,12 % wachsen werden.
- Nach Bereitstellungsmodus entfielen cloudbasierte Lösungen im Jahr 2026 auf 68,12 % des Marktanteils für verwaltete Schutzdienstleistungen gegen Executive- und Marken-Impersonation, während die hybride Bereitstellung bis 2032 voraussichtlich mit einem CAGR von 24,41 % wachsen wird.
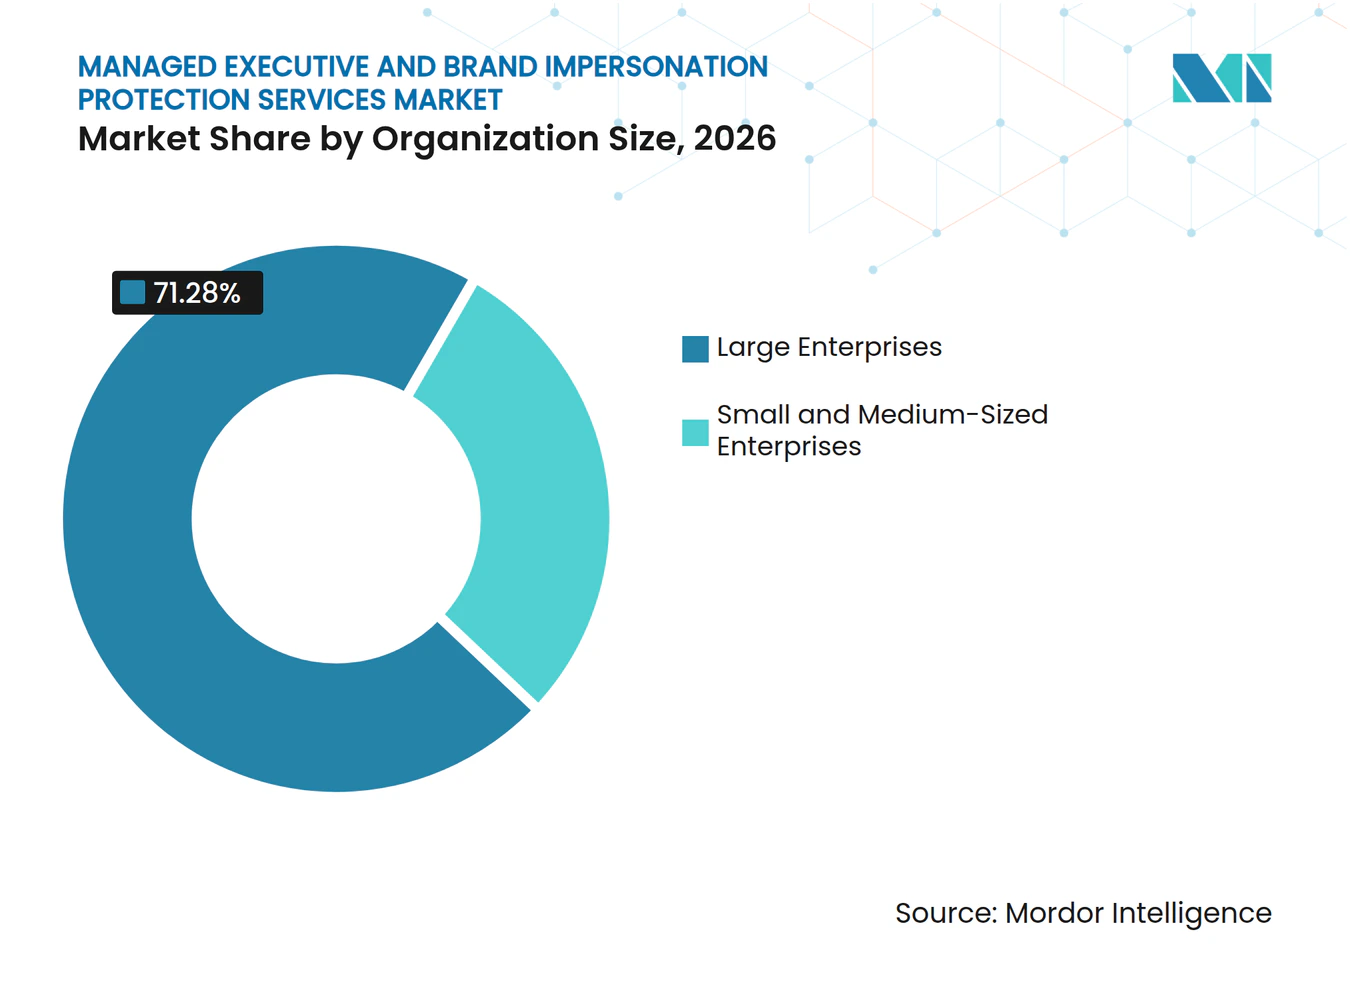
- Nach Unternehmensgröße hielten Großunternehmen im Jahr 2026 einen Marktanteil von 71,28 % am Markt für verwaltete Schutzdienstleistungen gegen Executive- und Marken-Impersonation, während KMU bis 2032 voraussichtlich einen CAGR von 24,76 % verzeichnen werden.
- Nach Endnutzerbranche entfiel auf BFSI im Jahr 2026 ein Anteil von 28,19 % an der Marktgröße für verwaltete Schutzdienstleistungen gegen Executive- und Marken-Impersonation, während Regierung und öffentliche Verwaltung bis 2032 voraussichtlich mit einem CAGR von 23,45 % wachsen werden.
- Nach Geografie hielt Nordamerika im Jahr 2026 einen Marktanteil von 27,18 % am Markt für verwaltete Schutzdienstleistungen gegen Executive- und Marken-Impersonation, während der asiatisch-pazifische Raum bis 2032 voraussichtlich mit einem CAGR von 23,88 % wachsen wird.
Hinweis: Die in diesem Bericht angegebenen Marktzahlen basieren auf dem proprietären Schätzrahmen von Mordor Intelligence, der neun Monate an Ist-Daten mit den Prognosen für das vierte Quartal des Basisjahres 2026 kombiniert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Steigende Verluste durch Executive-Impersonation und Business-E-Mail-Kompromittierung | +4.8% | Global, mit Nordamerika und Europa als primären dokumentierten Verlustzentren | Kurzfristig (≤ 2 Jahre) |
| Ausbreitung von KI-generierter Identitäts-, Sprach-, Bild- und Videofälschung | +4.2% | Global, mit Südostasien und dem asiatisch-pazifischen Raum als Regionen mit starker Verbreitung in kriminellen Netzwerken | Kurzfristig (≤ 2 Jahre) |
| Regulatorischer Druck für digitale Risikosteuerung und Offenlegung von Vorfällen | +3.6% | Nordamerika, Europa und der asiatisch-pazifische Raum | Mittelfristig (2–4 Jahre) |
| Ausbreitung digitaler Marken-Angriffsflächen | +3.0% | Global, insbesondere in Social-Media-intensiven Märkten in Südostasien, Nordamerika und Europa | Kurzfristig (≤ 2 Jahre) |
| Nachfrage nach verwalteter Abdeckung angesichts des Mangels an Cybersicherheitstalenten | +2.4% | Global, mit besonderem Druck in Subsahara-Afrika, Südamerika und dem asiatisch-pazifischen Raum | Mittelfristig (2–4 Jahre) |
| Schnellere automatisierte Erkennung und Takedown-Wirtschaftlichkeit | +1.8% | Global, mit Nordamerika und Europa als frühen Anwendern | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Steigende Verluste durch Executive-Impersonation und Business-E-Mail-Kompromittierung
Business-E-Mail-Kompromittierung bleibt eine wesentliche Quelle finanzieller Verluste für Unternehmen in den Vereinigten Staaten. Das FBI verzeichnete im Jahr 2025 Verluste durch Business-E-Mail-Kompromittierung in Höhe von 3,046 Milliarden USD bei 24.768 Beschwerden, wobei 86 % der betrügerischen Zahlungen über Überweisungs- oder ACH-Kanäle abgewickelt wurden.[1] Derselbe Bericht führte mehr als 30 Millionen USD an Verlusten auf Business-E-Mail-Kompromittierungskampagnen mit einer bestätigten KI-Verbindung zurück. Die Bundeshandelskommission berichtete, dass Unternehmens-Impersonatoren im Jahr 2025 Verluste von nahezu 1 Milliarde USD verursachten.[2] Diese Verluste unterstützen Ausgaben für Schutzdienstleistungen in den Bereichen BFSI, Regierung und Großunternehmen, wo Betrugsereignisse direkte finanzielle, rechtliche und reputationsbezogene Folgen haben können. Der Markt für verwaltete Schutzdienstleistungen gegen Executive- und Marken-Impersonation reagiert auf diesen Bedarf, indem er Erkennung mit Beweiserhebung und Entfernungsunterstützung kombiniert.
Ausbreitung von KI-generierter Identitäts-, Sprach-, Bild- und Videofälschung
KI-generierte Medien machen Executive- und Marken-Impersonation für Angreifer zugänglicher. INTERPOL erklärte, dass KI die traditionellen Anzeichen eines Betrugs reduziert und dass die Erstellung von Deepfakes keine erheblichen technischen Kenntnisse oder Investitionen mehr erfordert. Die Kampagne „Project SynthWave PLUS” befasste sich auch mit dem wachsenden Einsatz von Deepfakes bei Betrug und hob die Notwendigkeit eines stärkeren öffentlichen Bewusstseins hervor. Der Markt für verwaltete Schutzdienstleistungen gegen Executive- und Marken-Impersonation profitiert davon, da Organisationen Signale über Sprache, Video, Bilder, Social-Media-Konten und Domains hinweg bewerten müssen, anstatt sich allein auf die E-Mail-Überwachung zu verlassen. Hohe Mengen an öffentlichen Executive-Inhalten können Angreifern mehr Quellmaterial für synthetisches Klonen liefern. Diese Exposition macht kontinuierliche Überwachung und menschliche Überprüfung für Organisationen mit aktiver Investor-, Medien- und Öffentlichkeitskommunikation wichtiger.
Regulatorischer Druck für digitale Risikosteuerung und Offenlegung von Vorfällen
Regulierung macht das digitale Risikomanagement für Finanzinstitute und kritische Organisationen formeller. Das Europäische Parlament berichtete im November 2025, dass die Vereinbarung über Zahlungsdienstleistungen stärkere Erstattungsrechte umfasst, wenn Betrüger Mitarbeiter von Zahlungsdienstleistern imitieren und Opfer den Vorfall melden. Die Europäische Wertpapier- und Marktaufsichtsbehörde identifizierte Cyberrisiken und digitale Resilienz als Aufsichtsprioritäten für 2026. In Singapur erließ die Währungsbehörde 2025 ein Rundschreiben, das Cyberrisiken im Zusammenhang mit Deepfakes für Finanzinstitute adressiert. Indien führte auch die dedizierte Nummernreihe 1600 für Kommunikation im Finanzsektor ein, um impersonationsbasierte Anrufe zu reduzieren. Diese Entwicklungen begünstigen verwaltete Dienstleistungen, die Beweise sichern, die Überwachung unterstützen und einen prüfbaren Nachweis für die interne Governance liefern.
Ausbreitung digitaler Marken-Angriffsflächen
Marken und Führungskräfte können nun über soziale Medien, Messaging-Plattformen, Websites, mobile Anwendungen und Domains imitiert werden. APWG verzeichnete im ersten Quartal 2026 971.181 Phishing-Angriffe, ein Anstieg von 13,8 % gegenüber dem Vorquartal. Die wachsende Bandbreite an Kanälen erhöht die Menge an Inhalten, die Sicherheitsteams bewerten und entfernen müssen. Es macht auch eine Einzelkanal-Reaktion weniger effektiv, wenn Angreifer Nutzer zwischen Messaging-Diensten, Social-Media-Konten und betrügerischen Websites verschieben können. Der Markt für verwaltete Schutzdienstleistungen gegen Executive- und Marken-Impersonation wird daher durch Dienstleistungen unterstützt, die verwandte Aktivitäten in mehreren digitalen Umgebungen identifizieren können. Anbieter mit etablierten Meldeprozessen und Plattformbeziehungen können mehr Wert bieten, wenn koordinierte Kampagnen schnelles, paralleles Handeln erfordern.
Analyse der Hemmnisse*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Falsch-Positive und Arbeitsaufwand für die Beweisvalidierung | -1.9% | Global | Kurzfristig (≤ 2 Jahre) |
| Plattformspezifische Takedown-Hindernisse und jurisdiktionelle Variation | -1.5% | Global, mit weniger harmonisierter Durchsetzung im asiatisch-pazifischen Raum und im Nahen Osten | Mittelfristig (2–4 Jahre) |
| Mangel an mehrsprachigen Talenten für Bedrohungsanalyse und Durchsetzung | -1.0% | Global, insbesondere im asiatisch-pazifischen Raum, im Nahen Osten und in Afrika | Mittelfristig (2–4 Jahre) |
| Einschränkungen durch Datenschutz, Datenspeicherort und Verarbeitung personenbezogener Daten von Führungskräften | -0.7% | Europa, der asiatisch-pazifische Raum und der Nahe Osten | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Falsch-Positive und Arbeitsaufwand für die Beweisvalidierung
Falsch-Positive können den Umfang und die Effizienz der automatisierten Bedrohungserkennung einschränken. Jede fragwürdige Warnung kann erfordern, dass ein Analyst den Inhalt prüft, unterstützende Beweise bewertet und eine plattformspezifische Anfrage vorbereitet. ISC2 stellte fest, dass die Generierung und Erkennung von Deepfakes sich mit unterschiedlichen Geschwindigkeiten entwickeln, was eine zuverlässige Klassifizierung erschwert, wenn sich Angriffsmethoden ändern.[3] Dieser Arbeitsaufwand kann die Anzahl der gleichzeitigen Fälle einschränken, die ein verwaltetes Team untersuchen und durchsetzen kann. Netcraft meldete eine Erfolgsquote von 99,8 % bei mehr als 50.000 Takedowns bösartiger Telefonnummern mit Pilotkunden für seinen Dienst zur Unterbrechung von Telefonbetrug. Eine konsistente Beweisqualität ist daher für Käufer wichtig, die bewerten, ob ein Anbieter Erkennungen in erfolgreiche Maßnahmen umwandeln kann.
Plattformspezifische Takedown-Hindernisse und jurisdiktionelle Variation
Plattformen und Jurisdiktionen wenden nicht dieselben Takedown-Verfahren, Beweisstandards oder Reaktionszeiten an. Der Rahmen des Gesetzes über digitale Dienste der Europäischen Kommission verpflichtet Plattformen zur Bereitstellung von Melde- und Abhilfemechanismen, aber die Prozesse unterscheiden sich weiterhin zwischen den Diensten. Organisationen müssen auch lokale Datenschutz-, Inhalts- und Einspruchsregeln verwalten, wenn eine Impersonationskampagne Grenzen überschreitet. Diese Unterschiede können die Entfernungsaktivität verlangsamen, insbesondere wenn bösartige Infrastruktur in Jurisdiktionen mit weniger koordinierter Durchsetzung betrieben wird. Der Markt für verwaltete Schutzdienstleistungen gegen Executive- und Marken-Impersonation belohnt daher Anbieter, die spezialisiertes operatives Wissen und etablierte Eskalationswege aufrechterhalten. Das Hemmnis bleibt bestehen, da solche Fähigkeiten Zeit und qualifiziertes Personal erfordern, um sie in jeder relevanten Sprache und Geografie aufzubauen.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Dienstleistungstyp:
Markenschutz führt, während Executive-Schutz beschleunigtSchutzdienstleistungen gegen Marken-Impersonation hielten im Jahr 2026 einen Anteil von 64,14 % an der Marktgröße für verwaltete Schutzdienstleistungen gegen Executive- und Marken-Impersonation. Die Kategorie befasst sich mit Social-Media-Spoofing, ähnlich aussehenden Domains, betrügerischer Werbung und anderen Missbräuchen der digitalen Identität einer Organisation. APWG verzeichnete im ersten Quartal 2026 971.181 Phishing-Angriffe, was das anhaltende Ausmaß von Phishing-Aktivitäten zeigt, die erkennbare Markenidentitäten einbeziehen können. Phishing- und Betrugsprävention, Schutz digitaler Assets und Domains sowie verwandte Dienstleistungen adressieren benachbarte Wege, die von Angreifern genutzt werden. Organisationen erweitern ihre Programme häufig von reaktiver Überwachung hin zu kontinuierlicher Erkennung und Durchsetzung, wenn ihre Exposition klarer wird.
Schutzdienstleistungen gegen Executive- und VIP-Impersonation werden voraussichtlich von 2027 bis 2032 einen CAGR von 24,12 % verzeichnen. Das Segment spiegelt einen wachsenden Bedarf wider, Führungskräfte zu schützen, deren öffentliche Audio-, Video- und Bildinhalte zur Erstellung synthetischer Inhalte verwendet werden können. INTERPOL hat Deepfake-Betrug als ernstes Problem identifiziert, da KI traditionelle Betrugsindikatoren verschleiern kann. Executive-Schutzprogramme können Impersonationsüberwachung, Risikobewertung, Überprüfung des digitalen Fußabdrucks von Familienmitgliedern und reisebezogene Bedrohungsintelligenz umfassen. ZeroFox startete im Juli 2026 HNTR Executive Protection mit einem dynamischen Executive Risk Score, Analyse des digitalen Fußabdrucks von Familienmitgliedern und standortbezogenen Reisewarnungen.



Nach Bereitstellungsmodus:
Cloud führt, während Hybrid Kontrollanforderungen adressiertCloudbasierte Lösungen entfielen im Jahr 2026 auf 68,12 % des Marktanteils für verwaltete Schutzdienstleistungen gegen Executive- und Marken-Impersonation. Cloud-Bereitstellung unterstützt die Erfassung und Analyse von Signalen aus sozialen Netzwerken, Registraren, App-Stores, Messaging-Kanälen und Dark-Web-Quellen. Sie kann auch die erforderliche Skalierung bieten, um viele externe Kanäle in Echtzeit zu überwachen. Dieser Bereitstellungsansatz eignet sich für Organisationen, die kontinuierliche Intelligenz benötigen, ohne eine große interne Infrastruktur aufzubauen. Er ist besonders relevant für verteilte Unternehmen, die eine gemeinsame Sicht auf Marken- und Executive-Bedrohungen benötigen.
Die hybride Bereitstellung wird voraussichtlich von 2027 bis 2032 mit einem CAGR von 24,41 % wachsen. Das Modell kombiniert Cloud-skalierte Intelligenz mit lokaler Kontrolle über persönliche Informationen von Führungskräften, Vorfallsaufzeichnungen und Prüfmaterialien. Diese Anordnung kann Unternehmen unterstützen, die Anforderungen an Datenspeicherort, Datenschutz oder interne Sicherheit haben. Der Markt für verwaltete Schutzdienstleistungen gegen Executive- und Marken-Impersonation bietet Raum für hybride Angebote, da eine einzige Bereitstellungsoption nicht für jede regulierte Organisation geeignet ist. Anbieter, die echte Bereitstellungsflexibilität bieten, können die Bedürfnisse von Organisationen erfüllen, die sowohl breite externe Sichtbarkeit als auch kontrollierte Datenverarbeitung benötigen.
Nach Unternehmensgröße:
Großunternehmen bilden die Basis, während KMU schneller wachsenGroßunternehmen hielten im Jahr 2026 einen Marktanteil von 71,28 % am Markt für verwaltete Schutzdienstleistungen gegen Executive- und Marken-Impersonation. Diese Käufer haben im Allgemeinen eine größere Markensichtbarkeit, größere Führungsteams und umfangreichere Compliance-Verpflichtungen. Großunternehmen sind in BFSI und der Regierung prominent vertreten, wo Betrugsexposition und Berichtspflichten umfassendere Verträge rechtfertigen können. Das Ausmaß der vom FBI verzeichneten Verluste durch Business-E-Mail-Kompromittierung unterstützt auch die anhaltende Aufmerksamkeit von Führungskräften und Vorständen in diesen Organisationen. Ihre wiederkehrenden Sicherheitsanforderungen bilden eine stabile Nachfragebasis für etablierte verwaltete Anbieter.
KMU werden voraussichtlich von 2027 bis 2032 mit einem CAGR von 24,76 % wachsen. Kleinere Organisationen können denselben glaubwürdigkeitsbasierten Angriffen ausgesetzt sein wie größere Institutionen, auch wenn ihnen vergleichbare Sicherheitsteams fehlen. Abonnementbasierte verwaltete Dienstleistungen können kontinuierliche Überwachung und Durchsetzung bieten, ohne einen großen internen Mitarbeiterstab zu erfordern. BrandShield startete im Mai 2025 BrandShield Resolve als SaaS-basierte Plattform mit unbegrenzten Takedowns, Echtzeit-Überwachung und 24/7-Support durch ein Security Operations Center für schlanke Teams. Der Markt für verwaltete Schutzdienstleistungen gegen Executive- und Marken-Impersonation kann daher kleinere Käufer durch Servicedesigns erreichen, die Beschaffung und Betrieb vereinfachen.

Nach Endnutzerbranche:
BFSI führt, während die Nachfrage aus dem Regierungsbereich wächstBFSI entfiel im Jahr 2026 auf 28,19 % der Marktgröße für verwaltete Schutzdienstleistungen gegen Executive- und Marken-Impersonation. Finanzinstitute sind direkt dem Zahlungsbetrug, betrügerischen Kundenkommunikationen und Executive-Impersonation in Überweisungsworkflows ausgesetzt. Ihre regulatorischen Verantwortlichkeiten schaffen einen Bedarf an Vorfallsnachweisen und zeitnahem Kundenschutz. Die Zahlungsdienstleistungsvereinbarung des Europäischen Parlaments von 2025 stärkte den Schutz für Opfer von Mitarbeiter-Impersonationsbetrug. Die Zentralbank Singapurs befasste sich 2025 ebenfalls mit Deepfake-Cyberrisiken für Finanzinstitute.
Regierung und öffentliche Verwaltung werden voraussichtlich von 2027 bis 2032 mit einem CAGR von 23,45 % wachsen. Die Impersonation öffentlicher Behörden kann das Vertrauen der Bürger, die öffentliche Gesundheitskommunikation und wahlbezogene Informationen sowie direkte finanzielle Verluste beeinträchtigen. Die Bundeshandelskommission meldete im Jahr 2025 Verbraucherverluste von 920 Millionen USD durch Regierungs-Impersonatoren. Gesundheitswesen und Biowissenschaften, IT und Telekommunikation, Fertigung, Einzel- und E-Commerce sowie Energie und Versorgungsunternehmen sind ebenfalls sektorspezifischen Bedrohungen ausgesetzt. Betrügerische pharmazeutische Kommunikation, gefälschte Lieferantenrechnungen und gefälschte Anbieter-E-Mails erhöhen den Wert maßgeschneiderter Schutzmaßnahmen in diesen Sektoren.
Geografische Analyse
Nordamerikanischer Markt für verwaltete Schutzdienstleistungen gegen Führungskräfte- und Markenidentitätsmissbrauch
Nordamerika hielt im Jahr 2026 einen Anteil von 27,18 % am Markt für verwaltete Schutzdienstleistungen gegen Führungskräfte- und Markenidentitätsmissbrauch. Das FBI meldete für 2025 Verluste durch Business-E-Mail-Kompromittierung in den Vereinigten Staaten in Höhe von 3,046 Milliarden USD. Die FTC meldete ebenfalls Gesamtverluste durch Betrügereien mit gefälschten Identitäten in Höhe von 3,5 Milliarden USD im Jahr 2025. Diese Zahlen halten die Aufmerksamkeit von Führungskräften und Vorständen auf Erkennung, Beweissicherung und Abschaltmaßnahmen gerichtet.
Europäischer Markt für verwaltete Schutzdienstleistungen gegen Führungskräfte- und Markenidentitätsmissbrauch
Europa ist der zweitgrößte regionale Markt für verwaltete Schutzdienstleistungen gegen Führungskräfte- und Markenidentitätsmissbrauch. Die Region wird durch den Digital Services Act, Anforderungen an die Widerstandsfähigkeit des Finanzsektors sowie umfassendere Verpflichtungen für kritische Einrichtungen geprägt. ENISA veröffentlichte im Juni 2025 technische Umsetzungsleitlinien zur NIS2, die Organisationen dabei helfen, die Implementierungserwartungen zu verstehen. Spanien verabschiedete im Februar 2025 die Verordnung TDF/149/2025, um Maßnahmen gegen Identitätsmissbrauchsbetrug über Sprachanrufe und SMS einzuführen.
Markt für verwaltete Schutzdienstleistungen gegen Führungskräfte- und Markenidentitätsmissbrauch in der Region Asien-Pazifik und Naher Osten und Afrika
Asien-Pazifik wird von 2027 bis 2032 voraussichtlich mit einer CAGR von 23,88 % wachsen. Die Cyberthreat-Bewertung von INTERPOL für Asien und den Südpazifik identifiziert Phishing und identitätsmissbrauchsbasierte Betrugsmaschen als die finanziell schädlichste Bedrohungskategorie. Der Bericht stellte fest, dass 33 % der Mitgliedsländer mehr als 10.000 Fälle gemeldet haben. GSMA stellte fest, dass fast 10 % der ASEAN-Verbraucher im Vorjahr einen Betrug erlebt hatten, während 84 % glaubten, dass das Betrugsvolumen zunimmt. Die Nachfrage entwickelt sich auch im Nahen Osten und in Afrika, da digitales Banking, digitale Identitätsprogramme und kundenorientierte Online-Dienste weitere Risiken durch Identitätsmissbrauch schaffen, was Asien-Pazifik zu einem wichtigen Wachstumsbereich für den Markt für verwaltete Schutzdienstleistungen gegen Führungskräfte- und Markenidentitätsmissbrauch macht.
Wettbewerbslandschaft
Marktkonzentration
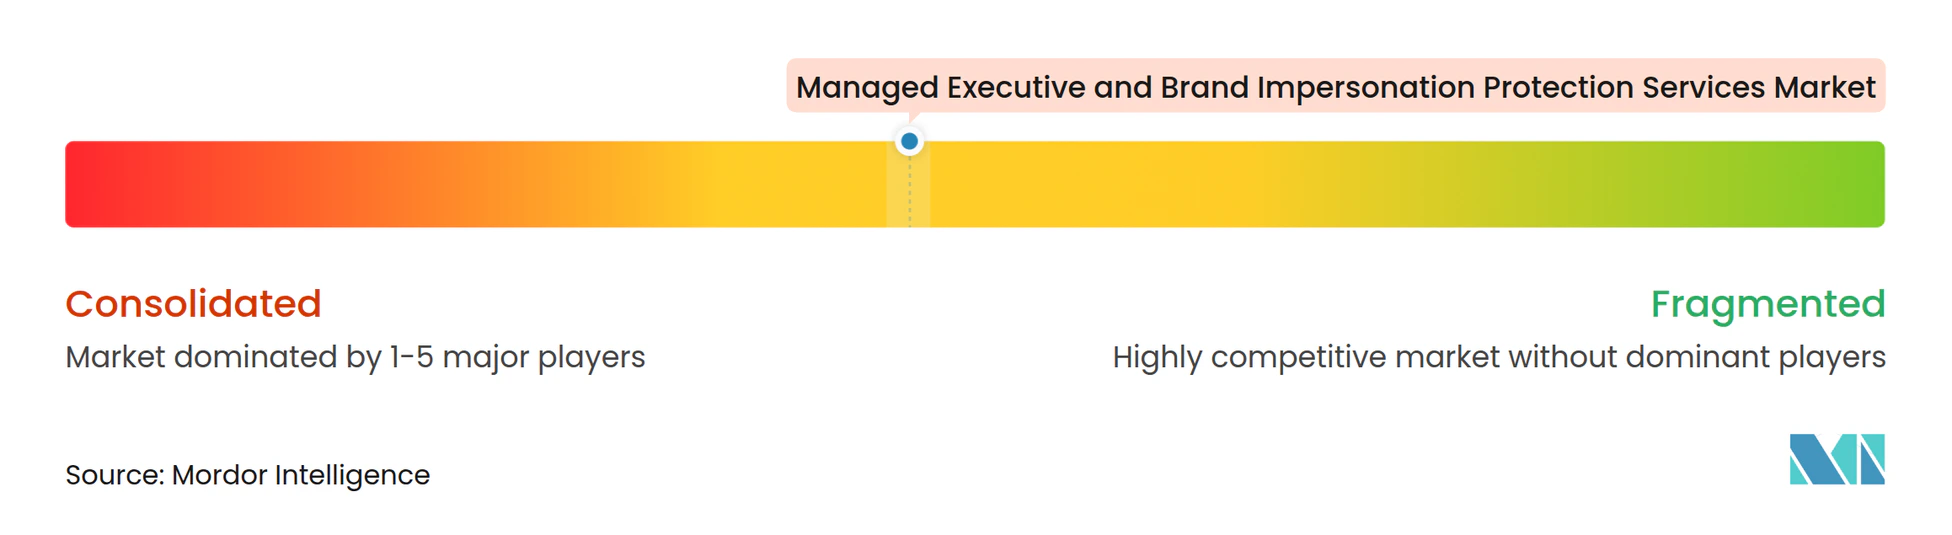
Der Markt für verwaltete Schutzdienstleistungen gegen Executive- und Marken-Impersonation ist mäßig fragmentiert, und der Wettbewerb konzentriert sich auf die Abdeckung digitaler Bedrohungen, Beweisqualität, Takedown-Ausführung und die Fähigkeit, KI-generierte Medien zu identifizieren. Anbieter erweitern sich von isolierten Überwachungstools hin zu integrierten Dienstleistungen, die Markenschutz, Executive-Schutz, Dark-Web-Intelligenz und Störung über mehrere externe Kanäle hinweg kombinieren. Käufer schätzen zunehmend Plattformen, die Erkennung mit dokumentierter Validierung und Entfernung verbinden können, da eine Erkennung ohne ein verwendbares Beweispaket möglicherweise nicht zu einem Takedown führt. Dies begünstigt Anbieter, die schnelles, mehrsprachiges Handeln in sozialen, Messaging-, Domain- und Web-Umgebungen unterstützen können. Der Markt für verwaltete Schutzdienstleistungen gegen Executive- und Marken-Impersonation legt daher Wert auf operative Reichweite sowie auf die zugrunde liegende Erkennungstechnologie.
ZeroFox erweiterte sein Executive-Angebot im Juli 2026 durch HNTR und HNTR Executive Protection. Der Dienst fügt seinen digitalen Bedrohungsfähigkeiten dynamisches Executive-Risikoscoring, Analyse des digitalen Fußabdrucks von Familienmitgliedern und reisebezogene Warnungen hinzu. Im Juni 2026 ging ZeroFox auch eine Partnerschaft mit Reality Defender ein, um multimodale Erkennung für KI-generierte Sprache, Videos und Bilder in seinen Analyst-Workflow zu integrieren. Netcraft führte im März 2026 KI-gestützte präventive Domain-Störung ein, um kriminelle Domain-Infrastruktur zu identifizieren und zu stören, bevor sie genutzt wird. Diese Schritte zeigen, wie führende Anbieter in frühere Erkennung und vollständigere Beweise für Kundenreaktionsteams investieren, was wichtige Serviceanforderungen im Markt für verwaltete Schutzdienstleistungen gegen Executive- und Marken-Impersonation sind.
Mehrere Unternehmen im Markt für verwaltete Schutzdienstleistungen gegen Executive- und Marken-Impersonation adressieren unterschiedliche Käuferbedürfnisse durch SaaS-Bereitstellung, Partnerprogramme und spezialisierte Intelligenz. BrandShield Resolve ist für schlanke Teams konzipiert, die Echtzeit-Überwachung, unbegrenzte Takedowns und 24/7-Support benötigen. Die Brand-Guardian-Partnerschaft von Bolster AI erweitert KI-gestützte Betrugserkennung und Störungsfähigkeiten auf Unternehmenskunden. Flare sicherte sich im November 2025 Wachstumskapital in Höhe von 30 Millionen USD, um die Entwicklung des Identitätsexpositionsmanagements zu beschleunigen und strategische Fusionen und Übernahmen zu verfolgen.
Branchenführer im Bereich verwaltete Schutzdienstleistungen gegen Executive- und Marken-Impersonation
-
ZeroFox, Inc.
-
Netcraft Limited
-
Corsearch B.V.
-
Fortra, LLC
-
BrandShield Ltd.
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Markt für verwaltete Schutzdienstleistungen gegen Führungskräfte- und Markenidentitätsmissbrauch Unternehmen in diesem Bericht
- ZeroFox, Inc.
- Netcraft Limited
- BrandShield Ltd.
- Bolster, Inc.
- Red Points Solutions, S.L.
- Corsearch B.V.
- Fortra, LLC
- Doppel, Inc.
- KELA Cyber Threat Intelligence Ltd.
- Constella Intelligence, Inc.
- Blackbird.AI, Inc.
- CloudSEK Information Security Private Limited
- Group-IB Global Private Limited
- BrandVerity, Inc.
- MarqVision, Inc.
- OpSec Security, Inc.
- Zacco A/S
- DomainTools, LLC
- Flare Systems Inc.
- ImmuniWeb SA
Neueste Industrielle Entwicklungen in Markt für verwaltete Schutzdienstleistungen gegen Führungskräfte- und Markenidentitätsmissbrauch
- September 2026: Netcraft gab bekannt, dass 5 der 12 größten US-amerikanischen Finanzinstitute im Jahr 2026 als Kunden gewonnen wurden, da das Takedown-Volumen zunahm, was die zunehmende Nachfrage von Tier-1-Banken nach automatisiertem Marken- und Impersonationsschutz widerspiegelt, da KI-gestützte Telefon-, SMS- und webbasierte Betrugskampagnen gegen Bankkunden intensiver wurden.
- Juli 2026: ZeroFox startete HNTR und HNTR Executive Protection, eine KI-first-Plattform, die digitalen Risikoschutz und Bedrohungsintelligenz mit konvergierter physisch-digitaler Executive-Bedrohungsintelligenz vereint. Zu den Funktionen gehören ein dynamischer Executive Risk Score, Analyse des digitalen Fußabdrucks von Familienmitgliedern und standortbezogene Reiserisikowarnungen, was den Wandel des Marktes hin zu integriertem Executive- und Markenschutz unter einem einzigen verwalteten Dienst widerspiegelt.
- Juni 2026: ZeroFox und Reality Defender gaben eine Integrationspartnerschaft bekannt, die multimodale KI-generierte Medienerkennung – einschließlich Sprache, Video und Bild – direkt in den ZeroFox-Analyst-Workflow einbettet und es Sicherheitsteams ermöglicht, den synthetischen Medienursprung als Teil der standardmäßigen Validierung von Impersonationsbedrohungen und Takedown-Beweispaketen zu bestätigen.
- April 2026: ZeroFox erweiterte seine MSSP-Partnerschaft mit e92plus, um externe Bedrohungsschutzfähigkeiten, einschließlich Markenbetrug und Executive-Impersonationsüberwachung, auf verwaltete Sicherheitsdienstleister im Vereinigten Königreich, Irland und den Benelux-Ländern auszuweiten und den Zugang zu mittelständischen Unternehmenskunden in diesen Regionen zu verbreitern.
Globaler Berichtsumfang für den Markt für verwaltete Schutzdienstleistungen gegen Executive- und Marken-Impersonation
Der Markt für verwaltete Schutzdienstleistungen gegen Executive- und Marken-Impersonation umfasst ausgelagerte digitale Risikoschutzdienstleistungen, die Impersonationsbedrohungen überwachen, erkennen, untersuchen und mindern, die auf Unternehmensmarken, Führungskräfte, Mitarbeiter, Domains und digitale Assets abzielen. Diese Dienstleistungen umfassen Markenüberwachung, Executive-Schutz, Phishing-Erkennung, Betrugsprävention, Domain-Schutz, Inhaltsentfernung und Bedrohungsintelligenzaktivitäten, die darauf ausgelegt sind, reputationsbezogene, operative und finanzielle Risiken aus impersonationsbasierten Cyberbedrohungen zu reduzieren.
Der Bericht über den Markt für verwaltete Schutzdienstleistungen gegen Executive- und Marken-Impersonation ist segmentiert nach Dienstleistungstyp (Schutzdienstleistungen gegen Marken-Impersonation, Schutzdienstleistungen gegen Executive- und VIP-Impersonation, Phishing- und Betrugsprävention, Schutz digitaler Assets und Domains sowie weitere Dienstleistungstypen), Bereitstellungsmodus (cloudbasiert, On-Premises und Hybrid), Unternehmensgröße (Großunternehmen sowie kleine und mittlere Unternehmen), Endnutzerbranche (Banken, Finanzdienstleistungen und Versicherungen (BFSI), Regierung und öffentliche Verwaltung, Gesundheitswesen und Biowissenschaften, IT und Telekommunikation, Industrielle Fertigung, Einzel- und E-Commerce, Energie und Versorgungsunternehmen sowie weitere Endnutzerbranchen) und Geografie (Nordamerika, Südamerika, Europa, asiatisch-pazifischer Raum, Naher Osten und Afrika). Die Marktprognosen werden in Wertangaben (USD) bereitgestellt.
Segmentierungsübersicht
| Schutzdienstleistungen gegen Marken-Impersonation |
| Schutzdienstleistungen gegen Executive- und VIP-Impersonation |
| Phishing- und Betrugsprävention |
| Schutz digitaler Assets und Domains |
| Weitere Dienstleistungstypen |
| Cloudbasiert |
| On-Premises |
| Hybrid |
| Großunternehmen |
| Kleine und mittlere Unternehmen |
| Banken, Finanzdienstleistungen und Versicherungen (BFSI) |
| Regierung und öffentliche Verwaltung |
| Gesundheitswesen und Biowissenschaften |
| IT und Telekommunikation |
| Industrielle Fertigung |
| Einzel- und E-Commerce |
| Energie und Versorgungsunternehmen |
| Weitere Endnutzerbranchen |
| Nordamerika | Vereinigte Staaten |
| Kanada | |
| Mexiko | |
| Südamerika | Brasilien |
| Argentinien | |
| Übriges Südamerika | |
| Europa | Deutschland |
| Vereinigtes Königreich | |
| Frankreich | |
| Italien | |
| Russland | |
| Übriges Europa | |
| Asiatisch-pazifischer Raum | China |
| Japan | |
| Indien | |
| Südkorea | |
| Übriger asiatisch-pazifischer Raum | |
| Naher Osten | Saudi-Arabien |
| Vereinigte Arabische Emirate | |
| Übriger Naher Osten | |
| Afrika | Südafrika |
| Nigeria | |
| Übriges Afrika |
| Nach Dienstleistungstyp | Schutzdienstleistungen gegen Marken-Impersonation | |
| Schutzdienstleistungen gegen Executive- und VIP-Impersonation | ||
| Phishing- und Betrugsprävention | ||
| Schutz digitaler Assets und Domains | ||
| Weitere Dienstleistungstypen | ||
| Nach Bereitstellungsmodus | Cloudbasiert | |
| On-Premises | ||
| Hybrid | ||
| Nach Unternehmensgröße | Großunternehmen | |
| Kleine und mittlere Unternehmen | ||
| Nach Endnutzerbranche | Banken, Finanzdienstleistungen und Versicherungen (BFSI) | |
| Regierung und öffentliche Verwaltung | ||
| Gesundheitswesen und Biowissenschaften | ||
| IT und Telekommunikation | ||
| Industrielle Fertigung | ||
| Einzel- und E-Commerce | ||
| Energie und Versorgungsunternehmen | ||
| Weitere Endnutzerbranchen | ||
| Nach Geografie | Nordamerika | Vereinigte Staaten |
| Kanada | ||
| Mexiko | ||
| Südamerika | Brasilien | |
| Argentinien | ||
| Übriges Südamerika | ||
| Europa | Deutschland | |
| Vereinigtes Königreich | ||
| Frankreich | ||
| Italien | ||
| Russland | ||
| Übriges Europa | ||
| Asiatisch-pazifischer Raum | China | |
| Japan | ||
| Indien | ||
| Südkorea | ||
| Übriger asiatisch-pazifischer Raum | ||
| Naher Osten | Saudi-Arabien | |
| Vereinigte Arabische Emirate | ||
| Übriger Naher Osten | ||
| Afrika | Südafrika | |
| Nigeria | ||
| Übriges Afrika | ||
Im Bericht beantwortete Schlüsselfragen
Wie groß ist der Markt für verwaltete Schutzdienstleistungen gegen Executive- und Marken-Impersonation?
Der Markt wird voraussichtlich von 0,87 Milliarden USD im Jahr 2026 und 1,07 Milliarden USD im Jahr 2027 auf 3,02 Milliarden USD bis 2032 wachsen, mit einem CAGR von 23,07 %. Die Prognose spiegelt wachsende Anforderungen an verwaltete Überwachung, Beweisvalidierung und Störung von Impersonationskampagnen wider.
Welcher Dienstleistungstyp führt die Nachfrage nach verwaltetem Impersonationsschutz an?
Schutzdienstleistungen gegen Marken-Impersonation führen mit einem Anteil von 64,14 % im Jahr 2026, da Organisationen gefälschte Social-Media-Profile, Domains und betrügerische Werbung über mehrere digitale Kanäle hinweg adressieren müssen.
Warum wachsen Executive-Schutzdienstleistungen schnell?
Schutzdienstleistungen gegen Executive- und VIP-Impersonation werden voraussichtlich bis 2032 mit einem CAGR von 24,12 % wachsen, da KI öffentliche Sprach-, Bild- und Videoinhalte von Führungskräften missbrauchen und den Bedarf an kontinuierlicher Überprüfung erhöhen kann.
Welches Bereitstellungsmodell wird von Unternehmen bevorzugt?
Cloudbasierte Lösungen halten 68,12 % der Ausgaben im Jahr 2026, während die hybride Bereitstellung mit einem CAGR von 24,41 % bis 2032 schneller wachsen soll. Hybride Modelle können Cloud-skalierte Intelligenz mit einer kontrollierten Handhabung sensibler Informationen verbinden.
Welcher Endnutzersektor hat den größten Bedarf an diesen Dienstleistungen?
BFSI führt mit einem Anteil von 28,19 % im Jahr 2026, da Zahlungsbetrug, Kundenkommunikation und regulatorische Verantwortlichkeiten eine hohe Exposition und den Bedarf an dokumentierten Reaktionsprozessen schaffen.
Welche Region wächst am schnellsten?
Der asiatisch-pazifische Raum wird voraussichtlich bis 2032 mit einem CAGR von 23,88 % wachsen, unterstützt durch steigende digitale Betrugsexposition, komplexere Cyberbedrohungen und strengere Risikomanagementanforderungen.