
Taille et part du marché des services de gestion DMARC
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2020 - 2031 |
|---|---|
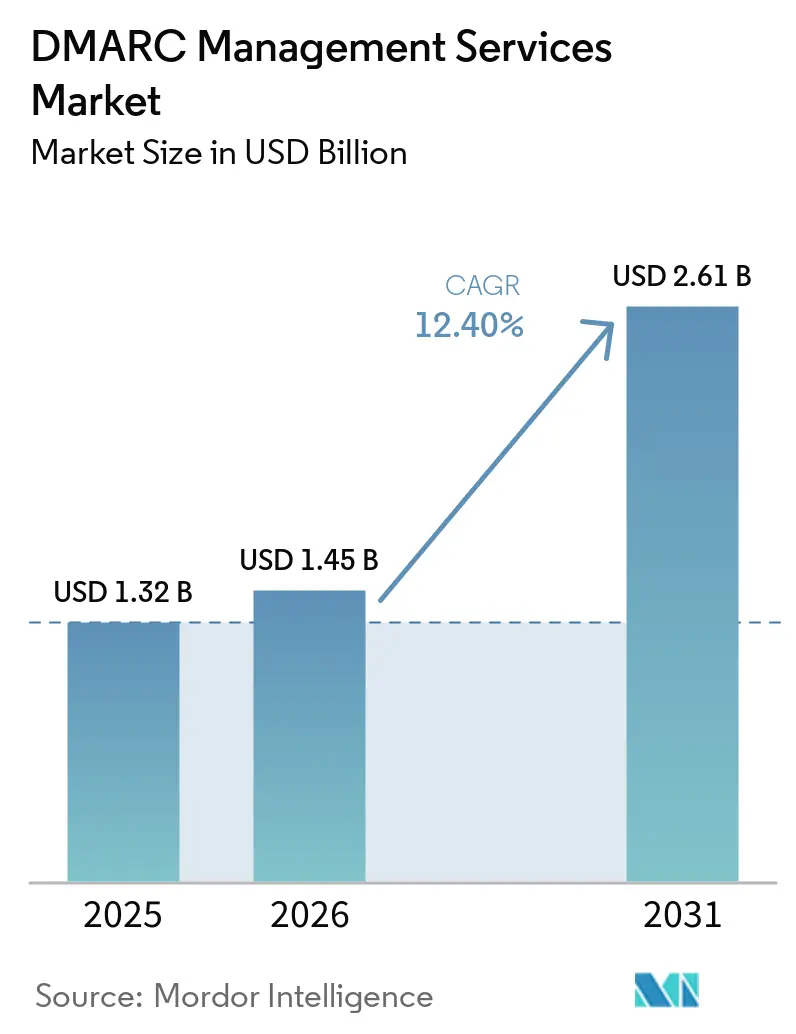
| Taille du Marché (2026) | 1.45 Milliards de dollars |
| Taille du Marché (2031) | 2.61 Milliards de dollars |
| Taux de croissance (2026 - 2031) | 12.40 % |
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Amérique du Nord |
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché des services de gestion DMARC par Mordor Intelligence
La taille du marché des services de gestion DMARC était évaluée à 1,32 milliard USD en 2025 et devrait croître de 1,45 milliard USD en 2026 pour atteindre 2,61 milliards USD d'ici 2031, avec un CAGR de 12,40 % de 2026 à 2031. L'augmentation des pertes liées à la compromission des courriels professionnels pousse l'authentification des courriels au cœur de la planification de la sécurité. Les exigences imposées aux expéditeurs en masse et les obligations de sécurité des paiements ont fait du déploiement DMARC une priorité plus immédiate pour de nombreuses organisations. La principale opportunité réside dans le passage des domaines des politiques de surveillance aux politiques d'application sans perturber les courriels légitimes. Les fournisseurs répondent avec une surveillance gérée, un support de politique, une veille sur les menaces et des intégrations avec des outils de sécurité plus larges. La concurrence dépend de plus en plus de la capacité à prendre en charge des environnements d'expéditeurs complexes, des programmes multi-domaines et des fournisseurs de services gérés.
Points clés du rapport
- Par type de service, les services de surveillance et de reporting détenaient 37,34 % de la part du marché des services de gestion DMARC en 2025, tandis que les services de détection des menaces et de réponse aux incidents devraient se développer à un CAGR de 13,44 % jusqu'en 2031.
- Par taille d'organisation, les grandes entreprises détenaient 70,29 % de la part du marché des services de gestion DMARC en 2025, tandis que les petites et moyennes entreprises devraient se développer à un CAGR de 13,72 % jusqu'en 2031.
- Par secteur d'utilisation final, le BFSI détenait 28,65 % de la part du marché des services de gestion DMARC en 2025, tandis que la santé et les sciences de la vie devraient se développer à un CAGR de 12,89 % jusqu'en 2031.
- Par géographie, l'Amérique du Nord détenait 36,78 % de la part du marché des services de gestion DMARC en 2025, tandis que l'Asie-Pacifique devrait se développer à un CAGR de 13,21 % jusqu'en 2031.
Note : La taille du marché et les prévisions figurant dans ce rapport sont générées à l'aide du cadre d'estimation exclusif de Mordor Intelligence, mis à jour avec les dernières données et informations disponibles en janvier 2026.
Tendances et perspectives du marché mondial des services de gestion DMARC
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Augmentation des menaces de hameçonnage, d'usurpation d'identité et d'imitation de domaine par courriel | +4.2% | Mondial | Court terme (≤ 2 ans) |
| Adoption croissante des politiques d'application DMARC | +2.8% | Amérique du Nord et Europe, extension vers l'Asie-Pacifique | Moyen terme (2-4 ans) |
| Complexité croissante des écosystèmes de messagerie d'entreprise | +1.9% | Mondial, concentré en Amérique du Nord | Moyen terme (2-4 ans) |
| Exigences croissantes en matière de gestion multi-domaines et multi-marques | +1.3% | Amérique du Nord et Europe | Long terme (≥ 4 ans) |
| Demande croissante de services de cybersécurité gérés | +1.1% | Mondial | Court terme (≤ 2 ans) |
| Expansion des exigences d'authentification des courriels sur les canaux de communication numérique | +0.7% | Amérique du Nord et Europe | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
Augmentation des menaces de hameçonnage, d'usurpation d'identité et d'imitation de domaine par courriel
Le FBI a enregistré 3,04 milliards USD de pertes liées à la compromission des courriels professionnels en 2025. Ce chiffre était supérieur de 10 % aux 2,77 milliards USD signalés pour 2024, sur la base de 21 442 plaintes. La compromission des courriels professionnels implique généralement des instructions de virement frauduleuses et l'usurpation d'identité de fournisseurs, ce qui rend l'authentification de domaine pertinente pour les contrôles financiers. Le groupe de travail anti-hameçonnage a enregistré 971 181 attaques de hameçonnage au premier trimestre 2026, contre 853 244 au quatrième trimestre 2025. Le volume des attaques alourdit la charge opérationnelle des équipes de sécurité qui doivent distinguer les expéditeurs légitimes des domaines frauduleux. Le marché des services de gestion DMARC bénéficie de la situation lorsque les organisations ont besoin d'une analyse continue des expéditeurs, d'un support de politique et d'une gestion des incidents plutôt que de vérifications périodiques des enregistrements.
Adoption croissante des politiques d'application DMARC
Les exigences des fournisseurs de boîtes aux lettres ont transformé DMARC d'une pratique de sécurité facultative en une exigence d'envoi pratique pour de nombreuses organisations. Google et Yahoo ont commencé à appliquer des exigences aux expéditeurs en masse en février 2024, et Microsoft a commencé à appliquer des exigences comparables aux expéditeurs à volume élevé sur Outlook.com le 5 mai 2025.[1] Ces exigences imposent un enregistrement DMARC publié et des contrôles SPF et DKIM alignés pour les domaines qui atteignent le seuil de volume. PCI DSS v4.0 est devenu obligatoire en 2025, renforçant l'argument en faveur de la conformité avec les contrôles anti-hameçonnage. Une politique p=none offre une visibilité, mais elle n'empêche pas l'envoi de messages non autorisés depuis un domaine. Les fournisseurs gérés peuvent guider les clients à travers les politiques de mise en quarantaine et de rejet tout en protégeant les flux de courriels légitimes. Le marché des services de gestion DMARC génère des travaux récurrents grâce à la mise en place progressive des politiques, à la validation des expéditeurs et aux rapports de conformité.
Complexité croissante des écosystèmes de messagerie d'entreprise
Les grandes organisations utilisent souvent des dizaines d'applications tierces pour envoyer des messages via des domaines d'entreprise. Les plateformes marketing, les outils de gestion de la relation client, les systèmes de facturation, les logiciels de ressources humaines et les plateformes de support client nécessitent chacun une authentification appropriée. SPF a une limite de 10 consultations DNS, de sorte qu'une pile d'expéditeurs croissante peut entraîner des échecs d'authentification si elle n'est pas gérée avec soin. L'Office fédéral allemand de la sécurité de l'information a identifié les problèmes de configuration SPF et l'utilisation continue des politiques p=none comme des faiblesses importantes en matière de sécurité des courriels dans ses orientations de mai 2025. Le problème est plus complexe pour les organisations qui ont acquis des entreprises, exploitent des filiales ou gèrent des marques distinctes. Le marché des services de gestion DMARC bénéficie de cette complexité, car la découverte des expéditeurs et la maintenance des politiques deviennent des tâches de sécurité permanentes. Les fournisseurs du marché des services de gestion DMARC peuvent raccourcir le chemin de la surveillance à l'application en automatisant ces tâches.
Demande croissante de services de cybersécurité gérés
La demande d'opérations de sécurité externalisées élargit la base de clients pour les services d'authentification de messagerie gérés. De nombreux domaines publient des enregistrements DMARC mais restent en mode surveillance parce que les équipes internes manquent de temps ou de compétences spécialisées pour agir sur les données de reporting. Cela crée un besoin récurrent de surveillance des expéditeurs, de triage des alertes, de mise en place progressive des politiques et de rapports de gestion. Les fournisseurs de services gérés peuvent regrouper ces tâches avec d'autres services de sécurité pour les organisations qui n'ont pas d'équipe dédiée à la sécurité des courriels. Barracuda a signalé que les analystes ont traité des menaces sur plus de 3,1 milliards de courriels en janvier 2026, montrant l'ampleur du travail auquel font face les équipes de sécurité. La télémétrie DMARC peut se connecter aux flux de travail de gestion des informations et des événements de sécurité, favorisant les services qui combinent l'authentification de domaine avec une révision et une réponse continues.
Analyse de l'impact des freins*
| Frein | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Complexité du déploiement DMARC sur les infrastructures de messagerie héritées et tierces | -2.1% | Mondial, prononcé en Asie-Pacifique et en Amérique du Sud | Moyen terme (2-4 ans) |
| Disponibilité d'outils de surveillance DMARC à faible coût et gratuits | -1.6% | Mondial | Court terme (≤ 2 ans) |
| Sensibilisation interne et expertise technique limitées | -1.4% | Asie-Pacifique, Amérique du Sud et Afrique | Moyen terme (2-4 ans) |
| Risque de perturbation des courriels légitimes lors de l'application des politiques | -0.9% | Mondial | Court terme (≤ 2 ans) |
| Source: Mordor Intelligence | |||
Complexité du déploiement DMARC sur les infrastructures de messagerie héritées et tierces
Les serveurs de messagerie hérités, les infrastructures acquises et les outils de communication en mode logiciel en tant que service peuvent ralentir la mise en œuvre de DMARC. Chaque domaine d'envoi nécessite un alignement entre SPF, DKIM et DMARC, tandis que les fournisseurs tiers peuvent utiliser des adresses IP partagées ou disposer d'un support de signature limité. Les organisations disposant de 10 domaines ou plus font face à ce travail pour chaque relation domaine-expéditeur. Valimail a signalé que 78 % des domaines suivis avaient publié un enregistrement DMARC en 2026, mais seulement 42 % étaient passés à une application active. L'écart montre que la publication ne se traduit pas toujours par une protection efficace, tandis que des projets de plusieurs mois peuvent retarder les achats lorsque les acheteurs sous-estiment le travail impliqué. Les fournisseurs du marché des services de gestion DMARC peuvent réduire cet obstacle en améliorant la découverte des expéditeurs et en gérant les contraintes SPF.
Disponibilité d'outils de surveillance DMARC à faible coût et gratuits
Les outils gratuits et à faible coût limitent les opportunités de revenus pour les organisations disposant d'un seul domaine et d'arrangements d'envoi simples. Ces offres peuvent fournir une validation de base des enregistrements, une analyse des rapports agrégés et des conseils sur les politiques. La concurrence est la plus forte lorsqu'un client n'a besoin que de visibilité et dispose d'une complexité opérationnelle limitée. Les fournisseurs gérés doivent offrir des capacités que les outils gratuits n'ont pas, notamment la gouvernance multi-domaines, la découverte des expéditeurs, le support BIMI, l'intégration des opérations de sécurité et les flux de travail de remédiation. Les outils gratuits peuvent exposer des problèmes d'expéditeurs cachés lorsqu'une organisation examine les rapports DMARC, incitant les acheteurs à chercher une aide payante à mesure que leurs besoins en matière de politique et d'infrastructure augmentent. Le marché des services de gestion DMARC peut maintenir la demande lorsque ses offres se concentrent sur l'application et les opérations continues.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type de service : la surveillance mène tandis que la détection des menaces génère une migration de valeur
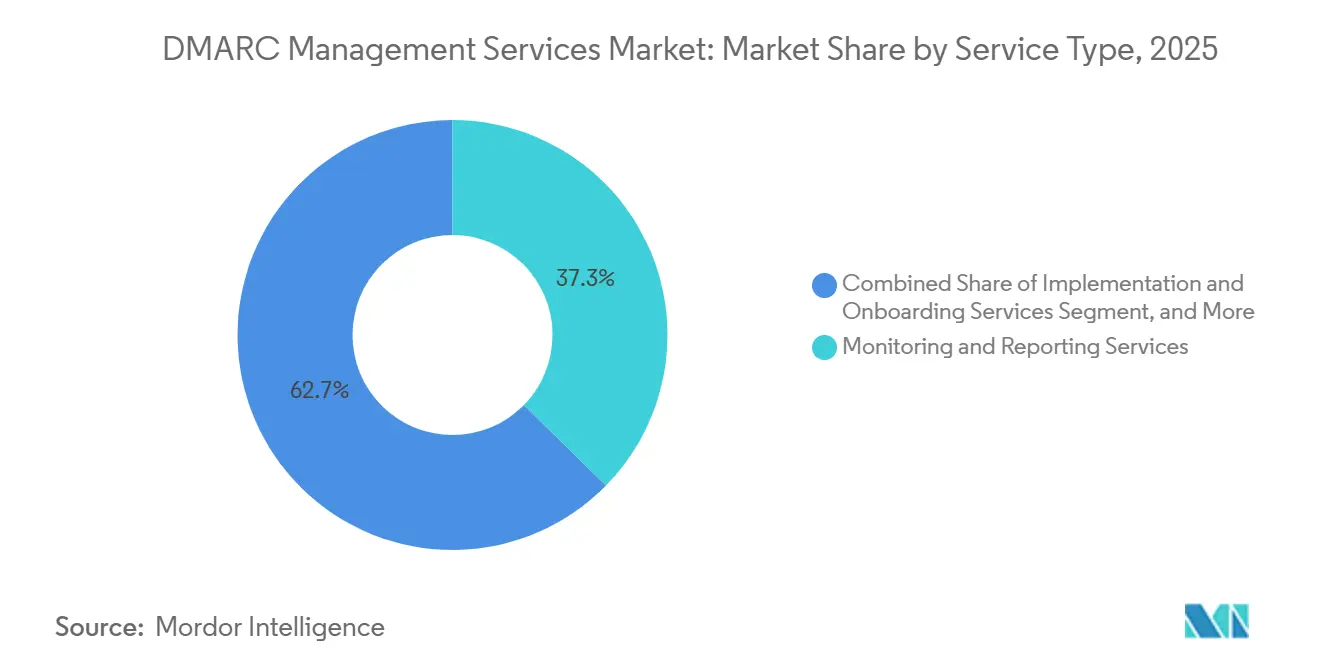
Les services de surveillance et de reporting détenaient une part de 37,34 % en 2025. Le segment fournit une analyse des rapports agrégés, une visualisation des expéditeurs et des diagnostics d'alignement qui révèlent les systèmes envoyant au nom d'un domaine. Ces fonctions initient généralement un programme DMARC d'entreprise et fournissent aux équipes de sécurité les preuves nécessaires pour identifier les expéditeurs légitimes. Une large base de surveillance montre également que de nombreux clients n'ont pas achevé l'application, car aucune des politiques ne collecte de rapports sans diriger les serveurs destinataires vers la mise en quarantaine ou le rejet des courriels non autorisés. Cette position crée un chemin pratique au sein du marché des services de gestion DMARC pour les services d'application et d'optimisation des politiques qui testent les expéditeurs légitimes, résolvent les problèmes d'alignement et renforcent la politique.
Les services de détection des menaces et de réponse aux incidents devraient se développer à un CAGR de 13,44 % jusqu'en 2031. Au sein du marché des services de gestion DMARC, cette catégorie utilise des données DMARC forensiques, une veille sur les menaces et une surveillance des domaines similaires pour identifier l'utilisation abusive d'une marque ou d'un domaine, fournissant une couche de réponse opérationnelle au-delà des rapports de routine. L'application des politiques peut nécessiter des mois de travail progressif à mesure que les environnements de messagerie évoluent, soutenant des revenus récurrents et des preuves de conformité pour les organisations réglementées. La mise en œuvre et l'intégration restent importantes pour les nouveaux déploiements car elles couvrent les inventaires de domaines, la configuration initiale et la conception des politiques. EasyDMARC a lancé sa plateforme Email Trust en septembre 2026 avec une observabilité agentique, ce qui reflète la demande de gouvernance continue plutôt que de configuration ponctuelle.


Par taille d'organisation : base de revenus des grandes entreprises et frontière de croissance des PME
Les grandes entreprises détenaient une part de 70,29 % en 2025. Leurs dépenses reflètent des environnements multi-domaines, des programmes de messagerie plus importants et des obligations de conformité liées à HIPAA, SOX, PCI DSS v4.0 et le cadre de cybersécurité NIST 2.0. Les grands acheteurs du marché des services de gestion DMARC sont davantage exposés à l'usurpation de marque et à la fraude car ils exploitent des domaines orientés clients à grande échelle. EasyDMARC a signalé que plus de 80 % des entreprises du Fortune 500 étaient passées au-delà de la surveillance début 2026. Des taux d'application plus élevés font évoluer la demande des grandes entreprises vers des contrats de réponse, des projets BIMI et l'intégration avec les centres d'opérations de sécurité, tandis que DigiCert a intégré la surveillance Valimail dans UltraDNS en juin 2026 pour les portefeuilles d'entreprise.
Les petites et moyennes entreprises devraient se développer à un CAGR de 13,72 % jusqu'en 2031. Ces organisations manquent souvent de personnel de sécurité dédié, même lorsque plusieurs applications en nuage envoient des courriels clients via leurs domaines. Des abonnements abordables et une prestation de services gérés ont réduit le coût du déploiement professionnel, avec des tarifs mensuels allant de 49 USD à 499 USD par domaine, faisant passer l'achat à une dépense d'exploitation. Les exigences des expéditeurs de Google, Yahoo et Microsoft ont créé des raisons définies pour que les petites organisations traitent l'authentification, tandis que les fournisseurs de services gérés peuvent déployer et gérer le service sur plusieurs domaines clients. EasyDMARC a signalé qu'il soutient plus de 3 000 partenaires fournisseurs de services gérés, offrant au marché des services de gestion DMARC un plus large bassin de clients de services gérés.
Par secteur d'utilisation final : le BFSI ancre la demande tandis que la santé progresse plus vite
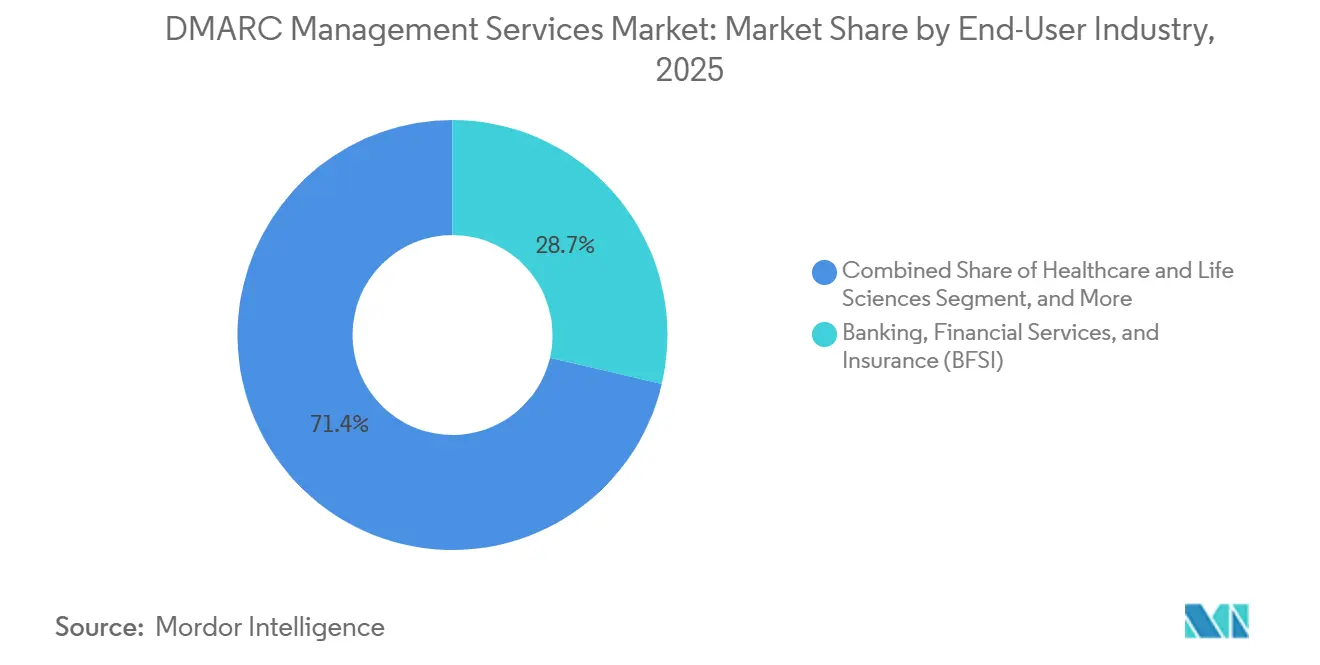
Le BFSI détenait une part de 28,65 % en 2025. Les institutions financières font face à des attaques de compromission des courriels professionnels, de redirection de paiements et d'usurpation d'identité ciblant les marques grand public et d'entreprise. Le FBI a signalé 3,046 milliards USD de pertes liées à la compromission des courriels professionnels en 2025. Allure Security a constaté que les marques bancaires et financières faisaient face à plus de 120 attaques de hameçonnage et d'usurpation d'identité par jour en 2025. PCI DSS v4.0 fournit une base de conformité pour les contrôles d'authentification, tandis que les programmes multi-marques, les domaines de filiales et les relations de correspondance soutiennent la demande de services d'application gérés.
La santé et les sciences de la vie devraient se développer à un CAGR de 12,89 % jusqu'en 2031. Valimail a signalé 57,42 % d'application dans le secteur de la santé en 2026, au-dessus de la moyenne mondiale, mais de nombreux domaines restaient sans protection active.[2] Le secteur gère les données des patients sous HIPAA, et le Département américain de la santé et des services sociaux a identifié la compromission des courriels professionnels comme une menace persistante pour les organisations de santé. L'informatique et les télécommunications, l'administration gouvernementale et publique, le commerce de détail et le commerce électronique, l'industrie manufacturière, l'éducation et les médias créent également de la demande. Les utilisateurs gouvernementaux répondent à des directives formelles, tandis que les détaillants et les entreprises médiatiques ont besoin d'une protection de marque plus solide, et les établissements d'enseignement gèrent souvent de grands domaines avec des budgets de sécurité limités, élargissant la base d'utilisateurs finaux du marché des services de gestion DMARC.
Analyse géographique
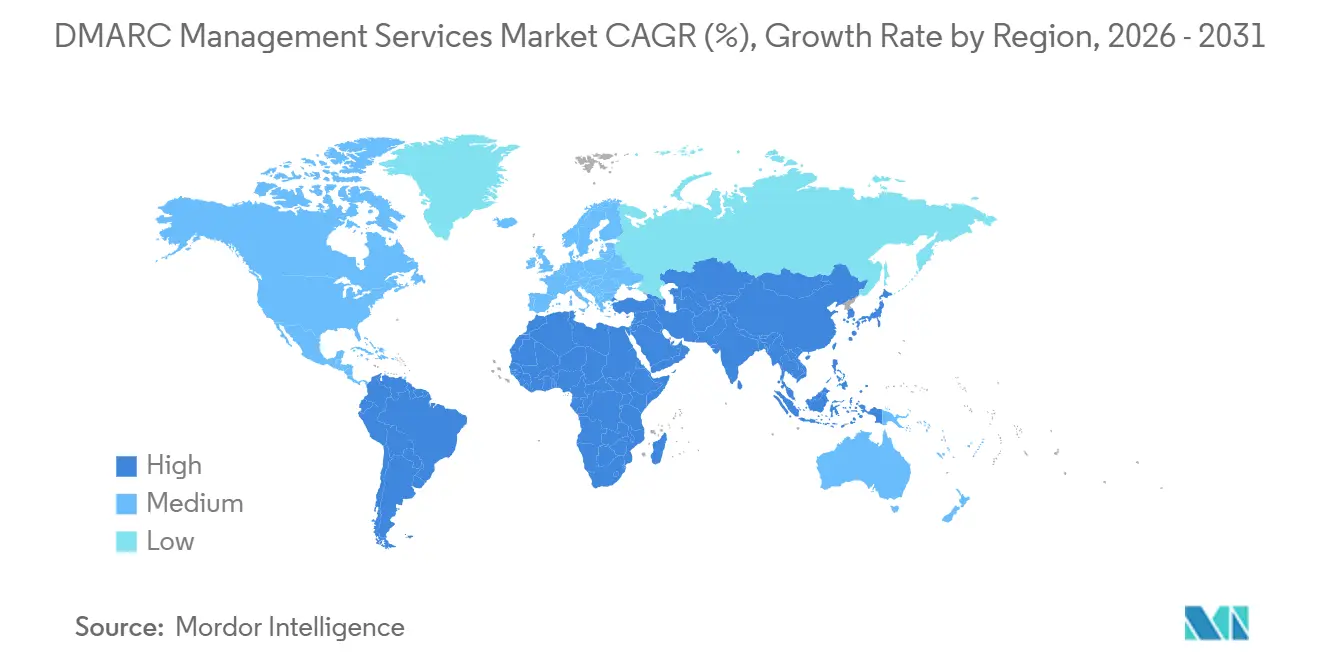
L'Amérique du Nord détenait une part de 36,78 % en 2025. Le marché des services de gestion DMARC en Amérique du Nord combine une large base d'entreprises avec des obligations liées aux orientations de la CISA, au cadre de cybersécurité NIST 2.0, à HIPAA, SOX et PCI DSS v4.0. Les 3,046 milliards USD de pertes liées à la compromission des courriels professionnels signalés pour 2025 donnent aux organisations une raison financière claire de financer l'authentification gérée des courriels. Les entreprises américaines du Fortune 500 avaient des taux d'application supérieurs à 80 % début 2026, indiquant que les acheteurs matures se tournent vers les services d'optimisation et de réponse. Le Canada bénéficie des besoins de conformité transfrontaliers, tandis que l'Amérique du Sud reste plus tôt dans son cycle d'adoption alors que les multinationales étendent leurs politiques mondiales aux domaines régionaux.
L'Asie-Pacifique devrait se développer à un CAGR de 13,21 % jusqu'en 2031. Le Japon représente une grande opportunité car la publication des enregistrements a dépassé l'application, avec 37,2 % d'adoption DMARC sur les domaines JP en décembre 2025. TwoFive a constaté 94,2 % d'adoption des enregistrements parmi les entreprises du Nikkei 225 en novembre 2025, mais seulement 63,6 % avaient une politique de niveau d'application. L'Inde avait 50 % d'adoption de p=reject parmi les entreprises Forbes Asie-Pacifique, tandis que 83 % des entreprises du Fortune Asie du Sud-Est 500 manquaient de protection p=reject.[3] Le marché des services de gestion DMARC en Asie-Pacifique reste dépendant des normes multinationales et des exigences des fournisseurs de boîtes aux lettres car il manque d'un cadre régional unifié.
L'Allemagne avait 67,2 % d'adoption des enregistrements DMARC en 2025, mais seulement 17,5 % des domaines avaient une politique p=reject, illustrant l'écart d'application restant en Europe. NIS2, RGPD et DORA rendent les contrôles de messagerie plus pertinents pour la gouvernance des entités essentielles et critiques. Le BSI allemand a appelé les organisations à mettre en œuvre SPF, DKIM et DMARC en mai 2025. Le marché européen des services de gestion DMARC est soutenu par des exigences sectorielles au Royaume-Uni, en France, en Italie et en Espagne, tandis que le Moyen-Orient et l'Afrique restent des zones à un stade précoce pour l'adoption de la cybersécurité externalisée.

Paysage concurrentiel
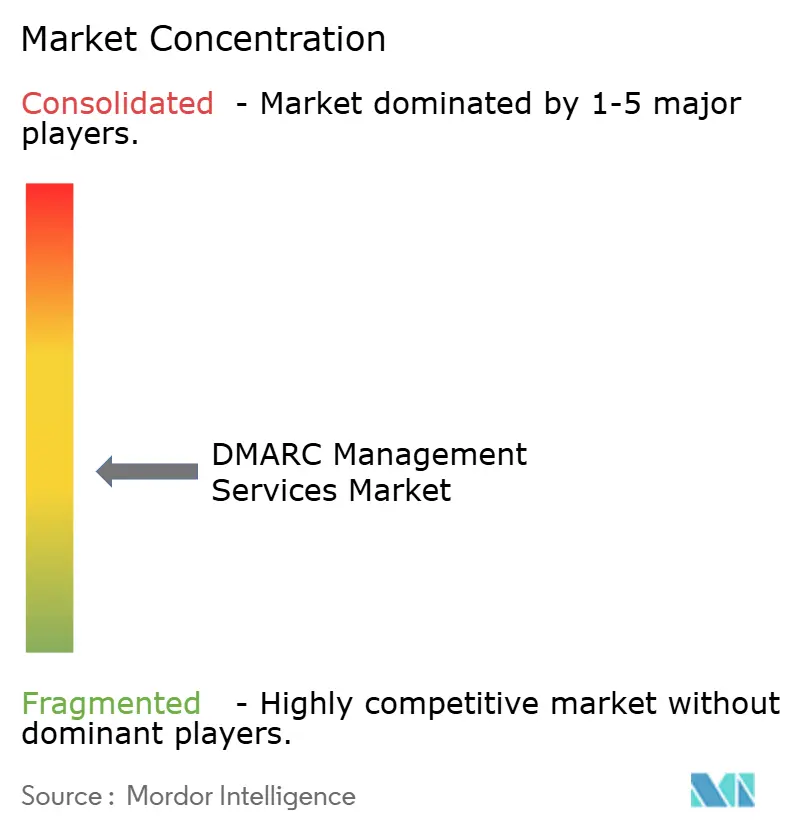
Le marché des services de gestion DMARC est modérément fragmenté. Les fournisseurs spécialisés comprennent DMARCian, PowerDMARC, EasyDMARC, Sendmarc, Fraudmarc et DMARC Advisor, qui se font concurrence par la profondeur de l'authentification, le support au déploiement, la portée des fournisseurs de services gérés et la convivialité de la plateforme. Des fournisseurs plus importants tels que Proofpoint et Mimecast intègrent les capacités DMARC avec la protection contre les menaces entrantes. Leurs offres de produits plus larges créent des opportunités de vente croisée et peuvent renforcer la fidélisation, tandis que les spécialistes se différencient par une visibilité plus approfondie des expéditeurs et l'application des politiques.
Les partenariats et les intégrations sont des outils concurrentiels importants. Red Sift est devenu le partenaire DMARC privilégié de Cloudflare, a étendu sa relation avec la Microsoft Intelligent Security Association grâce à une intégration OnDMARC avec Microsoft Sentinel, et s'est associé à GMO GlobalSign en juin 2026 pour lier l'application DMARC à l'activation BIMI. DigiCert a acquis Valimail en septembre 2025 et a intégré la surveillance Valimail dans UltraDNS en juin 2026. Ces mouvements rapprochent le DNS, l'authentification, les certificats et les opérations de sécurité pour les acheteurs d'entreprise. Le marché des services de gestion DMARC est susceptible de récompenser les fournisseurs qui s'alignent sur les flux de travail existants de gestion de la sécurité et des domaines.
Les opérations assistées par l'IA constituent un domaine clé de différenciation des produits sur le marché des services de gestion DMARC. PowerDMARC a lancé son serveur de protocole de contexte de modèle en mai 2026, Red Sift a introduit un agent IA de confiance de marque dans sa version du printemps 2026, et EasyDMARC a lancé sa plateforme Email Trust en septembre 2026 avec une observabilité agentique. La surveillance de base est sous pression des outils gratuits, réduisant la valeur des simples vérifications d'enregistrements. Les fournisseurs répondent avec la découverte d'expéditeurs assistée par l'IA, des contrôles multi-domaines, une veille sur les menaces et des flux de travail de remédiation. Les opportunités les plus solides restent dans les services gérés pour les petites et moyennes entreprises et les projets d'application en Asie-Pacifique.
Leaders du secteur des services de gestion DMARC
-
Valimail, Inc.
-
Red Sift Ltd.
-
Proofpoint, Inc.
-
Validity, Inc.
-
EasyDMARC Inc.
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier

Développements récents du secteur
- Septembre 2026 : EasyDMARC, approuvé par plus de 90 000 organisations dans 130 pays, a lancé sa plateforme Email Trust le 23 septembre 2026, introduisant une observabilité agentique et un modèle opérationnel centralisé pour l'infrastructure de messagerie. La plateforme permet une surveillance continue du comportement de l'infrastructure de messagerie, faisant passer les organisations d'une configuration DMARC ponctuelle à une gouvernance active, un changement significatif de positionnement produit vers des services gérés autonomes dans un marché précédemment défini par des outils de surveillance statiques.
- Juin 2026 : DigiCert a annoncé le 18 juin 2026 l'intégration des capacités de surveillance DMARC de Valimail directement dans DigiCert UltraDNS, permettant l'activation en un clic de la surveillance DMARC pour les clients UltraDNS. En combinant la gestion DNS avec la surveillance de l'authentification des courriels dans une seule plateforme, DigiCert converge deux flux de travail de gestion précédemment distincts, une initiative qui pourrait réduire significativement le cycle de vente pour le déploiement DMARC en entreprise en éliminant l'approvisionnement auprès d'un fournisseur distinct pour un outil de surveillance séparé.
- Juin 2026 : Red Sift et GMO GlobalSign ont annoncé un partenariat stratégique le 15 juin 2026, rendant Red Sift OnDMARC disponible via le portefeuille GlobalSign. Le partenariat offre aux organisations un chemin intégré de l'application DMARC à l'activation BIMI en utilisant un certificat de marque vérifiée GlobalSign ou un certificat de marque commune, réduisant un processus qui nécessitait auparavant une coordination entre plusieurs fournisseurs à un engagement avec un seul fournisseur.
- Mai 2026 : PowerDMARC a lancé son serveur de protocole de contexte de modèle le 11 mai 2026, permettant aux assistants IA et aux clients compatibles MCP de lire et d'agir sur les données de compte DMARC en direct. Cette capacité permet aux clients et aux fournisseurs de services gérés de connecter les flux de travail IA directement à la télémétrie DMARC, marquant l'une des premières instances d'intégration d'agents IA avec des données d'authentification de messagerie en direct dans le segment des services gérés.


Périmètre du rapport mondial sur le marché des services de gestion DMARC
Le marché des services de gestion DMARC comprend les services gérés et professionnels qui aident les organisations à mettre en œuvre, surveiller, optimiser et appliquer les politiques d'authentification, de reporting et de conformité des messages basés sur le domaine (DMARC) dans leurs écosystèmes de messagerie. Ces services aident les organisations à renforcer l'authentification des courriels, à prévenir l'usurpation de domaine, à atténuer les attaques de hameçonnage et de compromission des courriels professionnels (BEC), à améliorer la délivrabilité des courriels et à maintenir la conformité avec les exigences sectorielles et réglementaires grâce à une surveillance continue, des rapports, la gestion des politiques et la réponse aux menaces.
Le rapport sur le marché des services de gestion DMARC est segmenté par type de service (services de mise en œuvre et d'intégration, services de surveillance et de reporting, services d'application et d'optimisation des politiques, services de détection des menaces et de réponse aux incidents, services d'authentification gérée et de conformité, et autres types de services), taille d'organisation (petites et moyennes entreprises, et grandes entreprises), secteur d'utilisation final (banque, services financiers et assurance [BFSI], informatique et télécommunications, santé et sciences de la vie, administration gouvernementale et publique, commerce de détail et commerce électronique, industrie manufacturière, établissements d'enseignement et de recherche, médias et divertissement, et autres secteurs d'utilisation final), et géographie (Amérique du Nord, Amérique du Sud, Europe, Asie-Pacifique, Moyen-Orient et Afrique). Les prévisions du marché sont fournies en termes de valeur (USD).
| Services de mise en œuvre et d'intégration |
| Services de surveillance et de reporting |
| Services d'application et d'optimisation des politiques |
| Services de détection des menaces et de réponse aux incidents |
| Services d'authentification gérée et de conformité |
| Autres types de services |
| Petites et moyennes entreprises |
| Grandes entreprises |
| Banque, services financiers et assurance (BFSI) |
| Informatique et télécommunications |
| Santé et sciences de la vie |
| Administration gouvernementale et publique |
| Commerce de détail et commerce électronique |
| Industrie manufacturière |
| Établissements d'enseignement et de recherche |
| Médias et divertissement |
| Autres secteurs d'utilisation final |
| Amérique du Nord | États-Unis |
| Canada | |
| Amérique du Sud | Brésil |
| Argentine | |
| Mexique | |
| Reste de l'Amérique du Sud | |
| Europe | Royaume-Uni |
| Allemagne | |
| France | |
| Italie | |
| Espagne | |
| Reste de l'Europe | |
| Asie-Pacifique | Chine |
| Japon | |
| Inde | |
| Corée du Sud | |
| Australie | |
| Singapour | |
| Reste de l'Asie-Pacifique | |
| Moyen-Orient | Émirats arabes unis |
| Arabie saoudite | |
| Turquie | |
| Israël | |
| Reste du Moyen-Orient | |
| Afrique | Afrique du Sud |
| Nigéria | |
| Égypte | |
| Reste de l'Afrique |
| Par type de service | Services de mise en œuvre et d'intégration | |
| Services de surveillance et de reporting | ||
| Services d'application et d'optimisation des politiques | ||
| Services de détection des menaces et de réponse aux incidents | ||
| Services d'authentification gérée et de conformité | ||
| Autres types de services | ||
| Par taille d'organisation | Petites et moyennes entreprises | |
| Grandes entreprises | ||
| Par secteur d'utilisation final | Banque, services financiers et assurance (BFSI) | |
| Informatique et télécommunications | ||
| Santé et sciences de la vie | ||
| Administration gouvernementale et publique | ||
| Commerce de détail et commerce électronique | ||
| Industrie manufacturière | ||
| Établissements d'enseignement et de recherche | ||
| Médias et divertissement | ||
| Autres secteurs d'utilisation final | ||
| Par géographie | Amérique du Nord | États-Unis |
| Canada | ||
| Amérique du Sud | Brésil | |
| Argentine | ||
| Mexique | ||
| Reste de l'Amérique du Sud | ||
| Europe | Royaume-Uni | |
| Allemagne | ||
| France | ||
| Italie | ||
| Espagne | ||
| Reste de l'Europe | ||
| Asie-Pacifique | Chine | |
| Japon | ||
| Inde | ||
| Corée du Sud | ||
| Australie | ||
| Singapour | ||
| Reste de l'Asie-Pacifique | ||
| Moyen-Orient | Émirats arabes unis | |
| Arabie saoudite | ||
| Turquie | ||
| Israël | ||
| Reste du Moyen-Orient | ||
| Afrique | Afrique du Sud | |
| Nigéria | ||
| Égypte | ||
| Reste de l'Afrique | ||


Questions clés auxquelles répond le rapport
Quelle est la taille du marché des services de gestion DMARC ?
Le marché des services de gestion DMARC était évalué à 1,32 milliard USD en 2025 et devrait atteindre 2,61 milliards USD d'ici 2031, avec un CAGR de 12,40 % de 2026 à 2031.
Qu'est-ce qui stimule la demande de services DMARC gérés ?
Les pertes liées à la compromission des courriels professionnels, le volume de hameçonnage, les exigences des expéditeurs des principaux fournisseurs de boîtes aux lettres et la complexité des environnements de messagerie multi-plateformes augmentent la demande.
Quel type de service est en tête des services de gestion DMARC ?
Les services de surveillance et de reporting étaient en tête avec une part de 37,34 % en 2025, tandis que les services de détection des menaces et de réponse aux incidents devraient croître le plus rapidement avec un CAGR de 13,44 % jusqu'en 2031.
Pourquoi les organisations ont-elles besoin d'aide pour passer de p=none à p=reject ?
Les organisations doivent identifier chaque expéditeur légitime et maintenir l'alignement SPF et DKIM avant l'application. Les fournisseurs gérés aident à réduire le risque de blocage des courriels valides.
Quel groupe de clients connaît la croissance la plus rapide ?
Les petites et moyennes entreprises devraient se développer à un CAGR de 13,72 % jusqu'en 2031, les services par abonnement et les fournisseurs de services gérés abaissant les barrières au déploiement.
Quelle région devrait connaître la croissance la plus rapide ?
L'Asie-Pacifique devrait se développer à un CAGR de 13,21 % jusqu'en 2031, soutenue par de larges écarts entre la publication des enregistrements et l'application active dans plusieurs économies.


 Vos données sont sécurisées et ne sont jamais vendues ni partagées.
