
Tamaño y Participación del Mercado de Servicios de Gestión DMARC
Visión General del Mercado
| Período de Estudio | 2020 - 2031 |
|---|---|
| Tamaño del Mercado (2026) | 1.45 Mil millones de dólares |
| Tamaño del Mercado (2031) | 2.61 Mil millones de dólares |
| Tasa de crecimiento (2026 - 2031) | 12.40 % |
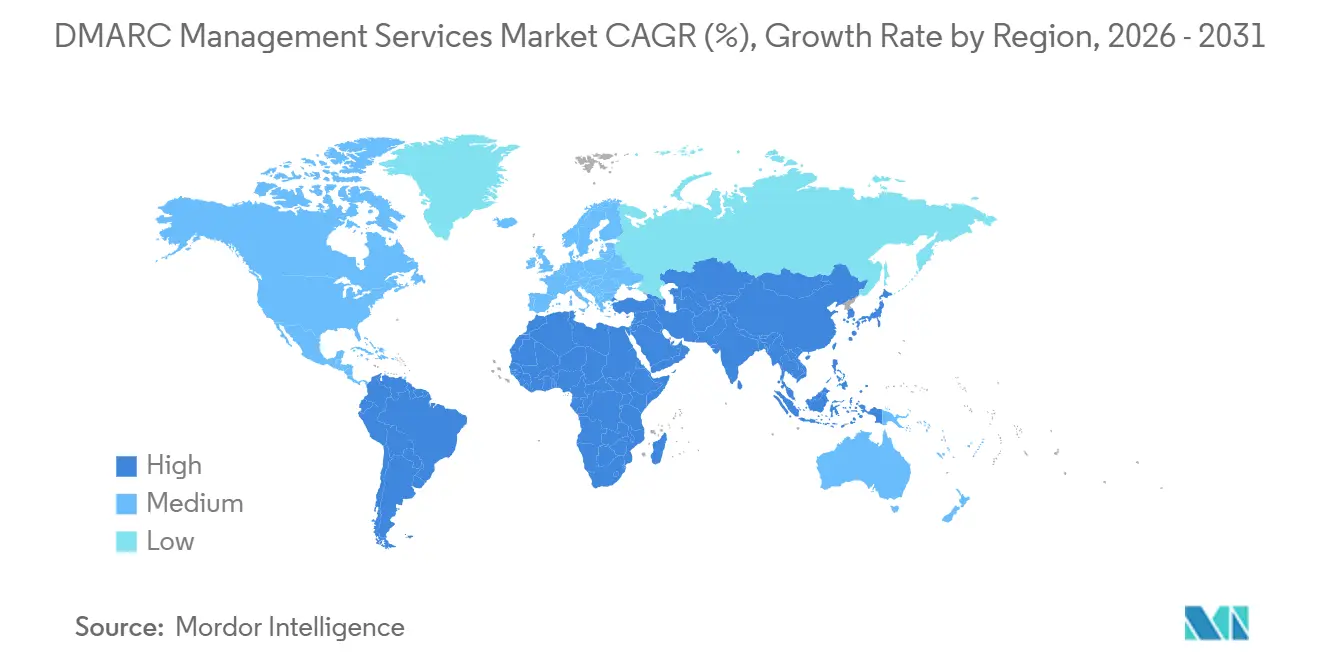
| Mercado de Crecimiento Más Rápido | Asia-Pacífico |
| Mercado Más Grande | América del Norte |
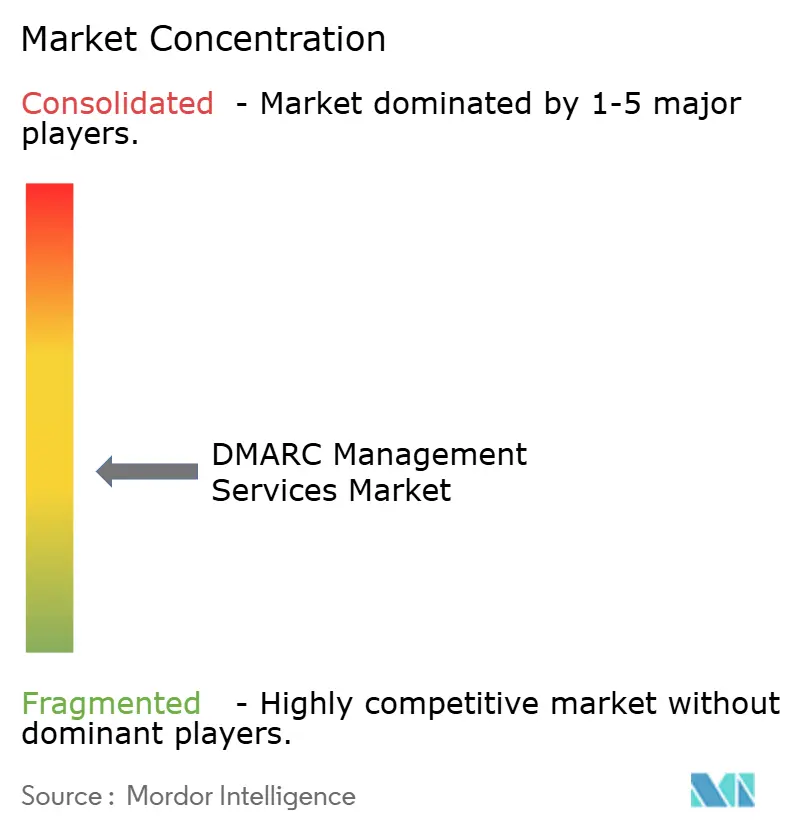
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Servicios de Gestión DMARC por Mordor Intelligence
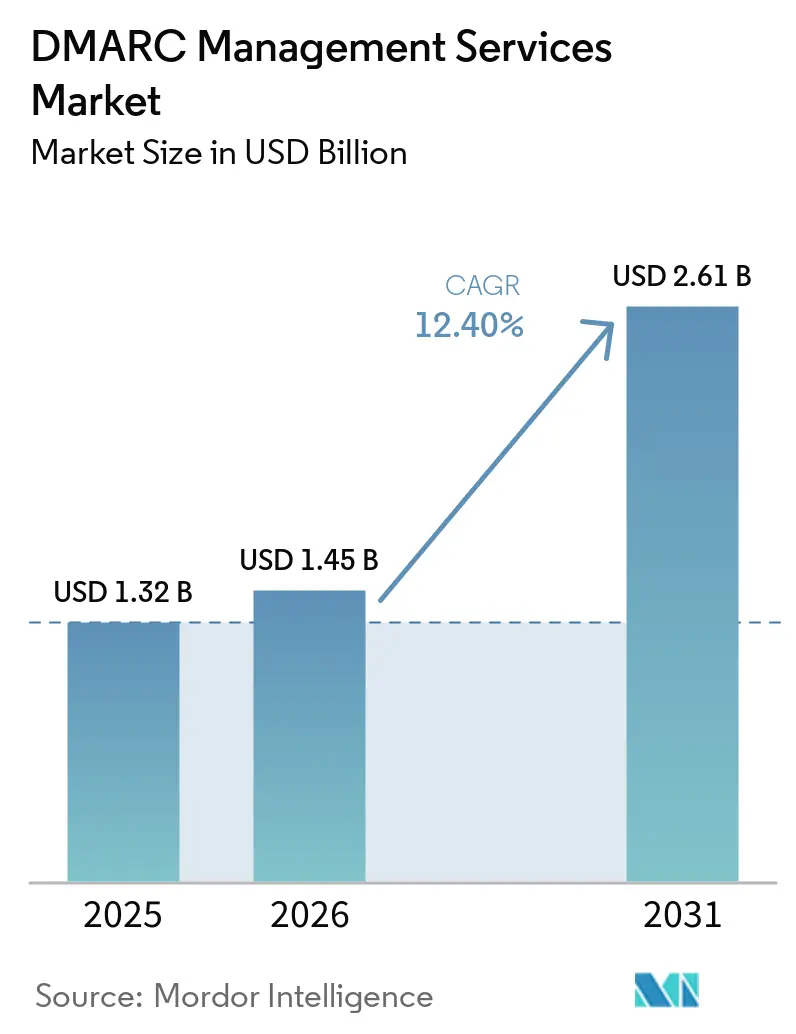
El tamaño del mercado de servicios de gestión DMARC fue valorado en 1,32 mil millones de USD en 2025 y se estima que crecerá desde 1,45 mil millones de USD en 2026 hasta alcanzar los 2,61 mil millones de USD en 2031, con una CAGR del 12,40% de 2026 a 2031. Las crecientes pérdidas derivadas del compromiso del correo electrónico empresarial están impulsando la autenticación de correo electrónico hacia la planificación central de seguridad. Los requisitos para remitentes masivos y las obligaciones de seguridad en pagos han convertido la implementación de DMARC en una prioridad más inmediata para muchas organizaciones. La principal oportunidad reside en trasladar los dominios desde políticas de monitoreo hacia políticas de aplicación sin interrumpir el correo electrónico legítimo. Los proveedores están respondiendo con monitoreo gestionado, soporte de políticas, inteligencia de amenazas e integraciones con herramientas de seguridad más amplias. La competencia depende cada vez más de la capacidad de admitir entornos de remitentes complejos, programas de múltiples dominios y proveedores de servicios gestionados.
Conclusiones Clave del Informe
- Por tipo de servicio, los servicios de monitoreo e informes representaron el 37,34% de la participación del mercado de servicios de gestión DMARC en 2025, mientras que se proyecta que los servicios de detección de amenazas y respuesta a incidentes se expandan a una CAGR del 13,44% hasta 2031.
- Por tamaño de organización, las grandes empresas representaron el 70,29% de la participación del mercado de servicios de gestión DMARC en 2025, mientras que se proyecta que las pequeñas y medianas empresas se expandan a una CAGR del 13,72% hasta 2031.
- Por industria de usuario final, el sector BFSI representó el 28,65% de la participación del mercado de servicios de gestión DMARC en 2025, mientras que se proyecta que la salud y las ciencias de la vida se expandan a una CAGR del 12,89% hasta 2031.
- Por geografía, América del Norte representó el 36,78% de la participación del mercado de servicios de gestión DMARC en 2025, mientras que se proyecta que Asia-Pacífico se expanda a una CAGR del 13,21% hasta 2031.
Nota: Las cifras del tamaño del mercado y los pronósticos de este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los datos y conocimientos más recientes disponibles a partir de enero de 2026.
Tendencias e Información del Mercado Global de Servicios de Gestión DMARC
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Aumento de Amenazas de Phishing, Suplantación de Identidad y Usurpación de Dominio por Correo Electrónico | +4.2% | Global | Corto plazo (≤ 2 años) |
| Adopción Creciente de Políticas de Aplicación de DMARC | +2.8% | América del Norte y Europa, con extensión a Asia-Pacífico | Mediano plazo (2-4 años) |
| Creciente Complejidad de los Ecosistemas de Correo Electrónico Empresarial | +1.9% | Global, concentrado en América del Norte | Mediano plazo (2-4 años) |
| Aumento de los Requisitos de Gestión de Múltiples Dominios y Múltiples Marcas | +1.3% | América del Norte y Europa | Largo plazo (≥ 4 años) |
| Creciente Demanda de Servicios de Ciberseguridad Gestionados | +1.1% | Global | Corto plazo (≤ 2 años) |
| Expansión de los Requisitos de Autenticación de Correo Electrónico en los Canales de Comunicación Digital | +0.7% | América del Norte y Europa | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Aumento de Amenazas de Phishing, Suplantación de Identidad y Usurpación de Dominio por Correo Electrónico
El FBI registró pérdidas por compromiso del correo electrónico empresarial de 3,04 mil millones de USD durante 2025. Esta cifra fue un 10% superior a los 2,77 mil millones de USD reportados para 2024, basándose en 21.442 denuncias. El compromiso del correo electrónico empresarial generalmente implica instrucciones fraudulentas de transferencia bancaria y suplantación de proveedores, lo que hace que la autenticación de dominio sea relevante para los controles financieros. El Grupo de Trabajo Anti-Phishing registró 971.181 ataques de phishing en el primer trimestre de 2026, frente a los 853.244 del cuarto trimestre de 2025. El volumen de ataques aumenta la carga operativa de los equipos de seguridad que deben distinguir a los remitentes legítimos de los dominios fraudulentos. El mercado de servicios de gestión DMARC se beneficia cuando las organizaciones necesitan análisis continuo de remitentes, soporte de políticas y gestión de incidentes en lugar de verificaciones periódicas de registros.
Adopción Creciente de Políticas de Aplicación de DMARC
Los requisitos de los proveedores de buzones de correo han convertido a DMARC de una práctica de seguridad opcional en un requisito práctico de envío para muchas organizaciones. Google y Yahoo comenzaron a aplicar requisitos para remitentes masivos en febrero de 2024, y Microsoft comenzó a aplicar requisitos comparables para remitentes de alto volumen en Outlook.com el 5 de mayo de 2025.[1] Estos requisitos exigen un registro DMARC publicado y controles SPF y DKIM alineados para los dominios que superen el umbral de volumen. PCI DSS v4.0 se volvió obligatorio en 2025, reforzando el argumento a favor del cumplimiento de los controles antiphishing. Una política p=none proporciona visibilidad, pero no impide que se envíen mensajes no autorizados desde un dominio. Los proveedores gestionados pueden guiar a los clientes a través de políticas de cuarentena y rechazo mientras protegen los flujos de correo legítimos. El mercado de servicios de gestión DMARC obtiene trabajo recurrente a través de la configuración gradual de políticas, la validación de remitentes y los informes de cumplimiento.
Creciente Complejidad de los Ecosistemas de Correo Electrónico Empresarial
Las grandes organizaciones suelen utilizar docenas de aplicaciones de terceros para enviar mensajes a través de dominios corporativos. Las plataformas de marketing, las herramientas de gestión de relaciones con clientes, los sistemas de facturación, el software de recursos humanos y las plataformas de atención al cliente requieren cada una una autenticación adecuada. SPF tiene un límite de 10 consultas DNS, por lo que una pila de remitentes en crecimiento puede causar fallos de autenticación si no se gestiona con cuidado. La Oficina Federal Alemana para la Seguridad de la Información identificó los problemas de configuración de SPF y el uso continuado de políticas p=none como importantes debilidades de seguridad del correo electrónico en su orientación de mayo de 2025. El problema es más complejo para las organizaciones que han adquirido empresas, operan filiales o gestionan marcas separadas. El mercado de servicios de gestión DMARC se beneficia de esta complejidad, ya que el descubrimiento de remitentes y el mantenimiento de políticas se convierten en tareas de seguridad continuas. Los proveedores en el mercado de servicios de gestión DMARC pueden acortar el camino desde el monitoreo hasta la aplicación automatizando estas tareas.
Creciente Demanda de Servicios de Ciberseguridad Gestionados
La demanda de operaciones de seguridad externalizadas amplía la base de clientes para los servicios de autenticación de correo electrónico gestionados. Muchos dominios publican registros DMARC pero permanecen en modo de monitoreo porque los equipos internos carecen del tiempo o las habilidades especializadas para actuar sobre los datos de informes. Esto crea una necesidad recurrente de monitoreo de remitentes, clasificación de alertas, configuración gradual de políticas e informes de gestión. Los proveedores de servicios gestionados pueden agrupar estas tareas junto con otros servicios de seguridad para organizaciones que no cuentan con un equipo dedicado de seguridad del correo electrónico. Barracuda informó que los analistas procesaron amenazas en más de 3,1 mil millones de correos electrónicos en enero de 2026, lo que muestra la escala del trabajo que enfrentan los equipos de seguridad. La telemetría DMARC puede conectarse con los flujos de trabajo de gestión de información y eventos de seguridad, favoreciendo a los servicios que combinan la autenticación de dominio con revisión y respuesta continuas.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Complejidad de la Implementación de DMARC en Infraestructuras de Correo Electrónico Heredadas y de Terceros | -2.1% | Global, pronunciado en Asia-Pacífico y América del Sur | Mediano plazo (2-4 años) |
| Disponibilidad de Herramientas de Monitoreo DMARC de Bajo Costo y Gratuitas | -1.6% | Global | Corto plazo (≤ 2 años) |
| Limitada Concienciación Interna y Experiencia Técnica | -1.4% | Asia-Pacífico, América del Sur y África | Mediano plazo (2-4 años) |
| Riesgo de Interrupción del Correo Electrónico Legítimo Durante la Aplicación de Políticas | -0.9% | Global | Corto plazo (≤ 2 años) |
| Fuente: Mordor Intelligence | |||
Complejidad de la Implementación de DMARC en Infraestructuras de Correo Electrónico Heredadas y de Terceros
Los servidores de correo heredados, la infraestructura adquirida y las herramientas de comunicación de software como servicio pueden ralentizar la implementación de DMARC. Cada dominio de envío necesita alineación entre SPF, DKIM y DMARC, mientras que los proveedores externos pueden usar direcciones IP compartidas o tener soporte de firma limitado. Las organizaciones con 10 o más dominios enfrentan este trabajo en cada relación dominio-remitente. Valimail informó que el 78% de los dominios rastreados habían publicado un registro DMARC en 2026, pero solo el 42% había avanzado hacia la aplicación activa. La brecha muestra que la publicación no siempre resulta en una protección efectiva, mientras que los proyectos de varios meses pueden retrasar las compras cuando los compradores subestiman el trabajo involucrado. Los proveedores en el mercado de servicios de gestión DMARC pueden reducir esta barrera mejorando el descubrimiento de remitentes y gestionando las restricciones de SPF.
Disponibilidad de Herramientas de Monitoreo DMARC de Bajo Costo y Gratuitas
Las herramientas gratuitas y de bajo costo limitan las oportunidades de ingresos para las organizaciones con un único dominio y configuraciones de envío simples. Estas ofertas pueden proporcionar validación básica de registros, análisis de informes agregados y orientación sobre políticas. La competencia es más intensa donde un cliente solo necesita visibilidad y tiene una complejidad operativa limitada. Los proveedores gestionados necesitan ofrecer capacidades que las herramientas gratuitas no tienen, incluyendo gobernanza de múltiples dominios, descubrimiento de remitentes, soporte de BIMI, integración con operaciones de seguridad y flujos de trabajo de remediación. Las herramientas gratuitas pueden exponer problemas ocultos de remitentes cuando una organización revisa los informes DMARC, lo que lleva a los compradores a buscar ayuda de pago a medida que crecen sus necesidades de políticas e infraestructura. El mercado de servicios de gestión DMARC puede mantener la demanda cuando sus ofertas se centran en la aplicación y las operaciones continuas.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tipo de Servicio: El Monitoreo Lidera Mientras la Detección de Amenazas Impulsa la Migración de Valor
Los servicios de monitoreo e informes representaron el 37,34% de la participación en 2025. El segmento proporciona análisis de informes agregados, visualización de remitentes y diagnósticos de alineación que revelan los sistemas que envían en nombre de un dominio. Estas funciones típicamente inician un programa DMARC corporativo y proporcionan a los equipos de seguridad la evidencia necesaria para identificar remitentes legítimos. Una amplia base de monitoreo también muestra que muchos clientes no han completado la aplicación porque ninguna de las políticas recopila informes sin dirigir a los servidores receptores a poner en cuarentena o rechazar el correo no autorizado. Esta posición crea un camino práctico dentro del mercado de servicios de gestión DMARC para los servicios de aplicación y optimización de políticas que prueban remitentes legítimos, resuelven problemas de alineación y fortalecen la política.
Se proyecta que los servicios de detección de amenazas y respuesta a incidentes se expandan a una CAGR del 13,44% hasta 2031. Dentro del mercado de servicios de gestión DMARC, esta categoría utiliza datos DMARC forenses, inteligencia de amenazas y monitoreo de dominios similares para identificar el uso indebido de una marca o dominio, proporcionando una capa de respuesta operativa más allá de los informes rutinarios. La aplicación de políticas puede requerir meses de trabajo gradual a medida que cambian los entornos de correo electrónico, lo que respalda los ingresos recurrentes y la evidencia de cumplimiento para las organizaciones reguladas. La implementación e incorporación siguen siendo importantes para los nuevos despliegues porque cubren inventarios de dominios, configuración inicial y diseño de políticas. EasyDMARC lanzó su Plataforma de Confianza de Correo Electrónico en septiembre de 2026 con observabilidad agéntica, lo que refleja la demanda de gobernanza continua en lugar de una configuración única.
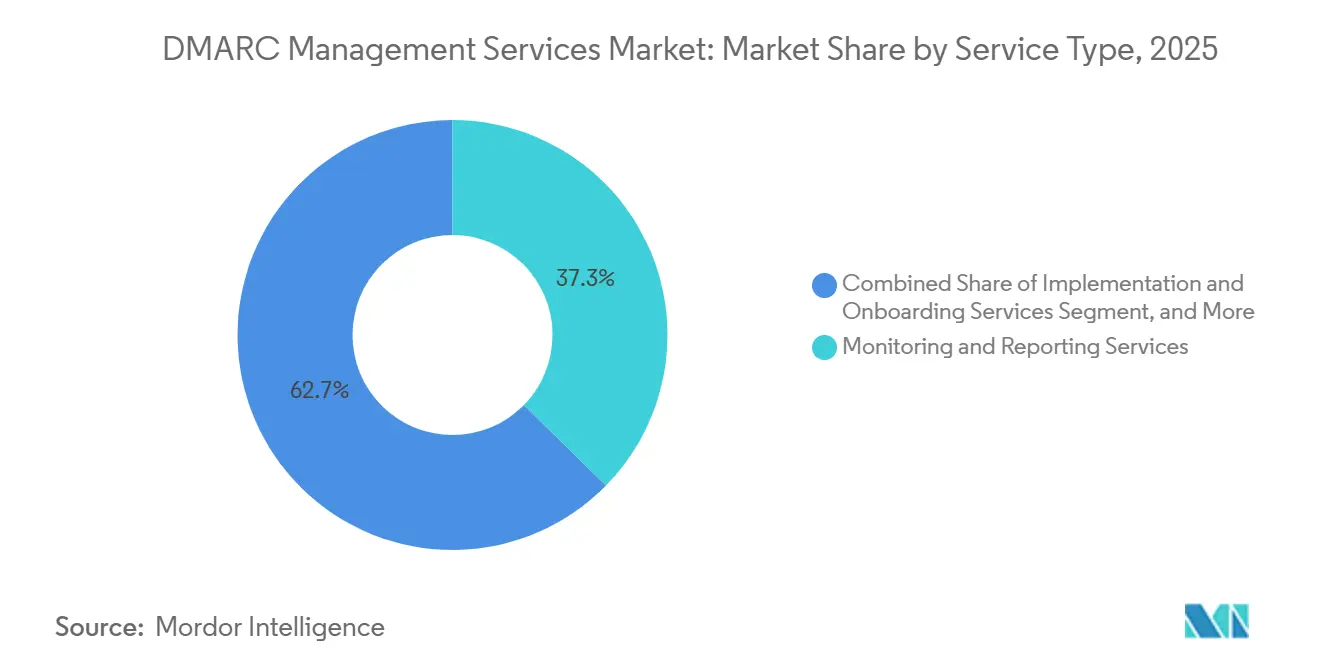
Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe


Por Tamaño de Organización: Base de Ingresos Empresarial y Frontera de Crecimiento de las Pymes
Las grandes empresas representaron el 70,29% de la participación en 2025. Su gasto refleja entornos de múltiples dominios, programas de correo electrónico más grandes y obligaciones de cumplimiento relacionadas con HIPAA, SOX, PCI DSS v4.0 y el Marco de Ciberseguridad NIST 2.0. Los grandes compradores en el mercado de servicios de gestión DMARC enfrentan una mayor exposición a la suplantación de marca y al fraude porque operan dominios orientados al cliente a escala. EasyDMARC informó que más del 80% de las empresas Fortune 500 habían superado el monitoreo a principios de 2026. Las mayores tasas de aplicación desplazan la demanda empresarial hacia contratos de respuesta, proyectos de BIMI e integración con centros de operaciones de seguridad, mientras que DigiCert integró el monitoreo de Valimail en UltraDNS en junio de 2026 para carteras empresariales.
Se proyecta que las pequeñas y medianas empresas se expandan a una CAGR del 13,72% hasta 2031. Estas organizaciones a menudo carecen de personal de seguridad dedicado, incluso cuando varias aplicaciones en la nube envían correos electrónicos de clientes a través de sus dominios. Las suscripciones asequibles y la prestación de servicios gestionados han reducido el costo del despliegue profesional, con precios mensuales que oscilan entre 49 y 499 USD por dominio, trasladando la compra a un gasto operativo. Los requisitos de remitentes de Google, Yahoo y Microsoft han creado razones definidas para que las organizaciones más pequeñas aborden la autenticación, mientras que los proveedores de servicios gestionados pueden desplegar y gestionar el servicio en múltiples dominios de clientes. EasyDMARC informó que apoya a más de 3.000 socios proveedores de servicios gestionados, lo que proporciona al mercado de servicios de gestión DMARC un grupo más amplio de clientes de servicios gestionados.
Por Industria de Usuario Final: El Sector BFSI Ancla la Demanda Mientras la Salud Avanza Más Rápido
El sector BFSI representó el 28,65% de la participación en 2025. Las instituciones financieras enfrentan compromiso del correo electrónico empresarial, redirección de pagos y ataques de suplantación de identidad dirigidos a marcas de consumidores y corporativas. El FBI reportó pérdidas por compromiso del correo electrónico empresarial de 3,046 mil millones de USD en 2025. Allure Security encontró que las marcas bancarias y financieras enfrentaron más de 120 ataques de phishing y suplantación de identidad por día en 2025. PCI DSS v4.0 proporciona una base de cumplimiento para los controles de autenticación, mientras que los programas de múltiples marcas, los dominios de filiales y las relaciones de corresponsalía respaldan la demanda de servicios de aplicación gestionados.
Se proyecta que la salud y las ciencias de la vida se expandan a una CAGR del 12,89% hasta 2031. Valimail reportó un 57,42% de aplicación en el sector salud durante 2026, por encima del promedio global, aunque muchos dominios permanecieron sin protección activa.[2] El sector maneja datos de pacientes bajo HIPAA, y el Departamento de Salud y Servicios Humanos de los Estados Unidos ha identificado el compromiso del correo electrónico empresarial como una amenaza persistente para las organizaciones de salud. Las TI y las telecomunicaciones, el gobierno y la administración pública, el comercio minorista y el comercio electrónico, la manufactura, la educación y los medios de comunicación también generan demanda. Los usuarios gubernamentales responden a directivas formales, mientras que los minoristas y las empresas de medios necesitan una protección de marca más sólida, y las instituciones educativas a menudo gestionan grandes dominios con presupuestos de seguridad limitados, ampliando la base de usuarios finales del mercado de servicios de gestión DMARC.
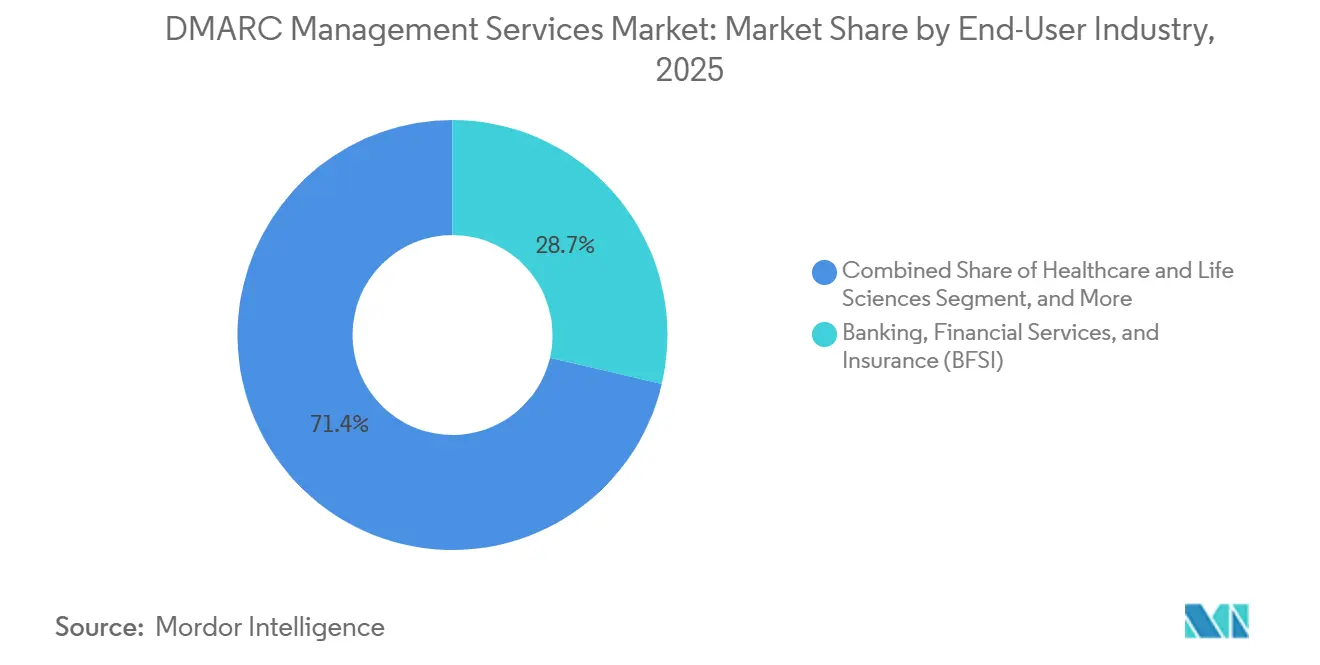
Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Análisis Geográfico
América del Norte representó el 36,78% de la participación en 2025. El mercado de servicios de gestión DMARC de América del Norte combina una amplia base empresarial con obligaciones vinculadas a la orientación de CISA, el Marco de Ciberseguridad NIST 2.0, HIPAA, SOX y PCI DSS v4.0. Las pérdidas de 3,046 mil millones de USD por compromiso del correo electrónico empresarial reportadas para 2025 dan a las organizaciones una razón financiera clara para financiar la autenticación de correo electrónico gestionada. Las empresas Fortune 500 de los Estados Unidos tenían tasas de aplicación superiores al 80% a principios de 2026, lo que indica que los compradores maduros están migrando hacia servicios de optimización y respuesta. Canadá se beneficia de las necesidades de cumplimiento transfronterizo, mientras que América del Sur se encuentra en una etapa más temprana de su ciclo de adopción a medida que las multinacionales extienden las políticas globales a los dominios regionales.
Se proyecta que Asia-Pacífico se expanda a una CAGR del 13,21% hasta 2031. Japón tiene una gran oportunidad porque la publicación de registros ha superado a la aplicación, con un 37,2% de adopción de DMARC en dominios JP en diciembre de 2025. TwoFive encontró un 94,2% de adopción de registros entre las empresas del Nikkei 225 en noviembre de 2025, pero solo el 63,6% tenía una política de nivel de aplicación. India tenía un 50% de adopción de p=reject entre las empresas Forbes Asia-Pacífico, mientras que el 83% de las empresas Fortune Sudeste Asiático 500 carecían de protección p=reject.[3] El mercado de servicios de gestión DMARC de Asia-Pacífico sigue dependiendo de los estándares multinacionales y los requisitos de los proveedores de buzones de correo porque carece de un marco regional unificado.
Alemania tenía un 67,2% de adopción de registros DMARC en 2025, pero solo el 17,5% de los dominios tenía una política p=reject, lo que ilustra la brecha de aplicación restante en Europa. NIS2, GDPR y DORA hacen que los controles de correo electrónico sean más relevantes para la gobernanza de las entidades esenciales y críticas. La Oficina Federal Alemana para la Seguridad de la Información instó a las organizaciones a implementar SPF, DKIM y DMARC en mayo de 2025. El mercado europeo de servicios de gestión DMARC está respaldado por requisitos sectoriales específicos en el Reino Unido, Francia, Italia y España, mientras que Oriente Medio y África siguen siendo áreas en etapas más tempranas para la adopción de ciberseguridad externalizada.

Panorama Competitivo
El mercado de servicios de gestión DMARC está moderadamente fragmentado. Los proveedores especializados incluyen DMARCian, PowerDMARC, EasyDMARC, Sendmarc, Fraudmarc y DMARC Advisor, que compiten a través de la profundidad de autenticación, el soporte de despliegue, el alcance de proveedores de servicios gestionados y la usabilidad de la plataforma. Proveedores más grandes como Proofpoint y Mimecast integran las capacidades de DMARC con la protección contra amenazas entrantes. Sus ofertas de productos más amplias crean oportunidades de venta cruzada y pueden fortalecer la retención, mientras que los especialistas se diferencian a través de una mayor visibilidad de remitentes y aplicación de políticas.
Las asociaciones e integraciones son herramientas competitivas importantes. Red Sift se convirtió en el socio DMARC preferido de Cloudflare, extendió su relación con la Asociación de Seguridad Inteligente de Microsoft a través de una integración de OnDMARC con Microsoft Sentinel, y se asoció con GMO GlobalSign en junio de 2026 para vincular la aplicación de DMARC con la activación de BIMI. DigiCert adquirió Valimail en septiembre de 2025 e integró el monitoreo de Valimail en UltraDNS en junio de 2026. Estos movimientos acercan el DNS, la autenticación, los certificados y las operaciones de seguridad para los compradores empresariales. Es probable que el mercado de servicios de gestión DMARC recompense a los proveedores que se alineen con los flujos de trabajo existentes de seguridad y gestión de dominios.
Las operaciones asistidas por inteligencia artificial son un área clave de diferenciación de productos en el mercado de servicios de gestión DMARC. PowerDMARC lanzó su servidor de Protocolo de Contexto de Modelo en mayo de 2026, Red Sift introdujo un Agente de Inteligencia Artificial de Confianza de Marca en su lanzamiento de primavera de 2026, y EasyDMARC lanzó su Plataforma de Confianza de Correo Electrónico en septiembre de 2026 con observabilidad agéntica. El monitoreo básico está bajo presión de las herramientas gratuitas, lo que reduce el valor de las simples verificaciones de registros. Los proveedores están respondiendo con descubrimiento de remitentes asistido por inteligencia artificial, controles de múltiples dominios, inteligencia de amenazas y flujos de trabajo de remediación. Las oportunidades más sólidas permanecen en los servicios gestionados para pequeñas y medianas empresas y en los proyectos de aplicación en Asia-Pacífico.
Líderes de la Industria de Servicios de Gestión DMARC
-
Valimail, Inc.
-
Red Sift Ltd.
-
Proofpoint, Inc.
-
Validity, Inc.
-
EasyDMARC Inc.
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial

Desarrollos Recientes de la Industria
- Septiembre de 2026: EasyDMARC, de confianza para más de 90.000 organizaciones en 130 países, lanzó su Plataforma de Confianza de Correo Electrónico el 23 de septiembre de 2026, introduciendo observabilidad agéntica y un modelo operativo centralizado para la infraestructura de correo electrónico. La plataforma permite la supervisión continua del comportamiento de la infraestructura de correo electrónico, trasladando a las organizaciones de una configuración DMARC única a una gobernanza activa, un cambio significativo en el posicionamiento del producto hacia servicios gestionados autónomos en un mercado anteriormente definido por herramientas de monitoreo estáticas.
- Junio de 2026: DigiCert anunció el 18 de junio de 2026 la integración de las capacidades de monitoreo DMARC de Valimail directamente en DigiCert UltraDNS, permitiendo la activación con un solo clic del monitoreo DMARC para los clientes de UltraDNS. Al combinar la gestión de DNS con el monitoreo de autenticación de correo electrónico en una única plataforma, DigiCert está convergiendo dos flujos de trabajo de gestión anteriormente separados, un movimiento que podría reducir significativamente el ciclo de ventas para el despliegue empresarial de DMARC al eliminar la adquisición de un proveedor para una herramienta de monitoreo separada.
- Junio de 2026: Red Sift y GMO GlobalSign anunciaron una asociación estratégica el 15 de junio de 2026, poniendo a disposición Red Sift OnDMARC a través del portafolio de GlobalSign. La asociación proporciona a las organizaciones un camino integrado desde la aplicación de DMARC hasta la activación de BIMI utilizando un Certificado de Marca Verificada o un Certificado de Marca Común de GlobalSign, reduciendo un proceso que anteriormente requería coordinación entre múltiples proveedores a un compromiso con un único proveedor.
- Mayo de 2026: PowerDMARC lanzó su servidor de Protocolo de Contexto de Modelo el 11 de mayo de 2026, permitiendo a los asistentes de inteligencia artificial y a los clientes compatibles con el Protocolo de Contexto de Modelo leer y actuar sobre datos de cuentas DMARC en tiempo real. La capacidad permite a los clientes y proveedores de servicios gestionados conectar flujos de trabajo de inteligencia artificial directamente a la telemetría DMARC, marcando una de las primeras instancias de integración de agentes de inteligencia artificial con datos de autenticación de correo electrónico en tiempo real en el segmento de servicios gestionados.


Alcance del Informe Global del Mercado de Servicios de Gestión DMARC
El Mercado de Servicios de Gestión DMARC comprende servicios gestionados y profesionales que ayudan a las organizaciones a implementar, monitorear, optimizar y aplicar políticas de Autenticación, Informes y Conformidad de Mensajes Basados en Dominio (DMARC) en sus ecosistemas de correo electrónico. Estos servicios ayudan a las organizaciones a fortalecer la autenticación del correo electrónico, prevenir la suplantación de dominio, mitigar los ataques de phishing y compromiso del correo electrónico empresarial (BEC), mejorar la entregabilidad del correo electrónico y mantener el cumplimiento de los requisitos industriales y regulatorios mediante monitoreo continuo, informes, gestión de políticas y respuesta a amenazas.
El Informe del Mercado de Servicios de Gestión DMARC está segmentado por Tipo de Servicio (Servicios de Implementación e Incorporación, Servicios de Monitoreo e Informes, Servicios de Aplicación y Optimización de Políticas, Servicios de Detección de Amenazas y Respuesta a Incidentes, Servicios de Autenticación Gestionada y Cumplimiento Normativo, y Otros Tipos de Servicios), Tamaño de Organización (Pequeñas y Medianas Empresas, y Grandes Empresas), Industria de Usuario Final (Banca, Servicios Financieros y Seguros [BFSI], TI y Telecomunicaciones, Salud y Ciencias de la Vida, Gobierno y Administración Pública, Comercio Minorista y Comercio Electrónico, Manufactura Industrial, Instituciones de Educación e Investigación, Medios de Comunicación y Entretenimiento, y Otras Industrias de Usuario Final), y Geografía (América del Norte, América del Sur, Europa, Asia-Pacífico, Oriente Medio y África). Los Pronósticos del Mercado se Proporcionan en Términos de Valor (USD).
| Servicios de Implementación e Incorporación |
| Servicios de Monitoreo e Informes |
| Servicios de Aplicación y Optimización de Políticas |
| Servicios de Detección de Amenazas y Respuesta a Incidentes |
| Servicios de Autenticación Gestionada y Cumplimiento Normativo |
| Otros Tipos de Servicios |
| Pequeñas y Medianas Empresas |
| Grandes Empresas |
| Banca, Servicios Financieros y Seguros (BFSI) |
| TI y Telecomunicaciones |
| Salud y Ciencias de la Vida |
| Gobierno y Administración Pública |
| Comercio Minorista y Comercio Electrónico |
| Manufactura Industrial |
| Instituciones de Educación e Investigación |
| Medios de Comunicación y Entretenimiento |
| Otras Industrias de Usuario Final |
| América del Norte | Estados Unidos |
| Canadá | |
| América del Sur | Brasil |
| Argentina | |
| México | |
| Resto de América del Sur | |
| Europa | Reino Unido |
| Alemania | |
| Francia | |
| Italia | |
| España | |
| Resto de Europa | |
| Asia-Pacífico | China |
| Japón | |
| India | |
| Corea del Sur | |
| Australia | |
| Singapur | |
| Resto de Asia-Pacífico | |
| Oriente Medio | Emiratos Árabes Unidos |
| Arabia Saudita | |
| Turquía | |
| Israel | |
| Resto de Oriente Medio | |
| África | Sudáfrica |
| Nigeria | |
| Egipto | |
| Resto de África |
| Por Tipo de Servicio | Servicios de Implementación e Incorporación | |
| Servicios de Monitoreo e Informes | ||
| Servicios de Aplicación y Optimización de Políticas | ||
| Servicios de Detección de Amenazas y Respuesta a Incidentes | ||
| Servicios de Autenticación Gestionada y Cumplimiento Normativo | ||
| Otros Tipos de Servicios | ||
| Por Tamaño de Organización | Pequeñas y Medianas Empresas | |
| Grandes Empresas | ||
| Por Industria de Usuario Final | Banca, Servicios Financieros y Seguros (BFSI) | |
| TI y Telecomunicaciones | ||
| Salud y Ciencias de la Vida | ||
| Gobierno y Administración Pública | ||
| Comercio Minorista y Comercio Electrónico | ||
| Manufactura Industrial | ||
| Instituciones de Educación e Investigación | ||
| Medios de Comunicación y Entretenimiento | ||
| Otras Industrias de Usuario Final | ||
| Por Geografía | América del Norte | Estados Unidos |
| Canadá | ||
| América del Sur | Brasil | |
| Argentina | ||
| México | ||
| Resto de América del Sur | ||
| Europa | Reino Unido | |
| Alemania | ||
| Francia | ||
| Italia | ||
| España | ||
| Resto de Europa | ||
| Asia-Pacífico | China | |
| Japón | ||
| India | ||
| Corea del Sur | ||
| Australia | ||
| Singapur | ||
| Resto de Asia-Pacífico | ||
| Oriente Medio | Emiratos Árabes Unidos | |
| Arabia Saudita | ||
| Turquía | ||
| Israel | ||
| Resto de Oriente Medio | ||
| África | Sudáfrica | |
| Nigeria | ||
| Egipto | ||
| Resto de África | ||


Preguntas Clave Respondidas en el Informe
¿Cuál es el tamaño del mercado de servicios de gestión DMARC?
El mercado de servicios de gestión DMARC fue valorado en 1,32 mil millones de USD en 2025 y se prevé que alcance los 2,61 mil millones de USD en 2031, con una CAGR del 12,40% de 2026 a 2031.
¿Qué está impulsando la demanda de servicios DMARC gestionados?
Las pérdidas por compromiso del correo electrónico empresarial, el volumen de phishing, los requisitos de remitentes de los principales proveedores de buzones de correo y la complejidad de los entornos de correo electrónico multiplataforma están aumentando la demanda.
¿Qué tipo de servicio lidera los servicios de gestión DMARC?
Los servicios de monitoreo e informes lideraron con una participación del 37,34% en 2025, mientras que se proyecta que los servicios de detección de amenazas y respuesta a incidentes crezcan más rápido con una CAGR del 13,44% hasta 2031.
¿Por qué las organizaciones necesitan ayuda para pasar de p=none a p=reject?
Las organizaciones deben identificar a cada remitente legítimo y mantener la alineación de SPF y DKIM antes de la aplicación. Los proveedores gestionados ayudan a reducir el riesgo de bloquear el correo electrónico válido.
¿Qué grupo de clientes está creciendo más rápido?
Se proyecta que las pequeñas y medianas empresas se expandan a una CAGR del 13,72% hasta 2031 a medida que los servicios de suscripción y los proveedores de servicios gestionados reducen las barreras de despliegue.
¿Qué región se espera que crezca más rápido?
Se proyecta que Asia-Pacífico se expanda a una CAGR del 13,21% hasta 2031, respaldado por grandes brechas entre la publicación de registros y la aplicación activa en varias economías.


 Sus datos están seguros y nunca se venden ni se comparten.
