
Marktgröße und Marktanteil für Entfeuchtungsatmer
Marktübersicht
| Studienzeitraum | 2021 - 2031 |
|---|---|
| Prognosedatenzeitraum | 2026 - 2031 |
| Historischer Datenzeitraum | 2021 - 2024 |
| Growth Rate | 1.47 % |
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Asien-Pazifik |
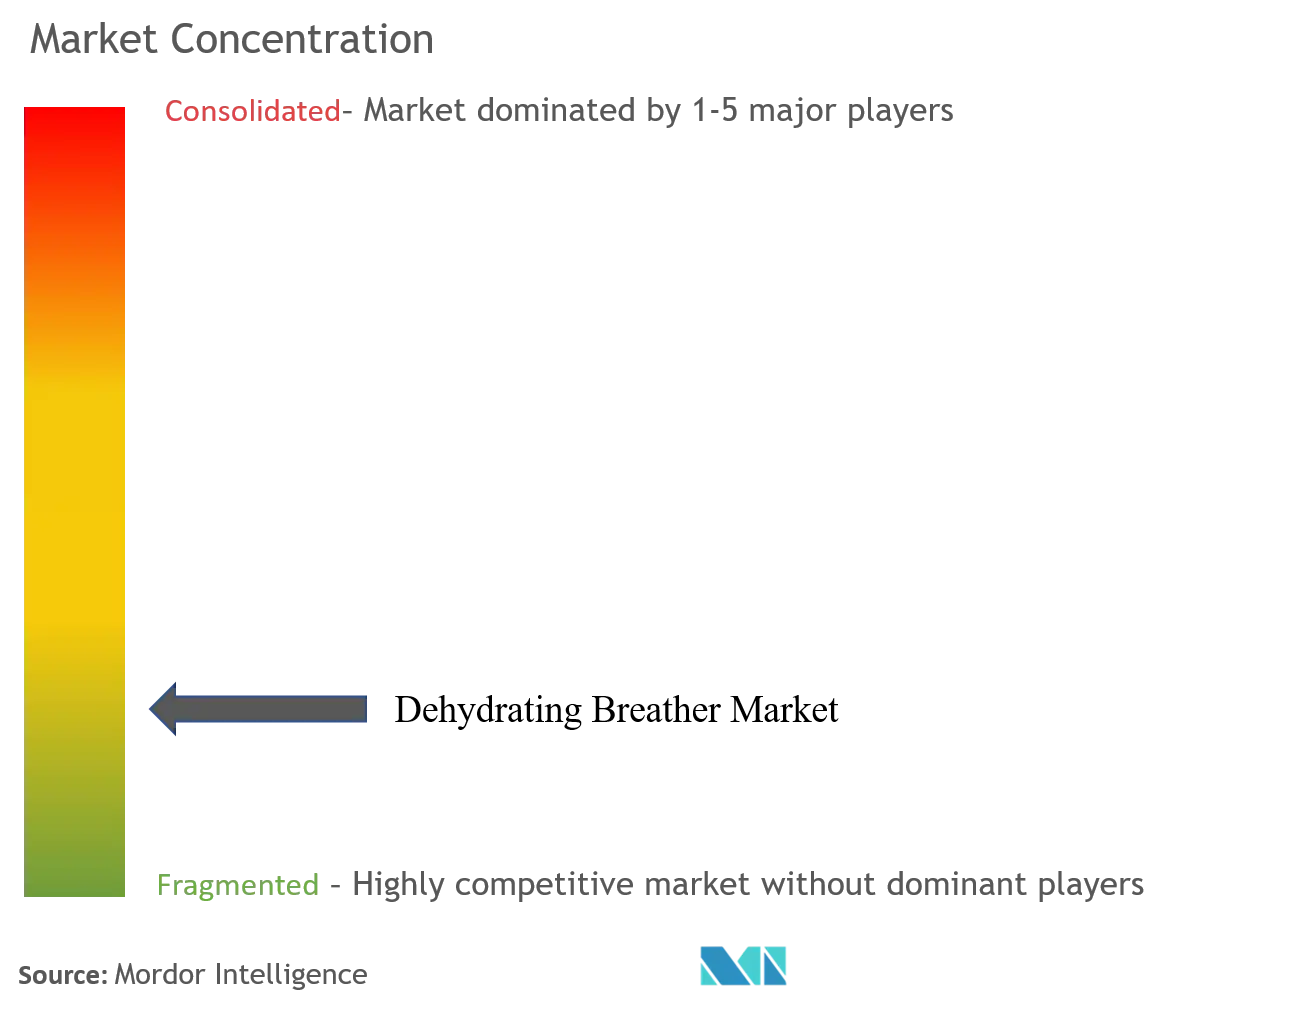
| Marktkonzentration | Niedrig |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse für Entfeuchtungsatmer von Mordor Intelligence
Die Marktgröße für Entfeuchtungsatmer wird voraussichtlich im Prognosezeitraum (2026–2031) eine CAGR von 1,47 % verzeichnen.
- Der Versorgungssektor wird voraussichtlich das größte Segment im Prognosezeitraum sein. Die Branche setzt die größte Anzahl an Transformatoren ein, die einen Entfeuchtungsatmer benötigen, um ihre Effizienz zu steigern und Energieverluste zu reduzieren. Eine Zunahme der installierten Stromerzeugungskapazität weltweit im Versorgungssektor wird voraussichtlich den Bedarf an Transformatoren und damit den Bedarf an Entfeuchtungsatmern erhöhen.
- Neue Arten von Trockenmitteln werden erforscht und entwickelt, wobei die Modellierung der Geräte für extreme Temperaturen immer geeigneter wird. Fortschritte in der Branche werden voraussichtlich als Chance für die Marktteilnehmer wirken.
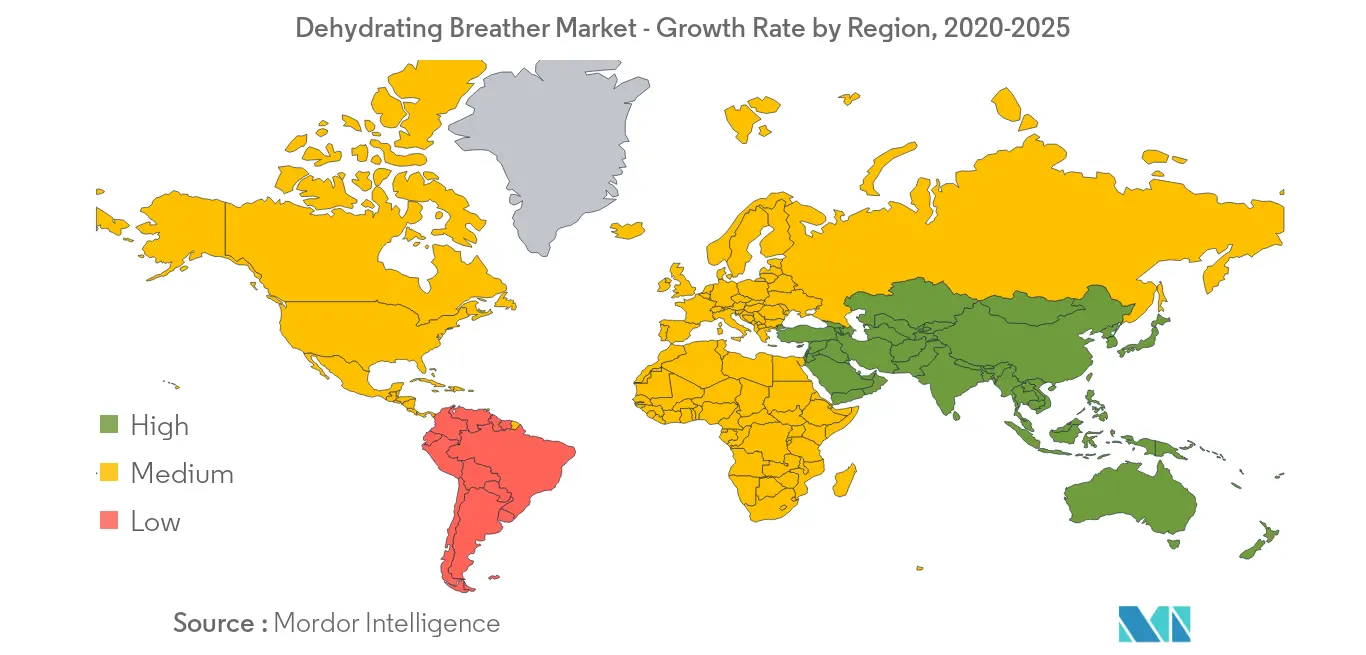
- Die Asien-Pazifik-Region wird voraussichtlich der größte Markt im Prognosezeitraum sein, aufgrund ihres großen Versorgungssektors und der steigenden Energienachfrage. China und Indien werden voraussichtlich die größten Nutzer von Entfeuchtungsatmern in der Region sein.
Hinweis: Die Marktgrößen- und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen bis 2026 aktualisiert.
Globale Markttrends und Erkenntnisse für Entfeuchtungsatmer
Versorgungssegment wird den Markt dominieren
- Die ordnungsgemäße Wartung des Isolationssystems eines Leistungstransformators spielt eine entscheidende Rolle dabei, sicherzustellen, dass der Transformator während seiner gesamten Lebensdauer auf einem optimalen Niveau betrieben wird, und Transformatoröl ist ein wesentlicher Bestandteil dieses Isolationssystems. Soweit wie möglich muss Transformatoröl vor Verunreinigungen geschützt werden, die seine Funktionsfähigkeit beeinträchtigen. Der Entfeuchtungsatmer erfüllt diese Funktion, indem er die Verunreinigungen in der Zuluft reduziert.
- Die Entfeuchtungsatmer werden in verschiedenen Größen hergestellt, hauptsächlich für den Einsatz in ölgefüllten Transformatoren, wo sie verhindern, dass Feuchtigkeit in der Luft mit dem Transformatoröl in Kontakt kommt und damit die für den Transformator erforderlichen Isolationseigenschaften verringert, was den Nutzern zugute kommt, insbesondere großen Transformatoren, die im Versorgungssektor eingesetzt werden können.
- Eine Zunahme erneuerbarer Energien auf dem Markt hat einen zusätzlichen Bedarf an Aufwärts- und Abwärtstransformatoren geschaffen, hauptsächlich aufgrund eines gewissen Grades an Unvorhersehbarkeit der Energieerzeugung aus Quellen wie Wind und Solar. Die Zunahme von Transformatoren wird voraussichtlich das Wachstum des Marktes für Entfeuchtungsatmer im Versorgungssektor unterstützen.
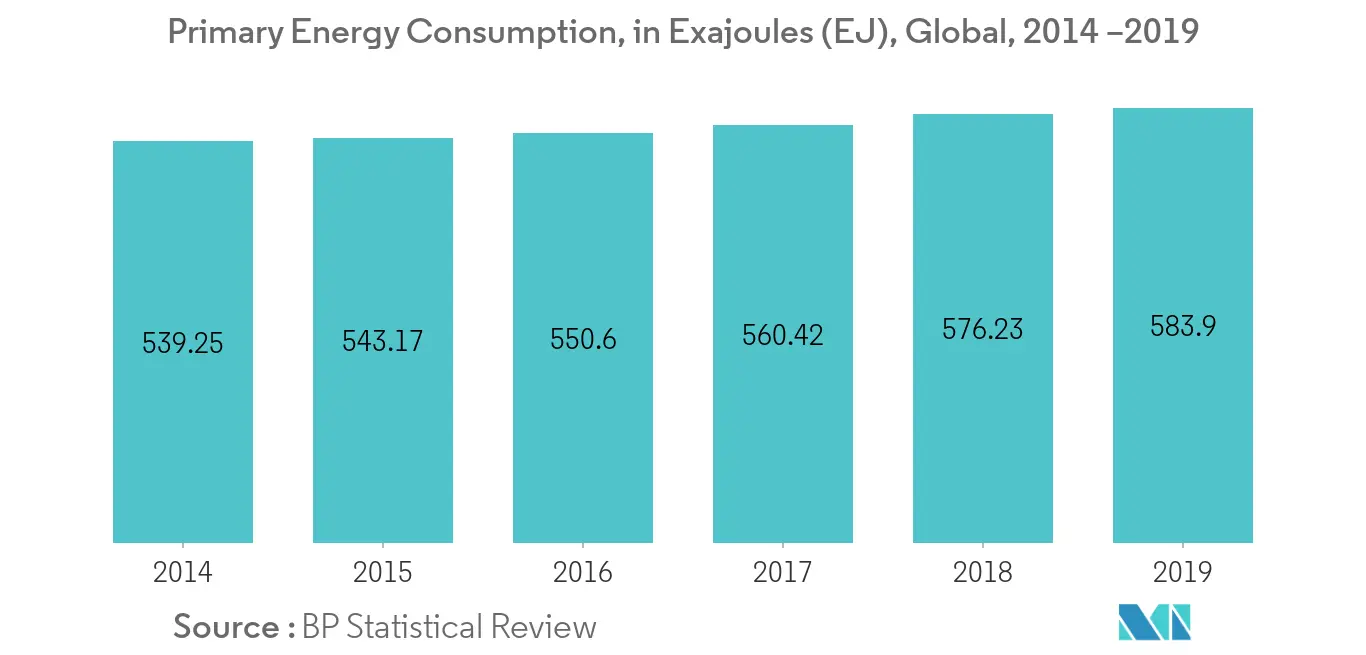
- Der weltweite Primärenergieverbrauch stieg 2019 um 1,3 % auf 583,9 Exajoule (EJ) gegenüber 576,23 Exajoule (EJ) im Jahr 2018. Der Energieverbrauch wird voraussichtlich im Prognosezeitraum weiter steigen und kann den Versorgungssektor im Markt für Entfeuchtungsatmer antreiben.
- Im Jahr 2019 brachte Maschinenfabrik Reinhausen GmbH eine neue Generation von Entfeuchtungsatmern namens MTRAB 2,5 auf den Markt. Ihre Funktionalität ist darauf ausgelegt, Kunden dabei zu helfen, die Lebenszykluskosten ihrer Geräte zu senken und die Herausforderungen stetig steigender Anforderungen zu bewältigen – immer längere Betriebszeiten in Verbindung mit kontinuierlich steigenden Stromdichten. Fortschritte in der Branche werden voraussichtlich das Wachstum des Marktes unterstützen.
- Daher wird das Versorgungssegment voraussichtlich den Markt im Prognosezeitraum aufgrund des steigenden Energieverbrauchs und der Fortschritte bei den Geräten dominieren.
Asien-Pazifik-Region wird den Markt dominieren
- Die Asien-Pazifik-Region verfügt über die weltweit größte installierte Energieerzeugungskapazität. Um den Gesamtwartungsaufwand des Stromerzeugungssektors zu reduzieren, können Entfeuchtungsatmer in den Transformatoren der Branche eingesetzt werden.
- Verschiedene Arten von Entfeuchtungsatmern, wie der selbstregenerierenden Einkolonnen-Entfeuchtungsatmer, werden als fortschrittlichere Lösung eingesetzt, die höhere Anfangskosten hat, aber die Notwendigkeit einer häufigen Überwachung und des Austauschs des Silikagels beseitigt. In der Asien-Pazifik-Region gewinnt die Technologie zunehmend an Akzeptanz und könnte im Prognosezeitraum zunehmen.
- Es gab einen Anstieg der Investitionen in gasisolierte und luftisolierte Schaltanlagen in der Asien-Pazifik-Region, was voraussichtlich die Nachfrage nach Transformatoren in der Region ankurbeln wird, was wiederum das Wachstum der Entfeuchtungsatmer-Branche im Prognosezeitraum unterstützen kann.
- Der Primärenergieverbrauch in der Asien-Pazifik-Region stieg 2019 um 3,3 % auf 257,56 Exajoule (EJ) gegenüber 249,35 Exajoule (EJ) im Jahr 2018. Der Energieverbrauch wird voraussichtlich im Prognosezeitraum weiter steigen und kann den Markt für Entfeuchtungsatmer antreiben.
- Daher wird Asien-Pazifik voraussichtlich den Markt für Entfeuchtungsatmer dominieren, aufgrund des Anstiegs der Investitionen in entfeuchtungsatmerbezogene Branchen und des steigenden Primärenergieverbrauchs in der Region.
Regulatorisches Umfeld
Trocknungsatmer, die an flüssigkeitsisolierten Transformatoren und Stufenschaltern unter Last eingesetzt werden, fallen unter etablierte Konformitätsrahmen für Transformatorzubehör und -effizienz und nicht unter eine eigenständig regulierte Produktkategorie. Bei internationalen Ausschreibungen ist die Übereinstimmung mit den IEC-Anforderungen für Transformatorzubehör ein wiederkehrendes technisches Qualifikationsmerkmal, einschließlich IEC 60076-22-7:2020 und deren Korrigendum von 2023, die Betriebsbedingungen sowie mechanische Anforderungen und Austauschbarkeitsanforderungen für Zubehör, einschließlich Trocknungsatmer, abdecken.
Regionale und versorgungsunternehmensspezifische Spezifikationen prägen ebenfalls Produktdesign und Qualifizierung. In der Europäischen Union beeinflusst die Verordnung (EU) 548/2014 der Kommission über die Effizienz von Leistungstransformatoren das Transformatordesign und indirekt die Auswahl von Zubehör zur Unterstützung einer langlebigen Isolationsleistung. Auf Käuferebene können Beschaffungsdokumente von Versorgungsunternehmen als De-facto-Standards fungieren; beispielsweise verlangt die Eskom-Spezifikation 240-56062529 Trocknungsatmer an neuen flüssigkeitsisolierten Transformatoren, Drosseln und Stufenschaltern unter Last und gibt Mindestangaben zur Silikagel-Befüllung vor (z. B. 200 g pro 1000 Liter Transformatorölvolumen) sowie Kapazitätsgrenzen für Atmerkammern.
Wertschöpfungskettenanalyse
Die Wertschöpfungskette beginnt mit vorgelagerten Materialien und Unterkomponenten, darunter Trockenmittel (üblicherweise Silikagel), Gehäuse (häufig aus Metall oder technischen Polymeren), Dichtungen und Schaugläser. Bei selbsttrocknenden oder regenerierenden Bauweisen kommen zusätzliche Inputs wie Sensoren/Elektronik, Heizelemente und Steuerungskomponenten für Regeneration und Fernstatusanzeige hinzu. Hersteller montieren und prüfen Atmer, um die Anforderungen an Transformatorzubehör zu erfüllen, und liefern anschließend direkt an Versorgungsunternehmen und industrielle Anlagenbetreiber oder über OEM- und Zubehörkanäle, in denen Atmer zusammen mit flüssigkeitsisolierten Transformatoren und Stufenschaltern unter Last gebündelt werden.
Nachgelagert wird die Nachfrage durch installierte Transformatorenbestände und Wartungsprogramme getrieben, insbesondere in Umspannwerken, wo Atmungszyklen und Feuchtigkeitsschutz betriebliche Prioritäten darstellen. Service- und Aftermarket-Aktivitäten umfassen Inspektion, Silikagel-Austausch für konventionelle Einheiten sowie zustandsorientierte Wartung für intelligente oder regenerierende Varianten, unterstützt durch Distributoren, Wartungsdienstleister für Transformatoren und OEM-Servicenetzwerke. Die Beschaffung wird häufig durch Spezifikationen der Versorgungsunternehmen geregelt, die zulässige Materialien und Dimensionierungsregeln festlegen, was die Lieferantenqualifizierung verschärfen und Anbieter begünstigen kann, die Konformität dokumentieren und die Versorgungskontinuität für kritisches Zubehör aufrechterhalten können.
Wettbewerbslandschaft
Der Markt für Entfeuchtungsatmer ist teilweise fragmentiert. Zu den wichtigsten Akteuren in diesem Markt gehören ABB Ltd., AGM Container Controls Inc., Des-Case Corporation, Qualitrol Corporation und Maschinenfabrik Reinhausen GmbH.
Marktführer in der Entfeuchtungsatmer-Branche
ABB Ltd.
AGM Container Controls Inc.
Des-Case Corporation
Qualitrol Corporation
Maschinenfabrik Reinhausen GmbH
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert


Marktchancen und Zukunftsaussichten
Eine wesentliche Chance ist die beschleunigte Substitution konventioneller Silikagel-Atmer durch selbsttrocknende und selbstregenerierende Bauweisen, die Standortbesuche reduzieren und die Wartung für Versorgungsunternehmen und Industriebetreiber mit verteilten Transformatorenflotten vereinfachen. Anzeichen für den Innovationsschwung sind ein Patent von Tata Power-DDL aus September 2024 für einen selbstregenerierenden Transformatoratmer, der zur Verringerung der Wartungshäufigkeit entwickelt wurde, sowie laufende Forschung und Entwicklung zur Überwachung und intelligenten Steuerung von Atmungssystemen, einschließlich einer 2025 veröffentlichten Arbeit zur Vorhersage der Entfeuchtungseffizienz und einer Arbeit von 2026 zur Multiparameter-Sensorik für die Zustandsüberwachung von Atmungssystemen. Diese Ausrichtung unterstützt Produktdifferenzierung durch Fernanzeige, Regenerationssteuerung und Integration in umfassendere Transformator-Gesundheitsprogramme.
Eine weitere Chance liegt in spezifikationsgetriebenen Standardisierungs- und Nachrüstprogrammen, bei denen Versorgungsunternehmen den Einbau und die Dimensionierungsregeln für Atmer ausdrücklich vorschreiben, was klarere Austauschzyklen und ausschreibungsfähige Konfigurationen für Lieferanten schaffen kann. Beschaffungsanforderungen wie die Eskom-Spezifikation 240-56062529 (Einbau an neuen flüssigkeitsisolierten Transformatoren, Drosseln und Stufenschaltern unter Last, zusätzlich Vorgaben zur Silikagel-Befüllung) zeigen, wie käuferseitige Standards das adressierbare Volumen über Neuanlagen hinaus auf standardisierte Ersatzteile und Wartungsbestände ausweiten können. In Regionen mit großen und wachsenden Transformatorenbeständen haben Anbieter, die sowohl konventionelle als auch wartungsreduzierende Bauweisen anbieten und die Konformität mit IEC-Anforderungen für Transformatorzubehör dokumentieren können, einen praktikablen Weg, sowohl im Neuanlagengeschäft als auch im Aftermarket-Ersatzgeschäft zu konkurrieren.
Aktuelle Branchenentwicklungen
- Februar 2026: Forscher veröffentlichten Arbeiten zu einem optischen Multiparameter-Sensoransatz (Druck und Temperatur) zur Zustandsüberwachung von Atmungssystemen bei Leistungstransformatoren. Dies unterstützt die Produktdifferenzierung hin zu intelligenteren Atmer- und Atmungssystemüberwachungen und richtet Zubehör an prädiktiven Wartungsabläufen aus, die in Transformatorenflotten von Versorgungsunternehmen genutzt werden.
- August 2025: Filtration Group gab die Übernahme von Des-Case Corporation bekannt, einem bekannten Anbieter von Trocknungsatmern und Kontaminationskontrolllösungen. Die Übernahme konsolidiert Feuchtigkeitskontrollangebote unter einer größeren Filtrationsplattform und kann die Vertriebsreichweite sowie gebündelte Wartungsangebote für Transformator- und Industriezuverlässigkeitsprogramme erweitern.
- September 2024: Tata Power-DDL meldete den Erhalt eines Patents für ein selbstregenerierendes Transformatoratmer-Konzept, das zur Verringerung der Wartungshäufigkeit entwickelt wurde. Das Patent signalisiert einen anhaltenden technischen Fokus auf die Reduzierung der manuellen Silikagel-Handhabung und Standortbesuche und unterstützt eine Verschiebung des Wettbewerbsschwerpunkts von passiven Komponenten zu wartungsreduzierenden Bauweisen.


Rahmen der Forschungsmethodik und Umfang des Berichts
Marktdefinition und Abdeckung
Wir definieren den Markt für Trocknungsatmer als Umsatz aus Geräten, die der Luft, die in versiegelte Anlagen eintritt, Feuchtigkeit entziehen und so Flüssigkeiten und Innenteile während des Betriebs und der Lagerung vor feuchtigkeitsbedingter Degradation schützen.
Ausschlüsse: Ausgeschlossen sind einfache Entlüftungsstopfen, allgemeine Trockenmittelbeutel, die nicht in einen Atmer integriert sind, sowie umfassendere Filtrationsbaugruppen, die als Teil kompletter Anlagenpakete verkauft werden.
Übersicht der Segmentierung
- Typ
- Konventionell
- Selbstentfeuchtender Atmer
- Endverbraucher
- Versorgungsunternehmen
- Industrie
- Sonstige
- Geografie
- Nordamerika
- Europa
- Asien-Pazifik
- Südamerika
- Naher Osten und Afrika
Datenquellen, Marktdimensionierung und Validierung
Sekundärforschung
Die Sekundärforschung begann mit der Kartierung der Orte, an denen Atmer am häufigsten installiert werden, und der anschließenden Abstimmung dieser Installationsmuster mit öffentlich zugänglichen Anlageninformationen und Wartungsnachfragesignalen. Wir nutzten offene, wiederholbare Quellentypen wie Materialien und Referenzen zu Motorsystemen des US-Energieministeriums, Vorschriften der US-Umweltschutzbehörde, die die Wartung von Industrieanlagen betreffen, sowie ISO- und IEC-Normenseiten, die Konzepte zu Kontamination und Schutzarten definieren, die in Wartungsspezifikationen verwendet werden.
Um das Marktmodell verankert zu halten, stützten wir uns zudem auf Handels- und Branchenquellen, einschließlich Zoll- und Tarifpläne für relevante Sendungen im Bereich Filtration und Trockenmittel, technische Fachzeitschriften und Konferenzbeiträge, die Feuchtigkeitskontrolle in ölgefüllten Systemen behandeln, sowie öffentliche Finanzdokumente wie Geschäftsberichte und Investorenpräsentationen, die industrielle Wartungs- und Zuverlässigkeitsprodukte beschreiben. Soweit verfügbar, nutzten wir eine kostenpflichtige Datenbank für Unternehmensfinanzdaten und eine Patentdatenbank, um Produktbreite und aktuelle Innovationsaktivität abzugleichen. Dies sind nur beispielhafte Quellentypen, und wir haben zudem weitere öffentliche Referenzen zur Unterstützung von Datenerhebung, Validierung und Klärung geprüft.
Primärinterviews und Umfragen
Die Primärforschung konzentrierte sich darauf zu bestätigen, wie Trocknungsatmer bei Versorgungsunternehmen und Industriestandorten spezifiziert, ersetzt und bepreist werden, da Austauschzyklen und Annahmen zum installierten Bestand die Gesamtwerte erheblich verändern können. Wir sprachen mit Herstellern, Distributoren, Wartungsteams und für Zuverlässigkeit zuständigen Funktionen in Amerika, EMEA und APAC, um Stückzahlen, durchschnittliche Verkaufspreisspannen und gängige Bündelungspraktiken bei der Beschaffung zu überprüfen.
Verteilung der Befragten der Primärforschung im Feld
| Unternehmenstyp | Position der Befragten | Region |
|---|---|---|
| Top-Tier: 30 % | CXOs: 16 % | APAC: 45 % |
| Mid-Tier: 53 % | Funktions-/Bereichsleiter: 25 % | EMEA: 32 % |
| Kleinere Akteure: 17 % | Manager: 59 % | Amerika: 23 % |
Marktdimensionierung und Prognose
Die Dimensionierung beginnt mit einem Top-Down-Aufbau, der die Nachfrage aus dem installierten Bestand feuchtigkeitsempfindlicher Anlagen und dem erwarteten Austauschzyklus für Atmer-Verbrauchsmaterialien und -Gehäuse rekonstruiert und diese Stückzahlen dann anhand beobachteter Preisbänder in Umsatz umrechnet. Um das Modell praxisnah zu halten, verwendeten wir einen kleinen Satz wiederholbarer Eingaben, wie das Wachstum von Strom- und Industrieproduktion, die Wartungsintensität von Transformatoren und rotierenden Anlagen, typische Austauschintervalle für Atmer, die Verschiebung des Mixes hin zu selbsttrocknenden Einheiten und regionale Importmuster für verwandte Komponenten.
Diese Gesamtwerte werden durch selektive Bottom-up-Näherungen bestätigt, einschließlich Kanalprüfungen zum Distributoren-Durchsatz und einem stichprobenbasierten Ansatz aus durchschnittlichem Verkaufspreis mal Volumen für eine Auswahl gängiger Atmer-Konfigurationen. Wenn die Bottom-up-Prüfungen Lücken aufzeigen, passen wir mit konservativen Bandbreiten an, die mit dem übereinstimmen, was Befragte als realistisches Beschaffungsverhalten bestätigen, beispielsweise wie sich die Austauschhäufigkeit zwischen feuchten Klimazonen und kontrollierten Innenraumbedingungen unterscheidet.
Für die Prognose wird eine Szenarioanalyse verwendet, da das Wachstum stärker durch Wartungsverhalten und Prioritäten bei der Anlagenverfügbarkeit als durch plötzliche Kapazitätssprünge getrieben wird. Annahmen zu Austauschintervallen, Preisentwicklung und Durchdringung bei Versorgungsunternehmen gegenüber allgemeinen Industrienutzern werden mit Expertenfeedback stresstestet, bevor der Jahresausblick finalisiert wird.
Datenvalidierung und Aktualisierungszyklus
Die Ergebnisse werden gegen unabhängige Signale geprüft, damit die Zahlen nicht nur einen einzigen Modellierungspfad widerspiegeln, und Abweichungen werden vor der Freigabe überprüft. Wir vergleichen implizierte Stückzahlen mit plausibler Intensität des installierten Bestands, überprüfen regionale Aufteilungen anhand der Richtung der Handelsströme und kontrollieren die Preisgestaltung erneut gegen aktuelle Kataloge und Kanalangebote, wenn Ausreißer auftreten.
Es folgt eine mehrstufige Analystenprüfung, und Befragte werden erneut kontaktiert, wenn sich eine Schlüsselannahme wesentlich ändert oder ein neuer Datenpunkt früheren Eingaben widerspricht. Berichte werden jährlich aktualisiert, mit Zwischenaktualisierungen, wenn größere Ereignisse Preise, Angebot oder Industrieausgaben beeinflussen. Vor der Auslieferung wird eine abschließende Prüfung durchgeführt, damit Kunden die aktuellste zum jeweiligen Zeitpunkt verfügbare Sicht erhalten.
Vergleich der Marktschätzung von Mordor Intelligence für Trocknungsatmer mit anderen veröffentlichten Schätzungen
Veröffentlichte Marktwerte für Trocknungsatmer können weit voneinander abweichen, da die Abgrenzung des Umfangs nicht immer konsistent ist und Preis- und Währungsbehandlung je nach Herausgeber variiert. Unterschiede ergeben sich zudem daraus, wie häufig Annahmen aktualisiert werden, insbesondere für Durchschnittsverkaufspreisbänder und Austauschzyklen, die sich mit Wartungsbudgets verändern.
Wenn sich Spotpreise bewegen und Wechselkurse schwanken, können der Zeitpunkt der Währungsumrechnung und der Zeitpunkt der Aktualisierung der Durchschnittsverkaufspreise den ausgewiesenen Gesamtwert verändern, selbst wenn die Stücknachfrage ähnlich ist. Der für vierteljährliche Kanalpreisprüfungen verwendete Aktualisierungsrhythmus sowie der Validierungsschritt, der implizierte Stückzahlen mit Indikatoren zur Anlagenwartung abgleicht, erklären einen Großteil der Streuung, was mit den für die Mordor Intelligence-Schätzung verwendeten Modellierungsentscheidungen übereinstimmt.
Benchmark-Vergleich
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 0,00 Mio. USD (2024) | |
| Branchenforschungsverlag A | 524,20 Mio. USD (2024) | Verwendet eine breite Umfangsbeschreibung, ohne integrierte Atmersysteme klar von angrenzenden Feuchtigkeitskontrollprodukten zu trennen, und der Preisaufbau wird nicht erläutert, was implizierte Durchschnittsverkaufspreise überhöhen kann. |
| Datenverlag B | 374,00 Mio. USD (2024) | Scheint sich auf eine engere Umsatzbasis und eine feste Fortschreibung bis 2031 zu stützen, was kurzfristige Preismixänderungen zwischen konventionellen und selbsttrocknenden Einheiten unterschätzen kann. |
Über alle drei Werte hinweg zeigt sich, dass Umfangsentscheidungen und Preiszeitpunkte ebenso wichtig sind wie die Stücknachfrage. Unser Ansatz hält den Gesamtwert nachvollziehbar an einen definierten, vom installierten Bestand getriebenen Nachfragepool, ein realistisches Austauschverhalten und eine geprüfte und aktualisierte Preisebene gebunden, sodass der Endwert wiederholbar ist.


Im Bericht beantwortete Schlüsselfragen
Wie groß ist die aktuelle Marktgröße für Entfeuchtungsatmer?
Der Markt für Entfeuchtungsatmer wird voraussichtlich im Prognosezeitraum (2026–2031) eine CAGR von 1,47 % verzeichnen.
Wer sind die wichtigsten Akteure im Markt für Entfeuchtungsatmer?
ABB Ltd., AGM Container Controls Inc., Des-Case Corporation, Qualitrol Corporation und Maschinenfabrik Reinhausen GmbH sind die wichtigsten Unternehmen, die im Markt für Entfeuchtungsatmer tätig sind.
Welche ist die am schnellsten wachsende Region im Markt für Entfeuchtungsatmer?
Asien-Pazifik wird voraussichtlich im Prognosezeitraum (2026–2031) die höchste CAGR aufweisen.
Welche Region hat den größten Anteil am Markt für Entfeuchtungsatmer?
Im Jahr 2025 entfällt auf Asien-Pazifik der größte Marktanteil im Markt für Entfeuchtungsatmer.
Welche Jahre deckt dieser Bericht über den Markt für Entfeuchtungsatmer ab?
Der Bericht umfasst die historische Marktgröße des Marktes für Entfeuchtungsatmer für die Jahre: 2020, 2021, 2022, 2023 und 2024. Der Bericht prognostiziert auch die Marktgröße für Entfeuchtungsatmer für die Jahre: 2026, 2027, 2028, 2029, 2030 und 2031.
Seite zuletzt aktualisiert am:



