
DDR5 Workstation Memory Module Marktgröße und Marktanteil
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
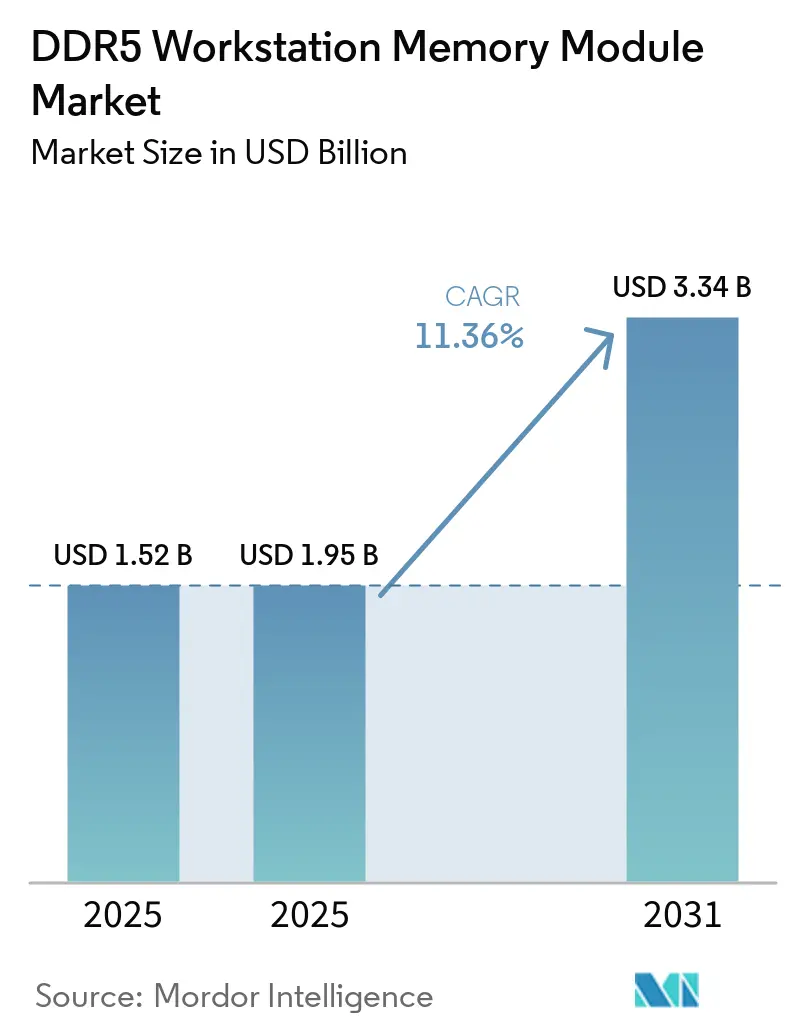
| Marktgröße (2025) | 1.95 Milliarden US-Dollar |
| Marktgröße (2031) | 3.34 Milliarden US-Dollar |
| Wachstumsrate (2026 - 2031) | 11.36 % |
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Nordamerika |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
DDR5 Workstation Memory Module Marktanalyse von Mordor Intelligence
Die Marktgröße des DDR5 Workstation Memory Module Marktes wird für 2025 auf 1,52 Milliarden USD und für 2026 auf 1,95 Milliarden USD prognostiziert und soll bis 2031 3,34 Milliarden USD erreichen, mit einer CAGR von 11,36 % von 2026 bis 2031. Neue Intel Xeon- und AMD Threadripper PRO-Plattformen veranlassen professionelle Käufer, von DDR4-Systemen abzurücken, da DDR5 nun die erforderliche Speicherarchitektur für viele neue Workstation-Designs ist. Lokale KI-, Simulations- und Content-Workflows machen die Speicherkapazität zu einem unmittelbareren Kaufanliegen, da mehrere Anwendungen gleichzeitig ausgeführt werden. Dies begünstigt Anbieter, die qualifizierte ECC-, hochdichte und hochgeschwindigkeitsfähige Module für professionelle Plattformen bereitstellen können. Die Zuteilung von Liefermengen an HBM hat auch die Bedeutung einer gesicherten DRAM-Beschaffung und langfristiger OEM-Beziehungen erhöht. Der DDR5 Workstation Memory Module Markt wird daher durch Plattformqualifizierung, Kapazitätsanforderungen und die Fähigkeit geprägt, Unternehmens-Refresh-Programme zu bedienen.
Wichtigste Erkenntnisse des Berichts
- Nach Speichertyp hielt ECC DDR5 im Jahr 2025 einen Marktanteil von 62,48 % am DDR5 Workstation Memory Module Markt und wird voraussichtlich bis 2031 mit einer CAGR von 11,52 % wachsen.
- Nach Formfaktor entfielen RDIMM und 3DS RDIMM im Jahr 2025 auf 48,21 % der Nachfrage, während CAMM und CAMM2 im DDR5 Workstation Memory Module Markt bis 2031 voraussichtlich mit einer CAGR von 12,42 % wachsen werden.
- Nach Kapazität hielt die Stufe von 32 GB bis 64 GB im Jahr 2025 einen Anteil von 40,67 %, während die Stufe über 128 GB im DDR5 Workstation Memory Module Markt bis 2031 voraussichtlich mit einer CAGR von 12,39 % wachsen wird.
- Nach Geschwindigkeit hielt die Stufe bis zu 4800 MT/s im Jahr 2025 einen Anteil von 36,44 %, während die Stufe über 6400 MT/s im DDR5 Workstation Memory Module Markt bis 2031 voraussichtlich mit einer CAGR von 12,36 % wachsen wird.
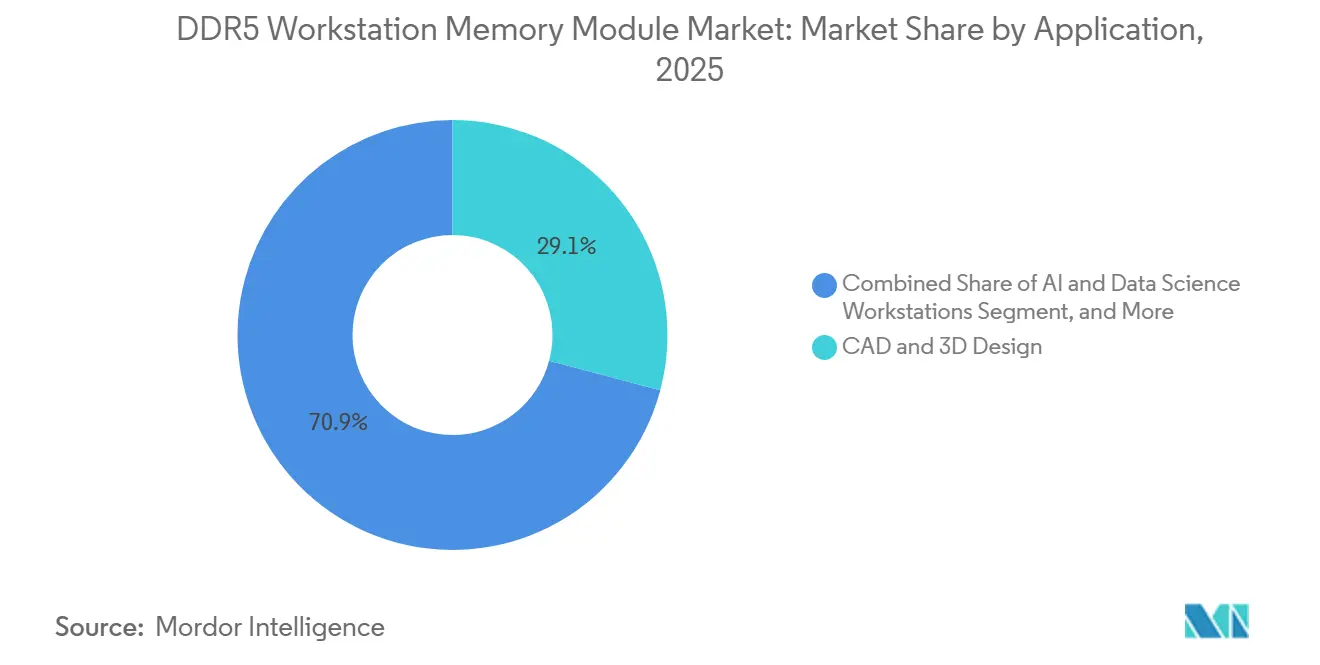
- Nach Anwendung hielten CAD und 3D-Design im Jahr 2025 einen Anteil von 29,14 %, während KI- und Data-Science-Workstations im DDR5 Workstation Memory Module Markt bis 2031 voraussichtlich mit einer CAGR von 12,47 % wachsen werden.
- Nach Vertriebskanal hielten OEMs und Systemintegratoren im Jahr 2025 einen Anteil von 69,32 %, während Enterprise-VARs und IT-Händler im DDR5 Workstation Memory Module Markt bis 2031 voraussichtlich mit einer CAGR von 12,18 % wachsen werden.
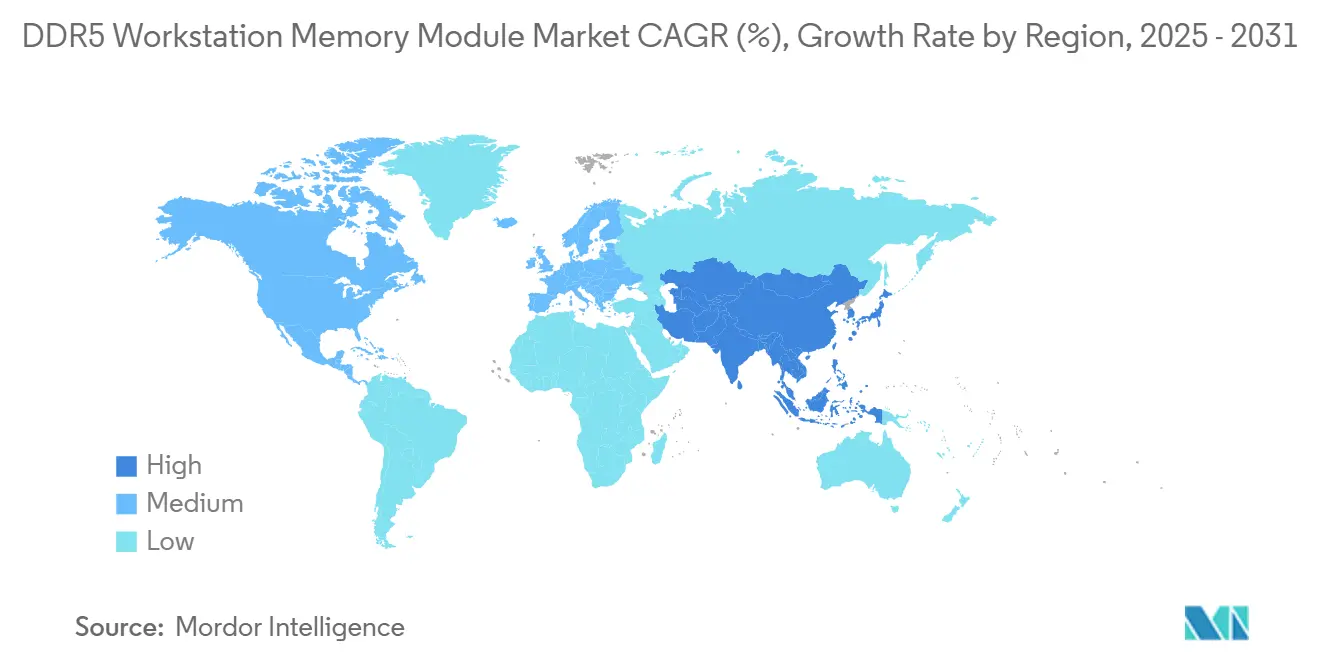
- Nach Geografie hielt Nordamerika im Jahr 2025 einen Anteil von 38,56 %, während der Asien-Pazifik-Raum im DDR5 Workstation Memory Module Markt bis 2031 voraussichtlich mit einer CAGR von 12,31 % wachsen wird.
Hinweis: Die Marktgröße und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzungsrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen vom Januar 2026 aktualisiert.
Globale DDR5 Workstation Memory Module Markttrends und Erkenntnisse
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Migration professioneller Workstations auf DDR5-Plattformen | +2.8% | Global | Kurzfristig (≤ 2 Jahre) |
| Steigende Speichernachfrage durch KI-gestütztes Design, Simulation und Content-Erstellung | +2.3% | Nordamerika und Asien-Pazifik | Kurzfristig (≤ 2 Jahre) |
| Höhere Kapazitätsanforderungen in CAD, 3D-Rendering und Ingenieur-Workflows | +2.0% | Nordamerika und Europa | Mittelfristig (2–4 Jahre) |
| Breitere Einführung von ECC für Datenintegrität in unternehmenskritischen Workstations | +1.8% | Nordamerika und Europa | Mittelfristig (2–4 Jahre) |
| Schnelle Refresh-Zyklen bei OEM-Workstation-Plattformen und Chipsatz-Ökosystemen | +1.4% | Global | Kurzfristig (≤ 2 Jahre) |
| Modulspezialisierung für hochdichte, flachbauende und thermisch eingeschränkte Systeme | +0.8% | Asien-Pazifik als Kern, Ausstrahlungseffekte auf Nordamerika | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Migration professioneller Workstations auf DDR5-Plattformen
Die Migration professioneller Workstations ist eine wesentliche Nachfragequelle für den DDR5 Workstation Memory Module Markt. Intel Xeon 6- und AMD Threadripper PRO 9000WX-Plattformen verwenden DDR5-Architekturen, wodurch DDR4 für neue kompatible Workstation-Builds zur Legacy-Option wird. JEDEC veröffentlichte im April 2026 den JESD305B.01 DDR5 RDIMM Common Standard und legte damit elektrische und mechanische Anforderungen für 288-polige DDR5 Registered DIMMs fest, die in Server-, Workstation- und Datenbankumgebungen eingesetzt werden. Ein gemeinsamer Standard hilft Modulherstellern und OEMs, die Kompatibilität anhand einer gemeinsamen technischen Referenz zu beurteilen. Er reduziert auch den Qualifizierungsaufwand, wenn Workstation-Designs neue Prozessoren, Platinen und Firmware-Revisionen einführen. Der DDR5 Workstation Memory Module Markt profitiert davon, da professionelle Käufer Systeme ersetzen, anstatt DDR4-Konfigurationen zu erweitern.
Steigende Speichernachfrage durch KI-gestütztes Design, Simulation und Content-Erstellung
KI-gestützte Workflows erhöhen den Speicher-Grundbedarf für professionelle Systeme im DDR5 Workstation Memory Module Markt. Micron Technology berichtete im Mai 2026, dass eine 128-GB-Dell-Pro-Max-Konfiguration in einer Demonstration einen gleichzeitigen agentischen KI-Workflow 30 % schneller abschloss als eine 64-GB-Konfiguration.[1] Der Vergleich umfasste gleichzeitige Sprache-zu-Text-, Bildgenerierungs- und Sprachmodell-Reasoning-Workloads. CPU-, GPU- und Betriebssystemprozesse können in diesen Workstation-Umgebungen um denselben Systemspeicherpool konkurrieren. Konfigurationen mit höherer Kapazität können daher Speicherkonflikte reduzieren und Auslagerungen während lokaler Multi-Modell-Arbeit begrenzen. Dieser Bedarf unterstützt die Nachfrage nach qualifizierten hochdichten RDIMMs in Ingenieur-, Finanzmodellierungs-, generativen Medien- und Simulations-Workstations.
Höhere Kapazitätsanforderungen in CAD, 3D-Rendering und Ingenieur-Workflows
Große CAD-Modelle, physikalisch basiertes Rendering und Ingenieur-Simulationen erfordern mehr aktiven Speicher, da Projektdateien und Datensätze komplexer werden. Die Kapazitätsstufe über 128 GB wird bis 2031 voraussichtlich mit einer CAGR von 12,4 % wachsen, während die Stufe über 32 GB bis 64 GB im Jahr 2025 der etablierte Volumenbereich blieb. Micron erklärte im Mai 2026, dass 128 GB für agentische KI-Workflows, bei denen mehrere Modelle und Prozesse gemeinsam betrieben werden, zu einer praktischen Grundlage wird. SK hynix schloss im Dezember 2025 die Intel Data Center Certification für ein 256-GB-DDR5-RDIMM auf Basis seines 32-Gb-1b-Dies ab. Das Unternehmen berichtete von bis zu 16 % höherer Inferenzleistung und 18 % geringerem Stromverbrauch im Vergleich zum vorherigen 128-GB-Moduldesign. Hochdichte Produkte bieten Workstation-Anbietern einen Weg, die Kapazität zu erweitern, ohne mehr Steckplätze zu belegen.
Breitere Einführung von ECC für Datenintegrität in unternehmenskritischen Workstations
ECC-Speicher wird in Situationen, in denen fehlerhafte Ausgaben, Simulationsunterbrechungen oder Datenbeschädigungen ein berufliches oder finanzielles Risiko darstellen, zunehmend relevanter. ECC DDR5 hielt 2025 einen Anteil von 62,5 % der Nachfrage und wird bis 2031 voraussichtlich mit einer CAGR von 11,5 % wachsen. JEDECs JESD79-5D-Standard beschreibt DDR5-SDRAM-Anforderungen und enthält Zuverlässigkeits- und Sicherheitsfunktionen, die für KI- und maschinelle Lernanwendungen relevant sind. On-Die-ECC bietet eine Korrektur auf Komponentenebene in DDR5-Geräten, während Sideband-ECC in Registered DIMMs einen zusätzlichen Schutz auf Systemebene bietet. Diese Unterscheidung ist wichtig für regulierte und folgenreiche Workloads wie Finanzcomputing, pharmazeutische Forschung, Bauingenieurwesen und KI-Entwicklung. Kingston erweiterte 2026 seine FURY Renegade Pro DDR5 RDIMM-Reihe, um Intel XMP- und AMD EXPO-Profile für professionelle Workloads zu unterstützen.[2]
Analyse der Hemmnisse*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Höhere Preise im Vergleich zu DDR4 und gängigen Non-ECC- Alternativen | -1.6% | Global | Kurzfristig (≤ 2 Jahre) |
| Plattformkompatibilitätsbeschränkungen bei CPUs, Chipsätzen und Hauptplatinen | -1.2% | Global, mit besonderem Druck im Asien-Pazifik-Raum | Mittelfristig (2–4 Jahre) |
| Knappes Angebot an hochkapazitiven DDR5-ICs und Modulklassen | -0.9% | Global | Kurzfristig (≤ 2 Jahre) |
| Fragmentierte Nachfrage zwischen ECC-Workstations und Non-ECC- Hochleistungs-Desktops | -0.6% | Nordamerika und Europa | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Höhere Preise im Vergleich zu DDR4 und gängigen Non-ECC-Alternativen
DDR5-Workstation-Module kosten mehr als DDR4 und gängige Non-ECC-Alternativen, was Ersatzentscheidungen für Organisationen mit festen Technologiebudgets verzögert. Käufer können DDR4-ECC-Systeme weiterhin nutzen, solange bestehende Plattformen unter Garantie stehen und Workloads keine höhere Bandbreite oder Dichte erfordern. Hochkapazitive Konfigurationen erfordern komplexere DRAM-Komponenten und Qualifizierungsarbeit als Standard-Desktop-Module. Dies kann den Preisunterschied bei 64-GB-, 96-GB- und 128-GB-Registered-Modulen vergrößern. Kleinere Modulanbieter haben auch weniger Möglichkeiten, Änderungen bei Angebot oder Komponentenkosten aufzufangen, wenn ihnen langfristige Zuteilungsvereinbarungen fehlen. Diese Bedingungen können die Umstellung auf den DDR5 Workstation Memory Module Markt verlangsamen, selbst wenn der Leistungsfall eindeutig ist.
Plattformkompatibilitätsbeschränkungen bei CPUs, Chipsätzen und Hauptplatinen
Die DDR5-Workstation-Speicherkompatibilität hängt vom Prozessor, Chipsatz, der Hauptplatine, dem Registered Clock Driver, der BIOS-Revision und der Modulkonfiguration ab. Intel W790-, W880- und W890-Plattformen sowie AMD TRX50- und WRX90-Plattformen erfordern separate Validierungspfade. Ein Modul, das die Validierung auf einer Workstation-Platine bestanden hat, hat möglicherweise nicht denselben Status auf einer anderen Platine. Kingston überarbeitete im Juli 2026 das PCB-Design seines KSM56R46BS8PMI-16HAI ECC RDIMM, um Signalintegrität, Herstellbarkeit und mechanische Robustheit zu verbessern. JEDEC veröffentlichte im Februar 2026 JESD323B, um gemeinsame Anforderungen für DDR5-CUDIMM- und CQDIMM-Konfigurationen zu definieren. Separate Formfaktor-Standards erhöhen den Validierungsaufwand für Anbieter, die sowohl Registered- als auch Unbuffered-Profisysteme bedienen.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Speichertyp: ECC führt die professionelle Nachfrage an, da der Zuverlässigkeitsbedarf zunimmt
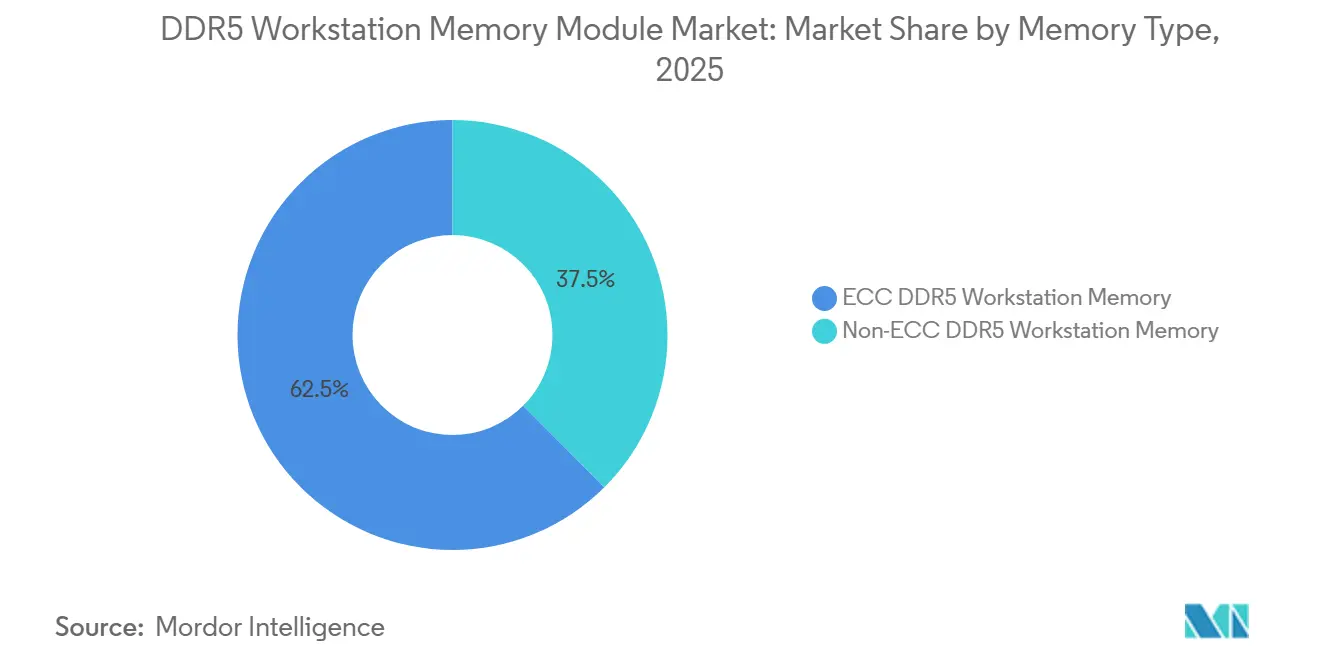
ECC DDR5 hielt 2025 einen Marktanteil von 62,48 % am DDR5 Workstation Memory Module Markt und ist der am schnellsten wachsende Speichertyp mit einer CAGR von 11,52 % bis 2031. Diese Kombination spiegelt einen Wandel wider, bei dem Fehlerkorrektur nicht mehr als Spezialfunktion für Server, sondern als Standardanforderung für Workstations betrachtet wird. Ingenieur-, Finanzanalyse-, Simulations- und KI-Workloads können lange Verarbeitungsläufe beanspruchen, was die Systemstabilität zu einem zentralen Beschaffungsaspekt macht. ECC-Module sind besonders relevant, wenn unerkannte Fehler Berichte, Simulationsergebnisse oder trainierte Modellausgaben beeinflussen können. JEDECs DDR5-Standard bietet On-Die-ECC auf Geräteebene, was die grundlegende Komponentenzuverlässigkeit verbessert. Sideband-ECC und der Registered Buffer in RDIMMs bieten die zusätzliche Systemebenen-Fähigkeit, die in vielen professionellen Installationen gesucht wird. Kingston, Corsair und G.SKILL haben ECC-orientierte Workstation-Speicherangebote entwickelt, was darauf hindeutet, dass Markenanbieter qualifizierten professionellen Konfigurationen mehr Tiefe verleihen. Der DDR5 Workstation Memory Module Markt bietet ECC-Anbietern daher eine breitere kommerzielle Basis als frühere Workstation-Speichergenerationen.
Non-ECC DDR5 machte die verbleibenden 37,5 % der Nachfrage im Jahr 2025 aus und bleibt für kreative, Animations- und Content-Produktions-Workloads relevant. Diese Nutzer können Bandbreite, Geschwindigkeitsoptimierung und niedrigere Plattformkosten gegenüber der Fehlerkorrektur auf Systemebene priorisieren. CUDIMM- und CQDIMM-Formate bieten einen Weg zu verbesserter Signalintegrität in hochgeschwindigkeitsfähigen Unbuffered-Designs. JEDECs JESD323B legt gemeinsame elektrische und mechanische Anforderungen für diese Modultypen fest, was eine breitere herstellerübergreifende Qualifizierung unterstützt. Apacer bietet ein industrielles DDR5-CQDIMM mit einem 4-Rank-Design, einer Kapazität von bis zu 128 GB und Geschwindigkeiten von bis zu 7200 MT/s für KI-, HPC- und Edge-Computing-Anwendungen an. Die Leistungslücke zwischen ECC- und Non-ECC-Produkten kann sich bei bestimmten Workloads verringern, aber ihre Risikoprofile bleiben unterschiedlich. Da KI-Systeme in immer geschäftskritischeren Umgebungen eingesetzt werden, können Käufer ECC bevorzugen, wenn Zuverlässigkeitsanforderungen die niedrigeren anfänglichen Modulkosten überwiegen. Dies lässt Non-ECC-Produkte auf Anwendungen fokussiert, bei denen Leistungsoptimierung und Plattformflexibilität die primären Kaufkriterien bleiben. Ihre Kaufentscheidungen hängen auch von der Hauptplatinen-Unterstützung, der gewünschten Kapazität und den auf jeder Workstation laufenden Software-Workloads ab. Der DDR5 Workstation Memory Module Markt behält diese Kategorie bei, da viele professionelle Nutzer weiterhin konfigurierbaren Hochgeschwindigkeitsspeicher schätzen.


Nach Formfaktor: RDIMM hält die installierte Basis, während CAMM2 an Dynamik gewinnt
RDIMM und 3DS RDIMM hielten 2025 einen Anteil von 48,21 % am DDR5 Workstation Memory Module Markt. Ihre Position spiegelt die installierte Basis von Intel Xeon- und AMD Threadripper PRO-Systemen wider, bei denen Registered Memory eine Plattformanforderung ist. Registered Clock Driver unterstützen hochkapazitive und Mehrkanal-Konfigurationen in professionellen Systemen. 3DS RDIMMs können hochdichte Module für Einsätze unterstützen, die mehr als 128 GB pro Steckplatz erfordern. Dies ist zunehmend wichtig für KI-, Modellierungs- und Simulationssysteme, die große Speicherpools innerhalb einer einzelnen Workstation benötigen. Kingston Server Premier-Produkte und andere qualifizierte RDIMM-Reihen bieten OEMs und Systemherstellern eine breite Auswahl an validierten Designs. Die installierte Basis des Formfaktors unterstützt auch Wiederholungskäufe, wenn bestehende professionelle Flotten Speicher-Upgrades benötigen. Die DDR5 Workstation Memory Module Branche verlässt sich weiterhin auf RDIMMs für Systeme, die Kapazität, Zuverlässigkeit und Plattformzertifizierung erfordern.
CAMM und CAMM2 sind die am schnellsten wachsende Formfaktor-Kategorie mit einer CAGR von 12,42 % bis 2031. Ihre Attraktivität ist am stärksten bei mobilen Workstations und kompakten Systemen, bei denen vertikale Bauhöhe und Signalpfaddesign eine Rolle spielen. JEDEC hat den CAMM2-Entwicklungspfad und sein Potenzial zur Schaffung eines gemeinsamen modularen Speicheransatzes über Gerätekategorien hinweg dokumentiert. Das Format kann den Platzbedarf konventioneller SODIMM-Layouts in der Nähe des Prozessorbereichs reduzieren. Seine Einführung bleibt hinter RDIMM und SODIMM zurück, da Steckverbinder-Standardisierung und herstellerübergreifende Austauschbarkeit noch in der Entwicklung sind. CAMM2 hat einen unmittelbareren Weg bei mobilen Workstations, wo kompaktes mechanisches Design eine dringende Einschränkung darstellt. Desktop-Tower behalten eine etablierte DIMM-Steckplatz-Infrastruktur und etablierte Beschaffungsprozesse. Der DDR5 Workstation Memory Module Markt wird CAMM2-Einführung wahrscheinlich zuerst dort voranschreiten sehen, wo kompakte professionelle Gehäuse eine Änderung der Modularchitektur rechtfertigen. Modulanbieter müssen auch kompatible mechanische Designs, Validierungsprozesse und Produktionsunterstützung entwickeln, bevor das Format skalieren kann. Dies macht den Übergang gradueller als ein einfacher Ersatz bestehender DIMM-Steckplätze.
Nach Kapazität: Der Bereich von 32 GB bis 64 GB bleibt der Volumenkern
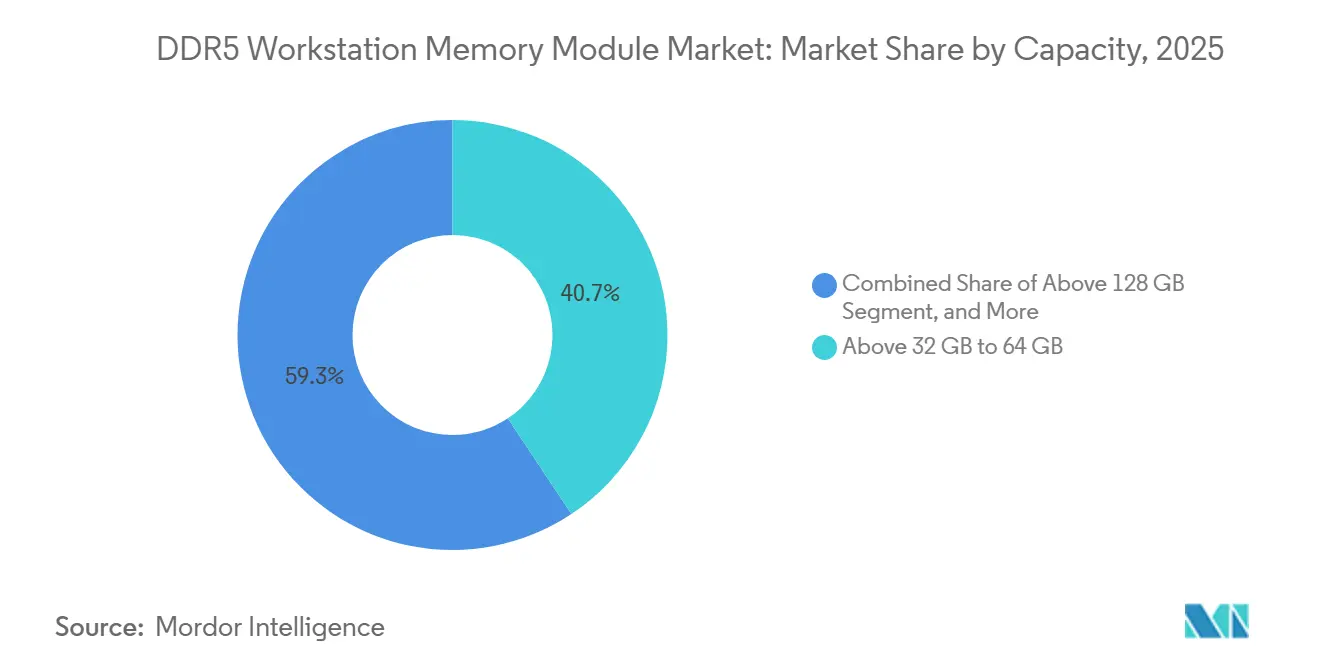
Die Stufe über 32 GB bis 64 GB hielt 2025 einen Anteil von 40,67 % am DDR5 Workstation Memory Module Markt und wird bis 2031 voraussichtlich mit einer CAGR von 11,14 % wachsen. Dieser Bereich bleibt für gemischte CAD-, Ingenieur-Simulations- und allgemeine professionelle Workloads geeignet. Er bietet Käufern mehr Arbeitskapazität als Einstiegskonfigurationen, ohne die höhere Beschaffungsbelastung dichter Module. Die breite Verfügbarkeit bei Anbietern und Chipsätzen unterstützt auch standardisierte OEM-Builds und die Beschaffung von Unternehmensflotten. Corsair bietet 64-GB-DDR5-ECC-RDIMM-Kits mit 6400 MT/s für kompatible Intel-Workstation-Plattformen an, was die Konzentration von Produktoptionen in diesem Bereich verdeutlicht. TEAMGROUP bietet auch hochkapazitive workstation-orientierte DDR5-Konfigurationen an, die von 256 GB bis 512 GB mit 64-GB-Modulen skalieren können. Der Bereich von 32 GB bis 64 GB bleibt daher ein praktischer Konfigurationspunkt für Organisationen, die große Workstation-Flotten aktualisieren. Er dient auch als Zwischenstufe zwischen älteren DDR4-Systemen und hochdichten KI-Konfigurationen.
Die Stufe über 128 GB ist die am schnellsten wachsende Kapazitätsgruppe mit einer CAGR von 12,4 % bis 2031. Microns Bewertung agentischer KI-Workflows aus dem Jahr 2026 identifiziert 128 GB als nützliche Grundlage, wenn mehrere Modelle und Dienste gemeinsam betrieben werden. Größere Kapazität kann Paging und Cloud-Auslagerungen während aktiver lokaler Verarbeitung reduzieren. Micron hat 2026 eine 256-GB-DDR5-RDIMM-Architektur als Muster vorgestellt, was auf einen höheren Pro-Steckplatz-Kapazitätspfad für professionelle Systeme hindeutet. SK hynix schloss 2025 auch die Zertifizierung für ein 256-GB-DDR5-RDIMM auf einer Intel Xeon 6-Plattform ab.[3] Hochdichte Module können Käufern helfen, große Speicherpools zu erreichen, ohne jeden verfügbaren Steckplatz zu belegen. Sie schaffen auch komplexere Beschaffungsanforderungen, da weniger Anbieter Premium-Kapazitäten über alle Workstation-Plattformen hinweg unterstützen. Die DDR5 Workstation Memory Module Branche bewegt sich daher auf Konfigurationen zu, bei denen die Kapazitätsplanung gleiches Gewicht wie die Prozessor- und GPU-Auswahl hat. Kapazitäts-Upgrades können die nutzbare Lebensdauer einer qualifizierten Workstation verlängern, wenn ein vollständiger Plattformersatz nicht erforderlich ist. Der DDR5 Workstation Memory Module Markt hat daher einen größeren adressierbaren Bedarf an zertifizierten hochdichten Produkten.
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Nach Geschwindigkeit: 4800 MT/s behält die größte installierte Basis
Die Stufe bis zu 4800 MT/s hielt 2025 einen Anteil von 36,44 % der Nachfrage und wird bis 2031 voraussichtlich mit einer CAGR von 10,9 % wachsen. Ihr Umfang spiegelt die installierte Basis von Systemen wider, die auf Intel Xeon Sapphire Rapids und früheren AMD Threadripper PRO-Prozessoren aufgebaut sind. Diese Plattformen verwenden 4800 MT/s als ihren nativen JEDEC-Betriebspunkt, wodurch die Notwendigkeit einer manuellen Speicherprofiloptimierung entfällt. Ingenieur-, Finanz- und wissenschaftliche Umgebungen können solche Systeme mehrere Jahre lang in Betrieb halten, da Ersatzbudgets oft in Zyklen geplant werden. Modulanbieter in dieser Kategorie konkurrieren über Kapazitätsverfügbarkeit, Preis pro GB und verifizierte Kompatibilität. Die Bereiche 5200 MT/s bis 6400 MT/s bedienen neuere Workstation-Plattformen mit nativer Unterstützung für höhere DDR5-Geschwindigkeiten. Diese Geschwindigkeitsbänder bieten einen Upgrade-Pfad, ohne sofort zu Premium-Übertaktungskonfigurationen zu wechseln. Der DDR5 Workstation Memory Module Markt ist weiterhin auf 4800-MT/s-Produkte angewiesen, da installierte Systeme weiterhin kompatible Ersatz- und Erweiterungsmodule benötigen.
Die Stufe über 6400 MT/s ist die am schnellsten wachsende Geschwindigkeitsgruppe mit einer CAGR von 12,39 % bis 2031. Die Nachfrage ist eher mit Plattformzertifizierungsaktivitäten als nur mit enthusiastenorientiertem Übertakten verbunden. JEDEC hat im April 2026 seine DDR5-MRDIMM-Roadmap vorangetrieben, wobei Gen2 auf 12.800 MT/s abzielt und Gen3-Arbeiten in Richtung 17.600 MT/s voranschreiten. Diese Roadmap setzt längerfristige Leistungserwartungen für Registered Memory in Servern und professionellen Systemen. Schnellerer Speicher kann Workloads unterstützen, die große aktive Datensätze verarbeiten, einschließlich KI-Inferenz und komplexer Simulation. Hochgeschwindigkeitskonfigurationen erfordern jedoch eine sorgfältige Validierung über Hauptplatine, Prozessor, BIOS und Kühlbedingungen hinweg. Sie werden daher eher über qualifizierte OEM- oder Systemintegrationskanäle eingeführt. Das Premium-Geschwindigkeitssegment ermöglicht es Anbietern, sich durch Plattformtests und Komponentenentwicklung statt nur durch Frequenz zu differenzieren.
Nach Anwendung: CAD und 3D-Design bleiben der größte Anwendungsfall
CAD und 3D-Design hielten 2025 einen Anteil von 29,14 % der Anwendungsnachfrage und werden bis 2031 voraussichtlich mit einer CAGR von 10,9 % wachsen. Große Baugruppen, Gebäudeinformationsmodelle und Luft- und Raumfahrtkomponenten-Stacks können während einer Arbeitssitzung große Datensätze in den aktiven Speicher laden. DDR5-Bandbreite und -Kapazität unterstützen diese Projekte, während ECC-Konfigurationen helfen, professionelle Zuverlässigkeitsanforderungen zu erfüllen. Ingenieurwesen und Simulation sind eng miteinander verbunden, da Finite-Elemente-Analyse und numerische Strömungsmechanik viele der gleichen hochkapazitiven Workstation-Spezifikationen verwenden. Medien, Animation und Content-Erstellung profitieren ebenfalls von DDR5 beim Rendering und der Asset-Verarbeitung. Finanz- und wissenschaftliches Computing legen besonderen Wert auf ECC, da ihre Berechnungen und Forschungsmodelle empfindlich auf Speicherintegrität reagieren können. Diese etablierten Workloads bieten eine dauerhafte Nachfragebasis für den DDR5 Workstation Memory Module Markt. Sie unterstützen auch wiederkehrende Upgrades, da Software-Dateien, Datensätze und Rendering-Anforderungen anspruchsvoller werden.
KI- und Data-Science-Workstations sind die am schnellsten wachsende Anwendung mit einer CAGR von 12,47 % bis 2031. Lokale Inferenz- und Trainings-Workflows erfordern Speicher für Modellgewichte, aktiven Kontext, Anwendungsdienste und Betriebssystemprozesse. Microns Test aus dem Jahr 2026 ergab, dass seine 128-GB-Konfiguration gleichzeitige agentische KI-Arbeit 30 % schneller abschloss als sein 64-GB-Vergleichssystem. Dieses Ergebnis zeigt, warum Kapazität den Workstation-Durchsatz beeinflussen kann, wenn mehrere KI-Aufgaben gleichzeitig ausgeführt werden. KI-Einsätze lenken Käufer in Richtung der Kapazitätsbereiche über 64 GB bis 128 GB und über 128 GB. Dies schafft Nachfrage nach hochdichten Modulen, die für spezifische professionelle Plattformen zertifiziert wurden. Die Anwendung erhöht auch den Wert eines integrierten Workstation-Designs, da CPU-, GPU-, Speicher- und Arbeitsspeicherauswahl gemeinsam bewertet werden müssen. Der DDR5 Workstation Memory Module Markt profitiert davon, dass KI-Tools von frühen Anwendern auf Ingenieur-, Analyse- und Kreativteams ausgeweitet werden.
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Nach Vertriebskanal: OEMs und Systemintegratoren kontrollieren den Großteil des Umsatzes
OEMs und Systemintegratoren hielten 2025 einen Anteil von 69,32 % am DDR5 Workstation Memory Module Markt und werden bis 2031 voraussichtlich mit einer CAGR von 11,3 % wachsen. Ihre Rolle spiegelt die Schwierigkeit wider, Workstation-Speicher über mehrere Prozessoren, Platinen, Firmware-Versionen und thermische Designs hinweg zu validieren. OEMs können RDIMMs gegen spezifische Systeme testen, bevor das Gerät den Käufer erreicht. Dies verlagert die Speicherauswahl früher in den Beschaffungsprozess, oft bevor die endgültige Workstation gekauft wird. Werkseitig qualifizierte Speicherkonfigurationen reduzieren auch das Einsatzrisiko für Unternehmen, die große, standardisierte Flotten betreiben. OEM-Lieferkettenbeziehungen können wichtig sein, wenn die Verfügbarkeit hochkapazitiver Module eingeschränkt ist. Diese Kanalposition gibt qualifizierten Anbietern einen Vorteil, indem sie in Workstation-Design- und Validierungsprogramme einbezogen werden können. Es bedeutet auch, dass viele Nutzer DDR5-Speicher als Teil eines vollständigen Systems und nicht als separaten Aftermarket-Kauf erhalten.
Enterprise-VARs und IT-Händler sind der am schnellsten wachsende Kanal mit einer CAGR von 12,18 % bis 2031. Sie bedienen Organisationen, die nach dem ursprünglichen Systemkauf Speicher in installierten DDR5-Workstation-Flotten erweitern müssen. Ein häufiger Anwendungsfall ist der Wechsel von 64 GB auf 128 GB, wenn neu eingeführte KI-Tools die anfängliche Konfiguration des Systems überschreiten. Händler können Kompatibilitätsprüfung, Komponentenbeschaffung und Installationsunterstützung für Käufer anbieten, die keine gesamte Workstation ersetzen möchten. Einzelhandel, E-Commerce und der Aftermarket bleiben für unabhängige Hersteller, Forschungseinrichtungen und kleinere Kreativstudios relevant. Diese Käufer erwerben Komponenten oft separat vom Gehäuse und Prozessor. Der Aftermarket kann einem stärkeren Komponentenversorgungsdruck ausgesetzt sein, da er weniger Einkaufsvolumen als vertraglich vereinbarte OEM-Mengen hat. Dies gibt Händlern eine Wachstumschance, wenn Organisationen einen verifizierten Upgrade-Pfad für qualifizierte professionelle Geräte benötigen.
Geografische Analyse
Nordamerika hielt 2025 einen Anteil von 38,56 % der regionalen Nachfrage, unterstützt durch KI-Infrastrukturinvestitionen, wichtige Workstation-OEM-Betriebe und Unternehmensnachfrage aus Finanzdienstleistungen, Luft- und Raumfahrt sowie Verteidigung und Biowissenschaften. Diese Sektoren nutzen Workstations für Aufgaben, bei denen Kapazität, Zuverlässigkeit und validierte Konfigurationen wichtig sind, während KI-Labore und Cloud-Anbieter Nachfrage für benachbarte Entwickler- und Data-Science-Systeme schaffen. Hochkapazitive RDIMMs und schnellere Geschwindigkeitsstufen sind in diesen professionellen Early-Adopter-Umgebungen häufiger anzutreffen. Micron Technology begann im Mai 2026 mit der 1-Alpha-DRAM-Produktion in seiner Anlage in Manassas, Virginia, als Teil seines inländischen Fertigungsprogramms.[4] Das Programm unterstützt die längerfristige regionale Speicherversorgungsposition, beseitigt jedoch keine unmittelbaren Modulzuteilungsbeschränkungen, und der DDR5 Workstation Memory Module Markt behält Nordamerika als führendes Nachfragezentrum.
Europa ist ein stabiles Nachfragezentrum für professionelle Workstations, die in der Automobilingenieurwesen, im Industriedesign, im Finanzwesen und in der pharmazeutischen Forschung eingesetzt werden. Deutschlands Automobil- und Industriesektoren unterstützen CAD- und Simulations-Workloads, die qualifizierten ECC-Speicher erfordern, während das Vereinigte Königreich Finanzdienstleistungs- und pharmazeutische Forschungsaktivitäten hat, die zuverlässige professionelle Computersysteme erfordern. Nordische Rechenzentrum-Investitionen unterstützen die benachbarte Nachfrage nach Entwicklungs- und Infrastruktur-Workstations. Europäische Käufer bevorzugen oft ECC-DDR5-RDIMM-Konfigurationen, bei denen regulatorische, ingenieur- und forschungsbezogene Anforderungen einen hohen Wert auf Datenintegrität legen. Plattformlanglebigkeit kann kompatible Speicher-Upgrades gegenüber häufigem vollständigem Systemersatz begünstigen, was Produktzertifizierung und Modulverfügbarkeit in der Region wichtig macht.
Der Asien-Pazifik-Raum wird bis 2031 voraussichtlich mit einer CAGR von 12,31 % wachsen, dem schnellsten Tempo unter den Regionen. Südkorea und Taiwan sind wichtige Standorte für DRAM-Produktion und Modulassemblierung, während Chinas expandierende KI-Infrastruktur die Nachfrage nach hochkapazitivem Speicher in Server- und verwandten Workstation-Einsätzen erhöht. Taiwans Modul-Ökosystem umfasst ADATA, Transcend, Silicon Power und V-Color, während südkoreanische DRAM-Hersteller in Fertigungskapazitäten investieren, die voraussichtlich das Angebot im Prognosezeitraum stärken werden. Japan bleibt für Investitionen in die fortschrittliche DRAM-Fertigung relevant, und der Rest der Welt expandiert durch souveräne KI-Programme, Digitalisierungsprojekte und Unternehmenstechnologie-Refreshes, die den DDR5 Workstation Memory Module Markt unterstützen.

Wettbewerbslandschaft
Der DDR5 Workstation Memory Module Markt verfügt über eine konzentrierte vorgelagerte DRAM-IC-Versorgungsschicht und eine stärker fragmentierte Modulmarken-Schicht. Samsung Electronics, SK hynix und Micron Technology beeinflussen die Verfügbarkeit, Preisgestaltung und Spezifikationsklassen der DRAM-Komponenten, die von Modulanbietern verwendet werden. Kingston Technology, Corsair, G.SKILL, TEAMGROUP, ADATA und regionale Anbieter konkurrieren nachgelagert durch qualifizierte Produktreihen, thermisches Design und Plattformunterstützung. Der Zugang zu zugeteilten DRAM-Liefermengen und etablierten OEM-Beziehungen kann ebenso wichtig sein wie das Moduldesign. SK hynix schloss 2025 die Intel Data Center Certification für ein 256-GB-DDR5-RDIMM ab, und Micron hat die Rolle höherer Kapazität bei gleichzeitigen agentischen KI-Workstation-Workflows betont.
Modulanbieter konkurrieren über die Tiefe der Plattformzertifizierung und die beworbene Geschwindigkeit. Kingstons PCB-Revision vom Juli 2026 für ein ECC-RDIMM adressierte Signalintegrität, Herstellbarkeit und mechanische Robustheit, da sich Plattformkomponenten und Firmware weiterentwickeln. Kingston fügte im Juni 2026 auch eine 16-GB-DDR5-5600-ECC-RDIMM-Produktions-SKU für validierte Workstation- und Unternehmens-Refreshes hinzu. G.SKILL führte 2025 hochkapazitive DDR5-6000- und DDR5-6400-Kits für KI-Workloads, Content-Erstellung und professionelle Workstations ein. CAMM2-Anbieter bereiten sich auf eine potenzielle Verschiebung in mobilen Workstation-Architekturen vor, und der DDR5 Workstation Memory Module Markt belohnt Anbieter, die Produkte über mehrere Formfaktoren und Workstation-Plattformen hinweg validieren.
Die begrenzte Chance kombiniert hohe Kapazität, hohe Geschwindigkeit und plattformspezifische Zertifizierung. Produkte der 256-GB-Klasse und Geschwindigkeiten über 7200 MT/s erfordern anspruchsvolle Komponentenauswahl und Systemtests, was früh validierten Produkten ermöglicht, eine Premium-Positionierung zu behalten. Das bereitgestellte Material liefert keine kombinierten Marktanteile für die führenden Modulmarken oder führenden DRAM-Anbieter, sodass ein numerischer Marktkonzentrationsindex nach der angegebenen Bewertungsmethode nicht zugewiesen werden kann. Die Wettbewerbsstruktur bleibt vorgelagert konzentriert und nachgelagert fragmentiert, was langfristige Zuteilungsvereinbarungen für Anbieter wichtig macht, die große Workstation-Programme unterstützen möchten.
DDR5 Workstation Memory Module Branchenführer
-
Kingston Technology Company, Inc.
-
CORSAIR
-
G.SKILL International Enterprise Co., Ltd.
-
Patriot Memory, Inc.
-
TEAMGROUP Inc.
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert

Aktuelle Branchenentwicklungen
- Juli 2026: Kingston überarbeitete das PCB-Design seines KSM56R46BS8PMI-16HAI DDR5-5600 ECC RDIMM von JEDEC R/C D0 auf R/C D1 und verbesserte damit Signalintegrität, Herstellbarkeit und mechanische Robustheit. Die Auslaufphase der alten Stückliste ist für September 2026 geplant.
- Juli 2026: Kingston Technology fügte eine neue Produktions-SKU hinzu, das 16-GB-DDR5-5600-ECC-RDIMM KSM56R46BS8-16MH, ein 1Rx8-CL46-Serverklasse-Modul, das auf Workstation- und Unternehmensplattform-Refreshes abzielt, die validierte DDR5-5600-ECC-RDIMM-Komponenten erfordern.
- April 2026: JEDEC veröffentlichte den JESD82-552 DDR5 Multiplexed Rank Data Buffer Standard und trieb die DDR5-MRDIMM-Gen2-Roadmap mit dem Ziel von 12.800 MT/s voran, wobei Gen3-Arbeiten in Richtung eines Ziels von 17.600 MT/s beginnen. Diese Standardentwicklung erweitert die DDR5-Leistungs-Roadmap über die Standard-RDIMM-Bandbreite hinaus und definiert den Technologiepfad für Workstation-Speicher der nächsten Generation mit hoher Bandbreite.
- Dezember 2025: SK hynix war das erste Unternehmen der Branche, das die Intel Data Center Certification für sein auf 32-GB-1a-Die basierendes 256-GB-DDR5-RDIMM auf der Intel Xeon 6-Plattform abschloss und dabei bis zu 16 % höhere Inferenzleistung und 18 % geringeren Stromverbrauch im Vergleich zu früheren 128-GB-Modulen auf Basis von 16-Gb-1a-DRAM lieferte.


Globaler DDR5 Workstation Memory Module Marktbericht – Umfang
Der DDR5 Workstation Memory Module Marktbericht ist segmentiert nach Speichertyp (ECC DDR5 Workstation Memory und Non-ECC DDR5 Workstation Memory), Formfaktor (RDIMM / 3DS RDIMM, UDIMM / CUDIMM, SODIMM / CSODIMM und CAMM / CAMM2), Kapazität (bis zu 4800 MT/s, 5200 MT/s bis 5600 MT/s, 6000 MT/s bis 6400 MT/s und über 6400 MT/s), Geschwindigkeit (bis zu 5200 MT/s, 5600 MT/s und 6000 MT/s und mehr), Anwendung (CAD und 3D-Design, KI- und Data-Science-Workstations, Ingenieurwesen und Simulation, Medien, Animation und Content-Erstellung sowie Finanz- und wissenschaftliches Computing), Vertriebskanal (OEM und Systemintegratoren, Enterprise-VARs und IT-Händler sowie Einzelhandel, E-Commerce und Aftermarket-Upgrade-Kanal) und Geografie (Nordamerika, Europa, Asien-Pazifik, Rest der Welt). Die Marktprognosen werden in Wert (USD) angegeben.
| ECC DDR5 Workstation Memory |
| Non-ECC DDR5 Workstation Memory |
| RDIMM / 3DS RDIMM |
| UDIMM / CUDIMM |
| SODIMM / CSODIMM |
| CAMM / CAMM2 |
| Bis zu 4800 MT/s |
| 5200 MT/s bis 5600 MT/s |
| 6000 MT/s bis 6400 MT/s |
| Über 6400 MT/s |
| Bis zu 5200 MT/s |
| 5600 MT/s |
| 6000 MT/s und mehr |
| CAD und 3D-Design |
| KI- und Data-Science-Workstations |
| Ingenieurwesen und Simulation |
| Medien, Animation und Content-Erstellung |
| Finanz- und wissenschaftliches Computing |
| OEM und Systemintegratoren |
| Enterprise-VARs und IT-Händler |
| Einzelhandel, E-Commerce und Aftermarket-Upgrade-Kanal |
| Nordamerika | |
| Europa | |
| Asien-Pazifik | China |
| Japan | |
| Südkorea | |
| Taiwan | |
| Rest von Asien-Pazifik | |
| Rest der Welt |
| Nach Speichertyp | ECC DDR5 Workstation Memory | |
| Non-ECC DDR5 Workstation Memory | ||
| Nach Formfaktor | RDIMM / 3DS RDIMM | |
| UDIMM / CUDIMM | ||
| SODIMM / CSODIMM | ||
| CAMM / CAMM2 | ||
| Nach Kapazität | Bis zu 4800 MT/s | |
| 5200 MT/s bis 5600 MT/s | ||
| 6000 MT/s bis 6400 MT/s | ||
| Über 6400 MT/s | ||
| Nach Geschwindigkeit | Bis zu 5200 MT/s | |
| 5600 MT/s | ||
| 6000 MT/s und mehr | ||
| Nach Anwendung | CAD und 3D-Design | |
| KI- und Data-Science-Workstations | ||
| Ingenieurwesen und Simulation | ||
| Medien, Animation und Content-Erstellung | ||
| Finanz- und wissenschaftliches Computing | ||
| Nach Vertriebskanal | OEM und Systemintegratoren | |
| Enterprise-VARs und IT-Händler | ||
| Einzelhandel, E-Commerce und Aftermarket-Upgrade-Kanal | ||
| Nach Geografie | Nordamerika | |
| Europa | ||
| Asien-Pazifik | China | |
| Japan | ||
| Südkorea | ||
| Taiwan | ||
| Rest von Asien-Pazifik | ||
| Rest der Welt | ||


Im Bericht beantwortete Schlüsselfragen
Wie groß ist der DDR5 Workstation Memory Module Markt im Jahr 2026?
Die Marktgröße des DDR5 Workstation Memory Module Marktes wird für 2025 auf 1,52 Milliarden USD und für 2026 auf 1,95 Milliarden USD prognostiziert und soll bis 2031 3,34 Milliarden USD erreichen, mit einer CAGR von 11,36 % von 2026 bis 2031.
Was treibt die Nachfrage nach DDR5 Workstation Memory Modulen an?
Neue DDR5-Workstation-Plattformen, lokale KI-Workflows, Simulation und größere CAD-Workloads erhöhen die Nachfrage nach qualifiziertem hochkapazitivem Speicher. Die Kaufentscheidung berücksichtigt zunehmend die erforderliche Kapazität, Prozessor- und Hauptplatinen-Kompatibilität, ECC-Anforderungen und die Verfügbarkeit validierter Modulkonfigurationen.
Warum ist ECC DDR5 für professionelle Workstations wichtig?
ECC DDR5 führte mit 62,48 % der Nachfrage im Jahr 2025, da Ingenieur-, Finanz-, Forschungs- und KI-Workloads einen höheren Wert auf Datenintegrität legen. Es kann besonders relevant sein, wenn eine verlorene Berechnung, eine beschädigte Ausgabe oder eine Systemunterbrechung ein professionelles Projekt verzögern würde.
Welche DDR5-Kapazitätsstufe wächst für Workstations am schnellsten?
Die Kapazitätsstufe über 128 GB wird bis 2031 voraussichtlich mit einer CAGR von 12,39 % wachsen, unterstützt durch lokale KI- und Multi-Modell-Workloads. Höhere Kapazität kann Modellgewichte, aktiven Kontext und gleichzeitige Anwendungen während anspruchsvoller professioneller Arbeit im Speicher halten.
Welche Region expandiert am schnellsten für DDR5 Workstation Module?
Der Asien-Pazifik-Raum wird bis 2031 voraussichtlich mit einer CAGR von 12,31 % wachsen, unterstützt durch DRAM-Fertigung, Modulassemblierung und expandierende KI-Infrastruktur. Die Region kombiniert auch wichtige Lieferkettenfähigkeiten in Südkorea und Taiwan mit wachsender Einsatznachfrage in China.
Welcher Vertriebskanal führt bei professionellen DDR5-Speicherkäufen?
OEM und Systemintegratoren hielten 2025 einen Anteil von 69,32 %, da Plattformqualifizierung und werkseitig konfigurierte Systeme die meisten professionellen Käufe leiten. Dieser Kanal hilft Käufern, Speicher zu erhalten, der mit dem gewählten Prozessor, der Hauptplatine, der Firmware und dem thermischen Design getestet wurde.


 Ihre Daten sind sicher und werden niemals verkauft oder weitergegeben.
