
Marktgröße und Marktanteil der Crypto-Agility Platform
Marktübersicht
| Studienzeitraum | 2021 - 2032 |
|---|---|
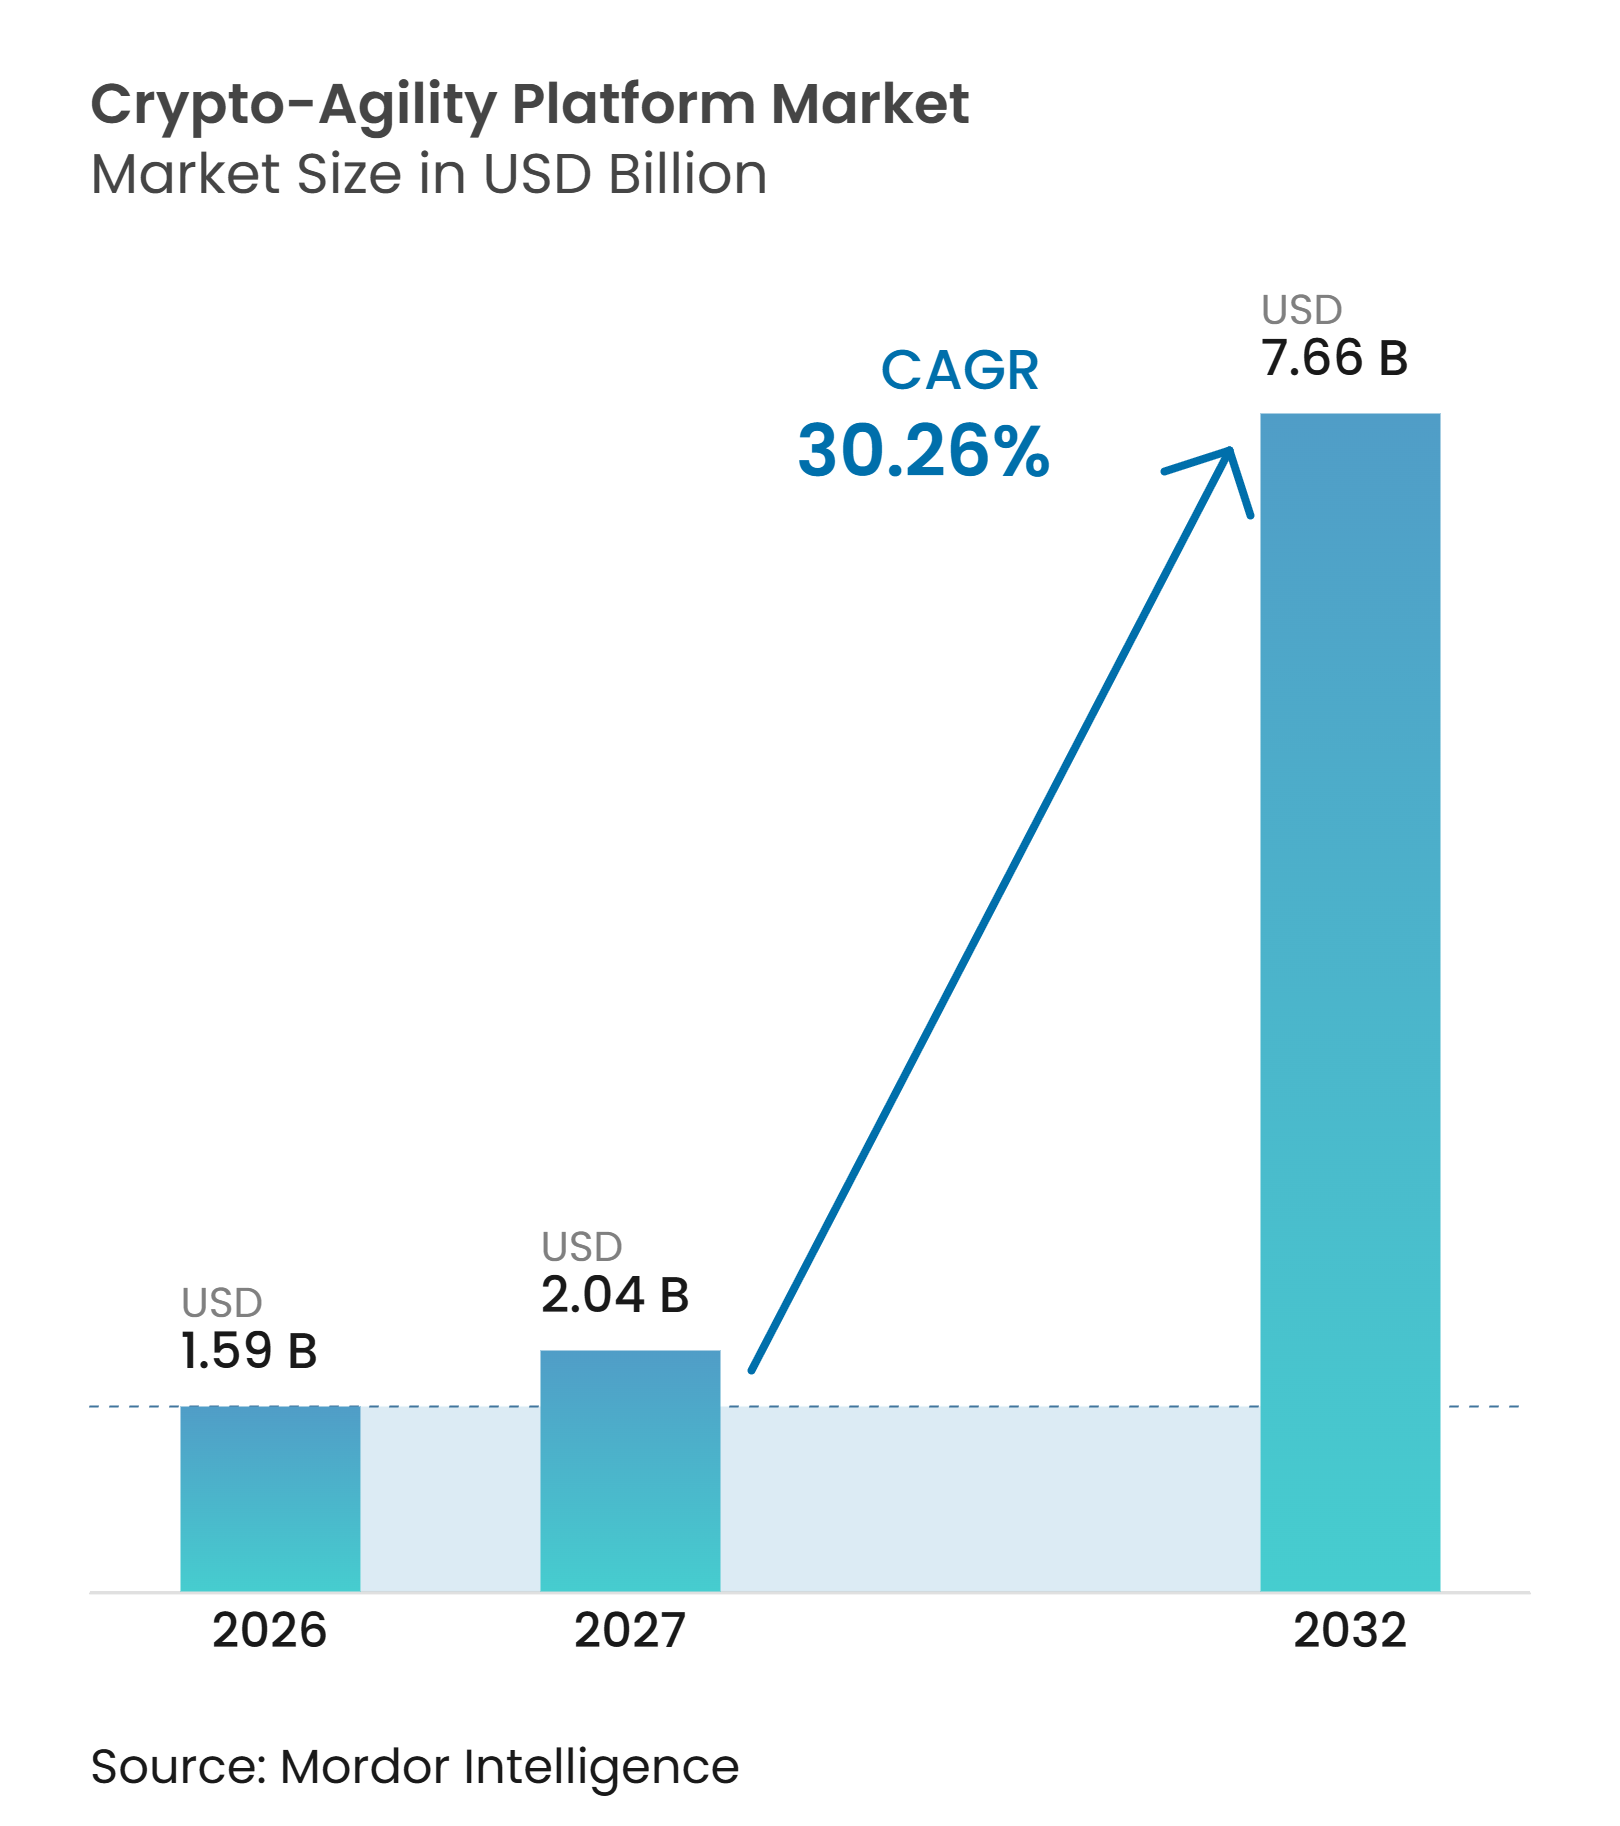
| Marktgröße (2027) | 2.04 Milliarden US-Dollar |
| Marktgröße (2032) | 7.66 Milliarden US-Dollar |
| Wachstumsrate (2027 - 2032) | 30.26 % |
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Nordamerika |
| Marktkonzentration | Niedrig |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse für Crypto-Agility Plattformen von Mordor Intelligence
Die Marktgröße für Crypto-Agility Plattformen wird für 2026 auf 1,59 Milliarden USD, für 2027 auf 2,05 Milliarden USD geschätzt und soll bis 2032 einen Wert von 7,66 Milliarden USD erreichen, mit einer CAGR von 30,26 % von 2027 bis 2032. Der Markt für Crypto-Agility Plattformen wird durch Migrationsfristen, die Exposition langlebiger Daten und wachsende Workloads im Bereich der Maschinenidentitäten geprägt, die den Druck auf Sicherheitsteams erhöhen und das kryptografische Management zu einem Problem der Geschäftskontinuität machen – über Anwendungen, interne Netzwerke, öffentliche Dienste, Fernzugriffskanäle und Lieferantenverbindungen hinweg, die den täglichen Kundendienst und die interne Geschäftstätigkeit unterstützen. Bundesbehördliche und europäische Migrationspläne machen kryptografische Änderungen zu einer kurzfristigen Governance-Anforderung für viele Organisationen im Markt für Crypto-Agility Plattformen und betreffen Beschaffung, Recht, Lieferantenmanagement und Sicherheitsfunktionen, die sich vor Beginn der Änderungsprogramme über Umfang, Prioritäten, genehmigte Technologien und Berichterstattung einigen müssen. Workloads zur Zertifikatserneuerung und das Wachstum hybrider Infrastrukturen erhöhen den Bedarf an automatisiertem Inventarmanagement, Richtlinienkontrollen und koordinierten Betriebsverfahren in Technologieteams, insbesondere dort, wo Aufzeichnungen über Anwendungen und Lieferanten verteilt sind, mit unterschiedlichen Kontrollen, Erneuerungsplänen und Eigentumsstrukturen. Anbieter konkurrieren darum, Erkennung, Orchestrierung, Zertifikatslebenszyklusmanagement und Post-Quanten-Planung in einem einzigen Betriebsmodell für den Markt für Crypto-Agility Plattformen zu kombinieren, das technische Kontrollen mit Managementberichten, Lieferantenkoordination, operativen Tests und Prüfungsnachweisen verknüpft. Die Chance ist dort am größten, wo Unternehmen komplexe Migrationsarbeiten in praktische Programme für regulierte Kunden übersetzen und ihnen dabei helfen, technische Änderungen, Lieferantenverantwortlichkeiten, Tests und interne Rechenschaftspflicht in dezentralisierten Technologiebeständen und langjährigen Betriebsprozessen in stark regulierten und vernetzten Betriebsumgebungen zu sequenzieren, in denen Unterbrechungsrisiko, Prüfungsscrutiny und sensible Informationen dringende Prioritäten schaffen.
Wichtigste Erkenntnisse des Berichts
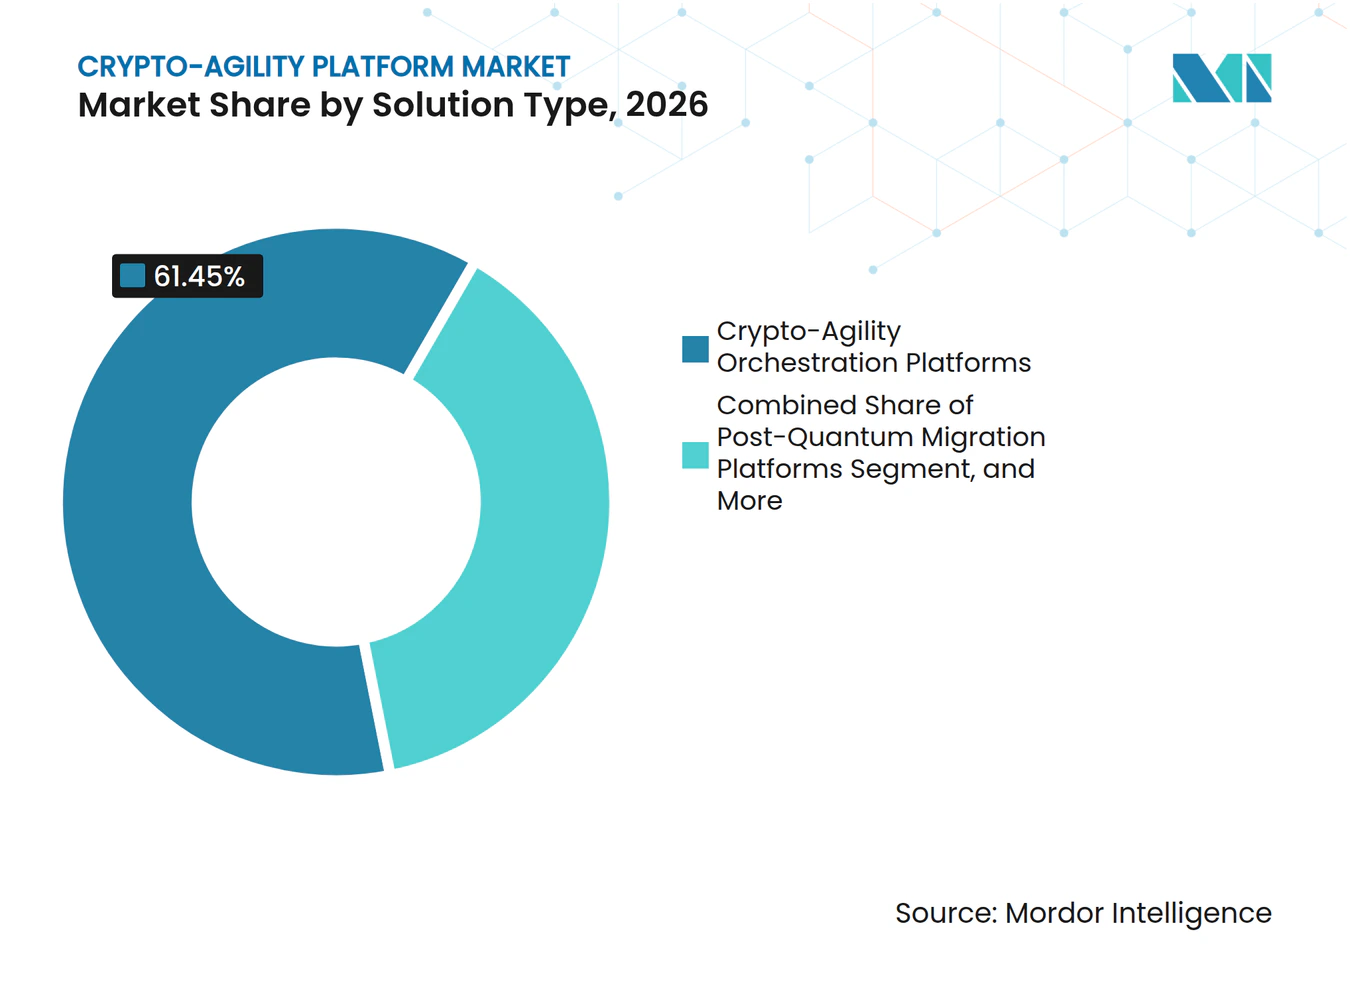
- Nach Lösungstyp hielten Crypto-Agility Orchestrierungsplattformen im Jahr 2026 einen Marktanteil von 61,45 % am Markt für Crypto-Agility Plattformen, während Post-Quanten-Migrationsplanungsplattformen bis 2032 voraussichtlich mit einer CAGR von 31,44 % wachsen werden.
- Nach Bereitstellungsmodus hielt die On-Premises-Bereitstellung im Jahr 2026 einen Marktanteil von 68,15 % am Markt für Crypto-Agility Plattformen, während die Cloud-basierte Bereitstellung bis 2032 voraussichtlich mit einer CAGR von 31,80 % wachsen wird.
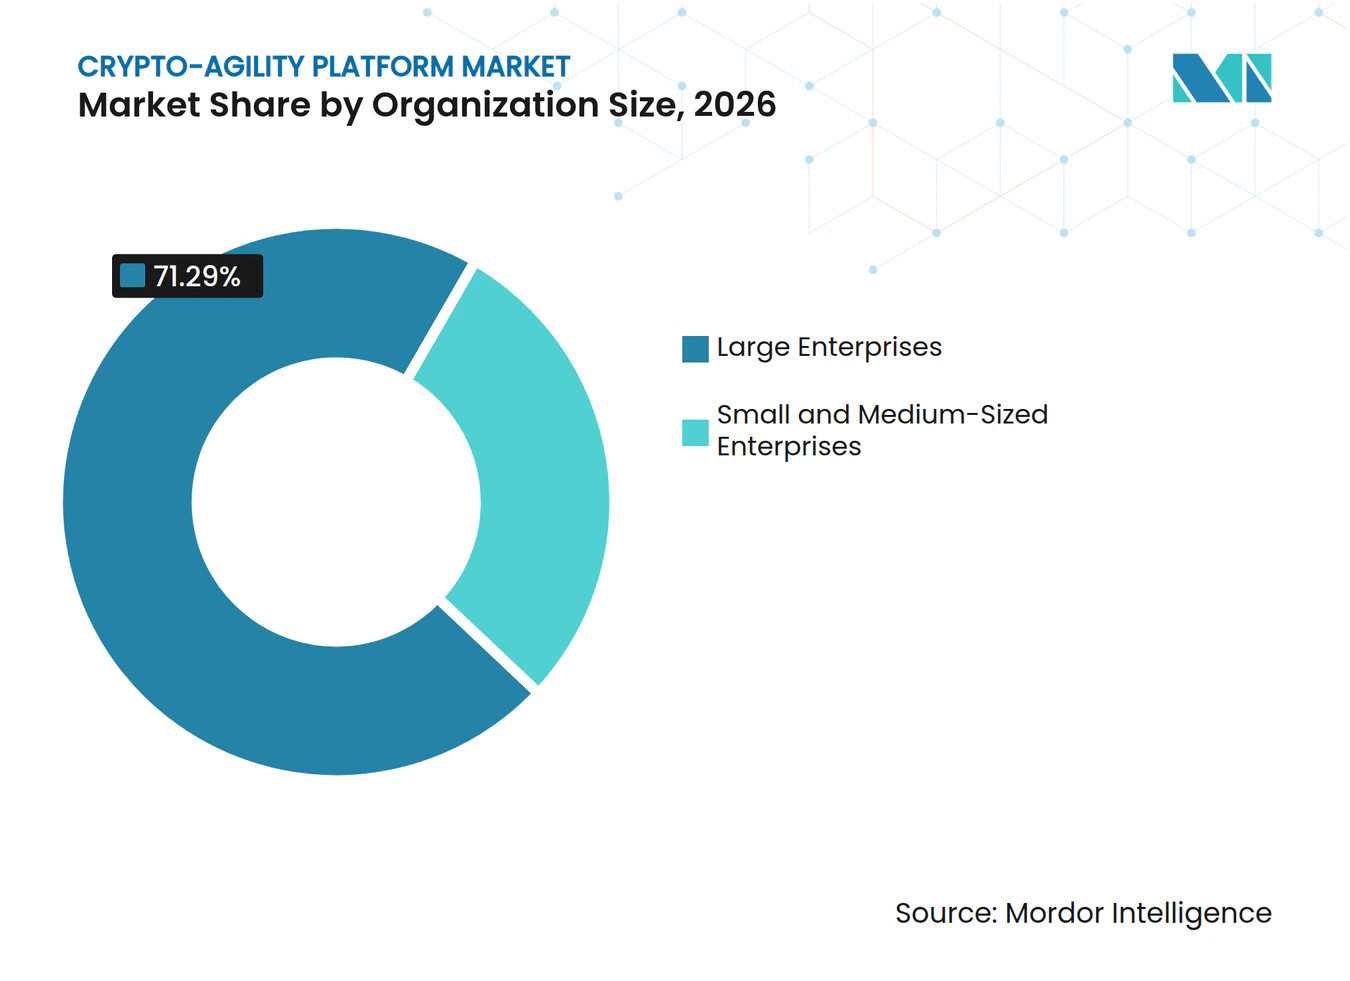
- Nach Unternehmensgröße hielten Großunternehmen im Jahr 2026 einen Marktanteil von 71,29 % am Markt für Crypto-Agility Plattformen, während kleine und mittlere Unternehmen bis 2032 voraussichtlich mit einer CAGR von 32,05 % wachsen werden.
- Nach Endnutzerbranche hielt BFSI im Jahr 2026 einen Marktanteil von 30,18 % am Markt für Crypto-Agility Plattformen, während Regierung und öffentliche Verwaltung bis 2032 voraussichtlich mit einer CAGR von 30,78 % wachsen werden.
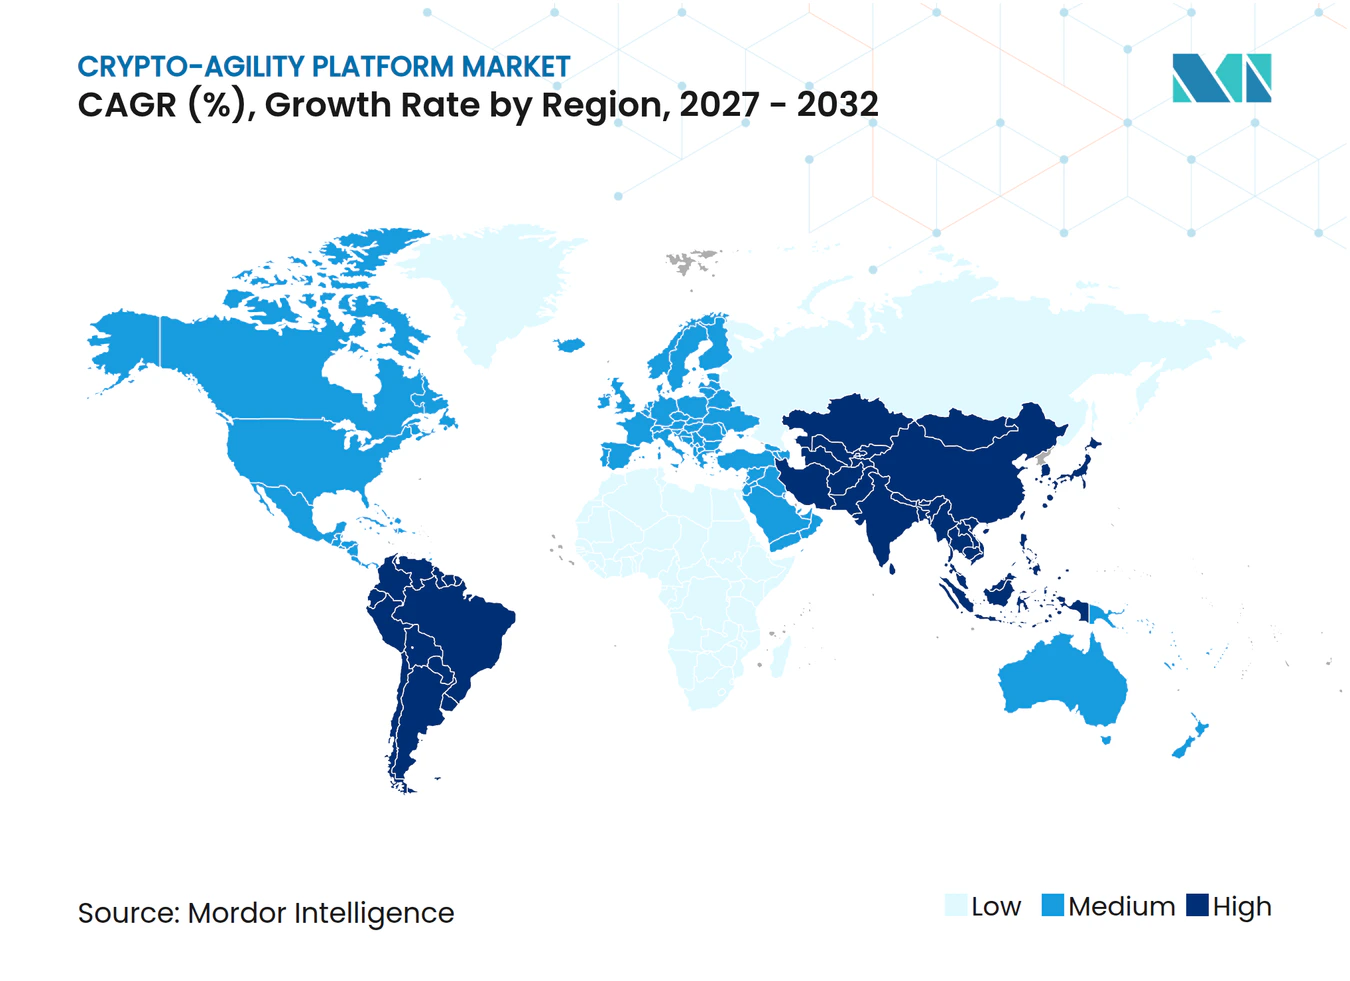
- Nach Geografie hielt Nordamerika im Jahr 2026 einen Marktanteil von 37,66 %, während der asiatisch-pazifische Raum bis 2032 voraussichtlich mit einer CAGR von 31,09 % wachsen wird.
Hinweis: Die in diesem Bericht angegebenen Marktzahlen basieren auf dem proprietären Schätzrahmen von Mordor Intelligence, der neun Monate an Ist-Daten mit den Prognosen für das vierte Quartal des Basisjahres 2026 kombiniert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Beschleunigung der Mandate zur Post-Quanten-Migration | +7.5% | Global, mit konzentriertem kurzfristigem Zugkraft in Nordamerika und Europa | Kurzfristig (≤ 2 Jahre) |
| Harvest-Now-Decrypt-Later-Risiko für langlebige Daten | +6.2% | Global, mit höchster Dringlichkeit in BFSI, Regierung und Gesundheitswesen | Kurzfristig (≤ 2 Jahre) |
| Verkürzung der Zertifikatslebenszyklen und Ausbreitung von Maschinenidentitäten | +5.0% | Global, insbesondere Nordamerika und Europa | Mittelfristig (2–4 Jahre) |
| Ausbau hybrider, Multi-Cloud- und Air-Gapped-Umgebungen | +3.8% | Nordamerika und Europa, mit wachsender Relevanz in Regierung und Verteidigung im asiatisch-pazifischen Raum | Mittelfristig (2–4 Jahre) |
| Wachsende Nachfrage nach kontinuierlichem kryptografischem Inventar und CBOM | +2.7% | Global, konzentriert in Nordamerika und europäischen Regulierungszonen | Mittelfristig (2–4 Jahre) |
| Crypto-Agility-Anforderungen in langlebigen eingebetteten Systemen und Systemen kritischer Infrastruktur | +2.1% | Global, insbesondere europäische und asiatisch-pazifische Industrie- und Energiesysteme | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Die Beschleunigung der Mandate zur Post-Quanten-Migration verkürzt die Entscheidungszyklen von Unternehmen
Bundesbehördliche Anforderungen schränken den Spielraum für Organisationen ein, die kryptografische Planung aufzuschieben. Executive Order 14412 legte den 31. Dezember 2030 als Frist für US-Bundesbehörden fest, hochwertige Assets auf Post-Quanten-Schlüsseletablierung zu migrieren, wobei die Migration digitaler Signaturen bis zum 31. Dezember 2031 abgeschlossen sein muss. Das begleitende OMB-Memorandum M-26-15 legt ein Fünf-Phasen-Programm für den bundesbehördlichen Übergang fest. Die geplanten Änderungen der Federal Acquisition Regulation weiten die praktische Wirkung dieser Anforderungen auf betroffene Auftragnehmer aus, einschließlich Unternehmen in den Bereichen Verteidigung, Gesundheitstechnologie und Finanzinfrastruktur. Der koordinierte Fahrplan der Europäischen Kommission fordert die Mitgliedstaaten ebenfalls auf, den Übergang bis Ende 2026 zu beginnen und Hochrisikosysteme bis 2030 umzustellen. Diese aufeinander abgestimmten Fristen verkürzen die Beschaffungszyklen im Markt für Crypto-Agility Plattformen, da Organisationen früher Eigentümerschaft, Inventar und Migrationspläne festlegen müssen.
Das Harvest-Now-Decrypt-Later-Risiko macht langlebige Daten zu einem aktuellen Sicherheitsproblem
Die Harvest-Now-Decrypt-Later-Bedrohung verändert den Zeitpunkt kryptografischer Investitionen für Organisationen, die sensible Daten über längere Zeiträume aufbewahren. Ein Papier der Federal Reserve stellt fest, dass heute gesammelte Daten exponiert bleiben können, sobald ein Angreifer sie für eine spätere Entschlüsselung aufbewahrt.[1] Europol empfiehlt Organisationen, Kryptografie über Netzwerkverbindungen, Zertifikate, Backups, Datenbanken und interne Dienste hinweg zu lokalisieren, bevor sie Migrationsarbeiten priorisieren können. Diese Anforderung verleiht Inventar- und Risikopriorisierungsfunktionen eine zentrale Rolle im Markt für Crypto-Agility Plattformen. Gesundheitswesen, Finanzdienstleistungen, Regierung und Satellitenkommunikation sind besonders exponiert, da ihre Aufzeichnungen über viele Jahre hinweg wertvoll bleiben können. Forschungen zu Quantenübergängen zeigen auch, dass hybride Schlüsselaustauschansätze die Dauer des Vertraulichkeitsrisikos reduzieren können. Der kommerzielle Bedarf beschränkt sich daher nicht auf den Austausch von Algorithmen, da Käufer auch eine vertretbare Reihenfolge für den Schutz von Daten benötigen, die nach ihrer Entnahme nicht wiederhergestellt werden können.
Kürzere Zertifikatslebenszyklen und das Wachstum von Maschinenidentitäten erhöhen den Automatisierungsbedarf
Kürzere TLS-Zertifikatslebenszyklen machen die Erneuerungsarbeit schwieriger durch manuelle Prozesse zu bewältigen. Der Markt für Crypto-Agility Plattformen profitiert von großen Erneuerungsworkloads, die eine konsistentere Eigentümerschaft, Richtliniendurchsetzung und automatisierte Maßnahmen erfordern. DevOps-, Microservices- und Connected-Device-Bereitstellungen fügen ebenfalls Maschinenidentitäten in Unternehmensbestände ein. Sicherheitsteams benötigen Registrierungs- und Erneuerungsworkflows, die ohne Unterbrechung von Anwendungen betrieben werden können. Dieser Druck unterstützt Tools, die das Zertifikatslebenszyklusmanagement mit kryptografischen Inventaren und Migrationsrichtlinien verbinden. Er schränkt auch das praktikable Anbieterfeld auf Anbieter ein, die hochvolumige operative Workloads unterstützen können.
Hybride, Multi-Cloud- und Air-Gapped-Umgebungen erhöhen die kryptografische Komplexität
Hybride Infrastruktur erschwert Algorithmusänderungen, da Schlüssel und Zertifikate über Cloud-Dienste, lokale Hardware-Sicherheitsmodule und Legacy-Anwendungen verteilt sein können. Der Markt für Crypto-Agility Plattformen adressiert dieses Problem mit Tools, die Abhängigkeiten über diese Standorte hinweg identifizieren. Organisationen müssen eine einheitliche Sicht herstellen, bevor sie kryptografische Methoden sicher über verschiedene Cloud-Schlüsselspeicher und On-Premises-Umgebungen hinweg ersetzen können. Air-Gapped- und klassifizierte Umgebungen stellen eine separate Herausforderung dar, da sie für Algorithmusaktualisierungen nicht auf kontinuierliche Cloud-Bereitstellung angewiesen sein können. Fraunhofer AISEC identifiziert Kompatibilität und hardwareneutrale Migrationsunterstützung als wichtig für kritische und klassifizierte Systeme. Diese Betriebsbedingungen unterstützen die Orchestrierung über getrennte, souveräne und Multi-Cloud-Bereitstellungen hinweg und machen einfache Einzelumgebungs-Scan-Tools für komplexe Infrastrukturen weniger geeignet.
Analyse der Hemmnisse*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Fragmentierte Legacy-Abhängigkeiten und versteckte kryptografische Nutzung | -1.8% | Global, mit größter Auswirkung in Nordamerika und Europa | Langfristig (≥ 4 Jahre) |
| Leistungs- und Interoperabilitätskompromisse bei Post-Quanten-Algorithmen | -1.4% | Global, insbesondere asiatisch-pazifische eingebettete Bereitstellungen mit geringen Ressourcen | Mittelfristig (2–4 Jahre) |
| Mangel an Fachkenntnissen in Kryptografie-Engineering und Migration | -1.0% | Global, am stärksten in Schwellenmärkten und mittelgroßen Organisationen | Mittelfristig (2–4 Jahre) |
| Unklare Beschaffungsgrenzen zwischen Erkennungs-, PKI-, HSM- und Migrationsplattformen | -0.7% | Global, insbesondere Beschaffungsworkflows großer Unternehmen | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
Fragmentierte Legacy-Abhängigkeiten und versteckte kryptografische Nutzung verlangsamen die Erkennung
Organisationen können keine kryptografischen Assets migrieren, die sie nicht identifizieren können. Ältere Systeme platzieren kryptografische Aufrufe häufig in benutzerdefinierter Middleware, kompilierter Software, Drittanbieterbibliotheken und Firmware. Der Markt für Crypto-Agility Plattformen muss daher die Erkennung über standardmäßige Anwendungsschnittstellen hinaus adressieren. Abhängigkeiten von Anbietersoftware und Zahlungsdiensten können ein Institut exponiert lassen, selbst wenn seine internen Kontrollen aktualisiert wurden. Versteckte Zertifikate, fest codierte Schlüssel und eingebettete Geheimnisse können erst dann auftauchen, wenn eine Änderung einen unerwarteten Fehler verursacht. Dies macht Migrationsprogramme länger und teurer als ursprüngliche Pläne vermuten lassen, was neben Inventarfunktionen auch einen Bedarf an Tests und Behebung schafft.
Leistungs- und Interoperabilitätskompromisse schränken einige Bereitstellungen ein
Post-Quanten-Algorithmen können die Rechen- und Datenübertragungsanforderungen von Systemen erhöhen, die für klassische Kryptografie entwickelt wurden. Die Phase 2 des Projekts Leap der Banque de France stellte wesentliche Leistungsunterschiede zwischen traditionellen und Post-Quanten-Ansätzen bei Tests von Zahlungssystemen fest. Größere Schlüssel und Chiffretexte können Verbindungs-Handshakes in Umgebungen wie Echtzeitzahlungen und Hochfrequenztransaktionen beeinflussen. NIST bewertet weiterhin zusätzliche Signaturverfahren, was bedeutet, dass Organisationen einem sich weiterentwickelnden Satz von Algorithmen und Implementierungsentscheidungen folgen müssen. Bestehende eingebettete Geräte verfügen möglicherweise auch nicht über die Speicher- oder Verarbeitungskapazität für einen rein softwarebasierten Übergang. Der Markt für Crypto-Agility Plattformen kann Tests und schrittweise Änderungen unterstützen, kann jedoch nicht alle Hardwareeinschränkungen beseitigen oder die Kosten für den Austausch eliminieren.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Lösungstyp:
Orchestrierung führt, während Migrationsplanung expandiertCrypto-Agility Orchestrierungsplattformen hielten im Jahr 2026 einen Marktanteil von 61,45 % am Markt für Crypto-Agility Plattformen. Ihre Führungsposition spiegelt die Notwendigkeit wider, Änderungen am Algorithmus zu kontrollieren, bevor eine umfassende Behebung erfolgen kann. Orchestrierung gibt Teams eine zentrale Methode, kryptografische Änderungen anzuwenden, ohne jede Anwendung neu aufzubauen. Die Marktgröße für Crypto-Agility Plattformen in diesem Segment wird von Käufern getrieben, die gemeinsame Richtlinien über heterogene Umgebungen hinweg benötigen. Erkennungs- und Inventarprodukte bleiben ein Einstiegspunkt für Organisationen, die ihren kryptografischen Bestand kartieren.
Post-Quanten-Migrationsplanungsplattformen werden voraussichtlich bis 2032 mit einer CAGR von 31,44 % wachsen. Sie unterstützen Organisationen, die nach der ersten Erkennung phasenweise Pläne, Governance und Fortschrittsberichte benötigen. Die bundesbehördliche Vorgabe zu automatisierten kryptografischen Stücklisten stärkt eine konsistentere Sicht auf die eingesetzte Kryptografie. AppViewX kombinierte in seiner Veröffentlichung vom November 2025 die Erstellung kryptografischer Stücklisten, Behebungsempfehlungen und Dashboards. Die laufende Bewertung von Signaturalgorithmen durch NIST erhöht den Wert von Planungsplattformen und hilft dabei, Programme aktuell zu halten.



Nach Bereitstellungsmodus:
On-Premises bleibt wichtig, während die Cloud-Nachfrage zunimmtDie Cloud-basierte Bereitstellung wird voraussichtlich bis 2032 mit einer CAGR von 31,80 % wachsen. Kürzere Zertifikatslebenszyklen machen skalierbare Erneuerungs- und Berichtsdienste attraktiver. Die Marktgröße für Crypto-Agility Plattformen bei der Cloud-Bereitstellung wird durch Workloads für Zertifikatsausstellung, Automatisierung und Statusberichte getrieben. Keyfactor erlangte 2026 die FedRAMP-Zertifizierung, die autorisierten Bundesbehördenkunden die Nutzung seines Cloud-basierten Zertifikatslebenszyklusmanagement-Dienstes ermöglicht.[2] Regulierte Kunden müssen auch nachweisen, dass externe Dienste mit etablierten Governance- und Betriebsrichtlinien übereinstimmen. Viele Unternehmen werden lokale Governance und sensible Schlüssel beibehalten und gleichzeitig Cloud-Dienste für die operative Automatisierung nutzen.
Die Cloud-basierte Bereitstellung wird voraussichtlich bis 2032 mit einer CAGR von 31,80 % wachsen. Kürzere Zertifikatslebenszyklen machen skalierbare Erneuerungs- und Berichtsdienste attraktiver. Die Marktgröße für Crypto-Agility Plattformen bei der Cloud-Bereitstellung wird durch Workloads für Zertifikatsausstellung, Automatisierung und Statusberichte getrieben. Keyfactor erlangte 2026 die FedRAMP-Zertifizierung, die autorisierten Bundesbehördenkunden die Nutzung seines Cloud-basierten Zertifikatslebenszyklusmanagement-Dienstes ermöglicht. Viele Unternehmen werden lokale Governance und sensible Schlüssel beibehalten und gleichzeitig Cloud-Dienste für die operative Automatisierung nutzen.
Nach Unternehmensgröße:
Großunternehmen führen, während KMU an Relevanz gewinnenGroßunternehmen machten im Jahr 2026 einen Marktanteil von 71,29 % aus. Sie verfügen über umfangreiche Anwendungsportfolios, Legacy-Abhängigkeiten und Exposition gegenüber Compliance-Verpflichtungen. Ihre Programme können Zertifikatsmanagement, Schlüsselmanagement, Behebung und Lieferantenabhängigkeiten umfassen. Der Markt für Crypto-Agility Plattformen ist weiterhin auf diese Unternehmen angewiesen, da sie mehrjährige Transformationsprogramme finanzieren können. Ihr Bedarf begünstigt Anbieter mit umfangreichen Integrationen, professionellen Dienstleistungen und Partnerökosystemen.
Kleine und mittlere Unternehmen werden voraussichtlich bis 2032 mit einer CAGR von 32,05 % wachsen. Die Nachfrage wird steigen, da große Kunden Post-Quanten-Anforderungen in Lieferketten für Verteidigung, Gesundheitswesen und Finanzdienstleistungen einbeziehen. Kleinere Organisationen benötigen häufig verwaltete Dienste und vorkonfigurierte Bereitstellungen, da ihnen dedizierte Kryptografiespezialisten fehlen. Keyfactor erweiterte im Juli 2026 sein Global Partner Program, um Beratungs-, Implementierungs- und verwaltete Dienste rund um die Vertrauensinfrastruktur zu unterstützen. Dies schafft eine Kanalchance für Anbieter verwalteter Sicherheitsdienste und Systemintegratoren.

Nach Endnutzerbranche:
BFSI liefert Skalierung, während die Regierung das Tempo vorgibtBFSI hielt im Jahr 2026 einen Marktanteil von 30,18 %. Finanzinstitute betreiben große kryptografische Bestände und halten Transaktionsinformationen über lange Zeiträume sensibel. Der Markt für Crypto-Agility Plattformen ist relevant für Banken, Versicherer, Zahlungsdienstleister und Marktinfrastrukturbetreiber. Eine Eingabe zur Post-Quanten-Finanzinfrastruktur an die US-amerikanische Securities and Exchange Commission stellte fest, dass im März 2026 3 % der Bankwebsites Post-Quanten-Kryptografie unterstützten. Der G7-Fahrplan fordert kritische Finanzsysteme auf, die Migration in den Jahren 2030–2032 abzuschließen.
Regierung und öffentliche Verwaltung werden voraussichtlich bis 2032 mit einer CAGR von 30,78 % wachsen. Die staatliche Nachfrage wird durch formale Fristen und nicht nur durch interne Risikobewertungen getrieben. Bundesbehördliche Anforderungen in den Vereinigten Staaten und koordinierte europäische Pläne geben Behörden und Auftragnehmern einen klareren Investitionszeitplan. IT- und Telekommunikationsanbieter benötigen ebenfalls Post-Quanten-Bereitschaft, da sie Infrastruktur betreiben, die von anderen Organisationen genutzt wird. Gesundheitswesen, Biowissenschaften, Energie, Versorgungsunternehmen und industrielle Fertigung bieten zusätzliche Nachfrage, da sich Resilienzregeln weiterentwickeln.
Geografische Analyse
Markt für Krypto-Agilität-Plattformen in Nordamerika
Nordamerika hielt im Jahr 2026 einen Marktanteil von 37,66 % am Markt für Krypto-Agilität-Plattformen. Bundesbehörden, regulierte Finanzinstitute und Auftragnehmer, die von US-amerikanischen Anforderungen betroffen sind, bilden eine große adressierbare Basis für den Markt für Krypto-Agilität-Plattformen. Das OMB-Memorandum M-26-15 bietet eine mehrjährige Übergangsstruktur, die die Planungstransparenz für den öffentlichen Sektor verbessert. Die FedRAMP-Zertifizierung von Keyfactor im Jahr 2026 erweitert die verfügbaren Cloud-Optionen für das Zertifikatslebenszyklus-Management für autorisierte Bundesbehördenkunden. Die finanzielle und technologische Basis der Region benötigt zudem praktische Methoden zur Bewertung der Exposition gegenüber langlebigen Daten und Maschinenidentitäten.
Markt für Krypto-Agilität-Plattformen in Europa
Europa ist die zweitgrößte regionale Präsenz, angeführt von Aktivitäten in Deutschland und Frankreich. Das BSI aktualisierte seine TR-02102-Richtlinie im März 2025 mit Empfehlungen zu Post-Quanten-Algorithmen. Der europäische Fahrplan sieht vor, dass die Mitgliedstaaten den Übergang bis Ende 2026 beginnen und den Wechsel für risikoreiche Infrastrukturen bis 2030 abschließen.[3] Tests von Zahlungssystemen durch die Banque de France und die Deutsche Bundesbank ergaben Leistungsunterschiede, die vor einer vollständigen Einführung weiterer Arbeit bedürfen.
Markt für Krypto-Agilität-Plattformen in APAC und MEA
Für den asiatisch-pazifischen Raum wird bis 2032 ein CAGR von 31,09 % prognostiziert. Japan, Indien, Südkorea und China bauen ihre Quantensicherheitskapazitäten durch öffentliche Forschung, Normungsarbeit und Infrastrukturprogramme aus. KISA schloss im Januar 2025 die Finalisierung von 4 koreanischen Post-Quanten-Kryptographie-Algorithmen ab und schuf damit eine nationale Referenz für die Beschaffung durch Behörden und kritische Infrastrukturen. Der Markt für Krypto-Agilität-Plattformen kann zudem auf aufkommende Nachfrage im Nahen Osten sowie auf frühe Bedürfnisse des Finanzsektors in Südafrika und Nigeria treffen.
Wettbewerbslandschaft
Marktkonzentration
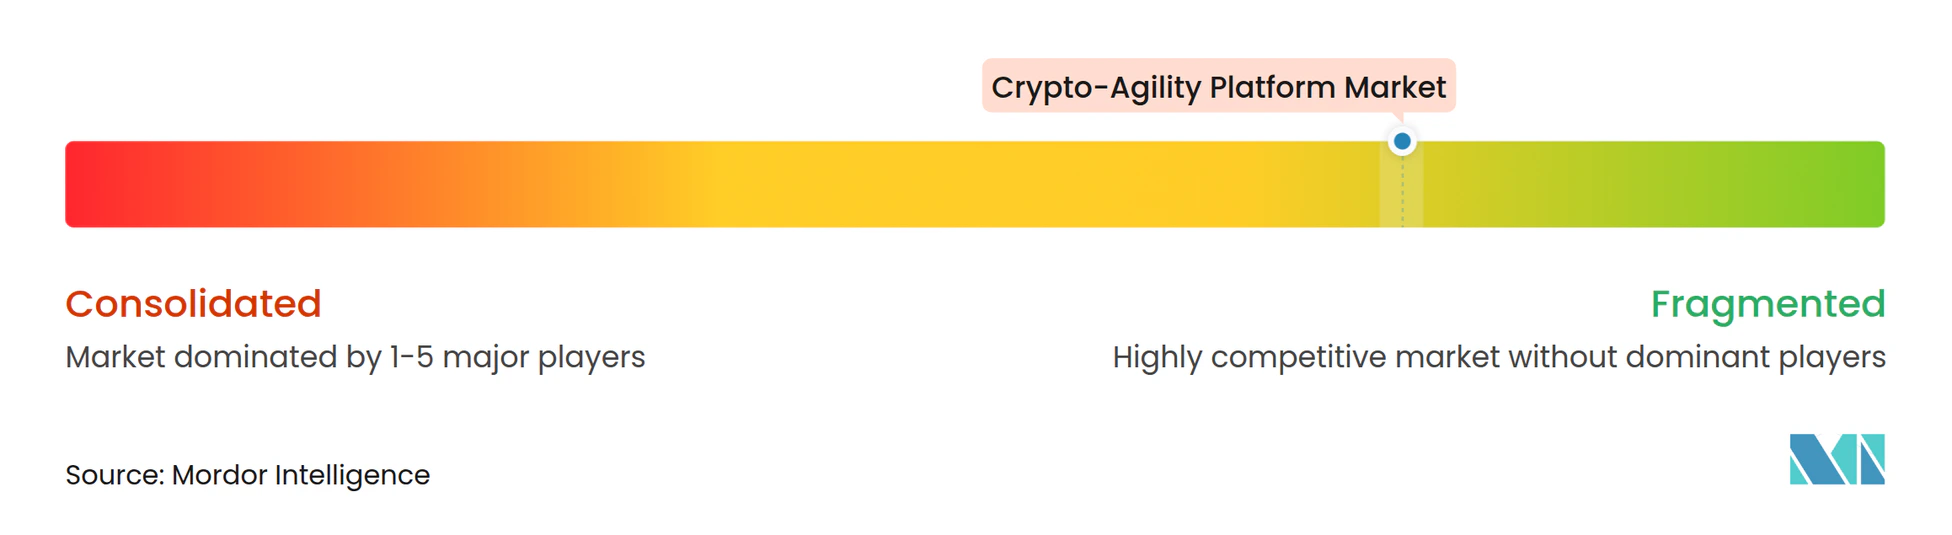
Der Markt für Crypto-Agility Plattformen ist fragmentiert, mit mehr als 20 aktiven Anbietern in den Bereichen Erkennung, Orchestrierung, Statusmanagement und Migrationsplanung. Kein Anbieter hat eine dominante Position in allen Lösungskategorien. Der Markt für Crypto-Agility Plattformen begünstigt Unternehmen, bei denen Post-Quanten-Funktionen in ihre Architektur integriert sind, anstatt zu älteren Public-Key-Infrastrukturprodukten hinzugefügt zu werden. Kunden benötigen auch kryptografische Stücklisten, Unterstützung für hybride Algorithmen und zuverlässige Aktualisierungen, wenn sich Standards weiterentwickeln. Diese Anforderungen machen integriertes Vertrauensinfrastrukturmanagement wertvoller als isolierte Einzellösungen.
Keyfactor sicherte sich im Juli 2026 eine strategische Wachstumsinvestition von über 1 Milliarde USD, angeführt von Summit Partners, zur Finanzierung von Produktentwicklung, geografischer Expansion, Einstellungen und Akquisitionen. Die Erweiterung des Partnerprogramms im Juli 2026 unterstützt Beratungs-, Implementierungs- und verwaltete Dienstleistungsangebote. Die FedRAMP-Zertifizierung stärkt auch die Fähigkeit, autorisierte Bundesbehördenbereitstellungen zu adressieren. Andere Spezialisten konzentrieren sich weiterhin auf diskrete Anforderungen im kryptografischen Asset-Management, in getrennten Umgebungen und in der Netzwerksicherheit. Diese Schritte zeigen, wie Kapital, Ökosystemreichweite und Regierungskanäle den Wettbewerb im Markt für Crypto-Agility Plattformen prägen.
Der Markt für Crypto-Agility Plattformen weist Lücken bei der kontinuierlichen Pflege kryptografischer Stücklisten, verwalteten Diensten für mittelgroße Organisationen und der Überwachung des Algorithmuszustands auf. Die Bewertung von 9 zusätzlichen Kandidaten für digitale Signaturen durch NIST in der dritten Runde bedeutet, dass Organisationen sich auf weitere Änderungen bei Standards vorbereiten müssen.[4] Kleinere Spezialisten können in klassifizierten, Air-Gapped- und Telekommunikationsumgebungen konkurrieren, die fokussierte Unterstützung benötigen. Klare Lösungsgrenzen und Partnerunterstützung können Reibungsverluste reduzieren, wenn Käufer Public-Key-Infrastruktur, Hardware-Sicherheitsmodule, Erkennung und Migration in einer einzigen Beschaffungsentscheidung zusammenfassen.
Marktführer der Crypto-Agility Platform-Branche
-
QuSecure, Inc.
-
SandboxAQ, Inc.
-
PQShield Ltd.
-
CryptoNext Security SAS
-
Keyfactor, Inc.
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Markt für Krypto-Agilität-Plattformen Unternehmen in diesem Bericht
- QuSecure, Inc.
- SandboxAQ, Inc.
- PQShield Ltd.
- CryptoNext Security SAS
- ISARA Corporation
- Keyfactor, Inc.
- SafeLogic, Inc.
- evolutionQ, Inc.
- QNu Labs Private Limited
- Arqit Quantum Inc.
- Quantum Xchange, Inc.
- QryptoCyber Limited
- essendi it GmbH
- AppViewX, Inc.
- Tychon, Inc.
- PQ Solutions Limited
- Kloch Technologies, LLC
- ExeQuantum Pty Ltd
- Crypto4A Technologies Inc.
- Qrypt, Inc.
Neueste Industrielle Entwicklungen in Markt für Krypto-Agilität-Plattformen
- Juli 2026: Keyfactor sicherte sich eine strategische Wachstumsinvestition von über 1 Milliarde USD, angeführt von Summit Partners, wobei bestehende Investoren Insight Partners und Sixth Street Growth eine bedeutende Beteiligung behielten. Das Kapital wurde auf Produktinnovation, geografische Expansion, Teamaufbau und strategische Akquisitionen ausgerichtet, um Keyfactors Position in der KI-Ära und der Post-Quanten-Vertrauensinfrastruktur zu beschleunigen. Das Unternehmen erlangte auch die FedRAMP-Zertifizierung, um die Einführung seines Cloud-basierten CLM-Angebots durch Bundesbehörden zu unterstützen.
- Juli 2026: Keyfactor erweiterte sein Global Partner Program, um Partnern den Aufbau von Beratungs-, Implementierungs- und verwalteten Diensten rund um Crypto-Agility und PQC-Bereitschaft zu ermöglichen, mit Einführung auf den AWS-, Microsoft Azure- und Google Cloud-Marktplätzen in den Bereichen Finanzdienstleistungen, Telekommunikation, Automobil, Regierung, Gesundheitswesen und industrielles IoT.
- Juni 2026: Das Weiße Haus veröffentlichte Executive Order 14412, „Securing the Nation Against Advanced Cryptographic Attacks”, die den 31. Dezember 2030 als Frist für US-Bundesbehörden festlegt, die PQC-Schlüsseletablierungsmigration für hochwertige Assets abzuschließen. Gleichzeitig legte das OMB-Memorandum M-26-15 einen Fünf-Phasen-Implementierungsfahrplan vor und leitete den FAR-Änderungsprozess ein, um Compliance-Anforderungen bis zum 31. Dezember 2030 auf Bundesauftragnehmer auszuweiten.
- Mai 2026: NIST veröffentlichte IR 8610 und brachte 9 weitere Kandidaten für digitale Signaturen – FAEST, HAWK, MAYO, MQOM, QR-UOV, SDitH, SNOVA, SQIsign und UOV – in die dritte Runde der PQC-Standardisierung vor, was den langfristigen Fall für Crypto-Agility Plattformen stärkt, die Algorithmenbibliotheken ohne vollständige Produktneubereitstellung aktualisieren können.
Globaler Berichtsumfang des Marktes für Crypto-Agility Plattformen
Der Markt für Crypto-Agility Plattformen umfasst Erlöse aus Softwareplattformen und zugehörigen Diensten, die Organisationen in die Lage versetzen, kryptografische Assets, Algorithmen, Zertifikate, Schlüssel und Abhängigkeiten in Unternehmensumgebungen zu entdecken, zu inventarisieren, zu bewerten, zu steuern, zu überwachen und zu migrieren. Diese Lösungen helfen Organisationen, kryptografische Resilienz aufrechtzuerhalten, sich auf Post-Quanten-Kryptografie (PQC)-Übergänge vorzubereiten, kryptografische Modernisierungsprogramme zu automatisieren, kryptografische Risiken zu managen und die Compliance in On-Premises-, Cloud-, Hybrid- und kritischen Infrastrukturumgebungen sicherzustellen. Der Markt umfasst Plattformen, die kryptografische Erkennung, Orchestrierung, Statusmanagement, Migrationsplanung, Governance und kontinuierliche Überwachung kryptografischer Assets und Maschinenidentitäten unterstützen.
Der Bericht zum Markt für Crypto-Agility Plattformen ist segmentiert nach Lösungstyp (Kryptografische Erkennungs- und Inventarplattformen, Crypto-Agility Orchestrierungsplattformen, Kryptografische Statusmanagementplattformen, Post-Quanten-Migrationsplanungsplattformen und weitere Lösungstypen), Bereitstellungsmodus (On-Premises und Cloud-basiert), Unternehmensgröße (Großunternehmen und kleine und mittlere Unternehmen), Endnutzerbranche (Regierung und öffentliche Verwaltung, Bankwesen, Finanzdienstleistungen und Versicherungen [BFSI], IT und Telekommunikation, Gesundheitswesen und Biowissenschaften, Energie und Versorgungsunternehmen, Industrielle Fertigung, Einzelhandel und E-Commerce sowie weitere Endnutzerbranchen) und Geografie (Nordamerika, Südamerika, Europa, asiatisch-pazifischer Raum, Naher Osten und Afrika). Die Marktprognosen werden in Wertangaben (USD) bereitgestellt.
Segmentierungsübersicht
| Kryptografische Erkennungs- und Inventarplattformen |
| Crypto-Agility Orchestrierungsplattformen |
| Kryptografische Statusmanagementplattformen |
| Post-Quanten-Migrationsplanungsplattformen |
| Weitere Lösungstypen |
| On-Premises |
| Cloud-basiert |
| Großunternehmen |
| Kleine und mittlere Unternehmen |
| Regierung und öffentliche Verwaltung |
| Bankwesen, Finanzdienstleistungen und Versicherungen (BFSI) |
| IT und Telekommunikation |
| Gesundheitswesen und Biowissenschaften |
| Energie und Versorgungsunternehmen |
| Industrielle Fertigung |
| Einzelhandel und E-Commerce |
| Weitere Endnutzerbranchen |
| Nordamerika | Vereinigte Staaten |
| Kanada | |
| Südamerika | Brasilien |
| Argentinien | |
| Mexiko | |
| Übriges Südamerika | |
| Europa | Deutschland |
| Vereinigtes Königreich | |
| Frankreich | |
| Italien | |
| Russland | |
| Übriges Europa | |
| Asiatisch-pazifischer Raum | China |
| Japan | |
| Indien | |
| Südkorea | |
| Übriger asiatisch-pazifischer Raum | |
| Naher Osten | Saudi-Arabien |
| Vereinigte Arabische Emirate | |
| Übriger Naher Osten | |
| Afrika | Südafrika |
| Nigeria | |
| Übriges Afrika |
| Nach Lösungstyp | Kryptografische Erkennungs- und Inventarplattformen | |
| Crypto-Agility Orchestrierungsplattformen | ||
| Kryptografische Statusmanagementplattformen | ||
| Post-Quanten-Migrationsplanungsplattformen | ||
| Weitere Lösungstypen | ||
| Nach Bereitstellungsmodus | On-Premises | |
| Cloud-basiert | ||
| Nach Unternehmensgröße | Großunternehmen | |
| Kleine und mittlere Unternehmen | ||
| Nach Endnutzerbranche | Regierung und öffentliche Verwaltung | |
| Bankwesen, Finanzdienstleistungen und Versicherungen (BFSI) | ||
| IT und Telekommunikation | ||
| Gesundheitswesen und Biowissenschaften | ||
| Energie und Versorgungsunternehmen | ||
| Industrielle Fertigung | ||
| Einzelhandel und E-Commerce | ||
| Weitere Endnutzerbranchen | ||
| Nach Geografie | Nordamerika | Vereinigte Staaten |
| Kanada | ||
| Südamerika | Brasilien | |
| Argentinien | ||
| Mexiko | ||
| Übriges Südamerika | ||
| Europa | Deutschland | |
| Vereinigtes Königreich | ||
| Frankreich | ||
| Italien | ||
| Russland | ||
| Übriges Europa | ||
| Asiatisch-pazifischer Raum | China | |
| Japan | ||
| Indien | ||
| Südkorea | ||
| Übriger asiatisch-pazifischer Raum | ||
| Naher Osten | Saudi-Arabien | |
| Vereinigte Arabische Emirate | ||
| Übriger Naher Osten | ||
| Afrika | Südafrika | |
| Nigeria | ||
| Übriges Afrika | ||
Im Bericht beantwortete Schlüsselfragen
Wie groß ist der Markt für Crypto-Agility Plattformen?
Der Markt für Crypto-Agility Plattformen wird voraussichtlich von 2,05 Milliarden USD im Jahr 2027 auf 7,66 Milliarden USD bis 2032 wachsen, mit einer CAGR von 30,26 %.
Welcher Lösungstyp hat den größten Marktanteil?
Crypto-Agility Orchestrierungsplattformen hielten im Jahr 2026 einen Anteil von 61,45 %, da Organisationen eine kontrollierte Methode benötigen, um Algorithmen systemübergreifend zu ändern.
Welches Bereitstellungsmodell wächst am schnellsten?
Die Cloud-basierte Bereitstellung wird voraussichtlich bis 2032 mit einer CAGR von 31,80 % wachsen, da Unternehmen die Zertifikatsausstellung, -erneuerung und -berichterstattung automatisieren.
Welcher Endnutzersektor führt bei der Einführung?
BFSI hielt im Jahr 2026 einen Anteil von 30,18 %, unterstützt durch umfangreiche kryptografische Bestände, Datenhaltungsanforderungen und regulatorischen Druck.
Welche Region wächst am schnellsten?
Der asiatisch-pazifische Raum wird voraussichtlich bis 2032 mit einer CAGR von 31,09 % wachsen, da Regierungen und Betreiber kritischer Infrastruktur Quantensicherheitsprogramme ausbauen.