
Marktgröße und Marktanteil für modulare Bodenbeläge
Marktübersicht
| Studienzeitraum | 2022 - 2032 |
|---|---|
| Marktgröße (2027) | 15.58 Milliarden US-Dollar |
| Marktgröße (2032) | 19.21 Milliarden US-Dollar |
| Wachstumsrate (2027 - 2032) | 4.27 % |
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Nordamerika |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse für modulare Bodenbeläge von Mordor Intelligence
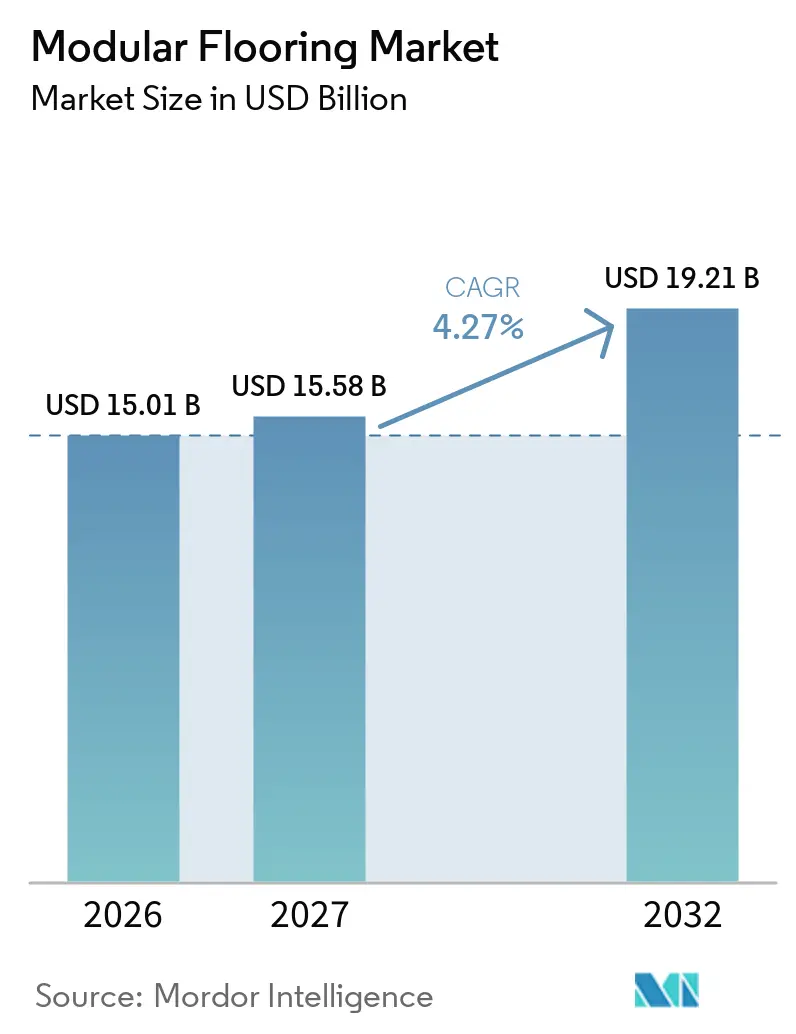
Die Marktgröße für modulare Bodenbeläge wurde im Jahr 2026 auf 15,01 Milliarden USD geschätzt und soll von 15,58 Milliarden USD im Jahr 2027 auf 19,21 Milliarden USD bis 2032 wachsen, bei einer CAGR von 4,27 % während des Prognosezeitraums (2027–2032). Gewerbliche Renovierungen, Wohnraummodernisierungen und institutionelle Beschaffungen stützen die Nachfrage, da Käufer kürzere Schließzeiten, gezielte Austauschmaßnahmen und die Möglichkeit schätzen, Arbeiten rund um den normalen Gebäudebetrieb zu planen. In reifen Volkswirtschaften bietet Ersatzarbeit eine stabilere Grundlage für den Markt für modulare Bodenbeläge als der Neubau, da Böden in Büros, Schulen, Gesundheitseinrichtungen und Einzelhandelsobjekten regelmäßige Erneuerungen erfordern. Anbieter reagieren mit Produkten, die widerstandsfähige Oberflächen, Schallschutz, einfachere Verlegung und Designoptionen für verschiedene Innenraumbereiche kombinieren. Umweltdokumentation, Rücknahmeprogramme, recycelte Ausgangsmaterialien und transparente Materialinformationen gewinnen bei der institutionellen Beschaffung zunehmend an Bedeutung, insbesondere wenn Projekte Anforderungen an nachhaltiges Bauen verfolgen. Die Wettbewerbsreaktion hängt zunehmend davon ab, mehrere kompatible Bodenformate statt einer einzigen Materialkategorie anzubieten, was den Koordinationsaufwand für Architekten, Auftragnehmer und Facility Manager reduzieren kann.
Wichtigste Erkenntnisse des Berichts
- Nach Produkttyp hielten Luxury Vinyl Tiles (LVT) im Jahr 2026 einen Marktanteil von 53,67 % am Markt für modulare Bodenbeläge und werden voraussichtlich bis 2032 mit einer CAGR von 4,89 % wachsen.
- Nach Verlegetechnik hielt das Klicksystem im Jahr 2026 einen Marktanteil von 34,19 % am Markt für modulare Bodenbeläge, während der Loseverbund bis 2032 voraussichtlich mit einer CAGR von 5,12 % wachsen wird.
- Nach Endverwendung hielt der Wohnbereich im Jahr 2026 einen Marktanteil von 46,23 % am Markt für modulare Bodenbeläge und wird voraussichtlich bis 2032 mit einer CAGR von 5,45 % wachsen.
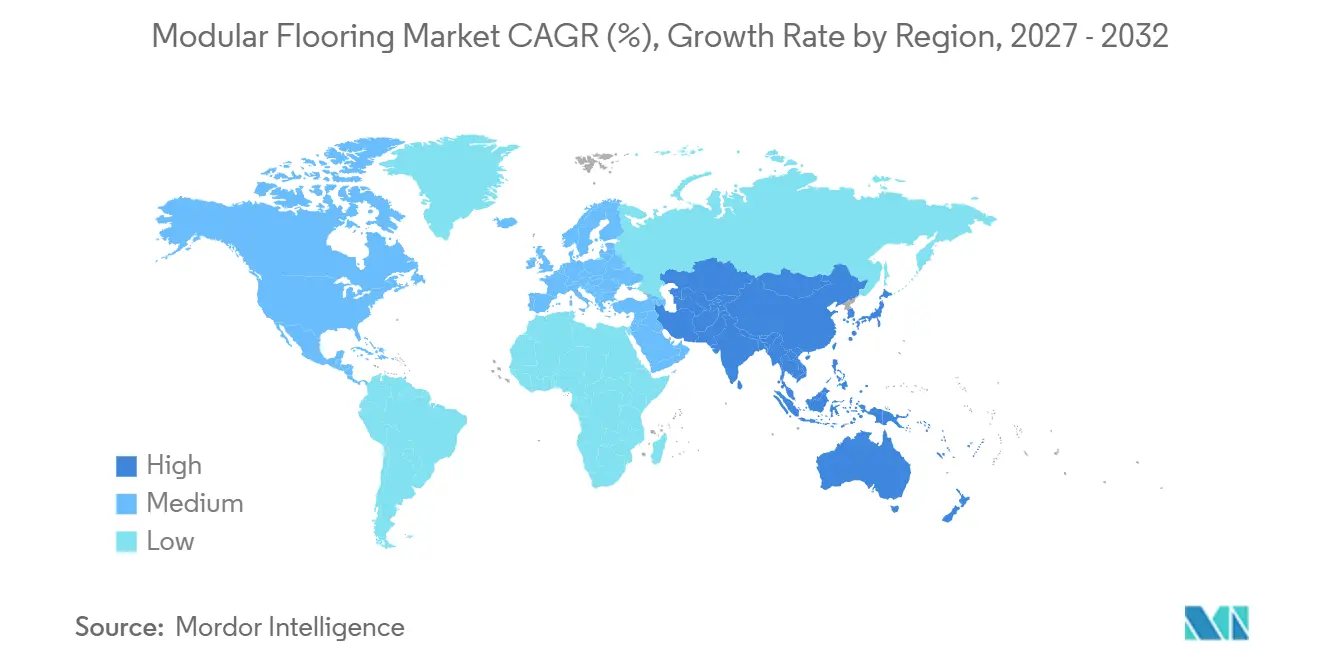
- Nach Geografie hielt Nordamerika im Jahr 2026 einen Marktanteil von 48,14 % am Markt für modulare Bodenbeläge, während Asien-Pazifik bis 2032 voraussichtlich mit einer CAGR von 5,38 % wachsen wird.
Hinweis: Die in diesem Bericht angegebenen Marktzahlen basieren auf dem proprietären Schätzrahmen von Mordor Intelligence, der neun Monate an Ist-Daten mit den Prognosen für das vierte Quartal des Basisjahres 2026 kombiniert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Gewerbliche Renovierungs- und Modernisierungszyklen | +1.2% | Nordamerika und Europa; Ausstrahlungseffekte auf den APAC-Kernbereich | Mittelfristig (2–4 Jahre) |
| Störungsarme Verlegung und selektiver Austausch | +0.9% | Global, mit frühen Gewinnen in Nordamerika und Westeuropa | Kurzfristig (≤ 2 Jahre) |
| Akustik- und Wohlbefindenanforderungen in modernen Innenräumen | +0.7% | Kernbereich Europa und Nordamerika; aufkommend in gewerblichen Zentren im APAC-Raum | Mittelfristig (2–4 Jahre) |
| Zirkuläre Beschaffung und Zertifizierung für nachhaltiges Bauen | +0.6% | Nordamerika und EU; Ausstrahlungseffekte auf APAC | Langfristig (≥ 4 Jahre) |
| Interoperable Teppichfliesen-, LVT- und Gummibodenbelagsysteme | +0.4% | Global | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Gewerbliche Renovierungs- und Modernisierungszyklen
Renovierungsarbeiten sind eine zentrale Nachfragequelle für den Markt für modulare Bodenbeläge in Nordamerika und Europa, da die meisten belegten Einrichtungen den Betrieb für einen vollständigen Bodenbelagsaustausch nicht unterbrechen können. Facility Manager können einen definierten Bereich ersetzen, ohne ein gesamtes Gebäude zu schließen oder einen kompletten Bodenbelag zu entfernen, was den Ansatz dort nützlich macht, wo Bewohner, Patienten, Schüler, Gäste oder Kunden vor Ort bleiben. Gesundheitseinrichtungen, Bildungseinrichtungen, Seniorenresidenzen, Einzelhandelsobjekte und Büroimmobilien benötigen phasenweise Arbeiten, die die Verfügbarkeit von Dienstleistungen aufrechterhalten und es ermöglichen, jeden Arbeitsbereich schnell wieder in Betrieb zu nehmen. Diese Anforderung begünstigt Formate, die in Etappen verlegt, später ohne größere Störungen ersetzt und für eine Mischung aus stark und weniger stark genutzten Bereichen spezifiziert werden können. Der Renovierungsfokus macht die Nachfrage auch weniger abhängig von neuen Baugenehmigungen und Finanzierungsaktivitäten, da bestehende Objekte weiterhin Wartung und Innenraummodernisierungen erfordern. Eigentümer können verfügbares Kapital für Sanierungen einsetzen, wenn sie größere Bauprojekte verschieben, was eine Arbeitsgrundlage für Bodenbelagslieferanten und -verleger aufrechterhält.
Störungsarme Verlegung und selektiver Austausch
Der selektive Austausch verändert die Art und Weise, wie Gebäudeeigentümer Bodenbelagskosten über die Nutzungsdauer eines Produkts vergleichen, da sie Störungen, Arbeitsaufwand und künftigen Reparaturbedarf neben dem Materialpreis bewerten können. Eine beschädigte Fliese kann entfernt und ersetzt werden, ohne angrenzende Bodenbeläge zu entfernen, was belegten Krankenhäusern, Flughäfen, Einzelhandelsgeschäften, Büros und anderen Standorten zugute kommt, an denen der Zugang sorgfältig gesteuert werden muss. Klick-Verbundprodukte entfallen die Aushärtezeit von Klebstoffen und ermöglichen eine schnellere Nutzung der fertiggestellten Fläche, während Loseverbundprodukte ähnliche Flexibilität bieten, wenn Auftragnehmer Arbeiten während eines kurzen Schließfensters abschließen müssen. Der Markt für modulare Bodenbeläge profitiert, wenn reduzierte Ausfallzeiten einen höheren Kostenwert haben als der anfängliche Materialpreis, insbesondere für Einrichtungen mit festen Betriebszeiten oder hohem Fußgängeraufkommen. Große Anbieter können die Kundenbindung stärken, wenn Ersatzfliesen, Garantien, Designunterstützung und Verlegeanleitung über denselben Kanal verfügbar sind. Dies kann eine einzelne Installation in eine längere Beziehung umwandeln, die auf Wartung, Austausch und künftigen Sanierungsarbeiten basiert.
Akustik- und Wohlbefindenanforderungen in modernen Innenräumen
Großraumbüros, Bildungseinrichtungen, Gesundheitsgebäude und gemeinsam genutzte Wohnbereiche benötigen zunehmend Produkte, die Trittschall dämpfen. Forbo Holding AG bietet Allura Decibel-Produkte mit 19 dB Trittschallreduzierung an, während Gerflor Creation LVT-Formate mit integrierter Akustikleistung anbietet. Integrierte Akustikschichten können den Bedarf an einem separaten Unterlagsboden entfallen lassen und die Materialauswahl vereinfachen. Dies erleichtert die Spezifikation für Projekte mit Lärmschutzzielen und eingeschränkter Verlegezeit. Milliken berichtete, dass gewerbliche Designer den sensorischen Anforderungen in Arbeitsplatz- und Gesundheitsumgebungen mehr Aufmerksamkeit widmen. Produkte, die akustische, ergonomische und materialgesundheitliche Merkmale kombinieren, können daher für Architekten und Facility-Teams einen höheren Wert haben.
Zirkuläre Beschaffung und Zertifizierung für nachhaltiges Bauen
Anforderungen an nachhaltiges Bauen erhöhen die Bedeutung von Recyclinganteil, Umweltproduktdeklarationen, Rücknahmeprogrammen und Materialoffenlegungen. LEED v5 enthält Produktauswahl- und Beschaffungskriterien, die Klima, menschliche Gesundheit, Ökosystemgesundheit und Faktoren der Kreislaufwirtschaft berücksichtigen[1]. Das ReEntry-Programm von Interface, Inc. und das ReTurn-Programm von Shaw Industries Group, Inc. sind Beispiele für Wege der erweiterten Herstellerverantwortung, die im LEED-Materialrahmen anerkannt sind. Diese Programme können Projektteams dabei helfen, End-of-Life-Materialien zu verwalten und Beschaffungsentscheidungen zu dokumentieren. Der Markt für modulare Bodenbeläge ist gut positioniert, wenn Käufer Bodenbeläge suchen, die entfernt, zurückgewonnen und dem Recycling statt der Entsorgung zugeführt werden können. Der Ansatz begünstigt auch Unternehmen, die geprüfte Nachhaltigkeitsinformationen über ihre gesamten Portfolios bereitstellen können.
Analyse der Hemmnisse*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Exposition gegenüber petrochemischen Vorprodukten und Rohstoffvolatilität | -1.5% | Global; verstärkt in APAC und Europa | Kurzfristig (≤ 2 Jahre) |
| Empfindlichkeit gegenüber Untergrundfeuchte, Ebenheit und Vorbereitung | -1.0% | Global | Langfristig (≥ 4 Jahre) |
| Höhere Anfangsinvestition gegenüber konventionellen Bodenbelägen | -0.8% | APAC, Südamerika, Naher Osten und Afrika (kostensensible Märkte) | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Empfindlichkeit gegenüber Untergrundfeuchte, Ebenheit und Vorbereitung
Die Untergrundvorbereitung bleibt ein dauerhaftes Hemmnis für den Markt für modulare Bodenbeläge. Feuchtigkeit wird als Hauptursache für Bodenbelagsversagen identifiziert, was Tests und Sanierungsmaßnahmen vor der Verlegung wichtig macht[2]. Bestehende Gebäude können Schleifen, Feuchtigkeitssperren und wiederholte Tests erfordern, bevor Verleger beginnen können. Diese Schritte erhöhen die Kosten und können ein Modernisierungsprojekt in Einrichtungen mit begrenzten Ausfallzeiten verlängern. Magnetsysteme können einige Ebenheitsbedenken in Spezialanwendungen reduzieren, obwohl die Systemkosten eine breitere Nutzung einschränken. Käufer, die sich hauptsächlich auf den ersten Verlegepreis konzentrieren, können konventionelle Optionen wählen, wenn Sanierungskosten zum Ausschreibungszeitpunkt nicht bekannt sind.
Exposition gegenüber petrochemischen Vorprodukten und Rohstoffvolatilität
Luxury Vinyl Tiles und Polyolefinprodukte sind auf Vorprodukte angewiesen, die mit petrochemischen Lieferketten verbunden sind. Änderungen in der Verfügbarkeit oder Preisgestaltung dieser Vorprodukte können die Herstellerkosten und Vertragspreise beeinflussen. Unternehmen mit kurzen Beschaffungszyklen sind stärker exponiert, wenn Materialien schwerer zu beschaffen sind. Diese Exposition kann die Margen unter Druck setzen, wenn die Nachfrage aus Renovierungsprogrammen stark bleibt. Recyclingsysteme bieten einen Weg, die Abhängigkeit von Primärmaterialien zu reduzieren und gleichzeitig zirkuläre Beschaffungsziele zu unterstützen. Der Markt für modulare Bodenbeläge verleiht daher Anbietern, die Recyclingmaterialkompetenz mit zuverlässiger Qualitätskontrolle kombinieren, einen zusätzlichen Wert.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Produkttyp:
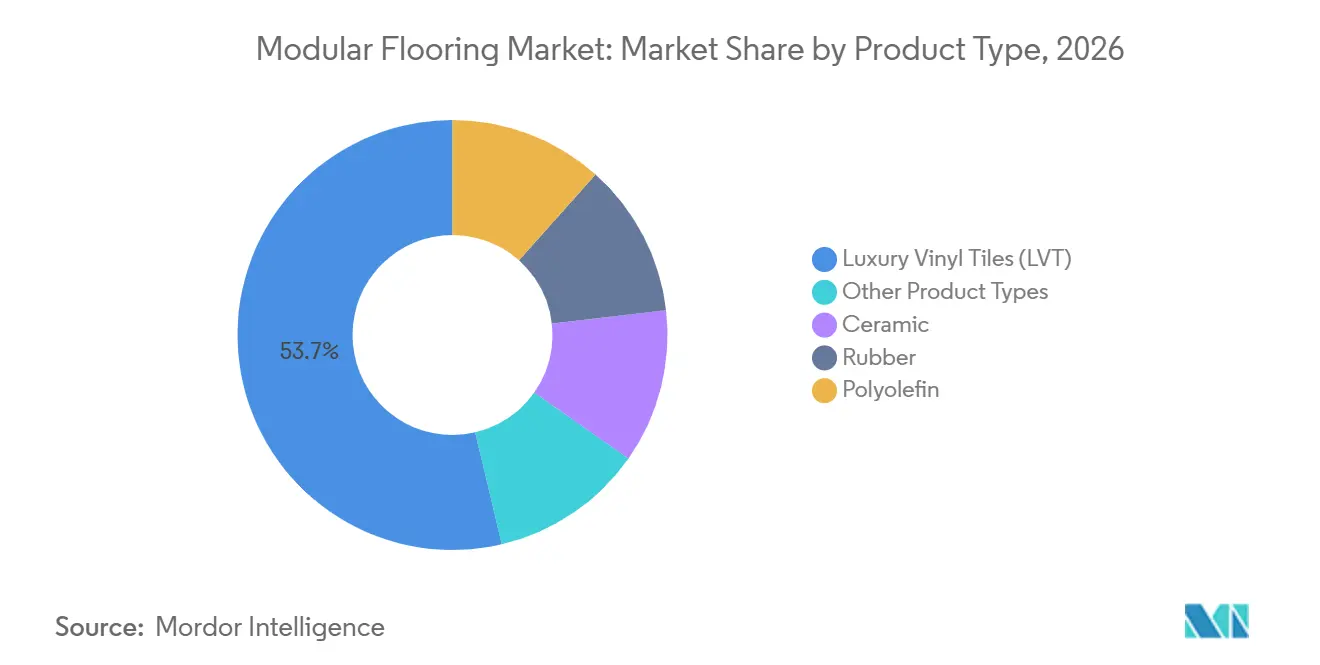
Luxury Vinyl Tiles verbinden Skalierung mit ProduktentwicklungLuxury Vinyl Tiles machten im Jahr 2026 53,67 % der Marktgröße für modulare Bodenbeläge aus und werden voraussichtlich bis 2032 mit einer CAGR von 4,89 % wachsen. Das Segment profitiert von Klick-Verbund-Formaten mit starrem Kern, die den Klebstoffeinsatz reduzieren, die Verlegearbeiten verkürzen und die Renovierung in belegten Gebäuden unterstützen, wo Arbeiten in definierten Etappen abgeschlossen werden müssen. Steinkunststoffverbundprodukte verbessern die Stabilität, Eindruckfestigkeit und Leistung unter wechselnden Innenbedingungen, was ihre Verwendung in Wohnbereichen, Einzelhandelsumgebungen, Büros und öffentlichen Innenräumen erweitert. Digitaldruck gibt Anbietern mehr Optionen für Holz-, Stein- und andere Oberflächendesigns, während Produktsortimente mehrere ästhetische Präferenzen bedienen können. Diese Merkmale stützen die Nachfrage bei Wohnrenovierungen sowie bei gewerblichen Austauschprojekten, bei denen Nutzer eine Balance aus Langlebigkeit, Designauswahl und einfacher Pflege wünschen.
Hersteller richten die Produktentwicklung auf Materialien mit geringerer Umweltbelastung, verbesserte Akustikleistung, einfachere Rückgewinnung am Ende der Nutzungsdauer und verbesserte Oberflächenleistung für stark genutzte Bereiche aus. Shaw Industries Group, Inc. führte 2025 EcoWorx Resilient als geschlossene, recycelbare gewerbliche Bodenbelagsplattform ein. Keramische Modulfliesen bleiben in Nassbereichen und institutionellen Umgebungen relevant, die Langlebigkeit, chemische Beständigkeit und eine für regelmäßige Reinigung geeignete Oberfläche benötigen. Gummiformate haben Anwendungen im Gesundheits- und Bildungsbereich, wo Rutschfestigkeit, Trittkomfort, Akustikleistung und lange Nutzungsdauer wichtig sind. Polyolefinprodukte unterstützen spezialisierte Industrie- und Reinraumbedürfnisse, was ihre Leistungsanforderungen an kontrollierte Umgebungen, Gerteverkehr und Hygieneanforderungen statt an allgemeine Sanierungen knüpft.
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Nach Verlegetechnik:
Klicksystem führt, während Loseverbund schnelle Renovierungen unterstütztDas Klicksystem hielt im Jahr 2026 34,19 % der Marktgröße für modulare Bodenbeläge, da Klick-Verbundsysteme dauerhafte Verbindungen ohne Klebstoff bilden. Die Methode eignet sich für Flughäfen, Logistikzentren, Einzelhandelsstandorte und andere Bereiche mit starkem Verkehr, da der Bodenbelag bei häufiger Nutzung und Radlasten einen stabilen Sitz beibehält. Sie hilft Verlegern auch, einzelne Einheiten während phasenweiser Renovierungsarbeiten zu ersetzen, ohne die gesamte Bodenfläche zu stören. Auftragnehmer schätzen die vorhersehbare Passform, die klare Verlegesequenz und die Möglichkeit, Bereiche schnell wieder in Betrieb zu nehmen, wenn Projektzeitpläne eingeschränkt sind. Das Format kann höhere Materialkosten aufweisen, hilft jedoch, die Abhängigkeit von speziellen Klebearbeiten zu reduzieren und unterstützt künftige Reparaturen ohne umfangreiche Materialentfernung.
Der Loseverbund wird voraussichtlich bis 2032 mit einer CAGR von 5,12 % wachsen. Er ermöglicht es Verlegern, Fliesen mit begrenzten Auswirkungen auf den Untergrund zu entfernen und neu zu positionieren, ein praktischer Vorteil, wenn der Gebäudeeigentümer spätere Änderungen erwartet. Dies unterstützt Renovierungen in Krankenhausstationen, Hotelzimmern und belegten Büroflächen, wo eine mehrtägige Schließung schwierig ist. Das Allura Decibel-Sortiment von Forbo Holding AG fügt eine 19-dB-Akustikunterlage innerhalb des Fliesenformats hinzu, wodurch der Bedarf an einem separaten Unterlagsboden reduziert wird. Magnetsysteme bedienen weiterhin Spezialprojekte mit Doppelböden, während Selbstklebeprodukte in Bereichen mit geringem Verkehr und eingeschränkten Verlegebedingungen eingesetzt werden.
Nach Endverwendung:
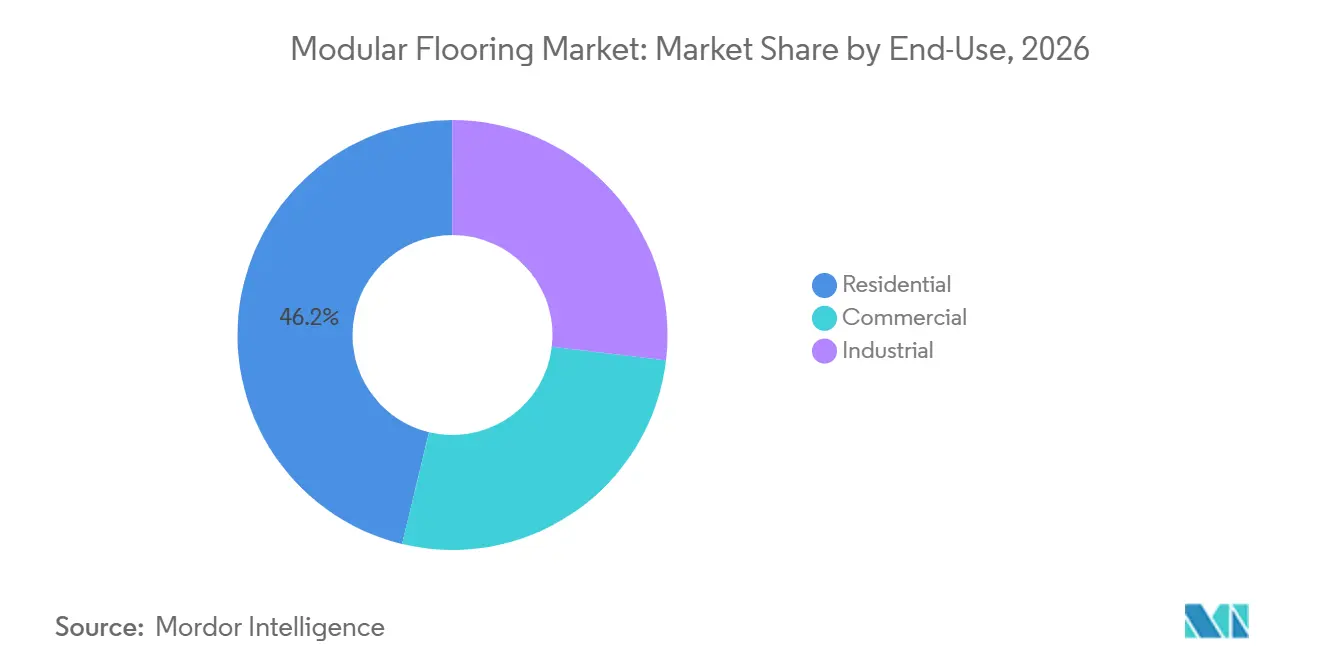
Wohnbereichsnachfrage spiegelt Heimwerker-Renovierungsaktivitäten widerDer Wohnbereich hielt im Jahr 2026 46,23 % des Marktanteils für modulare Bodenbeläge und wird voraussichtlich bis 2032 mit einer CAGR von 5,45 % wachsen. Hausbesitzer verwenden Luxury Vinyl Tiles und Klickverbundprodukte in Küchen, Badezimmern, Kellern und anderen Räumen, die von einer praktischen Verlegung profitieren. Klick-Verbundsysteme können den Bedarf an Klebstoffen und professionellem Verlegegerät reduzieren. Einzel- und Online-Kanäle machen ein breiteres Produktsortiment für Haushaltskäufer verfügbar. Digitale Visualisierungstools helfen Hausbesitzern auch, Oberflächendesigns vor dem Kauf zu vergleichen.
Tarkett bietet einen Tailored by Tarkett-Visualizer an, der die Bodenbelagsauswahl für Wohnprojekte unterstützt. Die Nachfrage nach Wohnrenovierungen spiegelt auch Modernisierungsprojekte wider, die Haushalte während Perioden höherer Kreditkosten verschoben haben. Die gewerbliche Endverwendung bleibt wichtig in Büros, Einzelhandel, Gastgewerbe, Gesundheitswesen und Bildung, da diese Standorte langlebige Oberflächen und gezielte Austauschmaßnahmen benötigen. Industriekäufer wählen Gummi- und Polyolefinformate, wo Tragfähigkeit, chemische Beständigkeit und punktuelle Reparatur wichtig sind. Rechenzentren, Pharmaunternehmen und Logistikeinrichtungen schaffen spezialisierte Nachfrage nach Materialien, die in kontrollierten oder stark genutzten Bedingungen leistungsfähig sind.
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Geografische Analyse
Modularer Bodenbelag Markt Nordamerika
Nordamerika hielt im Jahr 2026 einen Marktanteil von 48,14 % am Markt für modulare Bodenbeläge, gestützt durch einen großen Bestand an gewerblichen Immobilien, die in regelmäßige Renovierungszyklen eintreten. Bürogebäude, Gesundheitseinrichtungen, Schulen, Lagerhäuser und Rechenzentren stützen die Nachfrage nach langlebigen Produkten, die mit minimaler Unterbrechung des laufenden Betriebs verlegt werden können. Die Vereinigten Staaten repräsentieren den größten Teil der regionalen Nachfrage, da Projektteams häufig spezifikationsgesteuertes Einkaufen anwenden und die Betriebskontinuität bei der Planung von Innenraummodernisierungen berücksichtigen. Mexiko entwickelt sich zu einem wichtigen Wachstumsstandort, da Investitionen in die Fertigung industrielle und gewerbliche Nutzflächen schaffen, die schnell verlegbare, langlebige Bodenbelagsprodukte erfordern.
Modularer Bodenbelag Markt Asien-Pazifik
Der asiatisch-pazifische Raum wird voraussichtlich bis 2032 mit einer CAGR von 5,38 % wachsen. Urbanisierung, Haushaltsneugründungen und steigende Ansprüche an die Innenausstattung stützen die Nachfrage in China, Indien und den südostasiatischen Volkswirtschaften. Bildungs-, Gesundheits-, Einzelhandels-, Gastgewerbe- und Mischnutzungsprojekte weiten den Einsatz von Produkten aus, die über formelle Design- und Beschaffungsprozesse ausgewählt werden. In Indien ist eine stärkere Verbreitung von Luxus-Vinylplatten im organisierten Einzelhandel, im Gastgewerbe und im mittleren Wohnungssegment zu beobachten, wo Käufer zunehmend auf Rigid-Core-Designs mit Holz- und Steinoptik setzen. China bleibt für die regionale Nachfrage bedeutend, während Vietnam, Indonesien und Thailand sowohl Produktionsstandorte als auch Verbrauchermärkte sind, da steigende Haushaltseinkommen höhere Erwartungen an Innenraumausstattungen begünstigen.
Modularer Bodenbelag Markt Südamerika und MEA
Südamerika sowie der Nahe Osten und Afrika sind Märkte in einem früheren Entwicklungsstadium, in denen die Nutzung modularer Formate von einer niedrigeren Basis aus zunimmt. Brasilien stützt die südamerikanische Nachfrage durch die Renovierung von Mehrfamilienhäusern, gewerbliche Immobilien sowie wachsende Einzelhandelsnetzwerke in São Paulo und Rio de Janeiro. Saudi-Arabien schafft Chancen durch Gastgewerbe-, Bildungs- und Gewerbeprojekte im Zusammenhang mit Vision 2030, während Südafrika eine sekundäre Quelle gewerblicher Renovierungsnachfrage darstellt. Höhere Anfangsinvestitionen können die breitere Verbreitung in beiden Regionen einschränken, insbesondere dort, wo herkömmliche Vinylbahnen und Keramikfliesen nach wie vor kostengünstiger sind und eine Gesamtkostenanalyse nicht routinemäßig durchgeführt wird.
Wettbewerbslandschaft
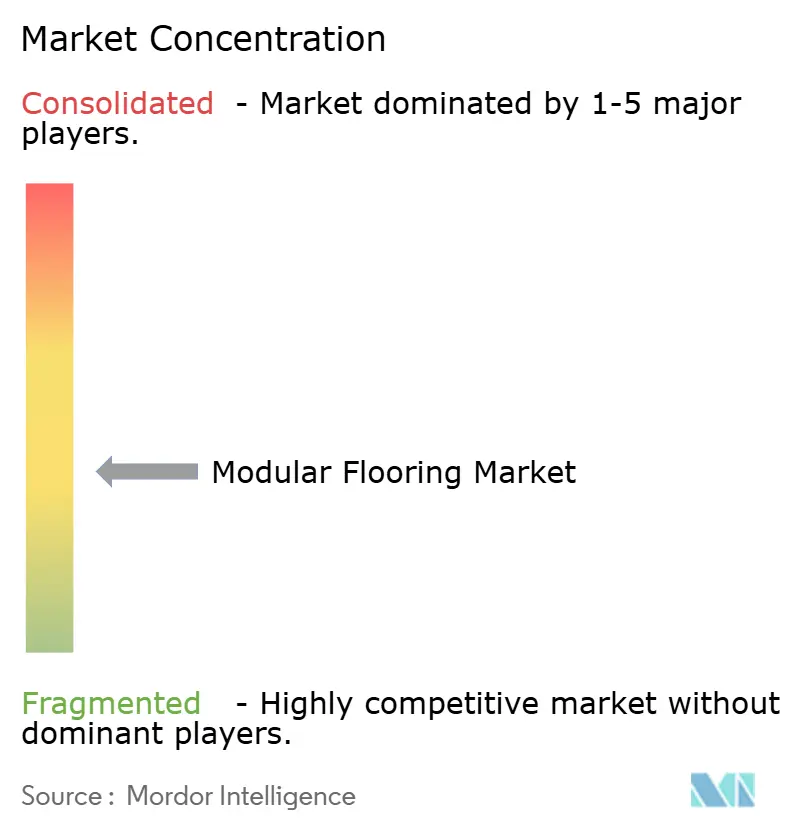
Der Markt für modulare Bodenbeläge ist mäßig konzentriert, wobei die fünf größten Akteure MOHAWK INDUSTRIES, INC., Shaw Industries Group, Inc., Interface, Inc., Tarkett und Forbo Holding AG umfassen. Größere Anbieter konkurrieren durch Produktentwicklung, Vertriebsreichweite, Nachhaltigkeitsprogramme und Breite der Produktformate. Regionale Unternehmen konkurrieren häufig über Preisgestaltung, lokale Designpräferenzen und Servicebereitschaft. Diese Mischung macht es für globale Hersteller wichtig, standardisierte Plattformen mit lokalen Projektanforderungen in Einklang zu bringen.
Zirkuläres Design ist ein wichtiger Bereich des Wettbewerbs im Markt für modulare Bodenbeläge. Interface, Inc. führte im Februar 2026 noravant als PVC-freie Gummibodenbelagsplattform mit einem Produktrücknahmeprogramm und Cradle to Cradle Certified Silver-Status ein. Shaw Industries Group, Inc. nutzt sein ReTurn-Programm zur Unterstützung der Materialrückgewinnung, während seine EcoWorx Resilient-Plattform die Arbeit des Unternehmens im Bereich recycelbarer gewerblicher Bodenbeläge erweitert. Diese Programme können Projektteams dabei helfen, Produktauswahlen zu treffen, die Rückgewinnung, Wiederverwendung, Recycling, dokumentierte Materialinformationen und End-of-Life-Planung berücksichtigen.
Produktkoordination ist eine weitere Wettbewerbspriorität im Markt für modulare Bodenbeläge. Interface, Inc. führte 2025 koordinierte Teppichfliesen- und Luxury Vinyl Tile-Kollektionen ein, damit Architekten verbundene Designs von einem Anbieter spezifizieren können. Interface, Inc. erweiterte sein Resilient-Angebot 2025 auch mit In The Mix und Raw Materials Luxury Vinyl Tiles und verbreiterte damit die verfügbaren Designoptionen für gewerbliche Innenräume. Forbo Holding AG, Gerflor, Tarkett und Shaw Industries Group, Inc. konkurrieren ebenfalls, indem sie Akustikleistung, Produktrückgewinnung und komplementäre Designs in ihre breiteren Portfolios einbringen. Dieser Ansatz ist nützlich für gewerbliche Projekte, bei denen verschiedene Bodenmaterialien in angrenzenden Bereichen zusammenarbeiten müssen.
Marktführer für modulare Bodenbeläge
-
MOHAWK INDUSTRIES, INC.
-
Shaw Industries Group, Inc.
-
Interface, Inc.
-
Tarkett
-
Forbo Holding AG
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Modularer Bodenbelag Markt Unternehmen in diesem Bericht
- AHF, LLC
- Beaulieu International Group
- CFL Holding Limited
- DH Floors
- Forbo Holding AG
- Gerflor
- Interface, Inc.
- James Halstead PLC
- LX Hausys
- Mannington
- Milliken
- MOHAWK INDUSTRIES, INC.
- Shaw Industries Group, Inc.
- Tarkett
- Toli Floor
Neueste Industrielle Entwicklungen in Modularer Bodenbelag Markt
- August 2026: Interface, Inc. führte seine Between the Notes-Teppichfliesenkollektion mit drei koordinierten Designs für Arbeitsplätze, Bildungseinrichtungen, Seniorenresidenzen und andere gewerbliche Räume ein. Die Einführung unterstützt den Markt für modulare Bodenbeläge, indem sie die Designflexibilität erweitert und individuelle Bodenbelagslayouts durch modulare Teppichfliesen ermöglicht.
- Juni 2026: Tarkett stellte seine Transcribe-Kollektion vor, die Teppichfliesen und Luxury Vinyl Tiles mit strukturierten Mustern kombiniert, die hauptsächlich für Büroräume konzipiert sind. Die Einführung unterstützt den Markt für modulare Bodenbeläge, indem sie modulare Bodenbelagsoptionen für gewerbliche Räume erweitert, die koordinierte Ästhetik und funktionale Flexibilität anstreben.
Berichtsumfang des globalen Marktes für modulare Bodenbeläge
Modulare Bodenbeläge bestehen aus einzelnen Bodenbelagseinheiten, die für eine bequeme Verlegung, Austausch und Wartung konzipiert sind, ohne dass der gesamte Boden entfernt werden muss. Diese Systeme bieten Flexibilität in Design und Verlegung und unterstützen gleichzeitig Langlebigkeit und effiziente Pflege in verschiedenen Gebäudeumgebungen.
Der Markt für modulare Bodenbeläge ist nach Produkttyp, Verlegetechnik, Endverwendung und Geografie segmentiert. Nach Produkttyp ist der Markt in Luxury Vinyl Tiles (LVT), Keramik, Gummi, Polyolefin und andere Produkttypen segmentiert. Nach Verlegetechnik ist der Markt in Klicksystem, Loseverbund, Magnetsysteme und andere Verlegetechniken segmentiert. Nach Endverwendung ist der Markt in Wohnbereich, Gewerbe und Industrie segmentiert. Der Bericht umfasst auch die Marktgröße und Prognosen für modulare Bodenbeläge in 16 Ländern. Für jedes Segment wurden die Marktgröße und Prognosen auf Basis des Werts (USD) erstellt.
Segmentierungsübersicht
| Luxury Vinyl Tiles (LVT) |
| Keramik |
| Gummi |
| Polyolefin |
| Andere Produkttypen |
| Klicksystem |
| Loseverbund |
| Magnetsysteme |
| Andere Verlegetechniken |
| Wohnbereich |
| Gewerbe |
| Industrie |
| Asien-Pazifik | China |
| Indien | |
| Japan | |
| Südkorea | |
| ASEAN-Länder | |
| Übriges Asien-Pazifik | |
| Nordamerika | Vereinigte Staaten |
| Kanada | |
| Mexiko | |
| Europa | Deutschland |
| Vereinigtes Königreich | |
| Frankreich | |
| Italien | |
| Nordische Länder | |
| Russland | |
| Übriges Europa | |
| Südamerika | Brasilien |
| Argentinien | |
| Übriges Südamerika | |
| Naher Osten und Afrika | Saudi-Arabien |
| Südafrika | |
| Übriger Naher Osten und Afrika |
| Nach Produkttyp | Luxury Vinyl Tiles (LVT) | |
| Keramik | ||
| Gummi | ||
| Polyolefin | ||
| Andere Produkttypen | ||
| Nach Verlegetechnik | Klicksystem | |
| Loseverbund | ||
| Magnetsysteme | ||
| Andere Verlegetechniken | ||
| Nach Endverwendung | Wohnbereich | |
| Gewerbe | ||
| Industrie | ||
| Nach Geografie | Asien-Pazifik | China |
| Indien | ||
| Japan | ||
| Südkorea | ||
| ASEAN-Länder | ||
| Übriges Asien-Pazifik | ||
| Nordamerika | Vereinigte Staaten | |
| Kanada | ||
| Mexiko | ||
| Europa | Deutschland | |
| Vereinigtes Königreich | ||
| Frankreich | ||
| Italien | ||
| Nordische Länder | ||
| Russland | ||
| Übriges Europa | ||
| Südamerika | Brasilien | |
| Argentinien | ||
| Übriges Südamerika | ||
| Naher Osten und Afrika | Saudi-Arabien | |
| Südafrika | ||
| Übriger Naher Osten und Afrika | ||
Im Bericht beantwortete Schlüsselfragen
Wie groß ist der Markt für modulare Bodenbeläge?
Die Marktgröße für modulare Bodenbeläge wurde im Jahr 2026 auf 15,01 Milliarden USD geschätzt und soll von 15,58 Milliarden USD im Jahr 2027 auf 19,21 Milliarden USD bis 2032 wachsen, bei einer CAGR von 4,27 % während des Prognosezeitraums (2027–2032).
Welcher Produkttyp führt die globale Nachfrage an?
Luxury Vinyl Tiles (LVT) hielten im Jahr 2026 einen Anteil von 53,67 % und werden voraussichtlich bis 2032 mit einer CAGR von 4,89 % wachsen.
Welche Verlegetechnik wird voraussichtlich bis 2032 am schnellsten wachsen?
Der Loseverbund wird voraussichtlich bis 2032 mit einer CAGR von 5,12 % wachsen, da er schnelle Renovierungen mit minimaler Störung unterstützt.
Welche Endverwendung wird voraussichtlich bis 2032 am schnellsten wachsen?
Das Wohnbereichssegment wird voraussichtlich bis 2032 mit einer CAGR von 5,45 % wachsen, gestützt durch Renovierungen und Heimwerker-Verlegebedürfnisse.