
Marktgröße und Marktanteil des chinesischen Nachhilfemarkts
Marktübersicht
| Studienzeitraum | 2021 - 2031 |
|---|---|
| Prognosedatenzeitraum | 2026 - 2031 |
| Marktgröße im Basisjahr (2025) | 99.30 Milliarden US-Dollar |
| Marktgröße (2026) | 103.42 Milliarden US-Dollar |
| Marktgröße (2031) | 141.75 Milliarden US-Dollar |
| Wachstumsrate (2026 - 2031) | 6.51 % |
| Marktkonzentration | Niedrig |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Analyse des chinesischen Nachhilfemarkts von Mordor Intelligence
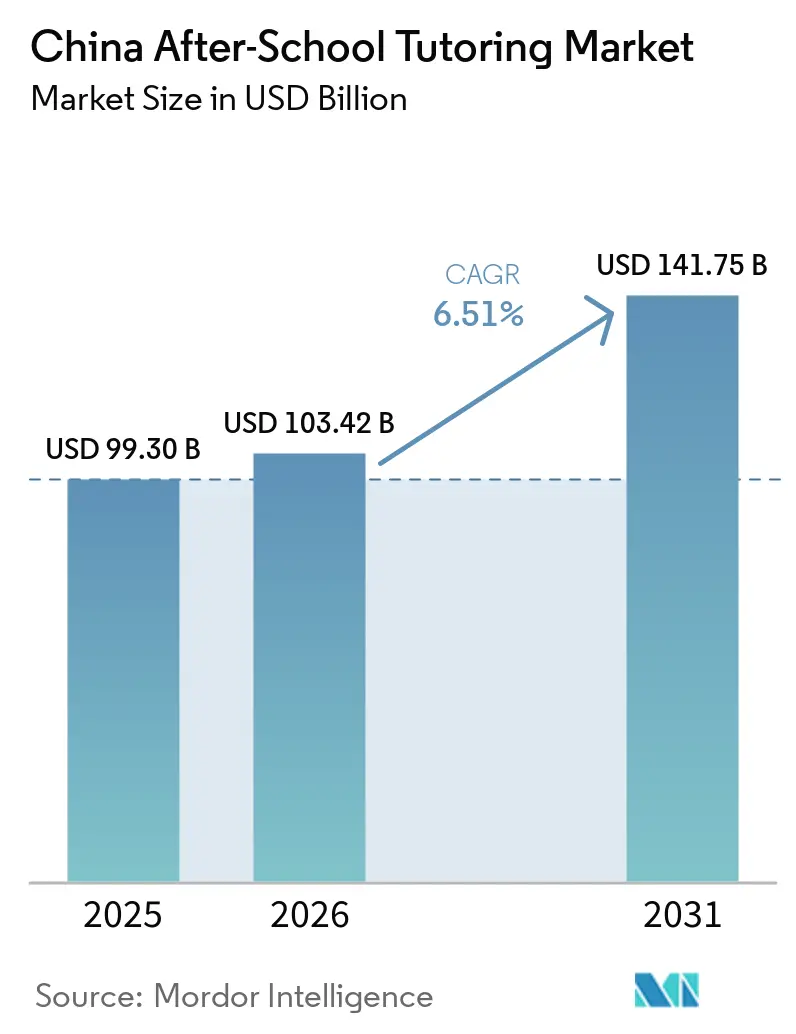
Die Größe des chinesischen Nachhilfemarkts wird voraussichtlich von 99,30 Milliarden USD im Jahr 2025 auf 103,42 Milliarden USD im Jahr 2026 steigen und bis 2031 141,75 Milliarden USD erreichen, mit einer CAGR von 6,51 % über den Zeitraum 2026–2031.
Innovation florierte, da große und kleine Anbieter KI-gestützte Plattformen beschleunigten, sich in MINT-Förderangebote diversifizierten und hybride Bereitstellungsmodelle übernahmen, wodurch regulatorische Widrigkeiten in neue Chancen umgewandelt wurden. Die Erwartungen der Eltern hinsichtlich der Gaokao-Leistungen, das steigende verfügbare Einkommen in Städten niedrigerer Kategorien sowie staatliche MINT-Anreize stützen weiterhin die anhaltende Nachfrage und die Umsatzsichtbarkeit. Anbieter, die Compliance, KI-Personalisierung und WeChat-Private-Domain-Engagement beherrschen, vergrößern ihre Wettbewerbsvorsprünge, während Investoren Kapital in Unternehmen verlagern, die über Städte der ersten Kategorie hinaus skalieren können. Die Fragmentierung bleibt hoch, da Mikrostudios und Nischenspezialisten schneller proliferieren als Konsolidierungen stattfinden, was den Preiswettbewerb intensiv und die Servicedifferenzierung unerlässlich hält.
Wichtigste Erkenntnisse des Berichts
- Nach Bereitstellungsmodus führte Online-Nachhilfe mit einem Marktanteil von 48,60 % am chinesischen Nachhilfemarkt im Jahr 2025 und wird bis 2031 voraussichtlich eine CAGR von 8,20 % verzeichnen.
- Nach Fachkategorie entfielen 60,23 % der Marktgröße des chinesischen Nachhilfemarkts im Jahr 2025 auf Kernfächer, während MINT-Förderangebote bis 2031 mit einer CAGR von 7,65 % voranschreiten.
- Nach Altersgruppe der Schüler stellten Mittelschüler im Jahr 2025 mit 39,12 % den größten Anteil am chinesischen Nachhilfemarkt dar; Oberschüler wiesen mit 9,84 % die schnellste CAGR bis 2031 auf.
- Nach Region hielt Ostchina im Jahr 2025 einen Umsatzanteil von 45,12 % am chinesischen Nachhilfemarkt, während das übrige China voraussichtlich bis 2031 mit einer CAGR von 10,11 % expandieren wird.
Hinweis: Die Marktgrößen- und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen bis 2026 aktualisiert.
Trends und Erkenntnisse des chinesischen Nachhilfemarkts
Analyse der Treiberwirkung*
| Treiber | (~) % Einfluss auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Wirkung |
|---|---|---|---|
| Tief verwurzelte prüfungsorientierte Kultur & Gaokao-Druck | +2.8% | National, mit höchster Intensität in Ost- und Nordchina | Langfristig (≥ 4 Jahre) |
| Schnelle Verbreitung KI-gestützter adaptiver Lernplattformen | +2.1% | National, mit früher Einführung in Städten der ersten Kategorie | Mittelfristig (2–4 Jahre) |
| Steigendes verfügbares Einkommen & Ausgabebereitschaft in Städten niedrigerer Kategorien | +1.9% | Regionen des übrigen Chinas, Ausstrahlungseffekte auf Süd-Zentralchina | Mittelfristig (2–4 Jahre) |
| Ausweitung nicht-akademischer „qualitätsorientierter” Nachhilfe nach der Doppelreduktion | +1.7% | National, mit Fokus auf regulatorische Compliance | Kurzfristig (≤ 2 Jahre) |
| WeChat-Private-Domain-Ökosysteme senken die Kundenakquisitionskosten für Mikro-Nachhilfestudios | +1.4% | National, mit höherer Durchdringung in städtischen Gebieten | Kurzfristig (≤ 2 Jahre) |
| Staatliche Anreize für MINT-Kompetenzen (Programmieren, Robotik) | +1.3% | National, mit Pilotprogrammen in Großstädten | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Tief verwurzelte prüfungsorientierte Kultur & Gaokao-Druck
Der Gaokao bleibt das entscheidende Tor zu höherer Bildung und sozialem Aufstieg, weshalb Familien trotz strengerer Regeln weiterhin Ressourcen für ergänzendes Lernen aufwenden. Die Nachfrage intensivierte sich sogar während der Durchsetzungsmaßnahmen von 2021 bis 2023, wobei inoffizielle und grenzüberschreitende Lösungen Lücken füllten, bis konforme Kanäle wieder entstanden. Nachhilfelehrer, die Module zum kritischen Denken mit traditionellen Fächern bündeln, erfüllen nun sowohl die Anforderungen der Prüfungsstrenge als auch moderne Kompetenzanforderungen. Die regulatorischen Botschaften haben sich subtil in Richtung eines gesteuerten Nebeneinanders verschoben und akzeptieren implizit, dass die Abschaffung von Nachhilfe unpraktikabel ist. Infolgedessen erzielen regulierungskonforme Premiumangebote höhere Preise und halten gleichzeitig das Mengenwachstum aufrecht.
Schnelle Verbreitung KI-gestützter adaptiver Lernplattformen
Plattformen wie Squirrel AI und TALs Genius Tutor nutzen GPT-4-basierte Engines, um Lernlücken zu diagnostizieren und Echtzeit-Lernpfade zu kuratieren, was messbare Effizienzgewinne liefert. Die Technologie skaliert personalisierte Betreuung auf Millionen von Schülern, reduziert die Routinearbeit der Nachhilfelehrer und ermöglicht es dem Personal, sich auf hochwertige Betreuung zu konzentrieren. Kosteneffiziente Modelle wie DeepSeek-R1 haben die Einstiegshürden gesenkt und ermöglichen es mittelgroßen Unternehmen, fortschrittliche KI ohne prohibitive Forschungs- und Entwicklungsbudgets einzusetzen [1]. Der Wettbewerbsvorteil hängt nun von datenreichen Algorithmen ab, die sich mit jeder Sitzung verfeinern und branchenweit Leistungsmaßstäbe anheben. Eltern betrachten KI-Dashboards als glaubwürdigen Fortschrittsnachweis, was die Präferenzmigration von statischen Videokursen zu adaptiven Ökosystemen beschleunigt.
Steigendes verfügbares Einkommen & Ausgabebereitschaft in Städten niedrigerer Kategorien
Das Wachstum des verfügbaren Einkommens außerhalb der Städte der ersten Kategorie verbreiterte die adressierbare Basis, da Familien in den Provinzen Nordost-, Südwest- und Nordwestchinas ihre Bildungsausgaben erhöhten. New Orientals Netzwerk von 1.089 Schulen veranschaulicht, wie etablierte Anbieter in diese kosteneffizienten Märkte skalieren und dabei die Margen aufrechterhalten [2]. Hybridformate, die Live-Streaming mit periodischer Vor-Ort-Betreuung verbinden, finden Anklang, da sie Erschwinglichkeit und persönliche Note in Einklang bringen. Staatliche Konsumfördermaßnahmen und Infrastrukturverbesserungen treiben die Einschreibungszahlen weiter an. Frühe Marktteilnehmer sichern sich Kundentreue durch lokalisierte Inhalte und Alumni-Empfehlungsprogramme, die das Vertrauen der Gemeinschaft nutzen.
WeChat-Private-Domain-Ökosysteme senken die Kundenakquisitionskosten für Mikro-Nachhilfestudios
WeChats Private Domain ermöglicht es Nachhilfelehrern, dauerhafte Elterngruppen zu pflegen, Hausaufgabenerinnerungen zu versenden und Zahlungen ohne große Werbebudgets einzuziehen [3]. Bidirektionale Kommunikation fördert Vertrauen und führt zu höheren Erneuerungsraten und Mundpropaganda-Empfehlungen. Integrierte Terminplanung und Mini-Programm-Inhalte reduzieren den Verwaltungsaufwand und ermöglichen es Einzelperson-Studios, auf Hunderte von Schülern zu skalieren. Große Institutionen spiegeln diesen Ansatz durch dedizierte Servicekonten wider, die die Ansprache im großen Maßstab personalisieren. Kontinuierliche Plattformregelaktualisierungen klären Compliance-Anforderungen und fördern die weitere Nutzung kostengünstiger Akquisitionen.
Analyse der Hemmnisse*
| Hemmnis | (~) % Einfluss auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Wirkung |
|---|---|---|---|
| „Doppelreduktions”-Politik zur Begrenzung gewinnorientierter K-12-Nachhilfe | -3.2% | National, mit strengerer Durchsetzung in Städten der ersten Kategorie | Langfristig (≥ 4 Jahre) |
| Schrumpfende schulpflichtige Bevölkerung (sinkende Geburtenraten seit 2016) | -1.8% | National, mit akuten Auswirkungen in städtischen Gebieten | Langfristig (≥ 4 Jahre) |
| Abwanderung von Nachhilfelehrern infolge sektoraler Unsicherheit | -1.1% | National, mit stärkeren Auswirkungen in wettbewerbsintensiven Märkten | Mittelfristig (2–4 Jahre) |
| Strengere Datenschutz- und Algorithmus-Governance-Regeln für Bildungstechnologie | -0.9% | National, mit Fokus auf KI-gestützte Plattformen | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
„Doppelreduktions”-Politik zur Begrenzung gewinnorientierter K-12-Nachhilfe
Die Regulierungspolitik von 2021 verbot akademische Nachhilfe an Wochenenden und Feiertagen, führte strenge Lizenzierungsanforderungen ein und schrieb die Umwandlung von K-12-Bildungseinrichtungen in gemeinnützige Einrichtungen vor, was die Betriebslandschaft erheblich veränderte. Die daraus resultierenden Compliance-Kosten führten zu weitverbreiteten Schließungen, Umsatzrückgängen und einer strategischen Neuausrichtung hin zu Förderangeboten und internationalen Märkten, da Unternehmen alternative Wachstumswege suchten. Obwohl die Durchsetzungsmaßnahmen im Jahr 2024 eine leichte Lockerung zeigten, hat die vorherrschende regulatorische Unsicherheit Unternehmen dazu veranlasst, bei der Ausweitung ihrer akademischen Dienstleistungen konservative Ansätze zu verfolgen. Aufkommende Innovationen, wie KI-gestützte Lernräume, unterstreichen die anhaltende Nachfrage nach akademischer Unterstützung, setzen Unternehmen jedoch gleichzeitig potenziellen regulatorischen Sanktionen aus. Die Bewältigung der Komplexität dieses Regulierungsrahmens bleibt eine kritische strategische Herausforderung für Unternehmen und prägt ihre Betriebs- und Wachstumsstrategien bis 2030.
Schrumpfende schulpflichtige Bevölkerung (sinkende Geburtenraten seit 2016)
Sinkende Geburtenraten treiben Rückgänge bei den Einschreibungskohorten voran, wobei städtische Bezirke aufgrund erheblicher Rückgänge der Fertilitätsrate die ausgeprägtesten Auswirkungen erfahren. Als Reaktion darauf konzentrieren sich Bildungsdienstleister auf die Premiumisierung ihrer Angebote, um den Umsatz pro Schüler zu steigern, und expandieren strategisch in die Segmente Erwachsenenbildung und Prüfungsvorbereitung, um die Einnahmequellen zu diversifizieren. Der Markt erlebt zunehmenden Konsolidierungsdruck, da schwächere Akteure Schwierigkeiten haben, die Klassenauslastung aufrechtzuerhalten, was zu einem Anstieg von Übernahmen und Marktaustritten führt. Gleichzeitig wenden Eltern mit Einzelkindern höhere Ausgaben für Bildung auf, was die Auswirkungen sinkender Einschreibungsvolumina teilweise abmildert. Dennoch wird erwartet, dass demografische Herausforderungen das Gesamtmarktwachstum begrenzen, wenn die Ausgaben pro Schüler ein Plateau erreichen.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Liefermodus: Online-Dominanz treibt digitale Transformation voran
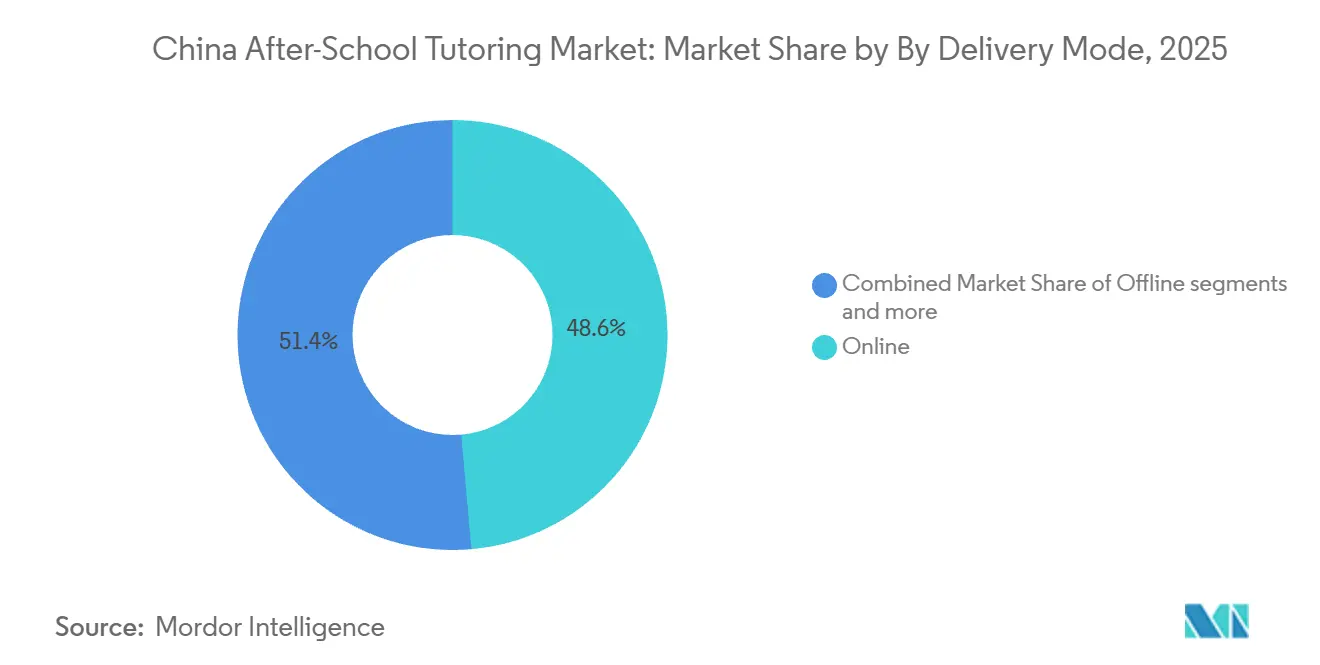
Online-Nachhilfe kontrollierte im Jahr 2025 einen Marktanteil von 48,60 % am chinesischen Nachhilfemarkt und verfolgt bis 2031 eine CAGR von 8,20 %, was einen strukturellen Wandel der Verbraucher hin zu digitaler Bequemlichkeit verdeutlicht. Kosteneffizienz, landesweite Reichweite und KI-gesteuerte Personalisierung untermauern diese Stärke, während hybride Modelle lokale Zentren als Vertrauensanker nutzen, um die Kundenbindung zu verbessern. Die Marktgröße des chinesischen Nachhilfemarkts für hybride Formate wird voraussichtlich schnell zunehmen, da Eltern eine Balance zwischen digitalem Lernen und betreutem Üben suchen. Offline-Zentren bleiben für jüngere Lernende, die praktische Anleitung benötigen, unverzichtbar, integrieren jedoch zunehmend Livestream-Unterrichtsräume, um Fixkosten zu senken. Die Wettbewerbsintensität hängt von der Algorithmusqualität, der Interaktivität der Sitzungen und integrierten WeChat-Communities ab, die die Akquisitionskosten niedrig halten.
Auf Produktebene zählen Frage-Scan- und Sofortantwort-Apps wie Zuoyebangs Question.AI zu den weltweit meistgeladenen KI-Anwendungen, was technologische Führerschaft widerspiegelt. Anbieter konkurrieren um Latenz, Genauigkeit und Gamification-Funktionen, die das Engagement der Schüler aufrechterhalten. WeChat-Mini-Apps fördern das Wachstum von Mikrostudios, indem sie Kursbereitstellung, Hausaufgaben-Uploads und Zahlungen in einer einzigen Oberfläche kombinieren und so die Eintrittsbarrieren senken. Große Anbieter kooperieren mit Telekommunikationsunternehmen, um Nachhilfe-Apps auf kostengünstigen Tablets vorzuinstallieren und so die Durchdringung im ländlichen Raum zu vertiefen. Da die regulatorische Klarheit in Bezug auf Data Governance zunimmt, werden prüfungssichere KI-Architekturen zu entscheidenden Vertrauensfaktoren.



Nach Fachkategorie: MINT-Förderung fordert akademische Dominanz heraus
Kernfächer hielten im Jahr 2025 einen Anteil von 60,23 % am chinesischen Nachhilfemarkt, doch MINT-Förderkurse verzeichnen mit einer CAGR von 7,65 % das schnellste Wachstum, angetrieben von der Begeisterung für Programmierung und Robotik. Die Ausrichtung an der Regierungspolitik, Narrative über internationalen Wettbewerb und sichtbare Karriereergebnisse treiben diesen Wandel voran. Die Marktgröße des chinesischen Nachhilfemarkts für Programmierkurse wächst, da EdTech-Unternehmen Python- und Arduino-Lehrpläne gamifizieren, um sie an die Aufmerksamkeitsspannen von Grundschülern anzupassen. Die Diversifizierung von Fremdsprachen über Englisch hinaus gewinnt bei Eltern an Bedeutung, die globalisierte Arbeitsmärkte antizipieren, während Kunst- und Sportkurse von politischen Anreizen für eine ganzheitliche Bildung profitieren. Anbieter, die mathematische Logik mit Programmierpraktiken bündeln, schaffen differenzierte Wertangebote, die schwer zu kopieren sind.
Die Marktführerschaft im MINT-Bereich bleibt fließend, da Start-ups schnelles KI-Prototyping nutzen, um Kursmaterialien schnell weiterzuentwickeln. Etablierte Unternehmen lizenzieren Marken-Robotik-Kits, um praktische Labore zu bereichern und Hardware-plus-Software-Umsatzmodelle voranzutreiben. Akademische Fächer erzielen aufgrund ihrer Relevanz für den Gaokao weiterhin Premiumpreise, doch die Preiselastizität steigt, da Eltern KI-gestützte Plattformen leichter vergleichen können. Nischenanbieter, die Debatte oder kreatives Schreiben anbieten, verzeichnen eine stetige Nachfrage, insbesondere da Universitäten ihre Zulassungskriterien erweitern. Zukünftiges Wachstum hängt davon ab, nachweisbare Qualifikationszertifizierungen zu erzeugen, die von Universitäten und Arbeitgebern anerkannt werden.
Nach Altersgruppe der Schüler: Gymnasialbeschleunigung spiegelt Gaokao-Intensität wider
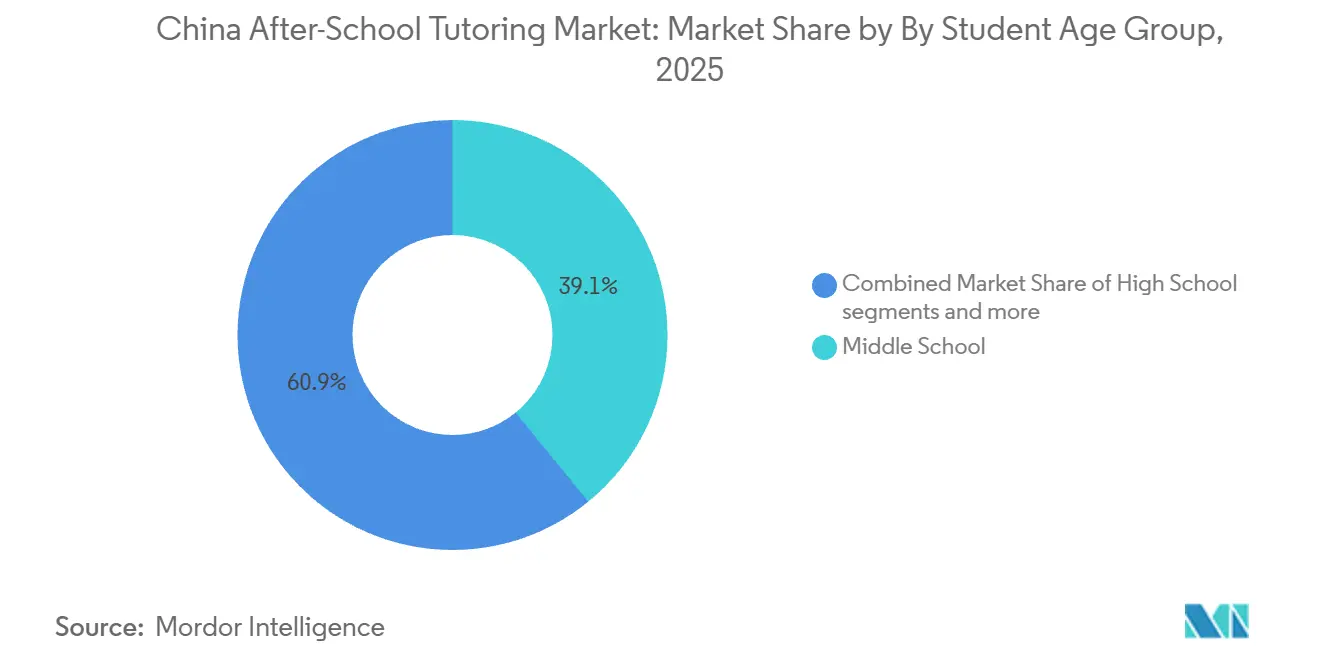
Mittelschüler bildeten im Jahr 2025 mit 39,12 % den größten Anteil am chinesischen Nachhilfemarkt und untermauern die anhaltende Stabilität des Massenmarkts. Oberschüler werden jedoch bis 2031 eine CAGR von 9,84 % liefern, da die Gaokao-Anforderungen zunehmen und regulatorische Schlupfloch-Nachhilfeformate reifen. Die Marktgröße des chinesischen Nachhilfemarkts für KI-gestützte Prüfungsvorbereitungsplattformen für Oberschüler wächst, da Digital Natives interaktive Analysen schätzen. Grundschulklassen verzeichnen ein solides Wachstum bei MINT- und qualitätsorientierten Modulen, die sich auf Kreativität und motorische Fähigkeiten konzentrieren.
Die Nachfrage in der Oberschule konzentriert sich auf adaptive Probeprüfungs-Engines und KI zur Aufsatzbenotung, die schnelles Feedback liefern und Lernzyklen verkürzen. Anbieter fügen Beratung zur psychischen Gesundheit und Zeitmanagement-Workshops hinzu, um auf elterliche Bedenken hinsichtlich Burnout zu reagieren. Mittelschuldienste integrieren nun grundlegende Programmierkenntnisse, um den Übergang in fortgeschrittene MINT-Lehrpläne zu erleichtern. Angebote für Grundschulkinder betonen immersives, geschichtenbasiertes Lernen und Eltern-Kind-Co-Creation-Workshops, die über Wochenend-Mikrocamps angeboten werden. Über alle Altersgruppen hinweg kultivieren gemeinschaftsorientierte WeChat-Gruppen Peer-Wettbewerb, der die Abschlussquoten steigert.

Geografische Analyse
Ostchinas langjährige Dominanz ergibt sich aus dichtem Wohlstand, erstklassiger Infrastruktur und kultureller Betonung von Bildungsleistungen, was anspruchsvolle Verbraucher fördert, die bereit sind, für KI-gestützte Personalisierung zu zahlen. Anbieter erproben regulierungskonforme Modelle in Shanghai und Hangzhou und verfeinern Angebote, bevor sie national skalieren. Strenge Durchsetzung treibt wettbewerbsfähige Innovation voran und belohnt Unternehmen, die zertifizierte Lehrer, adaptive Algorithmen und elterliche Dashboards innerhalb erlaubter Betriebsfenster integrieren können. Trotz Reife ergibt sich inkrementelles Wachstum aus dem Upselling von Förderpaketen an Haushalte, die bereits akademischer Nachhilfe verpflichtet sind. Die Premiumpreise der Region subventionieren Forschung und Entwicklung und kommen der Expansion anderswo zugute.
Nordchina und Süd-Zentralchina bilden beträchtliche, differenzierte Arenen, die durch wirtschaftliche Zusammensetzung und Bildungsschwerpunkte geprägt sind. Nordchinas Nähe zu politischen Entscheidungsträgern erleichtert die schnelle Interpretation neuer Richtlinien und verschafft konformen Anbietern einen Vorsprung. Süd-Zentralchinas Fertigungsbasis schätzt Problemlösungskompetenz und technische Kompetenz, was die Nachfrage nach berufsnaher Nachhilfe neben akademischen Fächern ausweitet. Beide Gebiete zeigen einen erhöhten Appetit auf Hybridangebote, die personalisiertes Lernen ermöglichen und gleichzeitig lokale Lehrerbeziehungen erhalten. Die Wettbewerbsintensität stieg nach 2021, als verdrängte Ostchina-Betreiber neue Einnahmequellen suchten und so die Konvergenz der Servicequalität in den Regionen beschleunigten.
Die Cluster des übrigen Chinas – Nordost-, Südwest- und Nordwestchina – liefern nun das schnellste Wachstum, angetrieben durch Zuwächse beim verfügbaren Einkommen und staatliche Programme zur Förderung von Chancengleichheit. Niedrigere Betriebskosten ermöglichen eine profitable Preisgestaltung unterhalb der Durchschnittswerte der ersten Kategorie und erweitern den Zugang zu Nachhilfe für aufstrebende Mittelklassefamilien. Anbieter setzen typischerweise Hub-and-Spoke-Modelle ein: zentralisierte digitale Unterrichtserstellung mit lokalisierter Mentorenunterstützung, um das Vertrauen der Eltern zu erhalten. Verbesserte Breitbandabdeckung verringert Erfahrungslücken und ermöglicht es KI-Plattformen, auch in abgelegenen Landkreisen effektiv zu funktionieren. Direktiven des Staatsrats, die private Bildungsinvestitionen fördern, vertiefen den Finanzierungspool und verleiten nationale Marken dazu, ihre Einführungspläne in diesen Gebieten zu beschleunigen.
Wettbewerbslandschaft
Marktkonzentration
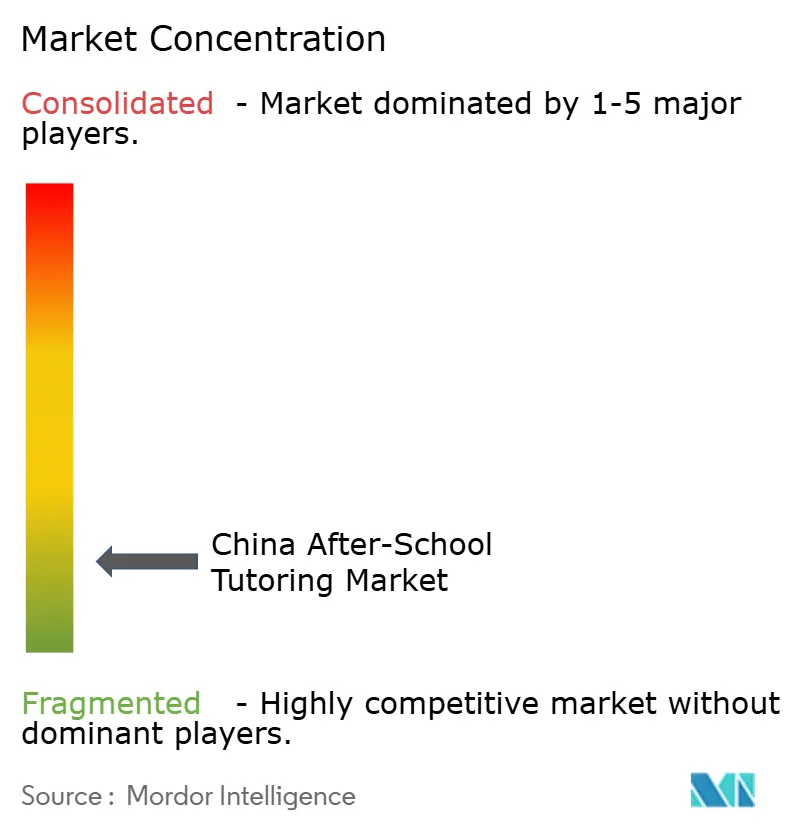
Der Nachhilfemarkt in China bleibt im Jahr 2025 stark fragmentiert, wobei die fünf größten Unternehmen gemeinsam nur einen kleinen Teil des Gesamtumsatzes auf sich vereinen. New Oriental und TAL Education stützen sich auf Markenstärke und Barreserven, um sich in Förderangebote zu diversifizieren und ins Ausland zu expandieren, wodurch politische Risiken abgepuffert werden. Technologieorientierte Unternehmen wie Squirrel AI und Zuoyebang betonen algorithmische Überlegenheit und Plattformskalierbarkeit und wetteifern um digitale Marktpräsenz. Tausende von Mikrostudios nutzen WeChat-Private-Domains, um Nischen-Communities zu kultivieren und eine verteidigungsfähige Personalisierung sowie niedrige Kundenakquisitionskosten zu erzielen. MINT-Spezialisten nutzen politischen Rückenwind, um Nachfrage in weißen Flecken zu erschließen, und konkurrieren mit zertifizierten Lehrplänen und proprietären Robotik-Kit-Ökosystemen.
Strategische Initiativen variieren: TALs Genius Tutor integriert GPT-4o, um Echtzeit-Feedback zu liefern und Engagement-Metriken zu steigern, während New Orientals Diversifizierung in Förderangebote im ersten Quartal des Geschäftsjahres 2025 ein Umsatzwachstum von 30,5 % verzeichnete [4]. Zuoyebangs vertrauliche US-Börsengangsanmeldung signalisiert das Investoreninteresse an EdTech-Plattformen, da der regulatorische Druck nachlässt. Four Seasons Education meldete einen Umsatzanstieg von 118 % nach der Expansion in Tourismus-Bildungs-Hybride, was kreative Diversifizierung veranschaulicht. Venture-finanzierte Start-ups wie Conan AI zielen auf Hardware-plus-Software-Pakete für jüngere Lernende ab und erhalten Angel-Runden zur Beschleunigung der Markteinführung.
Wettbewerbserfolg hängt zunehmend von KI-Transparenz, Datenschutz-Compliance und Multi-Szenario-Inhalten ab, die sowohl akademische als auch ganzheitliche Ambitionen erfüllen. Unternehmen, die Coaching zur psychischen Gesundheit und Tools zur Peer-Zusammenarbeit integrieren, differenzieren sich über die reine Lehrplanbereitstellung hinaus. Die grenzüberschreitende Expansion nach Südostasien und in Online-Mandarin-Lernmärkte bietet neue Umsatzpfeiler für skalierte chinesische Marken. Die Bindung von Talenten bleibt jedoch eine Herausforderung, da erfahrene Nachhilfelehrer unternehmerische Wege einschlagen oder aus Stabilitätsgründen in öffentliche Schulen wechseln. Insgesamt begünstigt ein fragmentiertes, innovationsintensives Umfeld agile Betreiber mit starker Compliance-Governance und adaptiven Technologie-Stacks.
Marktführer der chinesischen Nachhilfebranche
-
New Oriental Education & Technology Group
-
TAL Education Group (Xueersi)
-
Gaotu Techedu (Gaotu)
-
Offcn Education
-
Yuanfudao /Ape Tutoring
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Jüngste Branchenentwicklungen
- April 2025: Yuanfudao stellte die Xiaoyuan KI-Lernmaschine vor, ein Heimnachhilfegerät mit verstellbarer Kamerabasis und eingebautem Drucker, das Kursmaterialien für K-12-Nutzer personalisiert.
- Februar 2025: Sunlands Technology Group startete eine aktualisierte Erwachsenenlernplattform, die vom DeepSeek-KI-Modell angetrieben wird und rund um die Uhr adaptive Nachhilfefunktionen hinzufügt, die auf das 788-Milliarden-USD-Segment der inländischen lebenslangen Bildung abzielen.
- Januar 2025: TAL Education führte Genius Tutor ein, ein KI-System, das auf Microsoft Azure OpenAI GPT-4o basiert und Schülern landesweit Echtzeit-Unterstützung in Mathematik, Lesen und Schreiben bietet.
- Oktober 2024: New Oriental eröffnete weitere Schulen und Lernzentren und erreichte 1.089 Standorte, während gleichzeitig neue nicht-akademische Kurse hinzugefügt wurden, die dazu beitrugen, dass der Umsatz im Q1 FY25 um 30,5 % stieg.
Berichtsumfang des chinesischen Nachhilfemarkts
| Online |
| Offline |
| Hybrid |
| Kernfächer (Mathematik, Chinesisch, Englisch) |
| MINT-Förderung (Programmieren & Robotik) |
| Fremdsprachen (Nicht-Englisch) |
| Kunst & Sport |
| Grundschule |
| Mittelschule (Sekundarstufe I) |
| Gymnasium |
| Ostchina |
| Nordchina |
| Süd-Zentralchina |
| Übriges China (Nordost-, Südwest-, Nordwestchina) |
| Nach Liefermodus | Online |
| Offline | |
| Hybrid | |
| Nach Fachkategorie | Kernfächer (Mathematik, Chinesisch, Englisch) |
| MINT-Förderung (Programmieren & Robotik) | |
| Fremdsprachen (Nicht-Englisch) | |
| Kunst & Sport | |
| Nach Altersgruppe der Schüler | Grundschule |
| Mittelschule (Sekundarstufe I) | |
| Gymnasium | |
| Nach Region | Ostchina |
| Nordchina | |
| Süd-Zentralchina | |
| Übriges China (Nordost-, Südwest-, Nordwestchina) |
Im Bericht beantwortete Schlüsselfragen
Wie groß ist der chinesische Nachhilfesektor?
Die Größe des chinesischen Nachhilfemarkts wird voraussichtlich von 99,30 Milliarden USD im Jahr 2025 auf 103,42 Milliarden USD im Jahr 2026 steigen und bis 2031 141,75 Milliarden USD erreichen, mit einer CAGR von 6,51 % über den Zeitraum 2026–2031.
Welcher Lieferkanal wächst bei Nachhilfeanbietern am schnellsten?
Online-Formate verzeichnen bis 2031 eine CAGR von 8,20 %, angetrieben durch KI-Personalisierung und landesweite Reichweite.
Welches Segment zeigt die stärkste Expansion auf Fachebene?
MINT-Förderung, insbesondere Programmieren und Robotik, schreitet unter staatlichen Anreizen mit einer CAGR von 7,65 % voran.
Warum sind Städte niedrigerer Kategorien für zukünftiges Wachstum entscheidend?
Steigendes verfügbares Einkommen und staatliche Gleichstellungsprogramme treiben eine CAGR von 10,11 % in den Regionen des übrigen Chinas voran.
Wie fragmentiert ist die Wettbewerbslandschaft?
Der Markt bleibt fragmentiert, da die fünf größten Unternehmen nur einen kleinen Teil des Umsatzes auf sich vereinen, was regionalen Akteuren erhebliche Wachstumschancen bietet.
Wie hat die Doppelreduktionspolitik die Geschäftsmodelle verändert?
Unternehmen verlagerten sich von der Wochenend-Nachhilfe in akademischen Fächern hin zu Förderangeboten, hybrider Lieferung und KI-Plattformen und stellten dabei die Einhaltung regulatorischer Vorschriften sicher.