
Größe und Marktanteil des kanadischen Wärmekraftmarkts
Marktübersicht
| Studienzeitraum | 2021 - 2031 |
|---|---|
| Prognosedatenzeitraum | 2026 - 2031 |
| Marktgröße im Basisjahr (2025) | 32.10 Gigawatt |
| Marktvolumen (2026) | 31.69 Gigawatt |
| Marktvolumen (2031) | 29.71 Gigawatt |
| Wachstumsrate (2026 - 2031) | -1.27 % |
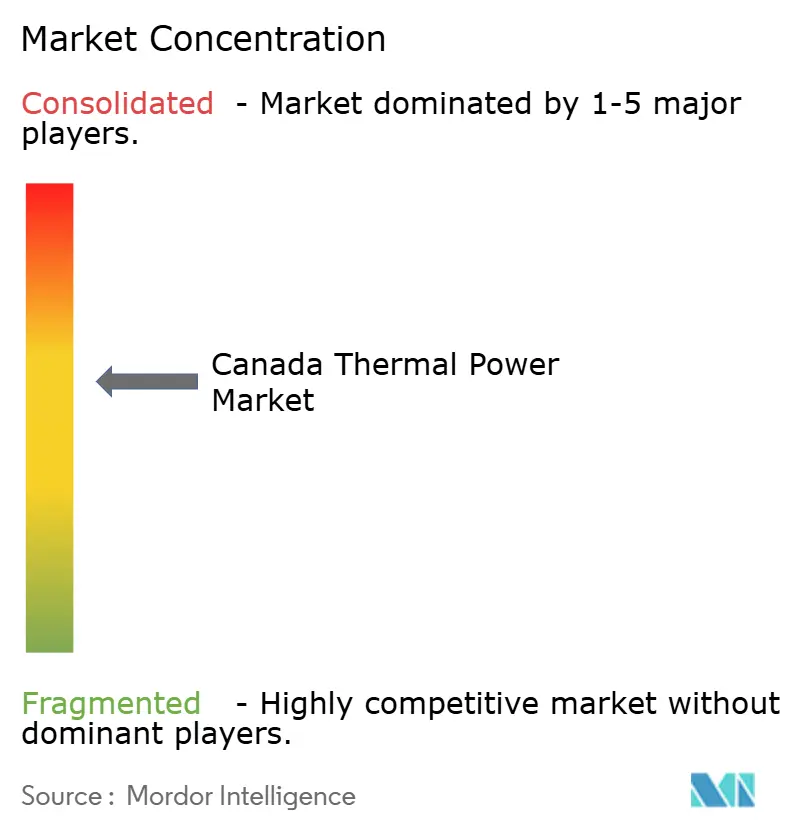
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Analyse des kanadischen Wärmekraftmarkts durch Mordor Intelligence
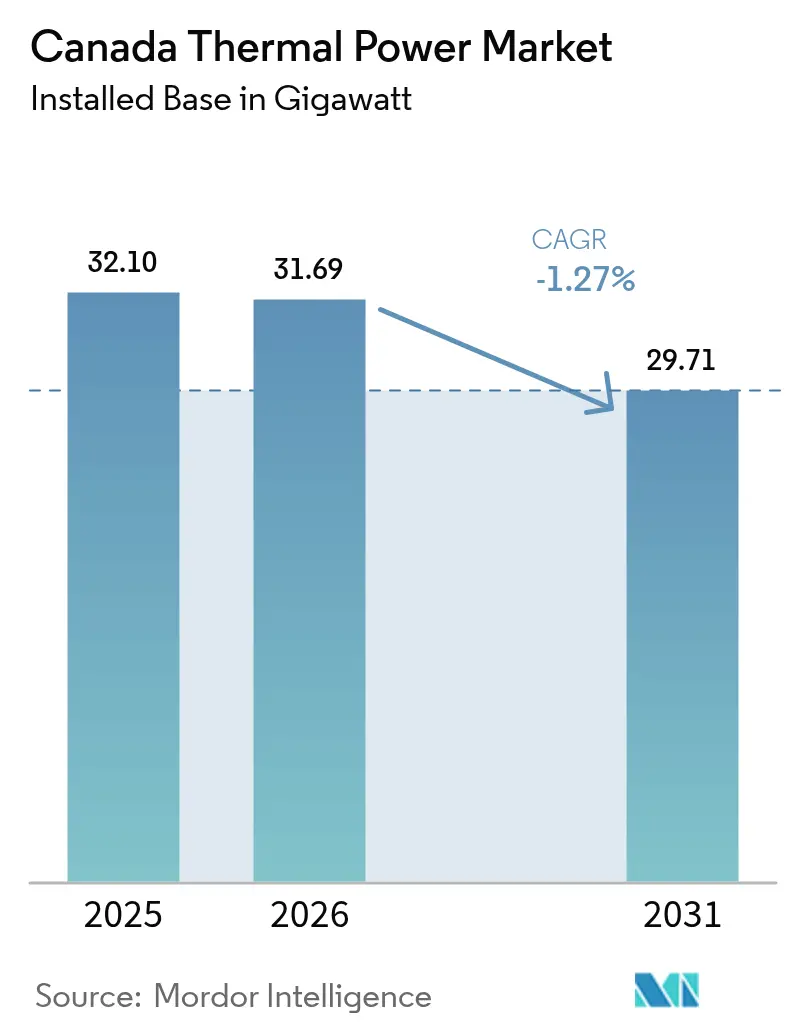
Die Größe des kanadischen Wärmekraftmarkts wird im Jahr 2026 auf 31,69 Gigawatt geschätzt, ausgehend vom Wert von 32,10 Gigawatt im Jahr 2025, mit Projektionen für 2031, die 29,71 Gigawatt zeigen, und wächst mit einer CAGR von -1,27 % über den Zeitraum 2026–2031.
Die beschleunigte Stilllegung von Kohle im Rahmen des bundesweiten Ausstiegsmandats und die in den Clean Electricity Regulations 2024 verankerte Obergrenze von 65 tCO₂/GWh sind die zentralen Schrumpfungskatalysatoren; dennoch dämpfen Aufrüstungen auf Erdgas-Kombikraftwerke den ausgewiesenen Rückgang, indem sie die Flotteneffizienz steigern und die Emissionen je Einheit senken. Albertas deregulierter Strommarkt, das durch LNG-Exporte angetriebene Lastwachstum in British Columbia sowie die Versorgungslücke in Saskatchewan nach dem Kohleausstieg begründen gemeinsam die Ersatznachfrage; gleichzeitig lenken Bundes-Investitionsgutschriften und Steuergutschriften für CO₂-Abscheidung die Projektökonomie zugunsten gasbetriebener Anlagen mit CCS. Industrielle Kraft-Wärme-Kopplungs-Erweiterungen innerhalb der Ölsande, schnellstartende Spitzenlastkraftwerke, die Kapazitätszahlungen anstreben, sowie wasserstoffbereite Turbinen, die Anlagen gegen steigende CO₂-Preise zukunftssicher machen, sind die vorrangigen Opportunitätsknoten. Indes komprimieren unternehmensseitige Erneuerbare-Energie-PPAs, die wachsende Interverbindungskapazität mit Québec und steigende CO₂-Kosten die Handelsspreads und verstärken den Wandel von der Grundlastversorgung hin zu flexibilitätsorientierten Einnahmeströmen.
Wesentliche Erkenntnisse des Berichts
- Nach Brennstofftyp entfiel im Jahr 2025 ein Marktanteil von 46,85 % am kanadischen Wärmekraftwerk-Markt auf Erdgas; das Segment wird voraussichtlich bis 2031 mit einer CAGR von 2,66 % wachsen.
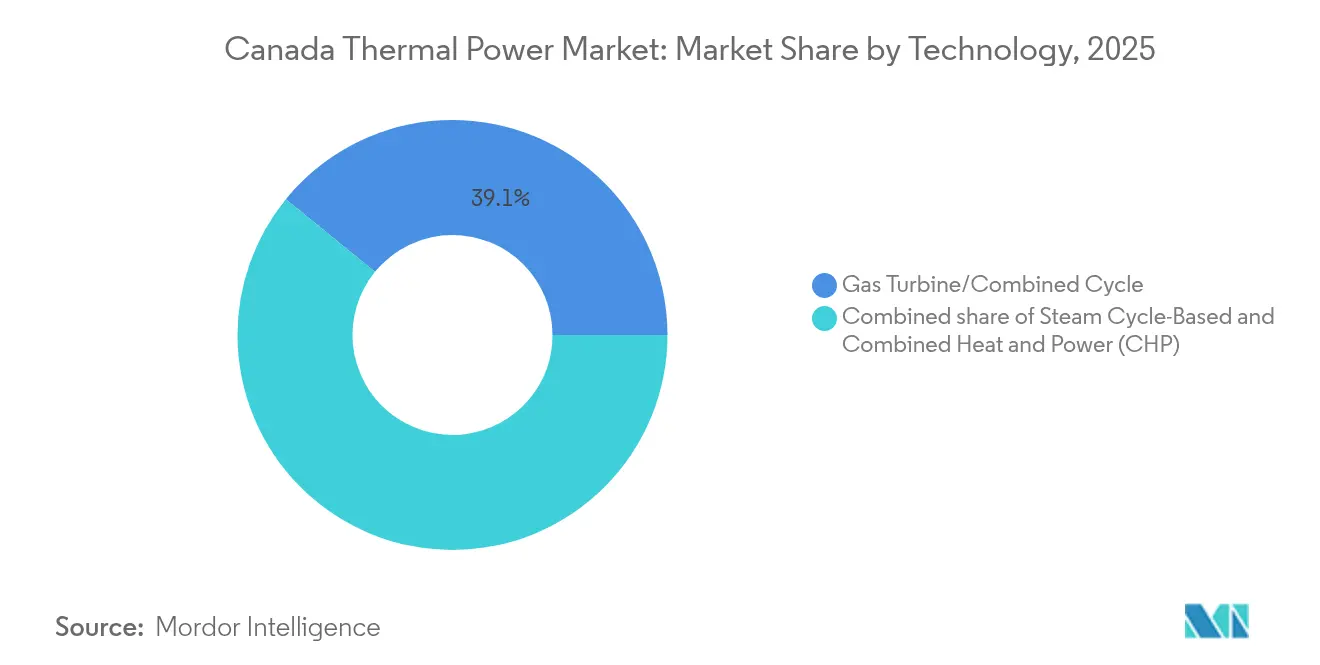
- Nach Technologie hielten Gasturbinen- und Kombikraftwerkseinheiten im Jahr 2025 einen Anteil von 39,12 % an der Marktgröße des kanadischen Wärmekraftwerk-Markts und werden bis 2031 voraussichtlich mit einer CAGR von 2,02 % zulegen.
- Nach Verbrennungsmethode entfielen im Jahr 2025 turbinenbasierte Systeme auf 59,15 % der Marktgröße des kanadischen Wärmekraftwerk-Markts und werden zwischen 2026 und 2031 mit einer CAGR von 2,55 % wachsen.
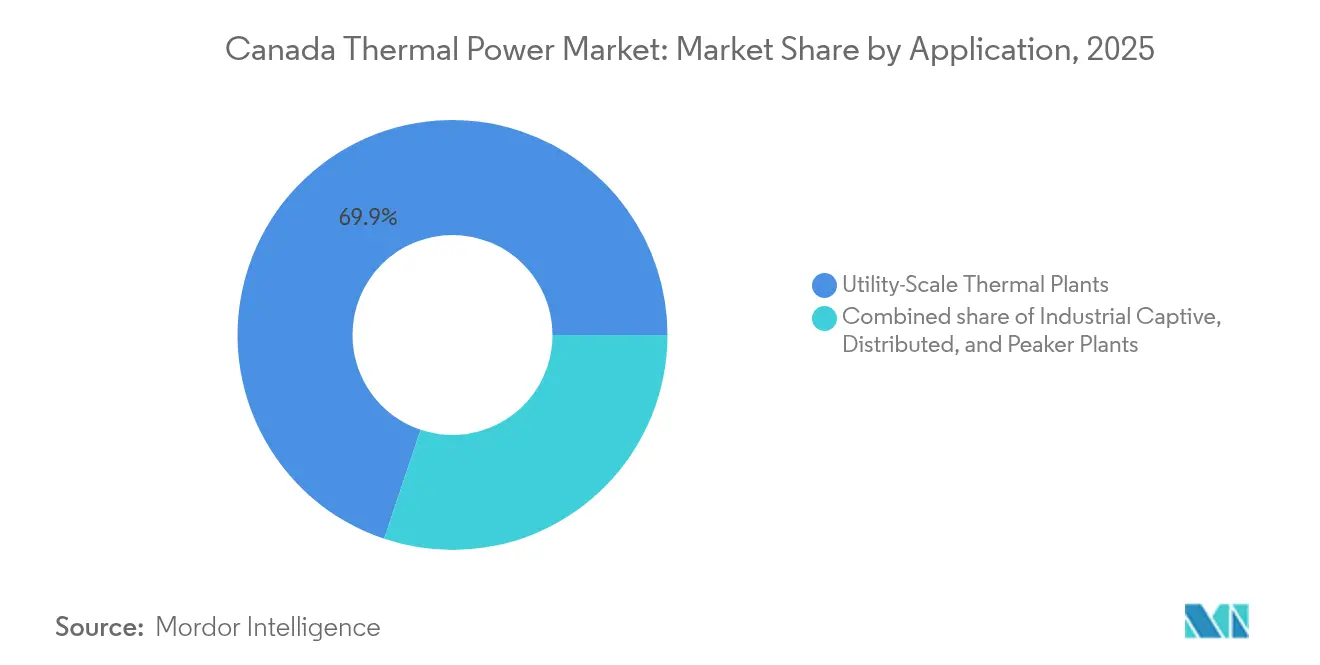
- Nach Anwendung verzeichneten industrielle Eigenversorgungskraftwerke im Jahr 2025 einen Marktanteil von 15,35 % am kanadischen Wärmekraftwerk-Markt und werden bis 2031 voraussichtlich die höchste CAGR von 3,19 % aufweisen.
Hinweis: Die Marktgrößen- und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen bis 2026 aktualisiert.
Trends und Erkenntnisse des kanadischen Wärmekraftmarkts
Analyse der Treiberauswirkungen*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Ersatz alternder Kohlekraftwerke durch hocheffiziente CCGT-Anlagen | +2.1% | Alberta, Saskatchewan | Mittelfristig (2–4 Jahre) |
| Zunehmende Bedenken hinsichtlich der Netzstabilität angesichts wachsender variabler erneuerbarer Energien | +1.4% | Alberta, Ontario | Kurzfristig (≤ 2 Jahre) |
| LNG-Exportwachstum fördert gasbefeuerte Kapazität in Westkanada | +0.9% | British Columbia, nördliches Alberta | Langfristig (≥ 4 Jahre) |
| Provinzieller CO₂-Kreditpreisboden katalysiert Effizienz-Nachrüstungen | +0.6% | Alberta, Saskatchewan | Mittelfristig (2–4 Jahre) |
| Pilotprojekte für Kleinmodulare Reaktoren (KMR) gestalten den langfristigen Grundlastmix um | +0.3% | Ontario, Saskatchewan, New Brunswick | Langfristig (≥ 4 Jahre) |
| Kraft-Wärme-Kopplungs-Erweiterungen in den Ölsanden zur Dampf- und Stromselbstversorgung | +0.8% | Albertas Ölsande | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Ersatz alternder Kohlekraftwerke durch hocheffiziente CCGT-Anlagen
Ottawas Kohleverbot bis 2030 komprimierte ein Jahrzehnt an Stilllegungen auf sechs Jahre und zwang Versorgungsunternehmen, 8 GW Kohle durch steuerbare Alternativen zu ersetzen.[1] Alberta schloss seinen Kohleausstieg im Juni 2024 ab, und Saskatchewan stilllegte die Einheiten 4–6 des Boundary Dam-Kraftwerks im selben Jahr, wodurch eine Versorgungslücke entstand, die nur durch moderne CCGT-Kapazität geschlossen werden kann. Capital Powers Genesee-Repowering-Projekt mit 1.857 MW, seit Dezember 2024 in Betrieb, setzt einen Wärmeeffizienz-Benchmark von 64 % und reduziert die Emissionsintensität um 60 %. Die Clean Electricity Regulations erlauben konformen Gaseinheiten den Betrieb bis 2050, was eine Einnahmetransparenz von 25 Jahren sichert und eine Projektpipeline im Wert von 2 Milliarden USD stimuliert. Entwickler gestalten neue Turbinen auch mit Anschlüssen für CO₂-Abscheidung oder Wasserstoff-Co-Feuerungsoptionen, um Anlagen gegen strengere Vorschriften nach 2035 zukunftssicher zu machen.
Zunehmende Bedenken hinsichtlich der Netzstabilität angesichts wachsender variabler erneuerbarer Energien
Alberta hat zwischen 2023 und 2024 mehr als 4 GW Wind- und Solarenergie hinzugefügt, wodurch der Anteil erneuerbarer Energien an Spitzentagen auf über 20 % gestiegen ist und subständliche Frequenzschwankungen auftraten, die den AESO Reserveengpässen aussetzten.[2] Der verzögerte Kapazitätsmarkt der Provinz, der nun für 2027 geplant ist, zielt darauf ab, 4.500 MW gesicherter Versorgung zu beschaffen, wobei aeroderivative Gasturbinen aufgrund ihrer Zehn-Minuten-Startfähigkeit bevorzugt werden. Ontario steht vor einer parallelen Versorgungslücke von 3.000 MW bis 2027, da das Kernkraftwerk Pickering stillgelegt wird und die durch Elektrofahrzeuge getriebene Last zunimmt, was den IESO dazu veranlasst, schnell hochfahrende Spitzenlastkraftwerke und Batteriespeicher zu beauftragen. Die Kältewellen im Januar 2024 ließen die Poolpreise in Alberta auf KAD 999/MWh steigen und bestätigten die wirtschaftliche Grundlage für thermische Schnellstartflexibilität.
LNG-Exportwachstum fördert gasbefeuerte Kapazität in Westkanada
LNG Canadas Phase-1-Terminal mit 14 Mtpa, seit Oktober 2024 in Betrieb, verbraucht rund 300 MW Strom und begründet einen zukünftigen Bedarf von 500–700 MW, sobald Phase 2 die Verflüssigungsvolumina verdoppelt. Joint-Venture-Partner erwägen eine standorteigene Kraft-Wärme-Kopplung, um zugekauften Strom zu reduzieren – ein Modell, das von Woodfibre und Cedar LNG übernommen wird. Wachsende petrochemische Investitionen in Albertas Industrial Heartland schaffen einen weiteren Nachfrageknoten, wobei pipeline-nahe Handelskombikraftwerke als kostengünstigste Versorgungsoption entstehen.
Provinzieller CO₂-Kreditpreisboden katalysiert Effizienz-Nachrüstungen
Albertas TIER-Programm generierte 2024 CO₂-Kredithandel im Wert von KAD 500 Millionen und setzt sinkende Intensitäts-Basiswerte fest, die CCGT-Effizienzaufrüstungen oder CCS-Integration belohnen. Saskatchewans OBPS-Programm spiegelt TIER wider und verengt zusammen mit einem föderalen CCUS-Investitionssteuerkredit, der bis zu 50 % der Abscheidungsausrüstung abdeckt, die Amortisationszeit für groß angelegte Nachrüstungen wie Capital Powers 2-Mtpa-Genesee-CCS-Einheit.[3]
Analyse der Hemmnisauswirkungen*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Bundesweites Kohlausstiegsmandat bis 2030 | –3.2% | Alberta, Saskatchewan, Nova Scotia | Kurzfristig (≤ 2 Jahre) |
| Steigende föderale und provinzielle CO₂-Bepreisung | –1.8% | National (am höchsten in Alberta und Saskatchewan) | Mittelfristig (2–4 Jahre) |
| Unternehmensseitige Erneuerbare-Energie-PPAs, die die Grundlastnachfrage erodieren | –1.1% | Alberta, Ontario | Mittelfristig (2–4 Jahre) |
| Interprovizielle Übertragungsnetze begünstigen Wasserkraftimporte aus Québec | –0.9% | Ontario, New Brunswick | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Bundesweites Kohleausstiegsmandat bis 2030
Das Kohleverbot entfernt bis Ende 2029 8 GW Kapazität, wobei KAD 2–3 Milliarden an Buchwert abgeschrieben werden und Einzelhandels-Tariferhöhungen von 8–12 % in Alberta und Saskatchewan ausgelöst werden.
Steigende föderale und provinzielle CO₂-Bepreisung
Der industrielle CO₂-Mindestpreis steigt bis 2030 auf KAD 170/Tonne, was die variablen Kosten ungedämmter Gaskraftwerke um KAD 68–77/MWh erhöht und die Handelsspreads verengt.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Brennstofftyp: Erdgas baut seinen Vorsprung aus, während Kohle ausscheidet
Erdgasbetriebene Anlagen hielten 2025 einen Anteil von 46,85 % am kanadischen Wärmekraftwerk-Markt und werden mit einer CAGR von 2,66 % wachsen, da CCGT-Ersatzanlagen das durch den Kohleausstieg entstandene Vakuum füllen. Die Kohlekapazität wird bis 2029 auf eine vernachlässigbare Relevanz einbrechen, während die ölbefeuerte Erzeugung in Atlantikkanada und abgelegenen Gemeinden unter einen Anteil von 5 % fällt, verdrängt durch Wasserkraftimporte und Batteriespeicher. Westkanadas reichhaltige Montney-Versorgung hält die Gaspreise unter KAD 3/GJ und macht die Einsatzökonomie auch unter steigenden CO₂-Kosten wettbewerbsfähig. Der Erdgas-Anteil an der Marktgröße des kanadischen Wärmekraftwerks wird für 2031 auf 17,53 GW projiziert, was 58,98 % der Flottenkapazität entspricht. Wasserstoffbereite Turbinen und CCUS-Steuergutschriften bieten eine Absicherung gegen künftige CO₂-Verschärfungen.
Regionale Versorgungsdynamiken verstärken den Trend. Albertas Post-Kohle-Nachfrage sowie LNG Canadas Last in British Columbia sichern bis 2030 1,5–2 GW an Neubauten von Gaskraftwerken. Ölbefeuerte Spitzenlastkraftwerke in Coleson Cove und maritime Dieseleinheiten sehen einem raschen Rückgang der Auslastung entgegen, sobald die Churchill-Falls-Exporte skalieren. Da sich keine neuen Kohle- oder Schweröl-Projekte in der Pipeline befinden, sichert sich Erdgas den einzigen positiven Wachstumspfad innerhalb des Brennstoffmixes.
Nach Technologie: CCGT-Effizienz setzt den Wettbewerbsmaßstab
Gasturbinen- und Kombikraftwerkseinheiten machten 2025 39,12 % der installierten Kapazität aus und werden mit einer CAGR von 2,02 % wachsen, gestützt durch die 64%-Wärmeeffizienz-Benchmarks, die von GE-7HA.03-Turbinen in Genesee gesetzt werden. Die Marktgröße des kanadischen Wärmekraftwerks, die mit der CCGT-Technologie verbunden ist, wird bis 2031 voraussichtlich 13,88 GW erreichen. KWK-Systeme, die mit Ölsandbetrieben verbunden sind, liefern trotz ihrer geringeren Größe die schnellste CAGR von 2,86 %, da die Abwärmenutzung den thermischen Gesamtwirkungsgrad der Anlage auf über 75 % steigert und für provinzielle TIER-Gutschriften qualifiziert. Dampfkreislauf-Kohlekraftwerke, bis 2025 auf 2 GW gesunken, befinden sich auf einem unumkehrbaren Ausstiegskurs.
Analysen mittels digitaler Zwillinge reduzieren erzwungene Ausfälle und verlängern Wartungszyklen, wodurch die LCOE um bis zu KAD 5/MWh gesenkt werden. Aeroderivative Einfachzykluseinheiten schließen Spitzenlastlücken und gewinnen Kapazitätsauktionen dank Rampen von null auf Volllast in unter zehn Minuten. Ältere CCGTs mit 55–58 % Effizienz werden marginal, sofern sie nicht mit Trocken-Niedrig-NOx-Brennkammern, Wasserstoff-Fähigkeit oder CCS-Modulen nachgerüstet werden.

Nach Verbrennungsmethode: Turbinenbasierte Systeme übertreffen das veraltete Staubfeuerungsverfahren
Turbinenbasierte Feuerungsmethoden kontrollierten 2025 59,15 % der installierten Kapazität und werden mit einer CAGR von 2,55 % wachsen, während die Staubfeuerungsverbrennung von einem Anteil von 40,85 % bis 2029 auf nahezu null schrumpft. Die turbinenbasierte Kapazität innerhalb der Marktgröße des kanadischen Wärmekraftwerks wird von 18,98 GW im Jahr 2025 auf 22,05 GW im Jahr 2031 wachsen. Wirbelschichtanlagen verbleiben in Nischenanwendungen für Biomasse und CCS-Pilotprojekte, während Verbrennungsmotoren unter erneuerbaren Energien zuzüglich Speicher-Mikronetzen im Norden zurückgehen. Die Wasserstoff-Co-Feuerungszertifizierung bei 50%-Mischungsverhältnissen macht große Turbinen zukunftssicher, wenngleich Kostenbarrieren bestehen, bis grüner Wasserstoff unter KAD 3/kg fällt.
Betriebliche Agilität definiert die Methodenaufteilung. Aeroderivative Turbinen gewährleisten Zehn-Minuten-Starts und ermöglichen Hilfsdiensteerlöse bei volatilen erneuerbaren Energien, während Staubfeuerungskessel mehrere Stunden benötigen und damit ihre Marktfähigkeit unter neuen Kapazitätsmarktregeln einbüßen. Die Kapitalausgaben für Konversionen von Staubfeuerung auf Gas konkurrieren mit Neubauten von Kombikraftwerken und besiegeln den Ausstieg der Staubfeuerung.
Nach Anwendung: Industrielle Eigenversorgungskraftwerke verzeichnen rasantes Wachstum
Versorgungsmaßstäbliche Kraftwerke hatten 2025 einen Anteil von 69,85 %, aber ihre Aussichten stagnieren, da unternehmensseitige PPAs Grundlastmengen abziehen. Industrielle Eigenversorgungskraftwerke, derzeit bei 15,35 %, werden auf Basis von Ölsand-Kraft-Wärme-Kopplung eine CAGR von 3,19 % erzielen und ihren Anteil bis 2031 auf 19,62 % steigern. Eigenversorgungserweiterungen von 1,2–1,4 GW, angeführt von Suncor und Imperial Oil, treiben die Marktgröße des kanadischen Wärmekraftwerks für industrielle Stromversorgung bis 2031 auf 5,86 GW. Dezentrale Anlagen unter 50 MW verlieren in städtischen Zentren an Bedeutung, wo Photovoltaik auf Dächern und Batteriespeicher Gas-KWK unterbieten, bleiben jedoch für Rechenzentren, Krankenhäuser und Campusanlagen, die Ausfallsicherheit schätzen, rentabel.
Spitzenlastkraftwerk-Projekte florieren: Albertas Kapazitätsauktion 2027 und Ontarios jährliche IESO-Ausschreibungen zahlen KAD 50–80/kW-Jahr und stärken die Investitionsgrundlage für schnellstartende Turbinen. Handelsbetreiber wie ENMAX und ATCO erzielen bereits Kapazitätsfaktoren von 15–25 % aus Spitzenlastkraftwerk-Flotten und monetarisieren Reserve- und Schwarzstartdienste während erneuerbarer Energieflauten.
Geografische Analyse
Alberta bleibt das Zentrum und besaß 2025 44,70 % der Kapazität des kanadischen Wärmekraftwerk-Markts. Kohles Ausstieg im Juni 2024 und eine deregulierte Poolstruktur treiben eine 2-GW-Warteschlange von CCGT-Neubauten an, während Poolpreise in Spitzenzeiten über KAD 999/MWh die Wirtschaftlichkeit schnellstartender Gaskraftwerke bestätigen. TIER-Kreditliquidität im Wert von KAD 500 Millionen im Jahr 2024 dämpft die CO₂-Preiseskalation und beschleunigt CCS-Nachrüstungen.
Saskatchewans Markt schrumpft, da 1,2 GW Kohle 2024 abgeschaltet wurden; dennoch schließen das Aspen-CCGT-Projekt und prospektive Kleinmodulare Reaktoren einen Teil der Lücke. Ontario schwenkt auf Kernkraft-Sanierungen und 2 GW fester Wasserkraftimporte aus Québec um, wodurch Gasstromerzeugung hauptsächlich auf Spitzenlastaufgaben beschränkt wird. Nordosten von British Columbia entwickelt sich zu einem Wachstumspocket, wo LNG Canadas steigende Last nach 2025 bis zu 700 MW Gasausbau auslösen könnte. Atlantikkanada stützt sich auf Wasserkraftimporte über die KAD-10-Milliarden-Interverbindung von Hydro-Québec, wodurch die thermische Auslastung in Coleson Cove auf unter 30 % sinkt. Manitoba und Québec, beide wasserkraftdominant, beschränken Wärmekraft auf Dieselreserveversorgung in abgelegenen Netzen.
Regulatorisches Umfeld
Kanadas thermischer Kraftwerkspark unterliegt sich überlappenden Bundes- und Provinzvorschriften, die die Einhaltung von Emissionsvorgaben verschärfen und dabei Ausnahmen zur Wahrung der Versorgungssicherheit beibehalten. Environment and Climate Change Canada (ECCC) hat 2024 die Clean Electricity Regulations (SOR/2024-263) finalisiert, einschließlich eines Leistungsschwellenwert-Rahmens von 65 tCO2/GWh, der zum zentralen Compliance-Test für fossil befeuerte Stromerzeugung wird, zusammen mit der bundesweiten Vorgabe, konventionelle Kohleverstromung bis zum 31. Dezember 2029 auslaufen zu lassen. Diese Vorschriften lenken Neubau- und Laufzeitverlängerungsentscheidungen hin zu hocheffizienten Gastechnologien und Nachrüstpfaden, die Emissionsgrenzwerte erfüllen oder ausgleichen können.
Bei Genehmigung und Governance bleibt der Canada Energy Regulator (CER) weiterhin die zentrale Instanz der Bundesaufsicht für Energieinfrastruktur. Daneben hat die kanadische Regierung im Rahmen breiterer politischer Arbeiten zum Stromsystem gestraffte Entscheidungsprozesse auf Bundesebene und kürzere Prüfzeiträume hervorgehoben. Im Mai 2026 leitete die Bundesregierung einen Konsultationsprozess zu einer National Electricity Strategy ein, mit dem Ziel, die Netzkapazität bis 2050 zu verdoppeln und Genehmigungsverfahren zu verbessern, was ein politisches Signal setzt, das Vorgaben zur Einhaltung von Erzeugungsauflagen mit einem schnelleren Ausbau ermöglichender Netzinfrastruktur verknüpft.
Wettbewerbslandschaft
Wettbewerbslandschaft
Provinzielle Marktführer – TransAlta, Capital Power, Ontario Power Generation, SaskPower und Emera – kontrollieren rund 60 % der Gesamtkapazität, doch Veräußerungen und Strategieumschwünge erzeugen Fluktuation. TransAltas KAD-1,0-Milliarden-Sundance-Verkauf an Heartland im März 2024 finanziert Erneuerbare-Energie- und Batterie-Vorhaben, während Capital Power die 144-MW-Joffre-Kraft-Wärme-Kopplungseinheit an Pembina veräußerte und die Erlöse in Genesee CCS investierte.[4] Albertas Handelsarena erhöht den Wettbewerbsdruck, da Maxim, ATCO und ENMAX bei den Einsatzökonomien gegen CO₂-Kosten von fast KAD 95/Tonne kämpfen.
Ölsandproduzenten etablieren sich als Herausforderer im Bereich der eingebetteten Stromerzeugung; Suncor, Imperial Oil und CNRL fügen gemeinsam über 1 GW Kraft-Wärme-Kopplung hinzu und umgehen Netzversorger. Die technologische Führerschaft verlagert sich zu Betreibern von GE-7HA.03- und Siemens-D-Series-Turbinen, die 64 % Effizienz und Verfügbarkeitsgewinne durch digitale Zwillinge genießen, mit denen ältere Anlagen nicht mithalten können. Föderale CCUS- und Clean-Electricity-Gutschriften bevorzugen bilanzstarke Marktführer, die in der Lage sind, Abscheidungseinheiten oder Wasserstoff-Pilotprojekte zu finanzieren, und könnten dünn kapitalisierte Handelsbetreiber bis 2030 verdrängen.
Regulierungssicherheit im Rahmen der Clean Electricity Regulations sichert 25-jährige Betriebszeiträume für konforme Gasanlagen, verpflichtet diese jedoch ab 2035 zu einer Leistung von 65 tCO₂/GWh oder besser, was CCS oder Wasserstoffbereitschaft faktisch zur Betriebsgenehmigung macht. Investitionen in noch unerschlossene Bereiche konzentrieren sich auf Spitzenlastkraftwerke in Alberta, CCGTs in Saskatchewan und industrielle KWK, wo duale Wärme-Strom-Erlöse die internen Renditen von Projekten verbessern.
Marktführer der kanadischen Wärmekraftbranche
-
SaskPower International Inc
-
TransAlta Corporation
-
Ontario Power Generation Inc
-
Capital Power Corporation
-
Emera Inc.
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Marktchancen und Zukunftsaussichten
Der durch Compliance getriebene Ersatz- und Nachrüstbedarf konzentriert sich auf steuerbare, emissionsärmere thermische Anlagen und industrielle Eigenerzeugung, die die sich verschärfenden Bundesstandards erfüllen können. Mit der Finalisierung der Clean Electricity Regulations im Dezember 2024 für fossil befeuerte Einheiten (>=25 MW), zusammen mit dem verbindlichen Kohleausstieg bis zum 31. Dezember 2029, haben Entwickler klarere Spielräume für effiziente GuD-Zubauten, Umrüstungen und Spitzenlastkapazitäten in Provinzen, die kurzfristig mit Versorgungsengpässen konfrontiert sind. Die Wirtschaftlichkeit von Gasprojekten verbessert sich, wenn Dekarbonisierungsoptionen frühzeitig eingeplant werden, einschließlich CCS-fähiger Designs und wasserstofffähiger Turbinen, was mit der im Bericht beobachteten Verschiebung vom Grundlastbetrieb zu flexibilitätsgeführten Erlösmodellen in Märkten wie Alberta übereinstimmt.
Industrielle Entwicklung und große vertragliche Abnahmevereinbarungen bieten ebenfalls einen direkteren Weg zu thermischen Investitionen. Im Jahr 2025 trugen brennbare Brennstoffe 143,4 Millionen MWh (22,9 %) zur gesamten kanadischen Stromerzeugung bei, was die Rolle thermischer Versorgung beim Ausgleich variabler erneuerbarer Energien unterstreicht. Die Konsultationen der Bundesregierung im Mai 2026 zu einer National Electricity Strategy zur Verdopplung der Netzkapazität bis 2050, zusammen mit Szenarioarbeiten des CER zum Energiesystem, verstärken die kurzfristige Nachfrage nach gesicherter Kapazität, während Übertragungsnetze und Verbindungsleitungen ausgebaut werden, und unterstützen thermische Projekte, die langfristige Verträge sichern und Emissionsminderungsmaßnahmen integrieren, statt sich nur auf Margen im Merchant-Dispatch zu verlassen.
Aktuelle Branchenentwicklungen
- Juli 2026: Capital Power traf eine endgültige Investitionsentscheidung für das Greenlight Electricity Centre in Sturgeon County, Alberta, ein gasbefeuertes Kraftwerk, das ein Rechenzentrum von Meta Platforms mit Strom versorgen soll. Die Entscheidung deutet auf eine wachsende Abhängigkeit von langfristigen Großverbraucherverträgen zur Absicherung neuer thermischer Kapazitäten und zur Verringerung der Exposition gegenüber Pool-Preisvolatilität in Alberta hin.
- April 2026: TransAlta legte Sheerness Unit 1 in Alberta mit Wirkung zum 1. April 2026 für bis zu zwei Jahre stilllegend auf Eis, behielt jedoch die Option, die Einheit wieder in Betrieb zu nehmen. Dieser Schritt zeigt, wie Betreiber die Flexibilität thermischer Anlagen angesichts des Kohleausstiegs und strengerer Emissionsvorgaben steuern und sich Handlungsspielraum bewahren, falls sich die regionale Angebots- und Nachfragesituation ändert.
- Mai 2025: TransAlta schloss die Übernahme von Heartland Generation ab und erweiterte damit seine Position im gasbefeuerten Kraftwerkspark Albertas. Die Transaktion stärkt die Skalierung in einem deregulierten Markt, in dem schnell hochfahrbare thermische Kapazität um Energie- und Zuverlässigkeitserlöse konkurriert, während der Anteil variabler erneuerbarer Energien steigt.
Rahmen der Forschungsmethodik und Umfang des Berichts
Marktdefinition und Abdeckung
Fr diese Methodik wird der kanadische Markt für Wärmekraft als die im Land installierte thermische Erzeugungskapazität in Betrieb gemessen, angegeben in Gigawatt, und ist an Versorgungs- und Nicht-Versorgungsanlagen gebunden, die Strom liefern.
Ausschlüsse aus dem Anwendungsbereich: Wir schließen nicht-thermische Erzeugung wie Wasser-, Wind-, Solar- und andere ausschließlich erneuerbare Anlagen aus, zusammen mit reinen Übertragungs- und Verteilungsaktivitäten.
Segmentierungsübersicht
- Nach Brennstofftyp
- Kohlekraftwerke
- Erdgaskraftwerke
- Ölkraftwerke
- Nach Technologie
- Dampfkreislaufbasiert
- Gasturbine/Kombikraftwerk
- Kraft-Wärme-Kopplung (KWK)
- Nach Verbrennungsmethode
- Staubfeuerungsverbrennung
- Wirbelschichtverbrennung
- Vergasung
- Verbrennungsmotoren
- Turbinenbasierte Verbrennung
- Nach Anwendung
- Wärmekraftwerke im Versorgungsmaßstab
- Industrielle Eigenversorgungskraftwerke
- Dezentrale Wärmekraftwerke
- Spitzenlastkraftwerke
Datenquellen, Marktgröße und Validierung
Desk-Research
Die Desk-Arbeit begann mit einem klaren Bild des kanadischen Erzeugungsparks und seiner Veränderungen im Zeitverlauf, da Kapazitätszugänge und -stilllegungen den thermischen Ausblick bestimmen. Wir haben öffentliche Datensätze und Berichte herangezogen, wie etwa Energietabellen von Statistics Canada, Energiepublikationen von Natural Resources Canada, Marktübersichten des Canada Energy Regulator sowie länderübergreifende Stromstatistiken der Internationalen Energieagentur und der U.S. EIA für Konsistenzprüfungen.
Um die Eingaben für eine Prognose nutzbar zu machen, haben wir außerdem Systemoperator- und Provinzdokumente zu geplanten Anlagenstilllegungen, Sanierungen und Ressourcenplänen ausgewertet, gefolgt von Unternehmenseinreichungen und Investorenpräsentationen für Zeitpläne auf Anlagenebene und Auslastungskontext. Bei Bedarf nutzten wir kostenpflichtige Abonnements für Unternehmensfinanzdaten und -informationen sowie für eine Patentdatenbank, um die Richtung von Geräteaufrüstungen zu verstehen, und haben diese Signale anschließend mit öffentlichen Kapazitätslisten abgeglichen. Die hier aufgeführten Quellen sind illustrativ; für die Datenerhebung, Validierung und Klärung wurden auch viele weitere öffentliche und kostenpflichtige Referenzen verwendet.
Primärinterviews und Umfragen
Primärarbeit wurde eingesetzt, um zu überprüfen, was tatsächlich wahrscheinlich in Betrieb bleibt, was wahrscheinlich vorzeitig stillgelegt wird und welche Projekte real sind gegenüber solchen, die noch konzeptionell sind. Wir haben mit einer Mischung aus Entwicklern, Betreibern, EPC- und Wartungsteilnehmern sowie großen Stromabnehmern in ganz Kanada gesprochen, um Annahmen zu Brennstoffwechsel, Genehmigungstempo und der praktischen Rolle von Spitzenlast- und industriellen Eigenversorgungsanlagen zu validieren.
Verteilung der Befragten im Primärforschungsfeld
| Unternehmenstyp | Position des Befragten |
|---|---|
| Obere Ebene: 37 % | CXOs: 14 % |
| Mittlere Ebene: 45 % | Funktions-/Bereichsleiter: 40 % |
| Kleinere Marktteilnehmer: 18 % | Manager: 46 % |
Marktgröße und Prognose
Die Größenbestimmung basiert hauptsächlich auf einer Top-down-Kapazitätsrekonstruktion, bei der veröffentlichte Anlagenverzeichnisse, Inbetriebnahmepläne und Stilllegungsmeldungen in eine jahresweise installierte GW-Ansicht für thermische Anlagen in ganz Kanada umgewandelt werden. Um die Gesamtwerte realistisch zu halten, haben wir die Ergebnisse anschließend mit selektiven Bottom-up-Näherungen abgeglichen, unter Verwendung von Stichproben-Anlagenrollups und Plausibilitätsprüfungen zu typischen Einheitengrößen nach Technologie vor einer abschließenden Anpassung.
Zu den wichtigsten verwendeten Eingaben gehören angekündigte Stilllegungen und Sanierungen, Neubaupipelines und Repowering-Pipelines, erwartete Kapazitätsfaktoren für Kohle-, Gas- und Öleinheiten, Brennstoffverfügbarkeit und Preisentwicklung (wie in öffentlichen Energiestatistiken widergespiegelt) sowie Netzstabilitätsbedürfnisse, die Spitzenlastanlagen länger als geplant in Betrieb halten können. Für die Prognose wurde eine Szenarioanalyse eingesetzt, damit zeitkritische Punkte wie Genehmigungsverzögerungen und politisch bedingte Ausstiegspläne als Basisszenario mit klaren alternativen Pfaden abgebildet werden konnten. Wenn Lücken in Projektdetails auftraten, wurden die fehlenden Teile mithilfe von Vergleichsanlagen-Benchmarks gefüllt und anschließend mit Interview-Feedback gegengeprüft, bevor das Modell finalisiert wurde.
Datenvalidierung und Aktualisierungszyklus
Die Validierung erfolgt durch Triangulation über unabhängige Signale, einschließlich der Gesamtreihen installierter Kapazitäten, bekannter Anlagenstilllegungen und der Plausibilität jährlicher Nettozugänge gegenüber angekündigten Pipelines. Ausreißer werden frühzeitig markiert, gefolgt von einem zweiten Durchgang, bei dem Annahmen wie Stilllegungszeitpunkt oder Technologieklassifizierung überprüft werden, und anschließend wird vor der Freigabe eine separate Analystenprüfung abgeschlossen.
Das Modell wird jährlich aktualisiert, und Zwischenaktualisierungen werden vorgenommen, wenn wesentliche Ereignisse eintreten, wie etwa eine größere Anlagenschließung, eine politische Änderung, die den thermischen Einsatz beeinflusst, oder ein bestätigter Neubau, der den finanziellen Abschluss erreicht. Unmittelbar vor der Lieferung führen wir eine aktuelle Prüfung durch, damit die Kunden die aktuellste Ansicht erhalten, die mit den neuesten öffentlichen Veröffentlichungen und Interview-Erkenntnissen abgestimmt ist.
Vergleich der Marktgrößenbestimmung für den kanadischen Wärmekraftmarkt von Mordor Intelligence mit anderen veröffentlichten Schätzungen
Veröffentlichte Marktgrößen für kanadische Wärmekraft stimmen nicht immer überein, da einige Quellen die installierte Kapazität messen, während andere den Branchenumsatz ausweisen, und sie können auch Brennstofftypen und Eigenversorgungsanlagen unterschiedlich behandeln. Unterschiede bei der Wahl des Basisjahres und der zeitlichen Einordnung geplanter Stilllegungen können die Spanne weiter vergrößern.
Ein häufiger Treiber von Lücken ist, dass umsatzbasierte Schätzungen stark mit Brennstoffkosten und Strompreisen schwanken können, selbst wenn der physische Anlagenpark ähnlich bleibt, während kapazitätsbasierte Schätzungen sich hauptsächlich mit Inbetriebnahme- und Stilllegungsereignissen bewegen. Ein weiterer Treiber ist der Anwendungsbereich, da einige Publikationen Kernkraft und breitere Wertschöpfungskettenaktivitäten im Strombereich unter einem thermischen Label zusammenfassen, und Währungszeitpunkte können USD-Werte über Jahre hinweg verschieben.
Benchmark-Vergleich
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 32,10 GW (2025) | |
| Branchendatenbank A | 19,00 Milliarden USD (2025) | Diese Zahl wird als Branchenumsatz ausgewiesen und ist daher von Strompreisen und der Weitergabe von Brennstoffkosten beeinflusst; sie lässt sich nicht sauber einer installierten GW-Kapazitätsgrenze zuordnen. |
| Marktbericht B | 17,50 Milliarden USD (2024) | Diese Schätzung scheint einen breiteren Brennstoff- und Endnutzerbereich mit einem anderen Basisjahr zu vermischen, und es ist weniger explizit, wie Stilllegungen und Repowering von Jahr zu Jahr fortgeführt werden. |
Die Tabelle zeigt, dass die größte Streuung aus der Vermischung von Umsatz- und Kapazitätskennzahlen resultiert, zuzüglich der Behandlung angrenzender Erzeugungstypen und Zeitannahmen. Indem die Markteinheit an die installierte thermische GW-Kapazität gebunden und der Status von Stilllegungen und Projekten durch Interviews überprüft wird, wird die Größenbestimmungsentscheidung in Mordor Intelligence konsistent angewendet.
Im Bericht beantwortete Schlüsselfragen
Welche Kapazität hat der kanadische Wärmekraftwerk-Markt im Jahr 2024 hinzugefügt oder stillgelegt?
Die Flotte hat 3,8 GW Kohle in Alberta und 1,2 GW in Saskatchewan abgebaut, während 1,9 GW neuer CCGT-Kapazität in Genesee hinzugefügt wurden.
Welche Provinz hat derzeit den größten Anteil an Kanadas betrieblicher Wärmekraftkapazität?
Alberta, mit rund 44,70 % der installierten gasbefeuerten Kapazität nach seinem vollständigen Kohleausstieg.
Wie werden die Clean Electricity Regulations neue Gasprojekte nach 2035 beeinflussen?
Gaskraftwerke müssen eine Emissionsintensitätsobergrenze von 65 tCO₂/GWh einhalten oder kompensieren, was Entwickler zur CCS-Integration oder Wasserstoffbeimischung veranlasst, um konform zu bleiben.
Wo liegen die am schnellsten wachsenden Eigenversorgungskraftwerk-Chancen?
Ölsandstandorte im nördlichen Alberta fügen bis 2030 mehr als 1 GW hocheffizienter Kraft-Wärme-Kopplung hinzu.
Welche Anreize unterstützen CO₂-Abscheide-Nachrüstungen an kanadischen Gaskraftwerken?
Ein föderaler CCUS-Investitionssteuerkredit, der bis zu 50 % des förderfähigen Kapitals abdeckt, und ein 15-prozentiger Clean-Electricity-Investitionssteuerkredit verbessern die Projektökonomie erheblich.
Welche Technologie setzt derzeit den Effizienz-Benchmark in kanadischen CCGT-Anlagen?
GEs 7HA.03-Turbine, die mit 64 % Kombikraftwerk-Effizienz im Genesee-Standort in Alberta betrieben wird.