
Marktgröße und Marktanteil für Bindemittel-Hilfsstoffe
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
| Marktgröße (2026) | 1.55 Milliarden US-Dollar |
| Marktgröße (2031) | 1.94 Milliarden US-Dollar |
| Growth Rate (2026 - 2031) | 4.58 % |
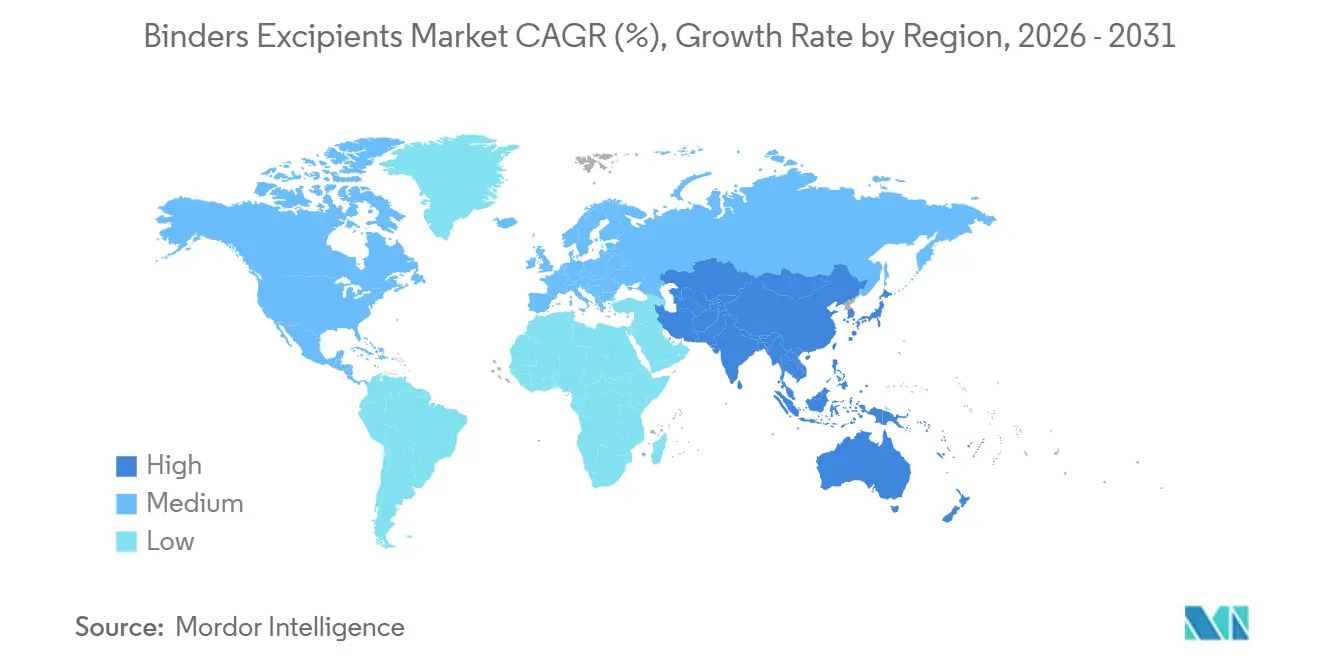
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Nordamerika |
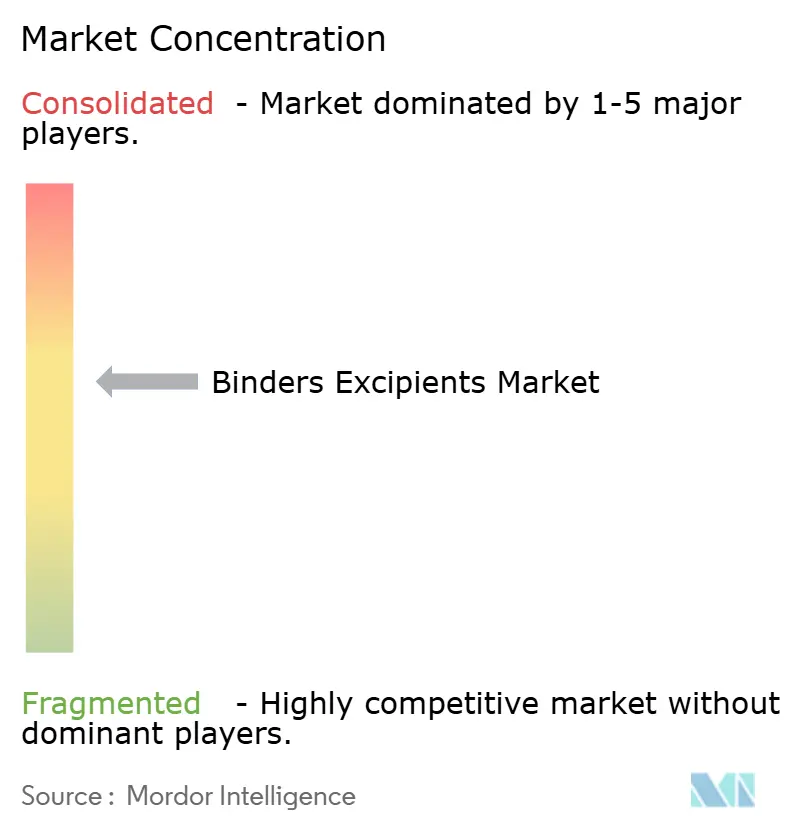
| Marktkonzentration | Mittel |
Hauptakteure
*Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. |
|
Marktanalyse für Bindemittel-Hilfsstoffe von Mordor Intelligence
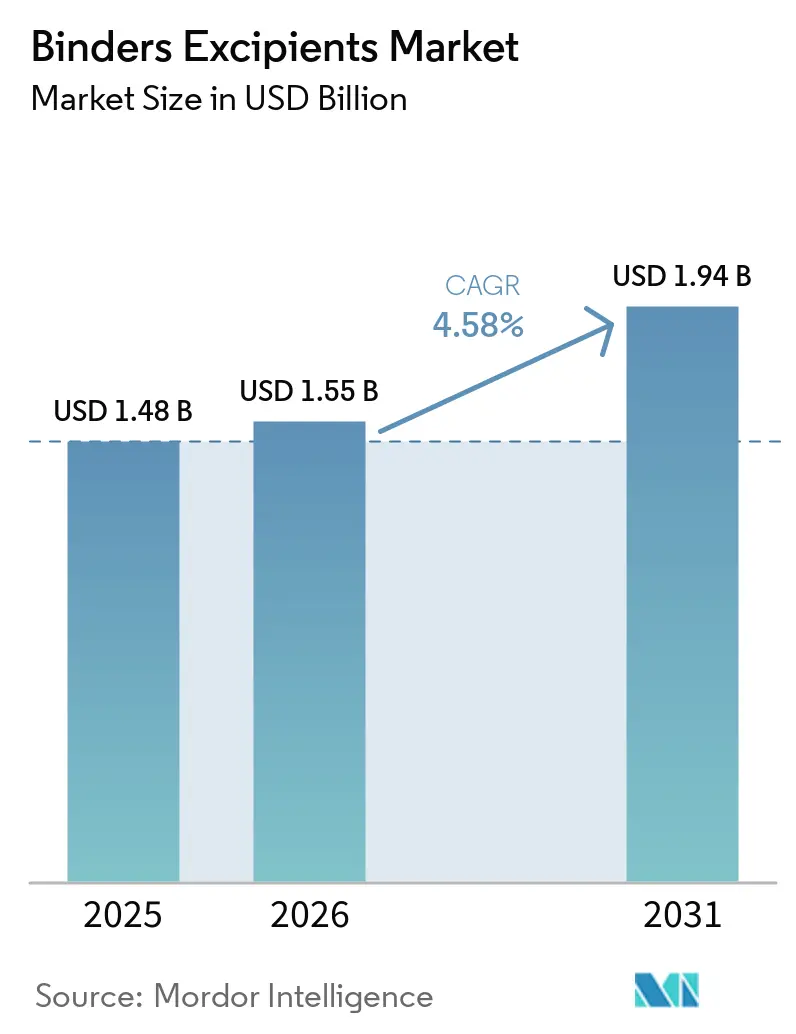
Die Marktgröße für Bindemittel-Hilfsstoffe soll von 1,48 Milliarden USD im Jahr 2025 auf 1,55 Milliarden USD im Jahr 2026 steigen und bis 2031 einen Wert von 1,94 Milliarden USD erreichen, was einem Wachstum mit einer CAGR von 4,58 % über den Zeitraum 2026–2031 entspricht.
Dieses Wachstum wird in erster Linie durch anhaltende Produktionsvolumina pharmazeutischer fester Darreichungsformen gestützt und nicht durch kurzfristige Verschiebungen in der Formulierungsnachfrage. Die Ausweitung von Generika- und Biosimilar-Programmen für orale feste Darreichungsformen erhöht den Bedarf an effizienter Tablettenherstellung und positioniert die Bindemittelleistung als Schlüsselfaktor bei der Kontrolle der Produktionskosten. Die Einführung der kontinuierlichen und halbkontinuierlichen Herstellung erhöht zudem die Qualifizierungsanforderungen an Bindemittelqualitäten, die bei der Direktverpressung und der Zweischneckengranulierung eingesetzt werden. Infolgedessen bevorzugt der Markt für Bindemittel-Hilfsstoffe zunehmend Lieferanten, die eine konsistente technische Leistung und regulatorische Dokumentation zur Unterstützung von Produktzulassungen bieten. Indiens Bekanntmachung vom März 2026 schreibt vor, dass QR-Codes auf fertigen Schedule-H2-Formulierungen qualitative Angaben zu Hilfsstoffen enthalten müssen, wodurch die Identifizierung von Bindemitteln zu einer Compliance-Anforderung auf Verpackungsebene wird.
Wichtigste Erkenntnisse des Berichts
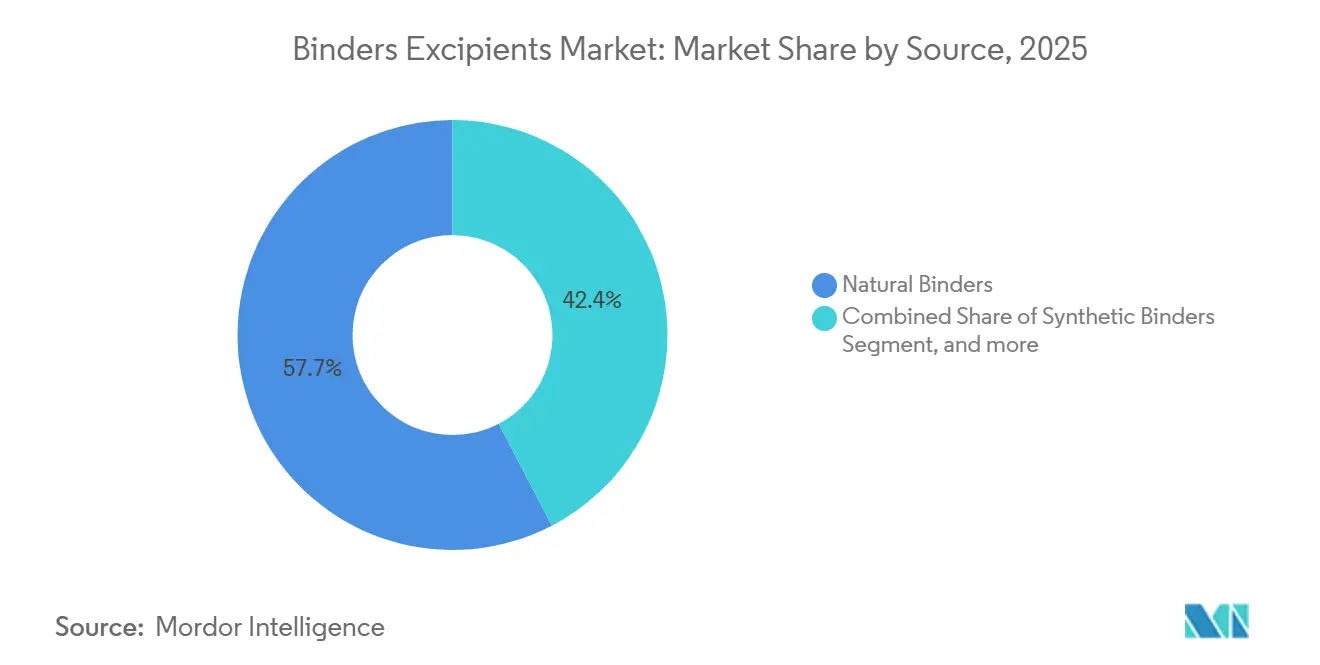
- Nach Quelle hielten natürliche Bindemittel im Jahr 2025 einen Marktanteil von 57,65 % am Markt für Bindemittel-Hilfsstoffe, während synthetische Bindemittel bis 2031 voraussichtlich mit einer CAGR von 6,5 % wachsen werden.
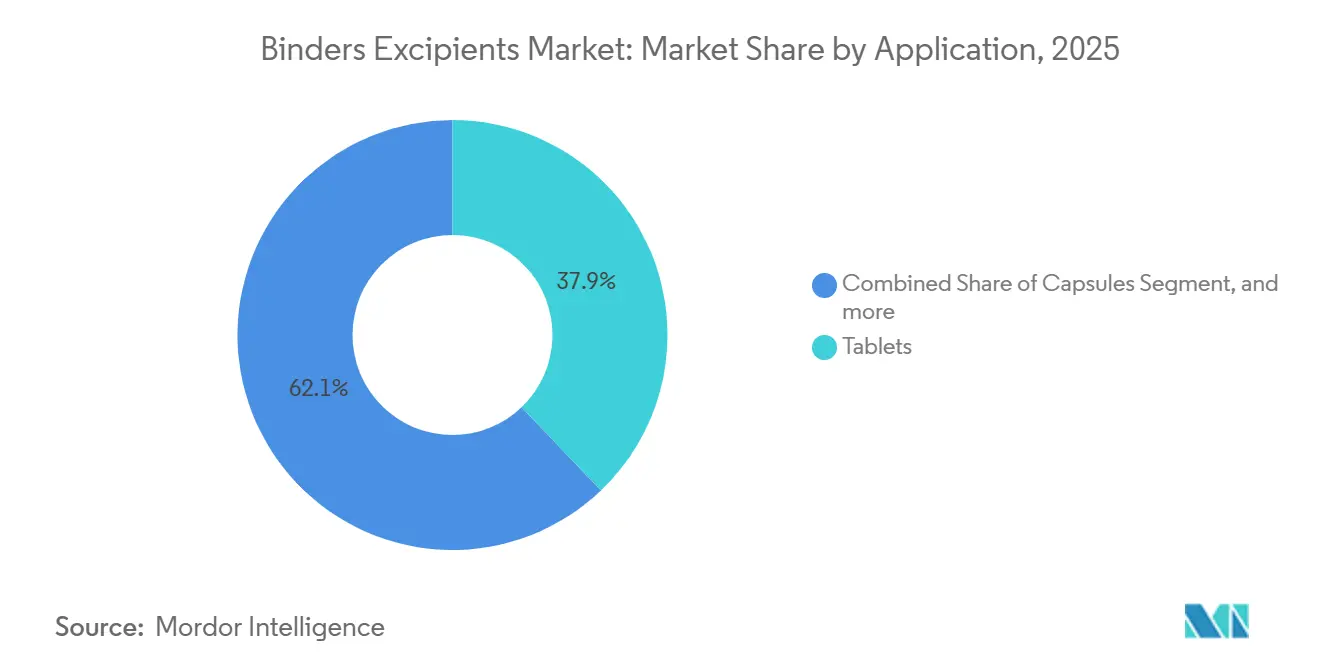
- Nach Anwendung entfielen im Jahr 2025 37,86 % des Umsatzanteils auf Tabletten, während lösungsbasierte Formulierungen bis 2031 voraussichtlich mit einer CAGR von 6,8 % wachsen werden.
- Nach Endverbraucher hielten Pharmaunternehmen im Jahr 2025 einen Umsatzanteil von 46,87 %, während CDMOs bis 2031 voraussichtlich mit einer CAGR von 7,9 % wachsen werden.
- Nach Geografie entfiel im Jahr 2025 ein Umsatzanteil von 43,65 % auf Nordamerika, während Asien-Pazifik bis 2031 voraussichtlich mit einer CAGR von 5,7 % wachsen wird.
Hinweis: Die Marktgröße und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzungsrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen vom Januar 2026 aktualisiert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Wachstum der Herstellung generischer und biosimilarer oraler fester Darreichungsformen | +1.80% | Global, mit konzentrierten Gewinnen in Nordamerika, Indien und China | Kurzfristig (≤ 2 Jahre) |
| Nachfrage nach multifunktionalen und co-prozessierten Hilfsstoffen | +1.20% | Global, am stärksten in Nordamerika und der EU | Mittelfristig (2–4 Jahre) |
| Ausbau der pharmazeutischen und nutrazeutischen Produktion im Asien-Pazifik-Raum | +0.80% | Kernregion Asien-Pazifik, mit Ausstrahlungseffekten auf den Nahen Osten und Afrika | Mittelfristig (2–4 Jahre) |
| Einführung der kontinuierlichen Herstellung und Hochschergranulierung | +0.60% | Nordamerika und EU, mit frühen Gewinnen in Indien | Langfristig (≥ 4 Jahre) |
| Rückverfolgbarkeit von Hilfsstoffen als Differenzierungsmerkmal bei der Beschaffung | +0.40% | Global, mit früher Durchsetzung in Indien, den USA und der EU | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
Wachstum der Herstellung generischer und biosimilarer oraler fester Darreichungsformen
Generische orale feste Darreichungsformen bleiben der primäre Volumentreiber für Bindemittel, wobei der Patentablaufzyklus die Nachfrage weiterhin stützt. Es wird erwartet, dass das Generika-Programm der FDA bis 2025 mehr als 35.000 kumulative ANDA-Zulassungen bearbeiten wird. Die wachsende Zahl von Biosimilar-Zulassungen unterstützt ebenfalls künftige Formulierungsaktivitäten, obwohl die Bindemittelanforderungen je nach Darreichungsform variieren. Großangelegte Herstellungsprogramme bevorzugen Qualitäten, die stabile Granulate und eine konsistente Kompressionseigenschaft liefern. Der Markt für Bindemittel-Hilfsstoffe profitiert davon, dass Generikahersteller die Tabletten- und Kapselproduktion in mehreren Therapiebereichen ausweiten. Die Bindemittelqualifizierung verlagert sich zunehmend auf CDMOs, die Entwicklung und Herstellung für mehrere Kunden verwalten, anstatt ausschließlich an Originatorstandorten zu verbleiben. Lieferanten, die Qualitäten für standardisierte Generikaplattformen vorqualifizieren und aktuelle regulatorische Unterlagen in mehreren Jurisdiktionen vorhalten, sind besser positioniert, um Folgeaufträge zu sichern.
Nachfrage nach multifunktionalen und co-prozessierten Hilfsstoffen
Co-prozessierte Hilfsstoffe übernehmen Binde-, Füll- und Zerfallsfunktionen innerhalb von Direktverpressungsabläufen. Eine Studie aus dem Jahr 2025 ergab, dass co-prozessierte Hilfsstoffe im Vergleich zu physikalischen Mischungen ihrer einzelnen Komponenten verbesserte Fließfähigkeit, Kompressibilität und Zerfallseigenschaften aufwiesen. Diese Eigenschaften sind zunehmend wichtig für Tablettenhersteller, die Hochgeschwindigkeitspressen betreiben und Formulierungsprozesse rationalisieren möchten. Der bestehende pharmakopöische Status der zugrunde liegenden Materialien kann den Entwicklungsweg im Vergleich zur Einführung einer neuen chemischen Einheit ebenfalls vereinfachen. Evonik wird voraussichtlich auf der CPHI China 2026 einen Market Impact Award für seine EUDRAGIT-Polymerplattform erhalten, was den kommerziellen Wert funktioneller Polymersysteme unterstreicht. Der Markt für Bindemittel-Hilfsstoffe entwickelt sich in Richtung Lieferanten, die Co-Prozessierungskapazitäten mit Formulierungsunterstützung kombinieren. Rohstofflieferanten, die nur Stärke- oder PVP-Qualitäten anbieten, stehen vor zunehmenden Herausforderungen, da Kunden integrierte Leistungslösungen suchen.
Ausbau der pharmazeutischen und nutrazeutischen Produktion im Asien-Pazifik-Raum
Die pharmazeutische Produktion im gesamten Asien-Pazifik-Raum treibt die Nachfrage nach Bindemitteln mit konsistenten Spezifikationen und pharmazeutischen GMP-Herstellungskontrollen an. Indiens produktionsgebundenes Anreizprogramm für APIs und Bulkarzneimittel unterstützt eine breitere Ausweitung der pharmazeutischen Kapazitäten. Neue Granulierungs- und Tablettenherstellungsanlagen benötigen GMP-konforme Einsatzstoffe, die den Anforderungen der Central Drugs Standard Control Organisation entsprechen. Sigachi meldete für das Geschäftsjahr 2025 einen Anstieg der Mikrokristallin-Zellulose-Produktion um 29,57 % und plant, bis Ende 2026 eine Anlage für Croscarmellose-Natrium in Dahej in Betrieb zu nehmen. Das Unternehmen strebt eine Gesamtkapazität für mikrokristalline Zellulose von 25.000 MTPA an. Nutrazeutische Tabletten und Softgels erhöhen die Nachfrage nach Materialien, die Binde- und Verarbeitungsunterstützung bieten. Ashland plant, im Juni 2026 mit dem Bau seiner ersten Tablettenüberzugsanlage in Südasien in Ambernath zu beginnen, und verweist dabei auf Indiens Basis von mehr als 3.000 Pharmaherstellern sowie den Zugang zu den Formulierungsclustern in Pune und Hyderabad.
Einführung der kontinuierlichen Herstellung und Hochschergranulierung
Die kontinuierliche Herstellung verändert die Bindemitteleigenschaften, die pharmazeutische Teams während der Prozessentwicklung bewerten. Es wird erwartet, dass die FDA bis Mitte 2026 22 Arzneimittel genehmigt, die im Wege der kontinuierlichen Herstellung produziert werden, verglichen mit 6 Produkten im Jahr 2022. Der GDUFA-IV-Rahmen der Behörde führt Besprechungstypen für komplexe Generika-Einreichungen ein, die neue Prozessparameter beinhalten können. Eine im Jahr 2025 veröffentlichte Forschungsarbeit zur kontinuierlichen Nassgranulierung demonstrierte einen Prozess, der Hilfsstoffe verwendet, die Kristallisationswasser freisetzen, anstatt externe Granulierungsflüssigkeit. Die Forschung berichtete von einer Granulatzugfestigkeit von über 1,5 MPa und einer Skalierung von 0,5 kg/h auf 10 kg/h ohne Formulierungsänderungen. DFE Pharma plant, im Februar 2026 gemeinsam mit Gericke in Hyderabad eine Plattform für die kontinuierliche Herstellung zu starten, die es Kunden ermöglicht, für die kontinuierliche Herstellung geeignete Hilfsstoffe vor der Prozessfestlegung zu evaluieren. Der Markt für Bindemittel-Hilfsstoffe bevorzugt Lieferanten mit dedizierten Testkapazitäten, da die Bindemittelauswahl während des Prozessdesigns und nicht erst nach der Entwicklung erfolgen kann.
Analyse der Hemmnisauswirkungen*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Komplexe und regional unterschiedliche Hilfsstoffregulierung | -0.50% | Global, mit der größten Divergenz zwischen den USA, der EU, China und Indien | Langfristig (≥ 4 Jahre) |
| Hohe Qualifizierungs- und Änderungskontrollkosten | -0.40% | Global, konzentriert bei mittelgroßen Generikaherstellern | Langfristig (≥ 4 Jahre) |
| Potenzielle Risiken durch Kontamination oder unerwünschte Reaktionen | -0.30% | Europa und Südostasien am stärksten exponiert | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
Komplexe und regional unterschiedliche Hilfsstoffregulierung
Das Fehlen eines harmonisierten globalen Regulierungsrahmens für Hilfsstoffe schafft anhaltende Compliance-Herausforderungen für Lieferanten und Formulierer. In den Vereinigten Staaten werden Hilfsstoffe im Rahmen der Zulassung des fertigen Arzneimittels geprüft, wobei Drug Master Files vom Typ IV als standardisierter Dokumentationsweg dienen. In der Europäischen Union definiert der Leitlinienentwurf der Europäischen Arzneimittel-Agentur (EMA) die Hilfsstoffanforderungen für Zulassungsdossiers. China folgt einem nationalen Normensystem, das nicht vollständig mit dem United States Pharmacopeia–National Formulary (USP–NF) und den Monographien des Europäischen Arzneibuches übereinstimmt. Es wird erwartet, dass die EMA ihre Leitlinie zum Anhang der Hilfsstoffkennzeichnung im Jahr 2025 aktualisiert, während die Weltgesundheitsorganisation (WHO) im Jahr 2024 Leitlinien zur Guten Herstellungspraxis (GMP) für Hilfsstoffhersteller herausgegeben hat[1]Weltgesundheitsorganisation, "Gute Herstellungspraxis für Hilfsstoffe in pharmazeutischen Produkten," Weltgesundheitsorganisation, who.int. Diese unterschiedlichen regulatorischen Anforderungen erhöhen die Compliance-Kosten für Teilnehmer am Markt für Bindemittel und Hilfsstoffe, insbesondere aufgrund der Notwendigkeit der Einhaltung mehrerer Arzneibücher und der Einreichung von Variationsanzeigen. Die Belastung ist für kleinere regionale Lieferanten ausgeprägter, während etablierte Lieferanten von ihrer Fähigkeit profitieren, globale Kunden zu betreuen und wichtige Konten zu halten.
Hohe Qualifizierungs- und Änderungskontrollkosten
Sobald ein Bindemittel in regulatorische Einreichungen aufgenommen und in zugelassenen Arzneimitteln verwendet wird, erfordert jede Änderung einen formellen Änderungskontrollprozess. Änderungen an Herstellungsstandorten, Synthesewegen, Rohstoffquellen oder Qualitätsspezifikationen können einen Prior Approval Supplement oder eine Typ-II-Variation auslösen. Der Leitfaden Version 3 der IPEC Federation, der für 2026 erwartet wird, soll festlegen, dass wesentliche Änderungen der Stufe 2 eine Benachrichtigung der Nutzer und in einigen Fällen der Regulierungsbehörden erfordern. Diese Prozesse erfordern die Koordination zwischen Pharmaherstellern, Hilfsstofflieferanten, Qualitätsteams und Regulierungsbehörden. Wenn Produkte in mehreren Regionen registriert sind, kann die Lösung 6 bis 18 Monate in Anspruch nehmen. Infolgedessen arbeiten Hersteller häufig weiterhin mit qualifizierten Lieferanten zusammen, selbst wenn alternative Materialien niedrigere Preise oder andere Leistungsmerkmale bieten. Diese Dynamik stärkt die Position der etablierten Lieferanten, kann jedoch die Einführung alternativer Bindemitteltechnologien bei mittelgroßen Generikaherstellern verzögern.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Quelle:
Natürliche Bindemittel dominieren, synthetische Qualitäten treiben WertwachstumNatürliche Bindemittel werden voraussichtlich im Jahr 2025 einen Marktanteil von 57,65 % am Markt für Bindemittel-Hilfsstoffe ausmachen. Ihre führende Position wird durch den etablierten pharmakopöischen Status, die breite regulatorische Akzeptanz und geringere Qualifizierungsanforderungen im Vergleich zu vielen synthetischen Alternativen gestützt. Mikrokristalline Zellulose, Hydroxypropylmethylzellulose, Stärke und Guarkernmehl werden voraussichtlich einen erheblichen Anteil am Einsatz natürlicher Bindemittel in der Tablettenherstellung ausmachen. Gelatine bleibt für ausgewählte Tablettenformate und Kapselfüllungen mit modifizierter Freisetzung relevant. Halbsynthetische Materialien bieten eine Balance zwischen vertrauten Ausgangsmaterialien und einer besser kontrollierten funktionellen Leistung.
Synthetische Bindemittel werden voraussichtlich die am schnellsten wachsende Quellkategorie sein, mit einer prognostizierten CAGR von 6,5 % von 2026 bis 2031. PVP und Copovidon bieten eine engere Viskositätskontrolle, eine höhere Chargenkonsistenz und Kompatibilität mit der Zweischneckengranulierung. Eine Studie aus dem Jahr 2025 soll zeigen, dass Viskosität und Oberflächenspannung das Granulatwachstum und die Tablettenzugfestigkeit bei der Hochscher-Nassgranulierung beeinflussen. Die EU-Beschränkung für synthetische polymere Mikroplastika wird ab Mai 2027 Meldepflichten für Materialien in ihrem Anwendungsbereich einfhren. Infolgedessen wird die Quellmischung im Markt für Bindemittel-Hilfsstoffe sowohl von der Verarbeitungsleistung als auch von sich entwickelnden Compliance-Anforderungen beeinflusst werden.


Nach Anwendung:
Tabletten als Ankervolumen, lösungsbasierte Formulierungen beschleunigenTabletten werden voraussichtlich im Jahr 2025 einen Anteil von 37,86 % an der Marktgröße für Bindemittel-Hilfsstoffe ausmachen. Orale feste Darreichungsformen bleiben weit verbreitet, da sie die Patientenadhärenz, eine skalierbare Herstellung und niedrigere Produktionskosten als viele injizierbare und flüssige Formate unterstützen. Bindemittel erleichtern die Granulatbildung und erhalten die Tablettenintegrität während der Kompression. Kapseln verwenden Bindemittel in nassgefüllten und granulatgefüllten Formaten, während Matrices mit modifizierter Freisetzung ein kontrolliertes hydrophiles Quellverhalten erfordern. Die Partnerschaft von Colorcon aus dem Jahr 2025 mit ASHA Cellulose wird Ethylzellulose-Polymere für Bindung, Filmbildung, Geschmacksmaskierung und Retardfreisetzung in mehreren Regionen abdecken.
Lösungsbasierte Formulierungen werden voraussichtlich von 2026 bis 2031 mit einer CAGR von 6,8 % wachsen. Pädiatrische und geriatrische Programme treiben die Nachfrage nach flüssigen und halbfesten oralen Produkten an, da diese Bevölkerungsgruppen möglicherweise Schwierigkeiten beim Schlucken von Tabletten haben. In diesen Formulierungen sorgen Bindemittel für Viskosität und stabilisieren suspendierte Inhaltsstoffe. Die pädiatrischen Rahmenbedingungen der FDA und der EMA unterstützen die Entwicklung altersgerechter Formulierungen. Die ICH-Q8-Dokumentation kann Lösungshersteller dazu veranlassen, zuvor qualifizierte Lieferanten beizubehalten, selbst wenn sie Preisdruck ausgesetzt sind.
Nach Endverbraucher:
Pharmaunternehmen führend, CDMOs als am schnellsten wachsende KäuferPharmaunternehmen werden voraussichtlich im Jahr 2025 einen Anteil von 46,87 % an der Marktgröße für Bindemittel-Hilfsstoffe ausmachen. Ihre internen Tabletten- und Kapseloperationen erzeugen eine konsistente Nachfrage über Innovator- und Generika-Arzneimittelportfolios hinweg. Nutrazeutische Unternehmen verwenden Bindemittel in Vitamin-, Mineral-, Tabletten- und Softgel-Produkten. Biotechnologieunternehmen und Forschungslabore repräsentieren kleinere, projektbasierte Käufer, einschließlich solcher, die an oralen Peptid- und Biologika-Abgabeprogrammen beteiligt sind. Ashland wird im August 2026 Permexa-Natriumcaprat für die orale Peptid- und Biologika-Arzneimittelabgabe einführen, einschließlich GLP-1-Agonisten-Formulierungen.
CDMOs werden voraussichtlich die höchste CAGR unter den Endverbrauchern verzeichnen, mit 7,9 % bis 2031. Sie verwalten Entwicklungs- und Herstellungsaktivitäten für Generika-, Biosimilar- und Spezialarzneimittelprogramme und verlagern die Bindemittelqualifizierung näher an Multi-Kunden-Produktionsstandorte. Langfristige Liefervereinbarungen können Qualitätsaudits und detaillierte Dokumentationsanforderungen umfassen. Evonik wird im Juli 2026 eine Investition von 100 Millionen USD ankündigen, um seine CDMO-Anlage für Arzneimittelsubstanzen in Lafayette, Indiana, über fünf Jahre zu modernisieren. Lieferanten, die eine validierte Leistung in CDMO-Entwicklungsprogrammen nachweisen, sichern sich mit größerer Wahrscheinlichkeit Spezifikationen, bevor Formulierungen abgeschlossen werden.
Geografische Analyse
Markt für Binder und Hilfsstoffe in Nordamerika
Nordamerika wird voraussichtlich 43,65 % des Marktvolumens für Binder und Hilfsstoffe im Jahr 2025 ausmachen. Umfangreiche Generika-Operationen, FDA-zentrierte Regulierung und GMP-konforme Produktionsanlagen stützen die Position der Region im Markt für Binder und Hilfsstoffe. GDUFA IV tritt 2028 in Kraft und führt neue Arten von Voranmeldungsgesprächen für Antragsteller komplexer Generika ein. Das National Supply Chain Resilience Act wird bis 2030 eine inländische oder verbündete Beschaffung für 50 % der in Medicare- und Medicaid-Arzneimitteln verwendeten APIs vorschreiben. BASF wird im Juni 2025 ein GMP Solution Center in Wyandotte, Michigan, eröffnen, während Kanada und Mexiko zusätzliche Nachfrage beisteuern werden[2]BASF SE, "BASF Strengthens Its Commitment to the Biopharma and Pharmaceutical Ingredients Industries," BASF Media, basf.com.
Markt für Binder und Hilfsstoffe in Europa, Südamerika und im asiatisch-pazifischen Raum
Europa wird eine bedeutende Position im Markt für Binder und Hilfsstoffe behalten, angeführt von Deutschland, Frankreich und dem Vereinigten Königreich. Diese Länder verfügen über etablierte Pharmahersteller und Generika-Produzenten, die Zellulose-, Stärke- und Polymerbinder verwenden. Deutschland profitiert von lokalen Versorgungsnetzwerken, zu denen Evonik, BASF und MEGGLE gehören. Evonik und Higuchi werden im April 2026 das Open Pharma Lab in Yokohama eröffnen und damit den europäischen technischen Support nach Asien ausweiten. Europäische Lieferanten werden die mit REACH und den EMA-Kennzeichnungsrichtlinien verbundenen Compliance-Kosten verwalten, während Brasilien die Nachfrage in Südamerika anführen wird.
Markt für Binder und Hilfsstoffe im asiatisch-pazifischen Raum und im Nahen Osten und Afrika
Der asiatisch-pazifische Raum wird voraussichtlich mit einer CAGR von 5,7 % von 2026 bis 2031 wachsen und damit die höchste Wachstumsrate im Markt für Binder und Hilfsstoffe aufweisen. Indien liefert mehr als 20 % des weltweiten Generika-Volumens und benötigt zuverlässige GMP-konforme Binder. Indiens QR-Code-Anforderung, die für März 2026 geplant ist, wird die Dokumentation der Hilfsstoffidentität formalisieren, während chinesische Hersteller das Angebot an lokal zertifizierten Bindern erhöhen. Der Nahe Osten und Afrika werden kleinere, aber aktive Märkte bleiben, da Saudi-Arabien, die VAE und Südafrika ihre pharmazeutischen Produktionskapazitäten ausbauen.

Wettbewerbslandschaft
Der Markt für Bindemittel-Hilfsstoffe ist mäßig konzentriert, wobei 8 bis 10 globale Lieferanten einen überproportionalen Anteil am Volumen ausmachen. Ashland, BASF, Roquette, JRS Pharma, Evonik und Shin-Etsu Chemical gehören zu den Unternehmen, die im Bereich pharmazeutischer Zellulosederivate, Stärkederivate und synthetischer Polymere tätig sind. Der Wettbewerb konzentriert sich auf technische Leistung, regulatorische Dokumentation, Herstellungszuverlässigkeit und Unterstützung bei der Formulierungsentwicklung. Roquette wird voraussichtlich im Mai 2025 die Übernahme von IFF Pharma Solutions abschließen. Die Transaktion wird das Portfolio von Roquette im Markt für Bindemittel-Hilfsstoffe um HPMC, mikrokristalline Zellulose, Croscarmellose-Natrium und Alginat unter einer breiteren pflanzenbasierten Plattform erweitern.
Der Markt für Bindemittel-Hilfsstoffe sieht sich auch dem Wettbewerb durch indische und chinesische Hersteller gegenüber, die Kapazitäten für Standardqualitäten ausbauen. Ingredion wird im Mai 2026 ein Gemeinschaftsunternehmen mit Sanstar gründen, einschließlich einer 9%igen Kapitalbeteiligung und einem Greenfield-Projekt für pharmazeutische Spezialinhaltsstoffe in Indien. Ashland wird im Juni 2026 mit dem Bau seiner Anlage in Ambernath beginnen, um pharmazeutische und nutrazeutische Kunden im Asien-Pazifik-Raum zu bedienen. Das EcoLact-2030-Programm von DFE Pharma wird Daten zur Kohlendioxid-Rückverfolgbarkeit und eine 30%ige Reduzierung des CO₂-Fußabdrucks über sein Laktoseportfolio ohne Kompensationen berichten. Evonik wird im August 2026 TÜV-zertifizierte Lebenszyklusanalysedaten für ausgewählte EUDRAGIT-Polymere veröffentlichen.
Für die kontinuierliche Herstellung geeignete Bindemittel bleiben ein wichtiger Bereich für differenzierten technischen Support. Der Qualifizierungsleitfaden der IPEC aus dem Jahr 2026 wird die Erwartungen an Lieferantenqualifizierungsunterlagen, Chargenrückverfolgbarkeit und Änderungsbenachrichtigungen erhöhen. Safic-Alcan wird im April 2026 seine Partnerschaft mit Ingredion Pharma Solutions auf europäische Märkte ausweiten. Univar Solutions wird im Februar 2026 exklusiver Distributor für das pharmazeutische Stärkeportfolio von Ingredion Pharma Solutions in den Vereinigten Staaten und Kanada.
Marktführer im Bereich Bindemittel-Hilfsstoffe
-
Ashland Inc.
-
Roquette Frères
-
BASF SE
-
DFE Pharma GmbH & Co. KG
-
JRS Pharma GmbH & Co. KG
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Markt für Binder und Hilfsstoffe
- Ashland
- Archer Daniels Midland Company
- BENEO GmbH
- Croda International Plc
- Colorcon, Inc.
- DFE Pharma GmbH & Co. KG
- Evonik Industries
- Fuji Chemical Industries Co., Ltd.
- Ingredion Incorporated
- JRS Pharma GmbH & Co. KG
- Kerry Group plc
- Merck
- Roquette Frères
- Scope Ingredients Pvt. Ltd.
- Shin-Etsu Chemical Co., Ltd.
- Lubrizol

Recent Industry Developments in Markt für Binder und Hilfsstoffe
- August 2026: Ashland Inc. führt Permexa-Natriumcaprat ein, einen intestinalen Permeationsverbesserer, der für die orale Peptid- und Biologika-Arzneimittelabgabe konzipiert ist, einschließlich GLP-1-Agonisten-Formulierungen. Das Produkt kombiniert die Natriumcaprat-Funktionalität mit einem IP-geschützten Herstellungsverfahren, das die Tablettenkompressibilität und Formulierungsrobustheit verbessert, und wird durch Vorstart-Musternahme-Engagements mit pharmazeutischen, biotechnologischen und CDMO-Organisationen weltweit unterstützt.
- Juli 2026: Evonik Industries kündigt eine Investition von 100 Millionen USD über 5 Jahre an, um seine Auftragsfertigungsanlage für Arzneimittelsubstanzen in Lafayette, Indiana, zu modernisieren, einschließlich der Aufrüstung von 100-m³-Reaktoren, der Verbesserung der Automatisierung sowie der Erweiterung von Ergonomie und Effizienz an einer der weltweit größten API- und Hochpotenz-API-Anlagen. Die Investition positioniert Evonik für die wachsende US-amerikanische CDMO-Nachfrage, die durch die Lokalisierung der Lieferkette angetrieben wird.
- Juni 2026: Ashland Life Sciences beginnt mit dem Bau seiner vierten aquarius™-Filmüberzugs-Herstellungsanlage in Ambernath, Maharashtra, Indien. Das Unternehmen bezeichnet sie als seinen ersten Tablettenüberzugsstandort in Südasien und seine bislang größte Investition in Indien. Die Anlage wird pharmazeutische und nutrazeutische Kunden in Indien und im Asien-Pazifik-Raum mit Sofortfreisetzungs-, Entero-, Retard-, Barriere- und TiO₂-freien Überzugssystemen bedienen.
- Mai 2026: Ingredion Incorporated kündigt ein Gemeinschaftsunternehmen mit Sanstar Limited an, einschließlich einer 9%igen Kapitalbeteiligung, zur Inbetriebnahme einer Greenfield-Anlage für pharmazeutische Spezial- und Lebensmittelinhaltsstoffe in Indien. Die Anlage soll wachstumsstarke pharmazeutische und Ernährungsanwendungen bedienen.


Globaler Berichtsumfang für den Markt für Bindemittel-Hilfsstoffe
Gemäß dem Berichtsumfang sind Bindemittel-Hilfsstoffe Substanzen, die in pharmazeutischen Formulierungen verwendet werden, um Inhaltsstoffe zusammenzuhalten und die Tablettenintegrität zu gewährleisten. Sie verbessern die Kohäsion und Kompressibilität von Pulvern bei der Tablettenherstellung.
Der Markt für Bindemittel-Hilfsstoffe ist nach Quelle, Anwendung, Endverbraucher und Geografie segmentiert. Nach Quelle ist der Markt in natürliche Bindemittel, synthetische Bindemittel und halbsynthetische Bindemittel segmentiert. Das Segment der natürlichen Bindemittel wird weiter in pflanzlich gewonnene Bindemittel und tierisch gewonnene Bindemittel unterteilt. Nach Anwendung ist der Markt in Tabletten, Kapseln, lösungsbasierte Formulierungen sowie modifiziert freisetzende und geschmacksmaskierte Formulierungen segmentiert. Nach Endverbraucher ist der Markt in Pharmaunternehmen, nutrazeutische Unternehmen, Auftragsfertigungs- und Entwicklungsorganisationen, Biotechnologieunternehmen sowie Forschungs- und Entwicklungslabore segmentiert. Nach Geografie ist der Markt in Nordamerika, Europa, Asien-Pazifik, den Nahen Osten und Afrika sowie Südamerika segmentiert. Der Bericht deckt auch die geschätzten Marktgrößen und Trends für 17 Länder in den wichtigsten Regionen weltweit ab. Der Bericht bietet Wertangaben (USD) für alle oben genannten Segmente.
| Natürliche Bindemittel | Pflanzlich gewonnene Bindemittel |
| Tierisch gewonnene Bindemittel | |
| Synthetische Bindemittel | |
| Halbsynthetische Bindemittel |
| Tabletten |
| Kapseln |
| Lösungsbasierte Formulierungen |
| Modifiziert freisetzende und geschmacksmaskierte Formulierungen |
| Pharmaunternehmen |
| Nutrazeutische Unternehmen |
| Auftragsfertigungs- und Entwicklungsorganisationen |
| Biotechnologieunternehmen |
| Forschungs- und Entwicklungslabore |
| Nordamerika | Vereinigte Staaten |
| Kanada | |
| Mexiko | |
| Europa | Deutschland |
| Vereinigtes Königreich | |
| Frankreich | |
| Italien | |
| Spanien | |
| Übriges Europa | |
| Asien-Pazifik | China |
| Japan | |
| Indien | |
| Australien | |
| Südkorea | |
| Übriger Asien-Pazifik-Raum | |
| Naher Osten und Afrika | GCC |
| Südafrika | |
| Übriger Naher Osten und Afrika | |
| Südamerika | Brasilien |
| Argentinien | |
| Übriges Südamerika |
| Nach Quelle | Natürliche Bindemittel | Pflanzlich gewonnene Bindemittel |
| Tierisch gewonnene Bindemittel | ||
| Synthetische Bindemittel | ||
| Halbsynthetische Bindemittel | ||
| Nach Anwendung | Tabletten | |
| Kapseln | ||
| Lösungsbasierte Formulierungen | ||
| Modifiziert freisetzende und geschmacksmaskierte Formulierungen | ||
| Nach Endverbraucher | Pharmaunternehmen | |
| Nutrazeutische Unternehmen | ||
| Auftragsfertigungs- und Entwicklungsorganisationen | ||
| Biotechnologieunternehmen | ||
| Forschungs- und Entwicklungslabore | ||
| Geografie | Nordamerika | Vereinigte Staaten |
| Kanada | ||
| Mexiko | ||
| Europa | Deutschland | |
| Vereinigtes Königreich | ||
| Frankreich | ||
| Italien | ||
| Spanien | ||
| Übriges Europa | ||
| Asien-Pazifik | China | |
| Japan | ||
| Indien | ||
| Australien | ||
| Südkorea | ||
| Übriger Asien-Pazifik-Raum | ||
| Naher Osten und Afrika | GCC | |
| Südafrika | ||
| Übriger Naher Osten und Afrika | ||
| Südamerika | Brasilien | |
| Argentinien | ||
| Übriges Südamerika | ||


Im Bericht beantwortete Schlüsselfragen
Welchen prognostizierten Wert wird der Markt für Bindemittel-Hilfsstoffe bis 2031 erreichen?
Es wird prognostiziert, dass er bis 2031 einen Wert von 1,94 Milliarden USD erreichen wird, mit einer CAGR von 4,6 % ab 2026.
Welche Quellkategorie führt die Nachfrage nach Bindemittel-Hilfsstoffen an?
Natürliche Bindemittel führten im Jahr 2025 mit einem Anteil von 57,65 % aufgrund des etablierten pharmakopöischen Status und der breiten regulatorischen Akzeptanz.
Warum wachsen synthetische Bindemittel schneller?
Synthetische Bindemittel werden bis 2031 voraussichtlich mit einer CAGR von 6,5 % wachsen, da PVP und Copovidon eine konsistente Hochgeschwindigkeits- und kontinuierliche Verarbeitung unterstützen.
Welche Anwendung verwendet die meisten Bindemittel-Hilfsstoffe?
Tabletten führten die Anwendungen im Jahr 2025 mit einem Anteil von 37,86 % an, gestützt durch ihre Skalierbarkeit, ihr Kostenprofil und ihre weite Verbreitung bei der oralen Arzneimittelabgabe.
Warum sind CDMOs wichtige Käufer von Bindemittel-Hilfsstoffen?
CDMOs sind die am schnellsten wachsende Endverbrauchergruppe mit einer CAGR von 7,9 % bis 2031, da sie Entwicklung und Produktion für mehrere Arzneimittelprogramme verwalten.
Welche Region wird bis 2031 am schnellsten wachsen?
Asien-Pazifik wird voraussichtlich mit einer CAGR von 5,7 % wachsen, gestützt durch das Wachstum der pharmazeutischen Produktion in Indien und China.
Seite zuletzt aktualisiert am:



