
バインダー賦形剤市場規模とシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
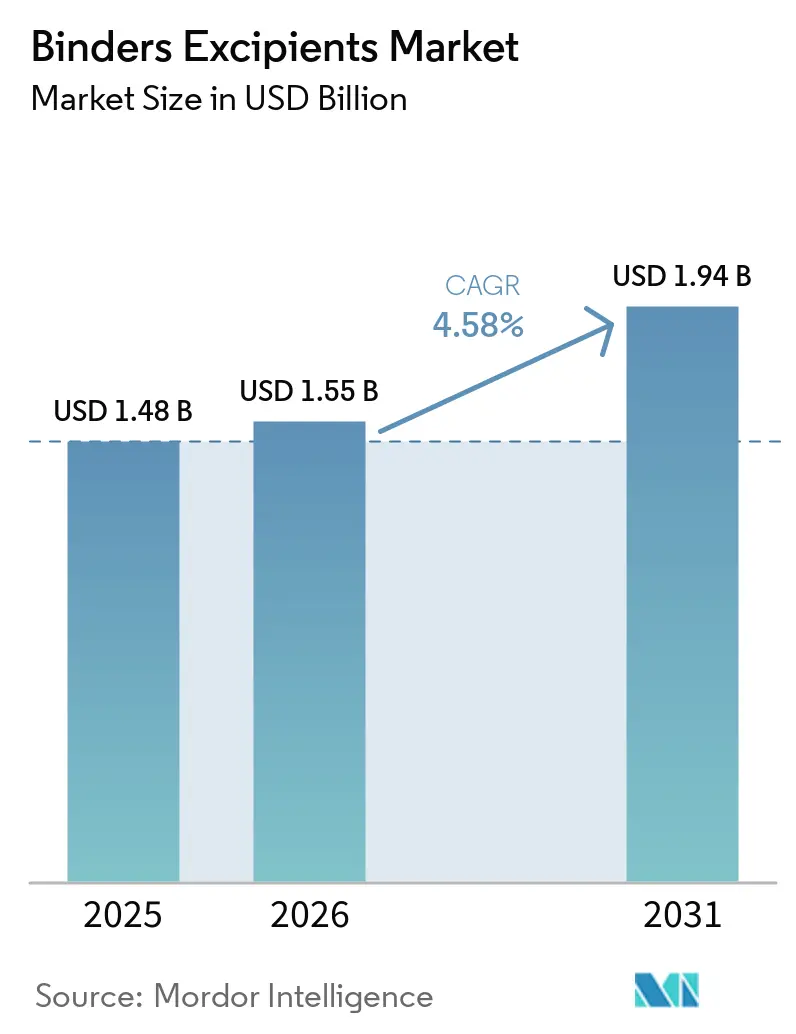
| 市場規模 (2026) | 1.55 十億米ドル |
| 市場規模 (2031) | 1.94 十億米ドル |
| Growth Rate (2026 - 2031) | 4.58 % |
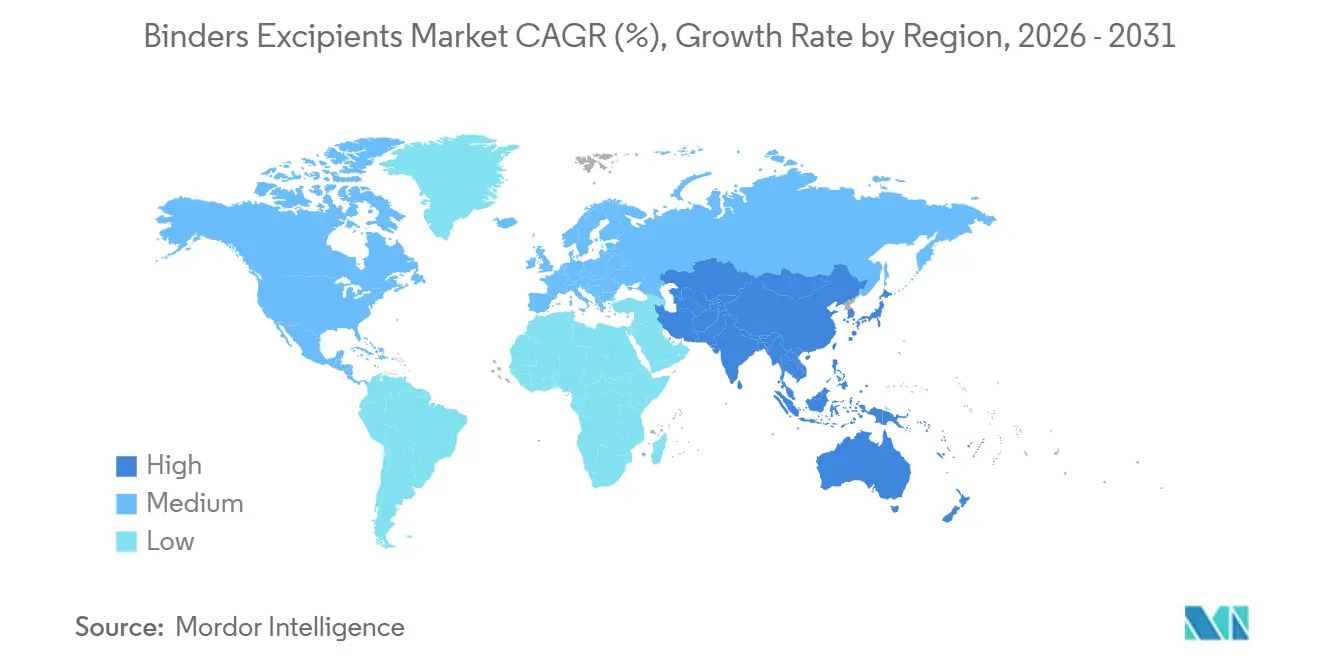
| 最も急速に成長している市場 | アジア太平洋地域 |
| 最大市場 | 北米 |
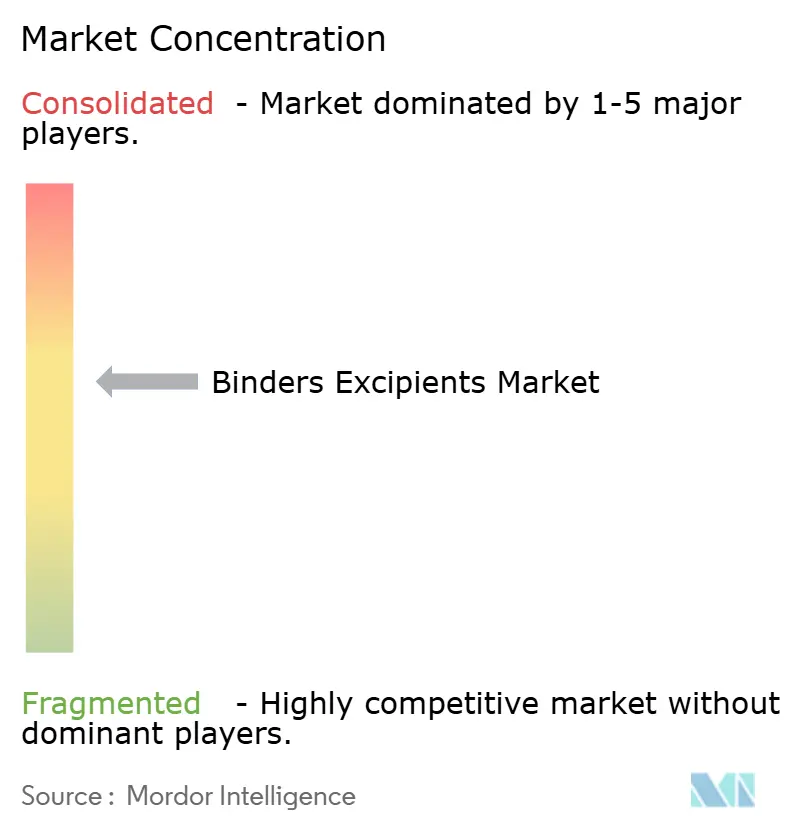
| 市場集中度 | 中 |
主要プレーヤー *免責事項:主要選手の並び順不同 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるバインダー賦形剤市場分析
バインダー賦形剤市場規模は、2025年の14.8億米ドルから2026年には15.5億米ドルに増加し、2031年までに19.4億米ドルに達すると予想されており、2026年から2031年にかけてCAGR 4.58%で成長します。
この成長は、製剤需要の短期的な変化よりも、医薬品固形製剤の持続的な生産量によって主に支えられています。ジェネリック医薬品およびバイオシミラーの経口固形製剤プログラムの拡大により、効率的な錠剤製造の必要性が高まっており、バインダーの性能が生産コスト管理における重要な要素として位置づけられています。連続製造および半連続製造の採用も、直接打錠および二軸スクリュー造粒に使用されるバインダーグレードの適格性確認要件を高めています。その結果、バインダー賦形剤市場では、製品申請をサポートするための一貫した技術的性能と規制文書を提供できるサプライヤーがますます優位に立っています。インドの2026年3月の通知では、完成品のスケジュールH2製剤のQRコードに賦形剤の定性的詳細を含めることが義務付けられており、バインダーの識別がパッケージレベルのコンプライアンス要件となっています。
レポートの主要ポイント
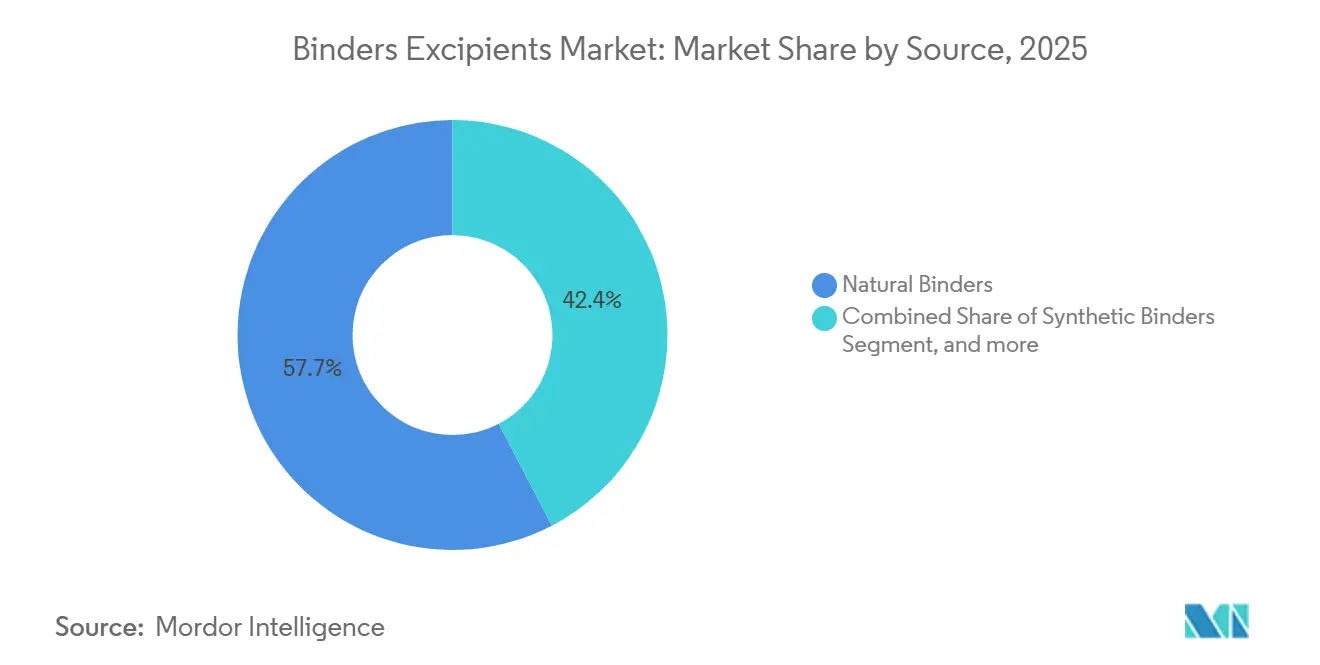
- 供給源別では、天然バインダーが2025年のバインダー賦形剤市場シェアの57.65%を占め、合成バインダーは2031年までに6.5%のCAGRで成長すると予測されています。
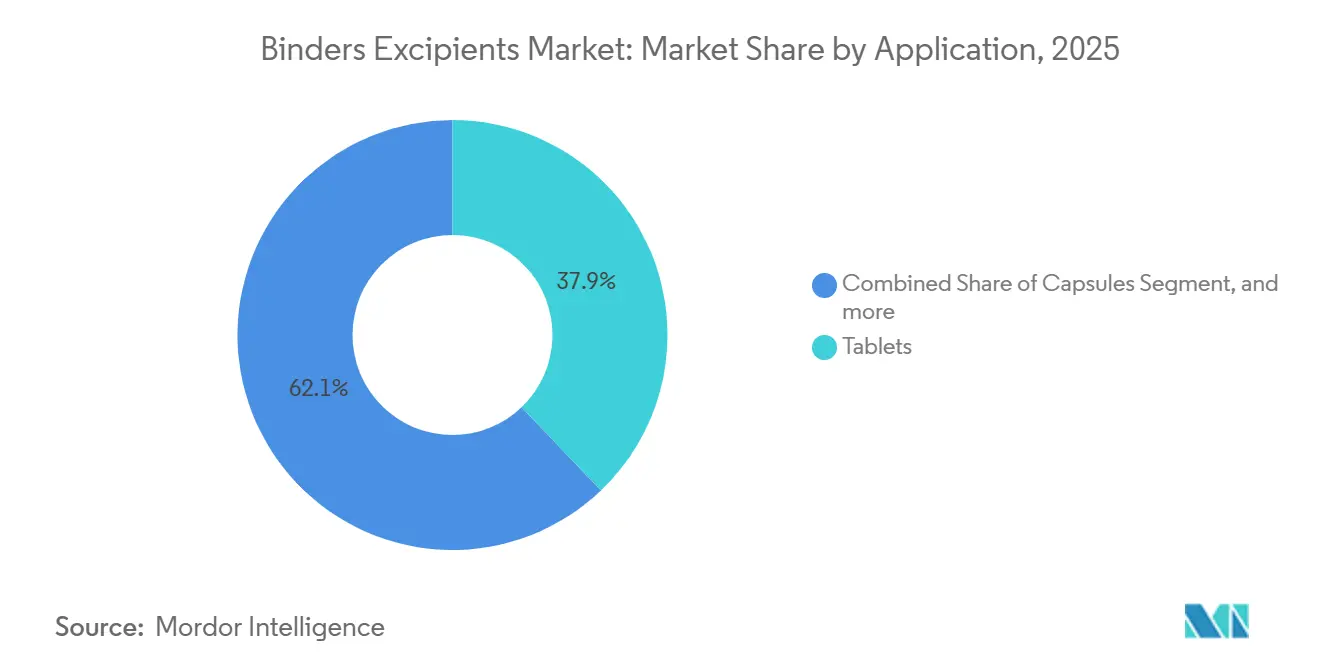
- 用途別では、錠剤が2025年の売上シェアの37.86%を占め、液剤ベース製剤は2031年までに6.8%のCAGRで拡大すると予測されています。
- エンドユーザー別では、製薬会社が2025年の売上シェアの46.87%を占め、CDMOは2031年までに7.9%のCAGRで成長すると予測されています。
- 地域別では、北米が2025年の売上シェアの43.65%を占め、アジア太平洋は2031年までに5.7%のCAGRで成長すると予測されています。
注:本レポートの市場規模および予測数値は、Mordor Intelligence 独自の推定フレームワークを使用して作成されており、2026年1月時点の最新の利用可能なデータとインサイトで更新されています。
市場動向とインサイト
ドライバーの影響分析*
| ドライバー | (~)CAGR予測への影響(%) | 地理的関連性 | 影響のタイムライン |
|---|---|---|---|
| ジェネリック医薬品およびバイオシミラー経口固形製剤製造の成長 | +1.80% | 北米、インド、中国に集中した利益を伴うグローバル | 短期(2年以内) |
| 多機能および共処理賦形剤への需要 | +1.20% | 北米およびEUで最も強く、グローバル | 中期(2〜4年) |
| アジア太平洋における医薬品および栄養補助食品生産の拡大 | +0.80% | アジア太平洋中心、中東・アフリカへの波及あり | 中期(2〜4年) |
| 連続製造および高剪断造粒の採用 | +0.60% | 北米およびEU、インドでの早期普及あり | 長期(4年以上) |
| 調達差別化要因としての賦形剤トレーサビリティ | +0.40% | インド、米国、EUでの早期施行を伴うグローバル | 短期(2年以内) |
| 情報源: Mordor Intelligence | |||
ジェネリック医薬品およびバイオシミラー経口固形製剤製造の成長
ジェネリック経口固形製剤は引き続きバインダーの主要な数量ドライバーであり、特許満了サイクルが需要を継続的に支えています。FDAのジェネリック医薬品プログラムは、2025年までに累計35,000件以上のANDA承認を処理すると予想されています。バイオシミラー承認件数の増加も将来の製剤活動を支えていますが、バインダー要件は剤形によって異なります。大規模製造プログラムでは、安定した顆粒と一貫した打錠性能を提供するグレードが好まれます。バインダー賦形剤市場は、ジェネリック医薬品メーカーが複数の治療領域にわたって錠剤およびカプセルの生産を拡大するにつれて恩恵を受けます。バインダーの適格性確認は、発起人サイトのみにとどまらず、複数の顧客の開発・製造を管理するCDMOへとシフトしつつあります。標準的なジェネリックプラットフォーム向けにグレードを事前適格化し、複数の法域にわたって最新の規制ファイルを維持するサプライヤーは、リピートオーダーを確保するうえで有利な立場にあります。
多機能および共処理賦形剤への需要
共処理賦形剤は、直接打錠ワークフロー内でバインダー、充填剤、崩壊剤の機能を提供します。2025年の研究では、共処理賦形剤が個々の成分の物理的混合物と比較して、流動性、圧縮性、崩壊性能を改善することが示されました。これらの特性は、高速プレスを稼働させ、製剤プロセスの合理化を目指す錠剤メーカーにとってますます重要になっています。基礎材料の既存の薬局方ステータスも、新規化学物質の導入と比較して開発経路を簡素化できます。Evonikは、CPHI China 2026においてEUDRAGITポリマープラットフォームで市場インパクト賞を受賞する見込みであり、機能性ポリマーシステムの商業的価値が強調されています。バインダー賦形剤市場は、共処理能力と製剤サポートを組み合わせたサプライヤーへと移行しています。デンプンまたはPVPグレードのみを提供するコモディティサプライヤーは、顧客が統合されたパフォーマンスソリューションを求めるにつれて、増大する課題に直面しています。
アジア太平洋における医薬品および栄養補助食品生産の拡大
アジア太平洋全域での医薬品生産は、一貫した仕様と医薬品グレードの製造管理を備えたバインダーへの需要を牽引しています。インドのAPIおよびバルク医薬品向け生産連動型インセンティブプログラムは、より広範な医薬品生産能力の拡大を支援しています。新たな造粒・錠剤製造施設では、中央医薬品標準管理機構の要件に準拠したGMPグレードの原材料が必要です。Sigachiは2025年度に微結晶セルロースの生産量が29.57%増加したと報告し、2026年後半にダヘジでクロスカルメロースナトリウム施設を稼働させる計画を持っています。同社は微結晶セルロースの総生産能力を年間25,000MTとすることを目標としています。栄養補助食品の錠剤およびソフトジェルも、バインダーおよび加工サポートを提供する材料への需要をさらに高めています。Ashlandは2026年6月にアンベルナートで初の南アジア錠剤コーティング施設の建設を開始する計画であり、インドの3,000社以上の製薬メーカーの基盤とプネおよびハイデラバードの製剤クラスターへのアクセスを理由として挙げています。
連続製造および高剪断造粒の採用
連続製造は、製薬チームがプロセス開発中に評価するバインダーの特性を変えつつあります。FDAは2026年半ばまでに連続製造プロセスで製造された医薬品22品目を承認する見込みであり、2022年の6品目から増加しています。同機関のGDUFA IVフレームワークは、新たなプロセスパラメータを含む可能性のある複雑なジェネリック申請に対するミーティングタイプを導入しています。2025年に発表された連続湿式造粒の研究では、外部造粒液の代わりに結晶水放出賦形剤を使用するプロセスが実証されました。この研究では、顆粒引張強度が1.5 MPa以上であり、製剤変更なしに0.5 kg/hから10 kg/hへのスケールアップが報告されました。DFE Pharmaは2026年2月にハイデラバードでGerickeとともに連続製造プラットフォームを立ち上げる計画であり、顧客がプロセスロック前に連続製造対応賦形剤を評価できるようにします。バインダー賦形剤市場は、専用のテスト能力を持つサプライヤーを優遇しており、バインダーの選定は開発後ではなくプロセス設計中に行われる可能性があります。
制約要因の影響分析*
| 制約要因 | (~)CAGR予測への影響(%) | 地理的関連性 | 影響のタイムライン |
|---|---|---|---|
| 複雑かつ地域によって異なる賦形剤規制 | -0.50% | 米国、EU、中国、インド間で最も乖離が大きく、グローバル | 長期(4年以上) |
| 高い適格性確認および変更管理コスト | -0.40% | 中規模ジェネリック医薬品メーカーに集中し、グローバル | 長期(4年以上) |
| 汚染または有害反応の潜在的リスク | -0.30% | 欧州および東南アジアが最も影響を受けやすい | 短期(2年以内) |
| 情報源: Mordor Intelligence | |||
複雑かつ地域によって異なる賦形剤規制
賦形剤に関するグローバルな規制フレームワークの調和が欠如しているため、サプライヤーおよび製剤担当者にとって継続的なコンプライアンス上の課題が生じています。米国では、賦形剤は完成医薬品申請の一部として審査され、タイプIV医薬品マスターファイルが標準的な文書化経路として機能しています。欧州連合では、欧州医薬品庁(EMA)のドラフトガイドラインが販売承認申請書類の賦形剤要件を定義しています。中国は、米国薬局方・国民医薬品集(USP–NF)および欧州薬局方モノグラフと完全には一致しない国家標準システムに従っています。EMAは2025年に賦形剤ラベリング附属書ガイダンスを更新する見込みであり、世界保健機関(WHO)は2024年に賦形剤メーカー向けの適正製造規範(GMP)ガイダンスを発行しました[1]世界保健機関、「医薬品に使用される賦形剤の適正製造規範」、世界保健機関、who.int。これらの異なる規制要件は、特に複数薬局方への準拠および変更申請の必要性から、バインダーおよび賦形剤市場の参加者のコンプライアンスコストを増大させます。この負担は小規模な地域サプライヤーにとってより顕著であり、一方で確立されたサプライヤーはグローバル顧客をサポートし主要アカウントを維持できる能力から恩恵を受けています。
高い適格性確認および変更管理コスト
バインダーが規制申請に含まれ、承認された医薬品に使用されると、いかなる変更も正式な変更管理プロセスを必要とします。製造サイト、合成経路、原材料供給源、またはグレード仕様の変更は、事前承認補足申請またはタイプII変更申請を引き起こす可能性があります。2026年に予定されているIPECフェデレーションのバージョン3ガイドでは、重大なレベル2の変更はユーザーへの通知、場合によっては規制当局への通知が必要であると記載される見込みです。これらのプロセスには、製薬メーカー、賦形剤サプライヤー、品質チーム、および規制当局間の調整が必要です。製品が複数の地域で登録されている場合、解決には6〜18ヶ月かかることがあります。その結果、代替材料がより低価格または異なる性能特性を提供する場合でも、メーカーは適格性確認済みのサプライヤーとの取引を継続することが多いです。このダイナミクスは既存サプライヤーの立場を強化しますが、中規模ジェネリック医薬品メーカーにおける代替バインダー技術の採用を遅らせる可能性があります。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
供給源別:
天然バインダーが優位、合成グレードが価値成長を牽引天然バインダーは2025年のバインダー賦形剤市場シェアの57.65%を占めると予想されています。その主導的な地位は、確立された薬局方ステータス、広範な規制上の受け入れ、および多くの合成代替品よりも低い適格性確認要件によって支えられています。微結晶セルロース、ヒドロキシプロピルメチルセルロース、デンプン、グアーガムは、錠剤製造における天然バインダー使用の大きなシェアを占めると予想されています。ゼラチンは、特定の錠剤フォーマットおよび徐放性カプセル充填において引き続き重要です。半合成材料は、馴染みのある原材料と、より制御された機能的性能のバランスを提供します。
合成バインダーは最も成長の速い供給源カテゴリーとなる見込みであり、2026年から2031年にかけてCAGR 6.5%が予測されています。PVPおよびコポビドンは、より厳密な粘度制御、より高いバッチ一貫性、および二軸スクリュー造粒との適合性を提供します。2025年の研究では、高剪断湿式造粒中に粘度と表面張力が顆粒成長と錠剤引張強度に影響を与えることが実証される見込みです。合成高分子マイクロプラスチックに関するEUの規制は、2027年5月からその範囲内の材料に報告義務を導入します。その結果、バインダー賦形剤市場内の供給源の組み合わせは、加工性能と進化するコンプライアンス要件の両方によって影響を受けることになります。
注記: すべての個別セグメントのセグメントシェアはレポート購入時に入手可能


用途別:
錠剤がアンカーボリューム、液剤ベース製剤が加速錠剤は2025年のバインダー賦形剤市場規模の37.86%を占めると予想されています。経口固形製剤は、患者のアドヒアランスをサポートし、スケーラブルな製造が可能で、多くの注射剤および液剤フォーマットよりも生産コストが低いため、広く使用され続けています。バインダーは顆粒形成を促進し、打錠中の錠剤の完全性を維持します。カプセルは湿式充填および顆粒充填フォーマットでバインダーを使用し、徐放性マトリックスは制御された親水性膨潤挙動を必要とします。Colorconの2025年のASHA Celluloseとのパートナーシップは、複数の地域にわたるバインダー、フィルム形成、味覚マスキング、おび徐放性のためのエチルセルロースポリマーをカバーします。
液剤ベース製剤は2026年から2031年にかけてCAGR 6.8%で成長すると予測されています。小児および高齢者プログラムは、これらの集団が錠剤の嚥下に困難を感じる可能性があるため、液体および半固体経口製品への需要を牽引しています。これらの製剤では、バインダーが粘度を提供し、懸濁成分を安定化させます。FDAおよびEMAの小児フレームワークは、年齢に適した製剤の開発を支援しています。ICH Q8の文書化は、価格圧力に直面している場合でも、液剤メーカーが以前に適格性確認されたサプライヤーを維持することを促進できます。
注記: すべての個別セグメントのセグメントシェアはレポート購入時に入手可能
エンドユーザー別:
製薬会社がリード、CDMOが最も成長の速い購買者として台頭製薬会社は2025年のバインダー賦形剤市場規模の46.87%を占めると予想されています。社内の錠剤およびカプセル製造業務が、革新的医薬品およびジェネリック医薬品ポートフォリオ全体にわたって一貫した需要を生み出しています。栄養補助食品会社は、ビタミン、ミネラル、錠剤、およびソフトジェル製品にバインダーを使用しています。バイオテクノロジー会社および研究機関は、経口ペプチドおよびバイオロジクスデリバリープログラムに関与するものを含む、より小規模なプロジェクトベースの購買者を代表しています。Ashlandは2026年8月に経口ペプチドおよびバイオロジクス医薬品デリバリー(GLP-1アゴニスト製剤を含む)向けにPermexa カプリン酸ナトリウムを発売する予定です。
CDMOは2031年までに7.9%という最高のエンドユーザーCAGRを記録すると予測されています。CDMOはジェネリック医薬品、バイオシミラー、および特殊医薬品プログラムの開発・製造活動を管理し、バインダーの適格性確認を複数顧客の生産サイトに近づけています。長期供給契約には品質監査および詳細な文書化要件が含まれる場合があります。Evonikは2026年7月に、インディアナ州ラファイエットの医薬品原薬CDMOファシリティを5年間にわたって近代化するための1億米ドルの投資を発表する予定です。CDMOの開発プログラムで検証済みの性能を実証したサプライヤーは、製剤が確定される前に仕様を確保できる可能性が高くなります。
地域分析
北米バインダー賦形剤市場
北米は2025年のバインダー賦形剤市場規模の43.65%を占めると予測されています。大規模なジェネリック医薬品事業、FDA中心の規制、およびGMP製造施設が、バインダーおよび賦形剤市場における同地域の地位を支えています。GDUFA IVは2028年に施行され、複雑なジェネリック医薬品申請者向けに事前提出会議の種類が新たに導入されます。国家サプライチェーン強靭化法は、2030年までにメディケアおよびメディケイド医薬品に使用されるAPIの50%について、国内または同盟国からの調達を義務付けます。BASFは2025年6月にミシガン州ワイアンドットにGMPソリューションセンターを開設する予定であり、カナダおよびメキシコも追加需要に貢献する見込みです[2]BASF SE、「BASFはバイオファーマおよび医薬品原料産業へのコミットメントを強化する」、BASFメディア、basf.com。
欧州・南米・アジア太平洋バインダー賦形剤市場
欧州はバインダー賦形剤市場において引き続き重要な地位を維持し、ドイツ、フランス、よび英国が牽引します。これらの国々には、セルロース、デンプン、およびポリマーバインダーを使用する確立された製薬メーカーおよびジェネリック医薬品メーカーが存在します。ドイツはEvonik、BASF、およびMEGGLEを含む地域サプライネットワークの恩恵を受けています。EvonikとHiguchiは2026年4月に横浜にオープンファーマラボを開設し、欧州の技術サポートをアジアへと拡大します。欧州のサプライヤーはREACHおよびEMAラベリングガイダンスに関連するコンプライアンスコストを管理する一方、南米ではブラジルが需要を牽引します。
アジア太平洋・中東・アフリカバインダー賦形剤市場
アジア太平洋地域は2026年から2031年にかけてCAGR 5.7%で成長すると予測されており、バインダー賦形剤市場において最も高い成長率を示します。インドは世界のジェネリック医薬品供給量の20%以上を供給しており、信頼性の高いGMPグレードのバインダーを必要としています。2026年3月に予定されているインドのQRコード要件は、賦形剤の識別文書を正式化するものであり、中国のメーカーは国内認証バインダーの供給を大しています。中東およびアフリカは、サウジアラビア、UAE、および南アフリカが製薬製造能力を拡大するにつれ、規模は小さいながらも活発な市場であり続けます。

競合環境
バインダー賦形剤市場は中程度に集中しており、8〜10社のグローバルサプライヤーが不均衡に大きな数量シェアを占めています。Ashland、BASF、Roquette、JRS Pharma、Evonik、Shin-Etsu Chemicalは、医薬品グレードのセルロース系、デンプン誘導体、および合成ポリマーで活動する企業の中に含まれています。競争は技術的性能、規制文書、製造信頼性、および製剤開発サポートを中心に展開されています。Roquetteは2025年5月にIFF Pharma Solutionsの買収を完了する見込みです。この取引により、Roquetteのバインダー賦形剤市場ポートフォリオは、より広範な植物由来プラットフォームの下でHPMC、微結晶セルロース、クロスカルメロースナトリウム、およびアルギン酸塩で拡大します。
バインダー賦形剤市場はまた、コモディティグレードの生産能力を拡大するインドおよび中国のメーカーからの競争にも直面しています。Ingredionは2026年5月にSanstarとの合弁事業を設立し、9%の株式取得とインドでのグリーンフィールド特殊医薬品原料プロジェクトを含みます。Ashlandは2026年6月にアジア太平洋の医薬品および栄養補助食品顧客にサービスを提供するためにアンベルナート施設の建設を開始します。DFE PharmaのEcoLact 2030プログラムは、オフセットなしでラクトースポートフォリオ全体の二酸化炭素トレーサビリティデータと30%の炭素フットプリント削減を報告します。Evonikは2026年8月に選定されたEUDRAGITポリマーのTÜV認定ライフサイクルアセスメントデータを公開します。
連続製造対応バンダーは、差別化された技術サポートの主要分野であり続けます。IPECの2026年適格性確認ガイドは、サプライヤーの適格性確認記録、バッチトレーサビリティ、および変更通知に対する期待を高めます。Safic-Alcanは2026年4月に欧州市場全体でIngredion Pharma Solutionsとのパートナーシップを拡大します。Univar Solutionsは2026年2月に米国およびカナダにおけるIngredion Pharma Solutionsの医薬品デンプンポートフォリオの独占販売代理店となります。
バインダー賦形剤業界リーダー
Ashland Inc.
Roquette Frères
BASF SE
DFE Pharma GmbH & Co. KG
JRS Pharma GmbH & Co. KG
- *免責事項:主要選手の並び順不同
バインダー賦形剤市場
- Ashland
- Archer Daniels Midland Company
- BENEO GmbH
- Croda International Plc
- Colorcon, Inc.
- DFE Pharma GmbH & Co. KG
- Evonik Industries
- Fuji Chemical Industries Co., Ltd.
- Ingredion Incorporated
- JRS Pharma GmbH & Co. KG
- Kerry Group plc
- Merck
- Roquette Frères
- Scope Ingredients Pvt. Ltd.
- Shin-Etsu Chemical Co., Ltd.
- Lubrizol

Recent Industry Developments in バインダー賦形剤市場
- 2026年8月:Ashland Inc.は、GLP-1アゴニスト製剤を含む経口ペプチドおよびバイオロジクス医薬品デリバリー向けに設計された腸管透過性促進剤であるPermexa カプリン酸ナトリウムを発売します。この製品は、カプリン酸ナトリウムの機能性と、錠剤の圧縮性および製剤の堅牢性を改善するIP保護された製造プロセスを組み合わせており、グローバルの製薬、バイオテク、およびCDMO組織との発売前サンプリングエンゲージメントによって支えられています。
- 2026年7月:Evonik Industriesは、インディアナ州ラファイエットの医薬品原薬受託製造施設を近代化するために5年間で1億米ドルの投資を発表します。これには100 m³リアクターのアップグレード、自動化の強化、および世界最大のAPIおよび高活性API施設の一つにおける人間工学と効率性の向上が含まれます。この投資により、Evonikはサプライチェーンのローカライゼーションによって牽引される米国ベースのCDMO需要の増大に対応します。
- 2026年6月:Ashland Life Sciencesは、インド・マハラシュトラ州アンベルナートに4番目のaquarius™フィルムコーティング製造施設の建設を開始します。同社はこれを初の南アジア錠剤コーティングサイトであり、インドへの最大の投資と説明しています。この施設は、即放性、腸溶性、徐放性、バリア、およびTiO₂フリーコーティングシステムにより、インドおよびアジア太平洋全の医薬品および栄養補助食品顧客にサービスを提供します。
- 2026年5月:Ingredion Incorporatedは、Sanstar Limitedとの合弁事業を発表し、9%の株式取得とともに、インドでのグリーンフィールド特殊医薬品および食品原料製造プラントを稼働させます。このプラントは、高成長の医薬品および栄養用途にサービスを提供することを目的としています。


グローバルバインダー賦形剤市場レポートスコープ
レポートのスコープによると、バインダー賦形剤とは、医薬品製剤において成分を結合させ、錠剤の完全性を確保するために使用される物質です。錠剤製造中の粉末の凝集性と圧縮性を改善します。
バインダー賦形剤市場は、供給源、用途、エンドユーザー、および地域によってセグメント化されています。供給源別では、市場は天然バインダー、合成バインダー、および半合成バインダーにセグメント化されています。天然バインダーセグメントはさらに植物由来バインダーと動物由来バインダーに二分されます。用途別では、市場は錠剤、カプセル、液剤ベース製剤、および徐放性・味覚マスク製剤にセグメント化されています。エンドユーザー別では、市場は製薬会社、栄養補助食品会社、受託製造・開発機関、バイオテクノロジー会社、および研究開発機関にセグメント化されています。地域別では、市場は北米、欧州、アジア太平洋、中東・アフリカ、および南米にセグメント化されています。レポートはまた、グローバルの主要地域にわたる17カ国の推定市場規模とトレンドもカバーしています。レポートは上記すべてのセグメントの金額(米ドル)を提供しています。
| 天然バインダー | 植物由来バインダー |
| 動物由来バインダー | |
| 合成バインダー | |
| 半合成バインダー |
| 錠剤 |
| カプセル |
| 液剤ベース製剤 |
| 徐放性・味覚マスク製剤 |
| 製薬会社 |
| 栄養補助食品会社 |
| 受託製造・開発機関 |
| バイオテクノロジー会社 |
| 研究開発機関 |
| 北米 | 米国 |
| カナダ | |
| メキシコ | |
| 欧州 | ドイツ |
| 英国 | |
| フランス | |
| イタリア | |
| スペイン | |
| その他の欧州 | |
| アジア太平洋 | 中国 |
| 日本 | |
| インド | |
| オーストラリア | |
| 韓国 | |
| その他のアジア太平洋 | |
| 中東・アフリカ | GCC |
| 南アフリカ | |
| その他の中東・アフリカ | |
| 南米 | ブラジル |
| アルゼンチン | |
| その他の南米 |
| 供給源別 | 天然バインダー | 植物由来バインダー |
| 動物由来バインダー | ||
| 合成バインダー | ||
| 半合成バインダー | ||
| 用途別 | 錠剤 | |
| カプセル | ||
| 液剤ベース製剤 | ||
| 徐放性・味覚マスク製剤 | ||
| エンドユーザー別 | 製薬会社 | |
| 栄養補助食品会社 | ||
| 受託製造・開発機関 | ||
| バイオテクノロジー会社 | ||
| 研究開発機関 | ||
| 地域 | 北米 | 米国 |
| カナダ | ||
| メキシコ | ||
| 欧州 | ドイツ | |
| 英国 | ||
| フランス | ||
| イタリア | ||
| スペイン | ||
| その他の欧州 | ||
| アジア太平洋 | 中国 | |
| 日本 | ||
| インド | ||
| オーストラリア | ||
| 韓国 | ||
| その他のアジア太平洋 | ||
| 中東・アフリカ | GCC | |
| 南アフリカ | ||
| その他の中東・アフリカ | ||
| 南米 | ブラジル | |
| アルゼンチン | ||
| その他の南米 | ||


レポートで回答される主要な質問
2031年までのバインダー賦形剤市場の予測値は?
2026年からCAGR 4.6%で成長し、2031年までに19.4億米ドルに達すると予測されています。
どの供給源カテゴリーがバインダー賦形剤需要をリードしていますか?
天然バインダーは、確立された薬局方ステータスと広範な規制上の受け入れにより、2025年に57.65%のシェアでリードしています。
合成バインダーはなぜより速く成長しているのですか?
合成バインダーは、PVPおよびコポビドンが一貫した高速および連続加工をサポートするため、2031年までにCAGR 6.5%で成長すると予測されています。
どの用途が最も多くのバインダー賦形剤を使用しますか?
錠剤は、そのスケール、コストプロファイル、および経口医薬品デリバリーにおける広範な使用により、2025年に37.86%のシェアで用途をリードしいます。
CDMOがバインダー賦形剤の重要な購買者である理由は何ですか?
CDMOは複数の医薬品プログラムの開発・生産を管理するため、2031年までにCAGR 7.9%で最も成長の速いエンドユーザーグループです。
2031年までに最も速く成長する地域はどこですか?
アジア太平洋はインドおよび中国における医薬品生産の成長に支えられ、CAGR 5.7%で成長すると予測されています。
最終更新日:



