
Taille et part du marché des excipients liants
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2020 - 2031 |
|---|---|
| Taille du Marché (2026) | 1.55 Milliards de dollars |
| Taille du Marché (2031) | 1.94 Milliards de dollars |
| Growth Rate (2026 - 2031) | 4.58 % |
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Amérique du Nord |
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché des excipients liants par Mordor Intelligence
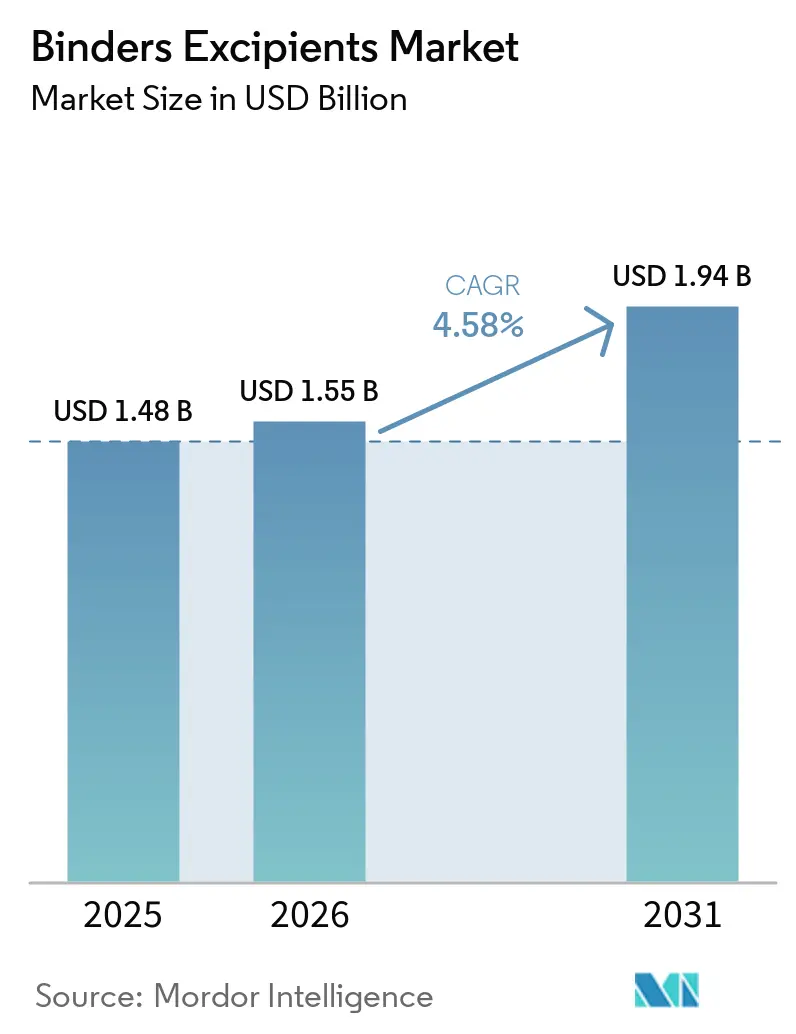
La taille du marché des excipients liants devrait augmenter de 1,48 milliard USD en 2025 à 1,55 milliard USD en 2026 et atteindre 1,94 milliard USD d'ici 2031, avec un CAGR de 4,58 % sur la période 2026-2031.
Cette croissance est principalement soutenue par des volumes soutenus de production pharmaceutique de formes solides plutôt que par des évolutions à court terme de la demande en formulation. L'expansion des programmes de formes solides orales génériques et biosimilaires accroît le besoin d'une fabrication efficace de comprimés, positionnant la performance des liants comme un facteur clé dans le contrôle des coûts de production. L'adoption de la fabrication continue et semi-continue augmente également les exigences de qualification pour les grades de liants utilisés dans la compression directe et la granulation par vis sans fin. En conséquence, le marché des excipients liants favorise de plus en plus les fournisseurs qui offrent des performances techniques constantes et une documentation réglementaire pour soutenir les dépôts de produits. La notification indienne de mars 2026 exige que les codes QR sur les formulations finies de l'annexe H2 incluent des détails qualitatifs sur les excipients, faisant de l'identification des liants une exigence de conformité au niveau de l'emballage.
Points clés du rapport
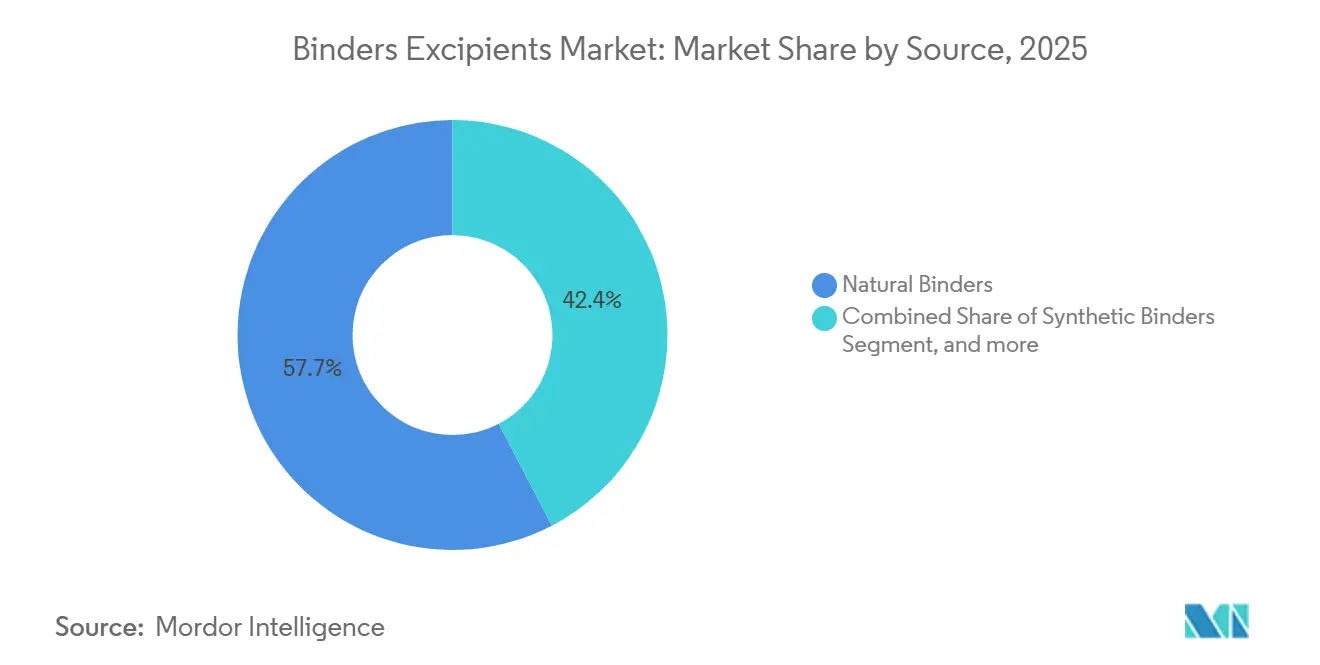
- Par source, les liants naturels détenaient 57,65 % de la part du marché des excipients liants en 2025, tandis que les liants synthétiques devraient croître à un CAGR de 6,5 % jusqu'en 2031.
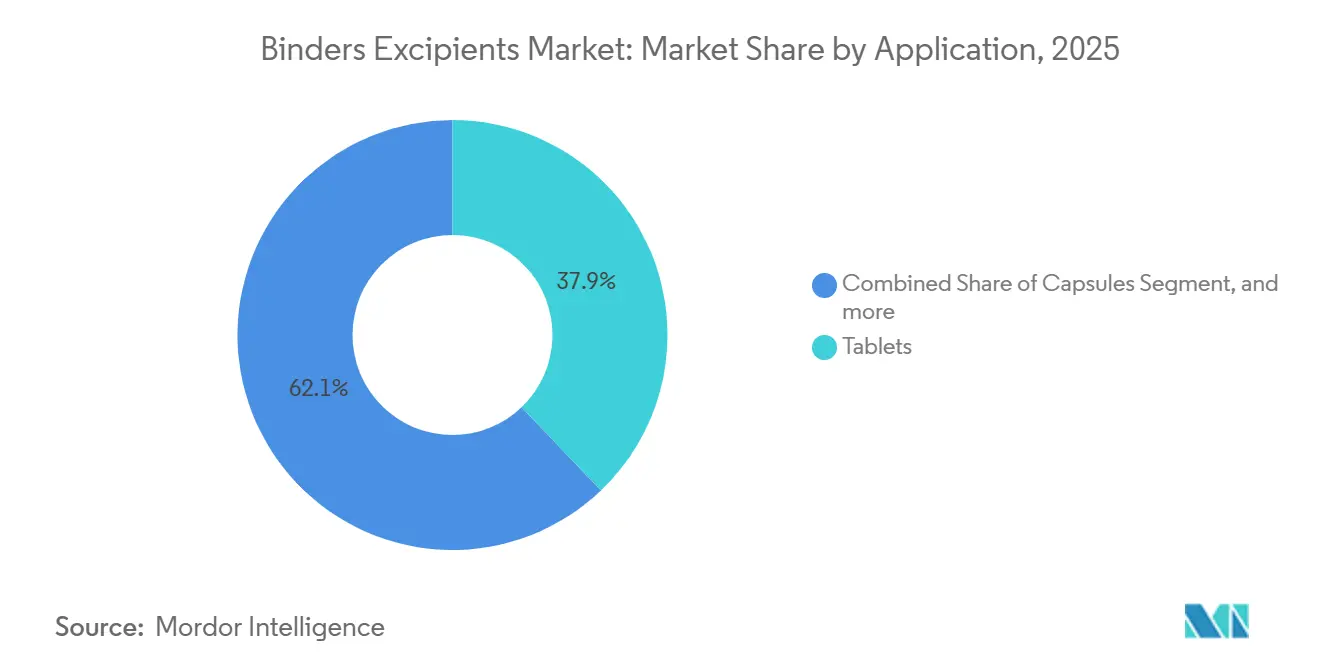
- Par application, les comprimés représentaient 37,86 % de la part des revenus en 2025, tandis que les formulations à base de solution devraient se développer à un CAGR de 6,8 % jusqu'en 2031.
- Par utilisateur final, les entreprises pharmaceutiques détenaient 46,87 % de la part des revenus en 2025, tandis que les CDMO devraient progresser à un CAGR de 7,9 % jusqu'en 2031.
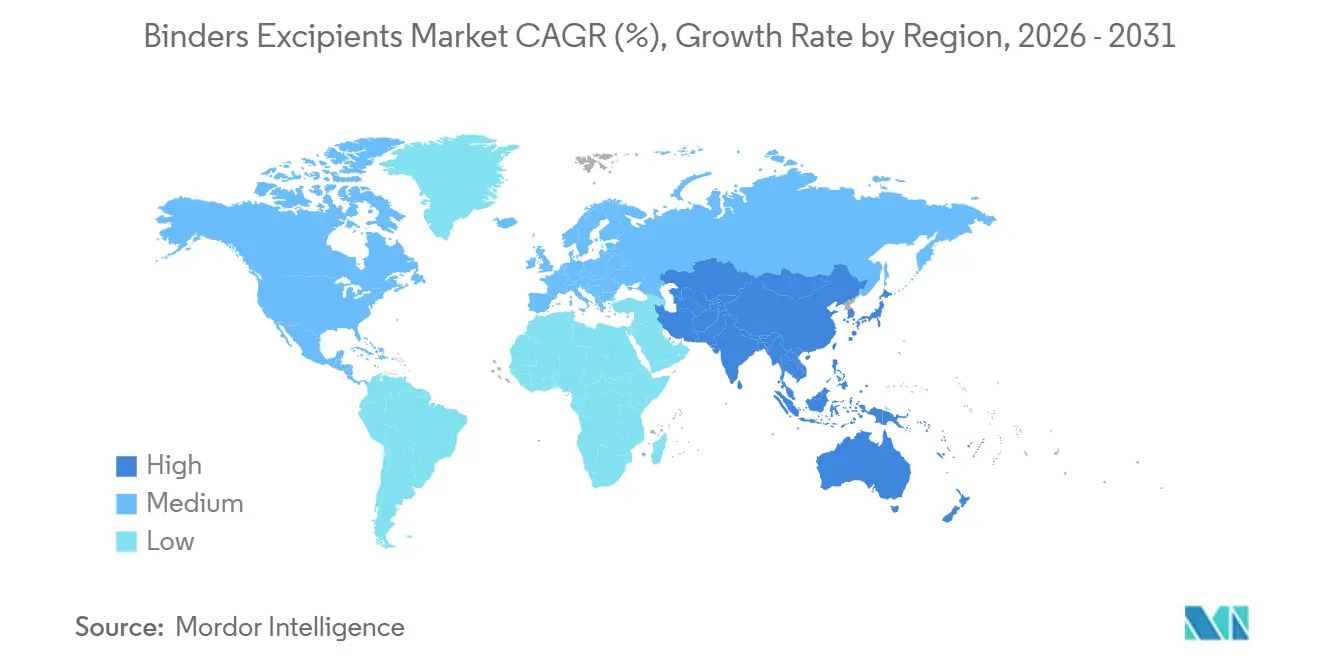
- Par géographie, l'Amérique du Nord représentait 43,65 % de la part des revenus en 2025, tandis que l'Asie-Pacifique devrait croître à un CAGR de 5,7 % jusqu'en 2031.
Note : La taille du marché et les prévisions figurant dans ce rapport sont générées à l'aide du cadre d'estimation exclusif de Mordor Intelligence, mis à jour avec les dernières données et informations disponibles en janvier 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Croissance de la fabrication de formes solides orales génériques et biosimilaires | +1.80% | Mondial, avec des gains concentrés en Amérique du Nord, en Inde et en Chine | Court terme (≤ 2 ans) |
| Demande d'excipients multifonctionnels et co-traités | +1.20% | Mondial, plus fort en Amérique du Nord et dans l'UE | Moyen terme (2-4 ans) |
| Expansion de la production pharmaceutique et nutraceutique en Asie-Pacifique | +0.80% | Cœur Asie-Pacifique, avec des retombées au Moyen-Orient et en Afrique | Moyen terme (2-4 ans) |
| Adoption de la fabrication continue et de la granulation à cisaillement élevé | +0.60% | Amérique du Nord et UE, avec des gains précoces en Inde | Long terme (≥ 4 ans) |
| Traçabilité des excipients comme facteur de différenciation dans les achats | +0.40% | Mondial, avec une application précoce en Inde, aux États-Unis et dans l'UE | Court terme (≤ 2 ans) |
| Source: Mordor Intelligence | |||
Croissance de la fabrication de formes solides orales génériques et biosimilaires
Les formes solides orales génériques restent le principal moteur de volume pour les liants, le cycle d'expiration des brevets continuant à soutenir la demande. Le programme de médicaments génériques de la FDA devrait traiter plus de 35 000 approbations cumulées d'ANDA d'ici 2025. Le nombre croissant d'approbations de biosimilaires soutient également les activités futures de formulation, bien que les exigences en matière de liants varient selon la forme galénique. Les programmes de fabrication à grande échelle favorisent les grades qui produisent des granulés stables et des performances de compression constantes. Le marché des excipients liants bénéficie de l'expansion par les fabricants de génériques de la production de comprimés et de gélules dans plusieurs domaines thérapeutiques. La qualification des liants se déplace de plus en plus vers les CDMO, qui gèrent le développement et la fabrication pour plusieurs clients, plutôt que de rester uniquement sur les sites des fabricants d'origine. Les fournisseurs qui pré-qualifient des grades pour des plateformes génériques standard et maintiennent des dossiers réglementaires à jour dans plusieurs juridictions sont mieux positionnés pour obtenir des commandes récurrentes.
Demande d'excipients multifonctionnels et co-traités
Les excipients co-traités assurent des fonctions de liaison, de remplissage et de désintégration dans les flux de travail de compression directe. Une étude de 2025 a révélé que les excipients co-traités amélioraient la fluidité, la compressibilité et les performances de désintégration par rapport aux mélanges physiques de leurs composants individuels. Ces attributs sont de plus en plus importants pour les fabricants de comprimés exploitant des presses à grande vitesse et cherchant à rationaliser les processus de formulation. Le statut pharmacopéial existant des matériaux sous-jacents peut également simplifier la voie de développement par rapport à l'introduction d'une nouvelle entité chimique. Evonik devrait recevoir un prix d'impact commercial au CPHI China 2026 pour sa plateforme de polymères EUDRAGIT, soulignant la valeur commerciale des systèmes de polymères fonctionnels. Le marché des excipients liants évolue vers des fournisseurs qui combinent des capacités de co-traitement avec un soutien à la formulation. Les fournisseurs de produits de base proposant uniquement des grades d'amidon ou de PVP font face à des défis croissants, car les clients recherchent des solutions de performance intégrées.
Expansion de la production pharmaceutique et nutraceutique en Asie-Pacifique
La production pharmaceutique en Asie-Pacifique stimule la demande de liants aux spécifications constantes et aux contrôles de fabrication de qualité pharmaceutique. Le programme d'incitation liée à la production de l'Inde pour les principes actifs pharmaceutiques et les médicaments en vrac soutient une expansion plus large des capacités pharmaceutiques. Les nouvelles installations de granulation et de fabrication de comprimés nécessitent des intrants de qualité BPF conformes aux exigences de l'Organisation centrale de contrôle des normes des médicaments. Sigachi a signalé une augmentation de 29,57 % de la production de cellulose microcristalline au cours de l'exercice 2025 et prévoit de mettre en service une installation de croscarmellose sodique à Dahej d'ici fin 2026. L'entreprise vise une capacité totale de cellulose microcristalline de 25 000 MTPA. Les comprimés et gélules nutraceutiques augmentent encore la demande de matériaux offrant un soutien à la liaison et au traitement. Ashland prévoit de commencer la construction de sa première installation de revêtement de comprimés en Asie du Sud à Ambernath en juin 2026, citant la base de plus de 3 000 fabricants pharmaceutiques en Inde et l'accès aux clusters de formulation de Pune et Hyderabad.
Adoption de la fabrication continue et de la granulation à cisaillement élevé
La fabrication continue modifie les attributs des liants que les équipes pharmaceutiques évaluent lors du développement des procédés. La FDA devrait approuver 22 produits médicamenteux fabriqués par des procédés de fabrication continue d'ici mi-2026, contre 6 produits en 2022. Le cadre GDUFA IV de l'agence introduit des types de réunions pour les soumissions de génériques complexes pouvant impliquer de nouveaux paramètres de procédé. Des recherches sur la granulation humide continue publiées en 2025 ont démontré un procédé utilisant des excipients libérant de l'eau de cristallisation au lieu d'un liquide de granulation externe. La recherche a rapporté une résistance à la traction des granulés supérieure à 1,5 MPa et une mise à l'échelle de 0,5 kg/h à 10 kg/h sans modification de la formulation. DFE Pharma prévoit de lancer une plateforme de fabrication continue avec Gericke à Hyderabad en février 2026, permettant aux clients d'évaluer les excipients prêts pour la fabrication continue avant le verrouillage du procédé. Le marché des excipients liants favorise les fournisseurs disposant de capacités de test dédiées, car la sélection des liants peut intervenir lors de la conception du procédé plutôt qu'après le développement.
Analyse de l'impact des freins*
| Frein | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Réglementation des excipients complexe et variable selon les régions | -0.50% | Mondial, avec la plus grande divergence entre les États-Unis, l'UE, la Chine et l'Inde | Long terme (≥ 4 ans) |
| Coûts élevés de qualification et de contrôle des modifications | -0.40% | Mondial, concentré parmi les fabricants de génériques de taille moyenne | Long terme (≥ 4 ans) |
| Risques potentiels de contamination ou de réactions indésirables | -0.30% | Europe et Asie du Sud-Est les plus exposées | Court terme (≤ 2 ans) |
| Source: Mordor Intelligence | |||
Réglementation des excipients complexe et variable selon les régions
L'absence d'un cadre réglementaire mondial harmonisé pour les excipients crée des défis de conformité permanents pour les fournisseurs et les formulateurs. Aux États-Unis, les excipients sont examinés dans le cadre de la demande de médicament fini, les Drug Master Files de type IV servant de voie de documentation standard. Dans l'Union européenne, le projet de directive de l'Agence européenne des médicaments (EMA) définit les exigences relatives aux excipients pour les dossiers d'autorisation de mise sur le marché. La Chine suit un système de normes nationales qui ne s'aligne pas entièrement avec la Pharmacopée des États-Unis–Formulaire national (USP–NF) et les monographies de la Pharmacopée européenne. L'EMA devrait mettre à jour son annexe d'orientation sur l'étiquetage des excipients en 2025, tandis que l'Organisation mondiale de la santé (OMS) a publié des orientations sur les bonnes pratiques de fabrication (BPF) pour les fabricants d'excipients en 2024[1]Organisation mondiale de la santé, "Bonnes pratiques de fabrication pour les excipients utilisés dans les produits pharmaceutiques," Organisation mondiale de la santé, who.int. Ces exigences réglementaires différentes augmentent les coûts de conformité pour les participants au marché des liants et excipients, notamment en raison de la nécessité d'une conformité multi-compendiale et de dépôts de variations. La charge est plus prononcée pour les fournisseurs régionaux de plus petite taille, tandis que les fournisseurs établis bénéficient de leur capacité à soutenir les clients mondiaux et à fidéliser les comptes clés.
Coûts élevés de qualification et de contrôle des modifications
Une fois qu'un liant est inclus dans des soumissions réglementaires et utilisé dans des médicaments approuvés, tout changement nécessite un processus formel de contrôle des modifications. Les modifications apportées aux sites de fabrication, aux voies de synthèse, aux sources de matières premières ou aux spécifications de grade peuvent déclencher un supplément d'approbation préalable ou une variation de type II. Le guide version 3 de la Fédération IPEC, attendu en 2026, devrait indiquer que les modifications significatives de niveau 2 nécessitent une notification aux utilisateurs et, dans certains cas, aux autorités réglementaires. Ces processus nécessitent une coordination entre les fabricants pharmaceutiques, les fournisseurs d'excipients, les équipes qualité et les autorités réglementaires. Lorsque les produits sont enregistrés dans plusieurs régions, la résolution peut prendre de 6 à 18 mois. Par conséquent, les fabricants continuent souvent à travailler avec des fournisseurs qualifiés, même lorsque des matériaux alternatifs offrent des prix plus bas ou des caractéristiques de performance différentes. Cette dynamique renforce la position des fournisseurs en place, mais peut retarder l'adoption de technologies alternatives de liants parmi les fabricants de médicaments génériques de taille moyenne.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par source :
les liants naturels dominent, les grades synthétiques stimulent la croissance de la valeurLes liants naturels devraient représenter 57,65 % de la part du marché des excipients liants en 2025. Leur position dominante est soutenue par un statut pharmacopéial établi, une large acceptation réglementaire et des exigences de qualification inférieures à celles de nombreuses alternatives synthétiques. La cellulose microcristalline, l'hydroxypropylméthylcellulose, l'amidon et la gomme de guar devraient représenter une part significative de l'utilisation des liants naturels dans la fabrication de comprimés. La gélatine restera pertinente pour certains formats de comprimés et les remplissages de gélules à libération modifiée. Les matériaux semi-synthétiques offrent un équilibre entre des matières sources familières et des performances fonctionnelles plus contrôlées.
Les liants synthétiques devraient être la catégorie source à la croissance la plus rapide, avec un CAGR prévu de 6,5 % de 2026 à 2031. La PVP et la copovidone offrent un contrôle plus précis de la viscosité, une meilleure cohérence des lots et une compatibilité avec la granulation par vis sans fin. Une étude de 2025 devrait démontrer que la viscosité et la tension superficielle influencent la croissance des granulés et la résistance à la traction des comprimés lors de la granulation humide à cisaillement élevé. La restriction de l'UE sur les microplastiques polymères synthétiques introduira des obligations de déclaration pour les matériaux entrant dans son champ d'application à partir de mai 2027. En conséquence, la composition des sources au sein du marché des excipients liants sera influencée à la fois par les performances de traitement et par l'évolution des exigences de conformité.


Par application :
les comprimés ancrent le volume, les formulations à base de solution s'accélèrentLes comprimés devraient représenter 37,86 % de la taille du marché des excipients liants en 2025. Les formes solides orales restent largement utilisées car elles favorisent l'observance des patients, une fabrication évolutive et des coûts de production inférieurs à de nombreux formats injectables et liquides. Les liants facilitent la formation des granulés et maintiennent l'intégrité des comprimés lors de la compression. Les gélules utilisent des liants dans des formats remplis à l'état humide et remplis de granulés, tandis que les matrices à libération modifiée nécessitent un comportement de gonflement hydrophile contrôlé. Le partenariat de Colorcon en 2025 avec ASHA Cellulose couvrira les polymères d'éthylcellulose pour la liaison, la formation de film, le masquage du goût et la libration prolongée dans plusieurs régions.
Les formulations à base de solution devraient croître à un CAGR de 6,8 % de 2026 à 2031. Les programmes pédiatriques et gériatriques stimulent la demande de produits oraux liquides et semi-solides, car ces populations peuvent avoir des difficultés à avaler des comprimés. Dans ces formulations, les liants assurent la viscosité et stabilisent les ingrédients en suspension. Les cadres pédiatriques de la FDA et de l'EMA soutiennent le développement de formulations adaptées à l'âge. La documentation ICH Q8 peut encourager les fabricants de solutions à conserver des fournisseurs précédemment qualifiés, même lorsqu'ils font face à des pressions sur les prix.
Par utilisateur final :
les entreprises pharmaceutiques en tête, les CDMO émergent comme les acheteurs à la croissance la plus rapideLes entreprises pharmaceutiques devraient représenter 46,87 % de la taille du marché des excipients liants en 2025. Leurs opérations internes de fabrication de comprimés et de gélules génèrent une demande constante dans les portefeuilles de médicaments innovants et génériques. Les entreprises nutraceutiques utilisent des liants dans les produits à base de vitamines, de minéraux, de comprimés et de gélules molles. Les entreprises de biotechnologie et les laboratoires de recherche représentent des acheteurs plus petits, basés sur des projets, y compris ceux impliqués dans des programmes de délivrance orale de peptides et de biologiques. Ashland lancera le caprate de sodium Permexa en août 2026 pour la délivrance orale de médicaments peptidiques et biologiques, y compris les formulations d'agonistes du GLP-1.
Les CDMO devraient enregistrer le CAGR le plus élevé parmi les utilisateurs finaux, à 7,9 % jusqu'en 2031. Ils gèrent les activités de développement et de fabrication pour les programmes de médicaments génériques, biosimilaires et spécialisés, rapprochant la qualification des liants des sites de production multi-clients. Les accords d'approvisionnement à long terme peuvent inclure des audits qualité et des exigences de documentation détaillées. Evonik annoncera un investissement de 100 millions USD en juillet 2026 pour moderniser son installation CDMO de substance médicamenteuse à Lafayette, Indiana, sur cinq ans. Les fournisseurs qui démontrent des performances validées dans les programmes de développement des CDMO sont plus susceptibles d'obtenir des spécifications avant la finalisation des formulations.
Analyse géographique
Marché des Liants Excipients en Amérique du Nord
L'Amérique du Nord devrait représenter 43,65 % de la taille du marché des liants excipients en 2025. Les grandes opérations de médicaments génériques, la réglementation centrée sur la FDA et les installations de fabrication conformes aux BPF soutiennent la position de la région sur le marché des liants et excipients. La GDUFA IV entrera en vigueur en 2028 et introduira de nouveaux types de réunions de pré-soumission pour les demandeurs de médicaments génériques complexes. La loi nationale sur la résilience de la chaîne d'approvisionnement exigera un approvisionnement national ou auprès de nations alliées pour 50 % des API utilisés dans les médicaments Medicare et Medicaid d'ici 2030. BASF ouvrira un centre de solutions BPF à Wyandotte, dans le Michigan, en juin 2025, tandis que le Canada et le Mexique contribueront à une demande supplémentaire[2]BASF SE, « BASF renforce son engagement envers les industries biopharma et des ingrédients pharmaceutiques », BASF Media, basf.com.
Marché des Liants Excipients en Europe, en Amérique du Sud et en Asie-Pacifique
L'Europe maintiendra une position significative sur le marché des liants excipients, portée par l'Allemagne, la France et le Royaume-Uni. Ces pays disposent de fabricants pharmaceutiques établis et de producteurs de médicaments génériques qui utilisent des liants à base de cellulose, d'amidon et de polymères. L'Allemagne bénéficie de réseaux d'approvisionnement locaux comprenant Evonik, BASF et MEGGLE. Evonik et Higuchi ouvriront l'Open Pharma Lab à Yokohama en avril 2026, étendant le soutien technique européen en Asie. Les fournisseurs européens géreront les coûts de conformité associés aux directives REACH et aux recommandations d'étiquetage de l'EMA, tandis que le Brésil mènera la demande en Amérique du Sud.
Marché des Liants Excipients en Asie-Pacifique et au Moyen-Orient et Afrique
L'Asie-Pacifique devrait croître à un CAGR de 5,7 % de 2026 à 2031, représentant le taux de croissance le plus rapide du marché des liants excipients. L'Inde fournit plus de 20 % des volumes mondiaux de médicaments génériques et nécessite des liants fiables conformes aux BPF. L'exigence indienne relative aux codes QR, prévue pour mars 2026, formalisera la documentation d'identification des excipients, tandis que les producteurs chinois augmentent l'offre de liants certifiés localement. Le Moyen-Orient et l'Afrique resteront des marchés plus modestes mais actifs, alors que l'Arabie saoudite, les Émirats arabes unis et l'Afrique du Sud développent leurs capacités de fabrication pharmaceutique.

Paysage concurrentiel
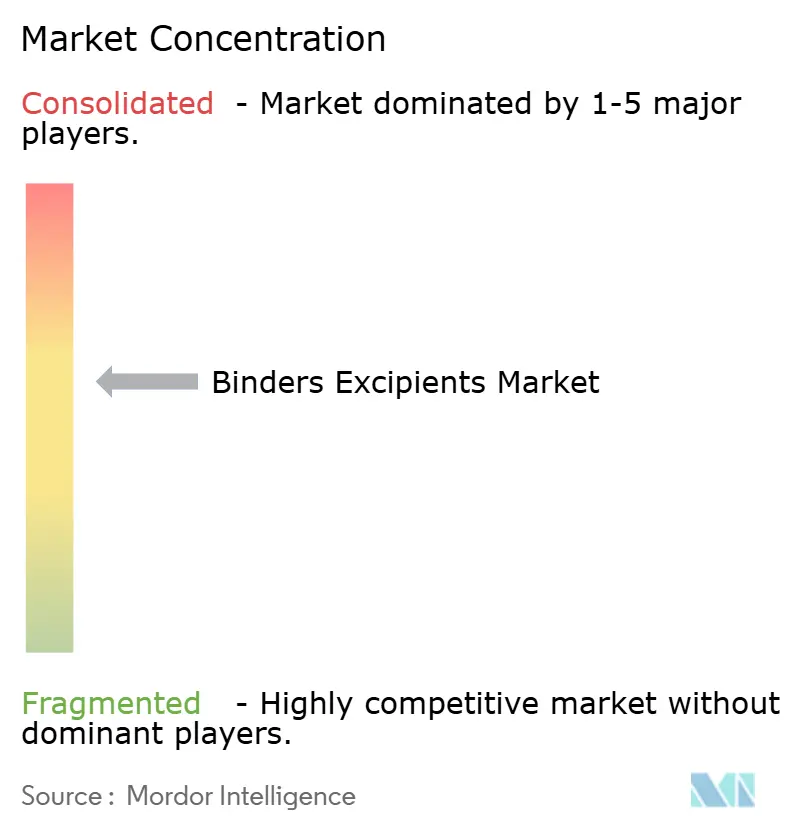
Le marché des excipients liants est modérément concentré, avec 8 à 10 fournisseurs mondiaux représentant une part disproportionnée du volume. Ashland, BASF, Roquette, JRS Pharma, Evonik et Shin-Etsu Chemical figurent parmi les entreprises actives dans les cellulosiques de qualité pharmaceutique, les dérivés d'amidon et les polymères synthétiques. La concurrence se concentre sur les performances techniques, la documentation réglementaire, la fiabilité de la fabrication et le soutien au développement des formulations. Roquette devrait finaliser l'acquisition d'IFF Pharma Solutions en mai 2025. La transaction élargira le portefeuille d'excipients liants de Roquette avec de l'HPMC, de la cellulose microcristalline, de la croscarmellose sodique et de l'alginate dans le cadre d'une plateforme à base végétale plus large.
Le marché des excipients liants fait également face à la concurrence de producteurs indiens et chinois qui développent leurs capacités en grades de produits de base. Ingredion formera une coentreprise avec Sanstar en mai 2026, incluant une participation de 9 % au capital et un projet d'ingrédients pharmaceutiques spécialisés en construction neuve en Inde. Ashland commencera la construction de son installation d'Ambernath en juin 2026 pour servir les clients pharmaceutiques et nutraceutiques en Asie-Pacifique. Le programme EcoLact 2030 de DFE Pharma communiquera des données de traçabilité du dioxyde de carbone et une réduction de 30 % de l'empreinte carbone de son portefeuille de lactose sans compensation. Evonik publiera des données d'analyse du cycle de vie certifiées TÜV pour certains polymères EUDRAGIT en août 2026.
Les liants prêts pour la fabrication continue restent un domaine clé pour un soutien technique différencié. Le guide de qualification IPEC 2026 rehaussera les attentes en matière de dossiers de qualification des fournisseurs, de traçabilité des lots et de notifications de modifications. Safic-Alcan élargira son partenariat avec Ingredion Pharma Solutions sur les marchés européens en avril 2026. Univar Solutions deviendra le distributeur exclusif du portefeuille d'amidons pharmaceutiques d'Ingredion Pharma Solutions aux États-Unis et au Canada en février 2026.
Leaders du secteur des excipients liants
Ashland Inc.
Roquette Frères
BASF SE
DFE Pharma GmbH & Co. KG
JRS Pharma GmbH & Co. KG
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché des Liants Excipients
- Ashland
- Archer Daniels Midland Company
- BENEO GmbH
- Croda International Plc
- Colorcon, Inc.
- DFE Pharma GmbH & Co. KG
- Evonik Industries
- Fuji Chemical Industries Co., Ltd.
- Ingredion Incorporated
- JRS Pharma GmbH & Co. KG
- Kerry Group plc
- Merck
- Roquette Frères
- Scope Ingredients Pvt. Ltd.
- Shin-Etsu Chemical Co., Ltd.
- Lubrizol

Recent Industry Developments in Marché des Liants Excipients
- Août 2026 : Ashland Inc. lance le caprate de sodium Permexa, un activateur de perméation intestinale conçu pour la délivrance orale de médicaments peptidiques et biologiques, y compris les formulations d'agonistes du GLP-1. Le produit combine la fonctionnalité du caprate de sodium avec un procédé de fabrication protégé par la propriété intellectuelle qui améliore la compressibilité des comprimés et la robustesse de la formulation, et est soutenu par des engagements d'échantillonnage pré-lancement avec des organisations pharmaceutiques, biotechnologiques et CDMO à l'échelle mondiale.
- Juillet 2026 : Evonik Industries annonce un investissement de 100 millions USD sur 5 ans pour moderniser son installation de fabrication sous contrat de substance médicamenteuse à Lafayette, Indiana, notamment la mise à niveau de réacteurs de 100 m³, l'amélioration de l'automatisation et l'expansion de l'ergonomie et de l'efficacité dans l'une des plus grandes installations mondiales de principes actifs pharmaceutiques et de principes actifs pharmaceutiques hautement actifs. L'investissement positionne Evonik pour répondre à la demande croissante de CDMO basés aux États-Unis, portée par la localisation des chaînes d'approvisionnement.
- Juin 2026 : Ashland Life Sciences pose la première pierre de sa quatrième installation de fabrication de revêtements de films aquarius™ à Ambernath, Maharashtra, Inde. L'entreprise la décrit comme son premier site de revêtement de comprimés en Asie du Sud et son plus grand investissement en Inde à ce jour. L'installation servira les clients pharmaceutiques et nutraceutiques en Inde et en Asie-Pacifique avec des systèmes de revêtement à libération immédiate, entérique, à libération prolongée, barrière et sans TiO₂.
- Mai 2026 : Ingredion Incorporated annonce une coentreprise avec Sanstar Limited, incluant une participation de 9 % au capital, pour mettre en service une nouvelle usine de fabrication d'ingrédients pharmaceutiques et alimentaires spécialisés en Inde. L'usine est destinée à servir les applications pharmaceutiques et nutritionnelles à forte croissance.


Périmètre du rapport mondial sur le marché des excipients liants
Selon le périmètre du rapport, les excipients liants sont des substances utilisées dans les formulations pharmaceutiques pour maintenir les ingrédients ensemble et assurer l'intégrité des comprimés. Ils améliorent la cohésion et la compressibilité des poudres lors de la fabrication des comprimés.
Le marché des excipients liants est segmenté par source, application, utilisateur final et géographie. Par source, le marché est segmenté en liants naturels, liants synthétiques et liants semi-synthétiques. Le segment des liants naturels est subdivisé en liants d'origine végétale et liants d'origine animale. Par application, le marché est segmenté en comprimés, gélules, formulations à base de solution, et formulations à libération modifiée et à masquage du goût. Par utilisateur final, le marché est segmenté en entreprises pharmaceutiques, entreprises nutraceutiques, organisations de fabrication et développement sous contrat, entreprises de biotechnologie, et laboratoires de recherche et développement. Par géographie, le marché est segmenté en Amérique du Nord, Europe, Asie-Pacifique, Moyen-Orient et Afrique, et Amérique du Sud. Le rapport couvre également les tailles de marché estimées et les tendances pour 17 pays dans les principales régions du monde. Le rapport propose des valeurs (USD) pour tous les segments ci-dessus.
| Liants naturels | Liants d'origine végétale |
| Liants d'origine animale | |
| Liants synthétiques | |
| Liants semi-synthétiques |
| Comprimés |
| Gélules |
| Formulations à base de solution |
| Formulations à libération modifiée et à masquage du goût |
| Entreprises pharmaceutiques |
| Entreprises nutraceutiques |
| Organisations de fabrication et développement sous contrat |
| Entreprises de biotechnologie |
| Laboratoires de recherche et développement |
| Amérique du Nord | États-Unis |
| Canada | |
| Mexique | |
| Europe | Allemagne |
| Royaume-Uni | |
| France | |
| Italie | |
| Espagne | |
| Reste de l'Europe | |
| Asie-Pacifique | Chine |
| Japon | |
| Inde | |
| Australie | |
| Corée du Sud | |
| Reste de l'Asie-Pacifique | |
| Moyen-Orient et Afrique | GCC |
| Afrique du Sud | |
| Reste du Moyen-Orient et de l'Afrique | |
| Amérique du Sud | Brésil |
| Argentine | |
| Reste de l'Amérique du Sud |
| Par source | Liants naturels | Liants d'origine végétale |
| Liants d'origine animale | ||
| Liants synthétiques | ||
| Liants semi-synthétiques | ||
| Par application | Comprimés | |
| Gélules | ||
| Formulations à base de solution | ||
| Formulations à libération modifiée et à masquage du goût | ||
| Par utilisateur final | Entreprises pharmaceutiques | |
| Entreprises nutraceutiques | ||
| Organisations de fabrication et développement sous contrat | ||
| Entreprises de biotechnologie | ||
| Laboratoires de recherche et développement | ||
| Géographie | Amérique du Nord | États-Unis |
| Canada | ||
| Mexique | ||
| Europe | Allemagne | |
| Royaume-Uni | ||
| France | ||
| Italie | ||
| Espagne | ||
| Reste de l'Europe | ||
| Asie-Pacifique | Chine | |
| Japon | ||
| Inde | ||
| Australie | ||
| Corée du Sud | ||
| Reste de l'Asie-Pacifique | ||
| Moyen-Orient et Afrique | GCC | |
| Afrique du Sud | ||
| Reste du Moyen-Orient et de l'Afrique | ||
| Amérique du Sud | Brésil | |
| Argentine | ||
| Reste de l'Amérique du Sud | ||


Questions clés auxquelles le rapport répond
Quelle est la valeur projetée du marché des excipients liants d'ici 2031 ?
Il devrait atteindre 1,94 milliard USD d'ici 2031, avec un CAGR de 4,6 % à partir de 2026.
Quelle catégorie de source domine la demande d'excipients liants ?
Les liants naturels étaient en tête avec une part de 57,65 % en 2025 en raison de leur statut pharmacopéial établi et de leur large acceptation réglementaire.
Pourquoi les liants synthétiques connaissent-ils une croissance plus rapide ?
Les liants synthétiques devraient croître à un CAGR de 6,5 % jusqu'en 2031, car la PVP et la copovidone soutiennent un traitement cohérent à grande vitesse et en continu.
Quelle application utilise le plus d'excipients liants ?
Les comprimés étaient en tête des applications avec une part de 37,86 % en 2025, soutenus par leur échelle, leur profil de coût et leur utilisation généralisée dans la délivrance orale de médicaments.
Pourquoi les CDMO sont-ils des acheteurs importants d'excipients liants ?
Les CDMO sont le groupe d'utilisateurs finaux à la croissance la plus rapide avec un CAGR de 7,9 % jusqu'en 2031, car ils gèrent le développement et la production pour plusieurs programmes médicamenteux.
Quelle région connaîtra la croissance la plus rapide jusqu'en 2031 ?
L'Asie-Pacifique devrait croître à un CAGR de 5,7 %, soutenue par la croissance de la production pharmaceutique en Inde et en Chine.
Dernière mise à jour de la page le:



