
Marktgröße und Marktanteil für Beta-Blocker
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
| Marktgröße (2026) | 11.5 Milliarden US-Dollar |
| Marktgröße (2031) | 14 Milliarden US-Dollar |
| Wachstumsrate (2026 - 2031) | 4.01 % |
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Nordamerika |
| Marktkonzentration | Niedrig |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse für Beta-Blocker von Mordor Intelligence
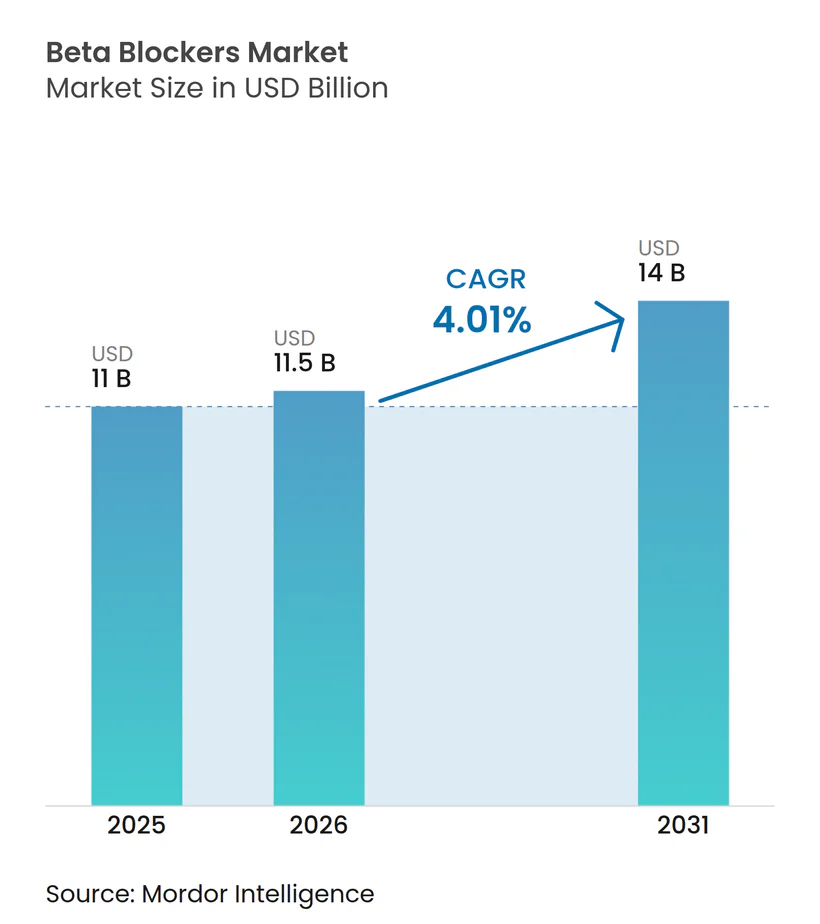
Die Marktgröße für Beta-Blocker wird auf 11 Milliarden USD im Jahr 2025, 11,5 Milliarden USD im Jahr 2026 geschätzt und soll bis 2031 einen Wert von 14 Milliarden USD erreichen, mit einer CAGR von 4,01 % von 2026 bis 2031.
Die Nachfrage bleibt in den Bereichen Herzinsuffizienz, Vorhofflimmern und Post-Myokardinfarkt-Protokollen verankert, doch jüngste Überarbeitungen der Leitlinien für Hypertonie und Glaukom verlagern das Erstlinienvolumen hin zu anderen Wirkstoffklassen. Die Einführung ultrakurzwirksamer intravenöser Wirkstoffe, retardierter Tabletten und Fixdosiskombinationen erweitert den adressierbaren Patientenpool und mindert gleichzeitig Adhärenzlücken. Die Angebotsdynamik wird durch intermittierende Engpässe bei sterilen Injektionsmitteln, Störungen bei Einzelquellen-Wirkstoffen (API) und aggressives Generika-Ausschreibungswesen beeinflusst, das die Margen komprimiert und gleichzeitig die Preise in Schwellenländern zugänglich hält. Hersteller, die eine ununterbrochene Versorgung sicherstellen, Krankenhausverträge abschließen und sich durch innovative Formulierungen differenzieren können, sind gut positioniert, um inkrementellen Mehrwert zu erschließen, während der Markt für Beta-Blocker sowohl therapeutischen Gegenwind als auch verfahrenstechnischen Rückenwind navigiert.
Wichtigste Erkenntnisse des Berichts
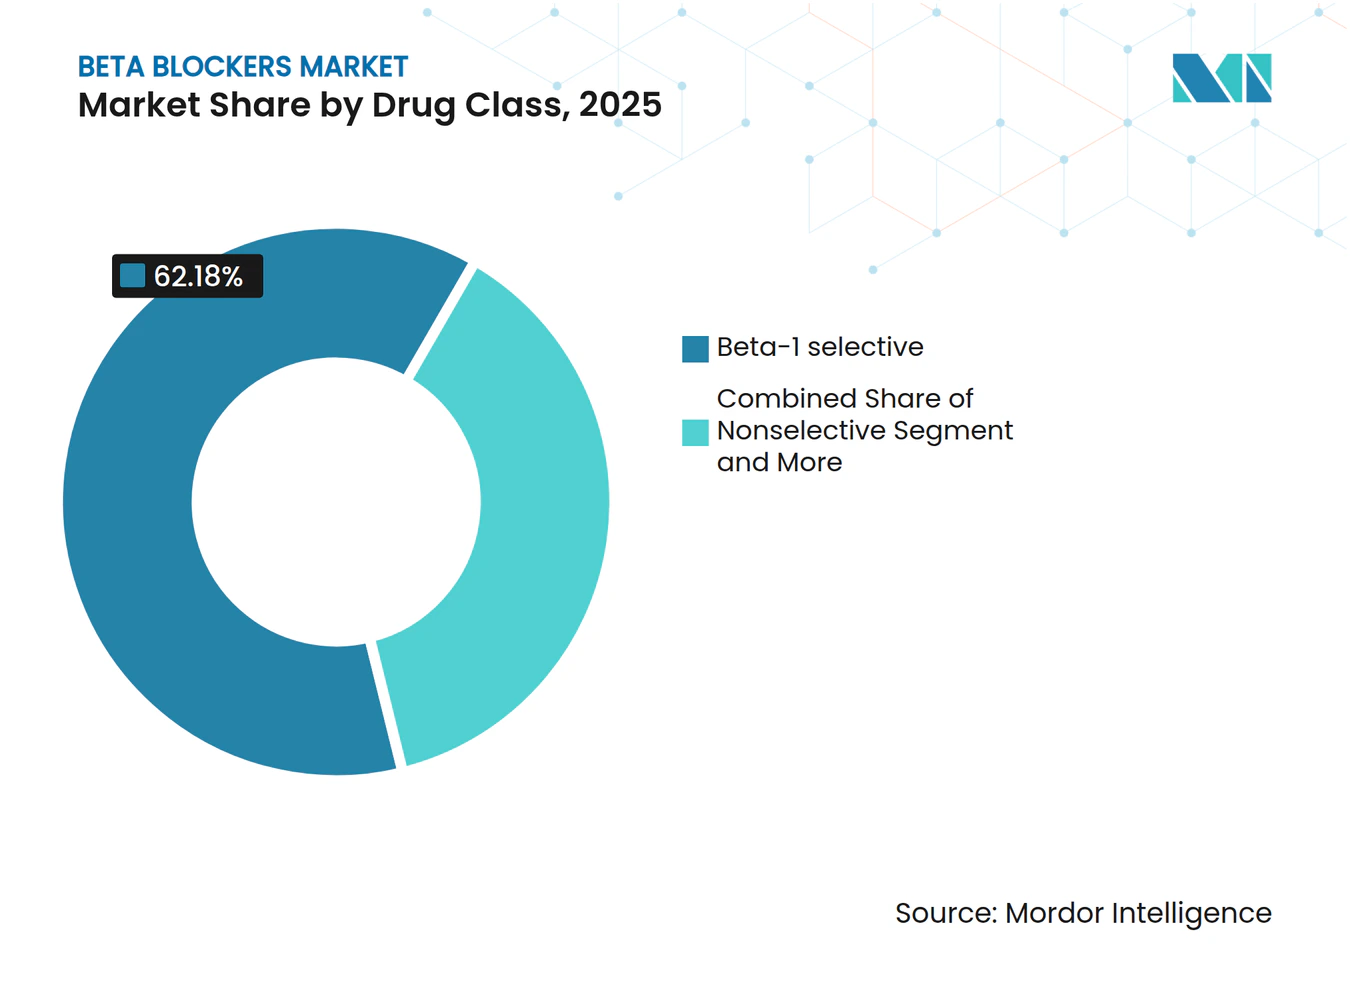
- Nach Wirkstoffklasse führten Beta-1-selektive Wirkstoffe mit einem Umsatzanteil von 62,18 % im Jahr 2025 und werden bis 2031 voraussichtlich mit 4,35 % wachsen; nicht-selektive und kombinierte Alpha-Beta-Unterklassen lagen dahinter, bedienen jedoch weiterhin Nischenindikationen.
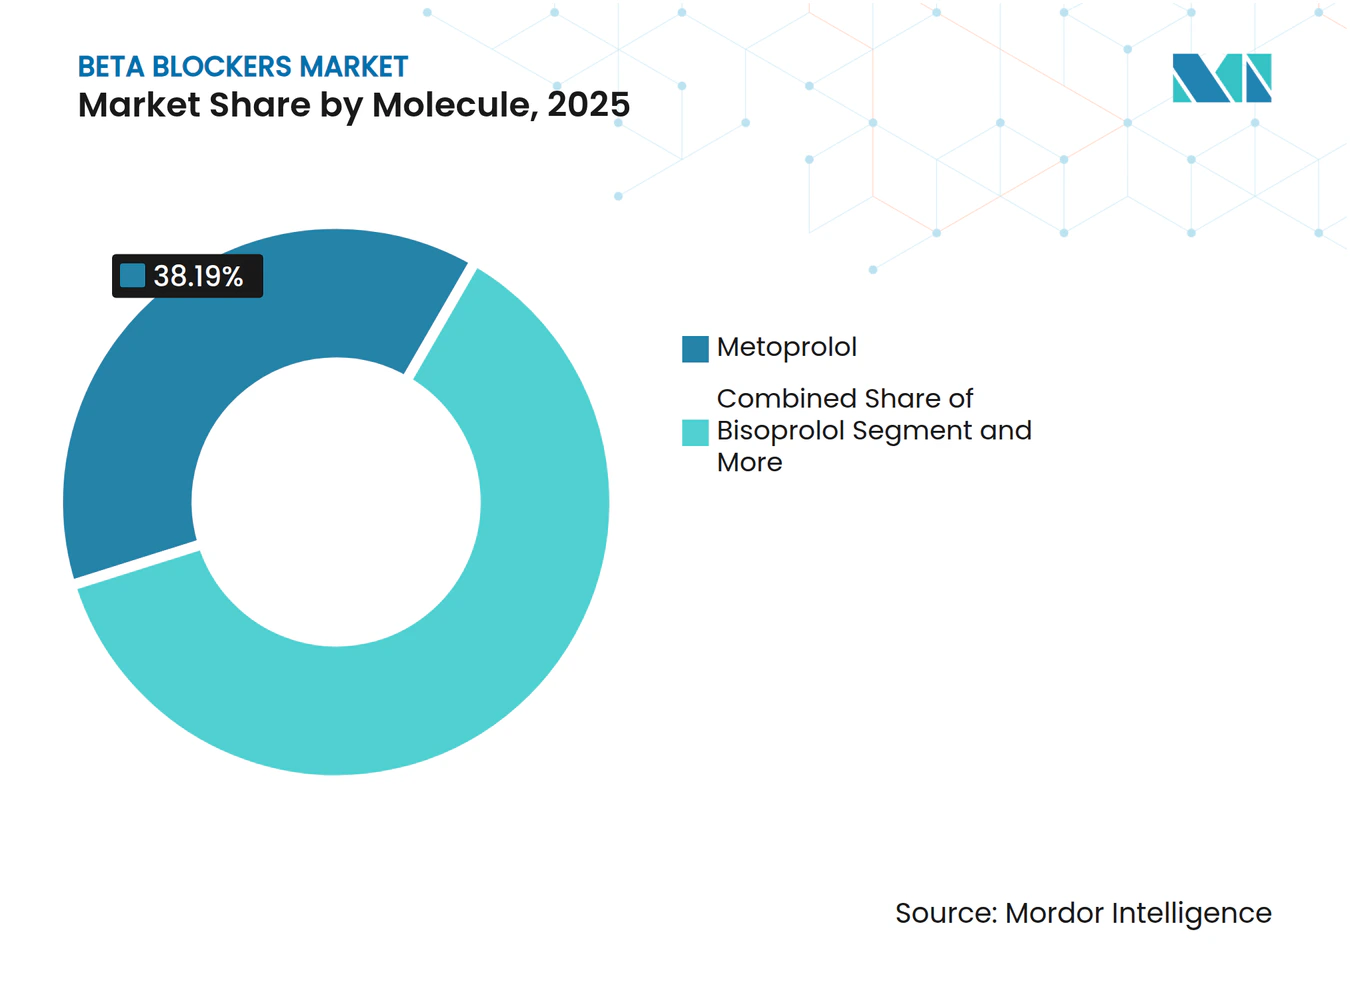
- Nach Molekül hielt Metoprolol im Jahr 2025 einen Marktanteil von 38,19 % am Markt für Beta-Blocker, während Nebivolol mit einer prognostizierten CAGR von 4,28 % bis 2031 das höchste Wachstum verzeichnete.
- Nach Verabreichungsweg entfielen orale Formulierungen im Jahr 2025 auf 78,19 % der Marktgröße für Beta-Blocker und wachsen bis 2031 mit einer CAGR von 4,02 %.
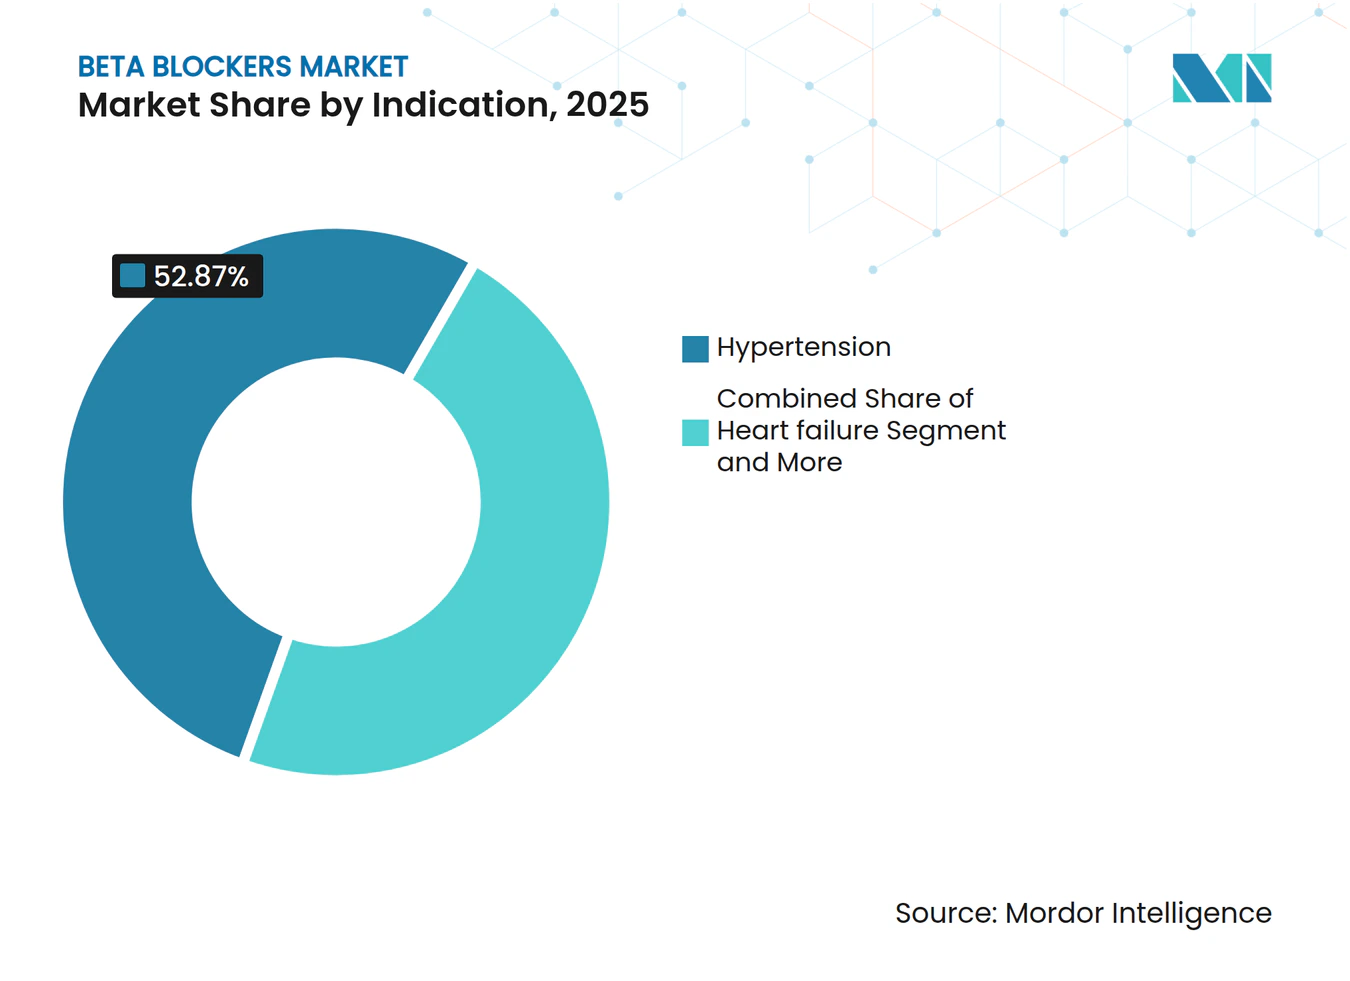
- Nach Indikation wird für Angina pectoris und ischämische Herzerkrankungen eine CAGR von 4,32 % zwischen 2026 und 2031 prognostiziert, was Hypertonie übertrifft, obwohl letztere im Jahr 2025 einen Volumenanteil von 52,87 % behielt.
- Nach Vertriebskanal entfielen auf Krankenhausapotheken im Jahr 2025 52,80 % der Einheiten, doch Online- und E-Apotheken wachsen mit einer CAGR von 4,19 % am schnellsten, gestützt auf telemedizinbasierte Modelle der chronischen Versorgung.
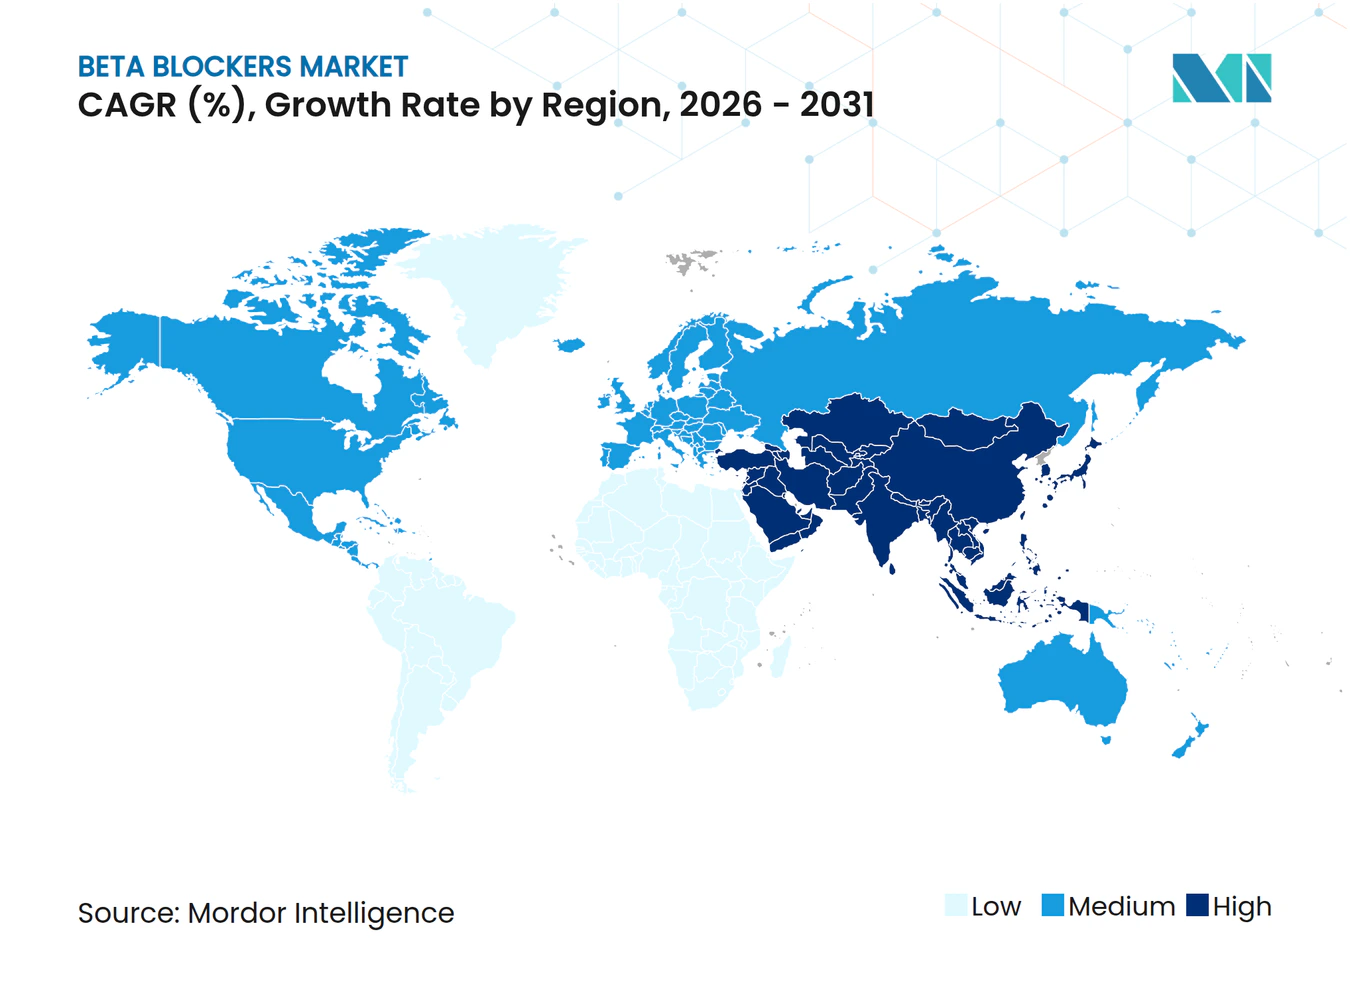
- Nach Geografie hielt Nordamerika im Jahr 2025 einen Marktanteil von 33,18 % am Markt für Beta-Blocker, während Asien-Pazifik bis 2031 voraussichtlich mit 4,30 % wachsen wird.
Hinweis: Die Marktgröße und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzungsrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen vom Januar 2026 aktualisiert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Grundlegende Rolle bei HFrEF, Vorhofflimmern-Frequenzkontrolle und Post-Myokardinfarkt-Versorgung wird in führenden Leitlinien aufrechterhalten | +1.2% | Global, mit der stärksten Einhaltung in Nordamerika und Westeuropa | Langfristig (≥ 4 Jahre) |
| Prävalenz von Hypertonie und ischämischer Herzerkrankung stützt chronische Beta-Blocker-Verschreibungen | +1.0% | Global, insbesondere Asien-Pazifik und Naher Osten und Afrika, aufgrund der steigenden Belastung durch Herz-Kreislauf-Erkrankungen | Langfristig (≥ 4 Jahre) |
| Wachsender Pool an Glaukom- und okulärer Hypertonie-Patienten stützt die Nachfrage nach ophthalmischen Beta-Blockern | +0.3% | Nordamerika, Europa und alternde Bevölkerungen in Japan und Südkorea | Mittelfristig (2–4 Jahre) |
| Ausweitung ultrakurzwirksamer intravenöser Beta-1-Blocker (Esmolol, Landiolol) in Intensivpflege- und perioperativen Umgebungen | +0.5% | Nordamerika, Europa und fortschrittliche Krankenhaussysteme in Asien-Pazifik | Mittelfristig (2–4 Jahre) |
| Retardierte Formulierungen und Fixdosiskombinationen verbessern Adhärenz und Persistenz | +0.4% | Global, mit früher Einführung in Nordamerika und Europa, Ausbreitung nach Asien-Pazifik | Kurzfristig (≤ 2 Jahre) |
| Prophylaxe der portalen Hypertension erweitert den nichtkardialen Einsatz nicht-selektiver Beta-Blocker | +0.2% | Global, mit konzentriertem Einsatz in Regionen mit hoher Hepatitis-B/C-Prävalenz (Asien-Pazifik, Naher Osten und Afrika) | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Grundlegende Rolle bei Herzinsuffizienz und Post-Infarkt-Versorgung verankert langfristige Nachfrage
Die Leitlinien der Japanischen Gesellschaft für Kardiologie aus dem Jahr 2025 behielten Klasse-I-Empfehlungen für Beta-Blocker neben Renin-Angiotensin- und Natrium-Glukose-Kotransporter-2-Inhibitoren bei und bekräftigten die universelle Einbeziehung in die Vierfachtherapie [1]. Wegweisende Studien wie MERIT-HF informieren weiterhin Erstattungsprüfungen, die Krankenhausvergütungen an Beta-Blocker-Verschreibungsraten in Nordamerika und Europa knüpfen. Die Leitlinie der Europäischen Gesellschaft für Kardiologie zum Vorhofflimmern aus dem Jahr 2024 positioniert Beta-Blocker bei eingeschränkter linksventrikulärer Funktion weiterhin vor Kalziumkanalblockern zur Frequenzkontrolle. Mortalitätsvorteile nach akutem Koronarsyndrom bleiben robust und sichern die Formularpräferenz in Notfallpfaden. Infolgedessen überwiegt die langfristige Nutzung bei Herzinsuffizienz- und Post-Myokardinfarkt-Patienten weiterhin das durch unkomplizierte Hypertonie verlorene Volumen.
Belastung durch Herz-Kreislauf-Erkrankungen stützt chronische Verschreibungen trotz Leitlinienänderungen
Statistiken der Weltgesundheitsorganisation beziffern die globalen Herz-Kreislauf-Todesfälle im Jahr 2022 auf 19,8 Millionen, wobei Hypertonie und koronare Herzerkrankung die Ätiologie anführen. Die Aktualisierung der Amerikanischen Herzgesellschaft aus dem Jahr 2025 nannte 122,4 Millionen US-amerikanische Erwachsene mit Hypertonie – Bevölkerungsgruppen, in denen Beta-Blocker entweder als bevorzugte Ergänzung oder als Erstlinientherapie bei zwingenden Indikationen verbleiben. Realweltregister aus Indien zeigen eine Beta-Blocker-Durchdringung von über 75 % bei wichtigen kardiovaskulären Krankenhausaufnahmen, was die anhaltende Abhängigkeit der Ärzte bestätigt, selbst dort, wo lokale Leitlinien hinter europäischen und US-amerikanischen Überarbeitungen zurückbleiben. Diese Prävalenzdynamik, insbesondere in Asien-Pazifik und im Nahen Osten und Afrika, stützt eine anhaltende Basisnachfrage und kompensiert den schrittweisen Rückgang bei der initialen Hypertonie-Verschreibung.
Ultrakurzwirksame intravenöse Formulierungen erweitern den Nutzen in der Intensivmedizin
Die US-amerikanische FDA ließ Landiolol im Jahr 2025 zur perioperativen und intensivmedizinischen Arrhythmiekontrolle zu und bietet damit eine Alternative zu Esmolol mit einer Halbwertszeit von vier Minuten gegenüber neun Minuten. Landiolol ermöglicht eine schlagweise Titration während struktureller Herzeingriffe und fördert seinen Einsatz in Hybrid-Operationssälen in Europa und Japan. Esmolol-Engpässe, die in der FDA-Datenbank für Arzneimittelengpässe in den Jahren 2024–2025 verzeichnet wurden, veranlassten Krankenhäuser zu Dual-Source-Verträgen und beschleunigten Formularüberprüfungen für Landiolol. Intensivmedizinische Fachgesellschaften empfehlen nun ultrakurzwirksame Beta-1-Wirkstoffe vor Amiodaron zur schnellen Frequenzkontrolle und verweisen auf ein geringeres Toxizitätsprofil [2]. Das verfahrenstechnische Wachstum minimal-invasiver Klappen- und Rhythmusinterventionen erweitert daher den Markt für Beta-Blocker im Akutbereich.
Retardierte Formulierungen und Fixdosiskombinationen verbessern Adhärenzmetriken
Eine 2024 veröffentlichte multizentrische Adhärenzanalyse berichtete von einer 12-Monats-Persistenz von 78 % mit einmal täglich verabreichtem Metoprolol-Succinat gegenüber 62 % mit der zweimal täglich verabreichten Tartrat-Formulierung, was zu weniger Notaufnahmebesuchen führte. Ähnliche Verbesserungen wurden mit retardiertem Bisoprolol bei älteren Herzinsuffizienz-Patienten beobachtet. Einzelpillen-Regime, die Beta-Blocker mit Renin-Angiotensin-Inhibitoren kombinieren, erreichten bei der Mehrheit der Patienten Blutdruckziele und übertrafen freie Kombinationen um 14 Prozentpunkte. Die FDA-Zulassung von streufähigen Metoprolol-Succinat-Kapseln erschließt zudem pädiatrische und dysphagie-betroffene erwachsene Segmente. Formulierungsinnovation ist daher ein entscheidender Hebel für Hersteller, die einen Anteil am Markt für Beta-Blocker gewinnen möchten.
Analyse der Hemmnisse*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Herabstufung als Erstlinientherapie bei unkomplizierter Hypertonie in aktualisierten Leitlinien | -0.8% | Global, am ausgeprägtesten in Europa und Nordamerika, wo die Leitlinieneinhaltung hoch ist | Kurzfristig (≤ 2 Jahre) |
| Prostaglandin-Analoga als Erstlinientherapie bei Glaukom bevorzugt, was die Einleitung von Beta-Blockern senkt | -0.3% | Nordamerika, Europa und Japan mit fortschrittlicher ophthalmologischer Infrastruktur | Mittelfristig (2–4 Jahre) |
| Globale Generika-Preiserosion und Ausschreibungsdruck komprimieren Margen | -0.4% | Global, mit akuten Auswirkungen in Europa, Lateinamerika und staatlich ausgeschriebenen Märkten in Asien-Pazifik | Kurzfristig (≤ 2 Jahre) |
| Engpässe bei sterilen Injektionsmitteln und API-Versorgungsrisiken schränken die Krankenhausverfügbarkeit ein | -0.2% | Nordamerika und Europa, wo Krankenhausformulare auf Einzelquellen-Injektionsmittel angewiesen sind | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
Leitlinienrevisionen schränken den Erstlinieneinsatz bei Hypertonie ein
Die Hypertonie-Leitlinie der Europäischen Gesellschaft für Kardiologie aus dem Jahr 2024 strich Beta-Blocker aus der Standard-Erstlinientherapie bei Patienten ohne zwingende kardiale Indikationen [3]. Die Aktualisierung der Amerikanischen Herzgesellschaft aus dem Jahr 2025 schloss sich dieser Haltung an, nachdem Metaanalysen eine überlegene Schlaganfallprävention mit Renin-Angiotensin- und Kalziumkanal-Inhibitoren gezeigt hatten. Klinische Entscheidungsunterstützungsplattformen in Europa und den Vereinigten Staaten setzten die Änderung innerhalb von Monaten um und beeinflussten sofort das Verschreibungsverhalten in der Primärversorgung. Obwohl Länder in Asien-Pazifik und im Nahen Osten und Afrika ihre lokalen Algorithmen noch nicht aktualisiert haben, berichten multinationale Unternehmen von niedrigeren Einleitungsraten bei reiner Hypertonie in reifen Märkten, was das kurzfristige Wachstum im Markt für Beta-Blocker dämpft.
Prostaglandin-Analoga gewinnen Erstlinienanteil bei Glaukom
Die Leitlinie der Amerikanischen Akademie für Augenheilkunde aus dem Jahr 2024 förderte Prostaglandin-Analoga als Erstlinientherapie beim primären Offenwinkelglaukom und verwies topische Beta-Blocker auf eine adjunktive Rolle. Ein systematischer Review aus dem Jahr 2025 bestätigte eine überlegene Senkung des Augeninnendrucks mit einmal täglich verabreichten Prostaglandinen im Vergleich zu zweimal täglich verabreichten Beta-Blockern. Erstattungsformulare priorisierten anschließend Latanoprost und neuere Tropfen mit dualem Wirkmechanismus, was den Umsatz topischer Beta-Blocker komprimierte, insbesondere in Nordamerika, Europa und Japan. Da die Augenheilkunde einen geringeren Anteil am Markt für Beta-Blocker ausmacht, ist die Auswirkung moderat, aber für Hersteller, die auf Timolol-Umsätze angewiesen sind, von Bedeutung.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Wirkstoffklasse:
Kardioselektive Wirkstoffe dominieren aufgrund von Sicherheit und VerträglichkeitKardioselektive Moleküle wie Metoprolol, Bisoprolol und Nebivolol erzielten im Jahr 2025 einen Umsatzanteil von 62,18 %, und dieser Anteil am Markt für Beta-Blocker wird bis 2031 voraussichtlich mit einer CAGR von 4,35 % wachsen. Kardioselektivität mindert das Risiko eines Bronchospasmus bei Patienten mit reaktiver Atemwegserkrankung und erweitert damit die in Frage kommenden Herzinsuffizienz- und Post-Infarkt-Populationen. Die Stickstoffmonoxid-Stimulation durch Nebivolol senkt den peripheren Widerstand und treibt seinen Status als am schnellsten wachsendes Molekül innerhalb der Klasse voran. Nicht-selektive Wirkstoffe behalten ihre Relevanz bei der Prophylaxe der portalen Hypertension und in der Augenheilkunde, während Carvedilol und Labetalol bei Herzinsuffizienz bzw. hypertensiven Notfällen eingesetzt werden.
Die Präferenz der Ärzte für kardioselektive Therapie wird auch durch Qualitätsmetriken der Kostenträger geleitet, die bronchospasmusbedingte Wiederaufnahmen als Benchmark verwenden. Europäische Erstattungslisten mit engem Spektrum gewähren Bisoprolol auf der Grundlage der CIBIS-II-Mortalitätsdaten kleine Preisaufschläge, während nordamerikanische Formulare die Austauschbarkeit betonen und hohe Generika-Substitutionsraten verstärken. Da sich ergebnisbasierte Erstattung auf Schwellenländer ausweitet, wird der Leistungsvorsprung kardioselektiver Arzneimittel voraussichtlich eine stetige Expansion im Markt für Beta-Blocker sichern.



Nach Verabreichungsweg:
Orale Formulierungen führend, intravenöse Formulierungen gewinnen in der AkutversorgungOrale Tabletten machten im Jahr 2025 78,19 % der Verschreibungen aus und repräsentieren den größten Anteil am Markt für Beta-Blocker in der chronischen Therapie. Einmal täglich verabreichte Retardformulierungen reduzieren die Peak-to-Trough-Variabilität und verbessern Verträglichkeit und Adhärenz. Intravenöse Formulierungen verzeichnen eine CAGR von 4,21 %, angetrieben durch den perioperativen und intensivmedizinischen Bedarf an schneller hämodynamischer Steuerung. Krankenhäuser bevorzugen zunehmend Landiolol aufgrund seines ultrakurzen Profils bei der Herzfrequenzkontrolle während transkatheterbasierter Eingriffe.
Topische ophthalmische Lösungen nehmen im Einzeleinsatz ab, bleiben aber Teil von Fixdosiskombinationen mit Prostaglandinen. Die regulatorischen Hürden sind für intravenöse und Kombinationsprodukte vergleichsweise höher, da Bioäquivalenzstudien eine sofortige systemische Verfügbarkeit oder additive Wirksamkeit bestätigen müssen. Hersteller, die diese Wege navigieren können, haben einen Vorteil in differenzierten, margenstärkeren Teilsegmenten des Marktes für Beta-Blocker.
Nach Indikation:
Hypertonie am größten, Angina pectoris am schnellsten wachsendHypertonie machte im Jahr 2025 noch immer 52,87 % des abgegebenen Volumens aus, schrumpft jedoch in relativen Begriffen aufgrund von Leitlinienherabstufungen. Im Gegensatz dazu weisen Angina pectoris und ischämische Herzerkrankungen mit 4,32 % die höchste segmentale CAGR auf und erhöhen ihren Beitrag zum Gesamtwachstum des Marktes für Beta-Blocker. Die Sekundärprävention nach Myokardinfarkt erfordert weiterhin eine langfristige Beta-Blocker-Therapie, und Register zeigen Adhärenzraten von über 80 % nach einem Jahr bei Verwendung von Retardformulierungen.
Herzinsuffizienz-Leitlinien weltweit schreiben die Einbeziehung von Beta-Blockern in die Vierfachtherapie vor. Das Arrhythmiemanagement stützt den intravenösen Einsatz, während Propranolol eine stetige Off-Label-Nachfrage in der Migräneprophylaxe aufrechthält, obwohl eine Verdrängung durch CGRP-Antagonisten bei privat versicherten Kohorten sichtbar ist. Diese gemischte Dynamik impliziert, dass Hersteller Volumenstrategien bei Hypertonie mit Wertstrategien in kardiovaskulären Spezialitätsnischen ausbalancieren müssen.

Nach Vertriebskanal:
Krankenhausapotheken dominierend, E-Apotheken beschleunigen sichKrankenhausapotheken versorgten im Jahr 2025 52,80 % der Einheiten, angetrieben durch den Einsatz von Injektions- und Sofortfreisetzungsprodukten in der Akutkoronar-, Chirurgie- und Intensivversorgung. Einkaufsgemeinschaften verhandeln hohe Rabatte und zwingen Generikahersteller, auf Skalierung und Zuverlässigkeit statt allein auf den Preis zu setzen. Einzelhandelsketten wickeln den Großteil des Nachfüllverkehrs für chronische Indikationen ab, doch Online- und E-Apotheken beschleunigen sich am schnellsten mit einer CAGR von 4,19 %.
Digitale Verschreibungen, die mit automatischer Lieferung und Erinnerungsdiensten verknüpft sind, sind besonders attraktiv für Patienten in ländlichen Gebieten und jüngere Kohorten. Die Einhaltung der Serialisierungsvorschriften gemäß der EU-Richtlinie über gefälschte Arzneimittel und der US-amerikanischen DEA-Vorschriften ist für E-Apotheken unerlässlich, um das Vertrauen der Verbraucher zu erhalten. Traditionelle stationäre Verkaufsstellen reagieren mit der Integration von Telepharmacy-Beratungen, was eine Konvergenz der Kanäle im Markt für Beta-Blocker signalisiert.
Nach Molekül:
Metoprolol führend, Nebivolol am schnellsten wachsendMetoprolol erzielte im Jahr 2025 einen Umsatzanteil von 38,19 %, aufgeteilt zwischen Succinat-Retardformulierung für die Erhaltungstherapie und Tartrat für Notfallindikationen. Seine Aufnahme in Listen unentbehrlicher Arzneimittel sichert Ausschreibungen in Ländern mit niedrigem und mittlerem Einkommen und stützt das Basisvolumen. Nebivolol expandiert mit einer CAGR von 4,28 %, angetrieben durch vasodilatatorische Vorteile, die Müdigkeit und erektile Dysfunktionssymptome im Zusammenhang mit älteren Wirkstoffen abschwächen.
Bisoprolol dominiert europäische Herzinsuffizienzprogramme, Carvedilol behält eine Stellung in kombinierten Alpha-Beta-Nischen, und Esmolol sowie Landiolol treiben das intravenöse Teilsegment an. Hersteller, die eine ununterbrochene API-Versorgung sicherstellen können, insbesondere für Metoprolol-Succinat, werden die Führung behalten, da staatliche Ausschreibungen bei Lieferverzögerungen strenger werden.
Geografische Analyse
Markt für Beta-Blocker in Nordamerika
Nordamerika erzielte im Jahr 2025 33,18 % des Umsatzes, unterstützt durch die Medicare-Part-D-Abdeckung, Herzinsuffizienz-Qualitätsmetriken und eine hohe Durchdringung von Retardformulierungen. Die Zentren für Medicare und Medicaid-Dienste belohnen Krankenhäuser finanziell, die Beta-Blocker-Verschreibungs-Benchmarks erfüllen, und sichern so eine stabile institutionelle Nachfrage. Kanadas Provinzformulare erstatten bevorzugt Generika und komprimieren Markenaufschläge.
Markt für Beta-Blocker in Asien-Pazifik
Asien-Pazifik ist die am schnellsten wachsende Region mit einer CAGR von 4,30 %. Das indische ROBUST-Register verzeichnete Metoprolol-Einsatz bei über drei Vierteln der kardiovaskulären Entlassungen, und Chinas volumenbasierte Beschaffung listet Metoprolol zu Preisen unter 0,05 USD pro Tablette – ein Umfeld, das vertikal integrierte Unternehmen begünstigt. Japan und Südkorea verzeichnen eine steigende Herzinsuffizienz-Prävalenz, doch Prostaglandin-Analoga kannibalisieren den Umsatz topischer Beta-Blocker bei Glaukom.
Markt für Beta-Blocker in EMEA und Südamerika
Der europäische Markt ist reif und preissensibel aufgrund von Parallelhandel und aggressivem Ausschreibungswesen, doch die Volumina bleiben dank nationaler Herzinsuffizienz-Initiativen widerstandsfähig. Deutsche Ärzte behalten ihre Loyalität gegenüber Concor Bisoprolol, während der britische Nationale Gesundheitsdienst die Generika-Substitution vorschreibt. Die Sparpolitik in Südeuropa lenkt Verschreibungen weiterhin zu den kostengünstigsten Anbietern. Naher Osten und Afrika sowie Südamerika liegen im Anteil zurück, zeigen jedoch Potenzial, da die Versicherungsabdeckung durch öffentlich-private Partnerschaften ausgeweitet wird.
Wettbewerbslandschaft
Marktkonzentration
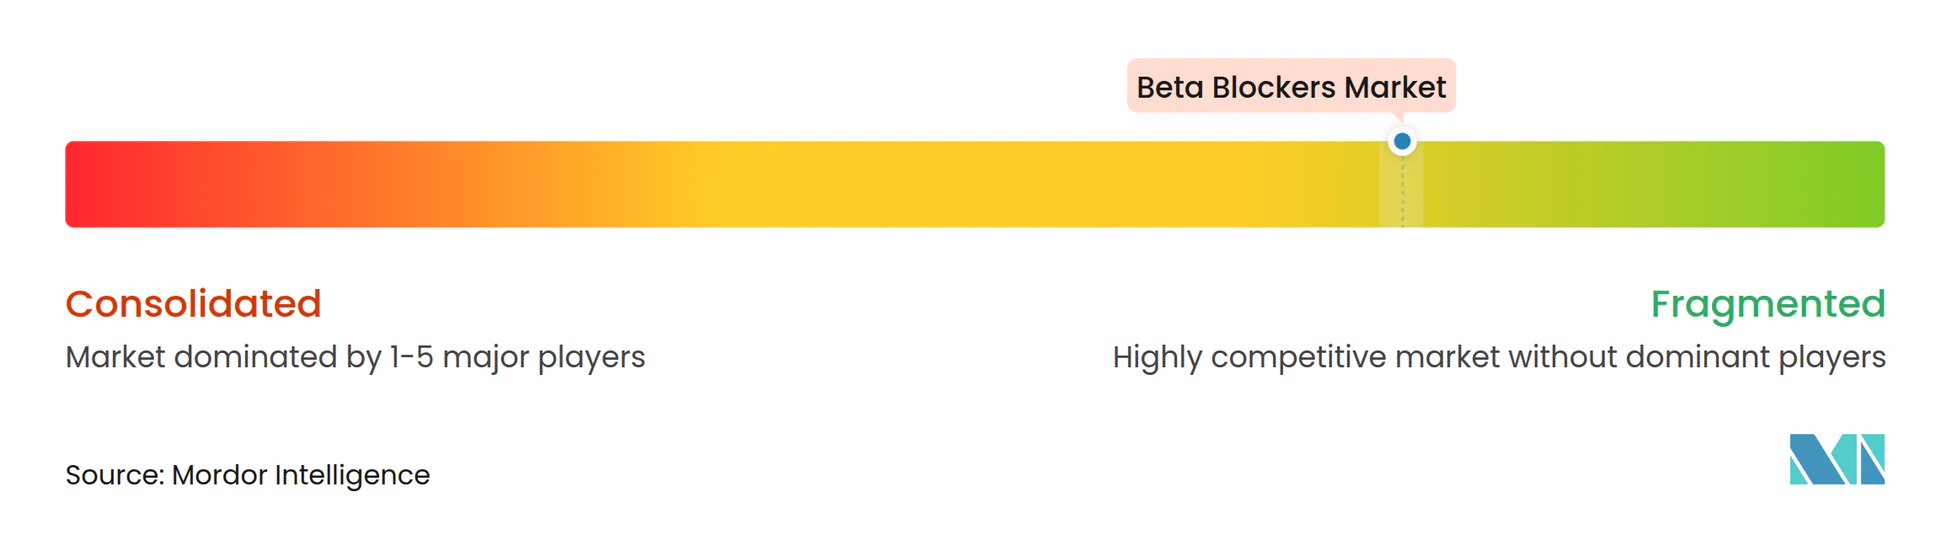
Der Markt für Beta-Blocker ist stark fragmentiert. Generika-Riesen – Viatris, Teva, Sandoz, Sun Pharmaceutical, Aurobindo, Dr. Reddy's, Cipla, Lupin, Torrent, Zydus und Hikma – dominieren das Volumen durch kostengünstige APIs und große Abfüll- und Verpackungsanlagen. Markenspezialisierte Unternehmen wie Baxter (Esmolol), AOP Health (Landiolol), Merck KGaA (Bisoprolol Concor) und Menarini (Nebivolol) verteidigen margenstärkere Nischen durch Formulierungspatente oder Krankenhausexklusivverträge.
Viatris meldete im Februar 2026 einen Brand in seinem Werk in Nashik, Indien, verbunden mit einem bestehenden FDA-Importalert für Indore, was zusammen 370 Millionen USD an Metoprolol- und Bisoprolol-Umsatz störte und regionale Spotpreisvolatilität verursachte. Baxters Mehrstandort-Sterilnetzwerk half dabei, Esmolol-Engpässe, die in der FDA-Datenbank in den Jahren 2024–2025 verzeichnet wurden, aufzufüllen, was Versorgungsresilienz als Wettbewerbshebel unterstreicht. Ein Branchenkonsortium überträgt die Metoprolol-Succinat-API-Produktion bis 2026 in die Vereinigten Staaten, was die nordamerikanischen Beschaffungsmuster möglicherweise in Richtung inländischer Lieferanten neu ausrichtet.
Aufstrebende Herausforderer aus Indien und China gewinnen europäische Marktzulassungen für Retard-Generika, unterbieten Incumbents bei Ausschreibungen und treiben die Konsolidierung unter mittelgroßen Unternehmen voran. Strategischer Weißraum besteht bei pädiatrischen Streuformulierungen, Fixdosiskombinationen mit SGLT2-Inhibitoren und ultrakurzwirksamen Injektionsmitteln für strukturelle Herzeingriffe. Wettbewerber, die regulatorische Compliance mit differenzierter Technologie verbinden, sind auf überdurchschnittliches Wachstum im Markt für Beta-Blocker ausgerichtet.
Marktführer in der Beta-Blocker-Branche
-
Viatris Inc
-
Teva Pharmaceutical
-
Sandoz
-
Sun Pharmaceutical
-
Dr. Reddy's Laboratories
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Markt für Beta-Blocker Unternehmen in diesem Bericht
- Abbvie
- Accord Healthcare
- Alcon
- ANI Pharmaceuticals
- AOP Orphan Pharmaceuticals GmbH
- Apotex
- Aurobindo Pharma
- Bausch Health
- Baxter
- Cipla
- Dr. Reddy’s Laboratories Ltd.
- Fresenius
- Glenmark Pharmaceuticals
- Hikma Pharmaceuticals
- Lupin
- Menarini Industrie Farmaceutiche Riunite S.R.L.
- Merck
- Sandoz Group
- Santen Pharmaceuticals
- Sun Pharmaceuticals Industries
- Teva Pharmaceutical Industries
- Torrent Pharmaceuticals Limited
- Viatris
- Zydus Lifesciences Limited
Neueste Industrielle Entwicklungen in Markt für Beta-Blocker
- Mai 2026: Cytokinetics, Incorporated, präsentierte neue klinische Daten, die das Profil von MYQORZO (Aficamten) auf dem Kongress der Europäischen Gesellschaft für Kardiologie (ESC) Herzinsuffizienz 2026 untermauern.
- November 2025: AstraZeneca berichtete im Jahr 2025 über positive Phase-3-Ergebnisse für Baxdrostat, einen neuartigen Aldosteronsynthase-Inhibitor zur Behandlung von Hypertonie.
- Juni 2025: Cadila Pharmaceuticals brachte Biscado (Bisoprolol) in Indien zur Behandlung von Bluthochdruck und chronischer Herzinsuffizienz auf den Markt.
- Februar 2025: Dr. Reddy's Laboratories und Emcure Pharmaceuticals fusionierten ihre Generika-Injektionsgeschäfte, um einen führenden globalen Akteur in diesem Segment zu schaffen.
Umfang des globalen Berichts über den Markt für Beta-Blocker
Gemäß dem Umfang des Berichts sind Beta-Blocker, auch bekannt als beta-adrenerge Blocker, eine Klasse von Medikamenten, die primär zur Behandlung verschiedener kardiovaskulärer Erkrankungen eingesetzt werden, indem sie die Wirkungen von Stresshormonen wie Adrenalin (Epinephrin) und Noradrenalin blockieren. Durch die Bindung an Beta-Rezeptoren im gesamten Körper verlangsamen diese Arzneimittel die Herzfrequenz und reduzieren die Kraft der Herzmuskelkontraktionen, senken effektiv den Blutdruck und verringern den Sauerstoffbedarf des Herzens.
Der Markt für Beta-Blocker ist nach Wirkstoffklasse, Molekülen, Verabreichungsweg, Indikation, Vertriebskanal und Geografie segmentiert. Basierend auf der Wirkstoffklasse ist der Markt in Beta-1-selektiv, nicht-selektiv und kombiniertes Alpha/Beta segmentiert. Nach Molekülen ist der Markt in Metoprolol, Bisoprolol, Atenolol, Nebivolol, Carvedilol und weitere segmentiert. Nach Verabreichungsweg ist der Markt in oral, intravenös und ophthalmisch (topisch) segmentiert. Nach Indikation ist der Markt in Hypertonie, Herzinsuffizienz (HFrEF), Arrhythmien (Vorhofflimmern/SVT-Frequenzkontrolle), Angina pectoris und ischämische Herzerkrankung sowie weitere Indikationen segmentiert. Nach Vertriebskanal ist der Markt in Krankenhausapotheken, Einzelhandelsapotheken und Drogerien sowie Online- und E-Apotheken segmentiert.
Geografisch ist der Markt in Nordamerika, Europa, Asien-Pazifik, Naher Osten und Afrika sowie Südamerika segmentiert. Der Marktbericht umfasst auch die geschätzten Marktgrößen und Trends für 17 Länder in den wichtigsten Regionen weltweit. Für jedes Segment werden Marktgröße und Prognose in Wertangaben (USD) bereitgestellt.
Segmentierungsübersicht
| Beta-1-selektiv |
| Nicht-selektiv |
| Kombiniertes Alpha/Beta |
| Metoprolol |
| Bisoprolol |
| Atenolol |
| Nebivolol |
| Carvedilol |
| Weitere |
| Oral |
| Intravenös |
| Ophthalmisch (topisch) |
| Hypertonie |
| Herzinsuffizienz (HFrEF) |
| Arrhythmien (Vorhofflimmern/SVT-Frequenzkontrolle) |
| Angina pectoris und ischämische Herzerkrankung |
| Weitere Indikationen |
| Krankenhausapotheken |
| Einzelhandelsapotheken und Drogerien |
| Online- und E-Apotheken |
| Nordamerika | Vereinigte Staaten |
| Kanada | |
| Mexiko | |
| Europa | Deutschland |
| Vereinigtes Königreich | |
| Frankreich | |
| Italien | |
| Spanien | |
| Übriges Europa | |
| Asien-Pazifik | China |
| Indien | |
| Japan | |
| Südkorea | |
| Australien | |
| Übriges Asien-Pazifik | |
| Naher Osten und Afrika | GCC |
| Südafrika | |
| Übriger Naher Osten und Afrika | |
| Südamerika | Brasilien |
| Argentinien | |
| Übriges Südamerika |
| Nach Wirkstoffklasse | Beta-1-selektiv | |
| Nicht-selektiv | ||
| Kombiniertes Alpha/Beta | ||
| Nach Molekül | Metoprolol | |
| Bisoprolol | ||
| Atenolol | ||
| Nebivolol | ||
| Carvedilol | ||
| Weitere | ||
| Nach Verabreichungsweg | Oral | |
| Intravenös | ||
| Ophthalmisch (topisch) | ||
| Nach Indikation | Hypertonie | |
| Herzinsuffizienz (HFrEF) | ||
| Arrhythmien (Vorhofflimmern/SVT-Frequenzkontrolle) | ||
| Angina pectoris und ischämische Herzerkrankung | ||
| Weitere Indikationen | ||
| Nach Vertriebskanal | Krankenhausapotheken | |
| Einzelhandelsapotheken und Drogerien | ||
| Online- und E-Apotheken | ||
| Nach Geografie | Nordamerika | Vereinigte Staaten |
| Kanada | ||
| Mexiko | ||
| Europa | Deutschland | |
| Vereinigtes Königreich | ||
| Frankreich | ||
| Italien | ||
| Spanien | ||
| Übriges Europa | ||
| Asien-Pazifik | China | |
| Indien | ||
| Japan | ||
| Südkorea | ||
| Australien | ||
| Übriges Asien-Pazifik | ||
| Naher Osten und Afrika | GCC | |
| Südafrika | ||
| Übriger Naher Osten und Afrika | ||
| Südamerika | Brasilien | |
| Argentinien | ||
| Übriges Südamerika | ||
Im Bericht beantwortete Schlüsselfragen
Wie groß ist der aktuelle Markt für Beta-Blocker und wie schnell wächst er?
Die Marktgröße für Beta-Blocker betrug im Jahr 2026 11,5 Milliarden USD und ist auf dem Weg, bis 2031 mit einer CAGR von 4,01 % einen Wert von 14,0 Milliarden USD zu erreichen.
Welche Wirkstoffklasse führt den globalen Umsatz an?
Beta-1-selektive Wirkstoffe wie Metoprolol und Bisoprolol kontrollierten im Jahr 2025 62,18 % des Umsatzes, aufgrund überlegener Sicherheit bei Atemwegserkrankungen.
Warum gewinnen intravenöse Beta-Blocker an Dynamik?
Ultrakurzwirksame Injektionsmittel wie Landiolol ermöglichen eine schnelle Titration während Operationen und in der Intensivmedizin ohne lange systemische Exposition und treiben eine CAGR von 4,21 % im intravenösen Segment an.
Wie haben Hypertonie-Leitlinien die Nachfrage nach Beta-Blockern beeinflusst?
Europäische und US-amerikanische Leitlinien, die in den Jahren 2024–2025 veröffentlicht wurden, strichen Beta-Blocker aus der Erstlinientherapie bei unkomplizierter Hypertonie und senkten die Einleitungsraten in der Primärversorgung.