
Marktgröße und Marktanteil der Säuglingsnahrung
Marktübersicht
| Studienzeitraum | 2022 - 2032 |
|---|---|
| Marktgröße (2027) | 54.52 Milliarden US-Dollar |
| Marktgröße (2032) | 66.05 Milliarden US-Dollar |
| Wachstumsrate (2027 - 2032) | 3.91 % |
| Schnellstwachsender Markt | Nordamerika |
| Größter Markt | Asien-Pazifik |
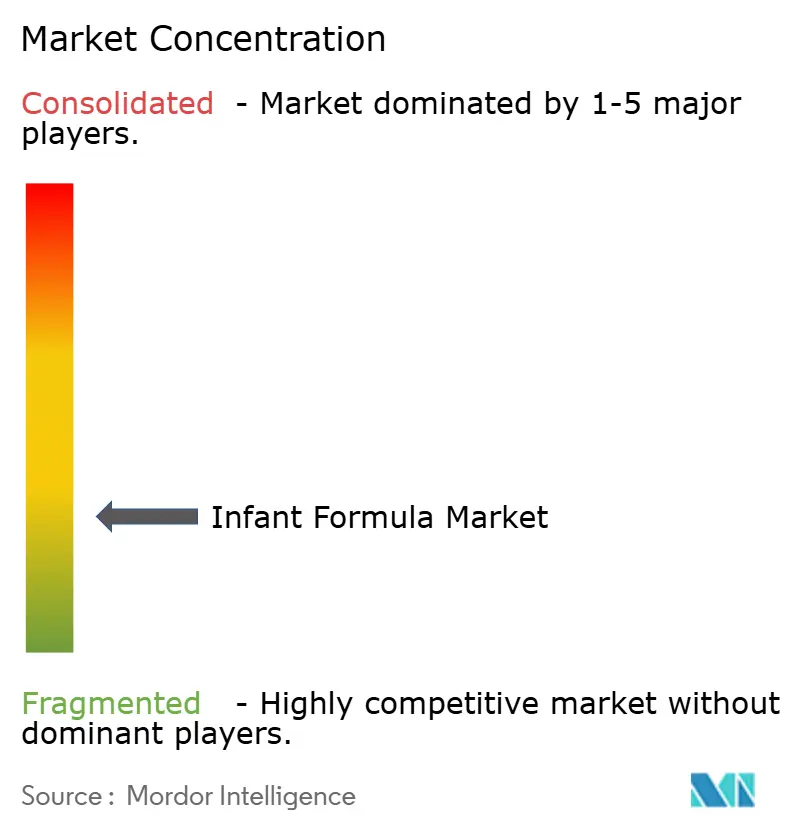
| Marktkonzentration | Niedrig |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse für Säuglingsnahrung von Mordor Intelligence
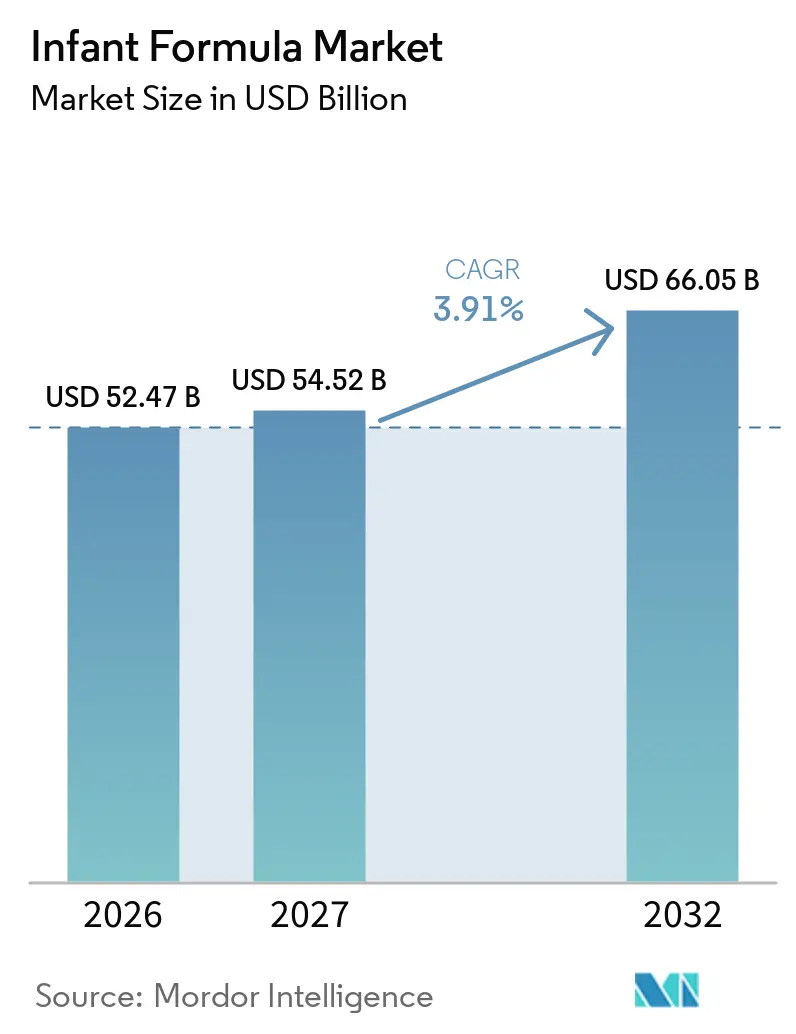
Die Größe des Säuglingsnahrungsmarktes wird voraussichtlich von 52,47 Milliarden USD im Jahr 2026 auf 54,52 Milliarden USD im Jahr 2027 und bis 2032 auf 66,05 Milliarden USD anwachsen, mit einer CAGR von 3,91 % zwischen 2027 und 2032. Der Säuglingsnahrungsmarkt wächst wertmäßig selbst dort, wo die Geburtenraten sinken, da viele Eltern mehr pro Kind für Premium- und funktionelle Produkte ausgeben. Die Erwerbstätigkeit von Müttern unterstützt weiterhin die Nachfrage nach praktischen Ernährungsoptionen, insbesondere in städtischen Haushalten. Im Jahr 2025 waren 73,90 % der US-amerikanischen Mütter mit Kindern unter 18 Jahren erwerbstätig, und die Quote lag bei 68,00 % für Mütter mit Kindern unter 6 Jahren[1]. Die Produktentwicklung verlagert den Wettbewerb zunehmend in Richtung klinischer Unterstützung, Qualität der Inhaltsstoffe und Produktsicherheit. Regulatorische Kontrolle und sich ändernde Vorschriften für die digitale Werbung können die Möglichkeiten der Marken einschränken, Produktvorteile zu kommunizieren.
Wichtigste Erkenntnisse des Berichts
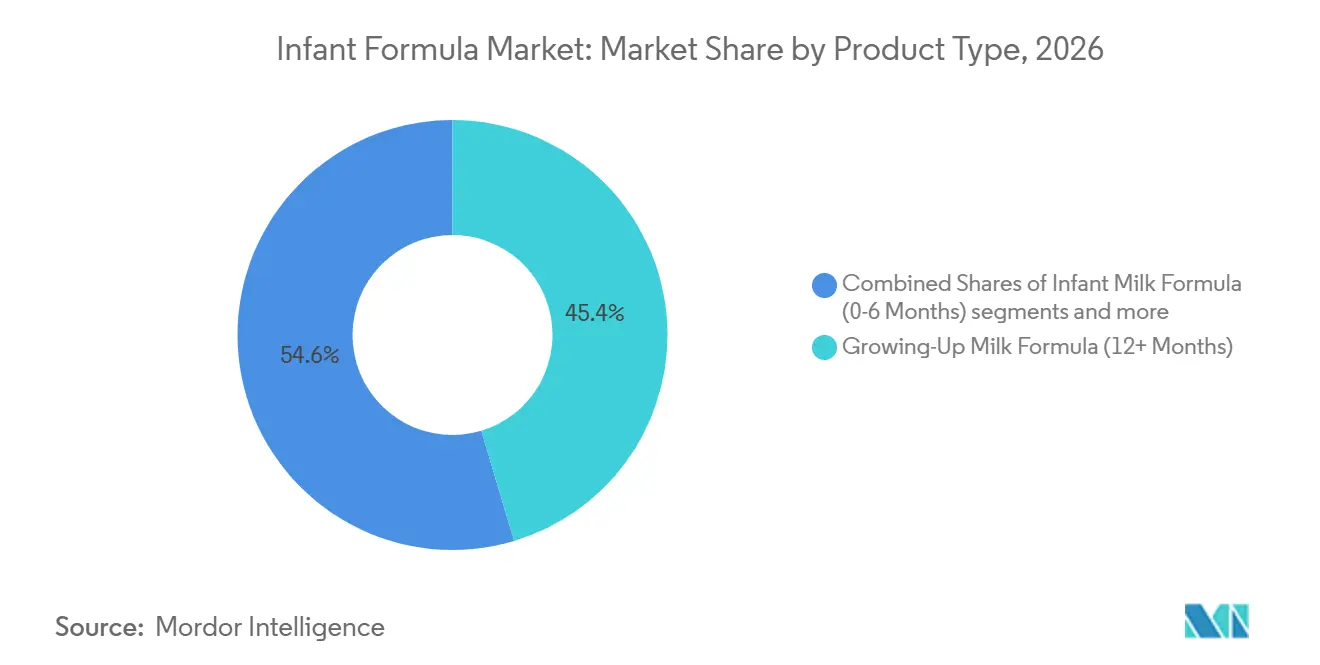
- Nach Typ entfiel auf die Kleinkindnahrung (Growing-Up Milk Formula) im Jahr 2026 ein Marktanteil von 45,36 % am Markt für Säuglingsnahrung, mit einer prognostizierten CAGR von 5,35 % bis 2032.
- Nach Kategorie hielt Premium-Nahrung im Jahr 2026 einen Anteil von 56,48 % an der Marktgröße für Säuglingsnahrung und wird voraussichtlich mit einer CAGR von 4,59 % bis 2032 wachsen.
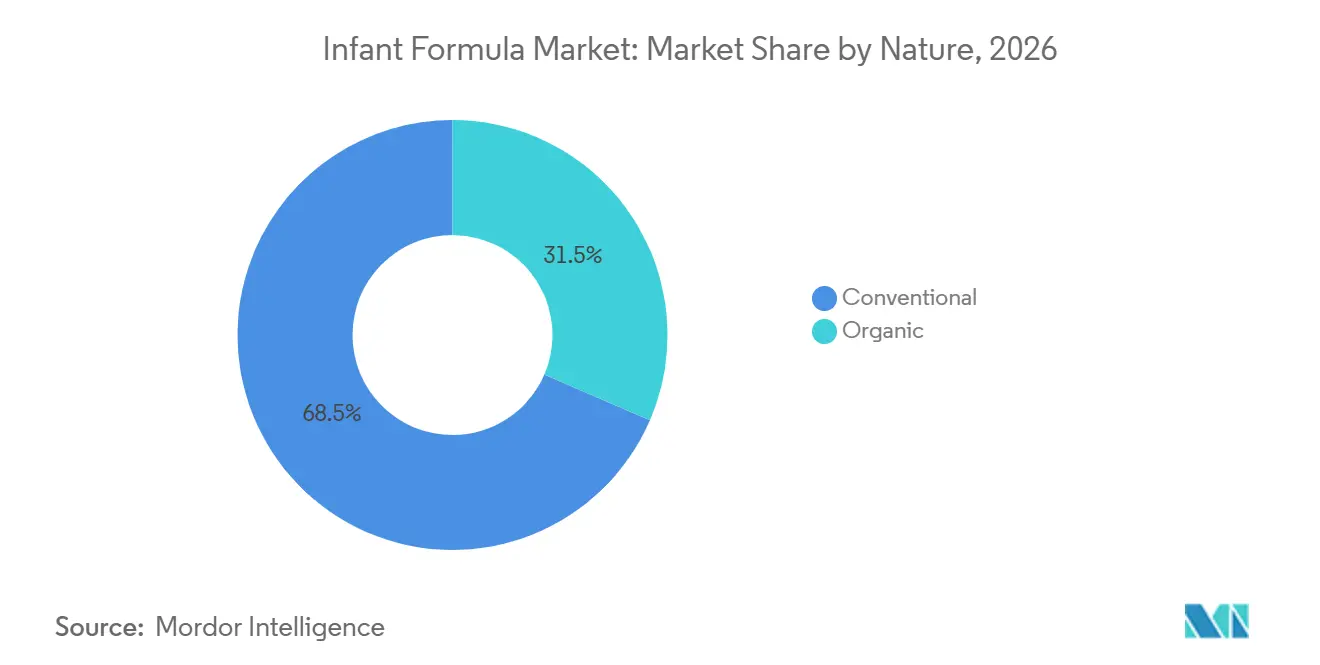
- Nach Art hielt konventionelle Nahrung im Jahr 2026 einen Umsatzanteil von 68,52 %, während biologische Nahrung voraussichtlich eine CAGR von 6,11 % bis 2032 verzeichnen wird.
- Nach Form entfiel auf Pulvernahrung im Jahr 2026 ein Umsatzanteil von 72,37 %, während Flüssignahrung voraussichtlich mit einer CAGR von 5,24 % bis 2032 wachsen wird.
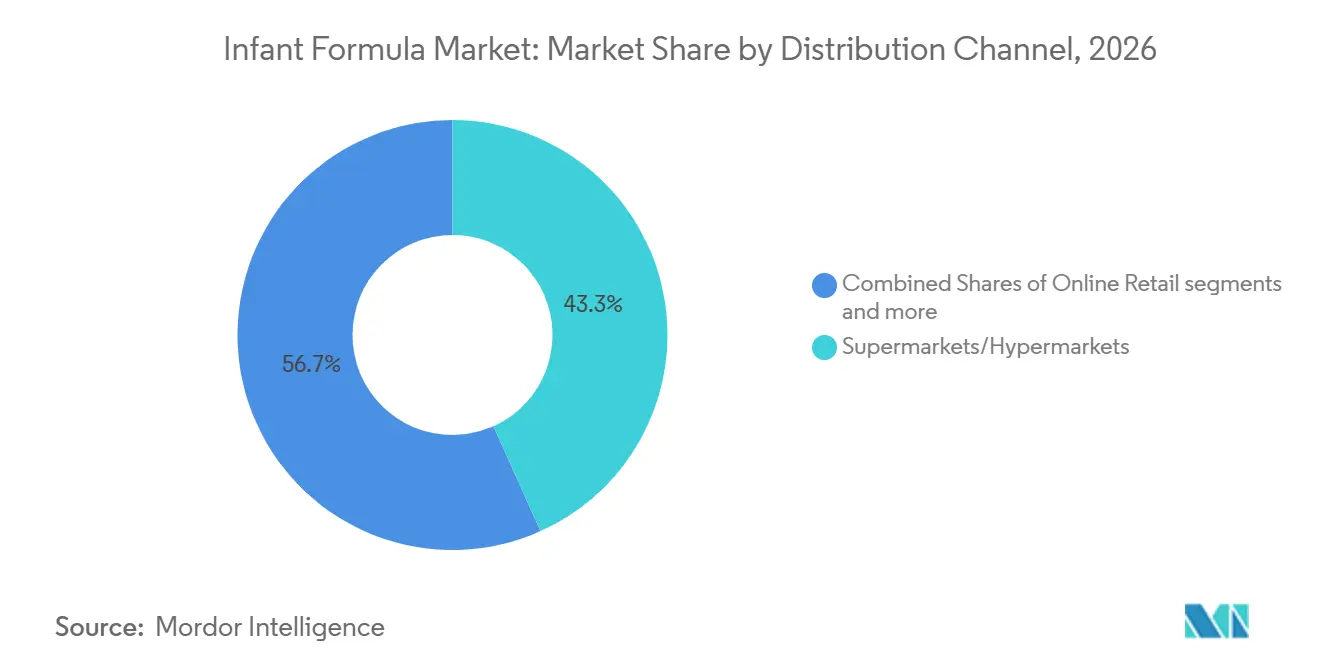
- Nach Vertriebskanal hielten Supermärkte und Verbrauchermärkte im Jahr 2026 einen Umsatzanteil von 43,28 %, während der Online-Handel voraussichtlich mit einer CAGR von 6,14 % bis 2032 wachsen wird.
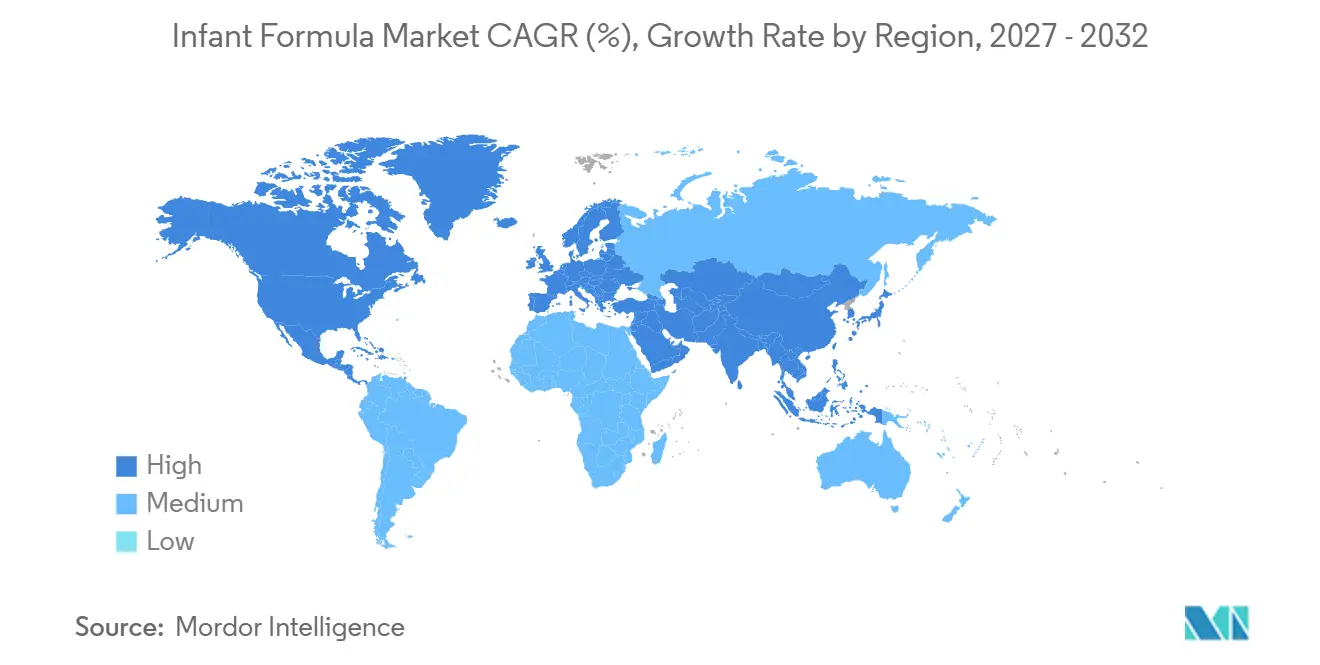
- Nach Geografie entfiel auf den asiatisch-pazifischen Raum im Jahr 2026 ein Umsatzanteil von 47,62 %, während Nordamerika voraussichtlich mit einer CAGR von 5,27 % bis 2032 wachsen wird.
Hinweis: Die in diesem Bericht angegebenen Marktzahlen basieren auf dem proprietären Schätzrahmen von Mordor Intelligence, der neun Monate an Ist-Daten mit den Prognosen für das vierte Quartal des Basisjahres 2026 kombiniert.
Globale Trends und Erkenntnisse im Markt für Säuglingsnahrung
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf CAGR-Prognosen | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Wachsendes Bewusstsein für Säuglingsernährung und -entwicklung | +0.5% | Global, konzentriert im asiatisch-pazifischen Raum und in Nordamerika | Mittelfristig (2–4 Jahre) |
| Steigende Nachfrage nach spezialisierter und funktioneller Säuglingsnahrung | +0.7% | Global, angeführt von China, Deutschland und den Vereinigten Staaten | Langfristig (≥ 4 Jahre) |
| Zunehmende Akzeptanz praktischer und trinkfertiger Produkte | +0.5% | Nordamerika, Westeuropa und Tier-1-Städte in China | Kurzfristig (≤ 2 Jahre) |
| Steigende Nachfrage nach laktosefreier und hypoallergener Nahrung | +0.4% | Nordamerika, die Europäische Union, Australien und Japan | Mittelfristig (2–4 Jahre) |
| Produktinnovation und Fortschritte in der Zusammensetzung von Säuglingsnahrung | +0.6% | Global, mit Forschungsschwerpunkten in Europa, den Vereinigten Staaten und China | Langfristig (≥ 4 Jahre) |
| Zunehmende Erwerbsbeteiligung von Frauen | +0.7% | Global, mit starker Relevanz im asiatisch-pazifischen Raum, dem Nahen Osten, Afrika und Südamerika | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Zunehmende Erwerbsbeteiligung von Frauen
Die Erwerbstätigkeit von Müttern bleibt ein dauerhafter Treiber für den Markt für Säuglingsnahrung, da sie den Bedarf an flexiblen Ernährungsroutinen erhöht. Im Jahr 2025 waren 68,00 % der US-amerikanischen Mütter mit Kindern unter 6 Jahren erwerbstätig. Diese Gruppe hat eine enge Verbindung zur Nutzung von vorbereiteten Ernährungsprodukten, wenn die Zeit außer Haus begrenzt ist. In großen chinesischen Städten kehrten mehr als 52 % der Mütter innerhalb von 6 Monaten nach der Geburt an den Arbeitsplatz zurück, was die Phasen des ausschließlichen Stillens verkürzt. Die Erwerbsbeteiligung in Indien unterstützt die Akzeptanz von Säuglingsnahrung in Tier-2-Städten, da der moderne Einzelhandel expandiert. Trinkfertige und flüssige Optionen können einen Preisaufschlag von 30 % bis 40 % aufweisen, was das Wertwachstum unterstützt, wenn die Absatzmengen stabil bleiben.
Produktinnovation und Fortschritte in der Zusammensetzung von Säuglingsnahrung
Die Entwicklung von Zutaten macht klinische Belege im Markt für Säuglingsnahrung immer wichtiger. Eine Studie aus dem Jahr 2025 berichtete, dass eine Nahrung mit 7 HMO-Typen, bovinen Milcholigosacchariden und B. infantis ein altersgerechtes Wachstum unterstützte und die Darmkomfort-Ergebnisse innerhalb von 19 Tagen verbesserte. Nestlé führte Wyeth Illuma als erste HMO-haltige Flüssignahrung auf dem chinesischen Festland ein. Danone brachte Nahrungen mit 5 HMO-Typen und Bifidobacterium breve M-16 auf den Markt, gestützt durch Belege zu Ergebnissen beim Body-Mass-Index von Säuglingen. Die Ausweitung der Erkenntnisse zu HMOs, GOS, MFGM und synbiotischen Mischungen erhöht den Standard für die Entwicklung neuer Produkte. Strengere Regeln für gesundheitsbezogene Angaben können die Möglichkeiten der Unternehmen einschränken, klinische Erkenntnisse in die Verbraucherkommunikation zu übersetzen, insbesondere in Europa.
Steigende Nachfrage nach spezialisierter und funktioneller Säuglingsnahrung
Spezialprodukte unterstützen den Markt für Säuglingsnahrung, da sie Ernährungsbedürfnisse abdecken, die durch Standardprodukte schwerer zu erfüllen sind. Zu diesen Produkten gehören hypoallergene, laktosefreie, antireflux- und Frühgeborenennahrungen. Die US-amerikanische Food and Drug Administration verlangt, dass eine als hypoallergen gekennzeichnete Nahrung eine Verträglichkeit bei mindestens 90 % der bestätigten Allergiker mit 95 % Konfidenz nachweist[2]. Nestlé Health Science berichtete in begutachteten Studien von einer Verträglichkeit von 98,40 % für Althéra HMO und Alfaré HMO. Eine Kuhmilchproteinallergie betrifft schätzungsweise 2 % bis 3 % der Säuglinge weltweit und hält die klinische Nachfrage nach extensiv hydrolysierten Nahrungen aufrecht. Spezialernährung erzeugt höhere Margen und kann die Wiederkaufrate stärken, wenn ein Arzt die Produktwahl begleitet hat.
Wachsendes Bewusstsein für Säuglingsernährung und -entwicklung
Eltern achten bei der Auswahl von Produkten im Markt für Säuglingsnahrung zunehmend auf Zutaten und Nährstoffzusammensetzung. Eine Umfrage aus dem Jahr 2025 unter 6.800 Müttern in 14 Ländern nannte gesundes Wachstum als führendes Kaufkriterium für 61 % der Befragten. Die Nährstoffzusammensetzung rangierte in derselben Studie vor der Bio-Zertifizierung und Nachhaltigkeitsaussagen. Das Bewusstsein für Alpha-Lactalbumin, Molkenproteinhydrolysat und MFGM ist besonders in China und anderen asiatischen Märkten ausgeprägt. Der Wandel verleiht transparenten Etiketten und fundierten Produktinformationen einen höheren Wert. Er erhöht auch das Reputationsrisiko, wenn ein Produktproblem oder eine negative Online-Diskussion Fragen zur Sicherheit oder Zutatenqualität aufwirft.
Analyse der Hemmnisse*
| Hemmnis | (~) % Auswirkung auf CAGR-Prognosen | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Zunehmende Präferenz für das Stillen | -0.5% | Global, mit starker Relevanz in Nordeuropa, Südostasien und Sub-Sahara-Afrika | Langfristig (≥ 4 Jahre) |
| Strenge Vorschriften für die Zusammensetzung und Vermarktung von Säuglingsnahrung | -0.4% | Global, mit aktiver Aufsicht in der Europäischen Union, China und den Vereinigten Staaten | Mittelfristig (2–4 Jahre) |
| Produktrückrufe und Bedenken hinsichtlich Kontamination | -0.3% | Nordamerika und Europa | Kurzfristig (≤ 2 Jahre) |
| Volatilität der Preise für Milchzutaten und andere Rohstoffe | -0.4% | Global, mit starker Exposition in europäischen und ozeanischen Lieferketten | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
Zunehmende Präferenz für das Stillen
Die Förderung des Stillens kann das Nachfragewachstum im Säuglingsnahrungsmarkt begrenzen, insbesondere in Ländern mit starken öffentlichen Gesundheitsprogrammen. Die Globale Stillbewertungskarte 2025 berichtete von einem Return on Investment von 44:1 durch Stillunterstützung infolge von Einsparungen im Gesundheitswesen und Produktivitätsgewinnen[3]. Im Mai 2025 erneuerte die Weltgesundheitsversammlung den globalen Ernährungsplan bis 2030 und forderte die Mitgliedstaaten auf, die digitale Werbung für Muttermilchersatzprodukte zu regulieren. Die politische Ausrichtung ist relevant für Länder, die das Ziel der Weltgesundheitsorganisation von 60 % ausschließlichem Stillen in den ersten 6 Lebensmonaten anstreben. Eine Studie aus dem Jahr 2025 ergab, dass das Stillen in einigen formelabhängigen US-amerikanischen Haushalten während eingeschränkter Verfügbarkeit von Säuglingsnahrung zunahm, was zeigt, dass ein Teil der Nachfrage verlagert werden kann. Dies könnte die Möglichkeiten zur digitalen Kundengewinnung in Regionen verringern, in denen sowohl die Stillförderung als auch der Online-Handel expandieren.
Strenge Vorschriften für die Zusammensetzung und Vermarktung von Säuglingsnahrung
Regulatorische Anforderungen können Markteinführungen verlangsamen und die Compliance-Kosten im gesamten Markt für Säuglingsnahrung erhöhen. Die FDA startete am 18. März 2025 die Operation Stork Speed, um die Versorgungsresilienz zu stärken, Tests auszuweiten, Nährstoffanforderungen zu überprüfen und neue Hersteller zu unterstützen. Im Mai 2025 eröffnete das Federal Register eine 90-tägige Anfrage zu Nährstoffstandards und Konzentrationsgrenzwerten. Zu den FDA-Prioritäten für 2026 gehören Daten zur Schadstoffexposition gegenüber Blei, Arsen, Cadmium und PFAS sowie die Arbeit an einem modernisierten Nährstoffrahmen. Der nationale Standard Chinas zeigt, wie Neuformulierungen den Umsatz beeinträchtigen können, wenn die Einhaltung verzögert wird. In Europa verhindert das Verbot gesundheitsbezogener Angaben für Säuglingsnahrung, dass Unternehmen HMO- oder Probiotika-Vorteile auf der Verpackung darstellen, was die Produktdifferenzierung einschränkt.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Typ: Kleinkindnahrung führt sowohl in Umfang als auch in Dynamik
Kleinkindnahrung hielt im Jahr 2026 einen Wertanteil von 45,36 % und wird voraussichtlich mit einer CAGR von 5,35 % bis 2032 wachsen. Dies verleiht dem Segment die führende Position nach aktuellem Wert und prognostiziertem Wachstum. Das Produkt verlängert die Beziehung zwischen Ernährungsmarken und Familien über den ersten Geburtstag hinaus. Es wird häufig als Ernährungsoption für Kleinkinder und nicht als Milchersatz präsentiert. Das Segment unterliegt auch weniger strengen Marketingbeschränkungen als Nahrungen der Stufe 1 und Stufe 2.
Säuglingsmilchnahrung für Kinder im Alter von 0 bis 6 Monaten bleibt zentral für die frühe Markenauswahl in der Säuglingsnahrungsbranche. Sie unterliegt auch der höchsten klinischen Kontrolle und dem größten Rückrufrisiko, da sie die jüngsten Säuglinge versorgt. Folgenahrung für Kinder im Alter von 6 bis 12 Monaten hat in Ländern, in denen Beikost früh eingeführt wird, eine geringere Nachfrage. Japan und Deutschland sind Beispiele für Märkte mit etablierten Entwöhnungspraktiken, die die Nachfrage für diese Stufe einschränken können. Spezialnahrungen haben die höchsten Stückmargen aller Produkttypen und erhalten erhebliche Forschungs- und Entwicklungsaufmerksamkeit.

Nach Kategorie: Premium-Nahrung zeigt eine strukturelle Wertverschiebung
Premium-Nahrung hielt im Jahr 2026 einen Wertanteil von 56,48 % und wird voraussichtlich mit einer CAGR von 4,59 % bis 2032 wachsen. Ihre Position spiegelt die Ausgaben für Produkte wider, die mit Zutatenqualität und klinischer Unterstützung assoziiert werden. Ein höheres Haushaltseinkommen war ein wichtiger Faktor für Chinas Bewegung hin zu Premium-Produkten. Das Premium-Segment in China profitiert weiterhin von der Assoziation zwischen höherwertigen Produkten und klinischer Zutatenqualität. Die Einhaltung neuer Standards hat auch die Geschwindigkeit der Neuformulierung zu einem wichtigen Wettbewerbsfaktor gemacht.
Standardnahrung bleibt in preissensiblen Teilen Südasiens, Südostasiens und Sub-Sahara-Afrikas wichtig. Sie ermöglicht Erstkäufern den Zugang zu Produkten zu niedrigeren Preispunkten. Therapeutische Nahrungen bleiben volumenmäßig klein, haben aber eine stabilere Nachfrage, wenn sie über Fachkräfte im Gesundheitswesen ausgewählt werden. Dieser klinische Weg unterstützt den Wiederkauf und erhöht die Wechselbarrieren. Mittelklassemarken befinden sich in einer schwierigeren Position zwischen Standard- und Premium-Angeboten.
Nach Art: Biologische Nahrung gewinnt über ihre aktuelle Basis hinaus an Dynamik
Konventionelle Nahrung machte im Jahr 2026 68,52 % des Wertes aus, was ihre Erschwinglichkeit und breite Verfügbarkeit widerspiegelt. Das Segment profitiert von etablierten Milchlieferketten und der Vertrautheit bei Betreuungspersonen. Es spielt eine besonders starke Rolle in Schwellenländern, in denen der Preis ein wesentliches Kaufkriterium bleibt. Konventionelle Produkte haben auch eine breitere Distribution in Märkten mit begrenztem Angebot an biologischer Milch. Diese Faktoren unterstützen ihre führende Umsatzposition.
Biologische Nahrung wird voraussichtlich mit einer CAGR von 6,11 % bis 2032 wachsen und ist damit die am schnellsten wachsende natürliche Kategorie. Der US-amerikanische Umsatz mit biologischen Babynahrungsmitteln und Säuglingsnahrung stieg im Jahr 2025 um 8,80 %. Bobbie brachte im April 2025 die USDA-zertifizierte biologische Vollmilch-Säuglingsnahrung auf den Markt und expandierte im November 2025 in Costco und im April 2026 in Target. Dieser Weg zeigt, wie Direktvertriebsmarken den Vertrieb über den Spezialhandel hinaus ausbauen können. Das biologische Wachstum wird aufgrund von Erschwinglichkeitsbeschränkungen stärker auf einkommensstärkere Gruppen konzentriert bleiben.
Nach Form: Pulver behält seinen Umfang, während Flüssig an Wert gewinnt
Pulvernahrung hielt im Jahr 2026 einen Wertanteil von 72,37 % und ist damit das führende Format mit großem Abstand. Die niedrigeren Kosten pro Portion bleiben für Haushalte, die ihr Ernährungsbudget sorgfältig verwalten, wichtig. Eine lange Haltbarkeit unterstützt die Distribution in Märkten mit ungleichmäßigem Kühlzugang. Betreuungspersonen sind mit der Zubereitung von Pulver vertraut, was die Nachfrage in vielen Schwellenmärkten aufrechthält. Diese Merkmale unterstützen weiterhin die zentrale Rolle des Formats im Markt für Säuglingsnahrung.
Flüssignahrung wird voraussichtlich mit einer CAGR von 5,24 % bis 2032 wachsen. Die Nachfrage ist in einkommensstärkeren städtischen Gebieten am stärksten, wo Bequemlichkeit einen Aufschlag von 30 % bis 40 % pro Mahlzeit rechtfertigen kann. Nestlé nutzte sein HMO-haltiges Wyeth Illuma Flüssigprodukt, um die Premium-Positionierung auf dem chinesischen Festland zu stärken. Vollmilchrezepturen von Bobbie und ByHeart unterstützen ebenfalls die Produktentwicklung in Pulver- und Flüssigformaten. Diese Rezepturen behalten natürlich vorkommendes Cholesterin und MFGM-Strukturen, die mit der Unterstützung der Gehirnentwicklung von Säuglingen assoziiert werden. Der Bequemlichkeitsvorteil wird voraussichtlich am stärksten bei berufstätigen Eltern bleiben, die ein Produkt mit kurzer Zubereitungszeit benötigen.
Nach Vertriebskanal: Supermärkte halten den Umfang, während der Online-Handel die Produktentdeckung verändert
Supermärkte und Verbrauchermärkte machten im Jahr 2026 43,28 % des Vertriebswerts aus. Stationäre Geschäfte ermöglichen es Eltern, Verpackungen und Produkte direkt zu vergleichen. Die Regalplatzierung unterstützt auch das Vertrauen in eine Produktkategorie, bei der Sicherheit wichtig ist. Apotheken und Drogerien spielen eine andere Rolle, indem sie Eltern bedienen, die einer Empfehlung aus dem Gesundheitswesen folgen. Dies kann zu einem starken Wiederkauf führen, da Familien eine Nahrung selten ohne klinische Beratung wechseln.
Der Online-Handel wird voraussichtlich mit einer CAGR von 6,14 % bis 2032 wachsen. Digitale Kanäle unterstützen zunehmend die Produktentdeckung und den Wiederkauf im Markt für Säuglingsnahrung. Bubs Australia berichtete im Geschäftsjahr 2025 von einem Umsatzanstieg von 22 % durch seinen Online-to-Offline-Ansatz in China und erreichte 1.300 Geschäfte in 93 Städten. Online-Kanäle können den Markteintritt in neue Standorte effizienter gestalten, wenn sie durch den stationären Handel unterstützt werden. Sie können auch das Reputationsrisiko erhöhen, da eine negative Bewertungskampagne auf einer konzentrierten Plattform schnell verbreitet werden kann.
Geografische Analyse
Der asiatisch-pazifische Raum hielt im Jahr 2026 47,62 % der Marktgröße für Säuglingsnahrung und ist damit der größte regionale Markt. China bleibt der größte nationale Markt in der Region, während Indien, Vietnam, Japan und Südkorea unterschiedliche Nachfragepfade verfolgen. Urbanisierung und die Expansion der Mittelschicht unterstützen weiterhin die Nachfrage nach höherwertigen Produkten in China. Der nationale Standard Chinas macht die Compliance-Geschwindigkeit zu einem wichtigen Wettbewerbsfaktor. Das Wachstum in der Region hängt von der Premiumisierung in reifen Märkten und einem breiteren Zugang zu verpackter Ernährung in Entwicklungsmärkten ab.
Nordamerika wird voraussichtlich mit einer CAGR von 5,27 % bis 2032 wachsen. Die Operation Stork Speed verleiht der Region zusätzliche Aufmerksamkeit, da sie darauf abzielt, die US-amerikanische Versorgung zu diversifizieren und die Sicherheitsaufsicht zu stärken. Versorgungszuverlässigkeit, inländische Produktion und Markenvertrauen bleiben wichtige Anliegen für Eltern. Kanada und Mexiko tragen zur regionalen Nachfrage bei, wobei Mexiko teilweise über US-amerikanische Kanäle beliefert wird.
Europa steht vor einem geringeren Volumenwachstum, da die Geburtenraten in der Region um 3,30 % gesunken sind. Premiumisierung und biologisch zertifizierte Produkte von Marken wie HiPP und Kendamil gleichen diesen Druck teilweise aus. Südamerika zieht neue Investitionen an, und Nestlé kündigte eine Säuglingsnahrungsanlage im Wert von 94,00 Millionen CHF in Ituiutaba, Brasilien, als Teil von 310,00 Millionen CHF an Investitionen in Ernährung und Gesundheit bis 2028 an. Der Nahe Osten und Afrika profitieren von jüngeren Bevölkerungen und Urbanisierung, wobei die Vereinigten Arabischen Emirate und Saudi-Arabien als Premium-Einstiegspunkte dienen. Nigeria bietet Volumenpotenzial, da der moderne Einzelhandel expandiert.
Wettbewerbslandschaft
Der Markt für Säuglingsnahrung weist eine geringe Marktkonzentration auf, da Nestlé, Danone, Abbott, Mead Johnson, Yili, China Feihe und andere regionale Marken in einer breiten Gruppe von Märkten konkurrieren. Die größten multinationalen Unternehmen nutzen klinische Forschung, Premium-Portfoliobreite und Versorgungskapazität, um zu konkurrieren. Nestlé, Danone und Abbott mit Mead Johnson bilden die führende globale Gruppe. Chinesische Hersteller wie Yili, China Feihe und Ausnutria profitieren von der lokalen regulatorischen Ausrichtung und dem Vertrauen der inländischen Verbraucher. Der Wettbewerb im Markt für Säuglingsnahrung wird sowohl durch lokale Compliance als auch durch globale Größe geprägt.
Feihe bot im Rahmen seiner lokalen Verbraucherstrategie Anreize von 10.000 CNY bis 100.000 CNY pro Kind in Hohhot an. Yili brachte Pro-Kido im Mai 2025 in Hongkong auf den Markt und nannte eine Reduzierung der Bronchitis-Fälle bei Säuglingen um 64 %. Diese Maßnahmen zeigen den Wert, den Unternehmen auf lokal relevante Programme und evidenzbasierte Aussagen legen. Bobbie verfolgt in den Vereinigten Staaten einen anderen Wettbewerbsansatz und setzt auf Transparenz in der Lieferkette, USDA-Bio-Zertifizierung und eigene Fertigung. Die nationale Costco-Expansion im November 2025 platzierte eine biologische Nahrung in Tausenden zusätzlicher Einzelhandelsstandorte.
Der Markt für Säuglingsnahrung bietet Raum für Produkte, die fundierte klinische Unterstützung mit transparenter Beschaffung zu Premium-Preispunkten außerhalb Nordamerikas und Chinas verbinden. Die strategische Überprüfung von Mead Johnson Nutrition durch Reckitt könnte die US-amerikanische Wettbewerbsstruktur verändern, wenn sich die Eigentümerschaft ändert. Das Unternehmen hat weiterhin in Forschung investiert, darunter eine 5-jährige Zusammenarbeit mit Mass General Brigham, die im Januar 2026 begann. Digitale Aufklärung muss den erweiterten Regeln der Weltgesundheitsorganisation zur digitalen Vermarktung von Muttermilchersatzprodukten entsprechen.
Marktführer in der Säuglingsnahrungsbranche
-
Nestlé S.A.
-
Danone S.A.
-
Abbott Laboratories
-
Yili Group
-
Reckitt Benckiser Group PLC
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Aktuelle Branchenentwicklungen
- August 2026: Abbott brachte Similac 360 Total Care Made With Whole Milk in den Vereinigten Staaten auf den Markt. Das Produkt ist eine trinkfertige flüssige Säuglingsnahrung, die Vollmilch mit fünf Humanen Milcholigosacchariden (HMOs) kombiniert.
- März 2026: Little Spoon trat mit seiner Bio-Grasland-Vollmilch-Säuglingsnahrung in den Säuglingsnahrungsmarkt ein. Die Produkteinführung erweiterte das Portfolio des Unternehmens um den Bereich Säuglingsernährung, mit Schwerpunkt auf biologischen Zutaten, Produktsicherheit und Transparenz. Das Unternehmen hob auch unabhängige Chargenprüfungen auf mehr als 500 potenzielle Toxine und Kontaminanten hervor und plant die Offenlegung der Testergebnisse auf Chargenebene.
- Februar 2026: Munchkin kündigte seinen Eintritt in den Säuglingsnahrungsmarkt mit zwei Produkten an: Munchkin Infant Formula Original und Munchkin Infant Formula Made with Organic Milk. Die Rezepturen verfügen über eine patentierte Mischung aus Proteinen, Fetten und Kohlenhydraten, die der Muttermilch möglichst nahe kommen soll. Die Bio-Variante verwendet USDA-zertifizierte Bio-Milch aus Neuseeland.
- Februar 2025: Kabrita brachte nach Erhalt der Zulassung von Health Canada seine auf Ziegenmilch basierende Säuglingsnahrung für Babys im Alter von 0–12 Monaten in Kanada auf den Markt. Die in 400-g- und 800-g-Dosen erhältliche Nahrung enthält 25 Vitamine und Mineralstoffe, DHA, ARA und Präbiotika. Die Markteinführung erweiterte Kabritas Portfolio im Bereich Säuglingsernährung auf dem kanadischen Markt.
Umfang des globalen Marktberichts für Säuglingsnahrung
Der Markt für Säuglingsnahrung ist nach Typ segmentiert in Säuglingsmilchnahrung (0–6 Monate), Folgenahrung (6–12 Monate), Kleinkindnahrung (12+ Monate) und Spezialnahrungen. Nach Kategorie ist der Markt in Standard-, Premium- und therapeutische Produkte unterteilt. Nach Art ist der Markt in konventionelle und biologische Nahrungen klassifiziert, während er nach Form in Pulver und Flüssig segmentiert ist. Nach Vertriebskanal ist der Markt in Supermärkte/Verbrauchermärkte, Apotheken und Drogerien, Online-Handelsgeschäfte und sonstige Vertriebskanäle kategorisiert. Geografisch deckt der Markt Nordamerika, Europa, den asiatisch-pazifischen Raum, Südamerika sowie den Nahen Osten und Afrika ab. Die Marktgröße wurde für alle oben genannten Segmente wertmäßig in USD ermittelt.
| Säuglingsmilchnahrung (0–6 Monate) |
| Folgenahrung (6–12 Monate) |
| Kleinkindnahrung (12+ Monate) |
| Spezialnahrungen |
| Standard |
| Premium |
| Therapeutisch |
| Konventionell |
| Biologisch |
| Pulver |
| Flüssig |
| Supermärkte/Verbrauchermärkte |
| Apotheken und Drogerien |
| Online-Handelsgeschäfte |
| Sonstige Vertriebskanäle |
| Nordamerika | Vereinigte Staaten |
| Kanada | |
| Mexiko | |
| Übriges Nordamerika | |
| Europa | Deutschland |
| Vereinigtes Königreich | |
| Frankreich | |
| Italien | |
| Spanien | |
| Niederlande | |
| Schweden | |
| Polen | |
| Belgien | |
| Übriges Europa | |
| Asiatisch-pazifischer Raum | China |
| Indien | |
| Japan | |
| Australien | |
| Südkorea | |
| Vietnam | |
| Indonesien | |
| Übriger asiatisch-pazifischer Raum | |
| Südamerika | Brasilien |
| Argentinien | |
| Chile | |
| Peru | |
| Kolumbien | |
| Übriges Südamerika | |
| Naher Osten und Afrika | Vereinigte Arabische Emirate |
| Saudi-Arabien | |
| Südafrika | |
| Nigeria | |
| Übriger Naher Osten und Afrika |
| Nach Typ | Säuglingsmilchnahrung (0–6 Monate) | |
| Folgenahrung (6–12 Monate) | ||
| Kleinkindnahrung (12+ Monate) | ||
| Spezialnahrungen | ||
| Nach Kategorie | Standard | |
| Premium | ||
| Therapeutisch | ||
| Nach Art | Konventionell | |
| Biologisch | ||
| Nach Form | Pulver | |
| Flüssig | ||
| Nach Vertriebskanal | Supermärkte/Verbrauchermärkte | |
| Apotheken und Drogerien | ||
| Online-Handelsgeschäfte | ||
| Sonstige Vertriebskanäle | ||
| Nach Geografie | Nordamerika | Vereinigte Staaten |
| Kanada | ||
| Mexiko | ||
| Übriges Nordamerika | ||
| Europa | Deutschland | |
| Vereinigtes Königreich | ||
| Frankreich | ||
| Italien | ||
| Spanien | ||
| Niederlande | ||
| Schweden | ||
| Polen | ||
| Belgien | ||
| Übriges Europa | ||
| Asiatisch-pazifischer Raum | China | |
| Indien | ||
| Japan | ||
| Australien | ||
| Südkorea | ||
| Vietnam | ||
| Indonesien | ||
| Übriger asiatisch-pazifischer Raum | ||
| Südamerika | Brasilien | |
| Argentinien | ||
| Chile | ||
| Peru | ||
| Kolumbien | ||
| Übriges Südamerika | ||
| Naher Osten und Afrika | Vereinigte Arabische Emirate | |
| Saudi-Arabien | ||
| Südafrika | ||
| Nigeria | ||
| Übriger Naher Osten und Afrika | ||
Im Bericht beantwortete Schlüsselfragen
Wie hoch ist die prognostizierte Wachstumsrate für Säuglingsnahrung bis 2032?
Der Markt für Säuglingsnahrung wird voraussichtlich mit einer CAGR von 3,91 % von 2027 bis 2032 wachsen und 66,05 Milliarden USD erreichen.
Welcher Typ von Säuglingsnahrung wächst am schnellsten?
Kleinkindnahrung wird voraussichtlich mit einer CAGR von 5,35 % bis 2032 wachsen und hielt im Jahr 2026 einen Wertanteil von 45,36 %.
Warum ist Premium-Säuglingsnahrung wichtig?
Premium-Nahrung hielt im Jahr 2026 einen Wertanteil von 56,48 %, was die Nachfrage nach Zutatenqualität, klinischer Unterstützung und funktionellen Vorteilen widerspiegelt.
Was treibt die Nachfrage nach biologischer Säuglingsnahrung an?
Biologische Nahrung wird voraussichtlich mit einer CAGR von 6,11 % bis 2032 wachsen, unterstützt durch das Interesse an zertifizierten Zutaten und einer breiteren Einzelhandelsverfügbarkeit.