
Tamanho e Participação do Mercado de Servo Prensas da Ásia-Pacífico
Visão Geral do Mercado
| Período de Estudo | 2020 - 2031 |
|---|---|
| Período de Dados de Previsão | 2026 - 2031 |
| Tamanho do mercado no ano base (2025) | 1.88 Bilhões de dólares |
| Tamanho do Mercado (2026) | 2.01 Bilhões de dólares |
| Tamanho do Mercado (2031) | 3.01 Bilhões de dólares |
| Taxa de crescimento (2026 - 2031) | 8.41 % |
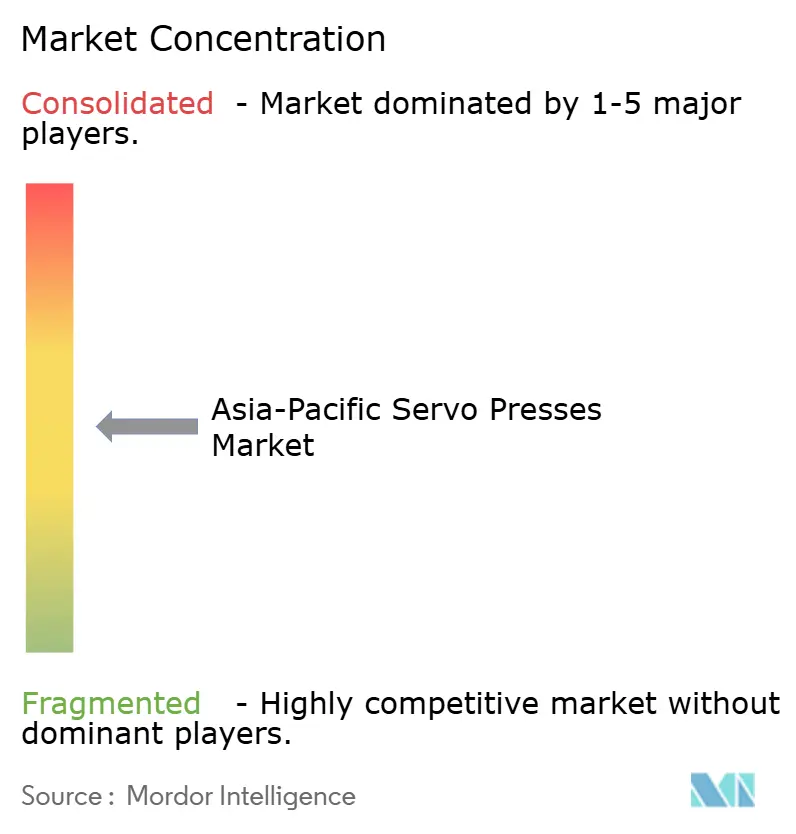
| Concentração do Mercado | Médio |
Principais jogadores
*Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. |
|
Análise do Mercado de Servo Prensas da Ásia-Pacífico por Mordor Intelligence
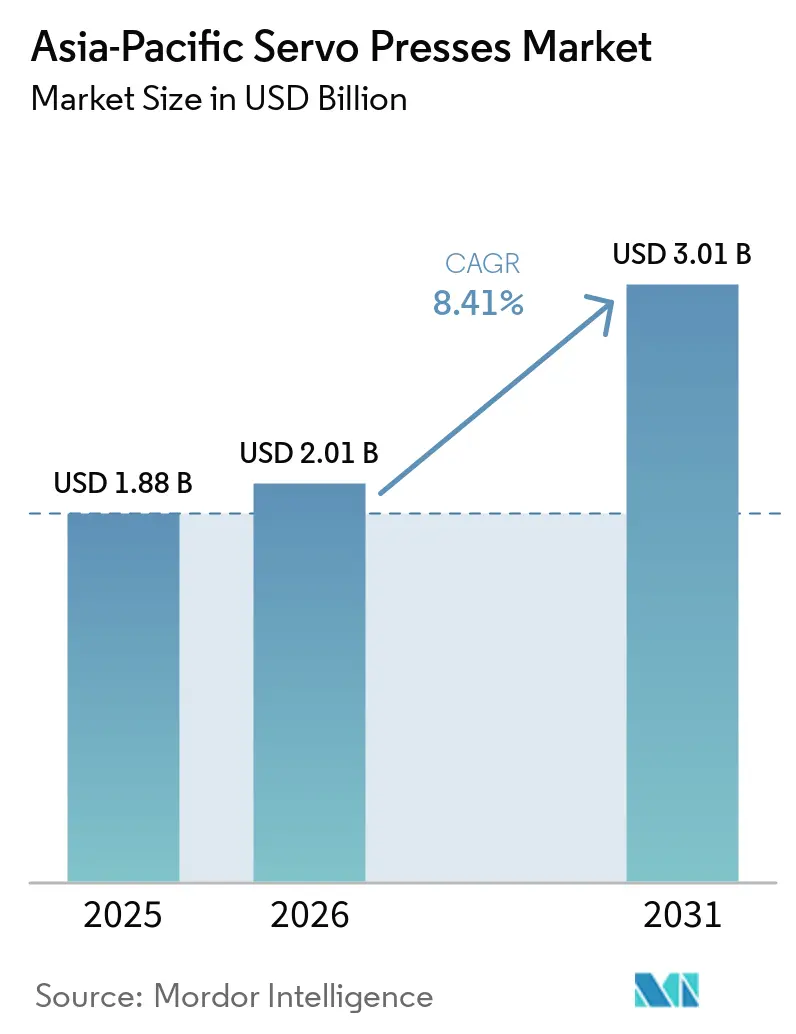
O tamanho do Mercado de Servo Prensas da Ásia-Pacífico deve crescer de 1,88 bilhões de USD em 2025 para 2,01 bilhões de USD em 2026 e tem previsão de atingir 3,01 bilhões de USD até 2031 a um CAGR de 8,41% no período 2026-2031.
O mercado de servo prensas da Ásia-Pacífico é impulsionado pela produção de veículos elétricos, investimentos em semicondutores e pela substituição de linhas hidráulicas e mecânicas mais antigas por sistemas programáveis. Programas governamentais para fabricação de veículos e fábricas inteligentes estão fortalecendo a demanda por novos equipamentos e retrofits em toda a região. O mercado de servo prensas da Ásia-Pacífico também se beneficia quando os fabricantes necessitam de força controlada, movimento repetível e registros de produção para componentes automotivos, eletrônicos e médicos. Os fornecedores japoneses continuam a proteger posições de alta especificação por meio de tecnologias de motores, controle e acionamento direto, enquanto os fabricantes chineses estão ganhando terreno em equipamentos de médio porte. Os altos custos de equipamentos, a escassez de mão de obra qualificada, o controle de calor durante a operação contínua e os prazos de entrega de componentes podem retardar algumas decisões de compra, embora financiamentos, subsídios e o desenvolvimento de fornecimento local ofereçam suporte.
Principais Conclusões do Relatório
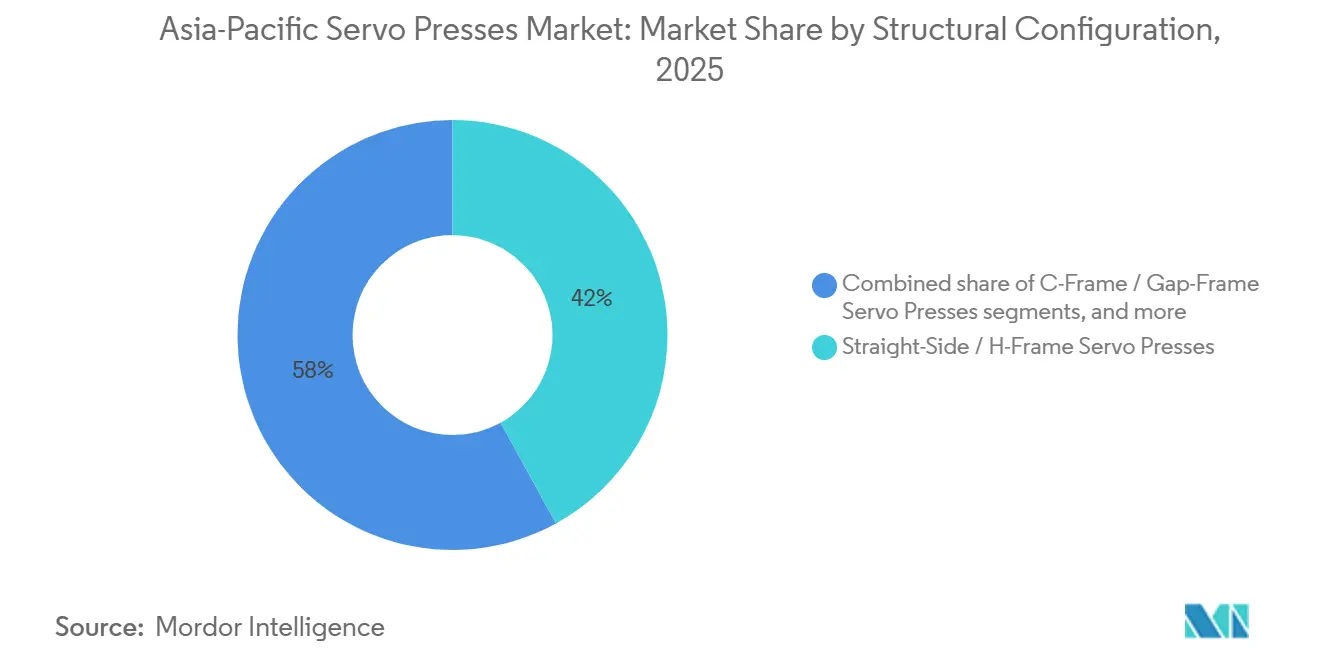
- Por configuração estrutural/de estrutura, as servo prensas de estrutura reta ou em H detinham 42,0% da participação do mercado de servo prensas da Ásia-Pacífico em 2025, e também têm previsão de crescimento a um CAGR de 9,7% até 2031.
- Por tecnologia/tipo de sistema de servo prensa, as prensas de conformação metálica servo-mecânicas detinham 49,4% do tamanho do mercado de servo prensas da Ásia-Pacífico em 2025, enquanto as prensas de montagem servo eletromecânicas/elétricas têm previsão de crescimento a um CAGR de 12,5% até 2031.
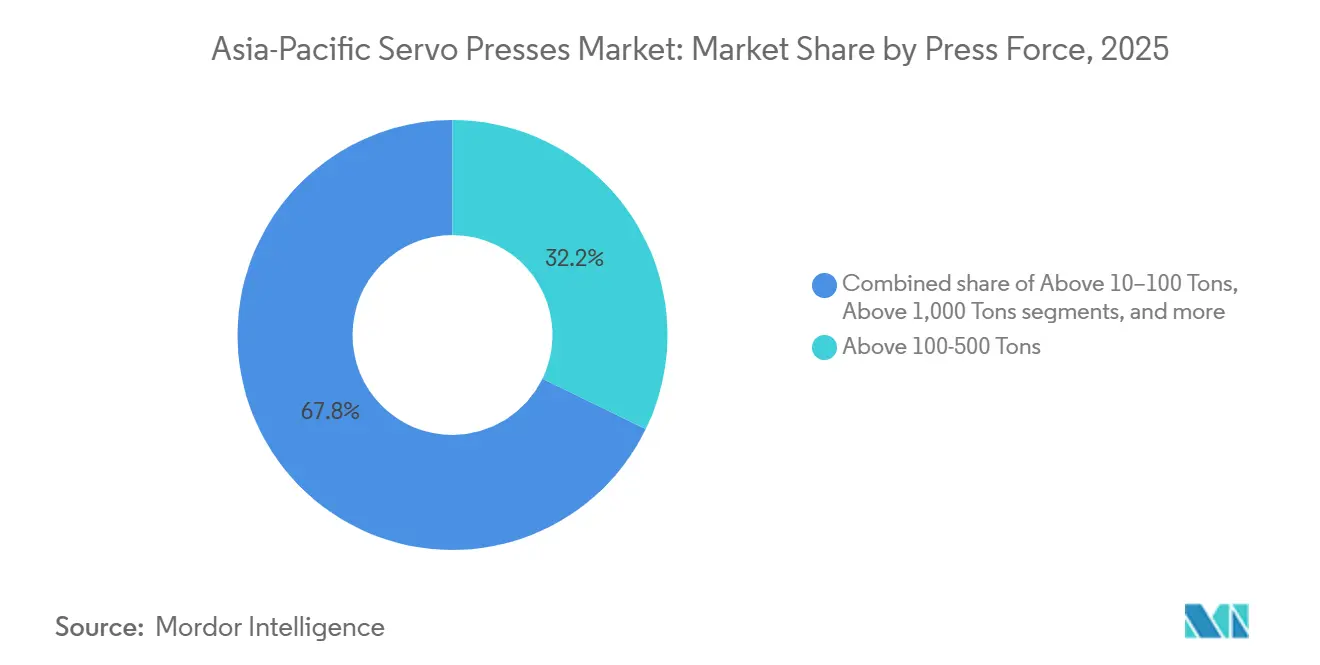
- Por força/capacidade de prensagem, o segmento acima de 100–500 toneladas detinha 32,2% da participação do mercado de servo prensas da Ásia-Pacífico em 2025, enquanto o segmento acima de 1.000 toneladas tem previsão de crescimento a um CAGR de 11,9% até 2031.
- Por aplicação, estampagem, corte e puncionamento detinham 35,0% da participação do mercado de servo prensas da Ásia-Pacífico em 2025, enquanto outras aplicações de prensagem de precisão e especializadas têm previsão de crescimento a um CAGR de 12,5% até 2031.
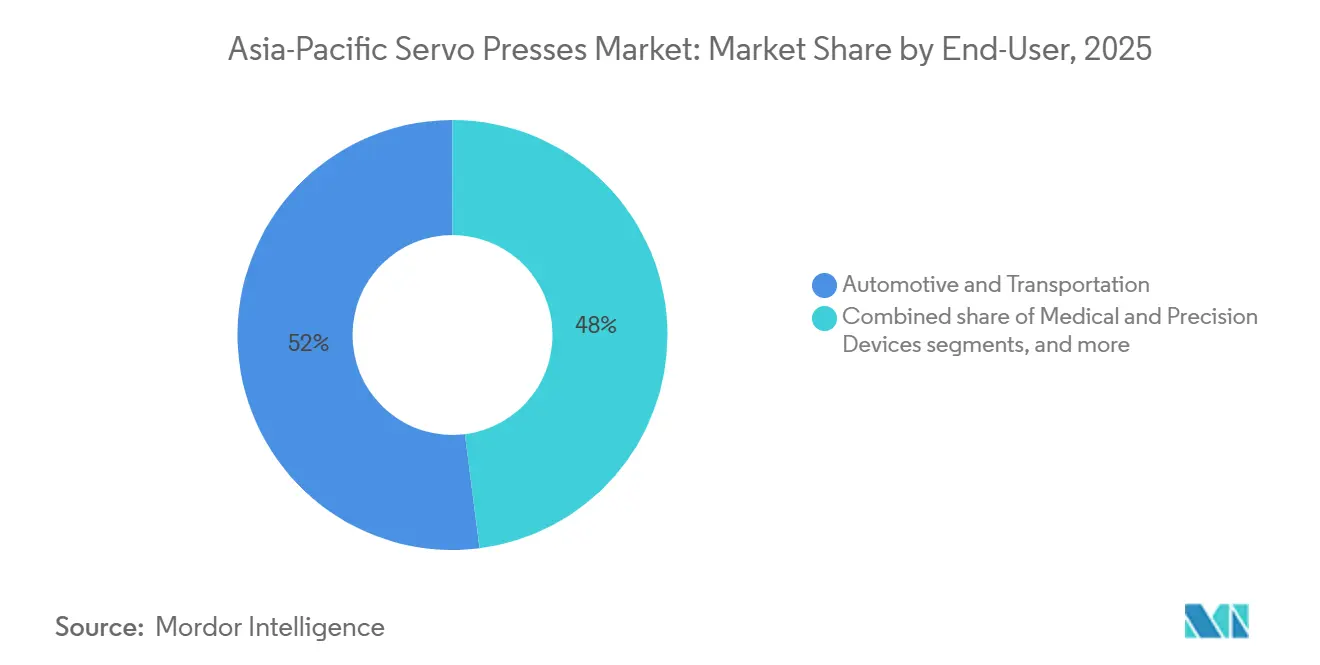
- Por usuário final, automotivo e transporte detinham 52,0% da participação do mercado de servo prensas da Ásia-Pacífico em 2025, enquanto dispositivos médicos e de precisão têm previsão de crescimento a um CAGR de 16,0% até 2031.
- Por geografia, a China detinha 53,0% da participação do mercado de servo prensas da Ásia-Pacífico em 2025, enquanto a Índia tem previsão de crescimento a um CAGR de 11,3% até 2031.
Nota: O tamanho do mercado e os números de previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e percepções mais recentes disponíveis em janeiro de 2026.
Tendências e Perspectivas do Mercado de Servo Prensas da Ásia-Pacífico
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto no CAGR Previsto | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Eletrificação de Veículos e Produção de Componentes para VEs | +2.2% | China, Índia, Coreia do Sul, ASEAN | Curto prazo (≤ 2 anos) |
| Produção de Equipamentos para Eletrônicos de Precisão e Semicondutores | +1.8% | China, Taiwan, Coreia do Sul, Japão | Curto prazo (≤ 2 anos) |
| Adoção da Indústria 4.0 e Controle de Processo em Malha Fechada | +1.4% | China, Japão, Coreia do Sul, Taiwan | Médio prazo (2-4 anos) |
| Eficiência Energética e Menor Dependência de Sistemas Hidráulicos | +1.0% | Ásia-Pacífico, com maior intensidade na China, Japão e Índia | Médio prazo (2-4 anos) |
| Demanda por Retrofit de Servo na Base Instalada de Prensas | +0.7% | China, Japão e os principais países da ASEAN | Médio prazo (2-4 anos) |
| Localização de Servo Motores, Acionamentos e Fornecimento de Prensas de Alta Tonelagem | +0.5% | China e Índia, com expansão para a ASEAN | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Eletrificação de Veículos e Produção de Componentes para VEs
A produção de veículos elétricos é uma fonte central de demanda para o mercado de servo prensas da Ásia-Pacífico. Invólucros de baterias, carcaças de motores, terminais de barramento, placas bipolares e reforços estruturais requerem conformação controlada e etapas de produção rastreáveis. O programa de incentivo para automóveis e autopeças da Índia havia aprovado 82 candidatos até setembro de 2025 e apoiou a produção de mais de 1,36 milhão de veículos elétricos[1]Ministério das Indústrias Pesadas, "Programa PLI para a Indústria Automobilística e de Autopeças", Agência de Informação à Imprensa, pib.gov.in. A BYD inaugurou um complexo integrado de fabricação de veículos elétricos em Subang, Indonésia, em maio de 2026, incluindo operações de estampagem com 130 matrizes enviadas de Shenzhen. Esses investimentos sustentam a demanda por equipamentos de conformação mesmo onde o crescimento da produção de veículos é mais lento, pois as plataformas de veículos elétricos utilizam uma gama mais ampla de peças estampadas. Este impulsionador provavelmente manterá os compradores focados no controle de força, vida útil das ferramentas e documentação de qualidade.
Produção de Equipamentos para Eletrônicos de Precisão e Semicondutores
Os investimentos em semicondutores e eletrônicos sustentam a demanda por sistemas precisos de montagem e conformação no mercado de servo prensas da Ásia-Pacífico. O faturamento global de equipamentos para semicondutores atingiu 135,1 bilhões de USD em 2025, e China, Taiwan e Coreia do Sul juntos responderam por 79% dos gastos. Taiwan gastou 31,5 bilhões de USD em equipamentos em 2025, enquanto a Coreia do Sul gastou 25,8 bilhões de USD e o Japão gastou 9,5 bilhões de USD. Esses investimentos requerem equipamentos de suporte para estruturas de terminais, conectores, peças de blindagem e componentes de embalagem. As prensas eletromecânicas são relevantes porque podem operar sem óleo hidráulico e se adequam a ambientes de fabricação limpos. Os compradores também estão dando mais importância a interfaces de máquinas seguras e conectadas, o que favorece fornecedores capazes de suportar sistemas de produção digital.
Adoção da Indústria 4.0 e Controle de Processo em Malha Fechada
A fabricação conectada está tornando o movimento programável e o monitoramento de força em tempo real mais importantes no mercado de servo prensas da Ásia-Pacífico. A China publicou seu Plano de Implementação de Transformação Digital para a Indústria de Máquinas em agosto de 2025 e estabeleceu uma meta para que 50% das empresas relevantes atinjam o nível dois ou superior de maturidade em manufatura inteligente até 2027. O plano também previu pelo menos 200 fábricas inteligentes exemplares. As servo prensas podem compartilhar dados de movimento e força com sistemas de execução de fábrica e sistemas corporativos com mais facilidade do que equipamentos convencionais de volante de inércia. A redução da força de trabalho manufatureiro do Japão também aumenta o valor de células de prensagem automatizadas que necessitam de menos operadores. Nas cadeias de fornecimento automotivas, os registros de força-deslocamento podem ajudar os fabricantes a atender às necessidades de documentação da IATF 16949, o que transforma a capacidade digital em um requisito prático de compra.
Eficiência Energética e Redução da Dependência de Sistemas Hidráulicos
A gestão de energia está incentivando os fabricantes a revisar o custo operacional dos equipamentos hidráulicos. A Agência Internacional de Energia reportou um progresso global em eficiência energética de 1,8% em 2025, em comparação com 1% em 2024. Mais de 250 políticas de eficiência novas ou atualizadas foram introduzidas em vários países, respondendo por 85% da demanda global de energia. Um estudo de 2025 sobre uma servo prensa de 6.300 kN na produção de estampagem chinesa reportou um consumo de energia por ciclo 86,4% menor do que uma alternativa hidráulica equivalente e pelo menos 25% maior eficiência de transferência de energia. Essas economias podem melhorar a viabilidade econômica de projetos de substituição onde os custos de eletricidade e os requisitos de auditoria são importantes. Os requisitos de equipamentos da China e os padrões Top Runner do Japão apoiam ainda mais a consideração de motores e sistemas de prensagem mais eficientes.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto no CAGR Previsto | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Alto Custo Inicial de Capital e Maior Prazo de Retorno para PMEs | -1.4% | Índia, os principais países da ASEAN e interior da China | Curto prazo (≤ 2 anos) |
| Escassez de Habilidades em Programação Servo, Controles e Aplicações | -1.0% | ASEAN, Índia e impacto secundário no Japão | Médio prazo (2-4 anos) |
| Redução Térmica em Estampagem Contínua de Alta Velocidade | -0.5% | Ásia-Pacífico, concentrada em oficinas de prensagem chinesas de alto volume | Médio prazo (2-4 anos) |
| Longos Prazos de Entrega para Motores de Alta Potência e Sistemas de Controle | -0.4% | Ásia-Pacífico, com maior exposição na Coreia do Sul e Taiwan | Curto prazo (≤ 2 anos) |
| Fonte: Mordor Intelligence | |||
Alto Custo Inicial de Capital e Longos Prazos de Retorno para PMEs
Os altos custos de aquisição continuam sendo uma barreira importante para compradores menores no mercado de servo prensas da Ásia-Pacífico. Uma linha servo para estampagem de invólucros de baterias de veículos elétricos requer de 1 milhão a 3 milhões de USD por unidade. Em contraste, uma oficina de prensagem automotiva Tier 2 em greenfield pode exigir mais de 15 milhões de USD em investimento total de linha. O Banco Asiático de Desenvolvimento identifica o acesso a financiamento, garantias limitadas, prazos de empréstimo curtos e o risco tecnológico percebido como barreiras para pequenas e médias empresas manufatureiras em economias asiáticas em desenvolvimento. O programa de incentivo a bens de capital da Índia oferece incentivos de 5% a 6% sobre o valor de produção incremental para fabricantes elegíveis. O suporte não cobre todas as oficinas menores, de modo que muitas empresas podem manter equipamentos mais antigos por mais tempo. Modelos de financiamento e opções de retrofit podem reduzir a restrição, mas não a eliminam.[2]Banco Asiático de Desenvolvimento, "Relatório Anual do ADB 2025", Banco Asiático de Desenvolvimento, adb.org
Escassez de Habilidades em Programação Servo, Controles e Engenharia de Aplicações
A escassez de habilidades de engenharia pode atrasar o uso do equipamento após uma compra ser realizada. As servo prensas requerem conhecimento de sistemas mecânicos, eletrônica de acionamento, controle de movimento e configuração de aplicações. O Livro Branco de Manufatura do Japão de 2025 reportou um índice de difusão de mão de obra manufatureira para pequenas empresas de -18,2, evidenciando pressão contínua de mão de obra na base manufatureira do país. A Austrália identificou uma escassez imediata de mais de 1.000 operadores de CNC e máquinas avançadas em sua avaliação de 2025. O Plano Diretor Nacional de Investimentos 2030 da Malásia também identifica habilidades técnicas práticas como necessárias para operações da Indústria 4.0. Quando o suporte local é limitado, os compradores podem optar por sistemas mecânicos ou hidráulicos mais simples em vez de investir em uma instalação servo complexa.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Configuração Estrutural/de Estrutura: Estruturas de Lado Reto Lideram a Demanda de Grande Formato
A estrutura reta/em H detinha 42% do mercado de servo prensas da Ásia-Pacífico em 2025. A configuração oferece guia estável do cursor e distribuição uniforme de pressão no leito para matrizes progressivas e de transferência de grande porte. Fornecedores automotivos Tier 1 chineses e oficinas de prensagem de nível OEM coreanas a utilizam para painéis de carroceria e componentes estruturais de veículos elétricos. Seu design suporta trabalhos exigentes com aço de alta resistência avançado e carregamento excêntrico. As máquinas de estrutura em C e de abertura permanecem importantes para eletrônicos de precisão porque oferecem acesso mais fácil e trocas de ferramentas mais rápidas.
A estrutura reta/em H também foi identificada como a configuração de crescimento mais rápido, registrando um CAGR de 9,7% até 2031. Novas plantas automotivas na ASEAN estão especificando sistemas servo desde o início, em vez de converter linhas mecânicas mais antigas em etapas. Isso sustenta a demanda por estruturas grandes e rígidas em novas oficinas de prensagem. A SEYI demonstrou uma servo prensa de estrutura sólida de alta rigidez para conformação de microcanais em placas bipolares metálicas em julho de 2025. Esse exemplo mostra que a configuração também atende à produção de componentes de energia de precisão. Equipamentos de coluna e tipo poste continuam a atender à compactação de pó e trabalhos especializados de prototipagem. A escolha da estrutura está intimamente ligada ao tamanho da matriz, ao material sendo conformado e ao processo de produção. Os equipamentos de lado reto atendem clientes que precisam de uma estrutura rígida para peças grandes de veículos e ciclos repetidos. As máquinas de estrutura em C mantêm um papel quando os operadores precisam de acesso direto à área de ferramental. As máquinas de coluna e tipo poste são mais especializadas e podem suportar trabalhos de desenvolvimento ou aplicações baseadas em pó. Essas diferenças significam que a demanda por estruturas segue a combinação de fabricação automotiva, eletrônica e especializada em cada país. Os fabricantes, portanto, precisam adequar a estrutura da prensa ao ferramental e ao design da peça pretendidos.[3]SEYI Machinery Co., Ltd., "SEYI Demonstrou com Sucesso Servo Prensa de Alta Rigidez e Alta Precisão na MF-Tokyo 2025", SEYI, seyi.com
Nota: Participações de segmentos de todos os segmentos individuais disponíveis mediante aquisição do relatório


Por Tecnologia/Tipo de Sistema de Servo Prensa: Servo Mecânica Detém a Maior Posição
As prensas de conformação metálica servo-mecânicas responderam por 49,4% do valor do mercado regional em 2025. Sua posição reflete o uso em estampagem automotiva e de eletrodomésticos de alto volume, onde sistemas de acionamento por manivela e articulação suportam ciclos de conformação de grande tonelagem. Fabricantes automotivos chineses e sul-coreanos e fornecedores Tier 1 são os principais compradores à medida que substituem equipamentos acionados por volante de inércia. O equipamento é adequado para tarefas de conformação repetíveis com volumes de produção exigentes. As servo prensas hidráulicas ainda atendem ao embutimento profundo e ao trabalho de conformação a quente de grande tonelagem, onde a consistência de força ao longo de longos cursos é importante.
As prensas de montagem servo eletromecânicas e elétricas são o tipo de tecnologia de crescimento mais rápido, registrando um CAGR de 12,5% até 2031. Fabricantes de eletrônicos, dispositivos médicos e componentes de semicondutores preferem equipamentos sem óleo que possam operar em áreas de fabricação limpa. As servo prensas JP Series 5 certificadas ISO Classe 4 da Janome Industrial Equipment fornecem um exemplo de equipamento projetado para montagem de semicondutores e dispositivos médicos. Os sistemas híbridos também são usados na compactação de pó e na conformação em múltiplos estágios quando um processo necessita de elementos de movimento programável e força hidráulica. A mudança em direção a sistemas elétricos reflete necessidades mais rigorosas de posicionamento, limpeza e controle documentado de processos. O setor de servo prensas da Ásia-Pacífico está, portanto, atendendo a uma gama mais ampla de ambientes de produção do que a conformação metálica tradicional isoladamente. A seleção de tecnologia é moldada pelo ambiente de produção, bem como pela força da prensa. Os sistemas servo-mecânicos permanecem práticos para ciclos de conformação metálica repetidos e de alta produção. Os sistemas servo elétricos atendem clientes que precisam de operação mais limpa, movimento preciso e montagem controlada. Os equipamentos servo-hidráulicos e híbridos continuam a atender processos onde o comprimento do curso ou as necessidades de força diferem da estampagem padrão. Isso significa que nenhuma tecnologia única se adapta a todas as plantas ou componentes. Fornecedores que conseguem explicar claramente as compensações operacionais estão em melhor posição para atender clientes automotivos, eletrônicos e médicos.
Por Força/Capacidade de Prensagem: A Faixa Acima de 100–500 Toneladas é a Maior
A faixa acima de 100–500 toneladas capturou 32,2% do mercado de servo prensas da Ásia-Pacífico em 2025. Essa faixa de capacidade é usada para peças estruturais automotivas e invólucros de baterias de veículos elétricos que necessitam de força substancial, mas se encaixam na infraestrutura padrão de oficinas de prensagem. Os fornecedores automotivos Tier 1 chineses são os principais compradores nessa faixa. Taiwan também utiliza esses sistemas para operações de conectores e estruturas de terminais de semicondutores. Máquinas de menor capacidade atendem à montagem de eletrônicos e tarefas de dispositivos médicos, onde o tamanho compacto e o controle preciso de força são mais importantes do que a tonelagem máxima.
Acima de 1.000 toneladas é a faixa de capacidade de crescimento mais rápido, registrando um CAGR de 11,9% até 2031. Invólucros de baterias, anéis de portas e reforços de carroceria inferiores fabricados com aço de alta resistência avançado estão aumentando a necessidade de equipamentos de alta força. A subsidiária Tianduan do China General Technology Group lançou uma linha de produção inteligente flexível servo de conformação a quente de 20.000 kN em 2026 para aplicações de redução de peso em veículos automotivos. Esse desenvolvimento indica a tendência em direção a equipamentos pesados fornecidos localmente para peças estruturais críticas. A faixa acima de 500–1.000 toneladas permanece relevante para estampagem de painéis de carroceria no Japão e na Coreia do Sul. Projetos de maior capacidade requerem planejamento cuidadoso para instalação, ferramental e infraestrutura elétrica. A seleção de capacidade depende do tamanho da peça, do material, do design da ferramenta e do volume de produção. Os equipamentos de médio porte oferecem um equilíbrio prático para muitos fornecedores automotivos porque podem lidar com trabalhos estruturais sem os requisitos de local das maiores linhas. Sistemas menores permanecem necessários onde a precisão de montagem é mais importante do que a força de conformação. A tendência em direção a equipamentos de maior capacidade reflete peças estruturais de veículos mais pesadas e complexas. Também aumenta a importância do suporte técnico local durante a instalação e manutenção. Fornecedores capazes de fornecer suporte de engenharia para esses grandes projetos podem ter uma posição mais forte junto a clientes automotivos.
Por Aplicação: Estampagem, Corte e Puncionamento Permanecem Centrais
Estampagem, corte e puncionamento detinham 35% do mercado de servo prensas da Ásia-Pacífico em 2025. A aplicação suporta a produção de componentes de carroceria, estruturais e de trem de força na China, Japão, Coreia do Sul e ASEAN. Inclui trabalhos com matrizes progressivas para conectores e suportes, bem como operações com matrizes de transferência para painéis de veículos elétricos. Seu amplo papel na fabricação automotiva lhe confere uma posição forte na demanda total. O embutimento profundo e a conformação de chapas também são importantes para latas de baterias, eletrodomésticos e utensílios de cozinha.
Outras aplicações de prensagem de precisão e especializadas são a categoria de aplicação de crescimento mais rápido, registrando um CAGR de 12,5% até 2031. Esse grupo inclui conformação de implantes médicos, micro-estampagem de conectores, produção de placas bipolares para células de combustível e compactação de pó em laboratório. Esses usos envolvem componentes de maior valor e documentação exigente de processos. Sistemas de montagem, ajuste por prensagem e união suportam plantas automotivas e eletrônicas que necessitam de rastreabilidade de força-deslocamento sob os requisitos da IATF 16949 e ISO 13485. Forjamento e conformação a frio permanecem relevantes para engrenagens, anéis de rolamentos e fixadores. O mercado de servo prensas da Ásia-Pacífico está ganhando diversidade de aplicações à medida que mercados finais regulamentados atribuem mais valor a processos de conformação controlados e registrados. A maior aplicação inclui tanto trabalhos de alto volume quanto trabalhos de precisão menores, portanto a demanda não se limita a um único formato de prensa. Os fornecedores automotivos usam estampagem, corte e puncionamento para suportes, painéis e peças estruturais. Os fabricantes de eletrônicos usam processos relacionados para conectores e peças de blindagem. Os usos especializados de crescimento mais rápido requerem ferramental diferente e maior repetibilidade, em vez de apenas velocidades de produção mais altas. Isso cria a necessidade de fornecedores que possam suportar engenharia de aplicações, além da entrega de máquinas. Os diferentes requisitos de aplicação também sustentam a demanda por designs servo tanto mecânicos quanto elétricos.
Por Usuário Final: Automotivo e Transporte Impulsiona a Demanda Atual
Automotivo e transporte detinham 52% do mercado de servo prensas da Ásia-Pacífico em 2025. A demanda inclui estampagem de painéis de carroceria, conformação de componentes de trem de força, produção de invólucros de baterias e fabricação de carcaças de motores. O setor é importante em todas as principais economias manufatureiras regionais. Elétrico e eletrônico é o segundo maior grupo de usuários finais, com demanda proveniente da produção de estruturas de terminais, conectores, PCB e componentes de blindagem. Compradores de aeroespacial e defesa utilizam sistemas de alta rigidez para estruturas de fuselagem e componentes de atuadores, particularmente no Japão, Coreia do Sul e Taiwan.
Dispositivos médicos e de precisão são o segmento de usuário final de crescimento mais rápido, registrando um CAGR de 16% até 2031. O corte de instrumentos cirúrgicos, a conformação de implantes ortopédicos e a montagem de sensores médicos requerem operações documentadas e repetíveis. O monitoramento em malha fechada pode suportar a rastreabilidade esperada sob os requisitos da ISO 13485. Maquinário industrial, fabricação em geral, eletrodomésticos e bens de consumo duráveis fornecem uma base mais ampla de demanda de médio mercado. Esses usuários são importantes na rede de produção orientada para exportação da China. O setor de servo prensas da Ásia-Pacífico se beneficia à medida que clientes em todos esses usos finais buscam melhor consistência sem depender de sistemas de prensagem convencionais. Os fornecedores de eletrônicos utilizam um perfil de equipamento diferente, com prensas menores e maior foco em operação limpa e controle de posição. Os clientes de dispositivos médicos acrescentam outra fonte de demanda porque precisam de registros de produção consistentes para produtos regulamentados. Essa combinação reduz a dependência de um único tipo de atividade de conformação metálica. Também explica por que os fornecedores precisam de portfólios de produtos que variam de grandes máquinas de conformação a prensas de montagem compactas.
Análise Geográfica
A China respondeu por 53% do valor regional em 2025. O país possui uma grande base automotiva, extensa produção de veículos elétricos e altos gastos com equipamentos para semicondutores. A demanda varia de pequenas prensas de montagem eletromecânicas para fábricas de eletrônicos de Guangdong e Zhejiang a linhas acima de 1.000 toneladas para peças estruturais de veículos em Shandong e Jiangsu. O plano de transformação digital de maquinário da China de agosto de 2025 buscava pelo menos 200 fábricas inteligentes exemplares até 2027. Essa política apoia equipamentos que possam se integrar a sistemas de fabricação digital. O Japão permanece o segundo maior mercado regional, apoiado por OEMs automotivos, produtores de eletrônicos de precisão e uma grande base de fornecedores. Os fabricantes de prensas japoneses mantêm uma vantagem em sistemas de acionamento direto e ultraprecisão para trabalhos de maior especificação.
A Índia é a geografia de crescimento mais rápido no mercado de servo prensas da Ásia-Pacífico, registrando um CAGR de 11,3% até 2031. O crescimento do país está vinculado a incentivos automotivos, montagem local de veículos elétricos e fabricação de smartphones que necessita de capacidade precisa de conformação metálica. Até setembro de 2025, o programa de incentivo para automóveis e autopeças da Índia havia apoiado mais de 1,36 milhão de veículos elétricos e 48.974 empregos. A demanda da Coreia do Sul está vinculada à produção automotiva e a semicondutores de memória. A Hyundai Rotem localizou uma linha de servo prensa de classe 6.800 toneladas para a instalação dedicada a veículos elétricos da Hyundai Motor em 2025. A demanda focada em precisão de Taiwan é impulsionada pela fabricação de semicondutores e eletrônicos, enquanto seus gastos de 31,5 bilhões de USD em equipamentos em 2025 apoiaram a produção downstream de conectores, estruturas de terminais e peças de embalagem.
A ASEAN é uma área emergente de adoção, liderada por Vietnã, Tailândia e Indonésia. A instalação da BYD em Subang, Indonésia, em maio de 2026, inclui operações completas de estampagem e pode encorajar fornecedores locais de componentes a investir em capacidade de prensagem. A Tailândia possui uma base automotiva estabelecida com OEMs japoneses e fornecedores Tier 1 que estão atualizando equipamentos para necessidades de qualidade e rastreabilidade. O Vietnã está atraindo produção de eletrônicos e tem demanda por prensas de montagem de precisão menores. Singapura e Malásia atendem à fabricação especializada de eletrônicos e dispositivos médicos, onde a repetibilidade e a capacidade de sala limpa importam mais do que a tonelagem. Austrália, Nova Zelândia, Bangladesh e Sri Lanka permanecem mercados menores que utilizam principalmente sistemas importados para equipamentos de mineração e componentes industriais leves.
Cenário Competitivo
O mercado de servo prensas da Ásia-Pacífico é moderadamente consolidado. AIDA Engineering, Amada, Komatsu Industries e Hitachi Zosen Fukui detêm posições fortes em aplicações premium por meio de designs proprietários de motores, equipamentos de acionamento direto e sistemas de controle conectados. JIER Machine-Tool Group e Yangli Group estão reduzindo a lacuna tecnológica na categoria de 100–500 toneladas ao competir em custo total e execução doméstica. SEYI e Chin Fong combinam engenharia de processos com preços adequados para clientes da ASEAN e da Índia. A concorrência é mais intensa em máquinas servo-mecânicas, onde os fabricantes chineses melhoraram sua capacidade de conquistar contratos automotivos domésticos. Os fornecedores estabelecidos têm vantagem quando os clientes necessitam de engenharia de segurança avançada, alta repetibilidade e amplo suporte de serviços.
A atividade estratégica está cada vez mais focada em controles digitais e especialização de produtos. A AIDA lançou sua Série DSF-N1-A em 2025 com uma estrutura reta de alta rigidez redesenhada e 50% melhor rigidez do leito em comparação com modelos da geração anterior. A Amada Press System estendeu sua série SWE i3 com uma variante de 600 toneladas e 6.000 kN em 2026, usando uma configuração de três servo motores e doze trajetórias de movimento programáveis. A SEYI concluiu o desenvolvimento de aplicações para estampagem de placas bipolares metálicas com uma servo prensa de estrutura sólida de alta rigidez em 2025. Esses movimentos mostram como os fornecedores estão mirando veículos elétricos, células de combustível e outras aplicações que necessitam de conformação rigorosamente controlada. O desenvolvimento de produtos está, portanto, indo além da simples competição por tonelagem básica.
Kits de retrofit, células de prensagem modulares e plataformas de rastreabilidade de força oferecem áreas de oportunidade onde linhas completas de prensas são menos práticas. Os retrofits são relevantes para fábricas com prensas mecânicas que ainda possuem estruturas e ferramental úteis. Sistemas modulares menores podem ser adequados para oficinas de trabalho e fabricantes contratados na Índia e na ASEAN que não conseguem financiar uma nova linha completa. Clientes de dispositivos médicos e eletrônicos também estão buscando sistemas que possam registrar força e deslocamento para documentação de qualidade. Fornecedores que combinam hardware, software, comissionamento e serviços podem competir de forma mais eficaz nessas áreas. O mercado de servo prensas da Ásia-Pacífico permanece aberto tanto para OEMs estabelecidos quanto para fornecedores especializados, pois as necessidades dos clientes variam significativamente por tonelagem, uso final e controle de processo exigido.
Líderes do Setor de Servo Prensas da Ásia-Pacífico
-
AIDA Engineering Ltd.
-
Komatsu Ltd.
-
ANDRITZ AG and Schuler Group
-
Yangli Group Corporation
-
Chin Fong Machine Industrial Co., Ltd.
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica

Desenvolvimentos Recentes do Setor
- Junho de 2026: A subsidiária Tianduan do China General Technology Group lançou uma linha de produção inteligente flexível servo de conformação a quente de 20.000 kN para aplicações de redução de peso em veículos automotivos.
- Maio de 2026: A BYD inaugurou seu complexo integrado de fabricação de veículos elétricos em Subang, Indonésia. A instalação incluiu operações completas de estampagem com 130 matrizes de estampagem pesando 2.489 toneladas enviadas de Shenzhen.


Escopo do Relatório do Mercado de Servo Prensas da Ásia-Pacífico
O Relatório do Mercado de Servo Prensas da Ásia-Pacífico é Segmentado por Estrutura (Estrutura em C, Estrutura em H e Mais), por Tipo de Sistema (Servo Prensas Hidráulicas e Mais), por Força de Prensagem (Até 10 Toneladas e Mais), por Aplicação (Forjamento e Conformação a Frio e Mais), por Setor de Usuário Final (Automotivo e Transporte e Mais) e por Geografia (China e Mais). O Relatório Oferece Tamanho de Mercado e Previsões em Valor (USD) para todos os Segmentos Acima.
| Servo Prensas de Estrutura em C / de Abertura |
| Servo Prensas de Estrutura Reta / em H |
| Servo Prensas de Coluna / Tipo Poste |
| Outras Configurações de Servo Prensas |
| Prensas de Conformação Metálica Servo-Mecânicas |
| Prensas de Montagem Servo Eletromecânicas / Elétricas |
| Servo Prensas Hidráulicas |
| Servo Prensas Híbridas |
| Até 10 Toneladas |
| Acima de 10-100 Toneladas |
| Acima de 100-500 Toneladas |
| Acima de 500-1.000 Toneladas |
| Acima de 1.000 Toneladas |
| Estampagem, Corte e Puncionamento |
| Embutimento Profundo e Conformação de Chapas |
| Forjamento e Conformação a Frio |
| Montagem, Ajuste por Prensagem e União |
| Compactação de Pó |
| Outras Aplicações de Prensagem de Precisão e Especializadas |
| Automotivo e Transporte |
| Elétrico e Eletrônico |
| Aeroespacial e Defesa |
| Dispositivos Médicos e de Precisão |
| Maquinário Industrial e Fabricação em Geral |
| Eletrodomésticos e Bens de Consumo Duráveis |
| Outros Setores de Uso Final |
| China |
| Japão |
| Índia |
| Coreia do Sul |
| Taiwan |
| ASEAN (Singapura, Malásia, Indonésia, Tailândia, Vietnã, Filipinas, Mianmar, Camboja, Laos, Brunei) |
| Restante da Ásia-Pacífico |
| Por Estrutura / Configuração Estrutural | Servo Prensas de Estrutura em C / de Abertura |
| Servo Prensas de Estrutura Reta / em H | |
| Servo Prensas de Coluna / Tipo Poste | |
| Outras Configurações de Servo Prensas | |
| Por Tecnologia / Tipo de Sistema de Servo Prensa | Prensas de Conformação Metálica Servo-Mecânicas |
| Prensas de Montagem Servo Eletromecânicas / Elétricas | |
| Servo Prensas Hidráulicas | |
| Servo Prensas Híbridas | |
| Por Força / Capacidade de Prensagem | Até 10 Toneladas |
| Acima de 10-100 Toneladas | |
| Acima de 100-500 Toneladas | |
| Acima de 500-1.000 Toneladas | |
| Acima de 1.000 Toneladas | |
| Por Aplicação | Estampagem, Corte e Puncionamento |
| Embutimento Profundo e Conformação de Chapas | |
| Forjamento e Conformação a Frio | |
| Montagem, Ajuste por Prensagem e União | |
| Compactação de Pó | |
| Outras Aplicações de Prensagem de Precisão e Especializadas | |
| Por Usuário Final | Automotivo e Transporte |
| Elétrico e Eletrônico | |
| Aeroespacial e Defesa | |
| Dispositivos Médicos e de Precisão | |
| Maquinário Industrial e Fabricação em Geral | |
| Eletrodomésticos e Bens de Consumo Duráveis | |
| Outros Setores de Uso Final | |
| Por Geografia | China |
| Japão | |
| Índia | |
| Coreia do Sul | |
| Taiwan | |
| ASEAN (Singapura, Malásia, Indonésia, Tailândia, Vietnã, Filipinas, Mianmar, Camboja, Laos, Brunei) | |
| Restante da Ásia-Pacífico |


Principais Questões Respondidas no Relatório
Qual é o valor do mercado de servo prensas da Ásia-Pacífico em 2026?
O mercado de servo prensas da Ásia-Pacífico é estimado em 2,01 bilhões de USD em 2026 e tem previsão de atingir 3,01 bilhões de USD até 2031.
O que está impulsionando a demanda por servo prensas na Ásia-Pacífico?
Componentes de veículos elétricos, produção relacionada a semicondutores, fabricação digital e necessidades de eficiência energética estão sustentando a demanda.
Qual configuração de estrutura tem a maior participação?
A estrutura reta/em H detinha 42% do valor regional em 2025 e também foi identificada como a configuração de crescimento mais rápido.
Qual tipo de tecnologia lidera a demanda regional?
As prensas de conformação metálica servo-mecânicas lideraram com 49,4% do valor regional de 2025, enquanto os sistemas de montagem servo elétricos foram o tipo de crescimento mais rápido.
Qual usuário final compra mais servo prensas?
Automotivo e transporte detinham 52% do valor regional de 2025 devido à demanda por painéis de veículos, invólucros de baterias e carcaças de motores.
Qual país tem a maior participação regional?
A China detinha 53% do valor regional de 2025, apoiada por sua base de fabricação automotiva, de veículos elétricos e de eletrônicos.
Página atualizada pela última vez em:



