
Tamaño y Participación del Mercado de Servopensas en Asia-Pacífico
Visión General del Mercado
| Período de Estudio | 2020 - 2031 |
|---|---|
| Período de Datos Pronosticados | 2026 - 2031 |
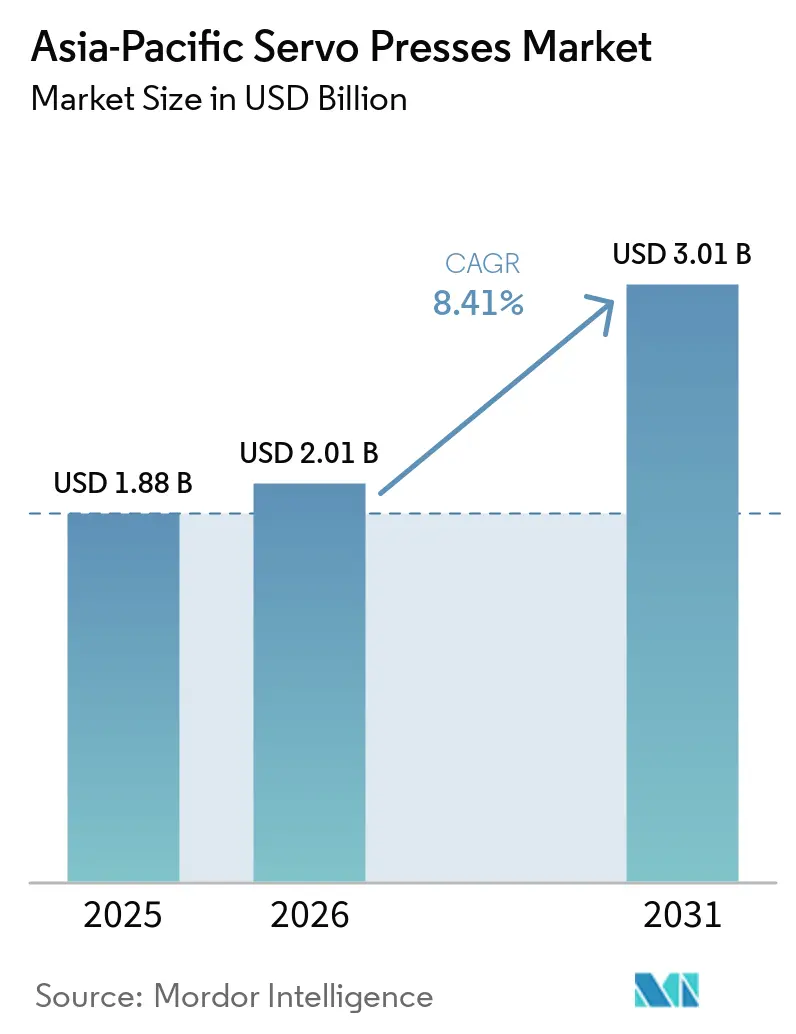
| Tamaño del mercado en el año base (2025) | 1.88 Mil millones de dólares |
| Tamaño del Mercado (2026) | 2.01 Mil millones de dólares |
| Tamaño del Mercado (2031) | 3.01 Mil millones de dólares |
| Tasa de crecimiento (2026 - 2031) | 8.41 % |
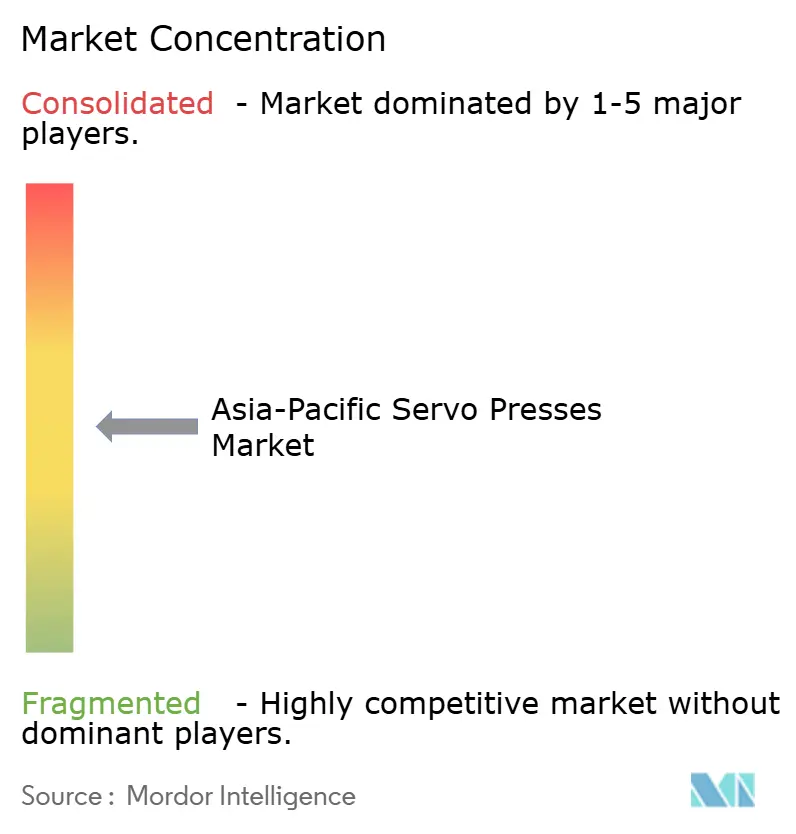
| Concentración del Mercado | Medio |
Jugadores principales
*Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. |
|
Análisis del Mercado de Servopensas en Asia-Pacífico por Mordor Intelligence
Se espera que el tamaño del Mercado de Servopensas en Asia-Pacífico crezca de 1,88 mil millones de USD en 2025 a 2,01 mil millones de USD en 2026 y se prevé que alcance los 3,01 mil millones de USD en 2031 a una CAGR del 8,41% durante 2026-2031.
El mercado de servopensas en Asia-Pacífico está respaldado por la producción de vehículos eléctricos, la inversión en semiconductores y la sustitución de líneas hidráulicas y mecánicas más antiguas por sistemas programables. Los programas gubernamentales para la fabricación de vehículos y las fábricas inteligentes están fortaleciendo la demanda de nuevos equipos y modernizaciones en toda la región. El mercado de servopensas en Asia-Pacífico también se beneficia cuando los fabricantes necesitan fuerza controlada, movimiento repetible y registros de producción para componentes automotrices, electrónicos y médicos. Los proveedores japoneses continúan protegiendo posiciones de alta especificación mediante tecnologías de motor, control y accionamiento directo, mientras que los fabricantes chinos están ganando terreno en equipos de gama media. Los altos costos de los equipos, la escasez de habilidades, el control del calor durante la operación continua y los plazos de entrega de componentes pueden ralentizar algunas decisiones de compra, aunque el financiamiento, los subsidios y el desarrollo del suministro local brindan apoyo.
Conclusiones Clave del Informe
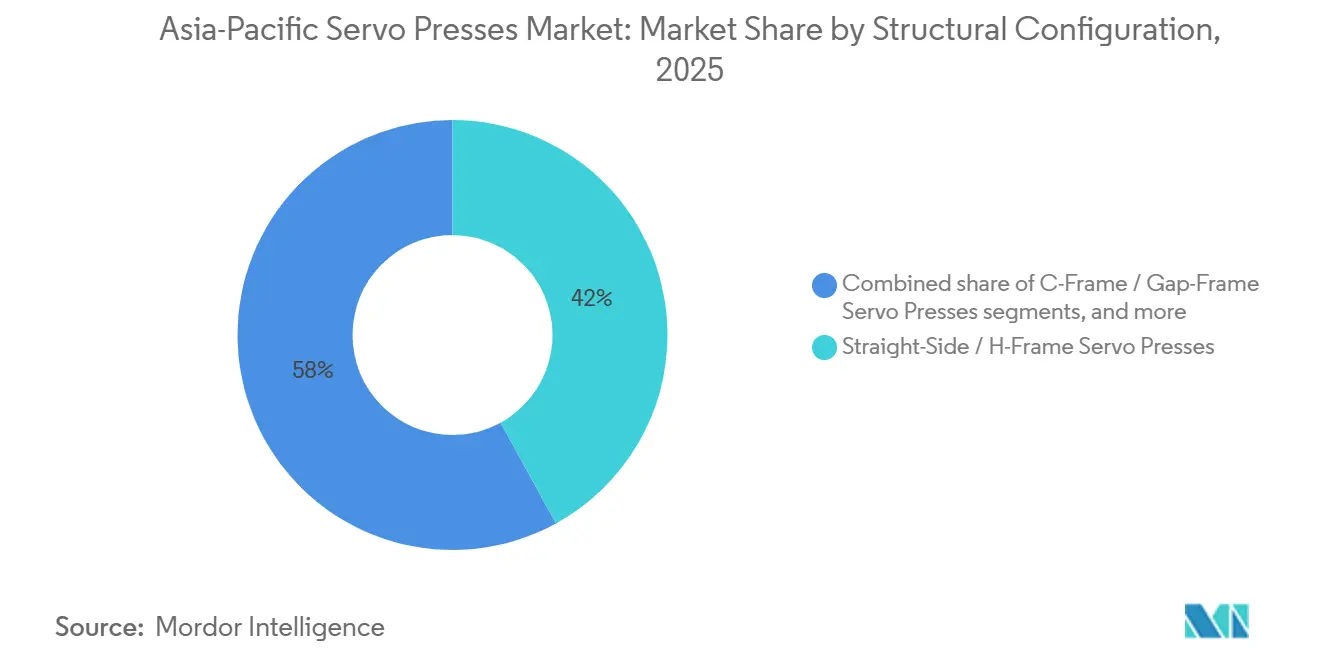
- Por configuración estructural del bastidor, las servopensas de bastidor recto o bastidor en H representaron el 42,0% de la participación del mercado de servopensas en Asia-Pacífico en 2025, y también se prevé que crezcan a una CAGR del 9,7% hasta 2031.
- Por tecnología o tipo de sistema de servoprensa, las prensas de conformado de metal servomecánicas representaron el 49,4% del tamaño del mercado de servopensas en Asia-Pacífico en 2025, mientras que se prevé que las prensas de ensamblaje servo electromecánicas o eléctricas crezcan a una CAGR del 12,5% hasta 2031.
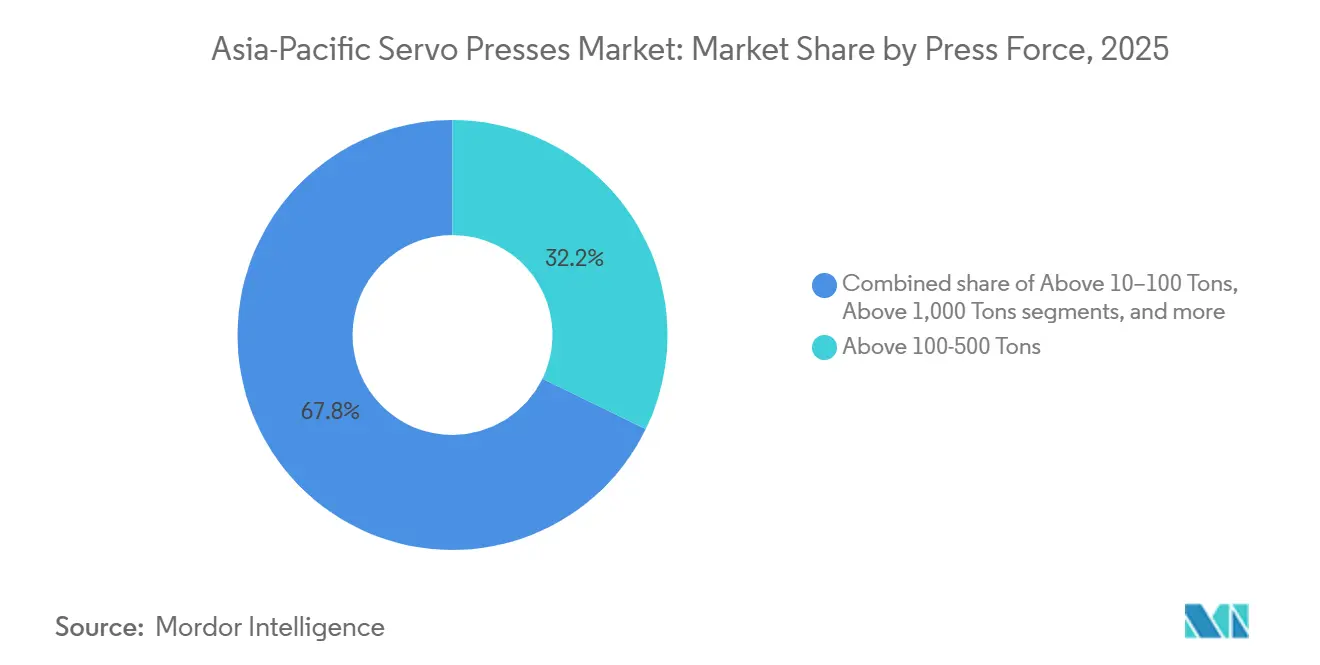
- Por fuerza o capacidad de prensa, el segmento de más de 100 a 500 toneladas representó el 32,2% de la participación del mercado de servopensas en Asia-Pacífico en 2025, mientras que se prevé que el segmento de más de 1.000 toneladas crezca a una CAGR del 11,9% hasta 2031.
- Por aplicación, el estampado, el troquelado y el punzonado representaron el 35,0% de la participación del mercado de servopensas en Asia-Pacífico en 2025, mientras que se prevé que otras aplicaciones de prensado de precisión y especializadas crezcan a una CAGR del 12,5% hasta 2031.
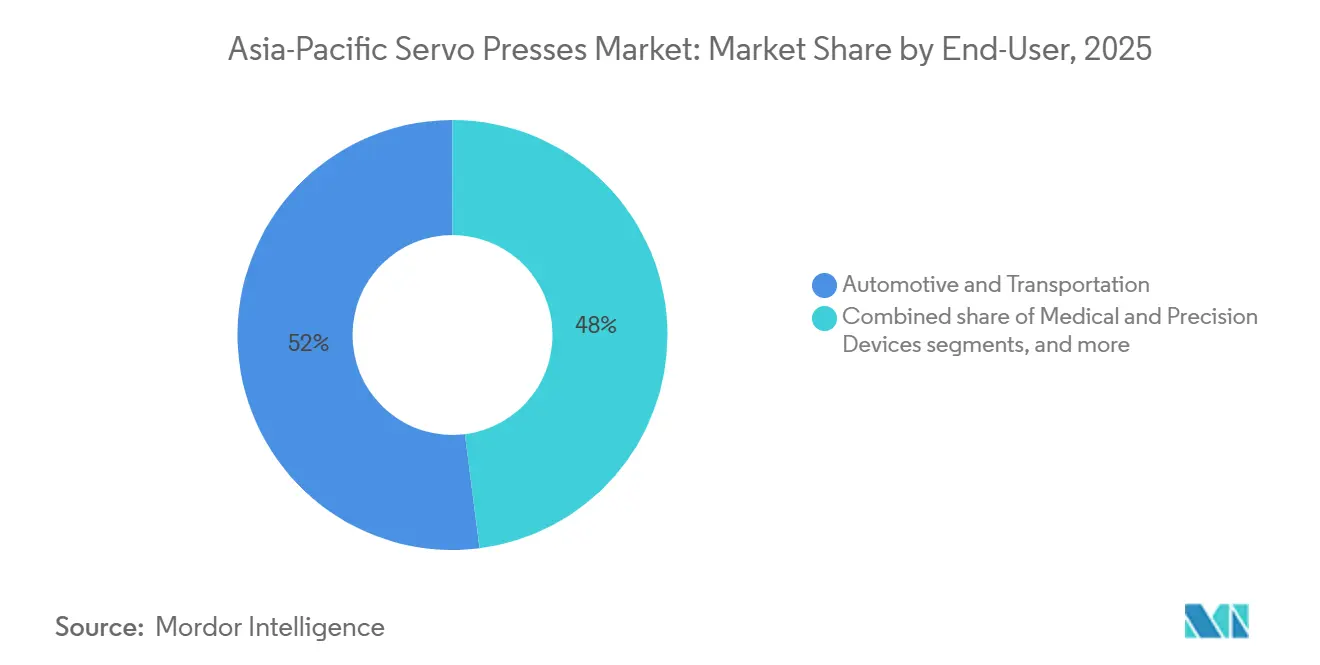
- Por usuario final, el sector automotriz y de transporte representó el 52,0% de la participación del mercado de servopensas en Asia-Pacífico en 2025, mientras que se prevé que los dispositivos médicos y de precisión crezcan a una CAGR del 16,0% hasta 2031.
- Por geografía, China representó el 53,0% de la participación del mercado de servopensas en Asia-Pacífico en 2025, mientras que se prevé que India crezca a una CAGR del 11,3% hasta 2031.
Nota: Las cifras del tamaño del mercado y los pronósticos de este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los datos y conocimientos más recientes disponibles a partir de enero de 2026.
Tendencias e Información del Mercado de Servopensas en Asia-Pacífico
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Electrificación de Vehículos y Producción de Componentes para Vehículos Eléctricos | +2.2% | China, India, Corea del Sur, ASEAN | Corto plazo (≤ 2 años) |
| Producción de Electrónica de Precisión y Equipos para Semiconductores | +1.8% | China, Taiwán, Corea del Sur, Japón | Corto plazo (≤ 2 años) |
| Adopción de Industria 4.0 y Control de Proceso en Bucle Cerrado | +1.4% | China, Japón, Corea del Sur, Taiwán | Mediano plazo (2-4 años) |
| Eficiencia Energética y Menor Dependencia de Sistemas Hidráulicos | +1.0% | Asia-Pacífico, con mayor intensidad en China, Japón e India | Mediano plazo (2-4 años) |
| Demanda de Modernización de Servopensas en la Base Instalada de Prensas | +0.7% | China, Japón y los principales países de la ASEAN | Mediano plazo (2-4 años) |
| Localización de Servomotores, Accionamientos y Suministro de Prensas de Alto Tonelaje | +0.5% | China e India, con efecto secundario en la ASEAN | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Electrificación de Vehículos y Producción de Componentes para Vehículos Eléctricos
La producción de vehículos eléctricos es una fuente central de demanda para el mercado de servopensas en Asia-Pacífico. Las carcasas de baterías, las carcasas de motores, los terminales de barras colectoras, las placas bipolares y los refuerzos estructurales requieren conformado controlado y pasos de producción trazables. El programa de incentivos para automóviles y componentes de automóviles de India había aprobado 82 solicitantes en septiembre de 2025 y respaldó la producción de más de 1,36 millones de vehículos eléctricos[1]Ministerio de Industrias Pesadas, "Esquema PLI para la Industria de Automóviles y Componentes de Automóviles", Oficina de Información de Prensa, pib.gov.in. BYD puso en marcha un complejo integrado de fabricación de vehículos eléctricos en Subang, Indonesia, en mayo de 2026, que incluye operaciones de estampado con 130 matrices enviadas desde Shenzhen. Estas inversiones respaldan la demanda de equipos de conformado incluso donde el crecimiento de la producción de vehículos es más lento, porque las plataformas de vehículos eléctricos utilizan una gama más amplia de piezas estampadas. Es probable que este impulsor mantenga a los compradores enfocados en el control de fuerza, la vida útil de las herramientas y la documentación de calidad.
Producción de Electrónica de Precisión y Equipos para Semiconductores
La inversión en semiconductores y electrónica respalda la demanda de sistemas de ensamblaje y conformado de precisión en el mercado de servopensas en Asia-Pacífico. Las facturaciones globales de equipos para semiconductores alcanzaron los 135,1 mil millones de USD en 2025, y China, Taiwán y Corea del Sur juntos representaron el 79% del gasto. Taiwán gastó 31,5 mil millones de USD en equipos en 2025, mientras que Corea del Sur gastó 25,8 mil millones de USD y Japón gastó 9,5 mil millones de USD. Estas inversiones requieren equipos de apoyo para marcos de plomo, conectores, piezas de blindaje y componentes de empaque. Las prensas electromecánicas son relevantes porque pueden operar sin aceite hidráulico y se adaptan a entornos de fabricación limpia. Los compradores también están dando más importancia a las interfaces de máquina seguras y conectadas, lo que favorece a los proveedores que pueden respaldar sistemas de producción digital.
Adopción de Industria 4.0 y Control de Proceso en Bucle Cerrado
La fabricación conectada está haciendo que el movimiento programable y el monitoreo de fuerza en tiempo real sean más importantes en el mercado de servopensas en Asia-Pacífico. China emitió su Plan de Implementación de Transformación Digital para la Industria de Maquinaria en agosto de 2025 y estableció un objetivo para que el 50% de las empresas relevantes alcancen un nivel de madurez de fabricación inteligente dos o superior para 2027. El plan también exigió al menos 200 fábricas inteligentes ejemplares. Las servopensas pueden compartir datos de movimiento y fuerza con los sistemas de ejecución de fábrica y empresariales con mayor facilidad que los equipos convencionales de volante de inercia. La reducción de la fuerza laboral manufacturera de Japón también aumenta el valor de las celdas de prensa automatizadas que necesitan menos operadores. En las cadenas de suministro automotrices, los registros de fuerza-desplazamiento pueden ayudar a los fabricantes a cumplir con las necesidades de documentación de la norma IATF 16949, lo que convierte la capacidad digital en un requisito de compra práctico.
Eficiencia Energética y Reducción de la Dependencia de Sistemas Hidráulicos
La gestión energética está animando a los fabricantes a revisar el costo operativo de los equipos hidráulicos. La Agencia Internacional de Energía informó un progreso global en eficiencia energética del 1,8% en 2025, en comparación con el 1% en 2024. Se introdujeron más de 250 políticas de eficiencia nuevas o actualizadas en distintos países, que representan el 85% de la demanda energética mundial. Un estudio de 2025 sobre una servoprensa de 6.300 kN en la producción de estampado china reportó un uso de energía por ciclo un 86,4% inferior al de una alternativa hidráulica equivalente y al menos un 25% más de eficiencia en la transferencia de energía. Estos ahorros pueden mejorar la economía de los proyectos de sustitución donde los costos de electricidad y los requisitos de auditoría son importantes. Los requisitos de equipos de China y los estándares Top Runner de Japón respaldan aún más la consideración de motores y sistemas de prensa más eficientes.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Alto Costo de Capital Inicial y Mayor Período de Recuperación para las PYME | -1.4% | India, los principales países de la ASEAN y el interior de China | Corto plazo (≤ 2 años) |
| Escasez de Habilidades en Programación de Servopensas, Controles e Ingeniería de Aplicaciones | -1.0% | ASEAN, India y el impacto secundario en Japón | Mediano plazo (2-4 años) |
| Reducción Térmica en el Estampado Continuo de Alta Velocidad | -0.5% | Asia-Pacífico, concentrado en talleres de prensas chinos de alto volumen | Mediano plazo (2-4 años) |
| Largos Plazos de Entrega para Motores de Alta Potencia y Sistemas de Control | -0.4% | Asia-Pacífico, con mayor exposición en Corea del Sur y Taiwán | Corto plazo (≤ 2 años) |
| Fuente: Mordor Intelligence | |||
Alto Costo de Capital Inicial y Prolongados Períodos de Recuperación para las PYME
Los altos costos de adquisición siguen siendo una barrera importante para los compradores más pequeños en el mercado de servopensas en Asia-Pacífico. Una línea de servoprensas para el estampado de carcasas de baterías de vehículos eléctricos requiere entre 1 y 3 millones de USD por unidad. En contraste, un taller de prensas automotrices de Nivel 2 en nueva construcción puede requerir más de 15 millones de USD en inversión total de línea. El Banco Asiático de Desarrollo identifica el acceso al financiamiento, las garantías limitadas, los plazos de préstamo cortos y el riesgo tecnológico percibido como barreras para las pequeñas y medianas empresas manufactureras en las economías asiáticas en desarrollo. El programa de incentivos para bienes de capital de India ofrece incentivos del 5% al 6% sobre el valor de producción incremental para los fabricantes elegibles. El apoyo no cubre todos los talleres más pequeños, por lo que muchas empresas pueden mantener equipos más antiguos por más tiempo. Los modelos de financiamiento y las opciones de modernización pueden reducir la restricción, pero no la eliminan.[2]Banco Asiático de Desarrollo, "Informe Anual 2025 del BAsD", Banco Asiático de Desarrollo, adb.org
Escasez de Habilidades en Programación de Servopensas, Controles e Ingeniería de Aplicaciones
La escasez de habilidades de ingeniería puede retrasar el uso del equipo después de realizar una compra. Las servopensas requieren conocimiento de sistemas mecánicos, electrónica de accionamiento, control de movimiento y configuración de aplicaciones. El Libro Blanco de Manufactura 2025 de Japón reportó un índice de difusión laboral manufacturera para pequeñas empresas de -18,2, lo que muestra una presión laboral continua en la base manufacturera del país. Australia identificó una escasez inmediata de más de 1.000 operadores de CNC y máquinas avanzadas en su evaluación de 2025. El Plan Maestro Nacional de Inversiones 2030 de Malasia también identifica las habilidades técnicas prácticas como necesarias para las operaciones de Industria 4.0. Cuando el soporte local es limitado, los compradores pueden optar por sistemas mecánicos o hidráulicos más simples en lugar de invertir en una instalación de servoprensa compleja.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Configuración Estructural del Bastidor: Los Bastidores de Lado Recto Lideran la Demanda de Gran Formato
El bastidor recto o bastidor en H representó el 42% del mercado de servopensas en Asia-Pacífico en 2025. La configuración proporciona una guía de corredera estable y una distribución uniforme de la presión en la mesa para matrices progresivas y de transferencia de gran tamaño. Los proveedores automotrices de Nivel 1 chinos y los talleres de prensas de nivel OEM coreanos lo utilizan para paneles de carrocería y componentes estructurales de vehículos eléctricos. Su diseño admite trabajos exigentes con acero de alta resistencia avanzado y carga excéntrica. Las máquinas de bastidor en C y bastidor abierto siguen siendo importantes para la electrónica de precisión porque facilitan el acceso y los cambios de herramienta más rápidos.
El bastidor recto o bastidor en H también fue identificado como la configuración de más rápido crecimiento, registrando una CAGR del 9,7% hasta 2031. Las nuevas plantas automotrices en la ASEAN están especificando sistemas de servoprensa desde el inicio en lugar de convertir líneas mecánicas más antiguas por etapas. Esto respalda la demanda de bastidores grandes y rígidos en nuevos talleres de prensas. SEYI demostró una servoprensa de bastidor sólido de alta rigidez para el conformado de microcanales en placas bipolares metálicas en julio de 2025. Ese ejemplo muestra que la configuración también sirve para la producción de componentes de energía de precisión. Los equipos de columna y tipo poste continúan abordando la compactación de polvo y el trabajo especializado de prototipos. La elección del bastidor está estrechamente vinculada al tamaño de la matriz, el material que se está conformando y el proceso de producción. Los equipos de lado recto apoyan a los clientes que necesitan una estructura rígida para piezas de vehículos grandes y ciclos repetidos. Las máquinas de bastidor en C conservan su función cuando los operadores necesitan acceso directo al área de herramientas. Las máquinas de columna y tipo poste son más especializadas y pueden respaldar el trabajo de desarrollo o aplicaciones basadas en polvo. Estas diferencias significan que la demanda de bastidores sigue la combinación de fabricación automotriz, electrónica y especializada en cada país. Por lo tanto, los fabricantes deben hacer coincidir la estructura de la prensa con el diseño previsto de la herramienta y la pieza.[3]SEYI Machinery Co., Ltd., "SEYI Demostró con Éxito una Servoprensa de Alta Rigidez y Alta Precisión en MF-Tokyo 2025", SEYI, seyi.com


Por Tecnología o Tipo de Sistema de Servoprensa: Las Servopensas Mecánicas Ocupan la Posición Más Grande
Las prensas de conformado de metal servomecánicas representaron el 49,4% del valor del mercado regional en 2025. Su posición refleja su uso en el estampado automotriz y de electrodomésticos de alto volumen, donde los sistemas de accionamiento por cigüeñal y biela admiten ciclos de conformado de gran tonelaje. Los fabricantes automotrices chinos y surcoreanos y los proveedores de Nivel 1 son los principales compradores a medida que reemplazan los equipos accionados por volante de inercia. El equipo es adecuado para tareas de conformado repetibles con volúmenes de producción exigentes. Las servopensas hidráulicas aún sirven para el embutido profundo y el trabajo de conformado en caliente de gran tonelaje donde la consistencia de la fuerza en carreras largas es importante.
Las prensas de ensamblaje servo electromecánicas y eléctricas son el tipo de tecnología de más rápido crecimiento, registrando una CAGR del 12,5% hasta 2031. Los fabricantes de electrónica, dispositivos médicos y componentes para semiconductores prefieren equipos sin aceite que puedan trabajar en áreas de fabricación limpia. Las servopensas de la Serie JP 5 certificadas con Clase ISO 4 de Janome Industrial Equipment proporcionan un ejemplo de equipos diseñados para el ensamblaje de semiconductores y dispositivos médicos. Los sistemas híbridos también se utilizan en la compactación de polvo y el conformado multietapa cuando un proceso necesita elementos de movimiento programable y fuerza hidráulica. El cambio hacia los sistemas eléctricos refleja necesidades más estrictas de posicionamiento, limpieza y control de proceso documentado. La industria de servopensas en Asia-Pacífico, por lo tanto, atiende una gama más amplia de entornos de producción que el conformado de metal tradicional por sí solo. La selección de tecnología está determinada por el entorno de producción, así como por la fuerza de la prensa. Los sistemas servomecánicos siguen siendo prácticos para ciclos de conformado de metal repetidos y de alta producción. Los sistemas de servo eléctrico se adaptan a los clientes que necesitan una operación más limpia, movimiento preciso y ensamblaje controlado. Los equipos servo hidráulicos e híbridos continúan sirviendo a los procesos donde la longitud de la carrera o las necesidades de fuerza difieren del estampado estándar. Esto significa que ninguna tecnología única se adapta a cada planta o componente. Los proveedores que pueden explicar claramente las compensaciones operativas están mejor posicionados para atender a los clientes automotrices, electrónicos y médicos.
Por Fuerza o Capacidad de Prensa: El Rango de Más de 100 a 500 Toneladas es el Más Grande
El rango de más de 100 a 500 toneladas capturó el 32,2% del mercado de servopensas en Asia-Pacífico en 2025. Este rango de capacidad se utiliza para piezas estructurales automotrices y carcasas de baterías de vehículos eléctricos que necesitan una fuerza sustancial pero se adaptan a la infraestructura estándar de los talleres de prensas. Los proveedores automotrices de Nivel 1 chinos son los principales compradores en este rango. Taiwán también utiliza estos sistemas para operaciones de conectores y marcos de plomo para semiconductores. Las máquinas de menor capacidad sirven para el ensamblaje de electrónica y tareas de dispositivos médicos donde el tamaño compacto y el control preciso de la fuerza son más importantes que el tonelaje máximo.
El rango de más de 1.000 toneladas es el rango de capacidad de más rápido crecimiento, registrando una CAGR del 11,9% hasta 2031. Las carcasas de baterías, los anillos de puertas y los refuerzos de la carrocería inferior fabricados con acero de alta resistencia avanzado están aumentando la necesidad de equipos de alta fuerza. La filial Tianduan del Grupo China General Technology lanzó una línea de producción inteligente flexible de servoprensa de conformado en caliente de 20.000 kN en 2026 para aplicaciones de reducción de peso en vehículos automotrices. Este desarrollo indica el movimiento hacia equipos pesados suministrados localmente para piezas estructurales críticas. El rango de más de 500 a 1.000 toneladas sigue siendo relevante para el estampado de paneles de carrocería en Japón y Corea del Sur. Los proyectos de mayor capacidad requieren una planificación cuidadosa para la instalación, las herramientas y la infraestructura eléctrica. La selección de capacidad depende del tamaño de la pieza, el material, el diseño de la herramienta y el volumen de producción. Los equipos de gama media ofrecen un equilibrio práctico para muchos proveedores automotrices porque pueden manejar trabajos estructurales sin los requisitos de instalación de las líneas más grandes. Los sistemas más pequeños siguen siendo necesarios donde la precisión del ensamblaje es más importante que la fuerza de conformado. El movimiento hacia equipos de mayor capacidad refleja piezas estructurales de vehículos más pesadas y complejas. También aumenta la importancia del soporte técnico local durante la instalación y el mantenimiento. Los proveedores capaces de brindar soporte de ingeniería para estos grandes proyectos pueden tener una posición más sólida con los clientes automotrices.
Por Aplicación: El Estampado, el Troquelado y el Punzonado Siguen Siendo Centrales
El estampado, el troquelado y el punzonado representaron el 35% del mercado de servopensas en Asia-Pacífico en 2025. La aplicación respalda la producción de componentes de carrocería, estructurales y de tren motriz en China, Japón, Corea del Sur y la ASEAN. Incluye trabajo con matrices progresivas para conectores y soportes, así como operaciones con matrices de transferencia para paneles de vehículos eléctricos. Su amplio papel en la fabricación automotriz le otorga una posición sólida en la demanda total. El embutido profundo y el conformado de chapa también son importantes para latas de baterías, electrodomésticos y utensilios de cocina.
Otras aplicaciones de prensado de precisión y especializadas son la categoría de aplicación de más rápido crecimiento, registrando una CAGR del 12,5% hasta 2031. Este grupo incluye el conformado de implantes médicos, el microestampado de conectores, la producción de placas bipolares para celdas de combustible y la compactación de polvo en laboratorio. Estos usos implican componentes de mayor valor y documentación de proceso exigente. Los sistemas de ensamblaje, ajuste a presión y unión respaldan las plantas automotrices y electrónicas que necesitan trazabilidad de fuerza-desplazamiento bajo los requisitos de la norma IATF 16949 e ISO 13485. La forja y el conformado en frío siguen siendo relevantes para engranajes, anillos de rodamientos y sujetadores. El mercado de servopensas en Asia-Pacífico está ganando diversidad de aplicaciones a medida que los mercados finales regulados otorgan más valor a los procesos de conformado controlados y registrados. La aplicación más grande incluye tanto trabajos de alto volumen como trabajos de precisión más pequeños, por lo que la demanda no se limita a un único formato de prensa. Los proveedores automotrices utilizan el estampado, el troquelado y el punzonado para soportes, paneles y piezas estructurales. Los fabricantes de electrónica utilizan procesos relacionados para conectores y piezas de blindaje. Los usos especializados de más rápido crecimiento requieren diferentes herramientas y mayor repetibilidad, en lugar de solo mayores velocidades de producción. Esto crea la necesidad de proveedores que puedan respaldar la ingeniería de aplicaciones, así como la entrega de máquinas. Los diferentes requisitos de aplicación también respaldan la demanda tanto de diseños de servo mecánico como de servo eléctrico.
Por Usuario Final: El Sector Automotriz y de Transporte Impulsa la Demanda Actual
El sector automotriz y de transporte representó el 52% del mercado de servopensas en Asia-Pacífico en 2025. La demanda incluye el estampado de paneles de carrocería, el conformado de componentes del tren motriz, la producción de carcasas de baterías y la fabricación de carcasas de motores. El sector es importante en todas las principales economías manufactureras regionales. El sector eléctrico y electrónico es el segundo grupo de usuarios finales más grande, con demanda de producción de marcos de plomo, conectores, PCB y componentes de blindaje. Los compradores del sector aeroespacial y de defensa utilizan sistemas de alta rigidez para estructuras de fuselaje y componentes de actuadores, particularmente en Japón, Corea del Sur y Taiwán.
Los dispositivos médicos y de precisión son el segmento de usuario final de más rápido crecimiento, registrando una CAGR del 16% hasta 2031. El troquelado de instrumentos quirúrgicos, el conformado de implantes ortopédicos y el ensamblaje de sensores médicos requieren operaciones documentadas y repetibles. El monitoreo en bucle cerrado puede respaldar la trazabilidad esperada bajo los requisitos de la norma ISO 13485. La maquinaria industrial, la fabricación general, los electrodomésticos y los bienes de consumo duraderos proporcionan una base más amplia de demanda de mercado medio. Estos usuarios son importantes en la red de producción orientada a la exportación de China. La industria de servopensas en Asia-Pacífico se beneficia a medida que los clientes en estos usos finales buscan una mejor consistencia sin depender de los sistemas de prensa convencionales. Los proveedores de electrónica utilizan un perfil de equipo diferente, con prensas más pequeñas y un mayor enfoque en la operación limpia y el control de posición. Los clientes de dispositivos médicos añaden otra fuente de demanda porque necesitan registros de producción consistentes para productos regulados. Esta combinación reduce la dependencia de un tipo de actividad de conformado de metal. También explica por qué los proveedores necesitan carteras de productos que van desde grandes máquinas de conformado hasta prensas de ensamblaje compactas.
Análisis Geográfico
China representó el 53% del valor regional en 2025. El país tiene una gran base automotriz, una extensa producción de vehículos eléctricos y un alto gasto en equipos para semiconductores. La demanda va desde pequeñas prensas de ensamblaje electromecánicas para fábricas de electrónica en Guangdong y Zhejiang hasta líneas de más de 1.000 toneladas para piezas estructurales de vehículos en Shandong y Jiangsu. El plan de transformación digital de maquinaria de China de agosto de 2025 buscaba al menos 200 fábricas inteligentes ejemplares para 2027. Esa política respalda equipos que pueden integrarse con sistemas de fabricación digital. Japón sigue siendo el segundo mercado regional más grande, respaldado por fabricantes de equipos originales automotrices, productores de electrónica de precisión y una gran base de proveedores. Los fabricantes de prensas japoneses conservan una ventaja en sistemas de accionamiento directo y de ultraprecisión para trabajos de mayor especificación.
India es la geografía de más rápido crecimiento en el mercado de servopensas en Asia-Pacífico, registrando una CAGR del 11,3% hasta 2031. El crecimiento del país está vinculado a los incentivos para automóviles, el ensamblaje local de vehículos eléctricos y la fabricación de teléfonos inteligentes que necesita capacidad de conformado de metal de precisión. Para septiembre de 2025, el programa de incentivos para automóviles y componentes de automóviles de India había respaldado más de 1,36 millones de vehículos eléctricos y 48.974 empleos. La demanda de Corea del Sur está vinculada a la producción automotriz y los semiconductores de memoria. Hyundai Rotem localizó una línea de servoprensa de clase 6.800 toneladas para la instalación dedicada a vehículos eléctricos de Hyundai Motor en 2025. La demanda enfocada en la precisión de Taiwán está impulsada por la fabricación de semiconductores y electrónica, mientras que su gasto en equipos de 31,5 mil millones de USD en 2025 respaldó la producción posterior de conectores, marcos de plomo y piezas de empaque.
La ASEAN es un área emergente de adopción, liderada por Vietnam, Tailandia e Indonesia. La instalación de BYD en Subang, Indonesia, en mayo de 2026 incluye operaciones completas de estampado y puede alentar a los proveedores de componentes locales a invertir en capacidad de prensas. Tailandia tiene una base automotriz establecida con fabricantes de equipos originales japoneses y proveedores de Nivel 1 que están actualizando equipos para necesidades de calidad y trazabilidad. Vietnam está atrayendo producción electrónica y tiene demanda de prensas de ensamblaje de precisión más pequeñas. Singapur y Malasia sirven a la fabricación especializada de electrónica y dispositivos médicos, donde la repetibilidad y la capacidad de sala limpia importan más que el tonelaje. Australia, Nueva Zelanda, Bangladesh y Sri Lanka siguen siendo mercados más pequeños que utilizan principalmente sistemas importados para equipos mineros y componentes industriales ligeros.
Panorama Competitivo
El mercado de servopensas en Asia-Pacífico está moderadamente consolidado. AIDA Engineering, Amada, Komatsu Industries y Hitachi Zosen Fukui mantienen posiciones sólidas en aplicaciones premium mediante diseños de motores propietarios, equipos de accionamiento directo y sistemas de control conectados. JIER Machine-Tool Group y Yangli Group están reduciendo la brecha tecnológica en la categoría de 100 a 500 toneladas compitiendo en costo total y ejecución doméstica. SEYI y Chin Fong combinan ingeniería de procesos con precios adecuados para los clientes de la ASEAN e India. La competencia es más intensa en las máquinas servomecánicas, donde los fabricantes chinos han mejorado su capacidad para ganar contratos automotrices domésticos. Los proveedores establecidos tienen una ventaja cuando los clientes necesitan ingeniería de seguridad avanzada, alta repetibilidad y un amplio soporte de servicio.
La actividad estratégica se centra cada vez más en los controles digitales y la especialización de productos. AIDA lanzó su Serie DSF-N1-A en 2025 con un bastidor de lado recto de alta rigidez rediseñado y un 50% mejor rigidez de la mesa en comparación con los modelos de generación anterior. Amada Press System amplió su serie SWE i3 con una variante de 600 toneladas y 6.000 kN en 2026, utilizando una configuración de triple servomotor y doce trayectorias de movimiento programables. SEYI completó el desarrollo de aplicaciones para el estampado de placas bipolares metálicas con una servoprensa de bastidor sólido de alta rigidez en 2025. Estos movimientos muestran cómo los proveedores están apuntando a vehículos eléctricos, celdas de combustible y otras aplicaciones que necesitan un conformado estrechamente controlado. El desarrollo de productos, por lo tanto, está evolucionando más allá de la competencia básica de tonelaje.
Los kits de modernización, las celdas de prensa modulares y las plataformas de trazabilidad de fuerza ofrecen áreas de oportunidad donde las líneas de prensa completas son menos prácticas. Las modernizaciones son relevantes para las fábricas con prensas mecánicas que aún tienen estructuras y herramientas útiles. Los sistemas modulares más pequeños pueden adaptarse a talleres de trabajo y fabricantes por contrato en India y la ASEAN que no pueden financiar una línea nueva completa. Los clientes de dispositivos médicos y electrónica también buscan sistemas que puedan registrar la fuerza y el desplazamiento para la documentación de calidad. Los proveedores que combinan hardware, software, puesta en marcha y servicio pueden competir de manera más efectiva en estas áreas. El mercado de servopensas en Asia-Pacífico sigue abierto tanto a los fabricantes de equipos originales establecidos como a los proveedores especializados porque las necesidades de los clientes varían considerablemente según el tonelaje, el uso final y el control de proceso requerido.
Líderes de la Industria de Servopensas en Asia-Pacífico
-
AIDA Engineering Ltd.
-
Komatsu Ltd.
-
ANDRITZ AG and Schuler Group
-
Yangli Group Corporation
-
Chin Fong Machine Industrial Co., Ltd.
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial

Desarrollos Recientes de la Industria
- Junio de 2026: La filial Tianduan del Grupo China General Technology lanzó una línea de producción inteligente flexible de servoprensa de conformado en caliente de 20.000 kN para aplicaciones de reducción de peso en vehículos automotrices.
- Mayo de 2026: BYD puso en marcha su complejo integrado de fabricación de vehículos eléctricos en Subang, Indonesia. La instalación incluyó operaciones completas de estampado con 130 matrices de estampado que pesan 2.489 toneladas enviadas desde Shenzhen.


Alcance del Informe del Mercado de Servopensas en Asia-Pacífico
El Informe del Mercado de Servopensas en Asia-Pacífico está segmentado por Bastidor (Bastidor en C, Bastidor en H y Más), por Tipo de Sistema (Servopensas Hidráulicas y Más), por Fuerza de Prensa (Hasta 10 Toneladas y Más), por Aplicación (Forja y Conformado en Frío y Más), por Industria de Usuario Final (Automotriz y Transporte y Más), y por Geografía (China y Más). El Informe ofrece Tamaño de Mercado y Pronósticos en Valor (USD) para todos los Segmentos anteriores.
| Servopensas de Bastidor en C / Bastidor Abierto |
| Servopensas de Bastidor Recto / Bastidor en H |
| Servopensas de Columna / Tipo Poste |
| Otras Configuraciones de Servoprensa |
| Prensas de Conformado de Metal Servomecánicas |
| Prensas de Ensamblaje Servo Electromecánicas / Eléctricas |
| Servopensas Hidráulicas |
| Servopensas Híbridas |
| Hasta 10 Toneladas |
| Más de 10 a 100 Toneladas |
| Más de 100 a 500 Toneladas |
| Más de 500 a 1.000 Toneladas |
| Más de 1.000 Toneladas |
| Estampado, Troquelado y Punzonado |
| Embutido Profundo y Conformado de Chapa |
| Forja y Conformado en Frío |
| Ensamblaje, Ajuste a Presión y Unión |
| Compactación de Polvo |
| Otras Aplicaciones de Prensado de Precisión y Especializadas |
| Automotriz y Transporte |
| Eléctrico y Electrónico |
| Aeroespacial y Defensa |
| Dispositivos Médicos y de Precisión |
| Maquinaria Industrial y Fabricación General |
| Electrodomésticos y Bienes de Consumo Duraderos |
| Otras Industrias de Uso Final |
| China |
| Japón |
| India |
| Corea del Sur |
| Taiwán |
| ASEAN (Singapur, Malasia, Indonesia, Tailandia, Vietnam, Filipinas, Myanmar, Camboya, Laos, Brunéi) |
| Resto de Asia-Pacífico |
| Por Bastidor / Configuración Estructural | Servopensas de Bastidor en C / Bastidor Abierto |
| Servopensas de Bastidor Recto / Bastidor en H | |
| Servopensas de Columna / Tipo Poste | |
| Otras Configuraciones de Servoprensa | |
| Por Tecnología de Servoprensa / Tipo de Sistema | Prensas de Conformado de Metal Servomecánicas |
| Prensas de Ensamblaje Servo Electromecánicas / Eléctricas | |
| Servopensas Hidráulicas | |
| Servopensas Híbridas | |
| Por Fuerza / Capacidad de Prensa | Hasta 10 Toneladas |
| Más de 10 a 100 Toneladas | |
| Más de 100 a 500 Toneladas | |
| Más de 500 a 1.000 Toneladas | |
| Más de 1.000 Toneladas | |
| Por Aplicación | Estampado, Troquelado y Punzonado |
| Embutido Profundo y Conformado de Chapa | |
| Forja y Conformado en Frío | |
| Ensamblaje, Ajuste a Presión y Unión | |
| Compactación de Polvo | |
| Otras Aplicaciones de Prensado de Precisión y Especializadas | |
| Por Usuario Final | Automotriz y Transporte |
| Eléctrico y Electrónico | |
| Aeroespacial y Defensa | |
| Dispositivos Médicos y de Precisión | |
| Maquinaria Industrial y Fabricación General | |
| Electrodomésticos y Bienes de Consumo Duraderos | |
| Otras Industrias de Uso Final | |
| Por Geografía | China |
| Japón | |
| India | |
| Corea del Sur | |
| Taiwán | |
| ASEAN (Singapur, Malasia, Indonesia, Tailandia, Vietnam, Filipinas, Myanmar, Camboya, Laos, Brunéi) | |
| Resto de Asia-Pacífico |


Preguntas Clave Respondidas en el Informe
¿Cuál es el valor del mercado de servopensas en Asia-Pacífico en 2026?
El mercado de servopensas en Asia-Pacífico se estima en 2,01 mil millones de USD en 2026 y se prevé que alcance los 3,01 mil millones de USD en 2031.
¿Qué está impulsando la demanda de servopensas en Asia-Pacífico?
Los componentes para vehículos eléctricos, la producción relacionada con semiconductores, la fabricación digital y las necesidades de eficiencia energética están respaldando la demanda.
¿Qué configuración de bastidor tiene la mayor participación?
El bastidor recto o bastidor en H representó el 42% del valor regional en 2025 y también fue identificado como la configuración de más rápido crecimiento.
¿Qué tipo de tecnología lidera la demanda regional?
Las prensas de conformado de metal servomecánicas lideraron con el 49,4% del valor regional de 2025, mientras que los sistemas de ensamblaje servo eléctrico fueron el tipo de más rápido crecimiento.
¿Qué usuario final compra más servopensas?
El sector automotriz y de transporte representó el 52% del valor regional de 2025 debido a la demanda de paneles de vehículos, carcasas de baterías y carcasas de motores.
¿Qué país tiene la mayor participación regional?
China representó el 53% del valor regional de 2025, respaldada por su base de fabricación automotriz, de vehículos eléctricos y electrónica.
Última actualización de la página el:



