
Marktgröße und Marktanteil des asiatisch-pazifischen Hochleistungs-LED-Paketmarkts
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
| Prognosedatenzeitraum | 2026 - 2031 |
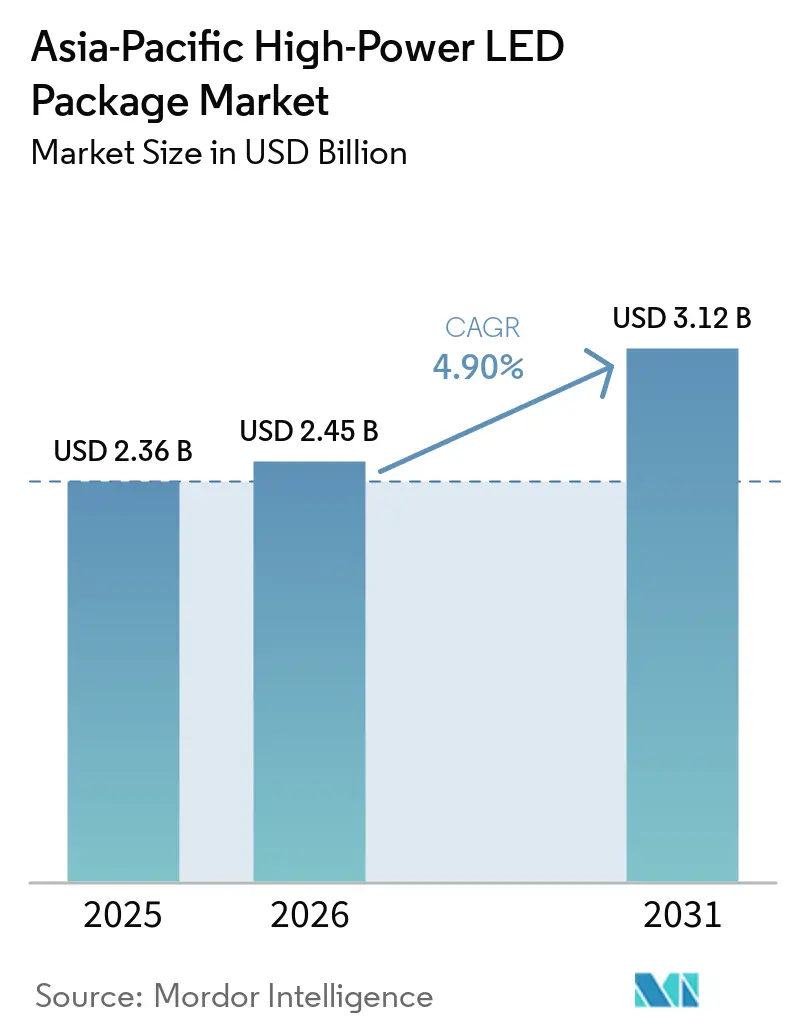
| Marktgröße im Basisjahr (2025) | 2.36 Milliarden US-Dollar |
| Marktgröße (2026) | 2.45 Milliarden US-Dollar |
| Marktgröße (2031) | 3.12 Milliarden US-Dollar |
| Wachstumsrate (2026 - 2031) | 4.90 % |
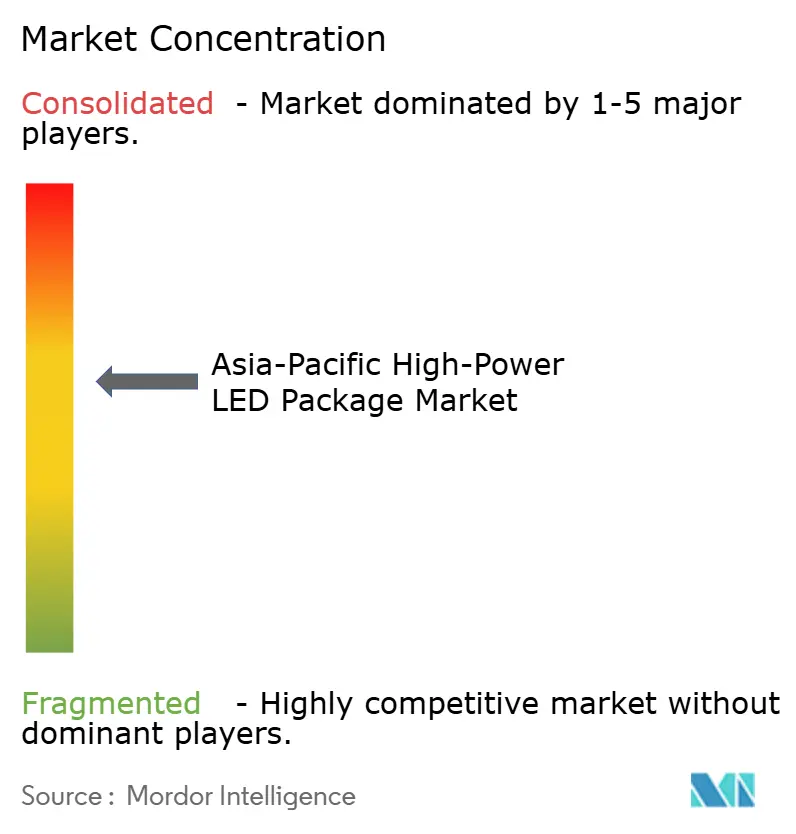
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Analyse des asiatisch-pazifischen Hochleistungs-LED-Paketmarkts von Mordor Intelligence
Die Marktgröße des asiatisch-pazifischen Hochleistungs-LED-Paketmarkts wurde im Jahr 2026 auf 2,45 Milliarden USD geschätzt und soll von 2,36 Milliarden USD im Jahr 2025 auf 3,12 Milliarden USD bis 2031 anwachsen, was einem CAGR von 4,90 % über den Zeitraum 2026–2031 entspricht. Die kontinuierliche Migration hin zu Premium-Fahrzeugscheinwerfern, Mini-LED-Hintergrundbeleuchtungen und industriellen Nachrüstungen lenkt die Nachfrage von handelsüblichen Allgemeinbeleuchtungsmodulen weg. Chinas Umsatzdominanz von 67,73 % im Jahr 2025 verschaffte lokalen Herstellern Skalenvorteile, doch entstanden Margendruck durch Volatilität bei Saphirsubstraten und Flip-Chip-Patentstreitigkeiten. Indien gewinnt an Dynamik, da die Scheinwerfervorschriften gemäß Entwurf AIS-199 die Einführung adaptiver Hochleistungsarrays beschleunigen. Regionsweit richten Durchbrüche im Wärmemanagement, die Einzelpaket-Ausgangsleistungen von über 60 W ermöglichen, die Kostenkurven neu aus und verringern den Abstand zwischen Hochleistungs- und Mittelleistungslösungen.
Wichtigste Erkenntnisse des Berichts
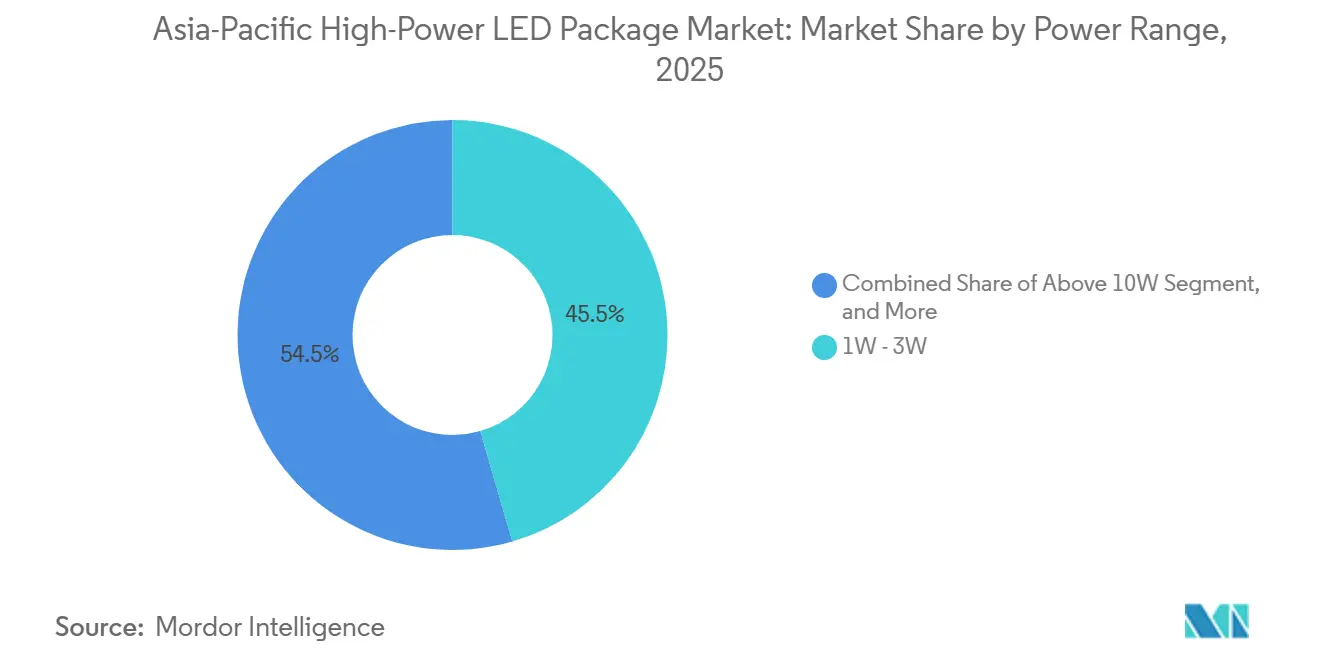
- Nach Leistungsbereich führte das 1-W-3-W-Segment mit einem Marktanteil von 45,51 % im Bereich Hochleistungs-LED-Pakete im Jahr 2025, während Pakete über 10 W bis 2031 die höchste CAGR von 5,39 % verzeichneten.
- Nach Architektur hielten Einzelchip-Pakete im Jahr 2025 einen Umsatzanteil von 35,67 %, während Chip-on-Board-Designs bis 2031 mit einer CAGR von 5,78 % wachsen sollen.
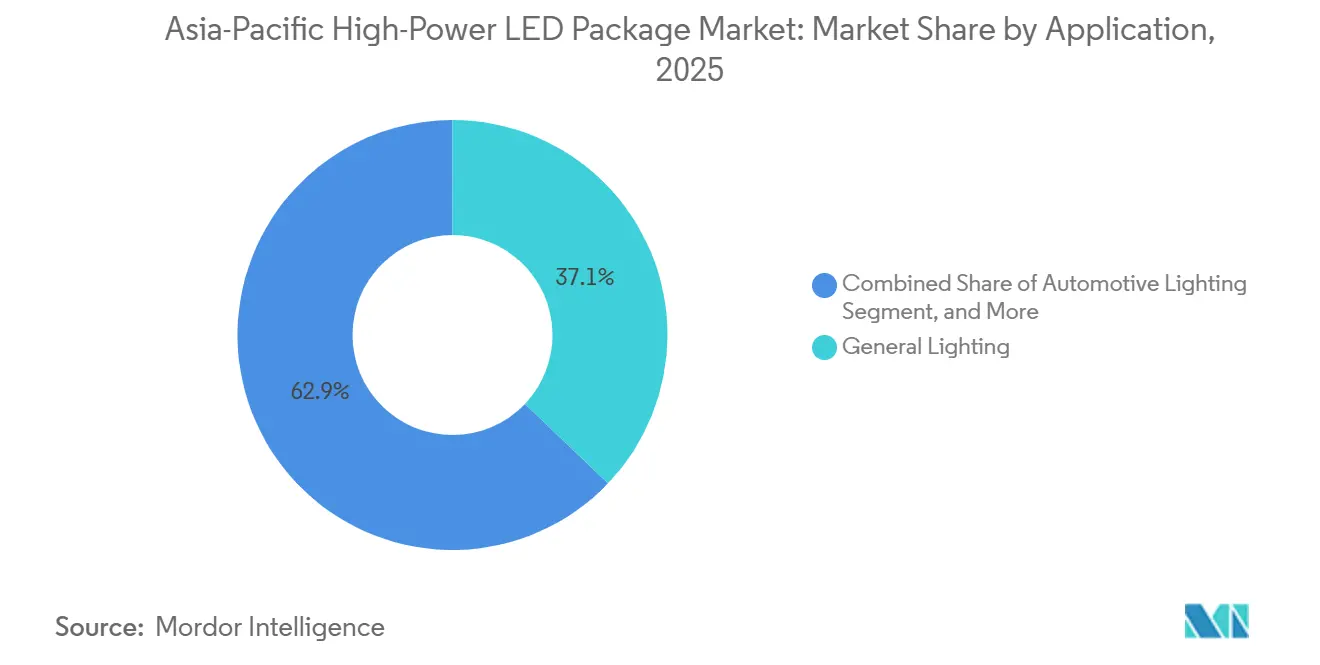
- Nach Anwendung entfiel auf die Allgemeinbeleuchtung im Jahr 2025 ein Anteil von 37,12 % der Nachfrage, während die Fahrzeugbeleuchtung im Zeitraum 2026–2031 mit einer CAGR von 5,71 % voranschreitet.
- Nach Geografie trug China im Jahr 2025 67,73 % des Umsatzes bei, und Indien ist für den Zeitraum 2025 bis 2031 auf eine CAGR von 6,81 % ausgerichtet.
Hinweis: Die Marktgröße und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzungsrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen vom Januar 2026 aktualisiert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Anstieg der Mini-LED-Hintergrundbeleuchtungseinführung in Premium-Verbrauchergeräten | +1.2% | China, Südkorea, Taiwan; Ausstrahlungseffekte auf Japan | Mittelfristig (2–4 Jahre) |
| Beschleunigte LED-Nachrüstungen in intelligenten Fabriken in Ostasien | +0.9% | China als Kernmarkt, Japan als Sekundärmarkt, Vietnam als aufstrebender Markt | Kurzfristig (≤ 2 Jahre) |
| Staatlich geförderte Vorschriften für Fahrzeug-LED in China und Indien | +1.1% | China und Indien als Primärmärkte, ASEAN als Sekundärmarkt | Mittelfristig (2–4 Jahre) |
| Durchbrüche im Wärmemanagement, die Einzelpaket-Ausgangsleistungen über 5 W ermöglichen | +0.8% | Global, mit früher Einführung in China und Japan | Langfristig (≥ 4 Jahre) |
| Aufstieg vertikaler Integrationsmodelle bei chinesischen Verpackungsunternehmen | +0.6% | China dominant, Wettbewerbsdruck in Taiwan | Kurzfristig (≤ 2 Jahre) |
| Fortschrittliche Fahrerassistenzsysteme mit Bedarf an hochintensiven Scheinwerfern | +1.0% | China, Indien, Japan; schrittweise ASEAN-Einführung | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Anstieg der Mini-LED-Hintergrundbeleuchtungseinführung in Premium-Verbrauchergeräten
Premium-Fernseher und Tablets wechseln von kantenbeleuchtetem Design zur direkten Mini-LED-Hintergrundbeleuchtung, um Kontrastverhältnisse und die Präzision der lokalen Dimmung zu verbessern – ein Schritt, der die Nachfrage nach Hochleistungspaketen, die erhöhte Stromdichten ohne Farbverschiebungsdrift bewältigen können, direkt ankurbelt.[1] Samsungs Neo-QLED-Lineup 2026 und MediaTeks Präsentation von Mikro-LED-Display-Engines bestätigen die Technologiemigration über Verbraucherbildschirme hinaus. TrendForce-Schätzungen zeigen, dass die Lieferungen von Mini-LED-Hintergrundbeleuchtungseinheiten von 2024 bis 2029 jährlich um 17 % wachsen werden, wobei die Tablet-Durchdringung bis 2027 15 % erreichen wird. Pakete im Bereich 3 W–10 W profitieren am meisten, da sie hohe Lichtausbeute mit überschaubaren thermischen Abmessungen verbinden. Lieferanten, die eine Wellenlängentoleranz unter 5 nm aufrechterhalten können – noch konzentriert in Japan und Südkorea –, sichern sich Margenausweitung, da Erstausrüster die Binning-Spezifikationen verschärfen.
Beschleunigte LED-Nachrüstungen in intelligenten Fabriken in Ostasien
Fertigungsanlagen in China und Japan tauschen veraltete Entladungslampen gegen Hochleistungs-LED-Arrays aus, um Energieeffizienzvorschriften zu erfüllen und die Genauigkeit der Maschinenbildverarbeitung zu verbessern. Das Programm von Dagu Chemical aus dem Jahr 2025 integrierte intelligente Beleuchtungssteuerungen mit Enterprise-Resource-Planning-Systemen zur Optimierung der Beleuchtungsstärke und erzielte eine betriebliche Amortisation innerhalb von 2 Jahren.[2] Pakete über 5 W reduzieren die Anzahl der Leuchten und senken dadurch Installationsaufwand und Wartungszyklen über eine Lebensdauer von 10 Jahren. Im Jahr 2024 erließ Chinas Ministerium für Industrie und Informationstechnologie Leitlinien, die LED-Nachrüstungen als qualifizierte Maßnahme zur Kohlenstoffreduzierung einstufen. Die Nachfrage nach einstellbaren Weißspektrumprodukten, die die Farbtemperatur für die Ergonomie von Nachtschichten anpassen, steigt ebenfalls.
Staatlich geförderte Vorschriften für Fahrzeug-LED in China und Indien
Chinas Norm GB 4599-2024 und Indiens Entwurf AIS-199 schreiben Lichtstärke- und Strahlgleichmäßigkeitsschwellenwerte vor, die Halogenlampen in Neufahrzeugen faktisch ausschließen. Adaptive Fernlichtsysteme sind daher auf Mehrchip- oder Chip-on-Board-Pakete angewiesen, die schnelles 1-kHz-Takten und präzise optische Steuerung unterstützen. Lumileds reagierte im Oktober 2025 mit dem 433-µm-hohen Altilon SMD-A, um die regulatorischen Zeitpläne einzuhalten. Das Segment der automobilen LED-Beleuchtung in Indien soll von 1,67 Milliarden USD im Jahr 2025 auf 2,32 Milliarden USD bis 2031 wachsen, was einer CAGR von 6,81 % entspricht. Lokalisierungsanreize ziehen Gemeinschaftsunternehmen zwischen globalen Lieferanten und indischen Tier-2-Anbietern an.
Durchbrüche im Wärmemanagement, die Einzelpaket-Ausgangsleistungen über 5 W ermöglichen
Refond Optoelectronics kommerzialisierte 2025 eine Diamantsubstrat-Plattform, die 60 W und 6.500 Lumen liefert, indem sie die thermische Leitfähigkeit von Diamant von 2.200 W m⁻¹ K⁻¹ nutzt. Lumileds senkte den Sperrschicht-Gehäuse-Widerstand bei seiner neuesten LUXEON-Serie auf unter 0,5 K W⁻¹ und ermöglicht so einen Dauerbetrieb bei 150 °C Umgebungstemperatur ohne Leistungsreduzierung. Weniger Hochleistungspakete bedeuten weniger Treiber und einfachere Optiken für Stadionflutlichter und industrielle Hochregalleuchten. Anbieter mit eigener Materialwissenschaft, wie Nichia und OSRAM, erzielen Premiumpreise, während Standardmonteure mit komprimierten Margen konfrontiert sind, da Kunden gleichwertige thermische Leistung fordern.
Analyse der Hemmnisse*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Angebotsengpässe bei Saphirsubstraten nach 2025 | -0.7% | Global, akut in China und Taiwan | Kurzfristig (≤ 2 Jahre) |
| Risiken durch IP-Rechtsstreitigkeiten bei Flip-Chip-Paketdesigns | -0.5% | Taiwan, China, Südkorea; Ausstrahlungseffekte auf Japan | Mittelfristig (2–4 Jahre) |
| Anhaltende Kostenlücke gegenüber Mittelleistungsalternativen in der Allgemeinbeleuchtung | -0.4% | Preissensible Märkte: Indien, Südostasien, chinesische Städte der Stufe 3 | Langfristig (≥ 4 Jahre) |
| Regulatorische Kontrolle der Blaulichtgefährdung in der öffentlichen Beleuchtung | -0.3% | Golfkooperationsrat, EU; aufkommend in China und Indien | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Angebotsengpässe bei Saphirsubstraten nach 2025
Da Halbleiterfabriken Epitaxielinien für Hochfrequenzfilter für die 5G-Infrastruktur umwidmeten, verknappte sich das Angebot an Saphirwafern, und die Spotpreise stiegen um 20 % von Quartal zu Quartal.[3] Chinesische und taiwanesische Verpackungsunternehmen ohne langfristige Abnahmeverträge müssen auf volatilen Spotmärkten bieten, was die Bruttomargen schmälert. Vertikal integrierte Akteure wie Sanan Optoelectronics, die eigene Saphir-Wachstumsöfen betreiben, behalten Kostenstabilität und unterbieten Wettbewerber, was die Konsolidierung vorantreibt. Entlastung ist wahrscheinlich nach 2027, wenn neue Kapazitäten in Malaysia und Vietnam in Betrieb gehen, doch wird die kurzfristige Engpasssituation voraussichtlich kleinere Unternehmen daran hindern, mehrjährige Automobilverträge abzuschließen.
Risiken durch IP-Rechtsstreitigkeiten bei Flip-Chip-Paketdesigns
Everlight Electronics reichte im Februar 2026 Verletzungsklagen gegen Lumileds und Seoul Semiconductor wegen Flip-Chip-Bondingpatenten ein und ließ damit lang anhaltende IP-Streitigkeiten wieder aufleben. Für mittelgroße Verpackungsunternehmen erhöhen potenzielle einstweilige Verfügungen und gestapelte Lizenzgebühren sowohl das operative als auch das finanzielle Risiko. Die Kapitalallokation für neue Flip-Chip-Linien, die 15 Millionen USD bis 25 Millionen USD pro Anlage erfordern, erscheint nun weniger attraktiv. Große Akteure mit Kreuzlizenzportfolios bleiben geschützt, doch könnte die Unsicherheit die Einführung von Flip-Chip-Designs in der Fahrzeug- und Spezialbeleuchtung verlangsamen und indirekt Chip-on-Board-Alternativen stärken.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Leistungsbereich:
Segment über 10 W gewinnt an BedeutungIm Jahr 2025 erfasste das Segment 1 W–3 W 45,51 % des Hochleistungs-LED-Paketmarkts, eine Position, die in der kostenempfindlichen Allgemeinbeleuchtung verwurzelt ist. Die Gruppe über 10 W soll bis 2031 jährlich um 5,39 % wachsen, angetrieben durch Fahrzeugscheinwerfer, industrielle Hochregalleuchten und Stadionflutlichter, die von Leuchten profitieren, die auf weniger, aber hellere Module ausgelegt sind. Dieser strukturelle Wandel ist möglich, weil Diamantsubstrate und ein Sperrschicht-Gehäuse-Widerstand unter 0,5 K W⁻¹ es Paketen ermöglichen, frühere thermische Obergrenzen zu überschreiten. Fahrzeugerstausrüster schätzen engere Strahlsteuerung und reduzierte Treiberkomplexität, was die Einführung von Paketen über 10 W mit Chinas Norm GB 4599-2024 und Indiens Entwurf AIS-199 in Einklang bringt. Lieferanten ohne fortschrittliche Materialwissenschaft riskieren, dieses margenstarke Terrain an vertikal integrierte chinesische und japanische Wettbewerber abzutreten.
Die Aussichten für das mittlere Segment 3 W–10 W bleiben günstig, da es effektiv Lumenleistung mit Budgetbeschränkungen ausbalanciert, insbesondere in Anwendungen wie kommunaler Straßenbeleuchtung und Gartenbaulampen. Diese Segmente verlassen sich weiterhin auf diesen Leistungsbereich aufgrund seiner Kosteneffizienz und Eignung für ihre spezifischen Anforderungen. Der sinkende Kostenaufwand pro Lumen bei höheren Leistungsbewertungen stellt jedoch eine potenzielle Herausforderung für die langfristige Relevanz dieses Segments dar. Dieser Trend könnte sich verstärken, wenn Fortschritte bei intelligenten Fabriknachrüstungen und Mini-LED-Hintergrundbeleuchtungen anhalten, da diese Technologien zunehmend Premium-Effizienz und engere Binning-Standards betonen, was die Marktpräferenzen hin zu leistungsstärkeren Alternativen verschieben könnte.
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Nach Architektur:
COB-Konfigurationen gewinnen AutomobildesignaufträgeEinzelchip-Pakete machten 35,67 % des Umsatzes im Jahr 2025 aus und bedienen veraltete Nachrüst- und kostengünstige Allgemeinbeleuchtungsanwendungen. Chip-on-Board-Lösungen sollten jedoch bis 2031 einen CAGR von 5,78 % verzeichnen, da Scheinwerfer und Mini-LED-Hintergrundbeleuchtungen geringe Bauhöhe und gleichmäßige Leuchtdichte erfordern. Harvateks COBsidian-Einführung im Februar 2026 zeigte 98 % Gleichmäßigkeit über eine 50-mm-Apertur, ein Merkmal, das von Premium-Fahrzeugerstausrüstern geschätzt wird. Die DriveLux-Familie von Bridgelux, die im März 2025 veröffentlicht wurde, bestätigte weiterhin die Eignung von COB für adaptive Frontbeleuchtungssysteme.
Flip-Chip-Formate liefern nach wie vor außergewöhnliche thermische Pfade, doch erhöhen laufende Rechtsstreitigkeiten die Lizenzierungsunsicherheit und veranlassen einige Tier-2-Anbieter, sich Chip-on-Board zuzuwenden. Oberflächenmontierte Mehrchip-Pakete bleiben in der Beschilderung und Architekturbeleuchtung relevant, wo schnelle Installation die Minimierung des Platzbedarfs überwiegt. Der Hochleistungs-LED-Paketmarkt teilt sich daher in hochvolumige Einzelchip-Standardversorgung, schnell wachsende Automobil-COB und Spezialnischen auf, in denen Leistungsprämien benutzerdefinierte Formate rechtfertigen.
Nach Anwendung:
Fahrzeugbeleuchtung übertrifft AllgemeinbeleuchtungDie Allgemeinbeleuchtung repräsentierte im Jahr 2025 etwa 37,12 % der Nachfrage und bildet die Grundlastvolumina für viele chinesische und südostasiatische Lieferanten. Die Fahrzeugbeleuchtung, obwohl kleiner, soll über 2026–2031 jährlich um 5,71 % beschleunigen, da adaptive Strahlmuster obligatorisch werden. Lumileds' Altilon SMD-A veranschaulicht, wie Lieferanten Pakete mit geringer Bauhöhe, hoher Frequenz und hoher Intensität anpassen, um sich entwickelnden Fahrzeugnormen zu entsprechen. Die dem Automobilbereich zugewiesene Marktgröße des Hochleistungs-LED-Paketmarkts soll daher schneller wachsen als der gesamte regionale Durchschnitt.
Display und Hintergrundbeleuchtung profitieren von der Mini-LED-Durchdringung in Premium-Tablets und Fernsehern. Samsungs Neo-QLED-Reihe 2026 und MediaTeks Mikro-LED-Rechenzentrumsmodule unterstreichen die sich ausdehnenden Anwendungsfälle, unterstützt durch einen Lieferungs-CAGR von 17 % für Mini-LED-Hintergrundbeleuchtungseinheiten bis 2029. Spezialbereiche wie Gartenbau und Medizinprodukte bleiben klein, erzielen aber überdurchschnittliche Margen, da präzise spektrale Leistung entscheidend ist.
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Geografische Analyse
China-Markt für Hochleistungs-LED-Pakete
China behauptete im Jahr 2025 einen dominanten Marktanteil von 67,73 % im Markt für Hochleistungs-LED-Pakete, eine Position, die durch vertikal integrierte Konzerne wie NationStar, Sanan und Honglitronic verteidigt wird, die Saphirwachstum, Chipfertigung und Endmontage kontrollieren. Diese Unternehmen nutzten ihre Skalierungsvorteile, um die Auslastung zu steigern, selbst als die Spotpreise für Saphirwafer in die Höhe schnellten, und erhöhten anschließend gemeinsam die Paketpreise im Januar 2026 um 5 %–8 %, um die Margen zu schützen. Die Strategie signalisiert ein diszipliniertes Kapazitätsmanagement anstelle früherer Preissenkungszyklen und hält die regionale Marktgröße für Hochleistungs-LED-Pakete in den Perlflussdelta- und Jangtse-Delta-Regionen verankert. Allerdings veranlassen patentrechtliche Unsicherheiten bei Flip-Chip-Designs und strengere Blaulicht-Sicherheitsvorschriften exportorientierte chinesische Lieferanten dazu, sich in COB- und Chip-Scale-Formate mit geringerer Lizenzbelastung zu diversifizieren.
Indien-Markt für Hochleistungs-LED-Pakete
Indien entwickelt sich zum am schnellsten wachsenden Nachfragezentrum, angetrieben durch den Entwurf der AIS-199-Scheinwerfernormen und Lokalisierungsanreize, die die heimische Montage fördern. Der Umsatz mit automobilen LED-Beleuchtungen in Indien wird voraussichtlich von 1,67 Milliarden USD im Jahr 2025 auf 2,32 Milliarden USD bis 2031 steigen, was einer CAGR von 6,81 % entspricht und den breiteren Asien-Pazifik-Durchschnitt übertrifft. Globale Lieferanten reagieren mit Joint-Venture-Vorschlägen, die Hochleistungspakete mit indischen Tier-2-Optik- und Treiberspezialisten bündeln, um die Anforderungen an lokale Wertschöpfungsanteile zu erfüllen. Die Fähigkeit, Produkte schnell im Rahmen der Bharat-Stage-VII-Emissionszeitpläne zu qualifizieren, verschafft frühen Marktteilnehmern einen Vorteil, insbesondere bei adaptiven Fernlichtscheinwerfern, bei denen Arrays über 10 W die Modulanzahl erheblich reduzieren.
ASEAN, Japan und Ozeanien Markt für Hochleistungs-LED-Pakete
Südostasien positioniert sich als sekundärer Fertigungsstandort, da Marken China-plus-eins-Strategien verfolgen. Sunlight Lighting verpflichtete sich im März 2026 zu einer Investition von 324 Millionen RMB (45 Millionen USD) für eine Anlage in Thailand, während Seoul Semiconductor im Juni 2025 WICOP-Montagekenntnisse an Vietnams OMINSU übertrug. Diese Schritte reduzieren das Zollrisiko beim Export in die Vereinigten Staaten und nach Europa und schaffen eine lokalisierte Versorgung für ASEAN-Automobilcluster. Japan hingegen richtet seinen Fokus auf Ultraviolett- und Premium-Automobil-Pakete; die Markteinführung der Moving-Light-Technologie von Toyoda Gosei im Januar 2026 unterstreicht eine Verlagerung von handelsüblicher Allgemeinbeleuchtung hin zu hochwertigen Nischensegmenten. Australien, Neuseeland und die pazifischen Inseln tragen nur marginale Volumina bei, da eine begrenzte Fahrzeugproduktion und kleine industrielle Strukturen umfangreiche Nachrüstungen einschränken.
Wettbewerbslandschaft
Der regionale Hochleistungs-LED-Paketmarkt weist eine moderate Konzentration auf: Nichia, Samsung, OSRAM, Seoul Semiconductor und Lumileds machen schätzungsweise 40 %–45 % des kombinierten Umsatzes aus, während Dutzende chinesischer und taiwanesischer Unternehmen auf Geschwindigkeit und Kosten setzen. Chinesische Marktführer wie NationStar und Sanan verlassen sich auf vertikale Integration, um Volatilität bei Saphirsubstraten abzupuffern, was es ihnen ermöglicht, Wettbewerber während Engpässen zu unterbieten und gleichzeitig schnelle Produkterneuerungszyklen zu finanzieren. Japanische und südkoreanische Platzhirsche verlassen margenarme Glühlampen und verlagern Forschungsbudgets auf ultraviolette Desinfektion, Human-Centric-Leuchten und Automobilmodule, bei denen Patentportfolios die Preissetzungsmacht erhalten.
Technologische Differenzierung statt schlichtem Volumen prägt nun den Wettbewerbsvorteil. Refonds Diamantsubstrat-Plattform liefert 60 W bei 6.500 Lumen, ein Leistungsniveau, das Standardmonteure ohne eine Investition von mehreren Millionen Dollar in Materialwissenschaft nicht erreichen können. Lumileds kombiniert thermische Pfade unter 0,5 K W⁻¹ mit 1-kHz-Pulsweitenmodulation, um adaptive Fernlichtanforderungen zu erfüllen und Designaufträge bei chinesischen und europäischen Erstausrüstern zu sichern. Harvatek und Bridgelux haben margenstarke Nischen erschlossen, indem sie Chip-on-Board-Arrays liefern, die 98 % Leuchtdichtegleichmäßigkeit über 50-mm-Aperturen erzielen, eine Voraussetzung für Matrix-Scheinwerfer in Premium-SUVs.
Rechtliche Manöver bleiben ein Unsicherheitsfaktor. Everlights Verletzungsklagen vom Februar 2026 gegen Lumileds und Seoul Semiconductor wegen Flip-Chip-Bondingpatenten könnten mittelgroße Lieferanten zwingen, gestapelte Lizenzgebühren zu zahlen oder Lieferungen zu unterbrechen, um einstweilige Verfügungen zu vermeiden. Diese Unsicherheit lenkt einige Käufer zu Chip-on-Board- oder Chip-Scale-Paketen, die umstrittene Ansprüche umgehen, und stärkt indirekt den Einfluss der Platzhirsche auf Premium-Automobil- und Display-Segmente. Infolgedessen wird die Marktgröße des Hochleistungs-LED-Paketmarkts im Bereich der Spezialanwendungen wahrscheinlich weiter um Akteure konsolidieren, die robustes geistiges Eigentum, eigene Epitaxie und fortschrittliche thermische Materialien kombinieren, während fragmentierte Niedrigkostanbieter an preissensitiver Allgemeinbeleuchtung festhalten.
Marktführer im asiatisch-pazifischen Hochleistungs-LED-Paketmarkt
-
Nichia Corporation
-
Samsung Electronics Co., Ltd.
-
OSRAM Opto Semiconductors GmbH
-
Seoul Semiconductor Co., Ltd.
-
LG Innotek Co., Ltd.
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Asien-Pazifik-Markt für Hochleistungs-LED-Pakete Unternehmen in diesem Bericht
- Nichia Corporation
- Samsung Electronics Co., Ltd.
- Cree LED, a SMART Global Holdings Inc. company
- OSRAM Opto Semiconductors GmbH
- Seoul Semiconductor Co., Ltd.
- Lumileds Holding B.V.
- LG Innotek Co., Ltd.
- Everlight Electronics Co., Ltd.
- Epistar Corporation
- Toyoda Gosei Co., Ltd.
- Seoul Viosys Co., Ltd.
- Lite-On Technology Corporation
- Honglitronic Co., Ltd.
- Lextar Electronics Corporation
- Foshan NationStar Optoelectronics Co., Ltd.
- Sanan Optoelectronics Co., Ltd.
- Genesis Photonics Inc.
- Edison Opto Corporation
- Dominant Opto Technologies Sdn. Bhd.
- ProLight Opto Technology Corporation
Neueste Industrielle Entwicklungen in Asien-Pazifik-Markt für Hochleistungs-LED-Pakete
- März 2026: Sunlight Lighting stellte 324 Millionen RMB (45 Millionen USD) für den Bau einer Montageanlage in Thailand bereit, die auf südostasiatische Automobil- und Industriekunden ausgerichtet ist. Die volle Kapazität ist für das erste Quartal 2027 geplant.
- Februar 2026: Everlight Electronics reichte in den Vereinigten Staaten Klagen gegen Lumileds und Seoul Semiconductor wegen Flip-Chip-Patentansprüchen ein und beantragte einstweiligen Rechtsschutz und Schadensersatz.
- Februar 2026: Harvatek Corporation stellte COBsidian vor, eine Chip-on-Board-Serie, die 98 % Leuchtdichtegleichmäßigkeit innerhalb einer 50-mm-Apertur für Matrix-LED-Scheinwerfer liefert.
- Januar 2026: Toyoda Gosei präsentierte Moving-Light-Technologie, die Lichtstrahlen für Premium-SUVs dynamisch umformt, mit einer erwarteten Serienproduktion in der zweiten Hälfte 2027.
Berichtsumfang des asiatisch-pazifischen Hochleistungs-LED-Paketmarkts
Der Bericht über den asiatisch-pazifischen Hochleistungs-LED-Paketmarkt ist segmentiert nach Leistungsbereich (1 W–3 W, 3 W–10 W, über 10 W), Architektur (Einzelchip-Pakete (SMD / diskret), Mehrchip-Pakete (SMD), COB (Chip-on-Board), andere Architekturen), Anwendung (Allgemeinbeleuchtung, Fahrzeugbeleuchtung, Display und Hintergrundbeleuchtung, Spezial-/Nischenanwendungen) und Geografie (China, Japan, Indien, Südostasien, Rest des asiatisch-pazifischen Raums). Die Marktprognosen werden in Wertangaben (USD) bereitgestellt.
Segmentierungsübersicht
| 1 W – 3 W |
| 3 W – 10 W |
| Über 10 W |
| Einzelchip-Pakete (SMD / diskret) |
| Mehrchip-Pakete (SMD) |
| COB (Chip-on-Board) |
| Andere Architekturen (CSP, Flip-Chip, Hybridmodule) |
| Allgemeinbeleuchtung |
| Fahrzeugbeleuchtung |
| Display und Hintergrundbeleuchtung |
| Spezial-/Nischenanwendungen |
| China |
| Japan |
| Indien |
| Südostasien |
| Rest des asiatisch-pazifischen Raums |
| Nach Leistungsbereich | 1 W – 3 W |
| 3 W – 10 W | |
| Über 10 W | |
| Nach Architektur | Einzelchip-Pakete (SMD / diskret) |
| Mehrchip-Pakete (SMD) | |
| COB (Chip-on-Board) | |
| Andere Architekturen (CSP, Flip-Chip, Hybridmodule) | |
| Nach Anwendung | Allgemeinbeleuchtung |
| Fahrzeugbeleuchtung | |
| Display und Hintergrundbeleuchtung | |
| Spezial-/Nischenanwendungen | |
| Nach Land | China |
| Japan | |
| Indien | |
| Südostasien | |
| Rest des asiatisch-pazifischen Raums |
Im Bericht beantwortete Schlüsselfragen
Wie groß ist der Hochleistungs-LED-Paketmarkt im asiatisch-pazifischen Raum heute?
Der Markt wurde im Jahr 2026 auf 2,45 Milliarden USD geschätzt.
Welcher CAGR wird für den Hochleistungs-LED-Paketmarkt von 2026 bis 2031 erwartet?
Für den Zeitraum wird ein CAGR von 4,90 % prognostiziert.
Welcher Leistungsbereich hält den größten Anteil am Hochleistungs-LED-Paketmarkt?
Das Segment 1 W–3 W führte im Jahr 2025 mit einem Anteil von 45,51 %.
Welches Segment wächst am schnellsten innerhalb des Hochleistungs-LED-Paketmarkts?
Pakete über 10 W sollen bis 2031 mit einem CAGR von 5,39 % wachsen.
Welches Land ist das am schnellsten wachsende Nachfragezentrum für Hochleistungs-LED-Pakete?
Für Indien wird im Zeitraum 2025 bis 2031 eine CAGR von 6,81 % prognostiziert.
Wer sind die wichtigsten Akteure im Hochleistungs-LED-Paketmarkt?
Nichia, Samsung, OSRAM, Seoul Semiconductor und Lumileds halten gemeinsam etwa 40 %–45 % Marktanteil.