
Tamaño y Participación del Mercado de Paquetes LED de Alta Potencia en Asia-Pacífico
Visión General del Mercado
| Período de Estudio | 2020 - 2031 |
|---|---|
| Período de Datos Pronosticados | 2026 - 2031 |
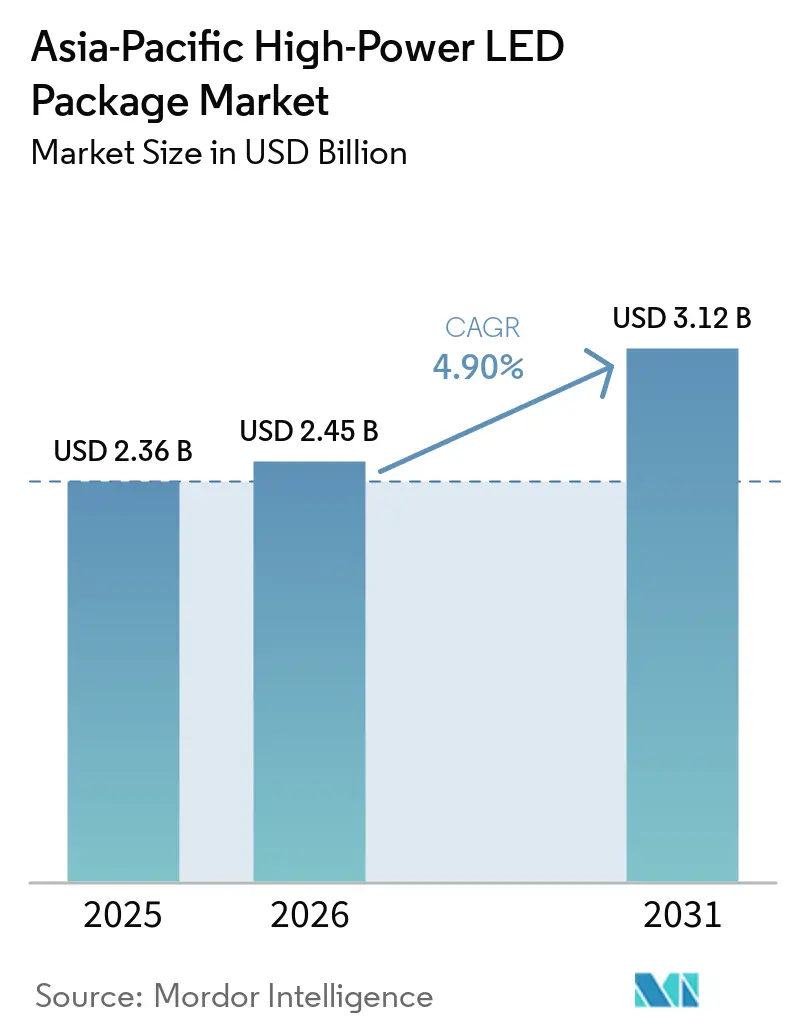
| Tamaño del mercado en el año base (2025) | 2.36 Mil millones de dólares |
| Tamaño del Mercado (2026) | 2.45 Mil millones de dólares |
| Tamaño del Mercado (2031) | 3.12 Mil millones de dólares |
| Tasa de crecimiento (2026 - 2031) | 4.90 % |
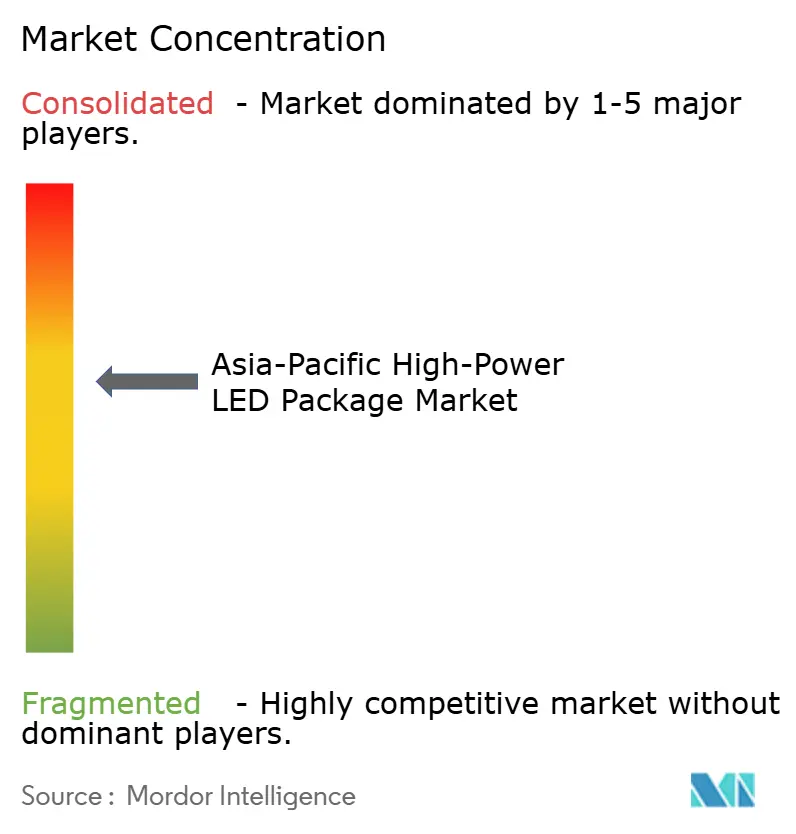
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Paquetes LED de Alta Potencia en Asia-Pacífico por Mordor Intelligence
El tamaño del mercado de Paquetes LED de Alta Potencia en Asia-Pacífico fue valorado en 2,45 mil millones de USD en 2026 y se proyecta que se expanda desde 2,36 mil millones de USD en 2025 hasta alcanzar 3,12 mil millones de USD en 2031, registrando una CAGR del 4,90% durante 2026-2031. La migración continua hacia faros automotrices premium, retroiluminaciones mini-LED y modernizaciones industriales está redirigiendo la demanda desde los módulos de iluminación general de uso común. El dominio del 67,73% de los ingresos de China en 2025 otorgó a los fabricantes locales ventajas de escala, aunque surgió presión sobre los márgenes debido a la volatilidad en los sustratos de zafiro y las disputas de patentes de chip invertido. India está ganando impulso a medida que las normas de faros del Borrador AIS-199 aceleran la adopción de matrices de alta potencia adaptativas. En toda la región, los avances en gestión térmica que permiten salidas de paquete único superiores a 60 W están realineando las curvas de costos, reduciendo la brecha entre las soluciones de alta potencia y las de potencia media.
Conclusiones Clave del Informe
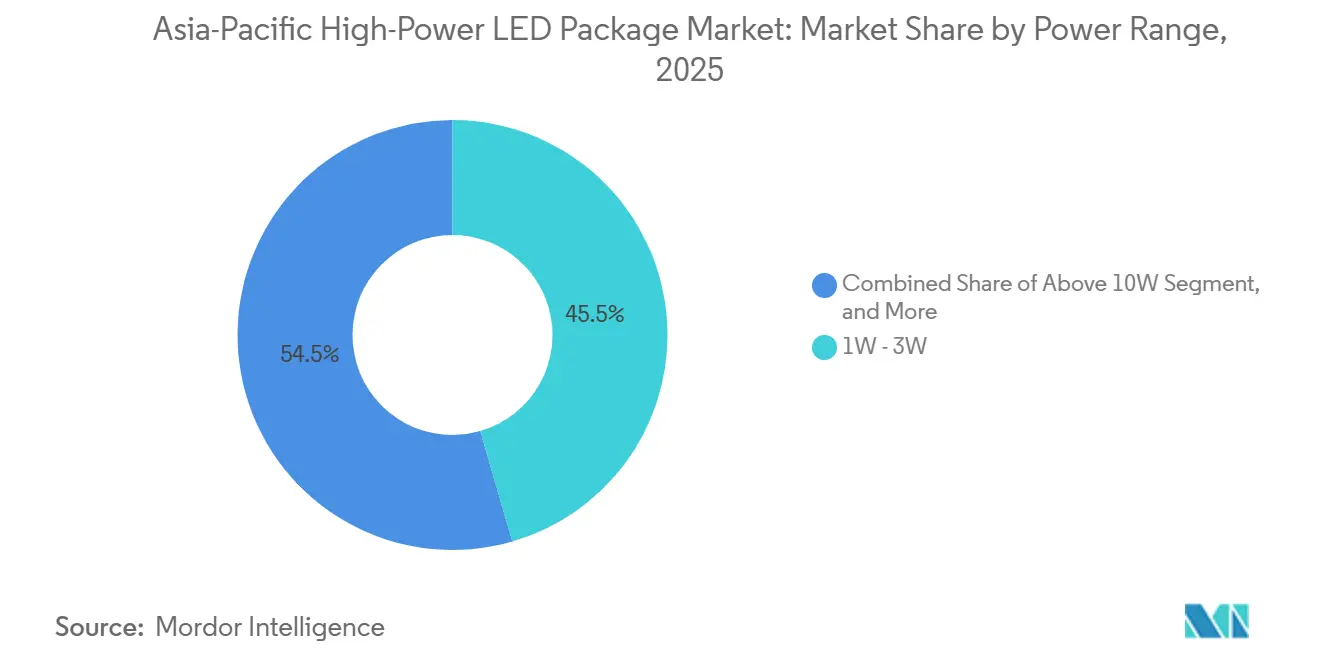
- Por rango de potencia, el segmento de 1 W-3 W lideró con una participación de mercado del 45,51% en el mercado de Paquetes LED de Alta Potencia en 2025, mientras que los paquetes de más de 10 W registraron el CAGR más rápido del 5,39% hasta 2031.
- Por arquitectura, los paquetes de un solo chip representaron el 35,67% de los ingresos en 2025, mientras que los diseños chip-on-board tienen un pronóstico de crecimiento a un CAGR del 5,78% hasta 2031.
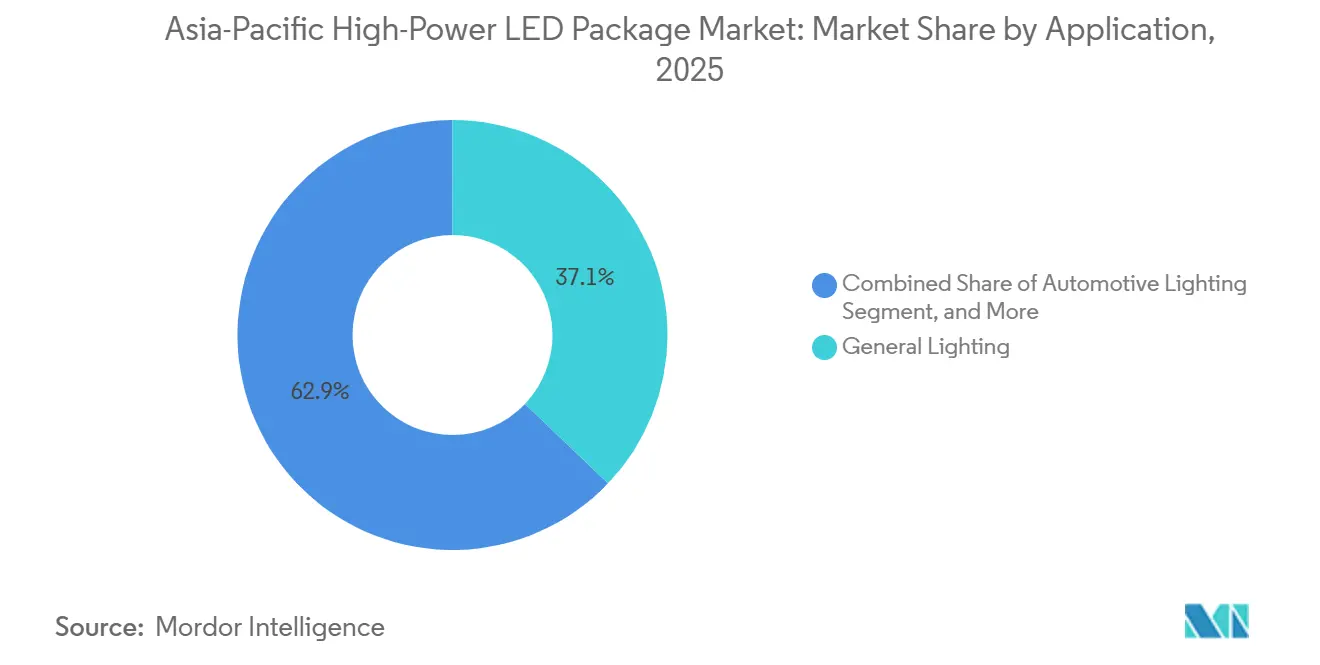
- Por aplicación, la iluminación general representó el 37,12% de la demanda en 2025, pero la iluminación automotriz avanza a un CAGR del 5,71% durante 2026-2031.
- Por geografía, China contribuyó con el 67,73% de los ingresos en 2025, e India está preparada para un CAGR del 6,81% entre 2025 y 2031.
Nota: Las cifras del tamaño del mercado y los pronósticos de este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los datos y conocimientos más recientes disponibles a partir de enero de 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Auge en la Adopción de Retroiluminación Mini-LED en Dispositivos de Consumo Premium | +1.2% | China, Corea del Sur, Taiwán; efecto secundario en Japón | Mediano plazo (2-4 años) |
| Modernizaciones LED Aceleradas en Fábricas Inteligentes en el Este de Asia | +0.9% | China como núcleo, Japón como secundario, Vietnam emergente | Corto plazo (≤ 2 años) |
| Mandatos Gubernamentales de LED Automotriz en China e India | +1.1% | China e India como primarios, ASEAN como secundario | Mediano plazo (2-4 años) |
| Avances en Gestión Térmica que Permiten Salidas de Paquete Único Superiores a 5 W | +0.8% | Global, con adopción temprana en China y Japón | Largo plazo (≥ 4 años) |
| Auge de los Modelos de Integración Vertical entre las Empresas de Envasado Chinas | +0.6% | China dominante, presión competitiva en Taiwán | Corto plazo (≤ 2 años) |
| Sistemas Avanzados de Asistencia al Conductor que Demandan Faros de Alta Intensidad | +1.0% | China, India, Japón; adopción gradual en ASEAN | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Auge en la Adopción de Retroiluminación Mini-LED en Dispositivos de Consumo Premium
Los televisores y tabletas premium están migrando de diseños de iluminación perimetral a retroiluminación directa mini-LED para aumentar las relaciones de contraste y la precisión del atenuado local, un movimiento que impulsa directamente la demanda de paquetes de alta potencia capaces de manejar densidades de corriente elevadas sin desviación de cambio de color.[1] La línea Neo QLED 2026 de Samsung y la presentación de motores de pantalla micro-LED de MediaTek confirman la migración tecnológica más allá de las pantallas de consumo. Las estimaciones de TrendForce muestran que los envíos de unidades de retroiluminación mini-LED crecerán un 17% anual desde 2024 hasta 2029, con una penetración en tabletas que alcanzará el 15% para 2027. Los paquetes en el rango de 3 W-10 W se benefician más porque combinan alta eficacia luminosa con huellas térmicas manejables. Los proveedores capaces de mantener una tolerancia de longitud de onda inferior a 5 nm, aún concentrados en Japón y Corea del Sur, aseguran una expansión de márgenes a medida que los fabricantes de equipos originales endurecen las especificaciones de clasificación.
Modernizaciones LED Aceleradas en Fábricas Inteligentes en el Este de Asia
Las plantas de fabricación en China y Japón están reemplazando las lámparas de descarga heredadas por matrices LED de alta potencia para cumplir con los mandatos de eficiencia energética y mejorar la precisión de la visión artificial. El programa 2025 de Dagu Chemical integró controles de iluminación inteligente con sistemas de planificación de recursos empresariales para optimizar los niveles de lux, logrando un retorno operativo en 2 años.[2] Los paquetes superiores a 5 W reducen el número de luminarias, recortando así la mano de obra de instalación y los ciclos de mantenimiento durante una vida útil de 10 años. En 2024, el Ministerio de Industria y Tecnología de la Información de China emitió directrices que clasifican las modernizaciones LED como una medida calificada de reducción de carbono. La demanda también está aumentando para productos de espectro blanco ajustable que cambian la temperatura de color para la ergonomía del turno nocturno.
Mandatos Gubernamentales de LED Automotriz en China e India
La norma GB 4599-2024 de China y el borrador AIS-199 de India prescriben umbrales de intensidad luminosa y uniformidad del haz que efectivamente excluyen las lámparas halógenas en los vehículos nuevos. Los sistemas de haz de conducción adaptativo dependen, por tanto, de paquetes multi-chip o chip-on-board que admiten ciclos rápidos de 1 kHz y un control óptico preciso. Lumileds respondió en octubre de 2025 con el Altilon SMD-A de 433 µm de altura para alinearse con los plazos regulatorios. Se prevé que el segmento de iluminación LED automotriz de India crezca de 1,67 mil millones de USD en 2025 a 2,32 mil millones de USD en 2031, lo que refleja un CAGR del 6,81%. Los incentivos de localización están atrayendo empresas conjuntas entre proveedores globales y fabricantes de nivel dos de India.
Avances en Gestión Térmica que Permiten Salidas de Paquete Único Superiores a 5 W
Refond Optoelectronics comercializó en 2025 una plataforma de sustrato de diamante que entrega 60 W y 6.500 lúmenes aprovechando la conductividad térmica de 2.200 W m⁻¹ K⁻¹ del diamante. Lumileds redujo la resistencia de unión a carcasa por debajo de 0,5 K W⁻¹ en su última serie LUXEON, manteniendo una operación a temperatura ambiente de 150 °C sin reducción de potencia. Menos paquetes de alta potencia se traducen en menos controladores y ópticas más simples para reflectores de estadios y bahías industriales de gran altura. Los proveedores con ciencia de materiales propia, como Nichia y OSRAM, obtienen precios premium, mientras que los ensambladores de uso común enfrentan márgenes comprimidos a medida que los clientes exigen un rendimiento térmico equivalente.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Escasez de Suministro de Sustratos de Zafiro Posterior a 2025 | -0.7% | Global, aguda en China y Taiwán | Corto plazo (≤ 2 años) |
| Riesgos de Litigios de Propiedad Intelectual en Diseños de Paquetes de Chip Invertido | -0.5% | Taiwán, China, Corea del Sur; efecto secundario en Japón | Mediano plazo (2-4 años) |
| Brecha de Costos Persistente frente a Alternativas de Potencia Media en Iluminación General | -0.4% | Mercados sensibles al precio: India, Sudeste Asiático, ciudades de tercer nivel de China | Largo plazo (≥ 4 años) |
| Escrutinio Regulatorio sobre el Riesgo de Luz Azul en la Iluminación Pública | -0.3% | Consejo de Cooperación del Golfo, UE; emergente en China e India | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Escasez de Suministro de Sustratos de Zafiro Posterior a 2025
A medida que las fábricas de semiconductores reasignaron líneas de epitaxia hacia filtros de radiofrecuencia para infraestructura 5G, el suministro de obleas de zafiro se tensó y los precios al contado aumentaron un 20% trimestre a trimestre.[3] Los envasadores chinos y taiwaneses sin contratos de compra a largo plazo deben pujar en mercados al contado volátiles, erosionando los márgenes brutos. Los actores integrados verticalmente, como Sanan Optoelectronics, que opera hornos de crecimiento de zafiro propios, mantienen estabilidad de costos y ofrecen precios más bajos que sus rivales, impulsando la consolidación. El alivio es probable después de 2027 cuando la nueva capacidad malaya y vietnamita entre en funcionamiento, aunque se espera que la tensión a corto plazo restrinja a las empresas más pequeñas de comprometerse con contratos automotrices plurianuales.
Riesgos de Litigios de Propiedad Intelectual en Diseños de Paquetes de Chip Invertido
Everlight Electronics presentó demandas por infracción en febrero de 2026 contra Lumileds y Seoul Semiconductor por patentes de unión de chip invertido, resurgiendo disputas de propiedad intelectual de larga data. Para los envasadores de nivel medio, las posibles medidas cautelares y las regalías acumuladas elevan tanto el riesgo operativo como el financiero. La asignación de capital a nuevas líneas de chip invertido, que requieren entre 15 millones y 25 millones de USD por instalación, ahora parece menos atractiva. Los grandes actores con carteras de licencias cruzadas permanecen aislados, pero la incertidumbre podría ralentizar la adopción de diseños de chip invertido en iluminación automotriz y especializada, apoyando indirectamente las alternativas chip-on-board.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Rango de Potencia:
El Nivel Superior a 10 W Gana TracciónEn 2025, el rango de 1 W-3 W capturó el 45,51% del mercado de Paquetes LED de Alta Potencia, una posición arraigada en la iluminación general sensible al costo. Se prevé que el grupo Superior a 10 W crezca un 5,39% anual hasta 2031, impulsado por faros automotrices, bahías industriales de gran altura y reflectores de estadios que se benefician de luminarias construidas en torno a módulos menos numerosos pero más brillantes. Este giro estructural es posible porque los sustratos de diamante y la resistencia de unión a carcasa inferior a 0,5 K W⁻¹ permiten que los paquetes superen los límites térmicos anteriores. Los fabricantes de equipos originales automotrices valoran un control del haz más preciso y una menor complejidad del controlador, alineándose con la adopción de Superior a 10 W con las normas GB 4599-2024 de China y el Borrador AIS-199 de India. Los proveedores que carecen de ciencia de materiales avanzada corren el riesgo de ceder este terreno de alto margen a rivales chinos y japoneses integrados verticalmente.
Las perspectivas para el nivel medio de 3 W-10 W siguen siendo favorables, impulsadas por su capacidad para equilibrar eficazmente la producción de lúmenes con las limitaciones del presupuesto de capital, particularmente en aplicaciones como la iluminación vial municipal y las lámparas de horticultura. Estos segmentos continúan dependiendo de este rango de potencia debido a su rentabilidad y adecuación para sus requisitos específicos. Sin embargo, el costo decreciente por lumen a potencias más altas plantea un desafío potencial para la relevancia a largo plazo de este nivel. Esta tendencia podría acentuarse si los avances en modernizaciones de fábricas inteligentes y retroiluminaciones mini-LED persisten, ya que estas tecnologías enfatizan cada vez más la eficacia premium y los estándares de clasificación más estrictos, lo que puede desplazar las preferencias del mercado hacia alternativas de mayor rendimiento.

Por Arquitectura:
Las Configuraciones COB Capturan Victorias de Diseño AutomotrizLos paquetes de die único representaron el 35,67% de los ingresos de 2025, sirviendo a aplicaciones de modernización heredada e iluminación general de bajo costo. Las soluciones chip-on-board, sin embargo, deberían registrar una CAGR del 5,78% hasta 2031, ya que los faros y las retroiluminaciones mini-LED necesitan baja altura z y luminancia uniforme. El lanzamiento de COBsidian de Harvatek en febrero de 2026 mostró una uniformidad del 98% en una apertura de 50 mm, un atributo apreciado por los fabricantes de equipos originales automotrices premium. La familia DriveLux de Bridgelux, lanzada en marzo de 2025, validó aún más la idoneidad del COB para los sistemas de iluminación delantera adaptativa.
Los formatos de chip invertido aún ofrecen rutas térmicas excepcionales, aunque los litigios en curso elevan la incertidumbre de licencias, empujando a algunos proveedores de segundo nivel hacia el COB. Los paquetes de múltiples dies de montaje superficial seguirán siendo relevantes en señalización e iluminación arquitectónica, donde la instalación rápida supera la minimización de la huella. El mercado de Paquetes LED de Alta Potencia, por lo tanto, se divide en suministro de productos básicos de die único de alto volumen, COB automotriz de rápido crecimiento y nichos especializados donde las primas de rendimiento justifican formatos personalizados.
Por Aplicación:
La Iluminación Automotriz Supera a la Iluminación GeneralLa iluminación general representó aproximadamente el 37,12% de la demanda en 2025 y sustenta los volúmenes de carga base para muchos proveedores chinos y del Sudeste Asiático. Se prevé que la iluminación automotriz, aunque más pequeña, se acelere a un 5,71% anual durante 2026-2031 a medida que los patrones de haz adaptativo se vuelvan obligatorios. El Altilon SMD-A de Lumileds ejemplifica cómo los proveedores adaptan paquetes de baja altura z, alta frecuencia y alta intensidad para cumplir con los estándares vehiculares en evolución. El tamaño del mercado de Paquetes LED de Alta Potencia asignado a la automoción está, por lo tanto, destinado a expandirse más rápido que el promedio regional general.
Las pantallas y la retroiluminación se benefician de la penetración mini-LED en tabletas y televisores premium. La gama Neo QLED 2026 de Samsung y los módulos de centros de datos micro-LED de MediaTek subrayan la ampliación de los casos de uso, ayudados por una CAGR de envíos del 17% para las unidades de retroiluminación mini-LED hasta 2029. Los segmentos especializados como la horticultura y los dispositivos médicos siguen siendo pequeños pero obtienen márgenes superiores al promedio porque el rendimiento espectral preciso es crítico.
Análisis Geográfico
Mercado de Paquetes LED de Alta Potencia en China
China mantuvo una cuota de mercado dominante del 67,73% en el mercado de Paquetes LED de Alta Potencia en 2025, posición que defiende a través de gigantes verticalmente integrados como NationStar, Sanan y Honglitronic, que controlan el crecimiento del zafiro, la fabricación de chips y el ensamblaje final. Estas empresas aprovecharon su escala para elevar la utilización incluso cuando los precios al contado de los obleas de zafiro se dispararon, y posteriormente aumentaron conjuntamente los precios de los paquetes entre un 5% y un 8% en enero de 2026 para proteger los márgenes. La estrategia señala una gestión disciplinada de la capacidad en lugar de los ciclos de reducción de precios del pasado, y mantiene el tamaño del mercado regional de Paquetes LED de Alta Potencia anclado en los deltas de los ríos Perla y Yangtsé. Sin embargo, la incertidumbre en la concesión de licencias de patentes en diseños de chip invertido y las normas de seguridad de luz azul más estrictas están impulsando a los proveedores chinos orientados a la exportación a diversificarse hacia formatos COB y de escala de chip con menor exposición a regalías.
Mercado de Paquetes LED de Alta Potencia en India
India está emergiendo como el centro de demanda de más rápido crecimiento, impulsado por las normas de faros AIS-199 en borrador y los incentivos de localización que fomentan el ensamblaje doméstico. Se proyecta que los ingresos por iluminación LED automotriz de India aumenten de 1,67 mil millones de USD en 2025 a 2,32 mil millones de USD en 2031, lo que se traduce en una CAGR del 6,81% que supera el promedio general de Asia-Pacífico. Los proveedores globales están respondiendo con propuestas de empresas conjuntas que combinan paquetes de alta potencia con especialistas indios de nivel dos en óptica y controladores, con el objetivo de satisfacer los umbrales de requisitos de contenido. La capacidad de calificar productos rápidamente bajo los plazos de emisiones de Bharat Stage VII otorga ventaja a los primeros en actuar, especialmente en faros de haz de conducción adaptativo, donde las matrices superiores a 10 W reducen drásticamente el número de módulos.
Mercado de Paquetes LED de Alta Potencia en ASEAN, Japón y Oceanía
El Sudeste Asiático se está posicionando como un centro de fabricación secundario a medida que las marcas buscan estrategias China más uno. Sunlight Lighting comprometió 324 millones de RMB (45 millones de USD) para una instalación en Tailandia en marzo de 2026, mientras que Seoul Semiconductor transfirió el conocimiento de ensamblaje WICOP a OMINSU de Vietnam en junio de 2025. Estos movimientos reducen el riesgo arancelario al exportar a los Estados Unidos y Europa, y crean suministro localizado para los clústeres automotrices de la ASEAN. Japón, por su parte, está pivotando hacia paquetes ultravioleta y automotrices premium; el lanzamiento por parte de Toyoda Gosei de su tecnología de luz en movimiento en enero de 2026 subraya un cambio de la iluminación general de tipo básico hacia nichos de alta especificación. Australia, Nueva Zelanda y las islas del Pacífico contribuyen con volúmenes marginales, ya que la producción limitada de vehículos y las pequeñas infraestructuras industriales restringen las modernizaciones a gran escala.
Panorama Competitivo
El mercado regional de Paquetes LED de Alta Potencia exhibe una concentración moderada: Nichia, Samsung, OSRAM, Seoul Semiconductor y Lumileds representan un estimado del 40%-45% de los ingresos combinados, mientras que decenas de empresas chinas y taiwanesas compiten en velocidad y costo. Los líderes chinos como NationStar y Sanan dependen de la integración vertical para amortiguar la volatilidad en los sustratos de zafiro, lo que les permite ofrecer precios más bajos que sus rivales durante las escaseces mientras financian ciclos rápidos de actualización de productos. Los titulares japoneses y surcoreanos están abandonando las bombillas de bajo margen y reasignando presupuestos de investigación a la desinfección ultravioleta, luminarias centradas en el ser humano y módulos de grado automotriz donde las carteras de patentes sostienen el poder de fijación de precios.
La diferenciación tecnológica, más que el volumen puro, ahora da forma a la ventaja competitiva. La plataforma de sustrato de diamante de Refond entrega 60 W a 6.500 lúmenes, un nivel de rendimiento que los ensambladores de uso común no pueden igualar sin una inversión de varios millones de dólares en ciencia de materiales. Lumileds combina rutas térmicas inferiores a 0,5 K W⁻¹ con modulación de ancho de pulso de 1 kHz para satisfacer los requisitos de haz de conducción adaptativo y asegurar victorias de diseño con fabricantes de equipos originales chinos y europeos. Harvatek y Bridgelux han creado nichos de alto margen al suministrar matrices chip-on-board que logran una uniformidad de luminancia del 98% en aperturas de 50 mm, un requisito previo para los faros matriciales en SUV premium.
Las maniobras legales siguen siendo un factor determinante. Las demandas por infracción de Everlight en febrero de 2026 contra Lumileds y Seoul Semiconductor por patentes de unión de chip invertido podrían obligar a los proveedores de nivel medio a pagar regalías acumuladas o pausar los envíos para evitar medidas cautelares. Dicha incertidumbre dirige a algunos compradores hacia paquetes chip-on-board o de escala de chip que evitan las reclamaciones en disputa, reforzando indirectamente el dominio de los titulares en los segmentos automotrices premium y de pantallas. Como resultado, el tamaño del mercado de Paquetes LED de Alta Potencia vinculado a aplicaciones especializadas probablemente se consolidará aún más en torno a los actores que combinan propiedad intelectual sólida, epitaxia propia y materiales térmicos avanzados, mientras que los proveedores fragmentados de bajo costo se aferran a la iluminación general sensible al precio.
Líderes de la Industria de Paquetes LED de Alta Potencia en Asia-Pacífico
-
Nichia Corporation
-
Samsung Electronics Co., Ltd.
-
OSRAM Opto Semiconductors GmbH
-
Seoul Semiconductor Co., Ltd.
-
LG Innotek Co., Ltd.
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Paquetes LED de Alta Potencia en Asia-Pacífico Empresas cubiertas en este informe
- Nichia Corporation
- Samsung Electronics Co., Ltd.
- Cree LED, a SMART Global Holdings Inc. company
- OSRAM Opto Semiconductors GmbH
- Seoul Semiconductor Co., Ltd.
- Lumileds Holding B.V.
- LG Innotek Co., Ltd.
- Everlight Electronics Co., Ltd.
- Epistar Corporation
- Toyoda Gosei Co., Ltd.
- Seoul Viosys Co., Ltd.
- Lite-On Technology Corporation
- Honglitronic Co., Ltd.
- Lextar Electronics Corporation
- Foshan NationStar Optoelectronics Co., Ltd.
- Sanan Optoelectronics Co., Ltd.
- Genesis Photonics Inc.
- Edison Opto Corporation
- Dominant Opto Technologies Sdn. Bhd.
- ProLight Opto Technology Corporation
Desarrollos recientes de la industria en Mercado de Paquetes LED de Alta Potencia en Asia-Pacífico
- Marzo de 2026: Sunlight Lighting asignó 324 millones de RMB (45 millones de USD) para construir una planta de ensamblaje en Tailandia dirigida a clientes automotrices e industriales del Sudeste Asiático. La capacidad total está prevista para el primer trimestre de 2027.
- Febrero de 2026: Everlight Electronics presentó demandas en los Estados Unidos contra Lumileds y Seoul Semiconductor por reclamaciones de patentes de chip invertido, solicitando medidas cautelares y daños y perjuicios.
- Febrero de 2026: Harvatek Corporation introdujo COBsidian, una serie chip-on-board que ofrece un 98% de uniformidad luminosa dentro de una apertura de 50 mm para faros LED matriciales.
- Enero de 2026: Toyoda Gosei presentó la tecnología de luz en movimiento que remodela dinámicamente los haces para SUV premium, con producción en serie prevista para el segundo semestre de 2027.
Alcance del Informe del Mercado de Paquetes LED de Alta Potencia en Asia-Pacífico
El Informe del Mercado de Paquetes LED de Alta Potencia en Asia-Pacífico está segmentado por Rango de Potencia (1W-3W, 3W-10W, Superior a 10W), Arquitectura (Paquetes de Die Único (SMD / Discreto), Paquetes de Múltiples Dies (SMD), COB (Chip-on-Board), Otras Arquitecturas), Aplicación (Iluminación General, Iluminación Automotriz, Pantallas y Retroiluminación, Especialidad / Nicho) y Geografía (China, Japón, India, Sudeste Asiático, Resto de Asia-Pacífico). Los Pronósticos del Mercado se Proporcionan en Términos de Valor (USD).
Resumen de la segmentación
| 1 W – 3 W |
| 3 W – 10 W |
| Superior a 10 W |
| Paquetes de Die Único (SMD / Discreto) |
| Paquetes de Múltiples Dies (SMD) |
| COB (Chip-on-Board) |
| Otras Arquitecturas (CSP, Chip Invertido, Módulos Híbridos) |
| Iluminación General |
| Iluminación Automotriz |
| Pantallas y Retroiluminación |
| Especialidad / Nicho |
| China |
| Japón |
| India |
| Sudeste Asiático |
| Resto de Asia-Pacífico |
| Por Rango de Potencia | 1 W – 3 W |
| 3 W – 10 W | |
| Superior a 10 W | |
| Por Arquitectura | Paquetes de Die Único (SMD / Discreto) |
| Paquetes de Múltiples Dies (SMD) | |
| COB (Chip-on-Board) | |
| Otras Arquitecturas (CSP, Chip Invertido, Módulos Híbridos) | |
| Por Aplicación | Iluminación General |
| Iluminación Automotriz | |
| Pantallas y Retroiluminación | |
| Especialidad / Nicho | |
| Por País | China |
| Japón | |
| India | |
| Sudeste Asiático | |
| Resto de Asia-Pacífico |
Preguntas Clave Respondidas en el Informe
¿Qué tamaño tiene hoy el mercado de Paquetes LED de Alta Potencia en la región Asia-Pacífico?
El mercado fue valorado en 2,45 mil millones de USD en 2026.
¿Qué CAGR se espera para el mercado de Paquetes LED de Alta Potencia de 2026 a 2031?
Se proyecta una CAGR del 4,90% para el período.
¿Qué rango de potencia tiene la mayor participación del mercado de Paquetes LED de Alta Potencia?
El rango de 1 W-3 W lideró con una participación del 45,51% en 2025.
¿Qué segmento crece más rápido dentro del mercado de Paquetes LED de Alta Potencia?
Se prevé que los paquetes superiores a 10 W se expandan a una CAGR del 5,39% hasta 2031.
¿Qué país es el centro de demanda de más rápido crecimiento para los paquetes LED de alta potencia?
Se prevé que India registre un CAGR del 6,81% entre 2025 y 2031.
¿Quiénes son los principales actores en el mercado de Paquetes LED de Alta Potencia?
Nichia, Samsung, OSRAM, Seoul Semiconductor y Lumileds tienen colectivamente alrededor del 40%-45% de participación.