
Marktübersicht
| Studienzeitraum | 2021 - 2032 |
|---|---|
| Prognosedatenzeitraum | 2027 - 2032 |
| Marktgröße im Basisjahr (2026) | 0.91 Milliarden US-Dollar |
| Marktgröße (2027) | 1 Milliarden US-Dollar |
| Marktgröße (2032) | 1.63 Milliarden US-Dollar |
| Wachstumsrate (2027 - 2032) | 10.22 % |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Asien-Pazifik-Apherese-Marktanalyse von Mordor Intelligence
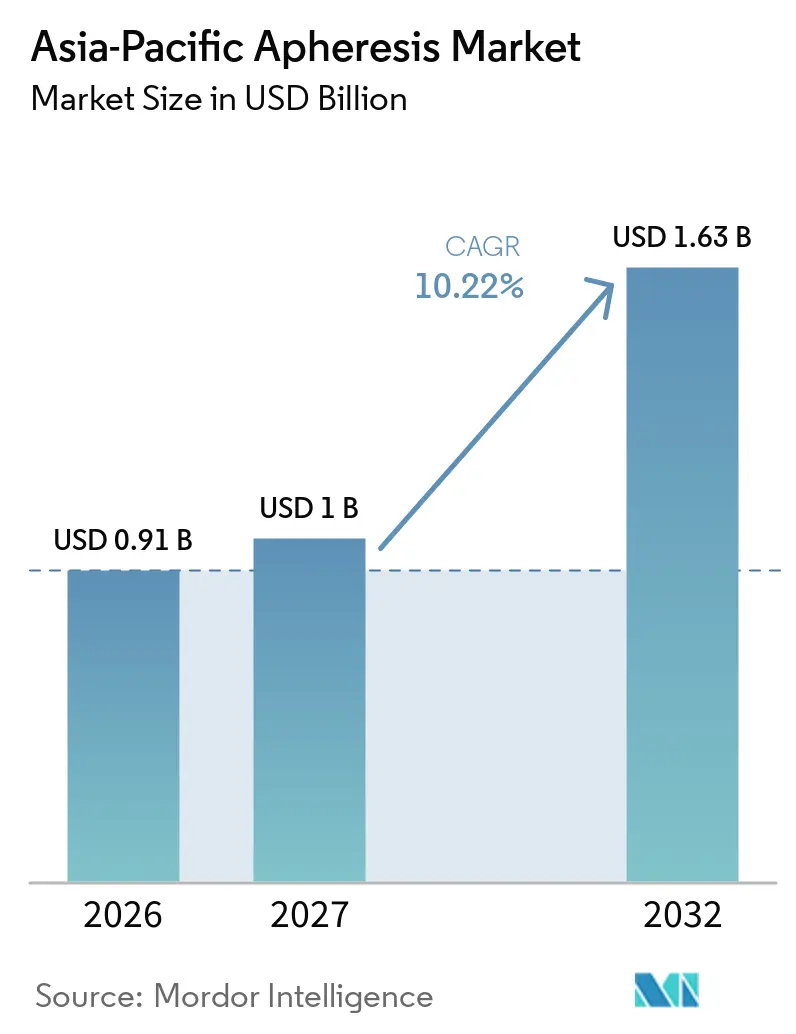
Die Größe des Asien-Pazifik-Apherese-Marktes wird auf 0,91 Milliarden USD im Jahr 2026 und 1 Milliarde USD im Jahr 2027 geschätzt und soll bis 2032 einen Wert von 1,63 Milliarden USD erreichen, mit einer CAGR von 10,22 % von 2027 bis 2032.
Die zunehmende Einführung präziser Zelltrennungsplattformen, die die CAR-T-Herstellung, neurologische Protokolle und nationale Blutschutzprogramme unterstützen, positioniert den asiatisch-pazifischen Apherese-Markt für eine nachhaltige zweistellige Expansion. Chinas regulatorischer Vorstoß zur Komponentenseparation, Japans Erstattungsstabilität und Indiens neurologisch getriebene Nachfrage sind die dominierenden Umsatzanker. Gleichzeitig injizieren Membranfiltrations-Photopherese, Einweg-Verbrauchsmaterialien und ambulante Fachklinikmodelle neue Wachstumsvektoren. Geräteanbieter, die Geräteinstallation mit Technologenschulung und lokaler Fertigung verbinden, genießen einen Wettbewerbsvorteil, da Krankenhäuser schlüsselfertige Lösungen suchen, um Personal- und Kapitalengpässe auszugleichen.
Wichtigste Erkenntnisse des Berichts
- Nach Produkt entfielen 56,02 % des Asien-Pazifik-Apherese-Marktes im Jahr 2026 auf Apherese-Einwegartikel; Geräte sind das am schnellsten wachsende Produktsegment mit einer CAGR von 11,46 %.
- Nach Verfahrenstyp führte die Plasmapherese den Asien-Pazifik-Apherese-Markt mit einem Anteil von 41,67 % im Jahr 2026 an, während die Photopherese bis 2032 voraussichtlich mit einer CAGR von 13,62 % wachsen wird.
- Nach Technologie entfielen 67,79 % des Umsatzes im Jahr 2026 auf die Zentrifugation, während die Membranfiltration zwischen 2027 und 2032 voraussichtlich mit einer CAGR von 12,03 % wachsen wird.
- Nach Anwendung entfielen 28,08 % im Jahr 2026 auf neurologische Indikationen; Autoimmunerkrankungen sind die am schnellsten wachsende Anwendung mit einer CAGR von 12,65 %.
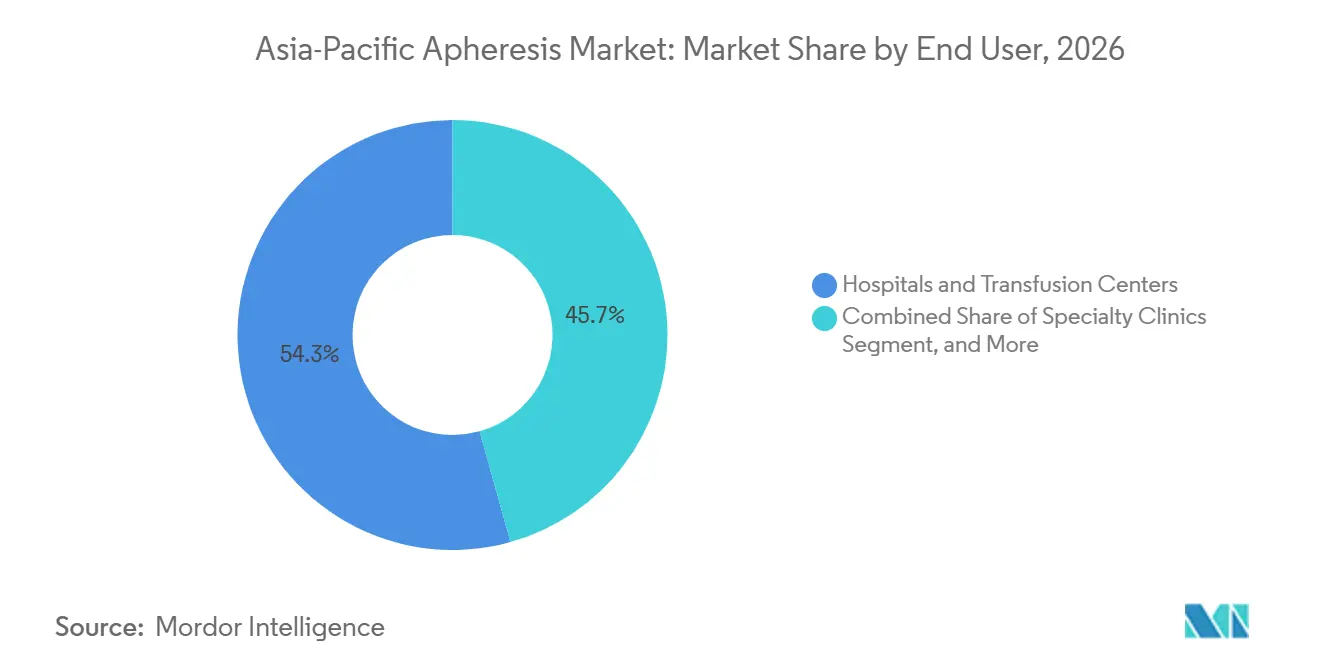
- Nach Endnutzer erwirtschafteten Krankenhäuser und Transfusionszentren 54,34 % des Umsatzes im Jahr 2026, wobei Fachkliniken mit einer CAGR von 11,81 % wachsen sollen, da Verfahren mit geringerer Akuität in den ambulanten Bereich verlagert werden.
- Nach Land hielt China im Jahr 2026 einen Marktanteil von 36,78 % am Asien-Pazifik-Apherese-Markt; Indien ist der am schnellsten wachsende Markt mit einer CAGR von 13,28 % bis 2032.
Hinweis: Die in diesem Bericht angegebenen Marktzahlen basieren auf dem proprietären Schätzrahmen von Mordor Intelligence, der neun Monate an Ist-Daten mit den Prognosen für das vierte Quartal des Basisjahres 2026 kombiniert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Zunehmende Prävalenz hämatologischer und Autoimmunerkrankungen | +2.1% | Indien, China, Japan; Ausstrahlungseffekte auf Südostasien | Mittelfristig (2–4 Jahre) |
| Steigende Nachfrage nach Rekonvaleszenzplasma- Programmen | +0.8% | Global, mit früher Einführung in Australien, Singapur | Kurzfristig (≤ 2 Jahre) |
| Ausbau von Produktionszentren für Zell- und Gentherapie im asiatisch-pazifischen Raum | +2.5% | Japan, Singapur, Südkorea, China | Langfristig (≥ 4 Jahre) |
| Staatlich finanzierte Modernisierungsinitiativen zur Blutsicherheit | +1.9% | Indien, China, Australien | Mittelfristig (2–4 Jahre) |
| Schnelle Einführung von Einweg-Apherese- Verbrauchsmaterialien | +1.4% | China, Indien, Japan | Kurzfristig (≤ 2 Jahre) |
| Beschleunigte Einführung fortschrittlicher Plasmapherese-Technologien | +1.3% | Japan, Südkorea, Australien; Diffusion nach Indien, China | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Zunehmende Prävalenz hämatologischer und Autoimmunerkrankungen
Neurologische Autoimmunerkrankungen verändern das Verfahrensvolumen in Indien, wo Myasthenia gravis, Guillain-Barré-Syndrom und chronisch inflammatorische demyelinisierende Polyneuropathie bereits mehr als 60 % der therapeutischen Plasmaaustauschfälle ausmachen.[1] Die Einleitung der Behandlung innerhalb von sieben Tagen nach Symptombeginn steigert die funktionelle Erholung auf 83 %, was Notaufnahmen dazu veranlasst, die Apherese vor der elektromyografischen Bestätigung vorab zu genehmigen. Chinas neue Erstattung für das Hyperviskositätssyndrom und Japans pädiatrisch optimierte Kits erweitern die adressierbare Basis, während das Südostasiatische TPE-Konsortium Protokolle in 12 Tertiärzentren harmonisiert und so Sicherheit und Ausbildungskapazität stärkt.
Steigende Nachfrage nach Rekonvaleszenzplasma-Programmen
Die für COVID-19 geschaffene Infrastruktur unterstützt nun die Bereitschaft für neu auftretende Infektionen. Australien hält eine Kapazitätsreserve von 500 Apheresespenden pro Woche aufrecht, die innerhalb von 72 Stunden nach einer öffentlichen Gesundheitserklärung aktiviert werden kann. Japan investierte JPY 2,4 Milliarden in automatisierte Plattformen, die Plasma in hyperimmune Globulinkonzentrate fraktionieren, während Chinas Entwurf der ISO-13485-Leitlinie Qualitätsstandards harmonisieren und Bevorratungsvereinbarungen mit Singapur ermöglichen würde. Die selektive Sammlung von Einheiten mit hohem Titer mittels Apherese hat die nachgelagerten Fraktionierungsverluste um bis zu 40 % reduziert, was die langfristige wirtschaftliche Begründung für die Aufrechterhaltung dieser Programme belegt.
Ausbau von Produktionszentren für Zell- und Gentherapie im asiatisch-pazifischen Raum
Japans bedingter Zulassungsweg hat seit 2019 17 regenerative Therapien genehmigt, die alle mit einer Leukapherese beginnen.[2] Terumo BCT reagierte darauf, indem es seine Abteilung für globale Therapieinnovationen mit seiner Kernsparte für Apherese zusammenführte, um integrierte Leukapherese-Waschsysteme anzubieten, die die CAR-T-Produktionszeit von 21 auf 14 Tage verkürzen können. Chinas Hainan-Freihandelshafen gewährt Unternehmen, die die Apherese-Fertigung lokalisieren, nun 15 % Körperschaftsteuer, und Singapur hat 40 % der biomedizinischen Fördermittel 2024 für Zelltherapieprojekte reserviert, die alle eine FACT-JACIE-zertifizierte Apherese-Beschaffung vorschreiben.
Staatlich finanzierte Modernisierungsinitiativen zur Blutsicherheit
Indien strebt an, die Komponentenseparation bis 2028 auf 70 % der Gesamtentnahmen zu steigern, und budgetiert INR 8,5 Milliarden (USD 102 Millionen) für die Beschaffung von 450 zusätzlichen Geräten. China schreibt mindestens zwei Doppelnadelsysteme an jeder Blutstation vor, die mehr als 500.000 Einwohner versorgt – eine Maßnahme, die einem jährlichen Ausschreibungsvolumen von etwa USD 120 Millionen entspricht. Australien verschärfte die Marktüberwachung nach Filterdelaminierungsereignissen und schreibt die GS1-Rückverfolgbarkeit für Verbrauchsmaterialien sowie Upgrades der Qualitätsmanagementsysteme vor.[3]
Analyse der Hemmniswirkung*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Hohe Investitionskosten für Apherese-Geräte | -1.8% | Indien, Südostasien; moderate Auswirkungen in chinesischen Städten der dritten Ebene | Kurzfristig (≤ 2 Jahre) |
| Mangel an ausgebildeten Apherese-Pflegekräften und Technologen | -1.5% | Gesamter asiatisch-pazifischer Raum, akut in Indien, Indonesien, Philippinen | Mittelfristig (2–4 Jahre) |
| Erstattungslücken für therapeutische Verfahren | -0.9% | Indien, chinesische Städte der dritten Ebene, großer Teil Südostasiens | Mittelfristig (2–4 Jahre) |
| Lieferkettenanfälligkeit für Filter und Kits | -0.7% | Global, mit akuten Episoden in Australien, Neuseeland | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
Hohe Investitionskosten für Apherese-Geräte
Die Gerätepreise liegen zwischen USD 80.000 und USD 250.000, was sie für viele Kreiskrankenhäuser unerschwinglich macht, deren jährliche Gerätebudgets unter USD 500.000 liegen. Pay-per-Procedure-Modelle zu USD 150–200, die Aufstellung, Kits und Wartungskosten abdecken, richten sich nach den Betriebsbudgets und verkürzen die Amortisationszeiten; die für 2026 geplante volumenbasierte Beschaffung in China könnte die Listenpreise jedoch um 20–30 % senken und lokale Hersteller mit Klasse-III-Zulassungen begünstigen.
Mangel an ausgebildeten Apherese-Pflegekräften und Technologen
Nur 15 % der südostasiatischen Tertiärkrankenhäuser beschäftigen dediziertes Apherese-Personal, und regionale Ausbildungszentren bilden weit weniger Technologen aus, als die Nachfrage erfordert. Die Fluktuation bleibt hoch, da Auszubildende in besser bezahlte Dialyse-Stellen wechseln, was Anbieter dazu veranlasst, gesponserte Lehrpläne und Fernbetreuungsplattformen anzubieten, die Ausbildung mit Geräteverkäufen bündeln.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Produkt:
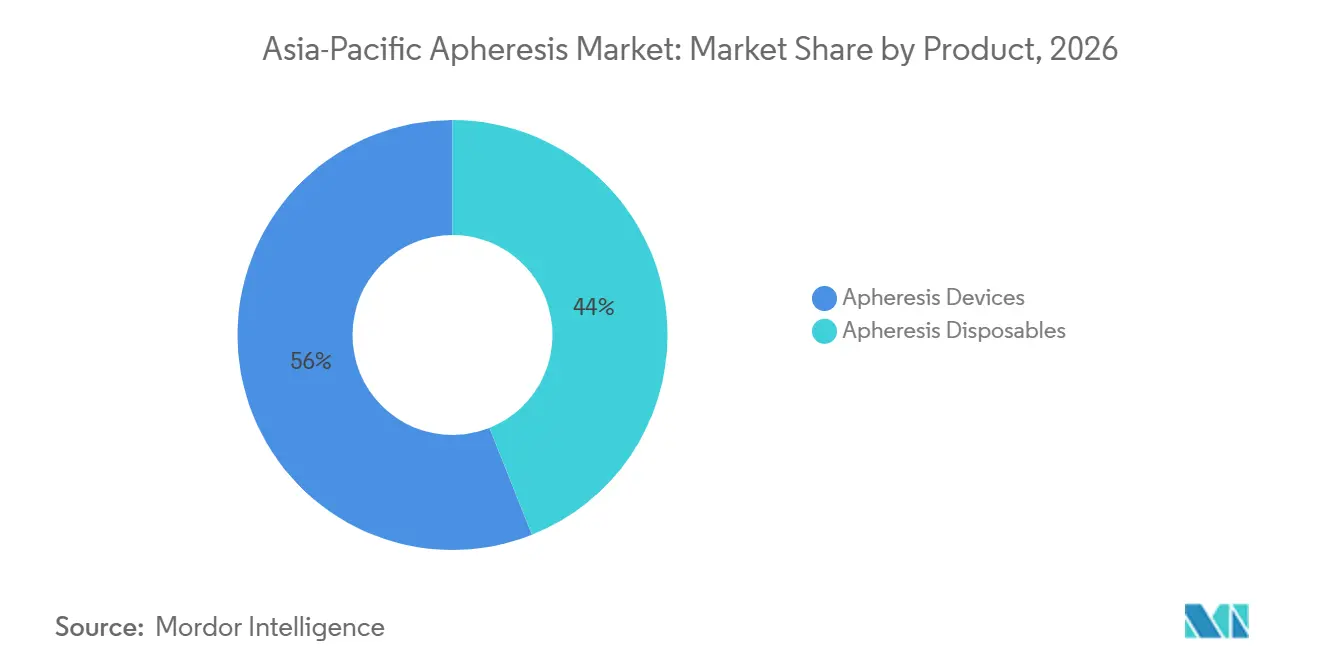
Verbrauchsmaterialien sichern den Umsatz, Geräte treiben das WachstumEinwegartikel machten 56,02 % des Umsatzes im Jahr 2026 im Asien-Pazifik-Apherese-Markt aus, da jeder installierte Separator jährlich 200–400 Kits verbraucht. Geräte bleiben mit einer CAGR von 11,46 % der Wachstumsmotor, dank Dual-Mode-Zentrifugal-Membran-Plattformen, die Photopherese und zukünftige CAR-T-Workflows unterstützen. Das integrierte Leukapherese-Waschsystem von Terumo BCT erzielt Preisaufschläge von 15–20 %, verkürzt jedoch die Produktionszeiträume für Zelltherapien um 30 % und stärkt die Bereitschaft zu Kapitalinvestitionen bei Hochvolumenzentren.
Krankenhäuser in Peking, Shanghai und Guangzhou berichten, dass Einwegkits die Arbeitszeit pro Eingriff um 22 Minuten reduzierten, wodurch knappe Pflegekräfte mehr Patienten betreuen können und die Expansion des Asien-Pazifik-Apherese-Marktes direkt unterstützt wird. Pädiatrisch dimensionierte 120-ml-Schalen von Haemonetics ermöglichen nun eine sichere Entnahme bei Patienten mit einem Gewicht von weniger als 15 kg und schaffen eine Nische, die die Differenzierung der Anbieter stärkt.


Nach Verfahrenstyp:
Photopherese übertrifft herkömmliche ModalitätenDie Plasmapherese hielt im Jahr 2026 einen Verfahrensanteil von 41,67 %, was etwa 0,34 Milliarden USD der Größe des Asien-Pazifik-Apherese-Marktes entspricht, gestützt durch Japans Erstattungsband von JPY 90.000–384.000. Die Photopherese expandiert jedoch mit einer CAGR von 13,62 % aufgrund des zunehmenden Einsatzes als Zweitlinientherapie bei Graft-versus-Host-Erkrankung und neuer Zulassungen für Morbus Crohn, kutanes T-Zell-Lymphom und Abstoßung solider Organe. Die Inline-Photopherese halbiert die Sitzungsdauer, macht ambulante Modelle praktikabel und beschleunigt die Akzeptanz in Australien und Südkorea.
Das Leukapheresevolumen wächst parallel zu 17 zugelassenen japanischen Regenerativtherapien und 5 neuen südkoreanischen TIL-Protokollen, von denen jedes 3–5 Sitzungen pro Patient erfordert. Das Wachstum der Thrombozytapherese wird durch Spenderknappheit begrenzt, da Japans geeigneter Spenderpool seit 2020 um 8 % geschrumpft ist. Die LDL-Apherese bleibt eine Nischen-, aber stabile Behandlung und wird von Kanekas Adsorptionssäulen dominiert, die HDL und Gerinnungsfaktoren schonen.
Nach Technologie:
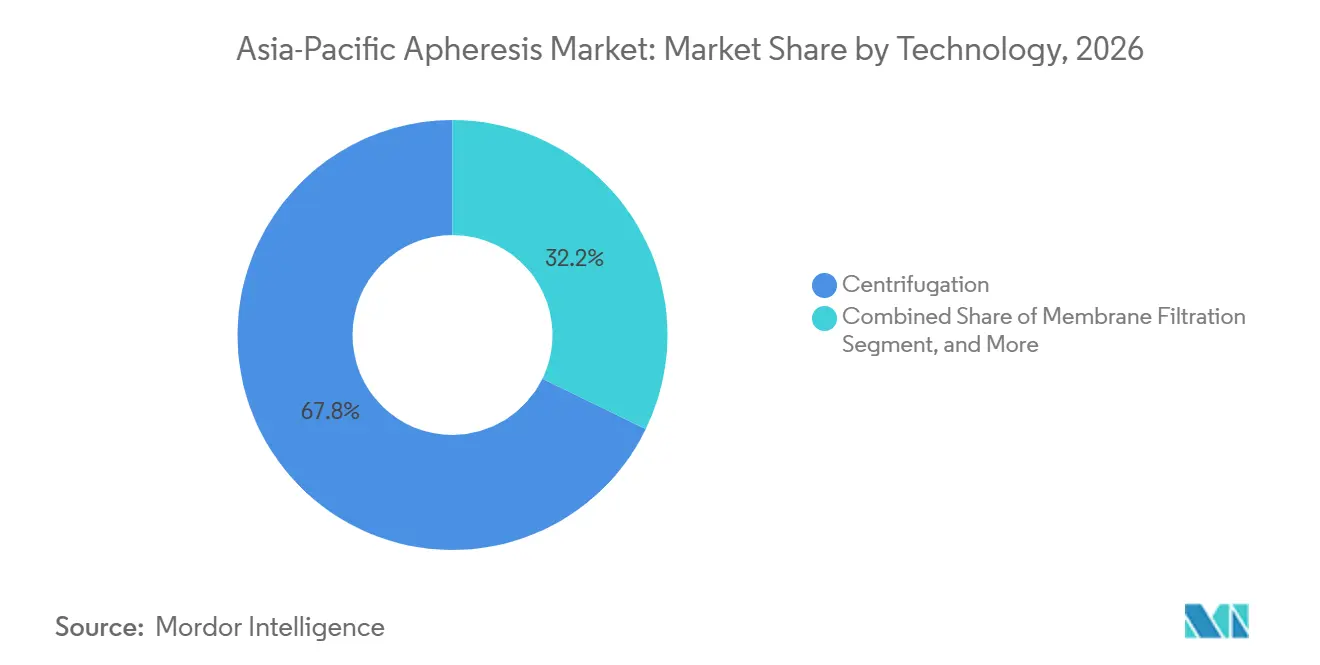
Membranfiltration gewinnt durch Inline-EffizienzDie Zentrifugation macht aufgrund der etablierten Haemonetics- und Terumo-Flotten noch immer 67,79 % des Umsatzes aus, doch die Membranfiltration verzeichnet eine CAGR von 12,03 %. Das Inline-Amicus-Phelix-Photopherese-Modul von Fresenius Kabi, das bereits in 12 japanischen Zentren installiert ist, liefert eine Gesamtansprechrate von 71 % bei nur 5,9 % unerwünschten Ereignissen und unterstreicht damit seinen klinischen Vorteil. Adsorptionssäulen dienen der LDL- und antikörpervermittelten Transplantatabstoßung und bieten selektive Entfernungsprofile, die von anderen Technologien nicht erreicht werden.
Chinas bevorstehende Anforderung zur eindeutigen Geräteidentifikation zwingt alle Plattformen zur Einhaltung bis 2026, harmonisiert die Vorschriften und erleichtert länderübergreifende Markteinführungen, was wiederum die Marktdurchdringung des asiatisch-pazifischen Apherese-Marktes stärkt.

Notiz: Segmentanteile aller Einzelsegmente sind nach dem Berichtskauf verfügbar
Nach Anwendung:
Autoimmunerkrankungen steigen auf Basis klinischer EvidenzNeurologische Indikationen führten im Jahr 2026 mit einem Anteil von 28,08 %, angetrieben durch therapeutischen Plasmaaustausch bei Myasthenia gravis und Guillain-Barré-Syndrom, der bei frühem Beginn eine Erholungsrate von 83 % erzielt. Autoimmunerkrankungen sind das am schnellsten wachsende Segment mit einer CAGR von 12,65 % und expandieren über die Neurologie hinaus in den systemischen Lupus erythematodes und das katastrophale Antiphospholipid-Syndrom. Die Hämatologie bleibt hochwertig, aber volumenschwach, dominiert von der thrombotisch-thrombozytopenischen Purpura, bei der die 24/7-Bereitschaft Premiumpreise rechtfertigt.
Die Onkologie fügt eine dauerhafte Nachfrageschicht hinzu, da jede CAR-T-Therapie mit einer Leukapherese beginnt, obwohl Spenderpoolbeschränkungen verhindern, dass Thrombozytensammlungen diese Entwicklung nachvollziehen. Renale Anwendungen wachsen mit zunehmender Transplantationsaktivität in China und Indien, wo 8–10 % der Empfänger eine antikörpervermittelte Abstoßung erfahren, die durch Plasmaaustausch behandelbar ist.
Nach Endnutzer:
Fachkliniken profitieren von der ambulanten MigrationKrankenhäuser und Transfusionszentren erwirtschafteten 54,34 % des Umsatzes im Jahr 2026, während Fachkliniken mit einer CAGR von 11,81 % voraneilen. Ambulante Modelle senken die Sitzungskosten um 30–40 %, indem stationäre Bettengebühren vermieden und ein Pflegekraft-zu-Patient-Verhältnis von 1:4 eingehalten wird. Chinas GMP-Aktualisierung erhöht die Compliance-Kosten für kleine Labore und verlagert Thrombozytapherese und LDL-Apherese mit geringerer Akuität hin zu zentralisierten Hochvolumenkliniken, die regulatorische Gemeinkosten amortisieren können. Forschungsinstitute bleiben ein Segment von unter 10 %, treiben jedoch Innovationen wie selektive T-regulatorische-Zell-Apherese-Prototypen aus Japans RIKEN voran.
Notiz: Segmentanteile aller Einzelsegmente sind nach dem Berichtskauf verfügbar
Geografische Analyse
China-Apheresemarkt
China hielt im Jahr 2026 einen Marktanteil von 36,78 % am Asien-Pazifik-Apherese-Markt, angetrieben durch ein Mandat der Nationalen Gesundheitskommission zur Komponentenseparation und Doppelnadel-Akquisitionen im Wert von jährlich 120 Millionen USD. Die Unique-Device-Identification-Regelung von 2026 und die Präferenz für inländische Inhalte im Rahmen der volumenbasierten Beschaffung begünstigen das Joint Venture von Terumo BCT im Wert von 15 Millionen USD in Shenzhen, das für die Produktion im Jahr 2027 geplant ist.
Japan-Apheresemarkt
Japan bietet planbare Erstattungen – 90.000 bis 384.000 JPY pro Plasmapherese-Sitzung – sowie schnelle Gerätezulassungszyklen, die es Fresenius Kabi ermöglicht haben, Inline-Photopherese-Systeme in nahezu allen Transplantationszentren zu installieren und unerwünschte Ereignisse von 14,8 % auf 5,9 % zu reduzieren.
Indien-Apheresemarkt
Indien expandiert am schnellsten mit einer CAGR von 13,28 % bis 2032, gestützt durch einen Plan zur Erhöhung der Komponentenseparation auf 70 % und zur Finanzierung von 450 neuen Geräten. Frühinterventionsprotokolle für Guillain-Barré und Myasthenia gravis erzielen Erholungsraten von 76–83 % und stärken die klinische Grundlage für eine erhöhte Kapazität.
Australien, Südkorea und ASEAN-Apheresemarkt
Die australische Therapeutic Goods Administration schreibt nun eine vierteljährliche Meldung unerwünschter Ereignisse für Einwegartikel vor und erstattet Photopherese mit 950 USD pro Sitzung, was Geräteaufrüstungen fördert. Südkorea subventioniert die Membranfiltrations-Plasmapherese mit 2,5 Millionen KRW und schafft damit Anreize für Krankenhäuser, von veralteten Zentrifugalmodellen umzusteigen. Im übrigen Asien-Pazifik-Raum ist die Verbreitung uneinheitlich: Singapur schreibt FACT-JACIE-zertifizierte Apherese für Förderempfänger vor, während Indonesien und die Philippinen auf Konsortiumsschulungen zur Standardisierung von Protokollen setzen.
Regulatorisches Umfeld
Die Regulierung von Apheresesystemen und Einweg-Kits im asiatisch-pazifischen Raum wird durch länderspezifische Zulassungswege geprägt, wobei sich eine deutliche Verschiebung hin zu Rückverfolgbarkeit und Verbesserungen der Qualitätssysteme zeigt. In Australien setzt die Therapeutic Goods Administration (TGA) die eindeutige Geräteidentifikation (Unique Device Identification, UDI) mit verbindlichen Anforderungen für Hochrisiko-Medizinprodukte ab Juli 2026 um und hat zudem einen vereinfachten Consent-to-Supply-Prozess (CtS) eingeführt, der an die UDI-Konformität gekoppelt ist. Japan verlässt sich weiterhin auf die Pharmaceuticals and Medical Devices Agency (PMDA) und das Ministry of Health, Labour and Welfare (MHLW) für Geräteprüfungen und -zulassungen, was einen stetigen Rhythmus an Zulassungen für verbesserte Geräte und eine breitere Nutzung bedingter Registrierungsmechanismen für ausgewählte Medizinprodukte und IVDs unterstützt.
China bleibt der bedeutendste regulatorische Ankerpunkt für die regionale Skalierung aufgrund seiner Modernisierung der Blutsicherheit und der verschärften Überwachung der Herstellung. Die verbindliche Einhaltung der überarbeiteten Good Manufacturing Practice (GMP) für Medizinprodukte Chinas (Bekanntmachung Nr. 107 von 2025) tritt im November 2026 in Kraft und betrifft direkt Zulassungsinhaber und Auftragshersteller, die apheresebezogene Verbrauchsmaterialien und Plattformen liefern. Daneben zeigen die von APACMed verfolgten Initiativen zur regulatorischen Angleichung und Konvergenz, dass einige Märkte (insbesondere Australien, Singapur und Indien) Referenzzulassungen nutzen können, um die Registrierung zu beschleunigen, während die lokale Vertretung im Land in den meisten APAC-Rechtsordnungen weiterhin eine durchgängige Markteintrittsanforderung bleibt.
Wettbewerbslandschaft
Marktkonzentration
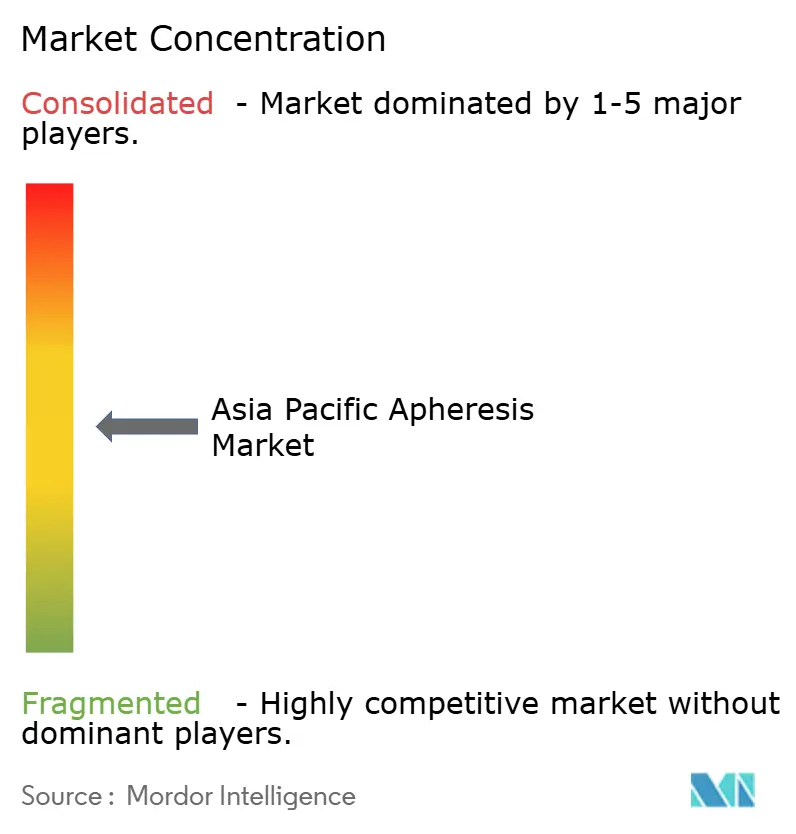
Der asiatisch-pazifische Apherese-Markt ist mäßig konzentriert: Terumo BCT, Haemonetics, Fresenius Kabi, Asahi Kasei und Baxter halten zusammen etwa 60–65 % Marktanteil, was Raum für Kaneka, Nikkiso und aufkommende Vertragsdienstleister lässt. Terumo BCTs integrierte Produkt-Roadmap bündelt Leukapherese, Waschen und Photopherese und bietet eine Komplettplattform, die bei CAR-T-Entwicklern Anklang findet. Fresenius Kabi differenziert sich durch Inline-Photopherese, die die Stuhlzeit halbiert und Premiumpreise sichert.
Haemonetics' pädiatrisches 120-ml-Schalen-Kit stärkt seine Position in einem bisher unterversorgten Segment, während Asahi Kasei sein Know-how bei Adsorptionssäulen in der LDL-Therapie nutzt. Mobile Vertragseinheiten in Indien haben Kosten nachgewiesen, die 40 % unter denen krankenhauseigener Einrichtungen liegen, und setzen Anbieter unter Druck, Pay-per-Procedure-Finanzierungen einzuführen. Die regulatorische Harmonisierung zwischen Chinas eindeutiger Geräteidentifikation und Japans ISO 13485 gleicht Märkte an und verkürzt die Markteintrittszeit für kleinere Akteure, wodurch Dienstleistungs- und Schulungspartnerschaften zur Verteidigung des Marktanteils etablierter Anbieter zentral werden.
Asien-Pazifik-Apherese-Branchenführer
-
B. Braun Melsungen AG
-
Cerus Corporation
-
Kaneka Corporation
-
Terumo Corporation
-
Asahi Kasei Medical Co., Ltd.
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Asien-Pazifik-Apherese-Markt Unternehmen in diesem Bericht
- Asahi Kasei
- B. Braun
- Baxter
- Cerus
- Cytosorbents Corporation
- Fresenius
- Fresenius
- Haemonetics
- Infomed
- Kaneka
- MacoPharma
- Mallinckrodt (Therakos)
- Medica S.p.A.
- Miltenyi Biotec
- Nikkiso Co., Ltd.
- Terumo
Lesen Sie die Analyse der asien-pazifik-apherese-Unternehmen
Marktchancen und Zukunftsaussichten
Eine wesentliche Lücke besteht an der Schnittstelle zwischen therapeutischer Apherese und der Sammlung für Zell- und Gentherapien (C>), wo Krankenhäuser und Transfusionsnetzwerke die Qualität der vorgeschalteten Leukapherese standardisieren, um die Beschaffungsanforderungen für fortschrittliche Therapien zu erfüllen. Im März 2026 stellte Terumo Blood and Cell Technologies sein APAC-C>-Ökosystem-Blueprint vor und verknüpfte es mit regionalen Partnerschaften (unter anderem mit GenScript und dem singapurischen Advanced Cell Therapy and Research Institute, ACTRIS), was die Nachfrage nach integrierten Workflows von der Sammlung bis zur Verarbeitung anstatt einzelner Separator-Installationen verstärkt. Dies schafft Chancen für Anbieter, die Apheresegeräte, validierte Verbrauchsmaterialien, Schulungen und Dokumentationspakete bündeln, die auf die Qualitätsanforderungen der Zelltherapie abgestimmt sind, insbesondere in Japan, Singapur, Südkorea und China, wo regenerative und Zelltherapie-Zentren aktiv sind.
Eine zweite Chance liegt in der Erweiterung des Zugangs durch Servicemodelle mit geringerem Flächenbedarf und harmonisierte Betriebsstandards in Südostasien und anderen aufstrebenden APAC-Systemen. Erkenntnisse aus Malaysia zeigen, dass hausinterne, neurologisch geführte therapeutische Plasmaaustausch-Einheiten (TPE) in ressourcenbeschränkten öffentlichen Krankenhäusern eingesetzt werden können, wobei sowohl Zentrifugations- als auch Membranfiltrationsverfahren zum Einsatz kommen, was den Kapazitätsaufbau über die führenden Tertiärzentren hinaus unterstützt. Regional betont die Strategie 2025-2030 des Asia Pacific Blood Network (APBN) die Harmonisierung von Standards und die Verbesserung des Abgleichs von Angebot und Nachfrage (einschließlich des Einsatzes von KI), was eine stärker standardisierte Beschaffung und interoperable Logistik für Verbrauchsmaterialien in den Blutdiensten unterstützt. Auch krankheitsspezifische Leitlinien treiben die Nachfrage nach Verfahren an: Südkoreas Leitlinien im Bereich der öffentlichen Gesundheit, die TPE zur Zytokinentfernung beim schweren Fieber mit Thrombozytopenie-Syndrom (SFTS) anerkennen, unterstützen die Erstellung institutioneller Protokolle und Diskussionen zur Kostenerstattung, die sich in zusätzlichen Geräteinstallationen und wiederkehrender Kit-Nutzung niederschlagen können, wo sich Fälle konzentrieren.
Neueste Industrielle Entwicklungen in Asien-Pazifik-Apherese-Markt
- Juni 2026: Cerus Corporation stellte auf dem 39. Internationalen ISBT-Kongress in Kuala Lumpur neue asienbezogene Real-World-Evidenz für sein INTERCEPT Blood System vor, einschließlich einer Diskussion über Daten aus Thailand und Überlegungen zum Risiko bakterieller Kontamination in China. Das Update stärkt die Positionierung des Unternehmens bei regionalen Blutzentren und Krankenhaus-Transfusionsdiensten, die der Modernisierung der Blutsicherheit und standardisierten Verarbeitungsabläufen Priorität einräumen.
- Januar 2025: Haemonetics Corporation schloss den Verkauf seiner Vollblut-Assets an GVS S.p.A für 67,8 Millionen USD ab, einschließlich einer Vorauszahlung und möglicher Earn-outs. Die Veräußerung schärfte den Fokus von Haemonetics auf sein Apherese-Geschäft und lenkte die Investitionsaufmerksamkeit auf automatisierte Sammelplattformen und den damit verbundenen Absatz von Einweg-Kits, der die wiederkehrenden Umsätze stützt.
- November 2024: Terumo Blood and Cell Technologies kündigte eine Lokalisierungsinitiative in China mit einer Investition von 15 Millionen USD in die Fertigung in Hangzhou an, die das Trima Accel Automated Blood Collection System und die Spectra Optia-Apheresplattform umfasst. Der Schritt bringt Produktion und Versorgungssicherheit mit den Prioritäten der heimischen Beschaffung und des Gesundheitssystems in Einklang und unterstützt eine schnellere Auftragserfüllung sowie Wettbewerbsfähigkeit bei großen öffentlichen Ausschreibungen.
Asien-Pazifik-Apherese-Markt Berichtsumfang und Forschungsmethodik
Marktdefinition und Abdeckung
Für diese Studie ist der Asien-Pazifik-Apherese-Markt definiert als der Umsatz, der durch Apheresegeräte und zugehörige Einweg-Einmalartikel erzielt wird, die zur Trennung von Blutbestandteilen für die Spenderentnahme und therapeutische Verfahren in Gesundheits- und Forschungseinrichtungen in der Region eingesetzt werden.
Ausschlüsse aus dem Umfang: Wir schließen die Vollblutentnahme ohne Komponentenseparation sowie allgemeine Blutbankgeräte aus, die nicht speziell für Aphereseverfahren verwendet werden.
Segmentierungsübersicht
- Nach Produkt
- Apherese-Geräte
- Apherese-Verbrauchsmaterialien
- Nach Verfahrenstyp
- Plasmapherese
- Thrombozytapherese
- Leukapherese
- LDL-Apherese
- Photopherese
- Sonstige Verfahren
- Nach Technologie
- Zentrifugation
- Membranfiltration
- Adsorptionssäulen
- Nach Anwendung
- Neurologie
- Hämatologie
- Nierenerkrankungen
- Autoimmunerkrankungen
- Onkologie und Zelltherapie
- Sonstige Anwendungen
- Nach Endnutzer
- Krankenhäuser und Transfusionszentren
- Fachkliniken
- Blutkomponentenanbieter
- Forschungs- und akademische Institute
- Nach Land
- China
- Japan
- Indien
- Australien
- Südkorea
- Übriger asiatisch-pazifischer Raum
Datenquellen, Marktgrößenbestimmung und Validierung
Desk Research
Die Desk-Research-Arbeit schuf ein grundlegendes Verständnis der Verfahrensadoption, der Krankheitslastsignale und der Kapazität des Gesundheitssystems in der gesamten Asien-Pazifik-Region und übersetzte diese Signale dann in handhabbare Modellannahmen. Wir haben öffentliche Quellen wie die Weltgesundheitsorganisation, nationale Gesundheitsministerien und Statistikbehörden, Zoll- und Handelsstatistikportale sowie Veröffentlichungen von Blutdienst- oder Transfusionsmedizinverbänden ausgewertet, um Nachfragesignale und die Bereitschaft des Systems zu kartieren.
Wir haben auch begutachtete medizinische Fachzeitschriften für Therapierichtlinien und Nutzungshinweise sowie Leitlinien zur Akkreditierung von Krankenhäusern und Laboren herangezogen, soweit diese den Zugang und die Behandlungspfade beeinflussten. Jahresberichte von Unternehmen, Investorenpräsentationen und glaubwürdige Pressemitteilungen wurden ausgewertet, um Änderungen im Produktmix und die Preisentwicklung zu verstehen, und ein kostenpflichtiges Abonnement mit Fokus auf Unternehmensfinanzen und Nachrichten unterstützte die Gegenprüfung von Offenlegungen und zeitlichen Ereignissen. Diese Desk-Quellen sind illustrativ, und andere öffentliche Materialien wurden ebenfalls für die Datenerhebung, Validierung und Klärung während der Forschung verwendet.
Primärinterviews und Umfragen
Primärinterviews und strukturierte Umfragen wurden mit Krankenhaustransfusionsteams, Blutkomponentenanbietern, Fachkliniken und Vertriebspartnern in wichtigen Asien-Pazifik-Ländern durchgeführt. Die Interviews dienten der Validierung des Verfahrensmix, der durchschnittlichen Austauschzyklen, des Verbrauchsmaterialeinsatzes pro Verfahren und realistischer Preisbänder sowie der Überprüfung, ob die Desk-Annahmen in verschiedenen Versorgungsumgebungen Bestand hatten.
Verteilung der Befragten in der Primärforschung
| Unternehmenstyp | Position des Befragten |
|---|---|
| Obere Ebene: 33 % | Führungskräfte der obersten Ebene (CXOs): 19 % |
| Mittlere Ebene: 46 % | Funktions-/Bereichsleiter: 23 % |
| Kleinere Marktteilnehmer: 21 % | Manager: 58 % |
Marktgrößenbestimmung und Prognose
Die Größenbestimmung begann mit einem Top-down-Aufbau, bei dem Nachfragepools für Verfahren anhand von Krankheitsprävalenzsignalen, Schätzungen der behandelten Bevölkerung und länderspezifischen Indikatoren zur Gesundheitsversorgungskapazität rekonstruiert und dann in Geräte- und Einwegartikelnachfrage umgewandelt wurden. Um das Modell operabel zu halten, konzentrierten wir uns auf wiederholbare Eingaben wie Aphereseverfahrensvolumina nach wichtigem Therapiebereich, installierte Basis und Auslastung pro Gerät, durchschnittlich verwendete Einwegartikel pro Verfahren, Austausch- und Servicemuster sowie länderspezifische Preis- und Erstattungssignale.
Sobald das Ergebnis vorlag, überprüften wir es anhand selektiver Bottom-up-Annäherungen, einschließlich Kanalprüfungen zu Stichproben-Durchschnittsverkaufspreisen multipliziert mit indikativen Volumina sowie lieferantenseitiger Zusammenfassungen für wichtige Produktkategorien. Anpassungen wurden vorgenommen, wenn Lücken durch Zugangsbeschränkungen oder ungleichmäßige Akzeptanz erklärt wurden. Wenn direkte Volumensignale für ein Land begrenzt waren, wurden Proxy-Indikatoren wie die Anzahl der Tertiärkrankenhäuser, die Dichte der Blutzentren und Importmuster für relevante Verbrauchsmaterialien verwendet und dann durch primäres Feedback kalibriert.
Für die Prognose wendeten wir eine Szenarioanalyse an, die durch einfache regressionsartige Beziehungen zwischen Verfahrenswachstum und Treibern wie Alterungstrends, Intensität der Onkologie- und Autoimmunbehandlung, Plasmafractionierungsaktivität und Expansion spezialisierter Versorgungszentren unterstützt wurde. Die endgültige Prognose wurde verfeinert, nachdem Experten das wahrscheinlichste Tempo des Technologiewandels zwischen Zentrifugations- und membranbasierten Systemen sowie die erwartete Preisentwicklung in lokaler Währung bestätigt hatten.
Datenvalidierung und Aktualisierungszyklus
Die Ergebnisse wurden anhand unabhängiger Signale gegengeprüft, darunter Kommentare zu Verfahrenstrends, die Richtung des Handelsverkehrs für wichtige Verbrauchsmaterialien und gemeldete Kapazitätserweiterungen in Krankenhäusern und Blutzentren. Wir überprüften die Ergebnisse auf Ausreißer, die nicht mit der tatsächlichen Akzeptanz übereinstimmten.
Wenn große Abweichungen nach Land oder Verfahrenstyp auftraten, wurden ausgewählte Befragte erneut kontaktiert, um zu bestätigen, ob die Änderung eine tatsächliche Akzeptanz oder eine Modellannahme widerspiegelte. Vor der Freigabe überprüfte ein zweiter Analyst die wichtigsten Eingaben, Berechnungen und Konvertierungslogik, gefolgt von einem abschließenden Konsistenzcheck über alle Segmente hinweg, sodass die Gesamtsummen sauber übereinstimmen. Berichte werden jährlich aktualisiert, und Zwischenaktualisierungen werden vorgenommen, wenn wesentliche politische, erstattungsbezogene oder versorgungsseitige Ereignisse die Nachfrage oder Preisgestaltung verändern, mit einer letzten Prüfung vor der Lieferung, damit Kunden die aktuellste Ansicht erhalten, die durch verfügbare Informationen gestützt wird.
Vergleich der Marktgröße des Asien-Pazifik-Apherese-Marktes von Mordor Intelligence mit anderen veröffentlichten Schätzungen
Veröffentlichte Marktgrößen für den Asien-Pazifik-Apherese-Markt unterscheiden sich häufig, weil Autoren unterschiedliche Verfahrensabdeckungen verwenden, Preise unterschiedlich behandeln und das Basisjahr an unterschiedliche Gesundheitsbedingungen knüpfen. Selbst kleine methodische Entscheidungen, wie die Berücksichtigung von Serviceumsätzen oder die Bündelung angrenzender Blutentnahmeprodukte, können die Gesamtsumme verschieben, wenn sie über mehrere Länder skaliert werden.
Einige externe Schätzungen scheinen breitere Blutentnahme- und Transfusionsgeräte zu bündeln und wenden möglicherweise auch eine aggressivere langfristige Wachstumskurve an, ohne den Verfahrensmix-Wandel nach Land erneut zu überprüfen. In der Modellierung von Mordor Intelligence zählen wir nur apheresespezifische Geräte und Einweg-Einmalartikel, die mit definierten Verfahren verbunden sind, und der Wert für 2025 wird an die validierte Verfahrensadoption, die Technologieaufteilung und die lokalen Preisbänder angepasst, bevor die Prognose erweitert wird.
Benchmark-Vergleich
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 0,82 Milliarden USD (2025) | |
| Regionale Beratungsgesellschaft A | 0,37 Milliarden USD (2024) | Verwendet ein früheres Basisjahr und erweitert den Prognosehorizont weiter, was den aktuellen Markt unterschätzen kann, wenn die Verfahrensadoption nach 2024 beschleunigt wurde. Die Länderabdeckung und die Preisnormalisierung sind weniger transparent, und die Behandlung von Service- gegenüber Produktumsatz ist nicht klar getrennt. |
| Globale Beratungsgesellschaft B | 1,98 Milliarden USD (2022) | Verankert an einem viel älteren Basisjahr und scheint eine breitere Palette therapeutischer und transfusionsbezogener Gerätekategorien einzuschließen, was den adressierbaren Pool über apheresespezifische Systeme hinaus aufblähen kann. Der Ansatz stützt sich auch auf breite regionale Durchschnittswerte für Preise und Auslastung, was die Gesamtsummen in Ländern mit geringerem Zugang überschätzen kann. |
Die Streuung in der Tabelle ergibt sich hauptsächlich daraus, was innerhalb der Apherese gezählt wird und wie schnell ältere Basisjahrannahmen fortgeschrieben werden dürfen. Durch die Beibehaltung verfahrensgebundener Nachfragetreiber und die Überprüfung von Preisen und Auslastung mit mehreren Befragtentypen bleibt die Schätzung auf klare Eingaben zurückführbar und kann wiederholt werden, wenn neue Länderdaten verfügbar werden.
Im Bericht beantwortete Schlüsselfragen
Wie stark steigert das Wachstum der CAR-T-Herstellung die Gerätenachfrage im asiatisch-pazifischen Apherese-Markt?
Leukapheresevolumina, die mit 17 japanischen Zulassungen und neuen südkoreanischen TIL-Protokollen verbunden sind, treiben bis 2032 zweistellige Steigerungen der Gerätenutzung an.
Welcher Anwendungsbereich wächst am schnellsten?
Autoimmunerkrankungen wachsen mit einer CAGR von 12,65 % auf Basis starker Evidenz für frühen Plasmaaustausch in der Neurologie und zunehmender Anwendung bei systemischem Lupus und Antiphospholipid-Syndrom.
Warum gewinnen Einweg-Verbrauchsmaterialien gegenüber wiederverwendbaren Schalen an Boden?
Chinas GMP-Aktualisierung von 2026 erhöhte die Kosten für die Reinigungsvalidierung, und Einwegkits reduzieren die Arbeitszeit pro Verfahren um 22 Minuten und mindern gleichzeitig das Kreuzkontaminationsrisiko.
Was begrenzt das Wachstum der Thrombozytapherese trotz stabiler Nachfrage?
Die Schrumpfung des Spenderpools, insbesondere im alternden Japan, schränkt die Entnahmekapazität ein, auch wenn der Bedarf zur Unterstützung der Onkologie anhält.
Wie wirkt sich die volumenbasierte Beschaffung in China auf die Gerätepreise aus?
Zentralisierte Ausschreibungen, die ab 2026 erwartet werden, könnten die Listenpreise um 20–30 % senken und lokale Hersteller sowie Krankenhäuser begünstigen, die veraltete Flotten erneuern.