
Marktübersicht
| Studienzeitraum | 2021 - 2031 |
|---|---|
| Prognosedatenzeitraum | 2026 - 2031 |
| Marktgröße im Basisjahr (2025) | 353.10 Millionen US-Dollar |
| Marktgröße (2026) | 370.21 Millionen US-Dollar |
| Marktgröße (2031) | 486.52 Millionen US-Dollar |
| Wachstumsrate (2026 - 2031) | 5.62 % |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Argentinien Kosmetikprodukte-Markt Analyse von Mordor Intelligence
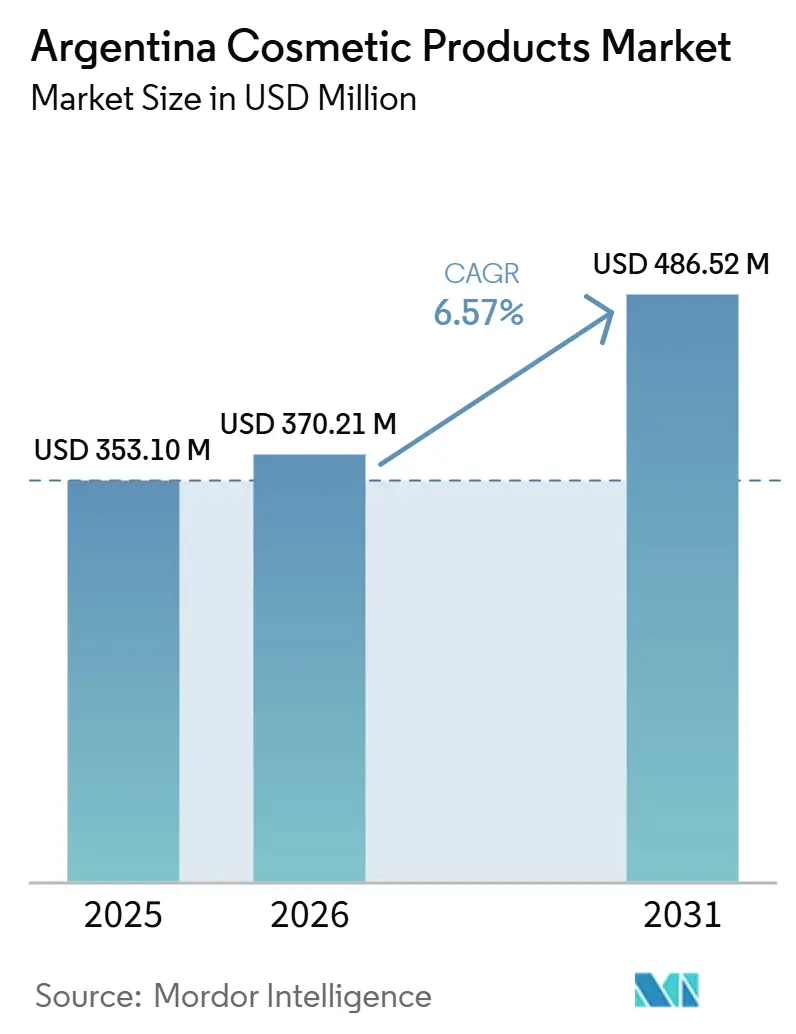
Die Marktgröße des argentinischen Marktes für Kosmetikprodukte wird voraussichtlich von 353,1 Millionen USD im Jahr 2025 auf 370,21 Millionen USD im Jahr 2026 wachsen und bis 2031 bei einer CAGR von 5,62 % über den Zeitraum 2026–2031 einen Wert von 486,52 Millionen USD erreichen. Der argentinische Markt für Kosmetikprodukte entwickelt sich auf der Grundlage einer Erholung des Absatzvolumens, einer stabileren Verbrauchernachfrage und einer stärkeren Präferenz für Produkte, die Nutzen mit sichtbarem Mehrwert verbinden. Die Kaufmuster verschieben sich hin zu multifunktionalen Formaten, Inhaltsstofftransparenz und zugänglichen Premium-Linien, was die Positionierung neuer Markteinführungen durch Marken verändert. Aktualisierte Hygienevorschriften erhöhen zudem die Bedeutung von Dokumentation, Formulierungsunterlagen und Herstellungskontrollen sowohl für lokale Produzenten als auch für Importeure[1]. Der Facheinzelhandel prägt nach wie vor die Produktentdeckung, doch eine schnellere digitale Akzeptanz erweitert den Zugang und verschafft dem argentinischen Markt für Kosmetikprodukte einen breiteren Weg, Verbraucher außerhalb der wichtigsten städtischen Zentren zu bedienen. Der Wettbewerb bleibt ausgewogen zwischen multinationalen Konzernen mit Skaleneffekten und lokalen Marken, die botanische Geschichten, Direktvertrieb und gezielte Preisgestaltung nutzen, um Nachfrage zu generieren.
Wichtigste Erkenntnisse des Berichts
- Nach Produkttyp führten Gesichtskosmetika im Jahr 2025 mit einem Umsatzanteil von 49,68 %, während Augenkosmetika bis 2031 voraussichtlich mit einer CAGR von 6,63 % wachsen werden.
- Nach Kategorie hielten Massenprodukte im Jahr 2025 einen Anteil von 85,72 %, während Premiumprodukte mit einer prognostizierten CAGR von 7,01 % bis 2031 das höchste Wachstum verzeichneten.
- Nach Inhaltsstofftyp entfielen im Jahr 2025 78,32 % auf konventionelle und synthetische Formulierungen, während natürliche und organische Formulierungen mit einer CAGR von 7,19 % bis 2031 zulegen.
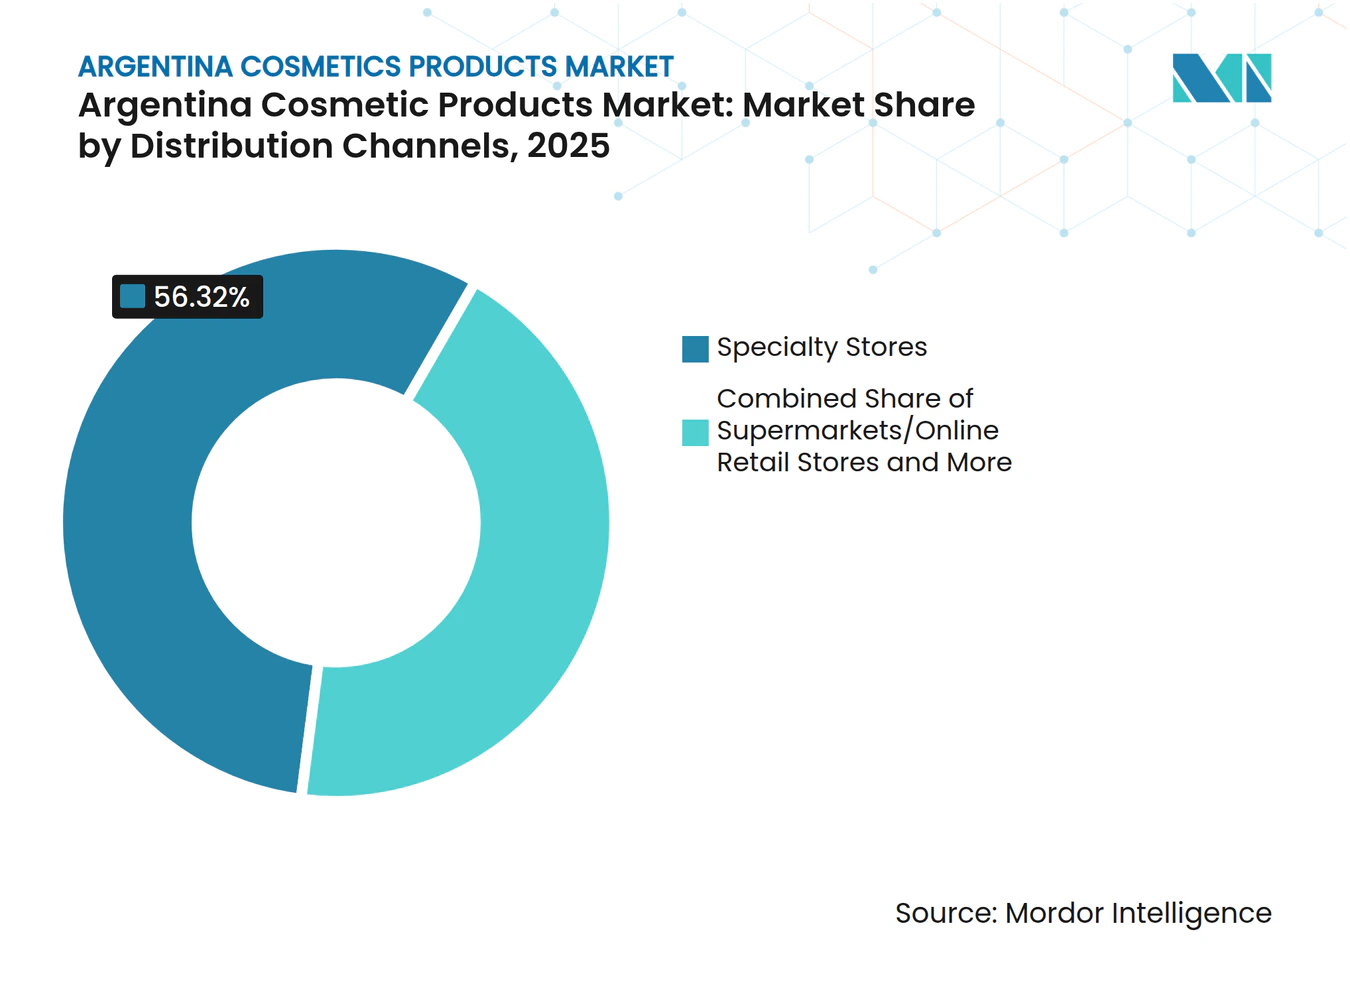
- Nach Vertriebskanal dominierten Fachgeschäfte im Jahr 2025 mit einem Anteil von 56,32 %, während Online-Einzelhandelsgeschäfte bis 2031 voraussichtlich mit einer CAGR von 7,55 % wachsen werden.
Hinweis: Die Marktgrößen- und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen bis 2026 aktualisiert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Steigende Nachfrage nach natürlicher und biologischer Kosmetik | +1.4% | Großraum Buenos Aires, Córdoba, Patagonien | Mittelfristig (2–4 Jahre) |
| Expansion des E-Commerce und des Omnichannel-Einzelhandels | +1.7% | National, mit dem stärksten Einfluss in AMBA und Córdoba | Kurzfristig (≤ 2 Jahre) |
| Zunehmender Einfluss sozialer Medien und Beauty-Influencer | +1.0% | National, angeführt von städtischen Ballungsräumen | Kurzfristig (≤ 2 Jahre) |
| Produktinnovation durch globale und inländische Hersteller | +0.9% | Global, mit Ausstrahlungseffekten auf Buenos Aires als wichtigsten Testmarkt | Mittelfristig (2–4 Jahre) |
| Clean Beauty, vegane Aussagen und Inhaltsstofftransparenz | +0.7% | AMBA und Universitätsstädte | Mittelfristig (2–4 Jahre) |
| Wachstum der Männerpflege und des unisex Beauty-Konsums | +0.6% | National, mit frühen Zuwächsen in Buenos Aires, Córdoba, Rosario | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Steigende Nachfrage nach natürlicher und biologischer Kosmetik
Natürliche und biologische Kosmetika wachsen schneller als die Gesamtkategorie, was zeigt, dass die Wahl der Inhaltsstoffe bei alltäglichen Kaufentscheidungen immer bedeutsamer wird. Ein wesentliches Merkmal dieses Wandels ist das Fehlen eines einheitlichen Drittanbieter-Zertifizierungssystems, das es vielen Marken ermöglicht, Begriffe wie natürlich, vegan oder clean zu verwenden, ohne das gleiche Maß an externer Überprüfung zu erfordern. Das schafft kommerziellen Raum für neue Marken, erhöht aber auch den Glaubwürdigkeitsdruck, da Verbraucher mit der Sprache von Produktaussagen vertrauter werden. Zertifizierungsaktivitäten rund um tierversuchsfreie und vegane Positionierungen werden durch Akteure wie AIN Vegan sichtbarer, was auf ein strengeres Umfeld für Produktaussagen im Laufe der Zeit hindeutet. Botanische Geschichten aus Patagonien helfen Marken auch dabei, Herkunft mit Premium-Wert zu verbinden, insbesondere wenn lokale Inhaltsstoffe eine stärkere Produktidentität unterstützen. Im Argentinien Kosmetikprodukte-Markt bedeutet das, dass Marken mit echter Beschaffungstiefe und klareren Nachweisen sich wahrscheinlich effektiver von Marken abheben werden, die hauptsächlich auf Etikettierungssprache setzen.
Expansion des E-Commerce und des Omnichannel-Einzelhandels
Der Online-Einzelhandel ist der am schnellsten wachsende Vertriebsweg im Datensatz mit einem CAGR von 7,78 % bis 2031, was zeigt, dass der digitale Beauty-Kauf zu einem normalen Bestandteil des Kategorienverhaltens wird. Bessere Zahlungsmittel, eine breitere Smartphone-Nutzung und eine größere Lieferreichweite erleichtern Online-Bestellungen sowohl in Kern- als auch in Sekundärstädten. Das ist bedeutsam, weil digitale Regale es Marken ermöglichen, das Sortiment zu skalieren, ohne auf eine vollständige physische Expansion in jeder Provinz angewiesen zu sein. Der Wandel verändert auch die Art und Weise, wie der Argentinien Kosmetikprodukte-Markt Entdeckungen aufbaut, da Suche, Bewertungen und kurze Videoinhalte die Erprobung beeinflussen, bevor der Verbraucher eine physische Verkaufsstelle erreicht. Markeneigene Websites und Marktplatz-Storefronts drängen Einzelhändler daher dazu, Aktionen, Einführungen und den Kundendienst nach dem Kauf kanalübergreifend zu verknüpfen. Langfristig sollte eine stärkere Omnichannel-Umsetzung größeren Konzernen helfen, ihre Reichweite zu vertiefen, während kleinere Geschäfte, die beim Sortiment oder der Liefergeschwindigkeit nicht mithalten können, möglicherweise mehr Druck verspüren.
Zunehmender Einfluss sozialer Medien und Beauty-Influencer
Soziale Plattformen prägen Einführungen, Routinen und Kaufzeitpunkte im argentinischen Kosmetikprodukte-Markt, insbesondere in Kategorien, in denen sich Trendzyklen schnell bewegen. Laut den StatCounter Global Stats-Daten aus dem Jahr 2025 nutzten 74,84 % der Menschen Facebook und 11,21 % der Menschen Instagram in Argentinien[2]. Der Effekt ist am stärksten bei Augenprodukten, Glosses, Balsamen und leichteren Abdeckungsformaten, die zu pflegeleichten Beauty-Looks mit sichtbarem Finish passen. Influencer sind nicht mehr nur Kampagnenverstärker, da einige von ihnen zur Produktzusammenarbeit und in einigen Fällen zur eigenen Markenkreation übergehen. Diese Verschiebung erhöht den direkten Wettbewerb für etablierte Unternehmen und verkürzt den Abstand zwischen dem Entstehen eines Trends und der Verbrauchernachfrage. Das bedeutet auch, dass breite Medienausgaben allein weniger effektiv sind, wenn lokale Ersteller den Ton der Beauty-Gespräche in Echtzeit setzen. Für Marken, die im Argentinien Kosmetikprodukte-Markt aktiv sind, wird die Zusammenarbeit mit Erstellern eher zu einer kommerziellen Anforderung als zu einer unterstützenden Taktik.
Produktinnovation durch globale und inländische Hersteller
Die Produktentwicklung im Argentinien Kosmetikprodukte-Markt schöpft nun aus mehreren Innovationszentren, anstatt einem einzigen traditionellen Weg zu folgen. L'Oréal Paris führte im Mai 2026 Revitalift Glass Skin in Argentinien ein und präsentierte ein von K-Beauty inspiriertes Gesichtsformat, das in asiatischen Labors für lokale Verbraucher entwickelt wurde. Diese Art von Einführung spiegelt die wachsende Relevanz multifunktionaler Produkte wider, die sichtbare kosmetische Wirkung mit zusätzlichen Pflegevorteilen wie Feuchtigkeit oder Strahlkraft verbinden. Diese Richtung passt zu einer Verbraucherbasis, die von jedem Kauf einen besseren Wert erwartet und eher bereit ist, Formate zu wählen, die mehrere Bedürfnisse auf einmal abdecken. Inländische Unternehmen reagieren auch mit lokal geprägten Formulierungen, die regionale Botanik und stärkere Produktgeschichten nutzen, um sich von globalen Portfolios abzuheben. Das Ergebnis ist ein schnellerer Innovationszyklus, bei dem Geschwindigkeit, Klarheit der Aussagen und praktischer Nutzen genauso wichtig sind wie breite Markenbekanntheit.
Analyse der Hemmnisauswirkungen*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Abhängigkeit von importierten Rohstoffen und Verpackungen | -1.6% | National, am stärksten für Hersteller in Buenos Aires | Mittelfristig (2–4 Jahre) |
| Vorhandensein von gefälschten und nicht zugelassenen Kosmetikprodukten | -1.1% | National, konzentriert auf digitale Plattformen und informelle Märkte | Kurzfristig (≤ 2 Jahre) |
| Preissensibilität bei Massenmarktkonsumenten | -0.9% | National, am stärksten in Innenprovinzen und einkommensschwachen städtischen Gebieten | Mittelfristig (2–4 Jahre) |
| Anforderungen an die Einhaltung gesetzlicher Vorschriften für Produktregistrierung und Kennzeichnung | -0.7% | National, mit erhöhter Compliance-Belastung für inländische KMU | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Abhängigkeit von importierten Rohstoffen und Verpackungen
Die argentinische Kosmetikherstellungsbasis ist nach wie vor stark von importierten Wirkstoffen, Spezialchemikalien und Verpackungsmaterialien abhängig, was die Kostenstrukturen Währungsschwankungen aussetzt. Laut den Daten des Observatory of Economic Complexity aus dem Jahr 2024 importierte Argentinien Schönheitsprodukte im Wert von 114 Millionen USD[3]. Das betrifft vor allem inländische Produzenten, die nicht über die Skalierung oder den Produktmix verfügen, um plötzliche Inputinflation leicht zu absorbieren. Wenn der Kostendruck steigt, müssen Unternehmen oft zwischen Margenerosion, verzögerten Markteinführungen oder Neuformulierungen hin zu kostengünstigeren Alternativen wählen. Die Unternehmensumstrukturierung von Natura zeigt, wie regionale Akteure ihre Betriebsstrukturen anpassen mussten, während sie die Rentabilität in ganz Lateinamerika schützten. Das aktualisierte Hygienerahmenwerk vereinfacht Teile des Compliance-Prozesses, beseitigt jedoch nicht die Importkostenexposition, die in Formulierungen und Verpackungslieferketten eingebaut ist. In der Praxis haben Premiumanbieter mehr Spielraum, Kosten über die Preisgestaltung weiterzugeben, während massenorientierte Marken stärker dem Rentabilitätsdruck ausgesetzt bleiben.
Vorhandensein von gefälschten und nicht zugelassenen Kosmetikprodukten
Gefälschte und nicht autorisierte Kosmetika bleiben eine direkte Einschränkung für den Argentinien Kosmetikprodukte-Markt, da sie Vertrauen, Preisdisziplin und Produktsicherheit untergraben. Das Problem ist in schnell wachsenden Trendkategorien schwerer zu kontrollieren, wo niedrige Preise und schneller Online-Zugang Erstkäufer anziehen können. Informelle und schwach beaufsichtigte Kanäle erleichtern es auch Produkten ohne klare Hygieneregistrierung, neben konformen Artikeln zu zirkulieren. Das erhöht die Belastung für legitime Marken, die mehr für Verpackungskontrolle, Aufklärung und Kanalüberwachung ausgeben müssen. Einzelhändler stehen unter ähnlichem Druck, da stärkere Lieferantenprüfungen und Dokumentation notwendig werden, um die Sortimentsqualität zu schützen. Solange dieser informelle Fluss aktiv bleibt, wird der Argentinien Kosmetikprodukte-Markt weiterhin mit ungleichem Wettbewerb zwischen konformen Betreibern und kostengünstigeren nicht konformen Verkäufern konfrontiert sein.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Produkttyp:
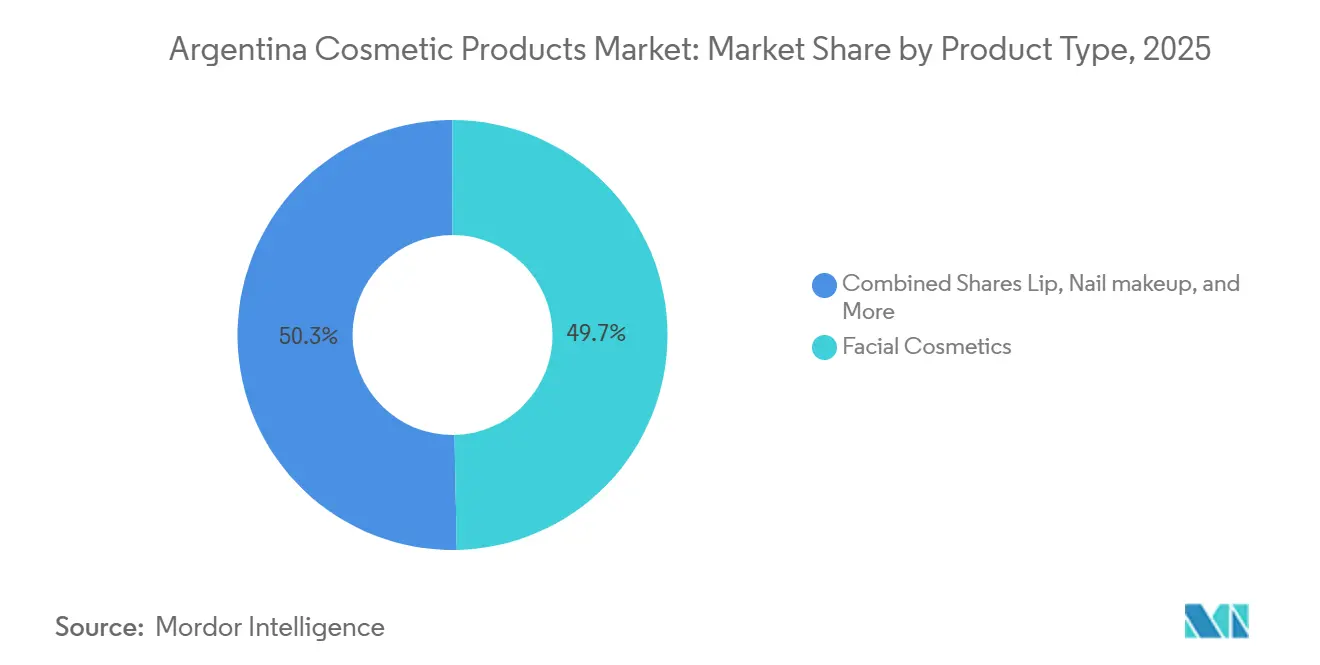
Gesichtskosmetik führt, aber Augenformate gestalten die Nachfrage neuGesichtskosmetika machten im Jahr 2025 49,68 % des Marktanteils des argentinischen Marktes für Kosmetikprodukte aus und lagen damit deutlich vor anderen Produktgruppen. Diese Führungsposition resultierte aus dem stetigen Verbrauchergebrauch von Teintprodukten, Foundation und tonkorrigierenden Formaten im städtischen Alltag. Die Kategorie profitiert zudem von Produkten, die Make-up mit Hautpflege oder Sonnenschutz kombinieren, wodurch ein einziger Kauf mehrere Bedürfnisse abdeckt. Dieser Nutzen ist in einem preisbewussten Umfeld von Bedeutung, da Verbraucher eher zu Wiederholungskäufen neigen, wenn ein einzelnes Produkt für den täglichen Gebrauch geeignet ist. Infolgedessen bleiben Gesichtslinien der deutlichste Frequenzbringer sowohl für Facheinzelhändler als auch für breitere Massenkanäle.
Augenkosmetika werden bis 2031 voraussichtlich mit einer CAGR von 6,63 % wachsen und sind damit der am schnellsten wachsende Produkttyp im argentinischen Markt für Kosmetikprodukte. Die Nachfrage wird durch leichtere Make-up-Looks gestützt, die den visuellen Schwerpunkt dennoch auf Mascara, Liner, Augenbrauen und gezielte Augenbetonung legen. Lippen- und Nagelmake-up-Produkte behalten eine bedeutende Stellung, wobei Glosses und Balsame von einem Trend zu weicheren Finishes und häufigen Niedrigpreis-Wiederkäufen profitieren. Der argentinische Markt für Kosmetikprodukte verzeichnet zudem eine breitere Mischung multifunktionaler Augen- und Lippenneuheiten, die es Marken ermöglicht, schnell auf trendgetriebene Nachfrage zu reagieren. Aktualisierte Hygienevorschriften verschaffen Unternehmen, die bereits über stärkere Formulierungsunterlagen und Herstellungsaufzeichnungen verfügen, einen Vorteil, da sie größeren Marken helfen können, Compliance-Schritte schneller zu durchlaufen.


Notiz: Marktanteile aller einzelnen Segmente sind nach dem Kauf des Berichts verfügbar
Nach Kategorie:
Premium beschleunigt sich in einem massenmarktdominierten MarktMassenprodukte hielten im Jahr 2025 einen Anteil von 85,72 % an der Marktgröße des argentinischen Marktes für Kosmetikprodukte, was zeigt, dass zugängliche Preispunkte nach wie vor die breite Nachfragebasis definieren. Supermärkte, Fachhandelsketten und apothekengebundene Theken halten Massenformate sichtbar und leicht ersetzbar im alltäglichen Einkauf. Die große Reichweite dieses Segments verschafft ihm auch einen Vorteil bei grundlegenden Gesichts-, Lippen- und Nagelprodukten, bei denen der Wiederholungsgebrauch wichtiger ist als Prestigesignalisierung. Massenlinien profitieren, wenn Marken Preis, Farbangebot und Verpackungspraktikabilität ausbalancieren, ohne Mindestleistungsstandards zu opfern. Dennoch reicht Preisführerschaft allein nicht mehr aus, da Verbraucher Textur, Versprechen und Inhaltsstofflisten genauer vergleichen als zuvor.
Premiumprodukte werden bis 2031 voraussichtlich mit einer CAGR von 7,01 % wachsen und verleihen der Marktgröße des argentinischen Marktes für Kosmetikprodukte in diesem Segment das schnellste Wachstumstempo innerhalb der Kategorie. Dieses Wachstum spiegelt städtische Verbraucher wider, die bereit sind, aufzusteigen, wenn Produkte stärkere Wirksamkeitsversprechen, bessere Texturen oder sichtbare Markendifferenzierung bieten. Die Dermokosmetik-Positionierung ist hier besonders relevant, da Apothekenkredibilität und wissenschaftsorientierte Sprache eine höhere Preisrealisierung unterstützen. Internationale Marken nutzen daher Premium-Einführungen, um Präsenz aufzubauen und Ausgaben zu erfassen, die über der Mitte der Preisskala liegen. Für lokale Produzenten besteht die Herausforderung darin, dass der Einstieg in das Premium-Segment mehr als Verpackungsaufwertungen erfordert, da es auch stärkere Formulierungsnachweise, Disziplin bei Produktversprechen und eine konsistente Markenpräsentation verlangt.
Nach Inhaltsstofftyp:
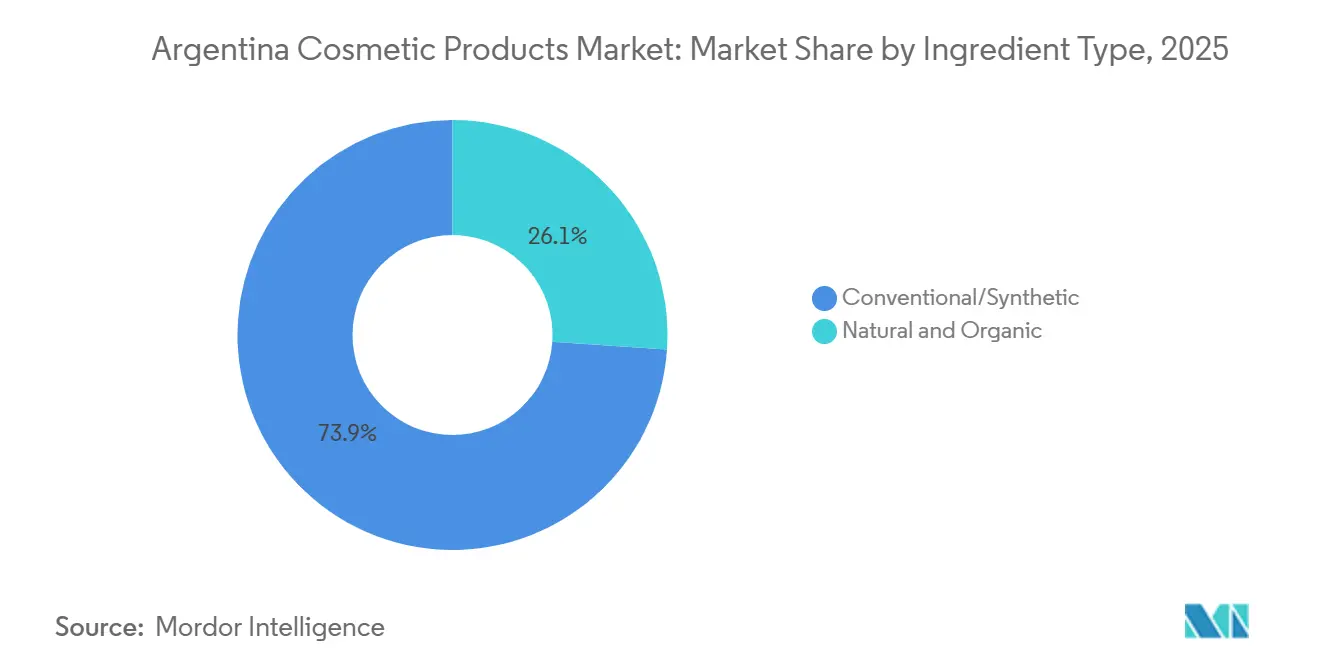
Konventionelle Formulierungen noch dominant, aber biologische Aussagen gewinnen strukturellen RückhaltKonventionelle und synthetische Formulierungen behielten im Jahr 2025 einen Anteil von 78,32 % am Markt und bleiben damit die Volumenbasis des argentinischen Marktes für Kosmetikprodukte. Ihre Führungsposition resultiert aus niedrigeren Kosten, stabiler Leistung und Herstellungssystemen, die bereits auf synthetische Wirkstoffe und standardisierte Verpackungsmaterialien ausgerichtet sind. Diese Produkte lassen sich leichter in großem Maßstab produzieren, was großen Portfolios hilft, Konsistenz bei Farbtönen, Texturen und Haltbarkeit zu wahren. Konventionelle Linien bleiben auch in Kategorien wichtig, in denen Erschwinglichkeit und Wiederholungskauf nach wie vor wichtiger sind als Präferenzen hinsichtlich der Inhaltsstoffherkunft. Das bedeutet, dass synthetische Formulierungen das Volumen weiterhin dominieren dürften, auch wenn die Verbrauchererwartungen differenzierter werden.
Natürliche und organische Formulierungen werden bis 2031 voraussichtlich mit einer CAGR von 7,19 % wachsen, was zeigt, dass das Segment im argentinischen Markt für Kosmetikprodukte an Gewicht gewinnt. Lokale botanische Beschaffung aus Patagonien und anderen Regionen gibt Marken eine Geschichte, die den Ursprung der Inhaltsstoffe mit Premium-Positionierung verbindet. Boti-K zeigt, wie gesundheitsnahe Platzierung und Ansprüche auf natürliche Formulierungen einen differenzierten Weg zu Verbrauchern in Apotheken und Fachgeschäften unterstützen können. Der argentinische Markt für Kosmetikprodukte bewegt sich auch auf eine strengere Überprüfung von veganen und tierversuchsfreien Ansprüchen zu, da Zertifizierungsaktivitäten durch Gruppen und Markenplattformen sichtbarer werden. Langfristig sollten Marken, die Herkunft, Anspruchsintegrität und Produktleistung gemeinsam belegen können, stärker profitieren als Marken, die sich allein auf natürliche Formulierungen stützen.

Nach Vertriebskanal:
Fachgeschäfte halten Marktanteil, Online-Einzelhandel wächst am schnellstenFachgeschäfte dominierten im Jahr 2025 mit einem Anteil von 56,32 % den argentinischen Markt für Kosmetikprodukte und bestätigten damit, dass der dedizierte Beauty-Einzelhandel nach wie vor die Produktentdeckung und den Vergleich anführt. Ihr Vorteil liegt in kuratierten Sortimenten, physischen Tests und Mitarbeiterberatung, die Verbrauchern helfen, Farbton, Textur und Passform vor dem Kauf zu beurteilen. Dieser Kanal unterstützt sowohl Massen- als auch Premiumprodukte, was ihm eine breitere Rolle als ein einfaches Prestige-Ladengeschäft verleiht. Der Facheinzelhandel bleibt besonders relevant für Neueinführungen, da Markenaufklärung und persönliche Erprobung die Konversion bei Gesichts- und Augenkosmetika nach wie vor beeinflussen. Dennoch operiert der Kanal nun in einem anspruchsvolleren Umfeld, in dem Effizienz, Sortimentstiefe und eine stärkere Kettenausführung wichtiger sind als zuvor.
Online-Einzelhandelsgeschäfte werden bis 2031 voraussichtlich mit einer CAGR von 7,55 % wachsen und platzieren die Marktgröße des argentinischen Marktes für Kosmetikprodukte in diesem Kanal auf dem schnellsten Wachstumspfad im Vertrieb. Digitale Plattformen bieten Marken eine skalierbare Möglichkeit, Verbraucher in Städten zu erreichen, in denen vollformatige Beauty-Geschäfte weniger verfügbar sind. Suchgesteuerte Entdeckung, Marktplatzvergleiche und App-basierte Zahlungen reduzieren die Reibung bei Wiederholungskäufen und bei der Ersterprobung von Nischenprodukten. Diese Verschiebung treibt Einzelhändler zu umfassenderen Omnichannel-Modellen, bei denen Aktionen, Bestandstransparenz und Markenkommunikation zusammenwirken. Der argentinische Markt für Kosmetikprodukte wird daher wahrscheinlich einen stärker gemischten Weg einschlagen, bei dem der Online-Einzelhandel schnell wächst, während physische Geschäfte für Proben, Vertrauen und Premium-Konversion wichtig bleiben.
Notiz: Marktanteile aller einzelnen Segmente sind nach dem Kauf des Berichts verfügbar
Geografische Analyse
Der Großraum Buenos Aires konzentrierte nahezu 40 % der nationalen Bevölkerung und bleibt damit das größte Nachfragezentrum im Argentinien Kosmetikprodukte-Markt. Dieses Gebiet vereint die höchste Dichte an Facheinzelhändlern, Parfümerien, Apothekenketten und Einkaufsdestinationen im Breitformat. Es zeigt auch die stärkste Überschneidung zwischen Massenergänzungskäufen und Premium-Upgrade-Verhalten, was Marken eine breitere Palette von Preisleitern bietet. Verbraucher in Buenos Aires sind in der Regel die ersten, die sich mit neuen Texturen, multifunktionalen Formaten und wissenschaftlich geprägter Positionierung beschäftigen, da die Produktexposition dort höher ist. Für den Argentinien Kosmetikprodukte-Markt macht das den Großraum Buenos Aires zum wichtigsten Einführungskorridor sowohl für multinationale Konzerne als auch für ambitionierte lokale Marken.
Córdoba, Rosario und Mendoza entwickeln sich zu den deutlichsten sekundären Zentren im Argentinien Kosmetikprodukte-Markt mit wachsender Relevanz für den Markenvertrieb jenseits der Hauptstadtregion. Diese Städte sind groß genug, um ein breiteres Sortiment zu unterstützen, zeigen aber noch Raum für eine tiefere Durchdringung in Premium- und Naturkategorien. Jüngere städtische Verbraucher in diesen Märkten helfen dabei, die Nachfrage nach saubereren Aussagen, zugänglichen Premium-Produkten und digital entdeckten Marken über Buenos Aires hinaus zu verbreiten. Ihr Kaufverhalten unterstützt auch Omnichannel-Strategien, da digitale Recherche oft dem stationären Kauf vorausgeht oder umgekehrt. Infolgedessen wird der Argentinien Kosmetikprodukte-Markt weniger auf einen städtischen Korridor konzentriert, auch wenn Buenos Aires weiterhin das stärkste Tempo vorgibt.
Patagonien hat eine kleinere kommerzielle Basis, trägt aber strategischen Wert, da lokale Botanik eine unverwechselbare natürliche Positionierung fr den Argentinien Kosmetikprodukte-Markt unterstützt. Nördliche und nordöstliche Provinzen bleiben preissensibler, mit stärkerer Abhängigkeit von Wertformaten und geringerer Durchdringung des Premium-Beauty-Einzelhandels. Diese Gebiete werden wahrscheinlich zuerst über mobilen Handel, Supermärkte und engere Produktsortimente bedient, anstatt durch eine groß angelegte Prestige-Expansion. Dennoch ist nationale Abdeckung wichtig, da breitere Logistik und digitale Reichweite in diesen unterversorgten Regionen noch inkrementelle Nachfrage erschließen können.
Wettbewerbslandschaft
Marktkonzentration
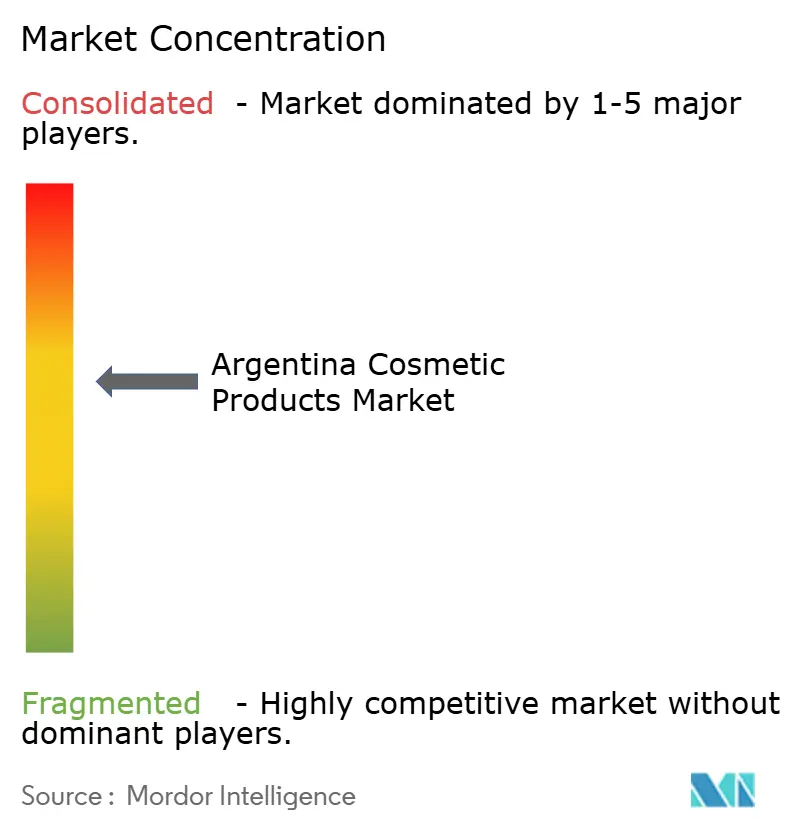
Der Argentinien Kosmetikprodukte-Markt ist mäßig konzentriert, wobei L'Oréal SA, Unilever PLC, Natura & Co Holding SA, The Procter & Gamble Company und Beiersdorf AG die Hauptgruppe der großen Marktteilnehmer bilden. Diese Unternehmen konkurrieren durch Multi-Marken-Portfolios, breite Distribution und die Fähigkeit, Linien sowohl im Massen- als auch im Premium-Preissegment zu erneuern. L'Oréal Paris stärkte im Mai 2026 seine lokale Positionierung mit der Einführung von Revitalift Glass Skin, einem von K-Beauty inspirierten Gesichtsprodukt, das in asiatischen Labors entwickelt wurde. Beiersdorf meldete für 2025 einen Konzernumsatz von 9,9 Milliarden EUR, und seine Derma-Sparte übertraf in Lateinamerika die Erwartungen, was die Relevanz wissenschaftlich geprägter Hautpflege und dermokosmetischer Positionierung in Argentinien unterstreicht. Diese Mischung aus Skaleneffekten, Einführungsdisziplin und Apotheken-Glaubwürdigkeit hält die Spitzengruppe im gesamten Argentinien Kosmetikprodukte-Markt sehr sichtbar.
Der aktivste Wettbewerbsdruck liegt im mittleren Marktsegment, wo lokale Natur- und Indie-Marken Inhaltsstoffherkunft, Direktverbraucherpreise und engere Produktgeschichten nutzen, um sich abzuheben. Marken wie Boti-K zeigen, dass lokal geprägte botanische Positionierung eine glaubwürdige Alternative zu multinationalen Portfolios schaffen kann, wenn Verbraucher natürliche Aussagen mit vertrautem Einzelhandelszugang wünschen. Natura setzte auch die Restrukturierungs- und Integrationsarbeit im südlichen Kegel fort, nachdem die operative Integration von Natura und Avon abgeschlossen wurde, was zeigt, wie das Design des Marktzugangs ein aktiver Wettbewerbshebel bleibt. Unternehmen, die stark auf Direktvertrieb angewiesen sind, müssen beziehungsbasierte Distribution mit schnelleren digitalen Erwartungen und sich ändernden Verbraucherverkehrsmustern in Einklang bringen. Aus diesem Grund belohnt der Argentinien Kosmetikprodukte-Markt Akteure, die vertrauenswürdige Markenführung mit flexibler Kanalausführung verbinden können.
Nachhaltigkeit, Compliance-Bereitschaft und Einführungsgeschwindigkeit werden in der Wettbewerbspositionierung immer wichtiger, insbesondere da Dokumentation und Herstellungskontrollen stärker in den Fokus rücken. Größere Konzerne sind besser positioniert, um Reformulierungs-, Verpackungs- und Datenanforderungen zu absorbieren, während kleinere Marken schärfere Nischenidentitäten benötigen, um Margen zu verteidigen. Der Argentinien Kosmetikprodukte-Markt lässt auch Raum für Wachstum in der Herrenpflege, unisex Beauty-Nutzung und nachfüllorientierter Verpackung, aber der Erfolg wird von klarem Mehrwert und konsequenter Umsetzung abhängen. Insgesamt ist der Wettbewerb aktiv statt fragmentiert, da Skaleneffekte weiterhin wichtig sind, lokale Marken jedoch durch Authentizität, gezielte Aussagen und fokussierte Preisgestaltung selektive Nachfrage gewinnen.
Argentinien Kosmetikprodukte-Branchenführer
-
Unilever PLC
-
L'Oréal SA
-
The Procter & Gamble Company
-
Natura & Co Holding SA
-
Beiersdorf AG
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Argentinischer Markt für Kosmetikprodukte Unternehmen in diesem Bericht
- Unilever PLC
- Natura & Co Holding SA
- L'Oréal SA
- The Procter & Gamble Company
- Beiersdorf AG
- Colgate-Palmolive Company
- The Estée Lauder Companies Inc.
- Shiseido Company, Limited
- LVMH Moet Hennessy Louis Vuitton
- Coty Inc.
- Puig Brands, S.A.
- Kenvue Inc.
- Kimberly-Clark Corporation
- Newsan S.A.
- Laboratorios Andrómaco S.A.I.C.I.
- Laboratorios Bago S.A.
- Lidherma S.A.
- Cdimex
- Siscom de Argentina S.A.
- L'Occitane Groupe
- Belcorp Corporation
Lesen Sie die Analyse der argentinische Kosmetikprodukte-Unternehmen
Neueste Industrielle Entwicklungen in Argentinischer Markt für Kosmetikprodukte
- März 2026: Natura & Co schloss die vollständige operative Integration der Marken Natura und Avon in Argentinien ab und beendete damit eine mehrjährige Transformation. Das Unternehmen führte gleichzeitig eine regionale Umstrukturierung durch, reduzierte das Gewicht Argentiniens innerhalb seiner Hub-Struktur und schuf einen neuen Südlichen-Kegel-Cluster, der Argentinien, Chile und Uruguay umfasst.
- Februar 2026: UNICOS Beauty erweiterte sein Farbkosmetikportfolio mit der Einführung des V-Flash Eyeliner Stamp, einem patentierten Make-up-Werkzeug, das die Anwendung von Winged Eyeliner vereinfachen soll. Das Produkt verfügt über einen Ein-Druck-Stempelmechanismus, einen ergonomischen V-förmigen Griff, eine wasserfeste und langanhaltende Formel und ist in 12-mm- und 15-mm-Varianten erhältlich, um verschiedene Eyeliner-Stile zu kreieren.
- Juni 2024: Loreal stellte fortschrittliche Technologien vor, darunter aufwendige Hauttests und generative KI, die darauf ausgelegt sind, die natürlichen Bräunungs- und Heilungsmechanismen der Haut zu replizieren. Diese Innovationen zielen darauf ab, die Präzision und Personalisierung von Hautpflegelösungen zu verbessern.
Argentinien Kosmetikprodukte-Markt Berichtsumfang
Segmentierungsübersicht
Nach Produkttyp
| Körperpflegeprodukte | Haarpflege | Shampoo |
| Pflegespülung | ||
| Haarfärbemittel | ||
| Haarstylingprodukte | ||
| Sonstige | ||
| Hautpflege | Gesichtspflegeprodukte | |
| Körperpflegeprodukte | ||
| Lippen- und Nagelpflegeprodukte | ||
| Bad und Dusche | Duschgele | |
| Seifen | ||
| Sonstige | ||
| Mundpflege | Zahnbürste | |
| Zahnpasta | ||
| Mundspülungen und Spülungen | ||
| Sonstige | ||
| Herrenpflegeprodukte | ||
| Deodorants und Antitranspirantien | ||
| Parfüms und Düfte | ||
| Kosmetik-/Make-up-Produkte | Gesichtskosmetik | |
| Augenkosmetik | ||
| Lippen- und Nagel-Make-up-Produkte | ||
Nach Kategorie
| Premiumprodukte |
| Massenmarktprodukte |
Nach Inhaltsstofftyp
| Natürlich und biologisch |
| Konventionell/Synthetisch |
Nach Vertriebskanal
| Fachgeschäfte |
| Supermärkte/Verbrauchermärkte |
| Online-Einzelhandelsgeschäfte |
| Sonstige Kanäle |
| Nach Produkttyp | Körperpflegeprodukte | Haarpflege | Shampoo |
| Pflegespülung | |||
| Haarfärbemittel | |||
| Haarstylingprodukte | |||
| Sonstige | |||
| Hautpflege | Gesichtspflegeprodukte | ||
| Körperpflegeprodukte | |||
| Lippen- und Nagelpflegeprodukte | |||
| Bad und Dusche | Duschgele | ||
| Seifen | |||
| Sonstige | |||
| Mundpflege | Zahnbürste | ||
| Zahnpasta | |||
| Mundspülungen und Spülungen | |||
| Sonstige | |||
| Herrenpflegeprodukte | |||
| Deodorants und Antitranspirantien | |||
| Parfüms und Düfte | |||
| Kosmetik-/Make-up-Produkte | Gesichtskosmetik | ||
| Augenkosmetik | |||
| Lippen- und Nagel-Make-up-Produkte | |||
| Nach Kategorie | Premiumprodukte | ||
| Massenmarktprodukte | |||
| Nach Inhaltsstofftyp | Natürlich und biologisch | ||
| Konventionell/Synthetisch | |||
| Nach Vertriebskanal | Fachgeschäfte | ||
| Supermärkte/Verbrauchermärkte | |||
| Online-Einzelhandelsgeschäfte | |||
| Sonstige Kanäle | |||
Im Bericht beantwortete Schlüsselfragen
Welchen prognostizierten Wert werden die Kosmetikproduktverkäufe in Argentinien bis 2031 erreichen?
Der Argentinien Kosmetikprodukte-Markt soll bis 2031 einen Wert von 486,52 Millionen USD erreichen, gegenüber 370,21 Millionen USD im Jahr 2026.
Wie hoch ist die erwartete Wachstumsrate bis 2031?
Der argentinische Markt für Kosmetikprodukte wird voraussichtlich über den Zeitraum 2026–2031 mit einer CAGR von 5,62 % wachsen.
Welcher Produkttyp führt die Nachfrage in Argentinien an?
Gesichtskosmetik führte im Jahr 2025 mit einem Anteil von 49,68 %, unterstützt durch eine starke Nachfrage nach Teintprodukten und multifunktionalen Formaten.
Welche Kategorie wächst am schnellsten?
Premiumprodukte sind die am schnellsten wachsende Kategorie mit einer CAGR von 7,01 % bis 2031, obwohl Massenprodukte die aktuelle Nachfrage nach wie vor dominieren.